
Taille et part du marché des cuisinières électriques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 17.35 Milliards de dollars |
| Taille du Marché (2031) | 22.48 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.31 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des cuisinières électriques par Mordor Intelligence
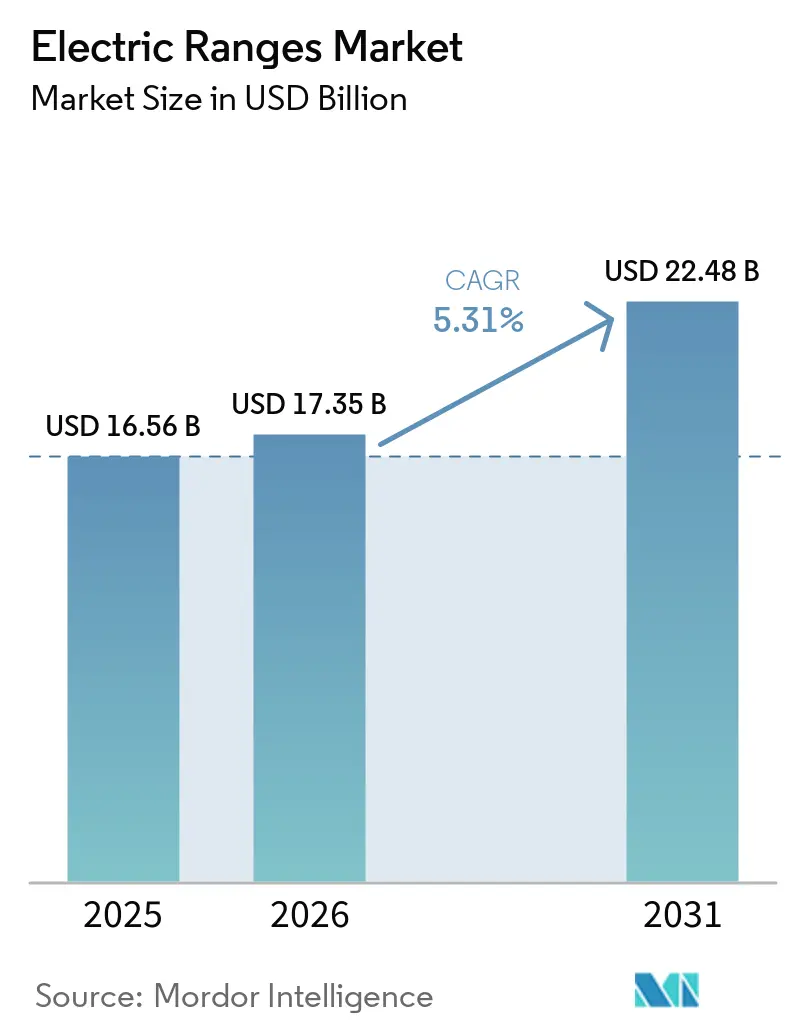
La taille du marché des cuisinières électriques devrait s'étendre de 16,6 milliards USD en 2025 et 17,4 milliards USD en 2026 à 22,5 milliards USD d'ici 2031, enregistrant un CAGR de 5,3 % entre 2026 et 2031. Les exigences d'électrification des bâtiments modifient les spécifications des cuisines dans les nouvelles constructions et les travaux de rénovation en Amérique du Nord et en Europe. La volatilité des prix de l'énergie maintient également l'attention sur les coûts d'exploitation des appareils de cuisson au gaz et électriques. La construction d'appartements en Asie-Pacifique offre aux promoteurs une raison pratique de spécifier des cuisinières électriques avant que l'infrastructure gazière ne soit installée. Les produits à induction 120 V équipés de batteries élargissent les possibilités de remplacement dans les immeubles collectifs plus anciens dépourvus de circuits haute tension dédiés. La concurrence devient plus exigeante dans le segment intermédiaire à mesure que les fabricants chinois s'étendent à l'international et que les marques établies s'appuient sur des plateformes de produits connectés et des partenariats de fabrication.
Principaux enseignements du rapport
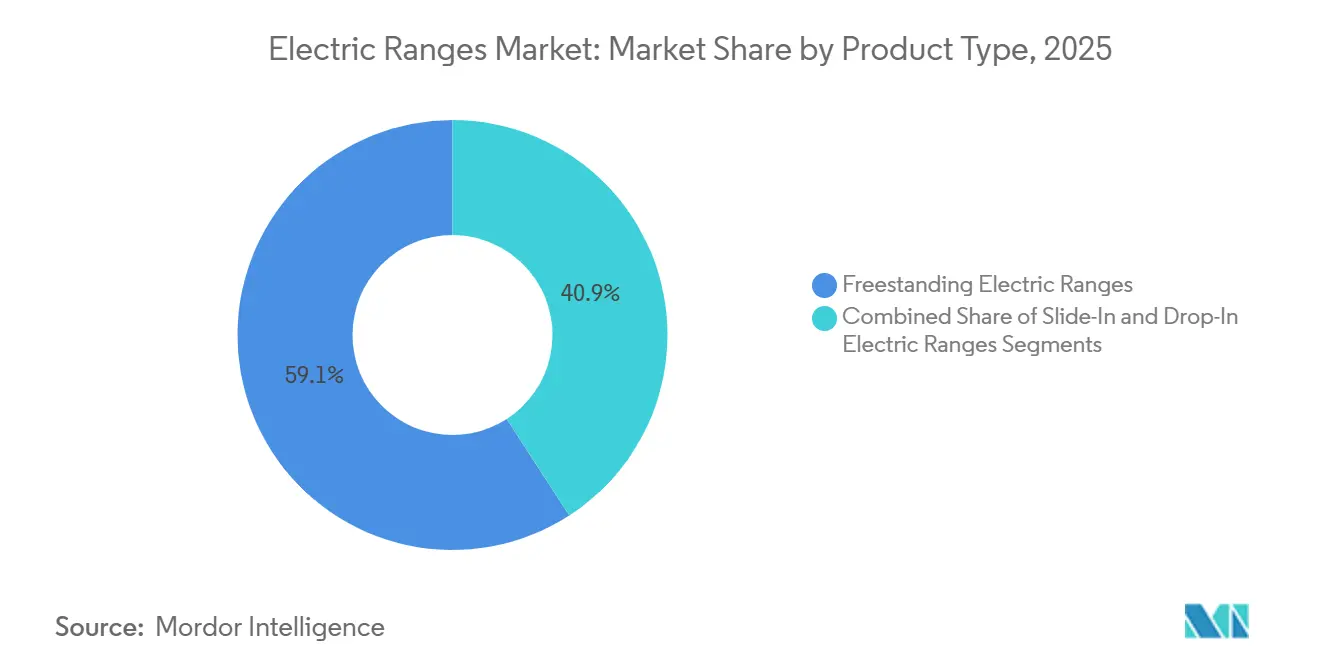
- Par type de produit, les cuisinières électriques autoportantes ont représenté 59,1 % du chiffre d'affaires en 2025, tandis que les cuisinières électriques encastrables latérales devraient croître à un CAGR de 7,1 % jusqu'en 2031.
- Par technologie de cuisson, les produits radiants vitrocéramique ont représenté 53,3 % du chiffre d'affaires en 2025, tandis que l'induction devrait croître à un CAGR de 8,8 % jusqu'en 2031.
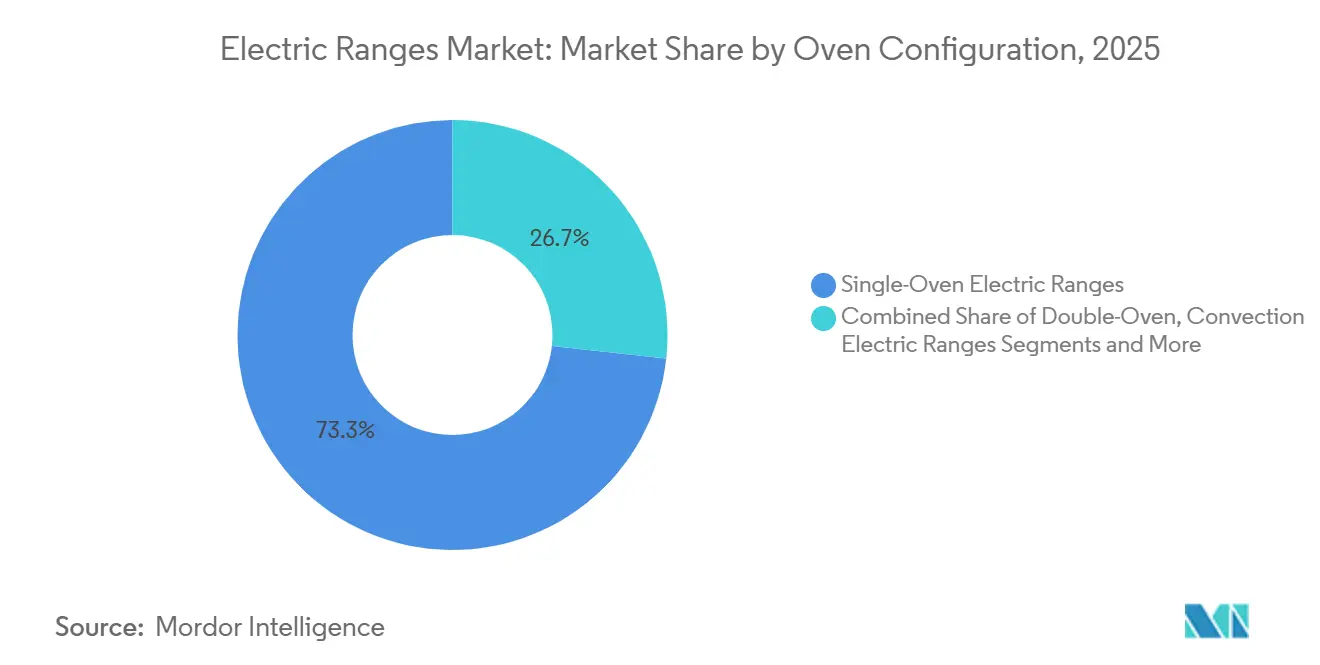
- Par configuration du four, les cuisinières électriques à four simple ont représenté 73,3 % du chiffre d'affaires en 2025, tandis que les cuisinières électriques à vapeur devraient croître à un CAGR de 7,4 % jusqu'en 2031.
- Par utilisateur final, les clients résidentiels ont représenté 84,3 % du chiffre d'affaires en 2025, tandis que les utilisateurs commerciaux devraient croître à un CAGR de 7,7 % jusqu'en 2031.
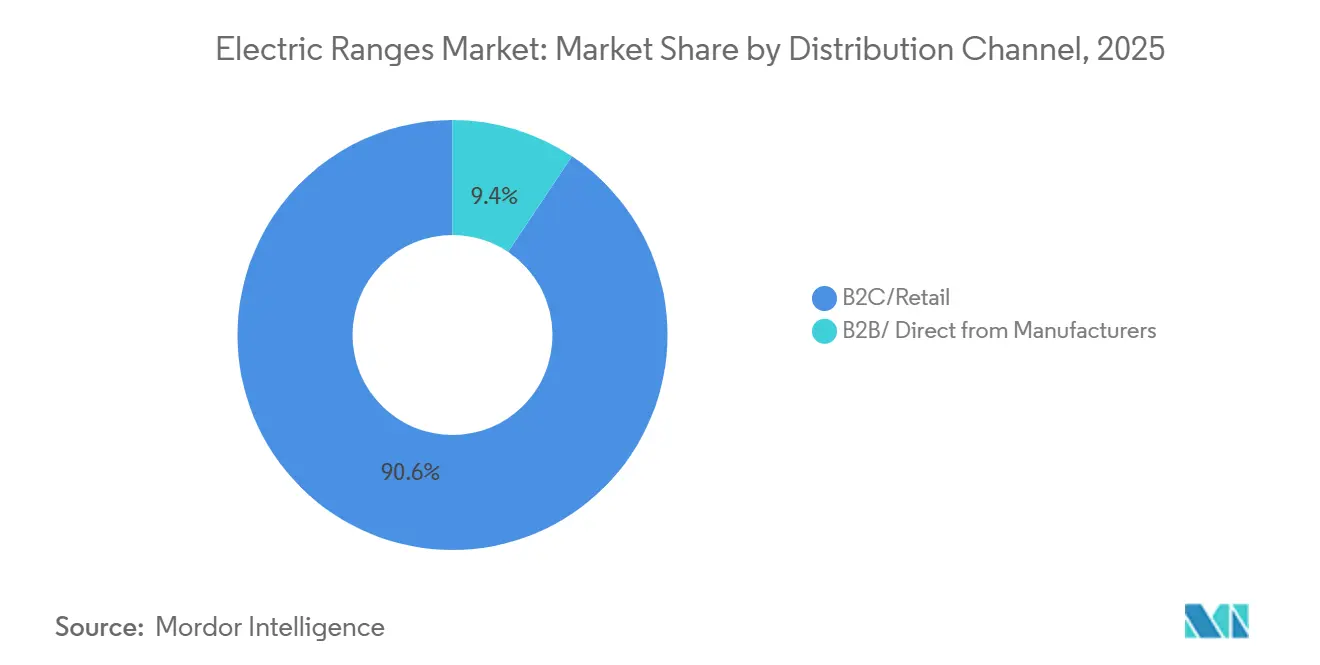
- Par canal de distribution, les canaux B2C et de vente au détail ont représenté 90,6 % du chiffre d'affaires en 2025 et devraient croître à un CAGR de 6,8 % jusqu'en 2031.
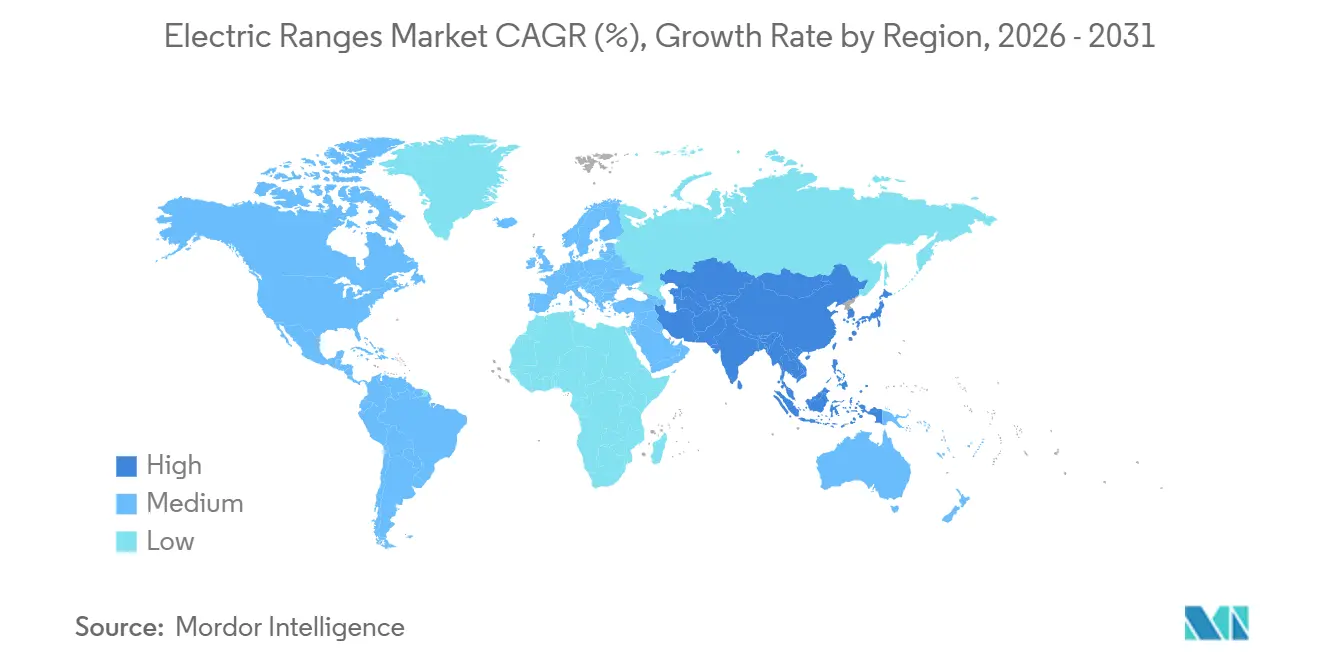
- Par géographie, l'Amérique du Nord a représenté 38,3 % du chiffre d'affaires en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,9 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Transition de la cuisson au gaz vers la cuisson électrique | +1.4% | Amérique du Nord, Europe, Asie urbaine | Court terme (≤ 2 ans) |
| Avantages en matière d'efficacité et de précision de l'induction | +1.1% | Mondial | Moyen terme (2-4 ans) |
| Cuisson connectée et déploiement de l'induction prête pour les batteries | +1.2% | Amérique du Nord, Europe, Asie de l'Est | Moyen terme (2-4 ans) |
| Développement des appartements urbains, demande de remplacement et électrification commerciale | +1.2% | Asie-Pacifique, Amérique du Sud, Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Électrification des cuisines commerciales et économies de ventilation | +0.5% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Déploiement de l'induction prête pour les batteries et à 120 volts | +0.4% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Transition de la cuisson au gaz vers la cuisson électrique
Les codes de construction municipaux et les mandats énergétiques des États orientent les nouvelles constructions et les travaux de rénovation vers la cuisson électrique. Ce changement soutient la demande de remplacement qui ne dépend pas uniquement des cycles de préférence des ménages. Une étude de terrain du CalMTA de février 2026 a indiqué que 70 % des ménages californiens cuisinaient avec des appareils à gaz, illustrant l'ampleur de la transition possible [1]. Le projet pilote de logements sociaux 2025 de Global Action Plan dans le Grand Manchester a remplacé les plaques de cuisson à gaz par des cuisinières électriques à induction dans 10 logements et a utilisé une surveillance de la qualité de l'air intérieur avant et après. Un document de politique de l'IISD publié en février 2026 a identifié la cuisson électrique comme une alternative prioritaire à la dépendance au GPL dans l'Inde urbaine, où les réformes de la distribution d'électricité améliorent les conditions d'adoption pratiques [2]. La loi locale 97 de New York City rend également les gestionnaires d'immeubles plus attentifs aux choix d'équipements susceptibles de contribuer à réduire les futurs coûts de conformité.
Avantages en matière d'efficacité et de précision de l'induction
La technologie à induction offre un avantage opérationnel clair car elle dirige la chaleur vers les ustensiles de cuisine plutôt que de chauffer la surface environnante et l'air. L'évaluation des produits du CalMTA a rapporté une efficacité en laboratoire de 84,8 % pour l'induction, contre 77,4 % pour la cuisson par résistance et 31,9 % pour la cuisson au gaz. Une étude de terrain dans le Michigan menée par Slipstream a révélé que les rénovations gaz-induction réduisaient la consommation totale d'énergie de cuisson de 45 %, soit 1 350 kBTU par ménage et par an. La chaleur moins importante dégagée dans les cuisines peut également réduire les besoins en climatisation dans les climats chauds, ce qui renforce l'argument en faveur des acheteurs commerciaux et institutionnels. L'Agence de protection de l'environnement des États-Unis a reconnu les plaques de cuisson à induction résidentielles grâce à son prix de technologie émergente ENERGY STAR, offrant aux détaillants une référence fédérale en matière d'efficacité. Ces avantages aident les acheteurs à peser un prix d'achat plus élevé par rapport à une consommation d'énergie réduite, un meilleur contrôle de la température et un environnement de cuisine plus confortable.
Cuisson connectée et déploiement de l'induction prête pour les batteries
Les appareils connectés rendent la compatibilité avec l'écosystème plus pertinente lorsque les ménages choisissent une nouvelle cuisinière électrique. La gamme de cuisine Bespoke AI 2026 de Samsung comprend des cuisinières électriques encastrables latérales avec Auto Connectivity, qui active les équipements de ventilation compatibles lorsque la plaque de cuisson commence à fonctionner. LG propose une garantie intelligente de 2 ans sur les produits éligibles connectés ThinQ achetés jusqu'en décembre 2026, ce qui encourage l'utilisation de sa plateforme connectée. Les produits à induction 120 V équipés de batteries répondent à l'obstacle du circuit dédié dans certains appartements plus anciens, bien que leur prix actuel limite une utilisation large à court terme. Le rapport de terrain du CalMTA de février 2026 a montré que ces produits pouvaient prendre en charge 99,98 % des 6 175 événements de cuisson dans 32 appartements collectifs. Ensemble, les fonctionnalités connectées et les produits flexibles en termes de circuit offrent aux grandes marques davantage de moyens de servir les acheteurs en rénovation et les exploitants d'immeubles collectifs.
Développement des appartements urbains, demande de remplacement et électrification commerciale
La construction à haute densité en Inde, en Chine et en Asie du Sud-Est place souvent des cuisinières électriques dans les nouveaux appartements avant que les connexions au gaz ne fassent partie de la conception des bâtiments. Le document de l'IISD de février 2026 a lié le potentiel de cuisson électrique urbaine de l'Inde aux réformes de la distribution d'électricité et à un besoin croissant de réduire la dépendance au GPL. La demande de rénovation en Amérique du Nord soutient un cycle de remplacement distinct, notamment là où les ménages passent de simples unités autoportantes à serpentin à des produits encastrables latéraux connectés. Les acheteurs commerciaux envisagent également les cuisines électriques car une chaleur résiduelle moindre peut réduire les besoins en ventilation et améliorer le confort du personnel. La FCSI a indiqué que les cuisines commerciales entièrement électriques peuvent offrir de meilleures conditions de travail et contribuer à la fidélisation du personnel. Ces différentes sources de demande apportent au marché des cuisinières électriques un soutien provenant de la construction, de la rénovation, de l'hôtellerie et des achats institutionnels, plutôt que d'un seul cycle immobilier.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coût initial élevé des cuisinières à induction | -0.7% | Amérique du Nord, Europe, marchés émergents | Court terme (≤ 2 ans) |
| Exigences de mise à niveau du tableau électrique et des circuits | -0.6% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Compatibilité des ustensiles de cuisine et courbe d'apprentissage des consommateurs | -0.4% | Mondial | Court terme (≤ 2 ans) |
| Exposition aux semi-conducteurs, à l'électronique de puissance et aux matériaux critiques | -0.3% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des cuisinières à induction
Les cuisinières à induction haut de gamme se vendaient généralement entre 1 500 et 5 000 USD, contre 600 à 1 200 USD pour les modèles radiants vitrocéramique d'entrée de gamme. L'écart de prix initial peut retarder l'adoption dans les ménages sensibles au prix et les petites cuisines commerciales. Les ustensiles de cuisine existants en aluminium et en cuivre peuvent ne pas fonctionner avec l'induction, ce qui peut ajouter entre 75 et 450 USD au coût de transition d'un ménage. Les fabricants introduisent des produits à induction moins chers dans certains marchés émergents, mais des prix plus bas peuvent limiter les ressources disponibles pour les fonctionnalités connectées et les fonctions vapeur. L'étude sur les cuisines commerciales du comté de San Mateo en 2025 a conclu que le coût de transition était probablement trop élevé pour que de nombreuses petites entreprises puissent le supporter sans aide [3].
Exigences de mise à niveau du tableau électrique et des circuits
La plupart des cuisinières électriques et à induction autoportantes nécessitent un circuit dédié de 240 V avec une capacité de 40 à 50 ampères. Les bâtiments résidentiels plus anciens peuvent nécessiter des mises à niveau du tableau électrique avant que les résidents puissent remplacer une cuisinière à gaz par un modèle électrique standard. L'étude sur les immeubles collectifs du CalMTA de février 2026 a associé cet obstacle infrastructurel à la poursuite de l'utilisation de la cuisson au gaz dans les foyers californiens. Les cuisinières à induction 120 V équipées de batteries réduisent cette contrainte pour certains appartements, mais leurs prix actuels les rendent plus accessibles aux acheteurs à revenus élevés ou aux projets subventionnés. Rewiring America note que les mises à niveau importantes des services peuvent devenir coûteuses lorsqu'une propriété nécessite également des travaux côté réseau ou des modifications du câblage souterrain. Une plus grande disponibilité des produits et des coûts réduits pourraient atténuer cette contrainte avec le temps, mais l'infrastructure électrique reste un obstacle important jusqu'en 2028.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les formats autoportants ancrent le volume tandis que les encastrables latéraux captent la demande de rénovationLes cuisinières électriques autoportantes ont représenté 59,1 % de la part de marché des cuisinières électriques en 2025, reflétant leur adéquation aux logements locatifs, aux premiers achats et aux cuisines sans cabinetry personnalisée. Leurs exigences d'installation pratiques soutiennent une demande large en Asie-Pacifique et en Amérique du Sud. Les cuisinières électriques encastrables latérales devraient croître à un CAGR de 7,1 % jusqu'en 2031, les projets de rénovation favorisant un aspect affleurant avec le plan de travail. Les modèles encastrables latéraux Bespoke 2026 de Samsung débutent à 1 349 USD et incluent des poignées de style professionnel, des portes à fermeture douce et des fonctionnalités Air Fry Max [4]. Les offres encastrables latérales connectées de LG associent InstaView, ProBake Convection et les commandes ThinQ dans des produits destinés aux acheteurs recherchant une disposition de cuisine plus intégrée. Le format évolue donc d'une préférence d'installation vers un choix de produit façonné par les fonctionnalités, les finitions et la connectivité.
Les cuisinières électriques encastrables intégrées occupent une niche plus restreinte centrée sur la demande de remplacement dans les cuisines personnalisées. Leur ouverture de plan de travail intégrée rend un remplacement à l'identique plus probable lorsque l'unité d'origine atteint la fin de sa durée de vie. Ce schéma d'installation favorise les marques établies qui entretiennent des relations en showroom avec les détaillants de meubles de cuisine et les designers d'intérieur. Il rend également le segment moins dépendant des volumes unitaires plus élevés observés dans les formats autoportants. Les cuisinières encastrables latérales bénéficient des budgets de rénovation car elles offrent un aspect encastré sans nécessiter le coût total d'un design encastrable intégré personnalisé. Le marché des cuisinières électriques continue d'avoir besoin de produits autoportants pour un volume accessible, tandis que les encastrables latérales offrent aux fabricants un moyen de capter les dépenses de rénovation haut de gamme.

Par technologie de cuisson :
le radiant vitrocéramique domine tandis que l'induction se développeLes produits radiants vitrocéramique ont représenté 53,3 % de la taille du marché des cuisinières électriques en 2025, soutenus par une mise à niveau visible par rapport aux modèles à serpentin à un prix légèrement supérieur. Le format évite les problèmes de compatibilité des ustensiles de cuisine qui peuvent retarder les achats à induction. L'induction est la technologie de cuisson à la croissance la plus rapide et devrait se développer à un CAGR de 8,8 % jusqu'en 2031. Sa forte efficacité et son contrôle précis soutiennent la proposition de valeur haut de gamme pour les clients résidentiels et commerciaux. Le programme ENERGY STAR de l'Agence de protection de l'environnement des États-Unis a reconnu les plaques de cuisson à induction résidentielles grâce à son prix de technologie émergente. Cette reconnaissance offre aux vendeurs de produits une référence établie pour expliquer en quoi l'induction diffère de la cuisson par résistance conventionnelle.
Les cuisinières électriques à serpentin restent pertinentes là où la durabilité, la réparation simple et le faible coût d'achat importent davantage que la précision ou le design. C'est particulièrement important dans certaines régions d'Asie du Sud et d'Afrique subsaharienne. Les formats hybrides combinent des éléments radiants et à induction, permettant aux ménages d'utiliser certains ustensiles de cuisine existants tout en essayant la technologie à induction. Hisense a présenté sa cuisinière à induction intelligente au CES 2026 avec un agent de cuisson IA ConnectLife, un système de préchauffage à trois éléments et des zones de cuisson compatibles pont. Ces fonctionnalités répondent à la planification des repas, au préchauffage et à la flexibilité des ustensiles de cuisine, qui sont des préoccupations courantes pour les premiers acheteurs. La taille du marché des cuisinières électriques pour les produits à induction est soutenue par l'efficacité, mais l'adoption dépend encore du coût, des ustensiles compatibles et de la familiarité des consommateurs.
Par configuration du four :
les fours simples dominent tandis que les fonctions vapeur dépassent les cuisines haut de gammeLes cuisinières électriques à four simple ont représenté 73,3 % du chiffre d'affaires en 2025, car les dimensions standard des cuisines favorisent cette configuration pratique. Le format convient à une large gamme de tailles de ménages et de niveaux de revenus. Les cuisinières électriques à vapeur devraient croître à un CAGR de 7,4 % jusqu'en 2031. La demande est liée à l'intérêt pour la cuisson à faible teneur en huile et à la capacité à gérer la préparation des aliments plus efficacement. Les utilisateurs commerciaux apprécient également la fonctionnalité vapeur pour réduire les temps de cuisson et le gaspillage alimentaire. Les fonctions vapeur offrent donc aux fabricants un moyen de différencier les produits haut de gamme et milieu de gamme supérieur sans modifier le rôle de base de l'appareil dans la cuisine.
Les modèles à four double séduisent les ménages nord-américains plus nombreux qui souhaitent cuire des plats à différentes températures. Leur hauteur supplémentaire, leur coût et leur encombrement d'installation limitent leur utilisation dans les cuisines plus petites. Les cuisinières à convection sont de plus en plus standard dans les produits milieu de gamme, les fabricants intégrant les fonctionnalités de cuisson assistée par ventilateur dans des gammes de prix plus accessibles. Des marques comme Miele et les gammes Siemens et Gaggenau de BSH ont contribué à faire passer la cuisson combinée vapeur de la restauration professionnelle aux cuisines résidentielles haut de gamme. Les fours vapeur et rapides ont été identifiés comme des catégories de cuisson importantes dans la couverture des appareils électroménagers 2026, mais aucun chiffre de croissance externe n'est utilisé ici. Le secteur des cuisinières électriques peut utiliser cette migration de fonctionnalités pour soutenir les mises à niveau de produits, notamment lorsque les fonctions vapeur deviennent disponibles en dessous de 1 500 USD.
Par utilisateur final :
le volume résidentiel soutient une transition commerciale plus rapideLes utilisateurs résidentiels ont représenté 84,3 % du chiffre d'affaires en 2025 et sont restés la principale source de volume unitaire. Les propriétaires nord-américains et européens soutiennent généralement une valeur unitaire plus élevée grâce aux mises à niveau motivées par la rénovation. Les volumes en Asie-Pacifique sont soutenus par les promoteurs qui spécifient des cuisinières électriques milieu de gamme pour de grands projets de nouveaux appartements. Le segment commercial devrait croître à un CAGR de 7,7 % jusqu'en 2031. Les opérateurs HoReCa, les cafétérias institutionnelles et les restaurants de restauration rapide décontractée envisagent l'électrification pour réduire les besoins en ventilation et respecter les normes d'émissions urbaines. La taille du marché des cuisinières électriques commerciales dépend donc à la fois de la demande en équipements et du soutien financier disponible pour la conversion des cuisines.
L'examen 2025 du comté de San Mateo portant sur 10 établissements de restauration a documenté les besoins en capital qui peuvent compliquer l'électrification des cuisines commerciales. Les incitations des services publics et les programmes politiques peuvent aider les opérateurs à faire face à ces coûts. La FCSI a noté que les cuisines entièrement électriques peuvent créer des espaces de travail plus confortables et contribuer à la fidélisation du personnel. Au sein de la demande commerciale, le HoReCa est le plus grand sous-segment. Les cuisines institutionnelles dans les hôpitaux, les universités et les établissements gouvernementaux représentent une opportunité à plus long terme pour des commandes contractuelles plus importantes. Cette combinaison offre aux fournisseurs la possibilité de vendre à la fois des appareils individuels et des solutions de cuisine coordonnées.
Par canal de distribution :
la vente au détail domine tandis que les canaux numériques transforment la découverte des produitsLes canaux B2C et de vente au détail ont représenté 90,6 % du chiffre d'affaires en 2025 et devraient croître à un CAGR de 6,8 % jusqu'en 2031. La part élevée reflète l'orientation ménage de la catégorie et l'importance continue de la vente au détail aux consommateurs. La vente au détail en ligne progresse au sein du B2C car les acheteurs peuvent comparer la puissance des brûleurs, la capacité du four, les choix de finition et les fonctionnalités de connectivité avant de visiter un magasin. La recherche numérique est utile pour un achat d'appareil électroménager qui oblige les acheteurs à évaluer plusieurs spécifications techniques et de design. Les détaillants multimarques et les points de vente de marque restent importants là où une démonstration en direct peut clarifier les avantages de l'induction et des fours vapeur. Le marché des cuisinières électriques s'appuie à la fois sur la comparaison numérique et sur les environnements de vente physiques pour les achats à forte réflexion.
Les canaux B2B et de vente directe par les fabricants représentent moins de 10 % de la valeur, mais ils influencent les spécifications des constructeurs et les contrats d'approvisionnement commerciaux. Une seule décision d'un promoteur ou d'un organisme de logement peut placer des centaines d'unités. Cela rend les relations directes stratégiquement importantes même lorsqu'elles représentent une part plus faible des ventes annuelles. L'accès des fournisseurs aux constructeurs, aux consultants en cuisine et aux programmes de logements publics peut façonner les équipements installés dans les nouveaux projets. Les réseaux de vente au détail restent déterminants pour la demande de remplacement, tandis que les ventes directes importent davantage pour la construction planifiée et les mises à niveau institutionnelles. La structure des canaux favorise les fabricants capables de soutenir simultanément les ventes en magasin, la découverte en ligne et les exigences de projets complexes.
Analyse géographique
Marché des Cuisinières Électriques en Amérique du Nord
L'Amérique du Nord a représenté 38,3 % du chiffre d'affaires mondial en 2025 et devrait croître à un CAGR de 5,6 % jusqu'en 2031. La région bénéficie du cycle de remplacement résidentiel aux États-Unis et de l'activité de rénovation dans les maisons individuelles de banlieue. La demande d'électrification commerciale est concentrée en Californie, à New York et dans d'autres marchés côtiers à forte densité. L'État de New York s'est engagé à hauteur de 32 millions USD pour électrifier les appareils de cuisson dans les logements sociaux. Dans le même temps, la ville de New York a achevé sa première installation à induction équipée de batteries dans un immeuble entier, dans un bâtiment de logements abordables du Bronx, en mars 2026. Les orientations fédérales mettant fin aux remises pour le changement de combustible ajoutent des contraintes à la demande de rénovation résidentielle, mais les codes de construction locaux prêts à l'électrification et la construction de logements collectifs continuent de soutenir l'activité. Le Canada présente un cycle de remplacement qui suit globalement celui des États-Unis, tandis que le Mexique offre une opportunité commerciale en développement liée à la construction hôtelière et à l'hôtellerie-restauration.
Marché des Cuisinières Électriques en Amérique du Sud, en Asie-Pacifique et en Océanie
L'Amérique du Sud devrait croître à un CAGR de 5,2 % jusqu'en 2031. Le Brésil et le Chili soutiennent l'adoption initiale des cuisinières électriques grâce à la construction d'appartements et à l'expansion progressive du commerce organisé. L'Asie-Pacifique est le marché régional des cuisinières électriques à la croissance la plus rapide, avec un CAGR de 7,9 % jusqu'en 2031. L'urbanisation, la hausse des revenus de la classe moyenne et la demande chinoise en appareils électroménagers haut de gamme soutiennent la croissance de la région. L'élan de l'Inde en matière de cuisson électrique est soutenu par les réformes de la distribution d'électricité et la nécessité de trouver des alternatives à l'utilisation du GPL en milieu urbain. Le Japon et la Corée du Sud soutiennent la demande de mise à niveau technologique pour les produits de cuisson connectés et assistés par intelligence artificielle, tandis que l'Australie mène la croissance de l'Océanie avec un CAGR de 5,4 %, les préférences se déplaçant vers les produits à induction.
Marché des Cuisinières Électriques en Europe, Moyen-Orient et Afrique
L'Europe devrait croître à un CAGR de 5,4 % jusqu'en 2031, le Royaume-Uni s'orientant vers la cuisson électrique et les règles d'efficacité de l'UE relevant les exigences de performance des appareils. La transaction Whirlpool-Arçelik d'avril 2024 a créé Beko Europe B.V., Arçelik détenant 75 % et Whirlpool 25 %. Les pays nordiques passent de l'adoption initiale de l'induction à la mise à niveau vers des produits connectés. L'Asie occidentale devrait croître à un CAGR de 5 %, l'expansion de l'hôtellerie aux Émirats arabes unis et en Arabie saoudite soutenant les achats de cuisines commerciales. L'Afrique devrait croître à un CAGR de 4,7 %, les contraintes d'accessibilité financière et d'infrastructure limitant l'adoption résidentielle à court terme. Les villes d'Afrique du Nord offrent un canal à court terme plus accessible que de nombreux marchés d'Afrique subsaharienne.
Paysage concurrentiel
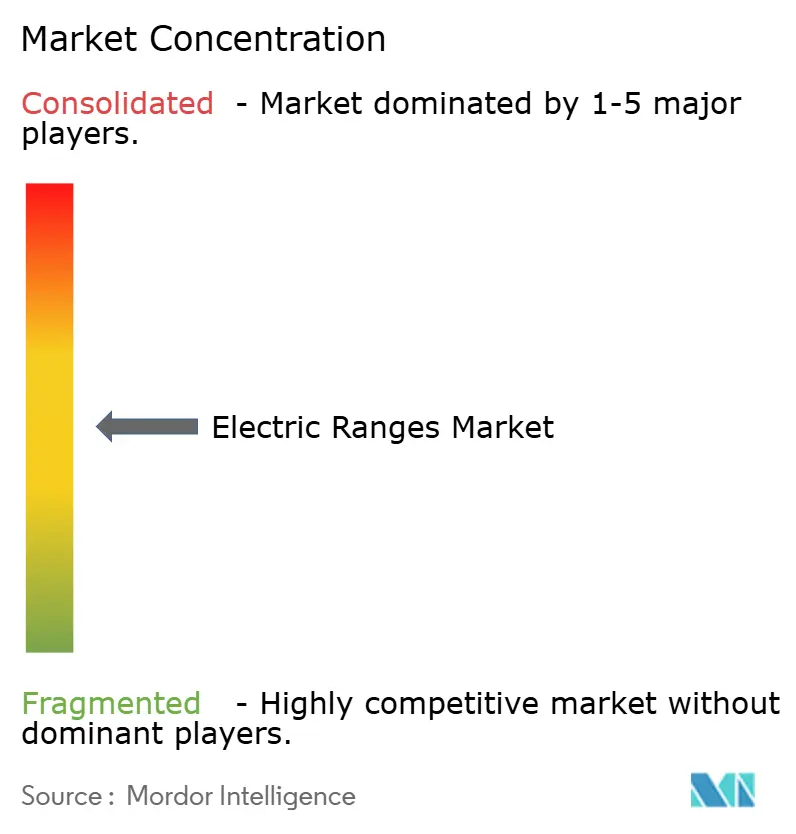
Le marché mondial des cuisinières électriques est modérément concentré, les 5 premiers fabricants ayant détenu entre 47 % et 52 % du chiffre d'affaires en 2025. Cette structure laisse de la place aux fournisseurs régionaux et spécialisés, tout en permettant aux grandes marques d'influencer le développement des fonctionnalités et la tarification. Whirlpool, Samsung, LG, GE Appliances et Electrolux se font concurrence via des plateformes connectées et des portefeuilles d'appareils de cuisine plus larges. Une cuisinière connectée au Wi-Fi reliée à une application propriétaire peut encourager les achats répétés dans l'ensemble de la cuisine d'un ménage. Le système Auto Connectivity Bespoke 2026 de Samsung relie une cuisinière électrique encastrable latérale compatible et un micro-ondes au-dessus de la cuisinière pour activer la ventilation lorsque la cuisson commence. Cette approche fait de la connectivité une fonctionnalité pratique plutôt qu'une simple spécification de produit.
Electrolux Group et Midea Group ont annoncé un partenariat de fabrication et de vente à long terme en Amérique du Nord en avril 2026, avec des opérations de coentreprise devant débuter au troisième trimestre 2026. Ce partenariat reflète la nécessité pour les marques établies de gérer les coûts de fabrication tout en maintenant le développement de produits. Midea, Haier et Hisense développent également leur présence grâce à des produits connectés haut de gamme et une distribution internationale plus large. La cuisinière à induction intelligente 2026 de Hisense a introduit la planification des repas assistée par l'IA et des zones de cuisson flexibles pour les acheteurs nord-américains. La concurrence dans le segment intermédiaire devient donc plus difficile, tandis que les marques occidentales établies mettent davantage l'accent sur les fonctionnalités connectées, les écosystèmes de produits et les partenariats dans la chaîne d'approvisionnement.
Bertazzoni, Smeg, Viking, Miele et Fisher & Paykel se font concurrence dans les catégories haut de gamme grâce au design, au patrimoine culinaire et aux performances de style professionnel. Leur positionnement est moins dépendant de l'efficacité de fabrication que les gammes de produits orientées vers la valeur. Les fournisseurs de produits à induction 120 V équipés de batteries représentent également une catégorie de produits distincte dans laquelle les fabricants de cuisinières établis ne se sont pas largement engagés. Copper a clôturé un tour de financement de série A de 28 millions USD en août 2025 et a annoncé un accord avec la New York City Housing Authority pour 10 000 unités. Le produit peut servir les immeubles collectifs qui ne peuvent pas facilement installer des circuits de 240 V, bien que son coût actuel limite une adoption plus large. Le marché des cuisinières électriques est par conséquent façonné par les marques d'appareils électroménagers établies, les spécialistes haut de gamme et les nouveaux fournisseurs répondant aux contraintes électriques.
Leaders du secteur des cuisinières électriques
-
Whirlpool Corporation
-
Samsung Electronics Co., Ltd.
-
LG Electronics Inc.
-
GE Appliances, a Haier company
-
Electrolux AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Cuisinières Électriques Entreprises couvertes dans ce rapport
- Whirlpool Corporation
- Samsung Electronics Co., Ltd.
- LG Electronics Inc.
- GE Appliances, a Haier company
- Electrolux AB
- BSH Hausgeräte GmbH
- Haier Smart Home Co., Ltd.
- Midea Group Co., Ltd.
- Teka Group
- Miele & Cie. KG
- Arçelik A.Ş.
- Beko plc
- Hisense Group
- Smeg S.p.A.
- Fisher & Paykel Appliances Ltd.
- Bertazzoni S.p.A.
- Viking Range, LLC
- Sub-Zero Group, Inc.
- AGA Rangemaster Group
- Brown Stove Works, Inc.
Développements industriels récents dans Marché des Cuisinières Électriques
- Mars 2026 : SEBCO Development Inc. a achevé la première installation à induction équipée de batteries dans un immeuble entier à New York City dans un bâtiment de logements abordables du Bronx, déployant les cuisinières 120 V de Copper dans le cadre de l'engagement de 32 millions USD de l'État de New York pour la cuisson électrique.
- Février 2026 : Samsung a lancé sa gamme d'appareils de cuisine Bespoke AI 2026 sur le marché américain, comprenant des cuisinières électriques encastrables latérales Bespoke Smart avec Auto Connectivity, Air Fry Max et un design de style professionnel, à partir de 1 349 USD.
- Février 2026 : Hisense a lancé sa cuisinière à induction intelligente au CES 2026, dotée d'un agent de cuisson IA ConnectLife avec une capacité de planification des repas étape par étape, un algorithme à trois éléments pour un préchauffage rapide et des zones de cuisson compatibles pont accueillant une variété de tailles d'ustensiles de cuisine.
- Août 2025 : Copper a clôturé un tour de financement de série A de 28 millions USD pour augmenter la production de sa cuisinière à induction 120 V équipée de batteries et se développer sur de nouveaux marchés. Le financement s'est accompagné d'un accord annoncé avec la New York City Housing Authority pour 10 000 unités.
Périmètre du rapport mondial sur le marché des cuisinières électriques
Le rapport mondial sur les cuisinières électriques est segmenté par type de produit, technologie de cuisson, configuration du four, utilisateur final, canal de distribution et géographie. Les types de produits comprennent les cuisinières électriques autoportantes, encastrables latérales et encastrables intégrées. Les technologies de cuisson comprennent les produits à serpentin, radiants vitrocéramique, à induction et hybrides. Les configurations de four comprennent les cuisinières électriques à four simple, four double, convection et vapeur. Le rapport couvre les utilisateurs finaux résidentiels et commerciaux, ainsi que les canaux de distribution B2B et B2C ou de vente au détail. La couverture géographique comprend l'Amérique du Nord, l'Amérique du Sud, l'Europe, l'Asie-Pacifique et le Moyen-Orient et l'Afrique. Le rapport fournit des prévisions en termes de valeur en USD.
Aperçu de la segmentation
| Cuisinières électriques autoportantes |
| Cuisinières électriques encastrables latérales |
| Cuisinières électriques encastrables intégrées |
| Serpentin électrique |
| Radiant vitrocéramique |
| Induction |
| Technologies électriques hybrides et autres |
| Cuisinières électriques à four simple |
| Cuisinières électriques à four double |
| Cuisinières électriques à convection |
| Cuisinières électriques à vapeur |
| Résidentiel | |
| Commercial | HoReCa (Hôtels, Restaurants et Cafés/Restauration) |
| Cuisines institutionnelles | |
| Autres applications commerciales |
| B2B / Vente directe par les fabricants | |
| B2C / Vente au détail | Magasins multimarques |
| Points de vente exclusifs de marque | |
| En ligne / Commerce électronique | |
| Autres canaux de vente au détail |
| Amérique du Nord | Canada |
| États-Unis | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Cuisinières électriques autoportantes | |
| Cuisinières électriques encastrables latérales | ||
| Cuisinières électriques encastrables intégrées | ||
| Par technologie de cuisson | Serpentin électrique | |
| Radiant vitrocéramique | ||
| Induction | ||
| Technologies électriques hybrides et autres | ||
| Par configuration du four | Cuisinières électriques à four simple | |
| Cuisinières électriques à four double | ||
| Cuisinières électriques à convection | ||
| Cuisinières électriques à vapeur | ||
| Par utilisateur final | Résidentiel | |
| Commercial | HoReCa (Hôtels, Restaurants et Cafés/Restauration) | |
| Cuisines institutionnelles | ||
| Autres applications commerciales | ||
| Par canal de distribution | B2B / Vente directe par les fabricants | |
| B2C / Vente au détail | Magasins multimarques | |
| Points de vente exclusifs de marque | ||
| En ligne / Commerce électronique | ||
| Autres canaux de vente au détail | ||
| Par géographie | Amérique du Nord | Canada |
| États-Unis | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de cuisinières électriques jusqu'en 2031 ?
Les règles d'électrification des bâtiments, la construction d'appartements, l'activité de rénovation et les avantages en matière d'efficacité de l'induction soutiennent la demande jusqu'en 2031.
Quel format de cuisinière électrique connaît la croissance la plus rapide ?
Les cuisinières électriques encastrables latérales devraient croître à un CAGR de 7,1 % jusqu'en 2031, soutenues par la demande de rénovation de cuisines.
Pourquoi les cuisinières à induction gagnent-elles en adoption ?
L'induction offre une forte efficacité et un contrôle précis de la chaleur, bien que le prix d'achat, la compatibilité des ustensiles de cuisine et les exigences de circuit puissent retarder l'adoption.
Quel groupe d'acheteurs se développe le plus rapidement ?
Les acheteurs commerciaux devraient croître à un CAGR de 7,7 % jusqu'en 2031, les opérateurs cherchant à réduire les besoins en ventilation et à respecter les normes d'émissions.
Quelle région affiche la croissance projetée la plus forte ?
L'Asie-Pacifique devrait croître à un CAGR de 7,9 % jusqu'en 2031, soutenue par l'urbanisation et la demande d'appareils électroménagers pour les nouveaux appartements.
Quelle est la concentration du secteur des cuisinières électriques ?
Le secteur est modérément concentré, les 5 premiers fabricants ayant détenu entre 47 % et 52 % du chiffre d'affaires mondial en 2025.