
Tamaño y Participación del Mercado de Cocinas Eléctricas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 17.35 Mil millones de dólares |
| Tamaño del Mercado (2031) | 22.48 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.31 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
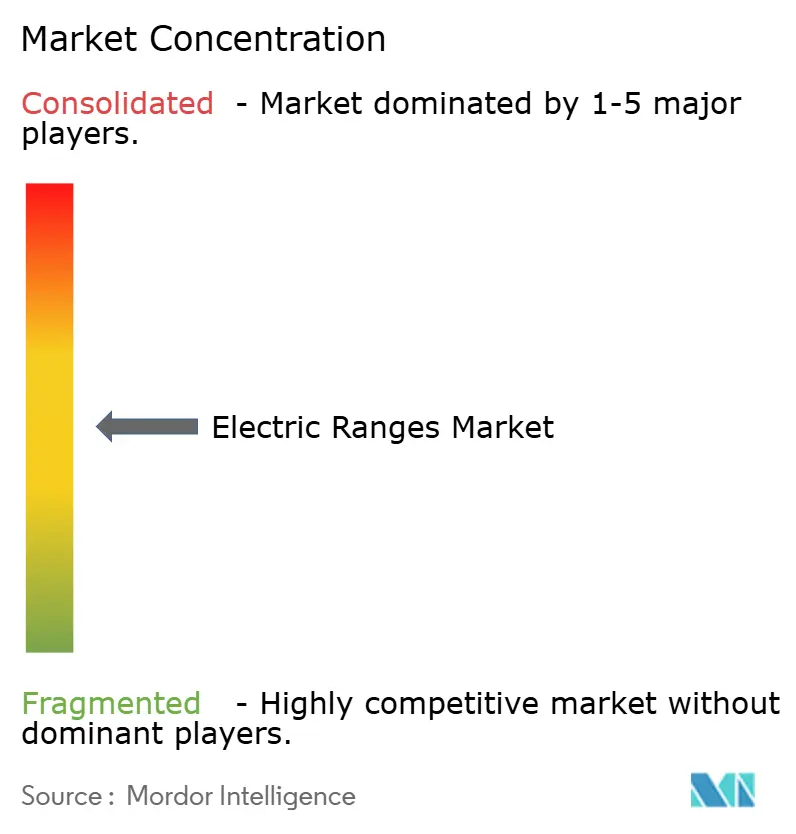
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cocinas Eléctricas por Mordor Intelligence
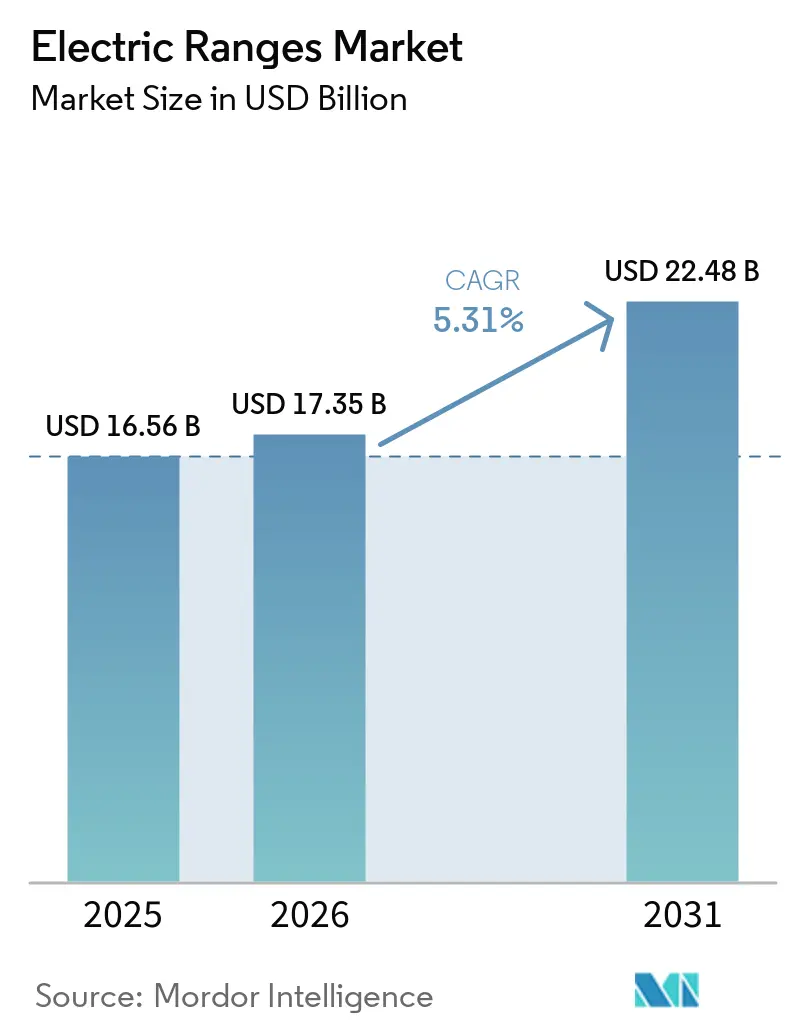
Se proyecta que el tamaño del mercado de cocinas eléctricas se expanda desde 16,6 mil millones de USD en 2025 y 17,4 mil millones de USD en 2026 hasta 22,5 mil millones de USD en 2031, registrando una CAGR del 5,3% entre 2026 y 2031. Los requisitos de electrificación de edificios están cambiando las especificaciones de cocinas en nuevas construcciones y trabajos de renovación en América del Norte y Europa. La volatilidad de los precios de la energía también mantiene la atención sobre los costos operativos de los electrodomésticos de cocción a gas y eléctricos. La construcción de apartamentos en Asia-Pacífico ofrece a los promotores una razón práctica para especificar cocinas eléctricas antes de que se instale la infraestructura de gas. Los productos de inducción de 120V con batería amplían la oportunidad de reemplazo en edificios multifamiliares más antiguos que carecen de circuitos de alto voltaje dedicados. La competencia se está volviendo más exigente en el segmento de precio medio a medida que los fabricantes chinos se expanden internacionalmente y las marcas establecidas se apoyan en plataformas de productos conectados y asociaciones de fabricación.
Conclusiones Clave del Informe
- Por tipo de producto, las cocinas eléctricas independientes representaron el 59,1% de los ingresos en 2025, mientras que se prevé que las cocinas eléctricas deslizables crezcan a una CAGR del 7,1% hasta 2031.
- Por tecnología de cocción, los productos de superficie lisa radiante representaron el 53,3% de los ingresos en 2025, mientras que se prevé que la inducción crezca a una CAGR del 8,8% hasta 2031.
- Por configuración del horno, las cocinas eléctricas de horno simple representaron el 73,3% de los ingresos en 2025, mientras que se prevé que las cocinas eléctricas con vapor crezcan a una CAGR del 7,4% hasta 2031.
- Por usuario final, los clientes residenciales representaron el 84,3% de los ingresos en 2025, mientras que se prevé que los usuarios comerciales crezcan a una CAGR del 7,7% hasta 2031.
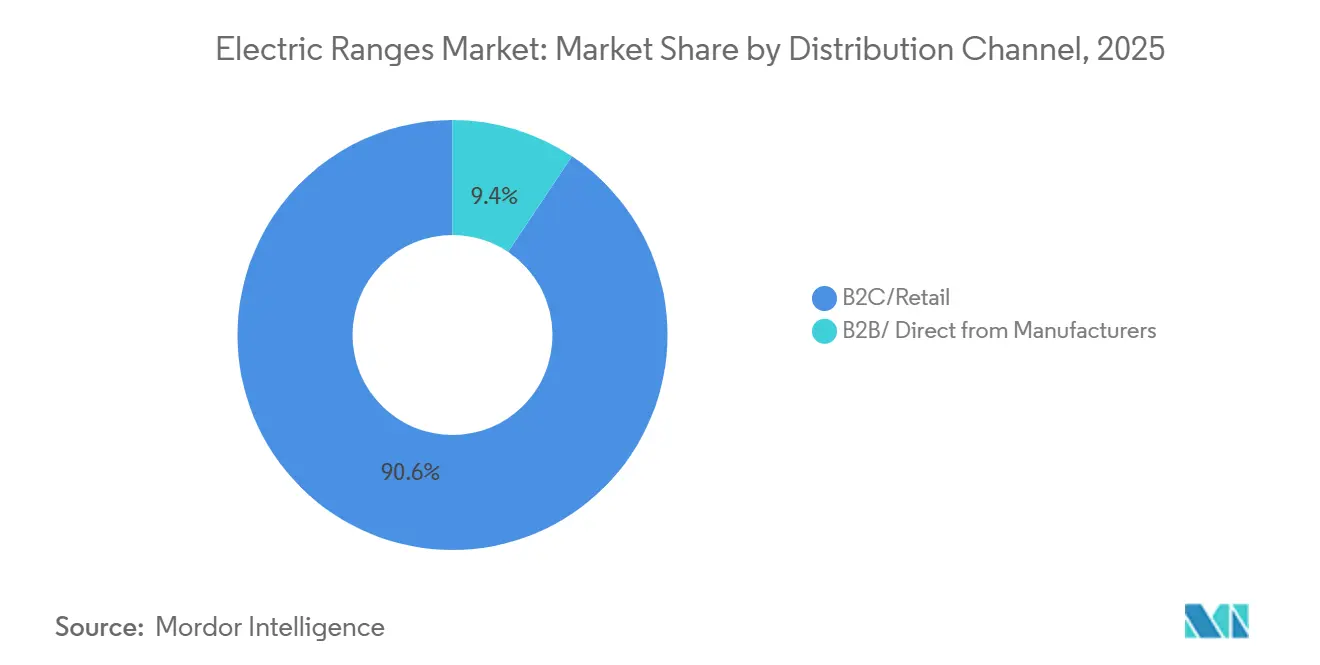
- Por canal de distribución, los canales B2C y minoristas representaron el 90,6% de los ingresos en 2025 y se prevé que crezcan a una CAGR del 6,8% hasta 2031.
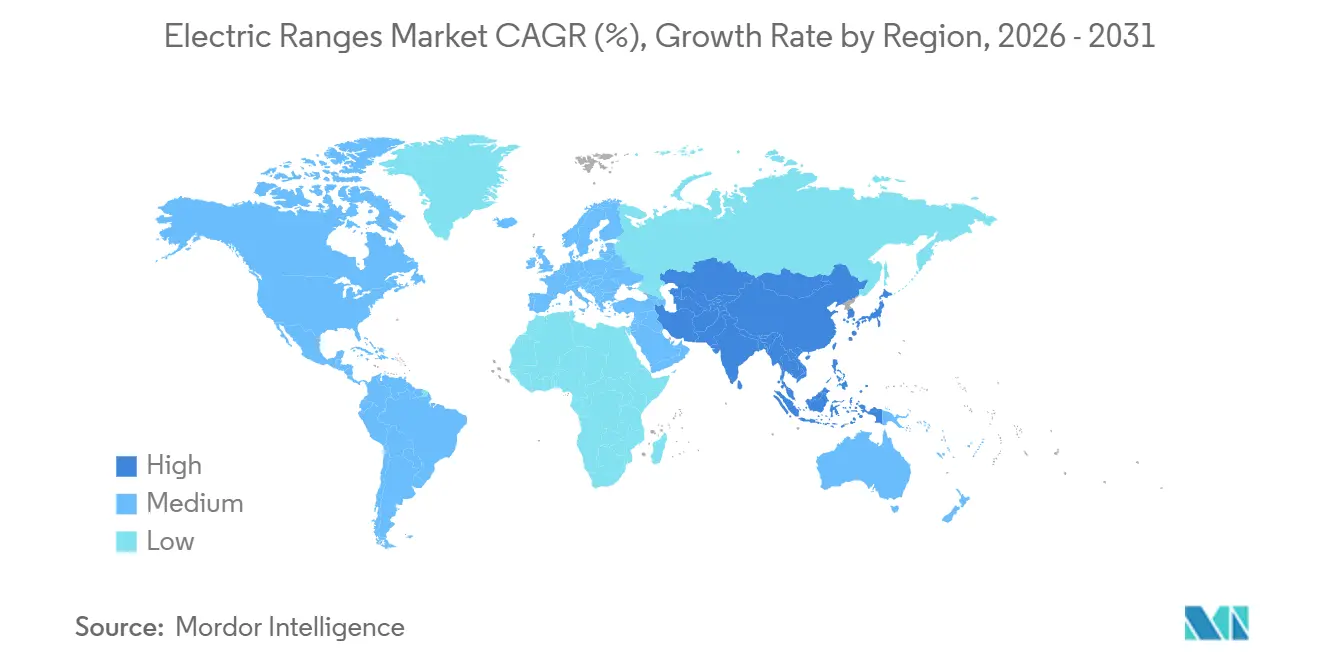
- Por geografía, América del Norte representó el 38,3% de los ingresos en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 7,9% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Transición de Cocción de Gas a Eléctrico | +1.4% | América del Norte, Europa, Asia Urbana | Corto plazo (≤ 2 años) |
| Ventajas de Eficiencia y Precisión de la Inducción | +1.1% | Global | Mediano plazo (2-4 años) |
| Cocción Conectada y Despliegue de Inducción con Batería Lista | +1.2% | América del Norte, Europa, Asia Oriental | Mediano plazo (2-4 años) |
| Desarrollo de Apartamentos Urbanos, Demanda de Reemplazo y Electrificación Comercial | +1.2% | Asia-Pacífico, América del Sur, América del Norte, Europa | Largo plazo (≥ 4 años) |
| Electrificación de Cocinas Comerciales y Ahorro en Ventilación | +0.5% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Despliegue de Inducción con Batería Lista y de 120 Voltios | +0.4% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Transición de Cocción de Gas a Eléctrico
Los códigos de construcción municipales y los mandatos estatales de energía están orientando la nueva construcción y la actividad de renovación hacia la cocción eléctrica. Este cambio apoya la demanda de reemplazo que no depende únicamente de los ciclos de preferencia de los hogares. Un estudio de campo de CalMTA de febrero de 2026 informó que el 70% de los hogares de California cocinaban con electrodomésticos de gas, lo que muestra la escala de la posible transición [1]. El proyecto piloto de vivienda social de Global Action Plan en 2025 en el Gran Mánchester reemplazó las cocinas de gas con cocinas eléctricas con superficie de inducción en 10 hogares y utilizó monitoreo de calidad del aire interior antes y después. Un informe de política del IISD publicado en febrero de 2026 identificó la cocción eléctrica como una alternativa prioritaria a la dependencia del GLP en la India urbana, donde las reformas de distribución de electricidad mejoran las condiciones prácticas de adopción [2]. La Ley Local 97 de la Ciudad de Nueva York también hace que los operadores de edificios presten más atención a las opciones de equipos que pueden ayudar a reducir los futuros costos de cumplimiento.
Ventajas de Eficiencia y Precisión de la Inducción
La tecnología de inducción proporciona un claro beneficio operativo porque dirige el calor hacia los utensilios de cocina en lugar de calentar la superficie circundante y el aire. La evaluación de productos de CalMTA reportó una eficiencia de laboratorio del 84,8% para la inducción, en comparación con el 77,4% para la cocción por resistencia y el 31,9% para la cocción a gas. Un estudio de campo en Míchigan realizado por Slipstream encontró que las renovaciones de gas a inducción redujeron el uso total de energía para cocinar en un 45%, o 1.350 kBTU por hogar cada año. El menor calor liberado en las cocinas también puede reducir las necesidades de refrigeración en climas cálidos, lo que refuerza el argumento para los compradores comerciales e institucionales. La Agencia de Protección Ambiental de los Estados Unidos reconoció las placas de cocción de inducción residenciales a través de su Premio a la Tecnología Emergente ENERGY STAR, proporcionando a los minoristas una referencia federal de eficiencia. Estos beneficios ayudan a los compradores a sopesar un precio de compra más alto frente a un menor consumo de energía, un mejor control de la temperatura y un entorno de cocina más cómodo.
Cocción Conectada y Despliegue de Inducción con Batería Lista
Los electrodomésticos conectados están haciendo que la compatibilidad con el ecosistema sea más relevante cuando los hogares eligen una nueva cocina eléctrica. La línea de cocinas Bespoke AI 2026 de Samsung incluye cocinas eléctricas deslizables con Conectividad Automática, que activa los equipos de ventilación compatibles cuando la placa de cocción comienza a funcionar. LG ofrece una garantía inteligente de 2 años en productos elegibles conectados a ThinQ adquiridos hasta diciembre de 2026, lo que fomenta el uso de su plataforma conectada. Los productos de inducción de 120V con batería abordan la barrera del circuito dedicado en algunos apartamentos más antiguos, aunque su precio actual limita un uso amplio a corto plazo. El informe de campo de CalMTA de febrero de 2026 mostró que dichos productos podrían soportar el 99,98% de 6.175 eventos de cocción en 32 apartamentos multifamiliares. En conjunto, las funciones conectadas y los productos con circuitos flexibles ofrecen a las marcas más grandes más formas de atender a los compradores de renovación y a los operadores de edificios multifamiliares.
Desarrollo de Apartamentos Urbanos, Demanda de Reemplazo y Electrificación Comercial
La construcción de alta densidad en India, China y el Sudeste Asiático a menudo instala cocinas eléctricas en nuevos apartamentos antes de que las conexiones de gas formen parte del diseño del edificio. El informe del IISD de febrero de 2026 vinculó el potencial de cocción eléctrica urbana de India con las reformas de distribución de energía y la creciente necesidad de reducir la dependencia del GLP. La demanda de renovación en América del Norte apoya un ciclo de reemplazo separado, particularmente donde los hogares pasan de unidades de bobina independientes básicas a productos deslizables conectados. Los compradores comerciales también consideran las cocinas eléctricas porque el menor calor residual puede reducir las necesidades de ventilación y mejorar la comodidad del personal. La FCSI informó que las cocinas comerciales totalmente eléctricas pueden proporcionar condiciones de trabajo más cómodas y apoyar la retención del personal. Estas diferentes fuentes de demanda brindan al mercado de cocinas eléctricas apoyo proveniente de la construcción, la renovación, la hostelería y la contratación institucional, en lugar de depender de un único ciclo inmobiliario.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial de las Cocinas de Inducción | -0.7% | América del Norte, Europa, Mercados Emergentes | Corto plazo (≤ 2 años) |
| Requisitos de Actualización del Panel Eléctrico y del Circuito | -0.6% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Compatibilidad de Utensilios y Curva de Aprendizaje del Consumidor | -0.4% | Global | Corto plazo (≤ 2 años) |
| Exposición a Semiconductores, Electrónica de Potencia y Materiales Críticos | -0.3% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial de las Cocinas de Inducción
Las cocinas de inducción de gama alta generalmente se vendían al por menor entre 1.500 y 5.000 USD, en comparación con los 600-1.200 USD de los modelos de superficie lisa radiante de gama de entrada. La brecha de precio inicial puede retrasar la adopción en hogares sensibles al valor y en cocinas comerciales más pequeñas. Los utensilios de cocina existentes de aluminio y cobre pueden no funcionar con la inducción, lo que puede añadir entre 75 y 450 USD al costo de cambio de un hogar. Los fabricantes están introduciendo productos de inducción a precios más bajos en algunos mercados emergentes, pero los precios más bajos pueden limitar los recursos disponibles para las funciones conectadas y de vapor. El estudio de cocinas comerciales del Condado de San Mateo de 2025 encontró que el costo de transición probablemente era demasiado alto para que muchas pequeñas empresas lo asumieran sin apoyo [3].
Requisitos de Actualización del Panel Eléctrico y del Circuito
La mayoría de las cocinas eléctricas independientes y de inducción requieren un circuito dedicado de 240V con una capacidad de 40-50 amperios. Los edificios residenciales más antiguos pueden requerir actualizaciones del panel antes de que los residentes puedan reemplazar una cocina de gas con un modelo eléctrico estándar. El estudio multifamiliar de CalMTA de febrero de 2026 relacionó este obstáculo de infraestructura con el uso continuado de cocción a gas en los hogares de California. Las cocinas de inducción de 120V con batería reducen esta restricción para algunos apartamentos, pero sus precios actuales las hacen más accesibles para compradores de ingresos más altos o proyectos subsidiados. Rewiring America señala que las actualizaciones importantes del servicio pueden resultar costosas cuando una propiedad también necesita trabajo del lado de la empresa de servicios públicos o cambios en el cableado subterráneo. Una mayor disponibilidad de productos y menores costos podrían reducir la restricción con el tiempo, pero la infraestructura eléctrica sigue siendo un obstáculo importante hasta 2028.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
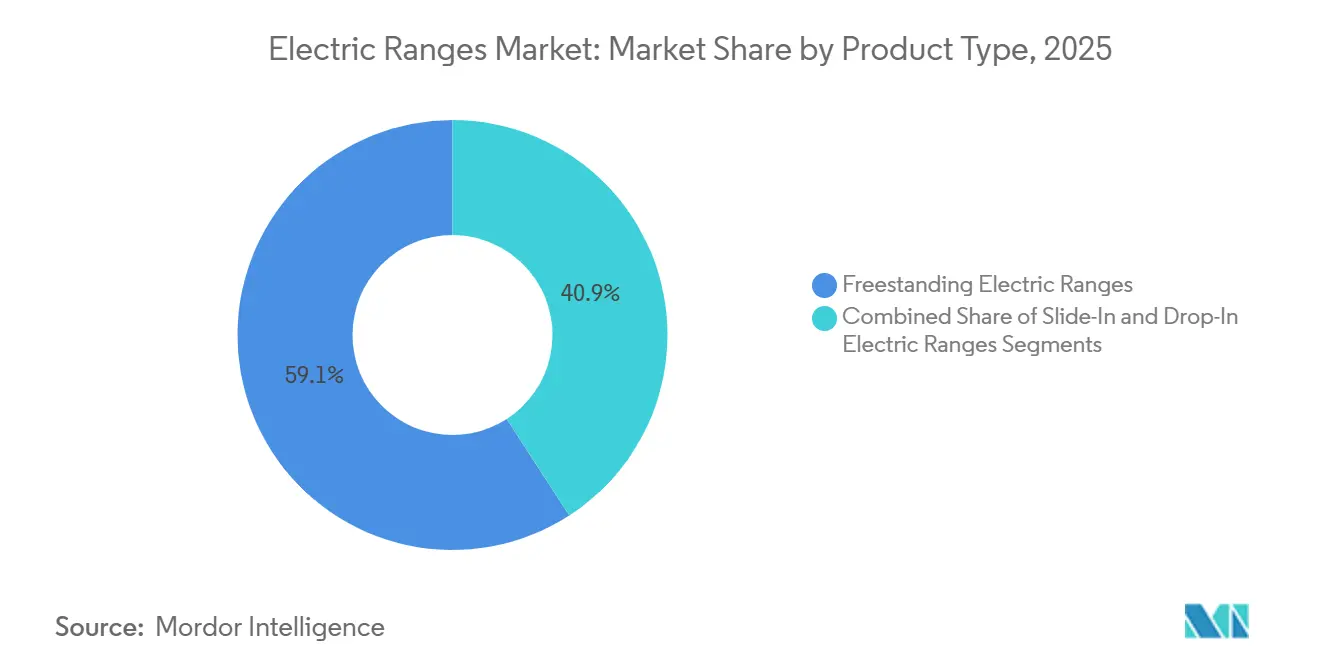
Los Formatos Independientes Anclan el Volumen mientras las Deslizables Ganan Demanda de RenovaciónLas cocinas eléctricas independientes representaron el 59,1% de la participación del mercado de cocinas eléctricas en 2025, lo que refleja su adecuación en hogares de alquiler, primeras compras y cocinas sin armarios personalizados. Sus requisitos prácticos de instalación apoyan una amplia demanda en Asia-Pacífico y América del Sur. Se prevé que las cocinas eléctricas deslizables crezcan a una CAGR del 7,1% hasta 2031, ya que los proyectos de renovación favorecen una apariencia al ras de la encimera. Los modelos Bespoke deslizables de Samsung para 2026 comienzan en 1.349 USD e incluyen manijas de estilo profesional, puertas de cierre suave y funciones Air Fry Max [4]. Las ofertas deslizables conectadas de LG combinan InstaView, ProBake Convection y controles ThinQ en productos dirigidos a compradores que buscan un diseño de cocina más integrado. El formato, por tanto, está pasando de ser una preferencia de instalación a una elección de producto determinada por las características, los acabados y la capacidad de conectividad.
Las cocinas eléctricas integradas ocupan un nicho más pequeño centrado en la demanda de reemplazo en cocinas personalizadas. Su apertura en la encimera empotrada hace más probable un reemplazo equivalente cuando la unidad original llega al final de su vida útil. Este patrón de instalación favorece a las marcas establecidas que tienen relaciones de sala de exposición con minoristas de armarios y diseñadores de cocinas. También hace que el segmento sea menos dependiente de los mayores volúmenes de unidades que se observan en los formatos independientes. Las cocinas deslizables se benefician de los presupuestos de renovación porque ofrecen una apariencia empotrada sin requerir el costo total de un diseño integrado personalizado. El mercado de cocinas eléctricas sigue necesitando productos independientes para un volumen accesible, mientras que las deslizables ofrecen a los fabricantes una forma de capturar el gasto premium en renovación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tecnología de Cocción:
La Superficie Lisa Radiante Lidera mientras la Inducción se ExpandeLos productos de superficie lisa radiante representaron el 53,3% del tamaño del mercado de cocinas eléctricas en 2025, respaldados por una actualización visible respecto a los modelos de bobina a un precio premium moderado. El formato evita los problemas de compatibilidad de utensilios que pueden retrasar las compras de inducción. La inducción es la tecnología de cocción de más rápido crecimiento y se prevé que se expanda a una CAGR del 8,8% hasta 2031. Su fuerte eficiencia y control preciso respaldan la propuesta de valor premium tanto para clientes residenciales como comerciales. El programa ENERGY STAR de la Agencia de Protección Ambiental reconoció las placas de cocción de inducción residenciales a través de su Premio a la Tecnología Emergente. Este reconocimiento ofrece a los vendedores de productos una referencia establecida para explicar por qué la inducción difiere de la cocción por resistencia convencional.
Las cocinas eléctricas de bobina siguen siendo relevantes donde la durabilidad, la reparación sencilla y el bajo costo de compra importan más que la precisión o el diseño. Esto es especialmente importante en partes del Asia Meridional y el África Subsahariana. Los formatos híbridos combinan elementos radiantes y de inducción, lo que permite a los hogares usar algunos utensilios existentes mientras prueban la tecnología de inducción. Hisense presentó su Cocina de Inducción Inteligente en el CES 2026 con un Agente de Cocción con Inteligencia Artificial ConnectLife, un sistema de precalentamiento de tres elementos y zonas de cocción con función puente. Estas características abordan la planificación de comidas, el precalentamiento y la flexibilidad de utensilios, que son preocupaciones comunes para los compradores por primera vez. El tamaño del mercado de cocinas eléctricas para productos de inducción está respaldado por la eficiencia, pero la adopción sigue dependiendo del costo, los utensilios compatibles y la familiaridad del consumidor.
Por Configuración del Horno:
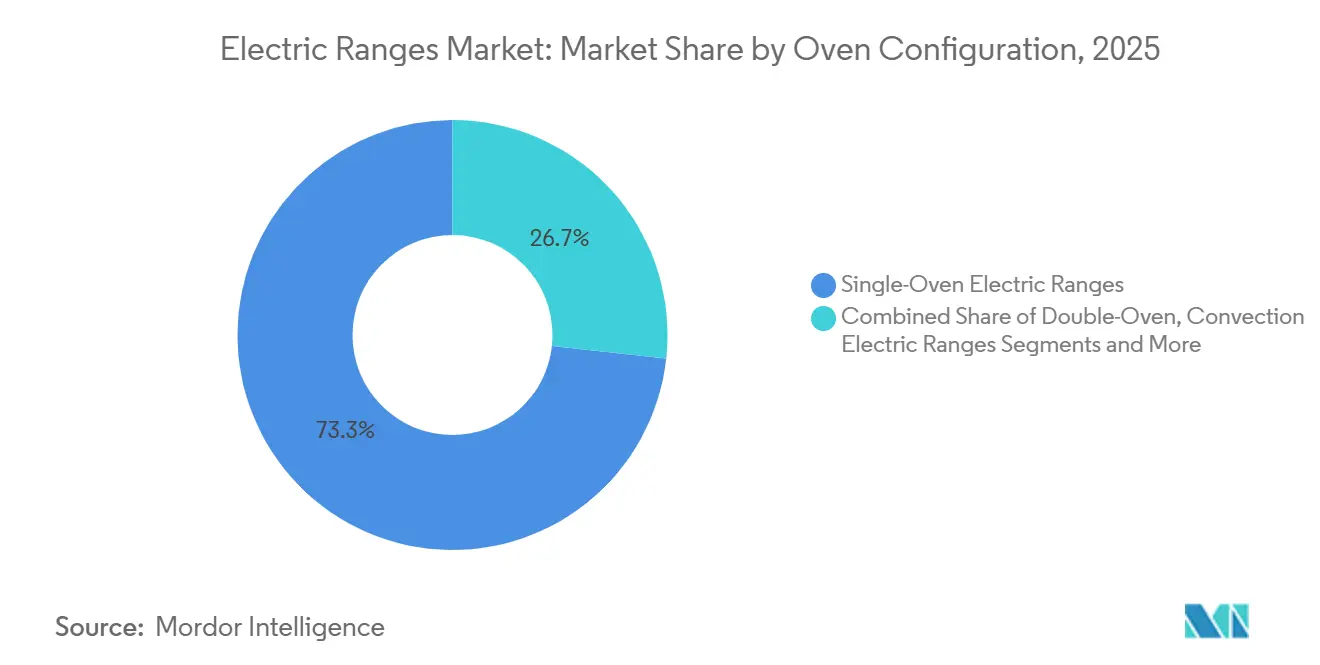
Los Hornos Simples Lideran mientras las Funciones de Vapor se Extienden más allá de las Cocinas PremiumLas cocinas eléctricas de horno simple representaron el 73,3% de los ingresos en 2025 porque las dimensiones estándar de las cocinas favorecen esta configuración práctica. El formato se adapta a una amplia gama de tamaños de hogar y niveles de ingresos. Se prevé que las cocinas eléctricas con vapor crezcan a una CAGR del 7,4% hasta 2031. La demanda está vinculada al interés en la cocción con menos aceite y la capacidad de gestionar la preparación de alimentos de manera más eficiente. Los usuarios comerciales también valoran la funcionalidad de vapor para reducir los tiempos de cocción y el desperdicio de alimentos. Las funciones de vapor, por tanto, ofrecen a los fabricantes una vía para diferenciar los productos premium y de gama media-alta sin cambiar el papel básico del electrodoméstico en la cocina.
Los modelos de horno doble atraen a los hogares más grandes de América del Norte que desean cocinar platos a diferentes temperaturas. Su mayor altura, costo y huella de instalación limitan su uso en cocinas más pequeñas. Las cocinas de convección son cada vez más estándar en los productos de gama media a medida que los fabricantes incorporan las funciones de cocción asistida por ventilador en niveles de precio más accesibles. Marcas como Miele y las líneas Siemens y Gaggenau de BSH han contribuido a trasladar la cocción combinada con vapor de la restauración profesional a las cocinas residenciales premium. Los hornos de vapor y de alta velocidad fueron identificados como categorías de cocción destacadas en la cobertura de electrodomésticos de 2026, pero aquí no se utiliza ninguna cifra de crecimiento externa. La industria de cocinas eléctricas puede utilizar esta migración de características para apoyar las actualizaciones de productos, especialmente cuando las funciones de vapor estén disponibles por debajo de los 1.500 USD.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
El Volumen Residencial Apoya una Transición Comercial más RápidaLos usuarios residenciales representaron el 84,3% de los ingresos en 2025 y siguieron siendo la fuente central del volumen de unidades. Los propietarios de viviendas en América del Norte y Europa generalmente apoyan un mayor valor por unidad a través de actualizaciones impulsadas por la renovación. Los volúmenes de Asia-Pacífico están respaldados por promotores que especifican cocinas eléctricas de gama media para grandes proyectos de nuevos apartamentos. Se prevé que el segmento comercial crezca a una CAGR del 7,7% hasta 2031. Los operadores de HoReCa, las cafeterías institucionales y los restaurantes de comida rápida informal están considerando la electrificación para reducir los requisitos de ventilación y cumplir con los estándares de emisiones urbanas. El tamaño del mercado de cocinas eléctricas comerciales, por tanto, depende tanto de la demanda de equipos como del apoyo financiero disponible para la conversión de cocinas.
La revisión del Condado de San Mateo de 2025 de 10 establecimientos de servicios de alimentación documentó los requisitos de capital que pueden complicar la electrificación de cocinas comerciales. Los incentivos de las empresas de servicios públicos y los programas de política pueden ayudar a los operadores a abordar estos costos. La FCSI señaló que las cocinas totalmente eléctricas pueden crear áreas de trabajo más cómodas y ayudar con la retención del personal. Dentro de la demanda comercial, HoReCa es el subsegmento más grande. Las cocinas institucionales en hospitales, universidades e instalaciones gubernamentales presentan una oportunidad a largo plazo para pedidos de contratos más grandes. Esta combinación ofrece a los proveedores la oportunidad de vender tanto electrodomésticos individuales como soluciones de cocina coordinadas.
Por Canal de Distribución:
El Comercio Minorista Lidera mientras los Canales Digitales Cambian el Descubrimiento de ProductosLos canales B2C y minoristas representaron el 90,6% de los ingresos en 2025 y se prevé que crezcan a una CAGR del 6,8% hasta 2031. La alta participación refleja el enfoque en el hogar de la categoría y la continua importancia del comercio minorista al consumidor. El comercio minorista en línea está creciendo dentro del B2C porque los compradores pueden comparar la potencia de los quemadores, la capacidad del horno, las opciones de acabado y las funciones de conectividad antes de visitar una tienda. La investigación digital es útil para una compra de electrodomésticos que requiere que los compradores evalúen varias especificaciones técnicas y de diseño. Los minoristas multimarca y los puntos de venta de marca siguen siendo importantes donde una demostración en vivo puede aclarar los beneficios de la inducción y el horno de vapor. El mercado de cocinas eléctricas depende tanto de la comparación digital como de los entornos de venta físicos para las compras de mayor consideración.
Los canales B2B y de venta directa del fabricante representan menos del 10% del valor, pero influyen en las especificaciones de los constructores y en los contratos de adquisición comercial. Una sola decisión de un promotor o una autoridad de vivienda puede colocar cientos de unidades. Esto hace que las relaciones directas sean estratégicamente importantes incluso cuando representan una menor participación de las ventas anuales. El acceso de los proveedores a constructores, consultores de cocinas y programas de vivienda pública puede determinar el equipo instalado en nuevos proyectos. Las redes minoristas siguen siendo decisivas para la demanda de reemplazo, mientras que las ventas directas importan más para la construcción planificada y las actualizaciones institucionales. La estructura del canal favorece a los fabricantes que pueden apoyar las ventas en tienda, el descubrimiento en línea y los requisitos de proyectos complejos al mismo tiempo.
Análisis Geográfico
Mercado de Cocinas Eléctricas de América del Norte
América del Norte concentró el 38,3% de los ingresos globales en 2025 y se prevé que crezca a una CAGR del 5,6% hasta 2031. La región se beneficia del ciclo de reemplazo residencial de Estados Unidos y de la actividad de renovación en viviendas unifamiliares suburbanas. La demanda de electrificación comercial se concentra en California, Nueva York y otros mercados costeros de alta densidad. El Estado de Nueva York comprometió 32 millones de USD para electrificar los electrodomésticos de cocina en viviendas públicas. Al mismo tiempo, la ciudad de Nueva York completó su primera instalación de inducción con batería en un edificio completo en un edificio de viviendas asequibles en el Bronx en marzo de 2026. La orientación federal que pone fin a los reembolsos por cambio de combustible añade fricción a la demanda de reformas residenciales, pero los códigos de construcción eléctrica preparados a nivel local y la construcción multifamiliar continúan apoyando la actividad. Canadá añade un ciclo de reemplazo que sigue ampliamente al de Estados Unidos, mientras que México ofrece una oportunidad comercial en desarrollo vinculada a la construcción hotelera y de hostelería.
Mercado de Cocinas Eléctricas de América del Sur, Asia-Pacífico y Oceanía
Se prevé que América del Sur crezca a una CAGR del 5,2% hasta 2031. Brasil y Chile apoyan la adopción por primera vez de cocinas eléctricas a través de la construcción de apartamentos y la expansión gradual del comercio minorista organizado. Asia-Pacífico es el mercado regional de cocinas eléctricas de más rápido crecimiento, con una CAGR del 7,9% hasta 2031. La urbanización, el aumento de los ingresos de la clase media y la demanda de electrodomésticos premium en China respaldan el crecimiento de la región. El impulso de la cocina eléctrica en India está respaldado por las reformas en la distribución de energía y la necesidad de alternativas al uso de GLP en entornos urbanos. Japón y Corea del Sur apoyan la demanda de actualización tecnológica de productos de cocina conectados y asistidos por inteligencia artificial, mientras que Australia lidera la CAGR del 5,4% de Oceanía a medida que las preferencias se desplazan hacia los productos de inducción.
Mercado de Cocinas Eléctricas en EMEA
Se prevé que Europa crezca a una CAGR del 5,4% hasta 2031, a medida que el Reino Unido avanza hacia la cocina eléctrica y las normas de eficiencia de la UE elevan los requisitos de rendimiento de los electrodomésticos. La transacción entre Whirlpool y Arçelik de abril de 2024 creó Beko Europe B.V., con Arçelik con una participación del 75% y Whirlpool con el 25%. Los países nórdicos están pasando de la adopción inicial de la inducción hacia la actualización de productos conectados. Se prevé que Asia Occidental crezca a una CAGR del 5% debido a que la expansión hotelera en los Emiratos Árabes Unidos y Arabia Saudita impulsa las compras de cocinas comerciales. Se prevé que África crezca a una CAGR del 4,7%, con limitaciones de asequibilidad e infraestructura que restringen la adopción residencial a corto plazo. Las ciudades del norte de África ofrecen un canal a corto plazo más accesible que muchos mercados del África subsahariana.
Panorama Competitivo
El mercado global de cocinas eléctricas está moderadamente concentrado porque los 5 principales fabricantes representaron entre el 47% y el 52% de los ingresos en 2025. Esta estructura deja espacio para proveedores regionales y especializados, al tiempo que permite a las principales marcas influir en el desarrollo de características y los precios. Whirlpool, Samsung, LG, GE Appliances y Electrolux compiten a través de plataformas conectadas y carteras más amplias de electrodomésticos de cocina. Una cocina con Wi-Fi conectada a una aplicación propietaria puede fomentar compras repetidas en toda la cocina de un hogar. El sistema Bespoke Auto Connectivity de Samsung para 2026 vincula una cocina eléctrica deslizable compatible y un microondas sobre la cocina para activar la ventilación cuando comienza la cocción. Este enfoque convierte la conectividad en una característica práctica en lugar de solo una especificación del producto.
Electrolux Group y Midea Group anunciaron una asociación de fabricación y ventas a largo plazo en América del Norte en abril de 2026, con operaciones de empresa conjunta que se espera comiencen en el tercer trimestre de 2026. Esta asociación refleja la necesidad de las marcas establecidas de gestionar los costos de fabricación mientras mantienen el desarrollo de productos. Midea, Haier y Hisense también están construyendo su presencia a través de productos conectados premium y una distribución internacional más amplia. La Cocina de Inducción Inteligente de Hisense para 2026 introdujo planificación de comidas asistida por inteligencia artificial y zonas de cocción flexibles para los compradores de América del Norte. La competencia en el segmento de precio medio se está volviendo, por tanto, más difícil, mientras que las marcas occidentales establecidas ponen más énfasis en las funciones conectadas, los ecosistemas de productos y las asociaciones en la cadena de suministro.
Bertazzoni, Smeg, Viking, Miele y Fisher & Paykel compiten en categorías premium a través del diseño, el patrimonio culinario y el rendimiento de estilo profesional. Su posicionamiento depende menos de la eficiencia de fabricación que las líneas de productos orientadas al valor. Los proveedores de inducción de 120V con batería también representan una categoría de producto separada en la que los fabricantes de cocinas establecidos no han entrado ampliamente. Copper cerró una ronda de financiación Serie A de 28 millones de USD en agosto de 2025 y anunció un acuerdo con la Autoridad de Vivienda de la Ciudad de Nueva York para 10.000 unidades. El producto puede servir a edificios multifamiliares que no pueden instalar fácilmente circuitos de 240V, aunque su costo actual limita una adopción más amplia. El mercado de cocinas eléctricas está, en consecuencia, conformado por marcas de electrodomésticos establecidas, especialistas premium y nuevos proveedores que abordan las limitaciones eléctricas.
Líderes de la Industria de Cocinas Eléctricas
-
Whirlpool Corporation
-
Samsung Electronics Co., Ltd.
-
LG Electronics Inc.
-
GE Appliances, a Haier company
-
Electrolux AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cocinas Eléctricas
- Whirlpool Corporation
- Samsung Electronics Co., Ltd.
- LG Electronics Inc.
- GE Appliances, a Haier company
- Electrolux AB
- BSH Hausgeräte GmbH
- Haier Smart Home Co., Ltd.
- Midea Group Co., Ltd.
- Teka Group
- Miele & Cie. KG
- Arçelik A.Ş.
- Beko plc
- Hisense Group
- Smeg S.p.A.
- Fisher & Paykel Appliances Ltd.
- Bertazzoni S.p.A.
- Viking Range, LLC
- Sub-Zero Group, Inc.
- AGA Rangemaster Group
- Brown Stove Works, Inc.

Recent Industry Developments in Mercado de Cocinas Eléctricas
- Marzo de 2026: SEBCO Development Inc. completó la primera instalación de cocinas de inducción con batería en todo un edificio de la Ciudad de Nueva York en un edificio de viviendas asequibles en el Bronx, desplegando las cocinas de 120V de Copper bajo el compromiso de 32 millones de USD del Estado de Nueva York para la cocción eléctrica.
- Febrero de 2026: Samsung lanzó su línea de electrodomésticos de cocina Bespoke AI 2026 en el mercado de los Estados Unidos, incluyendo Cocinas Eléctricas Deslizables Inteligentes Bespoke con Conectividad Automática, Air Fry Max y diseño de estilo profesional, con precios desde 1.349 USD.
- Febrero de 2026: Hisense lanzó su Cocina de Inducción Inteligente en el CES 2026, con un Agente de Cocción con Inteligencia Artificial ConnectLife con capacidad de planificación de comidas paso a paso, un algoritmo de tres elementos para precalentamiento rápido y zonas de cocción con función puente que acomodan una variedad de tamaños de utensilios.
- Agosto de 2025: Copper cerró una ronda de financiación Serie A de 28 millones de USD para escalar la producción de su cocina de inducción de 120V con batería y expandirse a nuevos mercados. La financiación estuvo acompañada de un acuerdo anunciado con la Autoridad de Vivienda de la Ciudad de Nueva York para 10.000 unidades.


Alcance del Informe Global del Mercado de Cocinas Eléctricas
El informe global de cocinas eléctricas está segmentado por tipo de producto, tecnología de cocción, configuración del horno, usuario final, canal de distribución y geografía. Los tipos de productos incluyen cocinas eléctricas independientes, deslizables e integradas. Las tecnologías de cocción incluyen bobina, superficie lisa radiante, inducción y productos híbridos. Las configuraciones del horno incluyen cocinas eléctricas de horno simple, horno doble, convección y con vapor. El informe cubre usuarios finales residenciales y comerciales, junto con canales de distribución B2B y B2C o minorista. La cobertura geográfica incluye América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África. El informe proporciona pronósticos en términos de valor en USD.
| Cocinas Eléctricas Independientes |
| Cocinas Eléctricas Deslizables |
| Cocinas Eléctricas Integradas |
| Bobina Eléctrica |
| Superficie Lisa Radiante |
| Inducción |
| Tecnologías Eléctricas Híbridas y Otras |
| Cocinas Eléctricas de Horno Simple |
| Cocinas Eléctricas de Horno Doble |
| Cocinas Eléctricas de Convección |
| Cocinas Eléctricas con Vapor |
| Residencial | |
| Comercial | HoReCa (Hoteles, Restaurantes y Cafés/Catering) |
| Cocinas Institucionales | |
| Otras Aplicaciones Comerciales |
| B2B/Venta Directa de Fabricantes | |
| B2C/Minorista | Tiendas Multimarca |
| Puntos de Venta Exclusivos de Marca | |
| En Línea/Comercio Electrónico | |
| Otros Canales Minoristas |
| América del Norte | Canadá |
| Estados Unidos | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Cocinas Eléctricas Independientes | |
| Cocinas Eléctricas Deslizables | ||
| Cocinas Eléctricas Integradas | ||
| Por Tecnología de Cocción | Bobina Eléctrica | |
| Superficie Lisa Radiante | ||
| Inducción | ||
| Tecnologías Eléctricas Híbridas y Otras | ||
| Por Configuración del Horno | Cocinas Eléctricas de Horno Simple | |
| Cocinas Eléctricas de Horno Doble | ||
| Cocinas Eléctricas de Convección | ||
| Cocinas Eléctricas con Vapor | ||
| Por Usuario Final | Residencial | |
| Comercial | HoReCa (Hoteles, Restaurantes y Cafés/Catering) | |
| Cocinas Institucionales | ||
| Otras Aplicaciones Comerciales | ||
| Por Canal de Distribución | B2B/Venta Directa de Fabricantes | |
| B2C/Minorista | Tiendas Multimarca | |
| Puntos de Venta Exclusivos de Marca | ||
| En Línea/Comercio Electrónico | ||
| Otros Canales Minoristas | ||
| Por Geografía | América del Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de cocinas eléctricas hasta 2031?
Las normas de electrificación de edificios, la construcción de apartamentos, la actividad de renovación y los beneficios de eficiencia de la inducción respaldan la demanda hasta 2031.
¿Qué formato de cocina eléctrica está creciendo más rápido?
Se prevé que las cocinas eléctricas deslizables crezcan a una CAGR del 7,1% hasta 2031, respaldadas por la demanda de renovación de cocinas.
¿Por qué están ganando adopción las cocinas de inducción?
La inducción ofrece una fuerte eficiencia y un control preciso del calor, aunque el precio de compra, la compatibilidad de los utensilios y los requisitos del circuito pueden retrasar la adopción.
¿Qué grupo de compradores se está expandiendo más rápido?
Se prevé que los compradores comerciales crezcan a una CAGR del 7,7% hasta 2031 a medida que los operadores buscan menores necesidades de ventilación y el cumplimiento de las normas de emisiones.
¿Qué región tiene el crecimiento proyectado más fuerte?
Se prevé que Asia-Pacífico crezca a una CAGR del 7,9% hasta 2031, respaldada por la urbanización y la demanda de electrodomésticos para nuevos apartamentos.
¿Qué tan concentrado está el sector de cocinas eléctricas?
El sector está moderadamente concentrado porque los 5 principales fabricantes representaron entre el 47% y el 52% de los ingresos globales en 2025.


 Sus datos están seguros y nunca se venden ni se comparten.
