
電気レンジ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
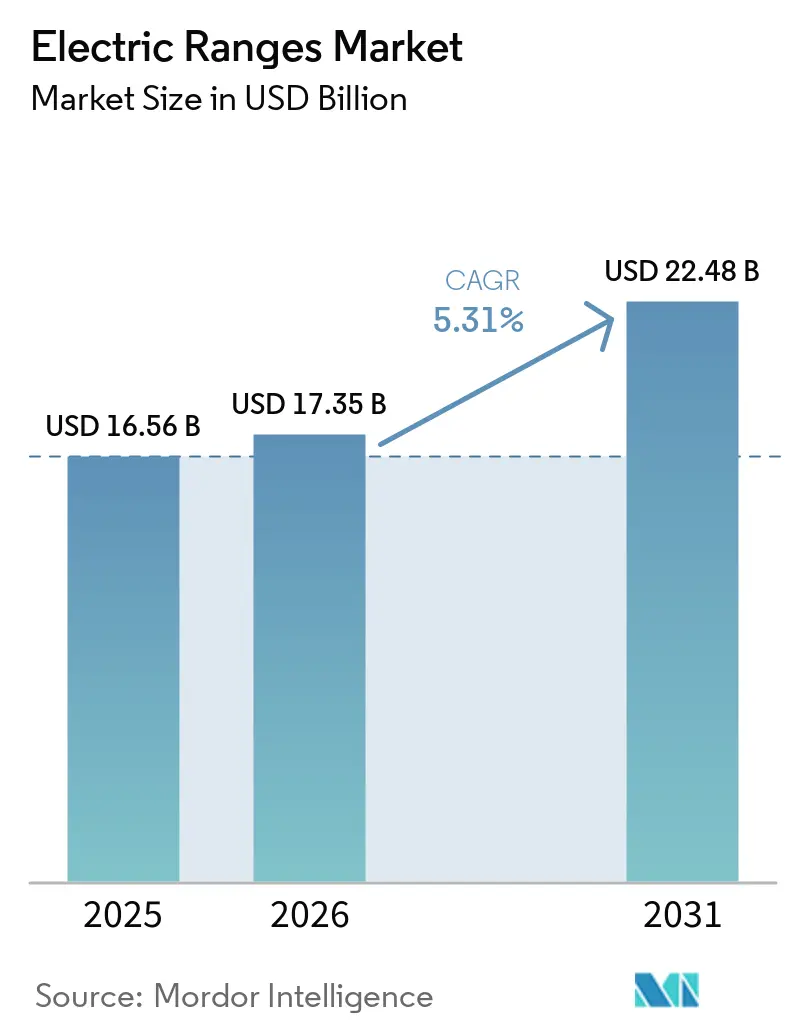
| 市場規模 (2026) | 17.35 十億米ドル |
| 市場規模 (2031) | 22.48 十億米ドル |
| 成長率 (2026 - 2031) | 5.31 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電気レンジ市場分析
電気レンジ市場規模は、2025年の16.6 ビリオン 米ドルおよび2026年の17.4 ビリオン ドルから、2031年までに22.5 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 5.3%を記録すると予測されます。建物の電化要件が、北米および欧州における新築工事および改修工事の厨房仕様を変化させています。エネルギー価格の変動も、ガスおよび電気調理機器の運用コストへの関心を維持させています。アジア太平洋地域のアパート建設は、ガスインフラが整備される前に電気レンジを仕様として採用する実際的な理由をデベロッパーに与えています。バッテリー搭載型120V誘導加熱製品は、専用高電圧回路を持たない古い集合住宅における交換機会を広げています。中国メーカーが国際展開を拡大し、確立されたブランドが接続型製品プラットフォームと製造パートナーシップに依存する中、中価格帯での競争はより厳しくなっています。
主要レポートのポイント
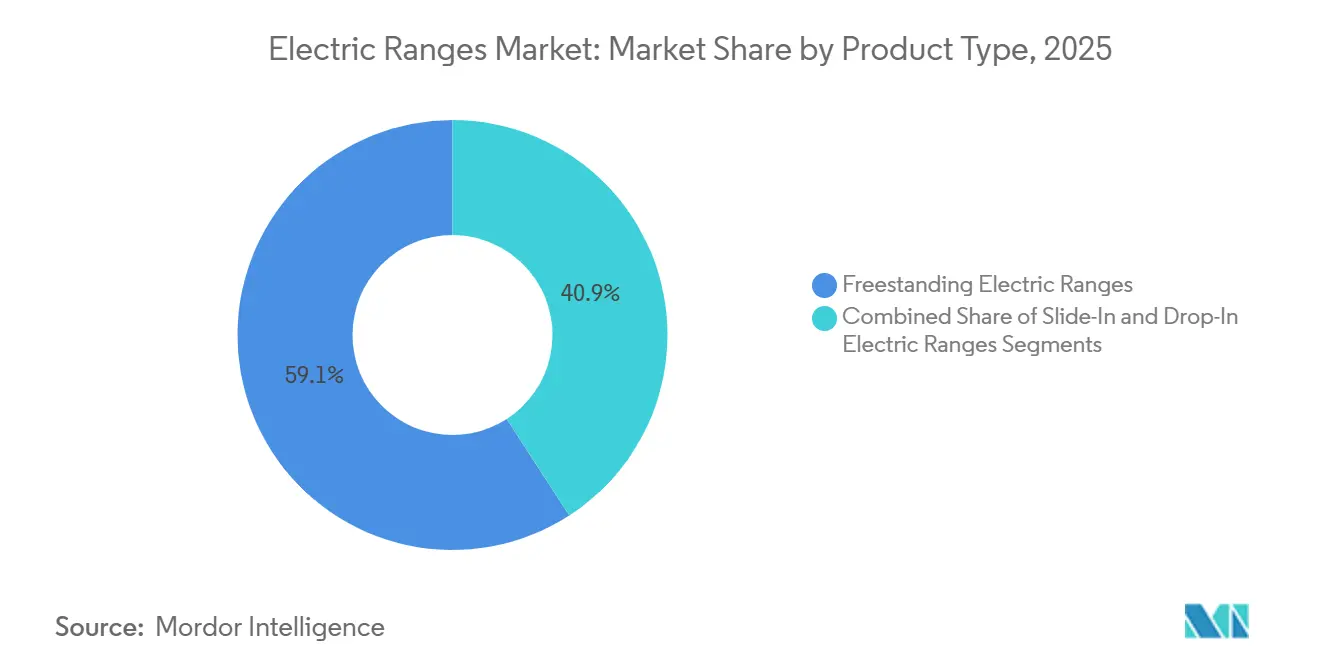
- 製品タイプ別では、フリースタンディング電気レンジが2025年の売上の59.1%を占め、スライドイン電気レンジは2031年にかけてCAGR 7.1%で成長すると予測されます。
- 調理技術別では、スムーストップラアント製品が2025年の売上の53.3%を占め、誘導加熱は2031年にかけてCAGR 8.8%で成長すると予測されます。
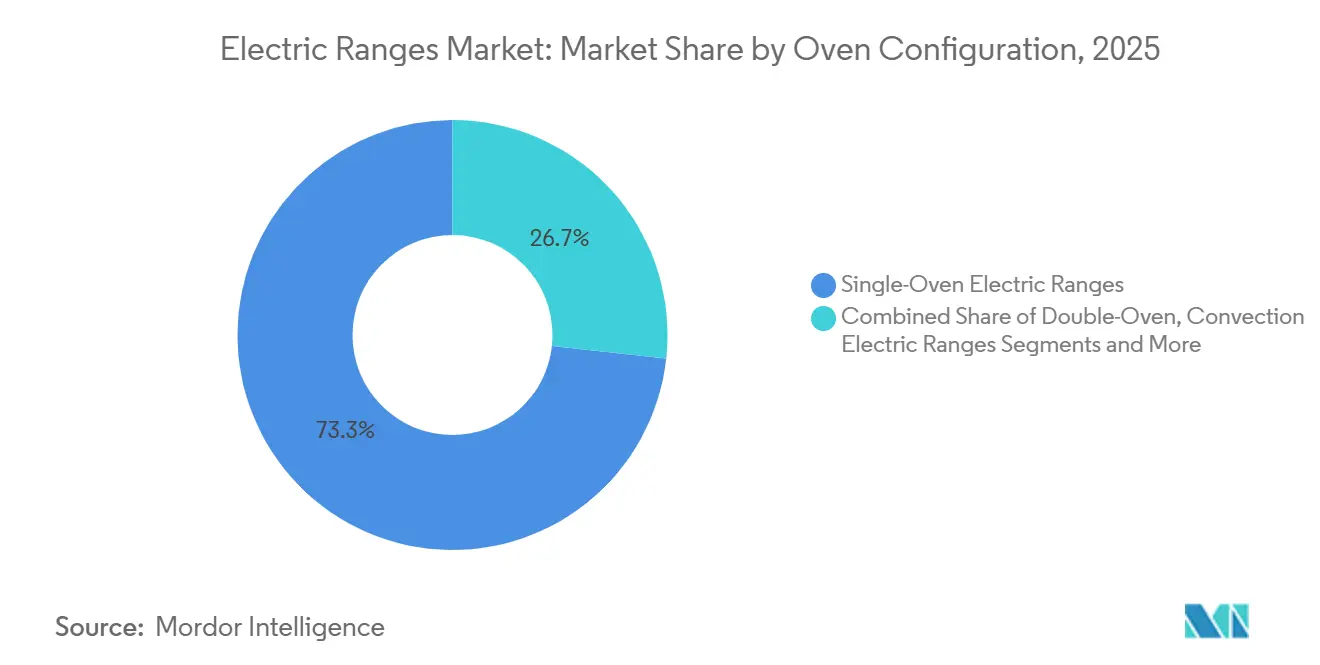
- オーブン構成別では、シングルオーブン電気レンジが2025年の売上の73.3%を占め、スチーム対応電気レンジは2031年にかけてCAGR 7.4%で成長すると予測されます。
- エンドユーザー別では、住宅用顧客が2025年の売上の84.3%を占め、業務用ユーザーは2031年にかけてCAGR 7.7%で成長すると予測されます。
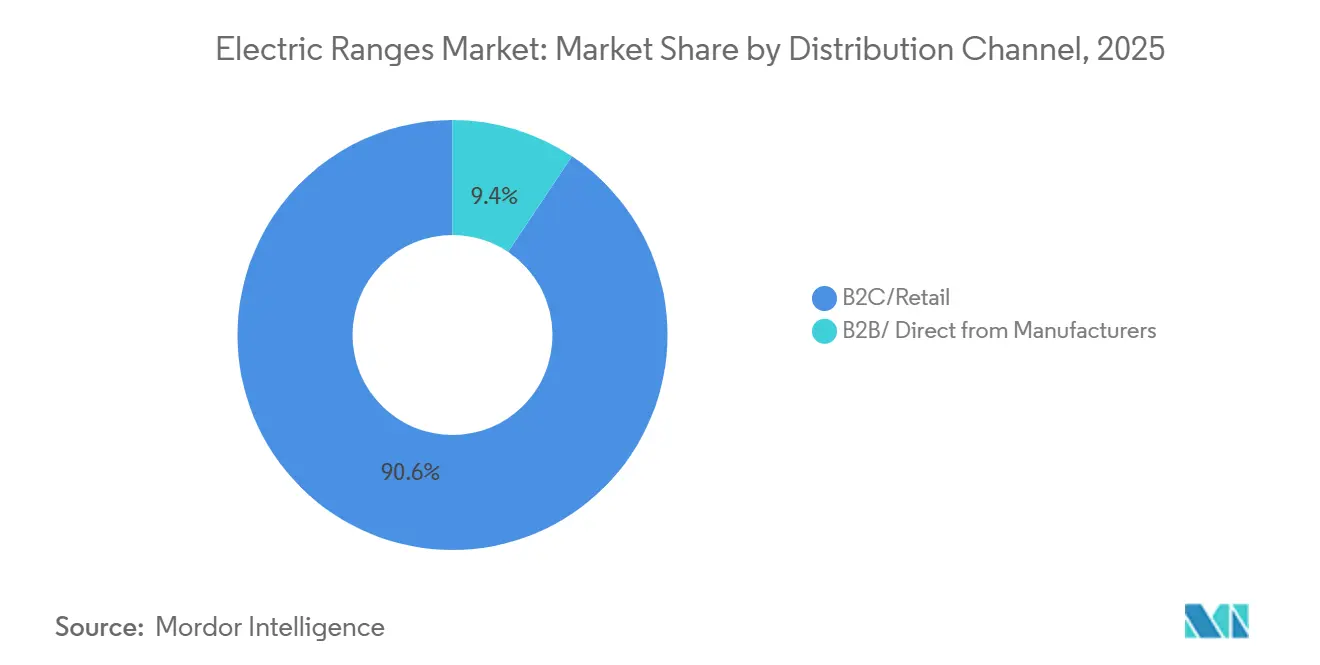
- 流通チャネル別では、B2Cおよび小売チャネルが2025年の売上の90.6%を占め、2031年にかけてCAGR 6.8%で成長すると予測されます。
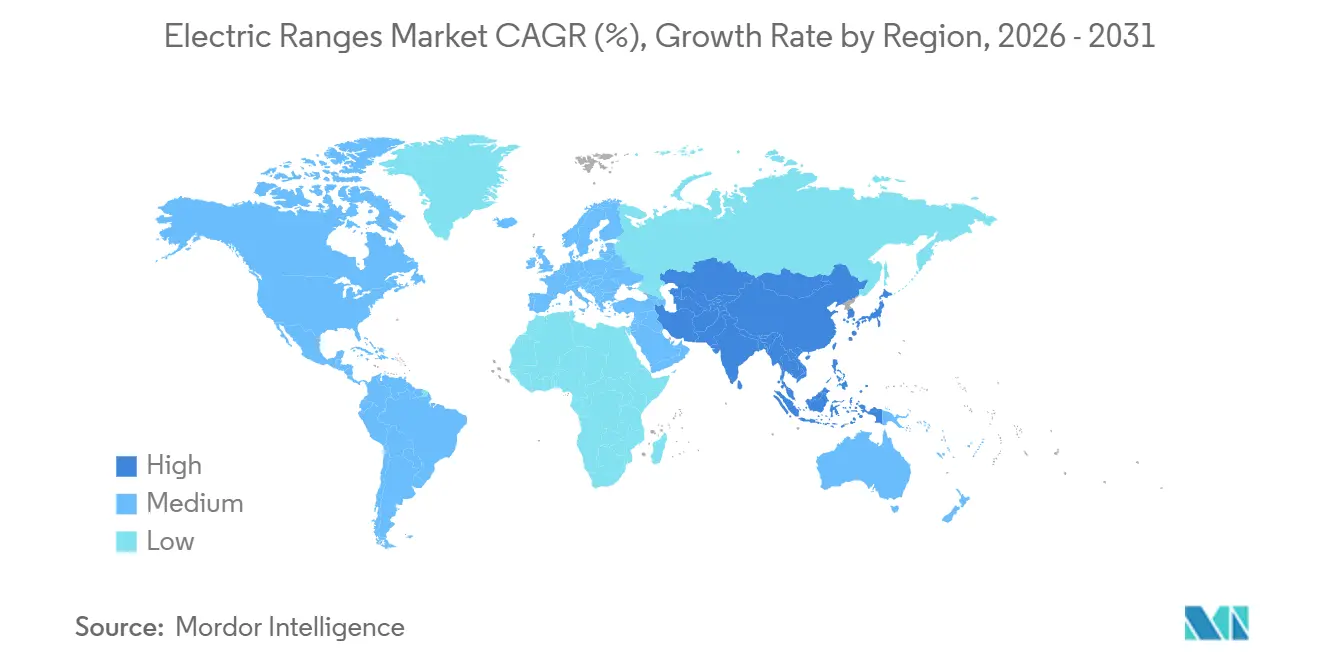
- 地域別では、北米が2025年の売上の38.3%を占め、アジア太平洋は2031年にかけてCAGR 7.9%で成長すると予測されます。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ガスから電気調理への移行 | +1.4% | 北米、欧州、都市部アジア | 短期(2年以内) |
| 誘導加熱の効率性と精度の 優位性 | +1.1% | 世界全体 | 中期(2〜4年) |
| 接続型調理とバッテリー対応 誘導加熱の普及 | +1.2% | 北米、欧州、東アジア | 中期(2〜4年) |
| 都市部アパート開発、 交換需要、および業務用電化 | +1.2% | アジア太平洋、南米、北米、 欧州 | 長期(4年以上) |
| 業務用厨房の電化と 換気コストの削 | +0.5% | 北米、欧州 | 中期(2〜4年) |
| バッテリー対応および120ボルト誘導加熱 の普及 | +0.4% | 北米、欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ガスから電気調理への移行
自治体の建築基準法および州のエネルギー規制が、新築工事および改修工事における電気調理への移行を促進しています。この変化は、家庭の選好サイクルのみに依存しない交換需要を支えています。2026年2月のCalMTAフィールドスタディでは、カリフォルニア州の家庭の70%がガス調理機器を使用していることが報告されており、移行の可能性の規模を示しています [1]。グローバル・アクション・プランの2025年グレーター・マンチェスターにおける社会住宅パイロットでは、10戸の住宅でガスコンロを誘導加熱トップ付き電気レンジに換し、前後の室内空気モニタリングを実施しました。2026年2月に発表されたIISDの政策ブリーフは、電力配電改革が実際の普及条件を改善しつつある都市部インドにおいて、LPG依存からの優先的な代替手段として電気調理を特定しました [2]。ニューヨーク市のローカル・ロー97も、将来のコンプライアンスコスト削減に役立つ機器選択に対するビル管理者の注意を高めています。
誘導加熱の効率性と精度の優位性
誘導加熱技術は、周囲の表面や空気を加熱するのではなく、調理器具に直接熱を伝えるため、明確な運用上の利点を提供します。CalMTAの製品評価では、誘導加熱の実験室効率が84.8%であり、抵抗加熱の77.4%およびガス調理の31.9%と較されています。Slipstreamによるミシガン州のフィールドスタディでは、ガスから誘導加熱への改修により、調理エネルギー使用量が45%、すなわち年間1世帯あたり1,350 kBTU削減されたことが示されました。厨房への放熱が少ないことで、温暖な気候では冷房需要も削減でき、業務用および施設向け購入者にとっての導入根拠を強化します。米国環境保護庁は、ENERGY STARエマージング・テクノロジー・アワードを通じて住宅用誘導加熱調理トップを認定し、小売業者に連邦政府の効率性基準を提供しています。これらの利点は、購入者が高い購入価格と低いエネルギー使用量、改善された温度制御、より快適な厨房環境を比較検討する際に役立ちます。
接続型調理とバッテリー対応誘導加熱の普及
接続型家電は、家庭が新しい電気レンジを選択する際に、エコシステムの互換性をより重要な要素にしています。Samsungの2026年ベスポークAI厨房ラインナップには、調理トップの動作開始時に対応する換気機器を自動起動するオート・コネクティビティを備えたスライドイン電気レンジが含まれていますLGは、2026年12月までに購入した対象ThinQ接続製品に2年間のスマート保証を提供しており、接続型プラットフォームの利用を促進しています。バッテリー搭載型120V誘導加熱製品は、一部の古いアパートにおける専用回路の障壁に対応していますが、現在の価格設定が近い将来の広範な普及を制限しています。CalMTAの2026年2月のフィールドレポートでは、このような製品が32の集合住宅における6,175件の調理イベントの99.98%をサポートできることが示されました。接続機能と回路に柔軟に対応する製品を組み合わせることで、大手ブランドはリノベーション購入者と集合住宅オペレーターにより多くの方法でサービスを提供できます。
都市部アパート開発、交換需要、および業務用電化
インド、中国、東南アジアの高密度建設では、ガス接続が建物設計の一部となる前に、新しいアパートに電気レンジが設置されることが多くあります。IISDの2026年2月のブリーフは、インドの都市部における電気調理の可能性を、電力配電改革とLPG依存削減の高まるニーズに結びつけました。北米のリノベーション需要は、特に家庭が基本的なフリースタンディングコイルユニットから接続型スライイン製品に移行する場合に、独自の交換サイクルを支えています。業務用購入者も、廃熱の削減により換気需要を減らし、スタッフの快適性を向上できるため、電気厨房を検討しています。FCSIは、全電気式業務用厨房がより快適な作業環境を提供し、スタッフの定着を支援できると報告しています。これらの異なる需要源は、単一の住宅サイクルではなく、建設、リノベーション、ホスピタリティ、および施設調達から電気レンジ市場への支持を与えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 誘導加熱レンジの高い初期費用 | -0.7% | 北米、欧州、新興市場 | 短期(2年以内) |
| 電気パネルおよび回路のアップグレード 要件 | -0.6% | 北米、欧州 | 中期(2〜4年) |
| 調理器具の互換性と消費者の 学習曲線 | -0.4% | 世界全体 | 短期(2年以内) |
| 半導体、パワーエレクトロニクス、および 重要素材へのエクスポージャー | -0.3% | 世界全体 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
誘導加熱レンジの高い初期費用
プレミアム誘導加熱レンジの小売価格は通常1,500〜5,000 米ドルであり、エントリーレベルのスムーストップラジアントモデルの600〜1,200 米ドルと比較されます。初期価格差は、価格に敏感な家庭や小規模業務用厨房での普及を遅らせる可能性があります。既存のアルミニウムおよび銅製調理器具は誘導加熱に対応しない場合があり、家庭の切り替えコストに75〜450 米ドルが追加される可能性があります。メーカーは一部の新興市場で低価格の誘導加熱製品を投入していますが、低価格化は接続機能やスチーム機能に充てられるリソースを制限する可能性があります。サン・マテオ郡の2025年業務用厨房調査では、多くの中小企業にとって支援なしでは移行コストが高すぎる可能性があることが示されました [3]。
電気パネルおよび回路のアップグレード要件
ほんどのフリースタンディング電気および誘導加熱レンジは、40〜50アンペア容量の専用240V回路を必要とします。古い住宅建物では、居住者がガスレンジを標準的な電気モデルに交換する前にパネルのアップグレードが必要になる場合があります。CalMTAの2026年2月の集合住宅調査では、このインフラ上の障壁がカリフォルニア州の家庭でガス調理が継続して使用されていることと関連付けられました。バッテリー搭載型120V誘導加熱レンジは一部のアパートにおけるこの制約を軽減しますが、現在の価格は高所得者層または補助金付きプロジェクトへのアクセスをより容易にしています。リワイヤリング・アメリカは、物件がユーティリティ側の工事や地下配線の変更も必要とする場合、主要なサービスアップグレードにコストがかかる可能性があると指摘しています。製品の広範な普及と低コスト化により、この制約は時間とともに緩和される可能性がありますが、電気インフラは2028年まで重要なハードルであり続けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
フリースタンディング形式が基幹ボリュームを維持し、スライドインがリノベーション需要を獲得フリースタンディング電気レンジは2025年の電気レンジ市場シェアの59.1%を占め、賃貸住宅、初回購入、およびカスタムキャビネットのない厨房への適合性を反映しています。その実用的な設置要件は、アジア太平洋および南米における幅広い需要を支えています。スライドイン電気レンジは、リノベーションプロジェクトがカウンタートップと面一の外観を好むため、2031年にかけてCAGR 7.1%で成長すると予測されます。Samsungの2026年ベスポークスライドインモデルは1,349 米ドルから始まり、プロスタイルハンドル、ソフトクローズドア、エア・フライ・マックス機能を含みます [4]。LGの接続型スライインラインナップは、インスタビュー、プロベイク・コンベクション、ThinQコントロールを組み合わせ、より統合された厨房レイアウトを求める購入者を対象としています。このフォーマットは、設置の好みから、機能、仕上げ、および接続機能によって形成される製品選択へと移行しています。
ドロップイン電気レンジは、カスタム厨房における交換需要を中心とした小さなニッチを占めています。カウンタートップへの組み込み開口部により、元のユニットが耐用年数に達した際に同様の製品への交換が行われやすくなります。この設置パターンは、キャビネット小売業者や厨房デザイナーとのショールーム関係を持つ確立されたブランドを支えています。また、フリースタンディング形式で見られる高いユニット量への依存度を低下させます。スライインレンジは、カスタムドロップインデザインの全コストを必要とせずに組み込み外観を提供するため、リノベーション予算の恩恵を受けます。電気レンジ市場は、アクセスしやすいボリュームのためにフリースタンディング製品を引き続き必要とする一方、スライインはメーカーにプレミアムリノベーション支出を獲得する手段を提供します。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
調理技術別:
スムーストップラジアントがリードし、誘導加熱が拡大スムーストップラジアント製品は2025年の電気レンジ市場規模の53.3%を占め、適度な価格プレミアムでコイルモデルからの目に見えるアップグレードに支えられています。このフォーマットは、誘導加熱の購入を遅らせる可能性のある調理器具の互換性に関する懸念を回避します。誘導加熱は最も成長の速い調理技術であり、2031年にかけてCAGR 8.8%で拡大すると予測されます。その高い効率性と精密な制御は、住宅用および業務用顧客の両方にとってプレミアムな価値提案を支えています。米国環境保護庁のENERGY STARプログラムは、エマージング・テクノロジー・アワードを通じて住宅用誘導加熱調理トップを認定しました。この認定は、誘導加熱が従来の抵抗加熱調理と異なる理由を説明する際に、製品販売者に確立された基準を提供します。
電気コイルレンジは、精度やデザインよりも耐久性、簡単な修理、低い購入コストが重視される地域で引き続き重要です。これは特に南アジアおよびサブサハラアフリカの一部で重要です。ハイブリッド形式はラジアントと誘導加熱の要素を組み合わせており、家庭が誘導加熱技術を試しながら既存の調理器具の一部を使用できます。HisenseはCES 2026でスマート誘導加熱レンジを発表し、コネクトライフAI調理エージェント、急速予熱のためのトライエレメントシステム、およびブリッジ対応調理ゾーンを搭載しました。これらの機能は、初めての購入者にとって一般的な懸念事項である食事計画、予熱、および調理器具の柔軟性に対応しています。誘導加熱製品の電気レンジ市場規模は効率性に支えられていますが、普及はコスト、対応調理器具、および消費者の親しみやすさに依然として依存しています。
オーブン構成別:
シングルオーブンがリードし、スチーム機能がプレミアム厨房を超えて普及シングルオーブン電気レンジは2025年の売上の73.3%を占め、標準的な厨房の寸法がこの実用的な構成を支持しているためです。このフォーマットは幅広い世帯規模と所得水準に適しています。スチーム対応電気レンジは2031年にかけてCAGR 7.4%で成長すると予測されます。需要は低油調理への関心と食事準備をより効率的に管理する能力に関連しています。業務用ユーザーも調理時間と食品廃棄物の削減のためにスチーム機能を重視しています。スチーム機能は、したがって、メーカーが厨房における家電の基本的な役割を変えることなく、プレミアムおよびアッパーミドルレンジ製品を差別化するルートを提供します。
ダブルオーブンモデルは、異なる温度で料理を調理したい大規模な北米の家庭に人気があります。その追加の高さ、コスト、および設置フットプリントが小さな厨房での使用を制限します。コンベクションレンジは、メーカーがファン補助調理機能をよりアクセスしやすい価格帯に移行させるにつれて、ミドルレンジ製品でますます標準化されています。MieleおよびBSHのSiemensおよびGaggenauラインを含ブランドは、スチームコンビ調理をプロのケータリングから住宅用プレミアム厨房へと移行させるのに貢献しました。スチームおよびスピードオーブンは2026年の家電報道で主要な調理カテゴリーとして特定されましたが、外部成長数値はここでは使用しません。電気レンジ産業は、特にスチーム機能が1,500 米ドル以下で利用可能になった場合に、この機能移行を製品アップグレードの支援に活用できます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
住宅用ボリュームが業務用への迅速な移行を支援住宅用ユーザーは2025年の売上の84.3%を占め、ユニット量の中心的な供給源であり続けました。北米および欧州の住宅所有者は、リノベーション主導のアップグレードを通じて一般的に高い単価を支持しています。アジア太平洋のボリュームは、大規模な新築アパートプロジェクトにミドルレンジ電気レンジを仕様として採用するデベロッパーに支えられています。業務用セグメントは2031年にかけてCAGR 7.7%で成長すると予測されます。HoReCaオペレーター、施設カフェテリア、およびファストカジュアルレストランは、換気要件の削減と都市部の排出基準への対応のために電化を検討しています。業務用電気レンジ市場規模は、したがって、機器需要と厨房転換に利用可能な財政支援の両方に依存しています。
サン・マテオ郡の2025年における10の飲食店の調査では、業務用厨房の電化を複雑にする可能性のある資本要件が記録されました。ユーティリティのインセンティブと政策プログラムは、オペレーターがこれらのコストに対処するのに役立ちます。FCSIは、全電気式厨房がより快適な作業環境を生み出し、スタッフの定着に役立つ可能性があると指摘しました。業務用需要の中では、HoReCaが最大のサブセグメントです。病院、大学、および政府施設の施設厨房は、大規模な契約注文に対する長期的な機会を提供します。このミックスにより、サプライヤーは個別の家電と調整された厨房ソリューションの両方を販売する機会を得ます。
流通チャネル別:
小売がリードし、デジタルチャネルが製品発見を変革B2Cおよび小売チャネルは2025年の売上の90.6%を占め、2031年にかけてCAGR 6.8%で成長すると予測されます。高いシェアは、カテゴリーの家庭向け重点と消費者小売の継続的な重要性を反映しています。オンライン小売はB2C内で成長しており、購入者が店舗を訪問する前にバーナー出力、オーブン容量、仕上げの選択肢、および接続機能を比較できます。デジタルリサーチは、購入者がいくつかの技術的および設計仕様を評価する必要がある家電購入に役立ちます。マルチブランド小売業者とブランドアウトレットは、実際のデモンストレーションが誘導加熱とスチームオーブンの利点を明確にできる場所で引き続き重要です。電気レンジ市場は、より高い検討が必要な購入に対して、デジタル比較と物理的な販売環境の両方に依存しています。
B2Bおよびメーカー直販チャネルは価値の10%未満を占めますが、建設業者の仕様と業務用調達契約に影響を与えます。単一のデベロッパーまたは住宅当局の決定により、数百ユニットが設置される可能性があります。これにより、年間売上の小さなシェアを占める場合でも、直接的な関係が戦略的に重要になります。建設業者、厨房コンサルタント、および公共住宅プログラムへのサプライヤーのアクセスは、新しいプロジェクトに設置される機器を形成できます。小売ネットワークは交換需要に対して決定的であり、直接販売は計画的な建設と施設アップグレードにとってより重要です。チャネル構造は、店舗販売、オンライン発見、および複雑なプロジェクト要件を同時にサポートできるメーカーに有利です。
地域分析
北米電気レンジ市場
北米は2025年の世界収益の38.3%を占め、2031年までに5.6%のCAGRで成長すると予測されています。同地域は、米国の住宅用買い替えサイクルおよび郊外の一戸建て住宅におけるリノベーション活動の恩恵を受けています。商業用電化需要は、カリフォルニア州、ニューヨーク州、およびその他の高密度沿岸市場に集中しています。ニューヨーク州は、公営住宅における調理機器の電化に3,200万 ミリオン 米ドルを拠出することを約束しました。同時に、ニューヨーク市は2026年3月にブロンクスの低所得者向け住宅において、バッテリーを搭載したIHクッキングヒーターを建物全体に設置する初の完全導入を完了しました。燃料転換リベートを終了する連邦政府の指針は住宅用改修需要に摩擦をもたらしていますが、地域の電気対応建築基準および集合住宅建設は引き続き活動を支えています。カナダは米国に概ね連動した買い替えサイクルを加え、メキシコはホテルおよびホスピタリティ建設に関連した発展途上の商業機会を提供しています。
南米・アジア太平洋・オセアニア電気レンジ市場
南米は2031年までに5.2%のCAGRで成長すると予測されています。ブラジルおよびチリは、集合住宅建設および組織小売の段階的な拡大を通じて、電気レンジの初回導入を支援しています。アジア太平洋地域は、2031年までに7.9%のCAGRで最も急成長している地域の電気レンジ市場です。都市化、中間層所得の上昇、および中国のプレミアム家電需要が同地域の成長を支えています。インドの電気調理の勢いは、電力配電改革および都市部におけるLPG使用の代替手段の必要性によって支えられています。日本および韓国は、接続型およびAI支援調理製品に対する技術アップグレード需要を支え、オーストラリアはIH製品への嗜好のシフトを背景にオセアニアの5.4%のCAGRをけん引しています。
欧州・中東・アフリカ電気レンジ市場
欧州は、英国が電気調理へのシフトを進め、EUの効率規制が家電製品の性能要件を引き上げる中、2031年までに5.4%のCAGRで成長すると予測されています。2024年4月のWhirlpool社とArçelik A.Ş.の取引により、Arçelik A.Ş.が75%、Whirlpool Corporationが25%を保有するBeko Europe B.V.が設立されました。北欧諸国は、IHの初期導入から接続型製品へのアップグレードへと移行しています。西アジアは、UAEおよびサウジアラビアにおけるホスピタリティの拡大が商業用厨房機器の購入を支えることから、5%のCAGRで成長すると予測されています。アフリカは4.7%のCAGRで成長すると予測されていますが、価格面および インフラ面の制約が近期の住宅用導入を制限しています。北アフリカの都市部は、サブサハラ以南の多くの市場よりも近期のチャネルとしてアクセスしやすい状況にあります。
競合ランドスケープ
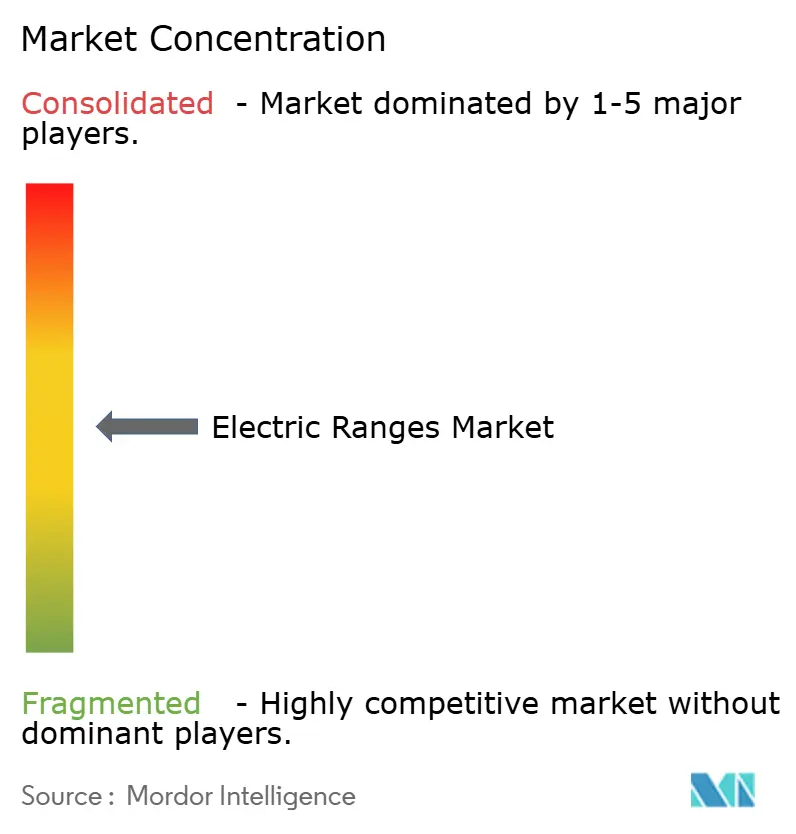
世界の電気レンジ市場は、上位5社のメーカーが2025年の売上の47%〜52%を占めたため、適度に集中しています。この構造は、主要ブランドが機能開発と価格設定に影響を与えながら、地域および専門サプライヤーの余地を残しています。Whirlpool、Samsung、LG、GE Appliances、およびElectroluxは、接続型プラットフォームとより広い厨房家電ポートフォリオを通じて競争しています。独自アプリケーションに接続されたWi-Fi対応レンジは、家庭の厨房全体での繰り返し購入を促進できます。Samsungの2026年ベスポーク・オート・コネクティビティシステムは、対応するスライドイン電気レンジとオーバー・ザ・レンジ電子レンジを接続し、調理開始時に換気を自動起動します。このアプローチにより、接続性は製品仕様だけでなく実用的な機能となります。
Electrolux GroupとMidea Groupは2026年4月に北米における長期製造・販売パートナーシップを発表し、合弁事業は2026年第3四半期に開始される予定です。このパートナーシップは、確立されたブランドが製品開発を維持しながら製造コストを管理する必要性を反映しています。Midea、Haier、およびHisenseも、プレミアム接続型製品とより広い国際流通を通じてプレゼンスを構築しています。Hisenseの2026年スマート誘導加熱レンジは、北米の購入者向けにAI支援の食事計画と柔軟な調理ゾーンを導入しました。中価格帯の競争はしたがってより困難になっており、確立された西洋ブランドは接続機能、製品エコシステム、およびサプライチェーンパートナーシップにより重点を置いています。
Bertazzoni、Smeg、Viking、Miele、およびFisher & Paykelは、デザイン、料理の伝統、およびプロスタイルのパフォーマンスを通じてプレミアムカテゴリーで競争しています。彼らのポジショニングは、バリュー志向の製品ラインよりも製造効率への依存度が低くなっています。バッテリー搭載型120V誘導加熱サプライヤーも、確立されたレンジメーカーが広く参入していない別の製品カテゴリーを代表しています。Copperは2025年8月に2,800万 米ドルのシリーズAラウンドをクローズし、ニューヨーク市住宅局との10,000ユニットの契約を発表しました。この製品は240V回路を容易に設置できない集合住宅に対応できますが、現在のコストが広範な普及を制限しています。電気レンジ市場は、したがって、確立された家電ブランド、プレミアム専門業者、および電気的制約に対応する新興サプライヤーによって形成されています。
電気レンジ産業リーダー
-
Whirlpool Corporation
-
Samsung Electronics Co., Ltd.
-
LG Electronics Inc.
-
GE Appliances, a Haier company
-
Electrolux AB
- 注:主要企業の掲載順は順位を示すものではありません。
電気レンジ市場 このレポートでカバーされる企業
- Whirlpool Corporation
- Samsung Electronics Co., Ltd.
- LG Electronics Inc.
- GE Appliances, a Haier company
- Electrolux AB
- BSH Hausgeräte GmbH
- Haier Smart Home Co., Ltd.
- Midea Group Co., Ltd.
- Teka Group
- Miele & Cie. KG
- Arçelik A.Ş.
- Beko plc
- Hisense Group
- Smeg S.p.A.
- Fisher & Paykel Appliances Ltd.
- Bertazzoni S.p.A.
- Viking Range, LLC
- Sub-Zero Group, Inc.
- AGA Rangemaster Group
- Brown Stove Works, Inc.
最近の産業開発事情 電気レンジ市場
- 2026年3月:SEBCO Development Inc.は、ニューヨーク州の3,200万 米ドルの電気調理コミットメントの下、Copperの120Vレンジを展開し、ブロンクスの低所得者向け住宅でニューヨーク市初の全棟バッテリー搭載型誘導加熱コンロ設置を完了しました。
- 2026年2月:Samsungは米国市場で2026年ベスポークAI厨房家電ラインナップを発売し、オート・コネクティビティ、エア・フライ・マックス、プロスタイルデザインを備えたベスポーク・スマート・スライドイン電気レンジを1,349 米ドルから提供しました。
- 2026年2月:HisenseはCES 2026でスマート誘導加熱レンジを発売し、ステップバイステップの食事計画機能を持つコネクトライフAI調理エージェント、急速予熱のためのトライエレメントアルゴリズム、およびさまざまな調理器具サイズに対応するブリッジ対応調理ゾーンを搭載しました。
- 2025年8月:Copperは、バッテリー搭載型120V誘導加熱レンジの生産拡大と新市場への参入のために2,800万 米ドルのシリーズAファイナンシングラウンドをクローズしました。このファイナンシングには、ニューヨーク市住宅局との10,000ユニットの契約発表が伴いました。
世界の電気レンジ市場レポートの範囲
世界の電気レンジレポートは、製品タイプ、調理技術、オーブン構成、エンドユーザー、流通チャネル、および地域別にセグメント化されています。製品タイプには、フリースタンディング、スライドイン、およびドロップイン電気レンジが含まれます。調理技術には、コイル、スムーストップラジアント、誘導加熱、およびハイブリッド製品が含まれます。オーブン構成には、シングルオーブン、ダブオーブン、コンベクション、およびスチーム対応電気レンジが含まれます。レポートは住宅用および業務用エンドユーザー、ならびにB2BおよびB2Cまたは小売流通チャネルをカバーしています。地理的カバレッジには、北米、南米、欧州、アジア太平洋、および中東・アフリカが含まれます。レポートは米ドルの金額ベースで予測を提供します。
セグメンテーション概要
| フリースタンディング電気レンジ |
| スライドイン電気レンジ |
| ドロップイン電気レンジ |
| 電気コイル |
| スムーストップラジアント |
| 誘導加熱 |
| ハイブリッドおよびその他の電気技術 |
| シングルオーブン電気レンジ |
| ダブルオーブン電気レンジ |
| コンベクション電気レンジ |
| スチーム対応電気レンジ |
| 住宅用 | |
| 業務用 | HoReCa(ホテル、レストラン、カフェ・ケータリング) |
| 施設厨房 | |
| その他の業務用用途 |
| B2B・メーカー直販 | |
| B2C・小 | マルチブランドストア |
| 専売ブランドアウトレット | |
| オンライン・Eコマース | |
| その他の小売チャネル |
| 北米 | カナダ |
| 米国 | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 製品タイプ別 | フリースタンディング電気レンジ | |
| スライドイン電気レンジ | ||
| ドロップイン電気レンジ | ||
| 調理技術別 | 電気コイル | |
| スムーストップラジアント | ||
| 誘導加熱 | ||
| ハイブリッドおよびその他の電気技術 | ||
| オーブン構成別 | シングルオーブン電気レンジ | |
| ダブルオーブン電気レンジ | ||
| コンベクション電気レンジ | ||
| スチーム対応電気レンジ | ||
| エンドユーザー別 | 住宅用 | |
| 業務用 | HoReCa(ホテル、レストラン、カフェ・ケータリング) | |
| 施設厨房 | ||
| その他の業務用用途 | ||
| 流通チャネル別 | B2B・メーカー直販 | |
| B2C・小 | マルチブランドストア | |
| 専売ブランドアウトレット | ||
| オンライン・Eコマース | ||
| その他の小売チャネル | ||
| 地域別 | 北米 | カナダ |
| 米国 | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年まで電気レンジの需要を牽引しているものは何ですか?
建物の電化規制、アパート建設、リノベーション活動、および誘導加熱の効率性の利点が2031年まで需要を支えています。
最も成長の速い電気レンジの形式はどれですか?
スライドイン電気レンジは、厨房リノベーション需要に支えられ、2031年にかけてCAGR 7.1%で成長すると予測されます。
なぜ誘導加熱レンジの普及が進んでいるのですか?
誘導加熱は高い効率性と精密な熱制御を提供しますが、購入価格、調理器具の互換性、および回路要件が普及を遅らせる可能性があります。
最も急速に拡大している購入者グループはどれですか?
業務用購入者は、換気需要の削減と排出コンプライアンスを追求するオペレーターにより、2031年にかけてCAGR 7.7%で成長すると予測されます。
最も強い成長が予測されている地域はどこですか?
アジア太平洋は、都市化と新築アパート向け家電需要に支えられ、2031年にかけてCAGR 7.9%で成長すると予測されます。
電気レンジセクターはどの程度集中していますか?
上位5社のメーカーが2025年の世界売上の47%〜52%を占めたため、このセクターは適度に集中しています。