
Tamanho e Participação do Mercado de Freio de Estacionamento Elétrico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 5.34 Bilhões de dólares |
| Tamanho do Mercado (2032) | 7.82 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.93 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Freio de Estacionamento Elétrico por Mordor Intelligence
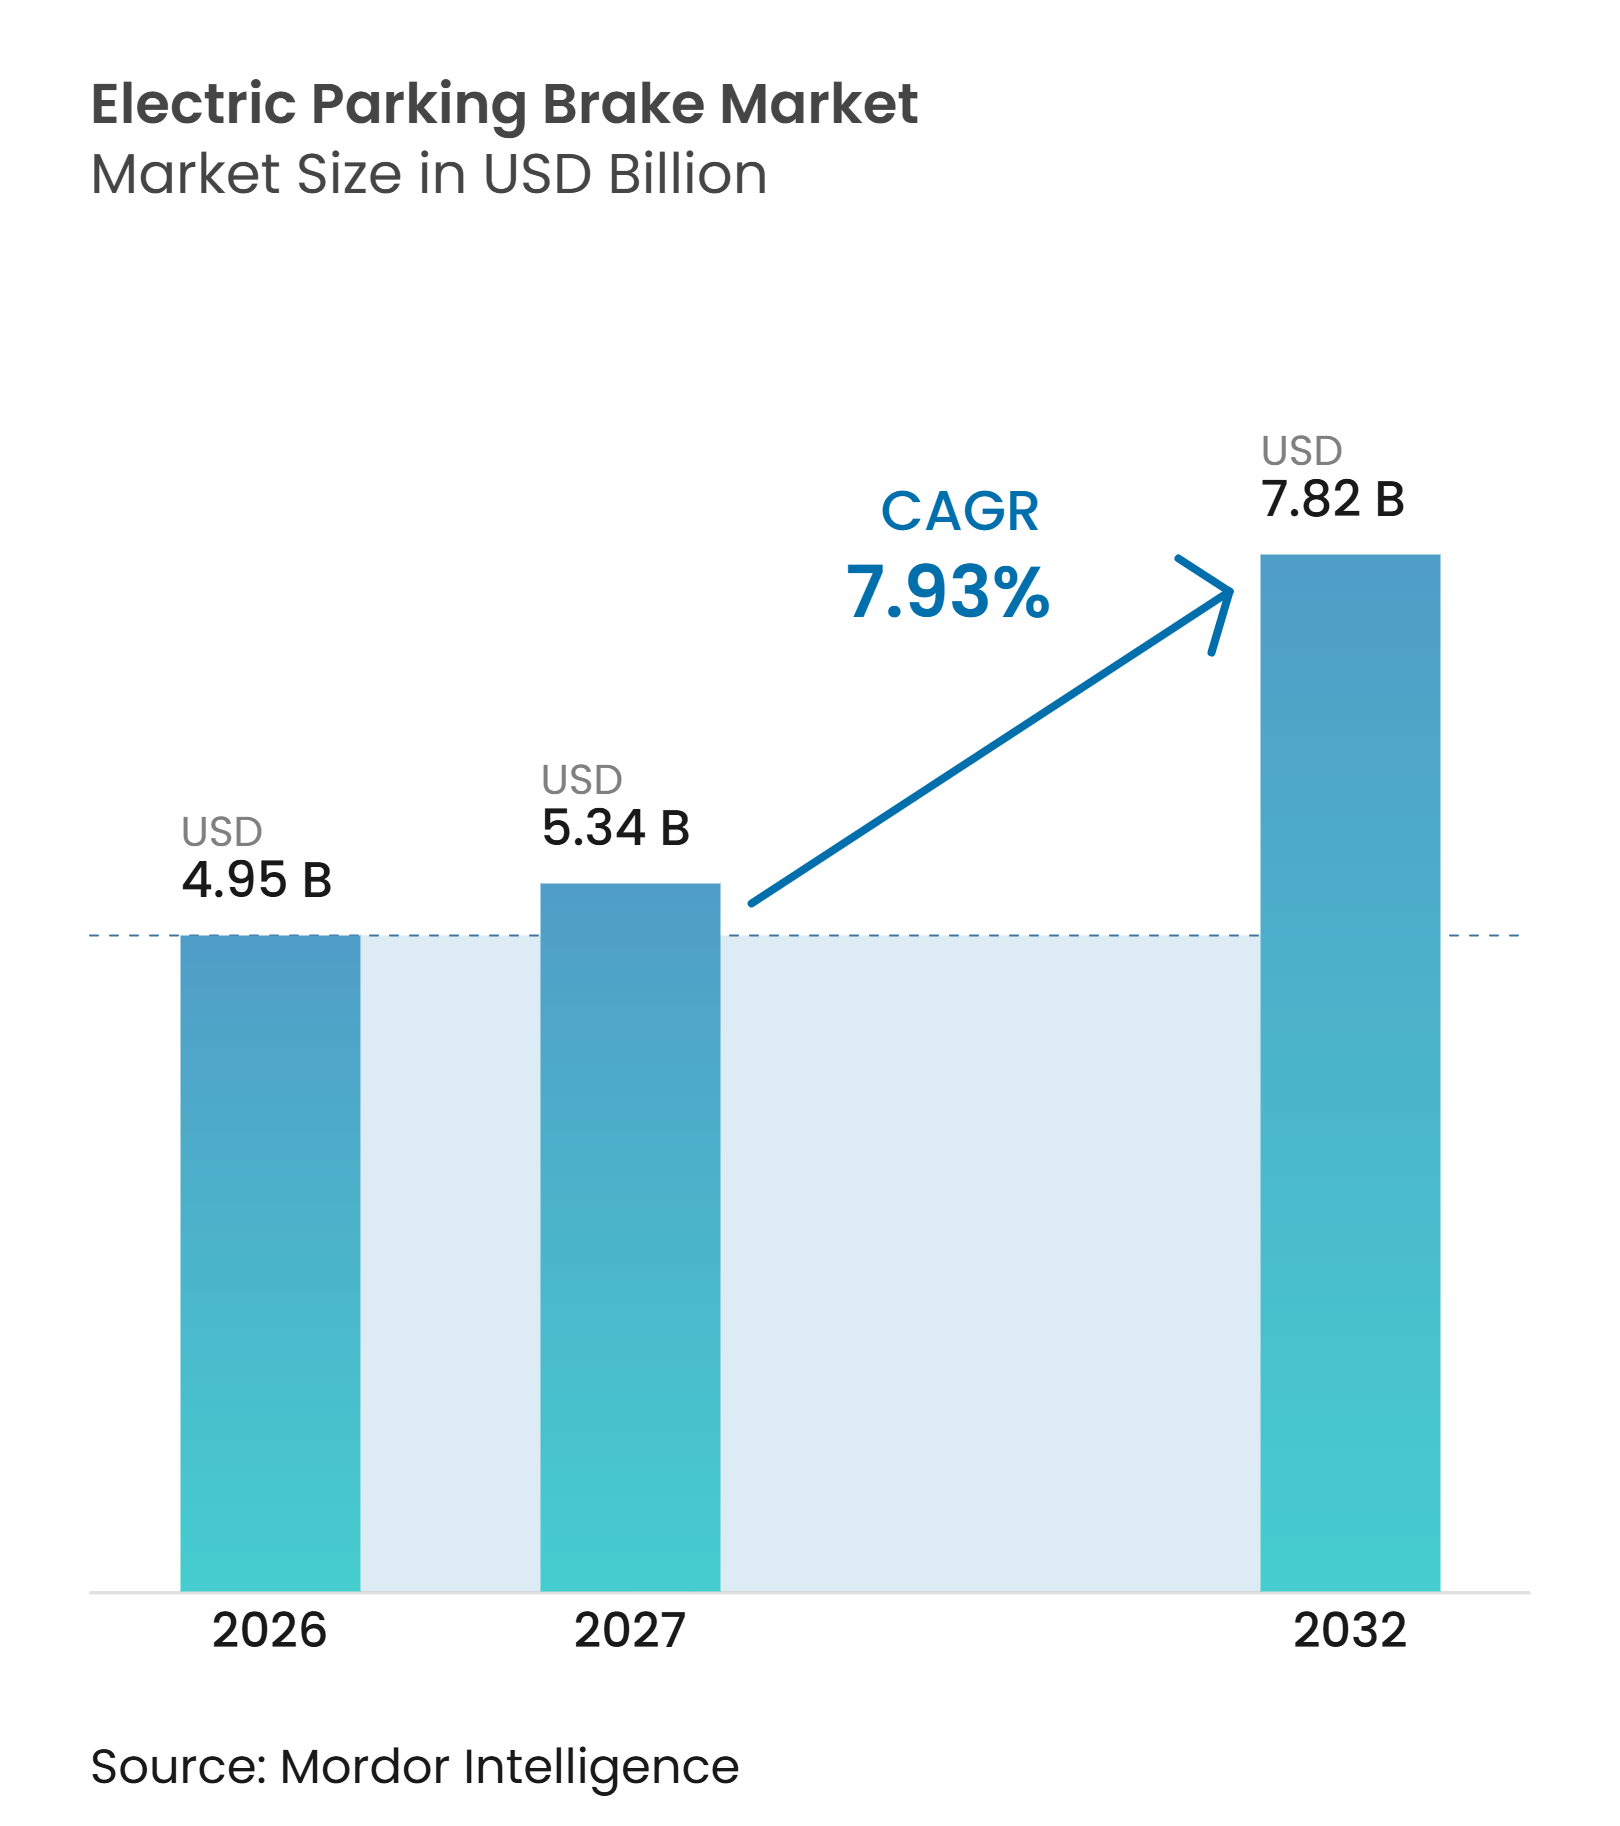
O tamanho do mercado de freio de estacionamento elétrico foi avaliado em 4,95 bilhões de USD em 2026 e deve crescer de 5,34 bilhões de USD em 2027 para 7,82 bilhões de USD até 2032, a um CAGR de 7,93% durante 2027-2032. O mercado de freio de estacionamento elétrico está migrando dos freios de mão mecânicos para a frenagem controlada eletronicamente, à medida que as plataformas veiculares adotam sistemas elétricos mais integrados. Os novos programas de veículos especificam cada vez mais a atuação eletrônica no início do desenvolvimento, o que torna a relação com o fornecedor mais difícil de substituir após o início da produção. Normas de segurança, eletrificação e funções veiculares baseadas em software estão reforçando essa mudança em automóveis de passeio e veículos comerciais leves. O mercado de freio de estacionamento elétrico também apresenta uma oportunidade de reposição em expansão, à medida que a base instalada de veículos equipados eletronicamente entra em um período de manutenção mais ativo. A concorrência baseia-se cada vez mais em validação de segurança, integração de software e na capacidade de suportar programas veiculares globais.
Principais Conclusões do Relatório
- Por tipo, os sistemas integrados ao calibrador detinham uma participação de 72,00% em 2026 e devem crescer a um CAGR de 8,91% até 2032.
- Por componente, as unidades de atuador/motor detinham uma participação de 78,18% em 2026, enquanto as ECUs devem crescer a um CAGR de 9,04% até 2032.
- Por tipo de veículo, os automóveis de passeio detinham uma participação de 88,00% em 2026, enquanto os veículos comerciais leves devem crescer a um CAGR de 9,06% até 2032.
- Por propulsão, os veículos com motor a combustão interna detinham uma participação de 83,14% em 2026, enquanto os veículos elétricos a bateria devem crescer a um CAGR de 12,50% até 2032.
- Por canal de vendas, os OEMs detinham uma participação de 87,17% em 2026, enquanto o mercado de pós-venda deve crescer a um CAGR de 9,15% até 2032.
- Por geografia, a Ásia-Pacífico detinha uma participação de 46,00% em 2026 e deve crescer a um CAGR de 9,18% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção por OEMs de Sistemas EPB Integrados ao Calibrador | +1.8% | Global, liderado pela América do Norte, Europa e China | Médio prazo (2 a 4 anos) |
| Integração com ADAS, Retenção Automática e Assistência de Partida em Rampa | +1.5% | Global, com maior intensidade na América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Eletrificação Veicular e Arquiteturas de Chassi Eletrônico | +1.3% | Núcleo na Ásia-Pacífico, com expansão para América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Requisitos Globais de Segurança Veicular e Prevenção de Rolagem | +0.8% | Global; mais forte na Europa e na China | Curto prazo (≤ 2 anos) |
| Otimização do Empacotamento do Eixo Traseiro e do Piso Plano da Cabine | +0.5% | Europa e Ásia-Pacífico, impulsionado por projetos de plataformas de veículos elétricos a bateria | Longo prazo (≥ 4 anos) |
| Plataformas de Software Comuns para EPB, ESC e Sistemas de Frenagem por Fio | +0.4% | Global, particularmente em mercados com arquiteturas de software veicular centralizado | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção por OEMs de Sistemas EPB Integrados ao Calibrador
O mercado de freio de estacionamento elétrico está migrando para sistemas integrados ao calibrador porque os novos programas de veículos de passeio selecionam cada vez mais essa arquitetura antes do início da produção. O motor é montado diretamente no calibrador, eliminando o roteamento de cabos separados e o alojamento do atuador no eixo traseiro. Esse layout suporta o empacotamento de bateria e gerenciamento térmico em plataformas de veículos elétricos. A ZF declarou ter implantado mais de 250 milhões de calibradores EPB globalmente e inaugurou uma linha de produção de EPB dedicada em Oragadam, Índia, em janeiro de 2026, com capacidade anual máxima de 800.000 unidades [1]. O investimento indiano indica que os programas veiculares locais podem migrar diretamente para arquiteturas EPB mais recentes, em vez de estender os projetos de puxada por cabo. Os requisitos de segurança da ISO 26262 também favorecem fornecedores com processos estabelecidos de desenvolvimento e validação [2].
Integração com ADAS, Retenção Automática e Assistência de Partida em Rampa
Os freios de estacionamento eletrônicos suportam retenção automática, assistência de partida em rampa, controle de cruzeiro adaptativo e funções de frenagem automatizada. Essas funções permitem que o sistema de frenagem participe de recursos de conforto e segurança, em vez de servir apenas como dispositivo de estacionamento. A Toyota recebeu uma patente nos Estados Unidos em setembro de 2025 para um sistema de condução automatizada que utiliza o freio de estacionamento elétrico como atuador de parada. A patente demonstra como as funções de estacionamento eletrônico podem se tornar parte de um sistema de controle veicular mais amplo. O mercado de freio de estacionamento elétrico se beneficia quando os OEMs adicionam essas funções a veículos convencionais, pois a atuação eletrônica é uma base necessária. Os fornecedores capazes de coordenar os controles do EPB com o controle eletrônico de estabilidade e os sistemas de assistência ao condutor estão melhor posicionados nas decisões de novas plataformas.
Eletrificação Veicular e Arquiteturas de Chassi Eletrônico
Os veículos elétricos a bateria utilizam controles de frenagem eletrônicos para gerenciar a frenagem regenerativa e por atrito de forma coordenada. Suas necessidades de empacotamento também tornam os projetos compactos de eixo traseiro mais valiosos. A China produziu 6,968 milhões de veículos de nova energia no primeiro semestre de 2025, um aumento de 41,4% em relação ao ano anterior, de acordo com a Associação Chinesa de Fabricantes de Automóveis. Essa base de produção cria um grande conjunto de plataformas que podem utilizar sistemas de freio de estacionamento eletrônico. Pesquisas sobre sistemas de frenagem por fio para veículos de nova energia identificam o controle preciso do atuador como importante para o desempenho de frenagem e recuperação de energia. O mercado de freio de estacionamento elétrico, portanto, se beneficia tanto da eletrificação veicular quanto da migração para controles eletrônicos de chassi.
Requisitos Globais de Segurança Veicular e Prevenção de Rolagem
Os requisitos regulatórios reduzem a capacidade dos OEMs de tratar o projeto do freio de estacionamento como uma simples escolha de acabamento. Em março de 2026, o Fórum Mundial da UNECE (WP.29) adotou suplementos ao Regulamento ONU nº 13-H que permitem que o sinal de parada de emergência seja gerado por meio do controle do freio de estacionamento elétrico e exigem a leitura em tempo real dos valores de frenagem de transmissão elétrica durante as inspeções técnicas periódicas [3]. Esses requisitos aumentam o ônus de validação para freios controlados eletronicamente. Eles também incentivam os OEMs a utilizar projetos comuns em linhas de veículos onde os regulamentos têm expectativas de segurança semelhantes. O mercado de freio de estacionamento elétrico se beneficia porque a prevenção eletrônica de rolagem e os controles de força de retenção fazem parte cada vez mais da conformidade mais ampla do sistema de frenagem.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo do Sistema Superior ao dos Freios de Estacionamento Operados por Cabo | -1.1% | Mercados em desenvolvimento: Índia, Sudeste Asiático, América do Sul e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Complexidade de Validação de Segurança Funcional e Cibersegurança | -0.7% | Global; mais pronunciado na Europa e América do Norte sob UNECE R155 e R156 | Longo prazo (≥ 4 anos) |
| Fragmentação de Certificação Regional e Arquitetura Elétrica Veicular | -0.4% | Ásia-Pacífico, Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Dependência de Energia de Baixa Tensão e Exposição a Falhas do Atuador | -0.3% | Global; elevado em climas extremos (Oriente Médio e África, Norte da Europa) | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Custo do Sistema Superior ao dos Freios de Estacionamento Operados por Cabo
Um sistema EPB adiciona custo à lista de materiais em comparação com um freio de estacionamento mecânico convencional de puxada por cabo, e essa diferença é mais difícil de absorver em veículos de entrada em mercados sensíveis ao preço. A restrição é mais evidente em modelos de entrada na Índia, Indonésia e Brasil. Os fornecedores estão respondendo com sistemas integrados ao tambor e projetos de ECU compartilhada que combinam o controle do EPB com o módulo ESC. As famílias de veículos que utilizam módulos comuns em vários modelos podem distribuir os custos de desenvolvimento por maiores volumes de produção. O mercado de freio de estacionamento elétrico permanece exposto à pressão de custos até que projetos de menor custo ganhem maior escala em programas de entrada.
Complexidade de Validação de Segurança Funcional e Cibersegurança
Os sistemas EPB que se conectam com ESC, ABS, ADAS e atualizações remotas devem atender aos requisitos de segurança funcional e cibersegurança. A ISO 26262 abrange a segurança funcional, enquanto a ISO/SAE 21434 trata da engenharia de cibersegurança para veículos rodoviários. Um estudo revisado por pares constatou que as avaliações de segurança e cibersegurança podem criar requisitos de projeto concorrentes que devem ser resolvidos durante a engenharia de sistemas. Por exemplo, os controles de segurança para comunicação de frenagem podem adicionar atraso que deve ser considerado em relação às necessidades de resposta de frenagem. Essas exigências prolongam o trabalho de validação e favorecem fornecedores com organizações de desenvolvimento maduras e certificadas. O mercado de freio de estacionamento elétrico apresenta uma barreira de entrada mais elevada como resultado, especialmente para sistemas críticos de segurança integrados a software.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
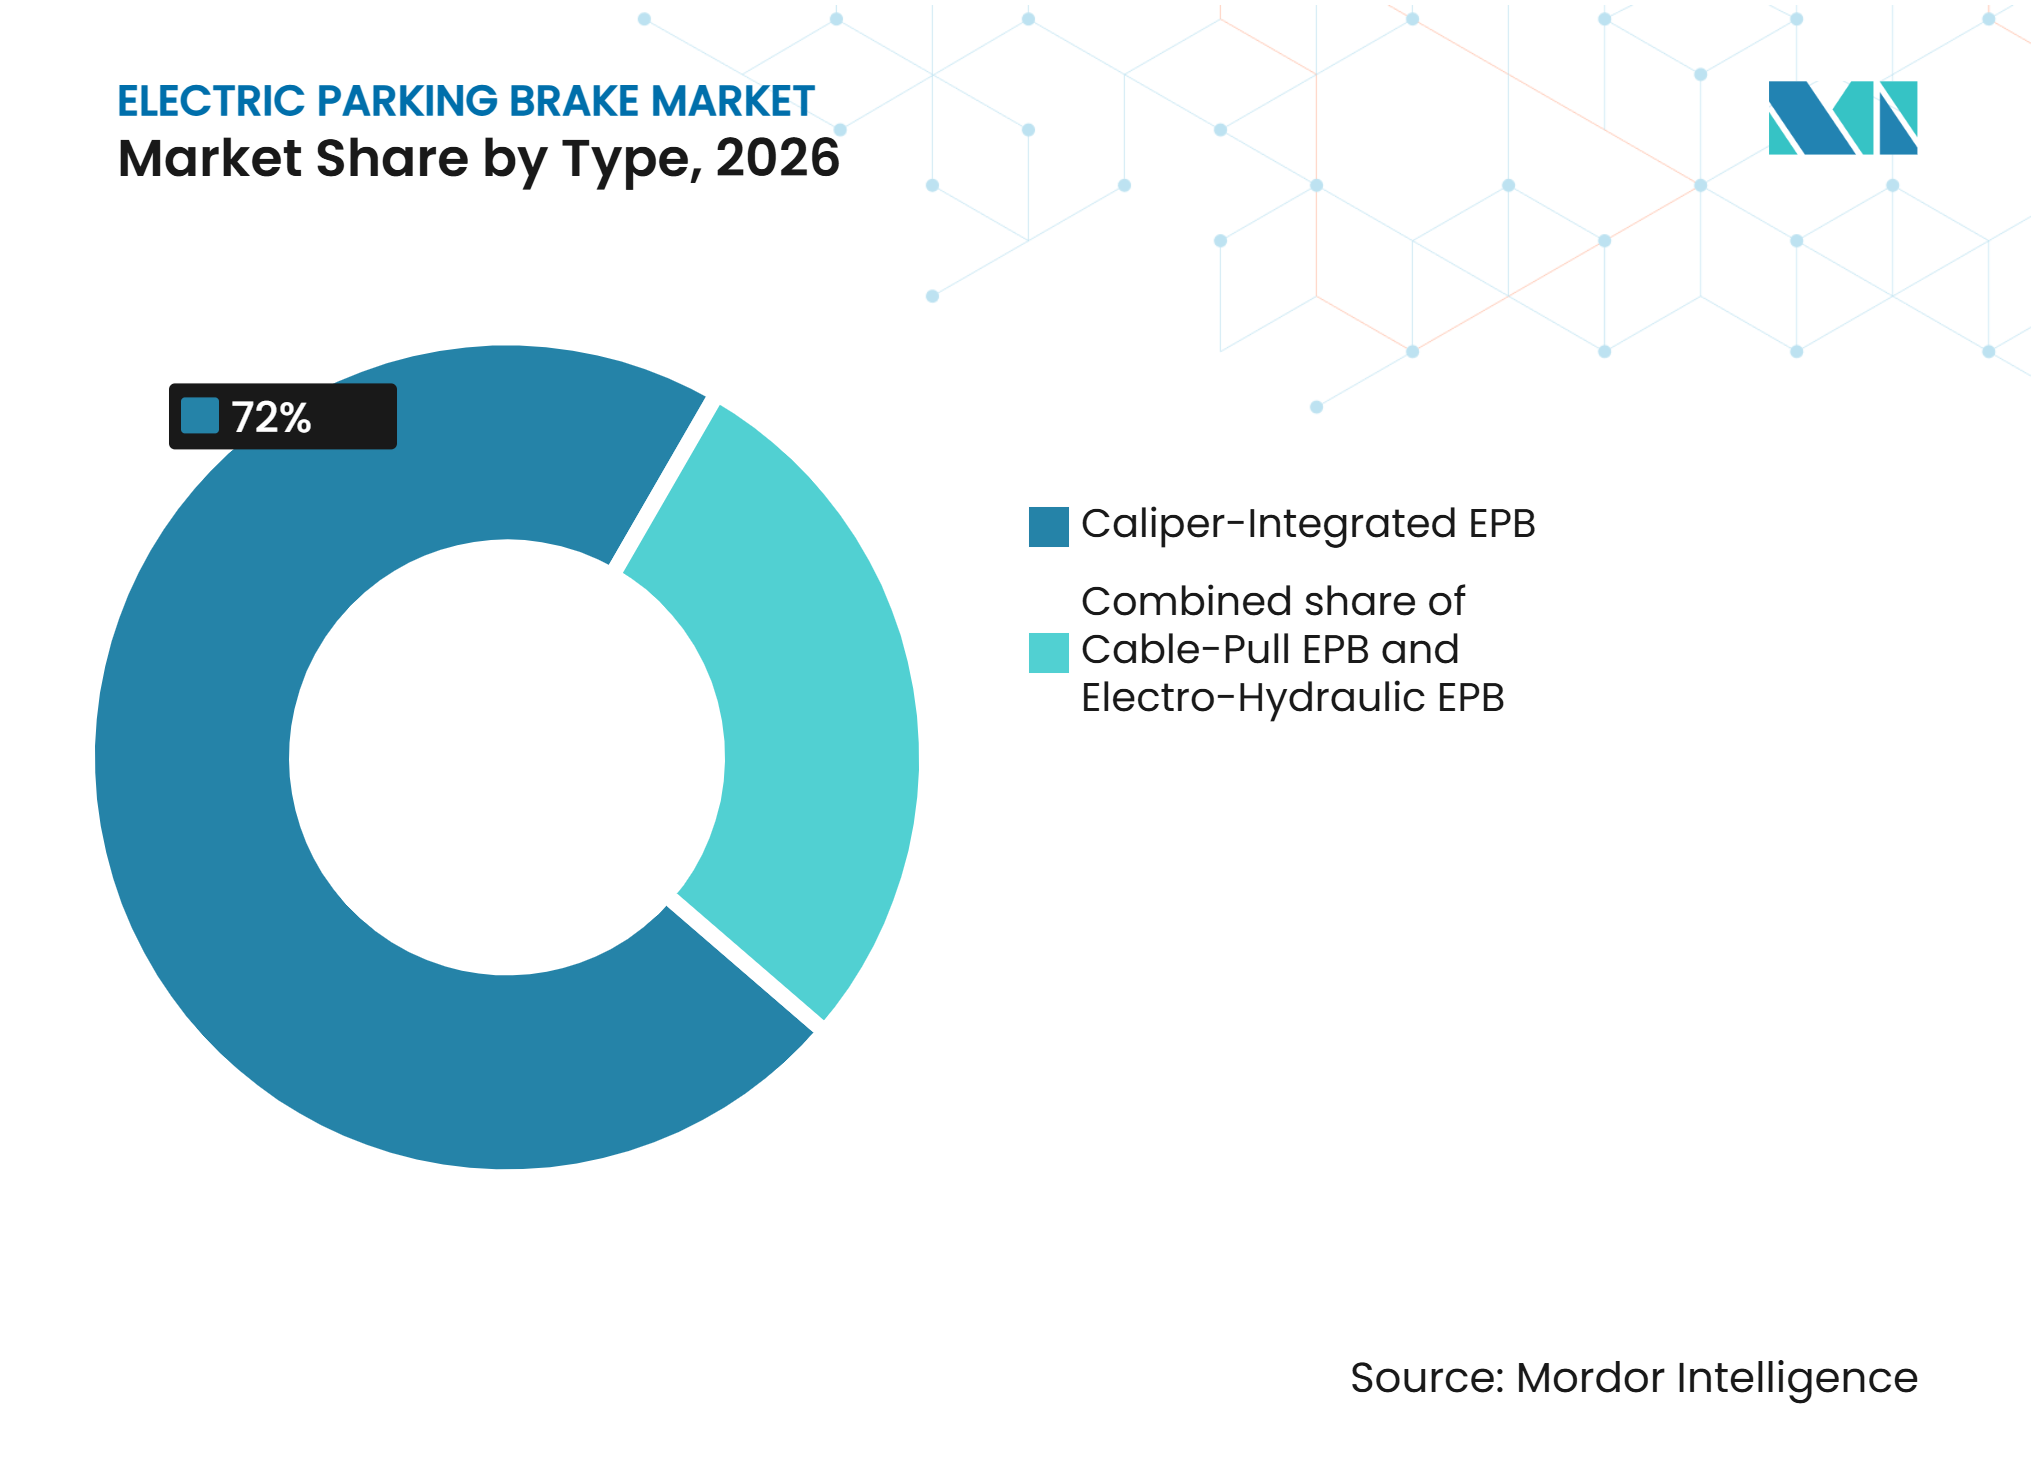
A Arquitetura Integrada ao Calibrador Muda a Economia de Concessão de PlataformasOs sistemas integrados ao calibrador detinham uma participação de 72,00% do mercado de freio de estacionamento elétrico em 2026 e devem se expandir a um CAGR de 8,91% até 2032, à medida que as novas plataformas elétricas e híbridas favorecem o empacotamento compacto. Os sistemas de puxada por cabo detinham uma participação de 18,00%, refletindo escolhas de fornecimento anteriores em programas de médio alcance na Europa, América do Norte e China, onde os sistemas baseados em cabo eram frequentemente a opção de menor custo. A ZF começou a fornecer sistemas EPB em julho de 2025 para a plataforma de veículo de passeio totalmente elétrico de um importante OEM indiano, demonstrando que os fornecedores estão apoiando programas locais de veículos elétricos. Essa mudança torna as concessões futuras de plataformas mais relevantes do que a base instalada atual ao avaliar a demanda por arquitetura.
Os sistemas integrados ao calibrador eliminam o roteamento de cabos e reduzem as demandas de empacotamento em torno do eixo traseiro. Essa vantagem é importante para projetos de bateria com piso plano e layouts de gerenciamento térmico. Os sistemas EPB eletro-hidráulicos atendem a aplicações comerciais e de desempenho menores que necessitam de maior força de aperto. Em janeiro de 2025, a ZF anunciou um pedido para fornecer um sistema híbrido de frenagem por fio, combinando freios eletromecânicos traseiros com frenagem eletro-hidráulica dianteira, para cerca de cinco milhões de veículos. O Regulamento nº 13-H exige desempenho de frenagem definido e provisões de reserva de energia para veículos leves relevantes. O mercado de freio de estacionamento elétrico está, portanto, avançando em direção a projetos de frenagem mais integrados, enquanto os sistemas de puxada por cabo continuam a atender à base instalada.



Por Componente:
Atuadores Mantêm Valor Enquanto as ECUs Ganham ImportânciaAs unidades de atuador/motor detinham uma participação de 78,18% do mercado de freio de estacionamento elétrico em 2026. Seu valor reflete engenharia eletromecânica de precisão, materiais com classificação de segurança, fabricação especializada e a necessidade de força de aperto confiável ao longo da vida útil do veículo. As ECUs devem crescer a um CAGR de 9,04% até 2032 porque gerenciam os controles de força de aperto, funções de retenção automática e compatibilidade de software. O papel da ECU se expande à medida que os OEMs transferem mais funções de frenagem para domínios de controle eletrônico centralizados. Essa mudança coloca maior importância no desenvolvimento de software e na validação de sistemas.
Os projetos de ECU integrada podem posicionar o controle do EPB dentro do módulo ESC, o que reduz a contagem de peças e a complexidade da fiação. Esses projetos também permitem lógica de frenagem coordenada entre EPB, ABS e funções de controle de estabilidade. Os interruptores permanecem relevantes para o design de interiores e a interação do usuário, especialmente em SUVs urbanos. Os sensores podem ganhar valor onde os sistemas de veículos conectados utilizam informações de manutenção. A análise de falhas da ISO 26262 molda a abordagem de redundância nesses grupos de componentes. O mercado de freio de estacionamento elétrico recompensa cada vez mais os fornecedores de componentes que conseguem combinar hardware robusto com software de controle validado.
Por Tipo de Veículo:
Automóveis de Passeio Lideram Enquanto Veículos Comerciais Leves se ExpandemOs automóveis de passeio detinham uma participação de 88,00% do mercado de freio de estacionamento elétrico em 2026. Os programas de veículos de passeio premium e de médio alcance adotaram amplamente os sistemas EPB de fabricantes como Volkswagen, BMW, Hyundai, Toyota e BYD. Os veículos comerciais leves devem crescer a um CAGR de 9,06% até 2032. Os operadores de frotas valorizam as funções de retenção automática em trabalhos de entrega urbana densa, onde os motoristas fazem paradas e partidas frequentes. Os projetos de veículos comerciais elétricos também favorecem layouts de frenagem eletrônica por causa das necessidades de empacotamento do trem de força.
Os veículos comerciais leves elétricos da Stellantis, Renault e Ford demonstram a tendência mais ampla em direção à frenagem gerenciada eletronicamente em frotas de entrega. Suas arquiteturas veiculares tornam o roteamento convencional do freio de estacionamento mecânico menos adequado. Os veículos comerciais pesados permanecem uma oportunidade menor, mas relevante, para freios de estacionamento eletropneumáticos. As disposições da UNECE para sistemas de frenagem de transmissão elétrica também abrangem a direção mais ampla da integração da frenagem em veículos comerciais. O mercado de freio de estacionamento elétrico pode se estender às frotas comerciais à medida que os controles eletrônicos se tornam mais estreitamente ligados à segurança e à eficiência operacional. Espera-se que essa oportunidade se desenvolva em um ritmo diferente dos automóveis de passeio, pois as plataformas comerciais têm requisitos de frenagem separados.
Por Propulsão:
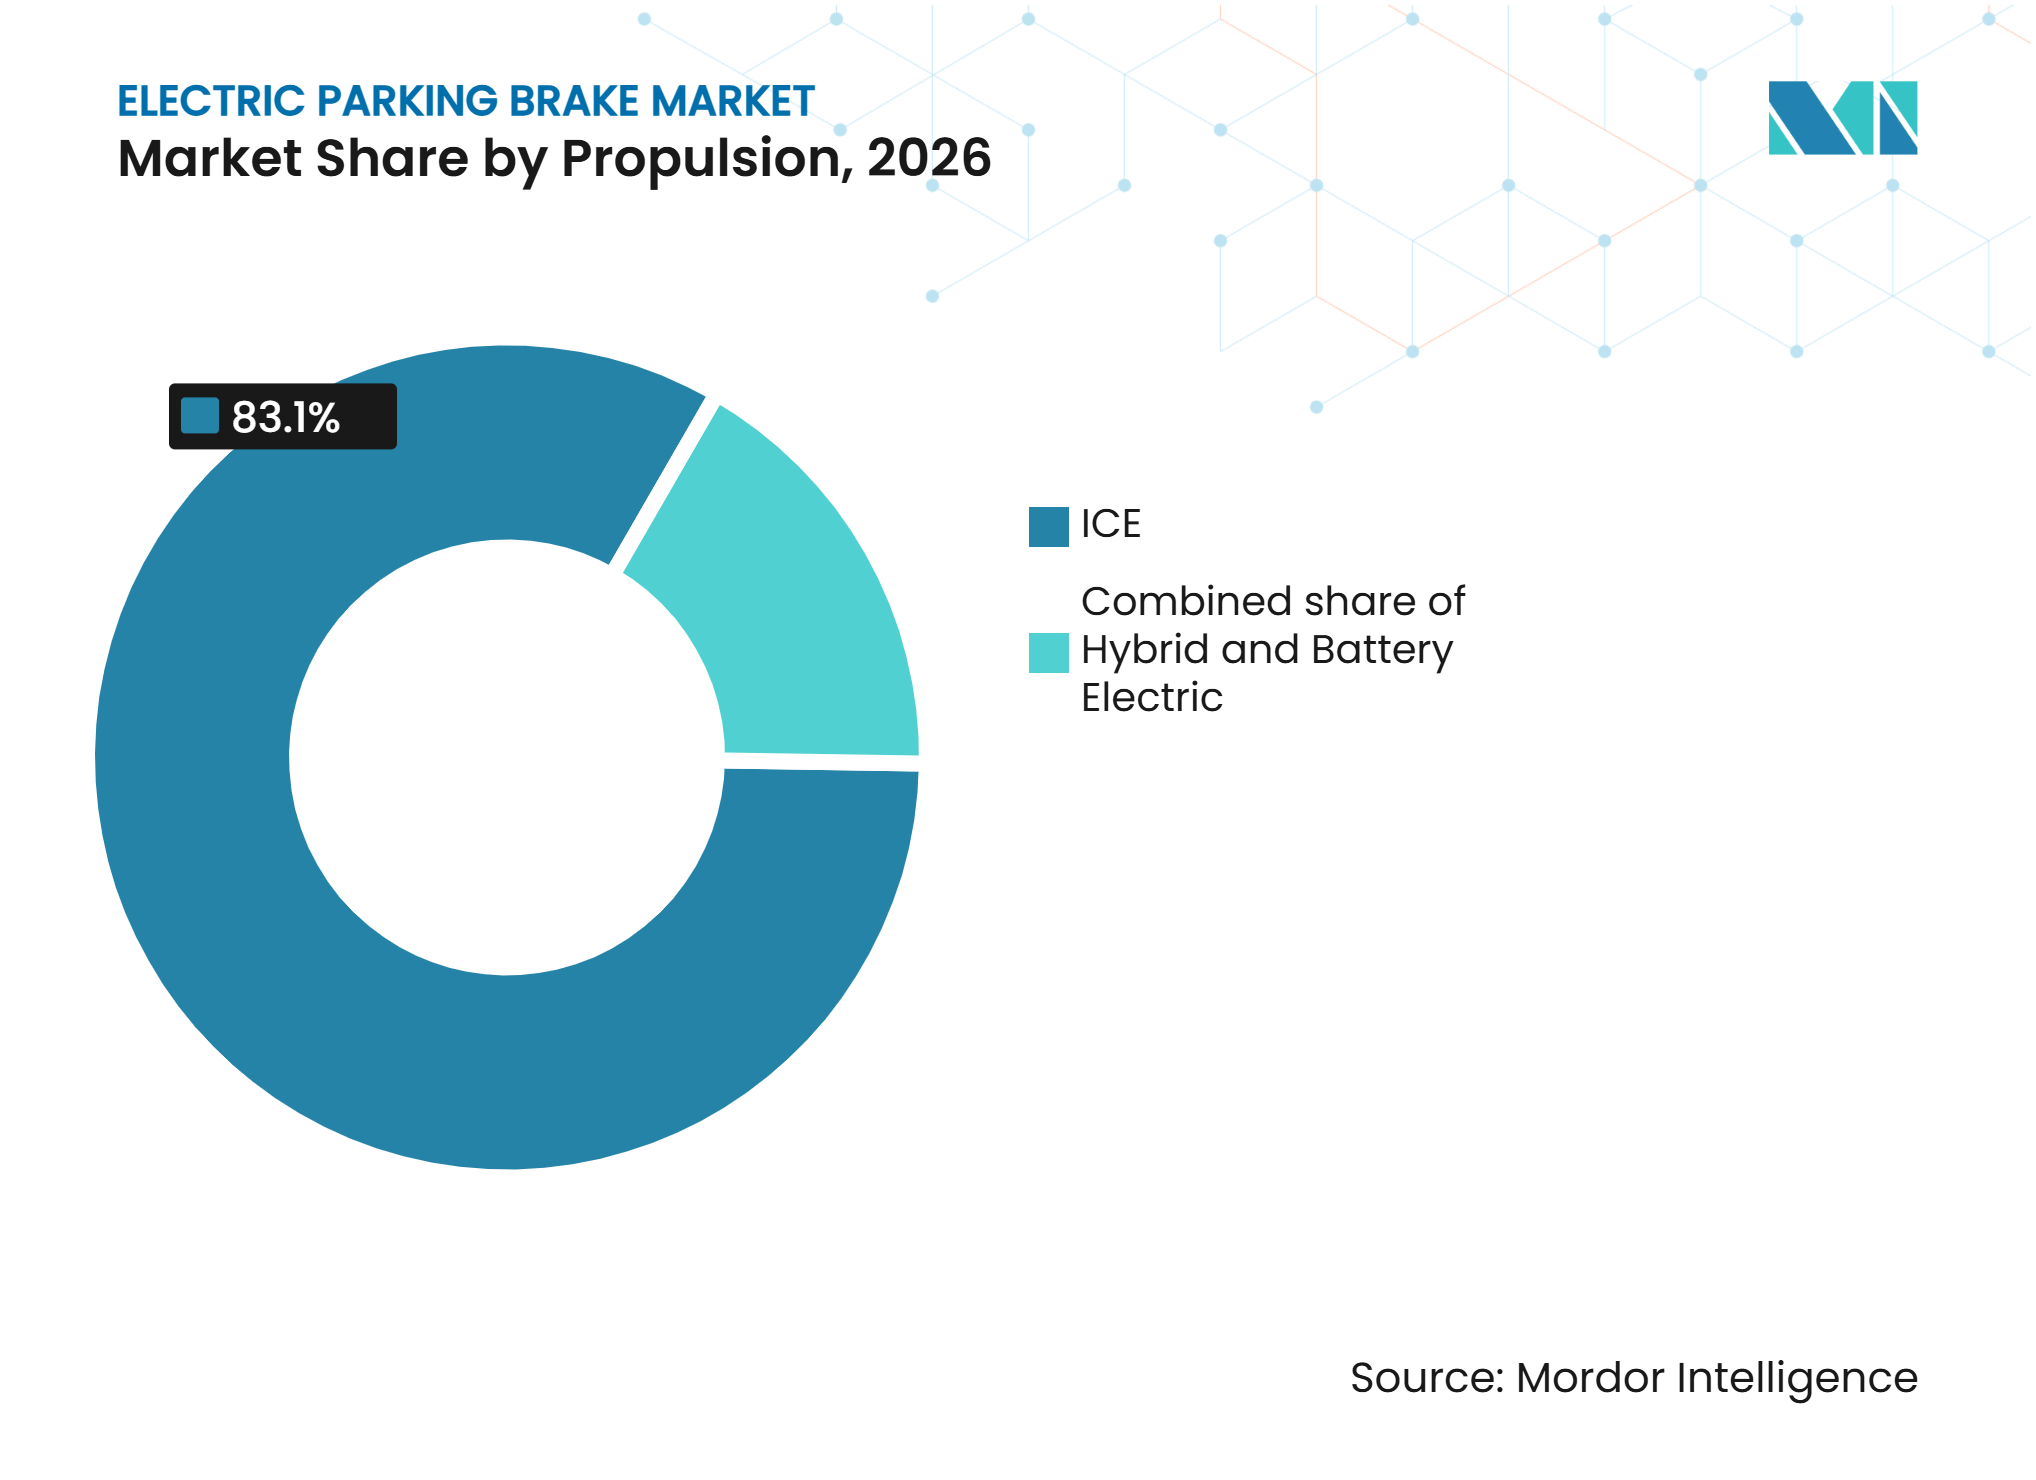
Motor a Combustão Interna Fornece Escala Enquanto Veículos Elétricos a Bateria Crescem Mais RápidoOs veículos com motor a combustão interna detinham uma participação de 83,14% do mercado de freio de estacionamento elétrico em 2026 porque ainda representavam a maior parte da produção de veículos. Essa participação não indica que os veículos a combustão têm uma adequação técnica mais forte com os sistemas EPB, uma vez que as funções eletrônicas são cada vez mais utilizadas em todos os tipos de motorização. Os veículos elétricos a bateria devem se expandir a um CAGR de 12,50% até 2032. Esses veículos necessitam de frenagem regenerativa e por atrito coordenadas, o que suporta a atuação eletrônica. Sua arquitetura elétrica também suporta uma integração mais ampla das funções veiculares.
Pesquisas sobre sistemas de frenagem por fio para veículos de nova energia destacam o papel do controle do atuador no gerenciamento da recuperação de energia e do desempenho de frenagem. Os veículos híbridos têm demanda intermediária porque a coordenação da frenagem regenerativa se beneficia do aperto eletrônico do eixo traseiro. Toyota, Honda e Hyundai são exemplos relevantes de fabricantes de veículos com portfólios híbridos que utilizam sistemas coordenados eletronicamente. O principal risco é que o volume de veículos com motor a combustão interna possa diminuir mais rapidamente do que o conteúdo de veículos elétricos ganha em segmentos sensíveis ao preço. Os freios de estacionamento mecânicos podem permanecer mais comuns nessas aplicações de menor preço. Espera-se que o mercado de freio de estacionamento elétrico dependa do equilíbrio entre o volume legado e o crescente conteúdo por veículo eletrificado.

Por Canal de Vendas:
Integração OEM Lidera e Demanda de Pós-Venda CresceOs OEMs detinham uma participação de 87,17% do mercado de freio de estacionamento elétrico em 2026. Os fabricantes de veículos e fornecedores validam atuadores, calibradores e software de controle durante o desenvolvimento da plataforma, muitas vezes antes de o veículo atingir a produção em série. Esse trabalho é difícil de reproduzir em uma instalação posterior porque o sistema interage com controles veiculares críticos de segurança. Os requisitos da ISO 26262 fortalecem o canal OEM porque as modificações exigem ampla consideração de segurança funcional. A ligação entre EPB, ESC e funções ADAS também torna a integração no equipamento original mais valiosa.
O mercado de pós-venda deve crescer a um CAGR de 9,15% até 2032, à medida que os veículos equipados com EPB entram em seus primeiros ciclos principais de substituição de atuadores e calibradores. As peças de reposição de motor-calibrador têm um valor mais elevado do que muitos componentes convencionais de freio mecânico. Os fornecedores originais podem manter uma vantagem onde a calibração de software proprietário é necessária. Isso cria um fluxo de receita mais longo após a primeira venda do veículo. O mercado de freio de estacionamento elétrico tem uma oportunidade de pós-venda ligada tanto à complexidade do sistema quanto à crescente base instalada. As peças de reposição genéricas podem enfrentar limitações onde a calibração eletrônica e a validação de segurança do sistema são necessárias.
Análise Geográfica
América do Norte
A América do Norte detinha uma participação de 22,00% do mercado de freio de estacionamento elétrico em 2026. O mix de veículos regional inclui SUVs, crossovers e caminhonetes leves, onde a instalação de EPB se tornou comum. Os Padrões Federais de Segurança de Veículos Motorizados 105 e 135 estabelecem requisitos do sistema de frenagem que moldam a engenharia e os testes de veículos. Ford, General Motors e Stellantis podem aplicar projetos comuns de freio traseiro em linhas de veículos relacionadas. Essa abordagem suporta o uso mais amplo de módulos EPB em plataformas compartilhadas, enquanto os requisitos da NHTSA permanecem relevantes à medida que as caminhonetes migram para arquiteturas de freio mais eletrônicas.
Ásia-Pacífico
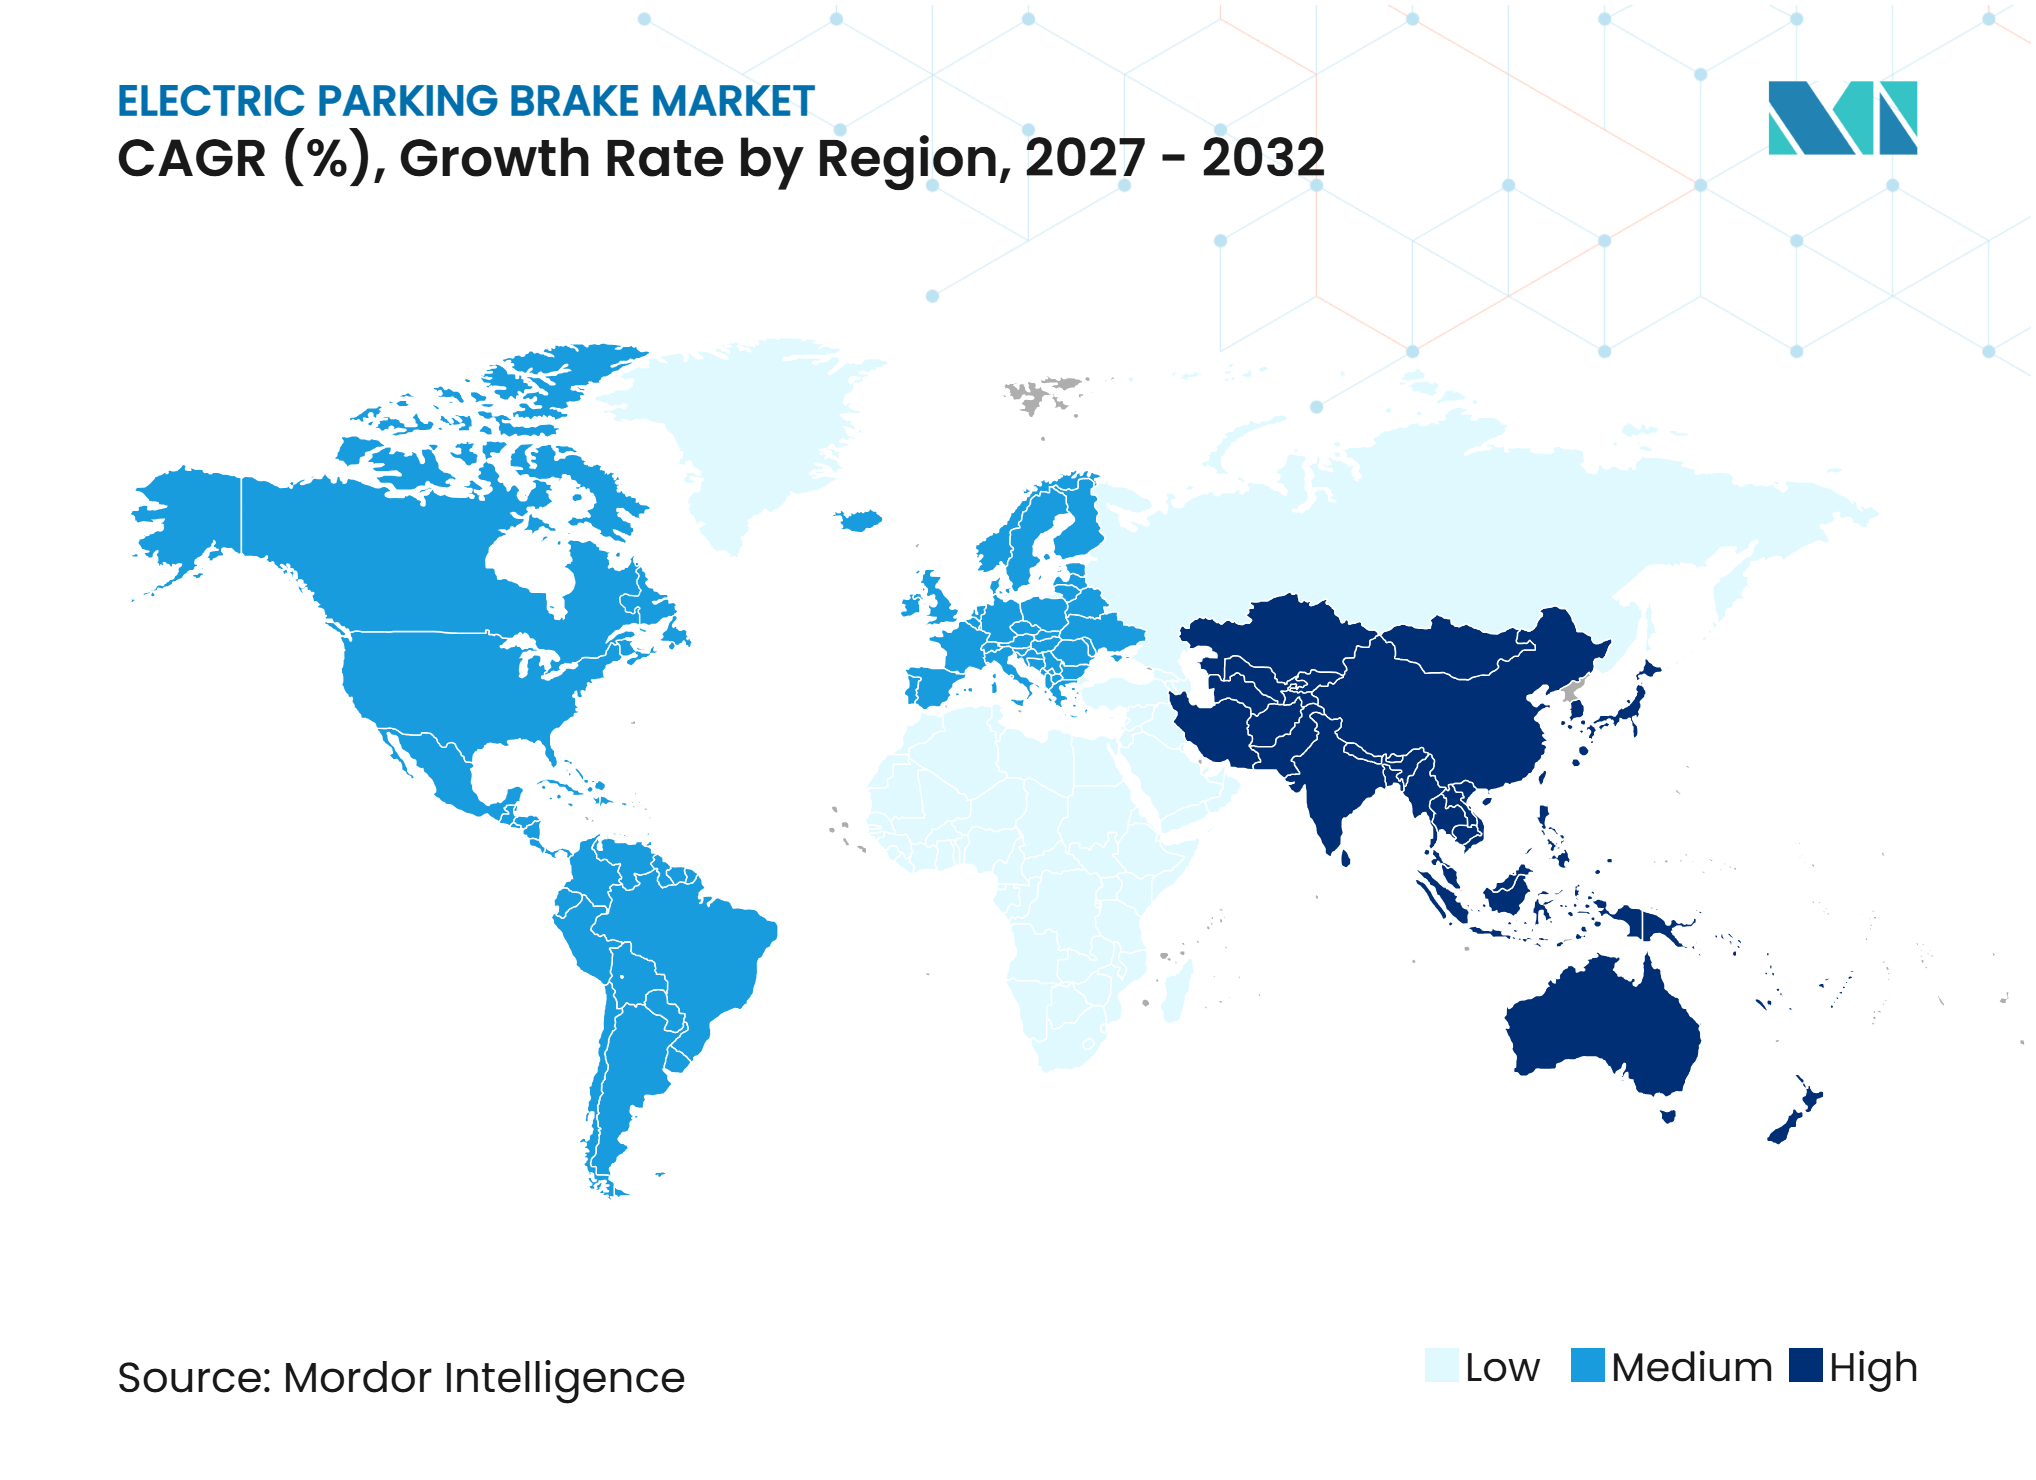
A Ásia-Pacífico detinha uma participação de 46,00% do mercado de freio de estacionamento elétrico em 2026, a maior de qualquer região, e deve crescer a um CAGR de 9,18% até 2032. A China está migrando de projetos de puxada por cabo para sistemas integrados ao calibrador, enquanto a Índia está adotando sistemas EPB em veículos de passeio elétricos a partir de uma base anterior. A produção de veículos de nova energia da China no primeiro semestre de 2025 atingiu 6,968 milhões de unidades, sustentando a demanda por conteúdo de frenagem eletrônica. A ZF inaugurou uma linha de produção de EPB próxima a Chennai em 2026, refletindo a localização da fabricação de sistemas de frenagem para programas veiculares indianos. A frota híbrida do Japão e o desenvolvimento modular de EPB da Coreia do Sul para veículos elétricos Hyundai-Kia acrescentam demanda adicional e capacidade de fornecimento.
Europa, América do Sul e Oriente Médio e África
A Europa é apoiada pelos requisitos do Regulamento UNECE nº 13-H e pelas expectativas de segurança do Euro NCAP. Alemanha, França e Reino Unido permanecem locais de produção importantes para o Grupo Volkswagen, Stellantis, BMW e Renault. As disposições de frenagem por fio da UNECE de 2025 fornecem uma direção regulatória para a aprovação de tipo futura. A América do Sul está em um estágio anterior, com a instalação em SUVs de médio alcance emergindo no Brasil e na Argentina. A Visão Saudita 2030 e as metas de veículos elétricos dos Emirados Árabes Unidos apontam para um ambiente de política veicular em mudança, embora a frota atual permaneça orientada para SUVs maiores com motor a combustão interna. A exposição ao calor também aumenta a importância da confiabilidade do atuador em alguns mercados do Oriente Médio e da África. Espera-se que o crescimento do mercado nessas regiões dependa da acessibilidade, do mix de veículos, da eletrificação local e das necessidades de conformidade.
Cenário Competitivo
Concentração do Mercado
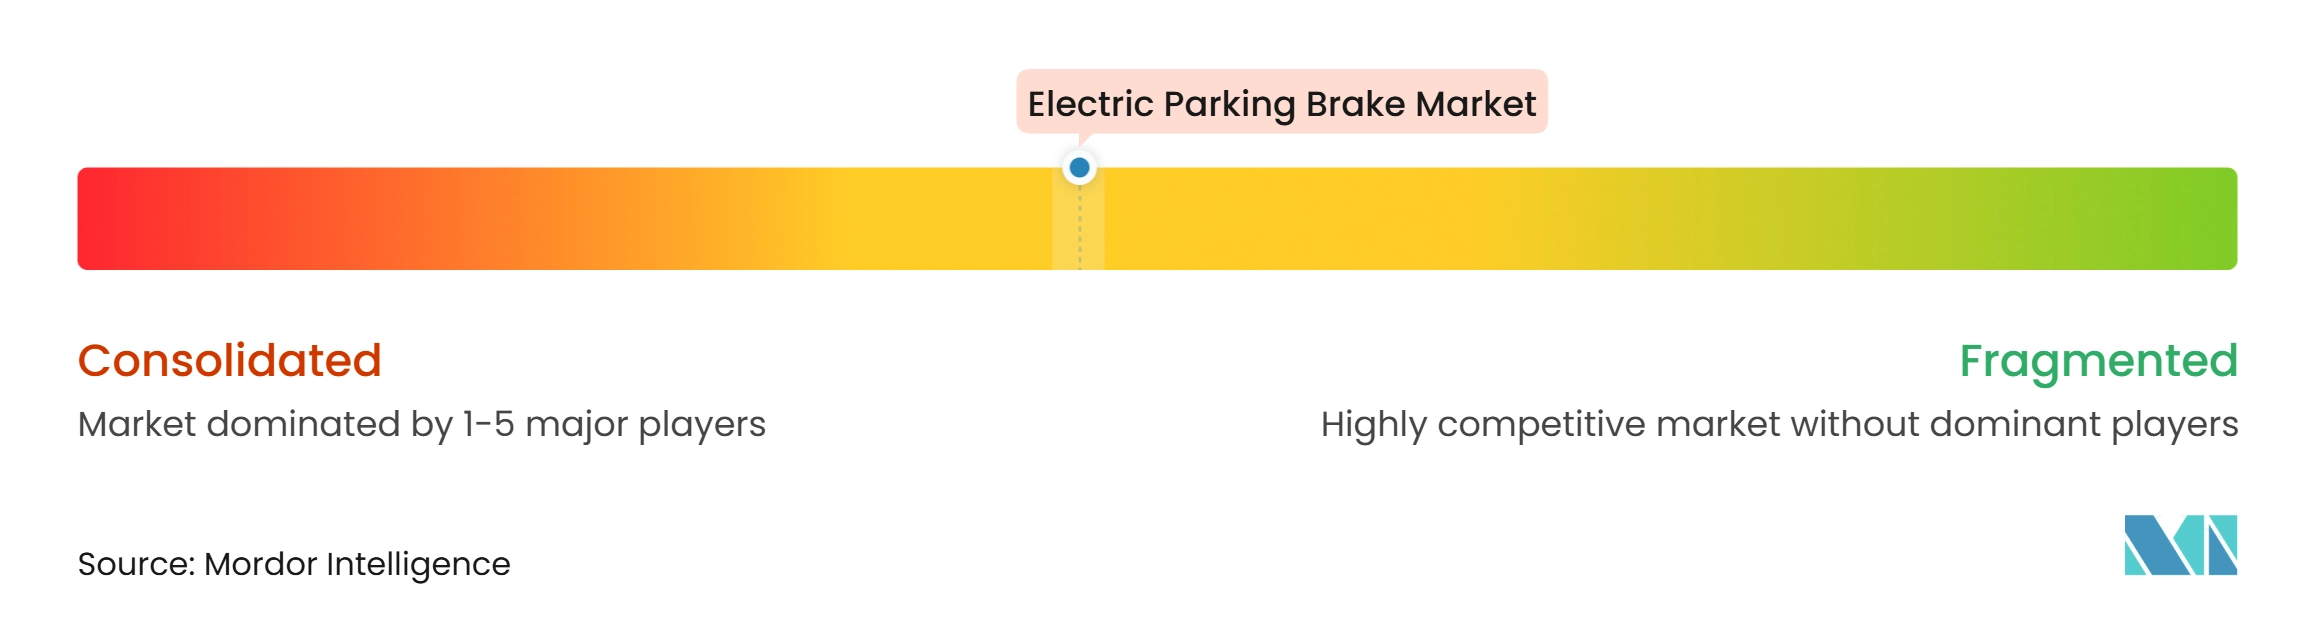
O mercado de freio de estacionamento elétrico é moderadamente concentrado. ZF Friedrichshafen, AUMOVIO, Robert Bosch, Brembo e Astemo têm posições estabelecidas por meio de relacionamentos duradouros com OEMs, processos de engenharia certificados e presença de fabricação internacional na China, Índia, América do Norte e Europa. Sua capacidade de suportar o desenvolvimento crítico de segurança é uma barreira significativa para novos fornecedores que não possuem capacidade comparável de testes, fabricação e gestão de programas. A ISO 26262 é relevante porque os sistemas EPB fazem parte dos controles de frenagem do veículo e necessitam de desenvolvimento estruturado de segurança funcional. A concorrência está se movendo além do hardware em direção à integração em nível de sistema com ESC, ADAS e controles de frenagem por fio, onde os fornecedores devem demonstrar interação confiável em várias funções veiculares.
A Brembo anunciou em maio de 2026 que sua plataforma de frenagem inteligente Sensify entrou em produção em série em larga escala para um fabricante de veículos global e que contratos adicionais visam centenas de milhares de unidades por ano. No mesmo mês, a Brembo anunciou uma joint venture com a Ningbo Huaxiang Electronic para apoiar a localização da tecnologia Sensify na China. A ZF expandiu seu suporte de fabricação de freio de estacionamento elétrico para programas indianos de veículos de passeio elétricos, utilizando uma abordagem modular que pode atender a automóveis de passeio compactos e veículos comerciais leves. Esses movimentos combinam desenvolvimento tecnológico com produção local, o que pode melhorar o suporte a programas veiculares com requisitos de fornecimento específicos por país. Os fornecedores chineses domésticos permanecem relevantes em programas de veículos de menor custo, onde o tempo de resposta e a acessibilidade podem influenciar o fornecimento.
Os fornecedores de puxada por cabo enfrentam um desafio à medida que as renovações de plataformas favorecem projetos integrados ao calibrador e de frenagem por fio. No entanto, os sistemas de puxada por cabo mantêm importância por causa de sua base instalada, necessidades de manutenção familiares e posição de custo em veículos sensíveis ao preço. Oportunidades permanecem em sistemas EPB de menor custo para Índia e Sudeste Asiático, produtos focados em frotas para veículos de entrega urbana e controles integrados de frenagem regenerativa para veículos elétricos. Essas áreas exigem que os fornecedores equilibrem o custo dos componentes, a validação de segurança, a capacidade de software e as necessidades dos programas de fabricação de OEMs regionais.
Líderes do Setor de Freio de Estacionamento Elétrico
-
ZF Friedrichshafen AG
-
AUMOVIO SE
-
Robert Bosch GmbH
-
Brembo N.V.
-
Astemo, Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Freio de Estacionamento Elétrico Empresas cobertas neste relatório
- ZF Friedrichshafen AG
- AUMOVIO SE
- Robert Bosch GmbH
- Brembo N.V.
- Astemo, Ltd.
- HL Mando Corp.
- Hyundai Mobis Co., Ltd.
- Aisin Corporation
- Küster Holding GmbH
- DURA Automotive Systems LLC
- Akebono Brake Industry Co., Ltd.
- Wanxiang Qianchao Co., Ltd.
- Zhejiang Asia-Pacific Mechanical & Electronic Co., Ltd.
- Knorr-Bremse AG
- Bethel Automotive Safety Systems Co., Ltd.
- Valeo SE
- Huayu Automotive Systems Co., Ltd.
- INFAC Corporation
- Keyang Electric Machinery Co., Ltd.
- Brakes India Private Limited
Desenvolvimentos industriais recentes em Mercado de Freio de Estacionamento Elétrico
- Maio de 2026: A Brembo assinou acordos de joint venture com a Ningbo Huaxiang Electronic para localizar sua plataforma de frenagem por fio Sensify, que inclui frenagem traseira atuada eletronicamente, na China.
- Maio de 2026: A Brembo iniciou a produção em série em larga escala de sua plataforma de frenagem inteligente Sensify, instalada como padrão no programa de veículos de um fabricante global de automóveis, e assinou contratos adicionais para centenas de milhares de unidades por ano.
- Janeiro de 2026: A ZF inaugurou uma linha de produção de freio de estacionamento elétrico em Oragadam, Tamil Nadu, Índia, com capacidade máxima de 800.000 unidades por ano.
- Julho de 2025: A ZF iniciou a produção de seu sistema de freio de estacionamento elétrico na Índia para a plataforma de veículo de passeio totalmente elétrico de um importante OEM indiano.
Escopo do Relatório Global do Mercado de Freio de Estacionamento Elétrico
O Relatório do Mercado de Freio de Estacionamento Elétrico é Segmentado por Tipo (EPB de Puxada por Cabo, EPB Integrado ao Calibrador (Motor no Calibrador) e EPB Eletro-Hidráulico), Componente (Atuador/Motor, ECU, Interruptor, Calibrador e Sensores), Tipo de Veículo (Automóveis de Passeio, Veículos Comerciais Leves e Veículos Comerciais Pesados), Propulsão (Motor a Combustão Interna, Híbrido e Elétrico a Bateria), Canal de Vendas (OEM e Pós-Venda) e Geografia (América do Norte (Estados Unidos, Canadá e México), Europa (Alemanha, França, Itália, Espanha, Reino Unido, Rússia, Polônia, República Tcheca e Restante da Europa), Ásia-Pacífico (China, Japão, Índia, Coreia do Sul, Austrália, Tailândia, Indonésia e Restante da Ásia-Pacífico), América do Sul (Brasil, Argentina, Colômbia, Chile, Peru e Restante da América do Sul) e Oriente Médio e África (Arábia Saudita, Emirados Árabes Unidos, Israel, Turquia, Irã, África do Sul, Egito, Marrocos e Restante do Oriente Médio e África)). Os freios de estacionamento eletropneumáticos para veículos comerciais pesados estão incluídos no EPB Eletro-Hidráulico. As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Unidades).
Visão geral da segmentação
| EPB de Puxada por Cabo |
| EPB Integrado ao Calibrador (Motor no Calibrador) |
| EPB Eletro-Hidráulico |
| Atuador/Motor |
| ECU |
| Interruptor |
| Calibrador |
| Sensores |
| Automóveis de Passeio |
| Veículos Comerciais Leves |
| Veículos Comerciais Pesados |
| Motor a Combustão Interna |
| Híbrido |
| Elétrico a Bateria |
| OEM |
| Pós-Venda |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Rússia | |
| Polônia | |
| República Tcheca | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Tailândia | |
| Indonésia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Israel | |
| Turquia | |
| Irã | |
| África do Sul | |
| Egito | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo | EPB de Puxada por Cabo | |
| EPB Integrado ao Calibrador (Motor no Calibrador) | ||
| EPB Eletro-Hidráulico | ||
| Por Componente | Atuador/Motor | |
| ECU | ||
| Interruptor | ||
| Calibrador | ||
| Sensores | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais Leves | ||
| Veículos Comerciais Pesados | ||
| Por Propulsão | Motor a Combustão Interna | |
| Híbrido | ||
| Elétrico a Bateria | ||
| Por Canal de Vendas | OEM | |
| Pós-Venda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Rússia | ||
| Polônia | ||
| República Tcheca | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Tailândia | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Israel | ||
| Turquia | ||
| Irã | ||
| África do Sul | ||
| Egito | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a previsão para a demanda de freio de estacionamento elétrico até 2032?
O mercado de freio de estacionamento elétrico deve atingir 7,82 bilhões de USD até 2032, crescendo a um CAGR de 7,93% durante 2027-2032. O crescimento reflete o uso mais amplo de frenagem eletrônica em plataformas veiculares e a demanda de manutenção da base instalada, incluindo a substituição de atuadores e calibradores.
Por que os sistemas EPB integrados ao calibrador estão crescendo mais rápido do que os sistemas de puxada por cabo?
Devem crescer a um CAGR de 8,91% porque seu layout compacto suporta o empacotamento de veículos elétricos e híbridos. As novas especificações de plataforma favorecem esse layout porque elimina o roteamento de cabos e os alojamentos separados do atuador no eixo traseiro.
Qual categoria de veículo cria a maior oportunidade para os fornecedores de EPB?
Os automóveis de passeio detinham uma participação de 88,00% em 2026, enquanto os veículos comerciais leves têm o crescimento previsto mais rápido, a um CAGR de 9,06%. As frotas de entrega podem utilizar funções de retenção automática, enquanto as plataformas comerciais elétricas se beneficiam de um empacotamento mais simples do sistema de frenagem.
Como a eletrificação veicular afeta os freios de estacionamento eletrônicos?
Os veículos elétricos a bateria devem crescer a um CAGR de 12,50% porque a frenagem eletrônica suporta a coordenação da frenagem regenerativa e o empacotamento compacto. A atuação eletrônica também se encaixa na tendência mais ampla em direção ao software veicular e aos controles integrados de chassi.
Por que os OEMs respondem pela maior parte das vendas de freio de estacionamento elétrico?
Os OEMs detinham uma participação de 87,17% em 2026 porque os sistemas EPB exigem engenharia em nível de plataforma e validação de segurança. A ligação com ESC, ADAS e software veicular torna a modificação pós-venda mais difícil do que a instalação de um freio mecânico convencional.
Qual região está se expandindo mais rapidamente para freios de estacionamento eletrônicos?
A Ásia-Pacífico, a maior região com uma participação de 46,00% em 2026, deve crescer a um CAGR de 9,18% até 2032, apoiada pela produção de veículos de nova energia da China e pela eletrificação regional mais ampla. O investimento em fabricação local, a base de veículos híbridos do Japão e a migração para sistemas integrados ao calibrador na China e na Índia sustentam as perspectivas de crescimento da região e aprofundam seu papel na base de fornecimento global.