
Taille et part du marché des freins de stationnement électriques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 5.34 Milliards de dollars |
| Taille du Marché (2032) | 7.82 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.93 % |
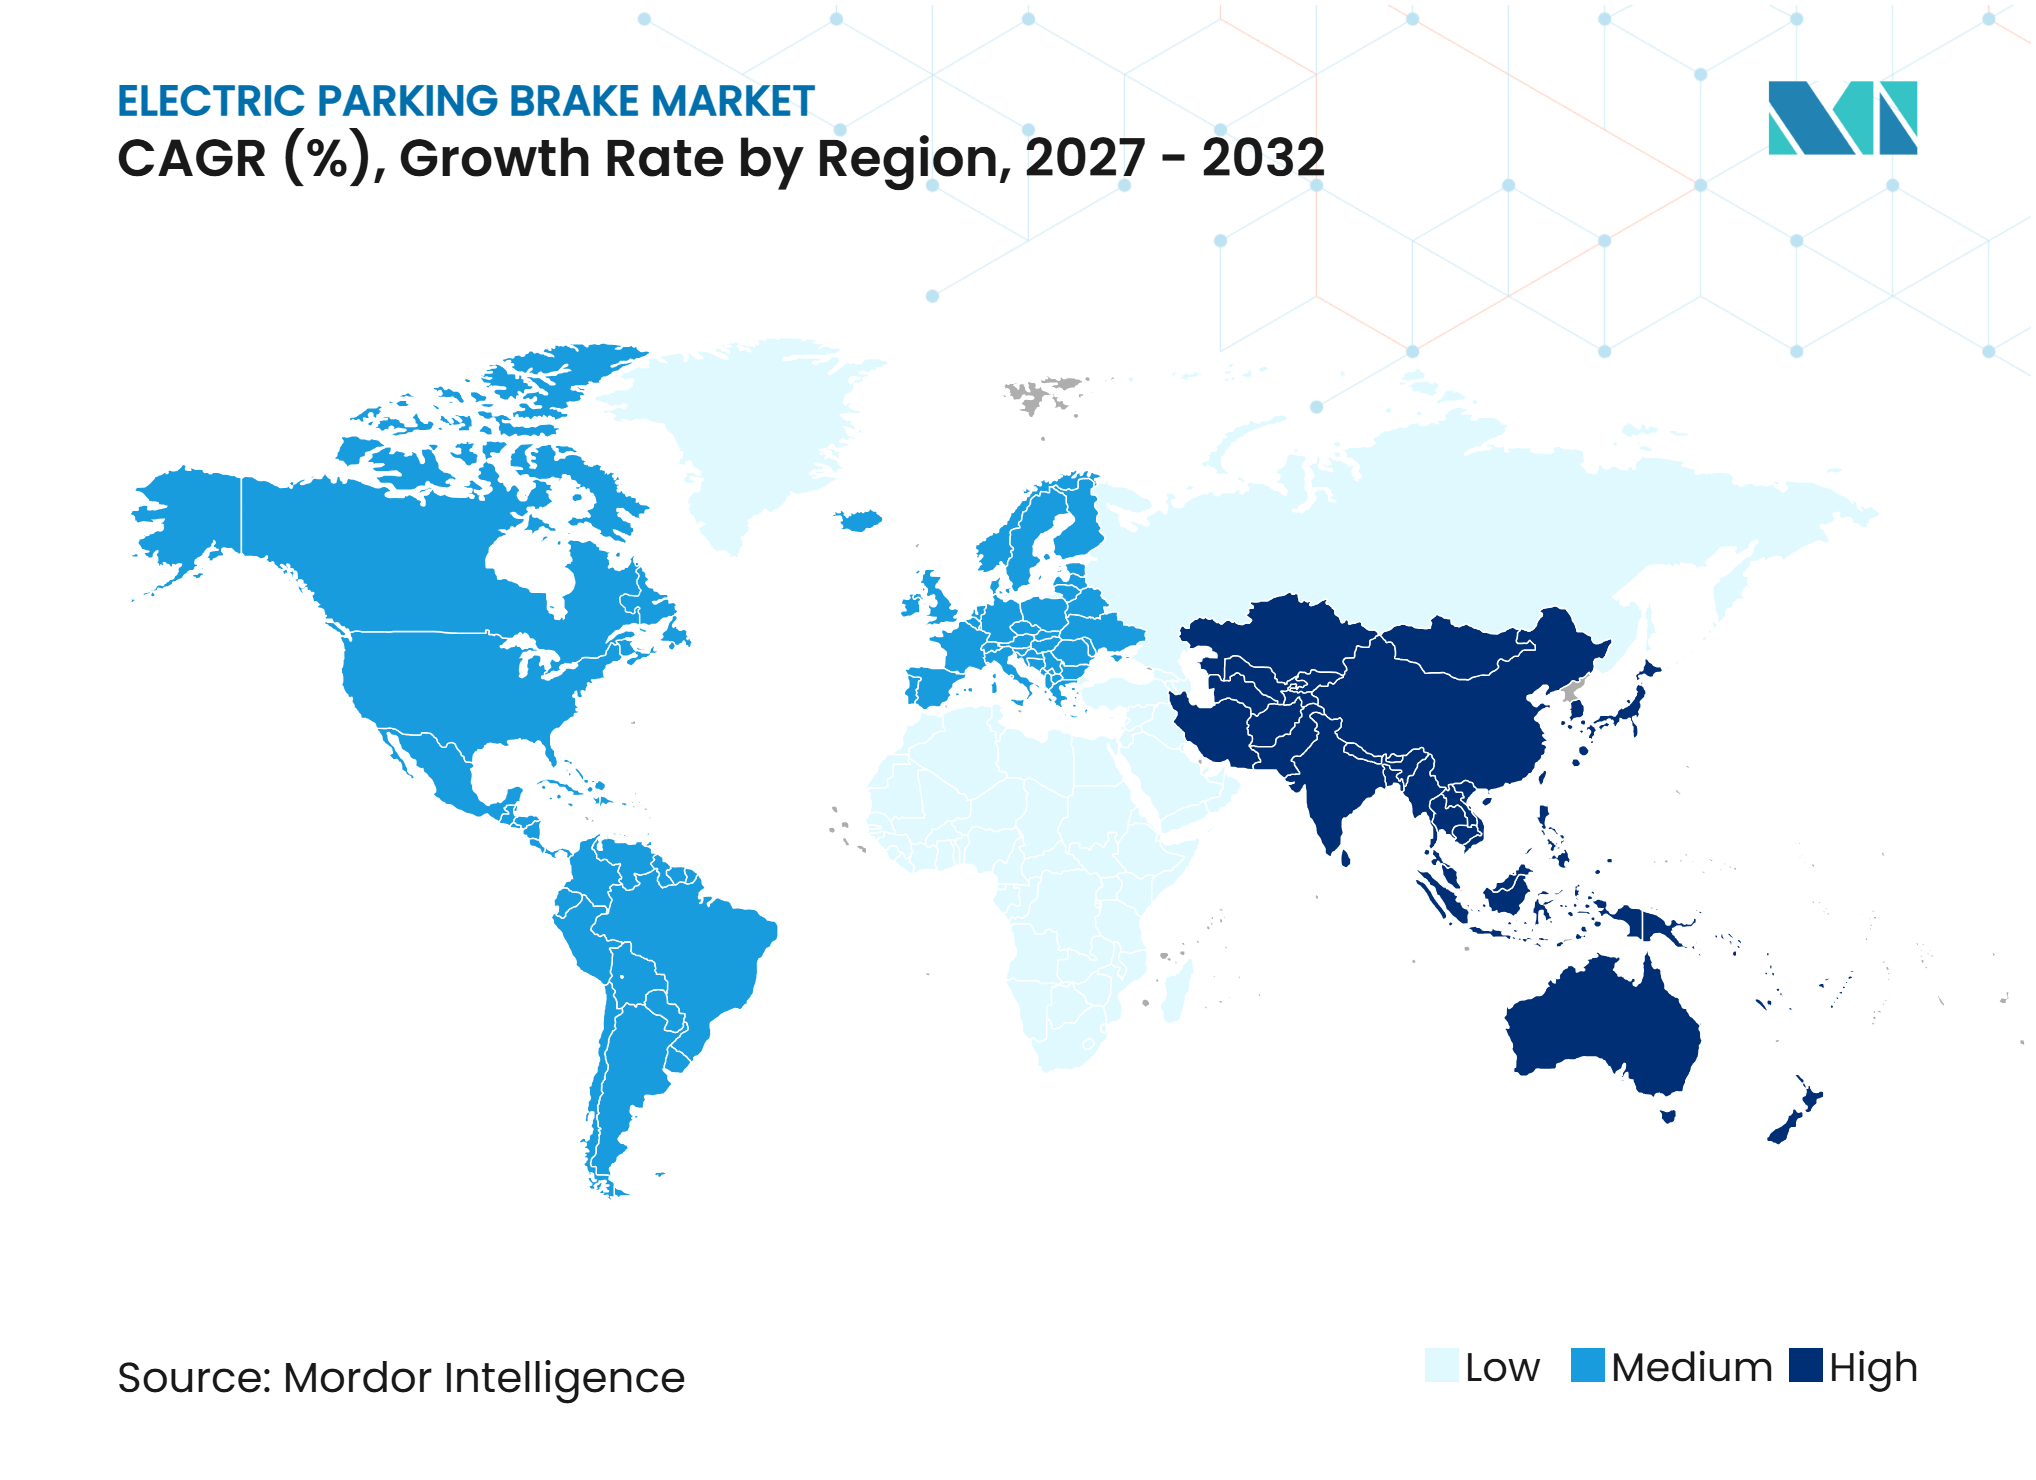
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des freins de stationnement électriques par Mordor Intelligence
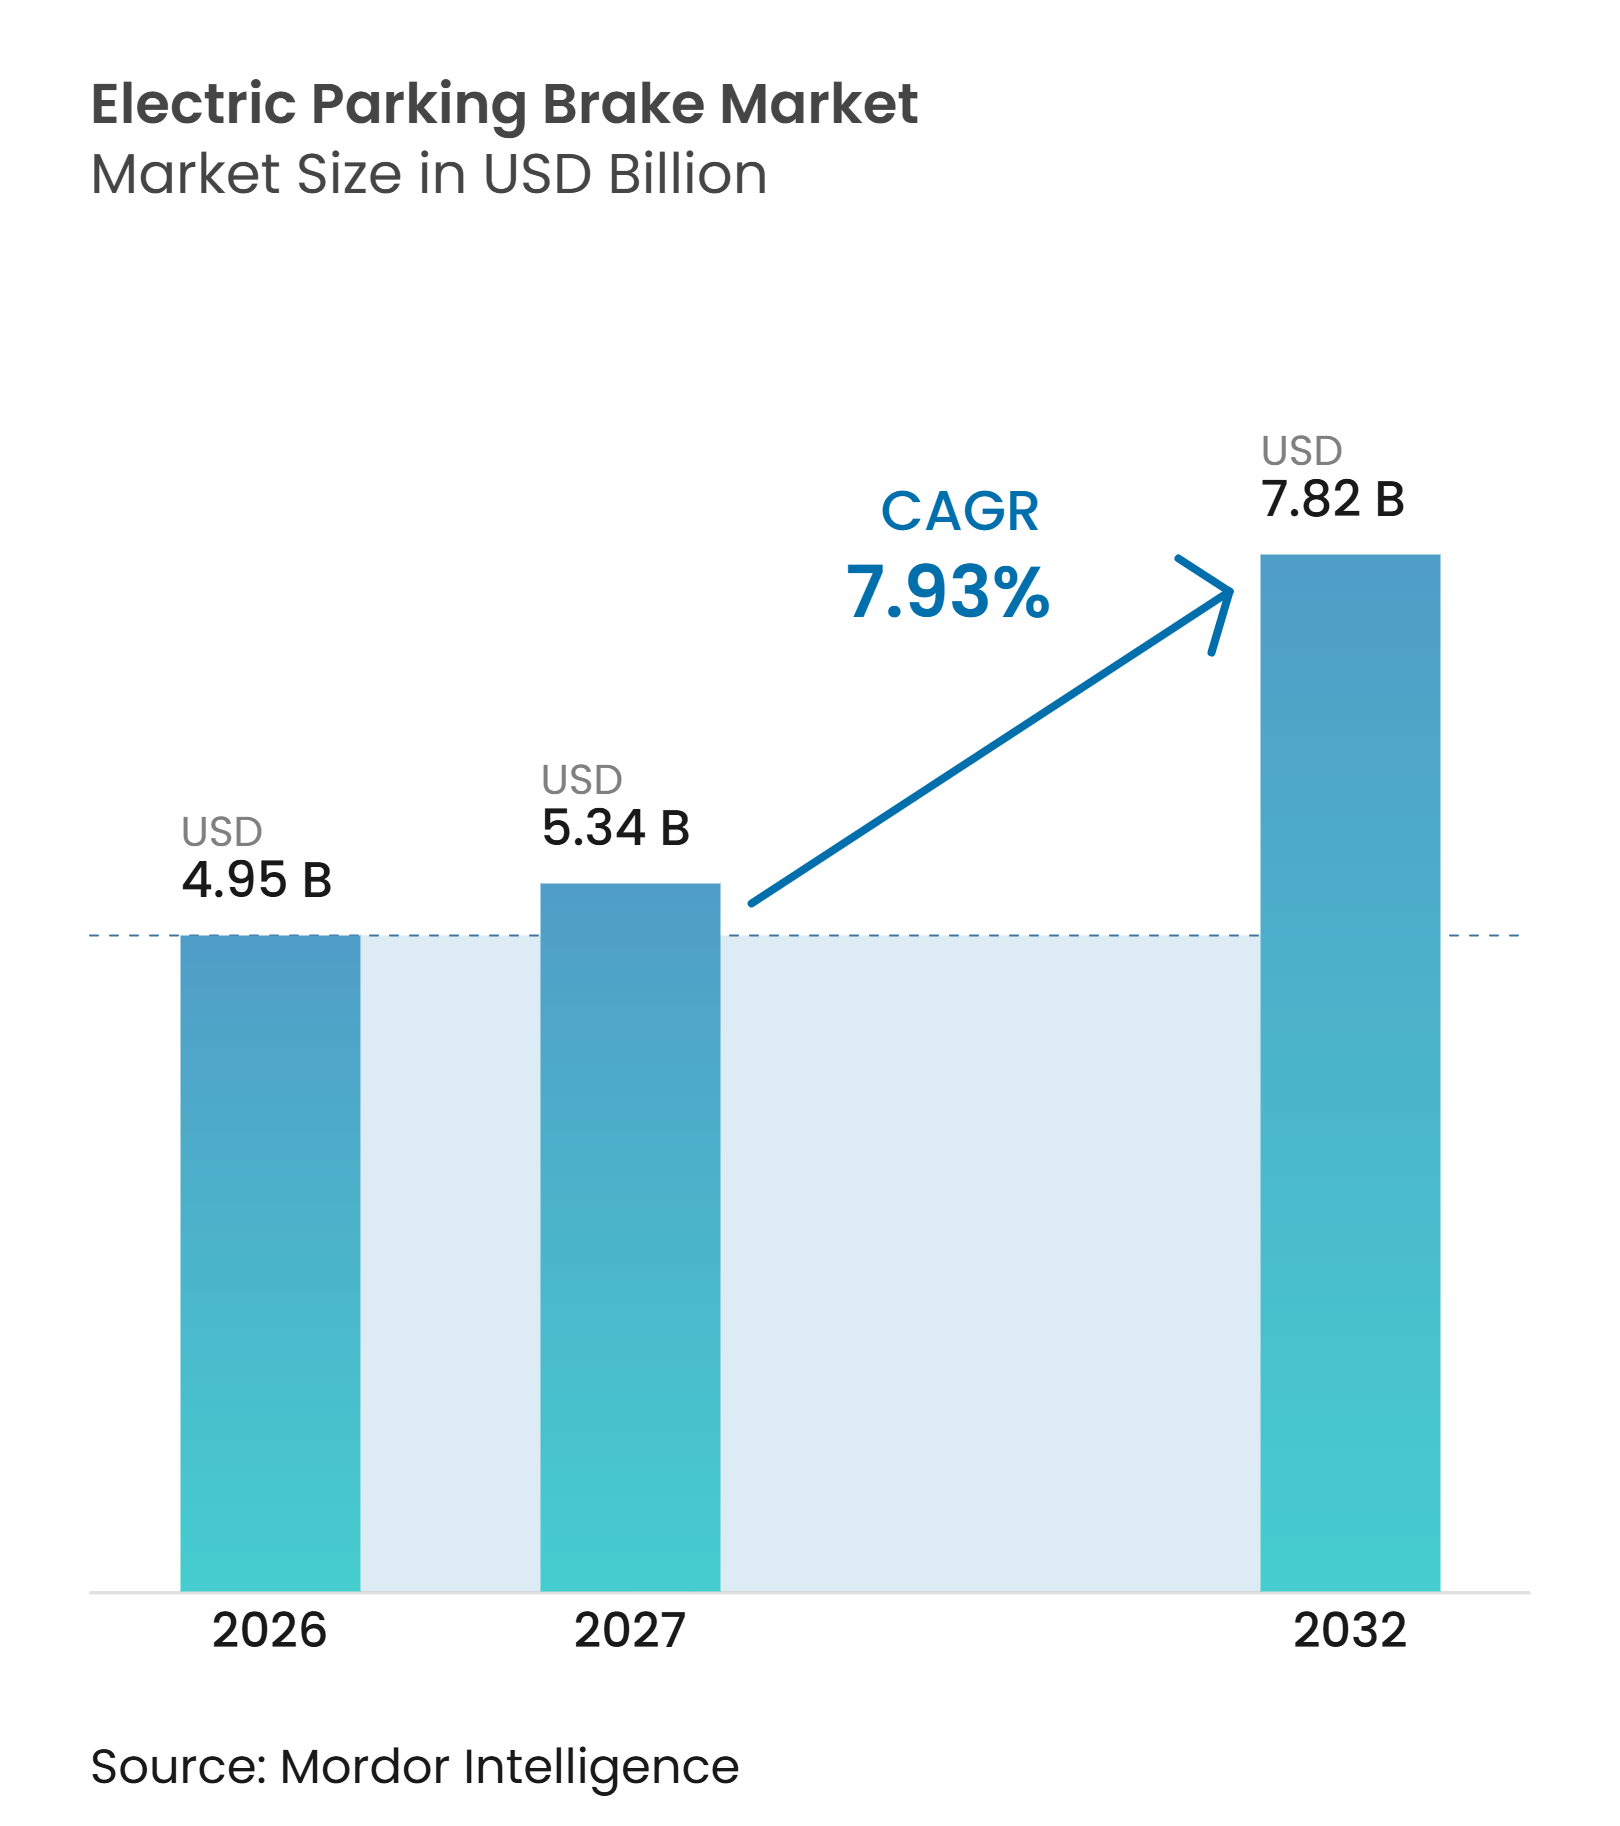
La taille du marché des freins de stationnement électriques était évaluée à 4,95 milliards USD en 2026 et devrait croître de 5,34 milliards USD en 2027 à 7,82 milliards USD d'ici 2032, à un CAGR de 7,93 % durant la période 2027-2032. Le marché des freins de stationnement électriques évolue des freins à main mécaniques vers un freinage à commande électronique, à mesure que les plateformes de véhicules adoptent des systèmes électriques plus intégrés. Les nouveaux programmes de véhicules spécifient de plus en plus l'actionnement électronique dès les premières phases de développement, ce qui rend la relation fournisseur plus difficile à remplacer une fois la production lancée. Les réglementations en matière de sécurité, l'électrification et les fonctions logicielles des véhicules renforcent ce changement sur les voitures particulières et les véhicules utilitaires légers. Le marché des freins de stationnement électriques bénéficie également d'une opportunité de remplacement croissante à mesure que le parc de véhicules équipés électroniquement entre dans une période de maintenance plus active. La concurrence repose de plus en plus sur la validation de la sécurité, l'intégration logicielle et la capacité à soutenir des programmes de véhicules mondiaux.
Principaux enseignements du rapport
- Par type, les systèmes à étrier intégré détenaient une part de 72,00 % en 2026 et devraient croître à un CAGR de 8,91 % jusqu'en 2032.
- Par composant, les unités actionneur/moteur détenaient une part de 78,18 % en 2026, tandis que les ECU devraient croître à un CAGR de 9,04 % jusqu'en 2032.
- Par type de véhicule, les voitures particulières détenaient une part de 88,00 % en 2026, tandis que les véhicules utilitaires légers devraient croître à un CAGR de 9,06 % jusqu'en 2032.
- Par propulsion, les véhicules à moteur à combustion interne détenaient une part de 83,14 % en 2026, tandis que les véhicules électriques à batterie devraient croître à un CAGR de 12,50 % jusqu'en 2032.
- Par canal de vente, les équipementiers détenaient une part de 87,17 % en 2026, tandis que le marché secondaire devrait croître à un CAGR de 9,15 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de 46,00 % en 2026 et devrait croître à un CAGR de 9,18 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption par les équipementiers des systèmes de frein de stationnement électrique à étrier intégré | +1.8% | Mondial, porté par l'Amérique du Nord, l'Europe et la Chine | Moyen terme (2 à 4 ans) |
| Intégration avec les systèmes ADAS, la fonction maintien automatique et l'assistance au démarrage en côte | +1.5% | Mondial, avec une intensité en Amérique du Nord et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Électrification des véhicules et architectures de châssis électroniques | +1.3% | Cœur Asie-Pacifique, extension vers l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Exigences mondiales en matière de sécurité des véhicules et de prévention du déplacement non intentionnel | +0.8% | Mondial ; plus fort en Europe et en Chine | Court terme (≤ 2 ans) |
| Optimisation de l'encombrement sur l'essieu arrière et du plancher plat de l'habitacle | +0.5% | Europe et Asie-Pacifique, portées par les conceptions de plateformes de véhicules électriques à batterie | Long terme (≥ 4 ans) |
| Plateformes logicielles communes aux systèmes de frein de stationnement électrique, ESC et frein par câble électronique | +0.4% | Mondial, en particulier sur les marchés dotés d'architectures logicielles de véhicules centralisées | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption par les équipementiers des systèmes de frein de stationnement électrique à étrier intégré
Le marché des freins de stationnement électriques évolue vers les systèmes à étrier intégré, car les nouveaux programmes de véhicules particuliers sélectionnent de plus en plus cette architecture avant le démarrage de la production. Le moteur est monté directement sur l'étrier, supprimant le câblage séparé et le boîtier d'actionneur sur l'essieu arrière. Cette disposition facilite l'intégration de la batterie et la gestion thermique sur les plateformes de véhicules électriques. ZF a déclaré avoir déployé plus de 250 millions d'étriers de frein de stationnement électrique dans le monde et a inauguré une ligne de production dédiée à Oragadam, en Inde, en janvier 2026, avec une capacité annuelle maximale de 800 000 unités [1]. L'investissement indien indique que les programmes de véhicules locaux peuvent passer directement aux architectures de frein de stationnement électrique plus récentes plutôt que de prolonger les conceptions à câble. Les exigences de sécurité de la norme ISO 26262 favorisent également les fournisseurs disposant de processus de développement et de validation établis [2].
Intégration avec les systèmes ADAS, la fonction maintien automatique et l'assistance au démarrage en côte
Les freins de stationnement électroniques prennent en charge la fonction maintien automatique, l'assistance au démarrage en côte, le régulateur de vitesse adaptatif et les fonctions de freinage automatisé. Ces fonctions permettent au système de freinage de participer aux fonctionnalités de confort et de sécurité, plutôt que de servir uniquement de dispositif de stationnement. Toyota a obtenu un brevet américain en septembre 2025 pour un système de conduite automatisée utilisant le frein de stationnement électrique comme actionneur à l'arrêt. Le brevet montre comment les fonctions de stationnement électronique peuvent s'intégrer dans un système de contrôle du véhicule plus large. Le marché des freins de stationnement électriques bénéficie lorsque les équipementiers ajoutent ces fonctions aux véhicules grand public, car l'actionnement électronique en est le fondement nécessaire. Les fournisseurs capables de coordonner les commandes du frein de stationnement électrique avec le contrôle électronique de la stabilité et les systèmes d'aide à la conduite sont mieux positionnés lors des décisions relatives aux nouvelles plateformes.
Électrification des véhicules et architectures de châssis électroniques
Les véhicules électriques à batterie utilisent des commandes de freinage électroniques pour gérer de manière coordonnée le freinage régénératif et le freinage par friction. Leurs besoins en termes d'encombrement rendent également les conceptions compactes sur l'essieu arrière plus précieuses. La Chine a produit 6,968 millions de véhicules à nouvelles énergies au premier semestre 2025, soit une augmentation de 41,4 % en glissement annuel, selon l'Association chinoise des constructeurs automobiles. Cette base de production crée un large vivier de plateformes pouvant utiliser des systèmes de frein de stationnement électronique. Les recherches sur les systèmes de frein par câble électronique pour les véhicules à nouvelles énergies identifient le contrôle précis de l'actionneur comme un élément important pour les performances de freinage et de récupération d'énergie. Le marché des freins de stationnement électriques bénéficie donc à la fois de l'électrification des véhicules et de l'évolution vers des commandes de châssis électroniques.
Exigences mondiales en matière de sécurité des véhicules et de prévention du déplacement non intentionnel
Les exigences réglementaires réduisent la capacité des équipementiers à traiter la conception du frein de stationnement comme un simple choix de finition. En mars 2026, le Forum mondial de l'UNECE (WP.29) a adopté des suppléments au Règlement ONU n° 13-H autorisant la génération du signal d'arrêt d'urgence via la commande du frein de stationnement électrique et exigeant la lecture en temps réel des valeurs de freinage à transmission électrique lors des contrôles techniques périodiques [3]. Ces exigences alourdissent la charge de validation pour les freins à commande électronique. Elles encouragent également les équipementiers à utiliser des conceptions communes sur plusieurs gammes de véhicules lorsque les réglementations ont des attentes similaires en matière de sécurité. Le marché des freins de stationnement électriques en bénéficie, car la prévention électronique du déplacement non intentionnel et les commandes de force de maintien font de plus en plus partie de la conformité des systèmes de freinage.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût système plus élevé que les freins de stationnement à câble | -1.1% | Marchés en développement : Inde, Asie du Sud-Est, Amérique du Sud et Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Complexité de la validation de la sécurité fonctionnelle et de la cybersécurité | -0.7% | Mondial ; plus prononcé en Europe et en Amérique du Nord sous UNECE R155 et R156 | Long terme (≥ 4 ans) |
| Fragmentation des certifications régionales et des architectures électriques des véhicules | -0.4% | Asie-Pacifique, Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Dépendance à l'alimentation basse tension et exposition aux défaillances des actionneurs | -0.3% | Mondial ; élevé dans les climats extrêmes (Moyen-Orient et Afrique, Europe du Nord) | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût système plus élevé que les freins de stationnement à câble
Un système de frein de stationnement électrique ajoute un coût à la nomenclature par rapport à un frein de stationnement mécanique à câble conventionnel, et cette différence est plus difficile à absorber sur les véhicules d'entrée de gamme dans les marchés sensibles aux prix. La contrainte est la plus évidente sur les modèles d'entrée de gamme en Inde, en Indonésie et au Brésil. Les fournisseurs répondent avec des systèmes à tambour intégré et des conceptions d'ECU partagées qui combinent la commande du frein de stationnement électrique avec le module ESC. Les familles de véhicules utilisant des modules communs sur plusieurs modèles peuvent répartir les coûts de développement sur des volumes de production plus importants. Le marché des freins de stationnement électriques reste exposé à la pression sur les coûts jusqu'à ce que des conceptions moins coûteuses gagnent une plus grande échelle dans les programmes d'entrée de gamme.
Complexité de la validation de la sécurité fonctionnelle et de la cybersécurité
Les systèmes de frein de stationnement électrique connectés à l'ESC, à l'ABS, aux systèmes ADAS et aux mises à jour à distance doivent satisfaire aux exigences de sécurité fonctionnelle et de cybersécurité. La norme ISO 26262 couvre la sécurité fonctionnelle, tandis que la norme ISO/SAE 21434 traite de l'ingénierie de la cybersécurité pour les véhicules routiers. Une étude évaluée par des pairs a révélé que les évaluations de sécurité et de cybersécurité peuvent créer des exigences de conception concurrentes qui doivent être résolues lors de l'ingénierie système. Par exemple, les contrôles de sécurité pour la communication de freinage peuvent ajouter un délai qui doit être pris en compte par rapport aux besoins de réponse au freinage. Ces exigences allongent les travaux de validation et favorisent les fournisseurs disposant d'organisations de développement matures et certifiées. Le marché des freins de stationnement électriques présente une barrière à l'entrée plus élevée en conséquence, en particulier pour les systèmes à sécurité critique intégrant des logiciels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
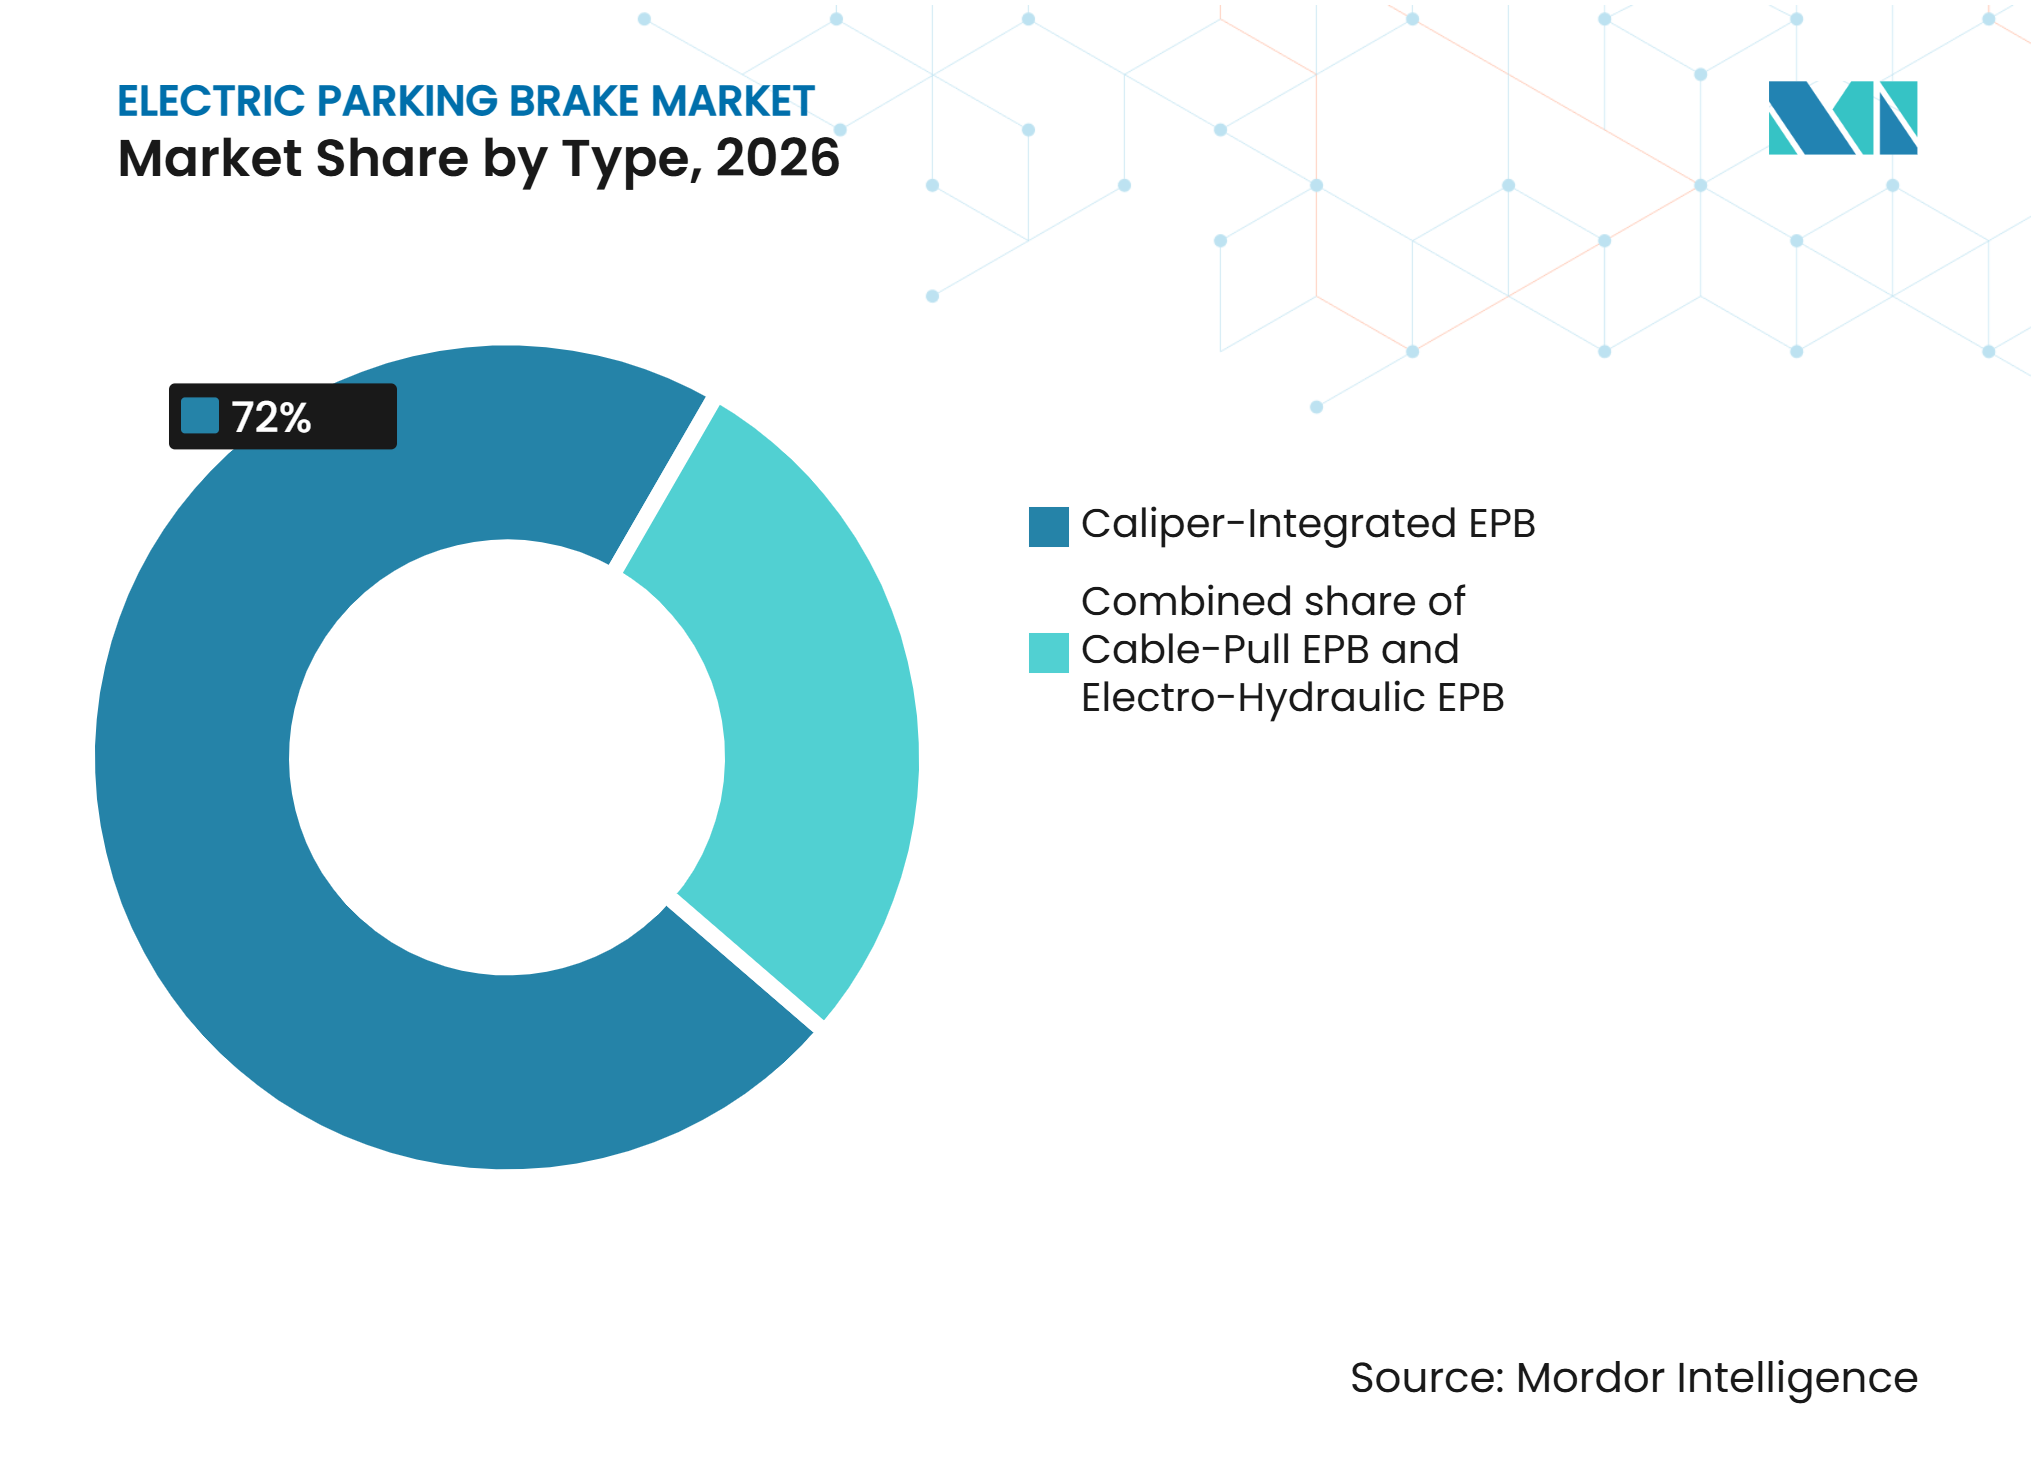
l'architecture à étrier intégré modifie l'économie des attributions de plateformesLes systèmes à étrier intégré détenaient une part de 72,00 % du marché des freins de stationnement électriques en 2026 et devraient se développer à un CAGR de 8,91 % jusqu'en 2032, les nouvelles plateformes électriques et hybrides favorisant un encombrement compact. Les systèmes à câble détenaient une part de 18,00 %, reflétant des choix d'approvisionnement antérieurs dans les programmes de gamme moyenne en Europe, en Amérique du Nord et en Chine, où les systèmes à câble étaient souvent le choix optimal en termes de coût. ZF a commencé à fournir des systèmes de frein de stationnement électrique en juillet 2025 pour la plateforme de véhicule particulier entièrement électrique d'un équipementier indien de premier plan, montrant que les fournisseurs soutiennent les programmes de véhicules électriques locaux. Ce changement rend les attributions futures de plateformes plus pertinentes que le parc installé actuel lors de l'évaluation de la demande d'architecture.
Les systèmes à étrier intégré suppriment le câblage et réduisent les contraintes d'encombrement autour de l'essieu arrière. Cet avantage est important pour les conceptions de batteries à plancher plat et les agencements de gestion thermique. Les systèmes de frein de stationnement électrique électro-hydrauliques servent les applications commerciales et de performance plus petites nécessitant une force de serrage plus élevée. En janvier 2025, ZF a annoncé une commande pour fournir un système hybride de frein par câble électronique, combinant des freins électromécaniques arrière avec un freinage électro-hydraulique avant, pour environ cinq millions de véhicules. Le Règlement n° 13-H exige des performances de freinage définies et des dispositions de réserve d'énergie pour les véhicules légers concernés. Le marché des freins de stationnement électriques progresse donc vers des conceptions de freinage plus intégrées, tandis que les systèmes à câble continuent de servir le parc installé.



Par composant :
les actionneurs conservent leur valeur tandis que les ECU gagnent en importanceLes unités actionneur/moteur détenaient une part de 78,18 % du marché des freins de stationnement électriques en 2026. Leur valeur reflète l'ingénierie électromécanique de précision, les matériaux homologués pour la sécurité, la fabrication spécialisée et la nécessité d'une force de serrage fiable sur toute la durée de vie d'un véhicule. Les ECU devraient croître à un CAGR de 9,04 % jusqu'en 2032, car ils gèrent les commandes de force de serrage, les fonctions de maintien automatique et la compatibilité logicielle. Le rôle de l'ECU s'élargit à mesure que les équipementiers transfèrent davantage de fonctions de freinage vers des domaines de contrôle électronique centralisés. Ce changement accorde une plus grande importance au développement logiciel et à la validation système.
Les conceptions d'ECU intégrées peuvent placer la commande du frein de stationnement électrique dans le module ESC, ce qui réduit le nombre de pièces et la complexité du câblage. Ces conceptions permettent également une logique de freinage coordonnée entre le frein de stationnement électrique, l'ABS et les fonctions de contrôle de la stabilité. Les commutateurs restent pertinents pour la conception intérieure et l'interaction avec l'utilisateur, en particulier dans les SUV urbains. Les capteurs peuvent gagner en valeur là où les systèmes de véhicules connectés utilisent des informations de maintenance. L'analyse des défaillances selon la norme ISO 26262 détermine l'approche de redondance dans ces groupes de composants. Le marché des freins de stationnement électriques récompense de plus en plus les fournisseurs de composants capables de combiner un matériel robuste avec un logiciel de commande validé.
Par type de véhicule :
les voitures particulières en tête tandis que les véhicules utilitaires légers se développentLes voitures particulières détenaient une part de 88,00 % du marché des freins de stationnement électriques en 2026. Les programmes de véhicules particuliers haut de gamme et de gamme moyenne ont largement adopté les systèmes de frein de stationnement électrique de constructeurs tels que Volkswagen, BMW, Hyundai, Toyota et BYD. Les véhicules utilitaires légers devraient croître à un CAGR de 9,06 % jusqu'en 2032. Les opérateurs de flottes apprécient les fonctions de maintien automatique dans les livraisons urbaines denses, où les conducteurs effectuent de fréquents arrêts et démarrages. Les conceptions de véhicules utilitaires électriques favorisent également les agencements de freinage électronique en raison des besoins d'encombrement du groupe motopropulseur.
Les véhicules utilitaires légers électriques de Stellantis, Renault et Ford illustrent l'évolution plus large vers un freinage à gestion électronique dans les flottes de livraison. Leurs architectures de véhicules rendent le câblage conventionnel du frein de stationnement mécanique moins adapté. Les véhicules utilitaires lourds restent une opportunité plus modeste mais pertinente pour les freins de stationnement électro-pneumatiques. Les dispositions de l'UNECE pour les systèmes de freinage à transmission électrique couvrent également la direction générale de l'intégration du freinage des véhicules utilitaires. Le marché des freins de stationnement électriques peut s'étendre aux flottes commerciales à mesure que les commandes électroniques sont plus étroitement liées à la sécurité et à l'efficacité opérationnelle. Cette opportunité devrait se développer à un rythme différent de celui des voitures particulières, car les plateformes commerciales ont des exigences de freinage distinctes.
Par propulsion :
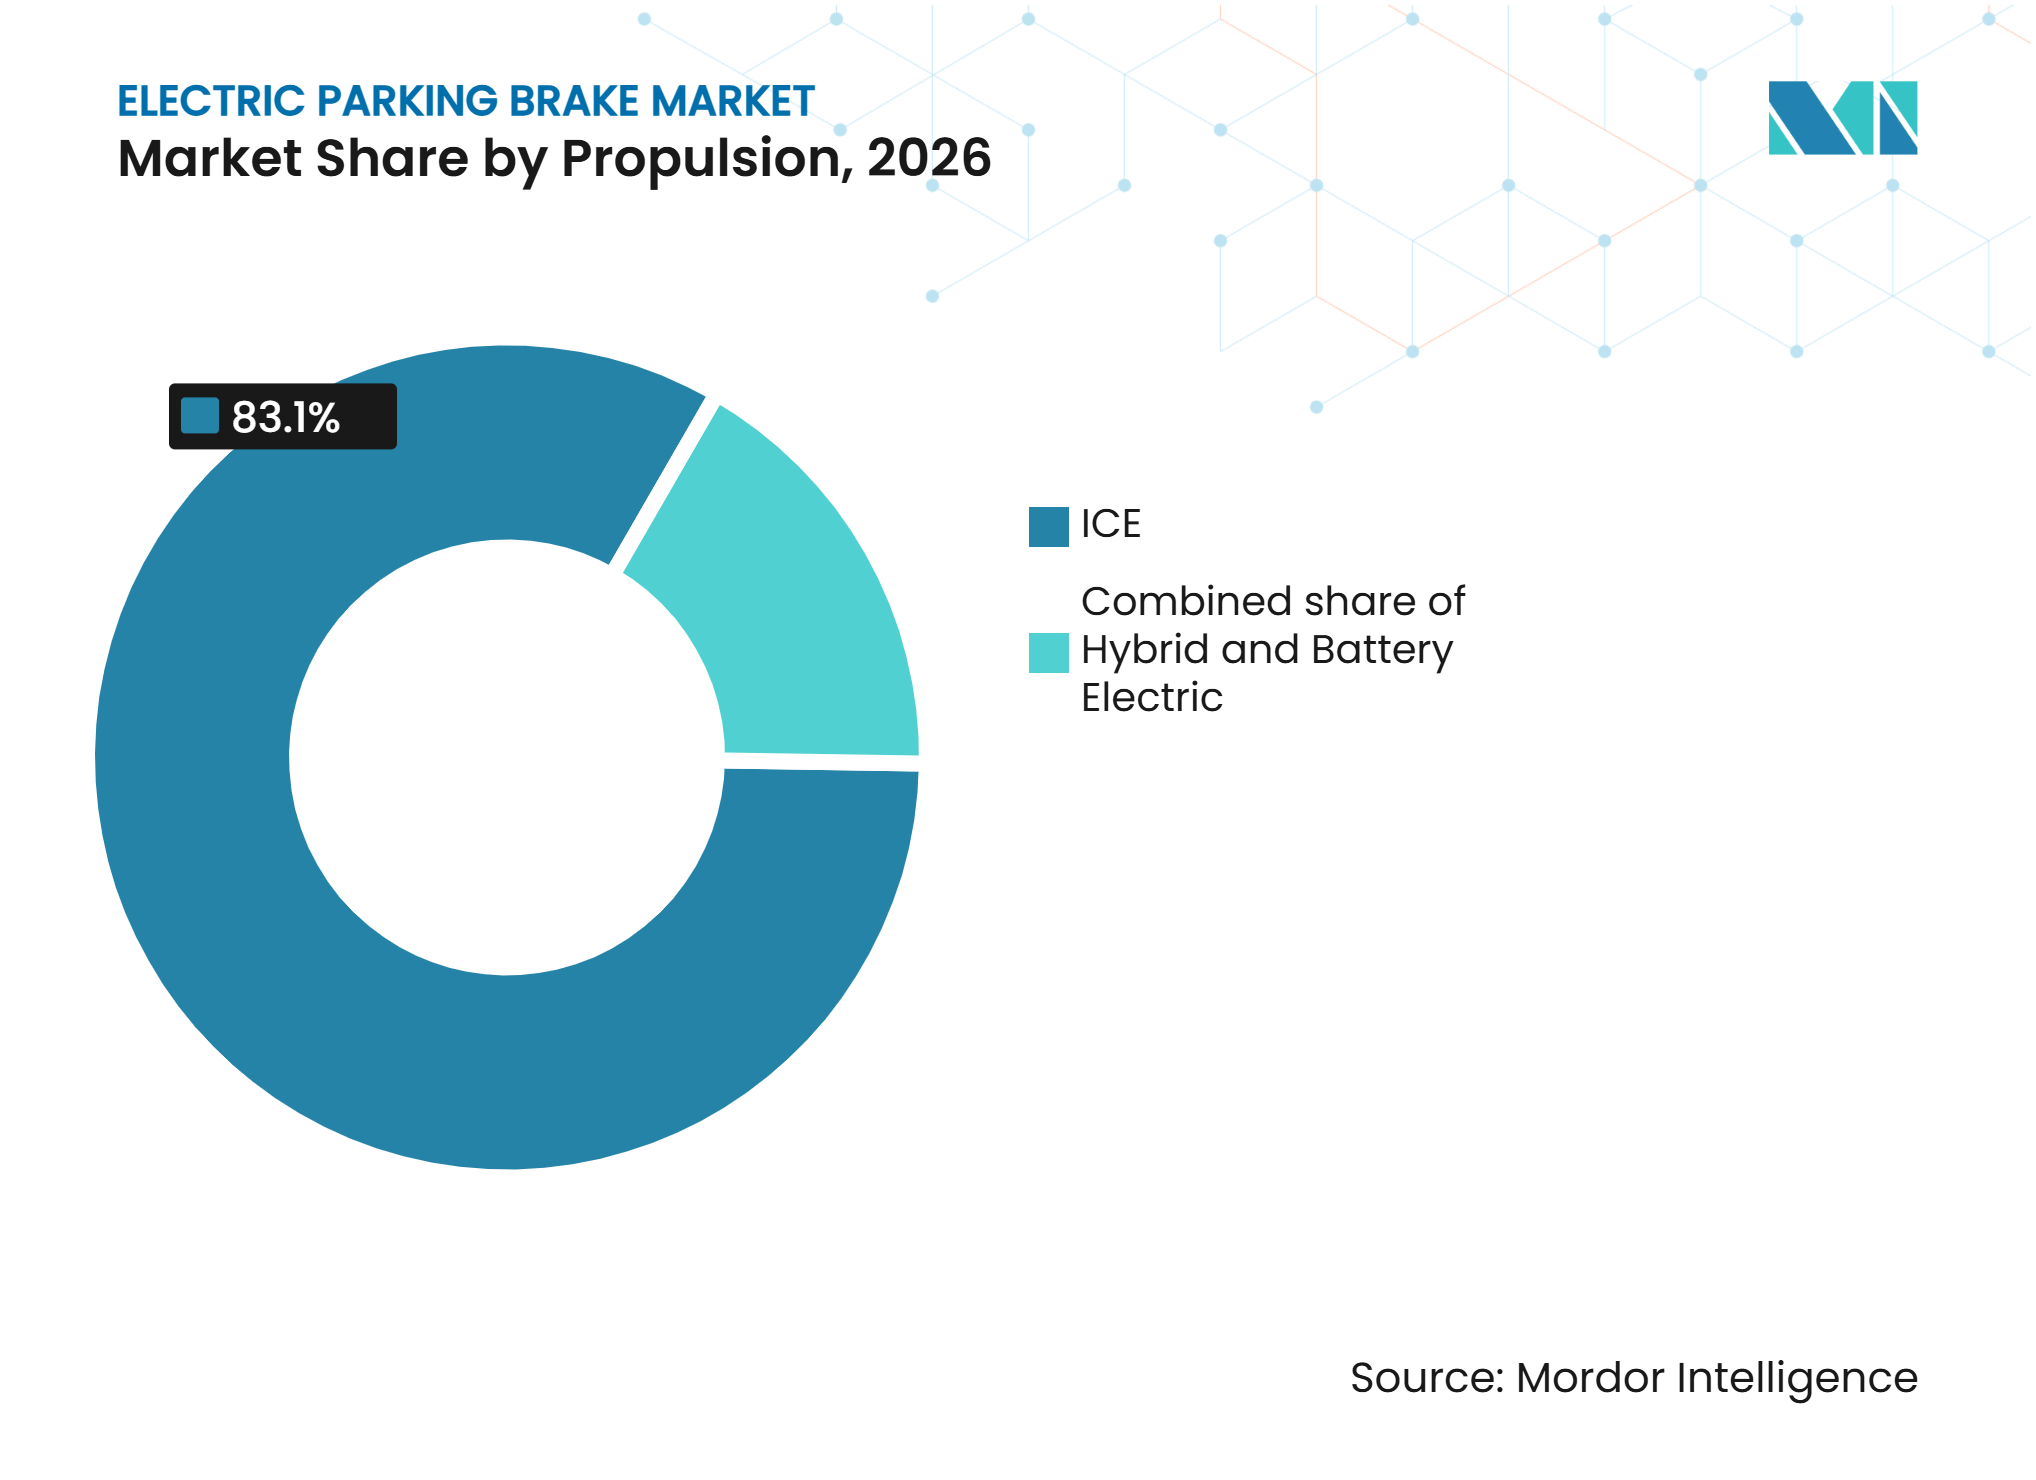
le moteur à combustion interne fournit le volume tandis que les véhicules électriques à batterie croissent plus viteLes véhicules à moteur à combustion interne détenaient une part de 83,14 % du marché des freins de stationnement électriques en 2026, car ils représentaient encore la majorité de la production de véhicules. Cette part n'indique pas que les véhicules à combustion ont une meilleure adéquation technique avec les systèmes de frein de stationnement électrique, les fonctions électroniques étant de plus en plus utilisées sur tous les types de motorisation. Les véhicules électriques à batterie devraient se développer à un CAGR de 12,50 % jusqu'en 2032. Ces véhicules nécessitent un freinage régénératif et par friction coordonné, ce qui favorise l'actionnement électronique. Leur architecture électrique soutient également une intégration plus large des fonctions du véhicule.
Les recherches sur les systèmes de frein par câble électronique pour les véhicules à nouvelles énergies soulignent le rôle du contrôle de l'actionneur dans la gestion de la récupération d'énergie et des performances de freinage. Les véhicules hybrides ont une demande intermédiaire, car la coordination du freinage régénératif bénéficie du serrage électronique de l'essieu arrière. Toyota, Honda et Hyundai sont des exemples pertinents de constructeurs automobiles disposant de portefeuilles hybrides utilisant des systèmes à coordination électronique. Le principal risque est que le volume des véhicules à moteur à combustion interne pourrait diminuer plus rapidement que les gains de contenu des véhicules électriques dans les segments sensibles aux prix. Les freins de stationnement mécaniques pourraient rester plus courants dans ces applications à prix plus bas. Le marché des freins de stationnement électriques devrait dépendre de l'équilibre entre le volume hérité et la hausse du contenu par véhicule électrifié.

Par canal de vente :
l'intégration équipementier en tête, la demande du marché secondaire se développeLes équipementiers détenaient une part de 87,17 % du marché des freins de stationnement électriques en 2026. Les constructeurs automobiles et les fournisseurs valident les actionneurs, les étriers et les logiciels de commande lors du développement de la plateforme, souvent avant qu'un véhicule n'atteigne la production en série. Ce travail est difficile à reproduire en rétrofit, car le système interagit avec les commandes de sécurité critiques du véhicule. Les exigences de la norme ISO 26262 renforcent le canal équipementier, car les modifications nécessitent une prise en compte approfondie de la sécurité fonctionnelle. Le lien entre le frein de stationnement électrique, l'ESC et les fonctions ADAS rend également l'intégration en première monte plus précieuse.
Le marché secondaire devrait croître à un CAGR de 9,15 % jusqu'en 2032, à mesure que les véhicules équipés de freins de stationnement électriques entrent dans leurs premiers cycles majeurs de remplacement d'actionneurs et d'étriers. Les pièces de remplacement d'étriers-moteurs ont une valeur plus élevée que de nombreux composants de freins mécaniques conventionnels. Les fournisseurs d'origine peuvent conserver un avantage là où un étalonnage logiciel propriétaire est requis. Cela crée un flux de revenus plus long après la première vente du véhicule. Le marché des freins de stationnement électriques dispose d'une opportunité sur le marché secondaire liée à la fois à la complexité du système et à la croissance du parc installé. Les pièces de remplacement génériques peuvent se heurter à des limites là où l'étalonnage électronique et la validation de la sécurité du système sont requis.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait une part de 22,00 % du marché des freins de stationnement électriques en 2026. Le mix de véhicules régional comprend des SUV, des crossovers et des camionnettes légères, où l'équipement en frein de stationnement électrique est devenu courant. Les normes fédérales de sécurité des véhicules automobiles 105 et 135 établissent des exigences pour les systèmes de freinage qui orientent l'ingénierie et les essais des véhicules. Ford, General Motors et Stellantis peuvent appliquer des conceptions communes de frein arrière sur des gammes de véhicules apparentées. Cette approche favorise une utilisation plus large des modules de frein de stationnement électrique au sein de plateformes partagées, tandis que les exigences de la NHTSA restent pertinentes à mesure que les camionnettes évoluent vers des architectures de freinage plus électroniques.
Asie-Pacifique
L'Asie-Pacifique détenait une part de 46,00 % du marché des freins de stationnement électriques en 2026, la plus grande de toutes les régions, et devrait croître à un CAGR de 9,18 % jusqu'en 2032. La Chine passe des conceptions à câble vers les systèmes à étrier intégré, tandis que l'Inde adopte les systèmes de frein de stationnement électrique sur les véhicules particuliers électriques à partir d'une base antérieure. La production de véhicules à nouvelles énergies en Chine au premier semestre 2025 a atteint 6,968 millions d'unités, soutenant la demande de contenu de freinage électronique. ZF a inauguré une ligne de production de frein de stationnement électrique près de Chennai en 2026, reflétant la localisation de la fabrication de systèmes de freinage pour les programmes de véhicules indiens. La flotte hybride du Japon et le développement modulaire de frein de stationnement électrique de la Corée du Sud pour les véhicules électriques Hyundai-Kia ajoutent une demande et une capacité d'approvisionnement supplémentaires.
Europe, Amérique du Sud et Moyen-Orient et Afrique
L'Europe est soutenue par les exigences du Règlement UNECE n° 13-H et les attentes de sécurité de l'Euro NCAP. L'Allemagne, la France et le Royaume-Uni restent d'importants sites de production pour le Groupe Volkswagen, Stellantis, BMW et Renault. Les dispositions de l'UNECE de 2025 sur le frein par câble électronique fournissent une orientation réglementaire pour la future homologation de type. L'Amérique du Sud est à un stade plus précoce, avec l'équipement des SUV de gamme moyenne qui émerge au Brésil et en Argentine. La Vision 2030 de l'Arabie saoudite et les objectifs de véhicules électriques des Émirats arabes unis indiquent un environnement de politique automobile en mutation, bien que le parc actuel reste orienté vers les grands SUV à moteur à combustion interne. L'exposition à la chaleur accroît également l'importance de la fiabilité des actionneurs dans certains marchés du Moyen-Orient et d'Afrique. La croissance du marché dans ces régions devrait dépendre de l'accessibilité financière, du mix de véhicules, de l'électrification locale et des besoins de conformité.
Paysage concurrentiel
Concentration du Marché
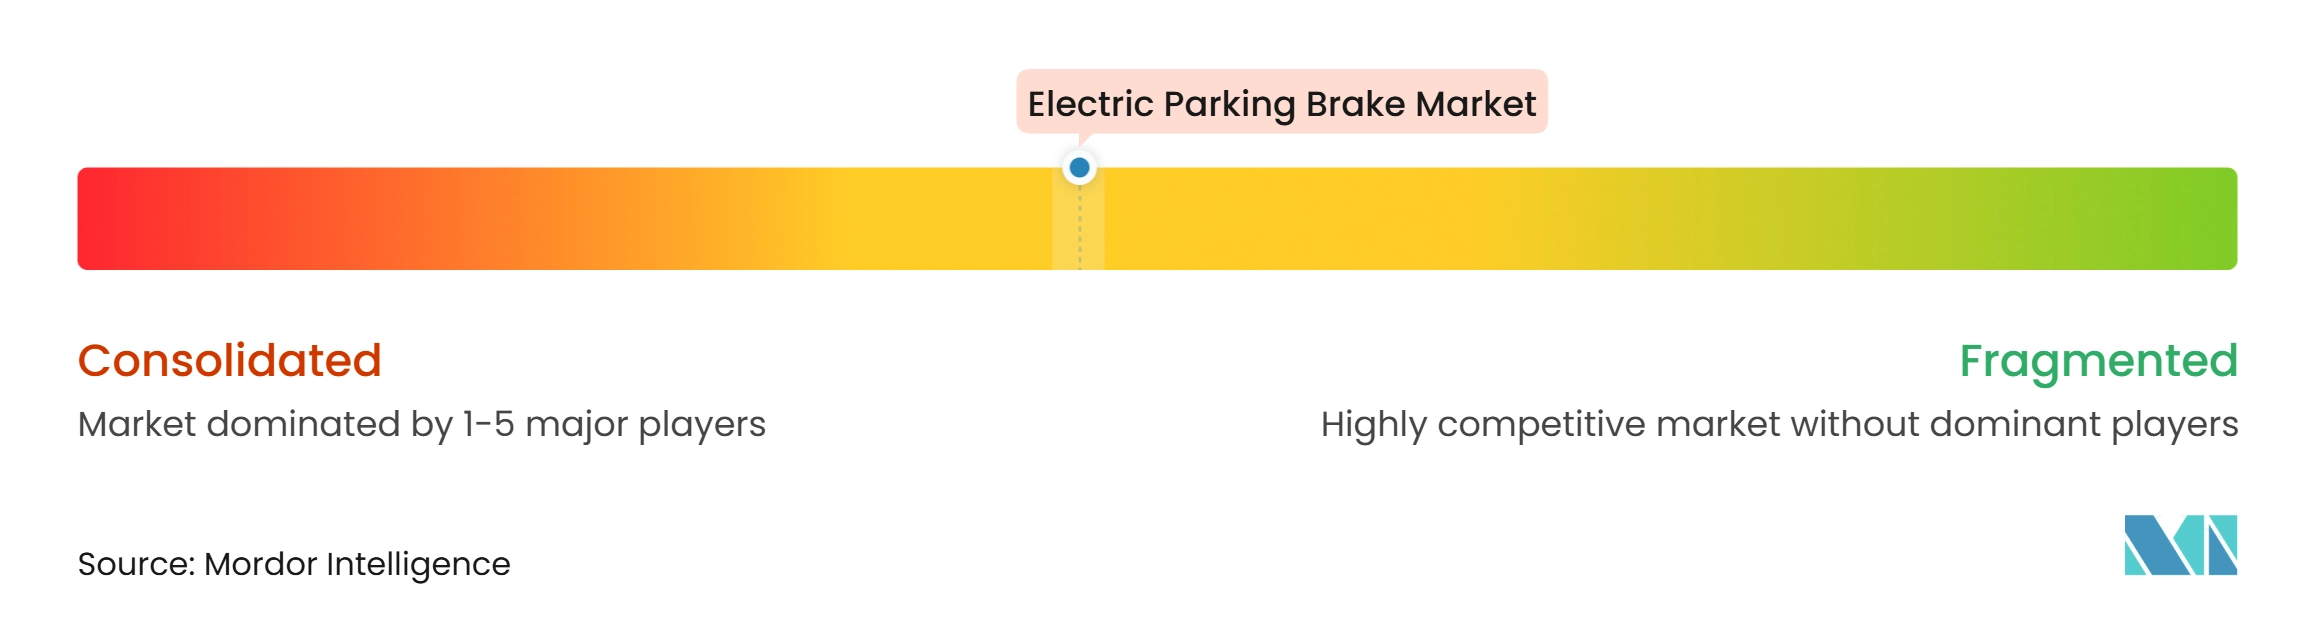
Le marché des freins de stationnement électriques est modérément concentré. ZF Friedrichshafen, AUMOVIO, Robert Bosch, Brembo et Astemo ont établi des positions grâce à des relations durables avec les équipementiers, des processus d'ingénierie certifiés et des empreintes de fabrication internationales en Chine, en Inde, en Amérique du Nord et en Europe. Leur capacité à soutenir le développement à sécurité critique constitue une barrière significative pour les nouveaux fournisseurs qui ne disposent pas d'une capacité comparable en matière de tests, de fabrication et de gestion de programme. La norme ISO 26262 est pertinente car les systèmes de frein de stationnement électrique font partie des commandes de freinage du véhicule et nécessitent un développement structuré de la sécurité fonctionnelle. La concurrence évolue au-delà du matériel vers l'intégration au niveau système avec l'ESC, les systèmes ADAS et les commandes de frein par câble électronique, où les fournisseurs doivent démontrer une interaction fiable entre plusieurs fonctions du véhicule.
Brembo a annoncé en mai 2026 que sa plateforme de freinage intelligent Sensify est entrée en production en grande série pour un constructeur automobile mondial et que des contrats supplémentaires visent des centaines de milliers d'unités par an. Le même mois, Brembo a annoncé une coentreprise avec Ningbo Huaxiang Electronic pour soutenir la localisation de la technologie Sensify en Chine. ZF a élargi son soutien à la fabrication de freins de stationnement électriques pour les programmes de véhicules particuliers électriques indiens, en utilisant une approche modulaire pouvant servir les voitures particulières compactes et les véhicules utilitaires légers. Ces mouvements combinent le développement technologique avec la production locale, ce qui peut améliorer le soutien aux programmes de véhicules ayant des exigences d'approvisionnement spécifiques à chaque pays. Les fournisseurs chinois nationaux restent pertinents dans les programmes de véhicules à moindre coût où le délai de réponse et l'accessibilité financière peuvent influencer les décisions d'approvisionnement.
Les fournisseurs de systèmes à câble font face à un défi à mesure que les renouvellements de plateformes favorisent les conceptions à étrier intégré et à frein par câble électronique. Cependant, les systèmes à câble conservent leur importance en raison de leur parc installé, de leurs besoins de maintenance familiers et de leur position en termes de coût dans les véhicules sensibles aux prix. Des opportunités subsistent dans les systèmes de frein de stationnement électrique à moindre coût pour l'Inde et l'Asie du Sud-Est, les produits axés sur les flottes pour les véhicules de livraison urbains et les commandes de freinage régénératif intégrées pour les véhicules électriques. Ces domaines exigent des fournisseurs qu'ils équilibrent le coût des composants, la validation de la sécurité, la capacité logicielle et les besoins des programmes de fabrication des équipementiers régionaux.
Leaders du secteur des freins de stationnement électriques
-
ZF Friedrichshafen AG
-
AUMOVIO SE
-
Robert Bosch GmbH
-
Brembo N.V.
-
Astemo, Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des freins de stationnement électriques Entreprises couvertes dans ce rapport
- ZF Friedrichshafen AG
- AUMOVIO SE
- Robert Bosch GmbH
- Brembo N.V.
- Astemo, Ltd.
- HL Mando Corp.
- Hyundai Mobis Co., Ltd.
- Aisin Corporation
- Küster Holding GmbH
- DURA Automotive Systems LLC
- Akebono Brake Industry Co., Ltd.
- Wanxiang Qianchao Co., Ltd.
- Zhejiang Asia-Pacific Mechanical & Electronic Co., Ltd.
- Knorr-Bremse AG
- Bethel Automotive Safety Systems Co., Ltd.
- Valeo SE
- Huayu Automotive Systems Co., Ltd.
- INFAC Corporation
- Keyang Electric Machinery Co., Ltd.
- Brakes India Private Limited
Développements industriels récents dans Marché des freins de stationnement électriques
- Mai 2026 : Brembo a signé des accords de coentreprise avec Ningbo Huaxiang Electronic pour localiser sa plateforme de frein par câble électronique Sensify, qui comprend un freinage arrière à actionnement électronique, en Chine.
- Mai 2026 : Brembo a lancé la production en grande série de sa plateforme de freinage intelligent Sensify, montée en série sur le programme de véhicules d'un constructeur automobile mondial, et a signé d'autres contrats pour des centaines de milliers d'unités par an.
- Janvier 2026 : ZF a inauguré une ligne de production de frein de stationnement électrique à Oragadam, Tamil Nadu, Inde, avec une capacité maximale de 800 000 unités par an.
- Juillet 2025 : ZF a lancé la production de son système de frein de stationnement électrique en Inde pour la plateforme de véhicule particulier entièrement électrique d'un équipementier indien de premier plan.
Périmètre du rapport mondial sur le marché des freins de stationnement électriques
Le rapport sur le marché des freins de stationnement électriques est segmenté par type (frein de stationnement électrique à câble, frein de stationnement électrique à étrier intégré (moteur sur étrier) et frein de stationnement électrique électro-hydraulique), composant (actionneur/moteur, ECU, commutateur, étrier et capteurs), type de véhicule (voitures particulières, véhicules utilitaires légers et véhicules utilitaires lourds), propulsion (moteur à combustion interne, hybride et électrique à batterie), canal de vente (équipementier et marché secondaire) et géographie (Amérique du Nord (États-Unis, Canada et Mexique), Europe (Allemagne, France, Italie, Espagne, Royaume-Uni, Russie, Pologne, République tchèque et reste de l'Europe), Asie-Pacifique (Chine, Japon, Inde, Corée du Sud, Australie, Thaïlande, Indonésie et reste de l'Asie-Pacifique), Amérique du Sud (Brésil, Argentine, Colombie, Chili, Pérou et reste de l'Amérique du Sud) et Moyen-Orient et Afrique (Arabie saoudite, Émirats arabes unis, Israël, Turquie, Iran, Afrique du Sud, Égypte, Maroc et reste du Moyen-Orient et de l'Afrique)). Les freins de stationnement électro-pneumatiques pour les véhicules utilitaires lourds sont inclus dans la catégorie frein de stationnement électrique électro-hydraulique. Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Frein de stationnement électrique à câble |
| Frein de stationnement électrique à étrier intégré (moteur sur étrier) |
| Frein de stationnement électrique électro-hydraulique |
| Actionneur/Moteur |
| ECU |
| Commutateur |
| Étrier |
| Capteurs |
| Voitures particulières |
| Véhicules utilitaires légers |
| Véhicules utilitaires lourds |
| Moteur à combustion interne |
| Hybride |
| Électrique à batterie |
| Équipementier |
| Marché secondaire |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Russie | |
| Pologne | |
| République tchèque | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Thaïlande | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Israël | |
| Turquie | |
| Iran | |
| Afrique du Sud | |
| Égypte | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Frein de stationnement électrique à câble | |
| Frein de stationnement électrique à étrier intégré (moteur sur étrier) | ||
| Frein de stationnement électrique électro-hydraulique | ||
| Par composant | Actionneur/Moteur | |
| ECU | ||
| Commutateur | ||
| Étrier | ||
| Capteurs | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules utilitaires légers | ||
| Véhicules utilitaires lourds | ||
| Par propulsion | Moteur à combustion interne | |
| Hybride | ||
| Électrique à batterie | ||
| Par canal de vente | Équipementier | |
| Marché secondaire | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Russie | ||
| Pologne | ||
| République tchèque | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Thaïlande | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Israël | ||
| Turquie | ||
| Iran | ||
| Afrique du Sud | ||
| Égypte | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour la demande de freins de stationnement électriques jusqu'en 2032 ?
Le marché des freins de stationnement électriques devrait atteindre 7,82 milliards USD d'ici 2032, avec un CAGR de 7,93 % durant la période 2027-2032. La croissance reflète une utilisation plus large du freinage électronique sur les plateformes de véhicules et la demande de service du parc installé, notamment le remplacement des actionneurs et des étriers.
Pourquoi les systèmes de frein de stationnement électrique à étrier intégré croissent-ils plus vite que les systèmes à câble ?
Ils devraient croître à un CAGR de 8,91 % car leur disposition compacte soutient l'encombrement des véhicules électriques et hybrides. Les nouvelles spécifications de plateformes favorisent cette disposition car elle supprime le câblage et les boîtiers d'actionneurs séparés sur l'essieu arrière.
Quelle catégorie de véhicules représente la plus grande opportunité pour les fournisseurs de freins de stationnement électriques ?
Les voitures particulières détenaient une part de 88,00 % en 2026, tandis que les véhicules utilitaires légers affichent la croissance prévisionnelle la plus rapide, à un CAGR de 9,06 %. Les flottes de livraison peuvent utiliser les fonctions de maintien automatique, tandis que les plateformes commerciales électriques bénéficient d'un encombrement simplifié du système de freinage.
Comment l'électrification des véhicules affecte-t-elle les freins de stationnement électroniques ?
Les véhicules électriques à batterie devraient croître à un CAGR de 12,50 % car le freinage électronique soutient la coordination du freinage régénératif et l'encombrement compact. L'actionnement électronique s'inscrit également dans l'évolution plus large vers les logiciels de véhicules et les commandes de châssis intégrées.
Pourquoi les équipementiers représentent-ils la majorité des ventes de freins de stationnement électriques ?
Les équipementiers détenaient une part de 87,17 % en 2026, car les systèmes de frein de stationnement électrique nécessitent une ingénierie au niveau de la plateforme et une validation de la sécurité. Le lien avec l'ESC, les systèmes ADAS et les logiciels du véhicule rend la modification après-vente plus difficile que l'installation d'un frein mécanique conventionnel.
Quelle région connaît la croissance la plus rapide pour les freins de stationnement électroniques ?
L'Asie-Pacifique, la plus grande région avec une part de 46,00 % en 2026, devrait croître à un CAGR de 9,18 % jusqu'en 2032, soutenue par la production de véhicules à nouvelles énergies en Chine et l'électrification régionale plus large. Les investissements dans la fabrication locale, la base de véhicules hybrides du Japon et l'évolution vers les systèmes à étrier intégré en Chine et en Inde soutiennent les perspectives de croissance de la région et approfondissent son rôle dans la base d'approvisionnement mondiale.