
電動パーキングブレーキ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 5.34 十億米ドル |
| 市場規模 (2032) | 7.82 十億米ドル |
| 成長率 (2027 - 2032) | 7.93 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電動パーキングブレーキ市場分析
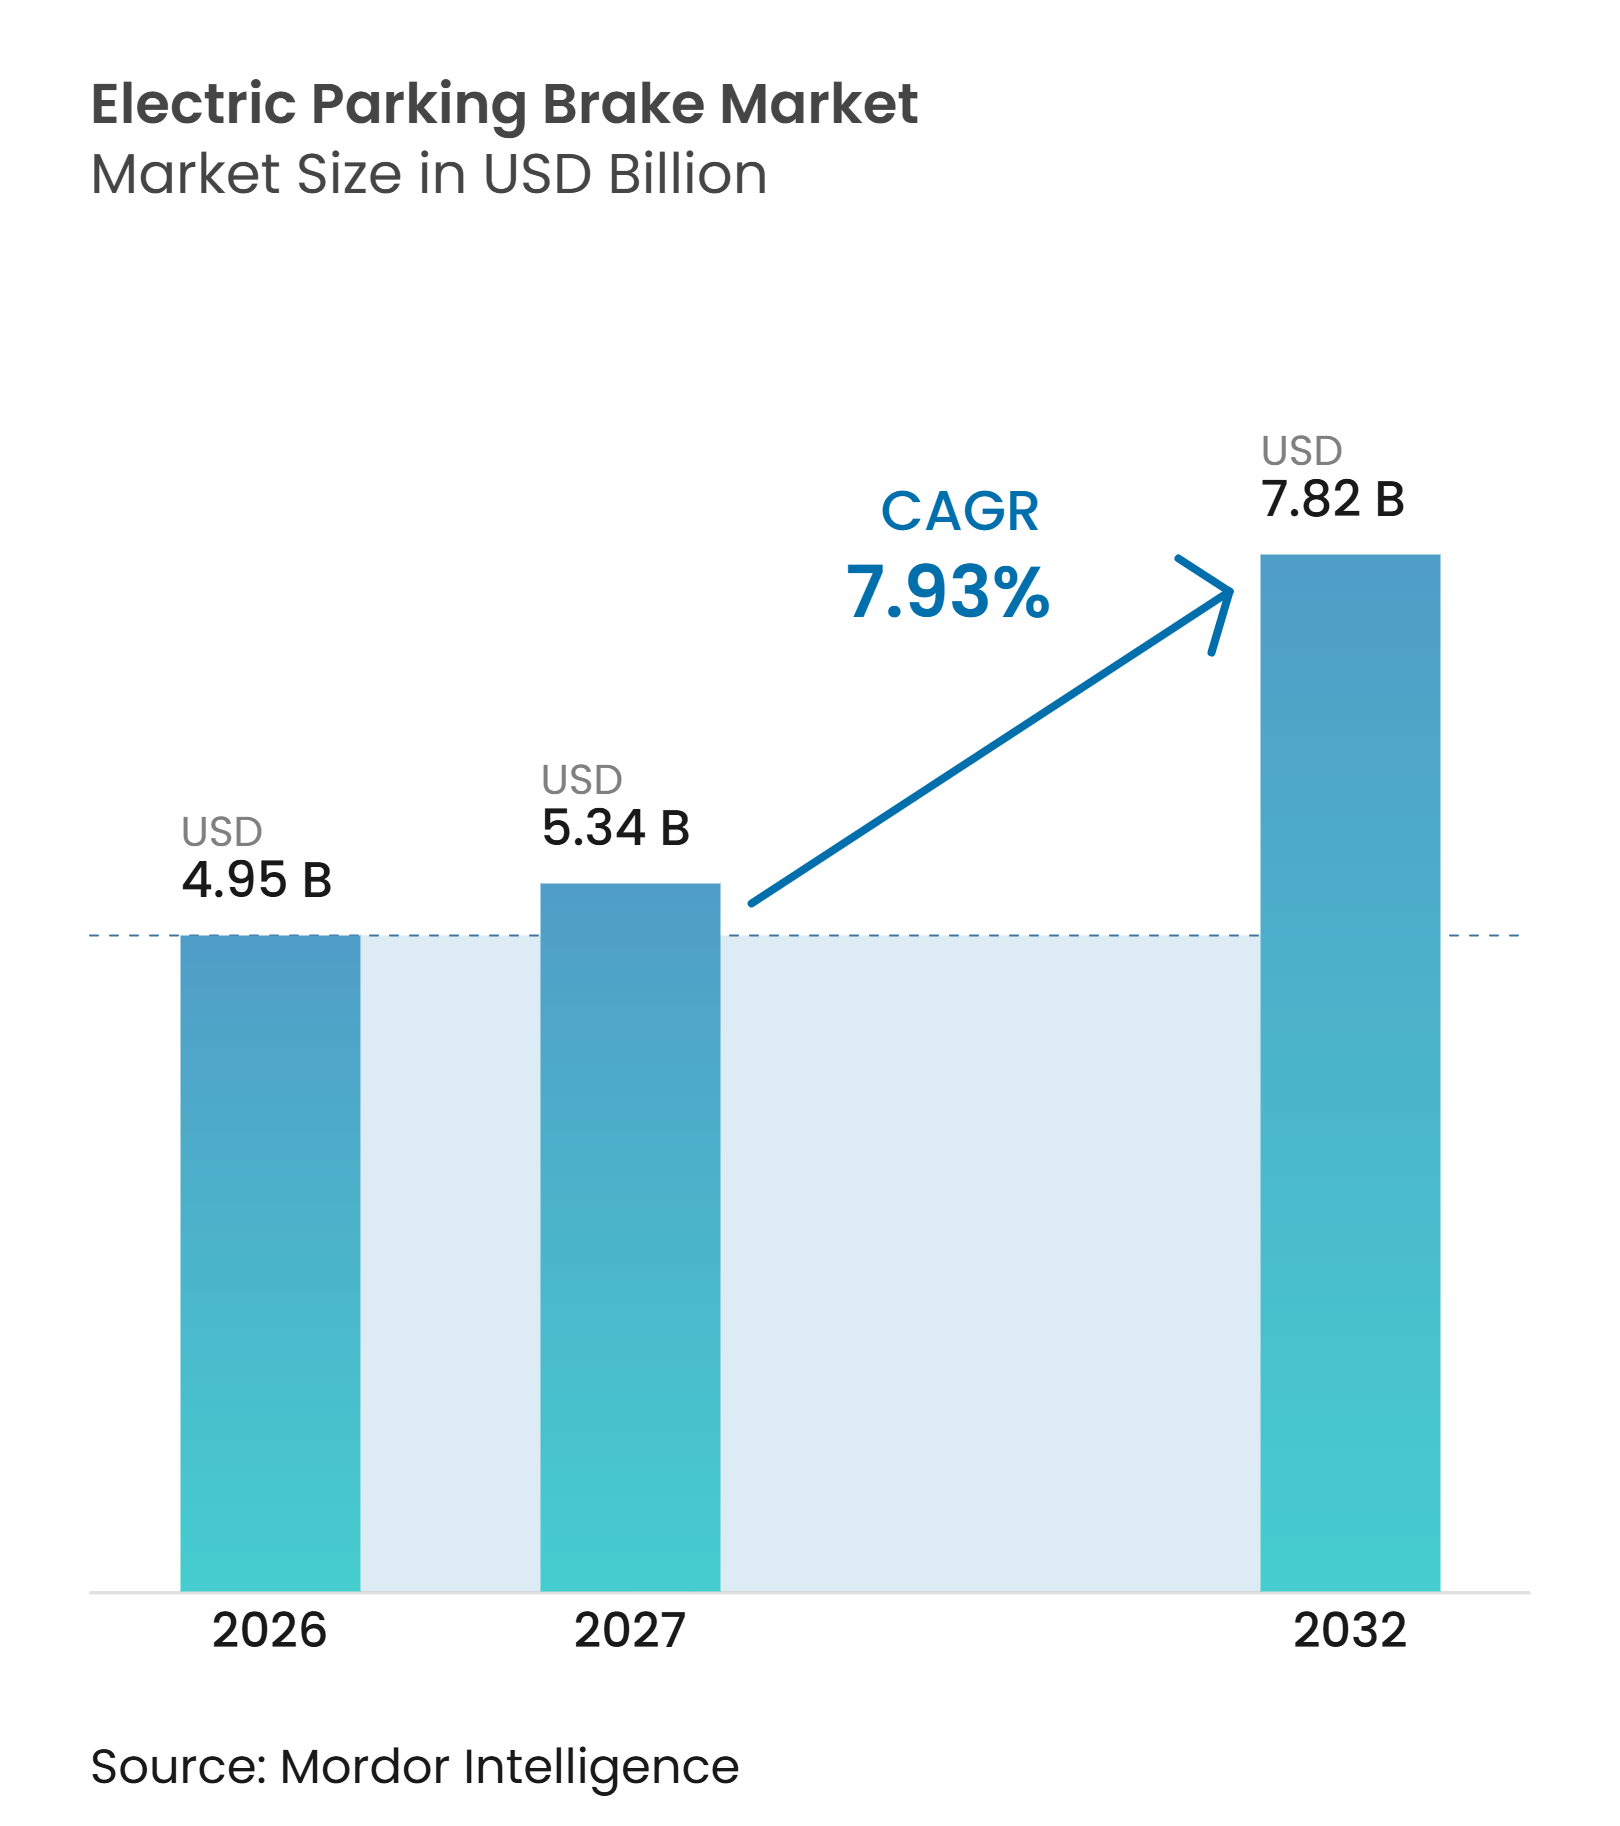
電動パーキングブレーキの市場規模は2026年に4.95 ビリオン 米ドルと評価され、2027年の5.34 ビリオン 米ドルから2032年には7.82 ビリオン 米ドルに成長すると予測されており、2027年から2032年の期間においてCAGR 7.93%で推移する見込みです。電動パーキングブレーキ市場は、車両プラットフォームがより統合された電気システムを採用するにつれて、機械式ハンドブレーキから電子制御ブレーキへと移行しています。新型車両プログラムは開発の早い段階で電子アクチュエーションを仕様として採用することが増えており、生産開始後はサプライヤーとの関係を変更しにくくなっています。安全規制、電動化、およびソフトウェアベースの車両機能が、乗用車および小型商用車全体にわたってこの変化を後押ししています。電動パーキングブレーキ市場は、電子装備車両の設置台数がより活発なサービス期間に入るにつれて、交換需要の拡大機会も広がっています。競争は安全性の検証、ソフトウェア統合、およびグローバル車両プログラムへの対応能力に基づいて行われるようになっています。
主要レポートのポイント
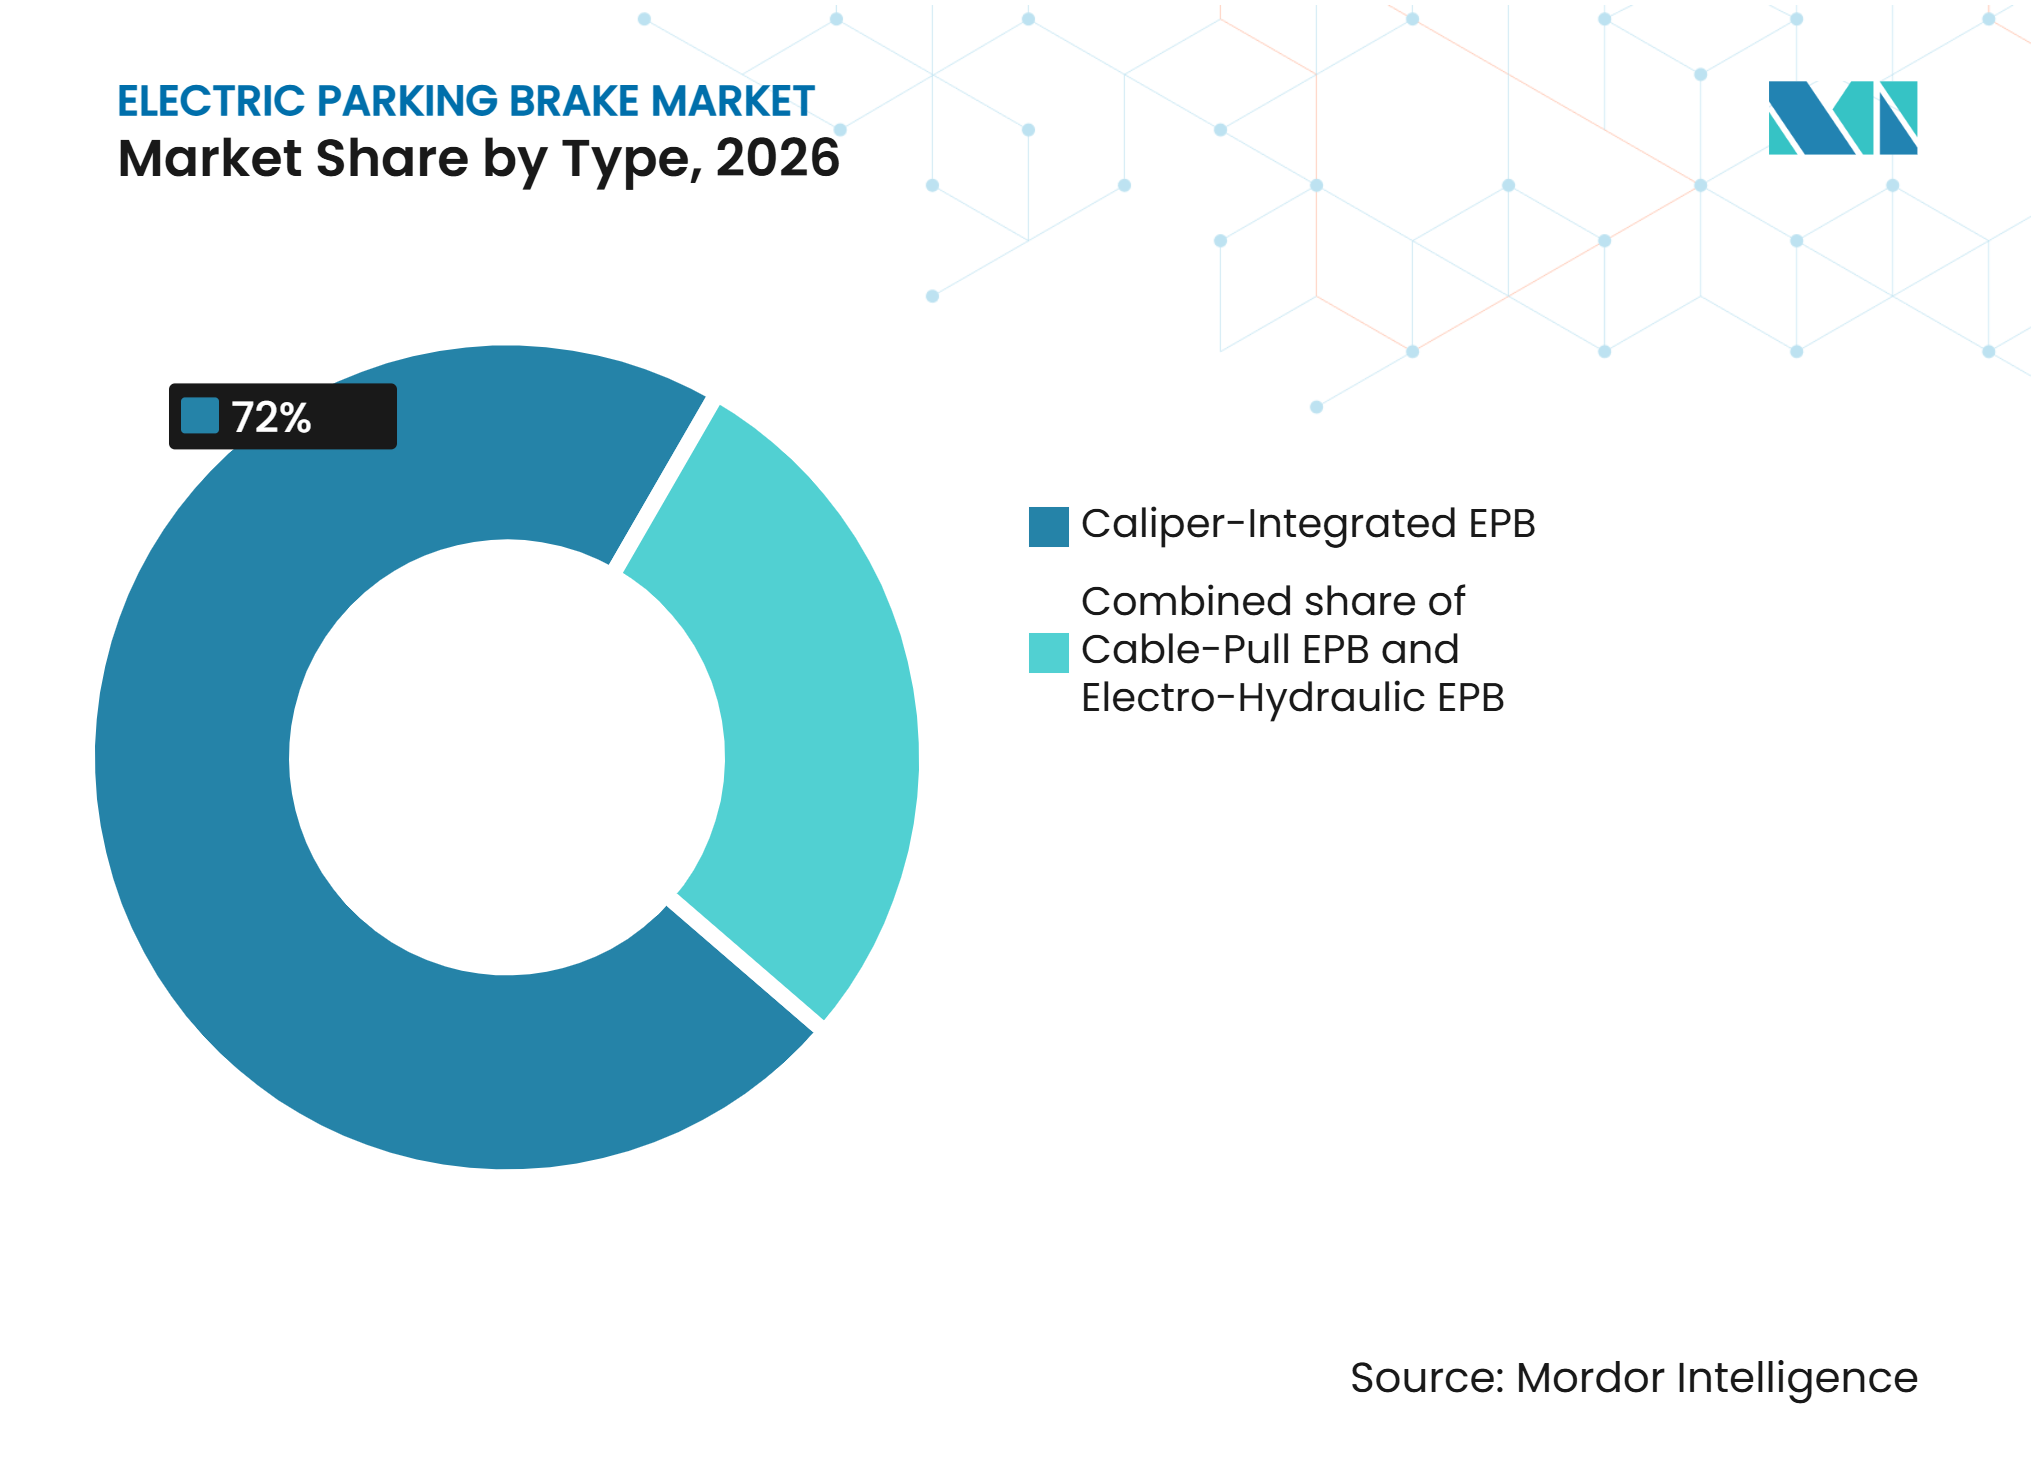
- タイプ別では、キャリパー一体型システムが2026年に72.00%のシェアを占め、2032年にかけてCAGR 8.91%で成長する見込みです。
- コンポーネント別では、アクチュエーター/モーターユニットが2026年に78.18%のシェアを占め、ECUは2032年にかけてCAGR 9.04%で成長する見込みです。
- 車両タイプ別では、乗用車が2026年に88.00%のシェアを占め、小型商用車は2032年にかけてCAGR 9.06%で成長する見込みです。
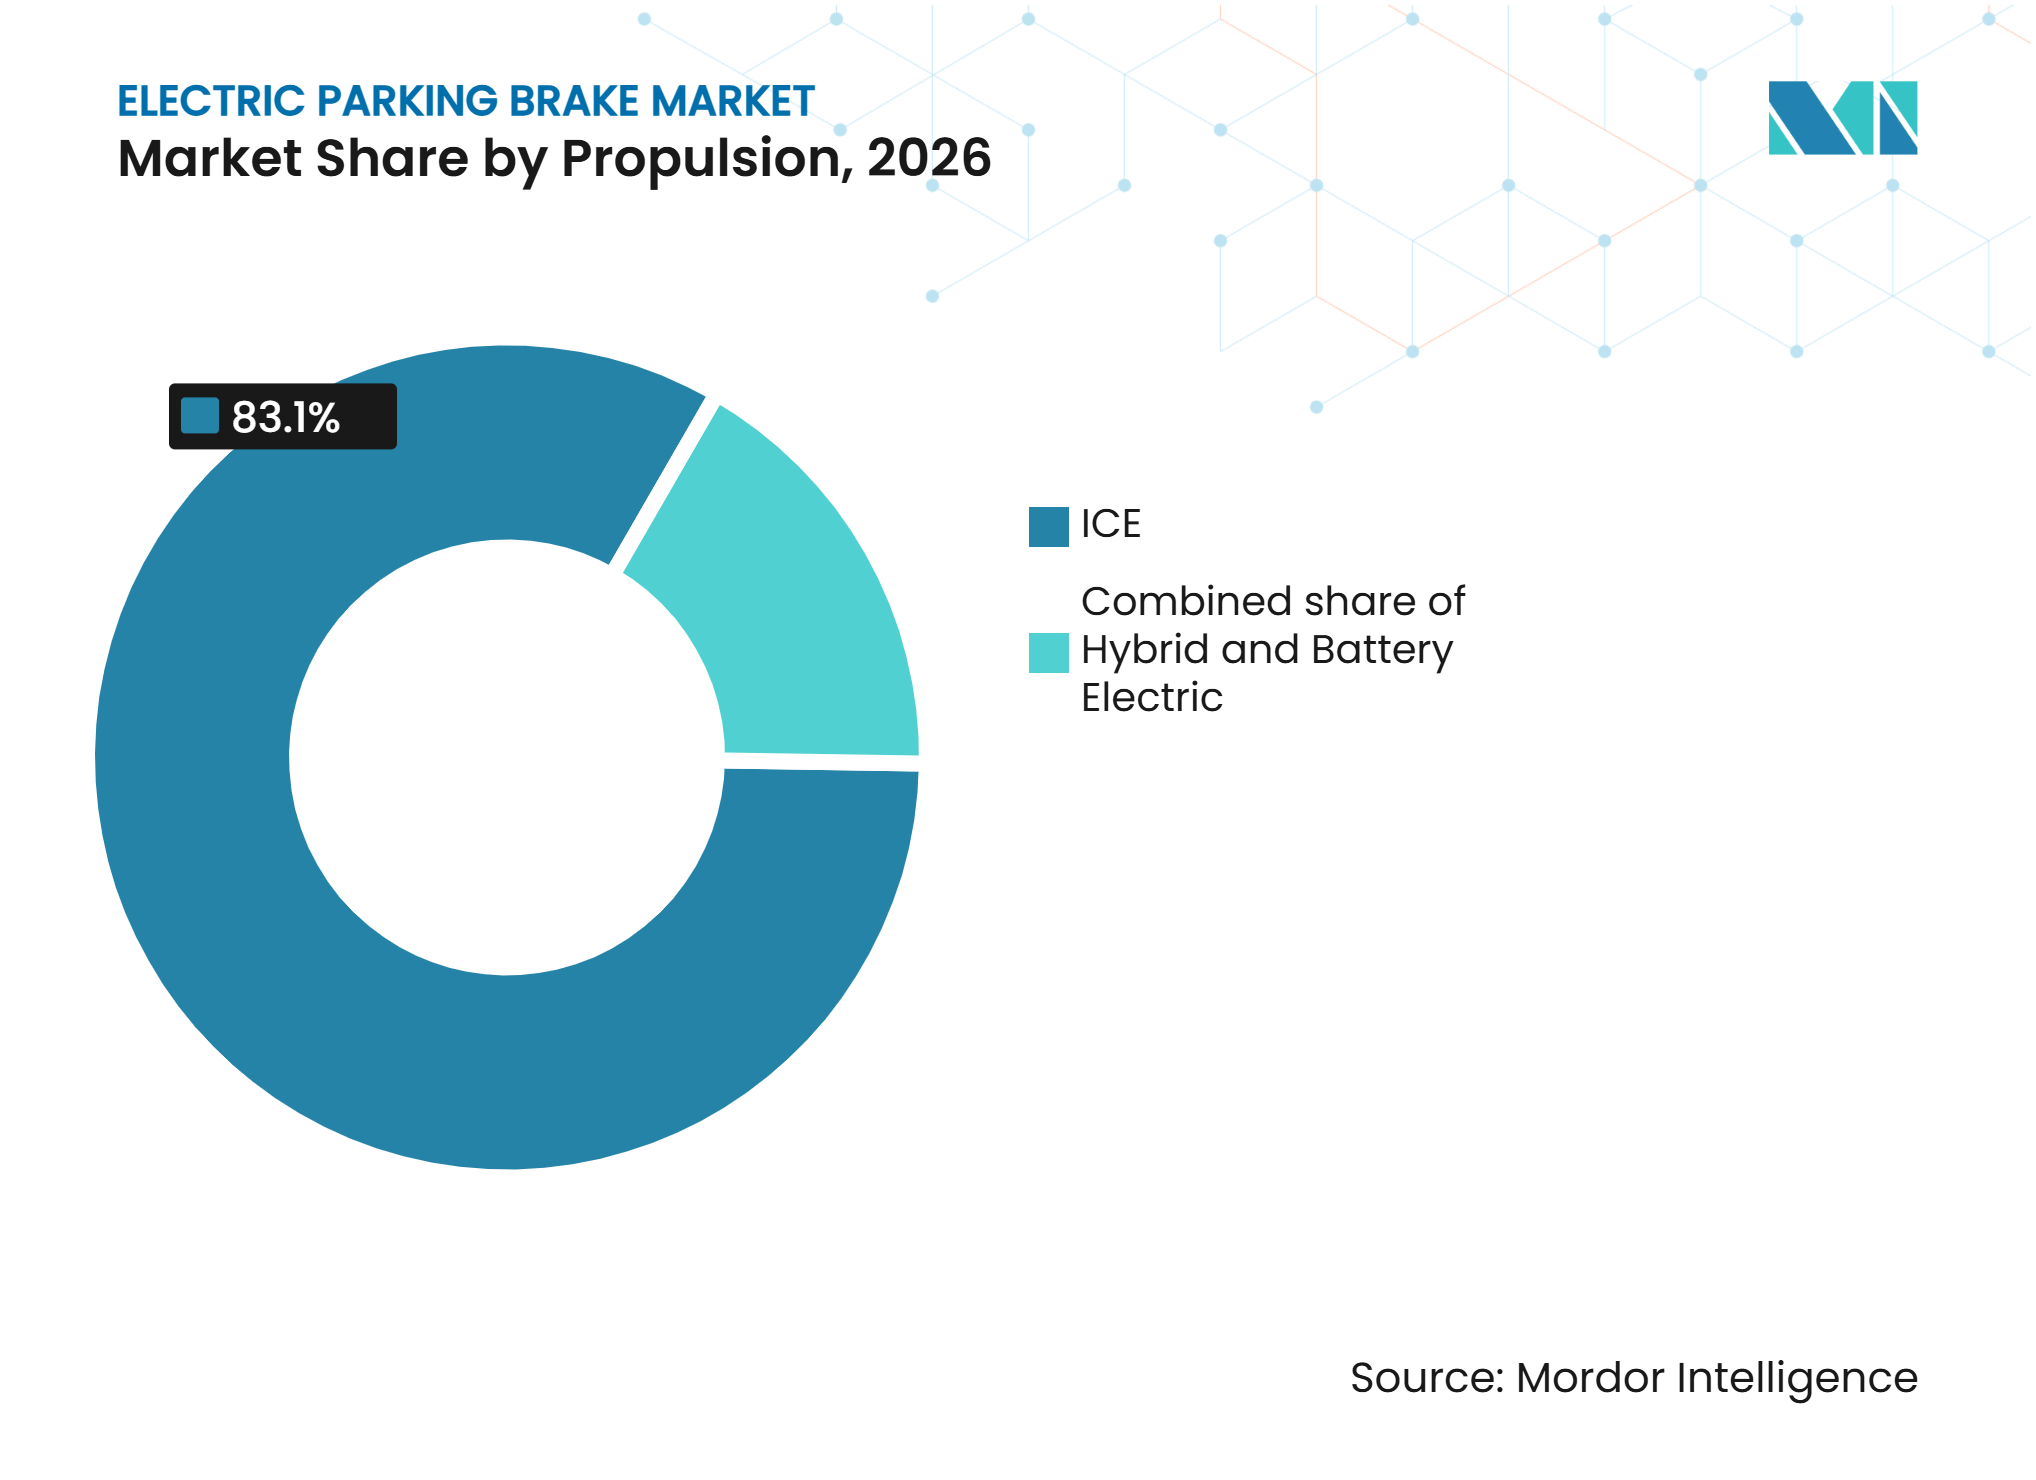
- 推進方式別では、ICE車両が2026年に83.14%のシェアを占め、バッテリー電気自動車は2032年にかけてCAGR 12.50%で成長する見込みです。
- 販売チャネル別では、OEMが2026年に87.17%のシェアを占め、アフターマーケットは2032年にかけてCAGR 9.15%で成長する見込みです。
- 地域別では、アジア太平洋地域が2026年に46.00%のシェアを占め、2032年にかけてCAGR 9.18%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| キャリパー一体型EPBシステムのOEM採用 | +1.8% | 北米、欧州、中国が主導するグローバル市場 | 中期(2〜4年) |
| ADAS・オートホールド・ヒルスタートアシストとの統合 | +1.5% | 北米およびアジア太平洋地域で特に強いグローバル市場 | 中期(2〜4年) |
| 車両電動化と電子シャシーアーキテクチャ | +1.3% | アジア太平洋地域が中核、北米・欧州へ波及 | 長期(4年以上) |
| グローバル車両安全性および逸走防止要件 | +0.8% | グローバル;欧州および中国で最も強い | 短期(2年以内) |
| リアアクスルのパッケージングとフラットフロアキャビンの最適化 | +0.5% | BEVプラットフォーム設計に牽引される欧州およびアジア太平洋地域 | 長期(4年以上) |
| EPB・ESC・ブレーキバイワイヤシステム間の共通ソフトウェアプラットフォーム | +0.4% | 集中型車両ソフトウェアアーキテクチャを持つ市場を中心としたグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
キャリパー一体型EPBシステムのOEM採用
電動パーキングブレーキ市場は、新型乗用車プログラムが生産開始前にこのアーキテクチャを選択することが増えているため、キャリパー一体型システムへとシフトしています。モーターはキャリパーに直接取り付けられており、別途のケーブル配線とリアアクスルのアクチュエーターハウジングが不要になります。このレイアウトは、電気自動車プラットフォームにおけるバッテリーおよび熱管理のパッケージングをサポートします。ZFは、EPBキャリパーをグローバルで2億5,000万個以上展開したと述べており、2026年1月にインドのオラガダムに年間最大80万台の生産能力を持つEPB専用生産ラインを開設しました [1]。インドへの投資は、現地の車両プログラムがケーブルプル式設計を延長するのではなく、新しいEPBアーキテクチャに直接移行できることを示しています。ISO 26262の安全要件も、確立された開発・検証プロセスを持つサプライヤーを優遇しています [2]。
ADAS・オートホールド・ヒルスタートアシストとの統合
電動パーキングブレーキは、オートホールド、ヒルスタートアシスト、アダプティブクルーズコントロール、および自動ブレーキ機能をサポートします。これらの機能により、ブレーキシステムは単なる駐車装置としてではなく、快適性および安全機能に参加できるようになります。トヨタは2025年9月、電動パーキングブレーキを静止アクチュエーターとして使用する自動運転システムに関する米国特許を取得しました。この特許は、電子的な駐車機能がより広範な車両制御システムの一部となり得ることを示しています。OEMがこれらの機能を量産車に追加する際、電子アクチュエーションが必要な基盤となるため、電動パーキングブレーキ市場はその恩恵を受けます。EPBの制御を電子スタビリティコントロールおよびドライバーアシスタンスシステムと連携できるサプライヤーは、新プラットフォームの選定においてより有利な立場に置かれます。
車両電動化と電子シャシーアーキテクチャ
バッテリー電気自動車は、電子ブレーキ制御を使用して回生ブレーキと摩擦ブレーキを協調的に管理します。そのパッケージング要件も、コンパクトなリアアクスル設計をより価値あるものにしています。中国自動車工業協会によると、中国は2025年上半期に696.8万台の新エネルギー車を生産し、前年比41.4%増となりした。この生産基盤は、電動パーキングブレーキシステムを使用できるプラットフォームの大きなプールを生み出しています。新エネルギー車向けブレーキバイワイヤシステムに関する研究では、ブレーキおよびエネルギー回収性能にとってアクチュエーターの正確な制御が重要であることが指摘されています。したがって、電動パーキングブレーキ市場は車両電動化と電子シャシー制御への移行の両方から恩恵を受けています。
グローバル車両安全性および逸走防止要件
規制要件により、OEMがパーキングブレーキの設計を単純なトリム選択として扱う余地は縮小しています。2026年3月、国連欧州経済委員会世界フォーラム(WP.29)は、国連規則第13-H号の補足規定を採択しました。これにより、電動パーキングブレーキ制御を通じて緊急停止信号を生成することが認められ、定期技術検査中に電気式トランスミッションブレーキ値のリアルタイム読み取りが義務付けられました [3]。これらの要件は、電子制御ブレーキの検証負担を高めます。また、安全要件が類似している規制が適用される車両ラインにわたって共通設計を使用するようOEMを促します。電子的な逸走防止および保持力制御がより広範なブレーキシステムコンプライアンスの一部となりつつあるため、電動パーキングブレーキ市場はその恩恵を受けています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ケーブル操作式パーキングブレーキよりも高いシステムコスト | -1.1% | 新興市場:インド、東南アジア、南米、中東・アフリカ | 中期(2〜4年) |
| 機能安全およびサイバーセキュリティ検証の複雑性 | -0.7% | グローバル;UNECE R155およびR156の下で欧州および北米で最も顕著 | 長期(4年以上) |
| 地域認証および車両電気アーキテクチャの断片化 | -0.4% | アジア太平洋地域、中東・アフリカ | 中期(2〜4年) |
| 低電圧電源依存性とアクチュエーター故障リスク | -0.3% | グローバル;極端な気候(中東・アフリカ、北欧)で高まる | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ケーブル操作式パーキングブレーキよりも高いシステムコスト
EPBシステムは、従来のケーブルプル式機械式パーキングブレーキと比較して部品表コストが増加し、この差は価格感応度の高い市場のエントリーレベル車両では吸収しにくくなっています。この制約は、インド、インドネシア、ブラジルのエントリーレベルモデルで最も顕著です。サプライヤーは、EPB制御をESCモジュールと組み合わせたドラム一体型システムおよび共有ECU設計で対応しています。複数のモデルにわたって共通モジュールを使用する車両ファミリーは、開発コストをより多くの生産台数に分散させることができます。電動パーキングブレーキ市場は、低コスト設計がエントリーレベルプログラムでより広く普及するまで、コスト圧力にさらされ続けます。
機能安全およびサイバーセキュリティ検証の複雑性
ESC、ABS、ADAS、および無線アップデートと接続するEPBシステムは、機能安全およびサイバーセキュリティ要件を満たす必要あります。ISO 26262は機能安全を対象とし、ISO/SAE 21434は道路車両のサイバーセキュリティエンジニアリングを対象としています。査読済みの研究によると、安全性とサイバーセキュリティの評価は、システムエンジニアリング中に解決しなければならない競合する設計要件を生み出す可能性があります。例えば、ブレーキ通信のセキュリティ制御は、ブレーキ応答要件に対して考慮しなければならない遅延を追加する可能性があります。これらの要求は検証作業を長期化させ、成熟した認定開発組織を持つサプライヤーを優遇します。その結果、電動パーキングブレーキ市場への参入障壁は高まっており、特に安全性が重要なソフトウェア統合システムにおいて顕著です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
キャリパー一体型アーキテクチャがプラットフォーム受注経済を変えるキャリパー一体型システムは2026年の電動パーキングブレーキ市場で72.00%のシェアを占め、新型電気・ハイブリッドプラットフォームがコンパクトなパッケージングを優先するため、2032年にかけてCAGR 8.91%で拡大する見込みです。ケーブルプル式システムは18.00%のシェアを占めており、欧州、北米、中国の中級プログラムにおける以前の調達選択を反映しています。これらの地域ではケーブルベースのシステムがコスト最適な選択肢であることが多かったためです。ZFは2025年7月、インドの大手OEMの完全電気乗用車プラットフォーム向けにEPBシステムの供給を開始し、サプライヤーが現地の電気自動車プログラムをサポートしていることを示しました。このシフトにより、アーキテクチャ需要を評価する際には、現在の設置台数よりも将来のプラットフォーム受注がより重要になります。
キャリパー一体型システムはケーブル配線を排除し、リアアクスル周辺のパッケージング要求を軽減します。この利点は、フラットフロアバッテリー設計および熱管理レイアウトにとって重要です。電気油圧式EPBシステムは、より高いクランプ力を必要とする小型商用車およびパフォーマンス用途に対応します。2025年1月、ZFは約500万台の車両向けに、リア電気機械式ブレーキとフロント電気油圧式ブレーキを組み合わせたハイブリッドブレーキバイワイヤシステムを供給する受注を発表しました。規則第13-H号は、関連する軽自動車に対して定義されたブレーキ性能とエネルギー予備規定を要求しています。したがって、電動パーキングブレーキ市場はより統合されたブレーキ設計へと進展しており、ケーブルプル式システムは引き続き設置台数にサービスを提供しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
コンポーネント別:
アクチュエーターが価値を維持しながらECUの重要性が高まるアクチュエーター/モーターユニットは2026年の電動パーキングブレーキ市場で78.18%のシェアを占めました。その価値は、精密な電気機械エンジニアリング、安全性評価済み材料、専門的な製造、および車両の寿命にわたる信頼性のいクランプ力の必要性を反映しています。ECUは、クランプ力制御、オートホールド機能、およびソフトウェア互換性を管理するため、2032年にかけてCAGR 9.04%で成長する見込みです。OEMがより多くのブレーキ機能を集中型電子制御ドメインに移行するにつれて、ECUの役割は拡大しています。この変化により、ソフトウェア開発とシステム検証の重要性が高まっています。
統合ECU設計はEPB制御をESCモジュール内に配置でき、部品点数と配線の複雑さを軽減します。このような設計により、EPB、ABS、スタビリティコントロール機能にわたる協調ブレーキロジックも可能になります。スイッチは、特に都市型SUVにおいて、インテリアデザインとユーザーインタラクションに引き続き関連性があります。センサーは、コネクテッドビークルシステムがメンテナンス情報を使用する場合に価値を高める可能性があります。ISO 26262の故障分析は、これらのコンポーネントグループ全体の冗長性アプローチを形成します。電動パーキングブレーキ市場は、堅牢なハードウェアと検証済みの制御ソフトウェアを組み合わせることができるコンポーネントサプライヤーをますます優遇しています。
車両タイプ別:
乗用車がリードしながら小型商用車が拡大乗用車は2026年の電動パーキングブレーキ市場で88.00%のシェアを占めました。フォルクスワーゲン、BMW、現代自動車、トヨタ、BYDなどのメーカーのプレミアムおよび中級乗用車プログラムは、EPBシステムを広く採用しています。小型商用車は2032年にかけてCAGR 9.06%で成長する見込みです。フリート事業者は、ドライバーが頻繁に停車・発進する密集した都市配送業務においてオートホールド機能を重視しています。電気商用車の設計も、ドライブトレインのパッケージング要件から電子ブレーキレイアウトを優先しています。
ステランティス、ルノー、フォードの電気式小型商用車は、配送フリートにおける電子管理ブレーキへの広範な移行を示しています。これらの車両アーキテクチャは、従来の機械式パーキングブレーキの配線を適しにくくしています。大型商用車は、電気空気圧式パーキングブレーキにとって小さいながらも関連性のある機会として残っています。電気式トランスミッションブレーキシステムに関するUNECEの規定も、商用車ブレーキ統合の広範な方向性をカバーしています。電子制御が安全性と運用効率により密接に結びつくにつれて、電動パーキングブレーキ市場は商業フリートへと拡大できます。この機会は、商用プラットフォームが別個のブレーキ要件を持つため、乗用車とは異なるペースで発展すると予想されます。
推進方式別:
ICEが規模を提供しながらバッテリー電気自動車がより速く成長ICE車両は、依然として車両生産の大部分を占めていたため、2026年の電動パーキングブレーキ市場で83.14%のシェアを占めました。このシェアは、電子機能がすべてのパワートレインにわたってますます使用されているため、燃焼車両がEPBシステムとより強い技術的適合性を持つことを示すものではありません。バッテリー電気自動車は2032年にかけてCAGR 12.50%で拡大する見込みです。これらの車両は協調した回生ブレーキと摩擦ブレーキを必要とし、電子アクチュエーションをサポートします。その電気アーキテクチャも、車両機能のより広範な統合をサポートします。
新エネルギー車向けブレーキバイワイヤシステムにする研究では、エネルギー回収とブレーキ性能の管理におけるアクチュエーター制御の役割が指摘されています。ハイブリッド車は、回生ブレーキの協調が電子リアアクスルクランプから恩恵を受けるため、中間的な需要を持っています。トヨタ、ホンダ、現代自動車は、電子協調システムを使用するハイブリッドポートフォリオを持つ自動車メーカーの関連例です。主なリスクは、ICEの生産台数が価格感応度の高いセグメントにおける電気自動車のコンテンツ増加よりも速く減少する可能性があることです。機械式パーキングブレーキは、これらの低価格帯アプリケーションではより一般的なままである可能性があります。電動パーキングブレーキ市場は、レガシー生産台数と電動化車両1台あたりのコンテンツ増加のバランスに依存すると予想されます。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
販売チャネル別:
OEM統合がリードし、アフターマーケット需要が拡大OEMは2026年の電動パーキングブレーキ市場で87.17%のシェアを占めました。自動車メーカーとサプライヤーは、車両が量産に入る前にプラットフォーム開発中にアクチュエーター、キャリパー、および制御ソフトウェアを検証します。この作業は、システムが安全性が重要な車両制御と相互作用するため、後付けでは再現が困難です。ISO 26262の要件は、変更に広範な機能安全の考慮が必要なため、OEMチャネルを強化します。EPB、ESC、およびADAS機能間のリンクも、純正装備統合をより価値あるものにしています。
アフターマーケットは、EPB装備車両が最初の主要なアクチュエーターおよびキャリパー交換サイクルに入るにつれて、2032年にかけてCAGR 9.15%で成長する見込みです。キャリパーモーター交換部品は、多くの従来の機械式ブレーキコンポーネントよりも高い価値を持ちます。独自のソフトウェアキャリブレーションが必要な場合、純正サプライヤーは優位性を維持できます。これにより、最初の車両販売後に長期的な収益ストリームが生まれます。電動パーキングブレーキ市場には、システムの複雑さと増大する設置台数の両方に関連したアフターマーケットの機会があります。電子キャリブレーションとシステム安全性の検証が必要な場合、汎用交換部品は制限に直面する可能性があります。
地域分析
北米
北米は2026年の電動パーキングブレーキ市場で22.00%のシェアを占めました。地域の車両ミックスにはSUV、クロスオーバー、軽トラックが含まれており、EPBの装着が一般的になっています。連邦自動車安全基準105および135は、車両エンジニアリングとテストを形成するブレーキシステム要件を確立しています。フォード、ゼネラルモーターズ、ステランティスは、関連する車両ラインにわたって共通のリアブレーキ設計を適用できます。このアプローチは、共有プラットフォーム内でのEPBモジュールのより広い使用をサポートし、ピックアップトラックがより電子的なブレーキアーキテクチャへと移行するにつれてNHTSAの要が引き続き関連性を持ちます。
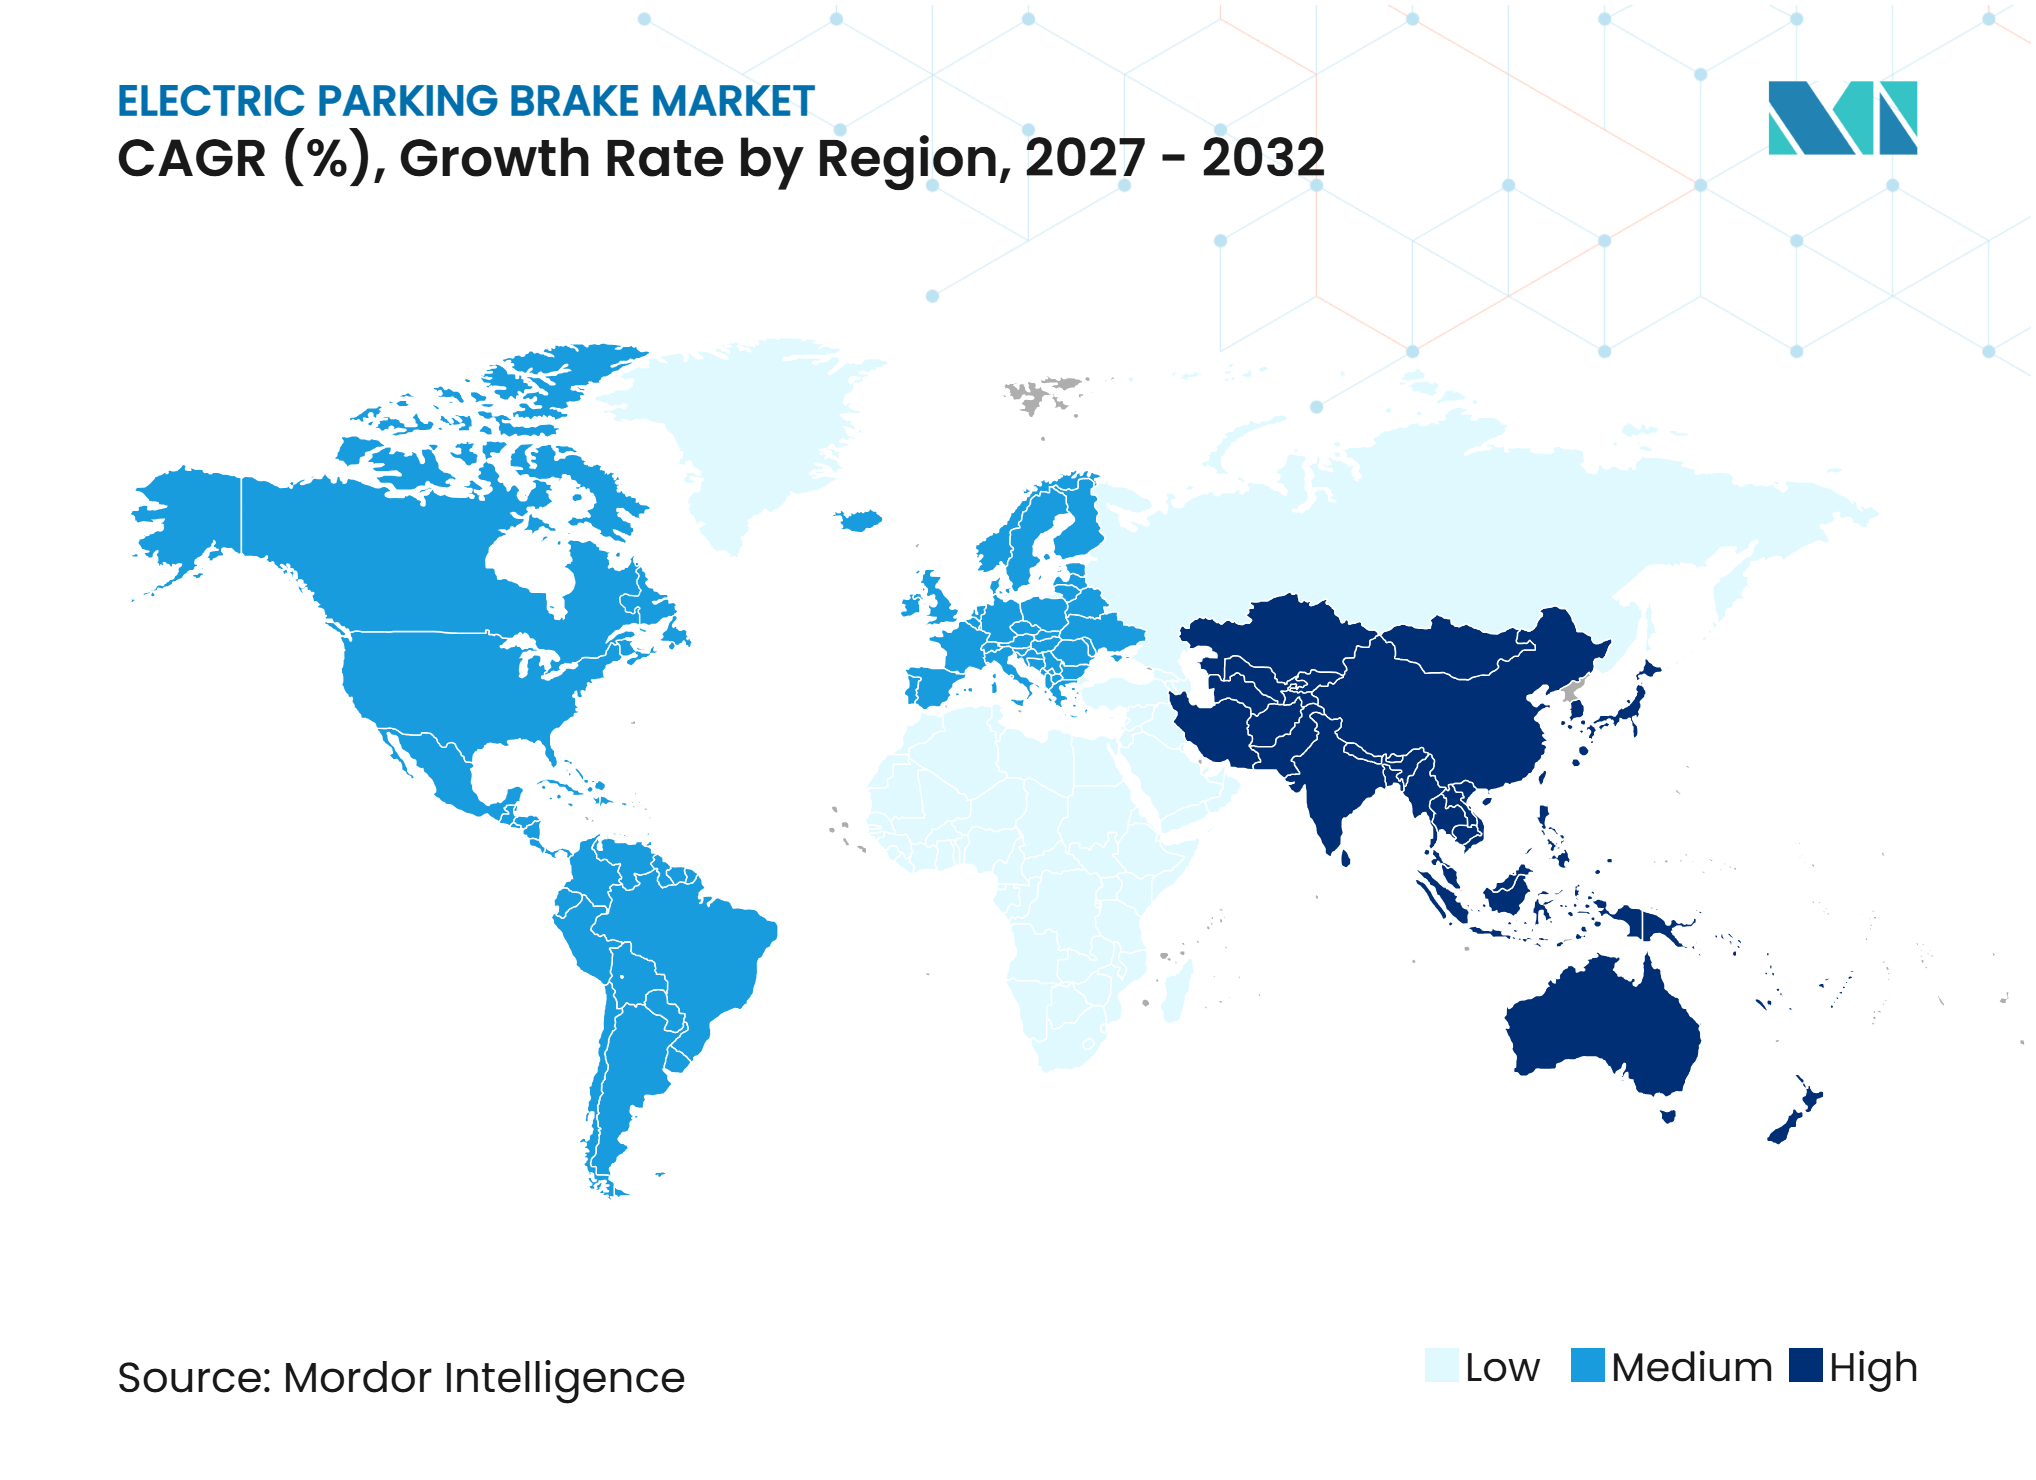
アジア太平洋
アジア太平洋地域は2026年の電動パーキングブレーキ市場で46.00%のシェアを占め、全地域の中で最大であり、2032年にかけてCAGR 9.18%で成長する見込みです。中国はケーブルプル式設計からキャリパー一体型システムへと移行しており、インドは以前の基盤から電気乗用車にEPBシステムを採用しています。中国の2025年上半期の新エネルギー車生産台数は696.8万台に達し、電子ブレーキコンテンツへの需要を支えています。ZFは2026年にチェンナイ近郊にEPB生産ラインを開設し、インドの車両プログラム向けブレーキシステム製造の現地化を反映しています。日本のハイブリッドフリートと現代自動車・起亜の電気自動車向け韓国のモジュール式EPB開発が、さらなる需要と供給能力を加えています。
欧州、南米、中東・アフリカ
欧州はUNECE規則第13-H号の要件とユーロNCAP安全基準によって支えられています。ドイツ、フランス、英国は、フォルクスワーゲングループ、ステランティス、BMW、ルノーの重要な生産拠点として残っています。UNECEの2025年ブレーキバイワイヤ規定は、将来の型式認可に向けた規制の方向性を提供しています。南米は初期段階にあり、ブラジルとアルゼンチンで中級SUVへの装着が台頭しています。サウジビジョン2030とUAEのEV目標は変化する車両政策環境を示していますが、現在のフリートは依然として大型ICE SUVに偏っています。熱への暴露も、中東・アフリカの一部市場でアクチュエーターの信頼性の重要性を高めています。これらの地域の市場成長は、手頃な価格、車両ミックス、現地の電動化、およびコンプライアンス要件に依存すると予想されます。
競合環境
市場集中度
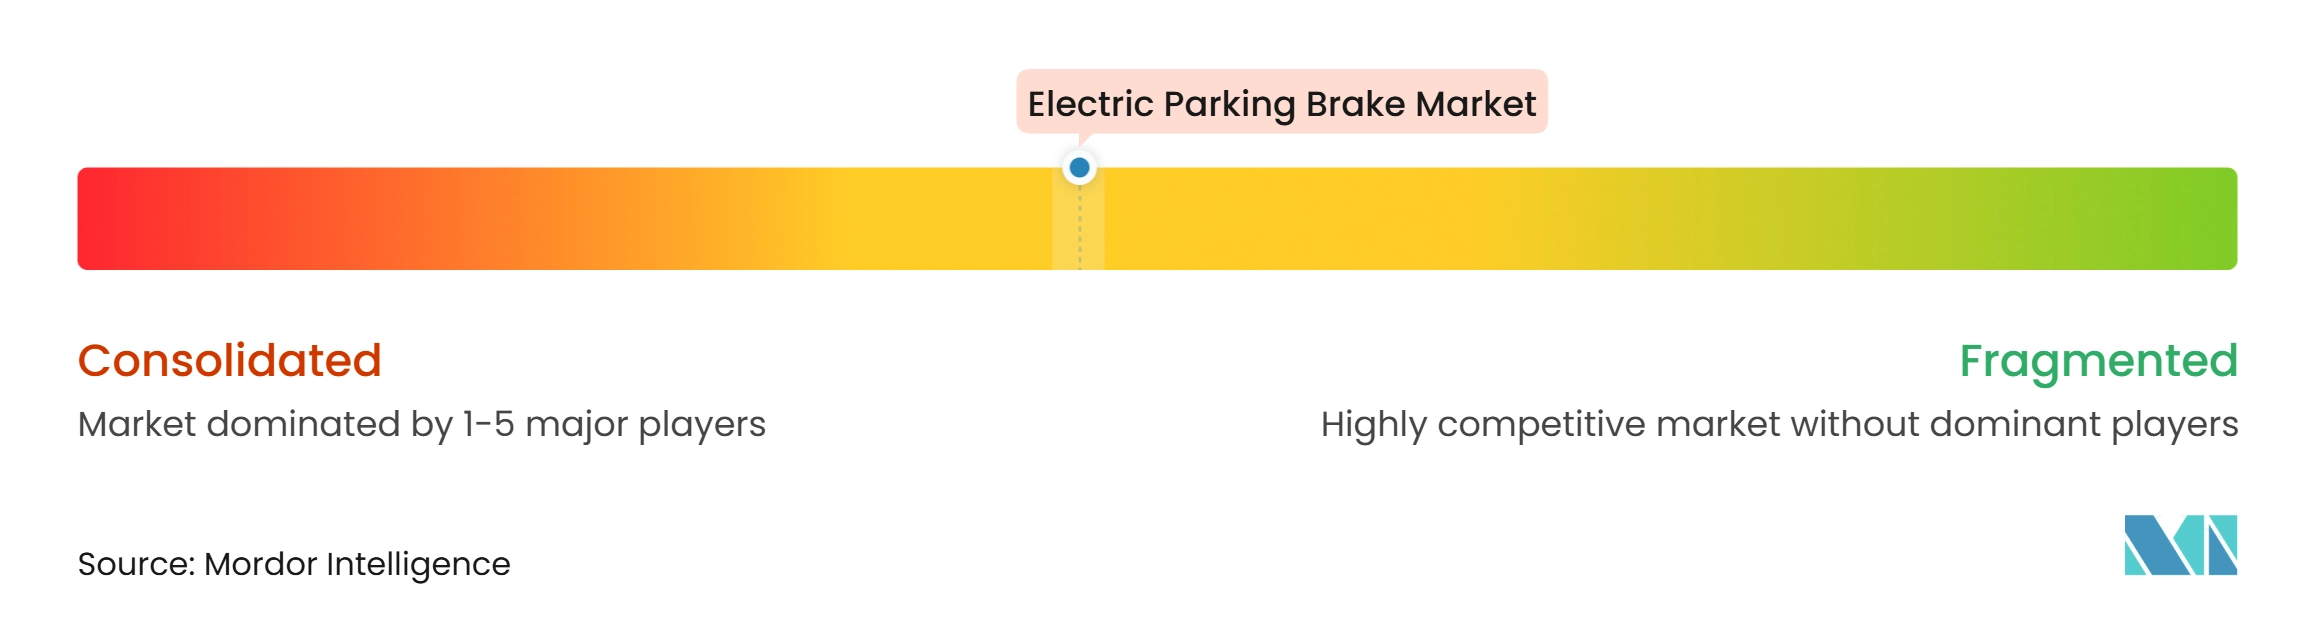
電動パーキングブレーキ市場は適度に集中しています。ZF Friedrichshafen AG、AUMOVIO、Robert Bosch、Brembo、Astemoは、長期的なOEM関係、認定されたエンジニアリングプロセス、および中国、インド、北米、欧州にわたる国際的な製造拠点を通じて確立されたポジションを持っています。安全性が重要な開発をサポートする能力は、同等のテスト、製造、プログラム管理能力を持たない新規サプライヤーにとって重大な参入障壁となっています。EPBシステムは車両ブレーキ制御の一部であり、構造化された機能安全開発が必要なため、ISO 26262が関連します。競争はハードウェアを超えて、ESC、ADAS、ブレーキバイワイヤ制御とのシステムレベルの統合へと移行しており、サプライヤーは複数の車両機能にわたる信頼性の高い相互作用を実証する必要があります。
Bremboは2026年5月、そのSensifyインテリジェントブレーキプラットフォームがグローバル自動車メーカーの車両プログラムで大規模量産に入り、追加契約が年間数十万台を対象としていると発表しました。同月、Bremboは寧波華翔電子との合弁事業を発表し、中国でのSensify技術の現地化をサポートしますZFは、コンパクト乗用車と小型商用車にサービスを提供できるモジュラーアプローチを使用して、インドの電気乗用車プログラム向けの電動パーキングブレーキ製造サポートを拡大しました。これらの動きは技術開発と現地生産を組み合わせており、国固有の供給要件を持つ車両プログラムへのサポートを改善できます。中国の国内サプライヤーは、応答時間と手頃な価格が調達に影響を与える可能性がある低コスト車両プログラムで引き続き関連性があります。
ケーブルプル式サプライヤーは、プラットフォームの更新がキャリパー一体型およびブレーキバイワイヤ設計を優先するにつれて課題に直面しています。しかし、ケーブルプル式システムは設置台数、馴染みのあるサービス要件、および価格感応度の高い車両でのコストポジションから重要性を維持しています。インドおよび東南アジア向けの低コストEPBシステム、都市配送車両向けのフリート重視製品、および電気自動車向けの統合回生ブレーキ制御に機会が残っています。これらの分野では、サプライヤーがコンポーネントコスト、安全性検証、ソフトウェア能力、および地域OEM製造プログラムのニーズのバランスを取る必要があります。
電動パーキングブレーキ産業のリーダー企業
-
ZF Friedrichshafen AG
-
AUMOVIO SE
-
Robert Bosch GmbH
-
Brembo N.V.
-
Astemo, Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
電動パーキングブレーキ市場 このレポートでカバーされる企業
- ZF Friedrichshafen AG
- AUMOVIO SE
- Robert Bosch GmbH
- Brembo N.V.
- Astemo, Ltd.
- HL Mando Corp.
- Hyundai Mobis Co., Ltd.
- Aisin Corporation
- Küster Holding GmbH
- DURA Automotive Systems LLC
- Akebono Brake Industry Co., Ltd.
- Wanxiang Qianchao Co., Ltd.
- Zhejiang Asia-Pacific Mechanical & Electronic Co., Ltd.
- Knorr-Bremse AG
- Bethel Automotive Safety Systems Co., Ltd.
- Valeo SE
- Huayu Automotive Systems Co., Ltd.
- INFAC Corporation
- Keyang Electric Machinery Co., Ltd.
- Brakes India Private Limited
最近の産業開発事情 電動パーキングブレーキ市場
- 2026年5月:Bremboは寧波華翔電子との合弁事業契約を締結し、電子アクチュエーション式リアブレーキを含むSensifyブレーキバイワイヤプラットフォームの中国での現地化をサポートします。
- 2026年5月:Bremboはグローバル自動車メーカーの車両プログラム全体に標準装備として搭載されるSensifyインテリジェントブレーキプラットフォームの大規模量産を開始し、年間数十万台を対象とする追加契約を締結しました。
- 2026年1月:ZFはインドのタミル・ナードゥ州オラガダムに年間最大80万台の生産能力を持つ電動パーキングブレーキ生産ラインを開設しました。
- 2025年7月:ZFはインドの大手OEMの完電気乗用車プラットフォーム向けに、インドで電動パーキングブレーキシステムの生産を開始しました。
グローバル電動パーキングブレーキ市場レポートの範囲
電動パーキングブレーキ市場レポートは、タイプ別(ケーブルプル式EPB、キャリパー一体型(モーターオンキャリパー)EPB、電気油圧式EPB)、コンポーネント別(アクチュエーター/モーター、ECU、スイッチ、キャリパー、センサー)、車両タイプ別(乗用車、小型商用車、大型商用車)、推進方式別(ICE、ハイブリッド、バッテリー電気)、販売チャネル別(OEMおよびアフターマーケット)、地域別(北米(米国、カナダ、メキシコ)、欧州(ドイツ、フランス、イタリア、スペイン、英国、ロシア、ポーランド、チェコ共和国、その他欧州)、アジア太平洋(中国、日本、インド、韓国、オーストラリア、タイ、インドネシア、その他アジア太平洋)、南米(ブラジル、アルゼンチン、コロンビア、チリ、ペルー、その他南米)、中東・アフリカ(サウジアラビア、アラブ首長国連邦、イスラエル、トルコ、イラン、南アフリカ、エジプト、モロッコ、その他中東・アフリカ))にセグメント化されています。大型商用車向けの電気空気圧式パーキングブレーキは電気油圧式EPBに含まれます。市場予測は金額(米ドル)および数量(台)で提供されます。
セグメンテーション概要
| ケーブルプル式EPB |
| キャリパー一体型(モーターオンキャリパー)EPB |
| 電気油圧式EPB |
| アクチュエーター/モーター |
| ECU |
| スイッチ |
| キャリパー |
| センサー |
| 乗用車 |
| 小型商用車 |
| 大型商用車 |
| ICE |
| ハイブリッド |
| バッテリー電気 |
| OEM |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ロシア | |
| ポーランド | |
| チェコ共和国 | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| タイ | |
| インドネシア | |
| その他アジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| その他南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| イスラエル | |
| トルコ | |
| イラン | |
| 南アフリカ | |
| エジプト | |
| モロッコ | |
| その他中東・アフリカ |
| タイプ別 | ケーブルプル式EPB | |
| キャリパー一体型(モーターオンキャリパー)EPB | ||
| 電気油圧式EPB | ||
| コンポーネント別 | アクチュエーター/モーター | |
| ECU | ||
| スイッチ | ||
| キャリパー | ||
| センサー | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車 | ||
| 大型商用車 | ||
| 推進方式別 | ICE | |
| ハイブリッド | ||
| バッテリー電気 | ||
| 販売チャネル別 | OEM | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ロシア | ||
| ポーランド | ||
| チェコ共和国 | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| タイ | ||
| インドネシア | ||
| その他アジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| その他南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| イスラエル | ||
| トルコ | ||
| イラン | ||
| 南アフリカ | ||
| エジプト | ||
| モロッコ | ||
| その他中東・アフリカ | ||
レポートで回答される主要な質問
2032年までの電動パーキングブレーキ需要の予測は?
電動パーキングブレーキ市場は2032年までに7.82 ビリオン 米ドルに達し、2027年から2032年の期間においてCAGR 7.93%で成長する見込みです。成長は、車両プラットフォーム全体での電子ブレーキの広範な使用と、アクチュエーターおよびキャリパーの交換を含む設置台数からのサービス需要を反映しています。
キャリパー一体型EPBシステムがケーブルプル式システムよりも速く成長しているのはなぜですか?
コンパクトなレイアウトが電気・ハイブリッド車両のパッケージングをサポートするため、CAGR 8.91%で成長する見込みです。新プラットフォームの仕様はケーブル配線と別途のリアアクスルアクチュエーターハウジングを排除するため、このレイアウトを優先しています。
EPBサプライヤーにとって最大の機会を生み出す車両カテゴリーはどれですか?
乗用車は2026年に88.00%のシェアを占め、小型商用車はCAGR 9.06%で最も速い予測成長を示しています。配送フリートはオートホールド機能を活用でき、電気商用プラットフォームはより簡単なブレーキシステムパッケージングから恩恵を受けます。
車両電動化は電動パーキングブレーキにどのような影響を与えますか?
バッテリー電気自動車は、電子ブレーキが回生ブレーキの協調とコンパクトなパッケージングをサポートするため、CAGR 12.50%で成長する見込みです。電子アクチュエーションは、車両ソフトウェアと統合シャシー制御への広範な移行にも適合しています。
OEMが電動パーキングブレーキ販売の大部分を占めるのはなぜですか?
OEMは2026年に87.17%のシェアを占めました。EPBシステムはプラットフォームレベルのエンジニアリングと安全性検証を必要とするためです。ESC、ADAS、車両ソフトウェアとのリンクにより、従来の機械式ブレーキの設置よりも販売後の変更が困難になっています。
電動パーキングブレーキで最も速く拡大している地域はどこですか?
アジア太平洋地域は2026年に46.00%のシェアを持つ最大地域であり、中国の新エネルギー車生産と広域の電動化に支えられて2032年にかてCAGR 9.18%で成長する見込みです。現地製造投資、日本のハイブリッド車基盤、および中国とインド全体でのキャリパー一体型システムへの移行が、地域の成長見通しを支え、グローバルサプライベースにおけるその役割を深めています。