
Tamaño y Participación del Mercado de Frenos de Estacionamiento Eléctricos
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 5.34 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.82 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.93 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Frenos de Estacionamiento Eléctricos por Mordor Intelligence
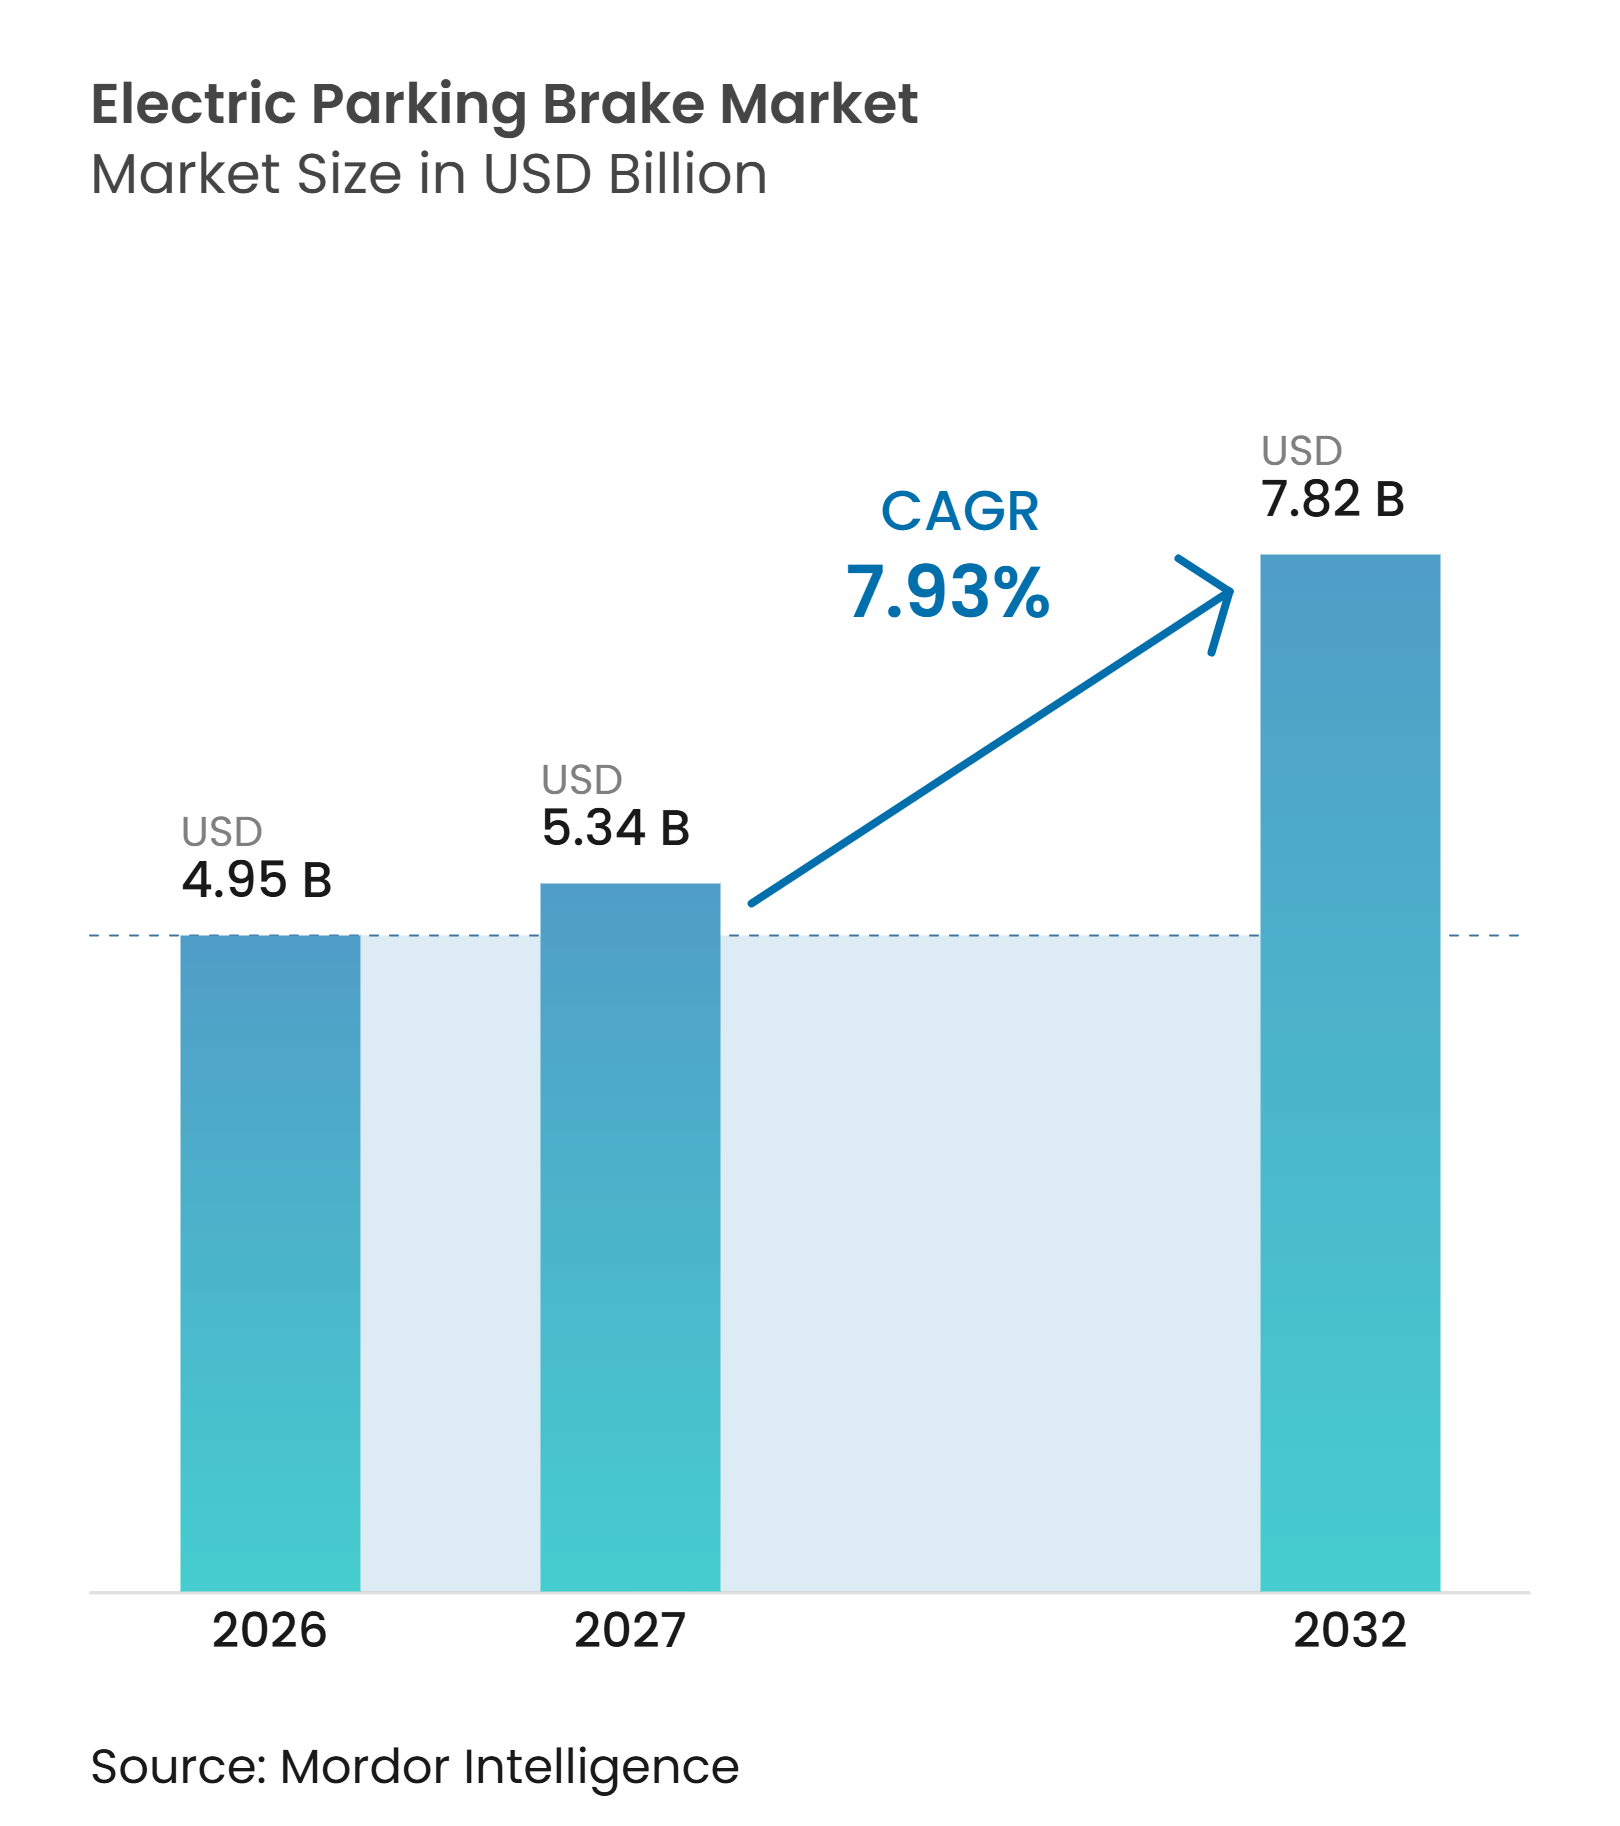
El tamaño del mercado de frenos de estacionamiento eléctricos fue valorado en 4,95 mil millones de USD en 2026 y se espera que crezca desde 5,34 mil millones de USD en 2027 hasta 7,82 mil millones de USD para 2032, a una CAGR del 7,93% durante 2027-2032. El mercado de frenos de estacionamiento eléctricos está transitando de los frenos de mano mecánicos hacia el frenado controlado electrónicamente a medida que las plataformas de vehículos adoptan sistemas eléctricos más integrados. Los nuevos programas de vehículos especifican cada vez más la actuación electrónica en etapas tempranas del desarrollo, lo que hace que la relación con el proveedor sea más difícil de reemplazar una vez que comienza la producción. Las normas de seguridad, la electrificación y las funciones de vehículos basadas en software están reforzando este cambio en automóviles de pasajeros y vehículos comerciales ligeros. El mercado de frenos de estacionamiento eléctricos también cuenta con una oportunidad de reemplazo en expansión a medida que la base instalada de vehículos equipados electrónicamente entra en un período de servicio más activo. La competencia se basa cada vez más en la validación de seguridad, la integración de software y la capacidad de dar soporte a programas de vehículos globales.
Conclusiones Clave del Informe
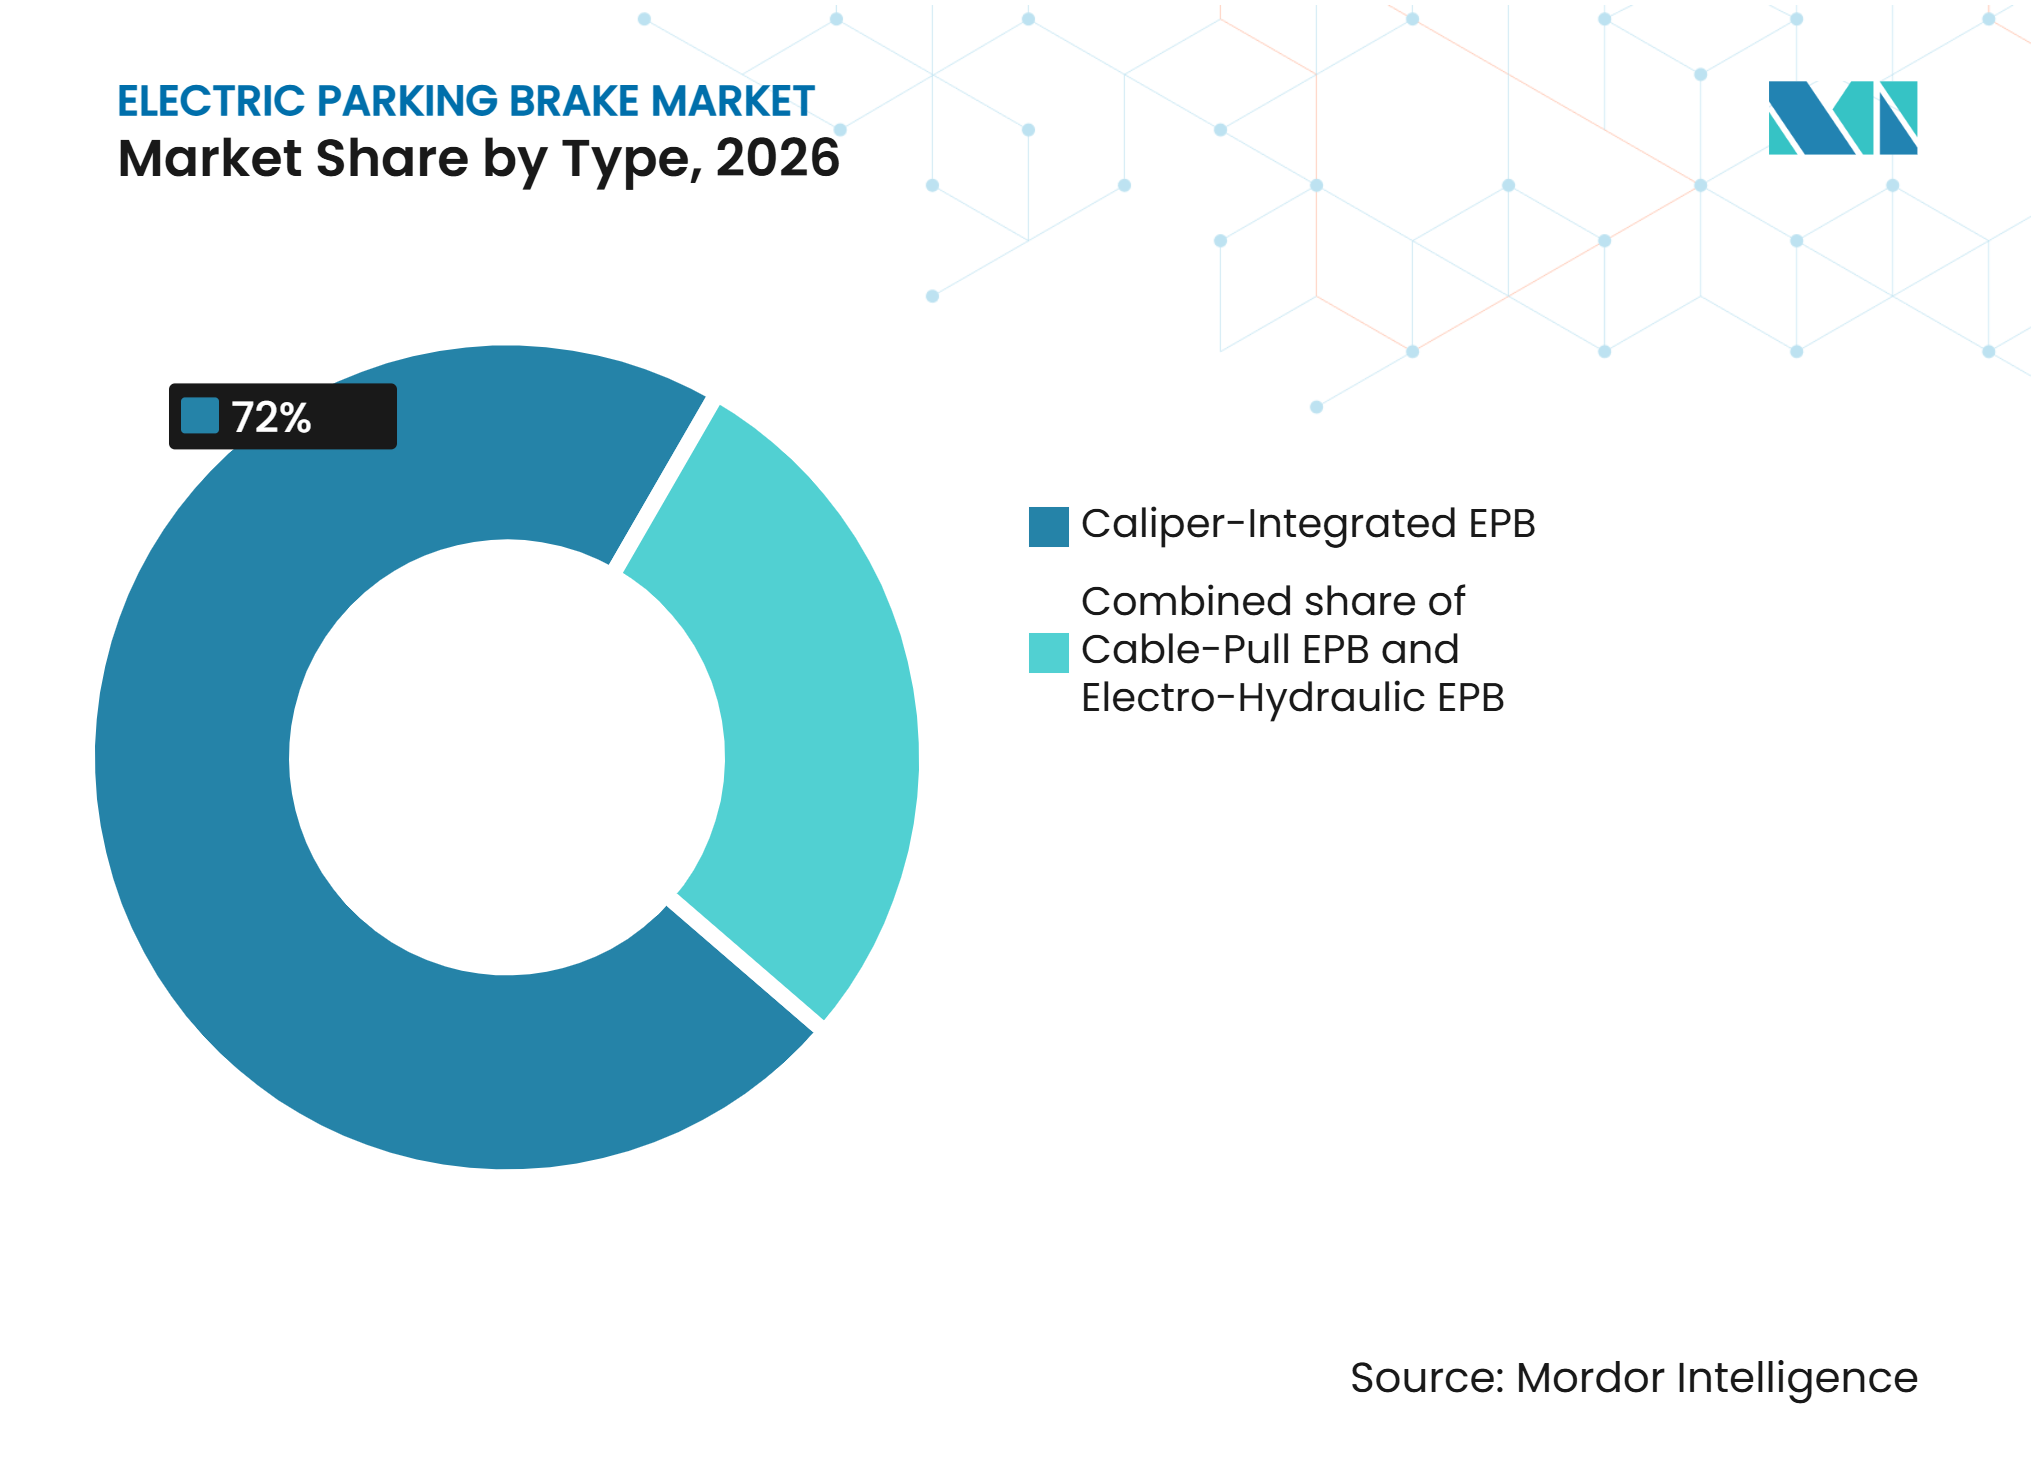
- Por tipo, los sistemas integrados en pinza tuvieron una participación del 72,00% en 2026 y se proyecta que crezcan a una CAGR del 8,91% hasta 2032.
- Por componente, las unidades de actuador/motor tuvieron una participación del 78,18% en 2026, mientras que se proyecta que las ECU crezcan a una CAGR del 9,04% hasta 2032.
- Por tipo de vehículo, los automóviles de pasajeros tuvieron una participación del 88,00% en 2026, mientras que se proyecta que los vehículos comerciales ligeros crezcan a una CAGR del 9,06% hasta 2032.
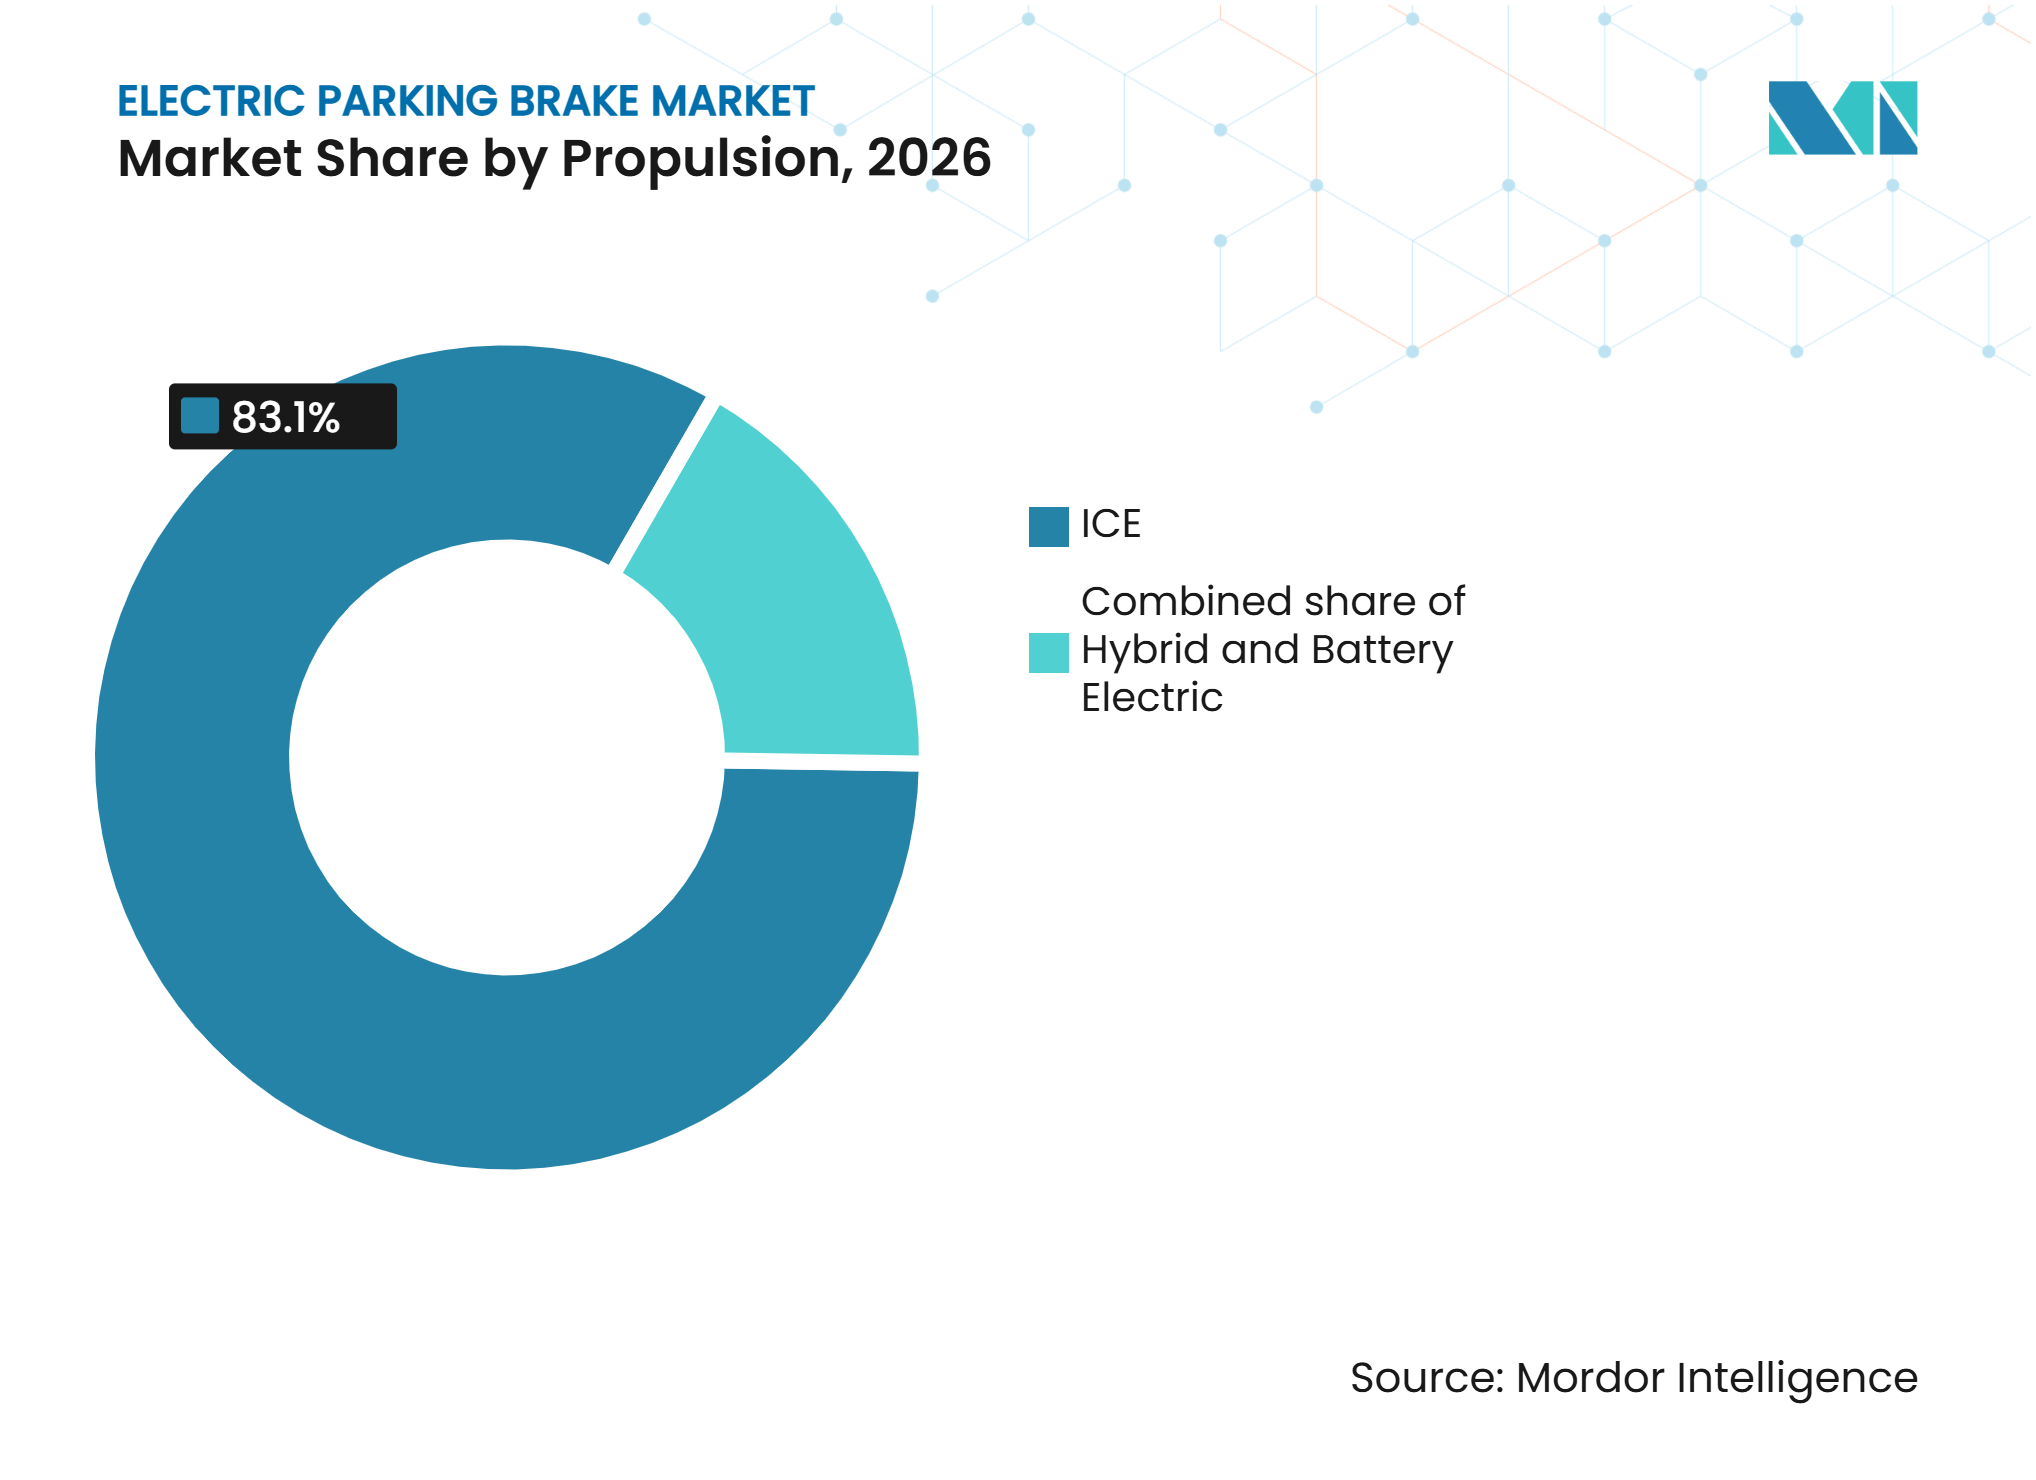
- Por propulsión, los vehículos de motor de combustión interna tuvieron una participación del 83,14% en 2026, mientras que se proyecta que los vehículos eléctricos de batería crezcan a una CAGR del 12,50% hasta 2032.
- Por canal de ventas, los OEM tuvieron una participación del 87,17% en 2026, mientras que se proyecta que el mercado de posventa crezca a una CAGR del 9,15% hasta 2032.
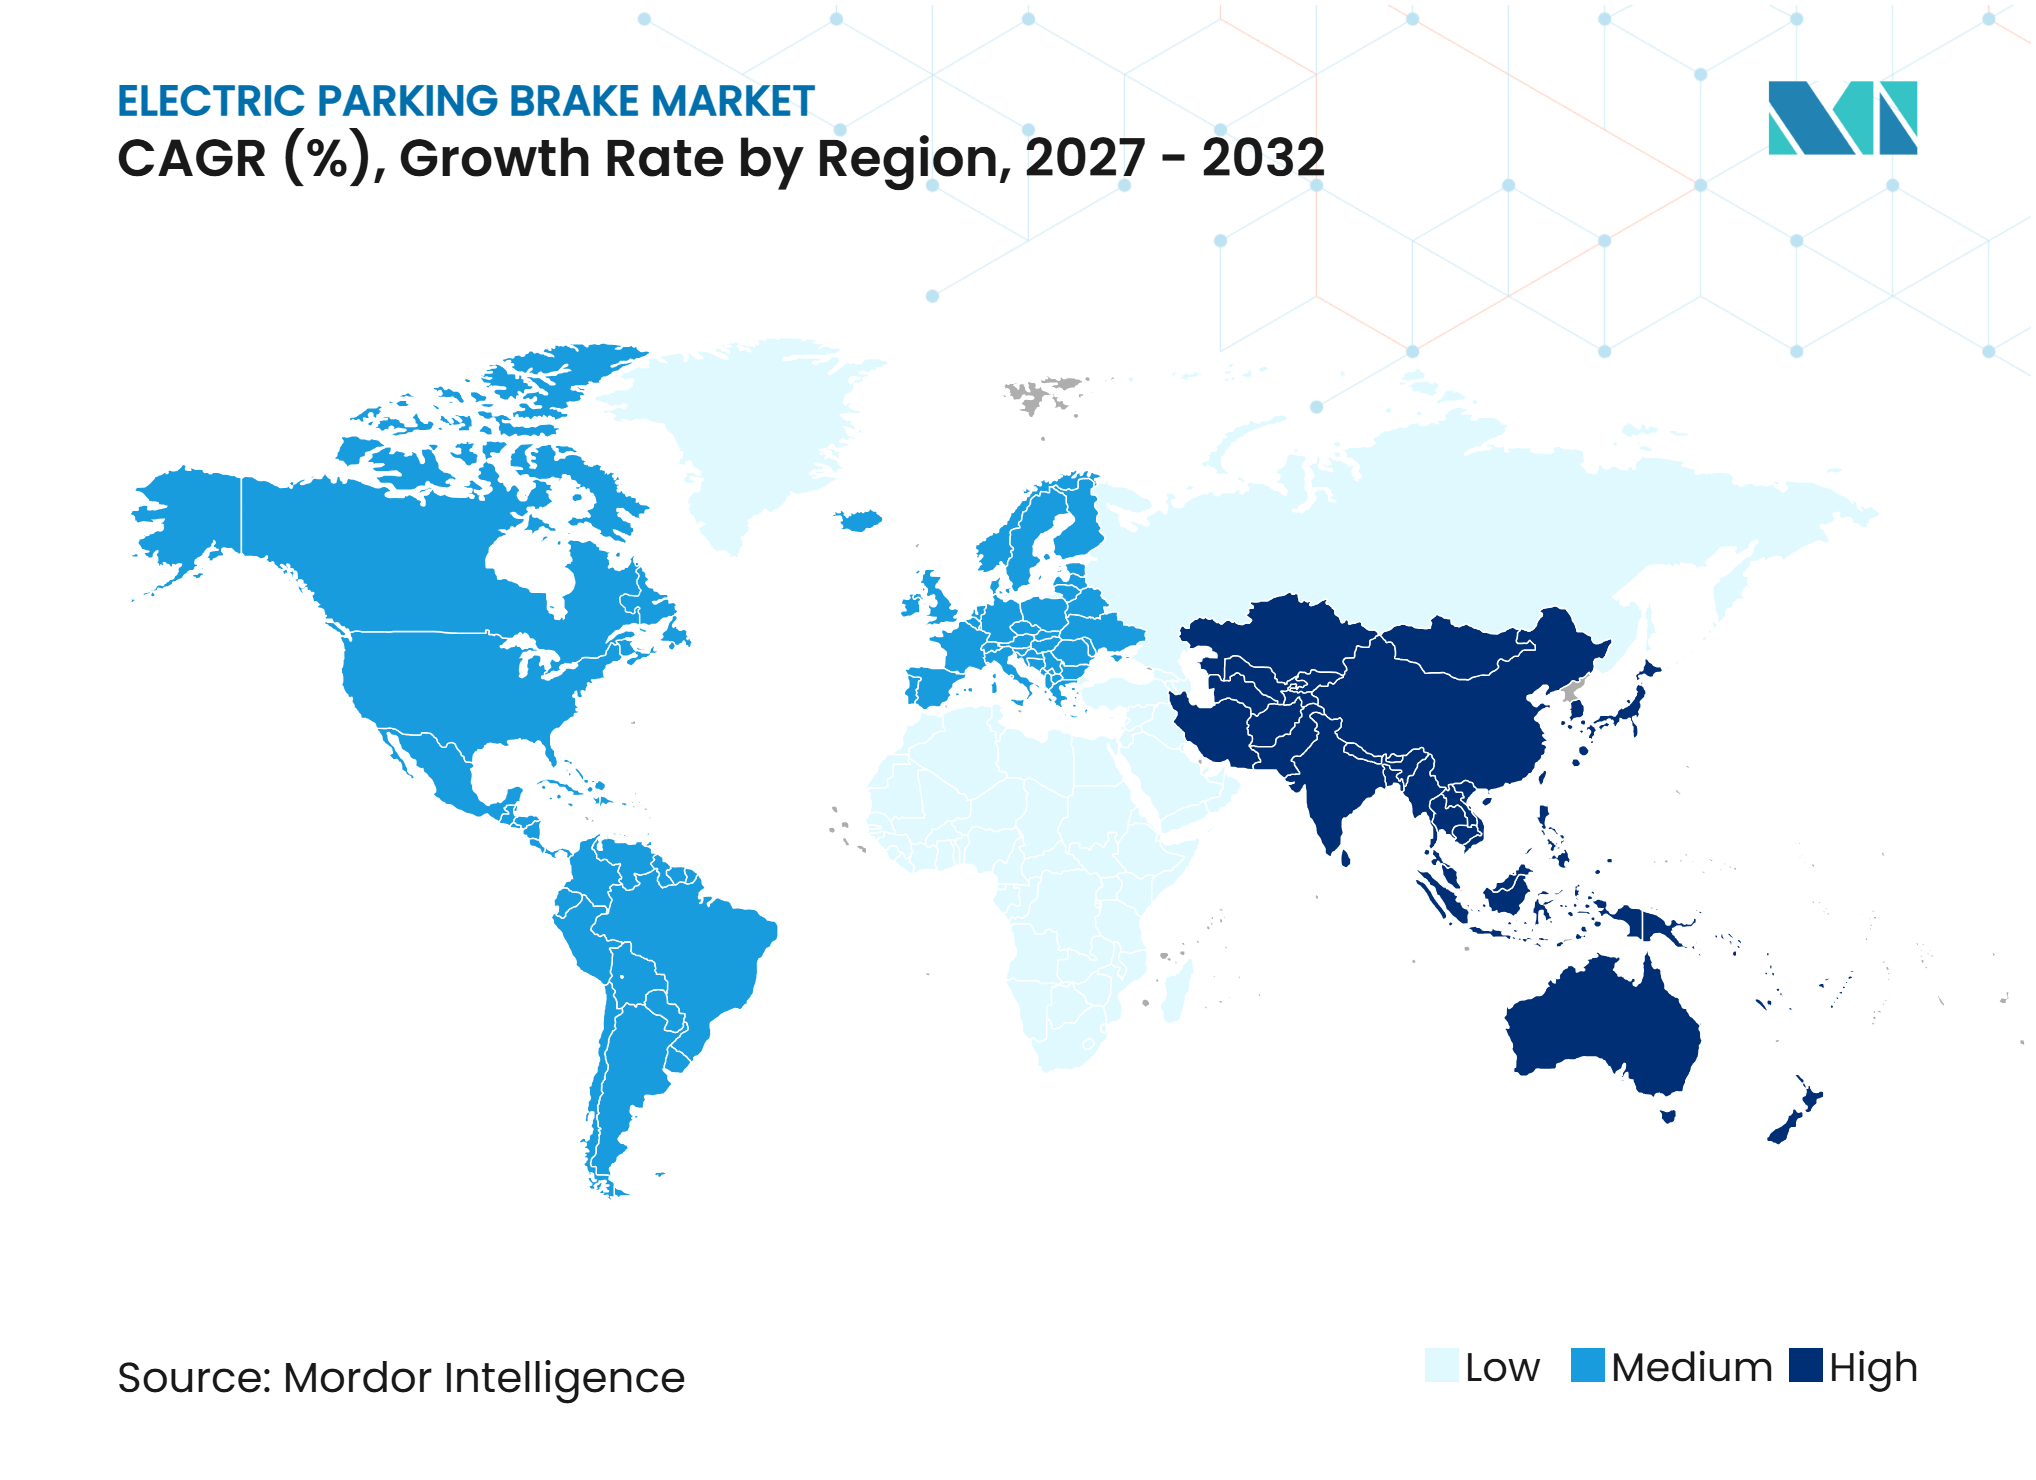
- Por geografía, Asia-Pacífico tuvo una participación del 46,00% en 2026 y se proyecta que crezca a una CAGR del 9,18% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción por OEM de Sistemas EPB Integrados en Pinza | +1.8% | Global, liderado por América del Norte, Europa y China | Mediano plazo (2–4 años) |
| Integración con ADAS, Retención Automática y Asistencia en Arranque en Pendiente | +1.5% | Global, con mayor intensidad en América del Norte y Asia-Pacífico | Mediano plazo (2–4 años) |
| Electrificación de Vehículos y Arquitecturas de Chasis Electrónico | +1.3% | Núcleo en Asia-Pacífico, con expansión hacia América del Norte y Europa | Largo plazo (≥ 4 años) |
| Requisitos Globales de Seguridad Vehicular y Prevención de Rodadura | +0.8% | Global; más pronunciado en Europa y China | Corto plazo (≤ 2 años) |
| Optimización del Empaquetado del Eje Trasero y la Cabina de Piso Plano | +0.5% | Europa y Asia-Pacífico, impulsado por diseños de plataformas de vehículos eléctricos de batería | Largo plazo (≥ 4 años) |
| Plataformas de Software Comunes para EPB, ESC y Sistemas de Freno por Cable Eléctrico | +0.4% | Global, particularmente en mercados con arquitecturas de software vehicular centralizado | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción por OEM de Sistemas EPB Integrados en Pinza
El mercado de frenos de estacionamiento eléctricos está transitando hacia sistemas integrados en pinza porque los nuevos programas de vehículos de pasajeros seleccionan cada vez más esta arquitectura antes de que comience la producción. El motor se monta directamente sobre la pinza, eliminando el enrutamiento de cables separado y la carcasa del actuador del eje trasero. Este diseño favorece el empaquetado de la batería y la gestión térmica en plataformas de vehículos eléctricos. ZF declaró haber desplegado más de 250 millones de pinzas EPB a nivel global y abrió una línea de producción EPB dedicada en Oragadam, India, en enero de 2026, con una capacidad anual máxima de 800.000 unidades [1]. La inversión en India indica que los programas de vehículos locales pueden pasar directamente a arquitecturas EPB más nuevas en lugar de extender los diseños de tracción por cable. Los requisitos de seguridad de la norma ISO 26262 también favorecen a los proveedores con procesos de desarrollo y validación establecidos [2].
Integración con ADAS, Retención Automática y Asistencia en Arranque en Pendiente
Los frenos de estacionamiento eléctricos soportan la retención automática, la asistencia en arranque en pendiente, el control de crucero adaptativo y las funciones de frenado automatizado. Estas funciones permiten que el sistema de frenado participe en características de confort y seguridad, en lugar de servir únicamente como dispositivo de estacionamiento. Toyota recibió una patente estadounidense en septiembre de 2025 para un sistema de conducción automatizada que utiliza el freno de estacionamiento eléctrico como actuador de parada. La patente muestra cómo las funciones de estacionamiento electrónico pueden integrarse en un sistema de control vehicular más amplio. El mercado de frenos de estacionamiento eléctricos se beneficia cuando los OEM añaden estas funciones a los vehículos convencionales, ya que la actuación electrónica es una base necesaria. Los proveedores que pueden coordinar los controles EPB con el control electrónico de estabilidad y los sistemas de asistencia al conductor están mejor posicionados en las decisiones de nuevas plataformas.
Electrificación de Vehículos y Arquitecturas de Chasis Electrónico
Los vehículos eléctricos de batería utilizan controles de frenado electrónico para gestionar el frenado regenerativo y por fricción de manera coordinada. Sus necesidades de empaquetado también hacen que los diseños compactos del eje trasero sean más valiosos. China produjo 6,968 millones de vehículos de nueva energía en el primer semestre de 2025, un incremento interanual del 41,4%, según la Asociación China de Fabricantes de Automóviles. Esta base de producción crea un gran conjunto de plataformas que pueden utilizar sistemas de freno de estacionamiento eléctrico. La investigación sobre sistemas de freno por cable eléctrico para vehículos de nueva energía identifica el control preciso del actuador como un factor importante para el rendimiento del frenado y la recuperación de energía. El mercado de frenos de estacionamiento eléctricos se beneficia, por tanto, tanto de la electrificación de vehículos como del avance hacia controles de chasis electrónico.
Requisitos Globales de Seguridad Vehicular y Prevención de Rodadura
Los requisitos regulatorios reducen la capacidad de los OEM de tratar el diseño del freno de estacionamiento como una simple elección de acabado. En marzo de 2026, el Foro Mundial de la CEPE (WP.29) adoptó suplementos al Reglamento ONU N.º 13-H que permiten que la señal de parada de emergencia se genere mediante el control del freno de estacionamiento eléctrico y exigen la lectura en tiempo real de los valores de frenado de transmisión eléctrica durante las inspecciones técnicas periódicas [3]. Estos requisitos aumentan la carga de validación para los frenos controlados electrónicamente. También incentivan a los OEM a utilizar diseños comunes en las líneas de vehículos donde las regulaciones tienen expectativas de seguridad similares. El mercado de frenos de estacionamiento eléctricos se beneficia porque la prevención electrónica de rodadura y los controles de fuerza de retención son cada vez más parte del cumplimiento normativo del sistema de frenado en su conjunto.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Costo del Sistema en Comparación con los Frenos de Estacionamiento Accionados por Cable | -1.1% | Mercados en desarrollo: India, Sudeste Asiático, América del Sur y Oriente Medio y África | Mediano plazo (2–4 años) |
| Complejidad de la Validación de Seguridad Funcional y Ciberseguridad | -0.7% | Global; más pronunciado en Europa y América del Norte bajo UNECE R155 y R156 | Largo plazo (≥ 4 años) |
| Fragmentación de la Certificación Regional y la Arquitectura Eléctrica del Vehículo | -0.4% | Asia-Pacífico, Oriente Medio y África | Mediano plazo (2–4 años) |
| Dependencia de Alimentación de Baja Tensión y Exposición a Fallos del Actuador | -0.3% | Global; elevado en climas extremos (Oriente Medio y África, Norte de Europa) | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Costo del Sistema en Comparación con los Frenos de Estacionamiento Accionados por Cable
Un sistema EPB añade costos a la lista de materiales en comparación con un freno de estacionamiento mecánico convencional de tracción por cable, y esta diferencia es más difícil de absorber en vehículos de gama de entrada en mercados sensibles al precio. La restricción es más evidente en los modelos de gama de entrada en India, Indonesia y Brasil. Los proveedores están respondiendo con sistemas integrados en tambor y diseños de ECU compartidos que combinan el control EPB con el módulo ESC. Las familias de vehículos que utilizan módulos comunes en varios modelos pueden distribuir los costos de desarrollo en mayores volúmenes de producción. El mercado de frenos de estacionamiento eléctricos sigue expuesto a la presión de costos hasta que los diseños de menor costo ganen mayor escala en los programas de gama de entrada.
Complejidad de la Validación de Seguridad Funcional y Ciberseguridad
Los sistemas EPB que se conectan con ESC, ABS, ADAS y actualizaciones inalámbricas deben cumplir con los requisitos de seguridad funcional y ciberseguridad. La norma ISO 26262 cubre la seguridad funcional, mientras que la norma ISO/SAE 21434 aborda la ingeniería de ciberseguridad para vehículos de carretera. Un estudio revisado por pares encontró que las evaluaciones de seguridad y ciberseguridad pueden generar requisitos de diseño en competencia que deben resolverse durante la ingeniería del sistema. Por ejemplo, los controles de seguridad para la comunicación de frenos pueden añadir retardos que deben considerarse frente a las necesidades de respuesta de frenado. Estas exigencias prolongan el trabajo de validación y favorecen a los proveedores con organizaciones de desarrollo maduras y certificadas. El mercado de frenos de estacionamiento eléctricos tiene una barrera de entrada más alta como resultado, especialmente para sistemas integrados de software de seguridad crítica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
La Arquitectura Integrada en Pinza Cambia la Economía de Adjudicación de PlataformasLos sistemas integrados en pinza tuvieron una participación del 72,00% del mercado de frenos de estacionamiento eléctricos en 2026 y se proyecta que se expandan a una CAGR del 8,91% hasta 2032, ya que las nuevas plataformas eléctricas e híbridas favorecen el empaquetado compacto. Los sistemas de tracción por cable tuvieron una participación del 18,00%, lo que refleja decisiones de abastecimiento anteriores en programas de gama media en Europa, América del Norte y China, donde los sistemas basados en cable eran a menudo la opción de menor costo. ZF comenzó a suministrar sistemas EPB en julio de 2025 para la plataforma de vehículo de pasajeros totalmente eléctrico de un importante OEM indio, lo que demuestra que los proveedores están apoyando los programas locales de vehículos eléctricos. Este cambio hace que las adjudicaciones futuras de plataformas sean más relevantes que la base instalada actual al evaluar la demanda de arquitecturas.
Los sistemas integrados en pinza eliminan el enrutamiento de cables y reducen las demandas de empaquetado alrededor del eje trasero. Esa ventaja es importante para los diseños de batería de piso plano y los diseños de gestión térmica. Los sistemas EPB electrohidráulicos sirven a aplicaciones comerciales y de alto rendimiento más pequeñas que necesitan mayor fuerza de sujeción. En enero de 2025, ZF anunció un pedido para suministrar un sistema híbrido de freno por cable eléctrico, que combina frenos electromecánicos traseros con frenado electrohidráulico delantero, para aproximadamente cinco millones de vehículos. El Reglamento N.º 13-H exige un rendimiento de frenado definido y disposiciones de reserva de energía para los vehículos ligeros pertinentes. El mercado de frenos de estacionamiento eléctricos está, por tanto, avanzando hacia diseños de frenado más integrados, mientras que los sistemas de tracción por cable continúan sirviendo a la base instalada.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Componente:
Los Actuadores Mantienen su Valor Mientras las ECU Ganan ImportanciaLas unidades de actuador/motor tuvieron una participación del 78,18% del mercado de frenos de estacionamiento eléctricos en 2026. Su valor refleja la ingeniería electromecánica de precisión, los materiales con certificación de seguridad, la fabricación especializada y la necesidad de una fuerza de sujeción confiable durante la vida útil del vehículo. Se proyecta que las ECU crezcan a una CAGR del 9,04% hasta 2032 porque gestionan los controles de fuerza de sujeción, las funciones de retención automática y la compatibilidad de software. El papel de la ECU se expande a medida que los OEM trasladan más funciones de frenado a dominios de control electrónico centralizados. Este cambio otorga mayor importancia al desarrollo de software y la validación del sistema.
Los diseños de ECU integrados pueden ubicar el control EPB dentro del módulo ESC, lo que reduce el número de piezas y la complejidad del cableado. Dichos diseños también permiten una lógica de frenado coordinada entre EPB, ABS y las funciones de control de estabilidad. Los interruptores siguen siendo relevantes para el diseño interior y la interacción del usuario, especialmente en SUV urbanos. Los sensores pueden ganar valor donde los sistemas de vehículos conectados utilizan información de mantenimiento. El análisis de fallos según la norma ISO 26262 determina el enfoque de redundancia en estos grupos de componentes. El mercado de frenos de estacionamiento eléctricos recompensa cada vez más a los proveedores de componentes que pueden combinar hardware robusto con software de control validado.
Por Tipo de Vehículo:
Los Automóviles de Pasajeros Lideran Mientras los Vehículos Comerciales Ligeros se ExpandenLos automóviles de pasajeros tuvieron una participación del 88,00% del mercado de frenos de estacionamiento eléctricos en 2026. Los programas de vehículos de pasajeros de gama premium y media han adoptado ampliamente los sistemas EPB de fabricantes como Volkswagen, BMW, Hyundai, Toyota y BYD. Se proyecta que los vehículos comerciales ligeros crezcan a una CAGR del 9,06% hasta 2032. Los operadores de flotas valoran las funciones de retención automática en el trabajo de entrega urbana densa, donde los conductores realizan paradas y arranques frecuentes. Los diseños de vehículos comerciales eléctricos también favorecen los diseños de frenado electrónico debido a las necesidades de empaquetado del tren de transmisión.
Los vehículos comerciales ligeros eléctricos de Stellantis, Renault y Ford demuestran el movimiento más amplio hacia el frenado gestionado electrónicamente en las flotas de reparto. Sus arquitecturas de vehículos hacen que el enrutamiento convencional del freno de estacionamiento mecánico sea menos adecuado. Los vehículos comerciales pesados siguen siendo una oportunidad menor pero relevante para los frenos de estacionamiento electroneumáticos. Las disposiciones de la CEPE para los sistemas de frenado de transmisión eléctrica también cubren la dirección más amplia de la integración del frenado en vehículos comerciales. El mercado de frenos de estacionamiento eléctricos puede extenderse a las flotas comerciales a medida que los controles electrónicos se vinculen más estrechamente con la seguridad y la eficiencia operativa. Se espera que esta oportunidad se desarrolle a un ritmo diferente al de los automóviles de pasajeros, ya que las plataformas comerciales tienen requisitos de frenado separados.
Por Propulsión:
El Motor de Combustión Interna Proporciona Escala Mientras los Vehículos Eléctricos de Batería Crecen Más RápidoLos vehículos de motor de combustión interna tuvieron una participación del 83,14% del mercado de frenos de estacionamiento eléctricos en 2026 porque aún representaban la mayor parte de la producción de vehículos. Esta participación no indica que los vehículos de combustión tengan una mayor compatibilidad técnica con los sistemas EPB, ya que las funciones electrónicas se utilizan cada vez más en todos los tipos de propulsión. Se proyecta que los vehículos eléctricos de batería se expandan a una CAGR del 12,50% hasta 2032. Estos vehículos necesitan frenado regenerativo y por fricción coordinado, lo que favorece la actuación electrónica. Su arquitectura eléctrica también soporta una integración más amplia de las funciones del vehículo.
La investigación sobre sistemas de freno por cable eléctrico para vehículos de nueva energía señala el papel del control del actuador en la gestión de la recuperación de energía y el rendimiento del frenado. Los vehículos híbridos tienen una demanda intermedia porque la coordinación del frenado regenerativo se beneficia de la sujeción electrónica del eje trasero. Toyota, Honda y Hyundai son ejemplos relevantes de fabricantes de vehículos con carteras híbridas que utilizan sistemas coordinados electrónicamente. El principal riesgo es que el volumen de motores de combustión interna podría disminuir más rápidamente de lo que el contenido de vehículos eléctricos gana en segmentos sensibles al precio. Los frenos de estacionamiento mecánicos pueden seguir siendo más comunes en esas aplicaciones de menor precio. Se espera que el mercado de frenos de estacionamiento eléctricos dependa del equilibrio entre el volumen heredado y el creciente contenido por vehículo electrificado.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Ventas:
La Integración OEM Lidera y la Demanda de Posventa CreceLos OEM tuvieron una participación del 87,17% del mercado de frenos de estacionamiento eléctricos en 2026. Los fabricantes de vehículos y los proveedores validan los actuadores, las pinzas y el software de control durante el desarrollo de la plataforma, a menudo antes de que un vehículo alcance la producción en serie. Este trabajo es difícil de reproducir en una instalación posterior porque el sistema interactúa con los controles de seguridad crítica del vehículo. Los requisitos de la norma ISO 26262 refuerzan el canal OEM porque las modificaciones requieren una consideración exhaustiva de la seguridad funcional. El vínculo entre EPB, ESC y las funciones ADAS también hace que la integración en el equipo original sea más valiosa.
Se proyecta que el mercado de posventa crezca a una CAGR del 9,15% hasta 2032 a medida que los vehículos equipados con EPB entren en sus primeros ciclos importantes de reemplazo de actuadores y pinzas. Las piezas de repuesto del motor de la pinza tienen un valor más alto que muchos componentes de frenos mecánicos convencionales. Los proveedores originales pueden mantener una ventaja donde se requiere calibración de software propietario. Esto crea un flujo de ingresos más prolongado después de la primera venta del vehículo. El mercado de frenos de estacionamiento eléctricos tiene una oportunidad de posventa vinculada tanto a la complejidad del sistema como a la creciente base instalada. Las piezas de repuesto genéricas pueden enfrentar limitaciones donde se requiere calibración electrónica y validación de seguridad del sistema.
Análisis Geográfico
América del Norte
América del Norte tuvo una participación del 22,00% del mercado de frenos de estacionamiento eléctricos en 2026. La combinación de vehículos regional incluye SUV, crossovers y camionetas ligeras, donde la instalación de EPB se ha vuelto común. Las Normas Federales de Seguridad de Vehículos Motorizados 105 y 135 establecen los requisitos del sistema de frenado que determinan la ingeniería y las pruebas de los vehículos. Ford, General Motors y Stellantis pueden aplicar diseños comunes de freno trasero en líneas de vehículos relacionadas. Este enfoque favorece un uso más amplio de los módulos EPB dentro de plataformas compartidas, mientras que los requisitos de la NHTSA siguen siendo relevantes a medida que las camionetas avanzan hacia arquitecturas de frenos más electrónicas.
Asia-Pacífico
Asia-Pacífico tuvo una participación del 46,00% del mercado de frenos de estacionamiento eléctricos en 2026, la mayor de cualquier región, y se proyecta que crezca a una CAGR del 9,18% hasta 2032. China está transitando de los diseños de tracción por cable hacia los sistemas integrados en pinza, mientras que India está adoptando sistemas EPB en vehículos de pasajeros eléctricos desde una base anterior. La producción de vehículos de nueva energía de China en el primer semestre de 2025 alcanzó 6,968 millones de unidades, lo que apoya la demanda de contenido de frenado electrónico. ZF inauguró una línea de producción de EPB cerca de Chennai en 2026, lo que refleja la localización de la fabricación de sistemas de frenado para los programas de vehículos indios. La flota híbrida de Japón y el desarrollo modular de EPB de Corea del Sur para los vehículos eléctricos de Hyundai-Kia añaden mayor demanda y capacidad de suministro.
Europa, América del Sur y Oriente Medio y África
Europa está respaldada por los requisitos del Reglamento CEPE N.º 13-H y las expectativas de seguridad de Euro NCAP. Alemania, Francia y el Reino Unido siguen siendo importantes ubicaciones de producción para el Grupo Volkswagen, Stellantis, BMW y Renault. Las disposiciones de freno por cable eléctrico de la CEPE de 2025 proporcionan una dirección regulatoria para la futura homologación de tipo. América del Sur se encuentra en una etapa más temprana, con la instalación en SUV de gama media emergiendo en Brasil y Argentina. La Visión 2030 de Arabia Saudita y los objetivos de vehículos eléctricos de los Emiratos Árabes Unidos apuntan a un entorno de política vehicular cambiante, aunque la flota actual sigue orientada hacia SUV de motor de combustión interna de mayor tamaño. La exposición al calor también aumenta la importancia de la fiabilidad del actuador en algunos mercados de Oriente Medio y África. Se espera que el crecimiento del mercado en estas regiones dependa de la asequibilidad, la combinación de vehículos, la electrificación local y las necesidades de cumplimiento normativo.
Panorama Competitivo
Concentración del Mercado
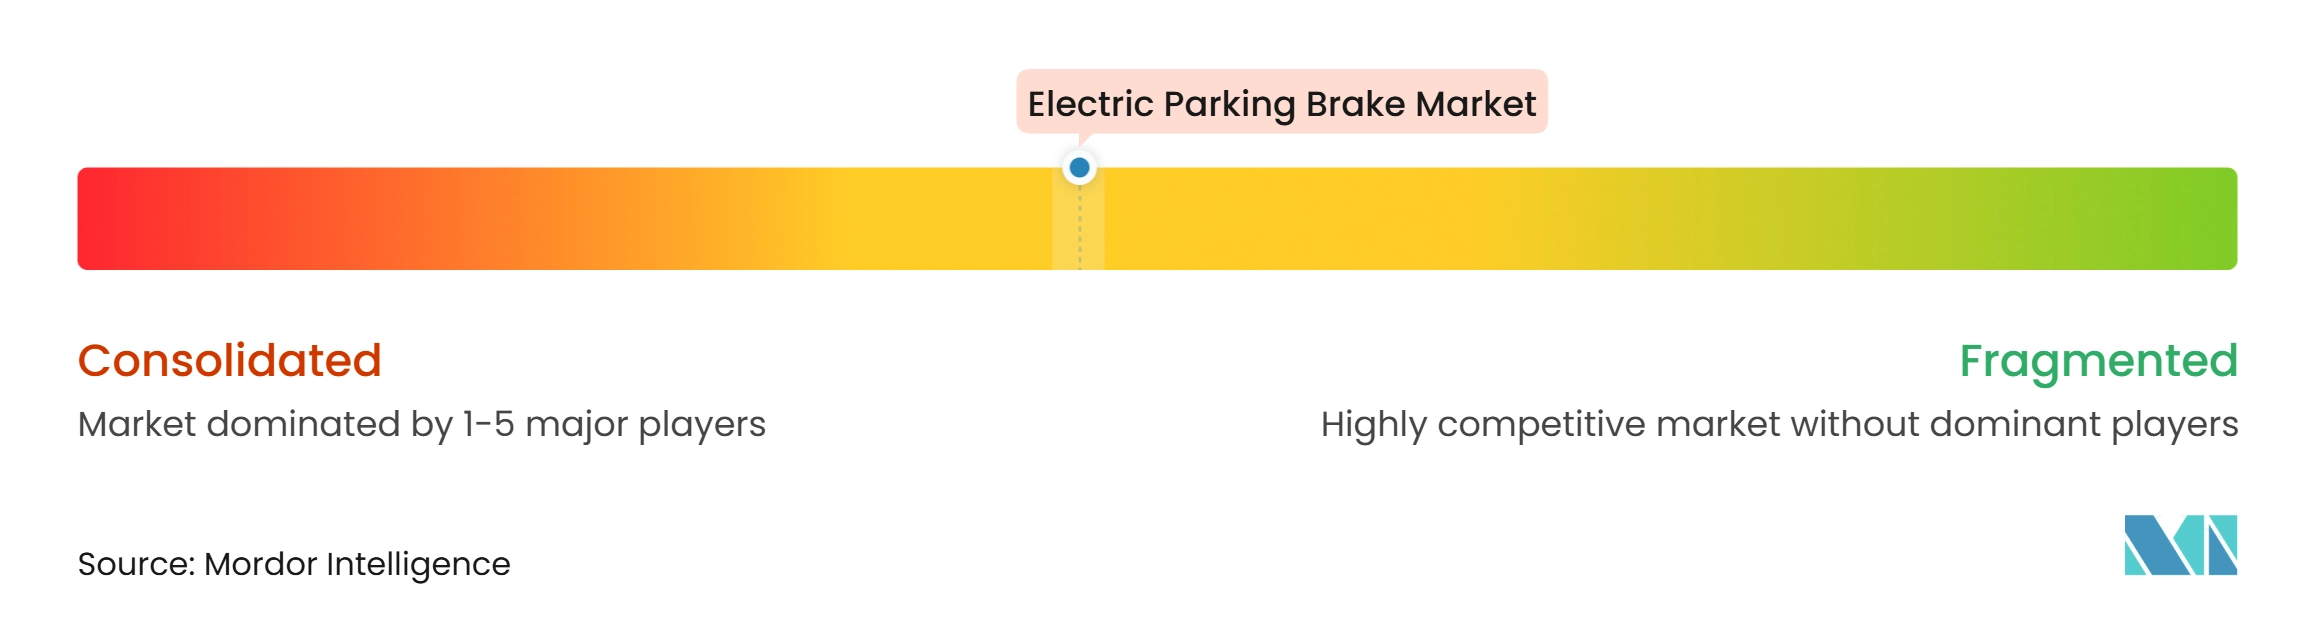
El mercado de frenos de estacionamiento eléctricos está moderadamente concentrado. ZF Friedrichshafen, AUMOVIO, Robert Bosch, Brembo y Astemo tienen posiciones establecidas gracias a relaciones prolongadas con OEM, procesos de ingeniería certificados y presencias de fabricación internacionales en China, India, América del Norte y Europa. Su capacidad para apoyar el desarrollo de seguridad crítica es una barrera significativa para los nuevos proveedores que carecen de capacidad comparable de pruebas, fabricación y gestión de programas. La norma ISO 26262 es relevante porque los sistemas EPB forman parte de los controles de frenado del vehículo y necesitan un desarrollo estructurado de seguridad funcional. La competencia está evolucionando más allá del hardware hacia la integración a nivel de sistema con ESC, ADAS y controles de freno por cable eléctrico, donde los proveedores deben demostrar una interacción confiable entre varias funciones del vehículo.
Brembo anunció en mayo de 2026 que su plataforma de frenado inteligente Sensify entr en producción en serie a gran escala para un fabricante de vehículos global y que contratos adicionales apuntan a cientos de miles de unidades por año. El mismo mes, Brembo anunció una empresa conjunta con Ningbo Huaxiang Electronic para apoyar la localización de la tecnología Sensify en China. ZF amplió su soporte de fabricación de frenos de estacionamiento eléctricos para los programas de vehículos de pasajeros eléctricos indios, utilizando un enfoque modular que puede servir a automóviles de pasajeros compactos y vehículos comerciales ligeros. Estos movimientos combinan el desarrollo tecnológico con la producción local, lo que puede mejorar el soporte para los programas de vehículos con requisitos de suministro específicos por país. Los proveedores chinos nacionales siguen siendo relevantes en los programas de vehículos de menor costo, donde el tiempo de respuesta y la asequibilidad pueden influir en las decisiones de abastecimiento.
Los proveedores de tracción por cable enfrentan un desafío a medida que las renovaciones de plataformas favorecen los diseños integrados en pinza y de freno por cable eléctrico. Sin embargo, los sistemas de tracción por cable mantienen su importancia debido a su base instalada, sus necesidades de servicio conocidas y su posición de costo en vehículos sensibles al precio. Las oportunidades permanecen en sistemas EPB de menor costo para India y el Sudeste Asiático, productos orientados a flotas para vehículos de reparto urbano y controles de frenado regenerativo integrado para vehículos eléctricos. Estas áreas requieren que los proveedores equilibren el costo de los componentes, la validación de seguridad, la capacidad de software y las necesidades de los programas de fabricación de OEM regionales.
Líderes de la Industria de Frenos de Estacionamiento Eléctricos
-
ZF Friedrichshafen AG
-
AUMOVIO SE
-
Robert Bosch GmbH
-
Brembo N.V.
-
Astemo, Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Frenos de Estacionamiento Eléctricos Empresas cubiertas en este informe
- ZF Friedrichshafen AG
- AUMOVIO SE
- Robert Bosch GmbH
- Brembo N.V.
- Astemo, Ltd.
- HL Mando Corp.
- Hyundai Mobis Co., Ltd.
- Aisin Corporation
- Küster Holding GmbH
- DURA Automotive Systems LLC
- Akebono Brake Industry Co., Ltd.
- Wanxiang Qianchao Co., Ltd.
- Zhejiang Asia-Pacific Mechanical & Electronic Co., Ltd.
- Knorr-Bremse AG
- Bethel Automotive Safety Systems Co., Ltd.
- Valeo SE
- Huayu Automotive Systems Co., Ltd.
- INFAC Corporation
- Keyang Electric Machinery Co., Ltd.
- Brakes India Private Limited
Desarrollos recientes de la industria en Mercado de Frenos de Estacionamiento Eléctricos
- Mayo de 2026: Brembo firmó acuerdos de empresa conjunta con Ningbo Huaxiang Electronic para localizar su plataforma de freno por cable eléctrico Sensify, que incluye frenado trasero accionado electrónicamente, en China.
- Mayo de 2026: Brembo inició la producción en serie a gran escala de su plataforma de frenado inteligente Sensify, instalada como equipamiento estándar en el programa de vehículos de un fabricante de automóviles global, y firmó contratos adicionales por cientos de miles de unidades al año.
- Enero de 2026: ZF inauguró una línea de producción de freno de estacionamiento eléctrico en Oragadam, Tamil Nadu, India, con una capacidad máxima de 800.000 unidades al año.
- Julio de 2025: ZF inició la producción de su sistema de freno de estacionamiento eléctrico en India para la plataforma de vehículo de pasajeros totalmente eléctrico de un importante OEM indio.
Alcance del Informe Global del Mercado de Frenos de Estacionamiento Eléctricos
El Informe del Mercado de Frenos de Estacionamiento Eléctricos está Segmentado por Tipo (EPB de Tracción por Cable, EPB Integrado en Pinza (Motor sobre Pinza) y EPB Electrohidráulico), Componente (Actuador/Motor, ECU, Interruptor, Pinza y Sensores), Tipo de Vehículo (Automóviles de Pasajeros, Vehículos Comerciales Ligeros y Vehículos Comerciales Pesados), Propulsión (Motor de Combustión Interna, Híbrido y Eléctrico de Batería), Canal de Ventas (OEM y Posventa) y Geografía (América del Norte (Estados Unidos, Canadá y México), Europa (Alemania, Francia, Italia, España, Reino Unido, Rusia, Polonia, República Checa y Resto de Europa), Asia-Pacífico (China, Japón, India, Corea del Sur, Australia, Tailandia, Indonesia y Resto de Asia-Pacífico), América del Sur (Brasil, Argentina, Colombia, Chile, Perú y Resto de América del Sur) y Oriente Medio y África (Arabia Saudita, Emiratos Árabes Unidos, Israel, Turquía, Irán, Sudáfrica, Egipto, Marruecos y Resto de Oriente Medio y África)). Los frenos de estacionamiento electroneumáticos para vehículos comerciales pesados están incluidos bajo EPB Electrohidráulico. Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Unidades).
Resumen de la segmentación
| EPB de Tracción por Cable |
| EPB Integrado en Pinza (Motor sobre Pinza) |
| EPB Electrohidráulico |
| Actuador/Motor |
| ECU |
| Interruptor |
| Pinza |
| Sensores |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehículos Comerciales Pesados |
| Motor de Combustión Interna |
| Híbrido |
| Eléctrico de Batería |
| OEM |
| Posventa |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Rusia | |
| Polonia | |
| República Checa | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Tailandia | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Israel | |
| Turquía | |
| Irán | |
| Sudáfrica | |
| Egipto | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo | EPB de Tracción por Cable | |
| EPB Integrado en Pinza (Motor sobre Pinza) | ||
| EPB Electrohidráulico | ||
| Por Componente | Actuador/Motor | |
| ECU | ||
| Interruptor | ||
| Pinza | ||
| Sensores | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales Ligeros | ||
| Vehículos Comerciales Pesados | ||
| Por Propulsión | Motor de Combustión Interna | |
| Híbrido | ||
| Eléctrico de Batería | ||
| Por Canal de Ventas | OEM | |
| Posventa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Rusia | ||
| Polonia | ||
| República Checa | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Tailandia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Israel | ||
| Turquía | ||
| Irán | ||
| Sudáfrica | ||
| Egipto | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para la demanda de frenos de estacionamiento eléctricos hasta 2032?
Se proyecta que el mercado de frenos de estacionamiento eléctricos alcance los 7,82 mil millones de USD para 2032, creciendo a una CAGR del 7,93% durante 2027-2032. El crecimiento refleja un uso más amplio del frenado electrónico en las plataformas de vehículos y la demanda de servicio de la base instalada, incluido el reemplazo de actuadores y pinzas.
¿Por qué los sistemas EPB integrados en pinza crecen más rápido que los sistemas de tracción por cable?
Se proyecta que crezcan a una CAGR del 8,91% porque su diseño compacto favorece el empaquetado de vehículos eléctricos e híbridos. Las nuevas especificaciones de plataformas favorecen este diseño porque elimina el enrutamiento de cables y las carcasas separadas del actuador del eje trasero.
¿Qué categoría de vehículo crea la mayor oportunidad para los proveedores de EPB?
Los automóviles de pasajeros tuvieron una participación del 88,00% en 2026, mientras que los vehículos comerciales ligeros tienen el crecimiento proyectado más rápido, con una CAGR del 9,06%. Las flotas de reparto pueden utilizar las funciones de retención automática, mientras que las plataformas comerciales eléctricas se benefician de un empaquetado más sencillo del sistema de frenado.
¿Cómo afecta la electrificación de vehículos a los frenos de estacionamiento eléctricos?
Se proyecta que los vehículos eléctricos de batería crezcan a una CAGR del 12,50% porque el frenado electrónico favorece la coordinación del frenado regenerativo y el empaquetado compacto. La actuación electrónica también se adapta al movimiento más amplio hacia el software vehicular y los controles de chasis integrados.
¿Por qué los OEM representan la mayor parte de las ventas de frenos de estacionamiento eléctricos?
Los OEM tuvieron una participación del 87,17% en 2026 porque los sistemas EPB requieren ingeniería a nivel de plataforma y validación de seguridad. El vínculo con ESC, ADAS y el software del vehículo hace que la modificación posterior a la venta sea más difícil que la instalación de un freno mecánico convencional.
¿Qué región se está expandiendo más rápido en frenos de estacionamiento eléctricos?
Asia-Pacífico, la región más grande con una participación del 46,00% en 2026, se proyecta que crezca a una CAGR del 9,18% hasta 2032, respaldada por la producción de vehículos de nueva energía de China y la electrificación regional más amplia. La inversión en fabricación local, la base de vehículos híbridos de Japón y el avance hacia sistemas integrados en pinza en China e India respaldan las perspectivas de crecimiento de la región y profundizan su papel en la base de suministro global.