
Marktgröße und Marktanteil für elektrische Feststellbremsen
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 5.34 Milliarden US-Dollar |
| Marktgröße (2032) | 7.82 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.93 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für elektrische Feststellbremsen von Mordor Intelligence
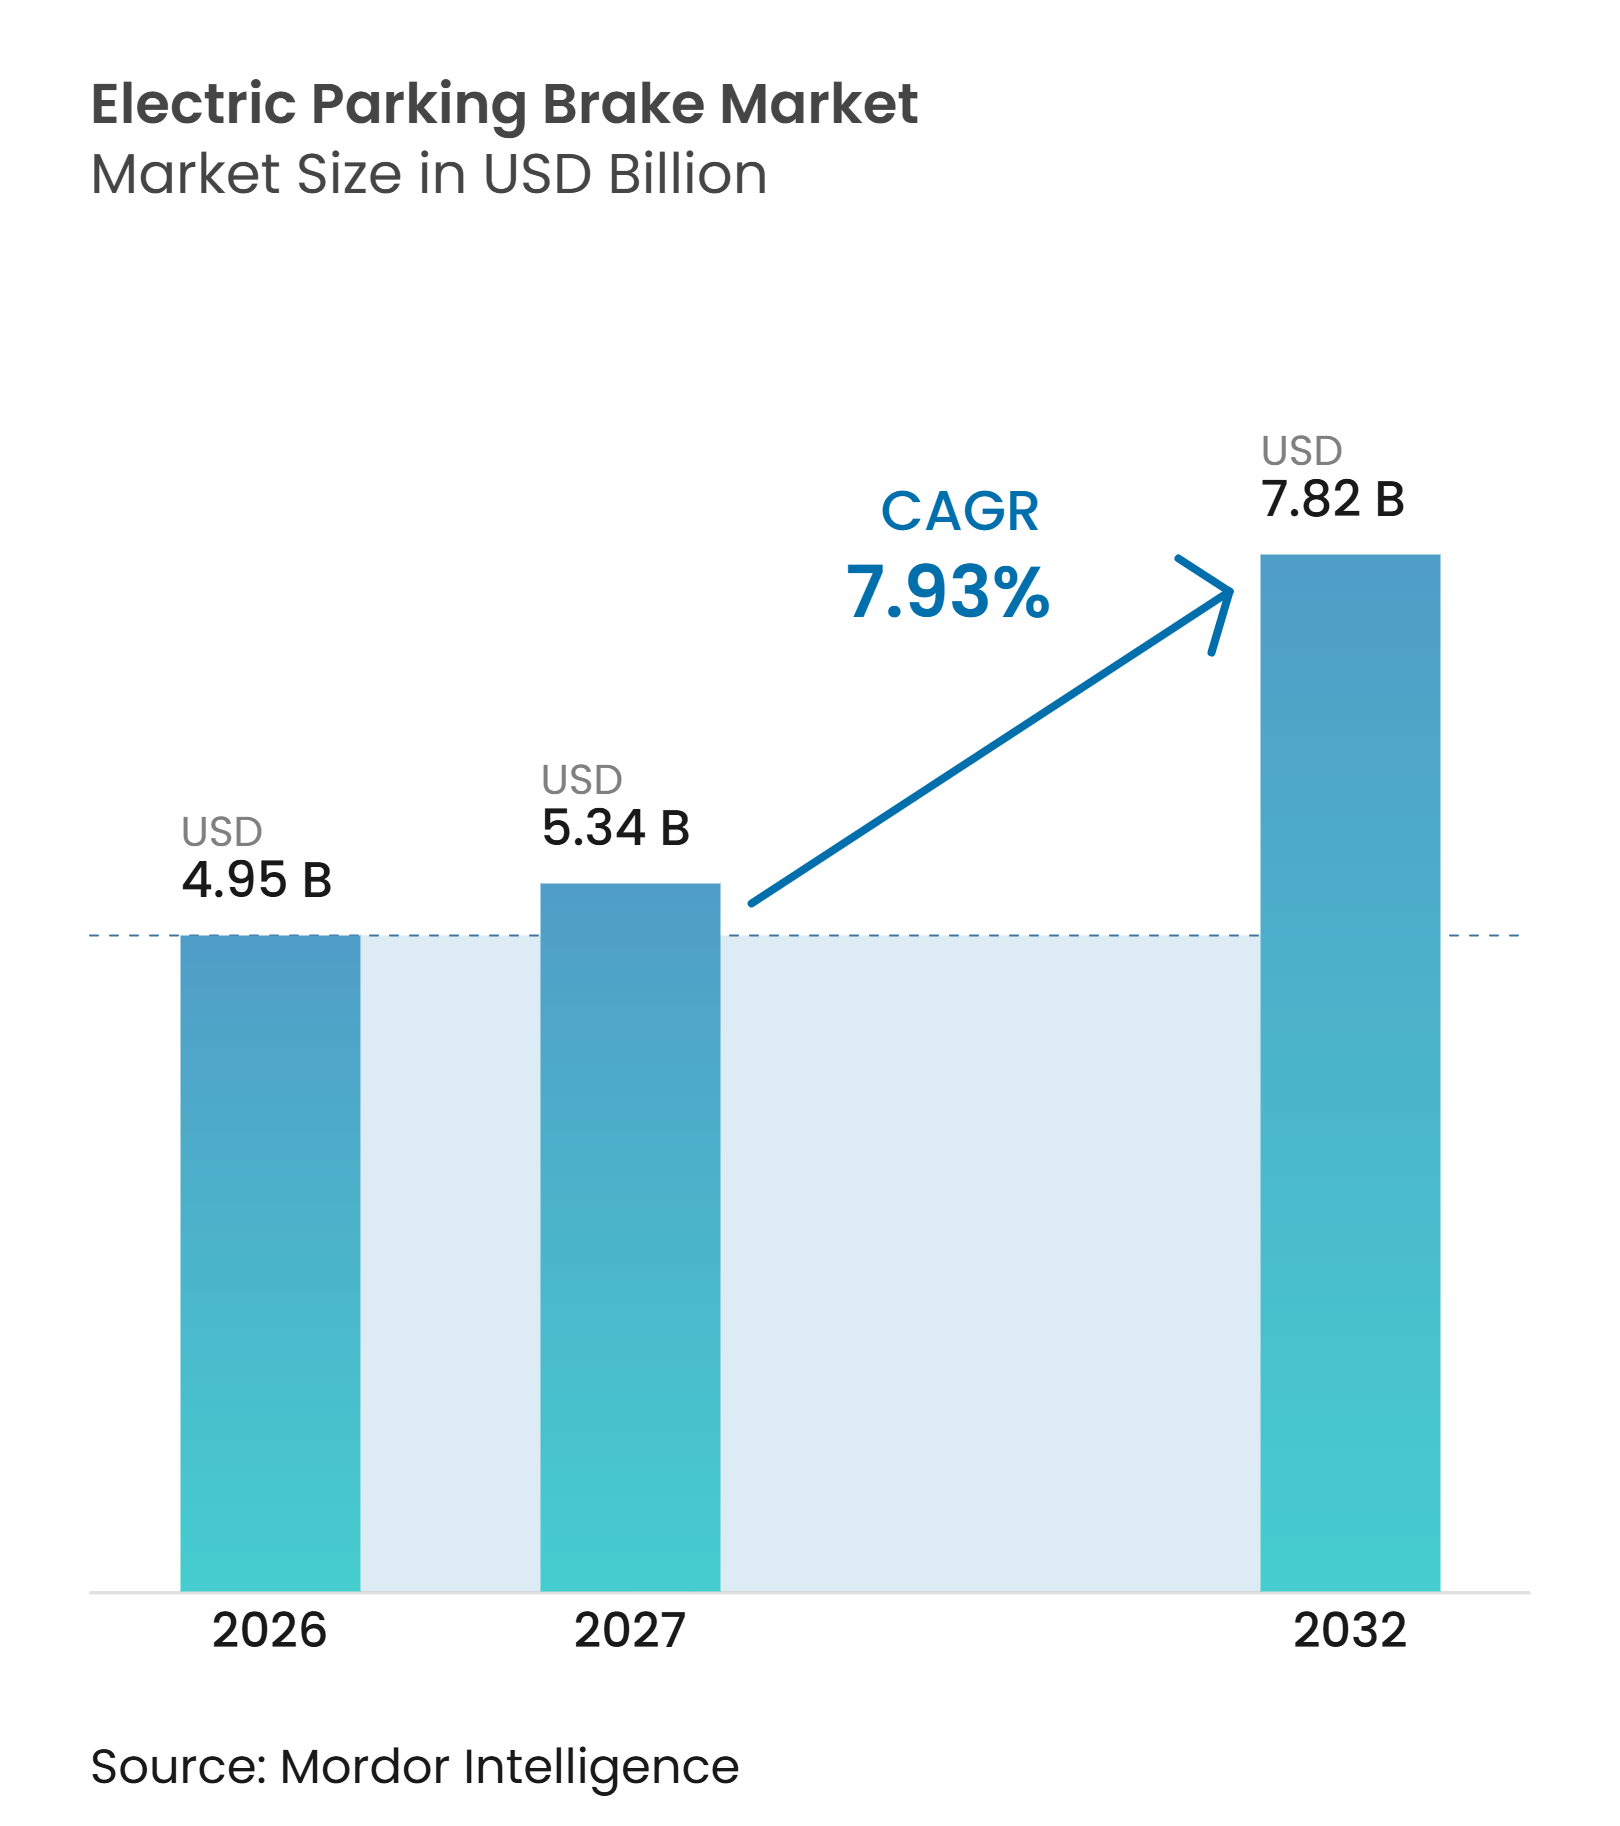
Die Marktgröße für elektrische Feststellbremsen wurde im Jahr 2026 auf 4,95 Milliarden USD geschätzt und wird voraussichtlich von 5,34 Milliarden USD im Jahr 2027 auf 7,82 Milliarden USD bis 2032 wachsen, bei einem CAGR von 7,93 % im Zeitraum 2027–2032. Der Markt für elektrische Feststellbremsen entwickelt sich von mechanischen Handbremsen hin zu elektronisch gesteuerten Bremssystemen, da Fahrzeugplattformen zunehmend integrierte elektrische Systeme übernehmen. Neue Fahrzeugprogramme spezifizieren die elektronische Betätigung zunehmend früh in der Entwicklung, was die Lieferantenbeziehung nach Produktionsbeginn schwerer ersetzbar macht. Sicherheitsvorschriften, Elektrifizierung und softwarebasierte Fahrzeugfunktionen verstärken diesen Wandel bei Personenkraftwagen und leichten Nutzfahrzeugen. Der Markt für elektrische Feststellbremsen bietet zudem eine wachsende Ersatzteilopportunität, da der Bestand elektronisch ausgerüsteter Fahrzeuge in eine aktivere Servicephase eintritt. Der Wettbewerb basiert zunehmend auf Sicherheitsvalidierung, Softwareintegration und der Fähigkeit, globale Fahrzeugprogramme zu unterstützen.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielten sattel-integrierte Systeme im Jahr 2026 einen Marktanteil von 72,00 % und werden bis 2032 voraussichtlich mit einem CAGR von 8,91 % wachsen.
- Nach Komponente hielten Aktuator-/Motoreinheiten im Jahr 2026 einen Marktanteil von 78,18 %, während Steuergeräte bis 2032 voraussichtlich mit einem CAGR von 9,04 % wachsen werden.
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2026 einen Marktanteil von 88,00 %, während leichte Nutzfahrzeuge bis 2032 voraussichtlich mit einem CAGR von 9,06 % wachsen werden.
- Nach Antrieb hielten Fahrzeuge mit Verbrennungsmotor im Jahr 2026 einen Marktanteil von 83,14 %, während batterieelektrische Fahrzeuge bis 2032 voraussichtlich mit einem CAGR von 12,50 % wachsen werden.
- Nach Vertriebskanal hielten OEMs im Jahr 2026 einen Marktanteil von 87,17 %, während der Aftermarket bis 2032 voraussichtlich mit einem CAGR von 9,15 % wachsen wird.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Marktanteil von 46,00 % und wird bis 2032 voraussichtlich mit einem CAGR von 9,18 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| OEM-Einführung sattel-integrierter EPB-Systeme | +1.8% | Global, angeführt von Nordamerika, Europa und China | Mittelfristig (2–4 Jahre) |
| Integration mit ADAS, Auto-Hold und Anfahrhilfe | +1.5% | Global, mit Schwerpunkt in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Fahrzeugelektrifizierung und elektronische Fahrwerksarchitekturen | +1.3% | Schwerpunkt asiatisch-pazifischer Raum, Ausstrahlungseffekte auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Globale Fahrzeugsicherheits- und Wegrollschutzanforderungen | +0.8% | Global; am stärksten in Europa und China | Kurzfristig (≤ 2 Jahre) |
| Hinterachspackaging und Optimierung des flachen Fahrzeugbodens | +0.5% | Europa und asiatisch-pazifischer Raum, getrieben durch BEV-Plattformdesigns | Langfristig (≥ 4 Jahre) |
| Gemeinsame Softwareplattformen für EPB, ESC und Brake-by-Wire-Systeme | +0.4% | Global, insbesondere in Märkten mit zentralisierten Fahrzeugsoftwarearchitekturen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
OEM-Einführung sattel-integrierter EPB-Systeme
Der Markt für elektrische Feststellbremsen verlagert sich hin zu sattel-integrierten Systemen, da neue Personenfahrzeugprogramme diese Architektur zunehmend vor Produktionsbeginn auswählen. Der Motor ist direkt am Sattel montiert, wodurch separate Seilführungen und ein Hinterachsaktuatorgehäuse entfallen. Dieses Layout unterstützt das Batterie- und Wärmemanagement-Packaging auf Elektrofahrzeugplattformen. ZF erklärte, weltweit mehr als 250 Millionen EPB-Sättel eingesetzt zu haben, und eröffnete im Januar 2026 eine dedizierte EPB-Produktionslinie in Oragadam, Indien, mit einer Spitzenkapazität von 800.000 Einheiten pro Jahr [1]. Die indische Investition zeigt, dass lokale Fahrzeugprogramme direkt zu neueren EPB-Architekturen übergehen können, anstatt Seilzugdesigns weiterzuführen. Die Sicherheitsanforderungen der ISO 26262 begünstigen ebenfalls Lieferanten mit etablierten Entwicklungs- und Validierungsprozessen [2].
Integration mit ADAS, Auto-Hold und Anfahrhilfe
Elektronische Feststellbremsen unterstützen Auto-Hold, Anfahrhilfe, adaptiven Tempomat und automatisierte Bremsfunktionen. Diese Funktionen ermöglichen es dem Bremssystem, an Komfort- und Sicherheitsfunktionen teilzunehmen, anstatt nur als Parkiervorrichtung zu dienen. Toyota erhielt im September 2025 ein US-Patent für ein automatisiertes Fahrsystem, das die elektrische Feststellbremse als Stillstandsaktuator verwendet. Das Patent zeigt, wie elektronische Parkierfunktionen Teil eines umfassenderen Fahrzeugsteuerungssystems werden können. Der Markt für elektrische Feststellbremsen profitiert, wenn OEMs diese Funktionen in Serienfahrzeuge integrieren, da die elektronische Betätigung eine notwendige Grundlage darstellt. Lieferanten, die EPB-Steuerungen mit elektronischer Stabilitätskontrolle und Fahrerassistenzsystemen koordinieren können, sind bei neuen Plattformentscheidungen besser positioniert.
Fahrzeugelektrifizierung und elektronische Fahrwerksarchitekturen
Batterieelektrische Fahrzeuge nutzen elektronische Bremssteuerungen, um regeneratives und reibungsbasiertes Bremsen koordiniert zu steuern. Ihr Packaging-Bedarf macht kompakte Hinterachsdesigns wertvoller. China produzierte im ersten Halbjahr 2025 laut dem Verband der chinesischen Automobilhersteller 6,968 Millionen Fahrzeuge mit neuer Energie, ein Anstieg von 41,4 % gegenüber dem Vorjahr. Diese Produktionsbasis schafft einen großen Pool an Plattformen, die elektronische Feststellbremssysteme nutzen können. Forschungen zu Brake-by-Wire-Systemen für Fahrzeuge mit neuer Energie identifizieren eine präzise Aktuatorsteuerung als wichtig für Brems- und Energierückgewinnungsleistung. Der Markt für elektrische Feststellbremsen profitiert daher sowohl von der Fahrzeugelektrifizierung als auch vom Übergang zu elektronischen Fahrwerkssteuerungen.
Globale Fahrzeugsicherheits- und Wegrollschutzanforderungen
Regulatorische Anforderungen schränken die Möglichkeit der OEMs ein, das Design der Feststellbremse als einfache Ausstattungsentscheidung zu behandeln. Im März 2026 verabschiedete das UNECE-Weltforum (WP.29) Ergänzungen zur UN-Regelung Nr. 13-H, die es erlauben, das Notbremssignal über die Steuerung der elektrischen Feststellbremse zu erzeugen, und die eine Echtzeitlesung der elektrischen Übertragungsbremsenwerte bei regelmäßigen technischen Inspektionen vorschreiben [3]. Diese Anforderungen erhöhen den Validierungsaufwand für elektronisch gesteuerte Bremsen. Sie ermutigen OEMs auch dazu, gemeinsame Designs über Fahrzeuglinien hinweg zu verwenden, wo Vorschriften ähnliche Sicherheitserwartungen haben. Der Markt für elektrische Feststellbremsen profitiert, da elektronischer Wegrollschutz und Haltekraftsteuerungen zunehmend Teil der umfassenderen Bremssystem-Compliance werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Systemkosten als bei seilzugbetriebenen Feststellbremsen | -1.1% | Entwicklungsmärkte: Indien, Südostasien, Südamerika sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Komplexität der Validierung funktionaler Sicherheit und Cybersicherheit | -0.7% | Global; am ausgeprägtesten in Europa und Nordamerika unter UNECE R155 und R156 | Langfristig (≥ 4 Jahre) |
| Regionale Zertifizierungs- und Fahrzeugelektrikarchitektur-Fragmentierung | -0.4% | Asiatisch-pazifischer Raum, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von Niederspannungsversorgung und Anfälligkeit bei Aktuatorausfall | -0.3% | Global; erhöht in extremen Klimazonen (Naher Osten und Afrika, Nordeuropa) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Systemkosten als bei seilzugbetriebenen Feststellbremsen
Ein EPB-System verursacht höhere Stücklistenkosten im Vergleich zu einer konventionellen mechanischen Seilzug-Feststellbremse, und dieser Unterschied ist bei Einstiegsfahrzeugen in preissensiblen Märkten schwerer zu absorbieren. Das Hemmnis ist am deutlichsten bei Einstiegsmodellen in Indien, Indonesien und Brasilien. Lieferanten reagieren mit trommelintegrierten Systemen und gemeinsamen Steuergerätdesigns, die die EPB-Steuerung mit dem ESC-Modul kombinieren. Fahrzeugfamilien, die gemeinsame Module über mehrere Modelle hinweg nutzen, können Entwicklungskosten auf größere Produktionsvolumina verteilen. Der Markt für elektrische Feststellbremsen bleibt dem Kostendruck ausgesetzt, bis kostengünstigere Designs in Einstiegsprogrammen eine breitere Skalierung erreichen.
Komplexität der Validierung funktionaler Sicherheit und Cybersicherheit
EPB-Systeme, die mit ESC, ABS, ADAS und Over-the-Air-Updates verbunden sind, müssen Anforderungen an funktionale Sicherheit und Cybersicherheit erfüllen. ISO 26262 deckt die funktionale Sicherheit ab, während ISO/SAE 21434 die Cybersicherheitstechnik für Straßenfahrzeuge behandelt. Eine begutachtete Studie stellte fest, dass Sicherheits- und Cybersicherheitsbewertungen konkurrierende Designanforderungen erzeugen können, die während des Systemengineerings gelöst werden müssen. Beispielsweise können Sicherheitskontrollen für die Bremskommunikation Verzögerungen hinzufügen, die gegen Bremsansprechanforderungen abgewogen werden müssen. Diese Anforderungen verlängern die Validierungsarbeit und begünstigen Lieferanten mit reifen, zertifizierten Entwicklungsorganisationen. Der Markt für elektrische Feststellbremsen hat dadurch eine höhere Eintrittsbarriere, insbesondere für sicherheitskritische, softwareintegrierte Systeme.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
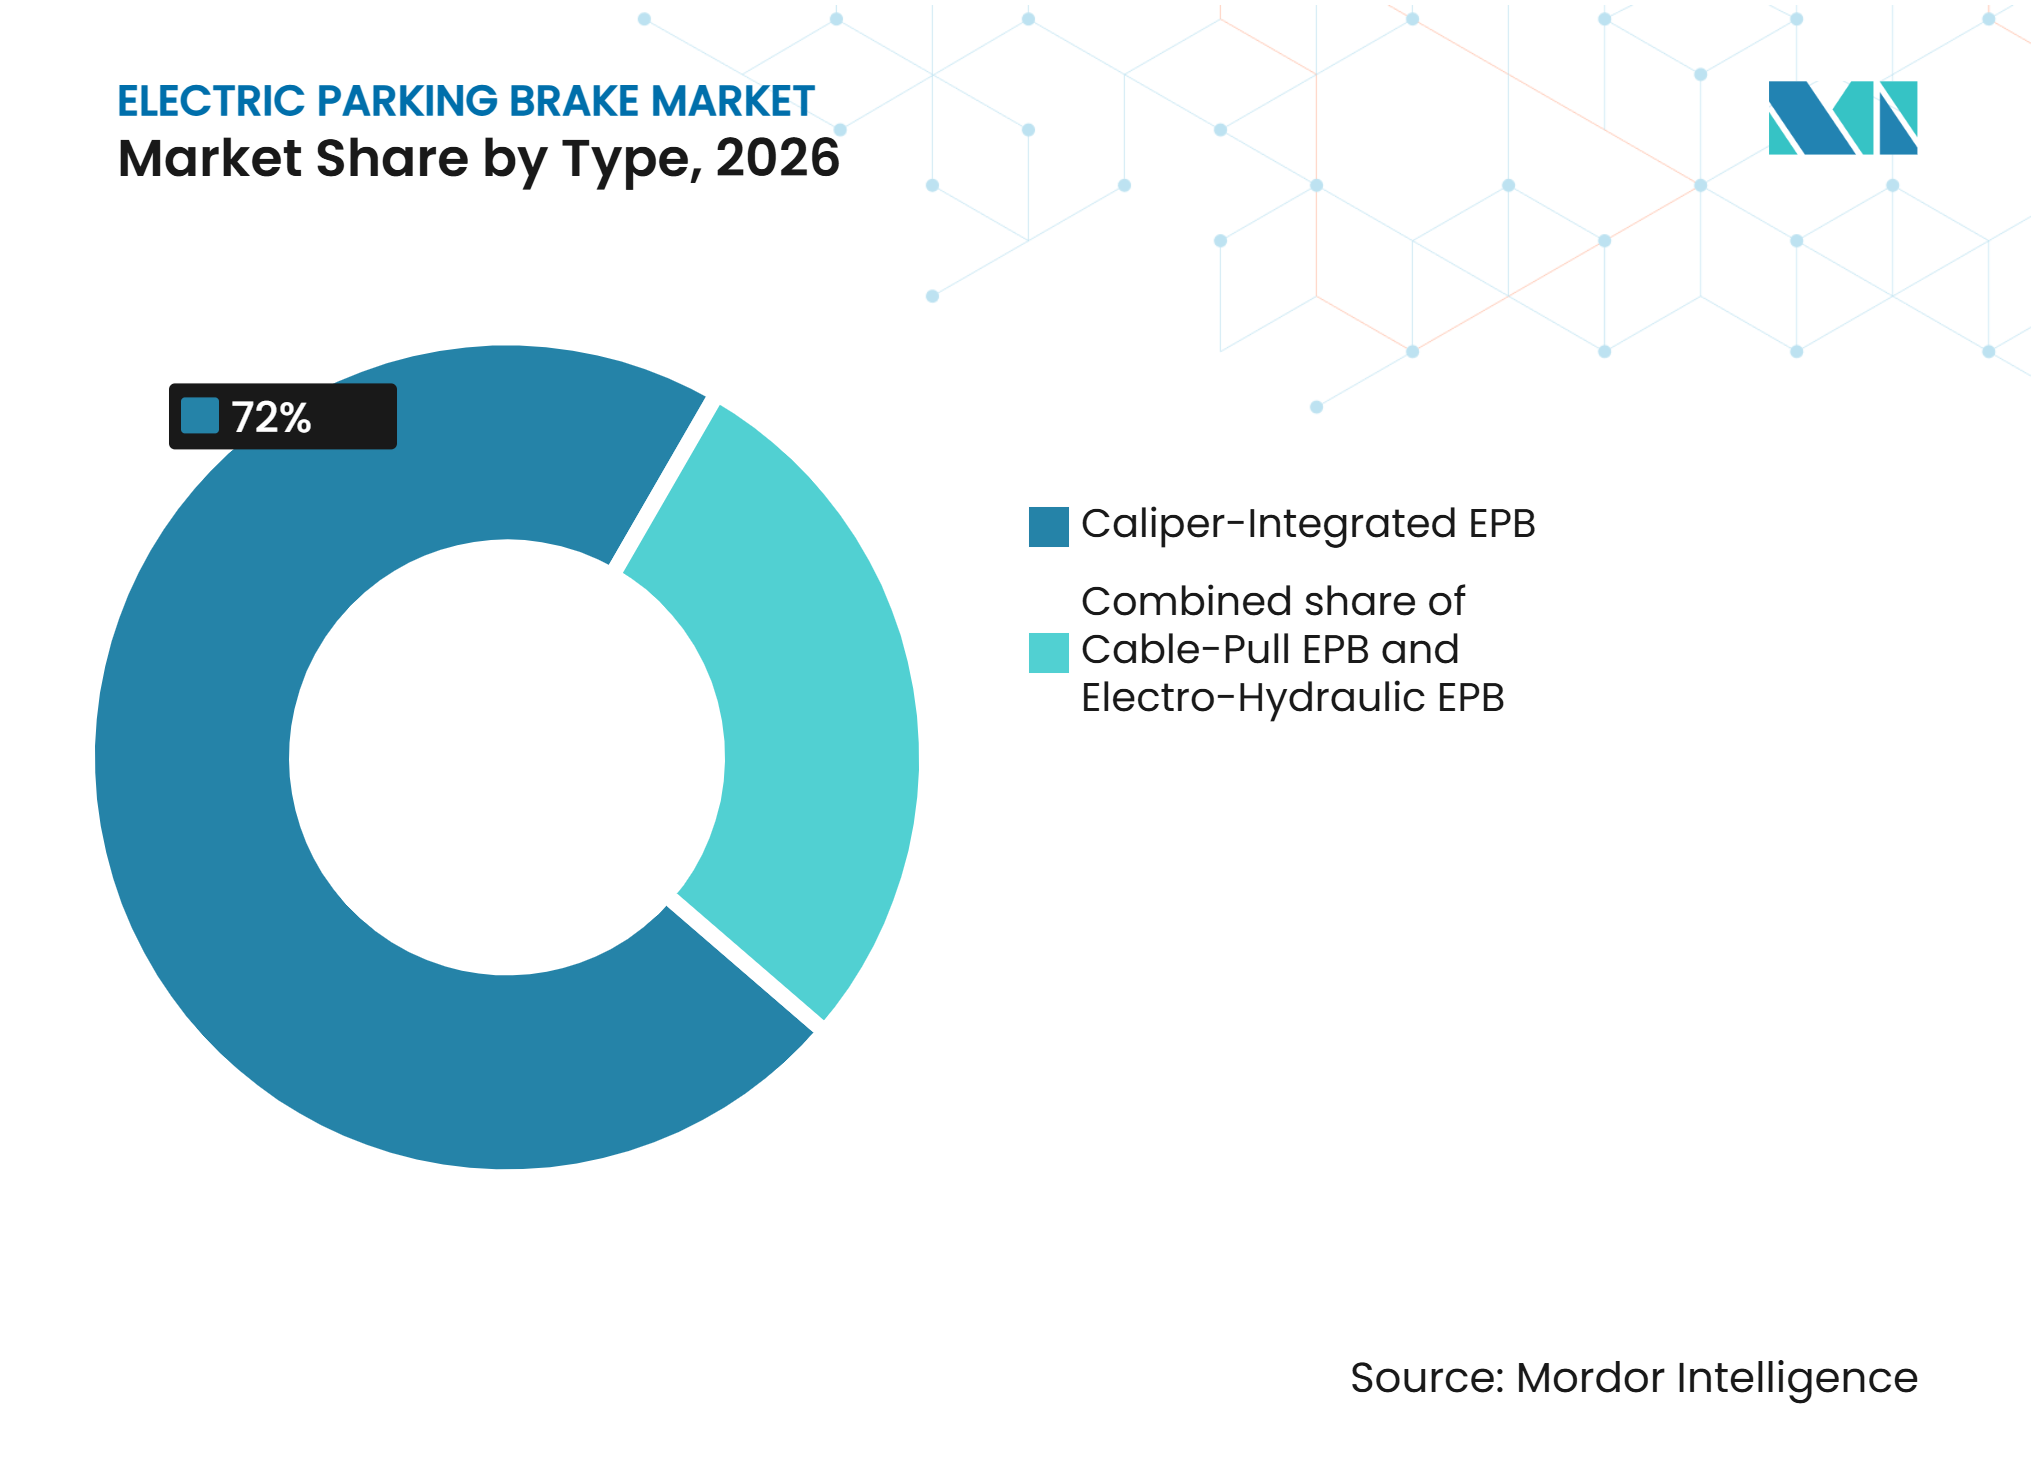
Sattel-integrierte Architektur verändert die PlattformvergabeökonomieSattel-integrierte Systeme hielten im Jahr 2026 einen Marktanteil von 72,00 % am Markt für elektrische Feststellbremsen und werden bis 2032 voraussichtlich mit einem CAGR von 8,91 % wachsen, da neue Elektro- und Hybridplattformen kompaktes Packaging bevorzugen. Seilzugsysteme hielten einen Marktanteil von 18,00 %, was frühere Beschaffungsentscheidungen in mittleren Programmen in Europa, Nordamerika und China widerspiegelt, wo seilbasierte Systeme oft die kostenoptimale Wahl waren. ZF begann im Juli 2025 mit der Lieferung von EPB-Systemen für die vollelektrische Personenfahrzeugplattform eines führenden indischen OEM, was zeigt, dass Lieferanten lokale Elektrofahrzeugprogramme unterstützen. Diese Verschiebung macht künftige Plattformvergaben relevanter als den aktuellen installierten Bestand bei der Beurteilung der Architekturnachfrage.
Sattel-integrierte Systeme eliminieren die Seilführung und reduzieren den Packaging-Bedarf an der Hinterachse. Dieser Vorteil ist wichtig für Flachboden-Batteriedesigns und Wärmemanagement-Layouts. Elektrohydraulische EPB-Systeme bedienen kleinere Nutzfahrzeug- und Hochleistungsanwendungen, die eine höhere Klemmkraft benötigen. Im Januar 2025 gab ZF eine Bestellung zur Lieferung eines hybriden Brake-by-Wire-Systems bekannt, das hintere elektromechanische Bremsen mit vorderen elektrohydraulischen Bremsen kombiniert, für etwa fünf Millionen Fahrzeuge. Regelung Nr. 13-H schreibt definierte Bremsleistung und Energiereservevorkehrungen für relevante Leichtfahrzeuge vor. Der Markt für elektrische Feststellbremsen entwickelt sich daher hin zu stärker integrierten Bremsdesigns, während Seilzugsysteme weiterhin den installierten Bestand bedienen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Komponente:
Aktuatoren halten Wert, während Steuergeräte an Bedeutung gewinnenAktuator-/Motoreinheiten hielten im Jahr 2026 einen Marktanteil von 78,18 % am Markt für elektrische Feststellbremsen. Ihr Wert spiegelt präzise elektromechanische Technik, sicherheitsbewertete Materialien, spezialisierte Fertigung und die Notwendigkeit einer zuverlässigen Klemmkraft über die Lebensdauer eines Fahrzeugs wider. Steuergeräte werden bis 2032 voraussichtlich mit einem CAGR von 9,04 % wachsen, da sie Klemmkraftsteuerungen, Auto-Hold-Funktionen und Softwarekompatibilität verwalten. Die Rolle des Steuergeräts erweitert sich, da OEMs mehr Bremsfunktionen in zentralisierte elektronische Steuerdomänen verlagern. Diese Veränderung legt größeren Wert auf Softwareentwicklung und Systemvalidierung.
Integrierte Steuergerätdesigns können die EPB-Steuerung im ESC-Modul unterbringen, was die Teileanzahl und die Verkabelungskomplexität reduziert. Solche Designs ermöglichen auch koordinierte Bremslogik über EPB, ABS und Stabilitätskontrollfunktionen hinweg. Schalter bleiben für Innenraumdesign und Benutzerinteraktion relevant, insbesondere in städtischen SUVs. Sensoren können an Wert gewinnen, wo vernetzte Fahrzeugsysteme Wartungsinformationen nutzen. Die ISO 26262-Fehleranalyse prägt den Redundanzansatz über diese Komponentengruppen hinweg. Der Markt für elektrische Feststellbremsen belohnt zunehmend Komponentenlieferanten, die robuste Hardware mit validierter Steuerungssoftware kombinieren können.
Nach Fahrzeugtyp:
Personenkraftwagen führen, während leichte Nutzfahrzeuge expandierenPersonenkraftwagen hielten im Jahr 2026 einen Marktanteil von 88,00 % am Markt für elektrische Feststellbremsen. Premium- und mittlere Personenfahrzeugprogramme haben EPB-Systeme von Herstellern wie Volkswagen, BMW, Hyundai, Toyota und BYD weitgehend übernommen. Leichte Nutzfahrzeuge werden bis 2032 voraussichtlich mit einem CAGR von 9,06 % wachsen. Flottenoperatoren schätzen Auto-Hold-Funktionen im dichten städtischen Lieferverkehr, wo Fahrer häufig anhalten und anfahren. Elektrische Nutzfahrzeugdesigns bevorzugen ebenfalls elektronische Bremslayouts aufgrund des Antriebsstrang-Packaging-Bedarfs.
Elektrische leichte Nutzfahrzeuge von Stellantis, Renault und Ford demonstrieren den breiteren Übergang zu elektronisch gesteuertem Bremsen in Lieferflotten. Ihre Fahrzeugarchitekturen machen konventionelle mechanische Feststellbremsenführungen weniger geeignet. Schwere Nutzfahrzeuge bleiben eine kleinere, aber relevante Möglichkeit für elektropneumatische Feststellbremsen. UNECE-Bestimmungen für elektrische Übertragungsbremssysteme decken auch die breitere Richtung der Nutzfahrzeugbremsintegration ab. Der Markt für elektrische Feststellbremsen kann sich auf gewerbliche Flotten ausweiten, da elektronische Steuerungen enger mit Sicherheit und Betriebseffizienz verknüpft werden. Diese Möglichkeit wird sich voraussichtlich in einem anderen Tempo als bei Personenkraftwagen entwickeln, da gewerbliche Plattformen separate Bremsanforderungen haben.
Nach Antrieb:
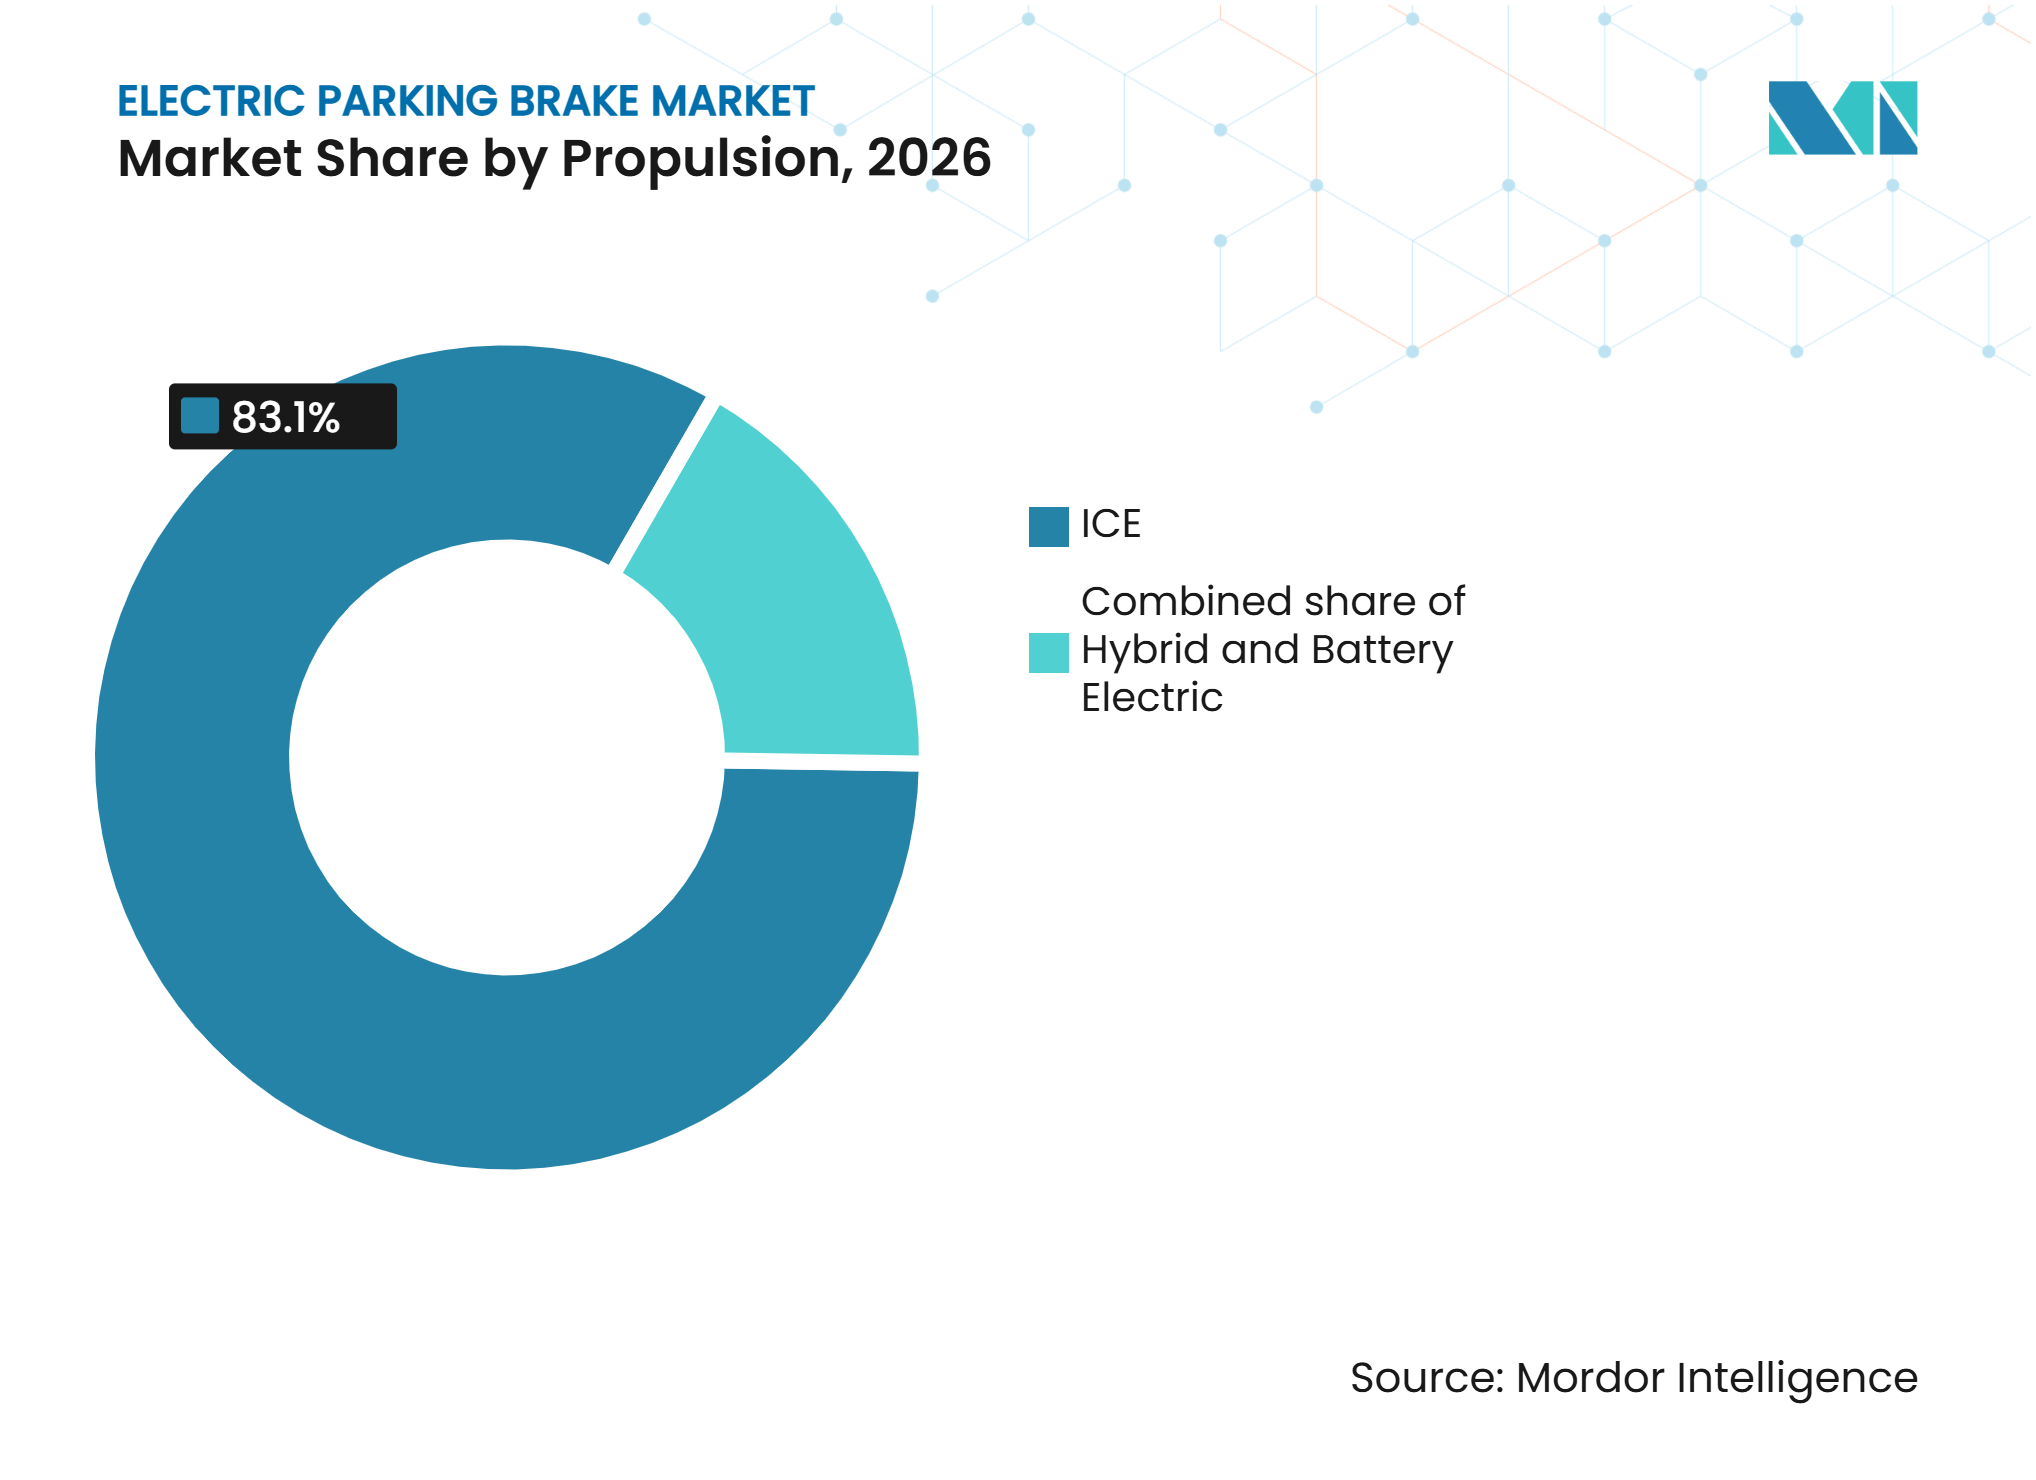
Verbrennungsmotor liefert Skalierung, während batterieelektrische Fahrzeuge schneller wachsenFahrzeuge mit Verbrennungsmotor hielten im Jahr 2026 einen Marktanteil von 83,14 % am Markt für elektrische Feststellbremsen, da sie noch den größten Teil der Fahrzeugproduktion ausmachten. Dieser Anteil zeigt nicht, dass Verbrennungsfahrzeuge eine stärkere technische Eignung für EPB-Systeme haben, da elektronische Funktionen zunehmend über alle Antriebsarten hinweg eingesetzt werden. Batterieelektrische Fahrzeuge werden bis 2032 voraussichtlich mit einem CAGR von 12,50 % wachsen. Diese Fahrzeuge benötigen koordiniertes regeneratives und reibungsbasiertes Bremsen, was die elektronische Betätigung unterstützt. Ihre elektrische Architektur unterstützt auch eine breitere Integration von Fahrzeugfunktionen.
Forschungen zu Brake-by-Wire-Systemen für Fahrzeuge mit neuer Energie betonen die Rolle der Aktuatorsteuerung bei der Verwaltung von Energierückgewinnung und Bremsleistung. Hybridfahrzeuge haben eine mittlere Nachfrage, da die Koordination des regenerativen Bremsens von der elektronischen Hinterachsklemmung profitiert. Toyota, Honda und Hyundai sind relevante Beispiele für Fahrzeughersteller mit Hybridportfolios, die elektronisch koordinierte Systeme verwenden. Das Hauptrisiko besteht darin, dass das Verbrennungsmotorvolumen schneller sinken könnte, als der Elektrofahrzeuganteil in preissensiblen Segmenten zunimmt. Mechanische Feststellbremsen könnten in diesen günstigeren Anwendungen häufiger bleiben. Der Markt für elektrische Feststellbremsen wird voraussichtlich vom Gleichgewicht zwischen dem Altbestandsvolumen und dem steigenden Inhalt pro elektrifiziertem Fahrzeug abhängen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
OEM-Integration führt, und Aftermarket-Nachfrage wächstOEMs hielten im Jahr 2026 einen Marktanteil von 87,17 % am Markt für elektrische Feststellbremsen. Fahrzeughersteller und Lieferanten validieren Aktuatoren, Sättel und Steuerungssoftware während der Plattformentwicklung, oft bevor ein Fahrzeug die Serienproduktion erreicht. Diese Arbeit ist schwer in einer Nachrüstung zu reproduzieren, da das System mit sicherheitskritischen Fahrzeugsteuerungen interagiert. ISO 26262-Anforderungen stärken den OEM-Kanal, da Modifikationen eine umfangreiche Berücksichtigung der funktionalen Sicherheit erfordern. Die Verbindung zwischen EPB, ESC und ADAS-Funktionen macht die Erstausrüstungsintegration ebenfalls wertvoller.
Der Aftermarket wird bis 2032 voraussichtlich mit einem CAGR von 9,15 % wachsen, da EPB-ausgerüstete Fahrzeuge in ihre ersten großen Aktuator- und Sattelersatzzyklen eintreten. Sattelmotor-Ersatzteile haben einen höheren Wert als viele konventionelle mechanische Bremskomponenten. Originallieferanten können einen Vorteil behalten, wo proprietäre Softwarekalibrierung erforderlich ist. Dies schafft einen längeren Einnahmestrom nach dem ersten Fahrzeugverkauf. Der Markt für elektrische Feststellbremsen hat eine Aftermarket-Möglichkeit, die sowohl mit der Systemkomplexität als auch mit dem wachsenden installierten Bestand verbunden ist. Generische Ersatzteile können auf Grenzen stoßen, wo elektronische Kalibrierung und Systemsicherheitsvalidierung erforderlich sind.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 22,00 % am Markt für elektrische Feststellbremsen. Der regionale Fahrzeugmix umfasst SUVs, Crossover und leichte Lastkraftwagen, bei denen die EPB-Ausstattung üblich geworden ist. Die Bundesfahrzeugsicherheitsstandards 105 und 135 legen Bremssystemanforderungen fest, die das Fahrzeugengineering und die Prüfung prägen. Ford, General Motors und Stellantis können gemeinsame Hinterbremsdesigns über verwandte Fahrzeuglinien hinweg anwenden. Dieser Ansatz unterstützt eine breitere Nutzung von EPB-Modulen innerhalb gemeinsamer Plattformen, während NHTSA-Anforderungen relevant bleiben, da Pickups zu stärker elektronischen Bremsarchitekturen übergehen.
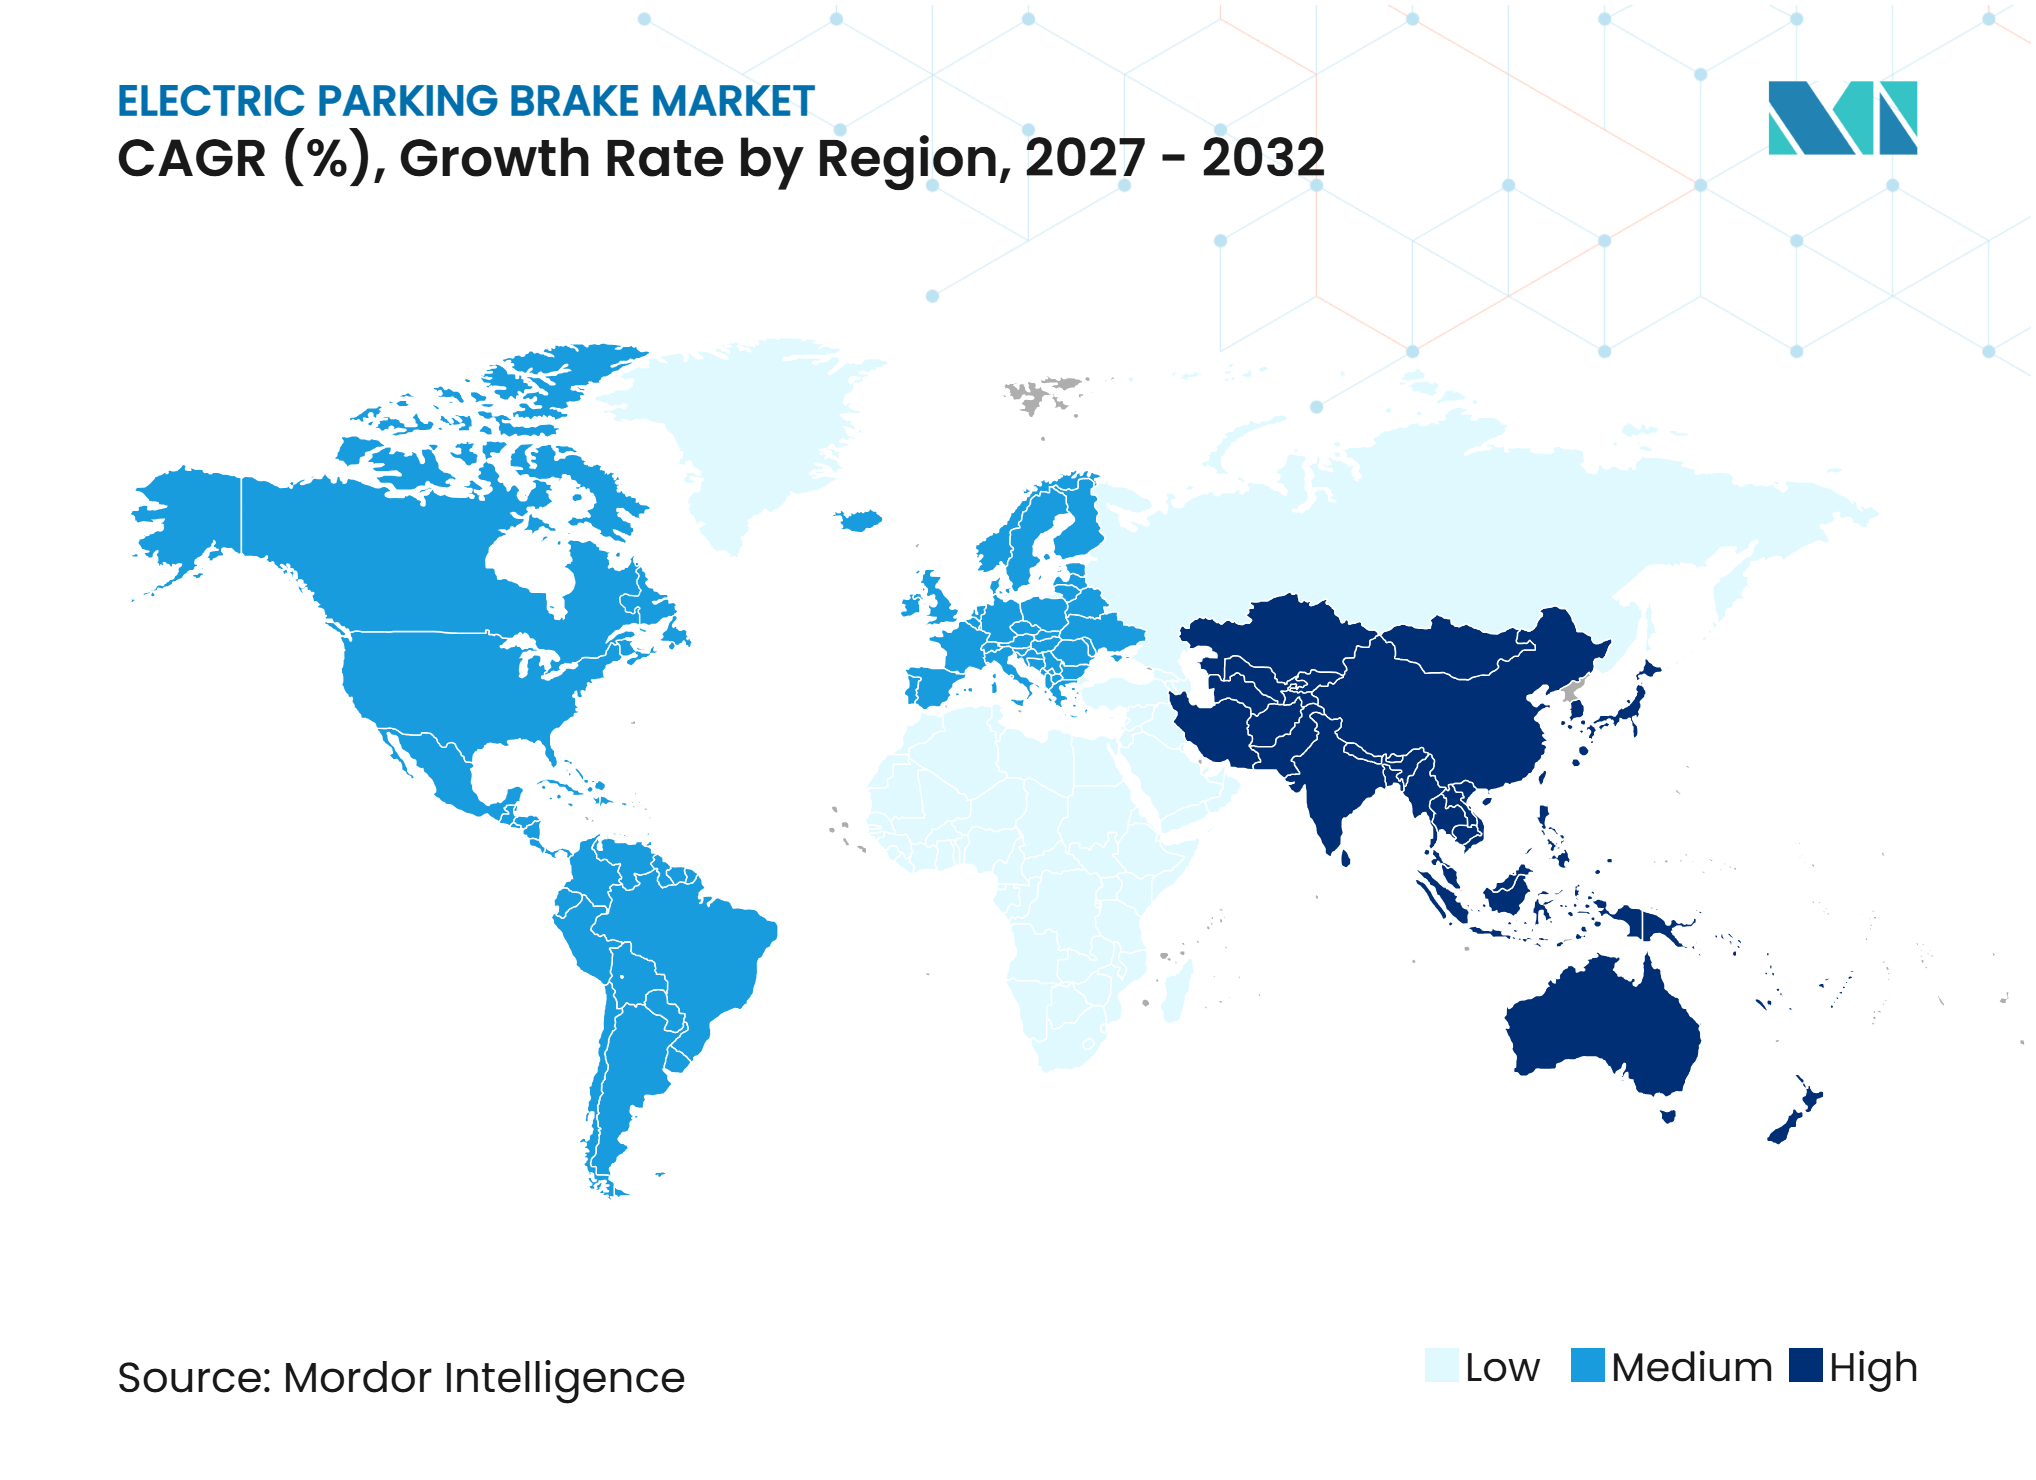
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum hielt im Jahr 2026 mit einem Marktanteil von 46,00 % den größten Anteil am Markt für elektrische Feststellbremsen und wird bis 2032 voraussichtlich mit einem CAGR von 9,18 % wachsen. China wechselt von Seilzugdesigns zu sattel-integrierten Systemen, während Indien EPB-Systeme bei elektrischen Personenfahrzeugen von einer früheren Basis aus übernimmt. Chinas Produktion von Fahrzeugen mit neuer Energie im ersten Halbjahr 2025 erreichte 6,968 Millionen Einheiten und unterstützt die Nachfrage nach elektronischen Bremskomponenten. ZF eröffnete 2026 eine EPB-Produktionslinie in der Nähe von Chennai, was die Lokalisierung der Bremssystemfertigung für indische Fahrzeugprogramme widerspiegelt. Japans Hybridflotte und die modulare EPB-Entwicklung Südkoreas für elektrische Hyundai-Kia-Fahrzeuge fügen weitere Nachfrage und Lieferkapazität hinzu.
Europa, Südamerika sowie Naher Osten und Afrika
Europa wird durch die Anforderungen der UNECE-Regelung Nr. 13-H und die Euro NCAP-Sicherheitserwartungen unterstützt. Deutschland, Frankreich und das Vereinigte Königreich bleiben wichtige Produktionsstandorte für die Volkswagen Group, Stellantis, BMW und Renault. UNECEs Brake-by-Wire-Bestimmungen von 2025 geben eine regulatorische Richtung für die künftige Typgenehmigung vor. Südamerika befindet sich in einem früheren Stadium, wobei die EPB-Ausstattung bei mittleren SUVs in Brasilien und Argentinien aufkommt. Saudi-Vision 2030 und die EV-Ziele der Vereinigten Arabischen Emirate deuten auf ein sich veränderndes Fahrzeugpolitikumfeld hin, obwohl die aktuelle Flotte weiterhin auf größere Verbrennungsmotor-SUVs ausgerichtet ist. Die Hitzebelastung erhöht auch die Bedeutung der Aktuatorzuverlässigkeit in einigen Märkten des Nahen Ostens und Afrikas. Das Marktwachstum in diesen Regionen wird voraussichtlich von Erschwinglichkeit, Fahrzeugmix, lokaler Elektrifizierung und Compliance-Anforderungen abhängen.
Wettbewerbslandschaft
Marktkonzentration
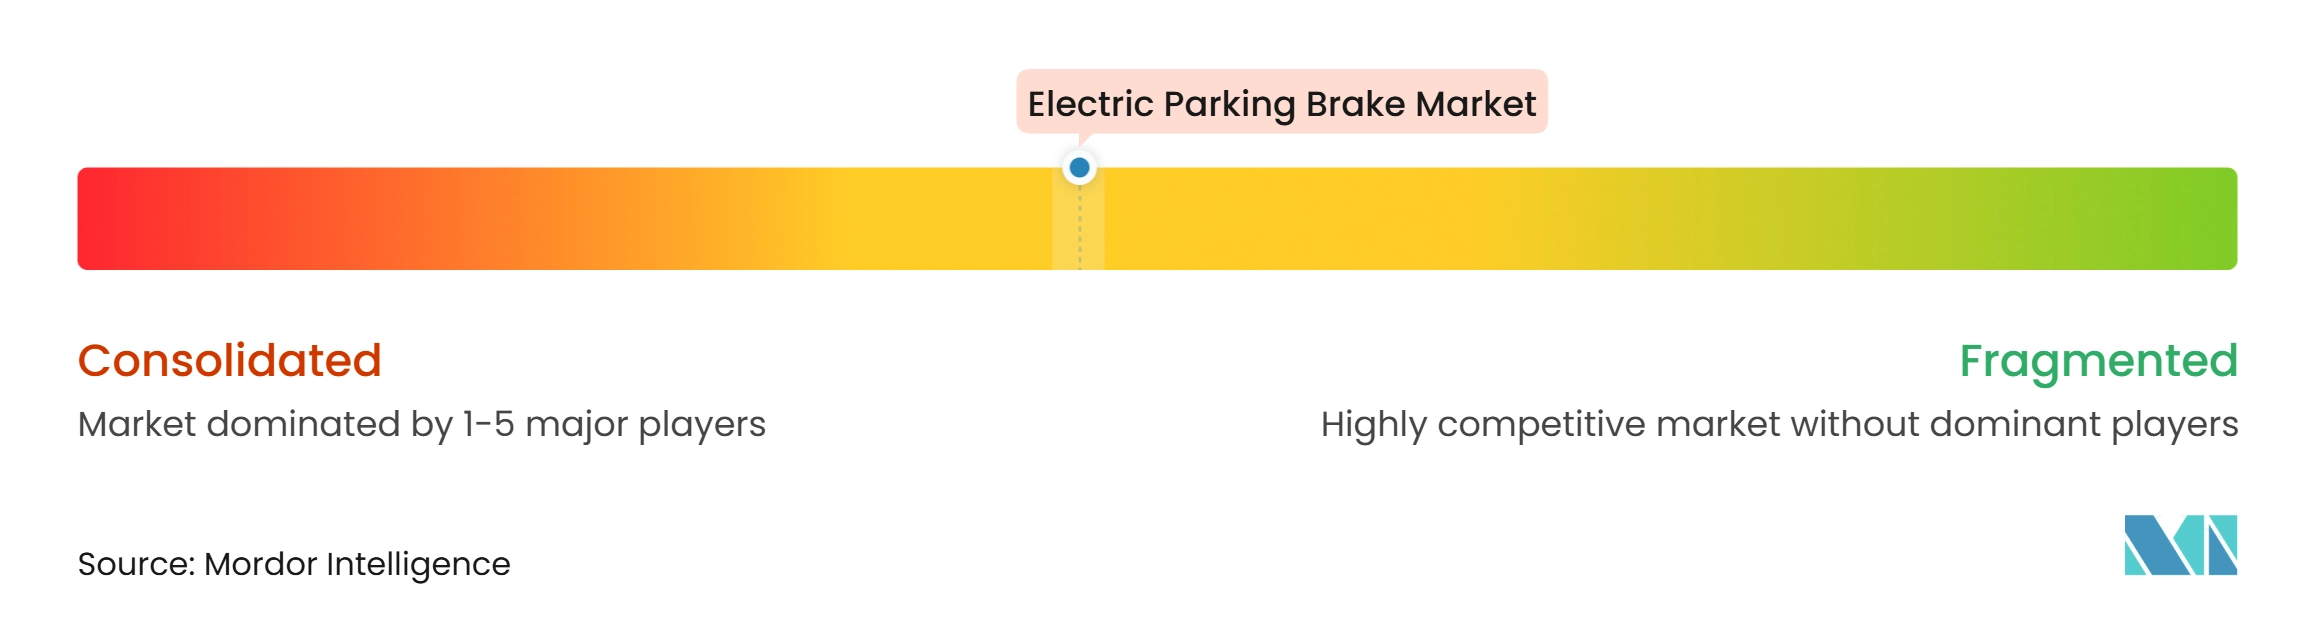
Der Markt für elektrische Feststellbremsen ist mäßig konzentriert. ZF Friedrichshafen, AUMOVIO, Robert Bosch, Brembo und Astemo haben durch langjährige OEM-Beziehungen, zertifizierte Ingenieurprozesse und internationale Fertigungspräsenzen in China, Indien, Nordamerika und Europa etablierte Positionen. Ihre Fähigkeit, sicherheitskritische Entwicklungen zu unterstützen, ist eine erhebliche Eintrittsbarriere für neuere Lieferanten, denen vergleichbare Test-, Fertigungs- und Programmmanagementkapazitäten fehlen. ISO 26262 ist relevant, da EPB-Systeme Teil der Fahrzeugbremssteuerungen sind und eine strukturierte Entwicklung der funktionalen Sicherheit erfordern. Der Wettbewerb verlagert sich über Hardware hinaus hin zur systemweiten Integration mit ESC, ADAS und Brake-by-Wire-Steuerungen, wo Lieferanten eine zuverlässige Interaktion über mehrere Fahrzeugfunktionen hinweg nachweisen müssen.
Brembo gab im Mai 2026 bekannt, dass seine intelligente Bremsplattform Sensify für einen globalen Fahrzeughersteller in die Großserienproduktion eingetreten ist und dass weitere Verträge auf Hunderttausende von Einheiten pro Jahr abzielen. Im selben Monat gab Brembo ein Gemeinschaftsunternehmen mit Ningbo Huaxiang Electronic bekannt, um die Lokalisierung der Sensify-Technologie in China zu unterstützen. ZF erweiterte seine Fertigungsunterstützung für elektrische Feststellbremsen für indische elektrische Personenfahrzeugprogramme und verwendete dabei einen modularen Ansatz, der kompakte Personenkraftwagen und leichte Nutzfahrzeuge bedienen kann. Diese Schritte verbinden Technologieentwicklung mit lokaler Produktion, was die Unterstützung für Fahrzeugprogramme mit länderspezifischen Lieferanforderungen verbessern kann. Inländische chinesische Lieferanten bleiben in kostengünstigeren Fahrzeugprogrammen relevant, wo Reaktionszeit und Erschwinglichkeit die Beschaffung beeinflussen können.
Seilzuglieferanten stehen vor einer Herausforderung, da Plattformerneuerungen sattel-integrierte und Brake-by-Wire-Designs bevorzugen. Seilzugsysteme behalten jedoch ihre Bedeutung aufgrund ihres installierten Bestands, vertrauter Serviceanforderungen und ihrer Kostenposition bei preissensiblen Fahrzeugen. Möglichkeiten bestehen bei kostengünstigeren EPB-Systemen für Indien und Südostasien, flottenorientierten Produkten für städtische Lieferfahrzeuge und integrierten Steuerungen für regeneratives Bremsen bei Elektrofahrzeugen. Diese Bereiche erfordern von Lieferanten, Komponentenkosten, Sicherheitsvalidierung, Softwarefähigkeit und die Anforderungen regionaler OEM-Fertigungsprogramme in Einklang zu bringen.
Marktführer im Bereich elektrische Feststellbremsen
-
ZF Friedrichshafen AG
-
AUMOVIO SE
-
Robert Bosch GmbH
-
Brembo N.V.
-
Astemo, Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für elektrische Feststellbremsen Unternehmen in diesem Bericht
- ZF Friedrichshafen AG
- AUMOVIO SE
- Robert Bosch GmbH
- Brembo N.V.
- Astemo, Ltd.
- HL Mando Corp.
- Hyundai Mobis Co., Ltd.
- Aisin Corporation
- Küster Holding GmbH
- DURA Automotive Systems LLC
- Akebono Brake Industry Co., Ltd.
- Wanxiang Qianchao Co., Ltd.
- Zhejiang Asia-Pacific Mechanical & Electronic Co., Ltd.
- Knorr-Bremse AG
- Bethel Automotive Safety Systems Co., Ltd.
- Valeo SE
- Huayu Automotive Systems Co., Ltd.
- INFAC Corporation
- Keyang Electric Machinery Co., Ltd.
- Brakes India Private Limited
Neueste Industrielle Entwicklungen in Markt für elektrische Feststellbremsen
- Mai 2026: Brembo unterzeichnete Gemeinschaftsunternehmensvereinbarungen mit Ningbo Huaxiang Electronic zur Lokalisierung seiner Brake-by-Wire-Plattform Sensify, die elektronisch betätigte Hinterbremsen umfasst, in China.
- Mai 2026: Brembo startete die Großserienproduktion seiner intelligenten Bremsplattform Sensify, die als Standard im Fahrzeugprogramm eines globalen Automobilherstellers eingebaut wird, und unterzeichnete weitere Verträge über Hunderttausende von Einheiten pro Jahr.
- Januar 2026: ZF eröffnete eine Produktionslinie für elektrische Feststellbremsen in Oragadam, Tamil Nadu, Indien, mit einer Spitzenkapazität von 800.000 Einheiten pro Jahr.
- Juli 2025: ZF begann in Indien mit der Produktion seines elektrischen Feststellbremssystems für die vollelektrische Personenfahrzeugplattform eines führenden indischen OEM.
Globaler Berichtsumfang für den Markt für elektrische Feststellbremsen
Der Marktbericht für elektrische Feststellbremsen ist segmentiert nach Typ (Seilzug-EPB, Sattel-integrierte (Motor-am-Sattel) EPB und elektrohydraulische EPB), Komponente (Aktuator/Motor, Steuergerät, Schalter, Sattel und Sensoren), Fahrzeugtyp (Personenkraftwagen, leichte Nutzfahrzeuge und schwere Nutzfahrzeuge), Antrieb (Verbrennungsmotor, Hybrid und Batterieelektrisch), Vertriebskanal (OEM und Aftermarket) sowie Geografie (Nordamerika (Vereinigte Staaten, Kanada und Mexiko), Europa (Deutschland, Frankreich, Italien, Spanien, Vereinigtes Königreich, Russland, Polen, Tschechische Republik und übriges Europa), asiatisch-pazifischer Raum (China, Japan, Indien, Südkorea, Australien, Thailand, Indonesien und übriger asiatisch-pazifischer Raum), Südamerika (Brasilien, Argentinien, Kolumbien, Chile, Peru und übriges Südamerika) sowie Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate, Israel, Türkei, Iran, Südafrika, Ägypten, Marokko und übriger Naher Osten und Afrika)). Elektropneumatische Feststellbremsen für schwere Nutzfahrzeuge sind unter elektrohydraulischer EPB eingeschlossen. Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Seilzug-EPB |
| Sattel-integrierte (Motor-am-Sattel) EPB |
| Elektrohydraulische EPB |
| Aktuator/Motor |
| Steuergerät |
| Schalter |
| Sattel |
| Sensoren |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Schwere Nutzfahrzeuge |
| Verbrennungsmotor |
| Hybrid |
| Batterieelektrisch |
| OEM |
| Aftermarket |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Russland | |
| Polen | |
| Tschechische Republik | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Thailand | |
| Indonesien | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Israel | |
| Türkei | |
| Iran | |
| Südafrika | |
| Ägypten | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Seilzug-EPB | |
| Sattel-integrierte (Motor-am-Sattel) EPB | ||
| Elektrohydraulische EPB | ||
| Nach Komponente | Aktuator/Motor | |
| Steuergerät | ||
| Schalter | ||
| Sattel | ||
| Sensoren | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Schwere Nutzfahrzeuge | ||
| Nach Antrieb | Verbrennungsmotor | |
| Hybrid | ||
| Batterieelektrisch | ||
| Nach Vertriebskanal | OEM | |
| Aftermarket | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Russland | ||
| Polen | ||
| Tschechische Republik | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Thailand | ||
| Indonesien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Türkei | ||
| Iran | ||
| Südafrika | ||
| Ägypten | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für die Nachfrage nach elektrischen Feststellbremsen bis 2032?
Der Markt für elektrische Feststellbremsen wird bis 2032 voraussichtlich 7,82 Milliarden USD erreichen und im Zeitraum 2027–2032 mit einem CAGR von 7,93 % wachsen. Das Wachstum spiegelt die breitere Nutzung elektronischer Bremssysteme über Fahrzeugplattformen hinweg und die Servicenachfrage aus dem installierten Bestand wider, einschließlich des Austauschs von Aktuatoren und Sätteln.
Warum wachsen sattel-integrierte EPB-Systeme schneller als Seilzugsysteme?
Sie werden voraussichtlich mit einem CAGR von 8,91 % wachsen, da ihr kompaktes Layout das Packaging von Elektro- und Hybridfahrzeugen unterstützt. Neue Plattformspezifikationen bevorzugen dieses Layout, da es Seilführungen und separate Hinterachsaktuatorgehäuse eliminiert.
Welche Fahrzeugkategorie bietet die größte Chance für EPB-Lieferanten?
Personenkraftwagen hielten im Jahr 2026 einen Marktanteil von 88,00 %, während leichte Nutzfahrzeuge das schnellste prognostizierte Wachstum mit einem CAGR von 9,06 % aufweisen. Lieferflotten können Auto-Hold-Funktionen nutzen, während elektrische Nutzfahrzeugplattformen von einem einfacheren Bremssystem-Packaging profitieren.
Wie wirkt sich die Fahrzeugelektrifizierung auf elektrische Feststellbremsen aus?
Batterieelektrische Fahrzeuge werden voraussichtlich mit einem CAGR von 12,50 % wachsen, da elektronisches Bremsen die Koordination des regenerativen Bremsens und das kompakte Packaging unterstützt. Die elektronische Betätigung passt auch zum breiteren Übergang zu Fahrzeugsoftware und integrierten Fahrwerkssteuerungen.
Warum entfällt der größte Teil der Verkäufe elektrischer Feststellbremsen auf OEMs?
OEMs hielten im Jahr 2026 einen Marktanteil von 87,17 %, da EPB-Systeme plattformweites Engineering und Sicherheitsvalidierung erfordern. Die Verbindung zu ESC, ADAS und Fahrzeugsoftware macht nachträgliche Modifikationen schwieriger als die Installation einer konventionellen mechanischen Bremse.
Welche Region expandiert am schnellsten bei elektronischen Feststellbremsen?
Der asiatisch-pazifische Raum, die größte Region mit einem Marktanteil von 46,00 % im Jahr 2026, wird bis 2032 voraussichtlich mit einem CAGR von 9,18 % wachsen, unterstützt durch Chinas Produktion von Fahrzeugen mit neuer Energie und die breitere regionale Elektrifizierung. Lokale Fertigungsinvestitionen, Japans Hybridfahrzeugbasis und der Übergang zu sattel-integrierten Systemen in China und Indien unterstützen den regionalen Wachstumsausblick und vertiefen seine Rolle in der globalen Lieferbasis.