
Tamanho e Participação do Mercado de Nutrição para Idosos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 25.58 Bilhões de dólares |
| Tamanho do Mercado (2032) | 36.07 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.12 % |
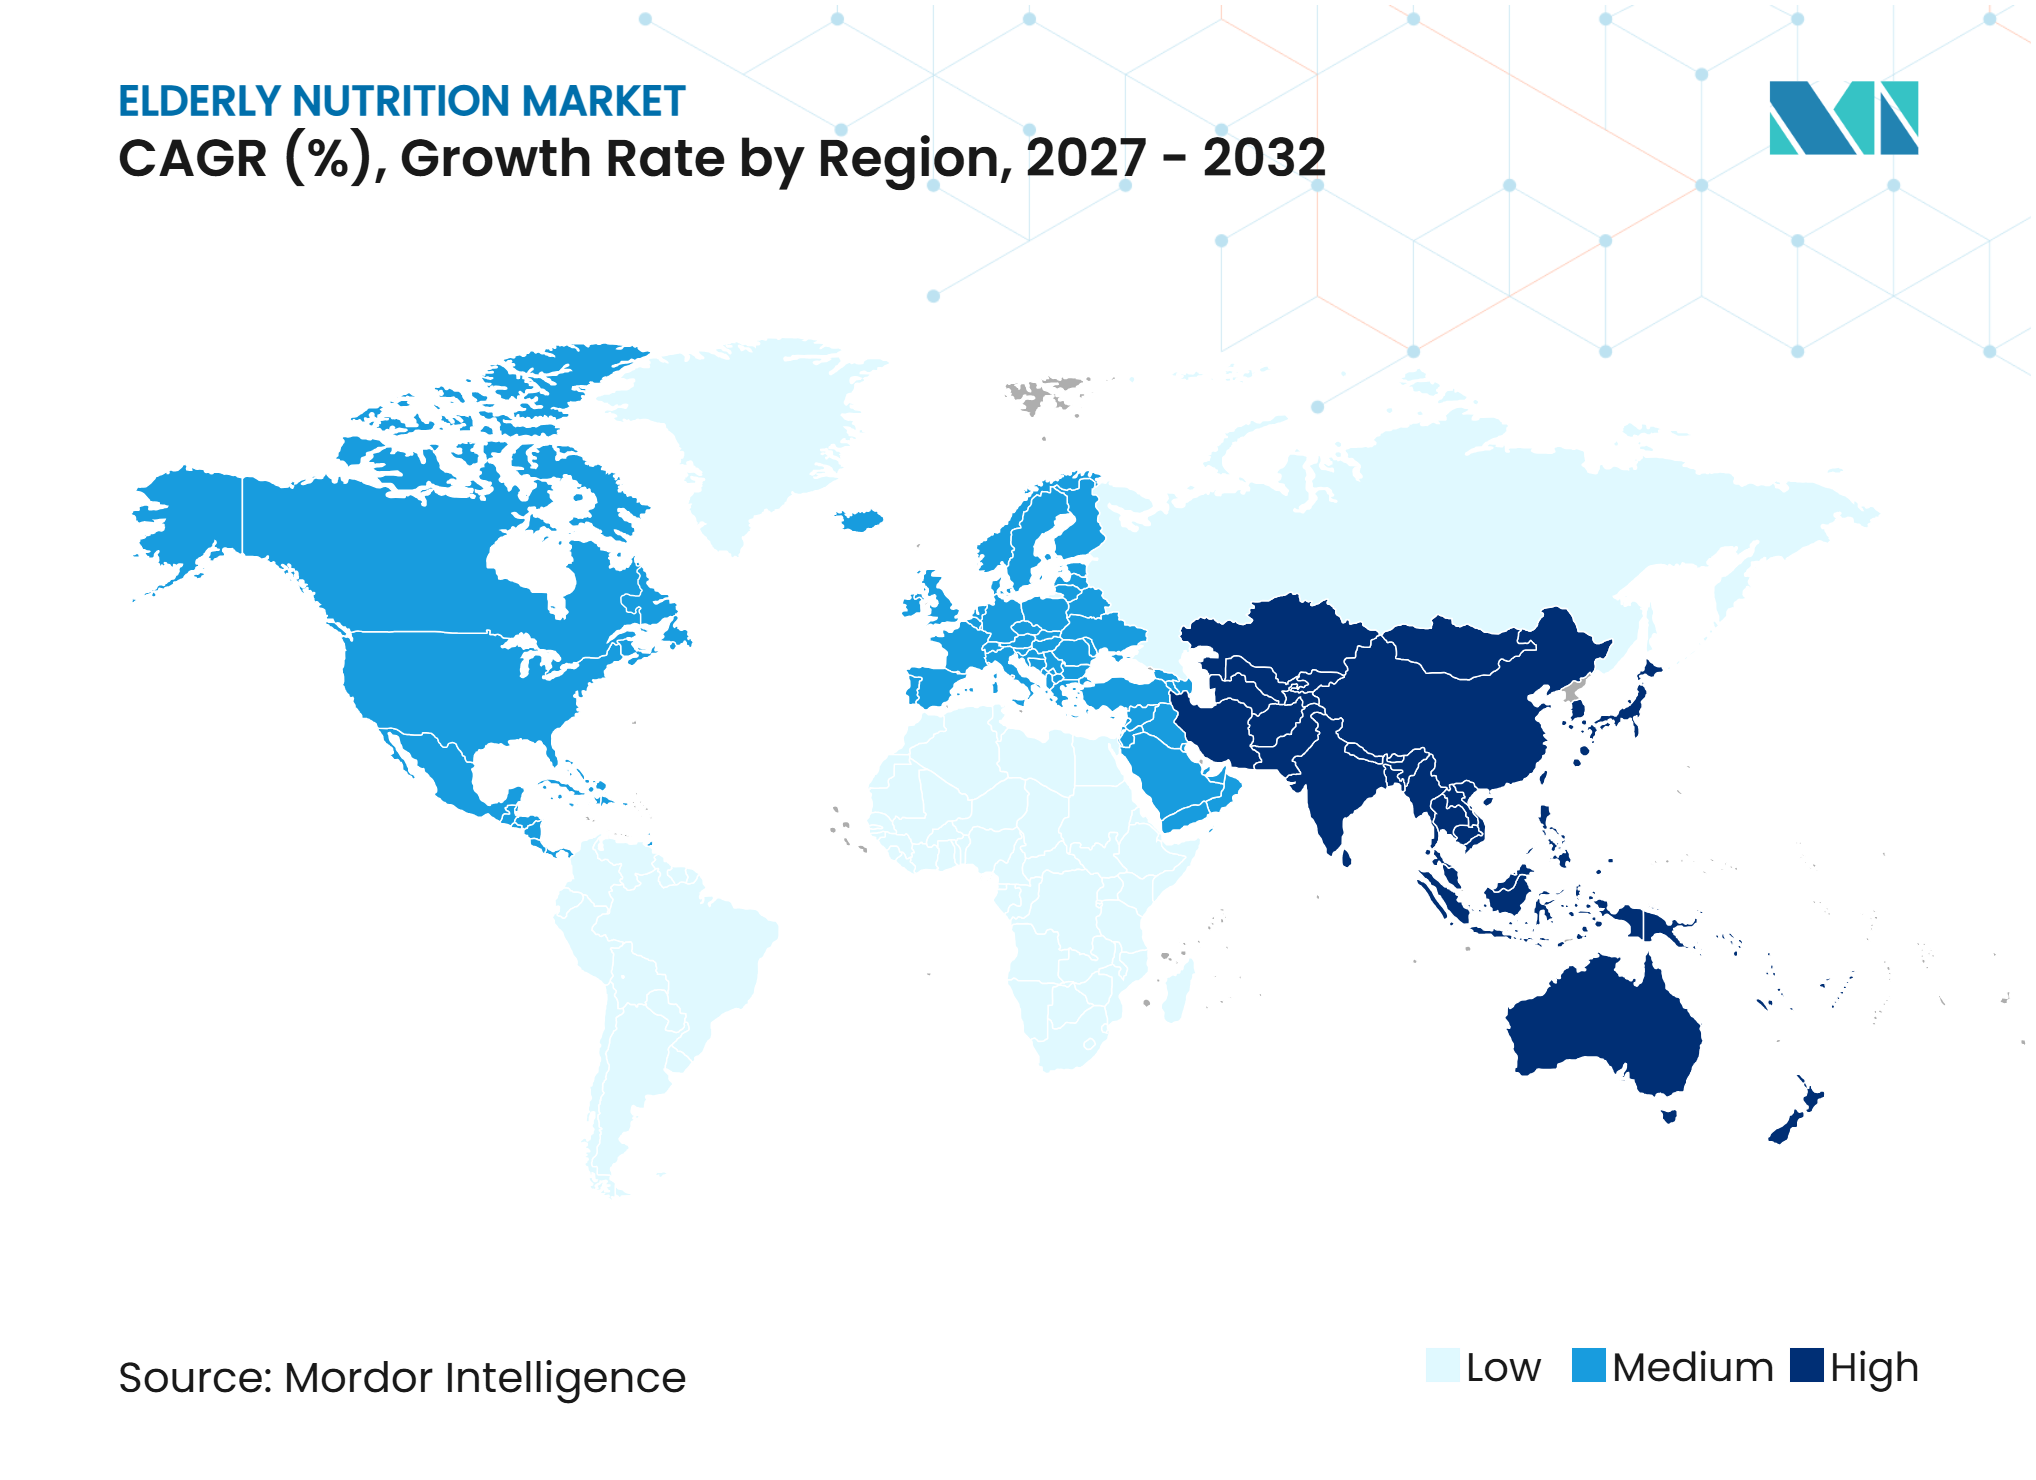
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Nutrição para Idosos por Mordor Intelligence
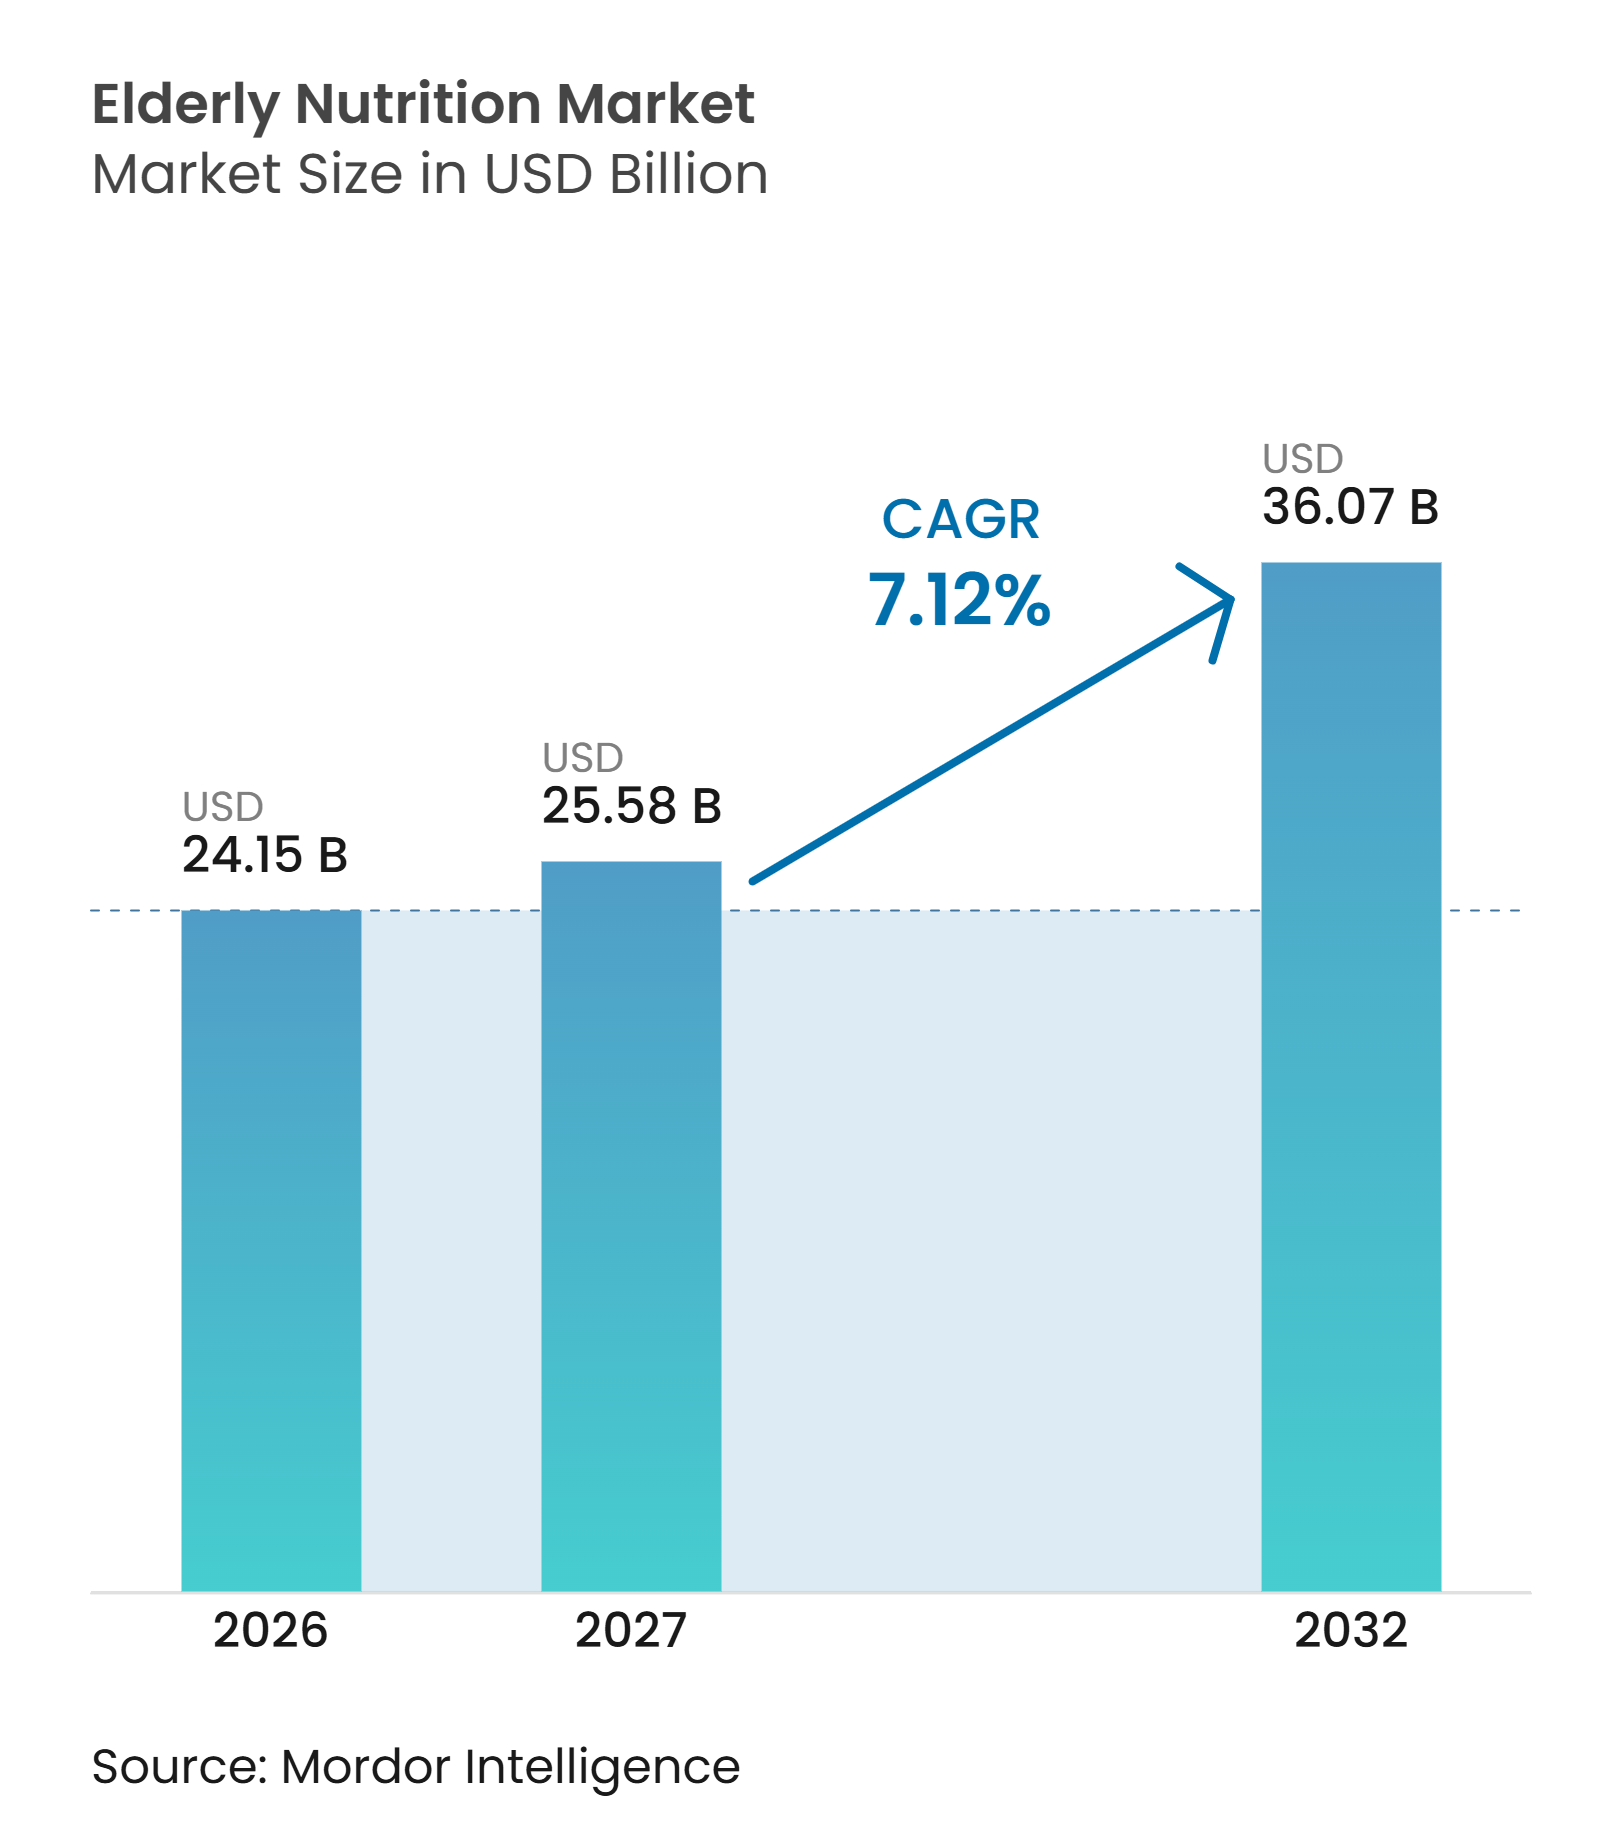
Espera-se que o tamanho do Mercado de Nutrição para Idosos cresça de 24,15 bilhões de USD em 2026 para 25,58 bilhões de USD em 2027 e deve atingir 36,07 bilhões de USD até 2032, a um CAGR de 7,12% no período de 2027 a 2032.
O envelhecimento populacional está aumentando o número de adultos mais velhos que necessitam de nutrição preventiva, suporte clínico de alimentação e formulações específicas para doenças. O Japão tinha 36,24 milhões de pessoas com 65 anos ou mais em outubro de 2024, e as pessoas com 75 anos ou mais superaram em número as pessoas entre 65 e 74 anos, o que desloca a demanda para pacientes com maior risco nutricional. Espera-se também que a China tenha 402 milhões de pessoas com 60 anos ou mais até 2040, enquanto a Ásia e o Pacífico devem ter cerca de 1,3 bilhão de pessoas com mais de 60 anos até 2050. Os prestadores de serviços estão vinculando a triagem de desnutrição mais estreitamente à qualidade do cuidado, e os fabricantes estão respondendo com produtos ricos em proteínas, com textura modificada e específicos para determinadas condições. O mercado de nutrição para idosos também está se expandindo além dos hospitais, à medida que o cuidado domiciliar, o acesso a farmácias online e o suporte nutricional recorrente se tornam mais relevantes.
Principais Conclusões do Relatório
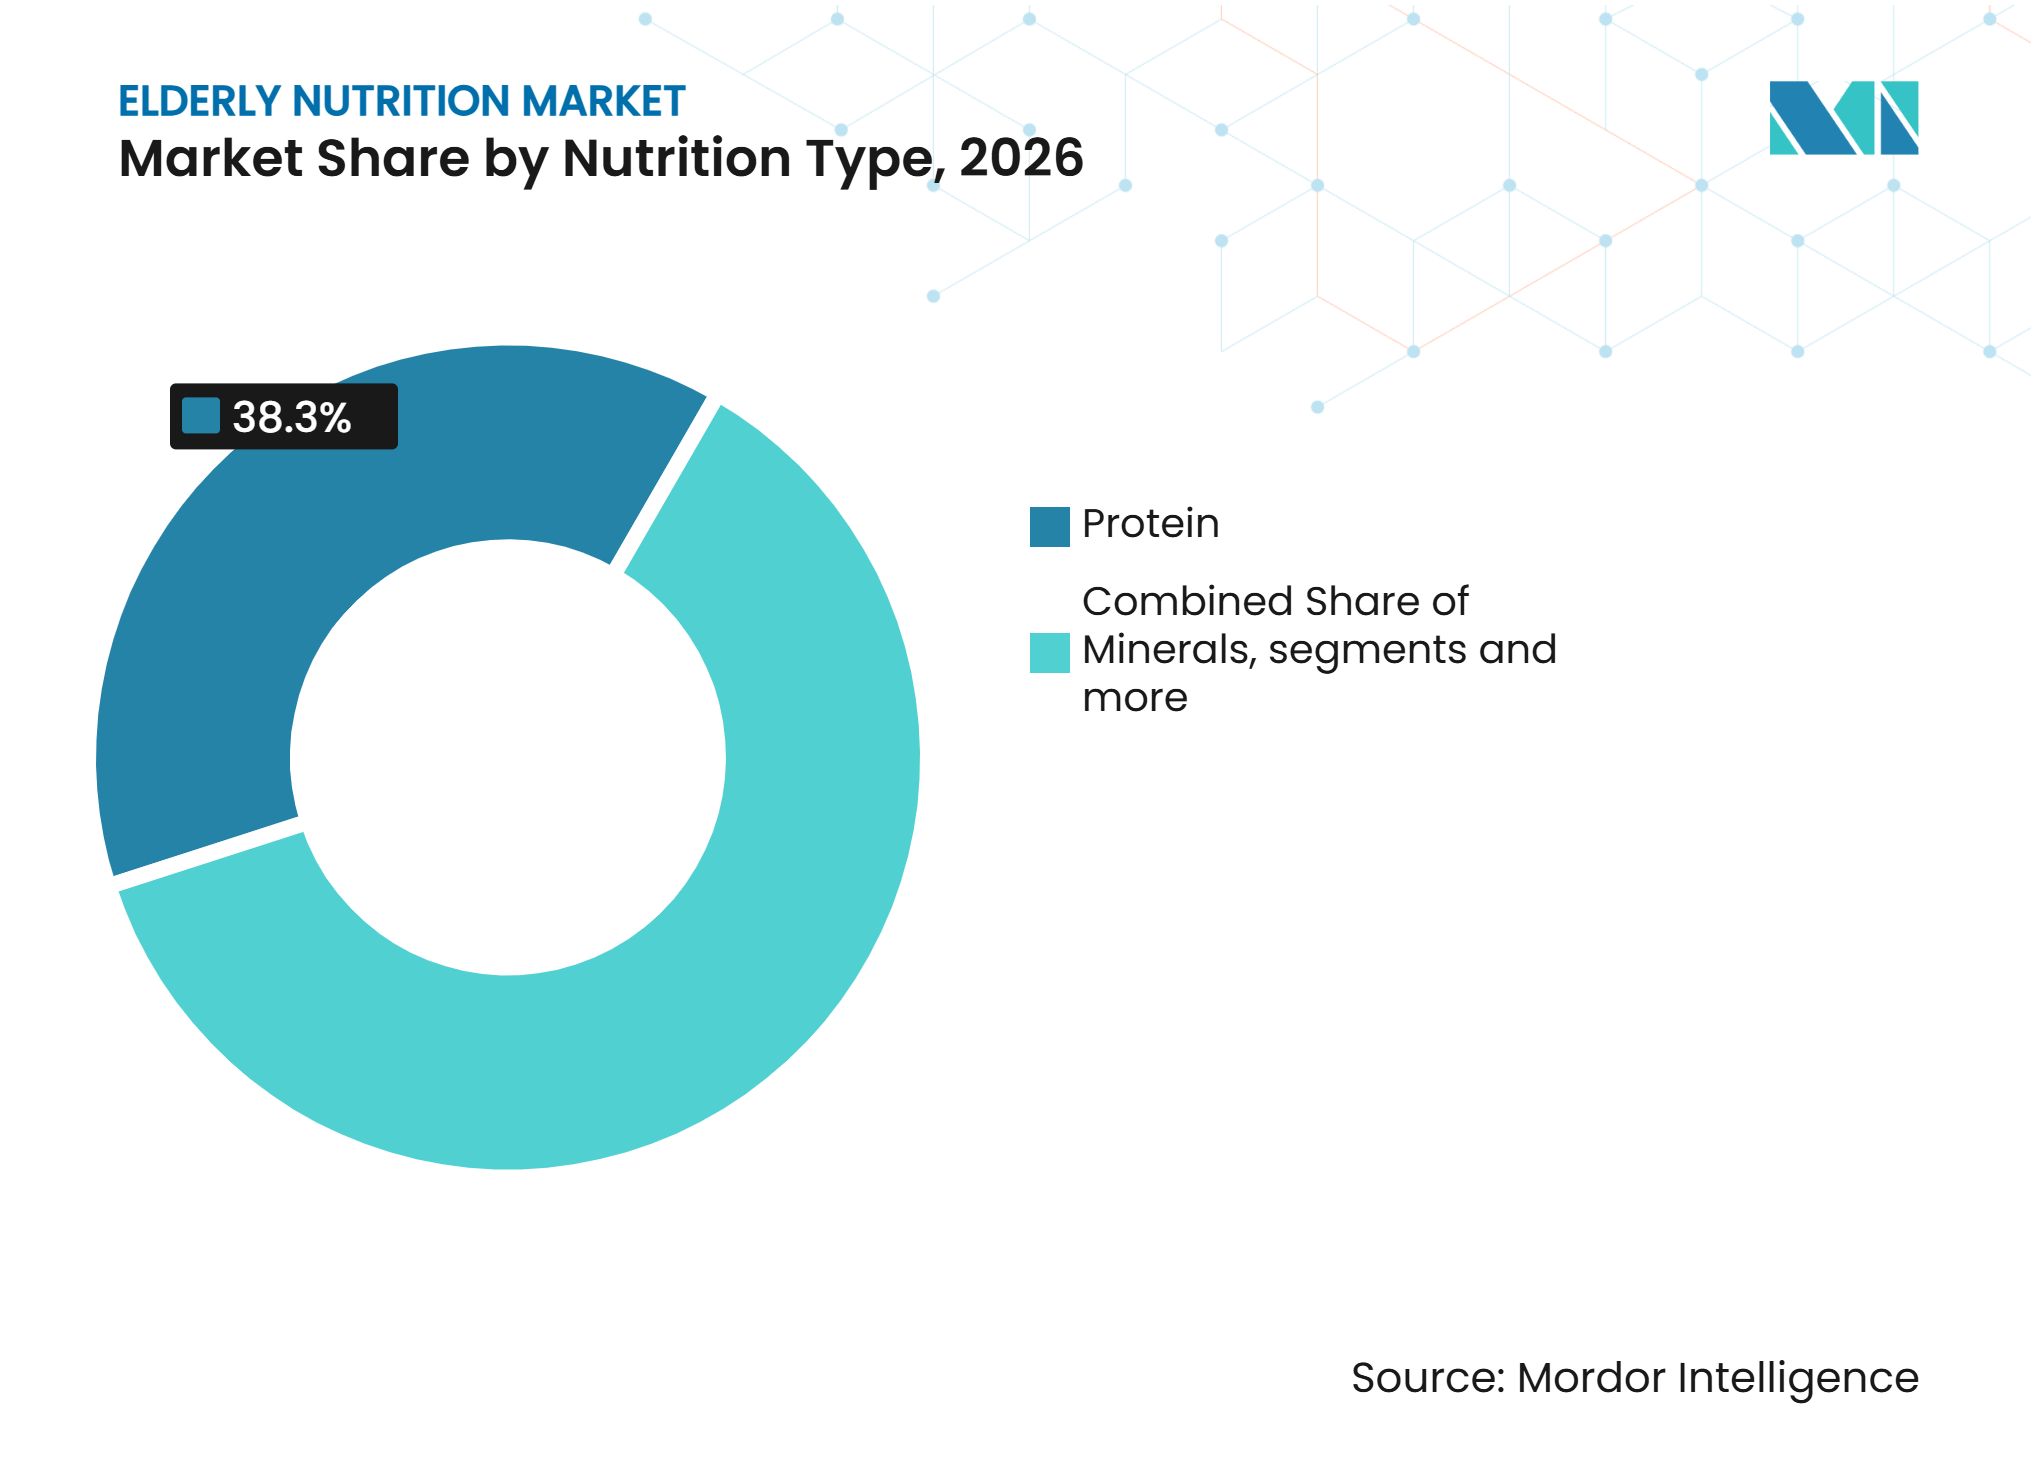
- Por tipo de nutrião, a proteína detinha 38,31% da participação do mercado de nutrição para idosos em 2026, enquanto as multivitaminas devem crescer a um CAGR de 7,84% até 2032.
- Por forma, os líquidos prontos para beber representavam 39,25% do mercado de nutrição para idosos em 2026, enquanto os comprimidos e cápsulas devem se expandir a um CAGR de 8,24% até 2032.
- Por via de administração, os produtos orais detinham 41,16% da participação do mercado de nutrição para idosos em 2026, enquanto a alimentação enteral por sonda deve crescer a um CAGR de 8,76% até 2032.
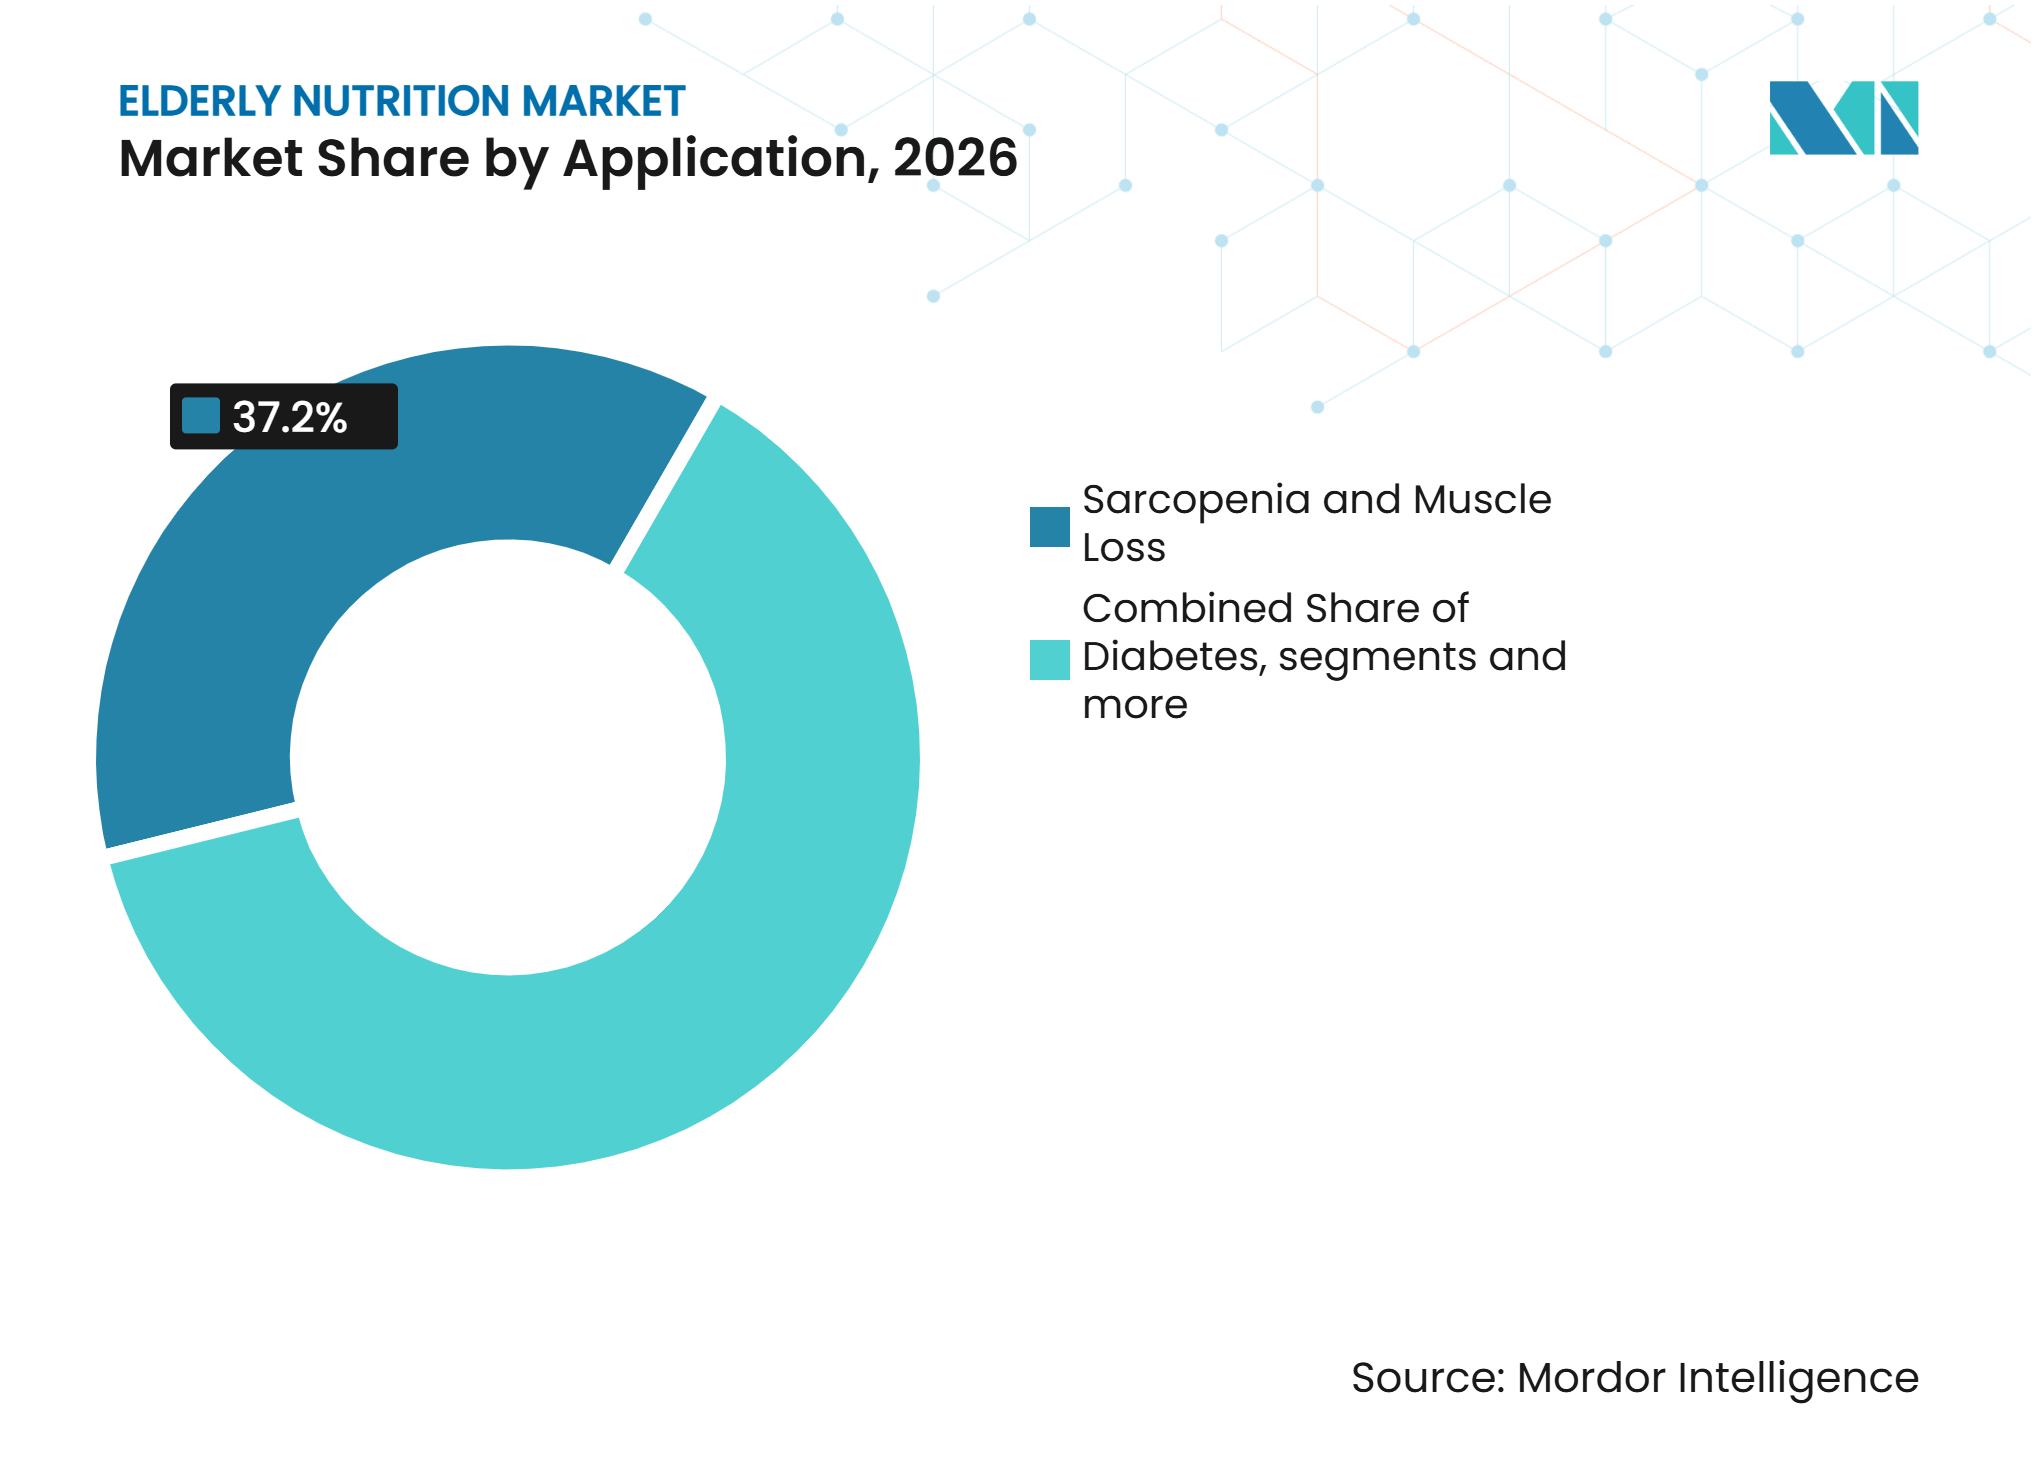
- Por aplicação, a sarcopenia e a perda muscular representavam 37,23% da receita em 2026, enquanto a caquexia relacionada ao câncer deve crescer a um CAGR de 9,55% até 2032.
- Por canal de distribuição, as farmácias hospitalares detinham 43,22% do volume em 2026, enquanto as farmácias online devem crescer a um CAGR de 9,14% até 2032.
- Por geografia, a América do Norte detinha 47,16% da receita em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 10,27% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da População com 65 Anos ou Mais e Gastos com Longevidade Saudável | +2.2% | Global | Longo prazo (≥ 4 anos) |
| Crescente Demanda por Nutrição Específica para Doenças e Condições | +1.6% | Global, com América do Norte e Europa liderando a adoção | Médio prazo (2 a 4 anos) |
| Triagem de Desnutrição Baseada em Protocolos nos Cuidados com Idosos | +0.9% | América do Norte e UE, com expansão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Envelhecimento no Domicílio e Suporte Nutricional Domiciliar | +0.8% | América do Norte, Europa, Japão | Médio prazo (2 a 4 anos) |
| Nutrição com Textura Modificada para Disfagia e Deglutição Mais Segura | +0.6% | Núcleo da Ásia-Pacífico, com adoção crescente na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Adesão Digital, Monitoramento Remoto e Planos de Nutrição Personalizados | +0.5% | América do Norte e Europa, com ganhos iniciais no Japão e na Coreia do Sul | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da População com 65 Anos ou Mais e Gastos com Longevidade Saudável
O mercado de nutrição para idosos é sustentado pela expansão contínua da população com 65 anos ou mais. A população da China com 65 anos ou mais pode se aproximar de um terço da população nacional até 2050, mesmo com níveis de renda abaixo dos do Japão. Essa diferença torna as aquisições públicas e os programas de nutrição financiados pelo governo mais importantes nos grandes mercados emergentes. O perfil etário do Japão também aponta para a demanda de um grupo mais velho e clinicamente mais vulnerável, pois sua população com 75 anos ou mais superou a população entre 65 e 74 anos.[1] A Abbott lançou o Ensure Strength Pro na Índia em maio de 2026 com 30 gramas de proteína e 31 nutrientes, demonstrando como os fornecedores estão adaptando produtos para grandes populações em envelhecimento fora dos mercados ocidentais premium. O produto atende a músculos, ossos, saúde cardíaca, células sanguíneas, imunidade, metabolismo e sistema nervoso.
Crescente Demanda por Nutrição Específica para Doenças e Condições
O mercado de nutrição para idosos está migrando da suplementação geral para a nutrição voltada a condições de saúde definidas. Uma revisão de 2025 constatou que a desnutrição afetava de 30% a 80% dos pacientes oncológicos mais velhos, e relatou prevalência institucional de 22% entre adultos idosos hospitalizados e quase 30% em ambientes de cuidados de longa duração. A mesma revisão relatou caquexia em 50% dos pacientes com câncer em geral e em até 80% dos pacientes com neoplasias gastrointestinais.[2] O tratamento da caquexia utiliza cada vez mais nutrição enteral de alta energia, proteína enriquecida com leucina e suporte com ômega-3, em conjunto com outros cuidados. A maior sobrevida ao câncer pode prolongar o período durante o qual os pacientes recebem suporte nutricional. Isso aumenta a relevância dos produtos ambulatoriais e domiciliares após o término do tratamento agudo.
Triagem de Desnutrição Baseada em Protocolos nos Cuidados com Idosos
O mercado de nutrição para idosos se beneficia quando a triagem nutricional passa a fazer parte da prática de cuidado de rotina. O CMS expandiu o Escore de Cuidado em Desnutrição para todos os adultos hospitalizados com 18 anos ou mais para o ano de desempenho de 2026.[3] A medida vincula o cuidado nutricional documentado ao desempenho de qualidade hospitalar divulgado publicamente. A ASPEN recomenda triagem nutricional validada dentro de 24 horas após a admissão hospitalar e intervenção imediata quando os pacientes estão em risco. Esses procedimentos podem incentivar pedidos de nutrição padronizados em ambientes de cuidados agudos. Eles também podem tornar a demanda hospitalar menos dependente dos gastos discricionários do consumidor.
Envelhecimento no Domicílio e Suporte Nutricional Domiciliar
O mercado de nutrição para idosos está ganhando apoio de sistemas de saúde que buscam gerenciar pacientes mais velhos em casa. O sistema japonês de seguro de cuidados de longa duração subsidia suprimentos de nutrição enteral para pacientes elegíveis que recebem cuidados em casa. As referências dietéticas japonesas de 2025 atualizaram as metas de proteína para populações em envelhecimento, o que reforça ainda mais a atenção à nutrição na vida adulta avançada. O suporte domiciliar cria demanda por produtos adequados ao uso diário rotineiro fora do ambiente hospitalar. Os formatos orais podem ajudar os pacientes a continuar o suporte nutricional após a alta precoce. Isso pode reduzir a dependência de uma prescrição hospitalar como única via de acesso à nutrição.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Direto ao Paciente e Reembolso Desigual | -1.1% | Global, mais agudo no Oriente Médio e África e na América do Sul, e persistente nos cuidados ambulatoriais nos EUA | Longo prazo (≥ 4 anos) |
| Complexidade Regulatória e de Alegações Clínicas entre Países | -0.7% | Global, particularmente complexo na UE, nos EUA e na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Baixa Palatabilidade, Fadiga do Sabor e Baixa Adesão a Longo Prazo | -0.5% | Global, mais prejudicial comercialmente em ambientes ambulatoriais e domiciliares | Curto prazo (≤ 2 anos) |
| Volatilidade de Custos de Proteína, Ingredientes e Processamento de Textura | -0.4% | Global, com risco de concentração de fornecimento na obtenção de ingredientes na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Direto ao Paciente e Reembolso Desigual
O mercado de nutrição para idosos enfrenta uma absorção mais lenta quando produtos clinicamente adequados não são cobertos após a alta hospitalar. A Parte B do Medicare não cobre rotineiramente suplementos nutricionais orais para adultos idosos ambulatoriais nos Estados Unidos. Uma coalizão de 50 organizações norte-americanas solicitou 2,285 bilhões de USD para o Programa de Nutrição da Lei dos Americanos Mais Velhos em abril de 2026, em comparação com uma alocação de 1,059 bilhão de USD para o exercício fiscal de 2026. A coalizão declarou que 2,5 milhões de adultos idosos elegíveis de baixa renda e em insegurança alimentar não estavam recebendo serviços devido a limitações de financiamento. Isso pode separar a necessidade clínica das compras reais de produtos. A restrição é mais forte onde o seguro público e as aquisições institucionais permanecem limitados.
Complexidade Regulatória e de Alegações Clínicas entre Países
O mercado de nutrição para idosos opera entre suplementos alimentares, alimentos para fins medicinais especiais e produtos farmacêuticos. Os requisitos dos EUA para Alimentos para Fins Médicos Especiais exigem evidências que sustentem o uso específico para doenças, enquanto as alegações de saúde europeias requerem aprovação no âmbito do regulamento regional. O Japão separa os Alimentos para Usos de Saúde Específicos, os Alimentos com Alegações Funcionais e os produtos de nutrição médica. Diferentes limiares de evidência e permissões de rotulagem podem exigir reformulação ou documentação separada por país. Fornecedores menores podem ter menos recursos para evidências clínicas, rotulagem e registros locais. Isso sustenta a vantagem existente de empresas com amplas capacidades regulatórias e clínicas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Nutrição:
A Proteína Lidera a Receita Enquanto as Multivitaminas Crescem Mais RapidamenteA proteína detinha 38,31% da receita do mercado de nutrição para idosos em 2026. Seu papel está ligado à preservação muscular, ao suporte imunológico e à recuperação após doenças agudas. A Abbott lançou o Ensure Max Protein 2 em 1 Suporte Muscular em dezembro de 2025 com 30 gramas de proteína e 1,5 gramas de beta-hidroxi-beta-metilbutirato de cálcio. Este produto demonstra o esforço para diferenciar as fórmulas proteicas por meio de componentes clínicos específicos. Pesquisas utilizando o Inquérito Nacional de Saúde e Nutrição do Japão constataram que os padrões de ingestão de proteínas e aminoácidos na dieta estavam associados a resultados de envelhecimento saudável.
As multivitaminas devem crescer a um CAGR de 7,84% até 2032. A suplementação preventiva entre adultos com 50 anos ou mais sustenta essa demanda. A DSM-Firmenich introduziu o Vision R em instituições médicas japonesas em novembro de 2024. Minerais, fibras, prebióticos, lipídios e ácidos graxos ômega compõem as demais categorias de nutrição. A DSM-Firmenich também destacou pesquisas sobre suplementação de ômega-3 e marcadores de envelhecimento biológico na Vitafoods Europe 2026.



Por Forma:
Os Líquidos Prontos para Beber Lideram Enquanto os Comprimidos e Cápsulas se ExpandemOs líquidos prontos para beber representavam 39,25% do mercado de nutrição para idosos em 2026. Sua posição reflete a facilidade de uso em ambientes hospitalares e domiciliares. Eles também podem ser preparados com uma viscosidade adequada para pacientes com dificuldades de deglutição. Uma meta-análise de 2025 envolvendo 16 ensaios clínicos randomizados com 1.812 adultos constatou que dietas com textura modificada e líquidos espessados melhoraram a ingestão de proteínas e reduziram o risco de aspiração. Os pós permanecem relevantes quando a vida útil, o transporte e o custo são importantes. Géis e pudins são utilizados para pacientes para os quais mesmo os líquidos espessados podem continuar difíceis de engolir.
Espera-se que os comprimidos e cápsulas cresçam a um CAGR de 8,24% até 2032. Sua praticidade corresponde ao uso preventivo de multivitaminas entre adultos que vivem na comunidade. O formato pode apoiar a adesão diria em ambientes domiciliares e se adequa ao crescimento da distribuição por farmácias online. Cápsulas gelatinosas e pastilhas mastigáveis macias podem ajudar pessoas com limitações de deglutição ou destreza manual reduzida.
Por Via de Administração:
Os Produtos Orais Dominam Enquanto a Alimentação Enteral CresceA administração oral representou 41,2% da receita por via de administração em 2026. Essa via atende adultos ambulatoriais, pessoas que vivem na comunidade e pacientes hospitalares de menor acuidade. As diretrizes da ASPEN e da ESPEN apoiam a suplementação nutricional oral como primeira intervenção quando a função gastrointestinal está intacta. As diretrizes sustentam a demanda por bebidas orais, pós e suplementos dietéticos por meio de canais institucionais e de varejo.
Espera-se que a alimentação enteral por sonda cresça a um CAGR de 8,76% até 2032. O crescimento está ligado à disfagia, às condições neurológicas e à expansão dos programas de nutrição enteral domiciliar. Um estudo japonês nacional de 2025 constatou que as fórmulas enterais elementares apresentaram uma razão de chances de 89,7 entre os produtos prescritos associados a diagnósticos de desnutrição em adultos mais velhos. A nutrição parenteral permanece essencial quando a falência gastrointestinal impede a alimentação oral ou enteral.
Por Aplicação:
Sarcopenia e Perda Muscular Lideram Enquanto a Caquexia Cresce Mais RapidamenteA sarcopenia e a perda muscular representavam 37,23% da receita por aplicação em 2026. Estudos clínicos situam a prevalência de sarcopenia entre 20% e 50% entre adultos mais velhos. A prevalência chegou a 58% entre pacientes com câncer colorretal com mais de 70 anos nas evidências citadas. Os protocolos de suplementação proteica têm um papel estabelecido nessa aplicação. O reconhecimento da sarcopenia pelo CID-10 como uma condição tratável e o uso mais amplo da análise de impedância bioelétrica podem apoiar a triagem em ambientes comunitários.
Espera-se que a caquexia relacionada ao câncer cresça a um CAGR de 9,55% até 2032. Uma revisão de 2025 encontrou caquexia em 52% a 62% dos adultos mais velhos com câncer e em 80% das pessoas com neoplasias gastrointestinais avançadas. A maior sobrevida oncológica e o reconhecimento clínico da caquexia como uma condição tratável sustentam a demanda por nutrição especializada. A insuficiência renal e o suporte imunológico e de recuperação permanecem aplicações adicionais.

Por Canal de Distribuição:
Farmácias Hospitalares Lideram Enquanto as Farmácias Online CrescemAs farmácias hospitalares representavam 43,22% do volume de distribuição em 2026. Os nutricionistas hospitalares e os comitês de farmácia influenciam quais produtos são incluídos nos formulários. Uma vez que um produto é incluído em um formulário, os protocolos clínicos padronizados e as relações de compra podem manter o volume. Isso também pode limitar as margens, pois os hospitais negociam descontos por volume por meio de organizações de compras em grupo. As aquisições hospitalares, portanto, oferecem volume confiável, mas nem sempre proporcionam a mesma flexibilidade de preços que os canais ao consumidor.
As farmácias online devem crescer a um CAGR de 9,14% até 2032. A prescrição por telessaúde e o acesso mais robusto à saúde digital sustentam o canal. O acesso online pode melhorar os pedidos recorrentes para pessoas que utilizam produtos em casa. As farmácias de varejo permanecem úteis para compras acessíveis por adultos idosos ambulatoriais. Seu crescimento pode ser limitado por restrições de espaço nas prateleiras e pela necessidade de aconselhamento nutricional mais específico para doenças.
Análise Geográfica
América do Norte
A América do Norte detinha 47,16% da receita global em 2026. Os Estados Unidos sustentaram essa posição porque 18% de sua população tinha 65 anos ou mais em 2024. As farmácias hospitalares detinham 55,2% do volume de distribuição de nutrição clínica na América do Norte em 2025. Isso sustenta as aquisições institucionais como um importante canal de demanda regional. As lacunas de cobertura da Parte B do Medicare para suplementos orais ambulatoriais permanecem uma restrição. A solicitação de financiamento para o Programa de Nutrição da Lei dos Americanos Mais Velhos indica uma necessidade não atendida contínua no acesso à nutrição comunitária.
Ásia-Pacífico
A Ásia-Pacífico deve crescer a um CAGR de 10,27% até 2032. O Japão tinha 29,3% de seus 123,8 milhões de habitantes com 65 anos ou mais em outubro de 2024. Os subsídios para nutrição enteral domiciliar e as diretrizes dietéticas atualizadas sustentam a infraestrutura de nutrição clínica da região. A RAND relatou que a razão entre a população em idade ativa e a população idosa da China pode cair de 5:1 para menos de 2:1 até 2050. A DSM-Firmenich concedeu 5 bolsas de pesquisa em nutrição de 50.000 EUR a projetos da Ásia-Pacífico sobre longevidade saudável em julho de 2026. Índia, Austrália, Coreia do Sul e outros mercados da Ásia-Pacífico acrescentam demanda por meio da urbanização, das doenças crônicas e do desenvolvimento de sistemas de nutrição clínica.
Europa, América do Sul, Oriente Médio e África
A Europa permanece uma região substancial com políticas de nutrição estruturadas e sistemas de reembolso. As diretrizes da ESPEN e as normas europeias de alimentos moldam as decisões clínicas e de produtos em toda a região. Alemanha, França, Reino Unido, Itália e Espanha lideram a atividade regional. América do Sul, Oriente Médio e África permanecem mercados menores, mas relevantes. Os investimentos do GCC em infraestrutura de cuidados com idosos e no desenvolvimento de políticas podem apoiar as aquisições institucionais de nutrição ao longo do tempo.
Cenário Competitivo
Concentração do Mercado
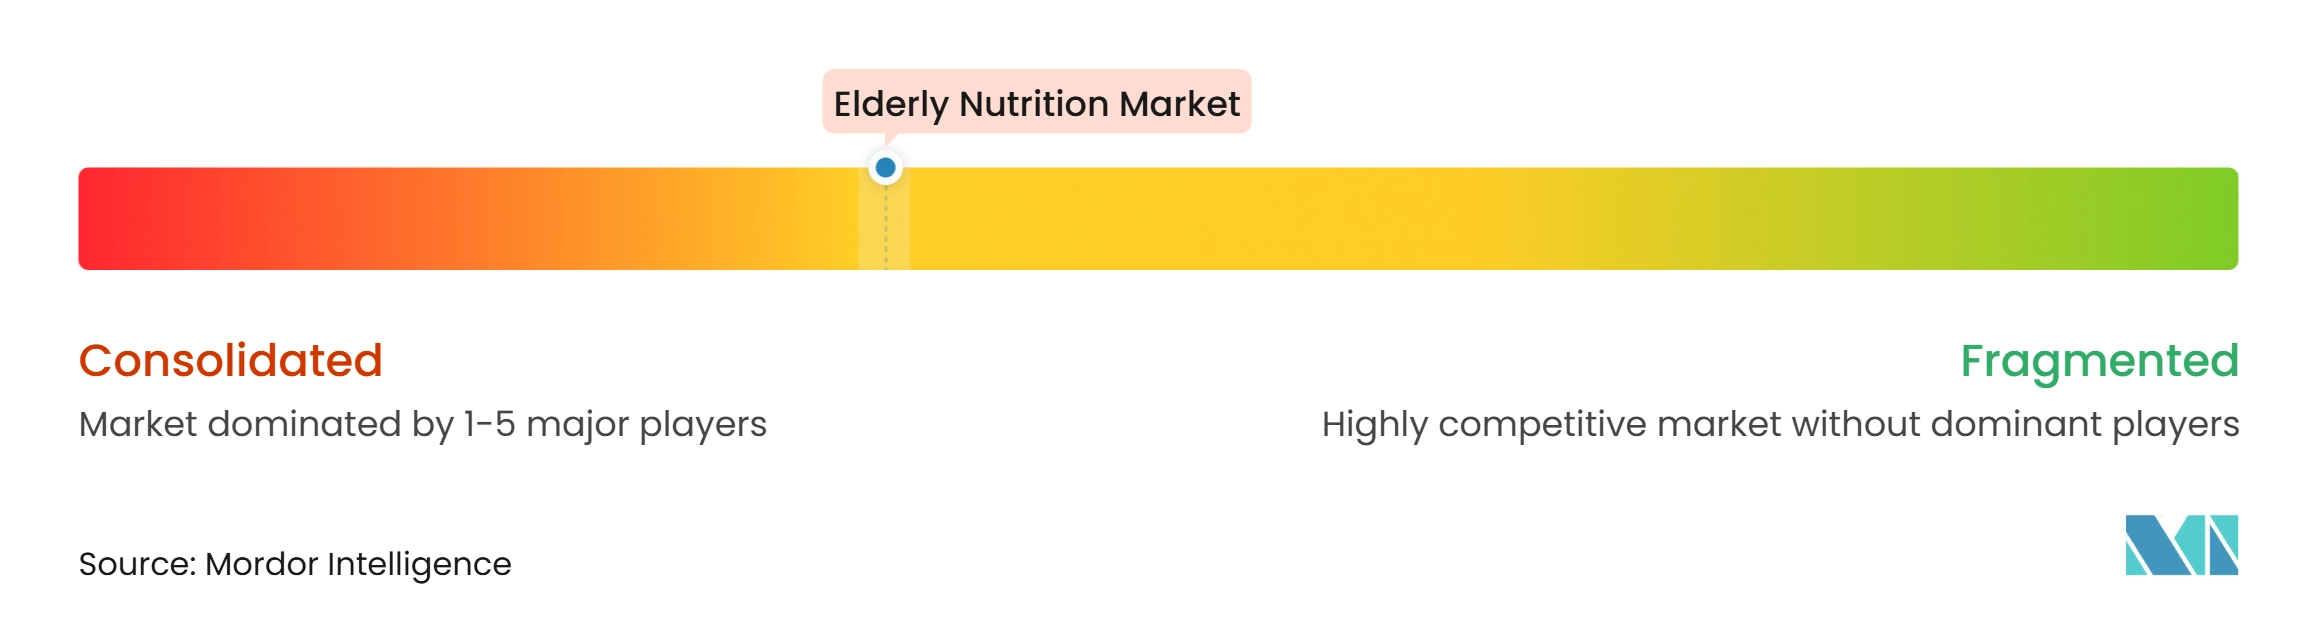
O mercado de nutrição para idosos é moderadamente concentrado em torno de fornecedores multinacionais com amplos portfólios clínicos. O mercado de nutrição para idosos recompensa empresas que conseguem atender tanto usuários clínicos quanto pacientes em cuidados domiciliares. Abbott Laboratories, Nestlé Health Science, Danone por meio da Nutricia, Fresenius Kabi e B. Braun Melsungen têm acesso a formulários em hospitais, cuidados de longa duração e ambientes de cuidados domiciliares. Suas posições dependem de evidências clínicas, amplitude do portfólio, disponibilidade de produtos e confiabilidade do fornecimento. Fornecedores regionais, incluindo Ajinomoto, Meiji Holdings, Morinaga Milk e Nutrisens, competem por meio de formulações locais, distribuição estabelecida e familiaridade com as preferências locais. O preço não é a única base de competição nos cuidados institucionais. A adequação clínica e o fornecimento confiável permanecem importantes quando os prestadores escolhem produtos de nutrição.
A Fresenius Kabi expandiu sua oferta enteral à base de plantas com o Fresubin PLANT-BASED Tube Feed na Alemanha em novembro de 2025 e no Reino Unido em março de 2026. A Nutricia lançou o Fortimel Plant-Based Protein em outubro de 2025 e relatou entrada em mais de 10 países europeus em 6 meses. A empresa também relatou 95% de adesão à prescrição para seu suplemento oral salgado à base de plantas nas evidências clínicas citadas. Esses movimentos abordam a formulação à base de plantas, a palatabilidade e os desafios de administração. Eles também mostram que o design do formato pode importar tanto quanto a composição de nutrientes.
Kate Farms, Vitaflo International e Otsuka Holdings participam de áreas clínicas especializadas, como fórmulas à base de plantas, nutrição para distúrbios metabólicos e produtos renais. Seus produtos podem atender grupos menores de pacientes com necessidades nutricionais definidas. O cuidado enteral domiciliar também está criando uma abertura competitiva para fornecedores que combinam entrega de fórmulas, tecnologia de bombas e suporte remoto de nutricionistas. O mercado de nutrição para idosos pode favorecer fornecedores que facilitem essa transição da alta hospitalar para o uso domiciliar. Esse modelo pode reduzir a separação entre a alta hospitalar e o cumprimento da prescrição na farmácia. A fabricação com certificação ISO e os requisitos de alimentos para fins médicos específicos de cada país permanecem barreiras materiais para novos fornecedores.
Líderes do Setor de Nutrição para Idosos
-
Abbott Laboratories
-
Nestlé Health Science
-
Danone S.A.
-
Fresenius Kabi AG
-
Otsuka Holdings Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Nutrição para Idosos Empresas cobertas neste relatório
- AAK AB
- Abbott Laboratories
- Ajinomoto Co., Inc.
- B. Braun Melsungen SE
- Baxter
- Bayer
- Danone
- DSM-Firmenich AG
- Fresenius
- GlaxoSmithKline
- Hormel Foods
- Kate Farms, Inc.
- Meiji Holdings Co., Ltd.
- Morinaga Milk Industry Co., Ltd.
- Nestle
- Nutrisens Group
- Otsuka
- Pfizer
- Sanofi
- Unilever plc
- Vitaflo International Ltd
Desenvolvimentos industriais recentes em Mercado de Nutrição para Idosos
- Junho de 2026: A Fresenius Kabi lançou o Renalive HP na Alemanha, um novo suplemento oral e para sonda de alta energia, alto teor proteico e eletrólitos reduzidos para pacientes dependentes de diálise em risco de desnutrição. O frasco de 200 ml fornece 400 kcal e 20 gramas de proteína, atendendo aos critérios de prescrição do seguro de saúde estatutário alemão.
- Maio de 2026: A Abbott lançou o Ensure Strength Pro na Índia, uma fórmula com 31 nutrientes contendo 30 gramas de proteína de alta qualidade desenvolvida para apoiar 7 áreas-chave de saúde em adultos em envelhecimento: músculos, ossos, coração, células sanguíneas, sistema imunológico, metabolismo e sistema nervoso. O lançamento estende a franquia de nutrição clínica da Abbott ao país mais populoso do mundo, visando lacunas nutricionais identificadas em vários estados indianos.
- Março de 2026: A Fresenius Kabi lançou o Fresubin PLANT-BASED Tube Feed no Reino Unido, o único suplemento para sonda à base de plantas com 1,5 kcal/ml e alto teor proteico disponível no mercado do Reino Unido. O produto contém 100% de proteína de soja e fibra de origem vegetal e possui certificação halal e kosher, ampliando as opções institucionais para pacientes de nutrição enteral que necessitam de formulações à base de plantas.
Escopo do Relatório Global do Mercado de Nutrição para Idosos
De acordo com o escopo do relatório, o mercado de nutrição para idosos abrange produtos nutricionais como alimentos fortificados, suplementos proteicos, refeições com textura modificada e fórmulas de nutrição médica desenvolvidas para enfrentar desafios relacionados à idade, como redução do apetite, absorção prejudicada de nutrientes, sarcopenia, osteoporose, diabetes e declínio cognitivo. Seu propósito central é melhorar a qualidade de vida, prevenir a desnutrição e apoiar a vida independente entre a população idosa.
O mercado de nutrição para idosos é segmentado por tipo de nutrição, forma, via de administração, aplicação, canal de distribuição e geografia. Por tipo de nutrição, o mercado é segmentado em proteína, minerais, multivitaminas, fibras e prebióticos, lipídios e ácidos graxos ômega e outros tipos de nutrição. Por forma, o mercado é segmentado em líquidos prontos para beber, pós, géis e pudins, comprimidos e cápsulas e outros. Por via de administração, o mercado é segmentado em oral, alimentação enteral por sonda e parenteral. Por aplicação, o mercado é segmentado em diabetes, sarcopenia e perda muscular, insuficiência renal, caquexia relacionada ao câncer, suporte imunológico e de recuperação e outras aplicações. Por canal de distribuição, o mercado é segmentado em farmácias hospitalares, farmácias de varejo e farmácias online. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões do mundo. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Proteína |
| Minerais |
| Multivitaminas |
| Fibras e Prebióticos |
| Lipídios e Ácidos Graxos Ômega |
| Outros Tipos de Nutrição |
| Líquidos Prontos para Beber |
| Pós |
| Géis e Pudins |
| Comprimidos e Cápsulas |
| Outras Formas |
| Oral |
| Alimentação Enteral por Sonda |
| Parenteral |
| Diabetes |
| Sarcopenia e Perda Muscular |
| Insuficiência Renal |
| Caquexia Relacionada ao Câncer |
| Suporte Imunológico e de Recuperação |
| Outras Aplicações |
| Farmácias Hospitalares |
| Farmácias de Varejo |
| Farmácias Online |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Nutrição | Proteína | |
| Minerais | ||
| Multivitaminas | ||
| Fibras e Prebióticos | ||
| Lipídios e Ácidos Graxos Ômega | ||
| Outros Tipos de Nutrição | ||
| Por Forma | Líquidos Prontos para Beber | |
| Pós | ||
| Géis e Pudins | ||
| Comprimidos e Cápsulas | ||
| Outras Formas | ||
| Por Via de Administração | Oral | |
| Alimentação Enteral por Sonda | ||
| Parenteral | ||
| Por Aplicação | Diabetes | |
| Sarcopenia e Perda Muscular | ||
| Insuficiência Renal | ||
| Caquexia Relacionada ao Câncer | ||
| Suporte Imunológico e de Recuperação | ||
| Outras Aplicações | ||
| Por Canal de Distribuição | Farmácias Hospitalares | |
| Farmácias de Varejo | ||
| Farmácias Online | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento de mercado projetada até 2032?
Espera-se que o mercado de nutrição para idosos cresça de 24,15 bilhões de USD em 2026 para 25,58 bilhões de USD em 2027 e 36,07 bilhões de USD até 2032, com crescimento projetado a um CAGR de 7,12% de 2027 a 2032.
Qual tipo de nutrição tem a maior participação de receita?
A proteína detinha 38,31% da receita em 2026, sustentada pela demanda por produtos de preservação muscular e recuperação. No mercado de nutrição para idosos, as fórmulas proteicas são utilizadas em ambientes hospitalares, de cuidados de longa duração e domiciliares.
Qual forma de produto está crescendo mais rapidamente?
Espera-se que os comprimidos e cápsulas se expandam a um CAGR de 8,24% até 2032, sustentados pelo uso preventivo e pelas rotinas domiciliares.
Qual região deve se expandir mais rapidamente?
A Ásia-Pacífico deve crescer a um CAGR de 10,27% até 2032, sustentada pelo envelhecimento acelerado e pelo desenvolvimento de sistemas de nutrição clnica.