
高齢者栄養市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 25.58 十億米ドル |
| 市場規模 (2032) | 36.07 十億米ドル |
| 成長率 (2027 - 2032) | 7.12 % |
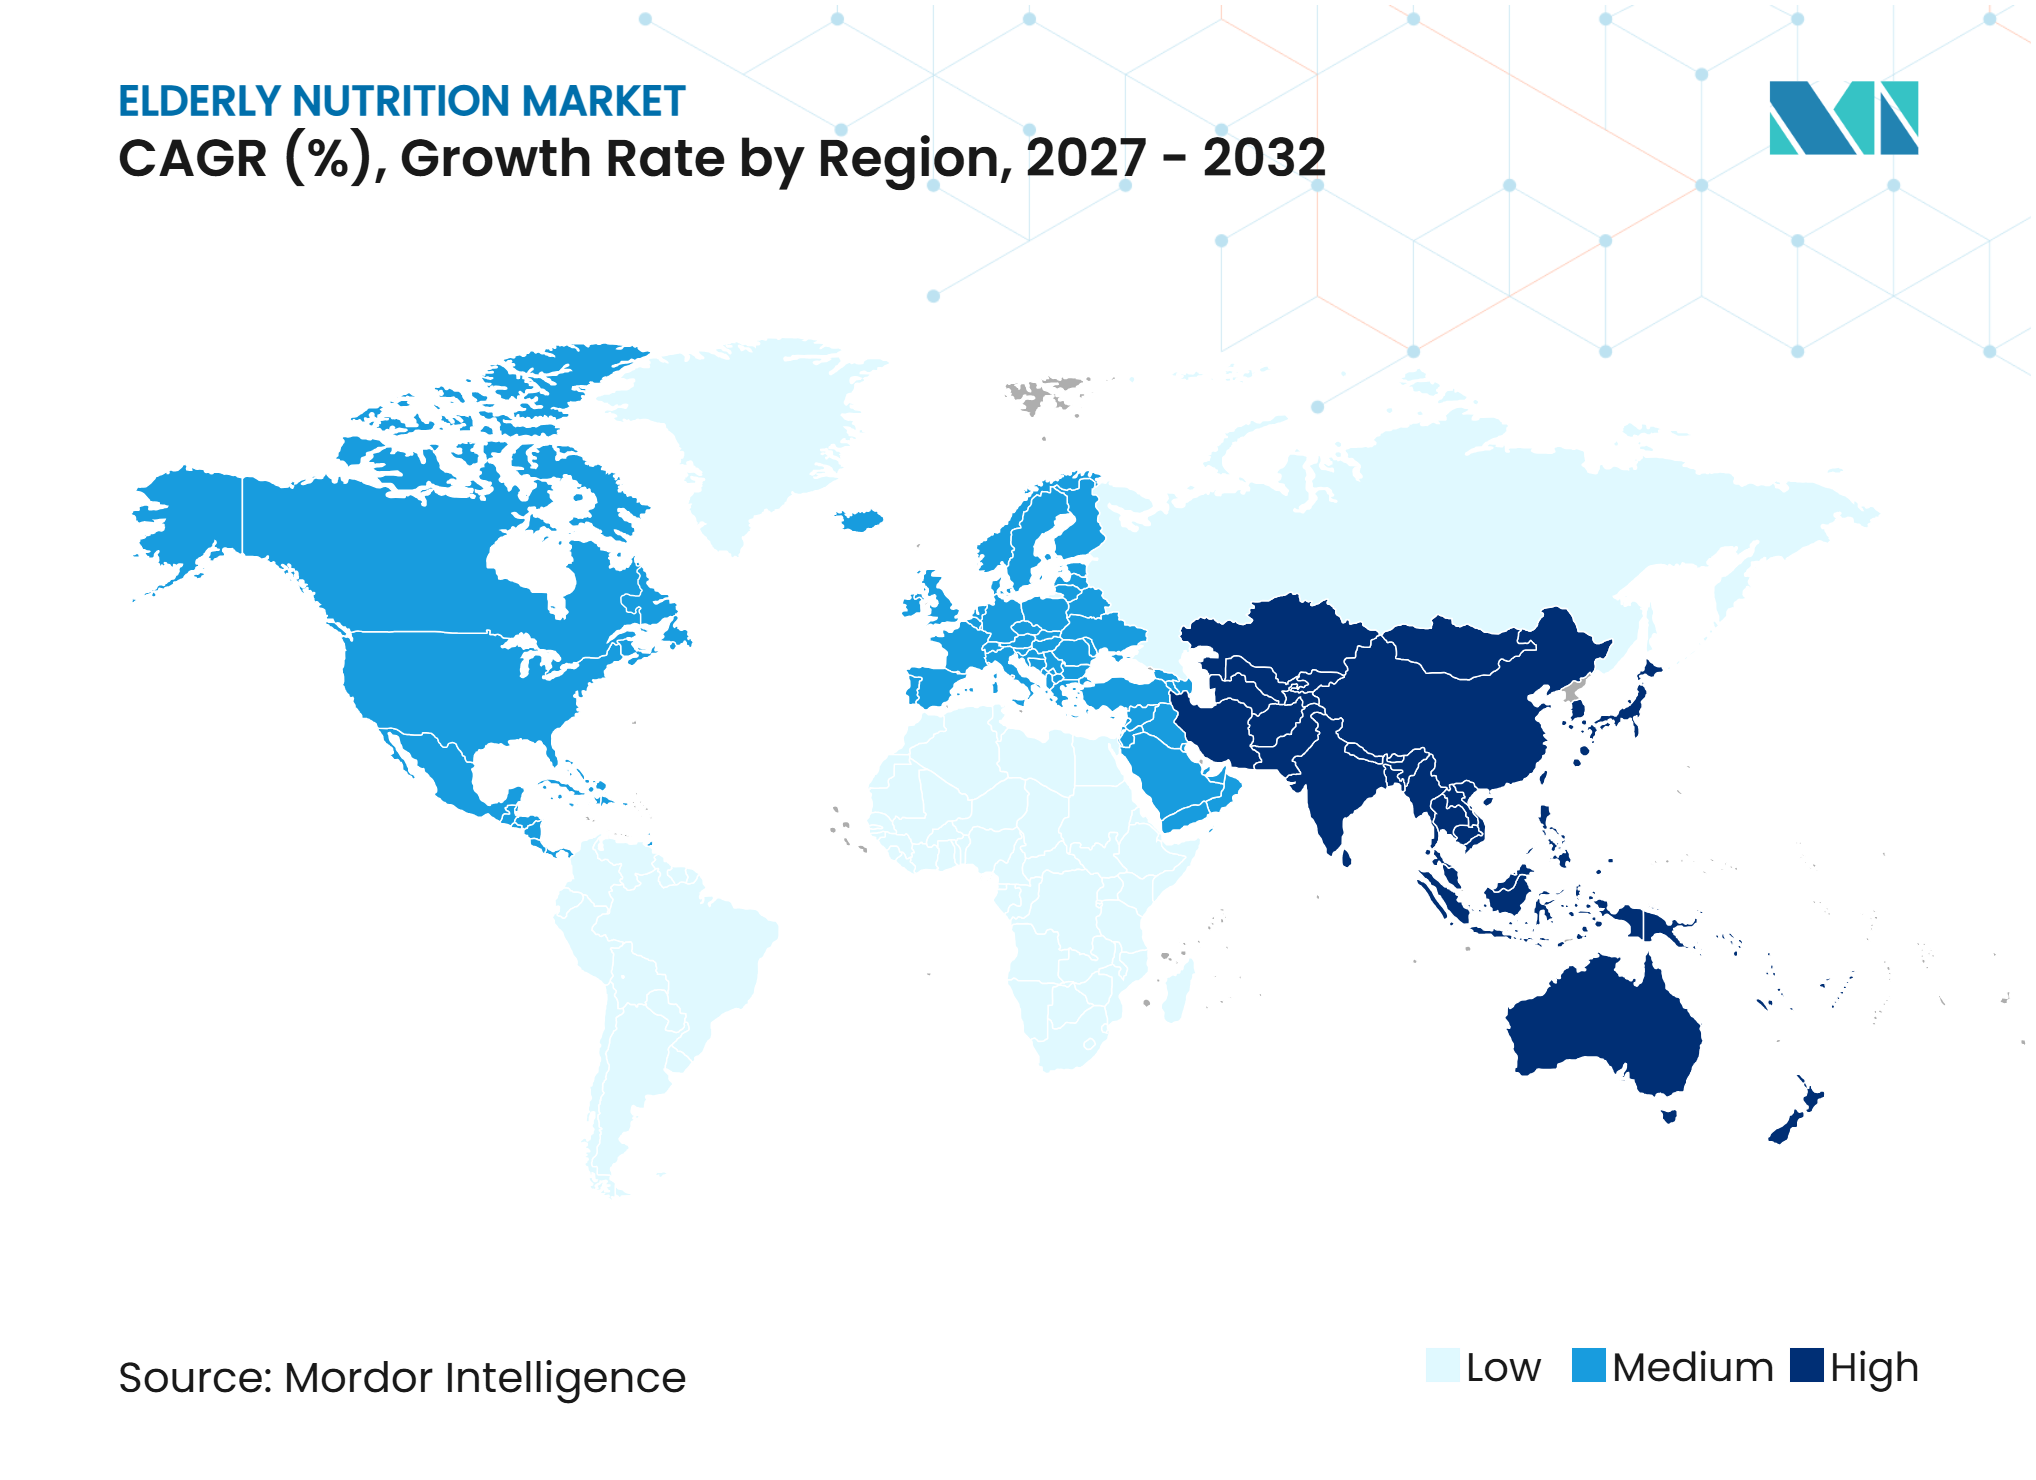
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる高齢者栄養市場分析
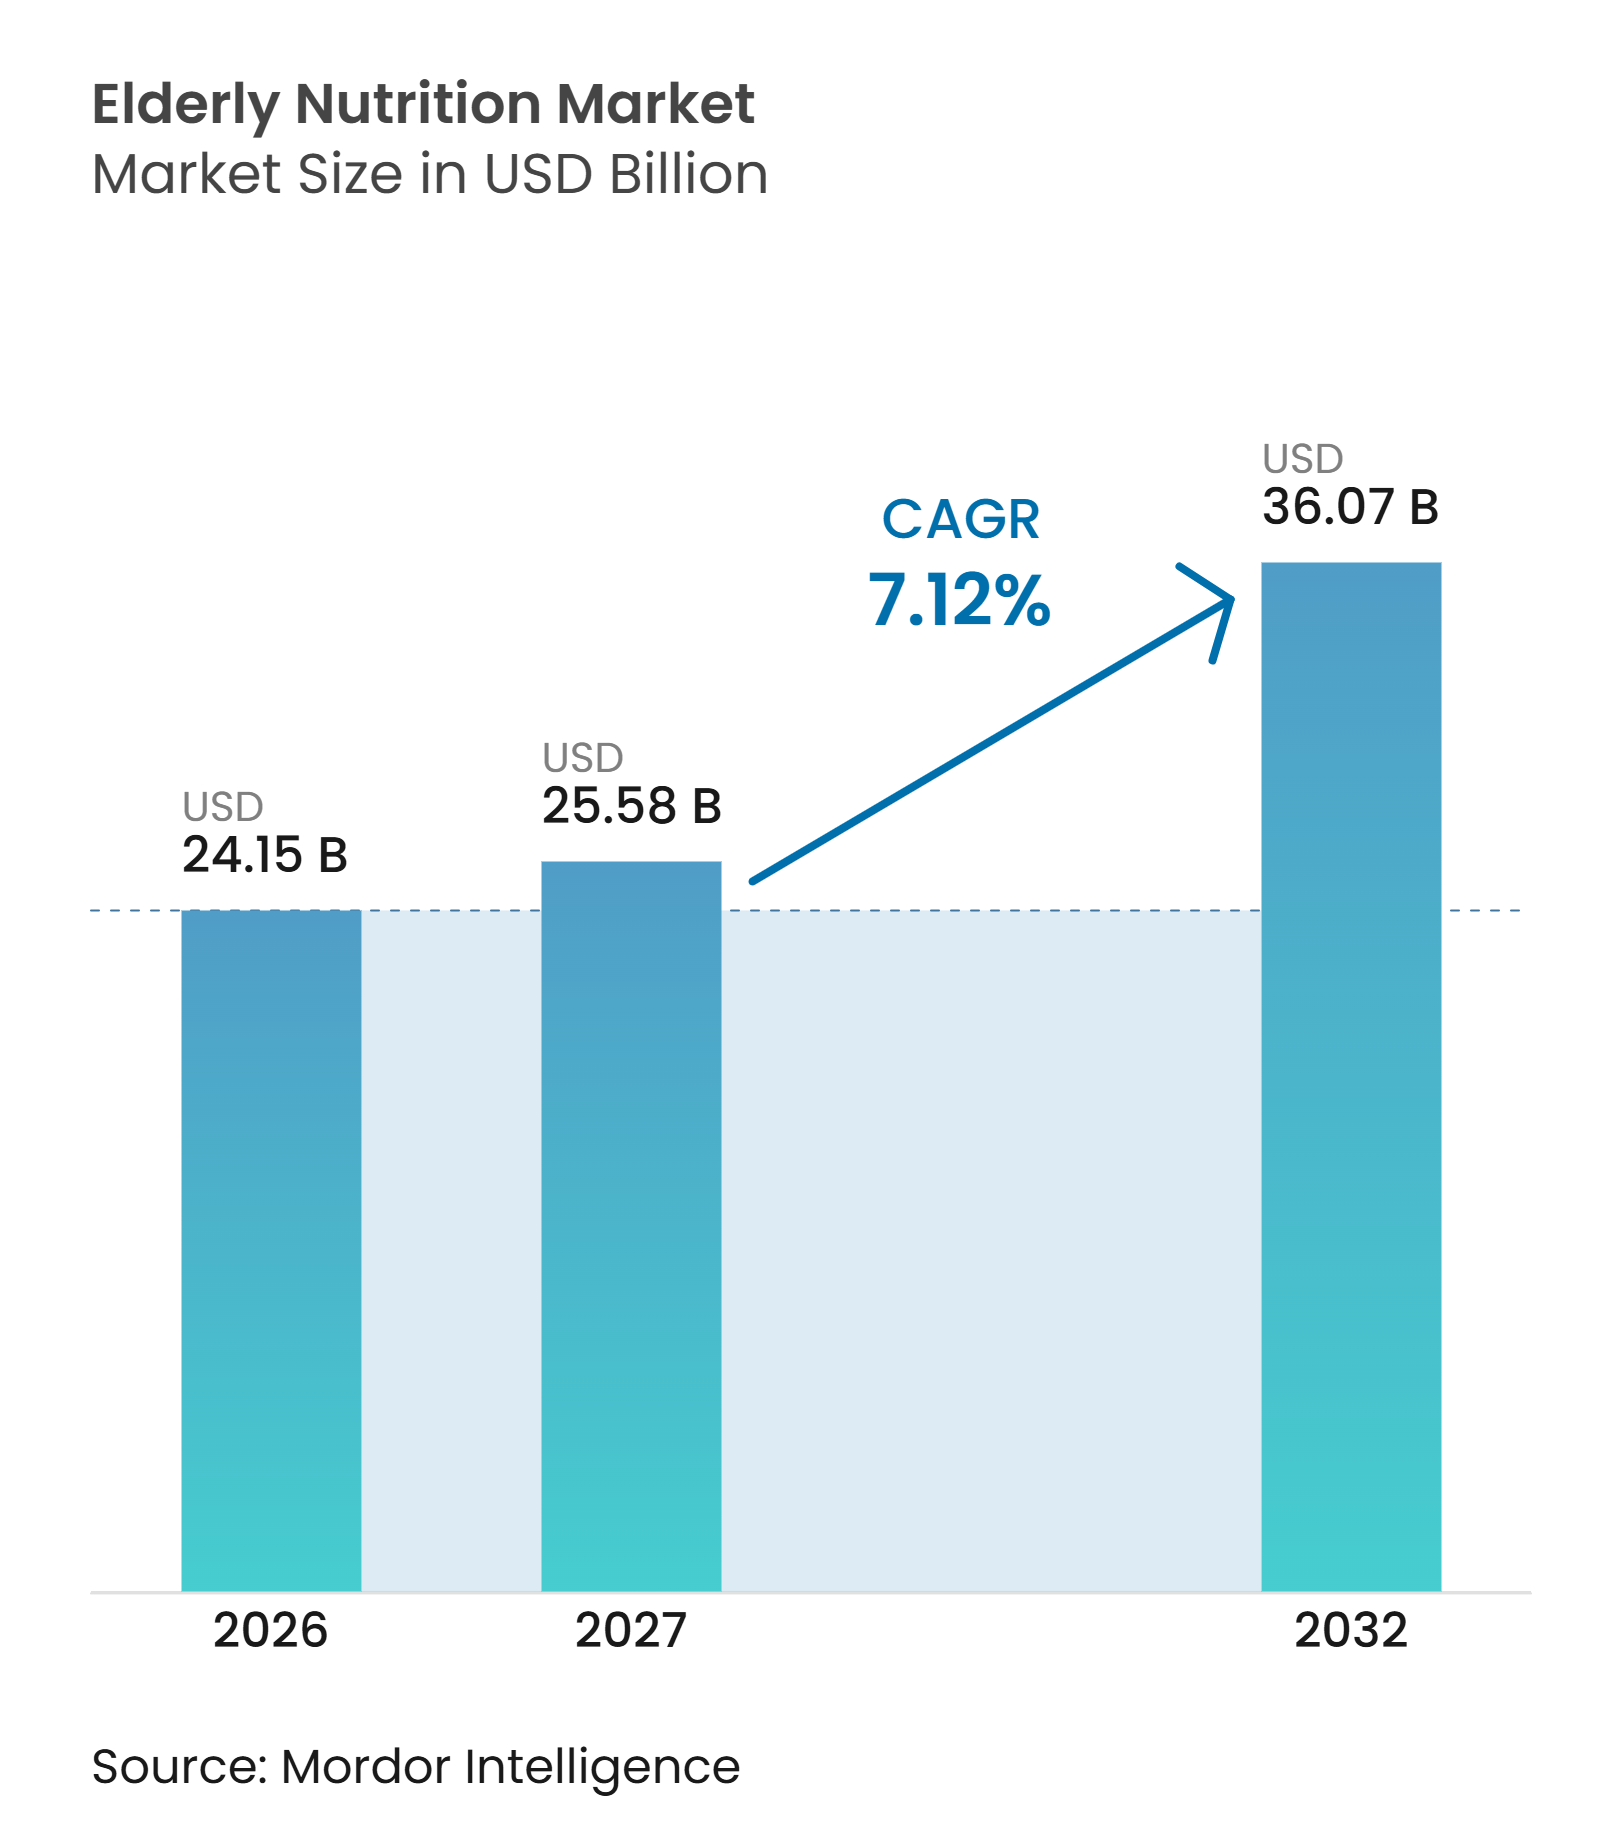
高齢者栄養市場規模は、2026年の24.15 ビリオン 米ドルから2027年には25.58 ビリオン 米ドルに成長し、2027年から2032年にかけて7.12%のCAGRで2032年までに36.07 ビリオン 米ドルに達すると予測されています。
人口高齢化により、予防的栄養、臨床的栄養補給支援、および疾患特異的製剤を必要とする高齢者の数が増加しています。日本では2024年10月時点で65歳以上の人口が3,624万人に達しており、75歳以上の人口が65歳から74歳の人口を上回っていることから、栄養リスクの高い患者への需要がシフトしています。中国でも2040年までに60歳以上の人口が4億200万人に達すると予測されており、アジア太平洋地域では2050年までに60歳以上の人口が13億人近くに達すると見込まれています。医療提供者は栄養不良スクリーニングをケアの質とより密接に結びつけており、メーカーはタンパク質豊富な製品、テクスチャー調整製品、および疾患特異的製品で対応しています。高齢者栄養市場は、在宅ケア、オンライン薬局へのアクセス、および継続的栄養サポートの重要性が高まるにつれ、病院の枠を超えて拡大しています。
主要レポートのポイント
- 栄養タイプ別では、タンパク質が2026年の高齢者栄養市場シェアの38.31%を占め、マルチビタミンは2032年にかけて7.84%のCAGRで成長すると予測されています。
- 形態別では、レディ・トゥ・ドリンク液体が2026年の高齢者栄養市場の39.25%を占め、錠剤およびカプセルは2032年にかけて8.24%のCAGRで拡大すると予測されています。
- 投与経路別では、経口製品が2026年の高齢者栄養市場シェアの41.16%を占め、経腸チューブ栄養は2032年にかけて8.76%のCAGRで成長すると予測されています。
- 用途別では、サルコペニアおよび筋肉量減少が2026年の収益の37.23%を占め、がん関連悪液質は2032年にかけて9.55%のCAGRで成長すると予測されています。
- 流通チャネル別では、病院薬局が2026年の販売量の43.22%を占め、オンライン薬局は2032年にかけて9.14%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の収益の47.16%を占め、アジア太平洋地域は2032年にかけて10.27%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 65歳以上人口の 拡大と健康長寿への支出 | +2.2% | グローバル | 長期 (4年以上) |
| 疾患・状態特異的な 栄養需要の増加 | +1.6% | グローバル、 北米と欧州が採用をリード | 中期 (2〜4年) |
| 高齢者ケアにおける プロトコルに基づく栄養不良スクリーニング | +0.9% | 北米 およびEU、APACへの波及あり | 中期 (2〜4年) |
| 在宅での エイジング・イン・プレイスと在宅栄養サポート | +0.8% | 北米、 欧州、日本 | 中期 (2〜4年) |
| 嚥下障害と 安全な嚥下のためのテクスチャー調整栄養 | +0.6% | アジア太平洋が 中核、北米と欧州でも採用が拡大 | 短期 (2年以内) |
| デジタルアドヒアランス、 遠隔モニタリング、パーソナライズド栄養プラン | +0.5% | 北米 および欧州、日本と韓国でも早期の成果 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
65歳以上人口の拡大と健康長寿への支出
高齢者栄養市場は、65歳以上の人口の継続的な拡大によって支えられています。中国の65歳以上の人口は、所得水準が日本を下回っているにもかかわらず、2050年までに国内人口の3分の1に近づく可能性があります。このギャップにより、大規模な新興市場では公共調達および政府資金による栄養プログラムの重要性が高まっています。日本の年齢構成も、75歳以上の人口が65歳から74歳の人口を上回っていることから、より高齢で臨床的に脆弱なグループからの需要を示しています。[1] Abbott は2026年5月にインドでEnsure Strength Proを発売し、30グラムのタンパク質と31種類の栄養素を配合しました。これは、プレミアム西洋市場以外の大規模な高齢化人口向けにサプライヤーが製品を適させている様子を示しています。この製品は、筋肉、骨、心臓の健康、血球、免疫、代謝、および神経系に対応しています。
疾患・状態特異的な栄養需要の増加
高齢者栄養市場は、一般的なサプリメント補給から、定義された健康状態に特化した栄養へとシフトしています。2025年のレビューでは、栄養不良が高齢がん患者の30%から80%に影響を与えており、入院中の高齢者では22%、長期ケア施設では約30%の施設内有病率が報告されています。同レビューでは、がん患者全体の50%、消化器系悪性腫瘍患者の最大80%に悪液質が認められると報告されています。[2] 悪液質の治療では、他のケアと並行して、高エネルギー経腸栄養、ロイシン強化タンパク質、およびオメガ3サポートの使用が増加しています。がんの生存期間の延長により、患者が栄養サポートを受ける期間が延びる可能性があります。これにより、急性治療終了後の外来および在宅製品の重要性が高まります。
高齢者ケアにおけるプロトコルに基づく栄養不良スクリーニング
高齢者栄養市場は、栄養スクリーニングが日常的なケア実践の一部となることで恩恵を受けます。CMSは2026年パフォーマンス年度において、18歳以上のすべての入院成人を対象に栄養不良ケアスコアを拡大しました。[3] この指標は、文書化された栄養ケアと公開報告される病院品質パフォーマンスを結びつけています。ASPENは、入院後24時間以内に検証済みの栄養スクリーニングを実施し、リスクのある患者には即時介入を行うことを推奨しています。これらの手順により、急性期ケア環境全体で標準化された栄養オーダーが促進される可能性があります。また、病院の需要が任意の消費者支出に依存しにくくなる可能性もあります。
エイジング・イン・プレイスと在宅栄養サポート
高齢者栄養市場は、高齢患者を在宅で管理しようとする医療システムからの支援を受けています。日本の介護保険制度は、在宅ケアを受ける適格患者に対して経腸栄養用品を補助しています。日本の2025年版食事摂取基準では高齢化人口のタンパク質目標が更新され、晩年の栄養への注目がさらに高まっています。在宅サポートにより、病院ケア以外での日常的な使用に適した製品への需要が生まれます。経口形態は、早期退院後も患者が栄養サポートを継続するのに役立ちます。これにより、栄養アクセスへの唯一の経路としての病院処方への依存を軽減できます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 高い 自己負担コストと不均一な償還 | -1.1% | グローバル、 中東・アフリカと南米で最も深刻、米国の外来ケアでも継続 | 長期 (4年以上) |
| 各国における 規制および臨床的主張の複雑性 | -0.7% | グローバル、 特にEU、米国、APACで複雑 | 中期 (2〜4年) |
| 低い 嗜好、味覚疲労、長期的なアドヒアランスの低さ | -0.5% | グローバル、 外来および在宅環境で最も商業的に打撃が大きい | 短期 (2年以内) |
| タンパク質、 原材料、テクスチャー加工コストの変動性 | -0.4% | グローバル、 アジア太平洋の原材料調達における供給集中リスクあり | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
高い自己負担コストと不均一な償還
高齢者栄養市場は、臨床的に適切な製品が退院後にカバーされない場合、普及が遅れるという課題に直面しています。米国では、メディケアパートBは外来高齢者向けの経口栄養補助食品を通常カバーしていません。米国の50団体の連合は、2026年4月に高齢者向け米国法栄養プログラムに対して2.285 ビリオン 米ドルを要請しましたが、2026年度の配分額は1.059 ビリオン 米ドルでした。連合は、資金制限のために250万人の低所得・食料不安定な適格高齢者がサービスを受けられていないと述べています。これにより、臨床的ニーズと実際の製品購入が乖離する可能性があります。この制約は、公的保険と施設購入が依然として限られている地域でより強く現れます。
各国における規制および臨床的主張の複雑性
高齢者栄養市場は、食品サプリメント、特別医療目的食品、および医薬品にまたがって運営されています。米国の特別医療目的食品の要件では疾患特異的使用を支持するエビデンスが必要であり、欧州の健康強調表示は地域的な枠組みの下での承認が必要です。日本では、特定保健用食品、機能性表示食品、および医療用栄養製品が区別されています。エビデンスの閾値や表示許可が異なるため、国ごとに製品の再処方や別途の文書化が必要になる場合があります。中小サプライヤーは、臨床エビデンス、表示、および現地登録のためのリソースが少ない場合があります。これにより、幅広い規制および臨床能力を持つ企業の既存の優位性が強化されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
栄養タイプ別:
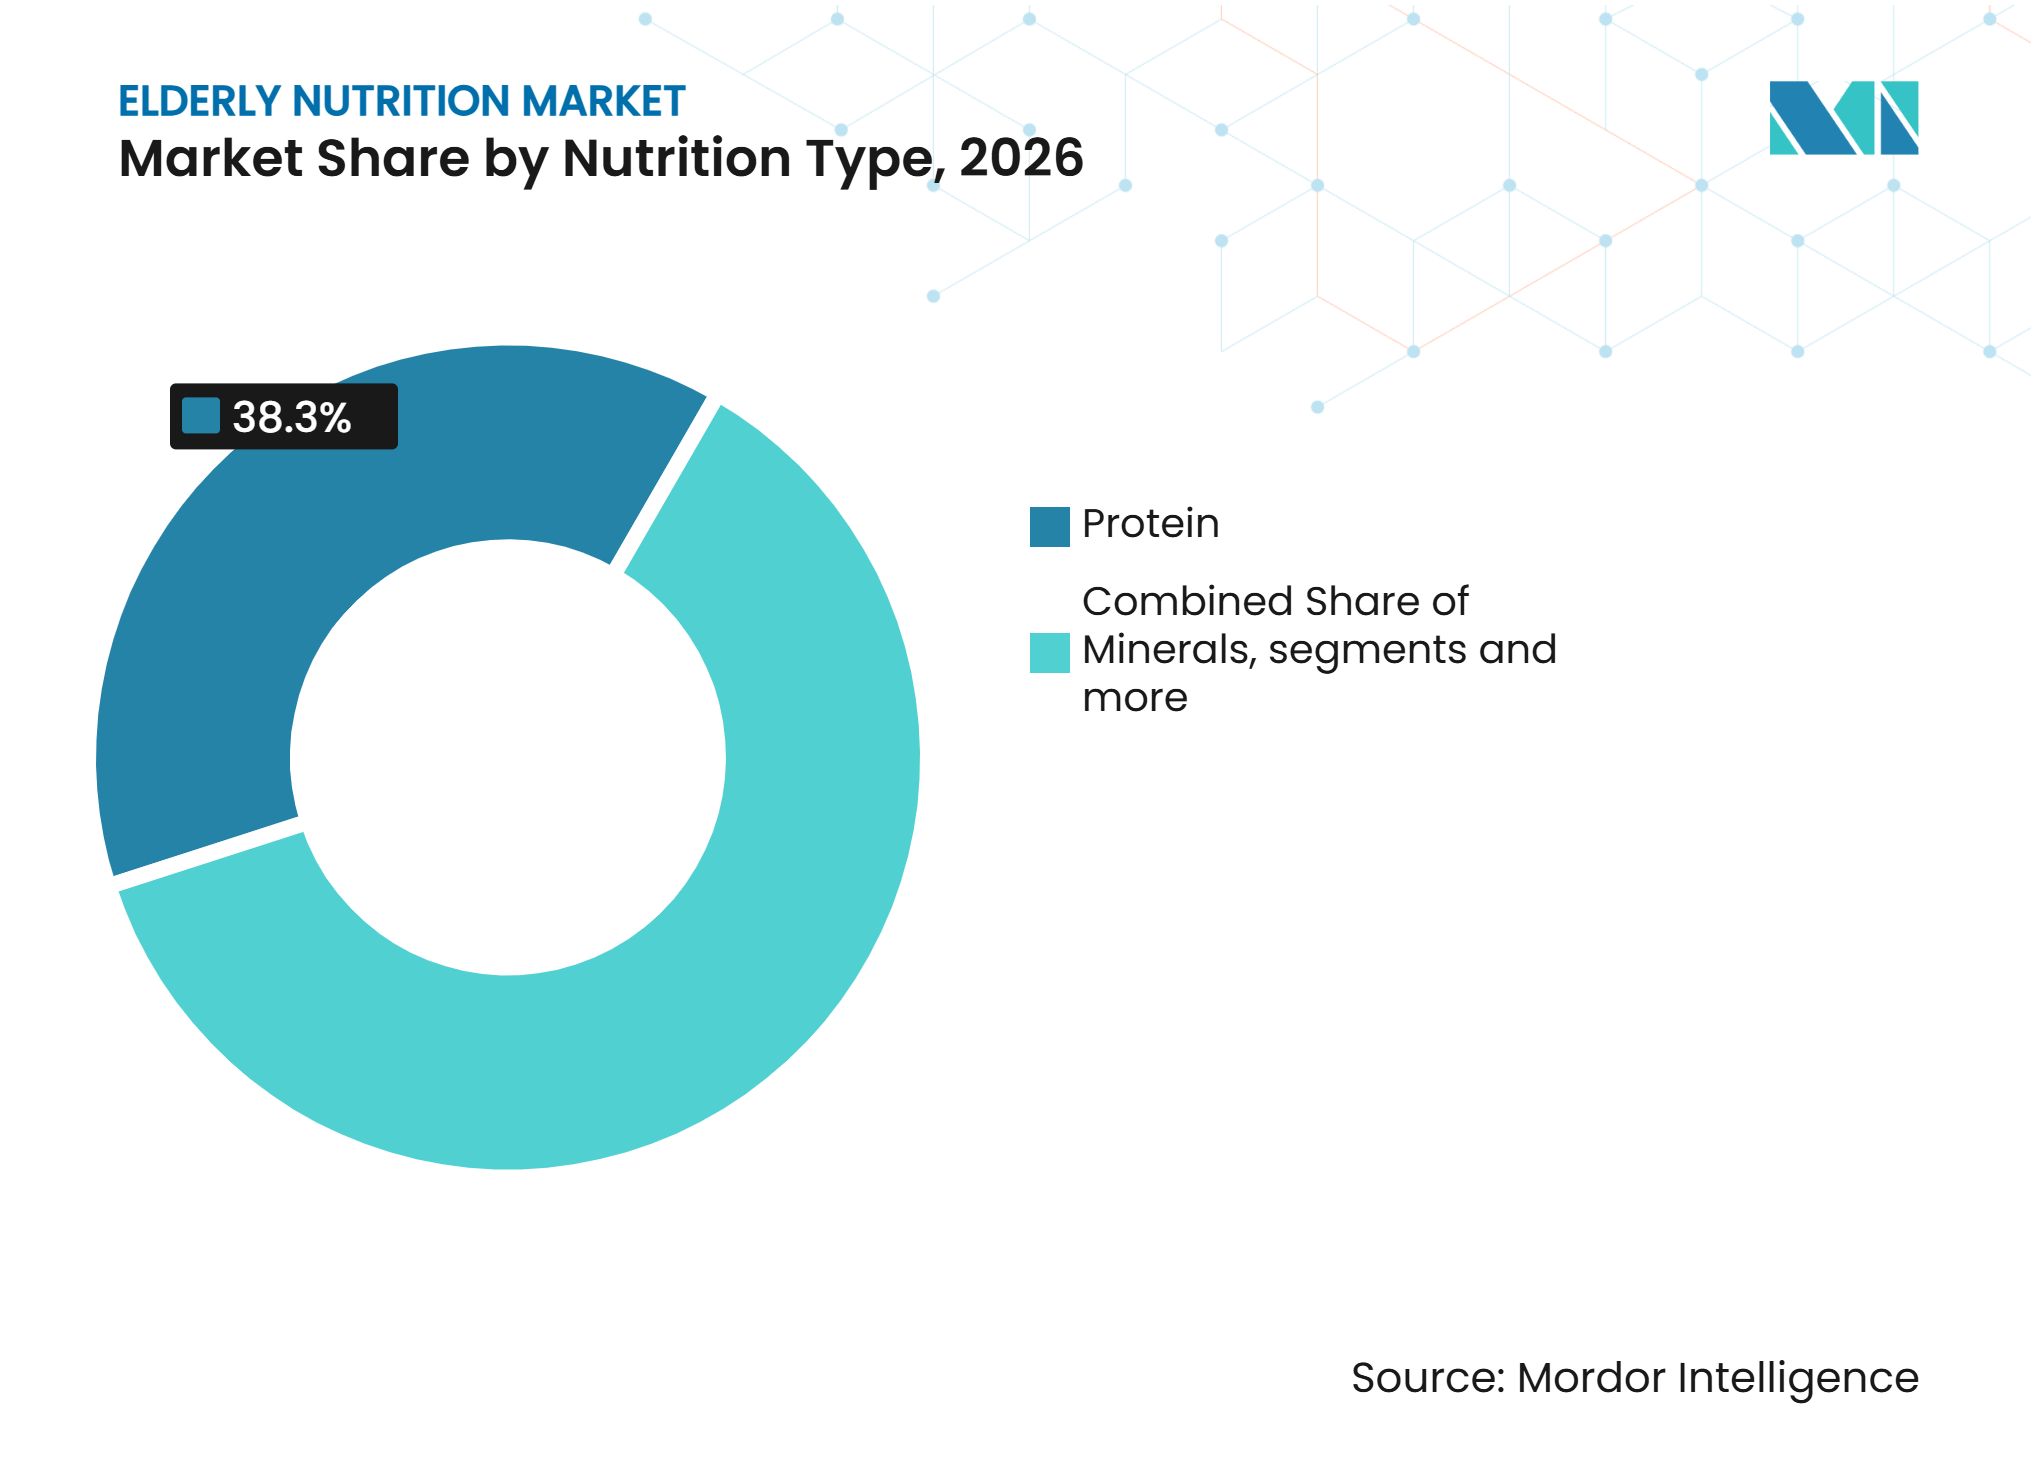
タンパク質が収益をリード、マルチビタミンが最速成長タンパク質は2026年の高齢者栄養市場収益の38.31%を占めました。その役割は、筋肉の維持、免疫サポート、および急性疾患後の回復と結びついています。Abbott は2025年12月にEnsure Max Protein 2 in 1 Muscle Supportを発売し、30グラムのタンパク質と1.5グラムのカルシウムベータ-ヒドロキシ-ベータ-メチルブチレートを配合しました。この製品は、特定の臨床成分によってタンパク質製剤を差別化する取り組みを示しています。日本の国民健康・栄養調査を用いた研究では、食事性タンパク質およびアミノ酸摂取パターンが健康的な老化アウトカムと関連していることが明らかになりました。
マルチビタミンは2032年にかけて7.84%のCAGRで成長すると予測されています。50歳以上の成人における予防的サプリメント補給がこの需要を支えています。DSM-Firmenich は2024年11月に日本の医療機関にVision Rを導入しました。ミネラル、食物繊維、プレバイオティクス、脂質、およびオメガ脂肪酸が残りの栄養カテゴリーを構成しています。DSM-Firmenich はまた、Vitafoods Europe 2026においてオメガ3サプリメント補給と生物学的老化マーカーに関する研究を発表しました。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
形態別:
レディ・トゥ・ドリンク液体がリード、錠剤・カプセルが拡大レディ・トゥ・ドリンク液体は2026年の高齢者栄養市場の39.25%を占めました。その地位は、病院および在宅環境での使いやすさを反映しています。また、嚥下困難のある患者に適した粘度で調製することもできます。1,812人の成人を対象とした16件の無作為化比較試験の2025年メタ分析では、テクスチャー調整食および増粘液体がタンパク質摂取を改善し、誤嚥リスクを低減することが明らかになりました。粉末は、保存期間、輸送、およびコストが重要な場合に引き続き有用です。ゲルおよびプリンは、増粘液体でも嚥下が困難な患者に使用されます。
錠剤およびカプセルは2032年にかけて8.24%のCAGRで成長すると予測されています。その利便性は、地域在住成人のマルチビタミンの予防的使用と一致しています。この形態は在宅環境での毎日のアドヒアランスをサポートし、オンライン薬局流通の成長に適合しています。ソフトジェルおよびソフトチュアブルは、嚥下制限や手指の巧緻性が低下した人々に役立ちます。
投与経路別:
経口製品が優位、経腸栄養が成長経口投与は2026年の投与経路別収益の41.2%を占めました。この経路は、外来患者、地域在住者、および低重症度の入院患者に対応しています。ASPENおよびESPENのガイダンスは、消化管機能が正常な場合の最初の介入として経口栄養補助食品を支持しています。このガイダンスは、施設および小売チャネルを通じた経口飲料、粉末、および栄養補助食品への需要を支えています。
経腸チューブ栄養は2032年にかけて8.76%のCAGRで成長すると予測されています。成長は嚥下障害、神経疾患、および在宅経腸プログラムの拡大と結びついています。2025年の日本全国規模の研究では、成分栄養経腸製剤が高齢者の栄養不良診断に関連する処方製品の中でオッズ比89.7を示しました。消化管不全により経口または経腸栄養が不可能な場合、経静脈栄養は依然として不可欠です。
用途別:
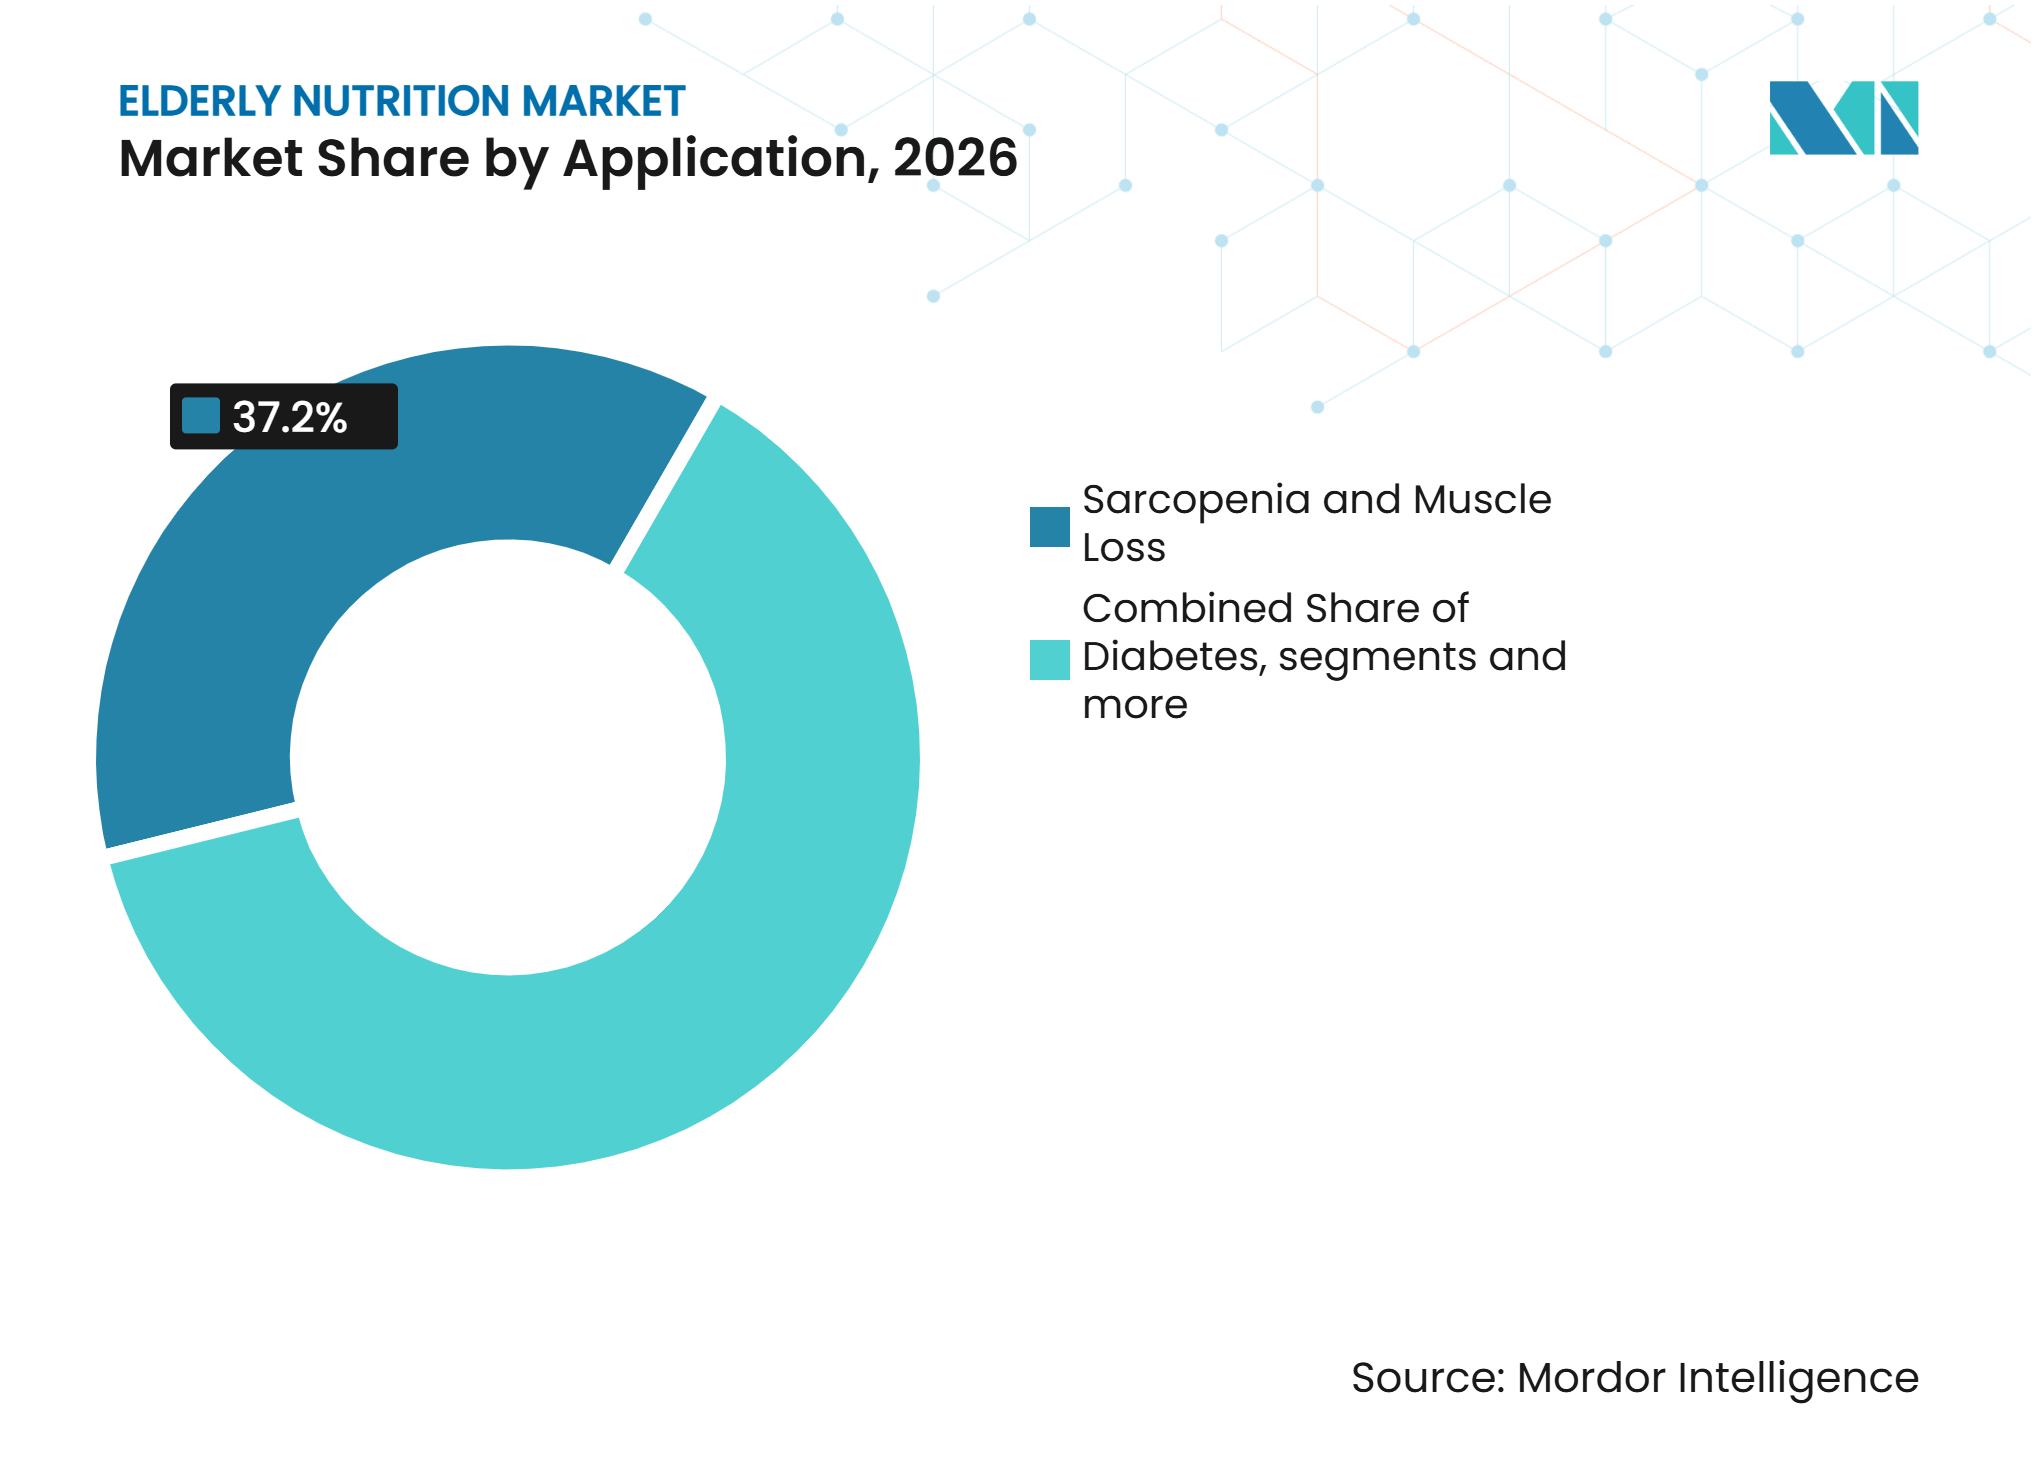
サルコペニアおよび筋肉量減少がリード、悪液質が最速成長サルコペニアおよび筋肉量減少は2026年の用途別収益の37.23%を占めました。臨床研究では、高齢者におけるサルコペニアの有病率を20%から50%と位置づけています。引用されたエビデンスでは、70歳以上の大腸がん患者において有病率が58%に上昇しました。タンパク質補給プロトコルはこの用途において確立された役割を持っています。サルコペニアを治療可能な状態としてのICD-10認定と、体組成インピーダンス分析の広範な使用により、地域環境でのスクリーニングが支援される可能性があります。
がん関連悪液質は2032年にかけて9.55%のCAGRで成長すると予測されています。2025年のレビューでは、がんを有する高齢者の52%から62%、進行した消化器系悪性腫瘍患者の80%に悪液質が認められました。腫瘍学的生存期間の延長と、悪液質を治療可能な状態として臨床的に認識することが、特殊栄養への需要を支えています。腎不全ならびに免疫および回復サポートも追加の用途として残っています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
病院薬局がリード、オンライン薬局が成長病院薬局は2026年の流通量の43.22%を占めました。病院の栄養士および薬局委員会は、フォーミュラリーに含まれる製品に影響を与えます。製品がフォーミュラリーに掲載されると、標準的な臨床プロトコルと購買関係によって販売量が維持されます。また、病院がグループ購買組織を通じて数量割引を交渉するため、マージンが制限される場合もあります。したがって、病院購買は安定した販売量を提供しますが、消費者チャネルと同じ価格柔軟性を常に提供するわけではありません。
オンライン薬局は2032年にかけて9.14%のCAGRで成長すると予測されています。遠隔医療処方とデジタルヘルスアクセスの強化がこのチャネルを支えています。オンラインアクセスにより、在宅で製品を使用する人々の繰り返し注文が改善される可能性があります。小売薬局は、外来高齢者によるアクセスしやすい購入に引き続き有用です。棚スペースの制約と疾患特異的な栄養カウンセリングの必要性により、成長が制限される場合があります。
地域分析
北米
北米は2026年の世界収益の47.16%を占めました。米国は2024年に人口の18%が65歳以上であったことから、この地位を支えています。病院薬局は2025年に北米の臨床栄養流通量の55.2%を占めました。これにより、施設購買が主要な地域需要チャネルとして機能しています。外来経口サプリメントに対するメディケアパートBのカバレッジのギャップは依然として制約となっています。高齢者向け米国法栄養プログラムへの資金要請は、地域栄養アクセスにおける継続的な未充足ニーズを示しています。
アジア太平洋
アジア太平洋地域は2032年にかけて10.27%のCAGRで成長すると予測されています。日本では2024年10月時点で1億2,380万人の人口の29.3%が65歳以上でした。在宅経腸補助金と更新された食事ガイダンスが地域の臨床栄養インフラを支えています。RANDは、中国の生産年齢人口対高齢者比率が2050年までに5:1から2:1を下回る水準に低下する可能性があると報告しました。DSM-Firmenich は2026年7月に健康長寿に関するアジア太平洋プロジェクトに対して5件の各50,000ユーロの栄養研究助成金を授与しました。インド、オーストラリア、韓国、およびその他のアジア太平洋市場は、都市化、慢性疾患、および臨床栄養システムの発展を通じて需要を追加しています。
欧州、南米、中東・アフリカ
欧州は、構造化された栄養政策と償還システムを持つ重要な地域であり続けています。ESPENガイダンスと欧州食品規則が地域全体の臨床および製品の意思決定を形成しています。ドイツ、フランス、英国、イタリア、スペインが地域活動をリードしています。南米、中東、アフリカは規模は小さいものの関連性のある市場です。GCCの高齢者ケアインフラと政策開発への投資は、時間をかけて施設栄養調達を支援する可能性があります。
競合ランドスケープ
市場集中度
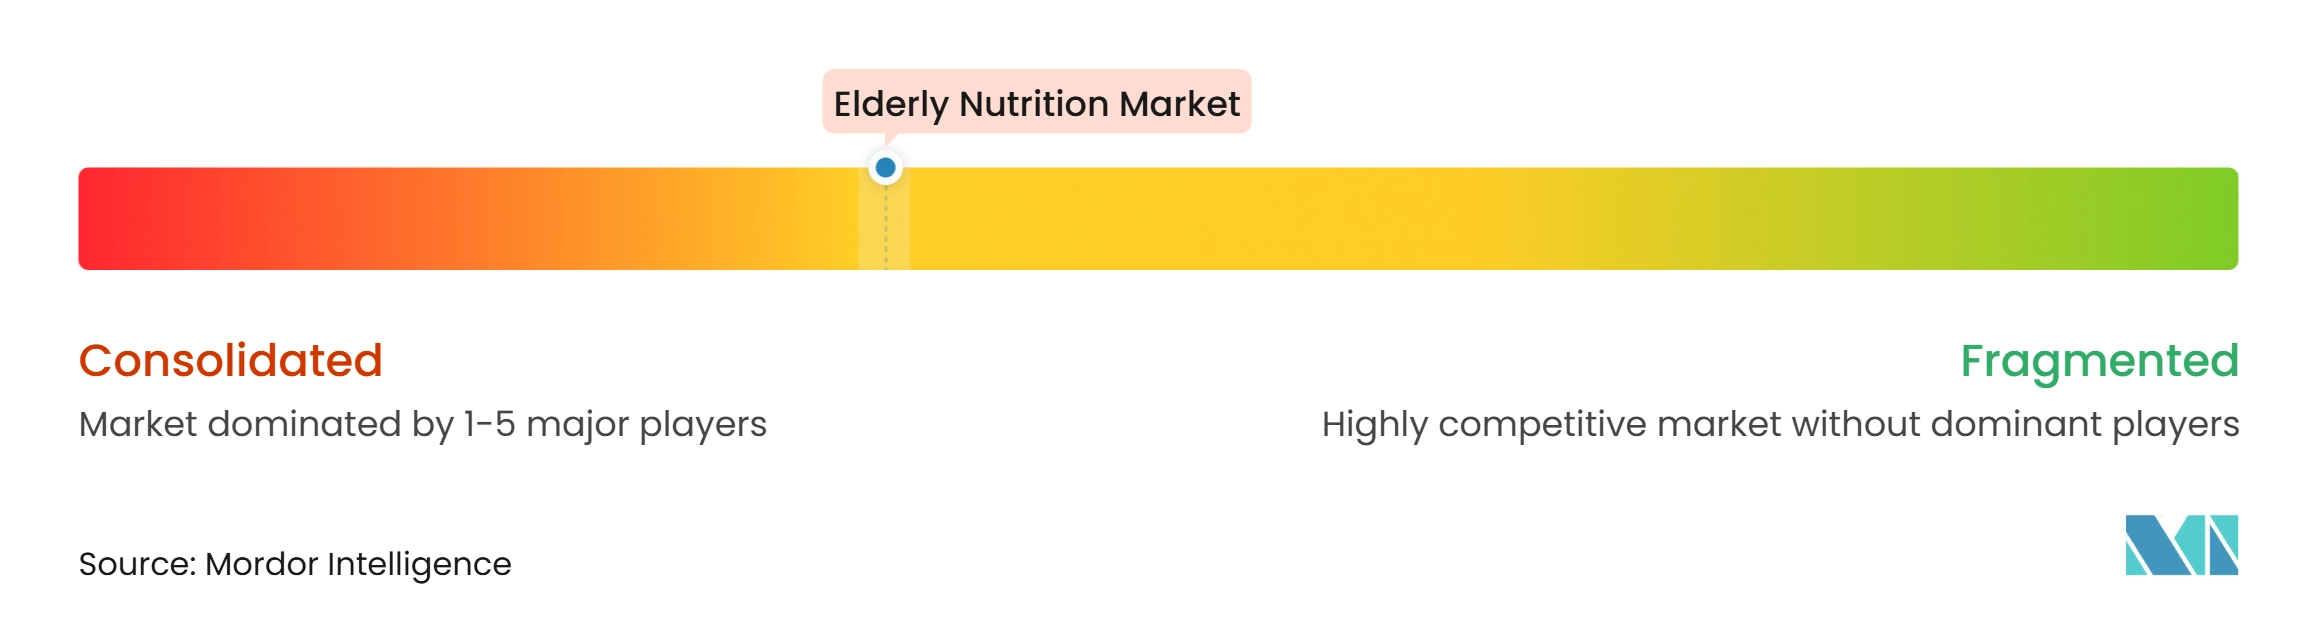
高齢者栄養市場は、幅広い臨床ポートフォリオを持つ多国籍サプライヤーを中心に適度に集中しています。高齢者栄養市場は、臨床ユーザーと在宅ケア患者の両方をサポートできる企業を評価します。Abbott Laboratories、Nestlé Health Science、Nutricia を通じた Danone、Fresenius Kabi、および B. Braun Melsungen は、病院、長期ケア、および在宅ケア環境全体でフォーミュラリーへのアクセスを持っています。これらの地位は、臨床エビデンス、ポートフォリオの幅広さ、製品の入手可能性、および供給の信頼性に依存しています。Ajinomoto、Meiji Holdings、Morinaga Milk、および Nutrisens を含む地域サプライヤーは、現地製剤、確立された流通、および現地の嗜好への精通を通じて競争しています。施設ケアにおける競争の基盤は価格だけではありません。医療提供者が栄養製品を選択する際、臨床的適合性と安定した供給が引き続き重要です。
Fresenius Kabi は2025年11月にドイツで、2026年3月に英国でFresubin PLANT-BASED Tube Feedを発売し、植物性経腸製品の提供を拡大しました。Nutricia は2025年10月にFortimel Plant-Based Proteinを発売し、6ヶ月以内に10カ国以上の欧州諸国への参入を報告しました。同社はまた、引用された臨床エビデンスにおいて、セイボリー植物性経口サプリメントの処方アドヒアランスが95%であったと報告しました。これらの動きは、植物性製剤、嗜好性、および投与上の課題に対応しています。また、栄養素組成と並んで製剤設計が重要であることも示しています。
Kate Farms、Vitaflo International、および Otsuka Holdings は、植物性製剤、代謝障害栄養、および腎臓製品などの専門的な臨床分野に参加しています。これらの製品は、定義された栄養ニーズを持つより小規模な患者グループに対応できます。在宅経腸ケアはまた、製剤配送、ポンプ技術、および遠隔栄養士サポートを組み合わせるサプライヤーに競争上の機会を生み出しています。高齢者栄養市場は、退院から在宅使用へのこの移行を容易にするサプライヤーを優遇する可能性があります。このモデルにより、病院退院と薬局調剤の間の分断を軽減できます。ISO認定製造と国別の特別医療目的食品要件は、新規サプライヤーにとって引き続き重要な参入障壁です。
高齢者栄養産業のリーダー企業
-
Abbott Laboratories
-
Nestlé Health Science
-
Danone S.A.
-
Fresenius Kabi AG
-
Otsuka Holdings Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
高齢者栄養市場 このレポートでカバーされる企業
- AAK AB
- Abbott Laboratories
- Ajinomoto Co., Inc.
- B. Braun Melsungen SE
- Baxter
- Bayer
- Danone
- DSM-Firmenich AG
- Fresenius
- GlaxoSmithKline
- Hormel Foods
- Kate Farms, Inc.
- Meiji Holdings Co., Ltd.
- Morinaga Milk Industry Co., Ltd.
- Nestle
- Nutrisens Group
- Otsuka
- Pfizer
- Sanofi
- Unilever plc
- Vitaflo International Ltd
最近の産業開発事情 高齢者栄養市場
- 2026年6月:Fresenius Kabi はドイツでRenalive HPを発売しました。これは、栄養不良リスクのある透析依存患者向けの新しい高エネルギー・高タンパク質・電解質低減経口・チューブ栄養製品です。200mlボトルは400kcalと20グラムのタンパク質を提供し、ドイツの法定健康保険処方基準を満たしています。
- 2026年5月:Abbott はインドでEnsure Strength Proを発売しました。これは、高齢成人の7つの主要健康領域(筋肉、骨、心臓、血球、免疫系、代謝、神経系)をサポートするために設計された30グラムの高品質タンパク質を含む31栄養素製剤です。この発売により、Abbott の臨床栄養フランチャイズが世界で最も人口の多い国に拡大し、複数のインド各州で確認された栄養ギャップをターゲットとしています。
- 2026年3月:Fresenius Kabi は英国でFresubin PLANT-BASED Tube Feedを発売しました。これは英国市場で唯一の1.5kcal/ml高タンパク質植物性チューブ栄養製品です。この製品は100%植物性大豆タンパク質と食物繊維を含み、ハラール・コーシャ認定を取得しており、植物性製剤を必要とする経腸栄養患者向けの施設の選択肢を拡大しています。
世界の高齢者栄養市場レポートの範囲
レポートの範囲によると、高齢者栄養市場は、食欲低下、栄養素吸収障害、サルコペニア、骨粗鬆症、糖尿病、認知機能低下などの加齢に伴う課題に対処するために設計された、強化食品、タンパク質サプリメント、テクスチャー調整食、および医療用栄養製剤などの栄養製品を包含しています。その中核的な目的は、高齢者の生活の質を向上させ、栄養不良を予防し、自立した生活を支援することです。
高齢者栄養市場は、栄養タイプ、形態、投与経路、用途、流通チャネル、および地域によってセグメント化されています。栄養タイプ別では、市場はタンパク質、ミネラル、マルチビタミン、食物繊維・プレバイオティクス、脂質・オメガ脂肪酸、およびその他の栄養タイプにセグメト化されています。形態別では、市場はレディ・トゥ・ドリンク液体、粉末、ゲル・プリン、錠剤・カプセル、およびその他にセグメント化されています。投与経路別では、市場は経口、経腸チューブ栄養、および経静脈にセグメント化されています。用途別では、市場は糖尿病、サルコペニアおよび筋肉量減少、腎不全、がん関連悪液質、免疫および回復サポート、およびその他の用途にセグメント化されています。流通チャネル別では、市場は病院薬局、小売薬局、およびオンライン薬局にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも網羅しています。レポートは上記すべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| タンパク質 |
| ミネラル |
| マルチビタミン |
| 食物繊維・プレバイオティクス |
| 脂質・オメガ脂肪酸 |
| その他の栄養イプ |
| レディ・トゥ・ドリンク液体 |
| 粉末 |
| ゲル・プリン |
| 錠剤・カプセル |
| その他の形態 |
| 経口 |
| 経腸チューブ栄養 |
| 経静脈 |
| 糖尿病 |
| サルコペニアおよび筋肉量減少 |
| 腎不全 |
| がん関連悪液質 |
| 免疫および回復サポート |
| その他の用途 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 栄養タイプ別 | タンパク質 | |
| ミネラル | ||
| マルチビタミン | ||
| 食物繊維・プレバイオティクス | ||
| 脂質・オメガ脂肪酸 | ||
| その他の栄養イプ | ||
| 形態別 | レディ・トゥ・ドリンク液体 | |
| 粉末 | ||
| ゲル・プリン | ||
| 錠剤・カプセル | ||
| その他の形態 | ||
| 投与経路別 | 経口 | |
| 経腸チューブ栄養 | ||
| 経静脈 | ||
| 用途別 | 糖尿病 | |
| サルコペニアおよび筋肉量減少 | ||
| 腎不全 | ||
| がん関連悪液質 | ||
| 免疫および回復サポート | ||
| その他の用途 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年までの市場成長率の予測は?
高齢者栄養市場は2026年の24.15 ビリオン 米ドルから2027年には25.58 ビリオン 米ドルに成長し、2032年までに36.07 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけて7.12%のCAGRで成長すると見込まれています。
最大の収益シェアを持つ栄養タイプはどれですか?
タンパク質は2026年の収益の38.31%を占め、筋肉維持および回復製品への需要に支えられています。高齢者栄養市場において、タンパク質製剤は病院、長期ケア、および在宅環境全体で使用されています。
最も成長が速い製品形態はどれですか?
錠剤およびカプセルは2032年にかけて8.24%のCAGRで拡大すると予測されており、予防的使用と在宅ルーティンに支えられています。
最も速い拡大が見込まれる地域はどこですか?
アジア太平洋地域は2032年にかけて10.27%のCAGRで成長すると予測されており、急速な高齢化と発展する臨床栄養システムに支えられています。