
Taille et Part du Marché de la Nutrition des Personnes Âgées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 25.58 Milliards de dollars |
| Taille du Marché (2032) | 36.07 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Nutrition des Personnes Âgées par Mordor Intelligence
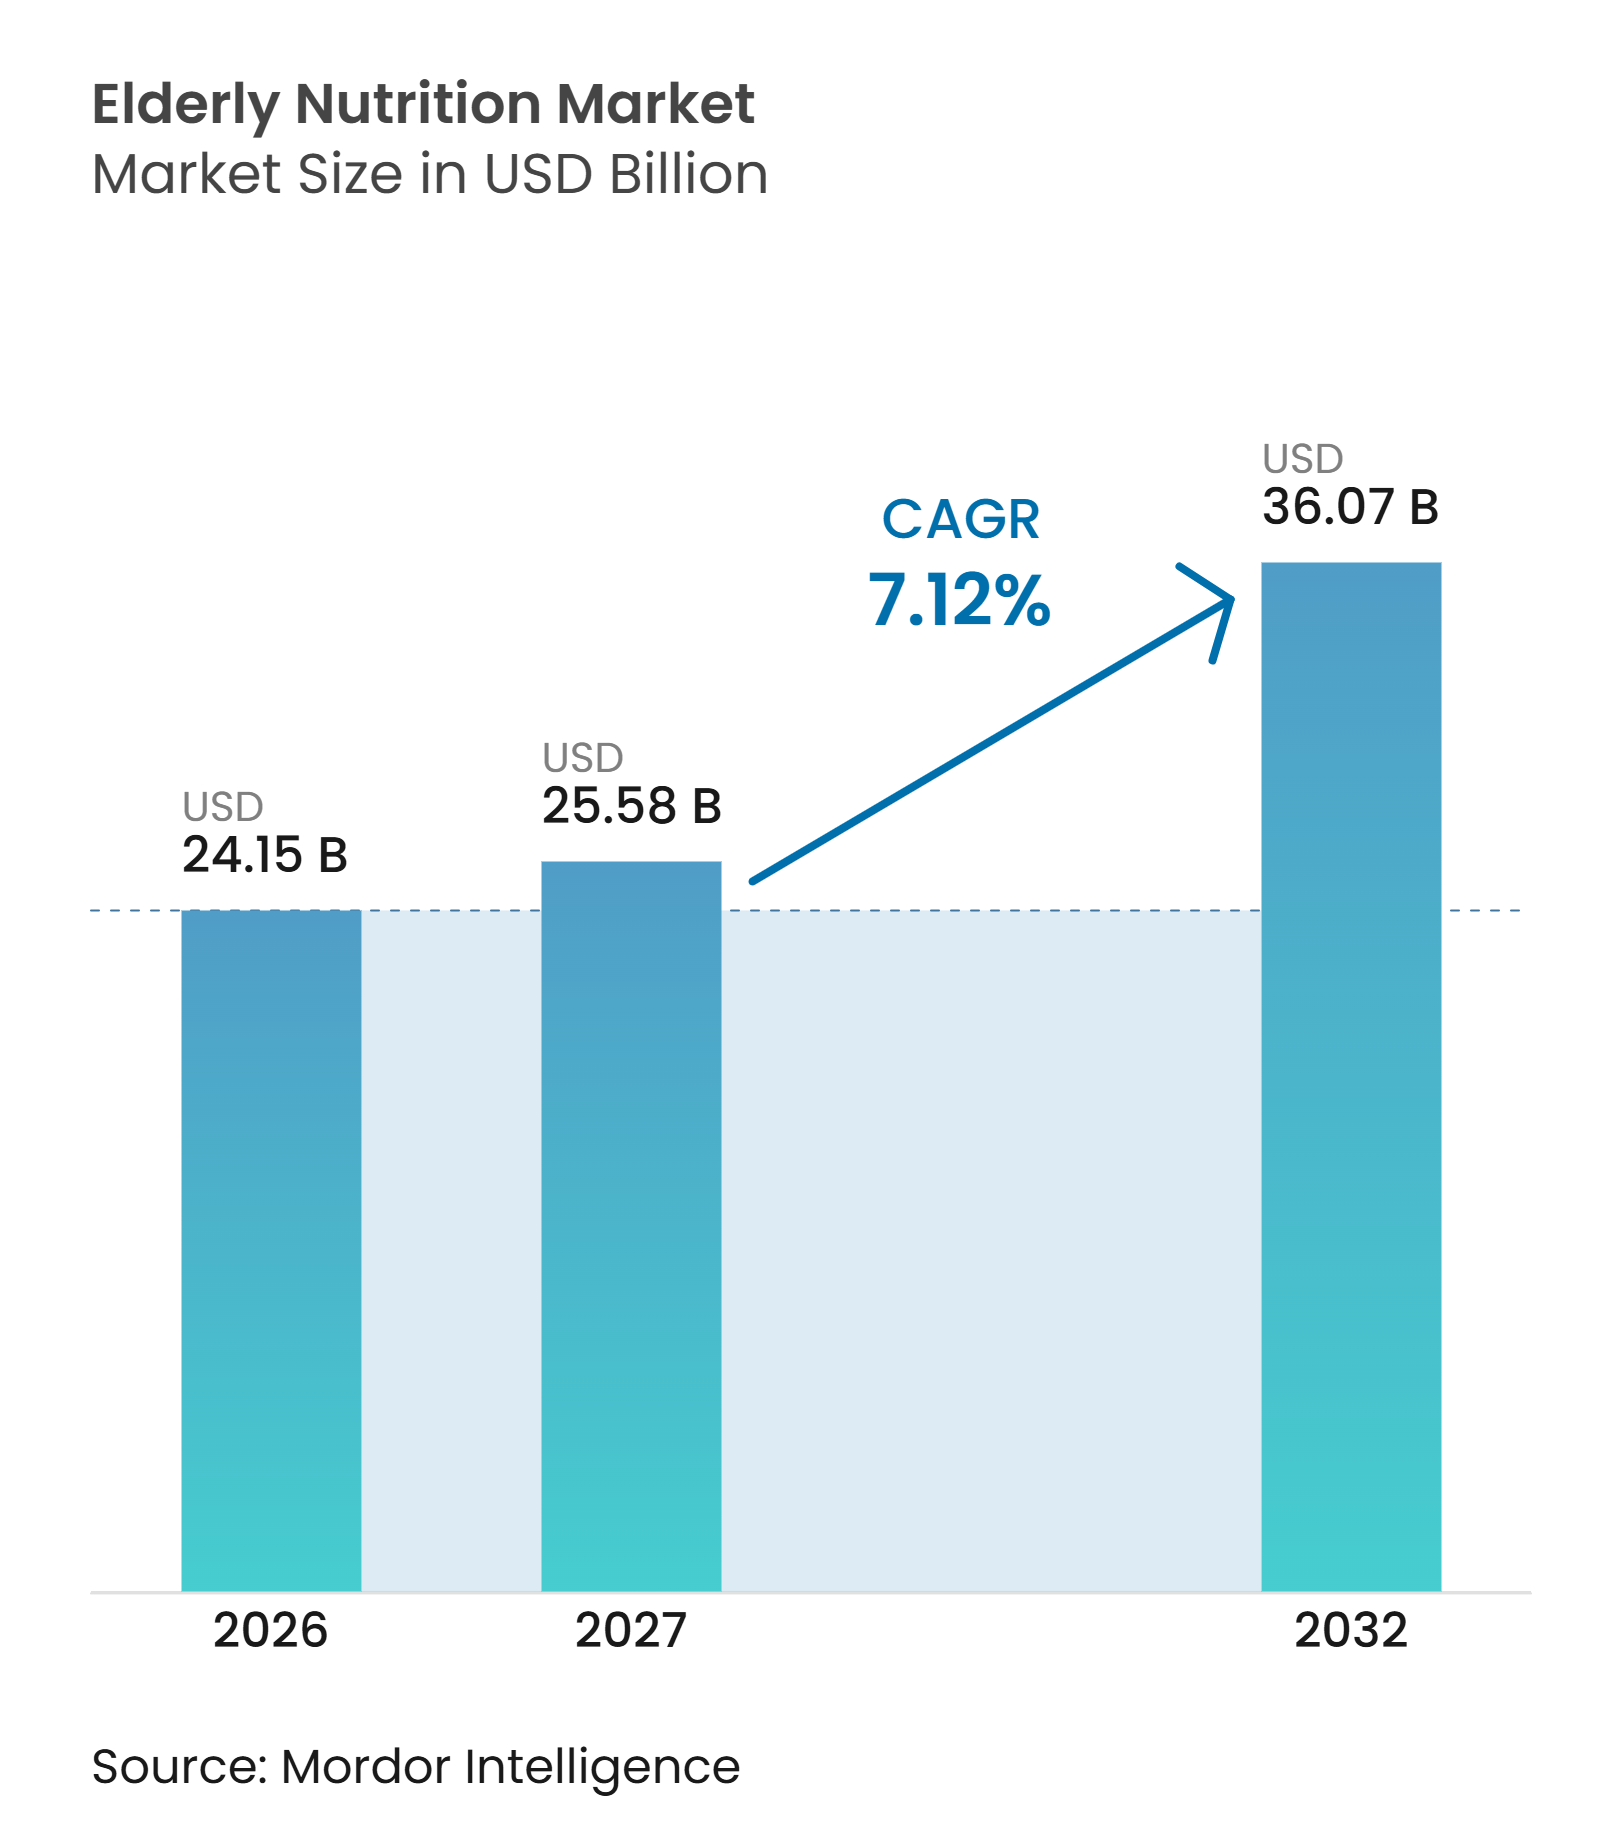
La taille du Marché de la Nutrition des Personnes Âgées devrait passer de 24,15 milliards USD en 2026 à 25,58 milliards USD en 2027 et atteindre 36,07 milliards USD d'ici 2032, à un CAGR de 7,12 % sur la période 2027-2032.
Le vieillissement de la population augmente le nombre de personnes âgées ayant besoin d'une nutrition préventive, d'un soutien nutritionnel clinique et de formulations spécifiques à certaines maladies. Le Japon comptait 36,24 millions de personnes âgées de 65 ans ou plus en octobre 2024, et les personnes âgées de 75 ans ou plus étaient plus nombreuses que celles âgées de 65 à 74 ans, ce qui oriente la demande vers des patients présentant un risque nutritionnel plus élevé. La Chine devrait également compter 402 millions de personnes âgées de 60 ans ou plus d'ici 2040, tandis que l'Asie et le Pacifique devraient compter près de 1,3 milliard de personnes âgées de plus de 60 ans d'ici 2050. Les prestataires de soins associent plus étroitement le dépistage de la dénutrition à la qualité des soins, et les fabricants répondent avec des produits riches en protéines, à texture modifiée et spécifiques à certaines pathologies. Le marché de la nutrition des personnes âgées s'étend également au-delà des hôpitaux, les soins à domicile, l'accès aux pharmacies en ligne et le soutien nutritionnel récurrent devenant de plus en plus pertinents.
Points Clés du Rapport
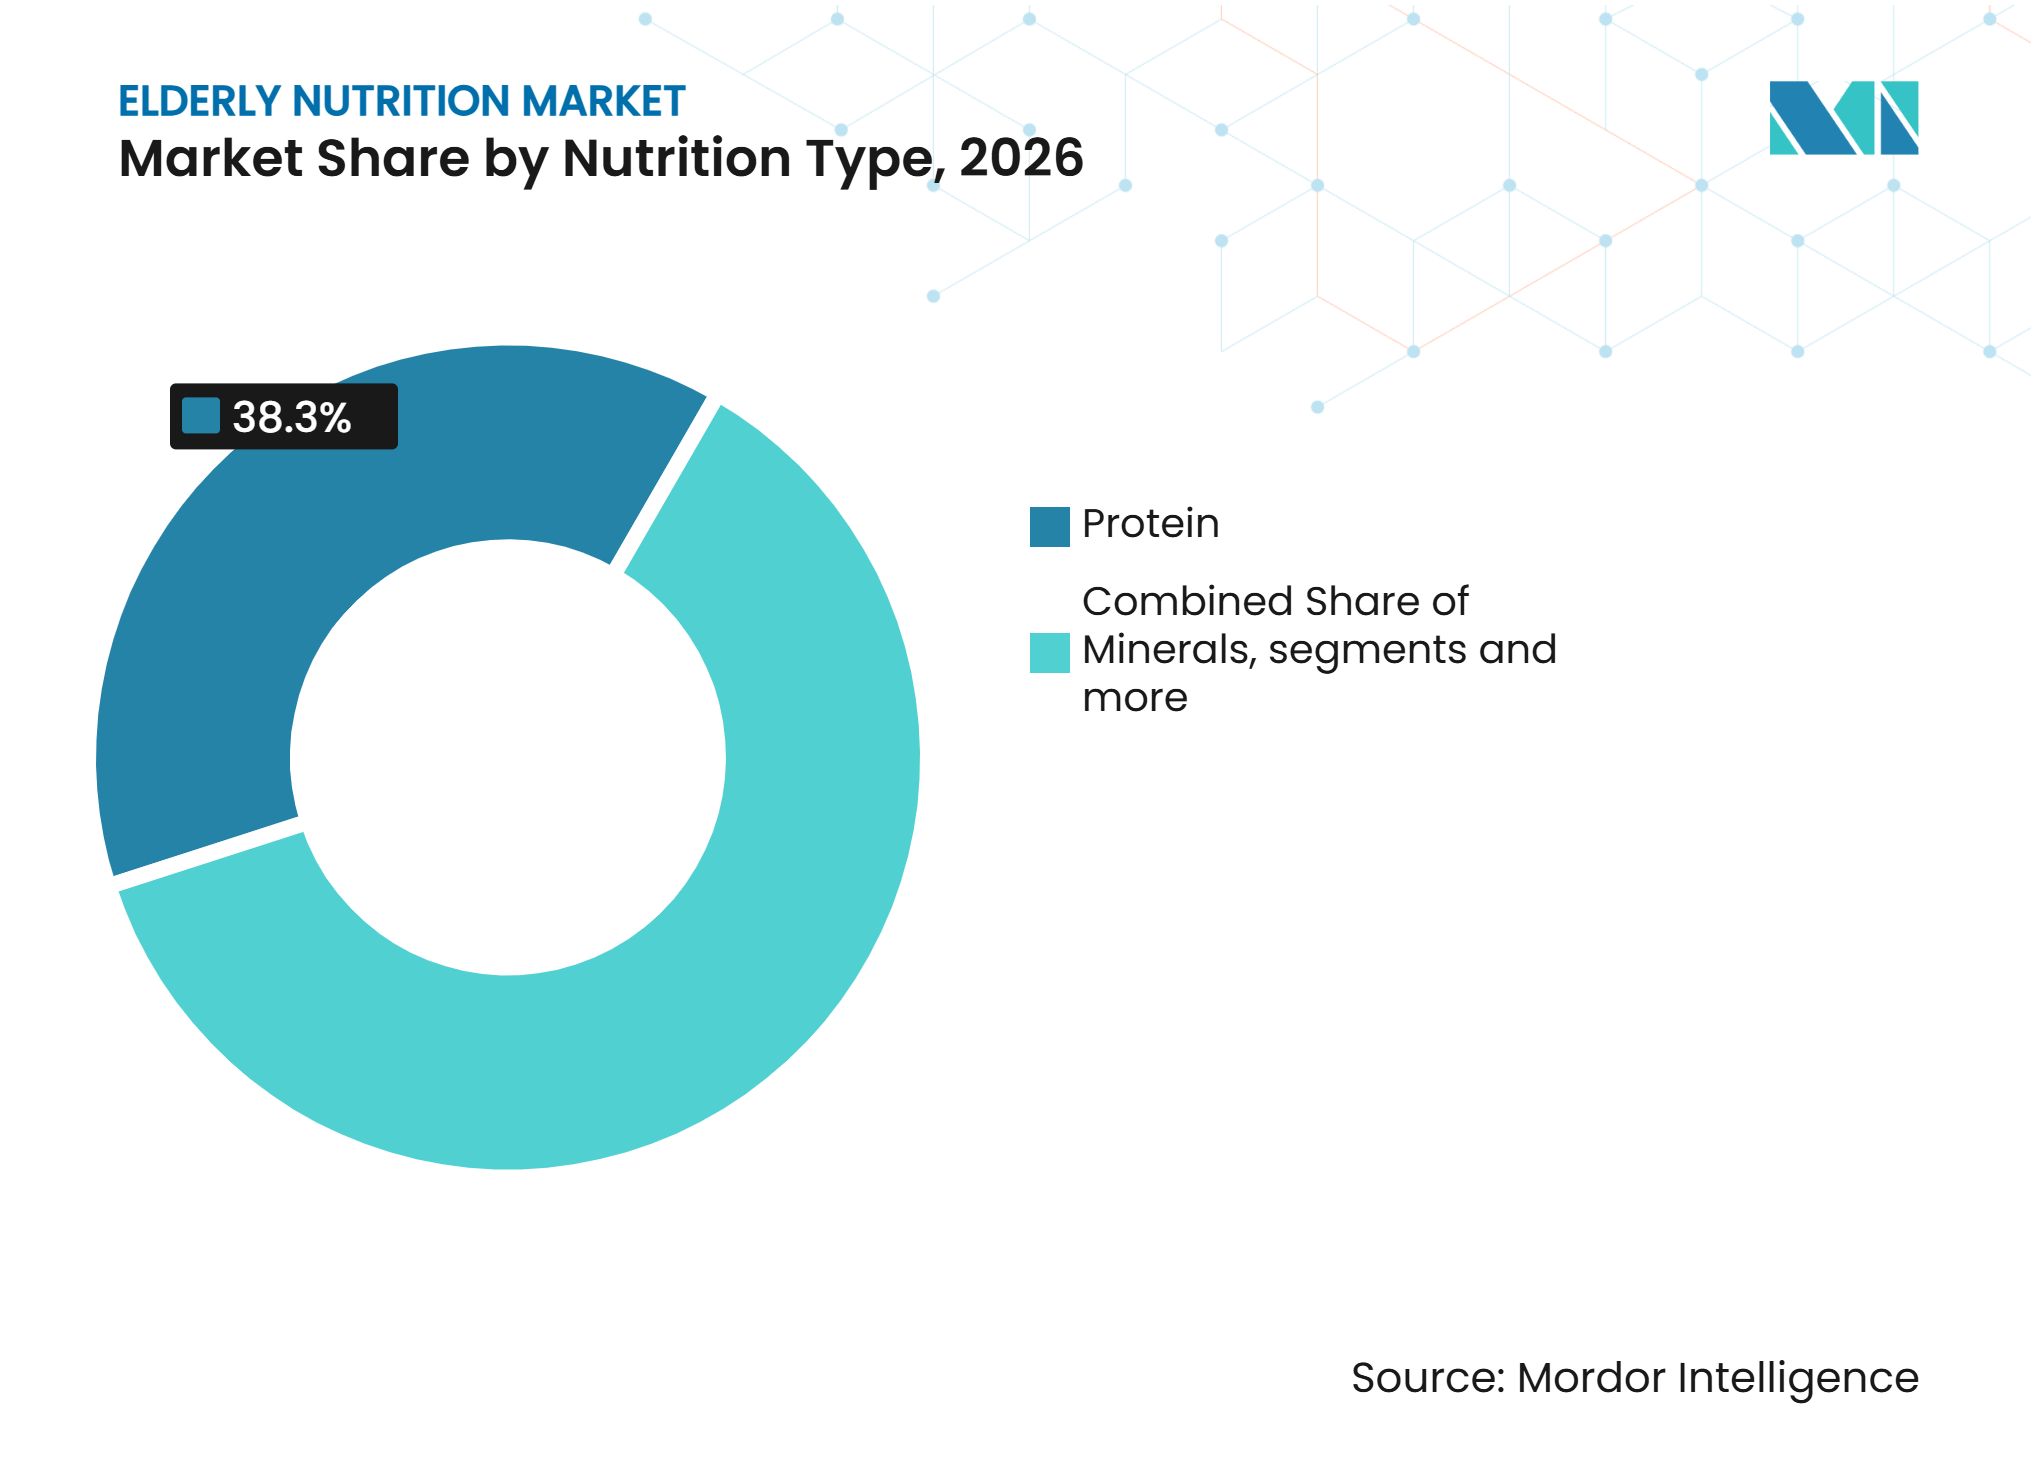
- Par type de nutrition, les protéines représentaient 38,31 % de la part du marché de la nutrition des personnes âgées en 2026, tandis que les multivitamines devraient croître à un CAGR de 7,84 % jusqu'en 2032.
- Par forme, les liquides prêts-à-boire représentaient 39,25 % du marché de la nutrition des personnes âgées en 2026, tandis que les comprimés et gélules devraient se développer à un CAGR de 8,24 % jusqu'en 2032.
- Par voie d'administration, les produits oraux représentaient 41,16 % de la part du marché de la nutrition des personnes âgées en 2026, tandis que l'alimentation entérale par sonde devrait croître à un CAGR de 8,76 % jusqu'en 2032.
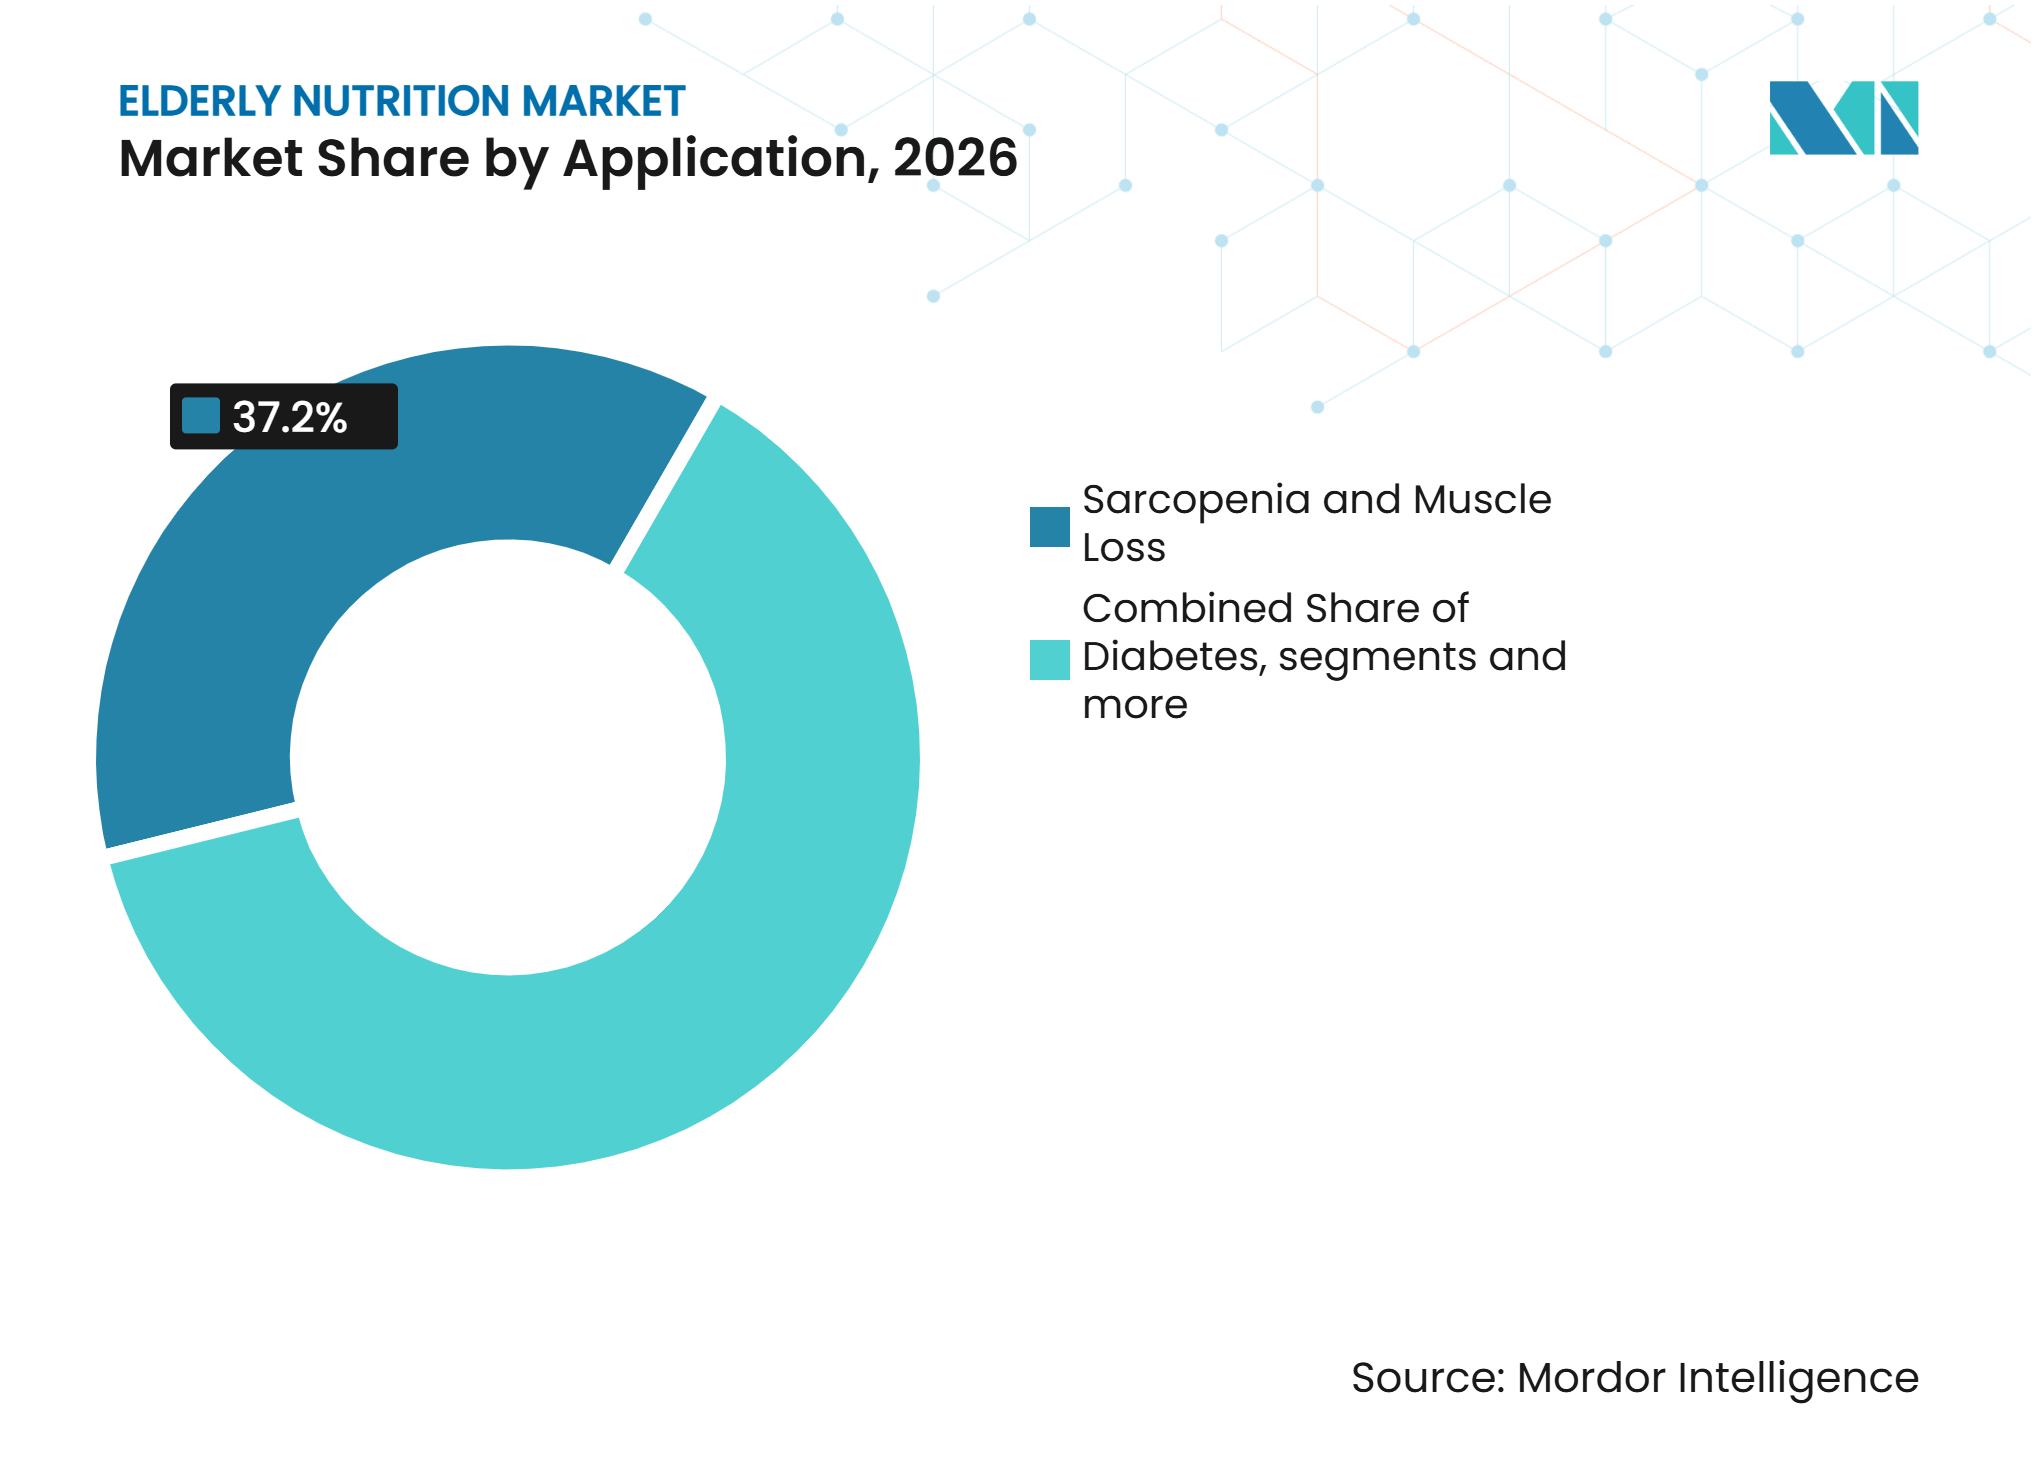
- Par application, la sarcopénie et la perte musculaire représentaient 37,23 % des revenus en 2026, tandis que la cachexie liée au cancer devrait croître à un CAGR de 9,55 % jusqu'en 2032.
- Par canal de distribution, les pharmacies hospitalières représentaient 43,22 % du volume en 2026, tandis que les pharmacies en ligne devraient croître à un CAGR de 9,14 % jusqu'en 2032.
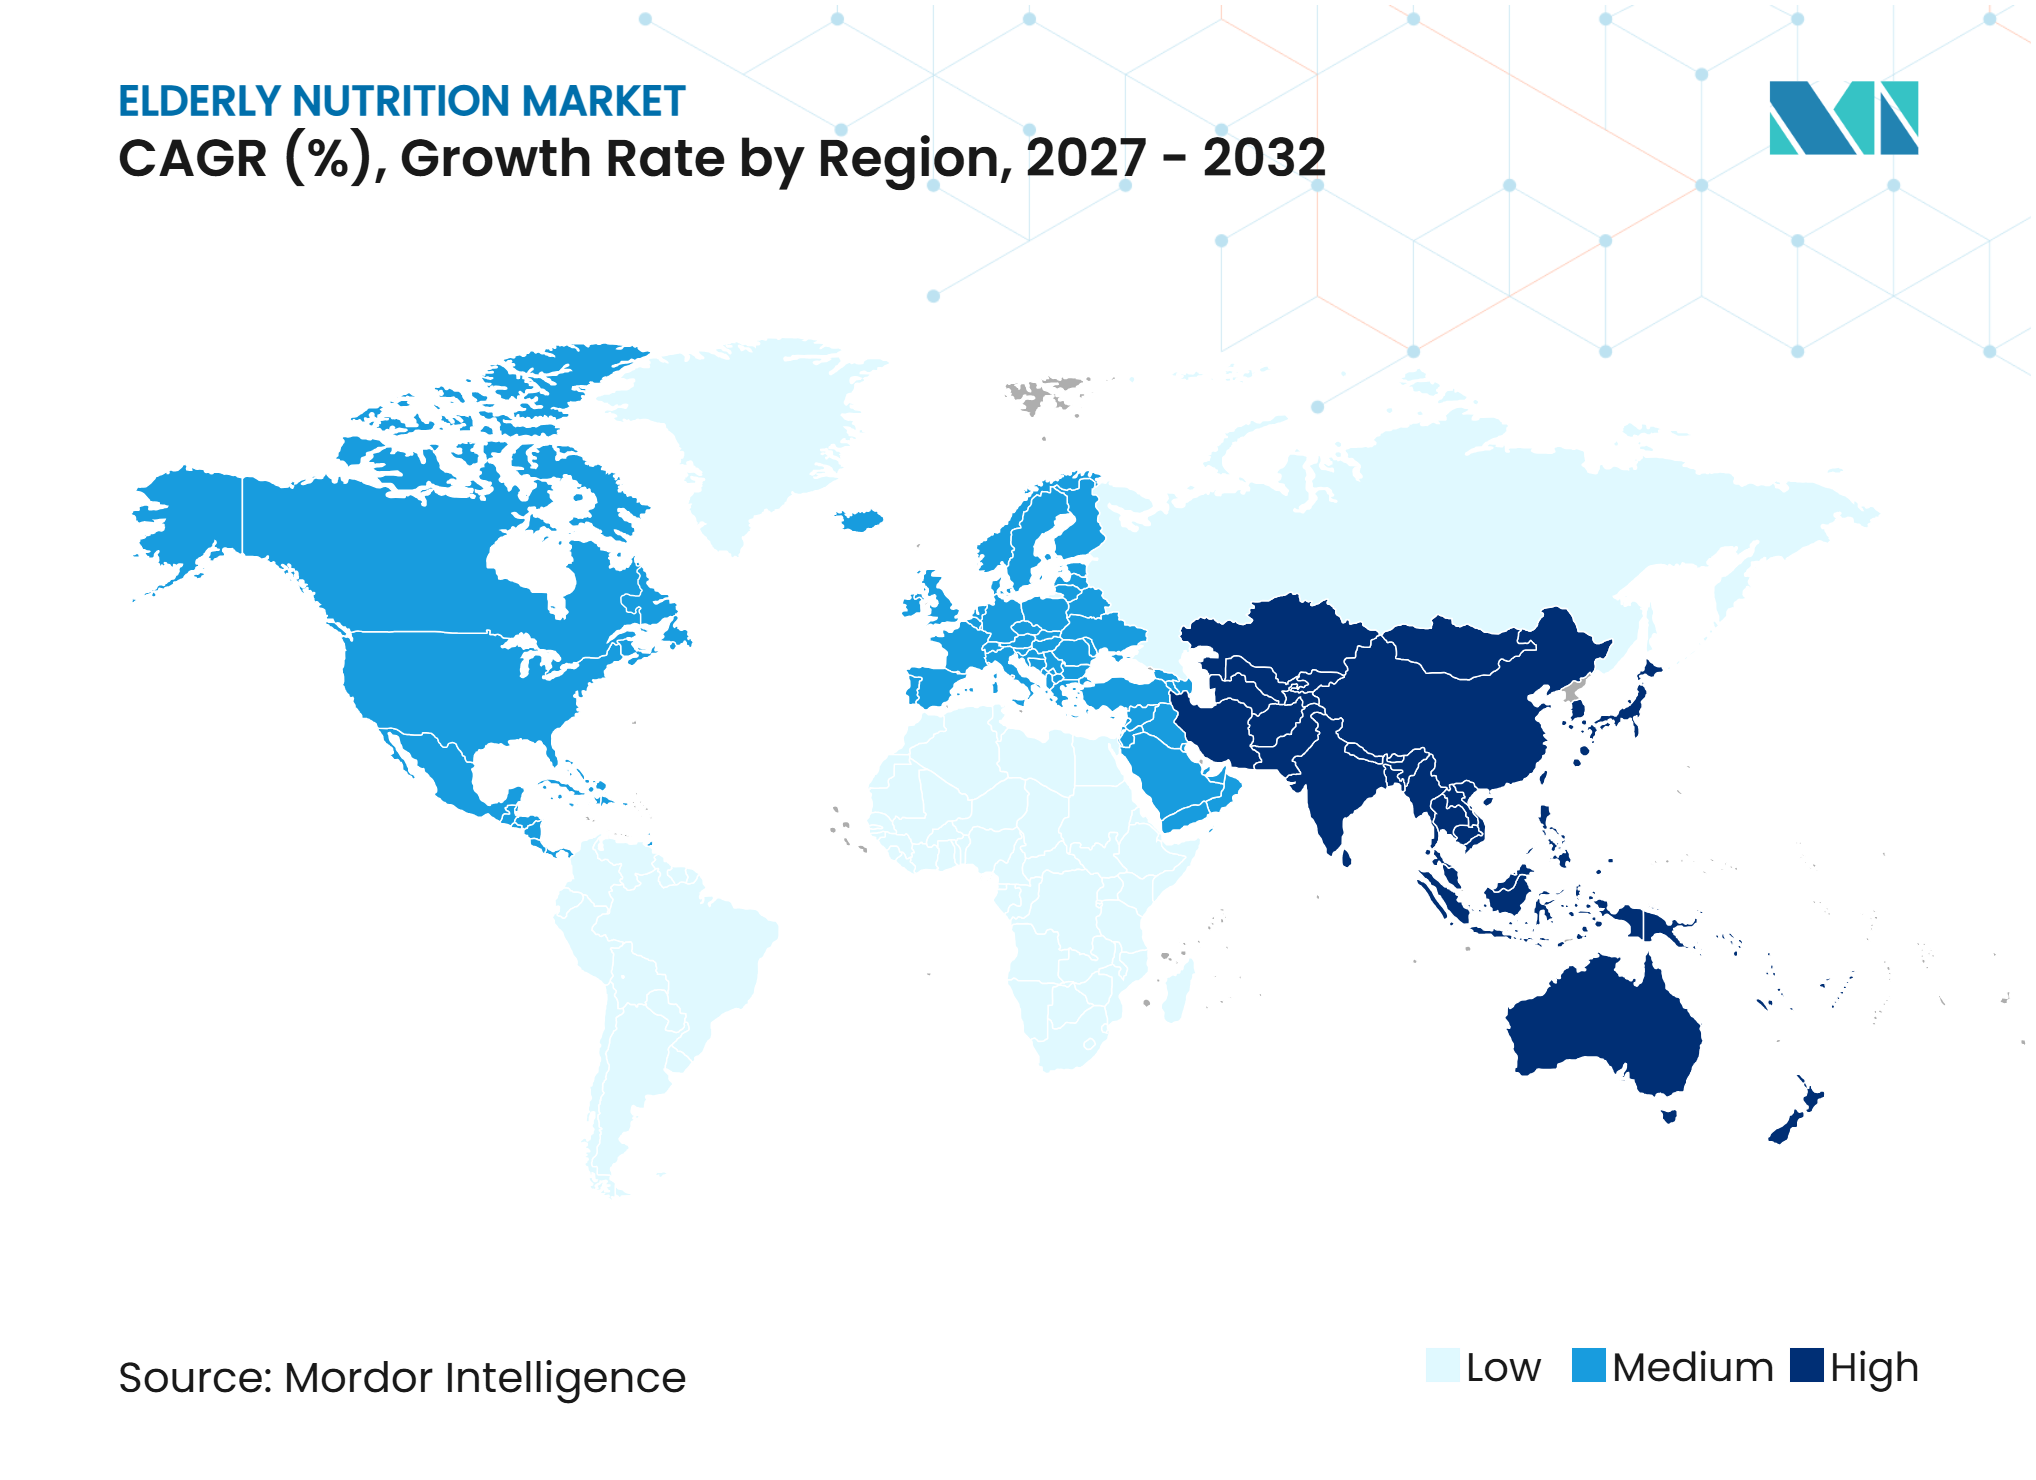
- Par géographie, l'Amérique du Nord représentait 47,16 % des revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,27 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Expansion de la Population des 65 Ans et Plus et Dépenses liées à la Longévité en Bonne Santé | +2.2% | Mondial | Long terme (≥ 4 ans) |
| Demande Croissante de Nutrition Spécifique aux Maladies et Pathologies | +1.6% | Mondial, avec l'Amérique du Nord et l'Europe en tête de l'adoption | Moyen terme (2-4 ans) |
| Dépistage de la Dénutrition Basé sur des Protocoles dans les Soins aux Personnes Âgées | +0.9% | Amérique du Nord et UE, avec extension à l'APAC | Moyen terme (2-4 ans) |
| Vieillissement à Domicile et Soutien Nutritionnel à Domicile | +0.8% | Amérique du Nord, Europe, Japon | Moyen terme (2-4 ans) |
| Nutrition à Texture Modifiée pour la Dysphagie et une Déglutition Plus Sûre | +0.6% | Cœur Asie-Pacifique, avec une adoption croissante en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Observance Numérique, Télésurveillance et Plans de Nutrition Personnalisés | +0.5% | Amérique du Nord et Europe, avec des gains précoces au Japon et en Corée du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de la Population des 65 Ans et Plus et Dépenses liées à la Longévité en Bonne Santé
Le marché de la nutrition des personnes âgées est soutenu par l'expansion continue de la population âgée de 65 ans et plus. La population chinoise âgée de 65 ans ou plus pourrait approcher un tiers de la population nationale d'ici 2050, même si les niveaux de revenus restent inférieurs à ceux du Japon. Cet écart rend les achats publics et les programmes de nutrition financés par l'État plus importants dans les grands marchés émergents. Le profil démographique du Japon indique également une demande émanant d'un groupe plus âgé et plus vulnérable sur le plan clinique, car sa population âgée de 75 ans ou plus a dépassé la population âgée de 65 à 74 ans.[1] Abbott a lancé Ensure Strength Pro en Inde en mai 2026 avec 30 grammes de protéines et 31 nutriments, montrant comment les fournisseurs adaptent leurs produits aux grandes populations vieillissantes en dehors des marchés occidentaux haut de gamme. Le produit cible les muscles, les os, la santé cardiaque, les cellules sanguines, l'immunité, le métabolisme et le système nerveux.
Demande Croissante de Nutrition Spécifique aux Maladies et Pathologies
Le marché de la nutrition des personnes âgées évolue de la supplémentation générale vers une nutrition conçue pour des pathologies définies. Une revue de 2025 a révélé que la dénutrition touchait 30 % à 80 % des patients âgés atteints de cancer, et a rapporté une prévalence institutionnelle de 22 % chez les personnes âgées hospitalisées et de près de 30 % dans les établissements de soins de longue durée. La même revue a rapporté une cachexie chez 50 % des patients cancéreux dans l'ensemble et chez jusqu'à 80 % des patients atteints de tumeurs malignes gastro-intestinales.[2] Le traitement de la cachexie utilise de plus en plus la nutrition entérale à haute énergie, les protéines enrichies en leucine et le soutien aux oméga-3 en complément d'autres soins. Une survie plus longue au cancer peut prolonger la période pendant laquelle les patients reçoivent un soutien nutritionnel. Cela accroît la pertinence des produits ambulatoires et à domicile après la fin du traitement aigu.
Dépistage de la Dénutrition Basé sur des Protocoles dans les Soins aux Personnes Âgées
Le marché de la nutrition des personnes âgées bénéficie lorsque le dépistage nutritionnel fait partie de la pratique de soins de routine. Le CMS a étendu le Score de Soins en cas de Dénutrition à tous les adultes hospitalisés âgés de 18 ans ou plus pour l'année de performance 2026.[3] La mesure associe les soins nutritionnels documentés à la performance qualité hospitalière rendue publique. L'ASPEN recommande un dépistage nutritionnel validé dans les 24 heures suivant l'admission à l'hôpital et une intervention immédiate lorsque les patients sont à risque. Ces procédures peuvent encourager des prescriptions nutritionnelles standardisées dans les établissements de soins aigus. Elles peuvent également rendre la demande hospitalière moins dépendante des dépenses discrétionnaires des consommateurs.
Vieillissement à Domicile et Soutien Nutritionnel à Domicile
Le marché de la nutrition des personnes âgées bénéficie du soutien des systèmes de santé qui cherchent à prendre en charge les patients âgés à domicile. Le système japonais d'assurance soins de longue durée subventionne les fournitures de nutrition entérale pour les patients éligibles bénéficiant de soins à domicile. Les apports nutritionnels de référence japonais de 2025 ont mis à jour les objectifs en matière de protéines pour les populations vieillissantes, ce qui renforce encore l'attention portée à la nutrition en fin de vie. Le soutien à domicile crée une demande pour des produits adaptés à une utilisation quotidienne régulière en dehors des soins hospitaliers. Les formats oraux peuvent aider les patients à poursuivre leur soutien nutritionnel après une sortie précoce. Cela peut réduire la dépendance à l'égard d'une prescription hospitalière comme seule voie d'accès à la nutrition.
Analyse de l'Impact des Freins*
| Frein | (~) % Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Coût Élevé à la Charge du Patient et Remboursement Inégal | -1.1% | Mondial, plus aigu au Moyen-Orient et Afrique et en Amérique du Sud, et persistant dans les soins ambulatoires aux États-Unis | Long terme (≥ 4 ans) |
| Complexité Réglementaire et des Allégations Cliniques selon les Pays | -0.7% | Mondial, particulièrement complexe dans l'UE, aux États-Unis et en APAC | Moyen terme (2-4 ans) |
| Faible Palatabilité, Fatigue Gustative et Mauvaise Observance à Long Terme | -0.5% | Mondial, le plus préjudiciable commercialement dans les contextes ambulatoires et à domicile | Court terme (≤ 2 ans) |
| Volatilité des Coûts des Protéines, des Ingrédients et du Traitement des Textures | -0.4% | Mondial, avec un risque de concentration de l'approvisionnement dans les sources d'ingrédients en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé à la Charge du Patient et Remboursement Inégal
Le marché de la nutrition des personnes âgées connaît une adoption plus lente lorsque les produits cliniquement appropriés ne sont pas couverts après la sortie de l'hôpital. La partie B de Medicare ne couvre pas systématiquement les compléments nutritionnels oraux pour les personnes âgées en ambulatoire aux États-Unis. Une coalition de 50 organisations américaines a demandé 2,285 milliards USD pour le Programme de Nutrition de la Loi sur les Américains Âgés en avril 2026, contre une allocation de 1,059 milliard USD pour l'exercice 2026. La coalition a déclaré que 2,5 millions de personnes âgées éligibles à faibles revenus et en situation d'insécurité alimentaire ne recevaient pas de services en raison des limites de financement. Cela peut dissocier le besoin clinique des achats réels de produits. La contrainte est plus forte là où l'assurance publique et les achats institutionnels restent limités.
Complexité Réglementaire et des Allégations Cliniques selon les Pays
Le marché de la nutrition des personnes âgées opère à travers les compléments alimentaires, les aliments diététiques à des fins médicales spéciales et les produits pharmaceutiques. Les exigences américaines relatives aux aliments à des fins médicales spéciales nécessitent des preuves soutenant l'utilisation spécifique à une maladie, tandis que les allégations de santé européennes nécessitent une approbation dans le cadre régional. Le Japon distingue les aliments à usage sanitaire spécifié, les aliments avec allégations fonctionnelles et les produits de nutrition médicale. Des seuils de preuve et des autorisations d'étiquetage différents peuvent nécessiter une reformulation ou une documentation distincte par pays. Les fournisseurs de plus petite taille peuvent disposer de moins de ressources pour les preuves cliniques, l'étiquetage et les enregistrements locaux. Cela renforce l'avantage existant des entreprises disposant de larges capacités réglementaires et cliniques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Nutrition :
Les Protéines Dominent les Revenus Tandis que les Multivitamines Connaissent la Croissance la Plus RapideLes protéines représentaient 38,31 % des revenus du marché de la nutrition des personnes âgées en 2026. Leur rôle est lié à la préservation musculaire, au soutien immunitaire et à la récupération après une maladie aiguë. Abbott a lancé Ensure Max Protein 2 en 1 Muscle Support en décembre 2025 avec 30 grammes de protéines et 1,5 gramme de bêta-hydroxy-bêta-méthylbutyrate de calcium. Ce produit illustre l'effort de différenciation des formules protéinées par des composants cliniques spécifiques. Des recherches utilisant l'Enquête nationale japonaise sur la santé et la nutrition ont révélé que les apports en protéines alimentaires et en acides aminés étaient associés à des résultats de vieillissement en bonne santé.
Les multivitamines devraient croître à un CAGR de 7,84 % jusqu'en 2032. La supplémentation préventive chez les adultes âgés de 50 ans et plus soutient cette demande. DSM-Firmenich a introduit Vision R dans les établissements médicaux japonais en novembre 2024. Les minéraux, les fibres, les prébiotiques, les lipides et les acides gras oméga constituent les catégories nutritionnelles restantes. DSM-Firmenich a également mis en avant des recherches sur la supplémentation en oméga-3 et les marqueurs du vieillissement biologique lors de Vitafoods Europe 2026.



Par Forme :
Les Liquides Prêts-à-Boire Dominent Tandis que les Comprimés et Gélules se DéveloppentLes liquides prêts-à-boire représentaient 39,25 % du marché de la nutrition des personnes âgées en 2026. Leur position reflète la facilité d'utilisation dans les contextes hospitaliers et à domicile. Ils peuvent également être préparés avec une viscosité adaptée aux patients présentant des difficultés de déglutition. Une méta-analyse de 2025 portant sur 16 essais contrôlés randomisés impliquant 1 812 adultes a révélé que les régimes à texture modifiée et les liquides épaissis amélioraient l'apport en protéines et réduisaient le risque d'aspiration. Les poudres restent pertinentes lorsque la durée de conservation, le transport et le coût sont importants. Les gels et puddings sont utilisés pour les patients pour lesquels même les liquides épaissis peuvent rester difficiles à avaler.
Les comprimés et gélules devraient croître à un CAGR de 8,24 % jusqu'en 2032. Leur commodité correspond à l'utilisation préventive des multivitamines chez les adultes vivant en communauté. Le format peut soutenir l'observance quotidienne à domicile et s'inscrit dans la croissance de la distribution par pharmacies en ligne. Les gélules molles et les gommes à mâcher molles peuvent aider les personnes présentant des limitations de déglutition ou une dextérité manuelle réduite.
Par Voie d'Administration :
Les Produits Oraux Dominent Tandis que l'Alimentation Entérale se DéveloppeL'administration orale représentait 41,2 % des revenus par voie d'administration en 2026. Cette voie dessert les adultes ambulatoires, les personnes vivant en communauté et les patients hospitalisés à faible acuité. Les recommandations de l'ASPEN et de l'ESPEN soutiennent la supplémentation nutritionnelle orale comme première intervention lorsque la fonction gastro-intestinale est intacte. Les recommandations soutiennent la demande de boissons orales, de poudres et de compléments alimentaires via les circuits institutionnels et de détail.
L'alimentation entérale par sonde devrait croître à un CAGR de 8,76 % jusqu'en 2032. La croissance est liée à la dysphagie, aux pathologies neurologiques et à l'expansion des programmes d'alimentation entérale à domicile. Une étude japonaise nationale de 2025 a révélé que les formules entérales élémentaires présentaient un odds ratio de 89,7 parmi les produits prescrits associés aux diagnostics de dénutrition chez les personnes âgées. La nutrition parentérale reste essentielle lorsque l'insuffisance gastro-intestinale empêche l'alimentation orale ou entérale.
Par Application :
La Sarcopénie et la Perte Musculaire Dominent Tandis que la Cachexie Connaît la Croissance la Plus RapideLa sarcopénie et la perte musculaire représentaient 37,23 % des revenus par application en 2026. Les études cliniques situent la prévalence de la sarcopénie entre 20 % et 50 % chez les personnes âgées. La prévalence est montée à 58 % chez les patients atteints de cancer colorectal âgés de plus de 70 ans dans les données citées. Les protocoles de supplémentation en protéines ont un rôle établi dans cette application. La reconnaissance de la sarcopénie par la CIM-10 comme condition traitable et l'utilisation plus large de l'analyse par impédance bioélectrique peuvent soutenir le dépistage dans les contextes communautaires.
La cachexie liée au cancer devrait croître à un CAGR de 9,55 % jusqu'en 2032. Une revue de 2025 a trouvé une cachexie chez 52 % à 62 % des personnes âgées atteintes de cancer et chez 80 % des personnes atteintes de tumeurs malignes gastro-intestinales avancées. Une survie oncologique plus longue et la reconnaissance clinique de la cachexie comme condition traitable soutiennent la demande de nutrition spécialisée. L'insuffisance rénale et le soutien immunitaire et à la récupération restent des applications supplémentaires.

Par Canal de Distribution :
Les Pharmacies Hospitalières Dominent Tandis que les Pharmacies en Ligne se DéveloppentLes pharmacies hospitalières représentaient 43,22 % du volume de distribution en 2026. Les diététiciens hospitaliers et les comités de pharmacie influencent les produits inclus dans les formulaires. Une fois qu'un produit est inscrit dans un formulaire, les protocoles cliniques standard et les relations d'achat peuvent maintenir le volume. Cela peut également limiter les marges car les hôpitaux négocient des remises sur volume par le biais d'organisations d'achats groupés. Les achats hospitaliers offrent donc un volume fiable mais ne procurent pas toujours la même flexibilité tarifaire que les circuits grand public.
Les pharmacies en ligne devraient croître à un CAGR de 9,14 % jusqu'en 2032. La prescription par télémédecine et un meilleur accès à la santé numérique soutiennent ce canal. L'accès en ligne peut améliorer les commandes répétées pour les personnes utilisant des produits à domicile. Les pharmacies de détail restent utiles pour les achats accessibles par les personnes âgées ambulatoires. Leur croissance peut être limitée par les contraintes d'espace en rayon et la nécessité d'un conseil nutritionnel plus spécifique aux maladies.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord représentait 47,16 % des revenus mondiaux en 2026. Les États-Unis ont soutenu cette position car 18 % de leur population était âgée de 65 ans ou plus en 2024. Les pharmacies hospitalières représentaient 55,2 % du volume de distribution de la nutrition clinique en Amérique du Nord en 2025. Cela soutient les achats institutionnels comme principal canal de demande régionale. Les lacunes de couverture de la partie B de Medicare pour les compléments oraux ambulatoires restent une contrainte. La demande de financement pour le Programme de Nutrition de la Loi sur les Américains Âgés indique un besoin non satisfait persistant en matière d'accès à la nutrition communautaire.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 10,27 % jusqu'en 2032. Le Japon comptait 29,3 % de ses 123,8 millions d'habitants âgés de 65 ans ou plus en octobre 2024. Les subventions pour l'alimentation entérale à domicile et les recommandations nutritionnelles actualisées soutiennent l'infrastructure de nutrition clinique de la région. La RAND a rapporté que le ratio actifs/personnes âgées en Chine pourrait passer de 5:1 à moins de 2:1 d'ici 2050. DSM-Firmenich a attribué 5 subventions de recherche en nutrition de 50 000 EUR à des projets de la région Asie-Pacifique sur la longévité en bonne santé en juillet 2026. L'Inde, l'Australie, la Corée du Sud et d'autres marchés d'Asie-Pacifique ajoutent de la demande grâce à l'urbanisation, aux maladies chroniques et au développement des systèmes de nutrition clinique.
Europe, Amérique du Sud, Moyen-Orient et Afrique
L'Europe reste une région importante avec des politiques nutritionnelles structurées et des systèmes de remboursement. Les recommandations de l'ESPEN et les réglementations alimentaires européennes orientent les décisions cliniques et produits dans toute la région. L'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne sont en tête de l'activité régionale. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés plus petits mais pertinents. Les investissements du GCC dans l'infrastructure de soins aux personnes âgées et le développement des politiques peuvent soutenir les achats institutionnels de nutrition au fil du temps.
Paysage Concurrentiel
Concentration du Marché
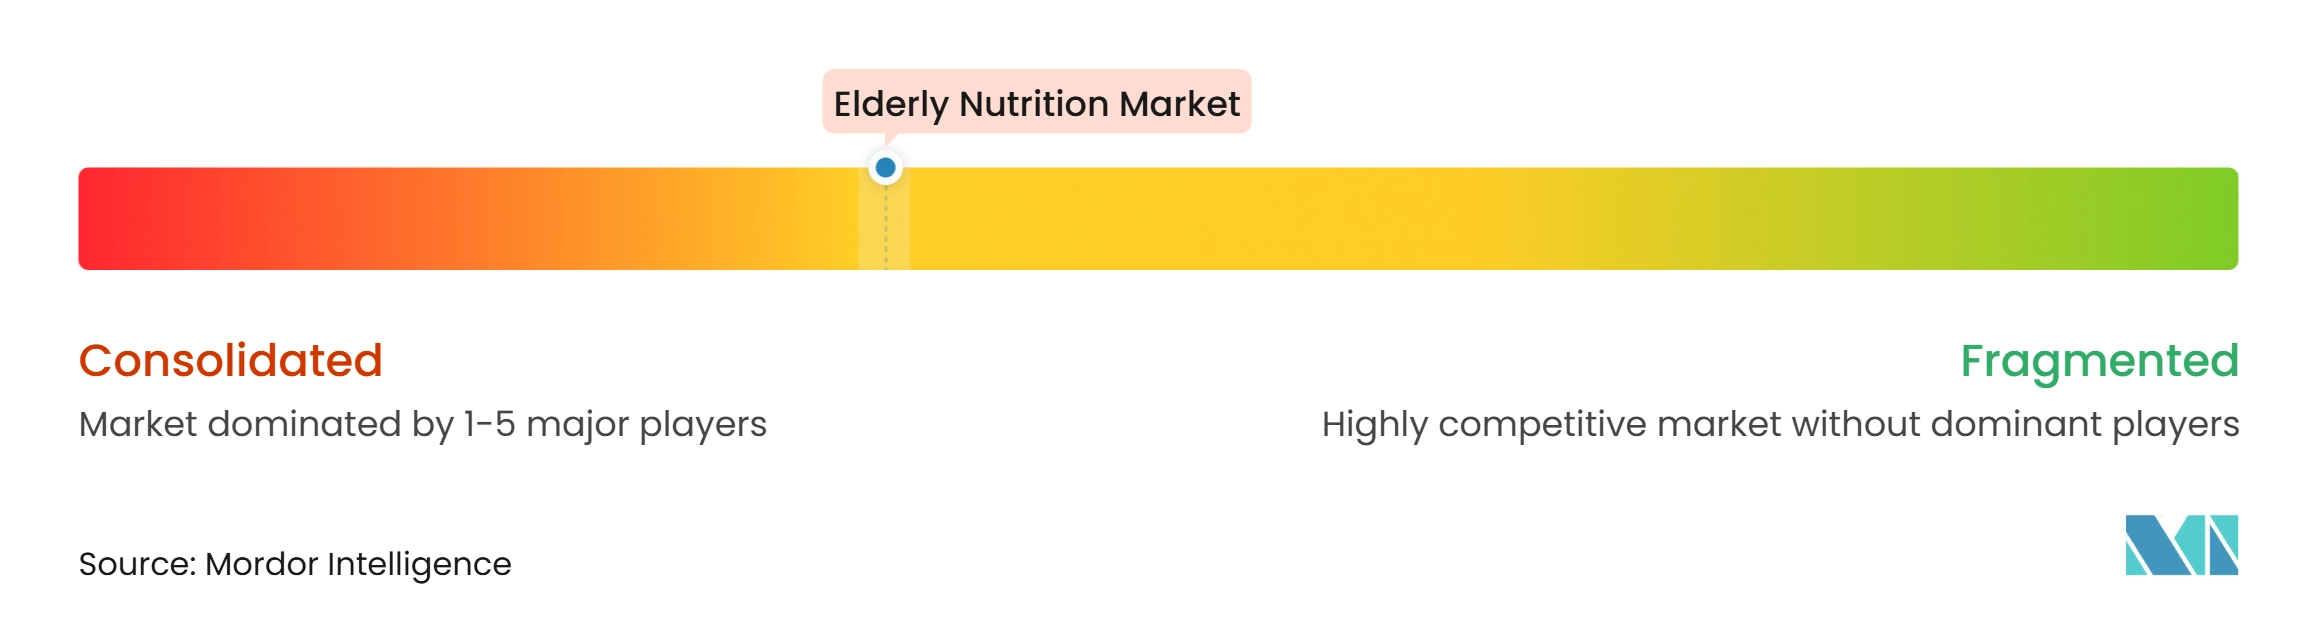
Le marché de la nutrition des personnes âgées est modrément concentré autour de fournisseurs multinationaux disposant de larges portefeuilles cliniques. Le marché de la nutrition des personnes âgées récompense les entreprises capables de soutenir à la fois les utilisateurs cliniques et les patients en soins à domicile. Abbott Laboratories, Nestlé Health Science, Danone via Nutricia, Fresenius Kabi et B. Braun Melsungen ont accès aux formulaires des hôpitaux, des établissements de soins de longue durée et des structures de soins à domicile. Leurs positions dépendent des preuves cliniques, de l'étendue du portefeuille, de la disponibilité des produits et de la fiabilité de l'approvisionnement. Les fournisseurs régionaux, notamment Ajinomoto, Meiji Holdings, Morinaga Milk et Nutrisens, se démarquent par des formulations locales, une distribution établie et une connaissance des préférences locales. Le prix n'est pas le seul critère de concurrence dans les soins institutionnels. L'adéquation clinique et la fiabilité de l'approvisionnement restent importantes lorsque les prestataires choisissent des produits nutritionnels.
Fresenius Kabi a élargi son offre entérale à base de plantes avec Fresubin PLANT-BASED Tube Feed en Allemagne en novembre 2025 et au Royaume-Uni en mars 2026. Nutricia a lancé Fortimel Plant-Based Protein en octobre 2025 et a annoncé son entrée dans plus de 10 pays européens en 6 mois. L'entreprise a également rapporté une observance des prescriptions de 95 % pour son complément oral savoureux à base de plantes dans les données cliniques citées. Ces initiatives répondent aux défis de formulation à base de plantes, de palatabilité et d'administration. Elles montrent également que la conception du format peut avoir de l'importance au même titre que la composition en nutriments.
Kate Farms, Vitaflo International et Otsuka Holdings participent à des domaines cliniques spécialisés tels que les formules à base de plantes, la nutrition pour les troubles métaboliques et les produits rénaux. Leurs produits peuvent répondre aux besoins de groupes de patients plus restreints ayant des besoins nutritionnels définis. Les soins entéraux à domicile créent également une ouverture concurrentielle pour les fournisseurs qui combinent la livraison de formules, la technologie des pompes et le soutien à distance de diététiciens. Le marché de la nutrition des personnes âgées peut favoriser les fournisseurs qui facilitent cette transition de la sortie de l'hôpital à l'utilisation à domicile. Ce modèle peut réduire la séparation entre la sortie de l'hôpital et la délivrance en pharmacie. La fabrication certifiée ISO et les exigences spécifiques à chaque pays en matière d'aliments diététiques à des fins médicales spéciales restent des barrières importantes pour les nouveaux fournisseurs.
Leaders du Secteur de la Nutrition des Personnes Âgées
-
Abbott Laboratories
-
Nestlé Health Science
-
Danone S.A.
-
Fresenius Kabi AG
-
Otsuka Holdings Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Nutrition des Personnes Âgées Entreprises couvertes dans ce rapport
- AAK AB
- Abbott Laboratories
- Ajinomoto Co., Inc.
- B. Braun Melsungen SE
- Baxter
- Bayer
- Danone
- DSM-Firmenich AG
- Fresenius
- GlaxoSmithKline
- Hormel Foods
- Kate Farms, Inc.
- Meiji Holdings Co., Ltd.
- Morinaga Milk Industry Co., Ltd.
- Nestle
- Nutrisens Group
- Otsuka
- Pfizer
- Sanofi
- Unilever plc
- Vitaflo International Ltd
Développements industriels récents dans Marché de la Nutrition des Personnes Âgées
- Juin 2026 : Fresenius Kabi a lancé Renalive HP en Allemagne, un nouvel aliment oral et par sonde à haute énergie, riche en protéines et à teneur réduite en électrolytes, destiné aux patients dialysés à risque de dénutrition. Le flacon de 200 ml apporte 400 kcal et 20 grammes de protéines, répondant aux critères de prescription de l'assurance maladie légale allemande.
- Mai 2026 : Abbott a lancé Ensure Strength Pro en Inde, une formule à 31 nutriments contenant 30 grammes de protéines de haute qualité conçue pour soutenir 7 domaines de santé clés chez les adultes vieillissants : muscles, os, cœur, cellules sanguines, système immunitaire, métabolisme et système nerveux. Ce lancement étend la franchise de nutrition clinique d'Abbott dans le pays le plus peuplé du monde, ciblant les carences nutritionnelles identifiées dans plusieurs États indiens.
- Mars 2026 : Fresenius Kabi a lancé Fresubin PLANT-BASED Tube Feed au Royaume-Uni, le seul aliment par sonde à base de plantes à 1,5 kcal/ml riche en protéines disponible sur le marché britannique. Le produit contient 100 % de protéines de soja et de fibres d'origine végétale et est certifié halal et casher, élargissant les choix institutionnels pour les patients sous nutrition entérale nécessitant des formulations à base de plantes.
Périmètre du Rapport sur le Marché Mondial de la Nutrition des Personnes Âgées
Selon le périmètre du rapport, le marché de la nutrition des personnes âgées englobe les produits nutritionnels tels que les aliments enrichis, les compléments protéinés, les repas à texture modifiée et les formules de nutrition médicale conçus pour répondre aux défis liés à l'âge tels que la réduction de l'appétit, l'absorption altérée des nutriments, la sarcopénie, l'ostéoporose, le diabète et le déclin cognitif. Son objectif principal est d'améliorer la qualité de vie, de prévenir la dénutrition et de soutenir la vie autonome des personnes âgées.
Le marché de la nutrition des personnes âgées est segmenté par type de nutrition, forme, voie d'administration, application, canal de distribution et géographie. Par type de nutrition, le marché est segmenté en protéines, minéraux, multivitamines, fibres et prébiotiques, lipides et acides gras oméga, et autres types de nutrition. Par forme, le marché est segmenté en liquides prêts-à-boire, poudres, gels et puddings, comprimés et gélules, et autres. Par voie d'administration, le marché est segmenté en oral, alimentation entérale par sonde et parentérale. Par application, le marché est segmenté en diabète, sarcopénie et perte musculaire, insuffisance rénale, cachexie liée au cancer, soutien immunitaire et à la récupération, et autres applications. Par canal de distribution, le marché est segmenté en pharmacies hospitalières, pharmacies de détail et pharmacies en ligne. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Protéines |
| Minéraux |
| Multivitamines |
| Fibres et Prébiotiques |
| Lipides et Acides Gras Oméga |
| Autres Types de Nutrition |
| Liquides Prêts-à-Boire |
| Poudres |
| Gels et Puddings |
| Comprimés et Gélules |
| Autres Formes |
| Orale |
| Alimentation Entérale par Sonde |
| Parentérale |
| Diabète |
| Sarcopénie et Perte Musculaire |
| Insuffisance Rénale |
| Cachexie Liée au Cancer |
| Soutien Immunitaire et à la Récupération |
| Autres Applications |
| Pharmacies Hospitalières |
| Pharmacies de Détail |
| Pharmacies en Ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Nutrition | Protéines | |
| Minéraux | ||
| Multivitamines | ||
| Fibres et Prébiotiques | ||
| Lipides et Acides Gras Oméga | ||
| Autres Types de Nutrition | ||
| Par Forme | Liquides Prêts-à-Boire | |
| Poudres | ||
| Gels et Puddings | ||
| Comprimés et Gélules | ||
| Autres Formes | ||
| Par Voie d'Administration | Orale | |
| Alimentation Entérale par Sonde | ||
| Parentérale | ||
| Par Application | Diabète | |
| Sarcopénie et Perte Musculaire | ||
| Insuffisance Rénale | ||
| Cachexie Liée au Cancer | ||
| Soutien Immunitaire et à la Récupération | ||
| Autres Applications | ||
| Par Canal de Distribution | Pharmacies Hospitalières | |
| Pharmacies de Détail | ||
| Pharmacies en Ligne | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quel est le taux de croissance prévu du marché jusqu'en 2032 ?
Le marché de la nutrition des personnes âgées devrait passer de 24,15 milliards USD en 2026 à 25,58 milliards USD en 2027, et à 36,07 milliards USD d'ici 2032, avec un CAGR projeté de 7,12 % de 2027 à 2032.
Quel type de nutrition détient la plus grande part de revenus ?
Les protéines représentaient 38,31 % des revenus en 2026, soutenues par la demande de produits de préservation musculaire et de récupération. Sur le marché de la nutrition des personnes âgées, les formules protéinées sont utilisées dans les hôpitaux, les établissements de soins de longue durée et les contextes à domicile.
Quelle forme de produit connaît la croissance la plus rapide ?
Les comprimés et gélules devraient se développer à un CAGR de 8,24 % jusqu'en 2032, soutenus par l'utilisation préventive et les routines à domicile.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 10,27 % jusqu'en 2032, soutenue par le vieillissement rapide de la population et le développement des systèmes de nutrition clinique.