
Tamaño y Participación del Mercado de Nutrición para Personas Mayores
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 25.58 Mil millones de dólares |
| Tamaño del Mercado (2032) | 36.07 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.12 % |
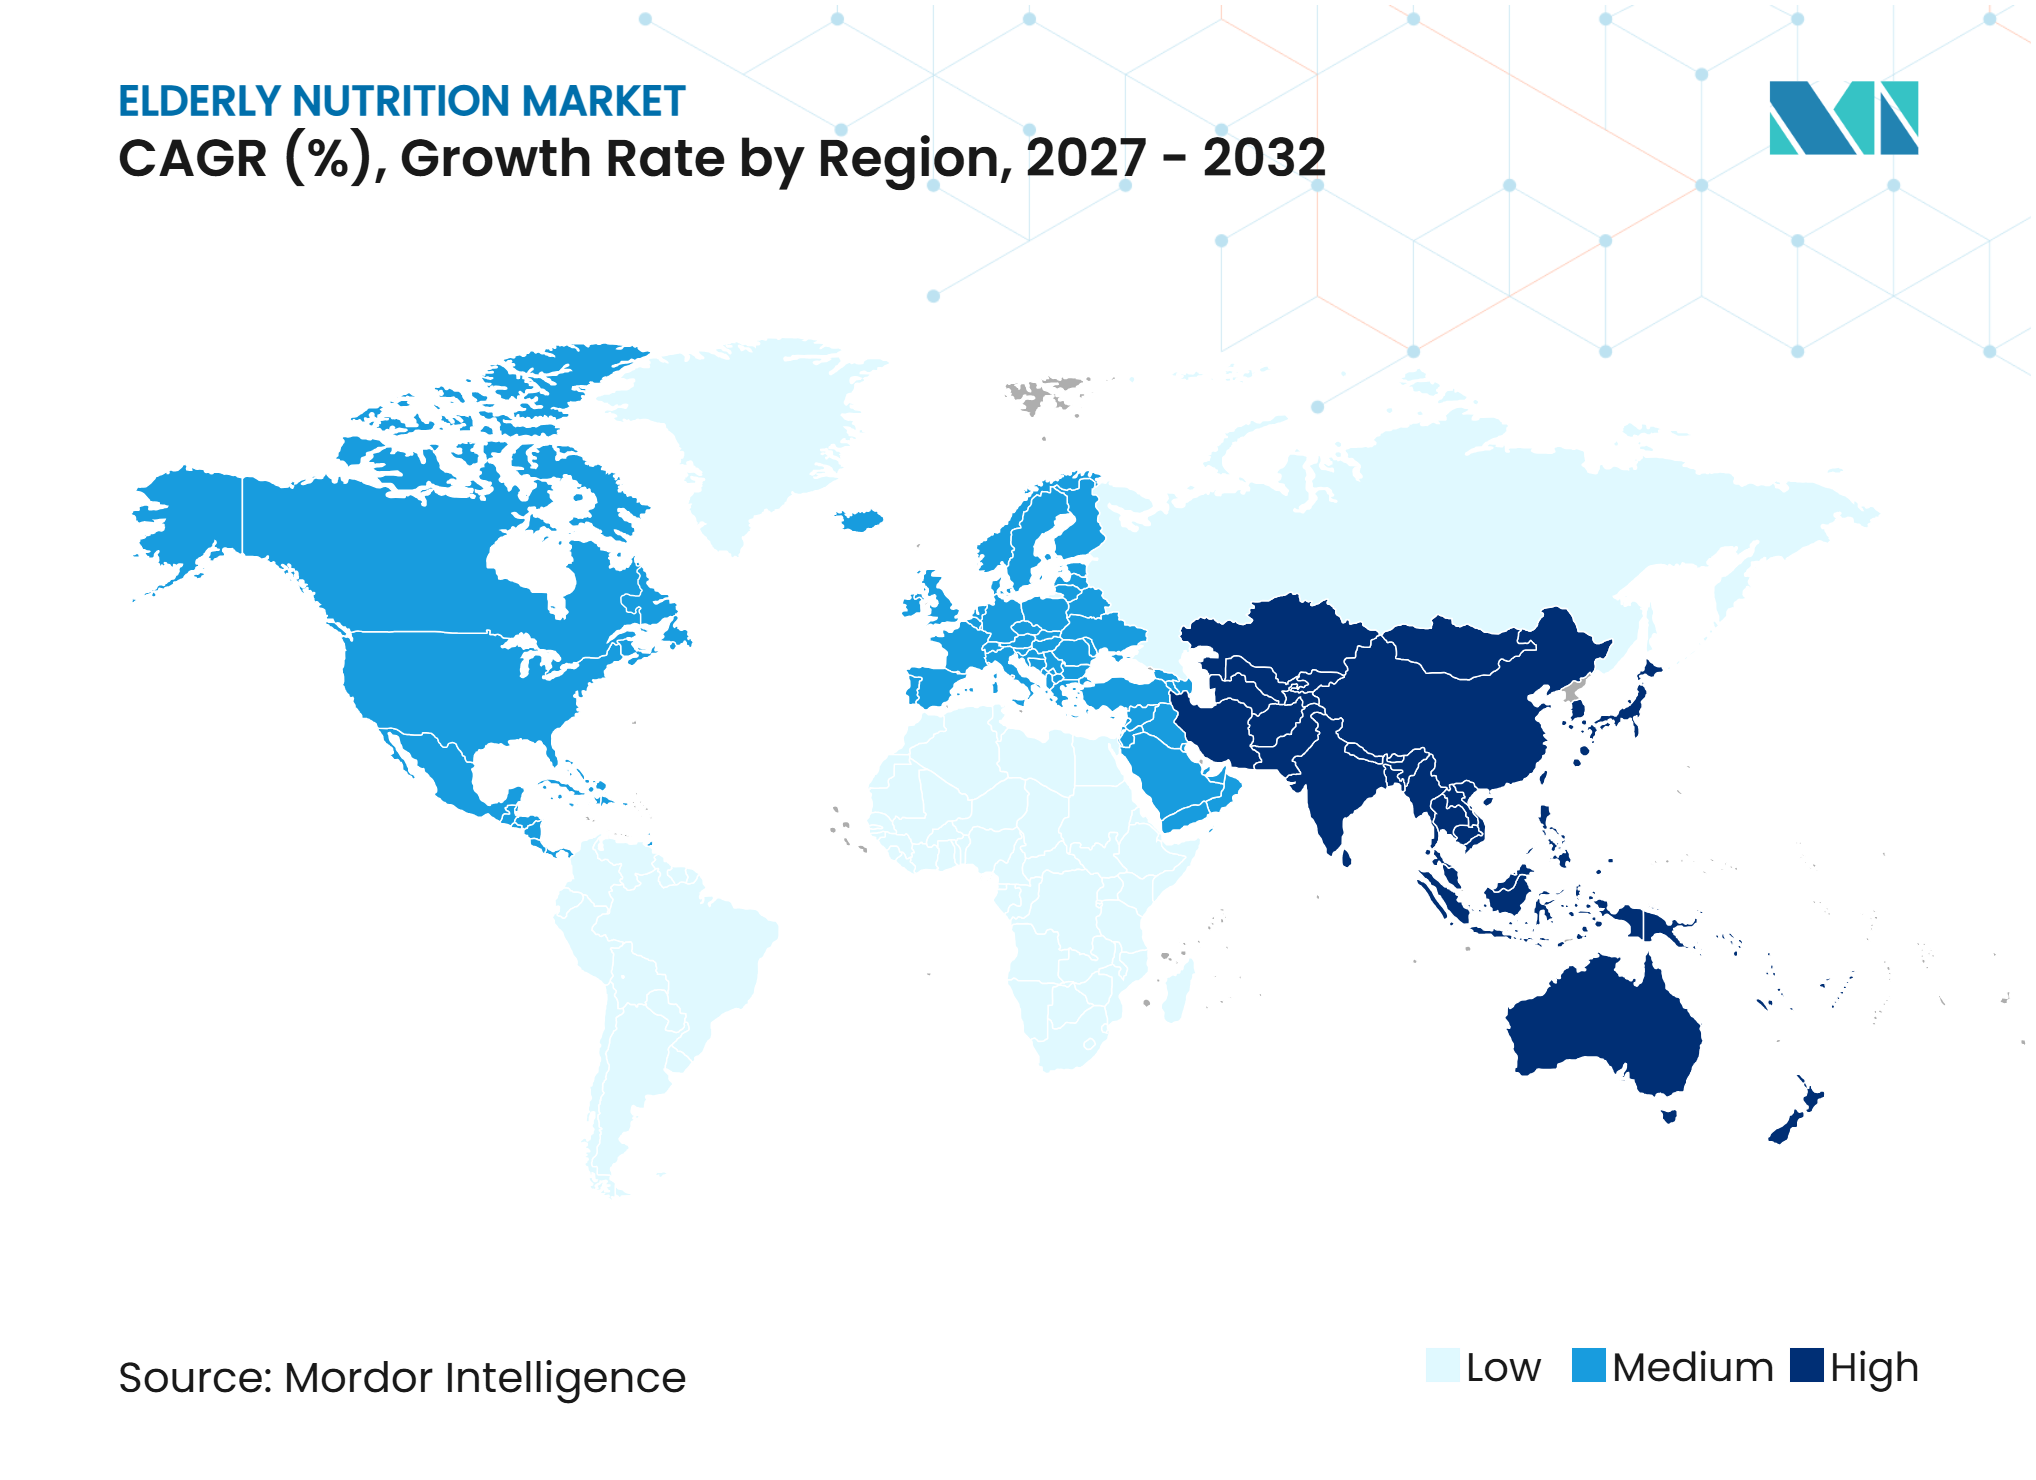
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Nutrición para Personas Mayores por Mordor Intelligence
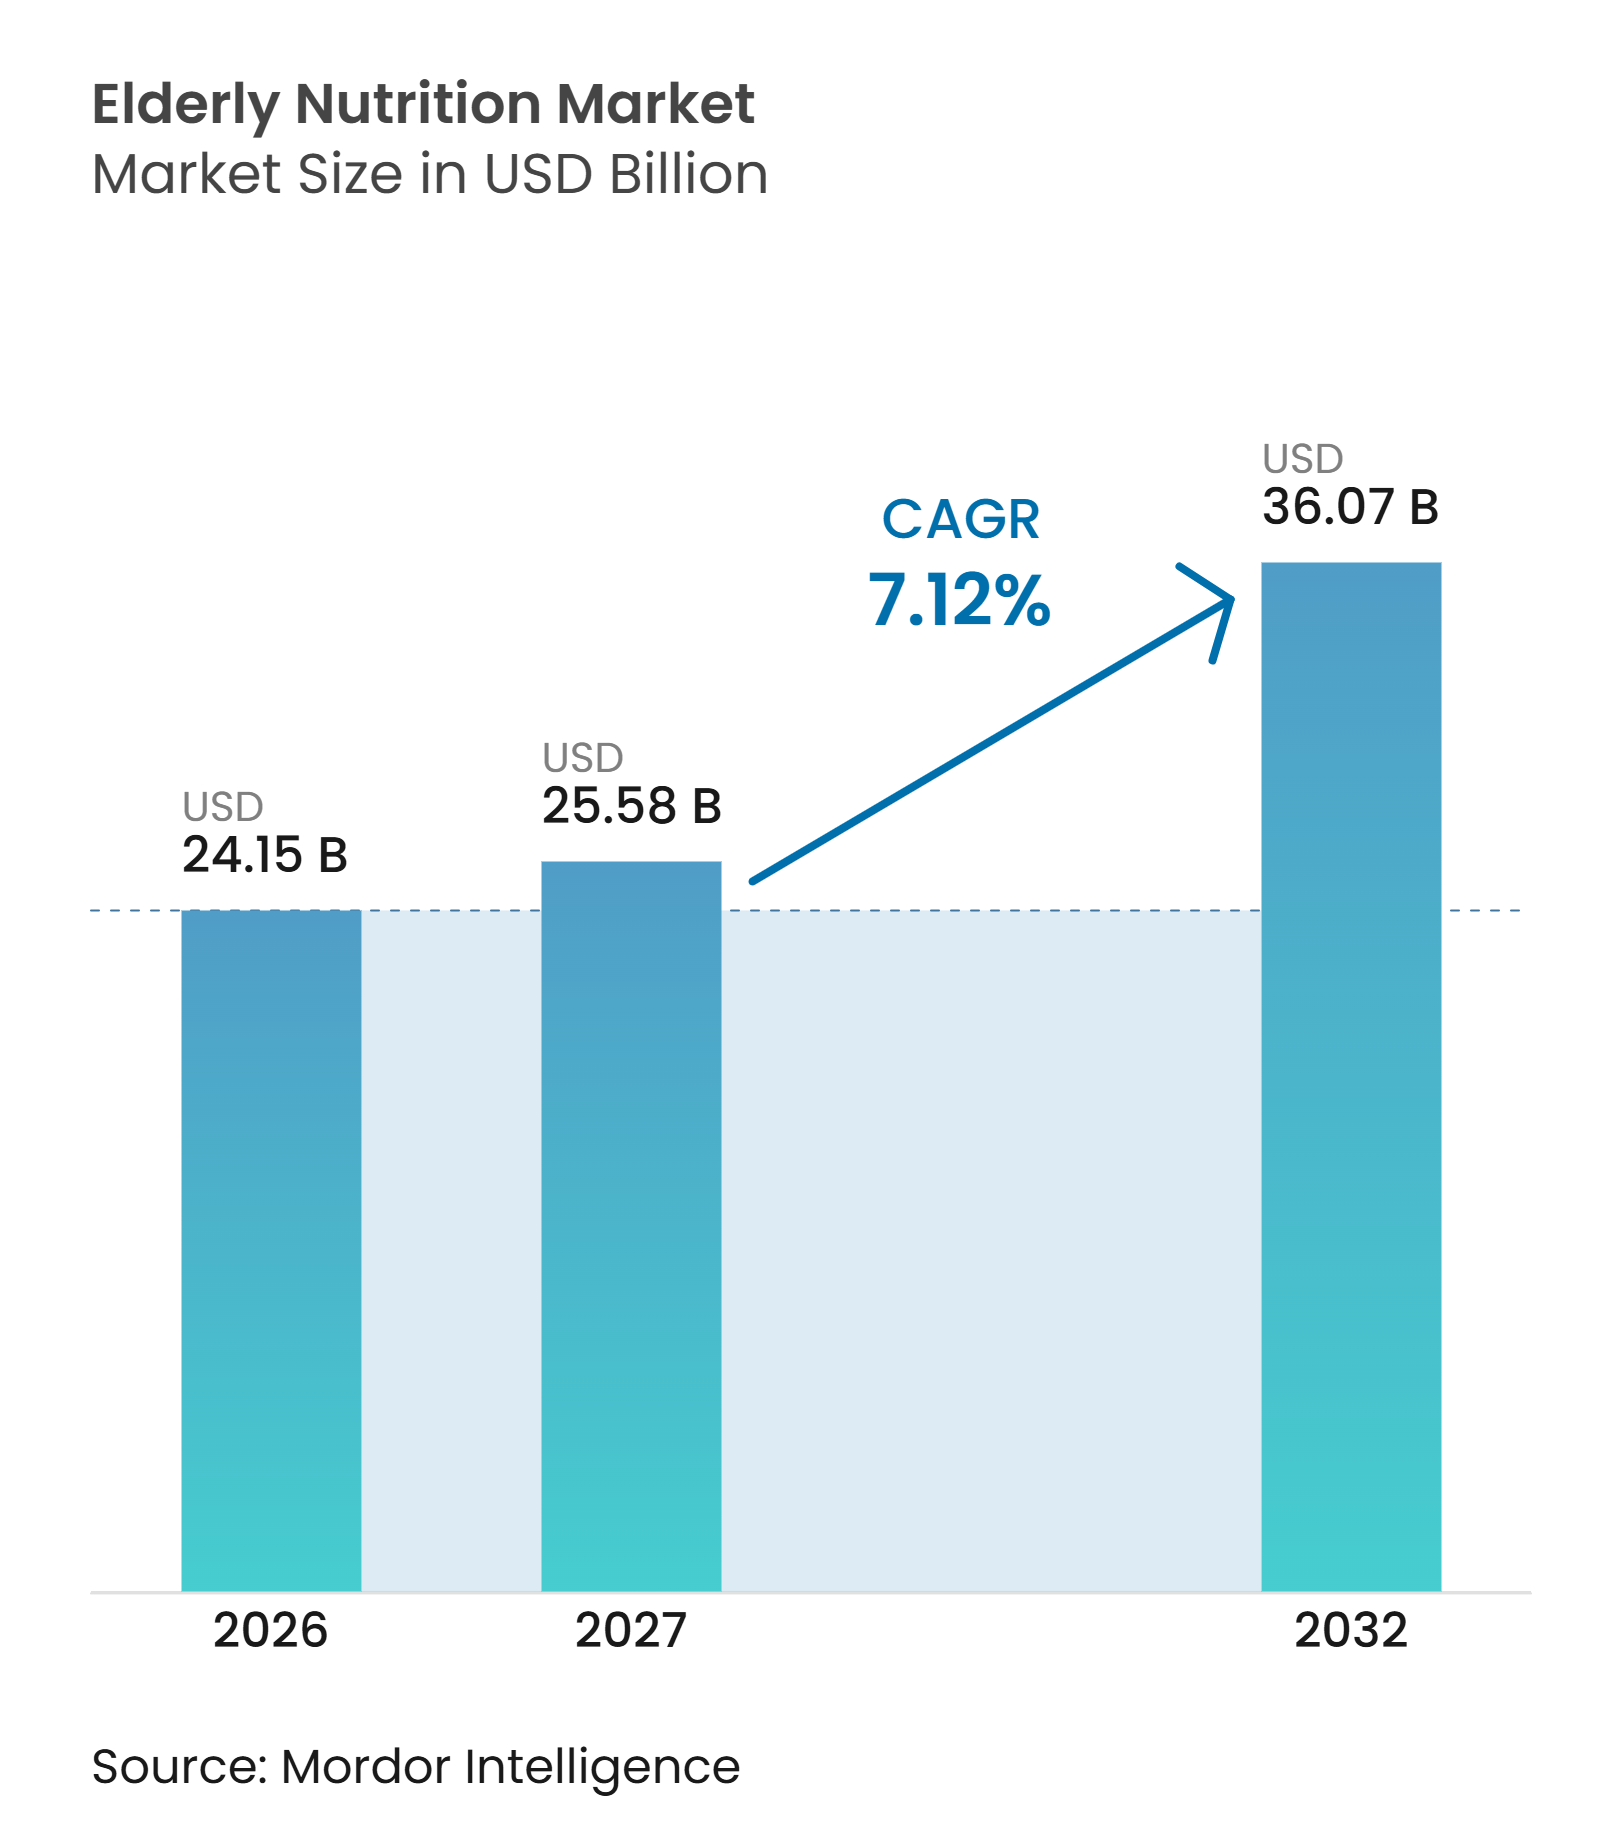
Se espera que el tamaño del Mercado de Nutrición para Personas Mayores crezca de 24,15 mil millones de USD en 2026 a 25,58 mil millones de USD en 2027 y se prevé que alcance los 36,07 mil millones de USD para 2032 a una CAGR del 7,12% durante 2027-2032.
El envejecimiento de la población está aumentando el número de adultos mayores que necesitan nutrición preventiva, apoyo clínico de alimentación y formulaciones específicas para enfermedades. Japón tenía 36,24 millones de personas de 65 años o más en octubre de 2024, y las personas de 75 años o más superaron en número a las de entre 65 y 74 años, lo que desplaza la demanda hacia pacientes con mayor riesgo nutricional. También se espera que China tenga 402 millones de personas de 60 años o más para 2040, mientras que Asia y el Pacífico se espera que tengan cerca de 1.300 millones de personas mayores de 60 años para 2050. Los proveedores están vinculando el cribado de desnutrición más estrechamente a la calidad de la atención, y los fabricantes están respondiendo con productos ricos en proteínas, de textura modificada y específicos para cada condición. El mercado de nutrición para personas mayores también está avanzando más allá de los hospitales a medida que el cuidado en el hogar, el acceso a farmacias en línea y el apoyo nutricional recurrente se vuelven más relevantes.
Conclusiones Clave del Informe
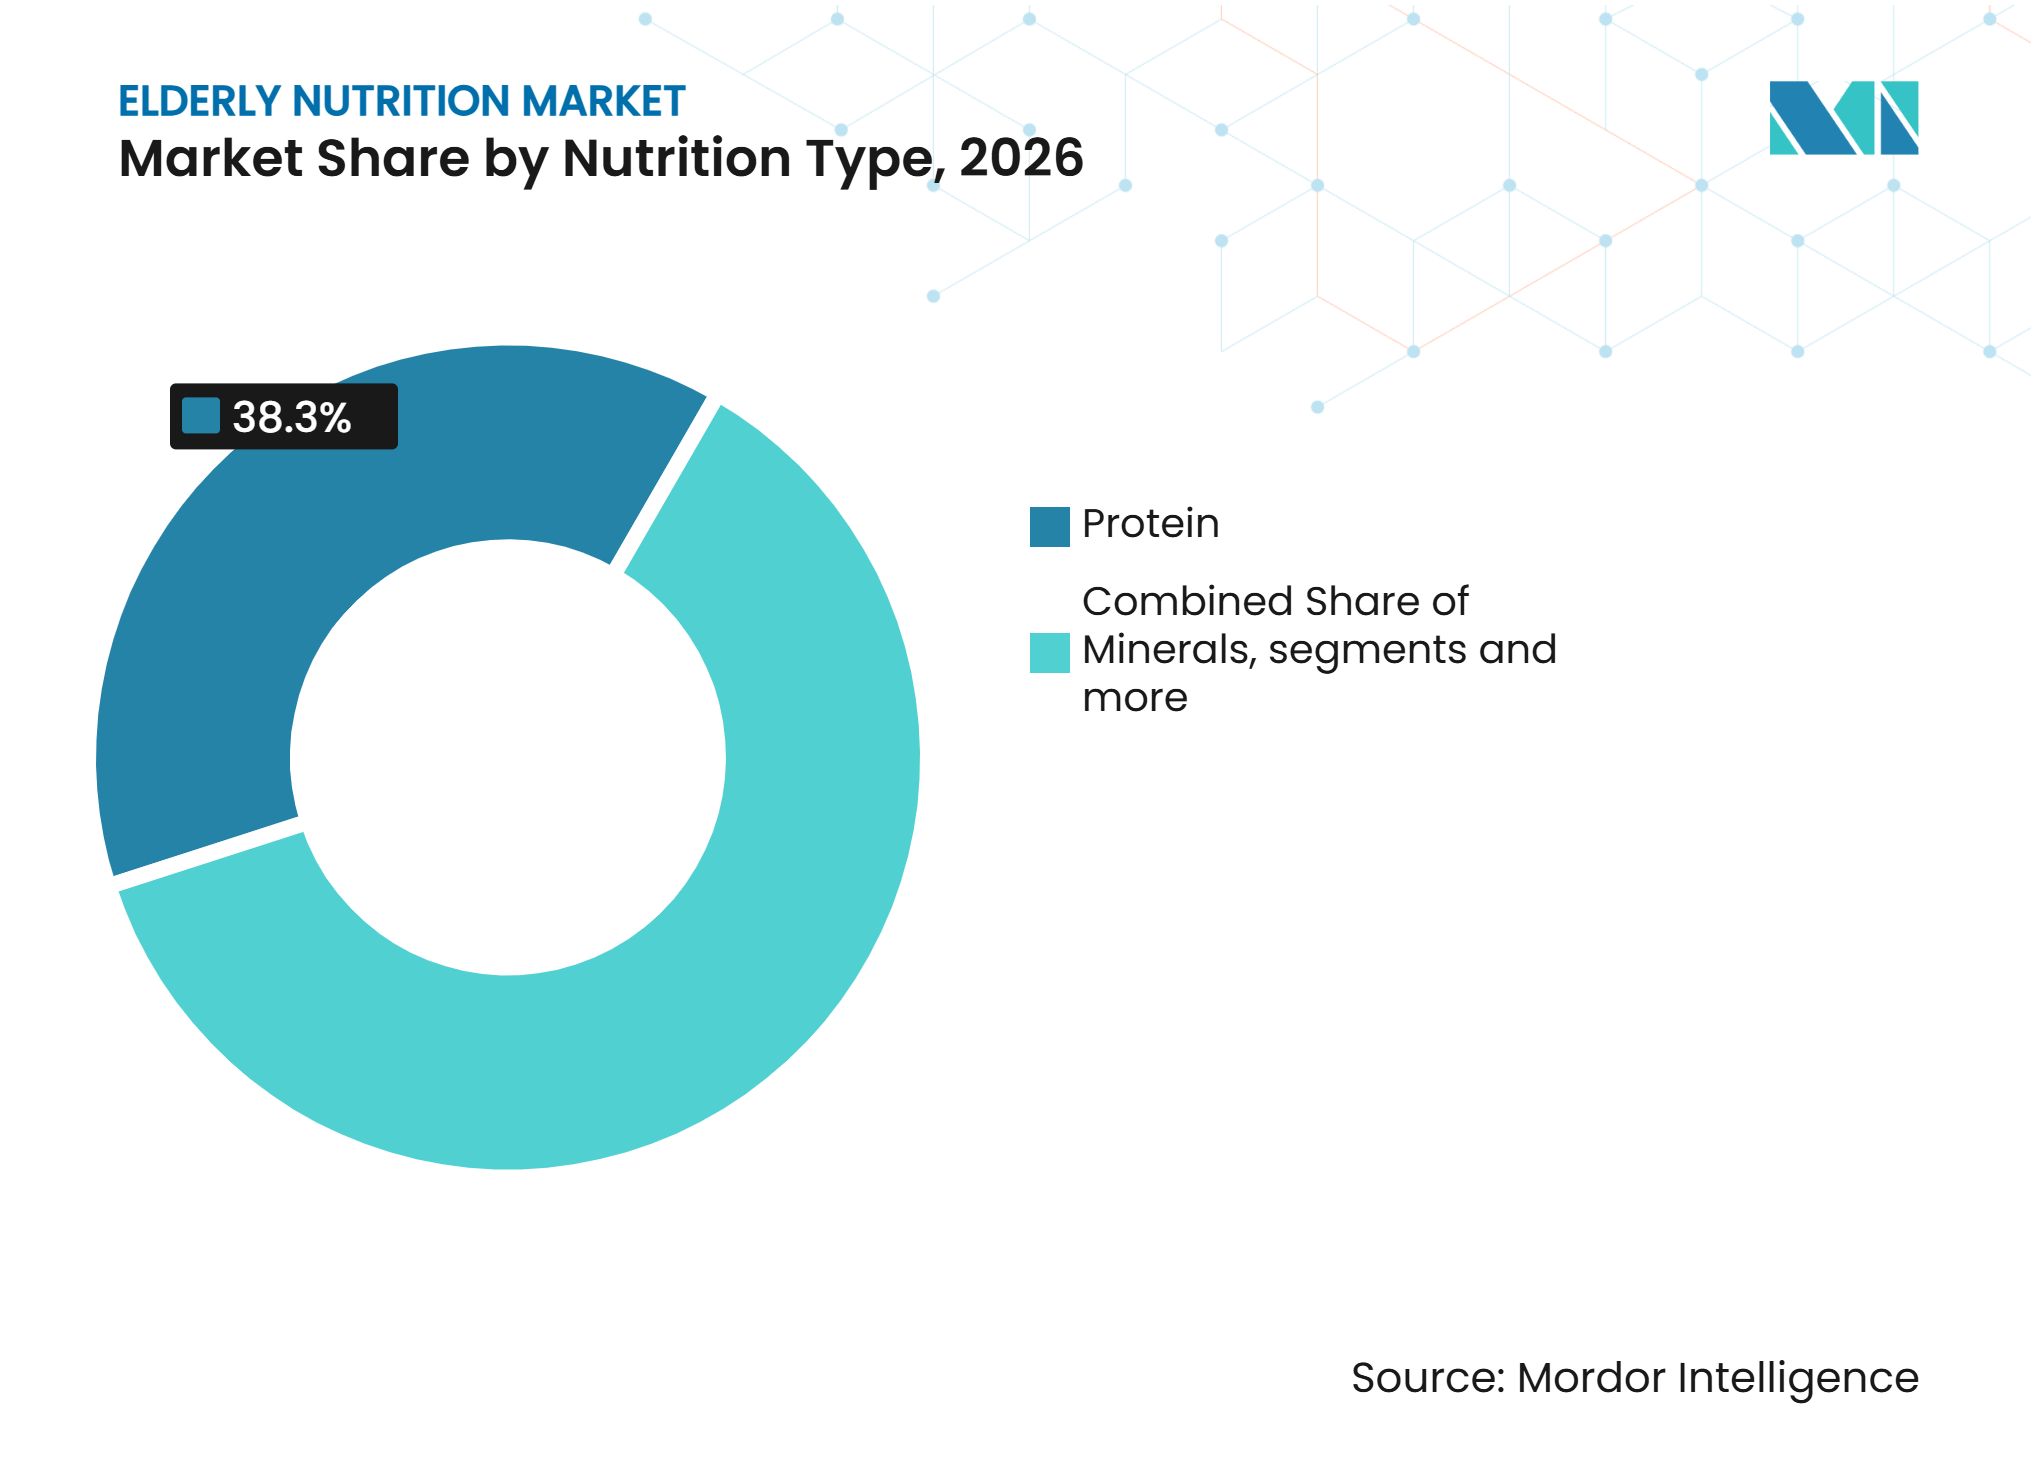
- Por tipo de nutrición, las proteínas representaron el 38,31% de la participación del mercado de nutrición para personas mayores en 2026, mientras que se prevé que los multivitamínicos crezcan a una CAGR del 7,84% hasta 2032.
- Por forma, los líquidos listos para beber representaron el 39,25% del mercado de nutrición para personas mayores en 2026, mientras que se espera que los comprimidos y cápsulas se expandan a una CAGR del 8,24% hasta 2032.
- Por vía de administración, los productos orales representaron el 41,16% de la participación del mercado de nutrición para personas mayores en 2026, mientras que se prevé que la alimentación enteral por sonda crezca a una CAGR del 8,76% hasta 2032.
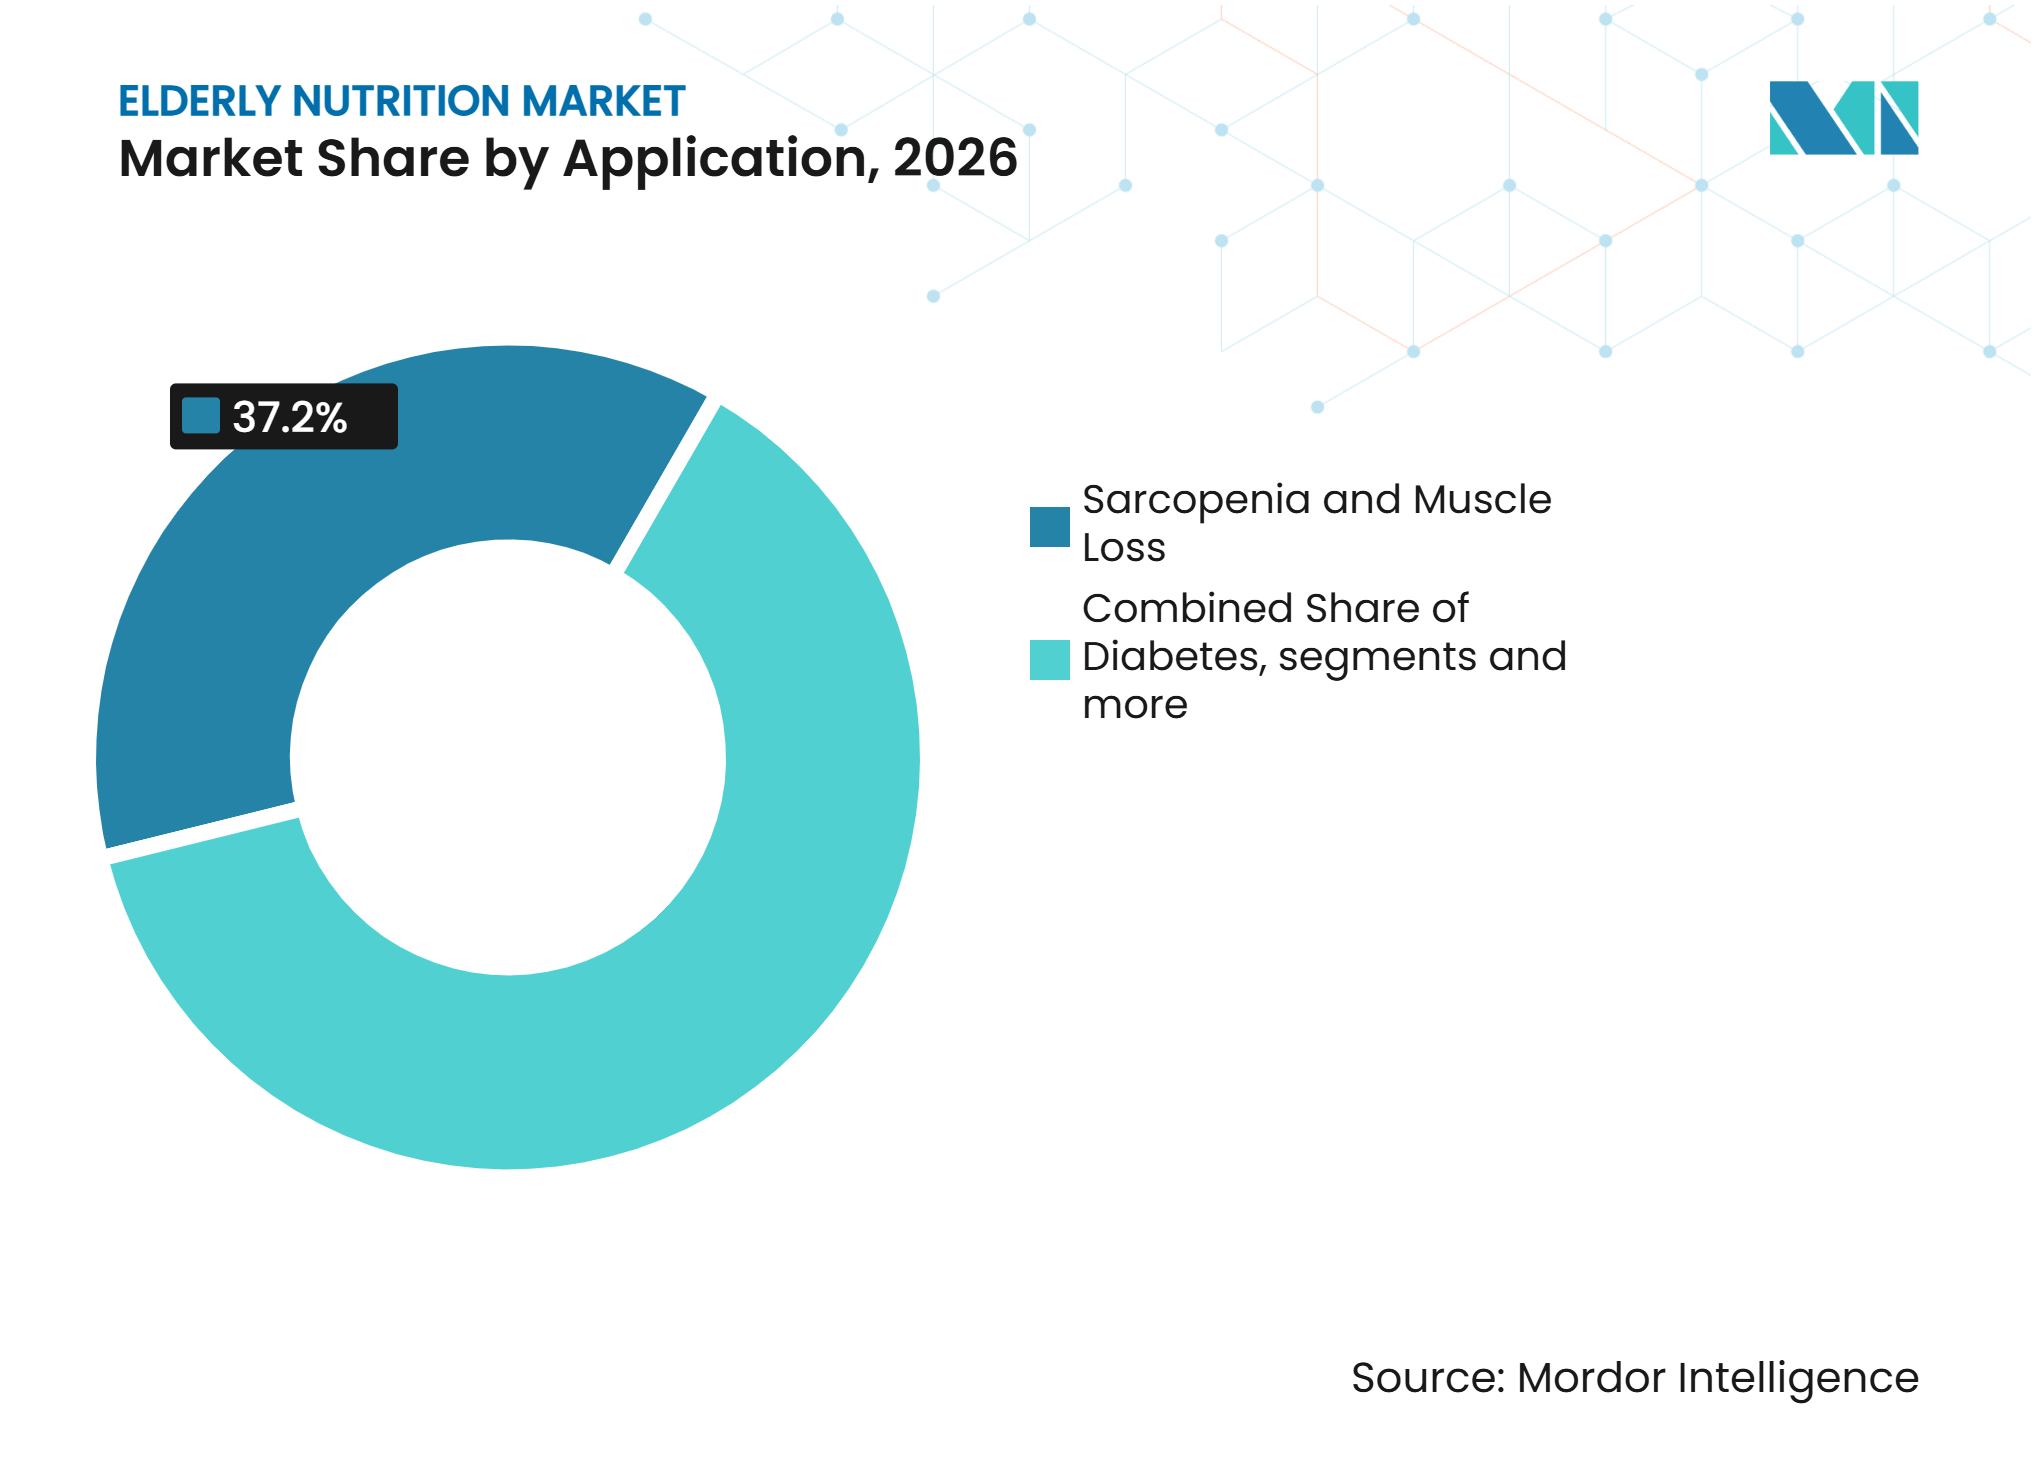
- Por aplicación, la sarcopenia y la pérdida muscular representaron el 37,23% de los ingresos en 2026, mientras que se anticipa que la caquexia relacionada con el cáncer crezca a una CAGR del 9,55% hasta 2032.
- Por canal de distribución, las farmacias hospitalarias representaron el 43,22% del volumen en 2026, mientras que se prevé que las farmacias en línea crezcan a una CAGR del 9,14% hasta 2032.
- Por geografía, América del Norte representó el 47,16% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 10,27% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión de la Población de 65 Años o Más y Gasto en Longevidad Saludable | +2.2% | Global | Largo plazo (≥ 4 años) |
| Aumento de la Demanda de Nutrición Específica para Enfermedades y Condiciones | +1.6% | Global, con América del Norte y Europa liderando la adopción | Mediano plazo (2-4 años) |
| Cribado de Desnutrición Basado en Protocolos en el Cuidado de Personas Mayores | +0.9% | América del Norte y la UE, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Envejecimiento en el Hogar y Apoyo Nutricional Domiciliario | +0.8% | América del Norte, Europa, Japón | Mediano plazo (2-4 años) |
| Nutrición de Textura Modificada para Disfagia y Deglución más Segura | +0.6% | Núcleo de Asia-Pacífico, con adopción creciente en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Adherencia Digital, Monitoreo Remoto y Planes de Nutrición Personalizados | +0.5% | América del Norte y Europa, con avances tempranos en Japón y Corea del Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Población de 65 Años o Más y Gasto en Longevidad Saludable
El mercado de nutrición para personas mayores está respaldado por la continua expansión de la población de 65 años o más. La población de China de 65 años o más podría acercarse a un tercio de la población nacional para 2050, incluso cuando los niveles de ingresos siguen siendo inferiores a los de Japón. Esta brecha hace que la contratación pública y los programas de nutrición financiados por el gobierno sean más importantes en los grandes mercados emergentes. El perfil de edad de Japón también apunta a una demanda de un grupo más envejecido y clínicamente más vulnerable, porque su población de 75 años o más superó a la población de entre 65 y 74 años.[1] Abbott lanzó Ensure Strength Pro en India en mayo de 2026 con 30 gramos de proteína y 31 nutrientes, mostrando cómo los proveedores están adaptando productos para grandes poblaciones envejecidas fuera de los mercados occidentales premium. El producto aborda los músculos, los huesos, la salud cardíaca, las células sanguíneas, la inmunidad, el metabolismo y el sistema nervioso.
Aumento de la Demanda de Nutrición Específica para Enfermedades y Condiciones
El mercado de nutrición para personas mayores está pasando de la suplementación general hacia la nutrición diseñada para condiciones de salud definidas. Una revisión de 2025 encontró que la desnutrición afectaba al 30% al 80% de los pacientes oncológicos mayores, y reportó una prevalencia institucional del 22% entre adultos mayores hospitalizados y casi el 30% en entornos de cuidado a largo plazo. La misma revisión reportó caquexia en el 50% de los pacientes con cáncer en general y en hasta el 80% de los pacientes con neoplasias malignas gastrointestinales.[2] El tratamiento de la caquexia utiliza cada vez más nutrición enteral de alta energía, proteína enriquecida con leucina y soporte de omega-3 junto con otros cuidados. Una mayor supervivencia al cáncer puede extender el período durante el cual los pacientes reciben apoyo nutricional. Esto aumenta la relevancia de los productos ambulatorios y domiciliarios después de que finaliza el tratamiento agudo.
Cribado de Desnutrición Basado en Protocolos en el Cuidado de Personas Mayores
El mercado de nutrición para personas mayores se beneficia cuando el cribado nutricional se convierte en parte de la práctica de atención rutinaria. Los Centros de Servicios de Medicare y Medicaid (CMS) ampliaron la Puntuación de Atención por Desnutrición a todos los adultos hospitalizados de 18 años o más para el año de desempeño 2026.[3] La medida vincula la atención nutricional documentada con el desempeño de calidad hospitalaria reportado públicamente. La Sociedad Americana de Nutrición Parenteral y Enteral (ASPEN) recomienda un cribado nutricional validado dentro de las 24 horas posteriores al ingreso hospitalario e intervención inmediata cuando los pacientes están en riesgo. Estos procedimientos pueden fomentar órdenes de nutrición estandarizadas en entornos de atención aguda. También pueden hacer que la demanda hospitalaria sea menos dependiente del gasto discrecional del consumidor.
Envejecimiento en el Hogar y Apoyo Nutricional Domiciliario
El mercado de nutrición para personas mayores está ganando apoyo de los sistemas de salud que buscan gestionar a los pacientes mayores en casa. El sistema japonés de seguro de cuidados a largo plazo subsidia los suministros de nutrición enteral para los pacientes elegibles que reciben atención en el hogar. Las ingestas dietéticas de referencia de Japón para 2025 actualizaron los objetivos de proteínas para las poblaciones envejecidas, lo que respalda aún más la atención a la nutrición en etapas avanzadas de la vida. El apoyo domiciliario crea demanda de productos que se adapten al uso diario rutinario fuera de la atención hospitalaria. Los formatos orales pueden ayudar a los pacientes a continuar el apoyo nutricional después del alta temprana. Esto puede reducir la dependencia de una prescripción hospitalaria como única vía de acceso a la nutrición.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto Costo de Bolsillo y Reembolso Desigual | -1.1% | Global, más agudo en Oriente Medio y África y América del Sur, y persistente en la atención ambulatoria en EE. UU. | Largo plazo (≥ 4 años) |
| Complejidad Regulatoria y de Declaraciones Clínicas entre Países | -0.7% | Global, particularmente complejo en la UE, EE. UU. y Asia-Pacífico | Mediano plazo (2-4 años) |
| Baja Palatabilidad, Fatiga del Sabor y Escasa Adherencia a Largo Plazo | -0.5% | Global, más perjudicial comercialmente en entornos ambulatorios y domiciliarios | Corto plazo (≤ 2 años) |
| Volatilidad en el Costo de Proteínas, Ingredientes y Procesamiento de Texturas | -0.4% | Global, con riesgo de concentración de suministro en el abastecimiento de ingredientes en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Bolsillo y Reembolso Desigual
El mercado de nutrición para personas mayores enfrenta una adopción más lenta cuando los productos clínicamente apropiados no están cubiertos después del alta hospitalaria. Medicare Parte B no cubre de forma rutinaria los suplementos nutricionales orales para adultos mayores ambulatorios en los Estados Unidos. Una coalición de 50 organizaciones estadounidenses solicitó 2.285 millones de USD para el Programa de Nutrición de la Ley de Estadounidenses Mayores en abril de 2026, en comparación con una asignación de 1.059 millones de USD para el año fiscal 2026. La coalición declaró que 2,5 millones de adultos mayores elegibles de bajos ingresos e inseguridad alimentaria no estaban recibiendo servicios debido a los límites de financiamiento. Esto puede separar la necesidad clínica de las compras reales de productos. La restricción es más fuerte donde el seguro público y las compras institucionales siguen siendo limitados.
Complejidad Regulatoria y de Declaraciones Clínicas entre Países
El mercado de nutrición para personas mayores opera en suplementos alimenticios, alimentos médicos y productos farmacéuticos. Los requisitos de Alimentos para Propósitos Médicos Especiales de EE. UU. exigen evidencia que respalde el uso específico para enfermedades, mientras que las declaraciones de propiedades saludables europeas requieren aprobación bajo el marco regional. Japón separa los Alimentos para Usos de Salud Específicos, los Alimentos con Declaraciones de Función y los productos de nutrición médica. Los diferentes umbrales de evidencia y los permisos de etiquetado pueden requerir reformulación o documentación separada por país. Los proveedores más pequeños pueden tener menos recursos para evidencia clínica, etiquetado y registros locales. Esto respalda la ventaja existente de las empresas con amplias capacidades regulatorias y clínicas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Nutrición:
Las Proteínas Lideran los Ingresos Mientras que los Multivitamínicos Crecen más RápidoLas proteínas representaron el 38,31% de los ingresos del mercado de nutrición para personas mayores en 2026. Su papel está vinculado a la preservación muscular, el apoyo inmunológico y la recuperación después de una enfermedad aguda. Abbott lanzó Ensure Max Protein 2 en 1 Muscle Support en diciembre de 2025 con 30 gramos de proteína y 1,5 gramos de beta-hidroxi-beta-metilbutirato de calcio. Este producto muestra el esfuerzo por diferenciar las fórmulas proteicas a través de componentes clínicos específicos. Una investigación que utilizó la Encuesta Nacional de Salud y Nutrición de Japón encontr que los patrones de ingesta de proteínas dietéticas y aminoácidos estaban asociados con resultados de envejecimiento saludable.
Se prevé que los multivitamínicos crezcan a una CAGR del 7,84% hasta 2032. La suplementación preventiva entre adultos de 50 años o más respalda esta demanda. DSM-Firmenich introdujo Vision R en instituciones médicas japonesas en noviembre de 2024. Los minerales, las fibras, los prebióticos, los lípidos y los ácidos grasos omega conforman las categorías de nutrición restantes. DSM-Firmenich también destacó investigaciones sobre la suplementación con omega-3 y los marcadores de envejecimiento biológico en Vitafoods Europe 2026.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma:
Los Líquidos Listos para Beber Lideran Mientras que los Comprimidos y Cápsulas se ExpandenLos líquidos listos para beber representaron el 39,25% del mercado de nutrición para personas mayores en 2026. Su posición refleja la facilidad de uso tanto en entornos hospitalarios como domiciliarios. También pueden prepararse con una viscosidad adecuada para pacientes con dificultades para tragar. Un metaanálisis de 2025 de 16 ensayos controlados aleatorizados con 1.812 adultos encontró que las dietas de textura modificada y los líquidos espesados mejoraron la ingesta de proteínas y redujeron el riesgo de aspiración. Los polvos siguen siendo relevantes cuando la vida útil, el transporte y el costo son importantes. Los geles y pudines se utilizan para pacientes para quienes incluso los líquidos espesados pueden seguir siendo difíciles de tragar.
Se espera que los comprimidos y cápsulas crezcan a una CAGR del 8,24% hasta 2032. Su conveniencia se adapta al uso preventivo de multivitamínicos entre adultos que viven en la comunidad. El formato puede favorecer la adherencia diaria en entornos domiciliarios y se adapta al crecimiento de la distribución de farmacias en línea. Los cápsulas blandas y los caramelos masticables blandos pueden ayudar a las personas con limitaciones para tragar o destreza manual reducida.
Por Vía de Administración:
Los Productos Orales Dominan Mientras que la Alimentación Enteral CreceLa administración oral representó el 41,2% de los ingresos por vía de administración en 2026. Esta vía sirve a adultos ambulatorios, personas que viven en la comunidad y pacientes hospitalarios de menor agudeza. Las guías de la Sociedad Americana de Nutrición Parenteral y Enteral (ASPEN) y de la Sociedad Europea de Nutrición Clínica y Metabolismo (ESPEN) respaldan la suplementación nutricional oral como primera intervención cuando la función gastrointestinal está intacta. Las guías respaldan la demanda de bebidas orales, polvos y suplementos dietéticos a través de canales institucionales y minoristas.
Se espera que la alimentación enteral por sonda crezca a una CAGR del 8,76% hasta 2032. El crecimiento está vinculado a la disfagia, las condiciones neurológicas y la expansión de los programas de nutrición enteral domiciliaria. Un estudio nacional japonés de 2025 encontró que las fórmulas enterales elementales tenían una razón de probabilidades de 89,7 entre los productos prescritos asociados con diagnósticos de desnutrición en adultos mayores. La nutrición parenteral sigue siendo esencial cuando la insuficiencia gastrointestinal impide la alimentación oral o enteral.
Por Aplicación:
La Sarcopenia y la Pérdida Muscular Lideran Mientras que la Caquexia Crece más RápidoLa sarcopenia y la pérdida muscular representaron el 37,23% de los ingresos por aplicación en 2026. Los estudios clínicos sitúan la prevalencia de la sarcopenia entre el 20% y el 50% entre los adultos mayores. La prevalencia aumentó al 58% entre los pacientes con cáncer colorrectal mayores de 70 años en la evidencia citada. Los protocolos de suplementación proteica tienen un papel establecido en esta aplicación. El reconocimiento de la sarcopenia en la CIE-10 como una condición tratable y el uso más amplio del análisis de impedancia bioeléctrica pueden respaldar el cribado en entornos comunitarios.
Se anticipa que la caquexia relacionada con el cáncer crezca a una CAGR del 9,55% hasta 2032. Una revisión de 2025 encontró caquexia en el 52% al 62% de los adultos mayores con cáncer y en el 80% de las personas con neoplasias malignas gastrointestinales avanzadas. Una mayor supervivencia en oncología y el reconocimiento clínico de la caquexia como una condición tratable respaldan la demanda de nutrición especializada. La insuficiencia renal y el apoyo inmunológico y de recuperación siguen siendo aplicaciones adicionales.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Las Farmacias Hospitalarias Lideran Mientras que las Farmacias en Línea CrecenLas farmacias hospitalarias representaron el 43,22% del volumen de distribución en 2026. Los dietistas y los comités de farmacia hospitalarios influyen en qué productos se incluyen en los formularios. Una vez que un producto se incluye en un formulario, los protocolos clínicos estándar y las relaciones de compra pueden mantener el volumen. También puede limitar los márgenes porque los hospitales negocian descuentos por volumen a través de organizaciones de compras grupales. Por lo tanto, las compras hospitalarias ofrecen un volumen confiable, pero no siempre proporcionan la misma flexibilidad de precios que los canales de consumo.
Se prevé que las farmacias en línea crezcan a una CAGR del 9,14% hasta 2032. La prescripción mediante telesalud y un mayor acceso a la salud digital respaldan el canal. El acceso en línea puede mejorar los pedidos recurrentes para las personas que utilizan productos en casa. Las farmacias minoristas siguen siendo útiles para las compras accesibles de adultos mayores ambulatorios. Su crecimiento puede verse limitado por las restricciones de espacio en estantes y la necesidad de una orientación nutricional más específica para enfermedades.
Análisis Geográfico
América del Norte
América del Norte representó el 47,16% de los ingresos globales en 2026. Los Estados Unidos respaldaron esta posición porque el 18% de su población tenía 65 años o más en 2024. Las farmacias hospitalarias representaron el 55,2% del volumen de distribución de nutrición clínica en América del Norte en 2025. Esto respalda las compras institucionales como un canal de demanda regional importante. Las brechas de cobertura de Medicare Parte B para suplementos orales ambulatorios siguen siendo una restricción. La solicitud de financiamiento para el Programa de Nutrición de la Ley de Estadounidenses Mayores indica una necesidad insatisfecha continua en el acceso a la nutrición comunitaria.
Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a una CAGR del 10,27% hasta 2032. Japón tenía el 29,3% de sus 123,8 millones de personas con 65 años o más en octubre de 2024. Los subsidios de nutrición enteral domiciliaria y las guías dietéticas actualizadas respaldan la infraestructura de nutrición clínica de la región. RAND informó que la proporción de población en edad laboral respecto a la población mayor en China podría caer de 5:1 a menos de 2:1 para 2050. DSM-Firmenich otorgó 5 subvenciones de investigación en nutrición de 50.000 EUR a proyectos de Asia-Pacífico sobre longevidad saludable en julio de 2026. India, Australia, Corea del Sur y otros mercados de Asia-Pacífico añaden demanda a través de la urbanización, las enfermedades crónicas y el desarrollo de sistemas de nutrición clínica.
Europa, América del Sur, y Oriente Medio y África
Europa sigue siendo una región sustancial con políticas de nutrición estructuradas y sistemas de reembolso. Las guías de la Sociedad Europea de Nutrición Clínica y Metabolismo (ESPEN) y las normas alimentarias europeas dan forma a las decisiones clínicas y de productos en toda la región. Alemania, Francia, el Reino Unido, Italia y España lideran la actividad regional. América del Sur, Oriente Medio y África siguen siendo mercados más pequeños pero relevantes. La inversión del Consejo de Cooperación del Golfo (CCG) en infraestructura de atención a personas mayores y el desarrollo de políticas pueden respaldar la contratación institucional de nutrición con el tiempo.
Panorama Competitivo
Concentración del Mercado
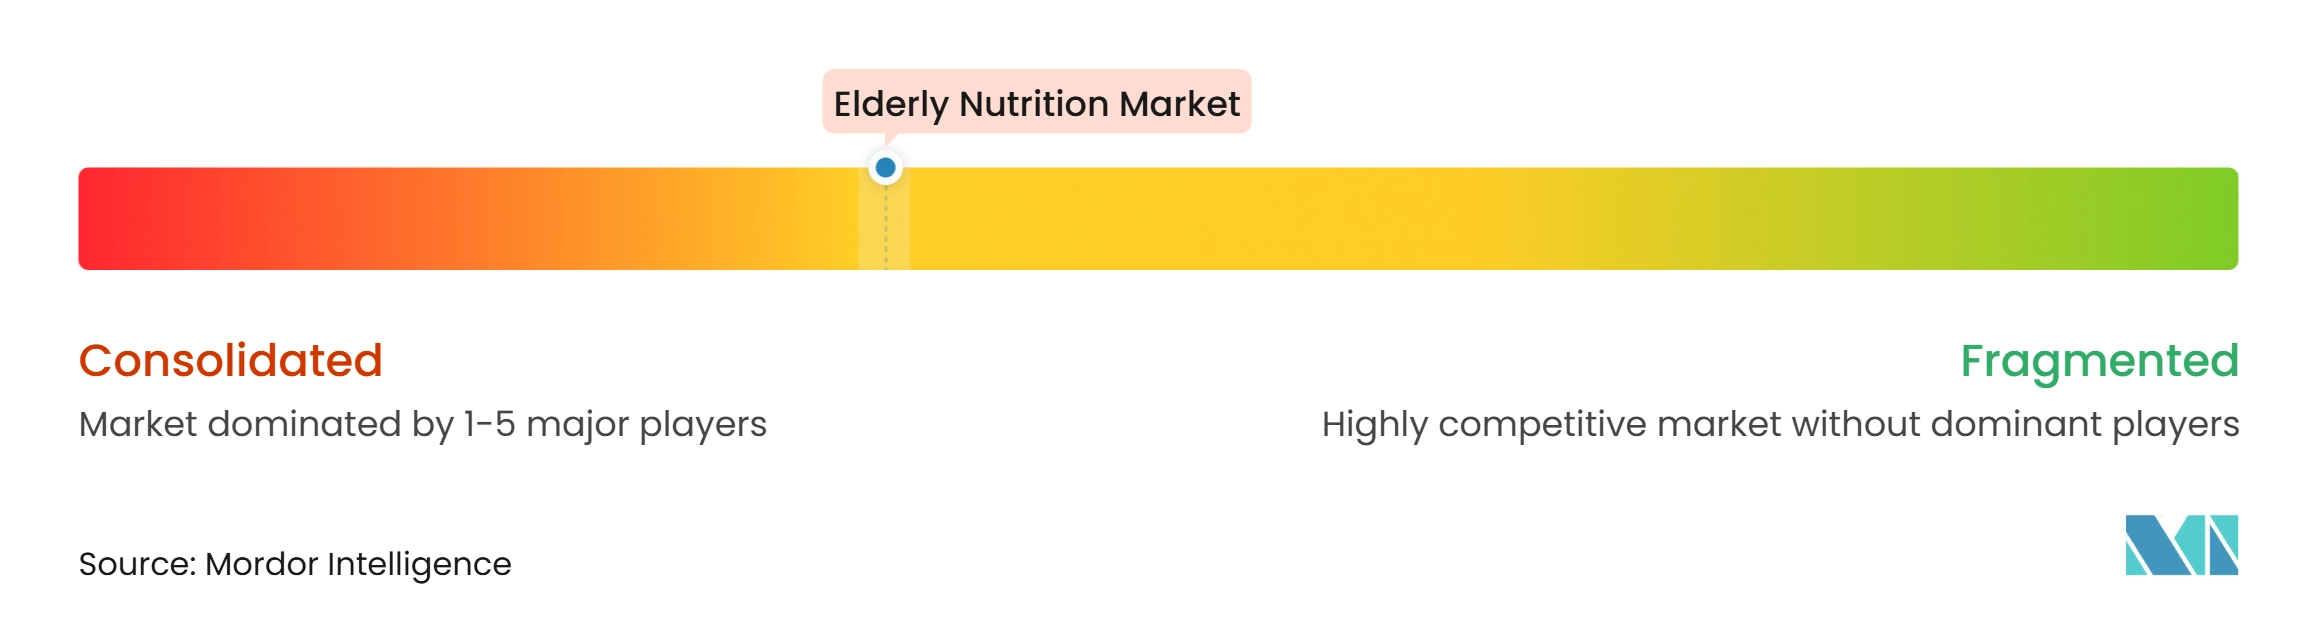
El mercado de nutrición para personas mayores está moderadamente concentrado en torno a proveedores multinacionales con amplias carteras clínicas. El mercado de nutrición para personas mayores recompensa a las empresas que pueden atender tanto a usuarios clínicos como a pacientes de atención domiciliaria. Abbott Laboratories, Nestlé Health Science, Danone a través de Nutricia, Fresenius Kabi y B. Braun Melsungen tienen acceso a formularios en hospitales, atención a largo plazo y entornos de atención domiciliaria. Sus posiciones dependen de la evidencia clínica, la amplitud de la cartera, la disponibilidad de productos y la fiabilidad del suministro. Los proveedores regionales, incluidos Ajinomoto, Meiji Holdings, Morinaga Milk y Nutrisens, compiten a través de formulaciones locales, distribución establecida y familiaridad con las preferencias locales. El precio no es la única base de competencia en la atención institucional. La idoneidad clínica y el suministro confiable siguen siendo importantes cuando los proveedores eligen productos de nutrición.
Fresenius Kabi amplió su oferta enteral de base vegetal con Fresubin PLANT-BASED Tube Feed en Alemania en noviembre de 2025 y en el Reino Unido en marzo de 2026. Nutricia lanzó Fortimel Plant-Based Protein en octubre de 2025 e informó su entrada en más de 10 países europeos en 6 meses. La empresa también reportó un 95% de adherencia a la prescripción para su suplemento oral de base vegetal con sabor salado en la evidencia clínica citada. Estos movimientos abordan la formulación de base vegetal, la palatabilidad y los desafíos de administración. También muestran que el diseño del formato puede importar junto con la composición de nutrientes.
Kate Farms, Vitaflo International y Otsuka Holdings participan en áreas clínicas especializadas como fórmulas de base vegetal, nutrición para trastornos metabólicos y productos renales. Sus productos pueden atender a grupos de pacientes más pequeños con necesidades nutricionales definidas. La atención enteral domiciliaria también está creando una apertura competitiva para los proveedores que combinan la entrega de fórmulas, tecnología de bombas y apoyo remoto de dietistas. El mercado de nutrición para personas mayores puede favorecer a los proveedores que faciliten esta transición del alta hospitalaria al uso domiciliario. Este modelo puede reducir la separación entre el alta hospitalaria y el cumplimiento farmacéutico. La fabricación con certificación ISO y los requisitos de alimentos médicos específicos de cada país siguen siendo barreras materiales para los nuevos proveedores.
Líderes de la Industria de Nutrición para Personas Mayores
-
Abbott Laboratories
-
Nestlé Health Science
-
Danone S.A.
-
Fresenius Kabi AG
-
Otsuka Holdings Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Nutrición para Personas Mayores Empresas cubiertas en este informe
- AAK AB
- Abbott Laboratories
- Ajinomoto Co., Inc.
- B. Braun Melsungen SE
- Baxter
- Bayer
- Danone
- DSM-Firmenich AG
- Fresenius
- GlaxoSmithKline
- Hormel Foods
- Kate Farms, Inc.
- Meiji Holdings Co., Ltd.
- Morinaga Milk Industry Co., Ltd.
- Nestle
- Nutrisens Group
- Otsuka
- Pfizer
- Sanofi
- Unilever plc
- Vitaflo International Ltd
Desarrollos recientes de la industria en Mercado de Nutrición para Personas Mayores
- Junio de 2026: Fresenius Kabi lanzó Renalive HP en Alemania, un nuevo alimento oral y por sonda de alta energía, alto contenido proteico y electrolitos reducidos para pacientes dependientes de diálisis en riesgo de desnutrición. El frasco de 200 ml aporta 400 kcal y 20 gramos de proteína, cumpliendo con los criterios de prescripción del seguro de salud estatutario alemán.
- Mayo de 2026: Abbott lanzó Ensure Strength Pro en India, una fórmula de 31 nutrientes que contiene 30 gramos de proteína de alta calidad diseñada para apoyar 7 áreas clave de salud en adultos mayores: músculos, huesos, corazón, células sanguíneas, sistema inmunológico, metabolismo y sistema nervioso. El lanzamiento extiende la franquicia de nutrición clínica de Abbott al país más poblado del mundo, apuntando a las brechas nutricionales identificadas en múltiples estados de India.
- Marzo de 2026: Fresenius Kabi lanzó Fresubin PLANT-BASED Tube Feed en el Reino Unido, el único alimento por sonda de base vegetal de 1,5 kcal/ml con alto contenido proteico disponible en el mercado del Reino Unido. El producto contiene proteína de soja y fibra 100% de origen vegetal y cuenta con certificación halal y kosher, ampliando las opciones institucionales para pacientes de nutrición enteral que requieren formulaciones de base vegetal.
Alcance del Informe Global del Mercado de Nutrición para Personas Mayores
Según el alcance del informe, el mercado de nutrición para personas mayores abarca productos nutricionales como alimentos fortificados, suplementos proteicos, comidas de textura modificada y fórmulas de nutrición médica diseñadas para abordar los desafíos relacionados con la edad, como la reducción del apetito, la absorción deteriorada de nutrientes, la sarcopenia, la osteoporosis, la diabetes y el deterioro cognitivo. Su propósito central es mejorar la calidad de vida, prevenir la desnutrición y apoyar la vida independiente entre la población de personas mayores.
El mercado de nutrición para personas mayores está segmentado por tipo de nutrición, forma, vía de administración, aplicación, canal de distribución y geografía. Por tipo de nutrición, el mercado está segmentado en proteínas, minerales, multivitamínicos, fibras y prebióticos, lípidos y ácidos grasos omega, y otros tipos de nutrición. Por forma, el mercado está segmentado en líquidos listos para beber, polvos, geles y pudines, comprimidos y cápsulas, y otros. Por vía de administración, el mercado está segmentado en oral, alimentación enteral por sonda y parenteral. Por aplicación, el mercado está segmentado en diabetes, sarcopenia y pérdida muscular, insuficiencia renal, caquexia relacionada con el cáncer, apoyo inmunológico y de recuperación, y otras aplicaciones. Por canal de distribución, el mercado está segmentado en farmacias hospitalarias, farmacias minoristas y farmacias en línea. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Proteínas |
| Minerales |
| Multivitamínicos |
| Fibras y Prebióticos |
| Lípidos y Ácidos Grasos Omega |
| Otros Tipos de Nutrición |
| Líquidos Listos para Beber |
| Polvos |
| Geles y Pudines |
| Comprimidos y Cápsulas |
| Otras Formas |
| Oral |
| Alimentación Enteral por Sonda |
| Parenteral |
| Diabetes |
| Sarcopenia y Pérdida Muscular |
| Insuficiencia Renal |
| Caquexia Relacionada con el Cáncer |
| Apoyo Inmunológico y de Recuperación |
| Otras Aplicaciones |
| Farmacias Hospitalarias |
| Farmacias Minoristas |
| Farmacias en Línea |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Nutrición | Proteínas | |
| Minerales | ||
| Multivitamínicos | ||
| Fibras y Prebióticos | ||
| Lípidos y Ácidos Grasos Omega | ||
| Otros Tipos de Nutrición | ||
| Por Forma | Líquidos Listos para Beber | |
| Polvos | ||
| Geles y Pudines | ||
| Comprimidos y Cápsulas | ||
| Otras Formas | ||
| Por Vía de Administración | Oral | |
| Alimentación Enteral por Sonda | ||
| Parenteral | ||
| Por Aplicación | Diabetes | |
| Sarcopenia y Pérdida Muscular | ||
| Insuficiencia Renal | ||
| Caquexia Relacionada con el Cáncer | ||
| Apoyo Inmunológico y de Recuperación | ||
| Otras Aplicaciones | ||
| Por Canal de Distribución | Farmacias Hospitalarias | |
| Farmacias Minoristas | ||
| Farmacias en Línea | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada del mercado hasta 2032?
Se espera que el mercado de nutrición para personas mayores crezca de 24,15 mil millones de USD en 2026 a 25,58 mil millones de USD en 2027, y a 36,07 mil millones de USD para 2032, y se proyecta que crezca a una CAGR del 7,12% de 2027 a 2032.
¿Qué tipo de nutrición tiene la mayor participación en los ingresos?
Las proteínas representaron el 38,31% de los ingresos en 2026, respaldadas por la demanda de productos para la preservación muscular y la recuperación. En el mercado de nutrición para personas mayores, las fórmulas proteicas se utilizan en entornos hospitalarios, de atención a largo plazo y domiciliarios.
¿Qué forma de producto está creciendo más rápido?
Se prevé que los comprimidos y cápsulas se expandan a una CAGR del 8,24% hasta 2032, respaldados por el uso preventivo y las rutinas domiciliarias.
¿Qué región se espera que se expanda más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 10,27% hasta 2032, respaldada por el envejecimiento acelerado y el desarrollo de sistemas de nutrición clínica.