
Marktgröße und Marktanteile der Ernährung älterer Menschen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 25.58 Milliarden US-Dollar |
| Marktgröße (2032) | 36.07 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.12 % |
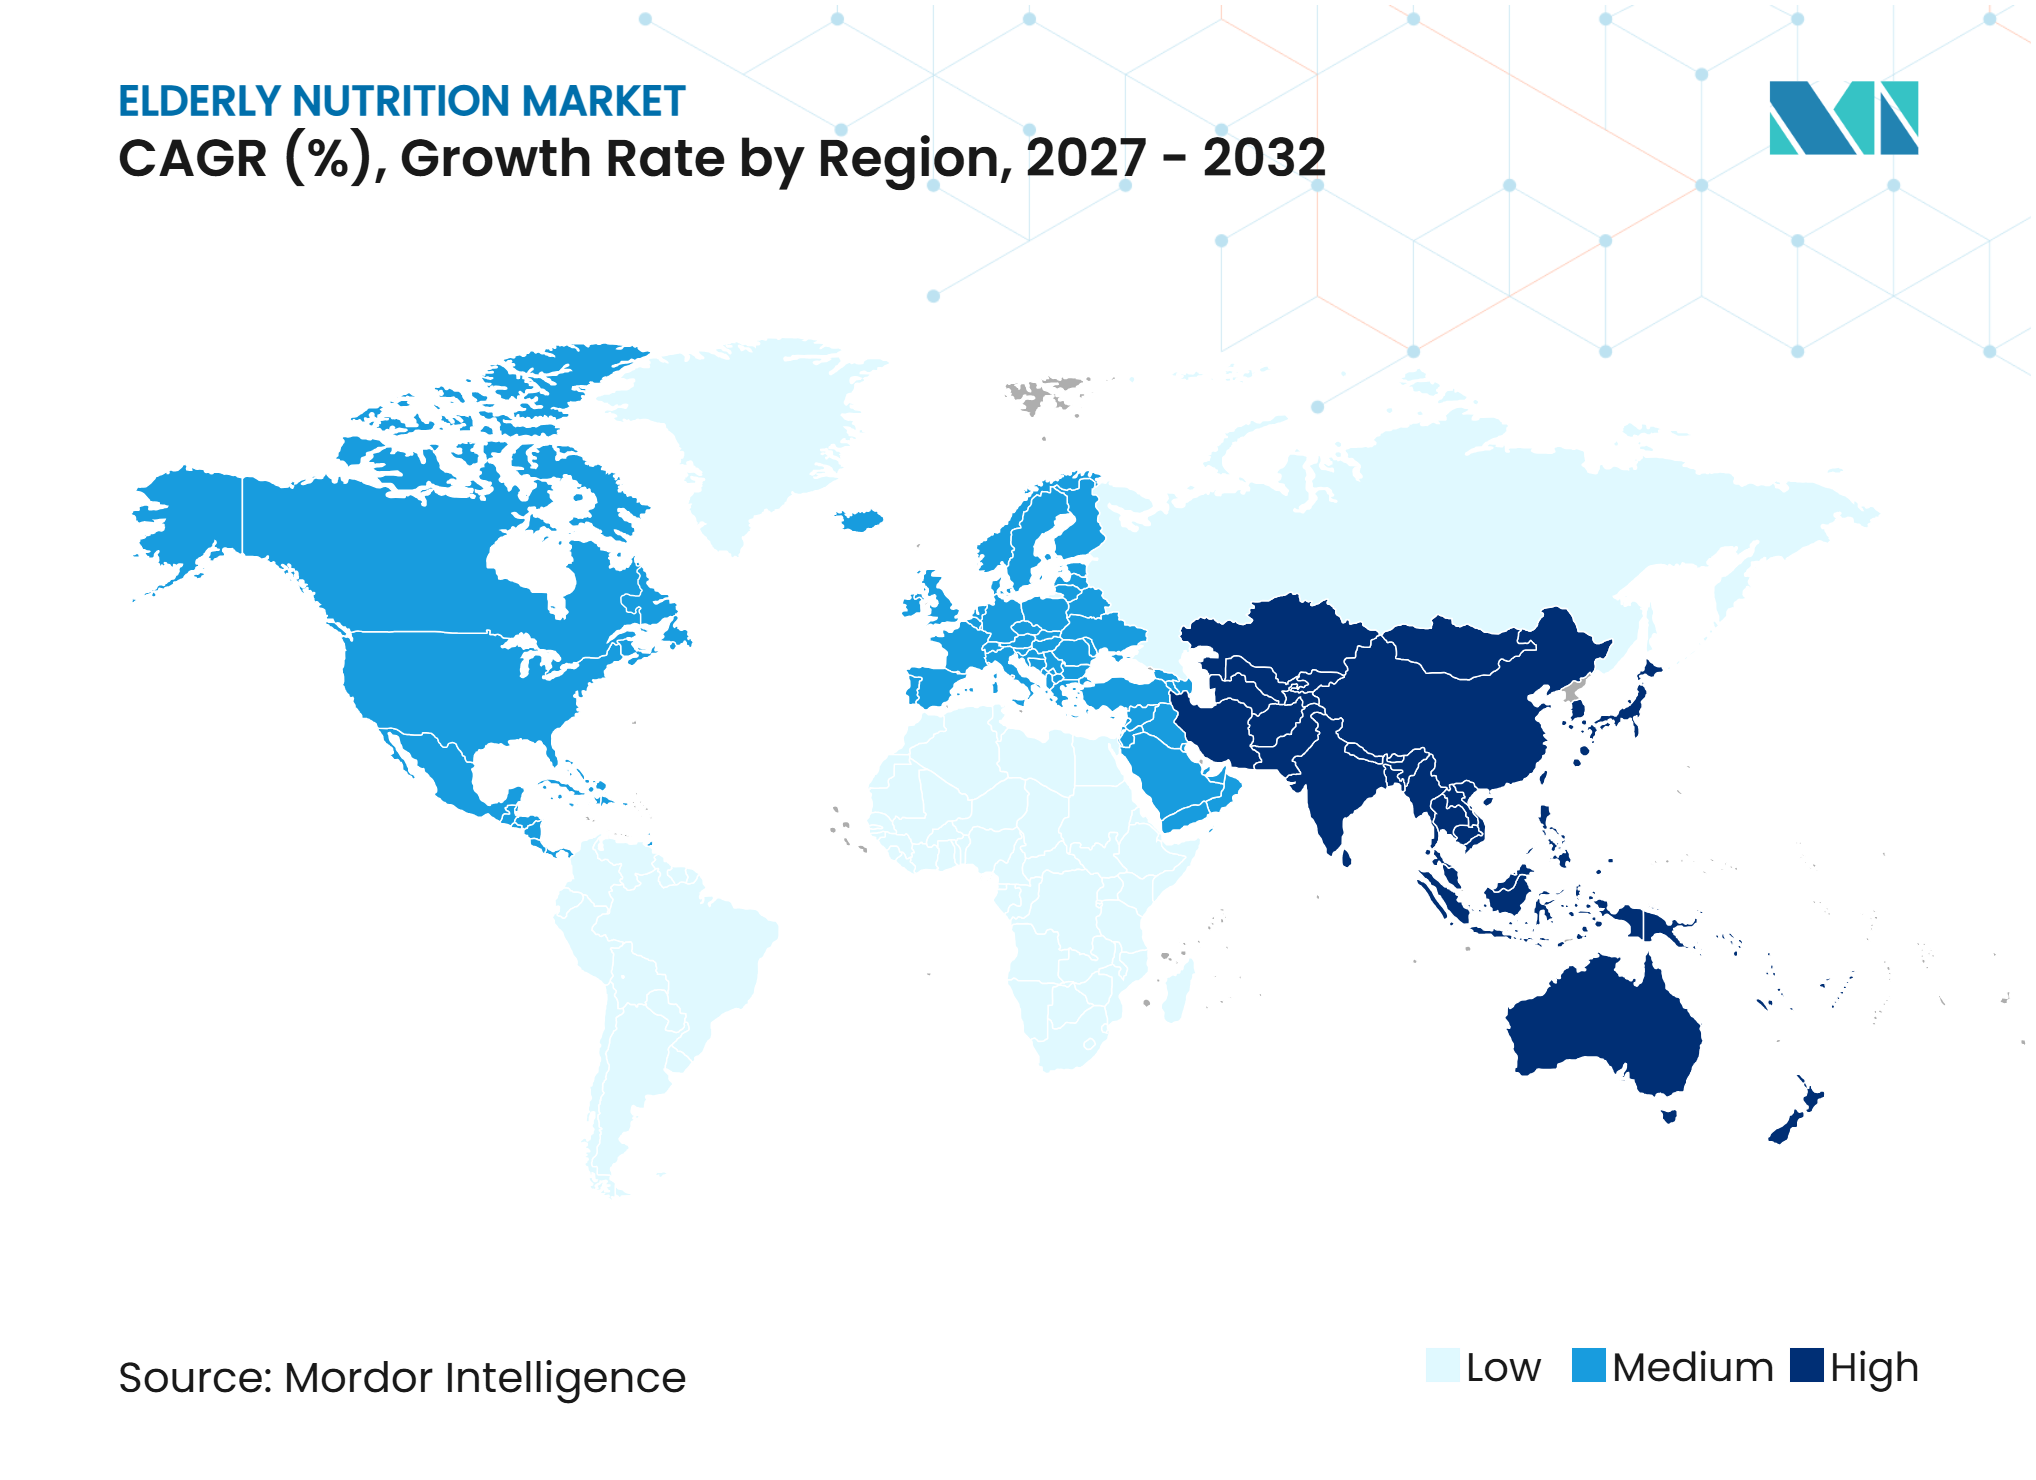
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Ernährung älterer Menschen von Mordor Intelligence
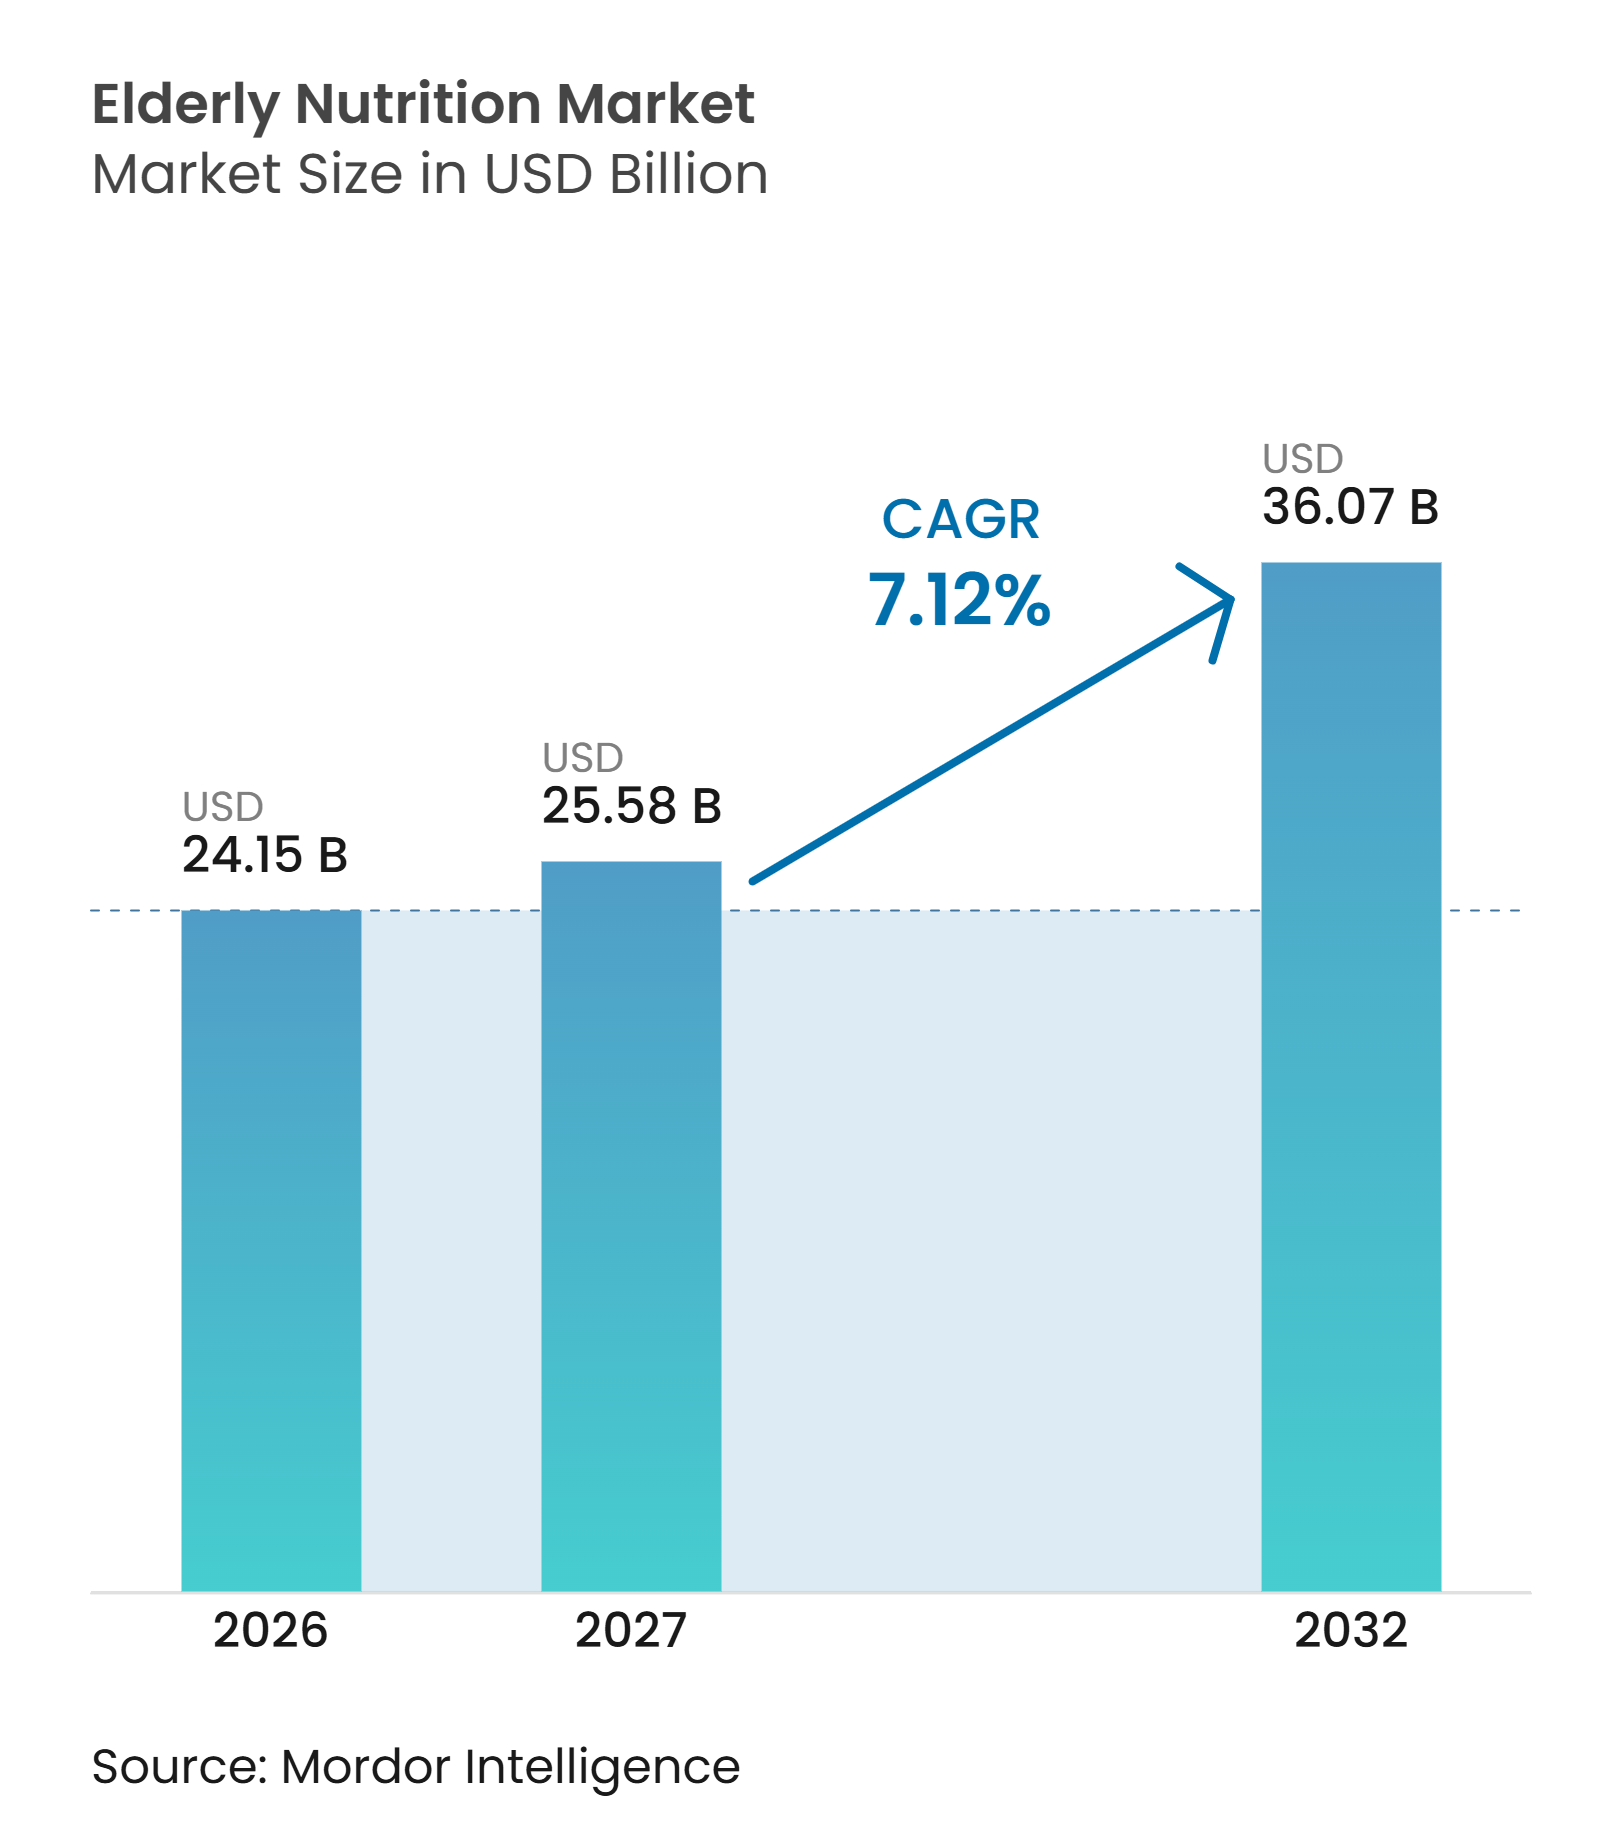
Die Marktgröße der Ernährung älterer Menschen wird voraussichtlich von 24,15 Milliarden USD im Jahr 2026 auf 25,58 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 36,07 Milliarden USD bei einer CAGR von 7,12 % über den Zeitraum 2027–2032 erreichen.
Die Bevölkerungsalterung erhöht die Zahl älterer Erwachsener, die präventive Ernährung, klinische Ernährungsunterstützung und krankheitsspezifische Formulierungen benötigen. Japan hatte im Oktober 2024 36,24 Millionen Menschen im Alter von 65 Jahren oder älter, und die Zahl der Menschen im Alter von 75 Jahren oder älter überstieg die der 65- bis 74-Jährigen, was die Nachfrage in Richtung Patienten mit höherem Ernährungsrisiko verschiebt. Es wird erwartet, dass China bis 2040 ebenfalls 402 Millionen Menschen im Alter von 60 Jahren oder älter haben wird, während Asien und der Pazifik bis 2050 nahezu 1,3 Milliarden Menschen über 60 Jahre haben werden. Anbieter verknüpfen das Screening auf Mangelernährung enger mit der Pflegequalität, und Hersteller reagieren mit proteinreichen, texturmodifizierten und zustandsspezifischen Produkten. Der Markt für Ernährung älterer Menschen geht auch über Krankenhäuser hinaus, da häusliche Pflege, der Zugang zu Online-Apotheken und wiederkehrende Ernährungsunterstützung immer relevanter werden.
Wichtigste Erkenntnisse des Berichts
- Nach Nährungstyp hielt Protein im Jahr 2026 einen Marktanteil von 38,31 % am Markt für Ernährung älterer Menschen, während Multivitamine bis 2032 voraussichtlich mit einer CAGR von 7,84 % wachsen werden.
- Nach Form entfielen im Jahr 2026 39,25 % des Marktes für Ernährung älterer Menschen auf trinkfertige Flüssigkeiten, während Tabletten und Kapseln bis 2032 voraussichtlich mit einer CAGR von 8,24 % wachsen werden.
- Nach Verabreichungsweg hielten orale Produkte im Jahr 2026 einen Marktanteil von 41,16 % am Markt für Ernährung älterer Menschen, während die enterale Sondenernährung bis 2032 voraussichtlich mit einer CAGR von 8,76 % wachsen wird.
- Nach Anwendung entfielen im Jahr 2026 37,23 % des Umsatzes auf Sarkopenie und Muskelschwund, während krebsbedingte Kachexie bis 2032 voraussichtlich mit einer CAGR von 9,55 % wachsen wird.
- Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2026 43,22 % des Volumens, während Online-Apotheken bis 2032 voraussichtlich mit einer CAGR von 9,14 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 47,16 % des Umsatzes, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 10,27 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Bevölkerungsgruppe ab 65 Jahren und Ausgaben für gesundes Altern | +2.2% | Global | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach krankheits- und zustandsspezifischer Ernährung | +1.6% | Global, mit Nordamerika und Europa als führende Märkte | Mittelfristig (2–4 Jahre) |
| Protokollbasiertes Mangelernährungs-Screening in der Altenpflege | +0.9% | Nordamerika und EU, mit Ausstrahlungseffekten auf APAC | Mittelfristig (2–4 Jahre) |
| Altern zu Hause und häusliche Ernährungsunterstützung | +0.8% | Nordamerika, Europa, Japan | Mittelfristig (2–4 Jahre) |
| Texturmodifizierte Ernährung bei Dysphagie und sichererem Schlucken | +0.6% | Asien-Pazifik als Kernmarkt, mit wachsender Akzeptanz in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Digitale Therapietreue, Fernüberwachung und personalisierte Ernährungspläne | +0.5% | Nordamerika und Europa, mit frühen Gewinnen in Japan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Bevölkerungsgruppe ab 65 Jahren und Ausgaben für gesundes Altern
Der Markt für Ernährung älterer Menschen wird durch die anhaltende Ausweitung der Bevölkerungsgruppe ab 65 Jahren gestützt. Chinas Bevölkerung im Alter von 65 Jahren oder älter könnte bis 2050 fast ein Drittel der Gesamtbevölkerung ausmachen, auch wenn das Einkommensniveau unter dem Japans bleibt. Diese Lücke macht öffentliche Beschaffung und staatlich finanzierte Ernährungsprogramme in großen Schwellenmärkten wichtiger. Japans Altersprofil deutet auch auf eine Nachfrage einer älteren und klinisch anfälligeren Gruppe hin, da die Bevölkerung im Alter von 75 Jahren oder älter die der 65- bis 74-Jährigen überstieg.[1] Abbott brachte im Mai 2026 Ensure Strength Pro in Indien mit 30 Gramm Protein und 31 Nährstoffen auf den Markt und zeigte damit, wie Lieferanten Produkte für große alternde Bevölkerungen außerhalb der westlichen Premiummärkte anpassen. Das Produkt unterstützt Muskeln, Knochen, Herzgesundheit, Blutzellen, Immunsystem, Stoffwechsel und das Nervensystem.
Steigende Nachfrage nach krankheits- und zustandsspezifischer Ernährung
Der Markt für Ernährung älterer Menschen verlagert sich von der allgemeinen Nahrungsergänzung hin zu Ernährung, die für definierte Gesundheitszustände konzipiert ist. Eine Überprüfung aus dem Jahr 2025 ergab, dass Mangelernährung 30 % bis 80 % der älteren Krebspatienten betraf, und berichtete eine institutionelle Prävalenz von 22 % bei hospitalisierten älteren Erwachsenen und fast 30 % in Langzeitpflegeeinrichtungen. Dieselbe Überprüfung berichtete Kachexie bei 50 % der Krebspatienten insgesamt und bei bis zu 80 % der Patienten mit gastrointestinalen Malignomen.[2] Die Behandlung von Kachexie verwendet zunehmend hochenergetische enterale Ernährung, leucinangereicherte Proteine und Omega-3-Unterstützung neben anderen Maßnahmen. Ein längeres Überleben bei Krebs kann den Zeitraum verlängern, in dem Patienten Ernährungsunterstützung erhalten. Dies erhöht die Relevanz ambulanter und häuslicher Produkte nach dem Ende der Akutbehandlung.
Protokollbasiertes Mangelernährungs-Screening in der Altenpflege
Der Markt für Ernährung älterer Menschen profitiert, wenn das Ernährungs-Screening Teil der routinemäßigen Pflegepraxis wird. CMS erweiterte den Malnutrition Care Score auf alle hospitalisierten Erwachsenen ab 18 Jahren für das Leistungsjahr 2026.[3] Das Maß verknüpft dokumentierte Ernährungsversorgung mit öffentlich berichteter Krankenhausqualitätsleistung. ASPEN empfiehlt ein validiertes Ernährungs-Screening innerhalb von 24 Stunden nach der Krankenhausaufnahme und eine sofortige Intervention, wenn Patienten gefährdet sind. Diese Verfahren können standardisierte Ernährungsverordnungen in der Akutversorgung fördern. Sie können auch die Krankenhausnachfrage weniger abhängig von diskretionären Verbraucherausgaben machen.
Altern zu Hause und häusliche Ernährungsunterstützung
Der Markt für Ernährung älterer Menschen erhält Unterstützung von Gesundheitssystemen, die ältere Patienten zu Hause versorgen möchten. Japans Langzeitpflegeversicherungssystem subventioniert enterale Ernährungsversorgung für berechtigte Patienten, die zu Hause gepflegt werden. Japans aktualisierte Referenzwerte für die Nährstoffzufuhr 2025 aktualisierten die Proteinziele für alternde Bevölkerungen, was die Aufmerksamkeit für Ernährung im späteren Leben weiter unterstützt. Häusliche Unterstützung schafft Nachfrage nach Produkten, die in den täglichen Routineeinsatz außerhalb der Krankenhausversorgung passen. Orale Darreichungsformen können Patienten helfen, die Ernährungsunterstützung nach einer frühen Entlassung fortzusetzen. Dies kann die Abhängigkeit von einer Krankenhausverschreibung als einzigem Weg zum Ernährungszugang verringern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Eigenkosten und uneinheitliche Erstattung | -1.1% | Global, am stärksten in MEA und Südamerika sowie anhaltend in der ambulanten US-Versorgung | Langfristig (≥ 4 Jahre) |
| Regulatorische und klinische Anspruchskomplexität in verschiedenen Ländern | -0.7% | Global, besonders komplex in der EU, den USA und APAC | Mittelfristig (2–4 Jahre) |
| Geringe Schmackhaftigkeit, Geschmacksmüdigkeit und schlechte Langzeit-Therapietreue | -0.5% | Global, kommerziell am schädlichsten im ambulanten und häuslichen Umfeld | Kurzfristig (≤ 2 Jahre) |
| Kostenvolatilität bei Protein, Zutaten und Texturverarbeitung | -0.4% | Global, mit Konzentrations-Lieferkettenrisiko bei der Beschaffung von Zutaten im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Eigenkosten und uneinheitliche Erstattung
Der Markt für Ernährung älterer Menschen verzeichnet eine langsamere Akzeptanz, wenn klinisch geeignete Produkte nach der Krankenhausentlassung nicht erstattet werden. Medicare Teil B deckt orale Nahrungsergänzungsmittel für ambulante ältere Erwachsene in den Vereinigten Staaten routinemäßig nicht ab. Eine Koalition von 50 US-amerikanischen Organisationen beantragte im April 2026 2,285 Milliarden USD für das Ernährungsprogramm des Older Americans Act, verglichen mit einer Zuweisung von 1,059 Milliarden USD für das Haushaltsjahr 2026. Die Koalition erklärte, dass 2,5 Millionen berechtigte einkommensschwache, von Ernährungsunsicherheit betroffene ältere Erwachsene aufgrund von Finanzierungsbeschränkungen keine Leistungen erhielten. Dies kann den klinischen Bedarf von tatsächlichen Produktkäufen trennen. Die Einschränkung ist stärker, wo öffentliche Versicherungen und institutionelle Beschaffung begrenzt bleiben.
Regulatorische und klinische Anspruchskomplexität in verschiedenen Ländern
Der Markt für Ernährung älterer Menschen operiert über Nahrungsergänzungsmittel, medizinische Lebensmittel und pharmazeutische Produkte hinweg. Die US-amerikanischen Anforderungen für Lebensmittel für besondere medizinische Zwecke erfordern Belege für die krankheitsspezifische Verwendung, während europäische gesundheitsbezogene Angaben einer Genehmigung im Rahmen des regionalen Regelwerks bedürfen. Japan unterscheidet zwischen Lebensmitteln für spezifische Gesundheitszwecke, Lebensmitteln mit Funktionsangaben und medizinischen Ernährungsprodukten. Unterschiedliche Evidenzschwellen und Kennzeichnungserlaubnisse können eine Neuformulierung oder separate Dokumentation je nach Land erfordern. Kleinere Lieferanten verfügen möglicherweise über weniger Ressourcen für klinische Belege, Kennzeichnung und lokale Registrierungen. Dies stärkt den bestehenden Vorteil von Unternehmen mit breiten regulatorischen und klinischen Kapazitäten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Nährungstyp:
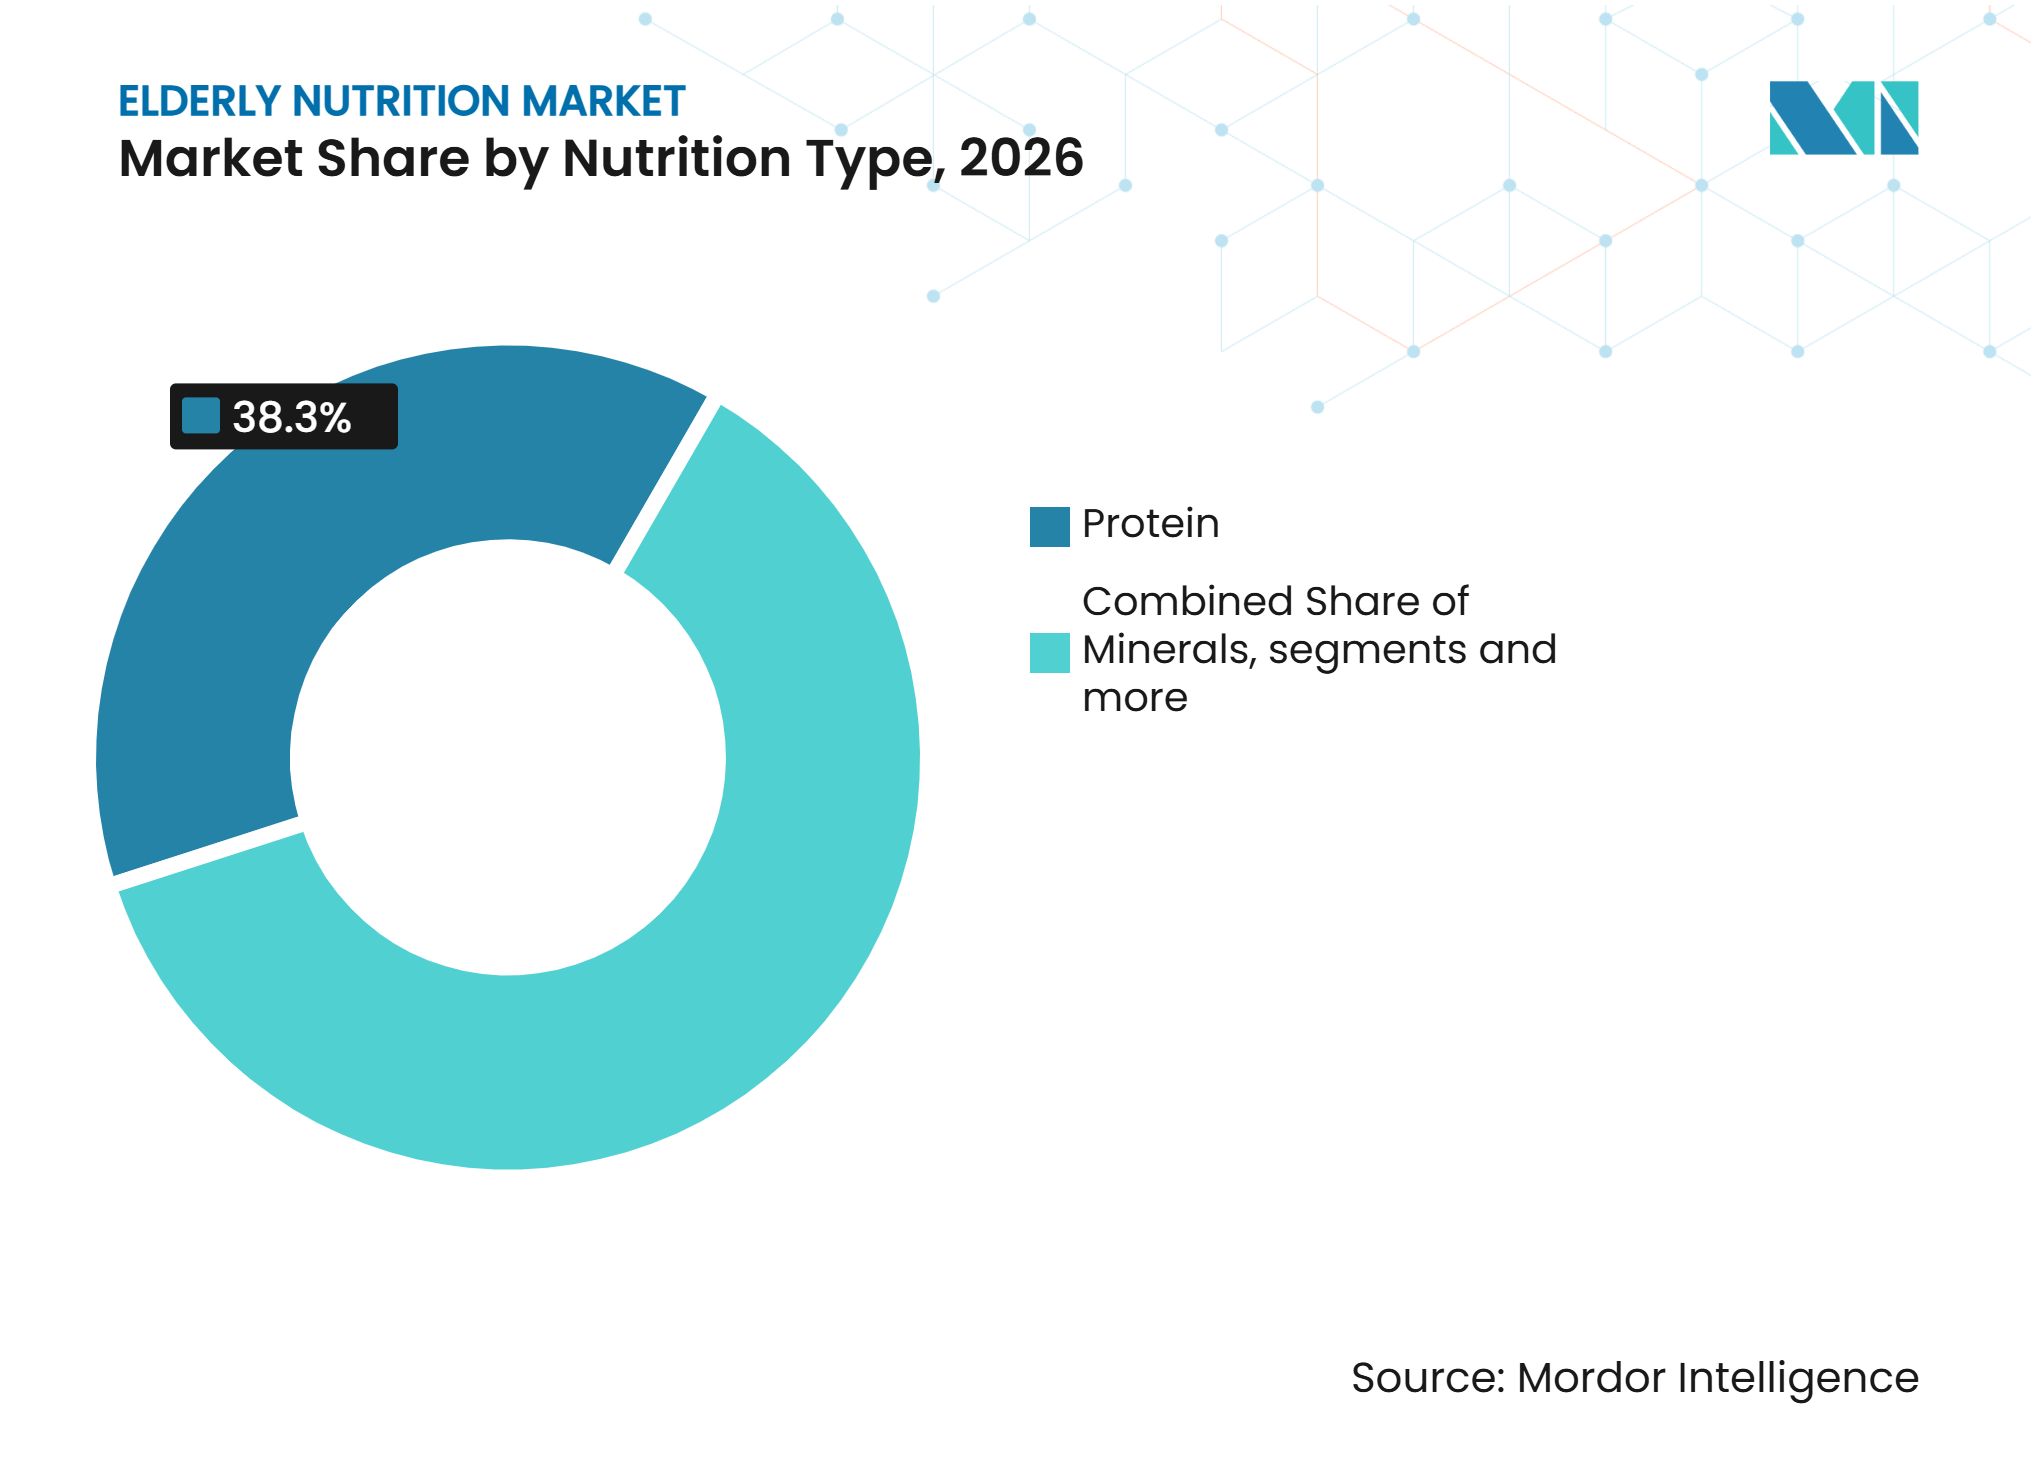
Protein führt beim Umsatz, während Multivitamine am schnellsten wachsenProtein hielt im Jahr 2026 38,31 % des Umsatzes im Markt für Ernährung älterer Menschen. Seine Rolle ist mit Muskelerhalt, Immununterstützung und Erholung nach akuter Erkrankung verbunden. Abbott brachte im Dezember 2025 Ensure Max Protein 2 in 1 Muscle Support mit 30 Gramm Protein und 1,5 Gramm Calcium-Beta-Hydroxy-Beta-Methylbutyrat auf den Markt. Dieses Produkt zeigt das Bestreben, Proteinformeln durch spezifische klinische Komponenten zu differenzieren. Forschungen unter Verwendung von Japans nationaler Gesundheits- und Ernährungserhebung ergaben, dass Muster der Nahrungsprotein- und Aminosäureaufnahme mit gesunden Alterungsergebnissen assoziiert waren.
Multivitamine werden bis 2032 voraussichtlich mit einer CAGR von 7,84 % wachsen. Die präventive Nahrungsergänzung bei Erwachsenen ab 50 Jahren unterstützt diese Nachfrage. DSM-Firmenich führte Vision R im November 2024 in japanischen medizinischen Einrichtungen ein. Mineralien, Ballaststoffe, Präbiotika, Lipide und Omega-Fettsäuren bilden die verbleibenden Ernährungskategorien. DSM-Firmenich hob auf der Vitafoods Europe 2026 auch Forschungen zur Omega-3-Supplementierung und biologischen Alterungsmarkern hervor.



Nach Form:
Trinkfertige Flüssigkeiten führen, während Tabletten und Kapseln expandierenTrinkfertige Flüssigkeiten machten im Jahr 2026 39,25 % des Marktes für Ernährung älterer Menschen aus. Ihre Position spiegelt die einfache Handhabung in Krankenhaus- und häuslichen Umgebungen wider. Sie können auch mit einer Viskosität zubereitet werden, die für Patienten mit Schluckbeschwerden geeignet ist. Eine Meta-Analyse aus dem Jahr 2025 mit 16 randomisierten kontrollierten Studien mit 1.812 Erwachsenen ergab, dass texturmodifizierte Diäten und angedickte Flüssigkeiten die Proteinaufnahme verbesserten und das Aspirationsrisiko reduzierten. Pulver bleiben relevant, wenn Haltbarkeit, Transport und Kosten wichtig sind. Gele und Puddings werden für Patienten verwendet, bei denen selbst angedickte Flüssigkeiten schwer zu schlucken sein können.
Tabletten und Kapseln werden bis 2032 voraussichtlich mit einer CAGR von 8,24 % wachsen. Ihre Bequemlichkeit entspricht dem präventiven Einsatz von Multivitaminen bei in der Gemeinschaft lebenden Erwachsenen. Die Darreichungsform kann die tägliche Therapietreue in häuslichen Umgebungen unterstützen und passt zum Wachstum des Online-Apothekenvertriebs. Weichkapseln und weiche Kauprodukte können Menschen mit Schluckbeschwerden oder eingeschränkter manueller Geschicklichkeit helfen.
Nach Verabreichungsweg:
Orale Produkte dominieren, während enterale Ernährung wächstDie orale Verabreichung machte im Jahr 2026 41,2 % des Umsatzes nach Verabreichungsweg aus. Dieser Weg dient ambulanten Erwachsenen, in der Gemeinschaft lebenden Personen und Krankenhauspatienten mit geringerem Schweregrad. Die Leitlinien von ASPEN und ESPEN unterstützen die orale Nahrungsergänzung als erste Intervention, wenn die gastrointestinale Funktion intakt ist. Die Leitlinien unterstützen die Nachfrage nach oralen Getränken, Pulvern und Nahrungsergänzungsmitteln über institutionelle und Einzelhandelskanäle.
Die enterale Sondenernährung wird bis 2032 voraussichtlich mit einer CAGR von 8,76 % wachsen. Das Wachstum ist mit Dysphagie, neurologischen Erkrankungen und der Ausweitung häuslicher enteraler Programme verbunden. Eine landesweite japanische Studie aus dem Jahr 2025 ergab, dass elementare enterale Formeln ein Odds Ratio von 89,7 unter den verschriebenen Produkten aufwiesen, die mit Mangelernährungsdiagnosen bei älteren Erwachsenen assoziiert waren. Parenterale Ernährung bleibt unerlässlich, wenn gastrointestinales Versagen eine orale oder enterale Ernährung verhindert.
Nach Anwendung:
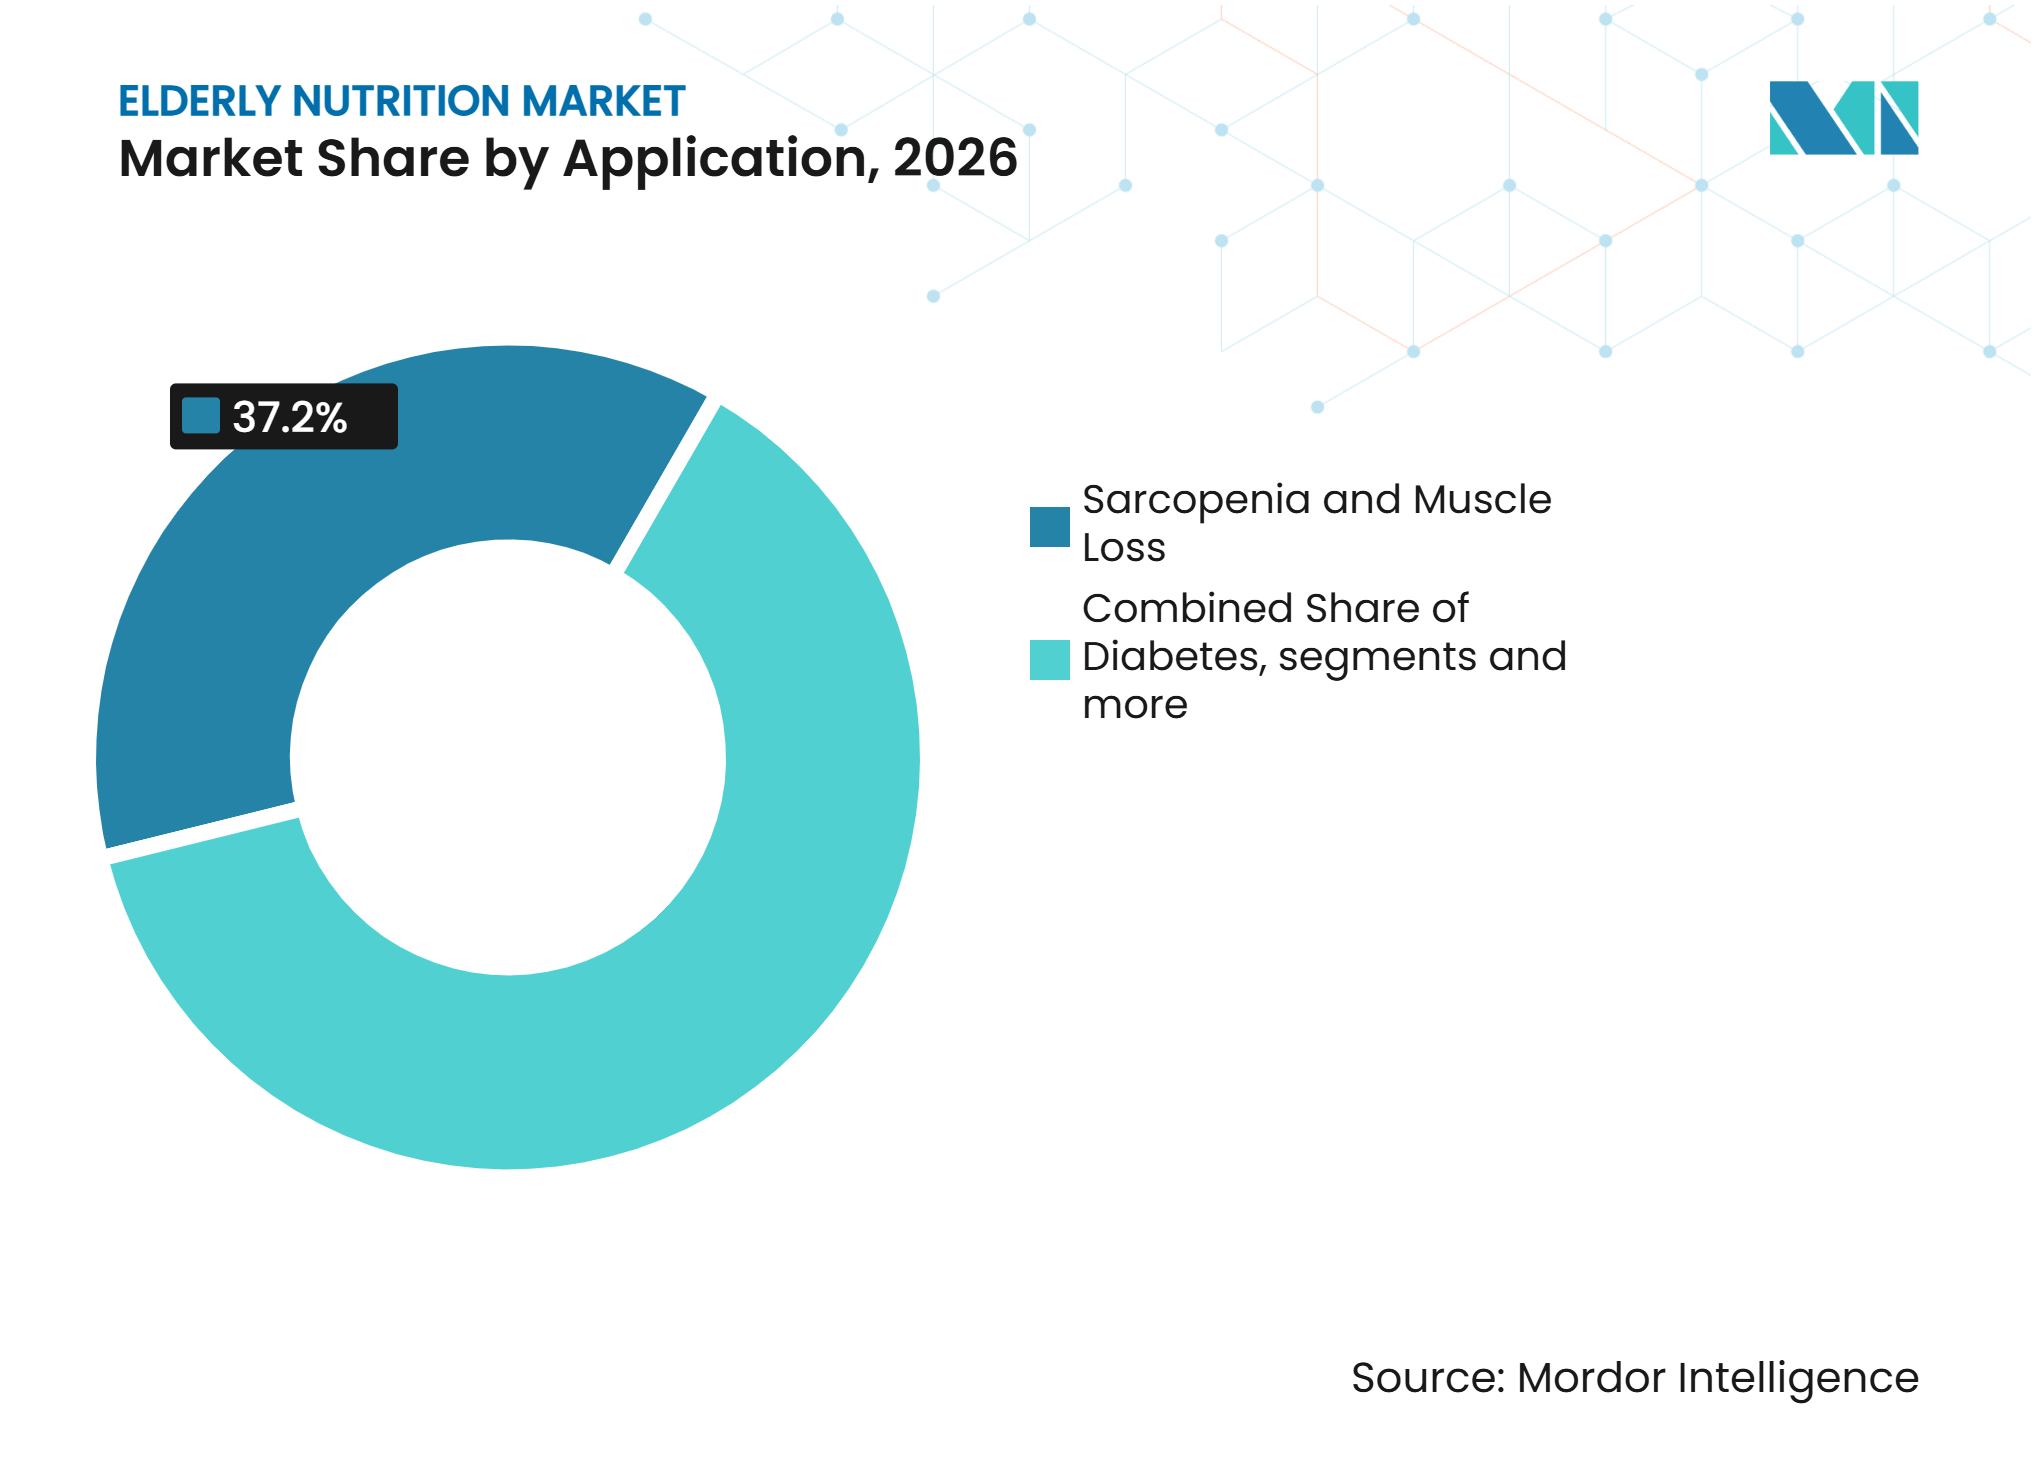
Sarkopenie und Muskelschwund führen, während Kachexie am schnellsten wächstSarkopenie und Muskelschwund machten im Jahr 2026 37,23 % des Anwendungsumsatzes aus. Klinische Studien beziffern die Prävalenz von Sarkopenie bei älteren Erwachsenen auf 20 % bis 50 %. Die Prävalenz stieg bei Darmkrebspatienten über 70 Jahren in den zitierten Belegen auf 58 %. Proteinergänzungsprotokolle haben in dieser Anwendung eine etablierte Rolle. Die ICD-10-Anerkennung von Sarkopenie als behandelbarem Zustand und die breitere Nutzung der bioelektrischen Impedanzanalyse können das Screening in der Gemeinschaft unterstützen.
Krebsbedingte Kachexie wird bis 2032 voraussichtlich mit einer CAGR von 9,55 % wachsen. Eine Überprüfung aus dem Jahr 2025 fand Kachexie bei 52 % bis 62 % der älteren Erwachsenen mit Krebs und bei 80 % der Menschen mit fortgeschrittenen gastrointestinalen Malignomen. Längeres onkologisches Überleben und die klinische Anerkennung von Kachexie als behandelbarem Zustand unterstützen die Nachfrage nach spezialisierter Ernährung. Nierenversagen sowie Immun- und Genesungsunterstützung bleiben weitere Anwendungsgebiete.

Nach Vertriebskanal:
Krankenhausapotheken führen, während Online-Apotheken wachsenKrankenhausapotheken machten im Jahr 2026 43,22 % des Vertriebsvolumens aus. Krankenhausdiätassistenten und Apothekenausschüsse beeinflussen, welche Produkte in Arzneimittellisten aufgenommen werden. Sobald ein Produkt in eine Arzneimittelliste aufgenommen wurde, können standardisierte klinische Protokolle und Einkaufsbeziehungen das Volumen aufrechterhalten. Dies kann auch die Margen begrenzen, da Krankenhäuser Mengenrabatte über Einkaufsgemeinschaften aushandeln. Der Krankenhauseinkauf bietet daher ein verlässliches Volumen, bietet aber nicht immer die gleiche Preisflexibilität wie Verbraucherkanäle.
Online-Apotheken werden bis 2032 voraussichtlich mit einer CAGR von 9,14 % wachsen. Telemedizinische Verschreibungen und ein stärkerer digitaler Gesundheitszugang unterstützen den Kanal. Online-Zugang kann die Nachbestellung für Personen verbessern, die Produkte zu Hause verwenden. Einzelhandelsapotheken bleiben für zugängliche Käufe durch ambulante ältere Erwachsene nützlich. Ihr Wachstum kann durch Regalplatzbeschränkungen und den Bedarf an mehr krankheitsspezifischer Ernährungsberatung begrenzt werden.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 47,16 % des globalen Umsatzes. Die Vereinigten Staaten unterstützten diese Position, da 18 % ihrer Bevölkerung im Jahr 2024 65 Jahre oder älter waren. Krankenhausapotheken hielten im Jahr 2025 55,2 % des nordamerikanischen Vertriebsvolumens für klinische Ernährung. Dies unterstützt den institutionellen Einkauf als wichtigen regionalen Nachfragekanal. Lücken in der Medicare-Teil-B-Abdeckung für ambulante orale Nahrungsergänzungsmittel bleiben eine Einschränkung. Der Finanzierungsantrag für das Ernährungsprogramm des Older Americans Act weist auf einen anhaltenden ungedeckten Bedarf beim Zugang zur Gemeinschaftsernährung hin.
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 10,27 % wachsen. Japan hatte im Oktober 2024 29,3 % seiner 123,8 Millionen Einwohner im Alter von 65 Jahren oder älter. Häusliche enterale Subventionen und aktualisierte Ernährungsleitlinien unterstützen die klinische Ernährungsinfrastruktur der Region. RAND berichtete, dass Chinas Verhältnis von Erwerbstätigen zu älteren Menschen bis 2050 von 5:1 auf unter 2:1 sinken könnte. DSM-Firmenich vergab im Juli 2026 5 Ernährungsforschungsstipendien in Höhe von je 50.000 EUR an Asien-Pazifik-Projekte zum gesunden Altern. Indien, Australien, Südkorea und andere Asien-Pazifik-Märkte tragen durch Urbanisierung, chronische Erkrankungen und die Entwicklung klinischer Ernährungssysteme zur Nachfrage bei.
Europa, Südamerika sowie Naher Osten und Afrika
Europa bleibt eine bedeutende Region mit strukturierten Ernährungspolitiken und Erstattungssystemen. Die ESPEN-Leitlinien und europäische Lebensmittelvorschriften prägen klinische und produktbezogene Entscheidungen in der gesamten Region. Deutschland, Frankreich, das Vereinigte Königreich, Italien und Spanien führen die regionale Aktivität an. Südamerika, der Nahe Osten und Afrika bleiben kleinere, aber relevante Märkte. GCC-Investitionen in die Altenpflegeinfrastruktur und Politikentwicklung können die institutionelle Ernährungsbeschaffung im Laufe der Zeit unterstützen.
Wettbewerbslandschaft
Marktkonzentration
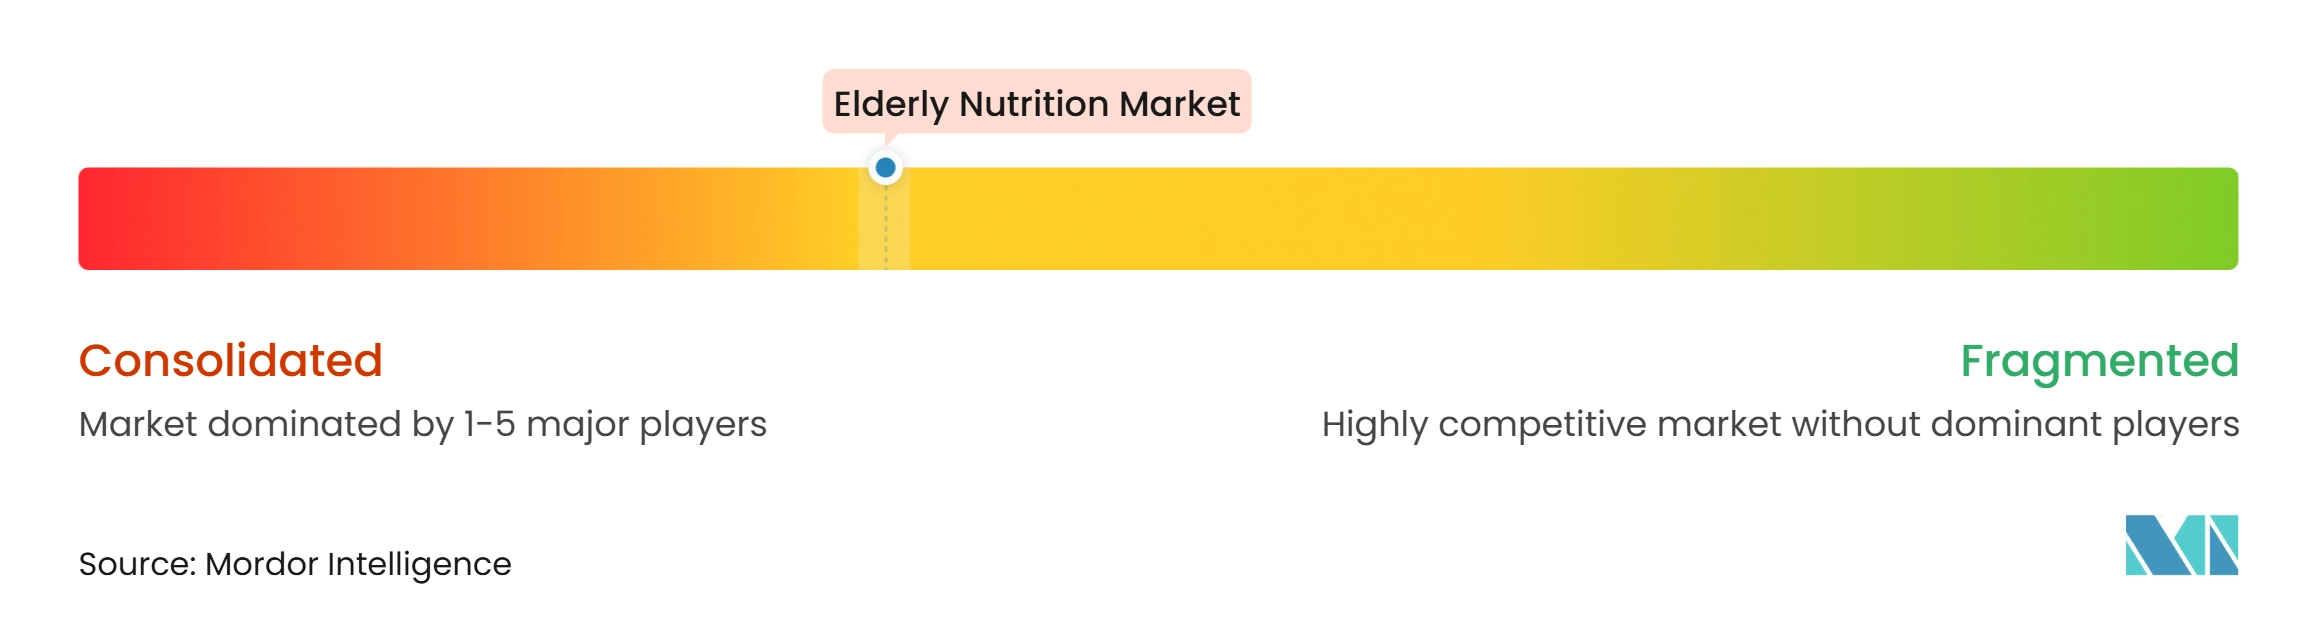
Der Markt für Ernährung älterer Menschen ist mäßig auf multinationale Lieferanten mit breiten klinischen Portfolios konzentriert. Der Markt für Ernährung älterer Menschen belohnt Unternehmen, die sowohl klinische Anwender als auch häusliche Pflegepatienten unterstützen können. Abbott Laboratories, Nestlé Health Science, Danone über Nutricia, Fresenius Kabi und B. Braun Melsungen haben Zugang zu Arzneimittellisten in Krankenhäusern, Langzeitpflege- und häuslichen Pflegeeinrichtungen. Ihre Positionen hängen von klinischen Belegen, Portfoliobreite, Produktverfügbarkeit und Versorgungszuverlässigkeit ab. Regionale Lieferanten, darunter Ajinomoto, Meiji Holdings, Morinaga Milk und Nutrisens, konkurrieren durch lokale Formulierungen, etablierte Distribution und Vertrautheit mit lokalen Präferenzen. Der Preis ist nicht die einzige Grundlage des Wettbewerbs in der institutionellen Versorgung. Klinische Eignung und zuverlässige Versorgung bleiben wichtig, wenn Anbieter Ernährungsprodukte auswählen.
Fresenius Kabi erweiterte sein pflanzliches enterales Angebot mit Fresubin PLANT-BASED Tube Feed in Deutschland im November 2025 und im Vereinigten Königreich im März 2026. Nutricia brachte Fortimel Plant-Based Protein im Oktober 2025 auf den Markt und berichtete innerhalb von 6 Monaten den Markteintritt in mehr als 10 europäische Länder. Das Unternehmen berichtete auch von einer 95-prozentigen Verschreibungstreue für sein herzhaftes pflanzliches orales Nahrungsergänzungsmittel in den zitierten klinischen Belegen. Diese Schritte adressieren pflanzliche Formulierung, Schmackhaftigkeit und Verabreichungsherausforderungen. Sie zeigen auch, dass das Darreichungsformdesign neben der Nährstoffzusammensetzung eine Rolle spielen kann.
Kate Farms, Vitaflo International und Otsuka Holdings sind in spezialisierten klinischen Bereichen wie pflanzlichen Formeln, Ernährung bei Stoffwechselstörungen und Nierenprodukten tätig. Ihre Produkte können kleinere Patientengruppen mit definierten Ernährungsbedürfnissen ansprechen. Die häusliche enterale Versorgung schafft auch eine Wettbewerbsmöglichkeit für Lieferanten, die Formellieferung, Pumpentechnologie und Fernunterstützung durch Diätassistenten kombinieren. Der Markt für Ernährung älterer Menschen kann Lieferanten bevorzugen, die diesen Übergang von der Krankenhausentlassung zur häuslichen Nutzung erleichtern. Dieses Modell kann die Trennung zwischen Krankenhausentlassung und Apothekenbelieferung verringern. ISO-zertifizierte Fertigung und länderspezifische Anforderungen für medizinische Lebensmittel bleiben wesentliche Eintrittsbarrieren für neue Lieferanten.
Marktführer der Ernährung älterer Menschen
-
Abbott Laboratories
-
Nestlé Health Science
-
Danone S.A.
-
Fresenius Kabi AG
-
Otsuka Holdings Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Ernährung älterer Menschen Unternehmen in diesem Bericht
- AAK AB
- Abbott Laboratories
- Ajinomoto Co., Inc.
- B. Braun Melsungen SE
- Baxter
- Bayer
- Danone
- DSM-Firmenich AG
- Fresenius
- GlaxoSmithKline
- Hormel Foods
- Kate Farms, Inc.
- Meiji Holdings Co., Ltd.
- Morinaga Milk Industry Co., Ltd.
- Nestle
- Nutrisens Group
- Otsuka
- Pfizer
- Sanofi
- Unilever plc
- Vitaflo International Ltd
Neueste Industrielle Entwicklungen in Markt für Ernährung älterer Menschen
- Juni 2026: Fresenius Kabi brachte Renalive HP in Deutschland auf den Markt, eine neue hochenergetische, proteinreiche, elektrolytreduzierte orale und Sondenernährung für dialysepflichtige Patienten mit Mangelernährungsrisiko. Die 200-ml-Flasche liefert 400 kcal und 20 Gramm Protein und erfüllt die Verschreibungskriterien der deutschen gesetzlichen Krankenversicherung.
- Mai 2026: Abbott brachte Ensure Strength Pro in Indien auf den Markt, eine Formel mit 31 Nährstoffen und 30 Gramm hochwertigem Protein, die darauf ausgelegt ist, 7 wichtige Gesundheitsbereiche bei alternden Erwachsenen zu unterstützen: Muskeln, Knochen, Herz, Blutzellen, Immunsystem, Stoffwechsel und Nervensystem. Die Markteinführung erweitert Abbotts klinische Ernährungsfranchise in das bevölkerungsreichste Land der Welt und zielt auf Ernährungslücken ab, die in mehreren indischen Bundesstaaten identifiziert wurden.
- März 2026: Fresenius Kabi brachte Fresubin PLANT-BASED Tube Feed im Vereinigten Königreich auf den Markt, die einzige hochproteinhaltige pflanzliche Sondenernährung mit 1,5 kcal/ml, die auf dem britischen Markt erhältlich ist. Das Produkt enthält 100 % pflanzliches Sojaprotein und Ballaststoffe und ist halal- und koscher-zertifiziert, was die institutionellen Möglichkeiten für enterale Ernährungspatienten erweitert, die pflanzliche Formulierungen benötigen.
Berichtsumfang des globalen Marktes für Ernährung älterer Menschen
Gemäß dem Berichtsumfang umfasst der Markt für Ernährung älterer Menschen Ernährungsprodukte wie angereicherte Lebensmittel, Proteinergänzungsmittel, texturmodifizierte Mahlzeiten und medizinische Ernährungsformeln, die darauf ausgelegt sind, altersbedingten Herausforderungen wie vermindertem Appetit, beeinträchtigter Nährstoffaufnahme, Sarkopenie, Osteoporose, Diabetes und kognitivem Abbau zu begegnen. Ihr Kernzweck ist es, die Lebensqualität zu verbessern, Mangelernährung zu verhindern und das selbstständige Leben älterer Menschen zu unterstützen.
Der Markt für Ernährung älterer Menschen ist nach Nährungstyp, Form, Verabreichungsweg, Anwendung, Vertriebskanal und Geografie segmentiert. Nach Nährungstyp ist der Markt in Protein, Mineralien, Multivitamine, Ballaststoffe und Präbiotika, Lipide und Omega-Fettsäuren sowie andere Nährungstypen segmentiert. Nach Form ist der Markt in trinkfertige Flüssigkeiten, Pulver, Gele und Puddings, Tabletten und Kapseln sowie andere Formen segmentiert. Nach Verabreichungsweg ist der Markt in oral, enterale Sondenernährung und parenteral segmentiert. Nach Anwendung ist der Markt in Diabetes, Sarkopenie und Muskelschwund, Nierenversagen, krebsbedingte Kachexie, Immun- und Genesungsunterstützung sowie andere Anwendungen segmentiert. Nach Vertriebskanal ist der Markt in Krankenhausapotheken, Einzelhandelsapotheken und Online-Apotheken segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Protein |
| Mineralien |
| Multivitamine |
| Ballaststoffe und Präbiotika |
| Lipide und Omega-Fettsäuren |
| Andere Nährungstypen |
| Trinkfertige Flüssigkeiten |
| Pulver |
| Gele und Puddings |
| Tabletten und Kapseln |
| Andere Formen |
| Oral |
| Enterale Sondenernährung |
| Parenteral |
| Diabetes |
| Sarkopenie und Muskelschwund |
| Nierenversagen |
| Krebsbedingte Kachexie |
| Immun- und Genesungsunterstützung |
| Andere Anwendungen |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Nährungstyp | Protein | |
| Mineralien | ||
| Multivitamine | ||
| Ballaststoffe und Präbiotika | ||
| Lipide und Omega-Fettsäuren | ||
| Andere Nährungstypen | ||
| Nach Form | Trinkfertige Flüssigkeiten | |
| Pulver | ||
| Gele und Puddings | ||
| Tabletten und Kapseln | ||
| Andere Formen | ||
| Nach Verabreichungsweg | Oral | |
| Enterale Sondenernährung | ||
| Parenteral | ||
| Nach Anwendung | Diabetes | |
| Sarkopenie und Muskelschwund | ||
| Nierenversagen | ||
| Krebsbedingte Kachexie | ||
| Immun- und Genesungsunterstützung | ||
| Andere Anwendungen | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Marktwachstumsrate bis 2032?
Der Markt für Ernährung älterer Menschen wird voraussichtlich von 24,15 Milliarden USD im Jahr 2026 auf 25,58 Milliarden USD im Jahr 2027 und 36,07 Milliarden USD bis 2032 wachsen und wird voraussichtlich mit einer CAGR von 7,12 % von 2027 bis 2032 wachsen.
Welcher Nährungstyp hat den größten Umsatzanteil?
Protein hielt im Jahr 2026 38,31 % des Umsatzes, unterstützt durch die Nachfrage nach Muskelerhalt- und Genesungsprodukten. Im Markt für Ernährung älterer Menschen werden Proteinformeln in Krankenhaus-, Langzeitpflege- und häuslichen Umgebungen eingesetzt.
Welche Produktform wächst am schnellsten?
Tabletten und Kapseln werden bis 2032 voraussichtlich mit einer CAGR von 8,24 % expandieren, unterstützt durch präventiven Einsatz und häusliche Routinen.
Welche Region wird voraussichtlich am schnellsten expandieren?
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 10,27 % wachsen, unterstützt durch rasche Alterung und sich entwickelnde klinische Ernährungssysteme.