
Tamanho e Participação do Mercado de Edifícios Pré-fabricados no Egito
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
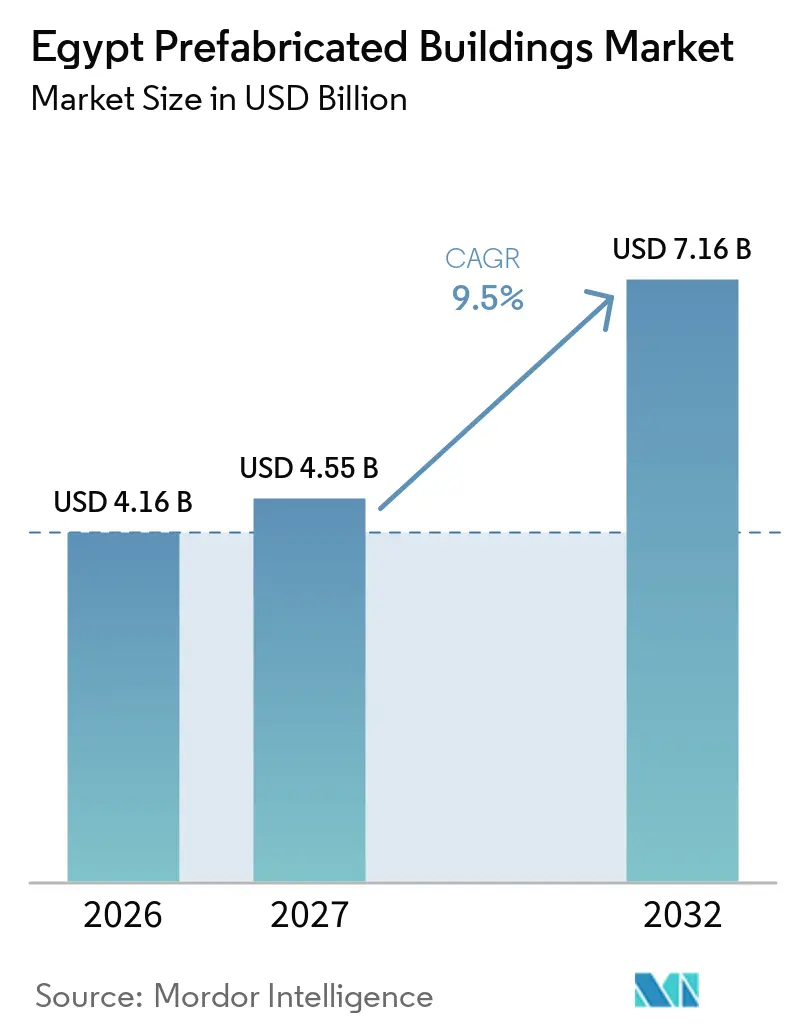
| Tamanho do mercado no ano base (2026) | 4.16 Bilhões de dólares |
| Tamanho do Mercado (2027) | 4.55 Bilhões de dólares |
| Tamanho do Mercado (2032) | 7.16 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.50 % |
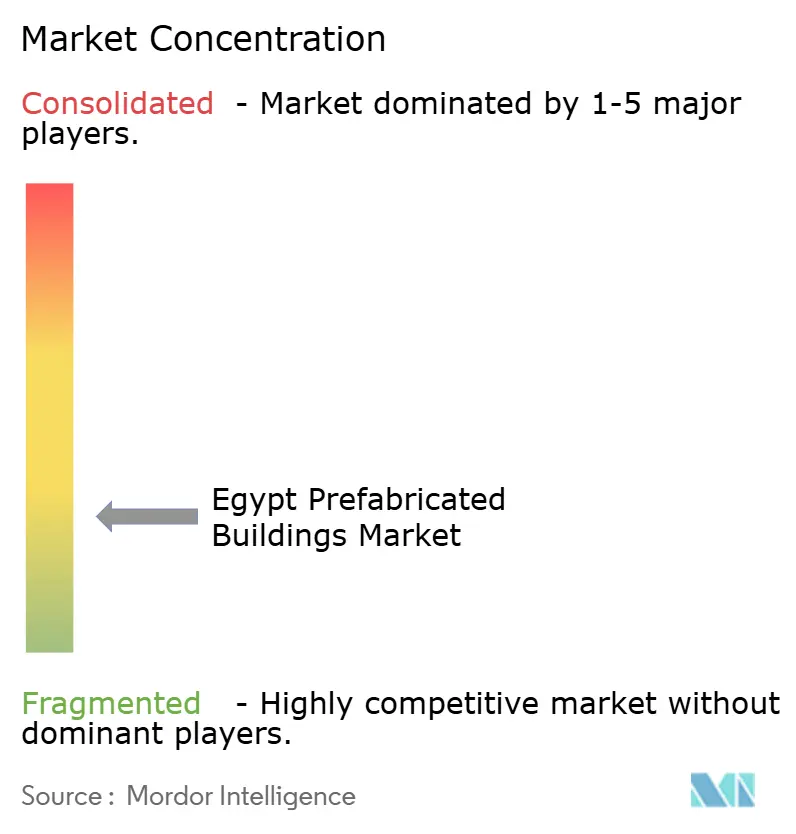
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Edifícios Pré-fabricados no Egito por Mordor Intelligence
O tamanho do mercado de edifícios pré-fabricados no Egito foi avaliado em 4,16 bilhões de USD em 2026 e estima-se que cresça de 4,55 bilhões de USD em 2027 para atingir 7,16 bilhões de USD até 2032, a um CAGR de 9,5% durante o período de previsão (2027-2032).
Programas habitacionais governamentais, construção de novas cidades, investimentos industriais e projetos de transporte sustentam a demanda por estruturas construídas em fábrica em todo o Egito. O mercado de edifícios pré-fabricados no Egito beneficia-se da necessidade dos incorporadores por componentes construtivos replicáveis e prazos de construção em obra mais curtos. A demanda está se expandindo além da habitação convencional para incluir instalações logísticas, fábricas, ativos relacionados a ferrovias e projetos de hospitalidade. No entanto, a volatilidade cambial, os altos custos de insumos importados e o financiamento limitado podem atrasar o investimento privado, mesmo quando a demanda por projetos permanece forte. Fornecedores com capacidade fabril adequada, controles de qualidade robustos e capacidade de atender a múltiplas aplicações de construção estão melhor posicionados à medida que os requisitos de aquisição se tornam cada vez mais formalizados.
Principais Conclusões do Relatório
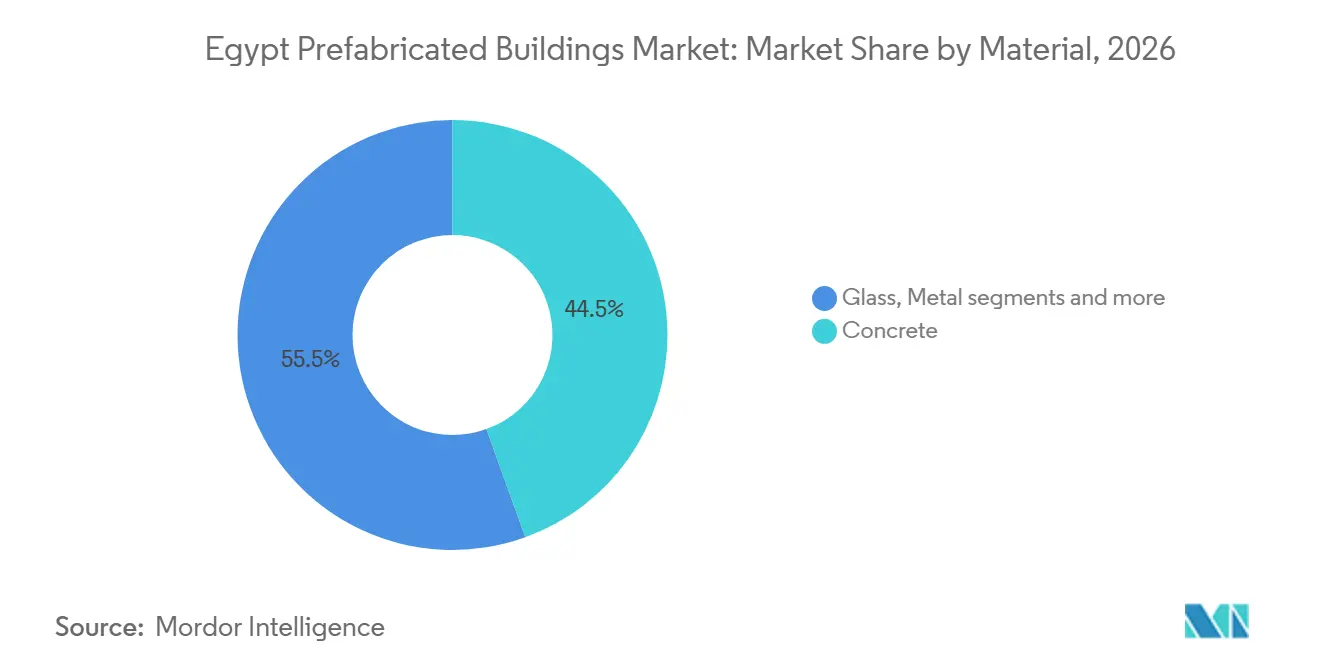
- Por material, o concreto detinha 44,5% da participação do mercado de edifícios pré-fabricados no Egito em 2026, enquanto o metal tem previsão de crescer a um CAGR de 10,21% até 2032.
- Por aplicação, o segmento residencial representou 47,7% do tamanho do mercado de edifícios pré-fabricados no Egito em 2026, enquanto outras aplicações têm previsão de expansão a um CAGR de 10,42% até 2032.
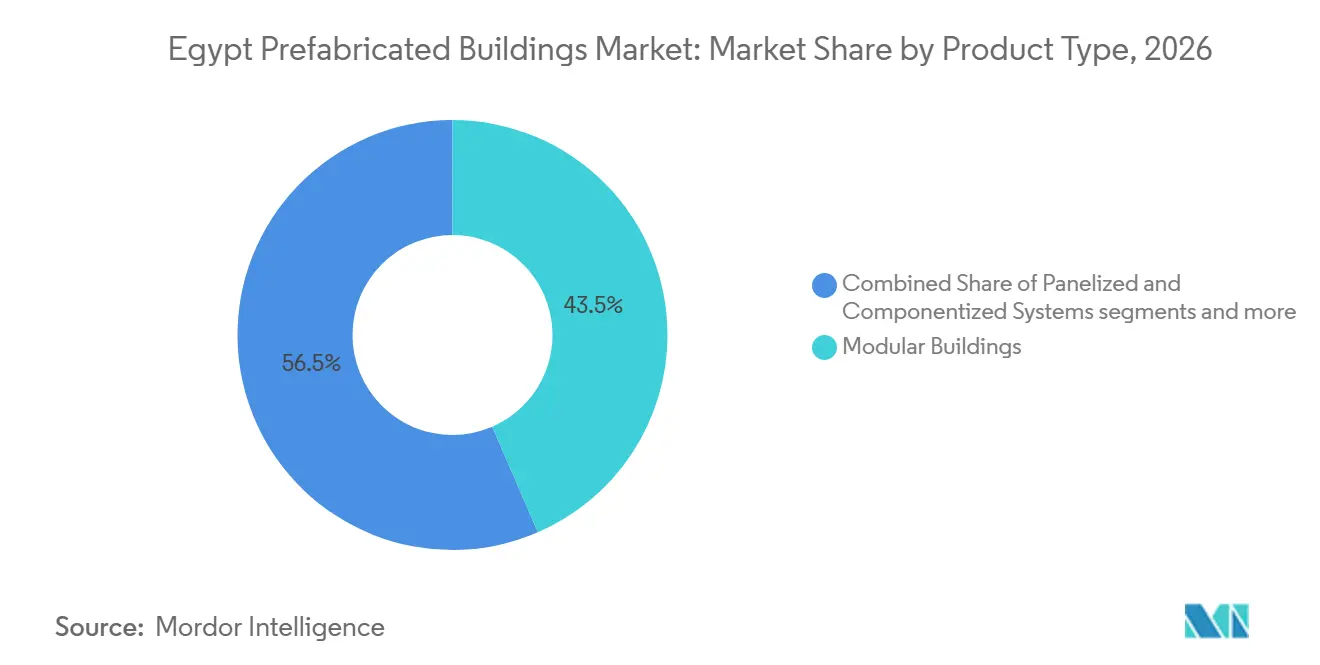
- Por tipo de produto, os edifícios modulares representaram 43,5% da participação do mercado de edifícios pré-fabricados no Egito em 2026, enquanto os sistemas painelizados e componentizados têm projeção de crescimento a um CAGR de 10,62% até 2032.
- Por geografia, o Cairo representou 39,7% da participação do mercado de edifícios pré-fabricados no Egito em 2026, enquanto o restante do Egito tem projeção de crescimento a um CAGR de 10,88% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Programas Governamentais de Habitação Acessível | +2.5% | Nacional, concentrado na Grande Cairo, na Nova Capital Administrativa e em novas comunidades urbanas. | Curto prazo (≤ 2 anos) |
| Expansão de Zonas Industriais | +2.0% | Zona Econômica do Canal de Suez, Ain Sokhna, Borg El Arab, Cidade de Sadat e clusters industriais do Alto Egito | Médio prazo (2-4 anos) |
| Desenvolvimento de Novos Centros Administrativos e Urbanos | +1.8% | Grande Cairo, Nova Capital Administrativa, Nova Cidade de Alamein e novas comunidades costeiras e do interior | Curto prazo (≤ 2 anos) |
| Demanda por Conclusão Mais Rápida de Projetos | +1.7% | Nacional, com ganhos iniciais no Cairo, Alexandria, ferrovia da Zona Econômica do Canal de Suez e corredores costeiros | Curto prazo (≤ 2 anos) |
| Crescentes Requisitos para Acomodação Temporária de Mão de Obra | +0.5% | Zonas industriais da Zona Econômica do Canal de Suez, clusters do Deserto Ocidental e projetos na costa do Mar Vermelho | Médio prazo (2-4 anos) |
| Ênfase na Eficiência Energética de Edifícios | +0.3% | Nacional, concentrado nos segmentos residencial e comercial em novas cidades administrativas. | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Programas Governamentais de Habitação Acessível
O mercado de edifícios pré-fabricados no Egito beneficia-se de programas habitacionais públicos e de expansão urbana que exigem entrega de projetos em larga escala. Esses desenvolvimentos impulsionam a demanda por formatos construtivos padronizados que podem ser replicados em múltiplos locais. Os componentes de concreto produzidos em fábrica permitem que as autoridades gerenciem projetos repetitivos e cumpram cronogramas de projetos comprimidos. A Nova Capital Administrativa continua sendo um importante polo de construção, sustentando ainda mais a demanda por sistemas estruturais padronizados. Além disso, as emendas ao regulamento de construção do Egito de 2025 estabelecem um quadro de conformidade mais claro para projetos de construção formais.
Expansão de Zonas Industriais
O investimento industrial está expandindo a base endereçável para estruturas de aço, painéis isolados e edifícios de serviços pré-fabricados. O Ministério do Planejamento identificou a manufatura como área de investimento prioritária para o ano fiscal de 2025–2026, sublinhando a importância da atividade industrial[1]. Projetos de logística, portos, fábricas e energia frequentemente requerem grandes espaços fechados que podem ser erguidos rapidamente. A Zamil Steel Egypt deve embarcar 10.000 toneladas métricas em julho de 2026, um marco de produção mensal para suas operações de edifícios pré-engenheirados, de acordo com a empresa. Consequentemente, o mercado de edifícios pré-fabricados no Egito conta com uma base de clientes industriais em crescimento, além de sua base tradicional de habitação pública. A produção local de painéis também pode reduzir os prazos de entrega quando os materiais de envelope importados são menos acessíveis.
Desenvolvimento de Novos Centros Administrativos e Urbanos
Grandes programas de infraestrutura favorecem métodos que antecipam o trabalho estrutural para ambientes fabris controlados. Projetos de ferrovias, metrô, pontes, túneis e depósitos requerem elementos repetidos, tornando a produção de pré-moldados relevante além das edificações convencionais. A E.I. for Civil Works fabrica dormentes de concreto protendido para o programa de construção ferroviária do Egito, demonstrando o uso local de produção industrializada de concreto[2]. A Zamil Steel também relatou o fornecimento de edifícios pré-engenheirados para um depósito de manutenção de trem de alta velocidade. Esses projetos desenvolvem habilidades fabris, redes de fornecedores e experiência de instalação que podem apoiar uma adoção mais ampla no mercado de edifícios pré-fabricados no Egito. A capacidade resultante pode ser transferida para armazéns, edifícios de serviços, alojamentos para trabalhadores e instalações públicas.
Demanda por Conclusão Mais Rápida de Projetos
O crescimento populacional e a concentração urbana continuam a pressionar a entrega de habitações ao longo do corredor do Vale do Nilo. A população do Egito atingiu 118,4 milhões em 2025, enquanto o Cairo tinha 25,6 milhões de habitantes e tem projeção de atingir 32,4 milhões até 2050. Os incorporadores necessitam de formatos habitacionais que possam atender a áreas urbanas densamente povoadas e a novos assentamentos fora da capital. O mercado de edifícios pré-fabricados no Egito pode atender a essa necessidade utilizando unidades e componentes padronizados para reduzir os requisitos de mão de obra em obra. O grande número de unidades vagas ao lado de necessidades habitacionais não atendidas indica que localização, acessibilidade e acesso continuam sendo desafios críticos. Consequentemente, sistemas pré-fabricados de menor custo e direcionados permanecem relevantes em governadorias que a oferta habitacional convencional não atende adequadamente.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade Cambial e Componentes Importados | -2.0% | Nacional, com exposição na aquisição de aço, vidro e componentes eletromecânicos | Médio prazo (2-4 anos) |
| Alto Investimento Inicial em Instalações de Manufatura | -1.5% | Nacional, particularmente em cidades secundárias e no Alto Egito | Longo prazo (≥ 4 anos) |
| Personalização de Projeto Específico por Projeto | -1.0% | Nacional, especialmente em projetos comerciais personalizados, hospitalidade costeira e projetos institucionais | Longo prazo (≥ 4 anos) |
| Requisitos de Transporte e Içamento Pesado | -0.8% | Cairo, Gizé, Alexandria e corredores do Vale do Nilo | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade Cambial e Componentes Importados
A dependência de aço importado, vidro e sistemas de fixação especializados expõe os fabricantes a flutuações cambiais e maiores custos de aquisição. A depreciação cambial pode aumentar as despesas com materiais, perturbar os orçamentos de aquisição e reduzir as margens de lucro, particularmente em projetos com contratos de preço fixo. A disponibilidade doméstica limitada de componentes especializados pode sustentar a dependência de importações, tornando os custos menos previsíveis para os fabricantes no mercado de edifícios pré-fabricados no Egito.
Alto Investimento Inicial em Instalações de Manufatura
Plantas de pré-fabricação dedicadas requerem investimento inicial substancial antes que os fabricantes possam gerar receita de projetos. Terrenos, guindastes, moldes, maquinário, sistemas de qualidade e pessoal qualificado criam barreiras significativas à entrada. A Premco Precast opera uma planta de 67.000 m² na Cidade 6 de Outubro, demonstrando a escala de infraestrutura necessária para uma operação de pré-moldados dedicada. Empresas menores podem ter dificuldade em financiar instalações comparáveis sem um pipeline de projetos comprometido ou apoio de um parceiro corporativo maior[3]. Esses requisitos de investimento favorecem fornecedores estabelecidos e podem restringir o desenvolvimento de nova capacidade em regiões menos desenvolvidas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
A Vantagem de Escala do Concreto Coexiste com o Impulso Industrial do MetalO concreto representou 44,5% do mercado de edifícios pré-fabricados no Egito em 2026, sustentado pela capacidade de pré-moldados estabelecida e pelo uso contínuo de concreto estrutural em projetos habitacionais e do setor público. A expertise de produção local e a adequação dos elementos pré-moldados para fundações, paredes, pisos e estruturas civis repetitivas sustentam a escala do segmento. As operações de longa data da ECPC no Egito mostram como fornecedores estabelecidos de pré-moldados apoiam projetos de transporte e infraestrutura. O Código Egípcio de Concreto revisado, ECP 203-2025, deu maior ênfase às especificações formais de materiais e à gestão consistente da qualidade. Esses requisitos favorecem fornecedores que podem documentar o desempenho do produto e manter processos de produção controlados.
O metal tem projeção de ser o segmento de material de crescimento mais rápido, registrando um CAGR de 10,21% até 2032. Edifícios industriais, instalações logísticas e infraestrutura de apoio ferroviário criam forte demanda por sistemas de aço pré-engenheirados, que proporcionam grandes vãos livres e permitem o fechamento rápido de edifícios. O vidro permanece relevante para desenvolvimentos comerciais e de hospitalidade. Ao mesmo tempo, a madeira e outros materiais representam categorias menores devido ao fornecimento local limitado. O mercado de edifícios pré-fabricados no Egito deve usar concreto e aço em paralelo, com cada material atendendo a requisitos estruturais e de projeto distintos.

Por Aplicação:
A Demanda Residencial Fornece a Base, Enquanto Outros Usos Crescem Mais RapidamenteAs aplicações residenciais representaram 47,7% do mercado de edifícios pré-fabricados no Egito em 2026. Os programas habitacionais públicos e as novas comunidades urbanas fornecem uma base de demanda estável para componentes residenciais padronizados. Os projetos residenciais utilizam paredes, escadas, lajes e unidades de serviço modulares pré-moldadas, particularmente onde os projetos são replicados em múltiplos edifícios. Essa abordagem apoia cronogramas fabris planejados, uma utilização mais consistente da capacidade de produção instalada e a distribuição dos custos fixos em pedidos maiores.
Outras aplicações, incluindo usos industriais, institucionais, de infraestrutura e de energia, têm previsão de crescimento a um CAGR de 10,42% até 2032. Esses projetos frequentemente estão localizados em grandes terrenos ou em áreas remotas, onde a instalação rápida e a qualidade previsível oferecem vantagens significativas. Os investimentos em manufatura e o desenvolvimento de infraestrutura estão aumentando a demanda por oficinas, instalações de manutenção, salas de controle, armazéns e estruturas de serviço. A construção comercial também sustenta a demanda por edifícios de varejo, escritórios e hospitalidade em áreas urbanas em expansão. Consequentemente, o mercado de edifícios pré-fabricados no Egito está se tornando menos dependente de uma única aplicação de uso final, embora a construção residencial permaneça o maior segmento de aplicação.
Por Tipo de Produto:
Edifícios Modulares Lideram Enquanto Sistemas Painelizados e Componentizados Ganham TerrenoOs edifícios modulares detinham uma participação de 43,5% do mercado de edifícios pré-fabricados no Egito em 2026. As unidades volumétricas são bem adequadas para alojamentos de trabalhadores, escritórios temporários, instalações de implantação rápida e aplicações habitacionais selecionadas. Seu valor reside em permitir que os fabricantes concluam uma parcela maior do trabalho de acabamento em fábrica antes de entregar as unidades ao local do projeto. Essa capacidade é particularmente relevante para projetos que requerem espaço utilizável rapidamente ou enfrentam condições desafiadoras no local. Os formatos modulares também se adequam a certos desenvolvimentos costeiros, onde os operadores requerem unidades de acomodação e serviço replicáveis.
Os sistemas painelizados e componentizados representam a categoria de produto de crescimento mais rápido, com um CAGR previsto de 10,62% até 2032. Esses sistemas oferecem maior flexibilidade de projeto do que os módulos totalmente volumétricos, pois os incorporadores podem combinar paredes, coberturas, envelopes isolados e componentes estruturais de acordo com os requisitos específicos do local. No mercado de edifícios pré-fabricados no Egito, essa abordagem apoia fechamentos industriais, armazéns, edifícios comerciais e outros projetos que requerem plantas personalizadas. A produção doméstica de painéis isolados apoia essa categoria ao melhorar a disponibilidade de materiais de envelope essenciais dentro do Egito. Soluções planas, híbridas e temporárias permanecem relevantes para suporte em obra e aplicações de curto prazo; no entanto, não comandam a mesma participação de mercado ou taxa de crescimento reportada que os formatos líderes.
Análise Geográfica
O Cairo representou 39,7% do mercado de edifícios pré-fabricados no Egito em 2026, impulsionado pela Nova Capital Administrativa, projetos de metrô e um substancial pipeline de construção residencial e comercial. A região da capital também se beneficia de instalações de manufatura estabelecidas na Cidade 6 de Outubro e na Cidade 10 de Ramadã, que reduzem a distância entre os locais de produção e os principais projetos. A atividade do setor público e as relocações ministeriais em andamento continuam a sustentar a demanda por edifícios de escritórios, residenciais e de serviços. A posição de liderança do Cairo reflete a concentração dos gastos em construção e a disponibilidade de fornecedores capazes de atender aos requisitos formais dos projetos.
Alexandria e Gizé representam outro importante cluster de demanda. A conversão do metrô de Alexandria requer obras civis especializadas e apoia a adoção local de métodos de construção com pré-moldados. O complexo de manufatura ferroviária aprovado da Alstom em Borg El Arab indica potencial atividade futura de construção industrial ao longo do corredor mais amplo de Alexandria. Ambientes urbanos densos em ambas as cidades podem favorecer painéis e componentes que são mais fáceis de transportar e instalar do que grandes unidades volumétricas.
O restante do Egito tem projeção de ser a geografia de crescimento mais rápido, com um CAGR previsto de 10,88% até 2032. Desenvolvimentos de turismo costeiro, a Zona Econômica do Canal de Suez e novos locais industriais estão gerando demanda além dos principais mercados do Delta do Nilo. Em maio de 2025, o AD Ports Group e a Zona Econômica do Canal de Suez assinaram um acordo de 50 anos para desenvolver a Zona KEZAD East Port Said, incluindo uma fase inicial de desenvolvimento. Esses locais requerem armazéns, fábricas, edifícios de apoio e acomodações que possam ser implantados em fases. O mercado de edifícios pré-fabricados no Egito tem oportunidade de atender a esses locais de projeto dispersos; no entanto, a logística e a capacidade de instalação local permanecem restrições fundamentais.
Cenário Competitivo
O mercado de edifícios pré-fabricados no Egito é fragmentado, com fabricantes integrados, especialistas em material único e fabricantes menores atendendo a aplicações de caravanas e painéis leves. A capacidade fabril, a gama de produtos, as credenciais em projetos e o acesso a clientes do setor público e industrial moldam a concorrência. Nenhum fornecedor detém uma participação de mercado nacional dominante, enquanto operadores menores geralmente se concentram em projetos locais e menos complexos. Empresas maiores competem por projetos complexos por meio de investimentos em engenharia, certificação, aquisição e suporte à instalação.
A Zamil Steel Egypt e a ICON operam em diferentes segmentos do mercado fragmentado. A Zamil Steel Egypt concentra-se em edifícios pré-engenheirados para aplicações industriais e de infraestrutura, enquanto suas atividades de embarque de julho de 2026 demonstram sua capacidade de lidar com grandes pedidos de edifícios de aço. A ICON concentra-se em painéis isolados e sistemas de aço de bitola leve para envelopes de edifícios pré-fabricados. Essas capacidades distintas de materiais refletem a estrutura competitiva fragmentada do mercado, com empresas especializadas em diferentes sistemas de produtos em vez de oferecer uma solução nacional padronizada.
A concorrência também é influenciada pelo controle de qualidade, conformidade regulatória e coordenação de projetos. O código de concreto aumentou a importância dos processos formais de controle de qualidade entre os fornecedores de pré-moldados, enquanto as emendas ao regulamento de construção beneficiaram empresas com expertise em aprovações e documentação técnica. No entanto, o mercado permanece fragmentado em soluções modulares residenciais integradas, particularmente entre provedores capazes de combinar arquitetura, engenharia, manufatura, logística e instalação. Isso cria oportunidades para os fabricantes fortalecerem suas posições competitivas expandindo as capacidades de serviço enquanto mantêm a competitividade de custos.
Líderes do Setor de Edifícios Pré-fabricados no Egito
-
Arab Contractors
-
Hassan Allam Construction
-
MANCREW
-
ICON Egypt
-
Zamil Steel Egypt
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Edifícios Pré-fabricados no Egito Empresas cobertas neste relatório
- Zamil Steel Egypt
- Arab Contractors
- Hassan Allam Construction
- MANCREW
- ICON Egypt
- Cretematic Prefabricated Concrete & Steel Structures - S.A.E
- Al Quds Steel
- EICW
- Dalal Steel Industries
- Karmod Prefabricated Building Technologies
- Ideal Prefab
- SMI Alexandria
- Samcrete Building Systems
- OsmaCom for Steel & Concrete Industries
- Egyptian European Company for Steel Buildings
- Egypt Prefab
- Future Buildings Egypt
- Egyptian Gulf Company
- Nageh Engineering Co. LLC
- Dar Al-Benaa Al-Araby
Desenvolvimentos industriais recentes em Mercado de Edifícios Pré-fabricados no Egito
- Setembro de 2026: A startup egípcia Ai BEYOT lançou a primeira solução modular e pré-fabricada totalmente integrada do país, operando a partir de uma instalação de manufatura de propriedade local que supervisiona projeto, fabricação, entrega e manutenção pós-instalação. Com mais de 50 projetos base abrangendo cápsulas espaciais, caravanas inteligentes e unidades dobráveis de múltiplos cômodos, e ciclos de produção de 45 a 75 dias, a empresa se estabeleceu como concorrente doméstica no segmento modular de implantação rápida.
- Agosto de 2026: A Premco Precast Egypt lançou uma nova linha de produção de lajes alveolares em sua instalação de 67.000 m² na Cidade 6 de Outubro, expandindo seu portfólio de pré-moldados para incluir lajes de piso para construção residencial e industrial mais rápida. A adição fortaleceu suas soluções estruturais de pré-moldados integradas para desenvolvimentos em novas cidades e industriais.
- Agosto de 2026: A Zamil Steel Egypt concluiu o fornecimento e a montagem de edifícios pré-engenheirados para o Projeto de Armazéns Médicos Estratégicos, com um peso total de aço superior a 2.500 toneladas métricas. O projeto nacional estabeleceu um sistema integrado de armazenamento de medicamentos e suprimentos médicos em conformidade com padrões internacionais e os objetivos da Visão Egito 2030.
Escopo do Relatório do Mercado de Edifícios Pré-fabricados no Egito
Visão geral da segmentação
| Concreto |
| Vidro |
| Metal |
| Madeira |
| Outros Materiais |
| Residencial |
| Comercial |
| Outros, Incluindo Industrial, Institucional, Infraestrutura e Energia |
| Edifícios Modulares |
| Sistemas Painelizados e Componentizados |
| Outros Tipos de Pré-fabricados |
| Cairo |
| Alexandria |
| Gizé |
| Restante do Egito |
| Por Material | Concreto |
| Vidro | |
| Metal | |
| Madeira | |
| Outros Materiais | |
| Por Aplicação | Residencial |
| Comercial | |
| Outros, Incluindo Industrial, Institucional, Infraestrutura e Energia | |
| Por Tipo de Produto | Edifícios Modulares |
| Sistemas Painelizados e Componentizados | |
| Outros Tipos de Pré-fabricados | |
| Por Região | Cairo |
| Alexandria | |
| Gizé | |
| Restante do Egito |
Principais Perguntas Respondidas no Relatório
Qual é o valor previsto do setor de edifícios pré-fabricados do Egito até 2032?
O setor tem projeção de atingir 7,16 bilhões de USD até 2032, expandindo-se a um CAGR de 9,50% de 2027 a 2032.
Qual material tem a maior participação no setor de edifícios pré-fabricados do Egito?
O concreto é a maior categoria de material, com uma participação de 44,50% em 2026.
Qual aplicação está se expandindo mais rapidamente no setor de edifícios pré-fabricados do Egito?
Outras aplicações, incluindo usos industriais, institucionais, de infraestrutura e de energia, têm previsão de crescimento a um CAGR de 10,42% até 2032.
Por que a demanda por estruturas construídas em fábrica está crescendo no Egito?
Programas habitacionais, investimento industrial, construção de infraestrutura e desenvolvimento costeiro estão aumentando a demanda por entrega de edifícios mais rápida e padronizada.
Qual região está crescendo mais rapidamente para edifícios pré-fabricados no Egito?
O restante do Egito tem previsão de crescimento a um CAGR de 10,88% até 2032, apoiado pelo turismo, zonas industriais e desenvolvimento logístico.
O que limita o uso mais amplo de edifícios pré-fabricados no Egito?
O alto investimento em plantas, a coordenação fragmentada, o transporte difícil e a expertise técnica limitada podem atrasar a adoção.