
Taille et part du marché des bâtiments préfabriqués en Égypte
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 4.16 Milliards de dollars |
| Taille du Marché (2027) | 4.55 Milliards de dollars |
| Taille du Marché (2032) | 7.16 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.50 % |
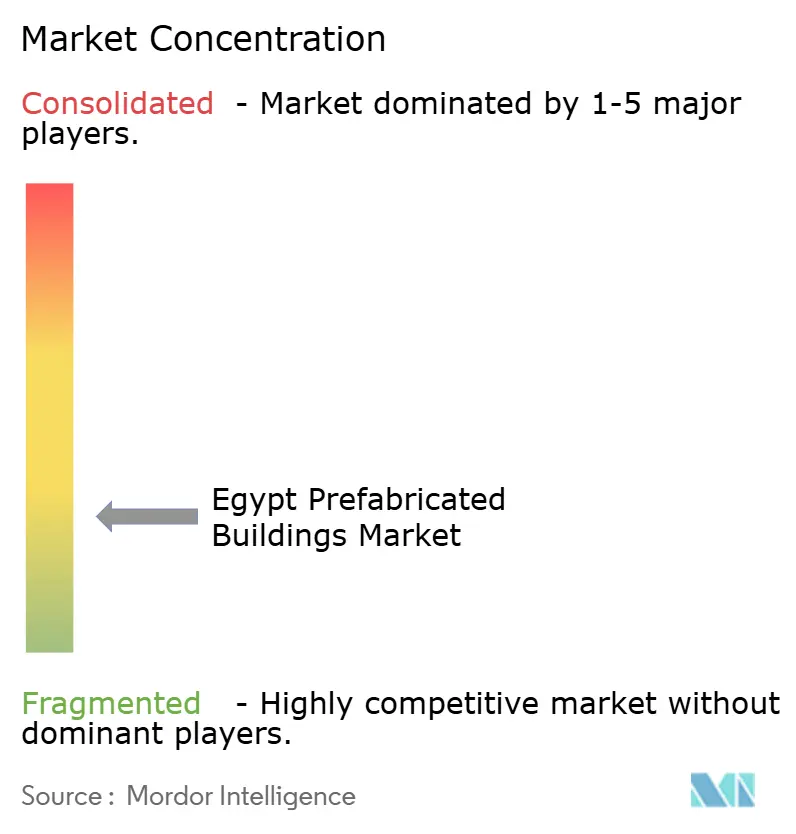
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des bâtiments préfabriqués en Égypte par Mordor Intelligence
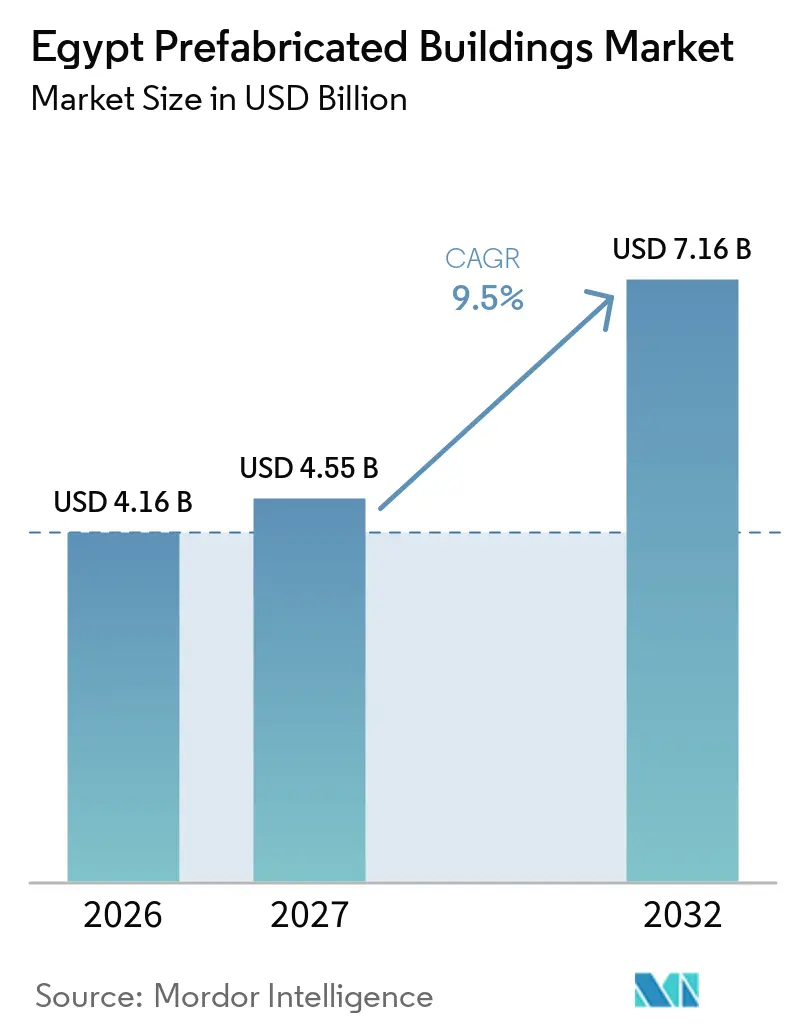
La taille du marché des bâtiments préfabriqués en Égypte était évaluée à 4,16 milliards USD en 2026 et devrait croître de 4,55 milliards USD en 2027 pour atteindre 7,16 milliards USD d'ici 2032, à un CAGR de 9,5 % au cours de la période de prévision (2027-2032).
Les programmes de logement gouvernementaux, la construction de nouvelles villes, les investissements industriels et les projets de transport soutiennent la demande de structures fabriquées en usine à travers l'Égypte. Le marché des bâtiments préfabriqués en Égypte bénéficie du besoin des promoteurs en composants de construction reproductibles et en délais de construction sur site plus courts. La demande s'étend au-delà du logement conventionnel pour inclure les installations logistiques, les usines, les actifs liés au rail et les projets hôteliers. Cependant, la volatilité des devises, les coûts élevés des intrants importés et le financement limité peuvent retarder l'investissement privé, même lorsque la demande de projets reste forte. Les fournisseurs disposant d'une capacité d'usine adéquate, de contrôles qualité robustes et de la capacité à servir plusieurs applications de construction sont mieux positionnés à mesure que les exigences d'approvisionnement deviennent de plus en plus formalisées.
Principaux enseignements du rapport
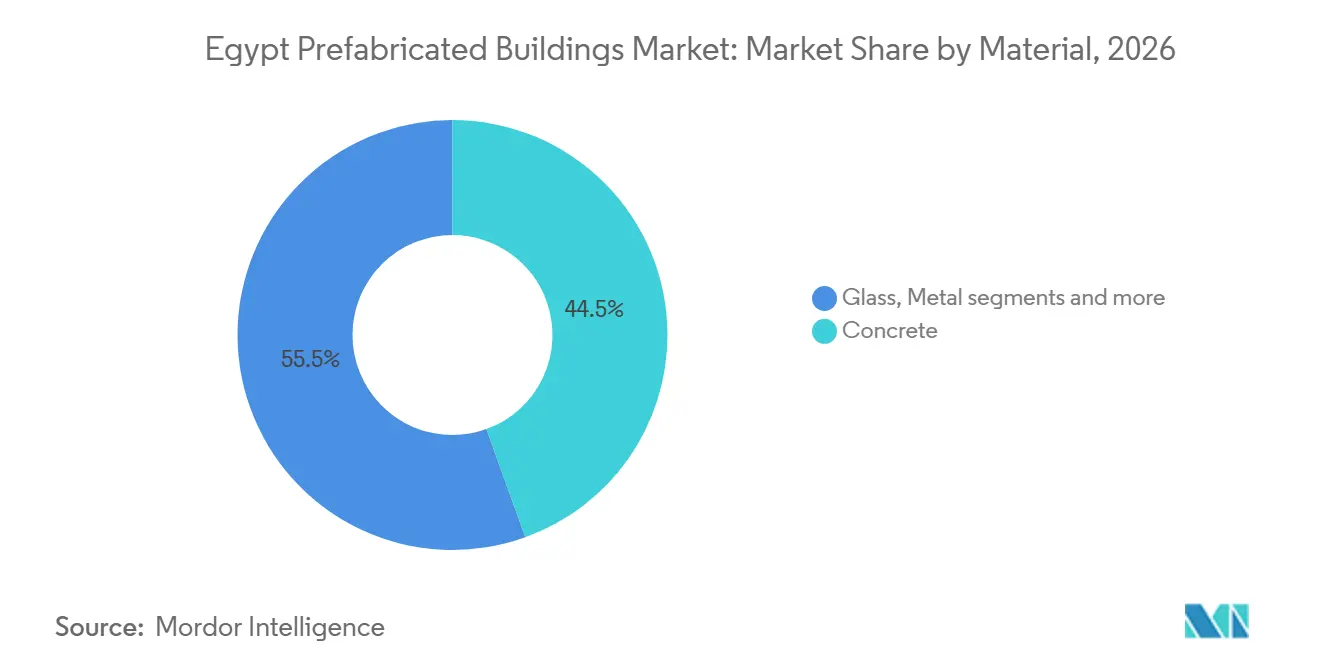
- Par matériau, le béton détenait 44,5 % de la part du marché des bâtiments préfabriqués en Égypte en 2026, tandis que le métal devrait croître à un CAGR de 10,21 % jusqu'en 2032.
- Par application, le résidentiel représentait 47,7 % de la taille du marché des bâtiments préfabriqués en Égypte en 2026, tandis que les autres applications devraient se développer à un CAGR de 10,42 % jusqu'en 2032.
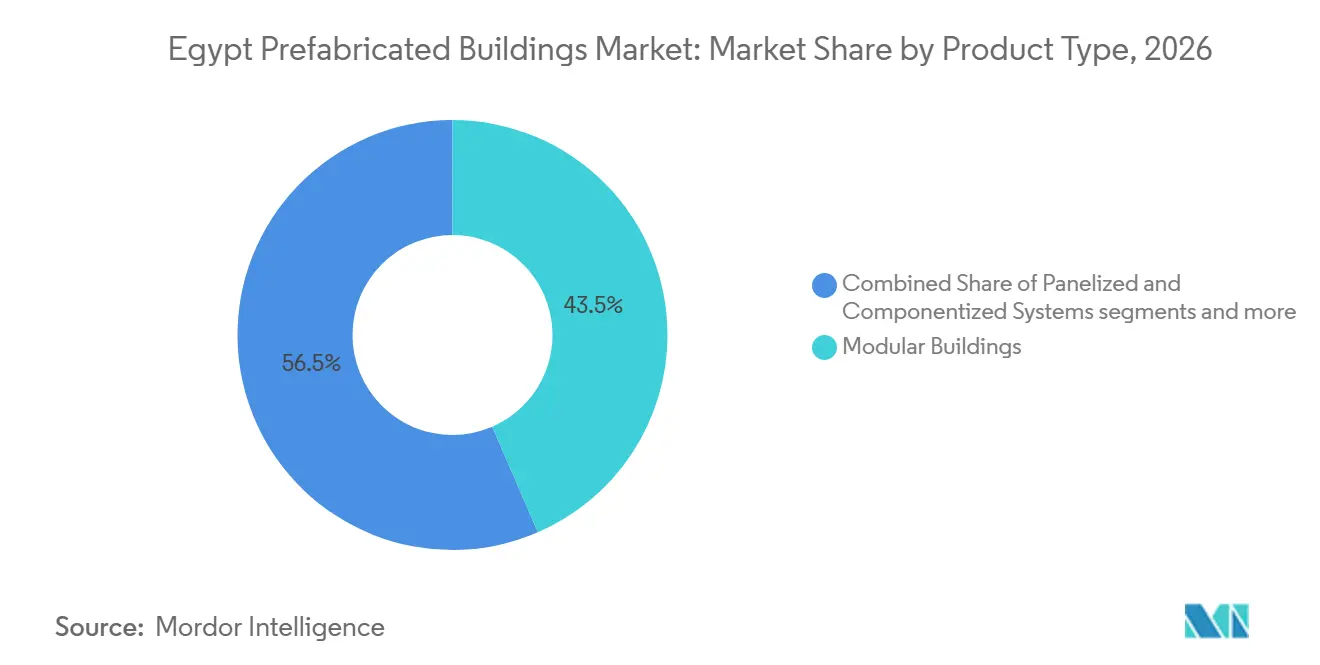
- Par type de produit, les bâtiments modulaires représentaient 43,5 % de la part du marché des bâtiments préfabriqués en Égypte en 2026, tandis que les systèmes panélisés et componentisés devraient croître à un CAGR de 10,62 % jusqu'en 2032.
- Par géographie, Le Caire représentait 39,7 % de la part du marché des bâtiments préfabriqués en Égypte en 2026, tandis que le reste de l'Égypte devrait croître à un CAGR de 10,88 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Programmes de logements abordables soutenus par le gouvernement | +2.5% | National, concentré dans le Grand Le Caire, la Nouvelle Capitale Administrative et les nouvelles communautés urbaines. | Court terme (≤ 2 ans) |
| Expansion des zones industrielles | +2.0% | Zone économique du Canal de Suez, Aïn Sokhna, Borg El Arab, Sadat City et clusters industriels de Haute-Égypte | Moyen terme (2-4 ans) |
| Développement de nouveaux centres administratifs et urbains | +1.8% | Grand Le Caire, Nouvelle Capitale Administrative, Nouvelle ville d'Alamein et nouvelles communautés côtières et intérieures | Court terme (≤ 2 ans) |
| Demande d'achèvement plus rapide des projets | +1.7% | National, avec des gains précoces au Caire, Alexandrie, rail de la Zone économique du Canal de Suez et corridors côtiers | Court terme (≤ 2 ans) |
| Besoins croissants en hébergement temporaire pour la main-d'œuvre | +0.5% | Zones industrielles de la Zone économique du Canal de Suez, clusters du Désert occidental et projets de la côte de la mer Rouge | Moyen terme (2-4 ans) |
| Accent sur l'efficacité énergétique des bâtiments | +0.3% | National, concentré dans les segments résidentiel et commercial des nouvelles villes administratives. | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Programmes de logements abordables soutenus par le gouvernement
Le marché des bâtiments préfabriqués en Égypte bénéficie des programmes de logement public et d'expansion urbaine qui nécessitent une livraison de projets à grande échelle. Ces développements stimulent la demande de formats de construction standardisés pouvant être reproduits sur plusieurs sites. Les composants en béton fabriqués en usine permettent aux autorités de gérer des conceptions répétitives et de respecter des calendriers de projet serrés. La Nouvelle Capitale Administrative reste un pôle de construction majeur, soutenant davantage la demande de systèmes structurels standardisés. De plus, les amendements de la réglementation de la construction égyptienne de 2025 établissent un cadre de conformité plus clair pour les projets de construction formels.
Expansion des zones industrielles
L'investissement industriel élargit la base adressable pour les charpentes métalliques, les panneaux isolés et les bâtiments de service préfabriqués. Le ministère de la Planification a identifié la fabrication comme un domaine d'investissement prioritaire pour l'exercice fiscal 2025-2026, soulignant l'importance de l'activité industrielle[1]. Les projets logistiques, portuaires, d'usines et d'énergie nécessitent souvent de grands espaces couverts pouvant être érigés rapidement. Zamil Steel Egypt devrait expédier 10 000 tonnes métriques en juillet 2026, un jalon de production mensuelle pour ses opérations de bâtiments pré-ingéniés, selon la société. Par conséquent, le marché des bâtiments préfabriqués en Égypte dispose d'une clientèle industrielle croissante en plus de sa base traditionnelle de logements publics. La production locale de panneaux peut également réduire les délais lorsque les matériaux d'enveloppe importés sont moins accessibles.
Développement de nouveaux centres administratifs et urbains
Les grands programmes d'infrastructure favorisent les méthodes qui font avancer les travaux structurels dans des environnements d'usine contrôlés. Les projets ferroviaires, de métro, de ponts, de tunnels et de dépôts nécessitent des éléments répétés, rendant la production préfabriquée pertinente au-delà des bâtiments conventionnels. E.I. for Civil Works fabrique des traverses en béton précontraint pour le programme de construction ferroviaire de l'Égypte, démontrant l'utilisation locale de la production de béton industrialisé[2]. Zamil Steel a également signalé avoir fourni des bâtiments pré-ingéniés pour un dépôt de maintenance ferroviaire à grande vitesse. Ces projets développent des compétences d'usine, des réseaux de fournisseurs et une expérience d'installation pouvant soutenir une adoption plus large sur le marché des bâtiments préfabriqués en Égypte. La capacité résultante peut être transférée aux entrepôts, bâtiments de service, hébergements pour travailleurs et équipements publics.
Demande d'achèvement plus rapide des projets
La croissance démographique et la concentration urbaine continuent d'exercer une pression sur la livraison de logements dans le corridor de la vallée du Nil. La population de l'Égypte a atteint 118,4 millions en 2025, tandis que Le Caire comptait 25,6 millions d'habitants et devrait atteindre 32,4 millions d'ici 2050. Les promoteurs ont besoin de formats de logement pouvant desservir des zones urbaines densément peuplées et de nouveaux établissements en dehors de la capitale. Le marché des bâtiments préfabriqués en Égypte peut répondre à ce besoin en utilisant des unités et des composants standardisés pour réduire les besoins en main-d'œuvre sur site. Le grand nombre d'unités vacantes parallèlement aux besoins en logement non satisfaits indique que l'emplacement, l'accessibilité financière et l'accès restent des défis critiques. Par conséquent, les systèmes préfabriqués ciblés à moindre coût restent pertinents dans les gouvernorats que l'offre de logements conventionnels ne dessert pas adéquatement.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des taux de change et composants importés | -2.0% | National, avec exposition dans l'approvisionnement en acier, verre et composants électromécaniques | Moyen terme (2-4 ans) |
| Investissement initial élevé dans les installations de fabrication | -1.5% | National, particulièrement dans les villes secondaires et la Haute-Égypte | Long terme (≥ 4 ans) |
| Personnalisation de la conception spécifique au projet | -1.0% | National, notamment pour les projets commerciaux personnalisés, l'hôtellerie côtière et les projets institutionnels | Long terme (≥ 4 ans) |
| Exigences de transport et de levage lourd | -0.8% | Le Caire, Gizeh, Alexandrie et corridors de la vallée du Nil | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des taux de change et composants importés
La dépendance à l'acier importé, au verre et aux systèmes de fixation spécialisés expose les fabricants aux fluctuations des taux de change et à des coûts d'approvisionnement plus élevés. La dépréciation des devises peut augmenter les dépenses en matériaux, perturber les budgets d'approvisionnement et réduire les marges bénéficiaires, en particulier pour les projets à prix fixe. La disponibilité nationale limitée de composants spécialisés peut maintenir la dépendance aux importations, rendant les coûts moins prévisibles pour les fabricants sur le marché des bâtiments préfabriqués en Égypte.
Investissement initial élevé dans les installations de fabrication
Les usines de préfabrication dédiées nécessitent un investissement initial substantiel avant que les fabricants puissent générer des revenus de projet. Les terrains, les grues, les moules, les machines, les systèmes qualité et le personnel qualifié créent des barrières à l'entrée significatives. Premco Precast exploite une usine de 67 000 m² dans la ville du 6 octobre, démontrant l'échelle d'infrastructure requise pour une opération de préfabrication dédiée. Les petites entreprises peuvent avoir du mal à financer des installations comparables sans un pipeline de projets engagé ou le soutien d'un partenaire d'entreprise plus important[3]. Ces exigences d'investissement favorisent les fournisseurs établis et peuvent contraindre le développement de nouvelles capacités dans les régions moins développées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau :
l'avantage d'échelle du béton coexiste avec l'élan industriel du métalLe béton représentait 44,5 % du marché des btiments préfabriqués en Égypte en 2026, soutenu par une capacité de préfabrication établie et l'utilisation continue du béton structurel dans les projets de logement et du secteur public. L'expertise de production locale et l'adéquation des éléments préfabriqués pour les fondations répétitives, les murs, les planchers et les structures civiles soutiennent l'échelle du segment. Les opérations de longue date d'ECPC en Égypte montrent comment les fournisseurs de préfabrication établis soutiennent les projets de transport et d'infrastructure. Le Code égyptien du béton révisé, ECP 203-2025, a mis davantage l'accent sur les spécifications formelles des matériaux et la gestion cohérente de la qualité. Ces exigences favorisent les fournisseurs capables de documenter les performances des produits et de maintenir des processus de production contrôlés.
Le métal devrait être le segment de matériaux à la croissance la plus rapide, enregistrant un CAGR de 10,21 % jusqu'en 2032. Les bâtiments industriels, les installations logistiques et les infrastructures de soutien ferroviaire créent une forte demande pour les systèmes en acier pré-ingéniés, qui offrent de grandes portées libres et permettent une fermeture rapide des bâtiments. Le verre reste pertinent pour les développements commerciaux et hôteliers. Dans le même temps, le bois et les autres matériaux représentent des catégories plus petites en raison de l'approvisionnement local limité. Le marché des bâtiments préfabriqués en Égypte devrait utiliser le béton et l'acier en parallèle, chaque matériau répondant à des exigences structurelles et de projet distinctes.

Par application :
la demande résidentielle constitue la base, tandis que les autres usages croissent plus rapidementLes applications résidentielles représentaient 47,7 % du marché des bâtiments préfabriqués en Égypte en 2026. Les programmes de logement public et les nouvelles communautés urbaines fournissent une base de demande stable pour les composants résidentiels standardisés. Les projets résidentiels utilisent des murs préfabriqués, des escaliers, des dalles et des unités de service modulaires, en particulier lorsque les conceptions sont reproduites sur plusieurs bâtiments. Cette approche soutient des calendriers d'usine planifiés, une utilisation plus cohérente de la capacité de production installée et la répartition des coûts fixes sur des commandes plus importantes.
Les autres applications, notamment les usages industriels, institutionnels, d'infrastructure et énergétiques, devraient croître à un CAGR de 10,42 % jusqu'en 2032. Ces projets sont souvent situés sur de grands sites ou dans des zones éloignées, où une installation rapide et une qualité prévisible offrent des avantages significatifs. Les investissements manufacturiers et le développement des infrastructures augmentent la demande d'ateliers, d'installations de maintenance, de salles de contrôle, d'entrepôts et de structures de service. La construction commerciale soutient également la demande de bâtiments de commerce de détail, de bureaux et d'hôtellerie dans les zones urbaines en expansion. Par conséquent, le marché des bâtiments préfabriqués en Égypte devient moins dépendant d'une seule application d'utilisation finale, bien que la construction résidentielle reste le plus grand segment d'application.
Par type de produit :
les bâtiments modulaires sont en tête tandis que les systèmes panélisés et componentisés gagnent du terrainLes bâtiments modulaires détenaient une part de 43,5 % du marché des bâtiments préfabriqués en Égypte en 2026. Les unités volumétriques sont bien adaptées aux hébergements pour travailleurs, aux bureaux temporaires, aux installations de déploiement rapide et à certaines applications de logement. Leur valeur réside dans la capacité des fabricants à réaliser une plus grande part des travaux de finition en usine avant de livrer les unités sur le site du projet. Cette capacité est particulièrement pertinente pour les projets nécessitant un espace utilisable rapidement ou confrontés à des conditions de site difficiles. Les formats modulaires conviennent également à certains développements côtiers, où les opérateurs ont besoin d'unités d'hébergement et de service reproductibles.
Les systèmes panélisés et componentisés représentent la catégorie de produits à la croissance la plus rapide, avec un CAGR prévu de 10,62 % jusqu'en 2032. Ces systèmes offrent une plus grande flexibilité de conception que les modules entièrement volumétriques, car les promoteurs peuvent combiner des murs, des toits, des enveloppes isolées et des composants structurels selon les exigences spécifiques au site. Sur le marché des bâtiments préfabriqués en Égypte, cette approche soutient les enceintes industrielles, les entrepôts, les bâtiments commerciaux et d'autres projets nécessitant des empreintes personnalisées. La production nationale de panneaux isolés soutient cette catégorie en améliorant la disponibilité des matériaux d'enveloppe de base en Égypte. Les solutions à plat, hybrides et temporaires restent pertinentes pour le soutien de site et les applications à court terme ; cependant, elles ne commandent pas la même part de marché ou le même taux de croissance rapporté que les formats leaders.
Analyse géographique
Le Caire représentait 39,7 % du marché des bâtiments préfabriqués en Égypte en 2026, porté par la Nouvelle Capitale Administrative, les projets de métro et un important pipeline de construction résidentielle et commerciale. La région de la capitale bénéficie également d'installations de fabrication établies dans la ville du 6 octobre et la ville du 10 de Ramadan, qui réduisent la distance entre les sites de production et les grands projets. L'activité du secteur public et les relocalisations ministérielles en cours continuent de soutenir la demande de bâtiments de bureaux, résidentiels et de service. La position de leader du Caire reflète la concentration des dépenses de construction et la disponibilité de fournisseurs capables de répondre aux exigences formelles des projets.
Alexandrie et Gizeh représentent un autre pôle de demande important. La conversion du métro d'Alexandrie nécessite des travaux civils spécialisés et soutient l'adoption locale des méthodes de construction préfabriquée. Le complexe de fabrication ferroviaire approuvé d'Alstom à Borg El Arab indique une activité potentielle future de construction industrielle dans le corridor d'Alexandrie élargi. Les environnements urbains denses dans les deux villes peuvent favoriser les panneaux et composants plus faciles à transporter et à installer que les grandes unités volumétriques.
Le reste de l'Égypte devrait être la géographie à la croissance la plus rapide, avec un CAGR prévu de 10,88 % jusqu'en 2032. Les développements touristiques côtiers, la Zone économique du Canal de Suez et les nouveaux sites industriels génèrent une demande au-delà des marchés primaires du delta du Nil. En mai 2025, AD Ports Group et la Zone économique du Canal de Suez ont signé un accord de 50 ans pour développer la zone KEZAD East Port Said, incluant une phase de développement initiale. Ces emplacements nécessitent des entrepôts, des usines, des bâtiments de soutien et des hébergements pouvant être déployés par phases. Le marché des bâtiments préfabriqués en Égypte a l'opportunité de desservir ces sites de projet dispersés ; cependant, la logistique et la capacité d'installation locale restent des contraintes clés.
Paysage concurrentiel
Le marché des bâtiments préfabriqués en Égypte est fragmenté, avec des fabricants intégrés, des spécialistes d'un seul matériau et des fabricants plus petits desservant les applications de caravanes et de panneaux légers. La capacité d'usine, la gamme de produits, les références de projet et l'accès aux clients du secteur public et industriel façonnent la concurrence. Aucun fournisseur ne détient une part de marché nationale dominante, tandis que les opérateurs plus petits se concentrent généralement sur des projets locaux et moins complexes. Les grandes entreprises se disputent les projets complexes grâce à des investissements dans l'ingénierie, la certification, l'approvisionnement et le soutien à l'installation.
Zamil Steel Egypt et ICON opèrent dans différents segments du marché fragmenté. Zamil Steel Egypt se concentre sur les bâtiments pré-ingéniés pour les applications industrielles et d'infrastructure, tandis que ses activités d'expédition de juillet 2026 démontrent sa capacité à gérer de grandes commandes de bâtiments en acier. ICON se concentre sur les panneaux isolés et les systèmes en acier léger pour les enveloppes de bâtiments préfabriqués. Ces capacités matérielles distinctes reflètent la structure concurrentielle fragmentée du marché, les entreprises se spécialisant dans différents systèmes de produits plutôt que d'offrir une solution nationale standardisée.
La concurrence est également influencée par le contrôle qualité, la conformité réglementaire et la coordination des projets. Le code du béton a accru l'importance des processus formels de contrôle qualité parmi les fournisseurs de préfabrication, tandis que les amendements de la réglementation de la construction ont bénéficié aux entreprises ayant une expertise dans les approbations et la documentation technique. Cependant, le marché reste fragmenté dans les solutions modulaires résidentielles intégrées, notamment parmi les prestataires capables de combiner architecture, ingénierie, fabrication, logistique et installation. Cela crée des opportunités pour les fabricants de renforcer leurs positions concurrentielles en élargissant leurs capacités de service tout en maintenant leur compétitivité en termes de coûts.
Leaders du secteur des bâtiments préfabriqués en Égypte
-
Arab Contractors
-
Hassan Allam Construction
-
MANCREW
-
ICON Egypt
-
Zamil Steel Egypt
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des bâtiments préfabriqués en Égypte Entreprises couvertes dans ce rapport
- Zamil Steel Egypt
- Arab Contractors
- Hassan Allam Construction
- MANCREW
- ICON Egypt
- Cretematic Prefabricated Concrete & Steel Structures - S.A.E
- Al Quds Steel
- EICW
- Dalal Steel Industries
- Karmod Prefabricated Building Technologies
- Ideal Prefab
- SMI Alexandria
- Samcrete Building Systems
- OsmaCom for Steel & Concrete Industries
- Egyptian European Company for Steel Buildings
- Egypt Prefab
- Future Buildings Egypt
- Egyptian Gulf Company
- Nageh Engineering Co. LLC
- Dar Al-Benaa Al-Araby
Développements industriels récents dans Marché des bâtiments préfabriqués en Égypte
- Septembre 2026 : la start-up égyptienne Ai BEYOT a lancé la première solution de bâtiment modulaire et préfabriqué entièrement intégrée du pays, opérant depuis une installation de fabrication détenue localement qui supervise la conception, la fabrication, la livraison et la maintenance post-installation. Avec plus de 50 designs de base couvrant des capsules spatiales, des caravanes intelligentes et des unités multi-pièces pliables, et des cycles de production de 45 à 75 jours, la société s'est établie comme un concurrent national dans le segment modulaire à déploiement rapide.
- Août 2026 : Premco Precast Egypt a lancé une nouvelle ligne de production de dalles alvéolées dans son installation de 67 000 m² dans la ville du 6 octobre, élargissant son portefeuille de préfabrication pour inclure des dalles de plancher pour une construction résidentielle et industrielle plus rapide. Cet ajout a renforcé ses solutions structurelles préfabriquées intégrées pour les nouvelles villes et les développements industriels.
- Août 2026 : Zamil Steel Egypt a achevé la fourniture et l'érection de bâtiments pré-ingéniés pour le projet d'entrepôts médicaux stratégiques, avec un poids total en acier dépassant 2 500 tonnes métriques. Le projet national a établi un système de stockage intégré pour les médicaments et les fournitures médicales conformément aux normes internationales et aux objectifs de la Vision Égypte 2030.
Périmètre du rapport sur le marché des bâtiments préfabriqués en Égypte
Aperçu de la segmentation
| Béton |
| Verre |
| Métal |
| Bois |
| Autres matériaux |
| Résidentiel |
| Commercial |
| Autres, notamment industriel, institutionnel, infrastructure et énergie |
| Bâtiments modulaires |
| Systèmes panélisés et componentisés |
| Autres types de préfabriqués |
| Le Caire |
| Alexandrie |
| Gizeh |
| Reste de l'Égypte |
| Par matériau | Béton |
| Verre | |
| Métal | |
| Bois | |
| Autres matériaux | |
| Par application | Résidentiel |
| Commercial | |
| Autres, notamment industriel, institutionnel, infrastructure et énergie | |
| Par type de produit | Bâtiments modulaires |
| Systèmes panélisés et componentisés | |
| Autres types de préfabriqués | |
| Par région | Le Caire |
| Alexandrie | |
| Gizeh | |
| Reste de l'Égypte |
Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle du secteur des bâtiments préfabriqués en Égypte d'ici 2032 ?
Le secteur devrait atteindre 7,16 milliards USD d'ici 2032, avec une expansion à un CAGR de 9,50 % de 2027 à 2032.
Quel matériau détient la plus grande part dans le secteur des bâtiments préfabriqués en Égypte ?
Le béton est la plus grande catégorie de matériaux, avec une part de 44,50 % en 2026.
Quelle application se développe le plus rapidement dans le secteur des bâtiments préfabriqués en Égypte ?
Les autres applications, notamment les usages industriels, institutionnels, d'infrastructure et énergétiques, devraient croître à un CAGR de 10,42 % jusqu'en 2032.
Pourquoi la demande de structures fabriquées en usine augmente-t-elle en Égypte ?
Les programmes de logement, l'investissement industriel, la construction d'infrastructures et le développement côtier augmentent la demande de livraison de bâtiments plus rapide et plus standardisée.
Quelle région connaît la croissance la plus rapide pour les bâtiments préfabriqués en Égypte ?
Le reste de l'Égypte devrait croître à un CAGR de 10,88 % jusqu'en 2032, soutenu par le tourisme, les zones industrielles et le développement logistique.
Qu'est-ce qui limite l'utilisation plus large des bâtiments préfabriqués en Égypte ?
L'investissement élevé dans les usines, la coordination fragmentée, le transport difficile et l'expertise technique limitée peuvent retarder l'adoption.