
エジプトのプレハブ建築市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
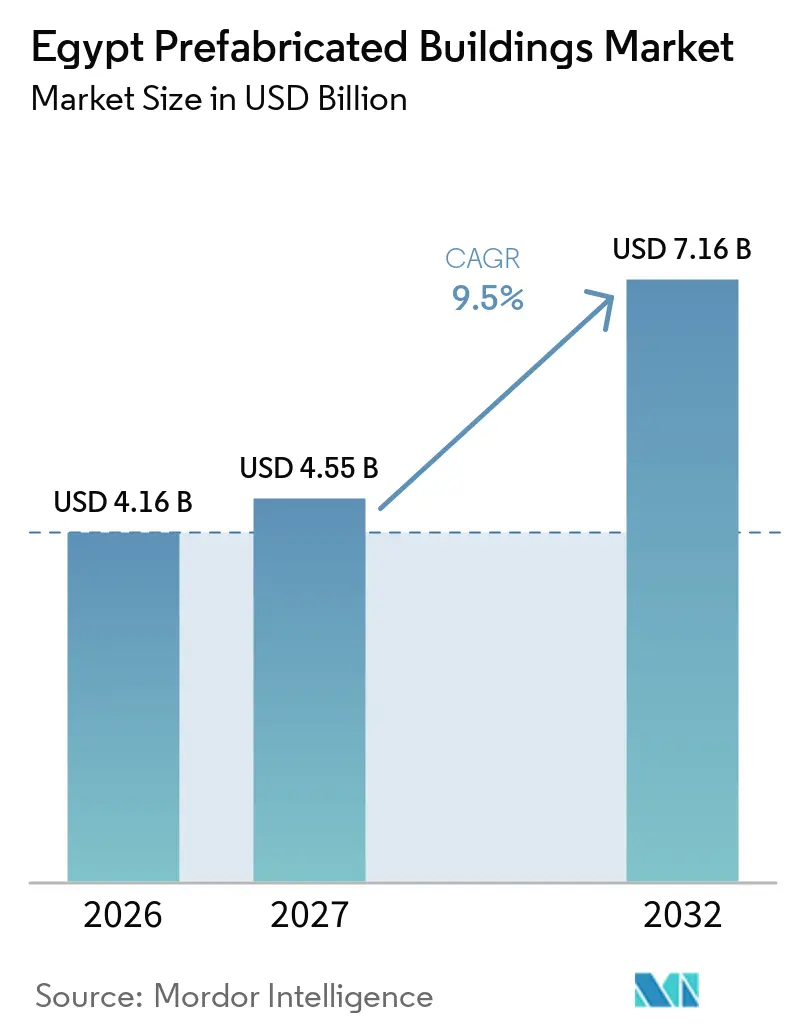
| 基準年の市場規模 (2026) | 4.16 十億米ドル |
| 市場規模 (2027) | 4.55 十億米ドル |
| 市場規模 (2032) | 7.16 十億米ドル |
| 成長率 (2027 - 2032) | 9.50 % |
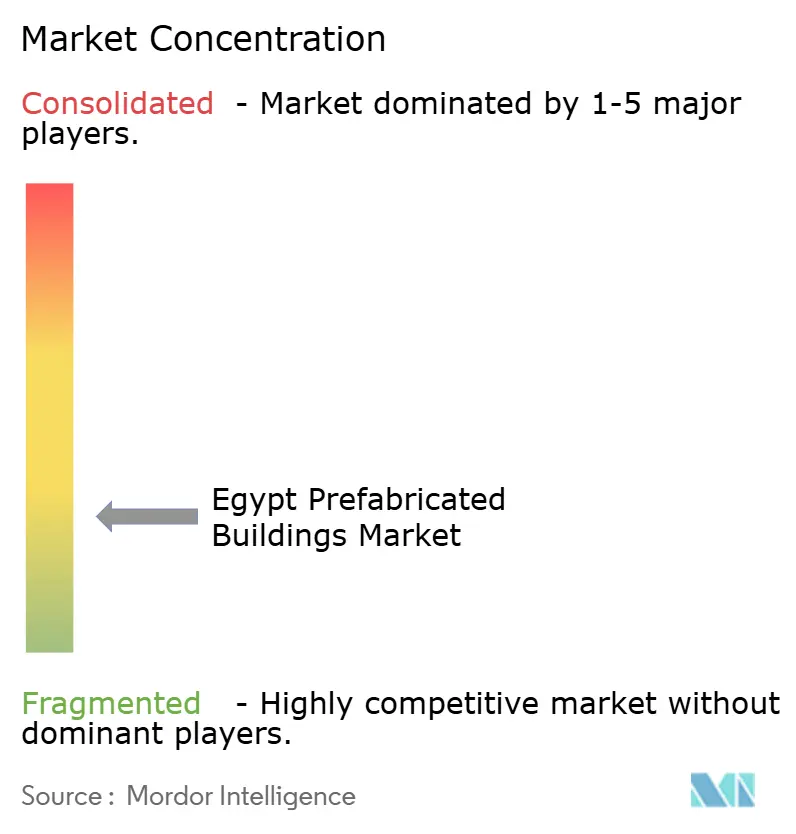
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエジプトのプレハブ建築市場分析
エジプトのプレハブ建築市場規模は2026年に4.16 ビリオン 米ドルと評価され、2027年の4.55 ビリオン 米ドルから2032年には7.16 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは9.5%です。
政府の住宅プログラム、新都市建設、産業投資、および交通インフラプロジェクトが、エジプト全土における工場製造型構造物への需要を支えています。エジプトのプレハブ建築市場は、開発業者が反復可能な建築コンポーネントと現場施工期間の短縮を必要としていることから恩恵を受けています。需要は従来の住宅にとどまらず、物流施設、工場、鉄道関連資産、ホスピタリティプロジェクトにまで拡大しています。しかし、通貨の変動、輸入資材の高コスト、および限られた資金調達手段は、プロジェクト需要が堅調であっても民間投資を遅らせる可能性があります。十分な工場生産能力、堅固な品質管理体制、および複数の建設用途に対応できるサプライヤーは、調達要件がより正式化されるにつれて有利な立場に置かれています。
レポートの主要ポイント
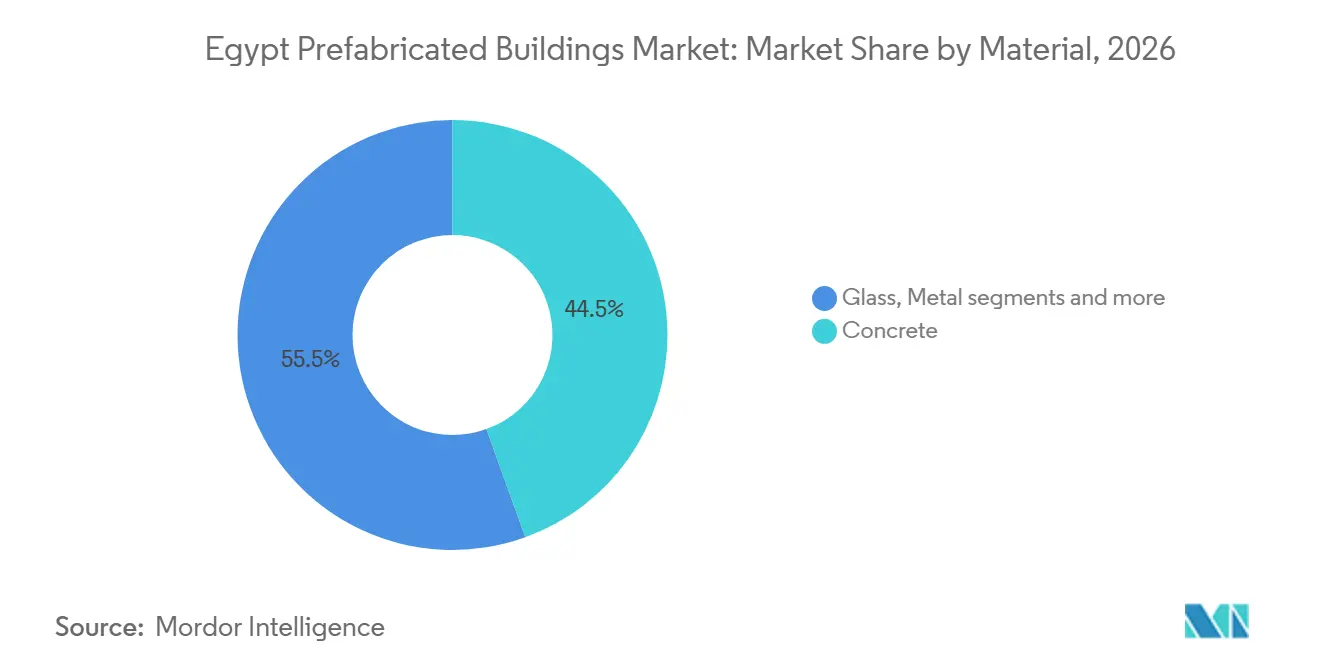
- 素材別では、コンクリートが2026年のエジプトのプレハブ建築市場シェアの44.5%を占め、金属は2032年までCAGR 10.21%で成長すると予測されています。
- 用途別では、住宅が2026年のエジプトのプレハブ建築市場規模の47.7%を占め、その他の用途は2032年までCAGR 10.42%で拡大すると予測されています。
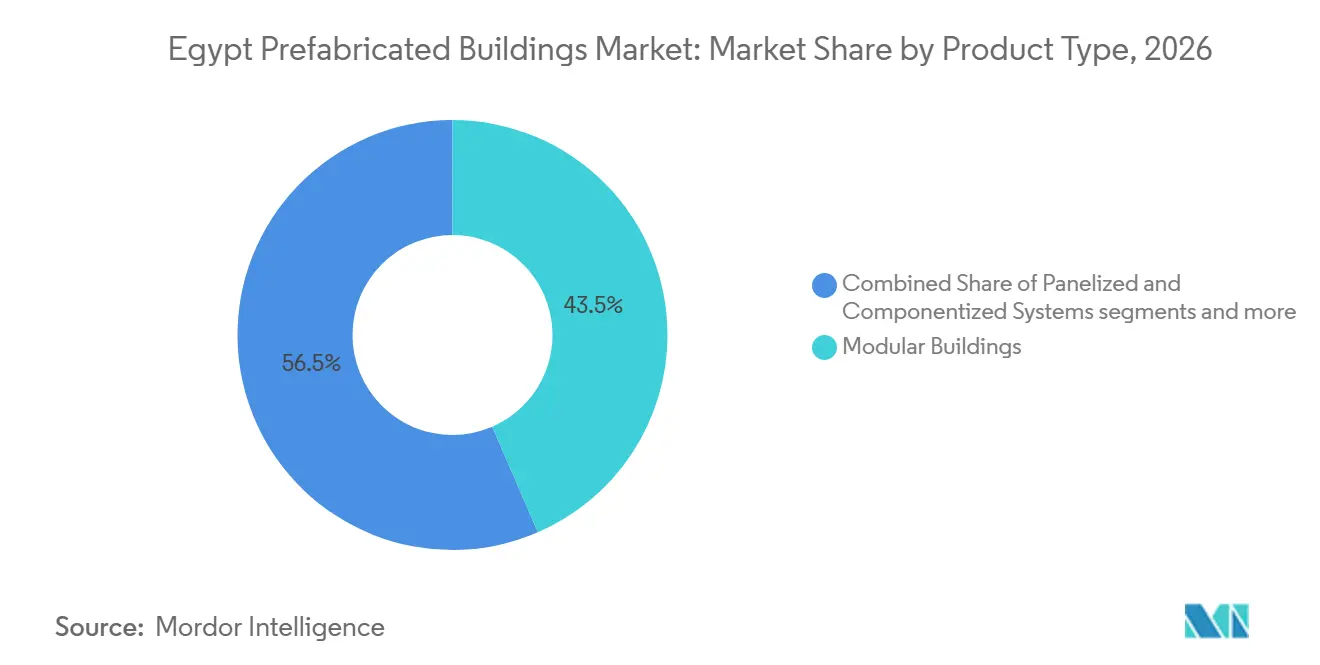
- 製品タイプ別では、モジュラー建築が2026年のエジプトのプレハブ建築市場シェアの43.5%を占め、パネル化・コンポーネント化システムは2032年までCAGR 10.62%で成長すると予測されています。
- 地域別では、カイロが2026年のエジプトのプレハブ建築市場シェアの39.7%を占め、エジプトその他地域は2032年までCAGR 10.88%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府支援による手頃な価格の住宅プログラム | +2.5% | 全国規模、大カイロ圏、新行政首都、および新都市コミュニティに集中 | 短期(2年以内) |
| 産業ゾーンの拡大 | +2.0% | スエズ運経済区、アイン・ソフナ、ボルグ・エル・アラブ、サダット・シティ、および上エジプトの産業クラスター | 中期(2〜4年) |
| 新行政・都市センターの開発 | +1.8% | 大カイロ圏、新行政首都、新アラメイン市、および新沿岸・内陸コミュニティ | 短期(2年以内) |
| プロジェクト完工の迅速化への需要 | +1.7% | 全国規模、カイロ、アレクサンドリア、スエズ運河経済区の鉄道、および沿岸回廊での早期成果 | 短期(2年以内) |
| 一時的な労働者宿泊施設への需要増大 | +0.5% | スエズ運河経済区の産業ゾーン、西部砂漠クラスター、および紅海沿岸プロジェクト | 中期(2〜4年) |
| 建築エネルギー効率への重点 | +0.3% | 全国規模、新行政都市の住宅・商業セグメントに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
政府支援による手頃な価格の住宅プログラム
エジプトのプレハブ建築市場は、大規模なプロジェクト実施を必要とする公共住宅および都市拡張プログラムから恩恵を受けています。これらの開発は、複数の敷地にわたって複製可能な標準化された建築形式への需要を促進しています。工場製造のコンクリートコンポーネントによ、当局は反復的な設計を管理し、圧縮されたプロジェクトスケジュールを達成することができます。新行政首都は引き続き主要な建設拠点であり、標準化された構造システムへの需要をさらに支えています。さらに、エジプトの2025年建築規制改正により、正式な建設プロジェクトに対するより明確なコンプライアンスの枠組みが確立されました。
産業ゾーンの拡大
産業投資は、鉄骨フレーム、断熱パネル、およびプレハブサービス建築の対象市場を拡大しています。計画省は2025〜2026年度の優先投資分野として製造業を特定しており、産業活動の重要性を強調しています[1]。物流、港湾、工場、およびエネルギープロジェクトは、迅速に建設できる大型の閉鎖空間を必要とすことが多いです。Zamil Steel Egyptは同社によると、2026年7月に10,000メトリックトンを出荷する予定であり、これはプレエンジニアード建築事業における月間生産量のマイルストーンです。その結果、エジプトのプレハブ建築市場は、従来の公共住宅基盤に加えて、成長する産業顧客基盤を有しています。また、国内パネル生産により、輸入外装材へのアクセスが制限される場合のリードタイムを短縮できます。
新行政・都市センターの開発
大規模なインフラプログラムは、構造工事を管理された工場環境に前倒しする工法を優先します。鉄道、地下鉄、橋梁、トンネル、および車両基地プロジェクトは反復的な要素を必要とするため、プレキャスト生産は従来の建築物を超えた関連性を持ちます。E.I. for Civil Worksはエジプトの鉄道建設プログラム向けにプレストレストコンクリート枕木を製造しており、工業化されたコンクリート生産の国内活用を示しています[2]。Zamil Steelも高速鉄道保守車両基地向けにプレエンジニアード建築を供給したと報告しています。これらのプロジェクトは、エジプトのプレハブ建築市場においてより広範な普及を支援できる工場技術、サプライヤーネットワーク、および施工経験を育成します。その結果として得られる能力は、倉庫、サービス建築、労働者宿泊施設、および公共施設に転用することができます。
プロジェクト完工の迅速化への需要
人口増加と都市集中は、ナイル渓谷回廊全体における住宅供給に引き続き圧力をかけています。エジプトの人口は2025年に1億1,840万人に達し、カイロには2,560万人の住民がおり、2050年までに3,240万人に達すると予測されています。開発業者は、人口密度の高い都市部および首都圏外の新興定住地に対応できる住宅形式を必要としています。エジプトのプレハブ建築市場は、標準化されたユニットとコンポーネントを使用して現場労働力の要件を削減することでこのニーズに対応できます。空き住戸が多数存在する一方で未充足の住宅需要があることは、立地、手頃な価格、およびアクセスが依然として重要な課題であることを示しています。その結果、低コストで的を絞ったプレハブシステムは、従来の住宅供給が十分に対応していない県において引き続き関連性を持ちます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 為替レートの変動と輸入コンポーネント | -2.0% | 全国規模、鉄鋼、ガラス、および電気機械コンポーネントの調達に影響 | 中期(2〜4年) |
| 製造施設への高い初期投資 | -1.5% | 全国規模、特に地方都市および上エジプト | 長期(4年以上) |
| プロジェクト固有の設計カスタマイズ | -1.0% | 全国規模、特にカスタム商業、沿岸ホスピタリティ、および機関プロジェクト | 長期(4年以上) |
| 輸送および重量物吊り上げ要件 | -0.8% | カイロ、ギザ、アレクサンドリア、およびナイル渓谷回廊 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
為替レートの変動と輸入コンポーネント
輸入鉄鋼、ガラス、および特殊締結システムへの依存は、メーカーを為替レートの変動と高い調達コストにさらします。通貨の下落は材料費を増加させ、調達予算を混乱させ、特に固定価格契約のプロジェクトにおいて利益率を低下させる可能性があります。特殊コンポーネントの国内供給が限られているため、輸入依存が続く可能性があり、エジプトのプレハブ建築市場のメーカーにとってコストの予測が困難になります。
製造施設への高い初期投資
専用のプレハブ工場は、メーカーがプロジェクト収益を生み出す前に多額の初期投資を必要とします。土地、クレーン、型枠、機械、品質システム、および熟練した人材が参入に対する大きな障壁を生み出します。Premco Precastは6th of October Cityに67,000平方メートルの工場を運営しており、専用プレキャスト事業に必要なインフラの規模を示しています。中小企業は、確約されたプロジェクトパイプラインや大手企業パートナーからの支援なしに、同等の施設への資金調達に苦労する可能性があります[3]。これらの投資要件は確立されたサプライヤーに有利であり、開発が遅れている地での新規能力開発を制約する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:
コンクリートの規模優位性と金属の産業モメンタムの共存コンクリートは2026年のエジプトのプレハブ建築市場の44.5%を占め、確立されたプレキャスト生産能力と住宅・公共セクタープロジェクトにおける構造コンクリートの継続的な使用に支えられています。国内の生産専門知識と、反復的な基礎、壁、床、および土木構造物へのプレキャスト要素の適合性がセグメントの規模を支えています。ECPCのエジプトにおける長年の事業は、確立されたプレキャストサプライヤーが輸送・インフラプロジェクトをどのように支援するかを示しています。改訂されたエジプトコンクリート規格ECP 203-2025は、正式な材料仕様と一貫した品質管理に対してより大きな重点を置いています。これらの要件は、製品性能を文書化し、管理された生産プロセスを維持できるサプライヤーに有利です。
金属は最も成長の速い素材セグメントとなる見込みであり、2032年までCAGR 10.21%を記録すると予測されています。産業建築、物流施設、および鉄道支援インフラは、大きな無柱スパンを提供し迅速な建物外皮の構築を可能にするプレエンジニアード鉄鋼システムへの強い需要を生み出しています。ガラスは商業・ホスピタリティ開発において引き続き関連性を持ちます。一方、木材およびその他の素材は、国内供給が限られているため、より小さなカテゴリーを占めています。エジプトのプレハブ建築市場では、コンクリートと鉄鋼が並行して使用されることが予想されており、それぞれの素材が異なる構造的・プロジェクト要件に対応します。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
用途別:
住宅需要が基盤を提供し、その他の用途がより速く成長住宅用途は2026年のエジプトのプレハブ建築市場の47.7%を占めました。公共住宅プログラムと新都市コミュニティは、標準化された住宅コンポーネントに対する安定した需要基盤を提供しています。住宅プロジェクトでは、特に複数の建物にわたって設計が複製される場合に、プレキャスト壁、階段、スラブ、およびモジュラーサービスユニットが使用されます。このアプローチは、計画された工場スケジュール、設置された生産能力のより一貫した稼働率、および大口注文への固定費の分散を支援します。
産業、機関、インフラ、およびエネルギー用途を含むその他の用途は、2032年までCAGR 10.42%で成長すると予測されています。これらのプロジェクトは大規模な敷地や遠隔地に位置することが多く、迅速な施工と予測可能な品質が大きな利点をもたらします。製造業への投資とインフラ開発は、作業場、保守施設、制御室、倉庫、およびサービス構造物への需要を増加させています。商業建設も、拡大する都市部における小売、オフィス、およびホスピタリティ建築への需要を支えています。その結果、エジプトのプレハブ築市場は単一の最終用途への依存度が低下しつつありますが、住宅建設は依然として最大の用途セグメントです。
製品タイプ別:
モジュラー建築がリードし、パネル化・コンポーネント化システムが台頭モジュラー建築は2026年のエジプトのプレハブ建築市場の43.5%のシェアを占めました。立体ユニットは、労働者宿泊施設、仮設オフィス、迅速展開施設、および特定の住宅用途に適しています。その価値は、ユニットをプロジェクト現場に搬入する前に工場でより多くの仕上げ作業を完了できる点にあります。この能力は、使用可能なスペースを迅速に必要とするプロジェクトや、困難な現場条件に直面するプロジェクトに特に関連します。モジュラー形式は、事業者が反復可能な宿泊施設とサービスユニットを必要とする特定の沿岸開発にも適しています。
パネル化・コンポーネント化システムは最も成長の速い製品カテゴリーであり、2032年までCAGR 10.62%の予測成長率を示しています。これらのシステムは、開発業者が敷地固有の要件に応じて壁、屋根、断熱外皮、および構造コンポーネンを組み合わせることができるため、完全な立体モジュールよりも高い設計柔軟性を提供します。エジプトのプレハブ建築市場では、このアプローチが産業用外皮、倉庫、商業建築、およびカスタマイズされたフットプリントを必要とするその他のプロジェクトを支援します。断熱パネルの国内生産は、エジプト国内の主要な外皮材料の入手可能性を向上させることでこのカテゴリーを支援しています。フラットパック、ハイブリッド、および仮設ソリューションは現場支援および短期用途において引き続き関連性を持ちますが、主要な形式と同じ市場シェアや報告された成長率を持つわけではありません。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
カイロは2026年のエジプトのプレハブ建築市場の39.7%を占め、新行政首都、地下鉄プロジェクト、および大規模な住宅・商業建設パイプラインによって牽引されました。首都圏はまた、6th of October Cityおよび10th of Ramadan Cityに確立された製造施設を有しており、生産拠点と主要プロジェクト間の距離を短縮しています。公共セクターの活動と省庁の継続的な移転は、オフィス、住宅、およびサービス建築への需要を引き続き支えています。カイロの首位は、建設支出の集中と正式なプロジェクト要件を満たすことができるサプライヤーの利用可能性を反映しています。
アレクサンドリアとギザは別の重要な需要クラスターを形成しています。アレクサンドリアの地下鉄転換は特殊な土木工事を必要とし、プレキャスト建設工法の地域的な採用を支援しています。ボルグ・エル・アラブにおけるAlstomの承認済み鉄道製造複合施設は、アレクサンドリア回廊全体における将来の産業建築活動の可能性を示しています。両都市の密集した都市環境は、大型の立体ユニットよりも輸送・施工が容易なパネルとコンポーネントを優先する可能性があります。
エジプトその他地域は最も成長の速い地域となる見込みであり、2032年までCAGR 10.88%の予測成長率を示しています。沿岸観光開発、スエズ運河経済区、および新たな産業サイトが、主要なナイルデルタ市場を超えた需要を生み出しています。2025年5月、ADポーツグループとスエズ運河経済区は、初期開発フェーズを含むKEZADイースト・ポートサイドゾーンの開発に関する50年間の協定に署名しました。これらの立地は、段階的に展開できる倉庫、工場、支援建築、および宿泊施設を必要としています。エジプトのプレハブ建築市場はこれらの分散したプロジェクト現場に対応する機会を有していますが、物流と地域の施工能力が引き続き主要な制約となっています。
競争環境
エジプトのプレハブ建築市場は断片化しており、統合メーカー、単一素材専門業者、およびキャラバンと軽量パネル用途に対応する中小製造業者が市場に参入しています。工場生産能力、製品ランナップ、プロジェクト実績、および公共セクター・産業顧客へのアクセスが競争を形成しています。国内市場シェアを支配するサプライヤーは存在せず、中小事業者は通常、地域的でより複雑でないプロジェクトに注力しています。大手企業は、エンジニアリング、認証、調達、および施工支援への投資を通じて複雑なプロジェクトを競い合っています。
Zamil Steel EgyptとICONは断片化した市場の異なるセグメントで事業を展開しています。Zamil Steel Egyptは産業・インフラ用途向けのプレエンジニアード建築に注力しており、2026年7月の出荷活動は大型鉄鋼建築注文を処理する能力を示しています。ICONはプレハブ建築皮向けの断熱パネルと軽量鉄骨システムに注力しています。これらの異なる素材能力は、企業が標準化された全国的なソリューションを提供するのではなく、異なる製品システムに特化している市場の断片化した競争構造を反映しています。
競争はまた、品質管理、規制コンプライアンス、およびプロジェクト調整によっても影響を受けています。コンクリート規格はプレキャストサプライヤー間での正式な品質管理プロセスの重要性を高め、建築規制の改正は承認と技術文書の専門知識を持つ企業に恩恵をもたらしました。しかし、市場は統合された住宅モジュラーソリューションにおいて断片化したままであり、特に建築、エンジニアリング、製造、物流、および施工を組み合わせることができるプロバイダーの間でそれが顕著です。これにより、メーカーはコスト競争力を維持しながらサービス能力を拡大することで競争上の地位を強化する機会が生まれています。
エジプトのプレハブ建築産業のリーダー企業
-
Arab Contractors
-
Hassan Allam Construction
-
MANCREW
-
ICON Egypt
-
Zamil Steel Egypt
- 注:主要企業の掲載順は順位を示すものではありません。
エジプトのプレハブ建築市場 このレポートでカバーされる企業
- Zamil Steel Egypt
- Arab Contractors
- Hassan Allam Construction
- MANCREW
- ICON Egypt
- Cretematic Prefabricated Concrete & Steel Structures - S.A.E
- Al Quds Steel
- EICW
- Dalal Steel Industries
- Karmod Prefabricated Building Technologies
- Ideal Prefab
- SMI Alexandria
- Samcrete Building Systems
- OsmaCom for Steel & Concrete Industries
- Egyptian European Company for Steel Buildings
- Egypt Prefab
- Future Buildings Egypt
- Egyptian Gulf Company
- Nageh Engineering Co. LLC
- Dar Al-Benaa Al-Araby
最近の産業開発事情 エジプトのプレハブ建築市場
- 2026年9月:エジプトのスタートアップ企業Ai BEYOTが、設計、製造、納品、および設置後のメンテナンスを監督する国内所有の製造施設から運営される、同国初の完全統合型モジュラー・プレハブ建築ソリューションを立ち上げました。スペースカプセル、スマートキャラバン、折りたたみ式多部屋ユニットにわたる50以上の基本設計と45〜75日の生産サイクルを持つ同社は、迅速展開モジュラーセグメントにおける国内競合企業としての地位を確立しました。
- 2026年8月:Premco Precast Egyptが6th of October Cityの67,000平方メートルの施設に新しいホローコアスラブ生産ラインを立ち上げ、住宅・産業建設の迅速化に向けた床スラブを含むプレキャストポートフォリオを拡大しました。この追加により、新都市・産業開発向けの統合プレキャスト構造ソリューションが強化されました。
- 2026年8月:Zamil Steel Egyptが戦略的医療倉庫プロジェクト向けのプレエンジニアード建築(PEB)の供給・建設を完了し、総鉄鋼重量は2,500メトリックトンを超えました。この国家プロジェクトは、国際基準およびエジプトビジョン2030の目標に沿った医薬品・医療用品の統合保管システムを確立しました。
エジプトのプレハブ建築市場レポートの調査範囲
セグメンテーション概要
| コンクリート |
| ガラス |
| 金属 |
| 木材 |
| その他素材 |
| 住宅 |
| 商業 |
| その他(産業、機関、インフラ、エネルギーを含む) |
| モジュラー建築 |
| パネル化・コンポーネント化システム |
| その他のプレハブタイプ |
| カイロ |
| アレクサンドリア |
| ギザ |
| エジプトその他地域 |
| 素材別 | コンクリート |
| ガラス | |
| 金属 | |
| 木材 | |
| その他素材 | |
| 用途別 | 住宅 |
| 商業 | |
| その他(産業、機関、インフラ、エネルギーを含む) | |
| 製品タイプ別 | モジュラー建築 |
| パネル化・コンポーネント化システム | |
| その他のプレハブタイプ | |
| 地域別 | カイロ |
| アレクサンドリア | |
| ギザ | |
| エジプトその他地域 |
レポートで回答される主要な質問
2032年までのエジプトのプレハブ建築セクターの予測金額は?
同セクターは2032年までに7.16 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 9.50%で拡大します。
エジプトのプレハブ建築セクターで最大のシェアを持つ素材は何ですか?
コンクリートが最大の素材カテゴリーであり、2026年に44.50%のシェアを占めています。
エジプトのプレハブ建築セクターで最も急速に拡大している用途は何ですか?
産業、機関、インフラ、およびエネルギー用途を含むその他の用途は、2032年までCAGR 10.42%で成長すると予測されています。
エジプトで工場製造型構造物への需要が高まっている理由は何ですか?
住宅プログラム、産業投資、インフラ建設、および沿岸開発が、より迅速で標準化された建築物の供給への需要を増加させています。
エジプトでプレハブ建築が最も急速に成長している地域はどこですか?
エジプトその他地域は2032年までCAGR 10.88%で成長すると予測されており、観光、産業ゾーン、および物流開発に支えられています。
エジプトでプレハブ建築のより広範な普及を制限しているものは何ですか?
高い工場投資、断片化した調整、困難な輸送、および限られた技術的専門知識が採用を遅らせる可能性があります。