
Marktgröße und Marktanteile für vorgefertigte Gebäude in Ägypten
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 4.16 Milliarden US-Dollar |
| Marktgröße (2027) | 4.55 Milliarden US-Dollar |
| Marktgröße (2032) | 7.16 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.50 % |
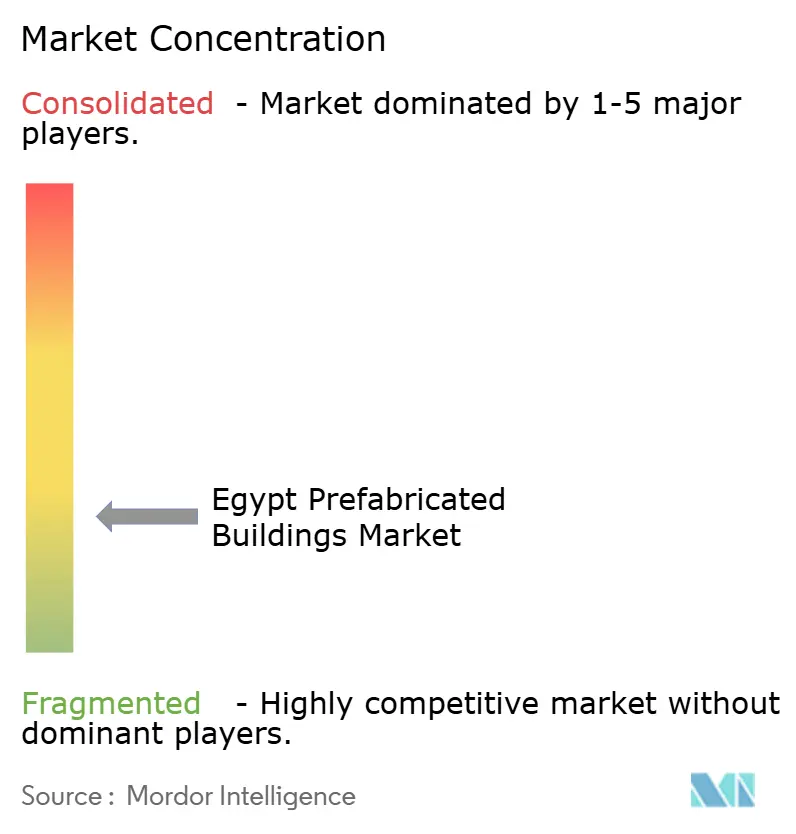
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für vorgefertigte Gebäude in Ägypten von Mordor Intelligence
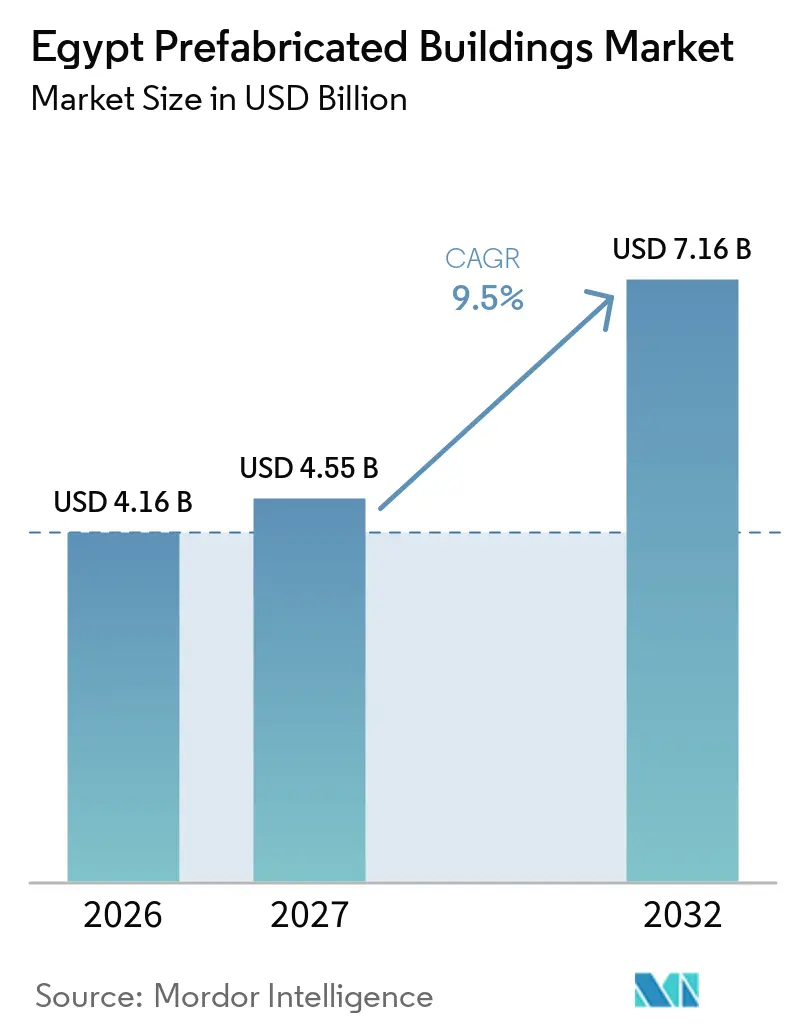
Die Marktgröße für vorgefertigte Gebäude in Ägypten wurde im Jahr 2026 auf 4,16 Milliarden USD geschätzt und wird voraussichtlich von 4,55 Milliarden USD im Jahr 2027 auf 7,16 Milliarden USD bis 2032 wachsen, bei einer CAGR von 9,5 % während des Prognosezeitraums (2027–2032).
Staatliche Wohnbauprogramme, der Bau neuer Städte, Industrieinvestitionen und Verkehrsprojekte stützen die Nachfrage nach werkseitig hergestellten Gebäuden in ganz Ägypten. Der Markt für vorgefertigte Gebäude in Ägypten profitiert vom Bedarf der Projektentwickler an wiederverwendbaren Gebäudekomponenten und kürzeren Bauzeiten vor Ort. Die Nachfrage weitet sich über den konventionellen Wohnungsbau hinaus auf Logistikeinrichtungen, Fabriken, bahntechnische Anlagen und Hotelprojekte aus. Währungsvolatilität, hohe Kosten für importierte Vorleistungen und begrenzte Finanzierungsmöglichkeiten können private Investitionen jedoch verzögern, selbst wenn die Projektnachfrage weiterhin stark ist. Anbieter mit ausreichenden Werkskapazitäten, robusten Qualitätskontrollen und der Fähigkeit, mehrere Bauanwendungen zu bedienen, sind besser positioniert, da die Beschaffungsanforderungen zunehmend formalisiert werden.
Wichtigste Erkenntnisse des Berichts
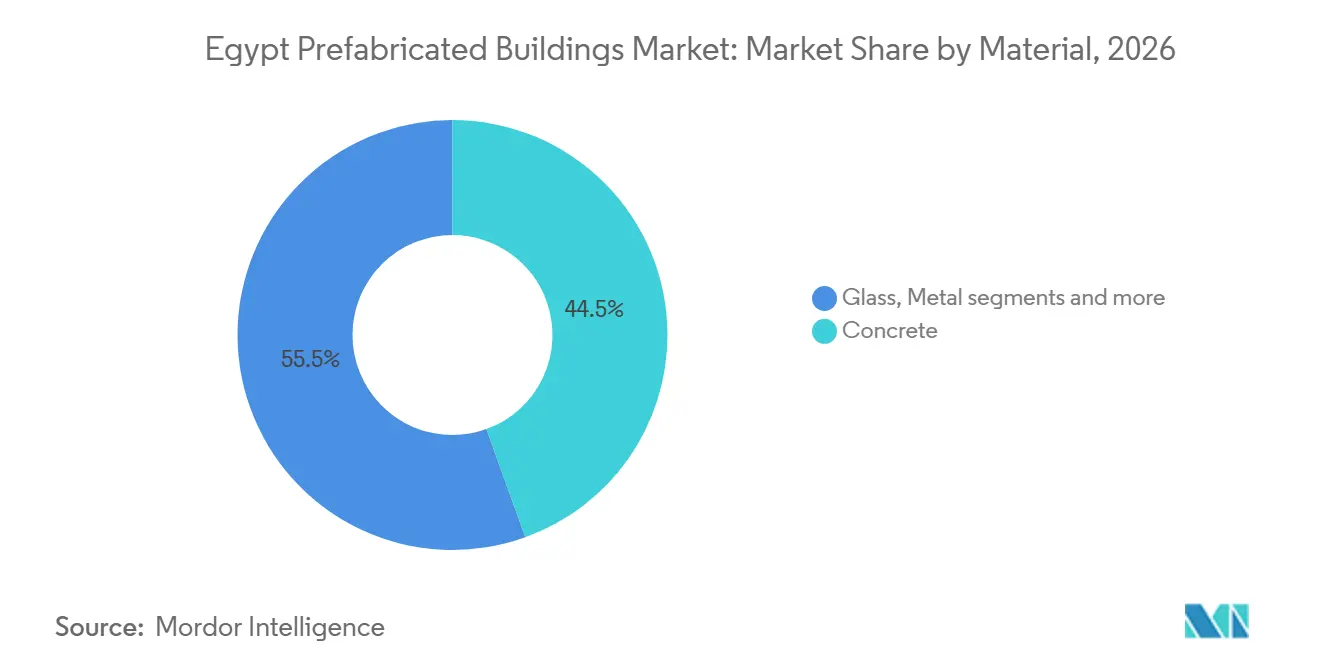
- Nach Material hielt Beton im Jahr 2026 einen Marktanteil von 44,5 % am Markt für vorgefertigte Gebäude in Ägypten, während Metall bis 2032 voraussichtlich mit einer CAGR von 10,21 % wachsen wird.
- Nach Anwendung entfiel auf Wohngebäude im Jahr 2026 ein Anteil von 47,7 % an der Marktgröße für vorgefertigte Gebäude in Ägypten, während andere Anwendungen bis 2032 voraussichtlich mit einer CAGR von 10,42 % wachsen werden.
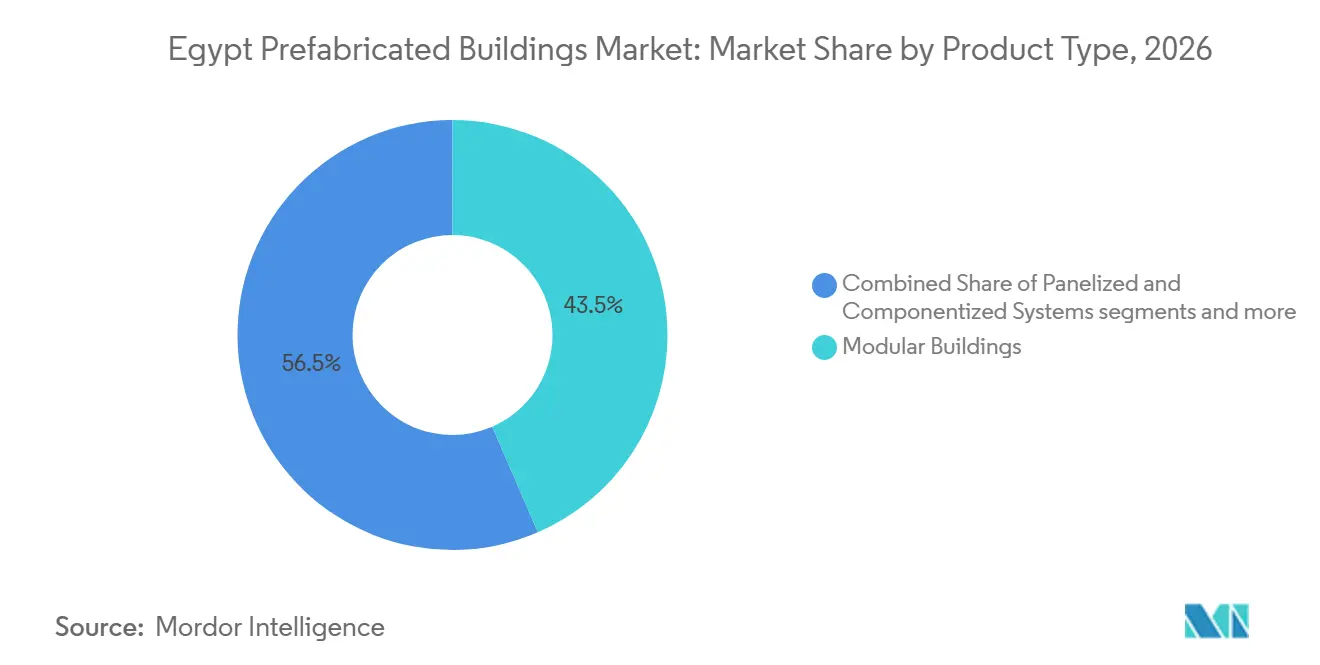
- Nach Produkttyp entfielen auf Modulgebäude im Jahr 2026 ein Marktanteil von 43,5 % am Markt für vorgefertigte Gebäude in Ägypten, während Paneelsysteme und Komponentensysteme bis 2032 voraussichtlich mit einer CAGR von 10,62 % wachsen werden.
- Nach Geografie entfiel auf Kairo im Jahr 2026 ein Marktanteil von 39,7 % am Markt für vorgefertigte Gebäude in Ägypten, während das übrige Ägypten bis 2032 voraussichtlich mit einer CAGR von 10,88 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatlich geförderte Programme für erschwinglichen Wohnungsbau | +2.5% | National, konzentriert auf Groß-Kairo, die Neue Verwaltungshauptstadt und neue Stadtgemeinschaften. | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Industriezonen | +2.0% | Wirtschaftszone Suezkanal, Ain Sokhna, Borg El Arab, Sadat City und Industriecluster in Oberägypten | Mittelfristig (2–4 Jahre) |
| Entwicklung neuer Verwaltungs- und Stadtzentren | +1.8% | Groß-Kairo, Neue Verwaltungshauptstadt, New Alamein City sowie neue Küsten- und Binnenlandgemeinden | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach schnellerer Projektfertigstellung | +1.7% | National, mit frühen Gewinnen in Kairo, Alexandria, der Bahnstrecke der Wirtschaftszone Suezkanal und Küstenkorridoren | Kurzfristig (≤ 2 Jahre) |
| Wachsender Bedarf an temporärer Unterkunft für Arbeitskräfte | +0.5% | Industriezonen der Wirtschaftszone Suezkanal, Cluster in der Westlichen Wüste und Projekte an der Roten-Meer-Küste | Mittelfristig (2–4 Jahre) |
| Schwerpunkt auf Energieeffizienz von Gebäuden | +0.3% | National, konzentriert auf Wohn- und Gewerbesegmente in neuen Verwaltungsstädten. | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlich geförderte Programme für erschwinglichen Wohnungsbau
Der Markt für vorgefertigte Gebäude in Ägypten profitiert von öffentlichen Wohnbauprogrammen und Stadtentwicklungsprogrammen, die eine großmaßstäbliche Projektabwicklung erfordern. Diese Entwicklungen treiben die Nachfrage nach standardisierten Gebäudeformaten an, die an mehreren Standorten repliziert werden können. Werkseitig hergestellte Betonelemente ermöglichen es den Behörden, repetitive Entwürfe zu verwalten und enge Projektzeitpläne einzuhalten. Die Neue Verwaltungshauptstadt bleibt ein wichtiges Bauzentrum und stützt die Nachfrage nach standardisierten Tragwerksystemen weiter. Darüber hinaus schaffen die ägyptischen Baurechtsänderungen von 2025 einen klareren Compliance-Rahmen für formelle Bauprojekte.
Ausbau von Industriezonen
Industrieinvestitionen erweitern die adressierbare Basis für Stahlrahmen, Isolierpaneele und vorgefertigte Betriebsgebäude. Das Planungsministerium hat das verarbeitende Gewerbe als vorrangigen Investitionsbereich für das Haushaltsjahr 2025–2026 identifiziert, was die Bedeutung der Industrietätigkeit unterstreicht[1]. Logistik-, Hafen-, Fabrik- und Energieprojekte erfordern häufig große überdachte Flächen, die schnell errichtet werden können. Zamil Steel Egypt wird laut Unternehmensangaben im Juli 2026 voraussichtlich 10.000 Tonnen versenden – ein monatlicher Produktionsmeilenstein für seine Fertighallenbetriebe. Folglich verfügt der Markt für vorgefertigte Gebäude in Ägypten neben seiner traditionellen Basis im öffentlichen Wohnungsbau über eine wachsende Industriekundenbasis. Die lokale Paneelproduktion kann zudem die Vorlaufzeiten verkürzen, wenn importierte Hüllmaterialien weniger zugänglich sind.
Entwicklung neuer Verwaltungs- und Stadtzentren
Große Infrastrukturprogramme begünstigen Methoden, die Tragwerksarbeiten in kontrollierte Werksumgebungen vorverlagern. Bahn-, Metro-, Brücken-, Tunnel- und Depotprojekte erfordern wiederkehrende Elemente, wodurch die Fertigteilproduktion über konventionelle Gebäude hinaus relevant wird. E.I. for Civil Works stellt vorgespannte Betonschwellen für Ägyptens Bahnbauprogramm her und demonstriert damit den lokalen Einsatz industrialisierter Betonproduktion[2]. Zamil Steel hat zudem berichtet, Fertighallen für ein Hochgeschwindigkeitsbahn-Wartungsdepot geliefert zu haben. Diese Projekte entwickeln Werkskompetenzen, Lieferantennetzwerke und Montageerfahrung, die eine breitere Akzeptanz im Markt für vorgefertigte Gebäude in Ägypten unterstützen können. Die daraus resultierende Kompetenz kann auf Lagerhallen, Betriebsgebäude, Arbeitnehmerunterkünfte und öffentliche Einrichtungen übertragen werden.
Nachfrage nach schnellerer Projektfertigstellung
Bevölkerungswachstum und städtische Verdichtung üben weiterhin Druck auf die Wohnraumversorgung entlang des Niltal-Korridors aus. Ägyptens Bevölkerung erreichte 2025 118,4 Millionen Einwohner, während Kairo 25,6 Millionen Einwohner hatte und bis 2050 voraussichtlich 32,4 Millionen erreichen wird. Projektentwickler benötigen Wohnformate, die dicht besiedelte Stadtgebiete und neue Siedlungen außerhalb der Hauptstadt versorgen können. Der Markt für vorgefertigte Gebäude in Ägypten kann diesem Bedarf durch den Einsatz standardisierter Einheiten und Komponenten zur Reduzierung des Arbeitskräftebedarfs vor Ort begegnen. Die hohe Anzahl leerstehender Einheiten neben ungedecktem Wohnbedarf zeigt, dass Lage, Erschwinglichkeit und Zugänglichkeit weiterhin entscheidende Herausforderungen darstellen. Folglich bleiben kostengünstigere, zielgerichtete Fertigbausysteme in Gouvernoraten relevant, die das konventionelle Wohnungsangebot nicht ausreichend versorgt.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wechselkursvolatilität und importierte Komponenten | -2.0% | National, mit Exposition bei der Beschaffung von Stahl-, Glas- und elektromechanischen Komponenten | Mittelfristig (2–4 Jahre) |
| Hohe Anfangsinvestitionen in Produktionsanlagen | -1.5% | National, insbesondere in Sekundärstädten und Oberägypten | Langfristig (≥ 4 Jahre) |
| Projektspezifische Designanpassung | -1.0% | National, insbesondere bei individuellen Gewerbeprojekten, Küstengastronomie und institutionellen Projekten | Langfristig (≥ 4 Jahre) |
| Transport- und Schwerlastanforderungen | -0.8% | Kairo, Gizeh, Alexandria und Niltal-Korridore | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wechselkursvolatilität und importierte Komponenten
Die Abhängigkeit von importiertem Stahl, Glas und spezialisierten Befestigungssystemen setzt Hersteller Wechselkursschwankungen und höheren Beschaffungskosten aus. Währungsabwertungen können Materialkosten erhöhen, Beschaffungsbudgets stören und Gewinnmargen reduzieren, insbesondere bei Projekten mit Festpreisverträgen. Die begrenzte inländische Verfügbarkeit spezialisierter Komponenten kann die Importabhängigkeit aufrechterhalten und die Kosten für Hersteller im Markt für vorgefertigte Gebäude in Ägypten weniger planbar machen.
Hohe Anfangsinvestitionen in Produktionsanlagen
Dedizierte Fertigbauwerke erfordern erhebliche Anfangsinvestitionen, bevor Hersteller Projektumsätze erzielen können. Grundstücke, Kräne, Formen, Maschinen, Qualitätssysteme und qualifiziertes Personal schaffen erhebliche Markteintrittsbarrieren. Premco Precast betreibt ein 67.000 m² großes Werk in der 6th of October City und demonstriert damit den Infrastrukturumfang, der für einen dedizierten Fertigteilbetrieb erforderlich ist. Kleinere Unternehmen könnten Schwierigkeiten haben, vergleichbare Anlagen ohne eine gesicherte Projektpipeline oder die Unterstützung eines größeren Unternehmenspartners zu finanzieren[3]. Diese Investitionsanforderungen begünstigen etablierte Anbieter und können die Entwicklung neuer Kapazitäten in weniger entwickelten Regionen einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
Skalenvorteil von Beton koexistiert mit dem industriellen Momentum von MetallBeton entfiel im Jahr 2026 auf 44,5 % des Marktes für vorgefertigte Gebäude in Ägypten, gestützt durch etablierte Fertigteilkapazitäten und den anhaltenden Einsatz von Konstruktionsbeton in Wohn- und öffentlichen Projekten. Lokales Produktions-Know-how und die Eignung von Fertigteilementen für repetitive Fundamente, Wände, Böden und Tiefbauwerke stützen das Volumen des Segments. Die langjährigen Aktivitäten von ECPC in Ägypten zeigen, wie etablierte Fertigteilanbieter Transport- und Infrastrukturprojekte unterstützen. Der überarbeitete Ägyptische Betoncode ECP 203-2025 legte größeren Wert auf formale Materialspezifikationen und ein konsistentes Qualitätsmanagement. Diese Anforderungen begünstigen Anbieter, die Produktleistungen dokumentieren und kontrollierte Produktionsprozesse aufrechterhalten können.
Metall wird voraussichtlich das am schnellsten wachsende Materialsegment sein und bis 2032 eine CAGR von 10,21 % verzeichnen. Industriegebäude, Logistikeinrichtungen und bahntechnische Infrastruktur schaffen eine starke Nachfrage nach vormontierten Stahlsystemen, die große stützenfreie Spannweiten bieten und eine schnelle Gebäudehülle ermöglichen. Glas bleibt für Gewerbe- und Hotelprojekte relevant. Gleichzeitig stellen Holz und andere Materialien aufgrund begrenzter lokaler Versorgung kleinere Kategorien dar. Der Markt für vorgefertigte Gebäude in Ägypten wird voraussichtlich Beton und Stahl parallel einsetzen, wobei jedes Material unterschiedliche konstruktive und projektspezifische Anforderungen erfüllt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Wohnungsbaunachfrage bildet die Basis, während andere Anwendungen schneller wachsenWohngebäudeanwendungen entfielen im Jahr 2026 auf 47,7 % des Marktes für vorgefertigte Gebäude in Ägypten. Öffentliche Wohnbauprogramme und neue Stadtgemeinschaften bilden eine stabile Nachfragebasis für standardisierte Wohnbaukomponenten. Wohnprojekte verwenden Fertigteilwände, Treppen, Deckenplatten und modulare Versorgungseinheiten, insbesondere wenn Entwürfe über mehrere Gebäude hinweg repliziert werden. Dieser Ansatz unterstützt geplante Werkspläne, eine konsistentere Auslastung der installierten Produktionskapazität und die Verteilung der Fixkosten auf größere Aufträge.
Andere Anwendungen, einschließlich industrieller, institutioneller, infrastruktureller und energiebezogener Nutzungen, werden bis 2032 voraussichtlich mit einer CAGR von 10,42 % wachsen. Diese Projekte befinden sich häufig auf großen Geländen oder in abgelegenen Gebieten, wo schnelle Montage und vorhersehbare Qualität erhebliche Vorteile bieten. Fertigungsinvestitionen und Infrastrukturentwicklung steigern die Nachfrage nach Werkstätten, Wartungseinrichtungen, Leitwarten, Lagerhallen und Betriebsgebäuden. Der Gewerbebau stützt auch die Nachfrage nach Einzelhandels-, Büro- und Hotelgebäuden in wachsenden Stadtgebieten. Folglich wird der Markt für vorgefertigte Gebäude in Ägypten weniger abhängig von einer einzigen Endanwendung, obwohl der Wohnungsbau das größte Anwendungssegment bleibt.
Nach Produkttyp:
Modulgebäude führen, während Paneelsysteme und Komponentensysteme an Boden gewinnenModulgebäude hielten im Jahr 2026 einen Anteil von 43,5 % am Markt für vorgefertigte Gebäude in Ägypten. Volumetrische Einheiten eignen sich gut für Arbeitnehmerunterkünfte, temporäre Büros, schnell einsetzbare Einrichtungen und ausgewählte Wohnanwendungen. Ihr Wert liegt darin, dass Hersteller einen größeren Anteil der Ausbauarbeiten im Werk abschließen können, bevor die Einheiten auf die Baustelle geliefert werden. Diese Fähigkeit ist besonders relevant für Projekte, die schnell nutzbaren Raum benötigen oder schwierige Standortbedingungen aufweisen. Modulare Formate eignen sich auch für bestimmte Küstenentwicklungen, bei denen Betreiber wiederholbare Unterkunfts- und Betriebseinheiten benötigen.
Paneelsysteme und Komponentensysteme stellen die am schnellsten wachsende Produktkategorie dar, mit einer prognostizierten CAGR von 10,62 % bis 2032. Diese Systeme bieten größere Designflexibilität als vollständig volumetrische Module, da Projektentwickler Wände, Dächer, Isolierhüllen und Tragwerkskomponenten entsprechend den standortspezifischen Anforderungen kombinieren können. Im Markt für vorgefertigte Gebäude in Ägypten unterstützt dieser Ansatz Industriehüllen, Lagerhallen, Gewerbegebäude und andere Projekte, die individuelle Grundrisse erfordern. Die inländische Produktion von Isolierpaneelen stützt diese Kategorie, indem sie die Verfügbarkeit von Kernhüllmaterialien innerhalb Ägyptens verbessert. Flachpack-, Hybrid- und temporäre Lösungen bleiben für die Baustellenunterstützung und kurzfristige Anwendungen relevant; sie erzielen jedoch nicht denselben Marktanteil oder dieselbe berichtete Wachstumsrate wie die führenden Formate.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Kairo entfiel im Jahr 2026 auf 39,7 % des Marktes für vorgefertigte Gebäude in Ägypten, angetrieben durch die Neue Verwaltungshauptstadt, Metroprojekte und eine umfangreiche Wohn- und Gewerbebau-Pipeline. Die Hauptstadtregion profitiert auch von etablierten Produktionsanlagen in der 6th of October City und der 10th of Ramadan City, die die Entfernung zwischen Produktionsstandorten und Großprojekten verringern. Öffentliche Aktivitäten und laufende Ministeriumsverlagerungen stützen weiterhin die Nachfrage nach Büro-, Wohn- und Betriebsgebäuden. Kairos führende Position spiegelt die Konzentration der Bauausgaben und die Verfügbarkeit von Anbietern wider, die in der Lage sind, formale Projektanforderungen zu erfüllen.
Alexandria und Gizeh bilden einen weiteren wichtigen Nachfragecluster. Alexandrias Metroumrüstung erfordert spezialisierte Tiefbauarbeiten und unterstützt die lokale Einführung von Fertigteilbaumethoden. Alstoms genehmigter Eisenbahnfertigungskomplex in Borg El Arab deutet auf potenzielle künftige Industriebauaktivitäten im weiteren Alexandria-Korridor hin. Dichte städtische Umgebungen in beiden Städten könnten Paneele und Komponenten begünstigen, die einfacher zu transportieren und zu montieren sind als große volumetrische Einheiten.
Das übrige Ägypten wird voraussichtlich die am schnellsten wachsende Region sein, mit einer prognostizierten CAGR von 10,88 % bis 2032. Küstentourismusprojekte, die Wirtschaftszone Suezkanal und neue Industriestandorte generieren Nachfrage jenseits der primären Nildelta-Märkte. Im Mai 2025 unterzeichneten AD Ports Group und die Wirtschaftszone Suezkanal ein 50-jähriges Abkommen zur Entwicklung der KEZAD East Port Said Zone, einschließlich einer ersten Entwicklungsphase. Diese Standorte benötigen Lagerhallen, Fabriken, Betriebsgebäude und Unterkünfte, die phasenweise eingesetzt werden können. Der Markt für vorgefertigte Gebäude in Ägypten hat die Möglichkeit, diese verteilten Projektstandorte zu bedienen; Logistik und lokale Montagekapazitäten bleiben jedoch wesentliche Einschränkungen.
Wettbewerbslandschaft
Der Markt für vorgefertigte Gebäude in Ägypten ist fragmentiert, mit integrierten Herstellern, Einzelmaterialspezialisten und kleineren Fertigungsbetrieben, die Wohnwagen- und Leichtpaneelanwendungen bedienen. Werkskapazität, Produktpalette, Projektreferenzen und Zugang zu öffentlichen und industriellen Kunden prägen den Wettbewerb. Kein Anbieter hält einen dominanten nationalen Marktanteil, während kleinere Betreiber sich typischerweise auf lokale und weniger komplexe Projekte konzentrieren. Größere Unternehmen konkurrieren um komplexe Projekte durch Investitionen in Ingenieurwesen, Zertifizierung, Beschaffung und Montageunterstützung.
Zamil Steel Egypt und ICON sind in verschiedenen Segmenten des fragmentierten Marktes tätig. Zamil Steel Egypt konzentriert sich auf Fertighallen für industrielle und infrastrukturelle Anwendungen, während seine Versandaktivitäten im Juli 2026 seine Kapazität zur Abwicklung großer Stahlbauaufträge demonstrieren. ICON konzentriert sich auf Isolierpaneele und Leichtstahlsysteme für vorgefertigte Gebäudehüllen. Diese unterschiedlichen Materialkompetenzen spiegeln die fragmentierte Wettbewerbsstruktur des Marktes wider, wobei Unternehmen auf unterschiedliche Produktsysteme spezialisiert sind, anstatt eine standardisierte nationale Lösung anzubieten.
Der Wettbewerb wird auch durch Qualitätskontrolle, regulatorische Compliance und Projektkoordination beeinflusst. Der Betoncode erhöhte die Bedeutung formaler Qualitätskontrollprozesse bei Fertigteilanbietern, während Baurechtsänderungen Unternehmen mit Expertise in Genehmigungen und technischer Dokumentation begünstigten. Der Markt bleibt jedoch bei integrierten modularen Wohnlösungen fragmentiert, insbesondere bei Anbietern, die Architektur, Ingenieurwesen, Fertigung, Logistik und Montage kombinieren können. Dies schafft Möglichkeiten für Hersteller, ihre Wettbewerbspositionen durch den Ausbau von Servicekapazitäten zu stärken und gleichzeitig die Kostenkonkurrenzfähigkeit zu erhalten.
Marktführer in der Branche für vorgefertigte Gebäude in Ägypten
-
Arab Contractors
-
Hassan Allam Construction
-
MANCREW
-
ICON Egypt
-
Zamil Steel Egypt
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für vorgefertigte Gebäude in Ägypten Unternehmen in diesem Bericht
- Zamil Steel Egypt
- Arab Contractors
- Hassan Allam Construction
- MANCREW
- ICON Egypt
- Cretematic Prefabricated Concrete & Steel Structures - S.A.E
- Al Quds Steel
- EICW
- Dalal Steel Industries
- Karmod Prefabricated Building Technologies
- Ideal Prefab
- SMI Alexandria
- Samcrete Building Systems
- OsmaCom for Steel & Concrete Industries
- Egyptian European Company for Steel Buildings
- Egypt Prefab
- Future Buildings Egypt
- Egyptian Gulf Company
- Nageh Engineering Co. LLC
- Dar Al-Benaa Al-Araby
Neueste Industrielle Entwicklungen in Markt für vorgefertigte Gebäude in Ägypten
- September 2026: Das ägyptische Startup Ai BEYOT lancierte die erste vollständig integrierte modulare und vorgefertigte Gebäudelösung des Landes und betreibt eine lokal eigene Produktionsanlage, die Design, Fertigung, Lieferung und Wartung nach der Installation überwacht. Mit mehr als 50 Basisdesigns, die Raumkapseln, intelligente Wohnwagen und faltbare Mehrzimmereinheiten umfassen, sowie Produktionszyklen von 45–75 Tagen etablierte sich das Unternehmen als inländischer Wettbewerber im Segment für schnell einsetzbare Modulgebäude.
- August 2026: Premco Precast Egypt startete eine neue Hohlkerndeckenproduktionslinie in seiner 67.000 m² großen Anlage in der 6th of October City und erweiterte damit sein Fertigteilportfolio um Bodenplatten für schnelleren Wohn- und Industriebau. Die Ergänzung stärkte seine integrierten vorgefertigten Tragwerklösungen für neue Stadtentwicklungen und Industrieprojekte.
- August 2026: Zamil Steel Egypt schloss die Lieferung und Montage von Fertighallen für das Strategische Medizinische Lagerprojekt ab, mit einem Gesamtstahlgewicht von über 2.500 Tonnen. Das nationale Projekt etablierte ein integriertes Lagersystem für Medikamente und medizinische Versorgungsgüter in Übereinstimmung mit internationalen Standards und den Zielen der Ägypten-Vision 2030.
Berichtsumfang für den Markt für vorgefertigte Gebäude in Ägypten
Segmentierungsübersicht
| Beton |
| Glas |
| Metall |
| Holz |
| Andere Materialien |
| Wohngebäude |
| Gewerbebau |
| Sonstiges, einschließlich Industrie, institutionelle Nutzung, Infrastruktur und Energie |
| Modulgebäude |
| Paneelsysteme und Komponentensysteme |
| Andere Fertigbautypen |
| Kairo |
| Alexandria |
| Gizeh |
| Übriges Ägypten |
| Nach Material | Beton |
| Glas | |
| Metall | |
| Holz | |
| Andere Materialien | |
| Nach Anwendung | Wohngebäude |
| Gewerbebau | |
| Sonstiges, einschließlich Industrie, institutionelle Nutzung, Infrastruktur und Energie | |
| Nach Produkttyp | Modulgebäude |
| Paneelsysteme und Komponentensysteme | |
| Andere Fertigbautypen | |
| Nach Region | Kairo |
| Alexandria | |
| Gizeh | |
| Übriges Ägypten |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des ägyptischen Sektors für vorgefertigte Gebäude bis 2032?
Der Sektor wird voraussichtlich bis 2032 einen Wert von 7,16 Milliarden USD erreichen und von 2027 bis 2032 mit einer CAGR von 9,50 % wachsen.
Welches Material hat den größten Anteil im ägyptischen Sektor für vorgefertigte Gebäude?
Beton ist die größte Materialkategorie mit einem Anteil von 44,50 % im Jahr 2026.
Welche Anwendung wächst am schnellsten im ägyptischen Sektor für vorgefertigte Gebäude?
Andere Anwendungen, einschließlich industrieller, institutioneller, infrastruktureller und energiebezogener Nutzungen, werden bis 2032 voraussichtlich mit einer CAGR von 10,42 % wachsen.
Warum steigt die Nachfrage nach werkseitig hergestellten Gebäuden in Ägypten?
Wohnbauprogramme, Industrieinvestitionen, Infrastrukturbau und Küstenentwicklung steigern die Nachfrage nach schnellerer und stärker standardisierter Gebäudelieferung.
Welche Region wächst am schnellsten für vorgefertigte Gebäude in Ägypten?
Das übrige Ägypten wird bis 2032 voraussichtlich mit einer CAGR von 10,88 % wachsen, unterstützt durch Tourismus, Industriezonen und Logistikentwicklung.
Was schränkt die breitere Nutzung vorgefertigter Gebäude in Ägypten ein?
Hohe Werkinvestitionen, fragmentierte Koordination, schwieriger Transport und begrenzte technische Expertise können die Einführung verzögern.