
Tamaño y Participación del Mercado de Edificios Prefabricados en Egipto
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
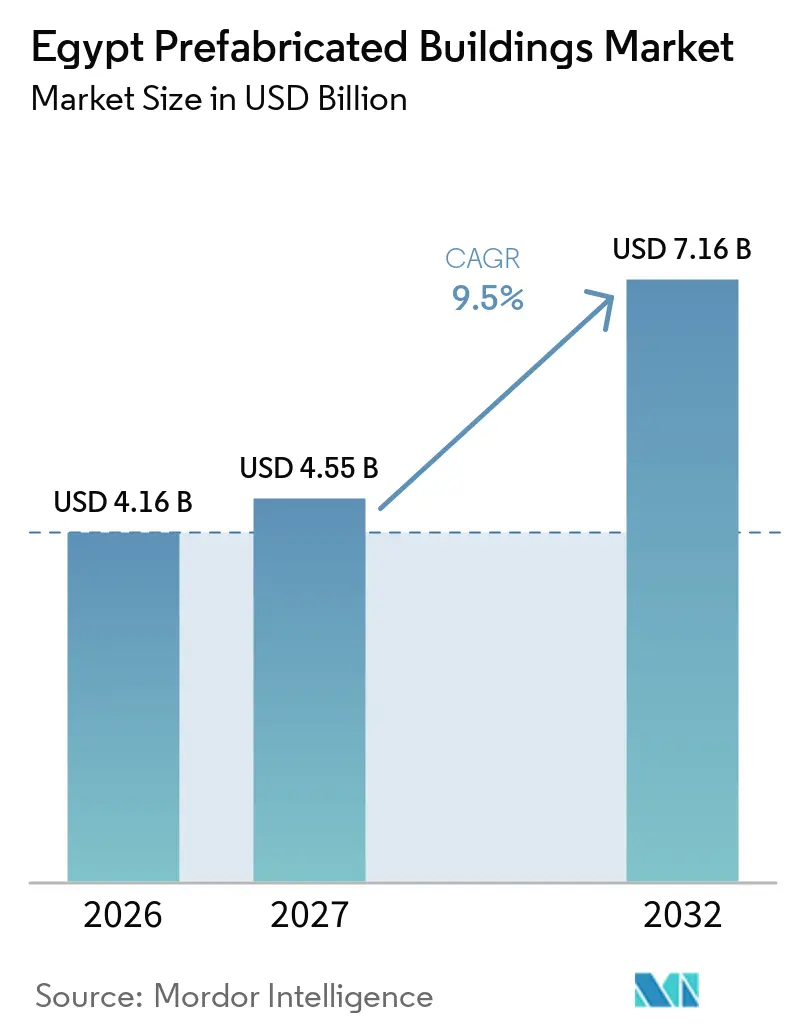
| Tamaño del mercado en el año base (2026) | 4.16 Mil millones de dólares |
| Tamaño del Mercado (2027) | 4.55 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.16 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.50 % |
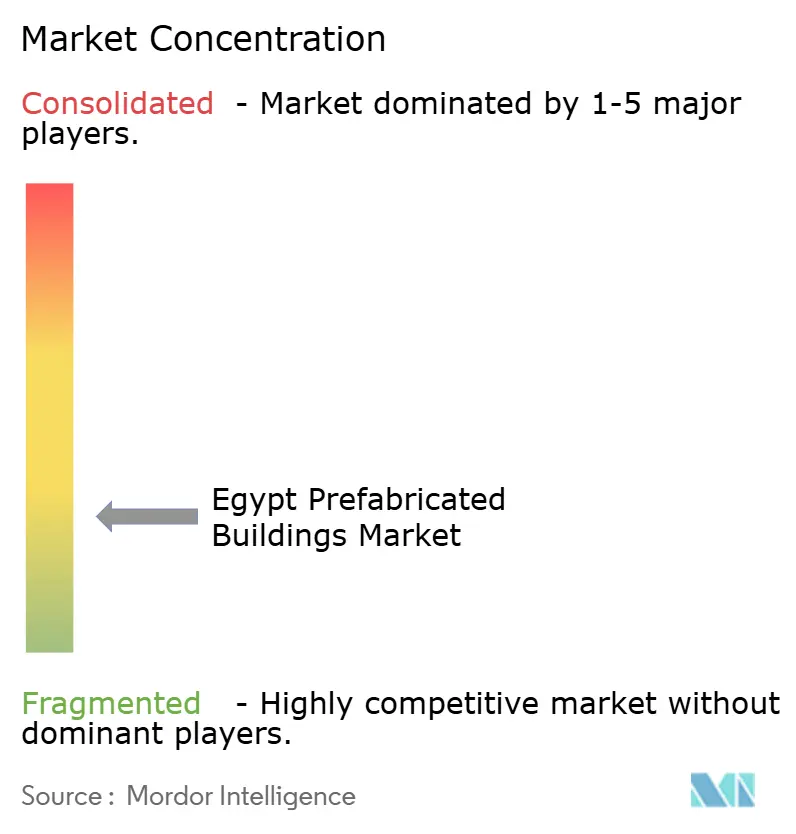
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Edificios Prefabricados en Egipto por Mordor Intelligence
El tamaño del Mercado de Edificios Prefabricados en Egipto fue valorado en 4,16 mil millones de USD en 2026 y se estima que crecerá desde 4,55 mil millones de USD en 2027 hasta alcanzar los 7,16 mil millones de USD para 2032, a una CAGR del 9,5% durante el período de pronóstico (2027-2032).
Los programas gubernamentales de vivienda, la construcción de nuevas ciudades, las inversiones industriales y los proyectos de transporte respaldan la demanda de estructuras fabricadas en fábrica en todo Egipto. El mercado de edificios prefabricados en Egipto se beneficia de la necesidad de los promotores de contar con componentes de construcción replicables y plazos de construcción en obra más cortos. La demanda se está expandiendo más allá de la vivienda convencional para incluir instalaciones logísticas, fábricas, activos relacionados con el ferrocarril y proyectos de hostelería. Sin embargo, la volatilidad cambiaria, los elevados costos de los insumos importados y el financiamiento limitado pueden retrasar la inversión privada, incluso cuando la demanda de proyectos sigue siendo sólida. Los proveedores con capacidad de fábrica adecuada, controles de calidad robustos y la capacidad de atender múltiples aplicaciones de construcción están mejor posicionados a medida que los requisitos de adquisición se formalizan cada vez más.
Conclusiones Clave del Informe
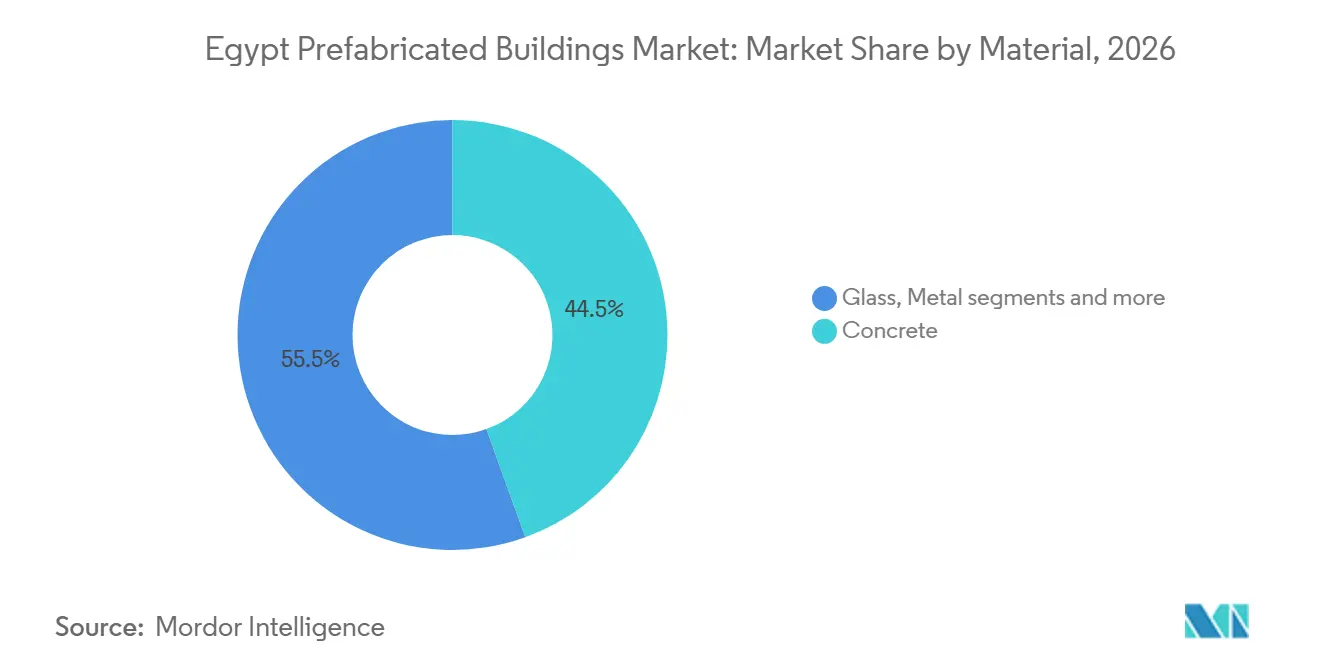
- Por material, el concreto representó el 44,5% de la participación del mercado de edificios prefabricados en Egipto en 2026, mientras que se prevé que el metal crezca a una CAGR del 10,21% hasta 2032.
- Por aplicación, el sector residencial representó el 47,7% del tamaño del mercado de edificios prefabricados en Egipto en 2026, mientras que se prevé que otras aplicaciones se expandan a una CAGR del 10,42% hasta 2032.
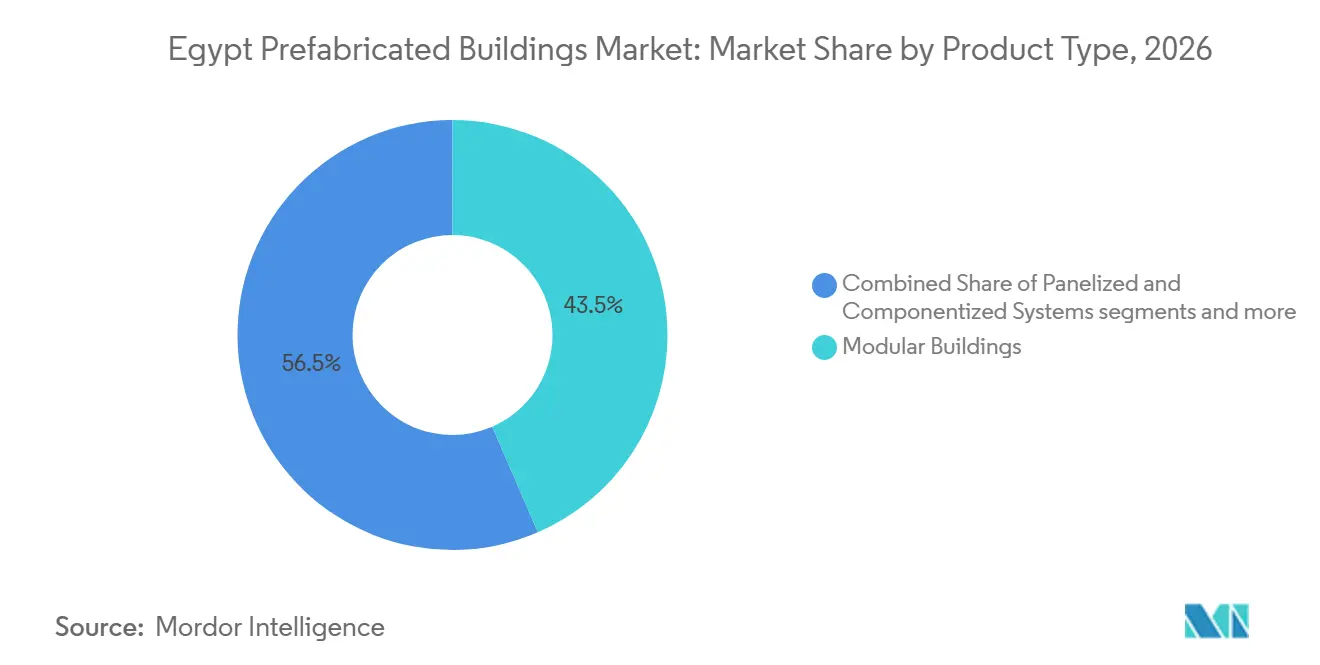
- Por tipo de producto, los edificios modulares representaron el 43,5% de la participación del mercado de edificios prefabricados en Egipto en 2026, mientras que se proyecta que los sistemas panelizados y componentizados crezcan a una CAGR del 10,62% hasta 2032.
- Por geografía, El Cairo representó el 39,7% de la participación del mercado de edificios prefabricados en Egipto en 2026, mientras que se proyecta que el resto de Egipto crezca a una CAGR del 10,88% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Programas Gubernamentales de Vivienda Asequible | +2.5% | Nacional, concentrado en el Gran El Cairo, la Nueva Capital Administrativa y las nuevas comunidades urbanas. | Corto plazo (≤ 2 años) |
| Expansión de Zonas Industriales | +2.0% | Zona Económica del Canal de Suez, Ain Sokhna, Borg El Arab, Ciudad Sadat y clústeres industriales del Alto Egipto | Mediano plazo (2-4 años) |
| Desarrollo de Nuevos Centros Administrativos y Urbanos | +1.8% | Gran El Cairo, Nueva Capital Administrativa, Nueva Ciudad de Alamein y nuevas comunidades costeras e interiores | Corto plazo (≤ 2 años) |
| Demanda de Finalización Más Rápida de Proyectos | +1.7% | Nacional, con ganancias tempranas en El Cairo, Alejandría, el ferrocarril de la Zona Económica del Canal de Suez y los corredores costeros | Corto plazo (≤ 2 años) |
| Crecientes Requisitos de Alojamiento Temporal para la Fuerza Laboral | +0.5% | Zonas industriales de la Zona Económica del Canal de Suez, clústeres del Desierto Occidental y proyectos de la costa del Mar Rojo | Mediano plazo (2-4 años) |
| Énfasis en la Eficiencia Energética de los Edificios | +0.3% | Nacional, concentrado en los segmentos residencial y comercial en las nuevas ciudades administrativas. | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Programas Gubernamentales de Vivienda Asequible
El mercado de edificios prefabricados en Egipto se beneficia de los programas de vivienda pública y expansión urbana que requieren la entrega de proyectos a gran escala. Estos desarrollos impulsan la demanda de formatos de construcción estandarizados que pueden replicarse en múltiples emplazamientos. Los componentes de concreto producidos en fábrica permiten a las autoridades gestionar diseños repetitivos y cumplir con los calendarios de proyectos ajustados. La Nueva Capital Administrativa sigue siendo un importante centro de construcción, lo que respalda aún más la demanda de sistemas estructurales estandarizados. Además, las enmiendas al reglamento de construcción de Egipto de 2025 establecen un marco de cumplimiento más claro para los proyectos de construcción formales.
Expansión de Zonas Industriales
La inversión industrial está ampliando la base direccionable para marcos de acero, paneles aislados y edificios de servicios prefabricados. El Ministerio de Planificación ha identificado la manufactura como un área de inversión prioritaria para el año fiscal 2025-2026, subrayando la importancia de la actividad industrial[1]. Los proyectos de logística, puertos, fábricas y energía a menudo requieren grandes espacios cerrados que puedan erigirse rápidamente. Se espera que Zamil Steel Egypt envíe 10.000 toneladas métricas en julio de 2026, un hito de producción mensual para sus operaciones de edificios de ingeniería previa, según la empresa. En consecuencia, el mercado de edificios prefabricados en Egipto cuenta con una base de clientes industriales en crecimiento, además de su base tradicional de vivienda pública. La producción local de paneles también puede reducir los plazos de entrega cuando los materiales de envolvente importados son menos accesibles.
Desarrollo de Nuevos Centros Administrativos y Urbanos
Los grandes programas de infraestructura favorecen los métodos que adelantan el trabajo estructural a entornos de fábrica controlados. Los proyectos de ferrocarril, metro, puentes, túneles y depósitos requieren elementos repetidos, lo que hace que la producción de prefabricados de concreto sea relevante más allá de los edificios convencionales. E.I. for Civil Works fabrica traviesas de concreto pretensado para el programa de construcción ferroviaria de Egipto, lo que demuestra el uso local de la producción industrializada de concreto[2]. Zamil Steel también ha informado sobre el suministro de edificios de ingeniería previa para un depósito de mantenimiento de trenes de alta velocidad. Estos proyectos desarrollan habilidades de fábrica, redes de proveedores y experiencia de instalación que pueden respaldar una adopción más amplia en el mercado de edificios prefabricados en Egipto. La capacidad resultante puede transferirse a almacenes, edificios de servicios, alojamiento para trabajadores e instalaciones públicas.
Demanda de Finalización Más Rápida de Proyectos
El crecimiento de la población y la concentración urbana continúan ejerciendo presión sobre la entrega de viviendas en todo el corredor del Valle del Nilo. La población de Egipto alcanzó los 118,4 millones en 2025, mientras que El Cairo tenía 25,6 millones de habitantes y se proyecta que alcance los 32,4 millones para 2050. Los promotores requieren formatos de vivienda que puedan atender áreas urbanas densamente pobladas y nuevos asentamientos fuera de la capital. El mercado de edificios prefabricados en Egipto puede abordar esta necesidad utilizando unidades y componentes estandarizados para reducir los requisitos de mano de obra en obra. El gran número de unidades vacantes junto con las necesidades de vivienda insatisfechas indica que la ubicación, la asequibilidad y el acceso siguen siendo desafíos críticos. En consecuencia, los sistemas prefabricados de menor costo y orientados a objetivos específicos siguen siendo relevantes en las gobernaciones que la oferta de vivienda convencional no atiende adecuadamente.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Tipo de Cambio y Componentes Importados | -2.0% | Nacional, con exposición en la adquisición de acero, vidrio y componentes electromecánicos | Mediano plazo (2-4 años) |
| Alta Inversión Inicial en Instalaciones de Fabricación | -1.5% | Nacional, particularmente en ciudades secundarias y el Alto Egipto | Largo plazo (≥ 4 años) |
| Personalización del Diseño Específico por Proyecto | -1.0% | Nacional, especialmente en proyectos comerciales personalizados, hostelería costera e institucionales | Largo plazo (≥ 4 años) |
| Requisitos de Transporte y Elevación Pesada | -0.8% | El Cairo, Giza, Alejandría y los corredores del Valle del Nilo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Tipo de Cambio y Componentes Importados
La dependencia del acero, el vidrio y los sistemas de fijación especializados importados expone a los fabricantes a las fluctuaciones del tipo de cambio y a mayores costos de adquisición. La depreciación de la moneda puede aumentar los gastos en materiales, interrumpir los presupuestos de adquisición y reducir los márgenes de beneficio, especialmente en proyectos con contratos de precio fijo. La disponibilidad doméstica limitada de componentes especializados puede mantener la dependencia de las importaciones, haciendo que los costos sean menos predecibles para los fabricantes en el mercado de edificios prefabricados en Egipto.
Alta Inversión Inicial en Instalaciones de Fabricación
Las plantas de prefabricación dedicadas requieren una inversión inicial sustancial antes de que los fabricantes puedan generar ingresos por proyectos. El terreno, las grúas, los moldes, la maquinaria, los sistemas de calidad y el personal calificado crean barreras de entrada significativas. Premco Precast opera una planta de 67.000 m² en la Ciudad 6 de Octubre, lo que demuestra la escala de infraestructura requerida para una operación de prefabricados de concreto dedicada. Las empresas más pequeñas pueden tener dificultades para financiar instalaciones comparables sin una cartera de proyectos comprometida o el apoyo de un socio corporativo más grande[3]. Estos requisitos de inversión favorecen a los proveedores establecidos y pueden limitar el desarrollo de nueva capacidad en regiones menos desarrolladas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material:
La Ventaja de Escala del Concreto Coexiste con el Impulso Industrial del MetalEl concreto representó el 44,5% del mercado de edificios prefabricados en Egipto en 2026, respaldado por la capacidad de prefabricados establecida y el uso continuo del concreto estructural en proyectos de vivienda y del sector público. La experiencia en producción local y la idoneidad de los elementos prefabricados para cimentaciones, muros, suelos y estructuras civiles repetitivas respaldan la escala del segmento. Las operaciones de larga data de ECPC en Egipto muestran cómo los proveedores de prefabricados establecidos apoyan los proyectos de transporte e infraestructura. El Código Egipcio de Concreto revisado, ECP 203-2025, puso mayor énfasis en las especificaciones formales de materiales y la gestión de calidad consistente. Estos requisitos favorecen a los proveedores que pueden documentar el rendimiento del producto y mantener procesos de producción controlados.
Se proyecta que el metal sea el segmento de material de más rápido crecimiento, registrando una CAGR del 10,21% hasta 2032. Los edificios industriales, las instalaciones logísticas y la infraestructura de apoyo ferroviario crean una fuerte demanda de sistemas de acero de ingeniería previa, que proporcionan grandes luces libres y permiten un cerramiento rápido de los edificios. El vidrio sigue siendo relevante para los desarrollos comerciales y de hostelería. Al mismo tiempo, la madera y otros materiales representan categorías más pequeñas debido al suministro local limitado. Se espera que el mercado de edificios prefabricados en Egipto utilice concreto y acero en paralelo, con cada material sirviendo a requisitos estructurales y de proyecto distintos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Demanda Residencial Proporciona la Base, Mientras que Otros Usos Crecen Más RápidoLas aplicaciones residenciales representaron el 47,7% del mercado de edificios prefabricados en Egipto en 2026. Los programas de vivienda pública y las nuevas comunidades urbanas proporcionan una base de demanda estable para los componentes residenciales estandarizados. Los proyectos residenciales utilizan muros, escaleras, losas y unidades de servicio modulares prefabricadas, especialmente cuando los diseños se replican en múltiples edificios. Este enfoque respalda los calendarios de fábrica planificados, una utilización más consistente de la capacidad de producción instalada y la distribución de los costos fijos en pedidos más grandes.
Se prevé que otras aplicaciones, incluidos los usos industriales, institucionales, de infraestructura y energía, crezcan a una CAGR del 10,42% hasta 2032. Estos proyectos a menudo se ubican en grandes emplazamientos o en áreas remotas, donde la instalación rápida y la calidad predecible ofrecen ventajas significativas. Las inversiones en manufactura y el desarrollo de infraestructura están aumentando la demanda de talleres, instalaciones de mantenimiento, salas de control, almacenes y estructuras de servicio. La construcción comercial también respalda la demanda de edificios minoristas, de oficinas y de hostelería en áreas urbanas en expansión. En consecuencia, el mercado de edificios prefabricados en Egipto se está volviendo menos dependiente de una única aplicación de uso final, aunque la construcción residencial sigue siendo el segmento de aplicación más grande.
Por Tipo de Producto:
Los Edificios Modulares Lideran Mientras los Sistemas Panelizados y Componentizados Ganan TerrenoLos edificios modulares tuvieron una participación del 43,5% en el mercado de edificios prefabricados en Egipto en 2026. Las unidades volumétricas son muy adecuadas para alojamientos de trabajadores, oficinas temporales, instalaciones de despliegue rápido y determinadas aplicaciones de vivienda. Su valor radica en permitir a los fabricantes completar una mayor parte del trabajo de acabado en fábrica antes de entregar las unidades al emplazamiento del proyecto. Esta capacidad es especialmente relevante para proyectos que requieren espacio utilizable rápidamente o que se enfrentan a condiciones de emplazamiento difíciles. Los formatos modulares también se adaptan a ciertos desarrollos costeros, donde los operadores requieren unidades de alojamiento y servicio replicables.
Los sistemas panelizados y componentizados representan la categoría de producto de más rápido crecimiento, con una CAGR prevista del 10,62% hasta 2032. Estos sistemas ofrecen mayor flexibilidad de diseño que los módulos completamente volumétricos, ya que los promotores pueden combinar muros, cubiertas, envolventes aisladas y componentes estructurales según los requisitos específicos del emplazamiento. En el mercado de edificios prefabricados en Egipto, este enfoque respalda los cerramientos industriales, almacenes, edificios comerciales y otros proyectos que requieren plantas personalizadas. La producción doméstica de paneles aislados respalda esta categoría al mejorar la disponibilidad de materiales de envolvente básicos dentro de Egipto. Las soluciones planas, híbridas y temporales siguen siendo relevantes para el apoyo en obra y las aplicaciones a corto plazo; sin embargo, no tienen la misma participación de mercado ni la tasa de crecimiento reportada que los formatos líderes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
El Cairo representó el 39,7% del mercado de edificios prefabricados en Egipto en 2026, impulsado por la Nueva Capital Administrativa, los proyectos de metro y una importante cartera de construcción residencial y comercial. La región de la capital también se beneficia de las instalaciones de fabricación establecidas en la Ciudad 6 de Octubre y la Ciudad 10 de Ramadán, que reducen la distancia entre los sitios de producción y los principales proyectos. La actividad del sector público y las continuas reubicaciones ministeriales siguen respaldando la demanda de edificios de oficinas, residenciales y de servicios. La posición de liderazgo de El Cairo refleja la concentración del gasto en construcción y la disponibilidad de proveedores capaces de cumplir con los requisitos formales de los proyectos.
Alejandría y Giza representan otro importante clúster de demanda. La conversión del metro de Alejandría requiere obras civiles especializadas y respalda la adopción local de métodos de construcción con prefabricados de concreto. El complejo de fabricación ferroviaria aprobado de Alstom en Borg El Arab indica una posible actividad futura de construcción industrial en todo el corredor más amplio de Alejandría. Los entornos urbanos densos en ambas ciudades pueden favorecer los paneles y componentes que son más fáciles de transportar e instalar que las grandes unidades volumétricas.
Se proyecta que el resto de Egipto sea la geografía de más rápido crecimiento, con una CAGR prevista del 10,88% hasta 2032. Los desarrollos turísticos costeros, la Zona Económica del Canal de Suez y los nuevos sitios industriales están generando demanda más allá de los mercados primarios del Delta del Nilo. En mayo de 2025, AD Ports Group y la Zona Económica del Canal de Suez firmaron un acuerdo de 50 años para desarrollar la Zona KEZAD East Port Said, incluida una fase de desarrollo inicial. Estas ubicaciones requieren almacenes, fábricas, edificios de apoyo y alojamiento que puedan desplegarse por fases. El mercado de edificios prefabricados en Egipto tiene la oportunidad de atender estos emplazamientos de proyectos dispersos; sin embargo, la logística y la capacidad de instalación local siguen siendo restricciones clave.
Panorama Competitivo
El mercado de edificios prefabricados en Egipto está fragmentado, con fabricantes integrados, especialistas en un solo material y fabricantes más pequeños que atienden aplicaciones de caravanas y paneles ligeros. La capacidad de fábrica, la gama de productos, las credenciales en proyectos y el acceso a clientes del sector público e industrial determinan la competencia. Ningún proveedor tiene una participación de mercado nacional dominante, mientras que los operadores más pequeños generalmente se centran en proyectos locales y menos complejos. Las empresas más grandes compiten por proyectos complejos a través de inversiones en ingeniería, certificación, adquisición y apoyo a la instalación.
Zamil Steel Egypt e ICON operan en diferentes segmentos del mercado fragmentado. Zamil Steel Egypt se centra en edificios de ingeniería previa para aplicaciones industriales y de infraestructura, mientras que sus actividades de envío de julio de 2026 demuestran su capacidad para gestionar grandes pedidos de edificios de acero. ICON se centra en paneles aislados y sistemas de acero de calibre ligero para envolventes de edificios prefabricados. Estas distintas capacidades en materiales reflejan la estructura competitiva fragmentada del mercado, con empresas especializadas en diferentes sistemas de productos en lugar de ofrecer una solución nacional estandarizada.
La competencia también está influenciada por el control de calidad, el cumplimiento normativo y la coordinación de proyectos. El código de concreto aumentó la importancia de los procesos formales de control de calidad entre los proveedores de prefabricados, mientras que las enmiendas al reglamento de construcción beneficiaron a las empresas con experiencia en aprobaciones y documentación técnica. Sin embargo, el mercado sigue fragmentado en soluciones modulares residenciales integradas, especialmente entre los proveedores capaces de combinar arquitectura, ingeniería, fabricación, logística e instalación. Esto crea oportunidades para que los fabricantes fortalezcan sus posiciones competitivas ampliando las capacidades de servicio mientras mantienen la competitividad en costos.
Líderes de la Industria de Edificios Prefabricados en Egipto
-
Arab Contractors
-
Hassan Allam Construction
-
MANCREW
-
ICON Egypt
-
Zamil Steel Egypt
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Edificios Prefabricados en Egipto Empresas cubiertas en este informe
- Zamil Steel Egypt
- Arab Contractors
- Hassan Allam Construction
- MANCREW
- ICON Egypt
- Cretematic Prefabricated Concrete & Steel Structures - S.A.E
- Al Quds Steel
- EICW
- Dalal Steel Industries
- Karmod Prefabricated Building Technologies
- Ideal Prefab
- SMI Alexandria
- Samcrete Building Systems
- OsmaCom for Steel & Concrete Industries
- Egyptian European Company for Steel Buildings
- Egypt Prefab
- Future Buildings Egypt
- Egyptian Gulf Company
- Nageh Engineering Co. LLC
- Dar Al-Benaa Al-Araby
Desarrollos recientes de la industria en Mercado de Edificios Prefabricados en Egipto
- Septiembre de 2026: La startup egipcia Ai BEYOT lanzó la primera solución de construcción modular y prefabricada completamente integrada del país, operando desde una instalación de fabricación de propiedad local que supervisa el diseño, la fabricación, la entrega y el mantenimiento posterior a la instalación. Con más de 50 diseños base que abarcan cápsulas espaciales, caravanas inteligentes y unidades plegables de múltiples habitaciones, y ciclos de producción de 45 a 75 días, la empresa se estableció como un competidor doméstico en el segmento modular de despliegue rápido.
- Agosto de 2026: Premco Precast Egypt lanzó una nueva línea de producción de losas de núcleo hueco en su instalación de 67.000 m² en la Ciudad 6 de Octubre, ampliando su cartera de prefabricados de concreto para incluir losas de piso para una construcción residencial e industrial más rápida. La incorporación fortaleció sus soluciones estructurales de prefabricados de concreto integradas para desarrollos en nuevas ciudades e industriales.
- Agosto de 2026: Zamil Steel Egypt completó el suministro y la erección de edificios de ingeniería previa para el Proyecto de Almacenes Médicos Estratégicos, con un peso total de acero superior a 2.500 toneladas métricas. El proyecto nacional estableció un sistema de almacenamiento integrado para medicamentos e insumos médicos de acuerdo con los estándares internacionales y los objetivos de la Visión Egipto 2030.
Alcance del Informe del Mercado de Edificios Prefabricados en Egipto
Resumen de la segmentación
| Concreto |
| Vidrio |
| Metal |
| Madera |
| Otros Materiales |
| Residencial |
| Comercial |
| Otros, Incluidos Usos Industriales, Institucionales, de Infraestructura y Energía |
| Edificios Modulares |
| Sistemas Panelizados y Componentizados |
| Otros Tipos de Prefabricados |
| El Cairo |
| Alejandría |
| Giza |
| Resto de Egipto |
| Por Material | Concreto |
| Vidrio | |
| Metal | |
| Madera | |
| Otros Materiales | |
| Por Aplicación | Residencial |
| Comercial | |
| Otros, Incluidos Usos Industriales, Institucionales, de Infraestructura y Energía | |
| Por Tipo de Producto | Edificios Modulares |
| Sistemas Panelizados y Componentizados | |
| Otros Tipos de Prefabricados | |
| Por Región | El Cairo |
| Alejandría | |
| Giza | |
| Resto de Egipto |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor previsto del sector de edificios prefabricados de Egipto para 2032?
Se proyecta que el sector alcance los 7,16 mil millones de USD para 2032, expandiéndose a una CAGR del 9,50% de 2027 a 2032.
¿Qué material tiene la mayor participación en el sector de edificios prefabricados de Egipto?
El concreto es la categoría de material más grande, con una participación del 44,50% en 2026.
¿Qué aplicación se está expandiendo más rápido en el sector de edificios prefabricados de Egipto?
Se prevé que otras aplicaciones, incluidos los usos industriales, institucionales, de infraestructura y energía, crezcan a una CAGR del 10,42% hasta 2032.
¿Por qué está aumentando la demanda de estructuras fabricadas en fábrica en Egipto?
Los programas de vivienda, la inversión industrial, la construcción de infraestructura y el desarrollo costero están aumentando la demanda de una entrega de edificios más rápida y estandarizada.
¿Qué región está creciendo más rápido en edificios prefabricados en Egipto?
Se prevé que el resto de Egipto crezca a una CAGR del 10,88% hasta 2032, respaldado por el turismo, las zonas industriales y el desarrollo logístico.
¿Qué limita el uso más amplio de edificios prefabricados en Egipto?
La alta inversión en plantas, la coordinación fragmentada, el transporte difícil y la experiencia técnica limitada pueden retrasar la adopción.