
Tamanho e Participação do Mercado de Baterias para E-Rickshaw
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.34 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.97 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 11.13 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Baterias para E-Rickshaw por Mordor Intelligence
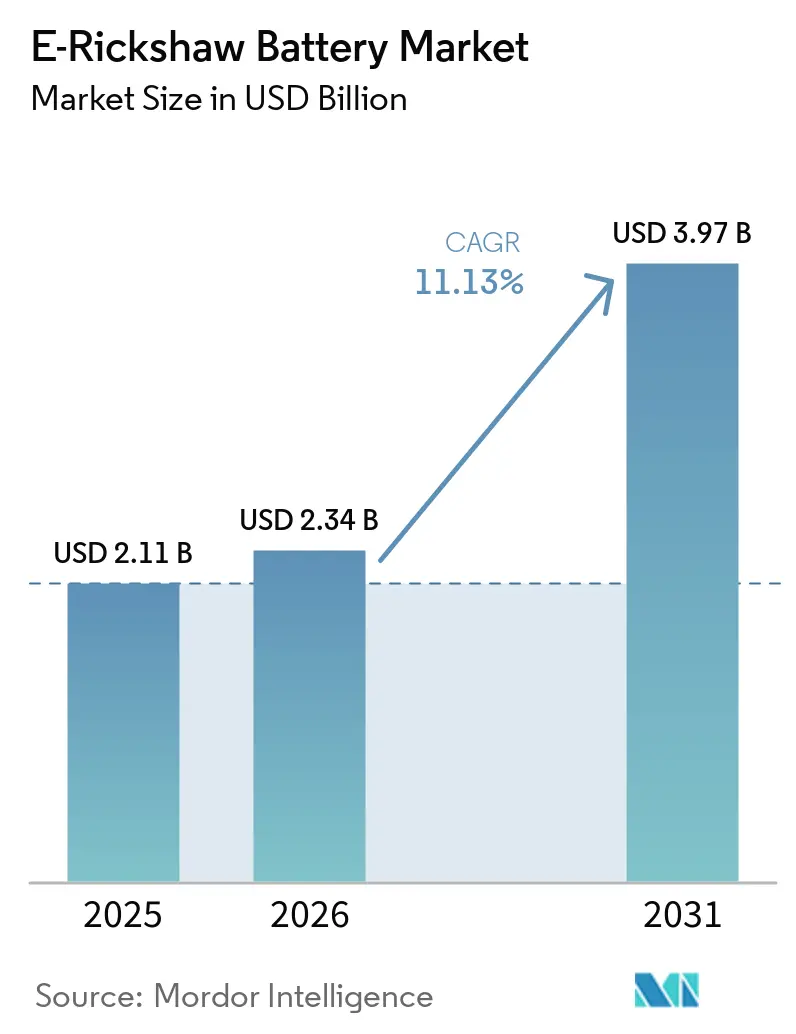
O tamanho do mercado de baterias para e-rickshaw está projetado em 2,11 bilhões de USD em 2025, 2,34 bilhões de USD em 2026, e deve atingir 3,97 bilhões de USD até 2031, a um CAGR de 11,1% de 2026 a 2031. A demanda por reposição permanece central porque os conjuntos de chumbo-ácido geralmente precisam ser substituídos após 12 a 18 meses em serviço comercial. Isso cria uma demanda menos dependente de novos registros de veículos do que muitas outras categorias de baterias para veículos elétricos. O apoio de políticas públicas, os menores custos operacionais e as frotas de entrega organizadas estão direcionando as aquisições para baterias certificadas e conjuntos maiores de íons de lítio. As redes de troca de baterias também podem aumentar o uso de baterias, pois os conjuntos gerenciados centralmente completam mais ciclos de carga do que as baterias carregadas convencionalmente. O mercado de baterias para e-rickshaw, portanto, combina uma grande base de reposição de baixo custo com uma transição gradual para químicas de maior durabilidade e canais de fornecimento mais formais.
Principais Conclusões do Relatório
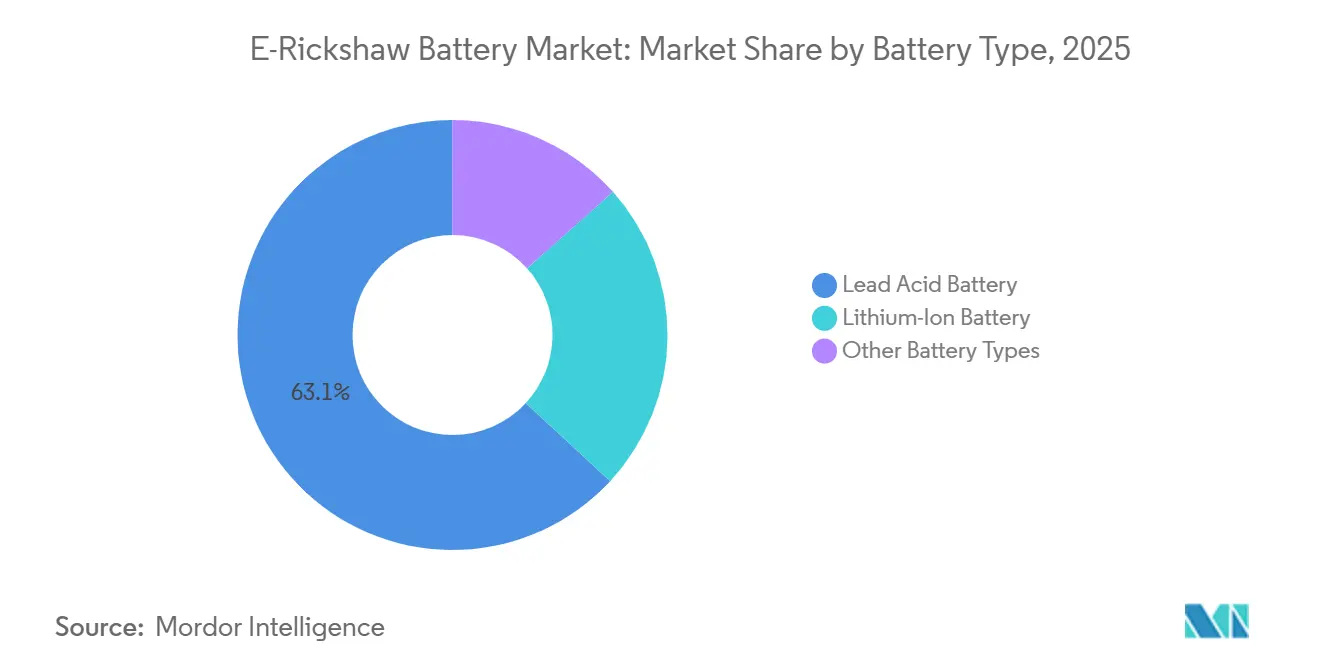
- Por tipo de bateria, as baterias de chumbo-ácido detinham 63,1% da participação em 2025, enquanto as baterias de íons de lítio têm previsão de crescer a um CAGR de 16,3% até 2031.
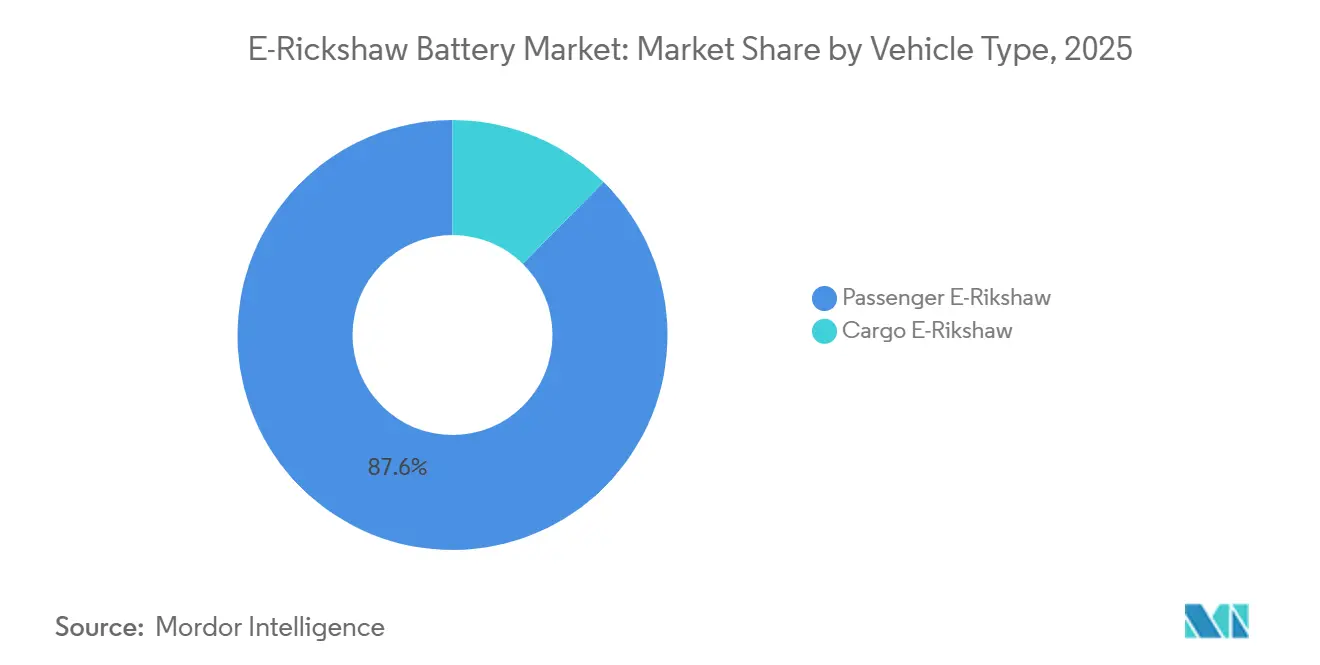
- Por tipo de veículo, os e-rickshaws de passageiros detinham 87,6% da participação do mercado de baterias para e-rickshaw em 2025, enquanto os e-rickshaws de carga têm previsão de crescer a um CAGR de 14,6% até 2031.
- Por geografia, a Ásia-Pacífico detinha 55,3% da participação em 2025 e tem previsão de crescer a um CAGR de 15,3% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Incentivos Governamentais para a Adoção de Triciclos Elétricos | +3.00% | Índia (nacional, com repercussão em Bangladesh, Indonésia, Vietnã) | Curto prazo (≤ 2 anos) |
| Menor Custo Total de Propriedade do que Rickshaws com Motor de Combustão Interna | +2.50% | Global; predominante na Índia, Bangladesh e Sudeste Asiático | Médio prazo (2–4 anos) |
| Redução de Custos de Íons de Lítio e Comercialização de LFP | +2.00% | Global; impacto de custo mais acentuado no núcleo da APAC | Longo prazo (≥ 4 anos) |
| Entrega na Última Milha e Eletrificação de Frotas | +1.50% | Global; concentrado nas cidades de Nível 1 e Nível 2 da Índia, corredores logísticos da China | Médio prazo (2–4 anos) |
| Redes de Troca de Baterias Aumentando a Utilização de Veículos | +1.20% | Índia (nacional); fase inicial em Bangladesh, Sudeste Asiático, África Oriental | Médio prazo (2–4 anos) |
| Demanda por Reposição Decorrente dos Curtos Ciclos de Vida das Baterias de Chumbo-Ácido | +0.80% | Índia, Bangladesh, Nepal; mercados rurais e semiurbanos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Incentivos Governamentais para a Adoção de Triciclos Elétricos
O esquema PM E-DRIVE da Índia estende os incentivos de compra para e-rickshaws e e-carts até março de 2028. O esquema prevê um limite por veículo de INR 25.000, equivalente a 300 USD, e concede aos e-rickshaws uma janela de incentivo mais longa do que a dos veículos elétricos de duas rodas[1]. Esse apoio ajuda a manter a demanda por veículos e sustenta as aquisições de baterias no mercado de baterias para e-rickshaw. A revisão da alocação de 2025 transferiu 1,42 bilhão de INR, equivalente a 16 milhões de USD, de e-rickshaws e e-carts para triciclos comerciais L5. A mudança reduz o apoio às unidades básicas, favorecendo veículos que requerem baterias de maior capacidade. A proposta de Política de Gestão de Triciclos Elétricos 2025 de Bangladesh propõe requisitos de registro e componentes de bateria aprovados pelo BSTI para mais de 2 milhões de triciclos elétricos. Se implementada, a política poderá deslocar a demanda de conjuntos informais para produtos certificados e elevar os requisitos de conformidade para os fornecedores.
Menor Custo Total de Propriedade do que Rickshaws com Motor de Combustão Interna
Os menores custos operacionais sustentam o mercado de baterias para e-rickshaw porque os operadores podem recuperar um investimento inicial maior em baterias por meio de economias diárias. Operadores de frotas em Delhi relataram períodos de retorno de e-rickshaws com baterias de íons de lítio de 18 a 24 meses durante 2025. Os arranjos de Bateria como Serviço separam a propriedade da bateria da propriedade do veículo e reduzem a importância imediata do preço do conjunto. A Battery Smart reportou receita de INR 279 crore no exercício fiscal de 2025, com crescimento de 49% em relação ao ano anterior, indicando que os serviços de troca podem sustentar um modelo operacional baseado no uso repetido de baterias. Esses modelos incentivam decisões baseadas no custo operacional e na disponibilidade de baterias, em vez de apenas no preço de compra. Isso oferece ao mercado de baterias para e-rickshaw uma rota de adoção que não depende da propriedade da bateria pelo condutor.
Redução de Custos de Íons de Lítio e Comercialização de LFP
As baterias de íons de lítio e LFP estão ganhando relevância no mercado de baterias para e-rickshaw porque os operadores comerciais necessitam de maior vida útil e desempenho diário confiável. A química LFP oferece estabilidade térmica, o que é importante onde altas temperaturas e práticas inadequadas de carregamento aumentam as preocupações com segurança. Ela também reduz a exposição às variações de preço do cobalto e apoia o uso em frotas de troca de baterias. A Exide Industries investiu INR 5.102 crore, equivalente a 612 milhões de USD, em sua instalação de células LFP e NMC em Bengaluru. A Fase 1 tem capacidade de 6 GWh e deve começar a gerar receita no terceiro trimestre do exercício fiscal de 2027, atendendo inicialmente clientes de conjuntos de baterias para triciclos. A produção doméstica de células poderia reduzir a exposição logística e oferecer aos fornecedores indianos de conjuntos uma fonte mais local de células avançadas.
Entrega na Última Milha, Redes de Troca e Eletrificação de Frotas
A logística de comércio eletrônico e a atividade de comércio rápido estão transformando a aquisição de baterias de compras individuais de condutores para contratos de frotas. O mercado de baterias para e-rickshaw se beneficia quando os compradores de frotas padronizam as especificações de baterias e exigem vida útil de ciclo confiável. A Delhivery e a Bajaj Auto formaram uma parceria de 2025 a 2026 para implantar triciclos elétricos de carga nas cidades de Nível 2 e Nível 3. O plano de implantação original citava aproximadamente 1.500 veículos, enquanto a implantação inicial relatada foi de 200 e-carts Bajaj RIKI. As frotas de carga têm requisitos de uso diário mais elevados, o que torna o alcance, o tempo de carregamento e a saúde da bateria critérios de compra importantes. As redes de troca de baterias também suportam maior utilização dos veículos ao reduzir o tempo de inatividade para carregamento em rotas densas. A Índia tinha mais de 3.000 estações de troca operacionais em meados de 2026, embora a cobertura permanecesse concentrada em áreas urbanas. Uma maior utilização pode encurtar os intervalos de reposição para conjuntos gerenciados centralmente e fortalecer a demanda por fornecimento com controle de qualidade. Isso torna a troca um canal de demanda relevante para o mercado de baterias para e-rickshaw.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Cobertura Limitada de Carregamento e Troca Fora das Principais Cidades | -1.80% | Índia rural Nível 3+, Bangladesh, Nordeste da Índia, Sudeste Asiático rural | Curto prazo (≤ 2 anos) |
| Alto Custo Inicial dos Conjuntos de Íons de Lítio | -1.50% | Global; mais acentuado na Índia, Bangladesh, Nepal (operadores individuais sensíveis ao preço) | Médio prazo (2–4 anos) |
| Lacunas de Interoperabilidade na Troca de Baterias | -1.00% | Índia, mercados emergentes da APAC | Médio prazo (2–4 anos) |
| Baterias Informais no Mercado Secundário e Riscos de Segurança Térmica | -0.70% | Índia (corredor Delhi, UP, Bihar), Bangladesh | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Cobertura Limitada de Carregamento e Troca Fora das Principais Cidades
A rede de troca da Índia atraiu mais de 325 milhões de USD em investimentos divulgados, mas as estações permanecem concentradas nas grandes cidades. As estimativas governamentais indicavam a necessidade de 26.000 quiosques de troca até o final do exercício fiscal de 2026 e 111.000 até o exercício fiscal de 2030. A base operacional citada era de apenas 2.600 quiosques registrados, deixando muitos operadores rurais e semiurbanos dependentes do carregamento convencional. Essa lacuna de infraestrutura limita a disponibilidade de veículos e pode forçar o carregamento por meio de conexões não autorizadas. O Nordeste da Índia representava 1% da infraestrutura de carregamento da Índia em 2025, apesar do uso notável de e-rickshaws no Assam. A rede desigual cria risco de tempo de inatividade para os operadores, mesmo onde a economia operacional dos veículos elétricos permanece favorável. Ela também limita o mercado de baterias para e-rickshaw em locais onde existe demanda por veículos, mas não há carregamento confiável.
Alto Custo Inicial dos Conjuntos de Íons de Lítio
As baterias de íons de lítio continuam difíceis de financiar para muitos operadores individuais, apesar de seu menor custo operacional ao longo da vida útil. Os dados situaram um conjunto de chumbo-ácido de 48V entre INR 8.000 e INR 15.000 em 2025 e um conjunto equivalente de íons de lítio entre INR 20.000 e INR 40.000. Essa diferença pode direcionar os compradores para produtos de menor preço e informais, especialmente onde o crédito formal é limitado. Os serviços de troca de baterias poderiam reduzir o requisito imediato de capital, mas a alíquota de GST citada para os serviços de troca era de 18%, em comparação com 5% nas compras de veículos elétricos. A interoperabilidade limitada entre plataformas também pode restringir o valor prático da troca fora de uma rede específica. O mercado de baterias para e-rickshaw enfrenta um problema de segurança relacionado porque conjuntos de chumbo-ácido reciclados ou não verificados podem aumentar os incidentes térmicos e enfraquecer a confiança dos compradores no segmento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bateria:
O Chumbo-Ácido Mantém a Base Instalada Enquanto os Íons de Lítio se ExpandemAs baterias de chumbo-ácido detinham 63,1% da participação do mercado de baterias para e-rickshaw em 2025, sustentadas pelo baixo custo de compra e pela ampla disponibilidade no mercado secundário. Sua faixa de preço de INR 8.000 a INR 15.000 permanece acessível para condutores na Índia, Bangladesh e Nepal. Mecânicos em rotas rurais e semiurbanas estão familiarizados com a manutenção de chumbo-ácido, o que sustenta ainda mais seu uso contínuo. Essa química também possui uma grande base instalada que gera demanda recorrente por reposição. O setor de baterias para e-rickshaw ainda depende desse ciclo de reposição porque os conjuntos de chumbo-ácido frequentemente permanecem em uso comercial por apenas 12 a 18 meses. No entanto, as reposições repetidas podem tornar os gastos ao longo da vida útil mais elevados do que o preço inicial sugere. O requisito de Delhi para baterias de íons de lítio em e-rickshaws registrados e as orientações consultivas sobre os padrões AIS-189 e AIS-190 podem reduzir o espaço para conjuntos não conformes. As baterias de hidreto metálico de níquel e as primeiras baterias de estado sólido permanecem opções marginais, enquanto o LFP está absorvendo mais do caso de uso endereçável.
As baterias de íons de lítio têm previsão de crescer a um CAGR de 16,3% de 2026 a 2031, tornando-as o tipo de bateria de crescimento mais rápido. Maior vida útil, maior alcance utilizável e melhor adequação para carregamentos repetidos sustentam sua adoção em frotas comerciais. As baterias LFP são especialmente relevantes para e-rickshaws porque oferecem estabilidade térmica e não dependem de cobalto. O setor de baterias para e-rickshaw também é moldado por plataformas de troca que escolhem a química em nome dos condutores individuais. Esse arranjo pode superar as limitações de financiamento que atrasam as atualizações entre operadores individuais. A produção local planejada de células da Exide pode apoiar uma cadeia de suprimentos mais doméstica para conjuntos de baterias de triciclos. Os sistemas de gerenciamento de baterias e as práticas de carregamento certificadas tornam-se mais importantes à medida que o uso de íons de lítio aumenta. A transição não elimina imediatamente a demanda por chumbo-ácido porque os usuários sensíveis ao preço ainda necessitam de opções de reposição acessíveis.

Por Tipo de Veículo:
Veículos de Passageiros Fornecem Volume Enquanto Veículos de Carga Ganham Demanda de FrotasOs e-rickshaws de passageiros representavam 87,6% do tamanho do mercado de baterias para e-rickshaw em 2025. A grande participação reflete extensas redes informais de transporte de passageiros nas cidades de Nível 2 e Nível 3 da Índia. Os e-rickshaws representaram 8% de todos os registros de veículos motorizados na Índia durante o exercício fiscal de 2025 a 2026. Uttar Pradesh, Bihar, Bengala Ocidental, Assam e Delhi têm atividade significativa de registro de e-rickshaws. As aplicações de passageiros mantêm a demanda tanto por baterias de reposição de baixo custo quanto por atualizações de maior valor para íons de lítio. As especificações de baterias estão migrando de configurações de chumbo-ácido de 48V e 100Ah para conjuntos LFP de 60V que podem fornecer mais de 100 quilômetros de alcance. Isso eleva o valor de uma compra de bateria mesmo quando a demanda unitária é impulsionada por pequenos operadores. Também mantém o transporte de passageiros como elemento central do mercado de baterias para e-rickshaw. O apoio do PM E-DRIVE para e-rickshaws e e-carts continua até março de 2028, o que sustenta a base mais ampla de veículos de passageiros.
Os e-rickshaws de carga têm previsão de crescer a um CAGR de 14,6% de 2026 a 2031. O mercado de baterias para e-rickshaw se beneficia desse segmento porque os veículos de carga enfrentam cargas mais pesadas e ciclos de carga diários mais exigentes. Os clientes de logística organizada têm maior probabilidade de exigir desempenho documentado de baterias e acordos de fornecimento em nível de frota. A parceria da Delhivery com a Bajaj Auto ilustra o uso de veículos de carga elétricos em cidades menores da Índia. A iGowise Mobility e a Elektrik Express iniciaram uma implantação em fases de 2.000 triciclos de carga elétricos integrados com IA em agosto de 2025. Sua plataforma MicroLogi utiliza monitoramento de saúde de baterias por IoT em tempo real, o que apoia a manutenção e a aquisição baseadas em dados. As condições de uso de carga favorecem os conjuntos de íons de lítio em relação às alternativas de chumbo-ácido porque o alcance e a vida útil do ciclo afetam os cronogramas de entrega. Essa parte do mercado de baterias para e-rickshaw pode, portanto, conferir aos fornecedores organizados um papel mais forte do que nas vendas de reposição de passageiros conduzidas por condutores.
Análise Geográfica
Mercado de Baterias para E-Rickshaw na Ásia-Pacífico
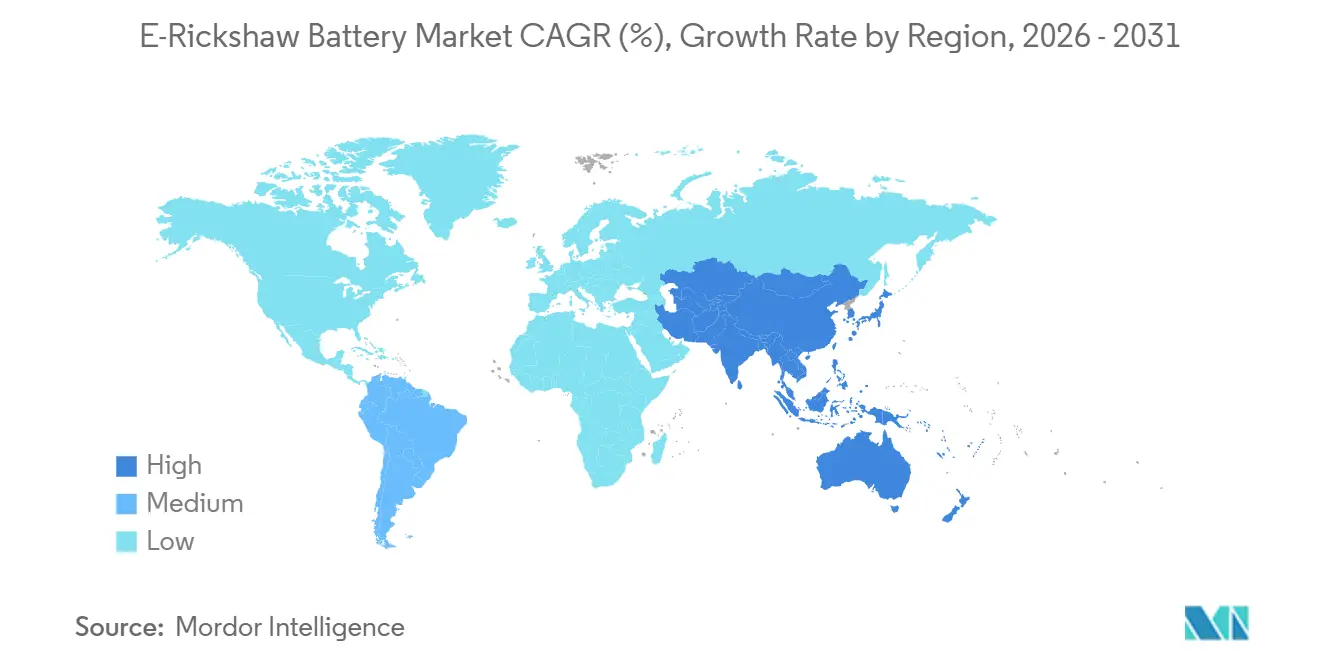
A Ásia-Pacífico detinha 55,3% do tamanho do mercado de baterias para e-rickshaw em 2025 e tem previsão de expansão a um CAGR de 15,3% de 2026 a 2031. A Índia ancora a demanda regional por meio de uma grande base de e-rickshaws de passageiros e do crescente uso comercial de triciclos. Os e-rickshaws representaram 8% de todos os registros de veículos motorizados indianos no ano fiscal de 2025 a 2026. A demanda está concentrada em Uttar Pradesh, Bihar, Bengala Ocidental, Assam e Délhi. Os incentivos do PM E-DRIVE apoiam e-rickshaws e e-carts até março de 2028 e ajudam a preservar a demanda por sistemas de baterias certificados. Bangladesh tinha mais de 2 milhões de triciclos elétricos em 2025, a maioria dos quais não registrados. Seus requisitos propostos de registro e aprovação de baterias poderiam trazer uma base informal significativa de baterias para os canais formais de fornecimento.
A China é tanto uma fonte de células de bateria quanto um importante ecossistema de micro-veículos elétricos para o mercado de baterias para e-rickshaw. Os integradores regionais de pacotes utilizam células LFP de produtores chineses, incluindo CATL e BYD. Essa posição de fornecimento estabelece um referencial de custo competitivo para os fabricantes de baterias na Índia e nos países vizinhos. Vietnã, Indonésia e Tailândia são locais em estágio inicial onde triciclos de carga estão sendo introduzidos nas rotas de distribuição de FMCG. Essas aplicações favorecem pacotes de íons de lítio de múltiplos ciclos que podem atender aos requisitos de frotas organizadas. A rede de troca da Índia tem a escala mais visível na região, mas sua concentração urbana limita o benefício para muitas cidades menores. A demanda da região continuará a depender do equilíbrio entre produtos acessíveis de substituição de chumbo-ácido e infraestrutura confiável de íons de lítio. Esse equilíbrio moldará o mercado de baterias para e-rickshaw tanto nos corredores regionais estabelecidos quanto nos emergentes.
Mercado de Baterias para E-Rickshaw nas Américas e na EMEA
América do Norte e Europa representam bolsões de demanda menores para o mercado de baterias para e-rickshaw. Na América do Norte, o uso está concentrado em corredores turísticos, campi universitários e projetos-piloto de micromobilidade urbana. Essas aplicações geralmente exigem baterias de lítio porque os operadores valorizam a autonomia e a redução da manutenção. As zonas europeias de frete com zero emissões criaram um papel para os triciclos de carga na entrega de última milha. As especificações frequentemente exigem certificações como a IEC 62133, o que pode elevar o limiar de qualidade para componentes de baterias importados. América do Sul e Oriente Médio e África permanecem regiões de fronteira para triciclos elétricos. A Sun Mobility captou 135 milhões de USD em 2025 para expandir redes de troca na África e no Sudeste Asiático, incluindo atividades no Quênia[2]. Brasil, Argentina, Egito, Marrocos e África do Sul estão explorando casos de uso em logística urbana ou transporte informal. A confiabilidade da rede elétrica, os padrões de carregamento e o financiamento de baterias permanecem restrições práticas nesses mercados.
Cenário Competitivo
O mercado de baterias para e-rickshaw permanece moderadamente concentrado entre os fabricantes, uma vez que nenhuma empresa detém uma participação reportada decisiva. Exide Industries, Amara Raja Energy & Mobility, Eastman Auto & Power e Okaya Power fazem parte da base estabelecida de fornecimento de baterias de chumbo-ácido na Índia. Sua cobertura de distribuição e presença no mercado de reposição continuam sendo importantes para a demanda de substituição sensível ao preço. A concorrência está se deslocando em direção à capacidade de íons de lítio, software de gerenciamento de baterias e acesso a redes de troca. A Exide investiu INR 5.102 crore, equivalente a 612 milhões de USD, em seu projeto de células LFP e NMC em Bengaluru. A Fase 1 de 6 GWh da instalação deve gerar receita no terceiro trimestre do ano fiscal de 2027 e inicialmente atender clientes de pacotes de baterias para veículos de três rodas. Esse investimento indica que os produtores tradicionais de chumbo-ácido estão buscando posicionamento na transição para o lítio. A demanda de reposição em áreas rurais permanece aberta a muitos fornecedores, pois os pacotes de chumbo-ácido exigem compras recorrentes fora dos canais de varejo organizados.
A troca de baterias cria uma rota competitiva separada, pois os provedores podem influenciar a escolha de baterias sem fabricar cada pacote. A Battery Smart operava mais de 300.000 baterias de íons de lítio em 1.600 estações em mais de 75 cidades e atingiu o equilíbrio operacional no ano fiscal de 2026. A empresa estava se preparando para uma oferta pública inicial e tinha como meta um crescimento anual de 70% a 80% ao longo de 3 a 5 anos. A Sun Mobility adota uma abordagem orientada por tecnologia por meio de patentes que cobrem conectores de alta tensão, sistemas de alinhamento robótico e travamento automatizado de baterias. A empresa tornou-se a primeira na Índia a receber a certificação AIS-038 para uma plataforma intercambiável para veículos elétricos pesados. Esses modelos de rede e tecnologia podem fortalecer o uso padronizado de baterias onde as estações são suficientemente densas.
A CATL e a BYD possuem posições de custo e tecnologia de células que podem se tornar mais significativas à medida que os fabricantes de equipamentos originais indianos aumentam a aquisição de LFP. Os produtores domésticos estão respondendo por meio de capacidade local de células e programas de química avançada. A Amara Raja investiu por meio de sua divisão de energia em químicas de células avançadas, enquanto a Exide comprometeu capital para capacidade de fabricação. O mercado de baterias para e-rickshaw também inclui fornecedores diretos de baterias, como o negócio Power Build da Time Technoplast, que oferece a linha de baterias de chumbo-ácido e-START. A Battery Smart é relevante como operadora de troca, mas não fabrica baterias comercialmente. Seu papel é a prestação de serviços, e não a produção ou venda direta de baterias. A Greaves Electric Mobility pode ser considerada relevante por meio da integração de e-rickshaw, enquanto o grupo central de fabricantes permanece diversificado. A concentração de mercado é baixa porque os dados fornecidos não indicam uma participação combinada dos principais players que sustentaria uma estrutura concentrada. Os fornecedores, portanto, competem em preço, distribuição, química, qualidade dos pacotes, conformidade e relacionamentos com operadores de frotas ou plataformas. Esses fatores determinarão o posicionamento no mercado de baterias para e-rickshaw à medida que a demanda de frotas e plataformas cresce.
Líderes do Setor de Baterias para E-Rickshaw
-
Exide Industries Ltd
-
Eastman Auto & Power Ltd
-
Amara Raja Energy & Mobility Limited
-
Okaya Power Private Limited
-
Luminous Power Technologies Pvt. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
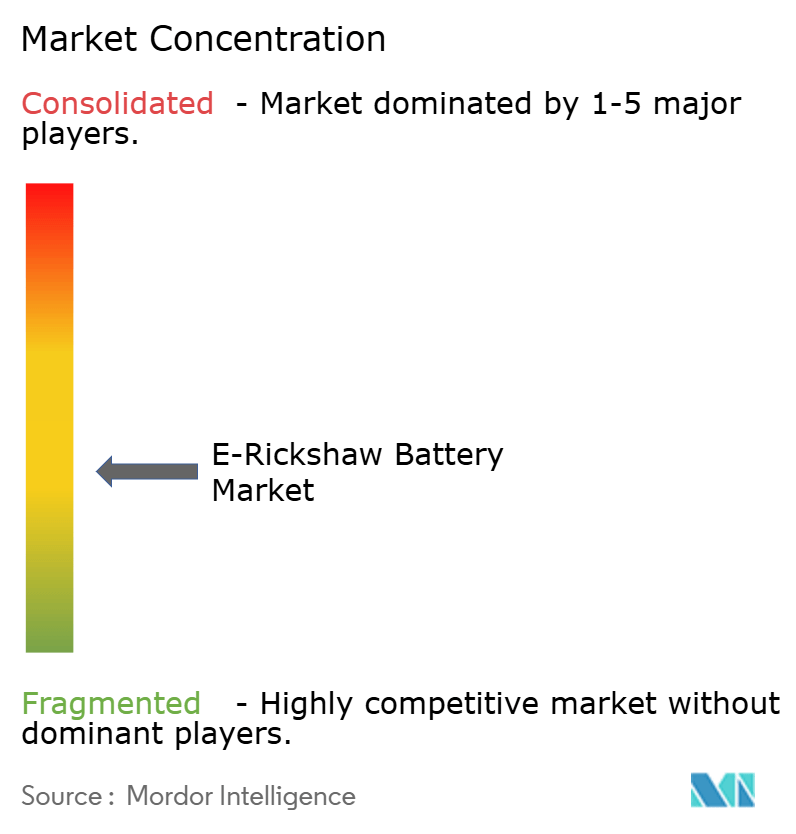
Mercado de Baterias para E-Rickshaw Empresas cobertas neste relatório
- Exide Industries Ltd
- Amara Raja Energy & Mobility Limited
- Eastman Auto & Power Ltd
- Okaya Power Private Limited
- TATA AutoComp GY Batteries Pvt. Ltd.
- Luminous Power Technologies Pvt. Ltd.
- Livguard Energy Technologies Pvt. Ltd.
- HBL Power Systems Ltd.
- Microtex Energy Private Limited
- Sparco Batteries Pvt. Ltd.
- Gem Batteries Pvt. Ltd.
- Trontek Electronics Pvt. Ltd.
- Relicell Battery Pvt. Ltd.
- Amco Saft India Pvt. Ltd.
- Exicom Tele-Systems Ltd.
- Greenvision Technologies Pvt. Ltd.
- Sun Mobility
- Battery Smart
- BYD Co. Ltd.
- Contemporary Amperex Technology Co. Limited
Desenvolvimentos industriais recentes em Mercado de Baterias para E-Rickshaw
- Agosto de 2026: A Exide Industries injetou INR 200 crore adicionais em sua subsidiária Exide Energy Solutions, elevando o investimento total acumulado para INR 5.102 crore para a planta de células LFP/NMC de Bengaluru com capacidade de 6 GWh na Fase 1. A primeira receita comercial é esperada no terceiro trimestre do exercício fiscal de 2027, visando principalmente clientes de conjuntos de baterias para triciclos antes das aplicações para veículos de duas rodas e de passeio.
- Agosto de 2026: Duas fatalidades no bairro Raghubir Nagar, no oeste de Delhi, decorrentes de uma explosão de bateria de e-rickshaw intensificaram a pressão regulatória sobre o Ministério de Indústrias Pesadas para acelerar a aplicação dos padrões de segurança e desempenho de baterias AIS-189 e AIS-190. Os padrões permaneciam consultivos para veículos elétricos de duas e três rodas em meados de 2026.
- Julho de 2026: A Energy In Motion assinou um acordo de fornecimento de baterias LFP de 500 MWh com a CATL, cobrindo o modelo de célula CB7T0 e a plataforma de conjunto de baterias L324D06 para veículos comerciais elétricos de serviço pesado.
- Junho de 2026: A Battery Smart atingiu o equilíbrio operacional no exercício fiscal de 2026 e planejava submeter os documentos de oferta pública inicial à SEBI em setembro ou outubro de 2026. A rede operava mais de 300.000 baterias de íons de lítio e mais de 1.500 estações de troca em mais de 75 cidades.
Escopo do Relatório Global do Mercado de Baterias para E-Rickshaw
Uma bateria para e-rickshaw é um dispositivo de armazenamento de energia especificamente projetado para fornecer energia elétrica a e-rickshaws, veículos elétricos de três rodas utilizados principalmente para transporte público de curta distância. Essas baterias, tipicamente disponíveis nas variantes de chumbo-ácido e íons de lítio, fornecem a energia necessária para acionar o motor elétrico, permitindo que o e-rickshaw opere de forma eficiente. Os principais atributos dessas baterias incluem sua capacidade, tempo de carregamento, vida útil e custo, todos os quais impactam significativamente o desempenho, o alcance e a viabilidade econômica geral do e-rickshaw.
O Mercado de Baterias para E-Rickshaw é segmentado por tipo de bateria, tipo de veículo e geografia. Por tipo de bateria, o mercado é segmentado em bateria de chumbo-ácido, bateria de íons de lítio e outros tipos de bateria. Por tipo de veículo, o mercado é segmentado em e-rickshaw de passageiros e e-rickshaw de carga. O relatório também abrange o tamanho do mercado e as previsões para o Mercado Global de Baterias para E-Rickshaw em 21 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Bateria de Chumbo-Ácido |
| Bateria de Íons de Lítio |
| Outros Tipos de Bateria |
| E-Rickshaw de Passageiros |
| E-Rickshaw de Carga |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Turquia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Bangladesh | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Bateria | Bateria de Chumbo-Ácido | |
| Bateria de Íons de Lítio | ||
| Outros Tipos de Bateria | ||
| Por Tipo de Veículo | E-Rickshaw de Passageiros | |
| E-Rickshaw de Carga | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Turquia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Bangladesh | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do setor de baterias para e-rickshaw até 2031?
O setor tem previsão de atingir 3,97 bilhões de USD até 2031, expandindo a um CAGR de 11,13% de 2026 a 2031. A previsão reflete a demanda contínua por reposição de conjuntos de chumbo-ácido e o crescente uso de baterias de íons de lítio em aplicações de frotas. Ela também reflete o apoio de políticas públicas para e-rickshaws e e-carts no âmbito do esquema PM E-DRIVE da Índia.
Qual tipo de bateria lidera o uso em e-rickshaws atualmente?
As baterias de chumbo-ácido lideraram com 63,1% de participação em 2025 devido ao seu menor custo inicial, ampla disponibilidade e rede de serviços estabelecida. Sua curta vida útil em serviço comercial também cria demanda recorrente por reposição, especialmente em rotas operacionais rurais e semiurbanas. No entanto, as necessidades de conformidade e o uso em frotas estão aumentando o papel dos produtos de íons de lítio.
Por que as baterias de íons de lítio estão ganhando uso em e-rickshaws?
As baterias de íons de lítio têm previsão de crescer a um CAGR de 16,3% até 2031 porque as frotas valorizam maior vida útil, alcance e adequação para carregamentos repetidos. A química LFP também oferece estabilidade térmica e atende aos requisitos padronizados das plataformas de troca centralizadas. Os planos de capacidade local de células podem apoiar uma base de fornecimento mais doméstica para os montadores de conjuntos.
O que está impulsionando a demanda por baterias para e-rickshaws de carga?
Os e-rickshaws de carga têm previsão de crescer a um CAGR de 14,6% até 2031, à medida que as frotas de logística requerem baterias que possam suportar cargas mais pesadas e ciclos frequentes. Os contratos de frotas também incentivam o desempenho documentado de baterias, o monitoramento de manutenção e especificações de aquisição mais consistentes. O crescente uso de veículos de carga elétricos em cidades menores sustenta essa mudança no comportamento de compra.
Qual região tem a maior demanda por baterias para e-rickshaw?
A Ásia-Pacífico liderou com 55,3% de participação em 2025 e tem previsão de crescer a um CAGR de 15,3% até 2031, liderada pela Índia e Bangladesh. A Índia possui uma grande base de e-rickshaws de passageiros, enquanto os requisitos propostos de registro e baterias aprovadas de Bangladesh poderiam formalizar a demanda informal. A China também desempenha um papel importante como fonte de células LFP utilizadas pelos integradores regionais de conjuntos de baterias.