
Taille et part du marché des batteries pour e-rickshaw
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.34 Milliards de dollars |
| Taille du Marché (2031) | 3.97 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.13 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des batteries pour e-rickshaw par Mordor Intelligence
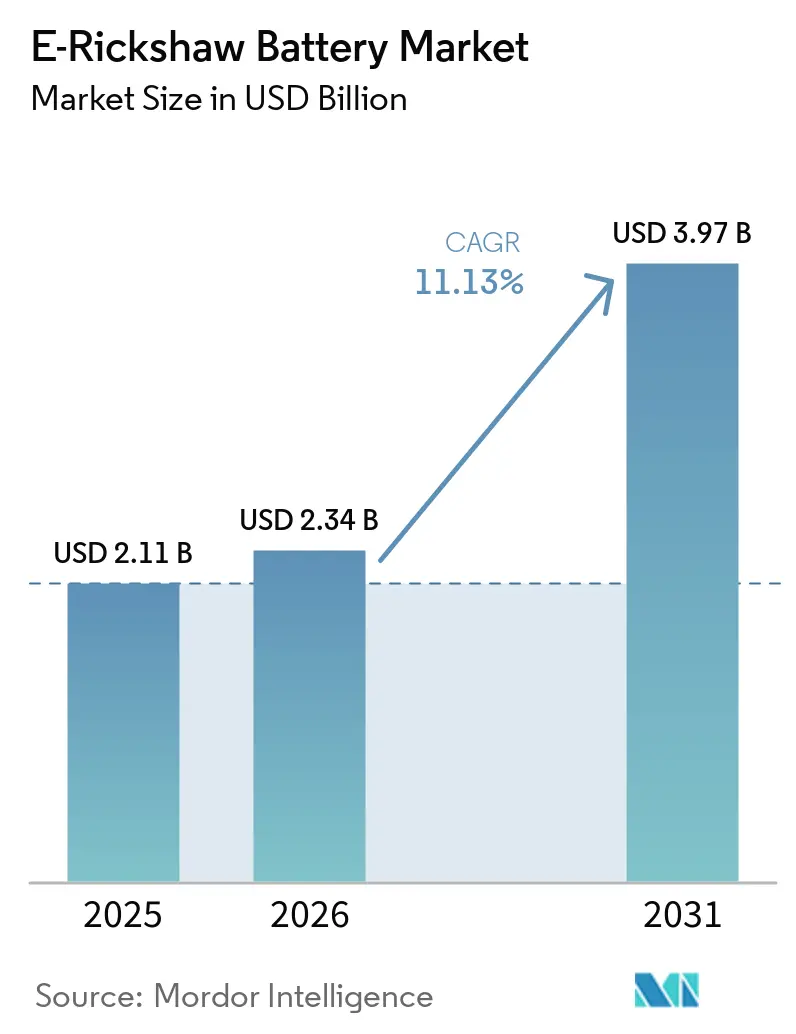
La taille du marché des batteries pour e-rickshaw est projetée à 2,11 milliards USD en 2025, 2,34 milliards USD en 2026, et devrait atteindre 3,97 milliards USD d'ici 2031, à un CAGR de 11,1 % de 2026 à 2031. La demande de remplacement reste centrale, car les batteries au plomb nécessitent généralement un remplacement après 12 à 18 mois d'utilisation commerciale. Cela génère une demande moins dépendante des nouvelles immatriculations de véhicules que dans de nombreuses autres catégories de batteries pour véhicules électriques. Le soutien des politiques publiques, la réduction des coûts d'exploitation et les flottes de livraison organisées orientent les achats vers des batteries certifiées et des batteries lithium-ion de plus grande capacité. Les réseaux d'échange de batteries peuvent également accroître l'utilisation des batteries, car les batteries gérées de manière centralisée effectuent davantage de cycles de charge que les batteries chargées de manière conventionnelle. Le marché des batteries pour e-rickshaw combine donc une large base de remplacement à faible coût avec une évolution progressive vers des chimies à plus longue durée de vie et des canaux d'approvisionnement plus formels.
Points clés du rapport
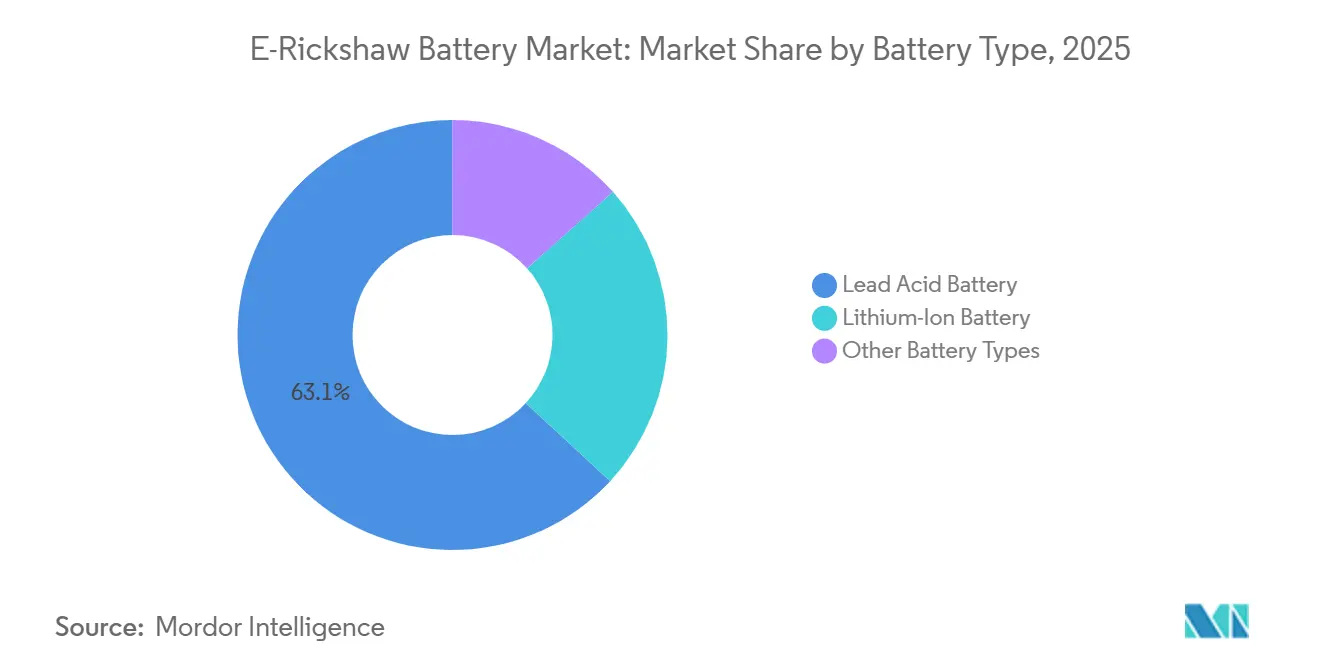
- Par type de batterie, les batteries au plomb détenaient 63,1 % de la part de marché en 2025, tandis que les batteries lithium-ion devraient croître à un CAGR de 16,3 % jusqu'en 2031.
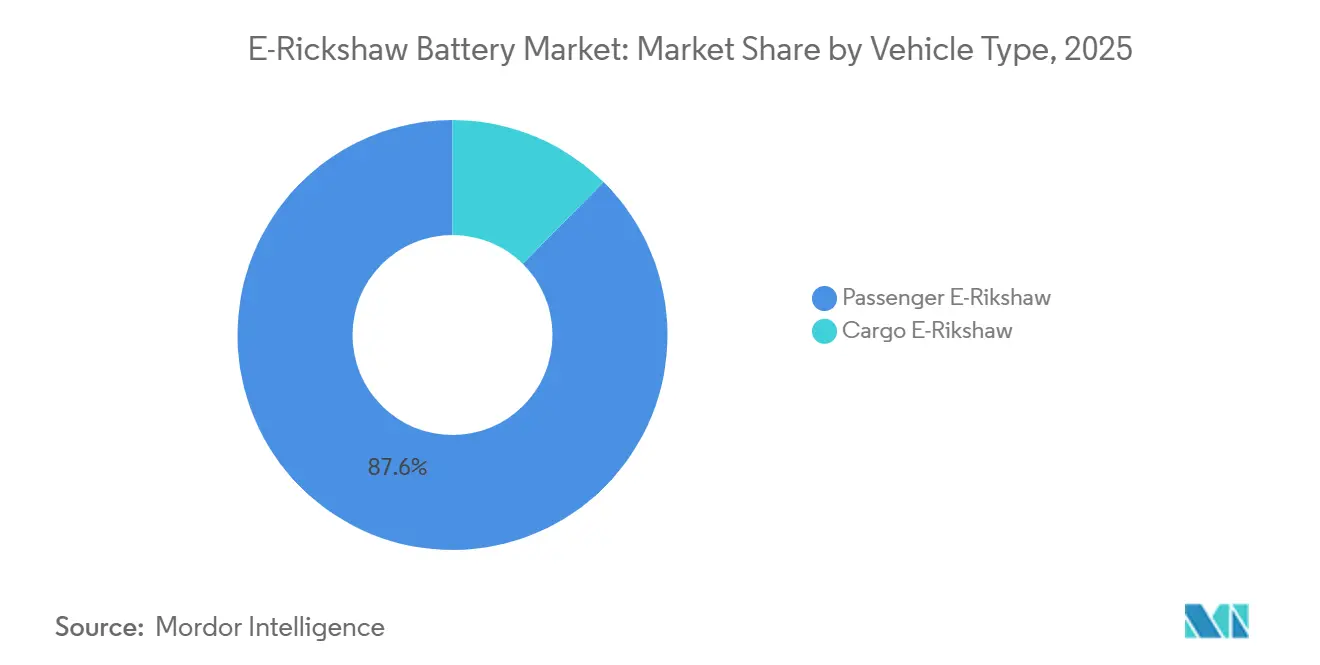
- Par type de véhicule, les e-rickshaws passagers détenaient 87,6 % de la part du marché des batteries pour e-rickshaw en 2025, tandis que les e-rickshaws cargo devraient croître à un CAGR de 14,6 % jusqu'en 2031.
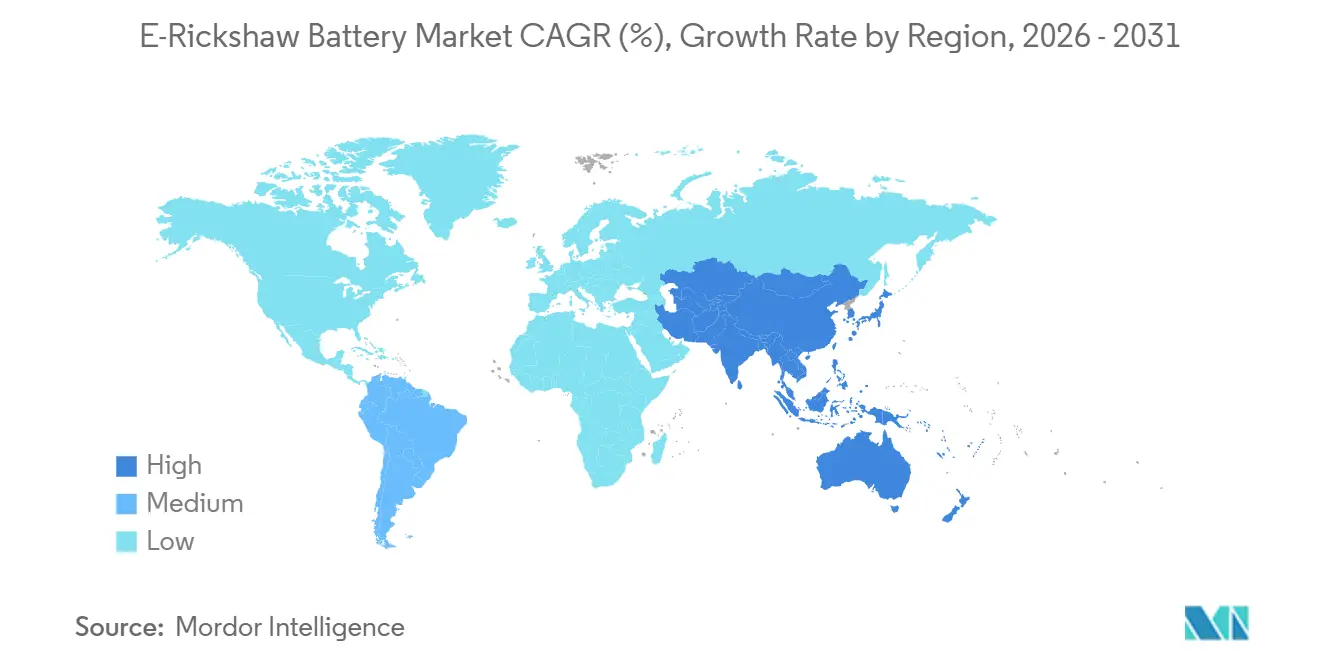
- Par géographie, l'Asie-Pacifique détenait 55,3 % de la part de marché en 2025 et devrait croître à un CAGR de 15,3 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Incitations gouvernementales à l'adoption des trois-roues électriques | +3.00% | Inde (national, avec effets d'entraînement vers le Bangladesh, l'Indonésie, le Vietnam) | Court terme (≤ 2 ans) |
| Coût total de possession inférieur à celui des rickshaws à moteur thermique | +2.50% | Mondial ; dominant en Inde, au Bangladesh et en Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Baisse des coûts des batteries lithium-ion et commercialisation des batteries LFP | +2.00% | Mondial ; impact sur les coûts le plus marqué dans le cœur de l'APAC | Long terme (≥ 4 ans) |
| Livraison du dernier kilomètre et électrification des flottes | +1.50% | Mondial ; concentré dans les villes de rang 1 et rang 2 en Inde, corridors logistiques en Chine | Moyen terme (2 à 4 ans) |
| Réseaux d'échange de batteries augmentant l'utilisation des véhicules | +1.20% | Inde (national) ; phase précoce au Bangladesh, en Asie du Sud-Est, en Afrique de l'Est | Moyen terme (2 à 4 ans) |
| Demande de remplacement liée aux courtes durées de vie des batteries au plomb | +0.80% | Inde, Bangladesh, Népal ; marchés ruraux et semi-urbains | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Incitations gouvernementales à l'adoption des trois-roues électriques
Le programme PM E-DRIVE de l'Inde prolonge les incitations à l'achat pour les e-rickshaws et les e-carts jusqu'en mars 2028. Le programme prévoit un plafond par véhicule de 25 000 INR, soit l'équivalent de 300 USD, et accorde aux e-rickshaws une fenêtre d'incitation plus longue qu'aux deux-roues électriques[1]. Ce soutien contribue à maintenir la demande de véhicules et soutient les achats de batteries sur le marché des batteries pour e-rickshaw. La révision de l'allocation 2025 a transféré 1,42 milliard INR, soit l'équivalent de 16 millions USD, des e-rickshaws et e-carts vers les trois-roues commerciaux de catégorie L5. Ce changement réduit le soutien aux unités de base tout en favorisant les véhicules nécessitant des batteries de plus grande capacité. La politique bangladaise de gestion des trois-roues électriques 2025 (projet) propose des exigences d'immatriculation et des composants de batteries approuvés par le BSTI pour plus de 2 millions de trois-roues électriques. Si elle est mise en œuvre, cette politique pourrait faire basculer la demande des batteries informelles vers des produits certifiés et renforcer les exigences de conformité pour les fournisseurs.
Coût total de possession inférieur à celui des rickshaws à moteur thermique
La réduction des coûts d'exploitation soutient le marché des batteries pour e-rickshaw, car les opérateurs peuvent récupérer un investissement initial plus important en batteries grâce aux économies quotidiennes réalisées. Les opérateurs de flottes à Delhi ont signalé des délais de retour sur investissement de 18 à 24 mois pour les e-rickshaws lithium-ion en 2025. Les formules de batterie en tant que service (Battery-as-a-Service) dissocient la propriété de la batterie de celle du véhicule et réduisent l'importance immédiate du prix de la batterie. Battery Smart a déclaré un chiffre d'affaires de 279 crore INR pour l'exercice 2025, avec une croissance de 49 % d'une année sur l'autre, indiquant que les services d'échange peuvent soutenir un modèle d'exploitation fondé sur une utilisation répétée des batteries. Ces modèles encouragent des décisions basées sur le coût d'exploitation et la disponibilité des batteries plutôt que sur le seul prix d'achat. Cela offre au marché des batteries pour e-rickshaw une voie d'adoption qui ne dépend pas de la propriété d'une batterie par le conducteur.
Baisse des coûts des batteries lithium-ion et commercialisation des batteries LFP
Les batteries lithium-ion et LFP gagnent en pertinence sur le marché des batteries pour e-rickshaw, car les opérateurs commerciaux ont besoin d'une durée de service plus longue et de performances quotidiennes fiables. La chimie LFP offre une stabilité thermique, ce qui est important là où les températures élevées et les pratiques de charge inappropriées accroissent les préoccupations en matière de sécurité. Elle réduit également l'exposition aux variations du prix du cobalt et favorise l'utilisation dans les flottes d'échange de batteries. Exide Industries a investi 5 102 crore INR, soit l'équivalent de 612 millions USD, dans son usine de cellules LFP et NMC à Bengaluru. La phase 1, d'une capacité de 6 GWh, devrait commencer à générer des revenus au troisième trimestre de l'exercice 2027, en ciblant initialement les clients de batteries pour trois-roues. La production locale de cellules pourrait réduire l'exposition logistique et offrir aux fabricants de batteries indiens une source plus locale de cellules avancées.
Livraison du dernier kilomètre, réseaux d'échange et électrification des flottes
La logistique du commerce électronique et l'activité du commerce rapide font évoluer les achats de batteries des acquisitions individuelles par les conducteurs vers des contrats de flotte. Le marché des batteries pour e-rickshaw bénéficie de la standardisation des spécifications de batteries par les acheteurs de flottes et de leurs exigences en matière de durée de vie en cycles fiable. Delhivery et Bajaj Auto ont formé un partenariat 2025-2026 pour déployer des trois-roues cargo électriques dans les villes de rang 2 et rang 3. Le plan de déploiement initial mentionnait environ 1 500 véhicules, tandis que le déploiement initial rapporté était de 200 e-carts Bajaj RIKI. Les flottes cargo ont des exigences d'utilisation quotidienne plus élevées, ce qui fait de l'autonomie, du temps de charge et de l'état de la batterie des critères d'achat importants. Les réseaux d'échange de batteries soutiennent également une utilisation plus élevée des véhicules en réduisant les temps d'arrêt liés à la charge sur les itinéraires denses. L'Inde comptait plus de 3 000 stations d'échange opérationnelles à mi-2026, bien que la couverture reste concentrée dans les zones urbaines. Une utilisation plus élevée peut raccourcir les intervalles de remplacement pour les batteries gérées de manière centralisée et renforcer la demande d'approvisionnement contrôlé en qualité. Cela fait de l'échange un canal de demande important pour le marché des batteries pour e-rickshaw.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Couverture limitée des infrastructures de charge et d'échange en dehors des grandes villes | -1.80% | Inde rurale rang 3+, Bangladesh, nord-est de l'Inde, Asie du Sud-Est rurale | Court terme (≤ 2 ans) |
| Coût initial élevé des batteries lithium-ion | -1.50% | Mondial ; le plus marqué en Inde, au Bangladesh, au Népal (propriétaires-exploitants sensibles aux prix) | Moyen terme (2 à 4 ans) |
| Lacunes d'interopérabilité des réseaux d'échange de batteries | -1.00% | Inde, marchés APAC émergents | Moyen terme (2 à 4 ans) |
| Batteries de marché secondaire informelles et risques de sécurité thermique | -0.70% | Inde (corridor Delhi, UP, Bihar), Bangladesh | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Couverture limitée des infrastructures de charge et d'échange en dehors des grandes villes
Le réseau d'échange de batteries en Inde a attiré plus de 325 millions USD d'investissements déclarés, mais les stations restent concentrées dans les grandes villes. Les estimations gouvernementales indiquaient un besoin de 26 000 kiosques d'échange d'ici la fin de l'exercice 2026 et de 111 000 d'ici l'exercice 2030. La base opérationnelle citée n'était que de 2 600 kiosques enregistrés, laissant de nombreux opérateurs ruraux et semi-urbains dépendants de la charge conventionnelle. Ce manque d'infrastructure limite la disponibilité des véhicules et peut contraindre à la charge via des connexions non autorisées. Le nord-est de l'Inde ne représentait que 1 % de l'infrastructure de charge indienne en 2025, malgré une utilisation notable des e-rickshaws en Assam. Le réseau inégal crée un risque d'immobilisation pour les opérateurs, même là où les conditions économiques d'exploitation des véhicules électriques restent favorables. Il limite également le marché des batteries pour e-rickshaw dans les zones où la demande de véhicules existe mais où une charge fiable fait défaut.
Coût initial élevé des batteries lithium-ion
Les batteries lithium-ion restent difficiles à financer pour de nombreux propriétaires-exploitants malgré leur coût d'exploitation sur la durée de vie inférieur. Les données indiquaient un prix d'un ensemble au plomb 48V entre 8 000 et 15 000 INR en 2025 et d'une batterie lithium-ion équivalente entre 20 000 et 40 000 INR. Cet écart peut orienter les acheteurs vers des produits moins chers et informels, surtout là où le crédit formel est limité. Les services d'échange de batteries pourraient réduire l'exigence de capital immédiat, mais le taux de TPS cité pour les services d'échange était de 18 %, contre 5 % pour les achats de véhicules électriques. La faible interopérabilité entre les plateformes peut également limiter la valeur pratique de l'échange en dehors d'un réseau spécifique. Le marché des batteries pour e-rickshaw est confronté à un problème de sécurité connexe, car les batteries au plomb recyclées ou non vérifiées peuvent augmenter les incidents thermiques et affaiblir la confiance des acheteurs dans le segment.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de batterie :
le plomb détient la base installée tandis que le lithium-ion se développeLes batteries au plomb détenaient 63,1 % de la part du marché des batteries pour e-rickshaw en 2025, soutenues par leur faible coût d'achat et leur large disponibilité sur le marché secondaire. Leur fourchette de prix de 8 000 à 15 000 INR reste accessible aux conducteurs en Inde, au Bangladesh et au Népal. Les mécaniciens sur les itinéraires ruraux et semi-urbains sont familiers avec l'entretien des batteries au plomb, ce qui soutient davantage leur utilisation continue. Cette chimie dispose également d'une large base installée qui génère une demande de remplacement récurrente. Le secteur des batteries pour e-rickshaw repose encore sur ce cycle de remplacement, car les batteries au plomb ne restent souvent en service commercial que 12 à 18 mois. Cependant, les remplacements répétés peuvent rendre les dépenses sur la durée de vie plus élevées que le prix initial ne le laisse supposer. L'exigence de Delhi concernant les batteries lithium-ion dans les e-rickshaws immatriculés et les orientations consultatives sur les normes AIS-189 et AIS-190 peuvent réduire l'espace pour les batteries non conformes. Les batteries nickel-hydrure métallique et les premières batteries à l'état solide restent des options marginales, tandis que le LFP absorbe davantage du cas d'usage adressable.
Les batteries lithium-ion devraient croître à un CAGR de 16,3 % de 2026 à 2031, ce qui en fait le type de batterie à la croissance la plus rapide. Une durée de vie plus longue, une autonomie utilisable plus grande et une meilleure aptitude aux charges répétées soutiennent leur adoption dans les flottes commerciales. Les batteries LFP sont particulièrement pertinentes pour les e-rickshaws car elles offrent une stabilité thermique et ne dépendent pas du cobalt. Le secteur des batteries pour e-rickshaw est également façonné par les plateformes d'échange qui choisissent la chimie au nom des conducteurs individuels. Cette disposition peut surmonter les limites de financement qui retardent les mises à niveau chez les propriétaires-exploitants. La production locale de cellules prévue par Exide peut soutenir une chaîne d'approvisionnement plus domestique pour les batteries de trois-roues. Les systèmes de gestion de batteries et les pratiques de charge certifiées deviennent plus importants à mesure que l'utilisation du lithium-ion augmente. Le changement ne supprime pas immédiatement la demande de batteries au plomb, car les utilisateurs sensibles aux prix ont encore besoin d'options de remplacement abordables.

Par type de véhicule :
les véhicules passagers fournissent le volume tandis que les véhicules cargo gagnent en demande de flotteLes e-rickshaws passagers représentaient 87,6 % de la taille du marché des batteries pour e-rickshaw en 2025. Cette part importante reflète l'étendue des réseaux de transport de passagers informels dans les villes indiennes de rang 2 et rang 3. Les e-rickshaws représentaient 8 % de toutes les immatriculations de véhicules à moteur en Inde au cours de l'exercice 2025-2026. L'Uttar Pradesh, le Bihar, le Bengale-Occidental, l'Assam et Delhi enregistrent une activité significative d'immatriculation d'e-rickshaws. Les applications passagers maintiennent la demande à la fois pour les batteries de remplacement à faible coût et pour les mises à niveau lithium-ion à plus haute valeur. Les spécifications des batteries évoluent des configurations au plomb 48V et 100Ah vers des batteries LFP 60V pouvant offrir plus de 100 kilomètres d'autonomie. Cela augmente la valeur d'un achat de batterie même lorsque la demande unitaire est portée par de petits opérateurs. Cela maintient également le transport de passagers au cœur du marché des batteries pour e-rickshaw. Le soutien du programme PM E-DRIVE pour les e-rickshaws et les e-carts se poursuit jusqu'en mars 2028, ce qui soutient la base plus large de véhicules passagers.
Les e-rickshaws cargo devraient croître à un CAGR de 14,6 % de 2026 à 2031. Le marché des batteries pour e-rickshaw bénéficie de ce segment car les véhicules cargo supportent des charges plus lourdes et des cycles de charge quotidiens plus exigeants. Les clients logistiques organisés sont plus susceptibles d'exiger des performances de batterie documentées et des accords d'approvisionnement au niveau de la flotte. Le partenariat de Delhivery avec Bajaj Auto illustre l'utilisation de véhicules cargo électriques dans les petites villes indiennes. iGowise Mobility et Elektrik Express ont lancé en août 2025 un déploiement progressif de 2 000 tricycles cargo électriques intégrant l'IA. Leur plateforme MicroLogi utilise la surveillance en temps réel de l'état des batteries par l'IoT, ce qui soutient la maintenance et les achats basés sur les données. Les conditions d'utilisation cargo favorisent les batteries lithium-ion par rapport aux alternatives au plomb, car l'autonomie et la durée de vie en cycles affectent les plannings de livraison. Cette partie du marché des batteries pour e-rickshaw peut donc donner aux fournisseurs organisés un rôle plus fort que dans les ventes de remplacement passagers menées par les conducteurs.
Analyse géographique
Marché des Batteries pour E-Rickshaw en Asie-Pacifique
L'Asie-Pacifique détenait 55,3 % de la taille du marché des batteries pour e-rickshaw en 2025 et devrait se développer à un CAGR de 15,3 % de 2026 à 2031. L'Inde ancre la demande régionale grâce à une large base de e-rickshaws de transport de passagers et à une utilisation croissante des trois-roues commerciaux. Les e-rickshaws représentaient 8 % de toutes les immatriculations de véhicules à moteur en Inde au cours de l'exercice 2025-2026. La demande est concentrée dans l'Uttar Pradesh, le Bihar, le Bengale-Occidental, l'Assam et Delhi. Les incitations PM E-DRIVE soutiennent les e-rickshaws et les e-carts jusqu'en mars 2028 et contribuent à préserver la demande pour les systèmes de batteries certifiés. Le Bangladesh comptait plus de 2 millions de trois-roues électriques en 2025, dont la plupart n'étaient pas immatriculés. Ses exigences proposées en matière d'immatriculation et d'homologation des batteries pourraient intégrer une base importante de batteries informelles dans les circuits d'approvisionnement formels.
La Chine est à la fois une source de cellules de batteries et un écosystème important de micro-véhicules électriques pour le marché des batteries pour e-rickshaw. Les intégrateurs de batteries régionaux utilisent des cellules LFP provenant de producteurs chinois, notamment CATL et BYD. Cette position dans la chaîne d'approvisionnement établit un référentiel de coûts compétitif pour les fabricants de batteries en Inde et dans les pays voisins. Le Vietnam, l'Indonésie et la Thaïlande sont des marchés à un stade plus précoce où des triporteurs de fret sont introduits dans les circuits de distribution FMCG. Ces applications favorisent les batteries lithium-ion multi-cycles capables de répondre aux exigences des flottes organisées. Le réseau d'échange de batteries de l'Inde présente l'échelle la plus visible dans la région, mais sa concentration urbaine limite les avantages pour de nombreuses villes de plus petite taille. La demande de la région continuera de dépendre de l'équilibre entre les produits de remplacement abordables au plomb-acide et une infrastructure lithium-ion fiable. Cet équilibre façonnera le marché des batteries pour e-rickshaw à travers les corridors régionaux établis et émergents.
Marché des Batteries pour E-Rickshaw dans les Amériques et en EMEA
L'Amérique du Nord et l'Europe représentent des poches de demande plus modestes pour le marché des batteries pour e-rickshaw. En Amérique du Nord, l'utilisation est concentrée dans les corridors touristiques, les campus universitaires et les expérimentations de micro-mobilité urbaine. Ces applications nécessitent généralement des batteries au lithium, car les opérateurs accordent de l'importance à l'autonomie et à la réduction de la maintenance. Les zones européennes de fret à zéro émission ont créé un rôle pour les triporteurs de fret dans la livraison du dernier kilomètre. Les spécifications exigent souvent des certifications telles que l'IEC 62133, ce qui peut relever le seuil de qualité pour les composants de batteries importés. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique demeurent des régions pionnières pour les trois-roues électriques. Sun Mobility a levé 135 millions USD en 2025 pour développer des réseaux d'échange de batteries en Afrique et en Asie du Sud-Est, notamment au Kenya[2]. Le Brésil, l'Argentine, l'Égypte, le Maroc et l'Afrique du Sud explorent des cas d'usage dans la logistique urbaine ou le transport informel. La fiabilité du réseau électrique, les normes de recharge et le financement des batteries demeurent des contraintes pratiques dans ces marchés.
Paysage concurrentiel
Le marché des batteries pour e-rickshaw reste modérément concentré parmi les fabricants, car aucune entreprise ne détient une part de marché décisive déclarée. Exide Industries, Amara Raja Energy & Mobility, Eastman Auto & Power et Okaya Power font partie de la base d'approvisionnement indienne établie en batteries au plomb. Leur couverture de distribution et leur présence sur le marché de l'après-vente restent importantes pour la demande de remplacement sensible aux prix. La concurrence s'oriente vers les capacités lithium-ion, les logiciels de gestion de batteries et l'accès aux réseaux d'échange. Exide a investi 5 102 crore INR, soit l'équivalent de 612 millions USD, dans son projet de cellules LFP et NMC à Bengaluru. La Phase 1 de 6 GWh de l'installation devrait générer des revenus au troisième trimestre de l'exercice 2027 et cibler initialement les clients de packs de batteries pour véhicules à trois roues. Cet investissement indique que les producteurs historiques de batteries au plomb cherchent à se positionner dans la transition vers le lithium. La demande de remplacement en milieu rural reste ouverte à de nombreux fournisseurs, car les packs au plomb nécessitent des achats récurrents en dehors des circuits de distribution organisés.
L'échange de batteries crée une voie concurrentielle distincte, car les prestataires peuvent influencer le choix des batteries sans fabriquer chaque pack. Battery Smart exploitait plus de 300 000 batteries lithium-ion réparties dans 1 600 stations dans plus de 75 villes et avait atteint l'équilibre opérationnel au cours de l'exercice 2026. La société préparait une introduction en bourse et visait une croissance annuelle de 70 % à 80 % sur 3 à 5 ans. Sun Mobility adopte une approche axée sur la technologie grâce à des brevets couvrant les connecteurs haute tension, les systèmes d'alignement robotisés et le verrouillage automatisé des batteries. La société est devenue la première en Inde à recevoir la certification AIS-038 pour une plateforme échangeable destinée aux véhicules électriques lourds. De tels modèles de réseau et de technologie peuvent renforcer l'utilisation standardisée des batteries là où les stations sont suffisamment denses.
CATL et BYD disposent de positions en matière de coût des cellules et de technologie qui pourraient devenir plus significatives à mesure que les équipementiers indiens augmentent leurs achats de LFP. Les producteurs nationaux répondent par le développement de capacités locales de production de cellules et de programmes de chimie avancée. Amara Raja a investi, via sa division énergie, dans des chimies de cellules avancées, tandis qu'Exide a engagé des capitaux dans des capacités de fabrication. Le marché des batteries pour e-rickshaw comprend également des fournisseurs directs de batteries tels que l'activité Power Build de Time Technoplast, qui propose la gamme de batteries au plomb e-START. Battery Smart est pertinent en tant qu'opérateur d'échange mais ne fabrique pas de batteries à titre commercial. Son rôle est la prestation de services plutôt que la production ou la vente directe de batteries. Greaves Electric Mobility peut être considéré comme pertinent à travers l'intégration des e-rickshaws, tandis que le groupe de fabricants principaux reste diversifié. La concentration du marché est faible, car les données disponibles ne font état d'aucune part combinée des principaux acteurs qui permettrait de conclure à une structure concentrée. Les fournisseurs se font donc concurrence sur le prix, la distribution, la chimie, la qualité des packs, la conformité et les relations avec les opérateurs de flottes ou de plateformes. Ces facteurs détermineront le positionnement sur le marché des batteries pour e-rickshaw à mesure que la demande des flottes et des plateformes augmentera.
Leaders du secteur des batteries pour e-rickshaw
-
Exide Industries Ltd
-
Eastman Auto & Power Ltd
-
Amara Raja Energy & Mobility Limited
-
Okaya Power Private Limited
-
Luminous Power Technologies Pvt. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
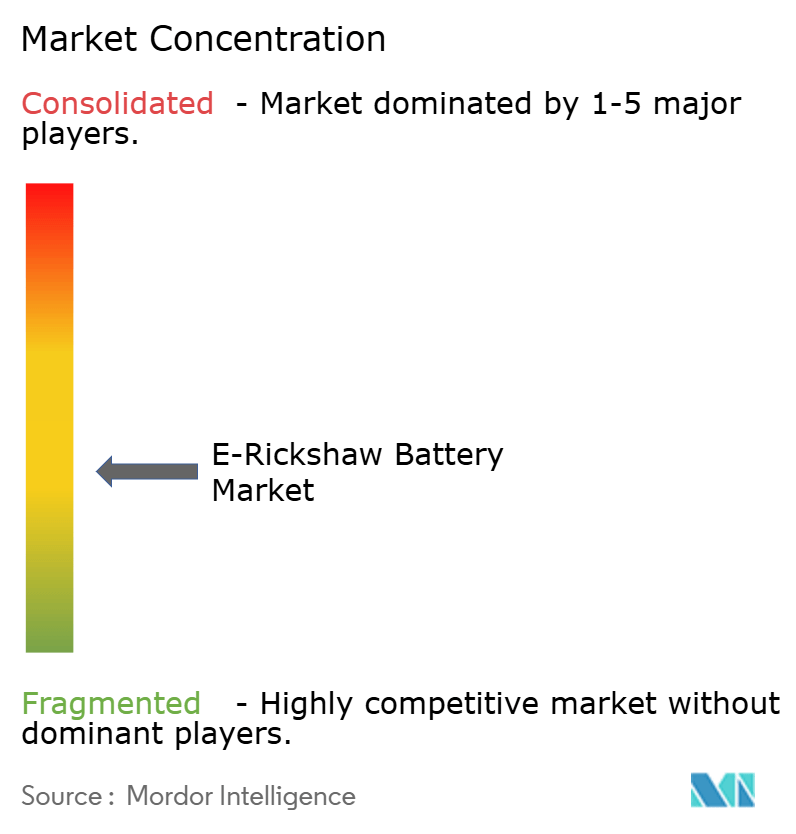
Marché des Batteries pour E-Rickshaw Entreprises couvertes dans ce rapport
- Exide Industries Ltd
- Amara Raja Energy & Mobility Limited
- Eastman Auto & Power Ltd
- Okaya Power Private Limited
- TATA AutoComp GY Batteries Pvt. Ltd.
- Luminous Power Technologies Pvt. Ltd.
- Livguard Energy Technologies Pvt. Ltd.
- HBL Power Systems Ltd.
- Microtex Energy Private Limited
- Sparco Batteries Pvt. Ltd.
- Gem Batteries Pvt. Ltd.
- Trontek Electronics Pvt. Ltd.
- Relicell Battery Pvt. Ltd.
- Amco Saft India Pvt. Ltd.
- Exicom Tele-Systems Ltd.
- Greenvision Technologies Pvt. Ltd.
- Sun Mobility
- Battery Smart
- BYD Co. Ltd.
- Contemporary Amperex Technology Co. Limited
Développements industriels récents dans Marché des Batteries pour E-Rickshaw
- Août 2026 : Exide Industries a injecté 200 crore INR supplémentaires dans sa filiale Exide Energy Solutions, portant l'investissement total cumulé à 5 102 crore INR pour l'usine de cellules LFP/NMC de Bengaluru d'une capacité de 6 GWh en phase 1. Le premier chiffre d'affaires commercial est attendu au troisième trimestre de l'exercice 2027, ciblant principalement les clients de batteries pour trois-roues avant les applications deux-roues et véhicules particuliers.
- Août 2026 : Deux décès dans le quartier Raghubir Nagar de l'ouest de Delhi causés par l'explosion d'une batterie d'e-rickshaw ont intensifié la pression réglementaire sur le Ministère de l'Industrie lourde pour accélérer l'application des normes de sécurité et de performance des batteries AIS-189 et AIS-190. Ces normes restaient consultatives pour les deux et trois-roues électriques à mi-2026.
- Juillet 2026 : Energy In Motion a signé un accord d'approvisionnement en batteries LFP de 500 MWh avec CATL couvrant le modèle de cellule CB7T0 et la plateforme de batterie L324D06 pour les véhicules commerciaux électriques lourds.
- Juin 2026 : Battery Smart a atteint l'équilibre opérationnel au cours de l'exercice 2026 et prévoyait de soumettre son dossier d'introduction en bourse au SEBI en septembre ou octobre 2026. Le réseau exploitait plus de 300 000 batteries lithium-ion et plus de 1 500 stations d'échange dans plus de 75 villes.
Portée du rapport mondial sur le marché des batteries pour e-rickshaw
Une batterie pour e-rickshaw est un dispositif de stockage d'énergie spécifiquement conçu pour fournir de l'énergie électrique aux e-rickshaws, des véhicules électriques à trois roues utilisés principalement pour le transport public sur de courtes distances. Ces batteries, généralement disponibles en variantes au plomb et lithium-ion, fournissent l'énergie nécessaire pour entraîner le moteur électrique, permettant à l'e-rickshaw de fonctionner efficacement. Les attributs clés de ces batteries comprennent leur capacité, leur temps de charge, leur durée de vie et leur coût, qui ont tous un impact significatif sur les performances, l'autonomie et la viabilité économique globale de l'e-rickshaw.
Le marché des batteries pour e-rickshaw est segmenté par type de batterie, type de véhicule et géographie. Par type de batterie, le marché est segmenté en batterie au plomb, batterie lithium-ion et autres types de batteries. Par type de véhicule, le marché est segmenté en e-rickshaw passagers et e-rickshaw cargo. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des batteries pour e-rickshaw dans 21 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Batterie au plomb |
| Batterie lithium-ion |
| Autres types de batteries |
| E-Rickshaw passagers |
| E-Rickshaw cargo |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Turquie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Bangladesh | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de batterie | Batterie au plomb | |
| Batterie lithium-ion | ||
| Autres types de batteries | ||
| Par type de véhicule | E-Rickshaw passagers | |
| E-Rickshaw cargo | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Turquie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Bangladesh | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur des batteries pour e-rickshaw d'ici 2031 ?
Le secteur devrait atteindre 3,97 milliards USD d'ici 2031, en croissance à un CAGR de 11,13 % de 2026 à 2031. Les prévisions reflètent la demande de remplacement continue des batteries au plomb et l'utilisation croissante des batteries lithium-ion dans les applications de flotte. Elles reflètent également le soutien des politiques publiques pour les e-rickshaws et les e-carts dans le cadre du programme PM E-DRIVE de l'Inde.
Quel type de batterie domine actuellement l'utilisation des e-rickshaws ?
Les batteries au plomb étaient en tête avec 63,1 % de part de marché en 2025 en raison de leur faible coût initial, de leur large disponibilité et de leur réseau de service établi. Leur courte durée de vie en service commercial génère également une demande de remplacement récurrente, notamment sur les itinéraires d'exploitation ruraux et semi-urbains. Cependant, les exigences de conformité et l'utilisation en flotte augmentent le rôle des produits lithium-ion.
Pourquoi les batteries lithium-ion gagnent-elles du terrain dans les e-rickshaws ?
Les batteries lithium-ion devraient croître à un CAGR de 16,3 % jusqu'en 2031, car les flottes valorisent une durée de vie plus longue, une meilleure autonomie et une aptitude aux charges répétées. La chimie LFP offre également une stabilité thermique et répond aux exigences standardisées des plateformes d'échange centralisées. Les projets de capacité locale de production de cellules peuvent soutenir une base d'approvisionnement plus domestique pour les assembleurs de batteries.
Qu'est-ce qui stimule la demande de batteries pour e-rickshaws cargo ?
Les e-rickshaws cargo devraient croître à un CAGR de 14,6 % jusqu'en 2031, car les flottes logistiques nécessitent des batteries capables de supporter des charges plus lourdes et des cycles fréquents. Les contrats de flotte encouragent également des performances de batteries documentées, une surveillance de la maintenance et des spécifications d'approvisionnement plus cohérentes. L'utilisation croissante de véhicules cargo électriques dans les petites villes soutient cette évolution des comportements d'achat.
Quelle région enregistre la plus forte demande de batteries pour e-rickshaws ?
L'Asie-Pacifique était en tête avec 55,3 % de part de marché en 2025 et devrait croître à un CAGR de 15,3 % jusqu'en 2031, portée par l'Inde et le Bangladesh. L'Inde dispose d'une large base d'e-rickshaws passagers, tandis que les exigences proposées par le Bangladesh en matière d'immatriculation et de batteries approuvées pourraient formaliser la demande informelle. La Chine joue également un rôle majeur en tant que source de cellules LFP utilisées par les intégrateurs régionaux de batteries.