
E-Rikscha-Batteriemarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
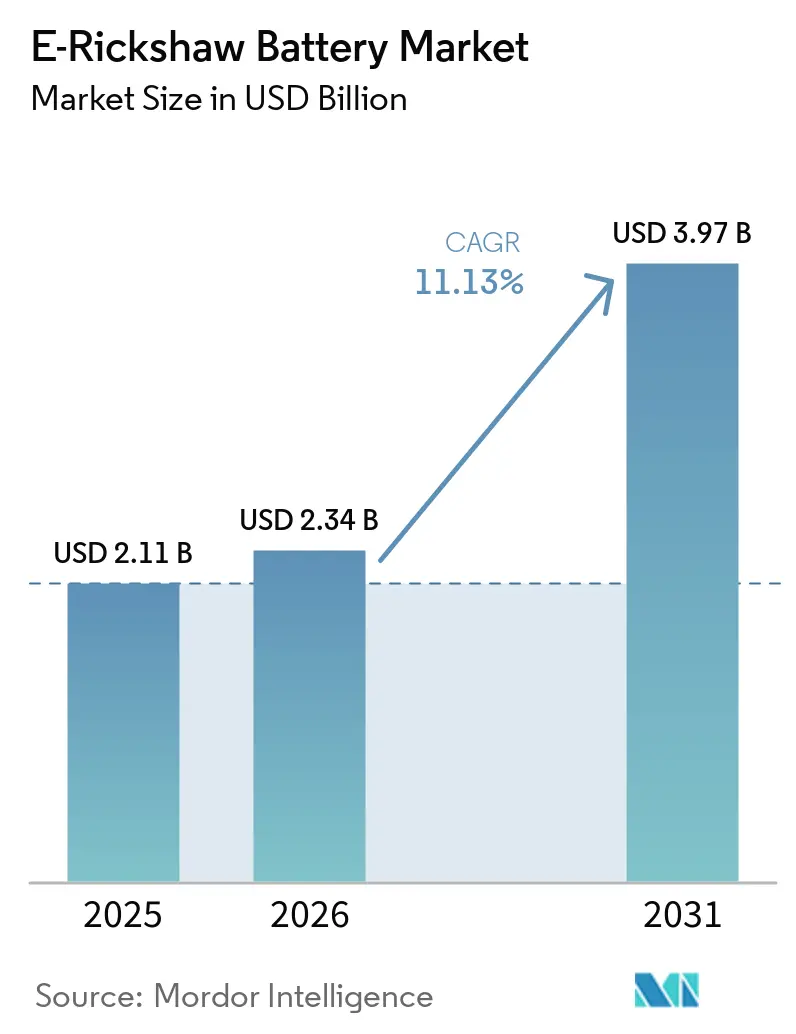
| Marktgröße (2026) | 2.34 Milliarden US-Dollar |
| Marktgröße (2031) | 3.97 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
E-Rikscha-Batteriemarkt Analyse von Mordor Intelligence
Die Größe des E-Rikscha-Batteriemarkts wird für 2025 auf 2,11 Milliarden USD, für 2026 auf 2,34 Milliarden USD und bis 2031 auf 3,97 Milliarden USD prognostiziert, bei einer CAGR von 11,1 % von 2026 bis 2031. Die Ersatznachfrage bleibt zentral, da Bleisäurepacks im gewerblichen Betrieb häufig nach 12 bis 18 Monaten ausgetauscht werden müssen. Dies erzeugt eine Nachfrage, die weniger von Neuzulassungen abhängt als viele andere Elektrofahrzeug-Batteriekategorien. Politische Unterstützung, niedrigere Betriebskosten und organisierte Lieferflotten verlagern die Beschaffung hin zu zertifizierten Batterien und größeren Lithium-Ionen-Packs. Tauschnetze können den Batterieeinsatz ebenfalls steigern, da zentral verwaltete Packs mehr Ladezyklen absolvieren als konventionell geladene Batterien. Der E-Rikscha-Batteriemarkt verbindet daher eine große kostengünstige Ersatzbasis mit einer schrittweisen Verlagerung hin zu langlebigeren Chemien und formaleren Versorgungskanälen.
Wichtigste Erkenntnisse des Berichts
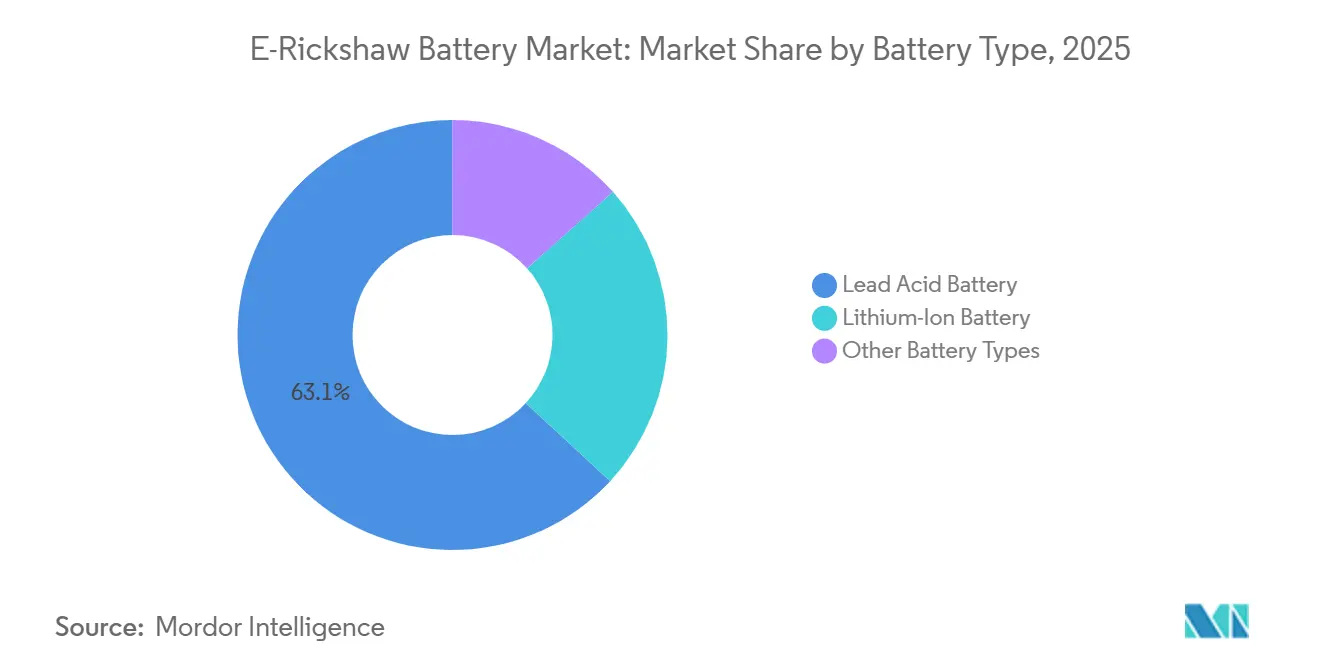
- Nach Batterietyp hielten Bleisäurebatterien im Jahr 2025 einen Anteil von 63,1 %, während Lithium-Ionen-Batterien bis 2031 mit einer CAGR von 16,3 % wachsen sollen.
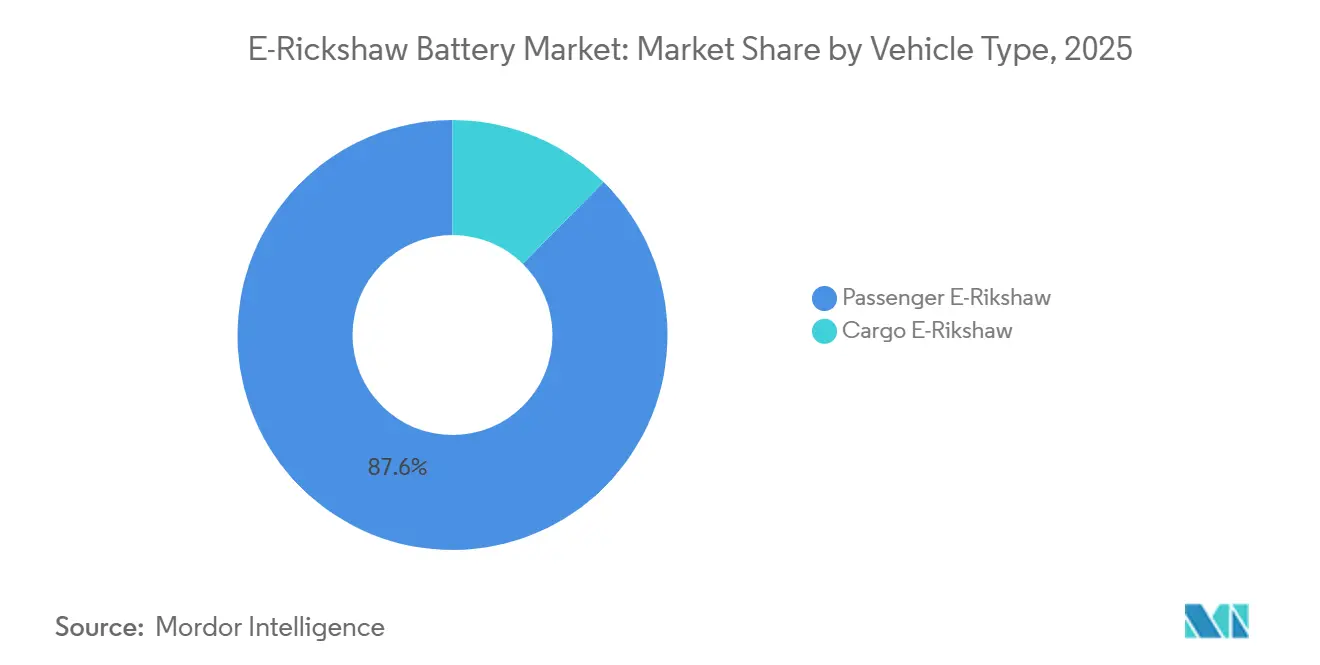
- Nach Fahrzeugtyp hielten Personen-E-Rikschas im Jahr 2025 einen Anteil von 87,6 % am E-Rikscha-Batteriemarkt, während Fracht-E-Rikschas bis 2031 mit einer CAGR von 14,6 % wachsen sollen.
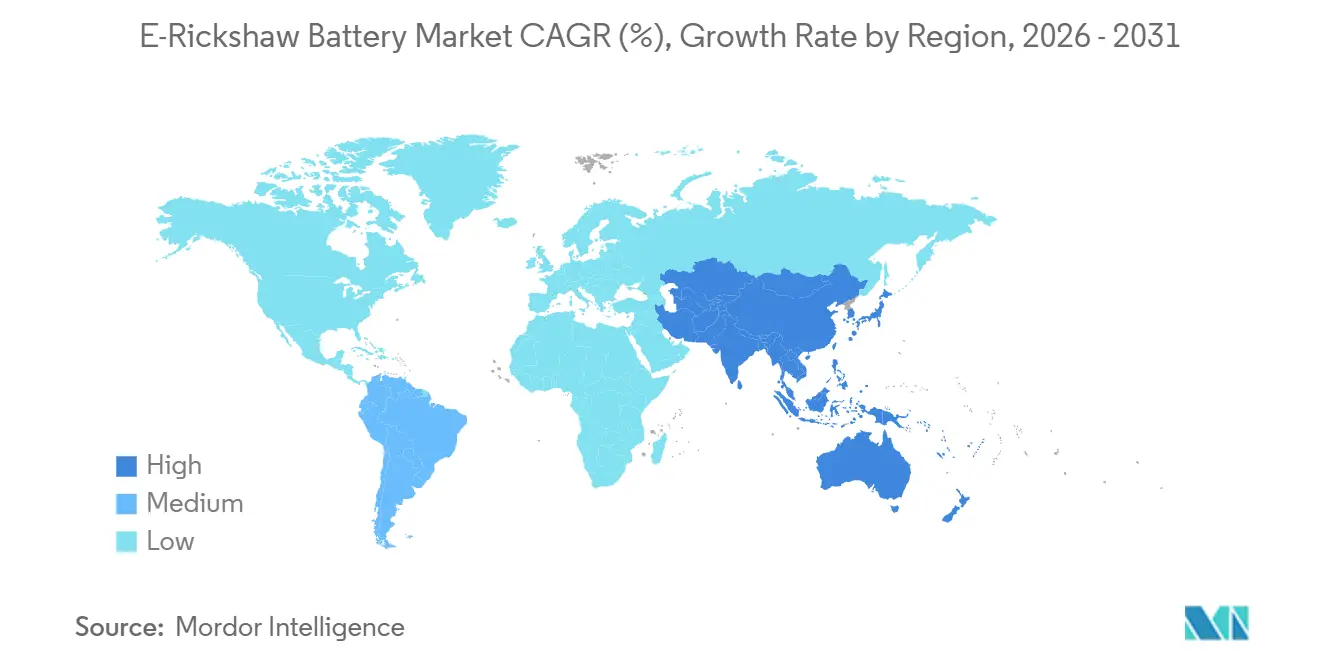
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 55,3 % und soll bis 2031 mit einer CAGR von 15,3 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Anreize für die Einführung elektrischer Dreiräder | +3.00% | Indien (national, mit Ausstrahlungseffekten auf Bangladesch, Indonesien, Vietnam) | Kurzfristig (≤ 2 Jahre) |
| Niedrigere Gesamtbetriebskosten als bei Verbrennungsmotor-Rikschas | +2.50% | Global; dominant in Indien, Bangladesch und Südostasien | Mittelfristig (2–4 Jahre) |
| Kostensenkungen bei Lithium-Ionen und LFP-Kommerzialisierung | +2.00% | Global; stärkste Kostenauswirkung im APAC-Kernbereich | Langfristig (≥ 4 Jahre) |
| Letzte-Meile-Lieferung und Flottenelektrifizierung | +1.50% | Global; konzentriert in indischen Städten der Klasse 1 und 2, chinesische Logistikkorridore | Mittelfristig (2–4 Jahre) |
| Batterietauschnetze zur Steigerung der Fahrzeugauslastung | +1.20% | Indien (national); Frühphase in Bangladesch, Südostasien, Ostafrika | Mittelfristig (2–4 Jahre) |
| Ersatznachfrage durch kurze Lebensdauer von Bleisäurebatterien | +0.80% | Indien, Bangladesch, Nepal; ländliche und halbstädtische Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Anreize für die Einführung elektrischer Dreiräder
Indiens PM E-DRIVE-Programm verlängert Kaufanreize für E-Rikschas und E-Carts bis März 2028. Das Programm sieht eine Obergrenze von INR 25.000 pro Fahrzeug vor, was USD 300 entspricht, und gewährt E-Rikschas ein längeres Anreizfenster als elektrischen Zweirädern[1]. Diese Unterstützung trägt dazu bei, die Fahrzeugnachfrage aufrechtzuerhalten und Batteriekäufe im E-Rikscha-Batteriemarkt zu fördern. Die Mittelumschichtung von 2025 verlagerte INR 1,42 Milliarden, entsprechend USD 16 Millionen, von E-Rikschas und E-Carts hin zu gewerblichen L5-Dreirädern. Die Änderung reduziert die Unterstützung für Basisfahrzeuge und begünstigt Fahrzeuge, die Batterien mit größerer Kapazität erfordern. Bangladeschs Entwurf der Richtlinie zur Verwaltung elektrischer Dreiräder 2025 schlägt Zulassungsanforderungen und BSTI-zugelassene Batteriekomponenten für mehr als 2 Millionen elektrische Dreiräder vor. Wenn sie umgesetzt wird, könnte die Richtlinie die Nachfrage von informellen Packs hin zu zertifizierten Produkten verlagern und die Compliance-Anforderungen für Lieferanten erhöhen.
Niedrigere Gesamtbetriebskosten als bei Verbrennungsmotor-Rikschas
Niedrigere Betriebskosten stützen den E-Rikscha-Batteriemarkt, da Betreiber eine höhere anfängliche Batterieinvestition durch tägliche Einsparungen amortisieren können. Flottenoperatoren in Delhi berichteten im Jahr 2025 von Amortisationszeiten für Lithium-Ionen-E-Rikschas von 18 bis 24 Monaten. Batterie-als-Dienstleistung-Vereinbarungen trennen den Batteriebesitz vom Fahrzeugbesitz und verringern die unmittelbare Bedeutung des Pack-Preises. Battery Smart meldete für das Geschäftsjahr 2025 einen Umsatz von INR 279 Crore mit einem Wachstum von 49 % gegenüber dem Vorjahr, was zeigt, dass Tauschservices ein auf wiederholter Batterienutzung basierendes Betriebsmodell unterstützen können. Diese Modelle fördern Entscheidungen auf Basis von Betriebskosten und Batterieverfügbarkeit statt allein auf Basis des Kaufpreises. Dies eröffnet dem E-Rikscha-Batteriemarkt einen Adoptionsweg, der nicht vom Batteriebesitz des Fahrers abhängt.
Kostensenkungen bei Lithium-Ionen und LFP-Kommerzialisierung
Lithium-Ionen- und LFP-Batterien gewinnen im E-Rikscha-Batteriemarkt an Bedeutung, da gewerbliche Betreiber längere Lebensdauer und zuverlässige tägliche Leistung benötigen. LFP-Chemie bietet thermische Stabilität, was wichtig ist, wo hohe Temperaturen und unsachgemäße Ladepraktiken Sicherheitsbedenken erhöhen. Sie reduziert auch die Abhängigkeit von Kobaltpreisänderungen und unterstützt den Einsatz in Batterietauschflotten. Exide Industries hat INR 5.102 Crore, entsprechend USD 612 Millionen, in seine LFP- und NMC-Zellenanlage in Bengaluru investiert. Phase 1 hat eine Kapazität von 6 GWh und soll voraussichtlich im dritten Quartal des Geschäftsjahres 2027 erste Umsätze erzielen, zunächst für Kunden von Dreirad-Batteriepacks. Die inländische Zellenproduktion könnte die Logistikabhängigkeit verringern und indischen Pack-Lieferanten eine lokalere Quelle für fortschrittliche Zellen bieten.
Letzte-Meile-Lieferung, Tauschnetze und Flottenelektrifizierung
E-Commerce-Logistik und Quick-Commerce-Aktivitäten verlagern die Batteriebeschaffung von fahrerseitigen Käufen hin zu Flottenverträgen. Der E-Rikscha-Batteriemarkt profitiert, wenn Flottenkäufer Batteriespezifikationen standardisieren und eine zuverlässige Zykluslebensdauer fordern. Delhivery und Bajaj Auto schlossen eine Partnerschaft für 2025 bis 2026, um elektrische Fracht-Dreiräder in Städten der Klasse 2 und 3 einzusetzen. Der ursprüngliche Einsatzplan sah rund 1.500 Fahrzeuge vor, während der gemeldete anfängliche Einsatz 200 Bajaj RIKI E-Carts umfasste. Frachtflotten haben höhere tägliche Anforderungen, was Reichweite, Ladezeit und Batteriezustand zu wichtigen Kaufkriterien macht. Batterietauschnetze unterstützen auch eine höhere Fahrzeugauslastung, indem sie Ladeausfallzeiten auf dichten Routen reduzieren. Indien hatte Mitte 2026 mehr als 3.000 betriebsbereite Tauschstationen, obwohl die Abdeckung auf städtische Gebiete konzentriert blieb. Eine höhere Auslastung kann die Ersatzintervalle für zentral verwaltete Packs verkürzen und die Nachfrage nach qualitätskontrollierter Versorgung stärken. Dies macht den Tausch zu einem wesentlichen Nachfragekanal für den E-Rikscha-Batteriemarkt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Lade- und Tauschinfrastruktur außerhalb großer Städte | -1.80% | Ländliches Indien Klasse 3+, Bangladesch, Nordostindien, ländliches Südostasien | Kurzfristig (≤ 2 Jahre) |
| Hohe Anschaffungskosten für Lithium-Ionen-Packs | -1.50% | Global; am stärksten in Indien, Bangladesch, Nepal (preissensible Einzelbetreiber) | Mittelfristig (2–4 Jahre) |
| Interoperabilitätslücken beim Batterietausch | -1.00% | Indien, aufstrebende APAC-Märkte | Mittelfristig (2–4 Jahre) |
| Informelle Nachmarktbatterien und thermische Sicherheitsrisiken | -0.70% | Indien (Delhi, UP, Bihar-Korridor), Bangladesch | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Lade- und Tauschinfrastruktur außerhalb großer Städte
Indiens Tauschwechselnetz hat mehr als 325 Millionen USD an offengelegten Investitionen angezogen, aber die Stationen bleiben in Großstädten konzentriert. Regierungsschätzungen wiesen auf einen Bedarf von 26.000 Tauschkiosken bis Ende des Geschäftsjahres 2026 und 111.000 bis zum Geschäftsjahr 2030 hin. Die genannte Betriebsbasis umfasste nur 2.600 registrierte Kioske, sodass viele ländliche und halbstädtische Betreiber auf konventionelles Laden angewiesen sind. Diese Infrastrukturlücke begrenzt die Fahrzeugverfügbarkeit und kann das Laden über nicht autorisierte Anschlüsse erzwingen. Nordostindien machte 2025 trotz nennenswerter E-Rikscha-Nutzung in Assam nur 1 % der indischen Ladeinfrastruktur aus. Das ungleichmäßige Netz schafft Ausfallzeitrisiken für Betreiber, selbst dort, wo die Betriebswirtschaft von Elektrofahrzeugen günstig bleibt. Es begrenzt auch den E-Rikscha-Batteriemarkt an Standorten, wo Fahrzeugnachfrage besteht, aber zuverlässiges Laden fehlt.
Hohe Anschaffungskosten für Lithium-Ionen-Packs
Lithium-Ionen-Batterien sind für viele Einzelbetreiber trotz ihrer niedrigeren Lebenszyklusbetriebskosten schwer zu finanzieren. Die Eingabe setzte ein 48-V-Bleisäureset im Jahr 2025 bei INR 8.000 bis INR 15.000 an und ein gleichwertiges Lithium-Ionen-Pack bei INR 20.000 bis INR 40.000. Diese Lücke kann Käufer zu günstigeren und informellen Produkten lenken, insbesondere dort, wo formale Kredite begrenzt sind. Batterietauschservices könnten den unmittelbaren Kapitalbedarf reduzieren, aber der genannte Mehrwertsteuersatz für Tauschservices betrug 18 %, verglichen mit 5 % auf Elektrofahrzeugkäufe. Begrenzte Interoperabilität zwischen Plattformen kann auch den praktischen Wert des Tauschs außerhalb eines bestimmten Netzes einschränken. Der E-Rikscha-Batteriemarkt steht vor einem damit verbundenen Sicherheitsproblem, da recycelte oder nicht verifizierte Bleisäurepacks thermische Vorfälle erhöhen und das Käufervertrauen in das Segment schwächen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Batterietyp:
Bleisäure hält die installierte Basis, während Lithium-Ionen expandiertBleisäurebatterien hielten im Jahr 2025 einen Anteil von 63,1 % am E-Rikscha-Batteriemarkt, gestützt durch niedrige Anschaffungskosten und umfangreiche Nachmarktverfügbarkeit. Ihr Preisbereich von INR 8.000 bis INR 15.000 bleibt für Fahrer in Indien, Bangladesch und Nepal zugänglich. Mechaniker auf ländlichen und halbstädtischen Routen sind mit der Bleisäurewartung vertraut, was ihre weitere Nutzung zusätzlich unterstützt. Diese Chemie verfügt auch über eine große installierte Basis, die wiederkehrende Ersatznachfrage erzeugt. Die E-Rikscha-Batteriebranche ist nach wie vor auf diesen Ersatzzyklus angewiesen, da Bleisäurepacks im gewerblichen Betrieb oft nur 12 bis 18 Monate genutzt werden. Wiederholte Ersatzkäufe können jedoch die Lebenszyklusausgaben höher machen, als der Anfangspreis vermuten lässt. Delhis Anforderung für Lithium-Ionen-Batterien in zugelassenen E-Rikschas und Beratungshinweise zu den Standards AIS-189 und AIS-190 können den Spielraum für nicht konforme Packs einengen. Nickel-Metallhydrid- und frühe Festkörperbatterien bleiben marginale Optionen, während LFP mehr vom adressierbaren Anwendungsfall absorbiert.
Lithium-Ionen-Batterien sollen von 2026 bis 2031 mit einer CAGR von 16,3 % wachsen und sind damit der am schnellsten wachsende Batterietyp. Längere Lebensdauer, größere nutzbare Reichweite und bessere Eignung für wiederholtes Laden unterstützen ihre Einführung in gewerblichen Flotten. LFP-Batterien sind besonders relevant für E-Rikschas, da sie thermische Stabilität bieten und nicht auf Kobalt angewiesen sind. Die E-Rikscha-Batteriebranche wird auch durch Tauschplattformen geprägt, die die Chemie im Namen einzelner Fahrer auswählen. Diese Regelung kann Finanzierungsbeschränkungen überwinden, die Upgrades bei Einzelbetreibern verzögern. Exides geplante lokale Zellenproduktion kann eine stärker inländische Lieferkette für Dreirad-Batteriepacks unterstützen. Batteriemanagementsysteme und zertifizierte Ladepraktiken werden wichtiger, wenn die Nutzung von Lithium-Ionen zunimmt. Die Verlagerung beseitigt die Bleisäurenachfrage nicht sofort, da preissensible Nutzer weiterhin erschwingliche Ersatzoptionen benötigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Fahrzeugtyp:
Personenfahrzeuge liefern Volumen, während Frachtfahrzeuge Flottennachfrage gewinnenPersonen-E-Rikschas machten im Jahr 2025 87,6 % der E-Rikscha-Batteriemarktgröße aus. Der hohe Anteil spiegelt umfangreiche informelle Personentransportnetze in indischen Städten der Klasse 2 und 3 wider. E-Rikschas machten im Geschäftsjahr 2025 bis 2026 8 % aller Kraftfahrzeugzulassungen in Indien aus. Uttar Pradesh, Bihar, Westbengalen, Assam und Delhi verzeichnen erhebliche E-Rikscha-Zulassungsaktivitäten. Personenbeförderungsanwendungen erhalten die Nachfrage sowohl nach kostengünstigen Ersatzbatterien als auch nach höherwertigen Lithium-Ionen-Upgrades. Batteriespezifikationen verlagern sich von 48-V- und 100-Ah-Bleisäurekonfigurationen hin zu 60-V-LFP-Packs, die mehr als 100 Kilometer Reichweite bieten können. Dies erhöht den Wert eines Batteriekaufs, auch wenn die Stückzahlnachfrage von Kleinbetreibern getrieben wird. Es hält auch den Personentransport im Mittelpunkt des E-Rikscha-Batteriemarkts. Die PM E-DRIVE-Unterstützung für E-Rikschas und E-Carts läuft bis März 2028 und stützt die breitere Personenfahrzeugbasis.
Fracht-E-Rikschas sollen von 2026 bis 2031 mit einer CAGR von 14,6 % wachsen. Der E-Rikscha-Batteriemarkt profitiert von diesem Segment, da Frachtfahrzeuge schwerere Lasten und anspruchsvollere tägliche Ladezyklen bewältigen müssen. Organisierte Logistikkunden fordern eher dokumentierte Batterieleistung und Versorgungsvereinbarungen auf Flottenebene. Delhiverys Partnerschaft mit Bajaj Auto veranschaulicht den Einsatz elektrischer Frachtfahrzeuge in kleineren indischen Städten. iGowise Mobility und Elektrik Express begannen im August 2025 mit dem phasenweisen Einsatz von 2.000 KI-integrierten elektrischen Fracht-Dreirädern. Ihre MicroLogi-Plattform nutzt Echtzeit-IoT-Batteriezustandsüberwachung, was datenbasierte Wartung und Beschaffung unterstützt. Frachtbetriebsbedingungen begünstigen Lithium-Ionen-Packs gegenüber Bleisäurealternativen, da Reichweite und Zykluslebensdauer die Lieferpläne beeinflussen. Dieser Teil des E-Rikscha-Batteriemarkts kann daher organisierten Lieferanten eine stärkere Rolle verschaffen als bei fahrergeführten Personen-Ersatzverkäufen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC E-Rickshaw-Batterien-Markt
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 55,3 % am E-Rickshaw-Batterien-Markt und wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 15,3 % wachsen. Indien ist der Anker der regionalen Nachfrage durch eine große Basis an Passagier-E-Rickshaws und eine wachsende gewerbliche Nutzung von Dreirädern. E-Rickshaws machten im Geschäftsjahr 2025 bis 2026 8 % aller indischen Kraftfahrzeugzulassungen aus. Die Nachfrage konzentriert sich auf Uttar Pradesh, Bihar, Westbengalen, Assam und Delhi. Die PM E-DRIVE-Anreize unterstützen E-Rickshaws und E-Carts bis März 2028 und tragen dazu bei, die Nachfrage nach zertifizierten Batteriesystemen aufrechtzuerhalten. Bangladesch verfügte im Jahr 2025 über mehr als 2 Millionen elektrische Dreiräder, von denen die meisten nicht registriert waren. Die geplanten Zulassungs- und Batteriegenehmigungsanforderungen könnten eine erhebliche informelle Batteriebasis in formelle Versorgungskanäle überführen.
China ist sowohl eine Quelle für Batteriezellen als auch ein wichtiges Mikro-Elektrofahrzeug-Ökosystem für den E-Rickshaw-Batterien-Markt. Regionale Packintegratoren verwenden LFP-Zellen von chinesischen Herstellern, darunter CATL und BYD. Diese Versorgungsposition setzt einen wettbewerbsfähigen Kostenbenchmark für Batteriehersteller in Indien und den Nachbarländern. Vietnam, Indonesien und Thailand sind Standorte in einem früheren Entwicklungsstadium, in denen Lastendreiräder in FMCG-Distributionsrouten eingeführt werden. Diese Anwendungen bevorzugen Lithium-Ionen-Akkupacks mit mehreren Zyklen, die die Anforderungen organisierter Flotten erfüllen können. Indiens Tauschernetzwerk hat die sichtbarste Größenordnung in der Region, aber seine städtische Konzentration schränkt den Nutzen für viele kleinere Städte ein. Die Nachfrage in der Region wird weiterhin vom Gleichgewicht zwischen erschwinglichen Blei-Säure-Ersatzprodukten und einer zuverlässigen Lithium-Ionen-Infrastruktur abhängen. Dieses Gleichgewicht wird den E-Rickshaw-Batterien-Markt sowohl in etablierten als auch in aufstrebenden regionalen Korridoren prägen.
E-Rickshaw-Batterien-Markt in Amerika und EMEA
Nordamerika und Europa stellen kleinere Nachfragesegmente für den E-Rickshaw-Batterien-Markt dar. In Nordamerika konzentriert sich die Nutzung auf Tourismuskorridore, Universitätscampus und städtische Mikromobilitätsversuche. Diese Anwendungen erfordern häufig Lithiumbatterien, da Betreiber Reichweite und reduzierten Wartungsaufwand schätzen. Europäische Nullemissions-Frachtzonen haben Lastendreirädern eine Rolle bei der Zustellung auf der letzten Meile verschafft. Die Spezifikationen erfordern häufig Zertifizierungen wie IEC 62133, was die Qualitätsschwelle für importierte Batteriekomponenten anheben kann. Südamerika sowie der Nahe Osten und Afrika bleiben Pionierregionen für elektrische Dreiräder. Sun Mobility hat im Jahr 2025 135 Millionen USD aufgenommen, um Tauschernetzwerke in Afrika und Südostasien auszubauen, einschließlich Aktivitäten in Kenia[2]. Brasilien, Argentinien, Ägypten, Marokko und Südafrika erkunden Anwendungsfälle in der städtischen Logistik oder im informellen Nahverkehr. Netzzuverlässigkeit, Ladestandards und Batteriefinanzierung bleiben praktische Einschränkungen in diesen Märkten.
Wettbewerbslandschaft
Der E-Rickshaw-Batteriemarkt ist unter den Herstellern mäßig konzentriert, da kein Unternehmen einen entscheidenden gemeldeten Marktanteil besitzt. Exide Industries, Amara Raja Energy & Mobility, Eastman Auto & Power und Okaya Power gehören zur etablierten indischen Blei-Säure-Versorgungsbasis. Ihre Vertriebsabdeckung und Aftermarket-Präsenz bleiben wichtig für die preissensible Ersatznachfrage. Der Wettbewerb verlagert sich zunehmend in Richtung Lithium-Ionen-Kompetenz, Batteriemanagementsoftware und Zugang zu Tauschnetzen. Exide hat 5.102 Crore INR, entsprechend 612 Millionen USD, in sein LFP- und NMC-Zellprojekt in Bengaluru investiert. Die 6-GWh-Phase-1-Anlage soll im dritten Quartal des Geschäftsjahres 2027 Umsätze generieren und sich zunächst an Kunden von Dreirad-Batteriepackungen richten. Diese Investition zeigt, dass etablierte Blei-Säure-Hersteller eine Position im Lithium-Übergang anstreben. Die ländliche Ersatznachfrage bleibt für viele Lieferanten offen, da Blei-Säure-Packs wiederkehrende Käufe außerhalb organisierter Einzelhandelskanäle erfordern.
Das Batterietauschen schafft einen separaten Wettbewerbsweg, da Anbieter die Batteriewahl beeinflussen können, ohne jedes Pack selbst herzustellen. Battery Smart betrieb mehr als 300.000 Lithium-Ionen-Batterien an über 1.600 Stationen in mehr als 75 Städten und erreichte im Geschäftsjahr 2026 den operativen Breakeven. Das Unternehmen bereitete einen Börsengang vor und strebte ein jährliches Wachstum von 70 % bis 80 % über einen Zeitraum von 3 bis 5 Jahren an. Sun Mobility verfolgt einen technologiegetriebenen Ansatz durch Patente, die Hochspannungsverbinder, robotergestützte Ausrichtungssysteme und automatisierte Batterieverriegelungen abdecken. Das Unternehmen war das erste in Indien, das die AIS-038-Zertifizierung für eine austauschbare Plattform für schwere Elektrofahrzeuge erhielt. Solche Netzwerk- und Technologiemodelle können die Nutzung standardisierter Batterien stärken, wo Stationen ausreichend dicht vorhanden sind.
CATL und BYD verfügen über Zellkostenvorteile und Technologiepositionen, die bedeutsamer werden könnten, wenn indische OEMs ihre LFP-Beschaffung ausweiten. Inländische Hersteller reagieren durch lokale Zellkapazitäten und Programme für fortschrittliche Chemien. Amara Raja hat über seine Energiesparte in fortschrittliche Zellchemien investiert, während Exide Kapital für Fertigungskapazitäten bereitgestellt hat. Der E-Rickshaw-Batteriemarkt umfasst auch direkte Batterielieferanten wie das Power-Build-Geschäft von Time Technoplast, das die e-START-Blei-Säure-Batterielinie anbietet. Battery Smart ist als Tauschbetreiber relevant, stellt jedoch keine Batterien kommerziell her. Seine Rolle ist die Dienstleistungserbringung und nicht die direkte Batterieproduktion oder der Batterieverkauf. Greaves Electric Mobility kann durch die E-Rickshaw-Integration als relevant betrachtet werden, während die Kernherstellergruppe vielfältig bleibt. Die Marktkonzentration ist gering, da die vorliegenden Daten keinen kombinierten Marktanteil der führenden Anbieter ausweisen, der eine konzentrierte Struktur belegen würde. Lieferanten konkurrieren daher über Preis, Vertrieb, Chemie, Packqualität, Compliance sowie Beziehungen zu Flotten- oder Plattformbetreibern. Diese Faktoren werden die Positionierung im E-Rickshaw-Batteriemarkt bestimmen, wenn die Flotten- und Plattformnachfrage wächst.
Marktführer der E-Rikscha-Batteriebranche
-
Exide Industries Ltd
-
Eastman Auto & Power Ltd
-
Amara Raja Energy & Mobility Limited
-
Okaya Power Private Limited
-
Luminous Power Technologies Pvt. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
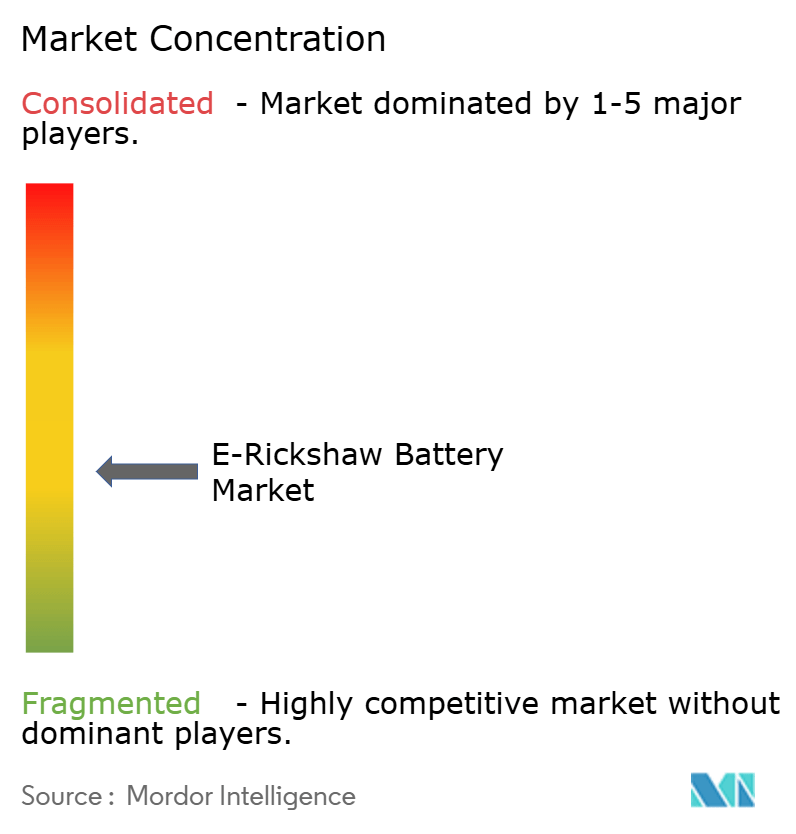
E-Rickshaw-Batterien-Markt Unternehmen in diesem Bericht
- Exide Industries Ltd
- Amara Raja Energy & Mobility Limited
- Eastman Auto & Power Ltd
- Okaya Power Private Limited
- TATA AutoComp GY Batteries Pvt. Ltd.
- Luminous Power Technologies Pvt. Ltd.
- Livguard Energy Technologies Pvt. Ltd.
- HBL Power Systems Ltd.
- Microtex Energy Private Limited
- Sparco Batteries Pvt. Ltd.
- Gem Batteries Pvt. Ltd.
- Trontek Electronics Pvt. Ltd.
- Relicell Battery Pvt. Ltd.
- Amco Saft India Pvt. Ltd.
- Exicom Tele-Systems Ltd.
- Greenvision Technologies Pvt. Ltd.
- Sun Mobility
- Battery Smart
- BYD Co. Ltd.
- Contemporary Amperex Technology Co. Limited
Neueste Industrielle Entwicklungen in E-Rickshaw-Batterien-Markt
- August 2026: Exide Industries hat zusätzliche INR 200 Crore in seine Tochtergesellschaft Exide Energy Solutions eingebracht und damit die kumulierte Gesamtinvestition auf INR 5.102 Crore für das LFP/NMC-Zellenwerk in Bengaluru mit einer Phase-1-Kapazität von 6 GWh erhöht. Der erste kommerzielle Umsatz wird im dritten Quartal des Geschäftsjahres 2027 erwartet, wobei zunächst Kunden von Dreirad-Batteriepacks vor Zweirad- und Personenfahrzeuganwendungen angesprochen werden.
- August 2026: Zwei Todesfälle in West-Delhis Raghubir Nagar durch eine E-Rikscha-Batterieexplosion verstärkten den regulatorischen Druck auf das Ministerium für Schwerindustrie, die Durchsetzung der Batteriesicherheits- und Leistungsstandards AIS-189 und AIS-190 zu beschleunigen. Die Standards blieben für elektrische Zwei- und Dreiräder bis Mitte 2026 beratend.
- Juli 2026: Energy In Motion unterzeichnete eine LFP-Batterieliefervereinbarung über 500 MWh mit CATL, die das Zellenmodell CB7T0 und die Batteriepack-Plattform L324D06 für schwere elektrische Nutzfahrzeuge abdeckt.
- Juni 2026: Battery Smart erreichte im Geschäftsjahr 2026 den operativen Breakeven und plante, im September oder Oktober 2026 Börsengangsunterlagen bei SEBI einzureichen. Das Netz betrieb mehr als 300.000 Lithium-Ionen-Batterien und mehr als 1.500 Tauschstationen in mehr als 75 Städten.
Globaler E-Rikscha-Batteriemarkt Berichtsumfang
Eine E-Rikscha-Batterie ist ein Energiespeichergerät, das speziell dafür entwickelt wurde, E-Rikschas mit elektrischer Energie zu versorgen – dreirädrige Elektrofahrzeuge, die hauptsächlich für den öffentlichen Kurzstreckentransport genutzt werden. Diese Batterien, die typischerweise in Bleisäure- und Lithium-Ionen-Varianten erhältlich sind, liefern die notwendige Energie zum Antrieb des Elektromotors und ermöglichen einen effizienten Betrieb der E-Rikscha. Zu den wichtigsten Eigenschaften dieser Batterien gehören Kapazität, Ladezeit, Lebensdauer und Kosten, die alle die Leistung, Reichweite und wirtschaftliche Gesamtrentabilität der E-Rikscha erheblich beeinflussen.
Der E-Rikscha-Batteriemarkt ist nach Batterietyp, Fahrzeugtyp und Geografie segmentiert. Nach Batterietyp ist der Markt in Bleisäurebatterie, Lithium-Ionen-Batterie und andere Batterietypen unterteilt. Nach Fahrzeugtyp ist der Markt in Personen-E-Rikscha und Fracht-E-Rikscha unterteilt. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen E-Rikscha-Batteriemarkt in 21 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Bleisäurebatterie |
| Lithium-Ionen-Batterie |
| Andere Batterietypen |
| Personen-E-Rikscha |
| Fracht-E-Rikscha |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Türkei | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Bangladesch | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Batterietyp | Bleisäurebatterie | |
| Lithium-Ionen-Batterie | ||
| Andere Batterietypen | ||
| Nach Fahrzeugtyp | Personen-E-Rikscha | |
| Fracht-E-Rikscha | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Türkei | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Bangladesch | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der E-Rikscha-Batteriesektor bis 2031 erreichen?
Der Sektor soll bis 2031 3,97 Milliarden USD erreichen und von 2026 bis 2031 mit einer CAGR von 11,13 % wachsen. Die Prognose spiegelt die anhaltende Ersatznachfrage nach Bleisäurepacks und die wachsende Nutzung von Lithium-Ionen-Batterien in Flottenanwendungen wider. Sie spiegelt auch die politische Unterstützung für E-Rikschas und E-Carts im Rahmen von Indiens PM E-DRIVE-Programm wider.
Welcher Batterietyp führt heute die E-Rikscha-Nutzung an?
Bleisäurebatterien führten im Jahr 2025 mit einem Anteil von 63,1 %, bedingt durch ihre niedrigeren Anschaffungskosten, breite Verfügbarkeit und ein etabliertes Servicenetz. Ihre kurze gewerbliche Lebensdauer erzeugt auch wiederkehrende Ersatznachfrage, insbesondere auf ländlichen und halbstädtischen Betriebsrouten. Compliance-Anforderungen und Flottennutzung erhöhen jedoch die Bedeutung von Lithium-Ionen-Produkten.
Warum gewinnen Lithium-Ionen-Batterien in E-Rikschas an Bedeutung?
Lithium-Ionen-Batterien sollen bis 2031 mit einer CAGR von 16,3 % wachsen, da Flotten längere Lebensdauer, Reichweite und Eignung für wiederholtes Laden schätzen. LFP-Chemie bietet auch thermische Stabilität und erfüllt die standardisierten Anforderungen zentralisierter Tauschplattformen. Lokale Zellenkapazitätspläne können eine stärker inländische Versorgungsbasis für Pack-Assembler unterstützen.
Was treibt die Nachfrage nach Fracht-E-Rikscha-Batterien an?
Fracht-E-Rikschas sollen bis 2031 mit einer CAGR von 14,6 % wachsen, da Logistikflotten Batterien benötigen, die schwerere Lasten und häufige Zyklen bewältigen können. Flottenverträge fördern auch dokumentierte Batterieleistung, Wartungsüberwachung und konsistentere Beschaffungsspezifikationen. Die wachsende Nutzung elektrischer Frachtfahrzeuge in kleineren Städten unterstützt diese Verlagerung im Kaufverhalten.
Welche Region hat die größte E-Rikscha-Batterienachfrage?
Asien-Pazifik führte im Jahr 2025 mit einem Anteil von 55,3 % und soll bis 2031 mit einer CAGR von 15,3 % wachsen, angeführt von Indien und Bangladesch. Indien verfügt über eine große Personen-E-Rikscha-Basis, während Bangladeschs vorgeschlagene Zulassungs- und Batteriegenehmigungsanforderungen die informelle Nachfrage formalisieren könnten. China spielt auch eine wichtige Rolle als Quelle von LFP-Zellen, die von regionalen Batteriepack-Integratoren verwendet werden.