
Tamaño y participación del mercado de baterías para e-rickshaw
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
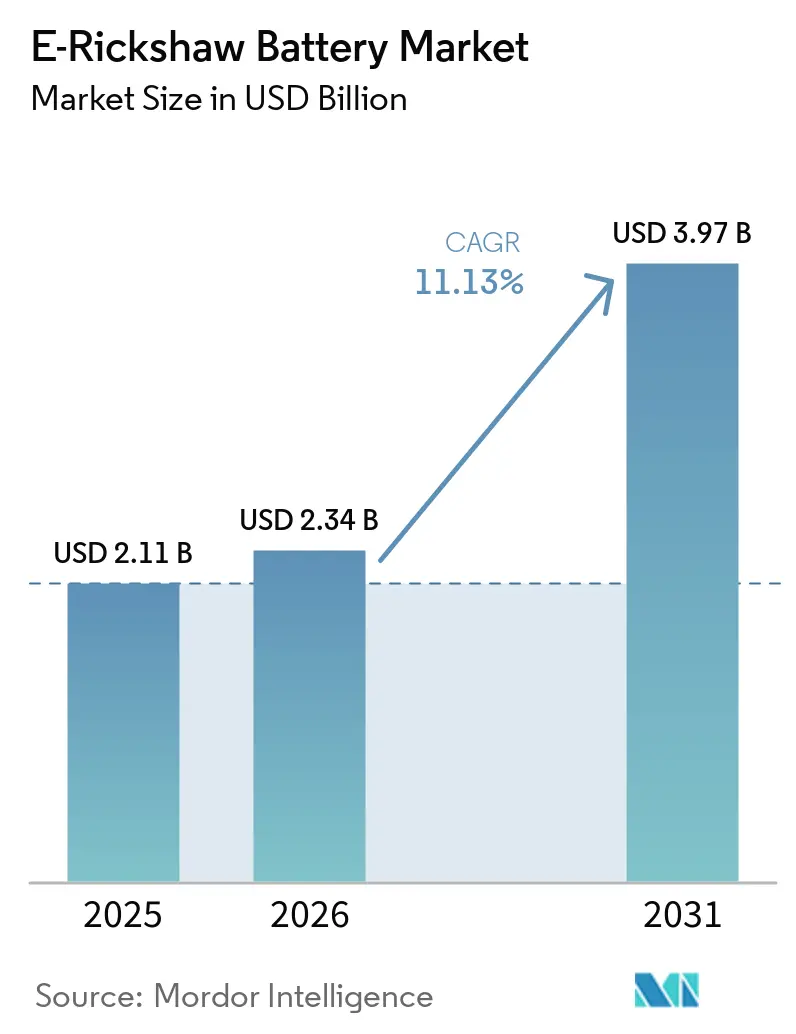
| Tamaño del Mercado (2026) | 2.34 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.97 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.13 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de baterías para e-rickshaw por Mordor Intelligence
Se proyecta que el tamaño del mercado de baterías para e-rickshaw sea de 2,11 mil millones de USD en 2025, 2,34 mil millones de USD en 2026, y alcance 3,97 mil millones de USD en 2031, a una CAGR del 11,1% de 2026 a 2031. La demanda de reemplazo sigue siendo central porque los paquetes de plomo-ácido comúnmente requieren reemplazo después de 12 a 18 meses en servicio comercial. Esto crea una demanda que depende menos de los nuevos registros de vehículos que muchas otras categorías de baterías para vehículos eléctricos. El apoyo de políticas públicas, los menores costos operativos y las flotas de entrega organizadas están orientando las adquisiciones hacia baterías certificadas y paquetes de iones de litio de mayor capacidad. Las redes de intercambio también pueden aumentar el uso de baterías porque los paquetes gestionados de forma centralizada completan más ciclos de carga que las baterías cargadas de manera convencional. El mercado de baterías para e-rickshaw combina, por tanto, una gran base de reemplazo de bajo costo con un movimiento gradual hacia químicas de mayor duración y canales de suministro más formales.
Conclusiones clave del informe
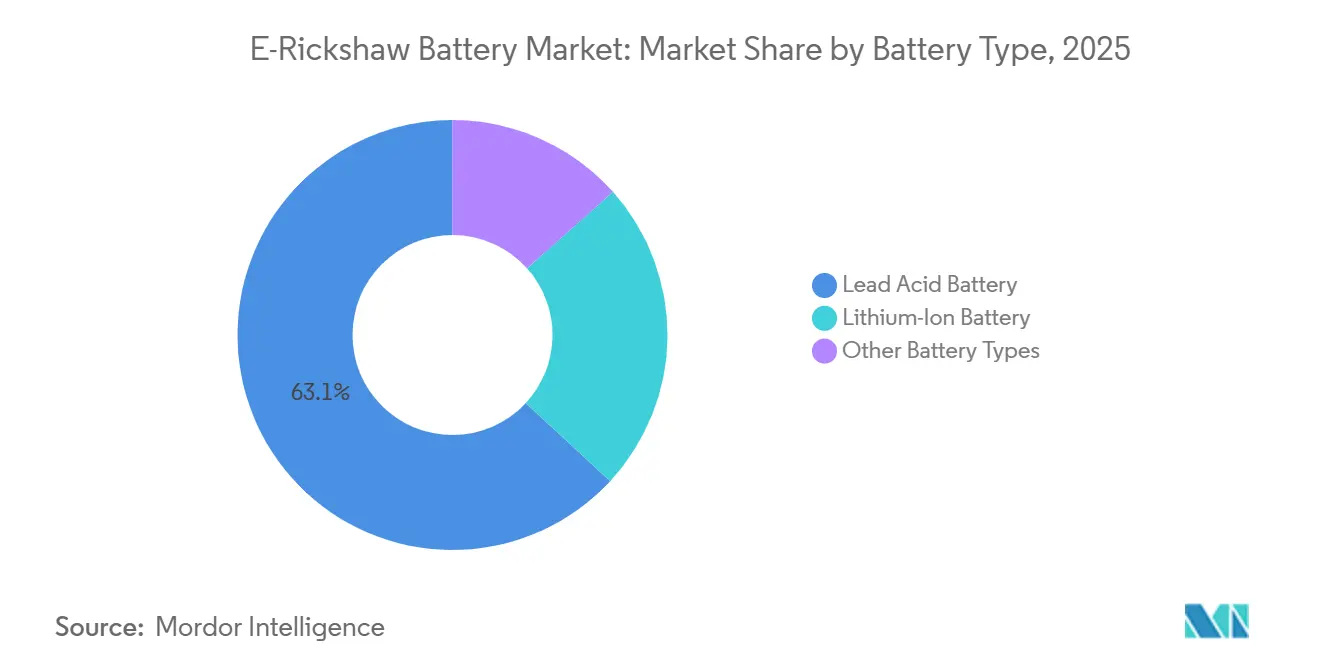
- Por tipo de batería, las baterías de plomo-ácido representaron el 63,1% de la participación en 2025, mientras que se prevé que las baterías de iones de litio crezcan a una CAGR del 16,3% hasta 2031.
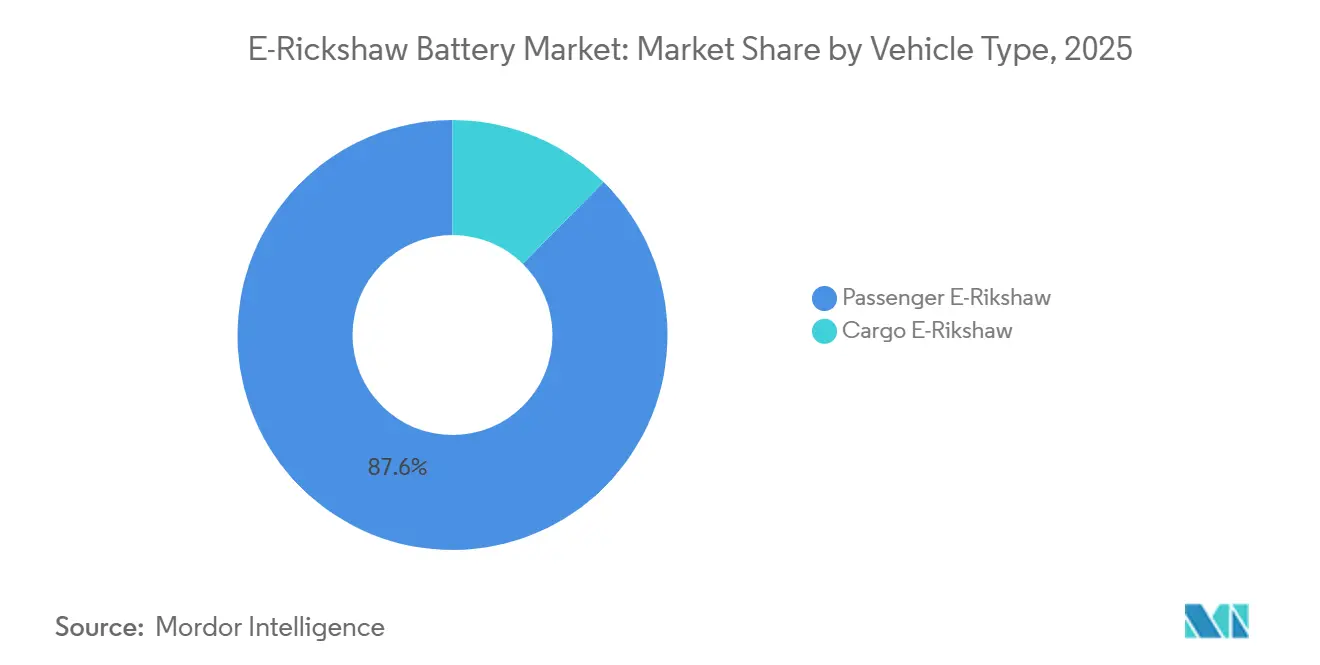
- Por tipo de vehículo, los e-rickshaws de pasajeros representaron el 87,6% de la participación del mercado de baterías para e-rickshaw en 2025, mientras que se prevé que los e-rickshaws de carga crezcan a una CAGR del 14,6% hasta 2031.
- Por geografía, Asia-Pacífico representó el 55,3% de la participación en 2025 y se prevé que crezca a una CAGR del 15,3% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Incentivos gubernamentales para la adopción de triciclos eléctricos | +3.00% | India (nacional, con efecto secundario en Bangladesh, Indonesia, Vietnam) | Corto plazo (≤ 2 años) |
| Menor costo total de propiedad que los rickshaws de motor de combustión interna | +2.50% | Global; predominante en India, Bangladesh y el Sudeste Asiático | Mediano plazo (2–4 años) |
| Reducción de costos de iones de litio y comercialización de LFP | +2.00% | Global; impacto de costo más agudo en el núcleo de APAC | Largo plazo (≥ 4 años) |
| Entrega de última milla y electrificación de flotas | +1.50% | Global; concentrado en ciudades de nivel 1 y nivel 2 de India, corredores logísticos de China | Mediano plazo (2–4 años) |
| Redes de intercambio de baterías que aumentan la utilización de vehículos | +1.20% | India (nacional); etapa inicial en Bangladesh, Sudeste Asiático, África Oriental | Mediano plazo (2–4 años) |
| Demanda de reemplazo por ciclos de vida cortos de baterías de plomo-ácido | +0.80% | India, Bangladesh, Nepal; mercados rurales y semiurbanos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Incentivos gubernamentales para la adopción de triciclos eléctricos
El esquema PM E-DRIVE de India extiende los incentivos de compra para e-rickshaws y e-carts hasta marzo de 2028. El esquema proporciona un límite por vehículo de INR 25.000, equivalente a USD 300, y otorga a los e-rickshaws una ventana de incentivos más larga que a los vehículos eléctricos de dos ruedas[1]. Este apoyo ayuda a mantener la demanda de vehículos y respalda las compras de baterías en el mercado de baterías para e-rickshaw. La revisión de la asignación de 2025 trasladó 1,42 mil millones de INR, equivalente a USD 16 millones, de e-rickshaws y e-carts hacia triciclos comerciales L5. El cambio reduce el apoyo a las unidades básicas al tiempo que favorece los vehículos que requieren baterías de mayor capacidad. La propuesta de Política de Gestión de Triciclos Eléctricos 2025 de Bangladesh propone requisitos de registro y componentes de batería aprobados por BSTI para más de 2 millones de triciclos eléctricos. Si se implementa, la política podría desplazar la demanda de paquetes informales hacia productos certificados y elevar los requisitos de cumplimiento para los proveedores.
Menor costo total de propiedad que los rickshaws de motor de combustión interna
Los menores costos operativos respaldan el mercado de baterías para e-rickshaw porque los operadores pueden recuperar una mayor inversión inicial en baterías a través de ahorros diarios. Los operadores de flotas en Delhi reportaron períodos de recuperación de la inversión en e-rickshaws de iones de litio de 18 a 24 meses durante 2025. Los acuerdos de batería como servicio separan la propiedad de la batería de la propiedad del vehículo y reducen la importancia inmediata del precio del paquete. Battery Smart reportó ingresos en el ejercicio fiscal 2025 de INR 279 crore, con un crecimiento interanual del 49%, lo que indica que los servicios de intercambio pueden respaldar un modelo operativo basado en el uso repetido de baterías. Estos modelos fomentan decisiones basadas en el costo operativo y la disponibilidad de baterías en lugar del precio de compra únicamente. Esto le da al mercado de baterías para e-rickshaw una vía de adopción que no depende de que el conductor sea propietario de una batería.
Reducción de costos de iones de litio y comercialización de LFP
Las baterías de iones de litio y LFP están ganando relevancia en el mercado de baterías para e-rickshaw porque los operadores comerciales necesitan una mayor vida útil y un rendimiento diario confiable. La química LFP proporciona estabilidad térmica, lo cual es importante donde las altas temperaturas y las prácticas de carga inadecuadas aumentan las preocupaciones de seguridad. También reduce la exposición a los cambios en el precio del cobalto y respalda el uso en flotas de intercambio de baterías. Exide Industries ha invertido INR 5.102 crore, equivalente a USD 612 millones, en su instalación de celdas LFP y NMC en Bengaluru. La Fase 1 tiene una capacidad de 6 GWh y se espera que comience a generar ingresos en el tercer trimestre del ejercicio fiscal 2027, atendiendo inicialmente a clientes de paquetes de baterías para triciclos. La producción local de celdas podría reducir la exposición logística y dar a los proveedores de paquetes indios una fuente más local de celdas avanzadas.
Entrega de última milla, redes de intercambio y electrificación de flotas
La logística del comercio electrónico y la actividad de comercio rápido están cambiando la adquisición de baterías de compras a nivel de conductor hacia contratos de flota. El mercado de baterías para e-rickshaw se beneficia cuando los compradores de flotas estandarizan las especificaciones de las baterías y requieren una vida útil de ciclo confiable. Delhivery y Bajaj Auto formaron una asociación de 2025 a 2026 para desplegar triciclos eléctricos de carga en ciudades de nivel 2 y nivel 3. El plan de despliegue original citó aproximadamente 1.500 vehículos, mientras que el despliegue inicial reportado fue de 200 e-carts Bajaj RIKI. Las flotas de carga tienen mayores requisitos de uso diario, lo que hace que la autonomía, el tiempo de carga y el estado de la batería sean criterios de compra importantes. Las redes de intercambio de baterías también respaldan una mayor utilización de los vehículos al reducir el tiempo de inactividad por carga en rutas densas. India contaba con más de 3.000 estaciones de intercambio operativas a mediados de 2026, aunque la cobertura seguía concentrada en áreas urbanas. Una mayor utilización puede acortar los intervalos de reemplazo para los paquetes gestionados de forma centralizada y fortalecer la demanda de suministro con control de calidad. Esto convierte al intercambio en un canal de demanda material para el mercado de baterías para e-rickshaw.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Cobertura limitada de carga e intercambio fuera de las principales ciudades | -1.80% | India rural nivel 3+, Bangladesh, noreste de India, Sudeste Asiático rural | Corto plazo (≤ 2 años) |
| Alto costo inicial de los paquetes de iones de litio | -1.50% | Global; más agudo en India, Bangladesh, Nepal (operadores individuales sensibles al precio) | Mediano plazo (2–4 años) |
| Brechas de interoperabilidad en el intercambio de baterías | -1.00% | India, mercados emergentes de APAC | Mediano plazo (2–4 años) |
| Baterías informales de posventa y riesgos de seguridad térmica | -0.70% | India (corredor Delhi, UP, Bihar), Bangladesh | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Cobertura limitada de carga e intercambio fuera de las principales ciudades
La red de intercambio de India ha atraído más de USD 325 millones en inversión declarada, pero las estaciones siguen concentradas en las grandes ciudades. Las estimaciones gubernamentales indicaron la necesidad de 26.000 quioscos de intercambio para finales del ejercicio fiscal 2026 y 111.000 para el ejercicio fiscal 2030. La base operativa citada era de solo 2.600 quioscos registrados, lo que deja a muchos operadores rurales y semiurbanos dependientes de la carga convencional. Esta brecha de infraestructura limita la disponibilidad de vehículos y puede obligar a cargar a través de conexiones no autorizadas. El noreste de India representó el 1% de la infraestructura de carga de India en 2025, a pesar del notable uso de e-rickshaws en Assam. La red desigual crea riesgo de tiempo de inactividad para los operadores, incluso donde la economía operativa de los vehículos eléctricos sigue siendo favorable. También limita el mercado de baterías para e-rickshaw en ubicaciones donde existe demanda de vehículos pero no hay carga confiable.
Alto costo inicial de los paquetes de iones de litio
Las baterías de iones de litio siguen siendo difíciles de financiar para muchos operadores individuales a pesar de su menor costo operativo durante toda la vida útil. El análisis situó un conjunto de plomo-ácido de 48V en INR 8.000 a INR 15.000 en 2025 y un paquete equivalente de iones de litio en INR 20.000 a INR 40.000. Esta brecha puede dirigir a los compradores hacia productos de menor precio e informales, especialmente donde el crédito formal es limitado. Los servicios de intercambio de baterías podrían reducir el requisito de capital inmediato, pero la tasa de GST citada para los servicios de intercambio era del 18%, en comparación con el 5% en las compras de vehículos eléctricos. La interoperabilidad limitada entre plataformas también puede restringir el valor práctico del intercambio fuera de una red específica. El mercado de baterías para e-rickshaw enfrenta un problema de seguridad relacionado porque los paquetes de plomo-ácido reciclados o no verificados pueden aumentar los incidentes térmicos y debilitar la confianza de los compradores en el segmento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de batería:
el plomo-ácido mantiene la base instalada mientras los iones de litio se expandenLas baterías de plomo-ácido representaron el 63,1% de la participación del mercado de baterías para e-rickshaw en 2025, respaldadas por su bajo costo de compra y su amplia disponibilidad en el mercado de posventa. Su rango de precios de INR 8.000 a INR 15.000 sigue siendo accesible para los conductores en India, Bangladesh y Nepal. Los mecánicos en rutas rurales y semiurbanas están familiarizados con el mantenimiento de plomo-ácido, lo que respalda aún más su uso continuo. Esta química también tiene una gran base instalada que genera demanda de reemplazo recurrente. La industria de baterías para e-rickshaw sigue dependiendo de este ciclo de reemplazo porque los paquetes de plomo-ácido a menudo permanecen en uso comercial solo de 12 a 18 meses. Sin embargo, los reemplazos repetidos pueden hacer que el gasto durante toda la vida útil sea mayor de lo que sugiere el precio inicial. El requisito de Delhi de baterías de iones de litio en e-rickshaws registrados y la orientación consultiva sobre las normas AIS-189 y AIS-190 pueden reducir el espacio para los paquetes no conformes. Las baterías de hidruro metálico de níquel y las primeras baterías de estado sólido siguen siendo opciones marginales, mientras que LFP está absorbiendo más del caso de uso abordable.
Se prevé que las baterías de iones de litio crezcan a una CAGR del 16,3% de 2026 a 2031, convirtiéndolas en el tipo de batería de más rápido crecimiento. Una mayor vida útil, mayor autonomía utilizable y mejor idoneidad para la carga repetida respaldan su adopción en flotas comerciales. Las baterías LFP son especialmente relevantes para los e-rickshaws porque ofrecen estabilidad térmica y no dependen del cobalto. La industria de baterías para e-rickshaw también está moldeada por plataformas de intercambio que eligen la química en nombre de los conductores individuales. Ese acuerdo puede superar las limitaciones de financiamiento que retrasan las actualizaciones entre los operadores individuales. La producción local planificada de celdas de Exide puede respaldar una cadena de suministro más doméstica para los paquetes de baterías de triciclos. Los sistemas de gestión de baterías y las prácticas de carga certificadas se vuelven más importantes a medida que aumenta el uso de iones de litio. El cambio no elimina la demanda de plomo-ácido de inmediato porque los usuarios sensibles al precio aún requieren opciones de reemplazo asequibles.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por tipo de vehículo:
los vehículos de pasajeros proporcionan volumen mientras los vehículos de carga ganan demanda de flotasLos e-rickshaws de pasajeros representaron el 87,6% del tamaño del mercado de baterías para e-rickshaw en 2025. La gran participacin refleja extensas redes de transporte de pasajeros informales en las ciudades de nivel 2 y nivel 3 de India. Los e-rickshaws representaron el 8% de todos los registros de vehículos de motor en India durante el ejercicio fiscal 2025 a 2026. Uttar Pradesh, Bihar, Bengala Occidental, Assam y Delhi tienen una actividad significativa de registro de e-rickshaws. Las aplicaciones de pasajeros mantienen la demanda tanto de baterías de reemplazo de bajo costo como de actualizaciones de iones de litio de mayor valor. Las especificaciones de las baterías están pasando de configuraciones de plomo-ácido de 48V y 100Ah hacia paquetes LFP de 60V que pueden proporcionar más de 100 kilómetros de autonomía. Esto eleva el valor de una compra de batería incluso cuando la demanda unitaria está impulsada por pequeños operadores. También mantiene el transporte de pasajeros como elemento central del mercado de baterías para e-rickshaw. El apoyo del PM E-DRIVE para e-rickshaws y e-carts continúa hasta marzo de 2028, lo que respalda la base más amplia de vehículos de pasajeros.
Se prevé que los e-rickshaws de carga crezcan a una CAGR del 14,6% de 2026 a 2031. El mercado de baterías para e-rickshaw se beneficia de este segmento porque los vehículos de carga enfrentan cargas más pesadas y ciclos de carga diarios más exigentes. Los clientes de logística organizada tienen más probabilidades de requerir rendimiento documentado de las baterías y acuerdos de suministro a nivel de flota. La asociación de Delhivery con Bajaj Auto ilustra el uso de vehículos de carga eléctricos en ciudades más pequeñas de India. iGowise Mobility y Elektrik Express iniciaron un despliegue por fases de 2.000 triciclos de carga eléctricos integrados con inteligencia artificial en agosto de 2025. Su plataforma MicroLogi utiliza monitoreo del estado de la batería mediante IoT en tiempo real, lo que respalda el mantenimiento y la adquisición basados en datos. Las condiciones de uso de carga favorecen los paquetes de iones de litio sobre las alternativas de plomo-ácido porque la autonomía y la vida útil del ciclo afectan los calendarios de entrega. Esta parte del mercado de baterías para e-rickshaw puede, por tanto, dar a los proveedores organizados un papel más sólido que en las ventas de reemplazo de pasajeros lideradas por conductores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis geográfico
Mercado de Baterías para E-Rickshaw en Asia-Pacífico
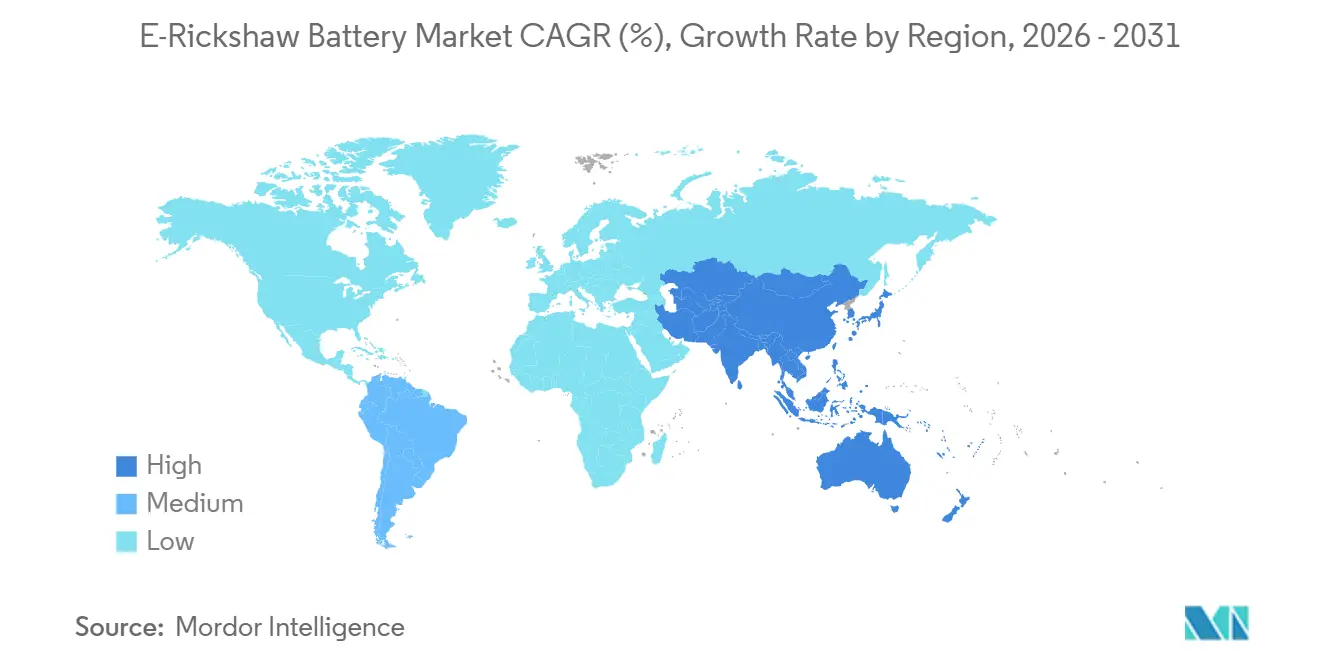
Asia-Pacífico representó el 55,3% del tamaño del mercado de baterías para e-rickshaw en 2025 y se prevé que se expanda a una CAGR del 15,3% entre 2026 y 2031. India ancla la demanda regional gracias a una amplia base de e-rickshaws de pasajeros y al creciente uso comercial de triciclos motorizados. Los e-rickshaws representaron el 8% de todas las matriculaciones de vehículos de motor en India en el ejercicio fiscal 2025-2026. La demanda se concentra en Uttar Pradesh, Bihar, Bengala Occidental, Assam y Delhi. Los incentivos del programa PM E-DRIVE respaldan los e-rickshaws y los e-carts hasta marzo de 2028 y contribuyen a preservar la demanda de sistemas de baterías certificados. Bangladesh contaba con más de 2 millones de triciclos eléctricos en 2025, la mayoría de los cuales no estaban registrados. Sus propuestos requisitos de registro y aprobación de baterías podrían incorporar una importante base informal de baterías a los canales de suministro formales.
China es tanto una fuente de celdas de batería como un importante ecosistema de microvehículos eléctricos para el mercado de baterías para e-rickshaw. Los integradores de paquetes de baterías regionales utilizan celdas LFP de productores chinos, incluidos CATL y BYD. Esta posición de suministro establece un punto de referencia de costos competitivo para los fabricantes de baterías en India y los países vecinos. Vietnam, Indonesia y Tailandia son ubicaciones en etapas más tempranas donde los triciclos de carga están siendo introducidos en las rutas de distribución de bienes de consumo masivo. Estas aplicaciones favorecen los paquetes de iones de litio de múltiples ciclos que pueden satisfacer los requisitos de flotas organizadas. La red de intercambio de baterías de India tiene la escala más visible en la región, pero su concentración urbana limita el beneficio para muchas ciudades más pequeñas. La demanda de la región seguirá dependiendo del equilibrio entre productos asequibles de reemplazo de plomo-ácido y una infraestructura confiable de iones de litio. Ese equilibrio dará forma al mercado de baterías para e-rickshaw tanto en los corredores regionales establecidos como en los emergentes.
Mercado de Baterías para E-Rickshaw en las Américas y EMEA
América del Norte y Europa representan bolsas de demanda más pequeñas para el mercado de baterías para e-rickshaw. En América del Norte, el uso se concentra en corredores turísticos, campus universitarios y pruebas piloto de micromovilidad urbana. Estas aplicaciones comúnmente requieren baterías de litio porque los operadores valoran la autonomía y el mantenimiento reducido. Las zonas europeas de cero emisiones para el transporte de mercancías han creado un papel para los triciclos de carga en la entrega de última milla. Las especificaciones a menudo requieren certificaciones como la IEC 62133, lo que puede elevar el umbral de calidad para los componentes de baterías importados. América del Sur y Oriente Medio y África siguen siendo regiones de frontera para los triciclos eléctricos. Sun Mobility recaudó 135 millones de USD en 2025 para expandir las redes de intercambio de baterías en África y el Sudeste Asiático, incluida actividad en Kenia[2]. Brasil, Argentina, Egipto, Marruecos y Sudáfrica están explorando casos de uso en logística urbana o transporte informal. La fiabilidad de la red eléctrica, los estándares de carga y la financiación de baterías siguen siendo limitaciones prácticas en estos mercados.
Panorama competitivo
El mercado de baterías para e-rickshaw mantiene una concentración moderada entre los fabricantes, dado que ninguna empresa posee una participación reportada decisiva. Exide Industries, Amara Raja Energy & Mobility, Eastman Auto & Power y Okaya Power forman parte de la base de suministro establecida de plomo-ácido en India. Su cobertura de distribución y presencia en el mercado de posventa siguen siendo importantes para la demanda de reemplazo sensible al precio. La competencia está evolucionando hacia la capacidad de iones de litio, el software de gestión de baterías y el acceso a redes de intercambio. Exide ha invertido INR 5.102 crore, equivalente a 612 millones de USD, en su proyecto de celdas LFP y NMC en Bengaluru. Se espera que la Fase 1 de 6 GWh de la instalación genere ingresos en el tercer trimestre del ejercicio fiscal 27 y apunte inicialmente a clientes de paquetes de baterías para vehículos de tres ruedas. Esta inversión indica que los productores establecidos de plomo-ácido buscan posicionarse en la transición al litio. La demanda de reemplazo en zonas rurales sigue abierta a muchos proveedores, ya que los paquetes de plomo-ácido requieren compras recurrentes fuera de los canales de venta minorista organizados.
El intercambio de baterías crea una ruta competitiva separada, ya que los proveedores pueden influir en la elección de la batería sin fabricar cada paquete. Battery Smart operaba más de 300.000 baterías de iones de litio en 1.600 estaciones en más de 75 ciudades y alcanzó el punto de equilibrio operativo en el ejercicio fiscal 26. La empresa se preparaba para una oferta pública inicial y apuntaba a un crecimiento anual del 70% al 80% durante 3 a 5 años. Sun Mobility sigue un enfoque basado en tecnología a través de patentes que cubren conectores de alta tensión, sistemas de alineación robótica y bloqueo automatizado de baterías. La empresa se convirtió en la primera en India en recibir la certificación AIS-038 para una plataforma intercambiable para vehículos eléctricos pesados. Dichos modelos de red y tecnología pueden fortalecer el uso estandarizado de baterías donde las estaciones sean suficientemente densas.
CATL y BYD tienen posiciones de costo y tecnología en celdas que podrían volverse más significativas a medida que los fabricantes de equipos originales indios aumenten la adquisición de LFP. Los productores nacionales están respondiendo mediante capacidad local de celdas y programas de química avanzada. Amara Raja ha invertido a través de su división de energía en químicas de celdas avanzadas, mientras que Exide ha comprometido capital en capacidad de fabricación. El mercado de baterías para e-rickshaw también incluye proveedores directos de baterías, como el negocio Power Build de Time Technoplast, que ofrece la línea de baterías de plomo-ácido e-START. Battery Smart es relevante como operador de intercambio, pero no fabrica baterías comercialmente. Su función es la prestación de servicios, no la producción o venta directa de baterías. Greaves Electric Mobility puede considerarse relevante a través de la integración de e-rickshaw, mientras que el grupo central de fabricantes sigue siendo diverso. La concentración del mercado es baja porque los datos disponibles no ofrecen una participación combinada de los principales actores que respalde una estructura concentrada. Los proveedores compiten, por tanto, en precio, distribución, química, calidad de los paquetes, cumplimiento normativo y relaciones con operadores de flotas o plataformas. Estos factores determinarán el posicionamiento en el mercado de baterías para e-rickshaw a medida que crezca la demanda de flotas y plataformas.
Líderes de la industria de baterías para e-rickshaw
-
Exide Industries Ltd
-
Eastman Auto & Power Ltd
-
Amara Raja Energy & Mobility Limited
-
Okaya Power Private Limited
-
Luminous Power Technologies Pvt. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
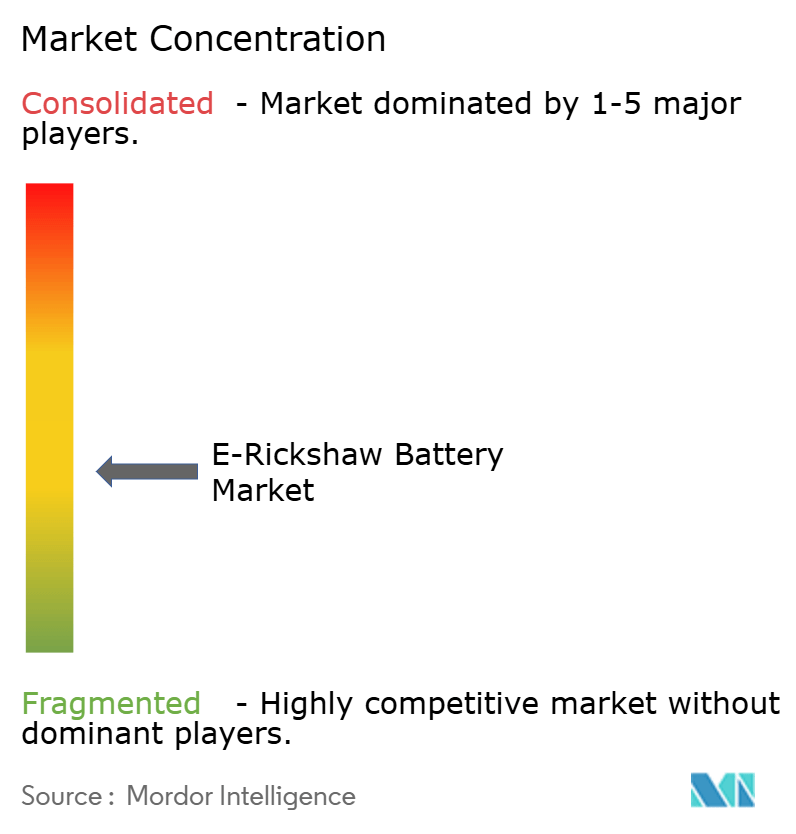
Mercado de Baterías para E-Rickshaw Empresas cubiertas en este informe
- Exide Industries Ltd
- Amara Raja Energy & Mobility Limited
- Eastman Auto & Power Ltd
- Okaya Power Private Limited
- TATA AutoComp GY Batteries Pvt. Ltd.
- Luminous Power Technologies Pvt. Ltd.
- Livguard Energy Technologies Pvt. Ltd.
- HBL Power Systems Ltd.
- Microtex Energy Private Limited
- Sparco Batteries Pvt. Ltd.
- Gem Batteries Pvt. Ltd.
- Trontek Electronics Pvt. Ltd.
- Relicell Battery Pvt. Ltd.
- Amco Saft India Pvt. Ltd.
- Exicom Tele-Systems Ltd.
- Greenvision Technologies Pvt. Ltd.
- Sun Mobility
- Battery Smart
- BYD Co. Ltd.
- Contemporary Amperex Technology Co. Limited
Desarrollos recientes de la industria en Mercado de Baterías para E-Rickshaw
- Agosto de 2026: Exide Industries inyectó INR 200 crore adicionales en su subsidiaria Exide Energy Solutions, elevando la inversión total acumulada a INR 5.102 crore para la planta de celdas LFP/NMC de Bengaluru con capacidad de Fase 1 de 6 GWh. Se espera que los primeros ingresos comerciales se produzcan en el tercer trimestre del ejercicio fiscal 2027, apuntando principalmente a clientes de paquetes de baterías para triciclos antes que a aplicaciones de dos ruedas y vehículos de pasajeros.
- Agosto de 2026: Dos fallecimientos en Raghubir Nagar, en el oeste de Delhi, causados por la explosión de una batería de e-rickshaw intensificaron la presión regulatoria sobre el Ministerio de Industrias Pesadas para acelerar la aplicación de las normas de seguridad y rendimiento de baterías AIS-189 y AIS-190. Las normas seguían siendo consultivas para los vehículos eléctricos de dos y tres ruedas a mediados de 2026.
- Julio de 2026: Energy In Motion firmó un acuerdo de suministro de baterías LFP de 500 MWh con CATL que cubre el modelo de celda CB7T0 y la plataforma de paquete de baterías L324D06 para vehículos comerciales eléctricos de servicio pesado.
- Junio de 2026: Battery Smart alcanzó el punto de equilibrio operativo en el ejercicio fiscal 2026 y planeaba presentar los documentos de oferta pública inicial ante SEBI en septiembre u octubre de 2026. La red operaba más de 300.000 baterías de iones de litio y más de 1.500 estaciones de intercambio en más de 75 ciudades.
Alcance del informe global del mercado de baterías para e-rickshaw
Una batería para e-rickshaw es un dispositivo de almacenamiento de energía diseñado específicamente para suministrar energía eléctrica a los e-rickshaws, vehículos eléctricos de tres ruedas utilizados principalmente para el transporte público de corta distancia. Estas baterías, típicamente disponibles en variantes de plomo-ácido e iones de litio, proporcionan la energía necesaria para impulsar el motor eléctrico, permitiendo que el e-rickshaw funcione de manera eficiente. Los atributos clave de estas baterías incluyen su capacidad, tiempo de carga, vida útil y costo, todos los cuales impactan significativamente el rendimiento, la autonomía y la viabilidad económica general del e-rickshaw.
El mercado de baterías para e-rickshaw está segmentado por tipo de batería, tipo de vehículo y geografía. Por tipo de batería, el mercado está segmentado en batería de plomo-ácido, batería de iones de litio y otros tipos de batería. Por tipo de vehículo, el mercado está segmentado en e-rickshaw de pasajeros y e-rickshaw de carga. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de baterías para e-rickshaw en 21 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Batería de plomo-ácido |
| Batería de iones de litio |
| Otros tipos de batería |
| E-Rickshaw de pasajeros |
| E-Rickshaw de carga |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| Turquía | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Bangladesh | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por tipo de batería | Batería de plomo-ácido | |
| Batería de iones de litio | ||
| Otros tipos de batería | ||
| Por tipo de vehículo | E-Rickshaw de pasajeros | |
| E-Rickshaw de carga | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| Turquía | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Bangladesh | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del sector de baterías para e-rickshaw en 2031?
Se proyecta que el sector alcance 3,97 mil millones de USD en 2031, expandiéndose a una CAGR del 11,13% de 2026 a 2031. El pronóstico refleja la demanda de reemplazo continua de paquetes de plomo-ácido y el creciente uso de baterías de iones de litio en aplicaciones de flotas. También refleja el apoyo de políticas para e-rickshaws y e-carts bajo el esquema PM E-DRIVE de India.
¿Qué tipo de batería lidera el uso en e-rickshaws hoy en día?
Las baterías de plomo-ácido lideraron con una participación del 63,1% en 2025 debido a su menor costo inicial, amplia disponibilidad y red de servicio establecida. Su corta vida útil en servicio comercial también crea demanda de reemplazo recurrente, especialmente en rutas operativas rurales y semiurbanas. Sin embargo, las necesidades de cumplimiento y el uso en flotas están aumentando el papel de los productos de iones de litio.
¿Por qué las baterías de iones de litio están ganando uso en los e-rickshaws?
Se prevé que las baterías de iones de litio crezcan a una CAGR del 16,3% hasta 2031 porque las flotas valoran una mayor vida útil, autonomía e idoneidad para la carga repetida. La química LFP también ofrece estabilidad térmica y se adapta a los requisitos estandarizados de las plataformas de intercambio centralizadas. Los planes de capacidad local de celdas pueden respaldar una base de suministro más doméstica para los ensambladores de paquetes.
¿Qué está impulsando la demanda de baterías para e-rickshaws de carga?
Se prevé que los e-rickshaws de carga crezcan a una CAGR del 14,6% hasta 2031 a medida que las flotas logísticas requieren baterías que puedan manejar cargas más pesadas y ciclos frecuentes. Los contratos de flota también fomentan el rendimiento documentado de las baterías, el monitoreo del mantenimiento y especificaciones de adquisición más consistentes. El creciente uso de vehículos de carga eléctricos en ciudades más pequeñas respalda este cambio en el comportamiento de compra.
¿Qué región tiene la mayor demanda de baterías para e-rickshaw?
Asia-Pacífico lideró con una participación del 55,3% en 2025 y se prevé que crezca a una CAGR del 15,3% hasta 2031, liderado por India y Bangladesh. India tiene una gran base de e-rickshaws de pasajeros, mientras que los propuestos requisitos de registro y batería aprobada de Bangladesh podrían formalizar la demanda informal. China también tiene un papel importante como fuente de celdas LFP utilizadas por los integradores regionales de paquetes de baterías.