
Tamanho e Participação do Mercado de Gestão da Disfagia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2025) | 5.84 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.95 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.28 % |
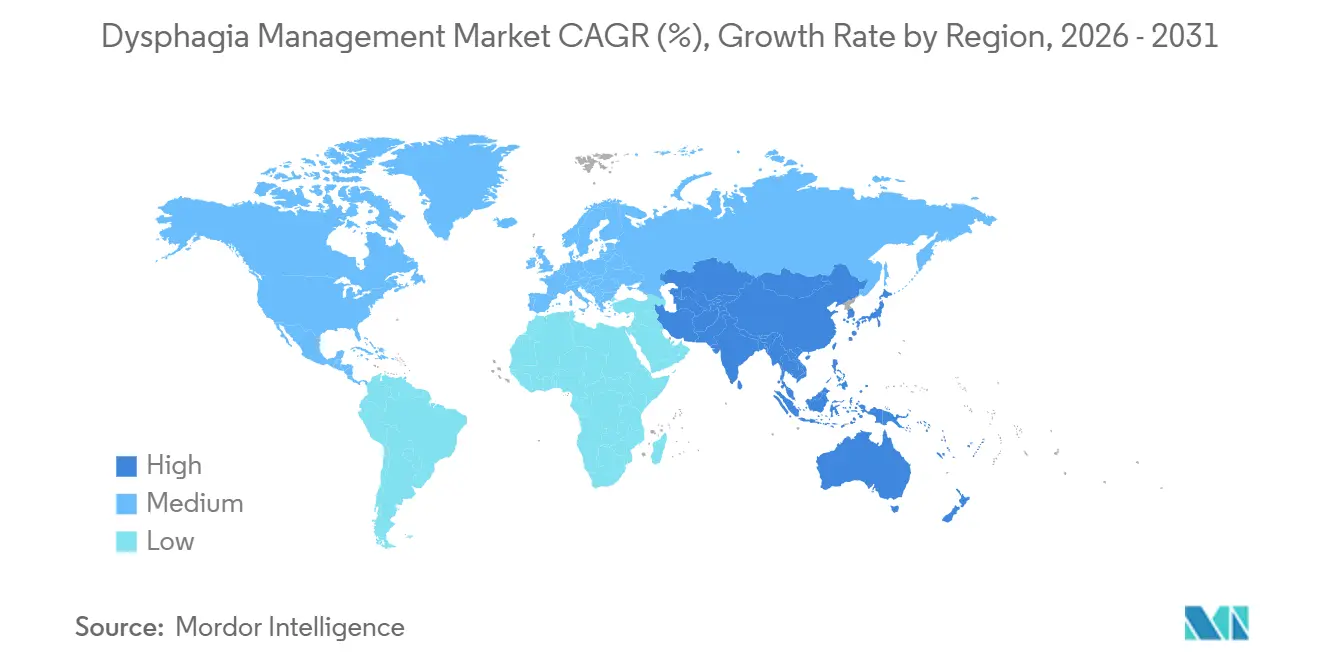
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
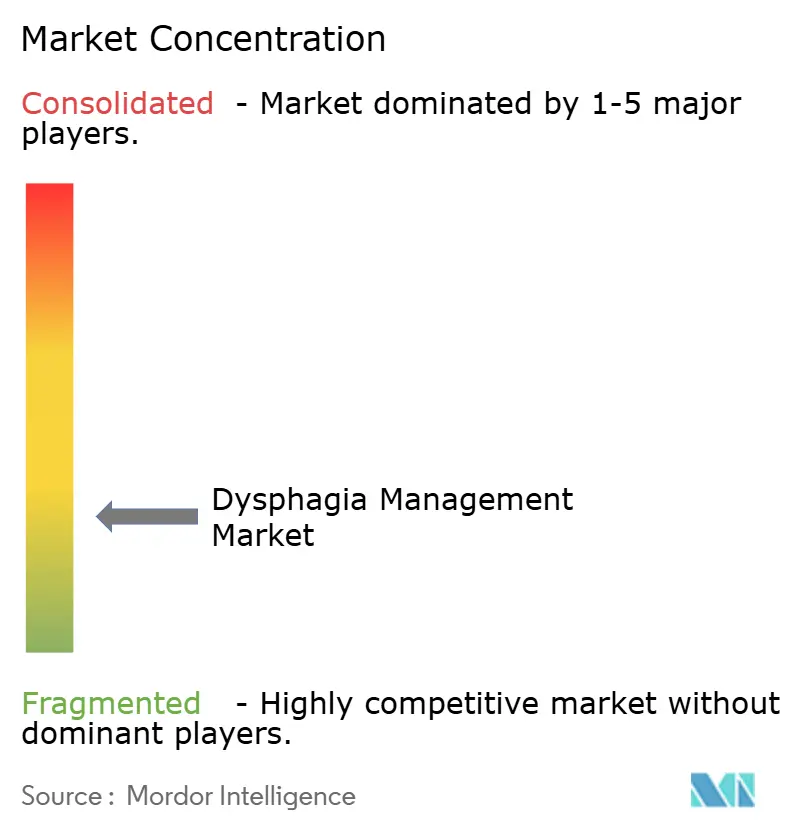
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Gestão da Disfagia por Mordor Intelligence
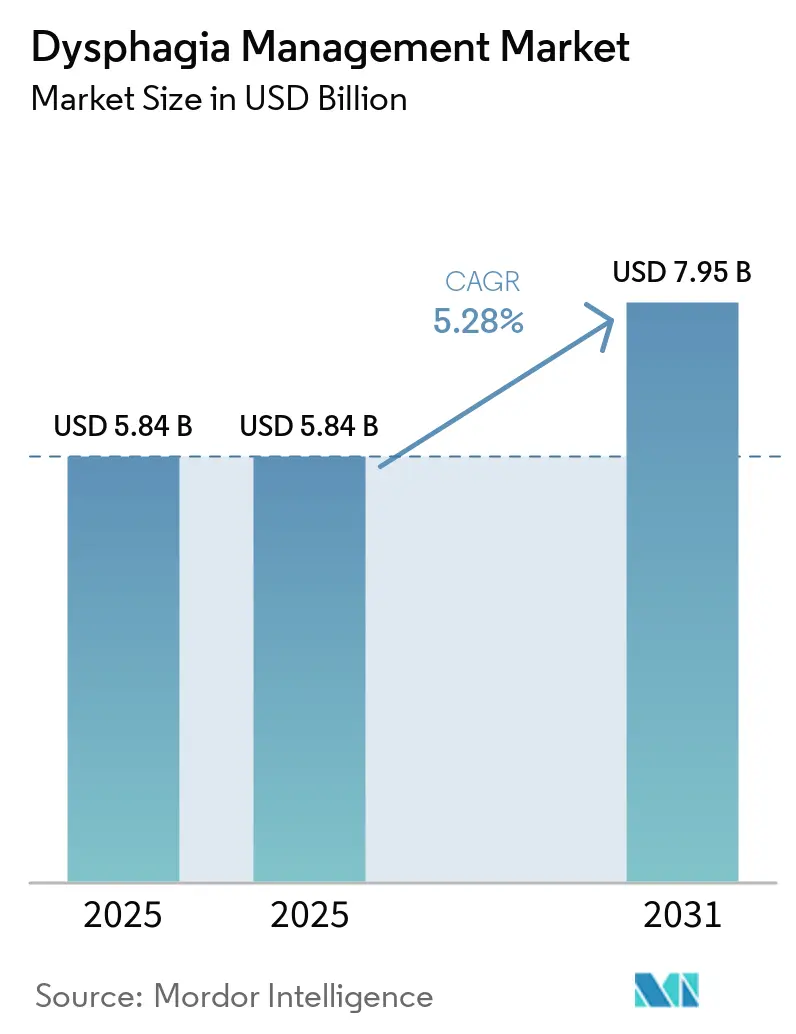
O tamanho do Mercado de Gestão da Disfagia está projetado em 5,84 bilhões de USD em 2025, 5,84 bilhões de USD em 2025, e deverá atingir 7,95 bilhões de USD até 2031, crescendo a um CAGR de 5,28% de 2025 a 2031.
A crescente carga de condições neurológicas e comprometimentos de deglutição relacionados à idade sustenta o mercado de gestão da disfagia. Por exemplo, as condições neurológicas afetam mais de 3 bilhões de pessoas globalmente e causam mais de 11 milhões de mortes anualmente. Prevê-se que o acidente vascular cerebral e a demência permaneçam as principais causas de incapacidade em todo o mundo em 2025.[1]Organização Mundial da Saúde, "11 Milhões de Vidas Perdidas a Cada Ano - Ação Urgente Necessária no Cuidado Neurológico," Notícias da OMS, who.int A disfagia orofaríngea ocorre em 42% a 75% dos casos de acidente vascular cerebral agudo e se desenvolve em 35% a 82% dos indivíduos com doença de Parkinson, vinculando estreitamente o mercado de gestão da disfagia às vias de cuidado neurológico. Os fornecedores de produtos estão respondendo com o desenvolvimento de formatos nutricionais adequados, sistemas de alimentação portáteis e tecnologias de avaliação que apoiam o cuidado além dos ambientes hospitalares. No entanto, pressões de reembolso e escassez de clínicos treinados podem limitar o acesso dos pacientes. Modelos integrados de cuidado domiciliar e alimentos com textura modificada culturalmente apropriados apresentam oportunidades para ofertas de produtos diferenciadas.
Principais Conclusões do Relatório
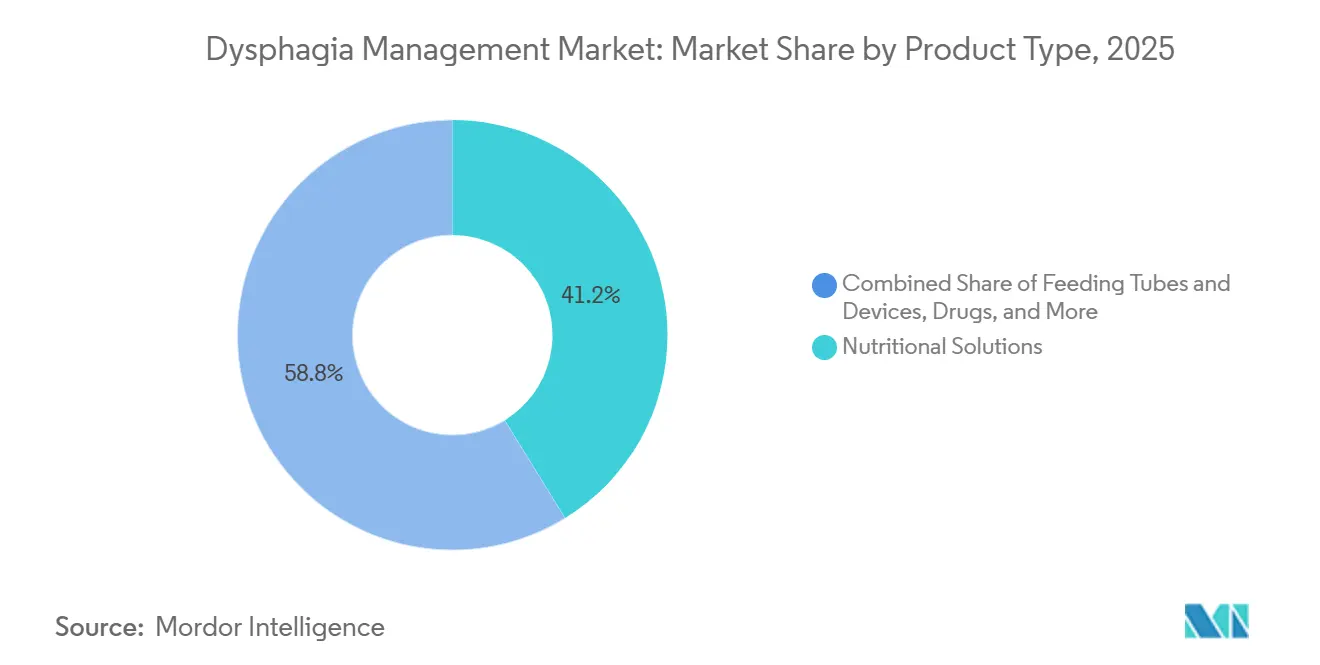
- Por tipo de produto, as soluções nutricionais detinham 41,22% da receita em 2025, enquanto os medicamentos foram a categoria de produto de crescimento mais rápido até 2031.
- Por indicação, a disfagia orofaríngea detinha 62,18% da receita em 2025, enquanto a disfagia mista e multifatorial foi a indicação de crescimento mais rápido até 2031.
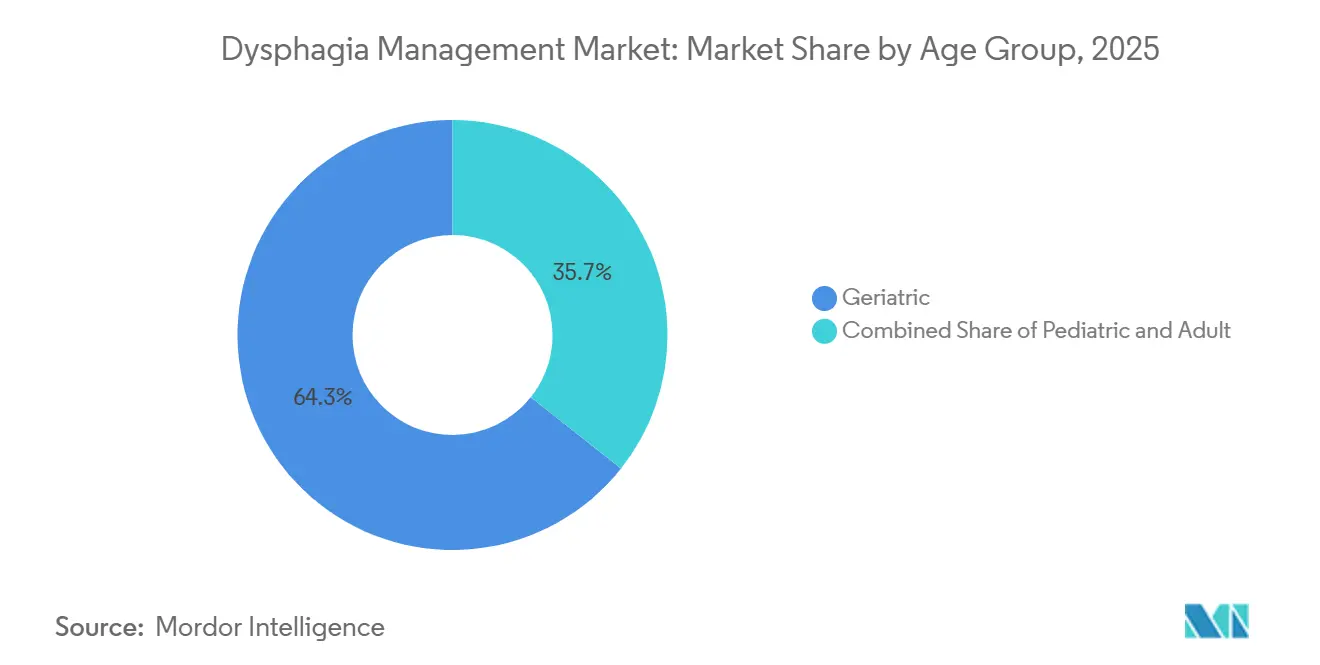
- Por faixa etária, o segmento geriátrico detinha 64,33% da receita em 2025 e também foi a faixa etária de crescimento mais rápido até 2031.
- Por utilizador final, hospitais e centros cirúrgicos ambulatoriais detinham 36,11% da receita em 2025, enquanto os ambientes de cuidado domiciliar foram a categoria de utilizador final de crescimento mais rápido até 2031.
- Por geografia, a América do Norte detinha 41,21% da receita em 2025, enquanto a Ásia-Pacífico estava projetada para crescer a um CAGR de 6,55% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado Global de Gestão da Disfagia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Envelhecimento e Carga de Doenças Neurológicas | +1.3% | Global | Longo prazo (≥ 4 anos) |
| Rastreio Precoce da Disfagia e Avaliação Instrumental | +0.7% | América do Norte e UE, com expansão para a APAC | Médio prazo (2-4 anos) |
| Expansão do Cuidado Domiciliar e Pós-Agudo da Disfagia | +0.6% | Global, com ganhos concentrados na América do Norte, UE e APAC | Médio prazo (2-4 anos) |
| Padronização IDDSI de Textura e Consistência de Líquidos | +0.5% | Global, liderado pela ANZ, Singapura, UE e América do Norte | Longo prazo (≥ 4 anos) |
| Nutrição com Textura Modificada Resistente à Amilase Salivar | +0.4% | APAC, ANZ, UE | Médio prazo (2-4 anos) |
| Fluxos de Trabalho de Alimentação e Monitoramento Portáteis e Prontos para Alta | +0.5% | Global, ganhos de curto prazo na América do Norte e UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento e Carga de Doenças Neurológicas
O envelhecimento das populações fornece uma base de demanda estável para o mercado de gestão da disfagia, uma vez que os comprometimentos de deglutição frequentemente requerem suporte clínico e nutricional contínuo. Evidências de reabilitação hospitalar publicadas em 2024 constataram que 33% dos pacientes idosos com disfagia desenvolveram pneumonia por aspiração.[2]Rainer Dziewas et al., "Complicações da Disfagia Orofaríngea em Indivíduos Idosos e Intervenções para Reduzir o Seu Risco," Frontiers in Neurology, frontiersin.org As mesmas evidências relataram taxas de desnutrição de 25% a 45% entre pacientes com disfagia nas coortes analisadas. A sarcopenia foi associada à disfagia, com uma razão de chances corrigida de 4,1 e um intervalo de confiança de 95% de 2,3 a 7,3. Em 2025, os países de baixa renda tinham até 82 vezes menos neurologistas por 100.000 habitantes do que os países de alta renda, o que pode atrasar o diagnóstico e o tratamento. Portanto, o mercado de gestão da disfagia beneficia-se da reabilitação nutricional integrada e do cuidado de deglutição para pacientes idosos com doenças neurológicas.
Rastreio Precoce da Disfagia e Avaliação Instrumental
Os hospitais estão dando maior ênfase à avaliação instrumental porque as avaliações à beira do leito podem falhar na identificação de aspiração silenciosa. Uma revisão de 2025 identificou lacunas contínuas nas evidências psicométricas para ferramentas de rastreio da disfagia utilizadas com adultos idosos. Essa limitação sustenta a demanda por alternativas baseadas em sensores e assistidas por inteligência artificial aos testes de deglutição de água no mercado de gestão da disfagia. As recomendações clínicas da UEG e da ESGNM de 2025 identificaram o estudo videofluoroscópico de deglutição e a avaliação endoscópica por fibra ótica da deglutição como avaliações de primeira linha para a disfagia orofaríngea e esofágica. Uma pesquisa de 2025 constatou que 81,4% dos fonoaudiólogos dos EUA tinham acesso a avaliações por imagem, embora o uso de protocolos variasse entre os clínicos mais jovens.[3]Associação Americana de Fonoaudiologia, "Uso de Protocolos Padronizados de Disfagia na Prática Clínica - Uma Pesquisa com Fonoaudiólogos dos EUA," Journal of Speech, Language, and Hearing Research, pubs.asha.org Os hospitais também têm razões financeiras para melhorar o rastreio, uma vez que as readmissões por pneumonia podem afetar o desempenho sob os programas federais de pagamento.
Expansão do Cuidado Domiciliar e Pós-Agudo da Disfagia
A reabilitação domiciliar e a nutrição enteral estão aumentando a necessidade de modelos de cuidado que apoiem os pacientes após a alta. O mercado de gestão da disfagia beneficia-se de sistemas portáteis que permitem aos cuidadores gerir a alimentação sob supervisão clínica. Em setembro de 2025, a Associação Nacional de Infusão Domiciliar relatou que um em cada quatro fornecedores de nutrição enteral estava considerando ou planejando sair do negócio de fornecimento devido às condições de reembolso. As seguradoras comerciais cobriam 38,3% dos utilizadores de nutrição enteral domiciliar, enquanto os pacientes do Medicare por taxa de serviço e os pacientes duplamente elegíveis representavam 34,1%. Essa combinação de pagadores complica as decisões de compra e de formulário para fornecedores e prestadores. Em maio de 2024, a Rockfield Medical Devices recebeu autorização da FDA para venda sem prescrição do seu Sistema de Alimentação Enteral Mobility+, refletindo a mudança em direção a dispositivos portáteis que podem reduzir as barreiras de acesso relacionadas à prescrição.
Padronização IDDSI de Textura e Consistência de Líquidos
O quadro IDDSI está transformando a textura e a consistência dos fluidos numa questão de conformidade de produto em todos os ambientes de cuidado. Singapura tornou a adesão ao IDDSI um requisito de licenciamento para instalações de cuidado ao abrigo da Lei de Serviços de Saúde a partir de agosto de 2024. O mercado de gestão da disfagia é afetado porque as instalações devem utilizar os níveis de textura e fluido exigidos e documentar dietas alternativas adequadas quando os níveis primários não estão disponíveis. O IDDSI lançou o Quadro V2.2 em abril de 2026, atualizando os métodos de teste e as descrições dos níveis de alimentos. Os fabricantes devem validar os produtos existentes e podem precisar reformulá-los sob o quadro atualizado. Um estudo sueco de métodos mistos de 2026 constatou que a implementação estruturada melhorou a conformidade das refeições em todos os níveis de textura IDDSI. A antiga Dieta Nacional de Disfagia dos EUA já havia sido totalmente substituída pelo IDDSI desde outubro de 2021, deixando os fornecedores com trabalho contínuo de validação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Variabilidade de Reembolso e Cobertura | -1.1% | América do Norte, agudo, e UE, moderado | Curto prazo (≤ 2 anos) |
| Escassez de Especialistas Treinados em Disfagia | -0.9% | Global, agudo no MEA e APAC | Longo prazo (≥ 4 anos) |
| Palatabilidade, Estigma e Perdas de Adesão | -0.5% | Global | Médio prazo (2-4 anos) |
| Classificação de Produtos Transfronteiriços e Variabilidade de Matérias-Primas | -0.4% | APAC, MEA, América do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Variabilidade de Reembolso e Cobertura
As diferenças de cobertura entre os contratantes do Medicare, os planos Medicare Advantage e os programas Medicaid estaduais podem limitar o uso de novas ferramentas de avaliação e serviços especializados. A Associação Americana de Fonoaudiologia relatou em 2025 que os fonoaudiólogos enfrentavam pagamentos atrasados ou inconsistentes do Medicare Advantage, enquanto as práticas de gestão de utilização reduziram o acesso para alguns beneficiários. O mercado de gestão da disfagia também enfrenta pressão dos fornecedores na nutrição enteral domiciliar. O número de fornecedores do Medicare que oferecem kits de nutrição enteral domiciliar diminuiu 31% de 2014 a 2023 sob pressão de licitação competitiva.[4]Associação Nacional de Infusão Domiciliar, "Tendências na Nutrição Enteral Domiciliar - O Impacto da Licitação Competitiva no Acesso e na Qualidade," Documento de Posição da NHIA, nhia.org A nutrição de varejo com textura modificada não é reembolsada de forma uniforme em toda a Europa, e vários sistemas de saúde limitam o reembolso da terapia da fala. Os requisitos de cobertura para estudos de deglutição adicionam trabalho administrativo que é mais difícil de gerir para prestadores menores. Essas condições favorecem organizações com redes clínicas mais amplas e capacidades de reembolso estabelecidas.
Escassez de Especialistas Treinados em Disfagia
O cuidado da disfagia depende de fonoaudiólogos que avaliam pacientes, orientam a reabilitação e determinam as vias de cuidado. Na pesquisa da Associação Americana de Fonoaudiologia de 2025, 55,5% dos entrevistados da área da saúde afirmaram que as vagas de emprego superavam os candidatos em suas instalações. A pesquisa também encontrou posições financiadas mas não preenchidas em 44,8% das instalações, apesar de um aumento anual de 3,3% nos fonoaudiólogos certificados pela Associação Americana de Fonoaudiologia, chegando a 212.864 até o final de 2024. A lacuna é especialmente relevante para a saúde domiciliar, cuidado rural e ambientes carentes. Uma força de trabalho especializada limitada pode retardar a adoção de produtos avançados no mercado de gestão da disfagia, onde o julgamento clínico permanece central. A reabilitação digital e o rastreio assistido por inteligência artificial podem apoiar casos de menor acuidade, mas a disfagia mista complexa continua a exigir o envolvimento direto de especialistas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Soluções Nutricionais Apoiam o Cuidado Institucional e Domiciliar
As soluções nutricionais detinham 41,22% da participação do mercado de gestão da disfagia em 2025, refletindo o uso de espessantes, alimentos com textura modificada e fórmulas enterais em ambientes institucionais e domiciliares. Um estudo de 2026 constatou que os produtos à base de amido perderam mais de 99% da viscosidade em 5 segundos de exposição à alfa-amilase salivar, enquanto os produtos de goma xantana apresentaram uma redução de 1% a 20%.[5]P. García-Peris et al., "Efeito Temporal da Alfa-Amilase Salivar em Produtos Espessantes," PubMed Central, pmc.ncbi.nlm.nih.gov Essa distinção pode afetar o risco de aspiração e as decisões de compra clínica. A Fresenius Kabi expandiu a sua linha Fresubin à base de plantas durante 2025 e 2026.
As sondas de alimentação e dispositivos foram a segunda maior categoria, apoiada pela colocação nasogástrica e de gastrostomia em hospitais e centros de nutrição. Os medicamentos foram a categoria de crescimento mais rápido até 2031, à medida que os protocolos farmacológicos se expandiram para a disfagia esofágica. Inibidores da bomba de protões, corticosteroides e antimicrobianos foram incluídos no âmbito de tratamento fornecido.


Por Indicação: A Disfagia Orofaríngea Impulsiona a Ampla Demanda de Cuidado
A disfagia orofaríngea detinha 62,18% da participação do mercado de gestão da disfagia em 2025, consistente com a sua prevalência em acidente vascular cerebral, doença neurodegenerativa e declínio de deglutição relacionado à idade. Requer modificação nutricional, avaliação e reabilitação em vários ambientes de cuidado. Um estudo de junho de 2026 na Catalunha identificou a polifarmácia e o mau estado nutricional basal como fatores de risco independentes em adultos idosos. Esses achados ampliam o grupo de pacientes relevante para além das coortes convencionais de acidente vascular cerebral e demência.
A disfagia esofágica tem uma via separada que envolve endoscopia, dilatação e tratamento farmacológico. As recomendações da UEG e da ESGNM de 2025 incluíram inibidores da bomba de protões, bloqueadores dos canais de cálcio e inibidores da fosfodiesterase para subtipos específicos. A disfagia mista e multifatorial foi a indicação de crescimento mais rápido até 2031, à medida que a disfunção oral, faríngea e esofágica sobrepostas se tornou mais reconhecida. Um estudo de julho de 2026 comparou os sistemas Medtronic ManoScan ESO e Laborie LMT para medição padronizada da pressão de deglutição.
Por Faixa Etária: O Cuidado Geriátrico Detém a Maior Base de Receita
O grupo geriátrico representou 64,33% da receita em 2025 e foi a maior coorte etária no mercado de gestão da disfagia. Foi também a faixa etária de crescimento mais rápido até 2031. Os pacientes geriátricos frequentemente requerem refeições com textura modificada, nutrição enteral e terapia da fala contínua. A sarcopenia foi associada à disfagia com uma razão de chances corrigida de 4,1, apoiando a reabilitação nutricional combinada, exercício de resistência e terapia de deglutição.
Os adultos representaram o segundo maior conjunto de receitas, impulsionado por acidente vascular cerebral, câncer de cabeça e pescoço e complicações cirúrgicas. Também requereram mais avaliações instrumentais de deglutição. Os pacientes pediátricos foram a menor coorte por receita, mas requereram fórmulas específicas para a idade, sondas de alimentação pediátricas e suplementos orais focados na palatabilidade. A Nestlé Health Science lançou os Complete Pediatric Oral Blends em 7 países europeus durante fevereiro de 2026, utilizando proteínas de frutas, arroz e ervilha.
Por Utilizador Final: Hospitais Lideram, Enquanto o Cuidado Domiciliar Cresce Mais Rapidamente
Os hospitais e centros cirúrgicos ambulatoriais detinham 36,11% da receita em 2025, tornando-os o principal ambiente de utilizador final no mercado de gestão da disfagia. Esses locais gerem o diagnóstico agudo, a avaliação instrumental e o tratamento nutricional inicial. O acesso a sistemas de estudo videofluoroscópico de deglutição e avaliação endoscópica por fibra ótica da deglutição, equipes multidisciplinares de deglutição e compras de formulário apoiam o seu papel. O cuidado de longa duração, a reabilitação e as clínicas ambulatoriais gerem a nutrição contínua, o uso de dispositivos, a terapia e a reavaliação.
Os ambientes de cuidado domiciliar foram a categoria de utilizador final de crescimento mais rápido até 2031. Equipamentos de alimentação portáteis, telessaúde e monitoramento remoto apoiam o cuidado após a alta. A Associação Nacional de Infusão Domiciliar relatou em 2025 que 1 em cada 4 fornecedores de nutrição enteral estava considerando sair do negócio de fornecimento de nutrição enteral domiciliar devido às condições de reembolso. Essa restrição de fornecimento pode limitar o pleno potencial da expansão do cuidado domiciliar.
Análise Geográfica
A América do Norte detinha 41,21% da receita global em 2025, apoiada por redes estabelecidas de fonoaudiologia e sistemas de formulário hospitalar. Os Estados Unidos tinham 61,9 fonoaudiólogos certificados por 100.000 habitantes em 2025. A disponibilidade variava de 33,4 por 100.000 no Nevada a 101,0 por 100.000 no Arkansas.[6]Associação Americana de Fonoaudiologia, "Lista de Recursos de Oferta e Demanda para Fonoaudiólogos," Associação Americana de Fonoaudiologia, asha.org O Canadá reembolsa amplamente a terapia da fala e a nutrição enteral para pacientes diagnosticados. O México está se expandindo à medida que as redes de hospitais privados aumentam a capacidade de cuidado geriátrico.
A Europa foi a segunda maior região, com Alemanha, Reino Unido, França, Itália e Espanha como principais mercados institucionais. O sistema de seguro estatutário da Alemanha apoia o reembolso de nutrição enteral hospitalar e domiciliar. O modelo de aquisição do Serviço Nacional de Saúde do Reino Unido enfatiza evidências clínicas e conformidade de preços. As recomendações da UEG e da ESGNM estão apoiando o investimento em endoscopia, enquanto os programas IDDSI estruturados na Suécia e na Áustria criam necessidades de validação. O Brasil está se expandindo com o crescimento da população geriátrica e a capacidade hospitalar urbana, embora o rastreio permaneça desigual fora dos principais centros.
A Ásia-Pacífico foi a região de crescimento mais rápido com um CAGR de 6,55% até 2031, apoiando o crescimento do tamanho do mercado de gestão da disfagia. O seguro de cuidado de longa duração do Japão apoia pacientes idosos elegíveis que utilizam nutrição com textura modificada. A China está expandindo instalações de reabilitação e geriátricas, enquanto a Coreia do Sul está desenvolvendo alimentação domiciliar baseada em monitoramento remoto. A Índia está construindo capacidade especializada, e a Austrália adotou o IDDSI precocemente com protocolos de rastreio de acidente vascular cerebral agudo. O investimento do GCC apoia o crescimento no Oriente Médio e África, mas a escassez de especialistas e os custos de importação restringem a adoção mais ampla na África Subsaariana.

Cenário Competitivo
O mercado de gestão da disfagia é moderadamente fragmentado, uma vez que nenhum participante único controla produtos farmacêuticos, soluções nutricionais e diagnósticos em toda a via de cuidado. Abbott Laboratories, Nestlé Health Science, Fresenius Kabi e Danone Nutricia mantêm amplos portfólios nutricionais por meio de formulários hospitalares e produtos especializados. Avanos Medical, Becton Dickinson e Cook Medical competem por meio de soluções de segurança de alimentação, conformidade com ENFit e portabilidade de produtos. Olympus Corporation e KARL STORZ detêm posições fortes em visualização endoscópica para avaliações de avaliação endoscópica por fibra ótica da deglutição. As recomendações da UEG e da ESGNM reconhecem a avaliação endoscópica por fibra ótica da deglutição como um método de avaliação padrão-ouro.
Espera-se que a Avanos Medical conclua a sua aquisição por afiliadas da American Industrial Partners em 27 de julho de 2026. A transação totalmente em dinheiro é avaliada em 1,27 bilhões de USD e deverá transferir a propriedade dos Sistemas de Nutrição Especializada. Espera-se que a Medtronic e a KARL STORZ anunciem uma colaboração nos EUA em junho de 2026, combinando o sistema Stealth AXiS ENT da Medtronic com os instrumentos de visualização da KARL STORZ. Espera-se que a Fresenius Kabi lance o Fresubin PLANT-BASED Tube Feed nos mercados do Reino Unido e europeus em março de 2026. Espera-se que esses desenvolvimentos apoiem a especialização de produtos e os fluxos de trabalho clínicos integrados.
Avaliações assistidas por inteligência artificial, plataformas de cuidado domiciliar conectadas e alimentos conformes com o IDDSI adaptados a diferentes preferências culturais permanecem áreas competitivas-chave. SimplyThick e Hormel Health Labs competem com espessantes medidos que enfatizam segurança clínica, palatabilidade e facilidade de uso. Espera-se que um estudo de pressão de deglutição de 2026 avalie o ManoScan ESO da Medtronic em relação ao sistema da Laborie. O mercado de gestão da disfagia permanece acessível a fornecedores especializados, uma vez que o desempenho do produto e a validação clínica influenciam fortemente as decisões de aquisição.
Líderes do Setor de Gestão da Disfagia
-
Abbott Laboratories
-
Danone Nutricia
-
Fresenius Kabi
-
Kent Precision Foods Group, Inc.
-
Nestlé Health Science
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A Medtronic e a KARL STORZ anunciaram uma colaboração estratégica para expandir o acesso a soluções cirúrgicas integradas de otorrinolaringologia nos Estados Unidos, combinando o sistema Stealth AXiS ENT da Medtronic, autorizado pela FDA, com os instrumentos de endoscopia e visualização da KARL STORZ.
- Abril de 2026: A Avanos Medical celebrou um acordo definitivo de privatização com a American Industrial Partners por 1,272 bilhões de USD numa transação totalmente em dinheiro, representando um prémio de 72,1% em relação ao preço de fechamento anterior das ações, aprovado por unanimidade pelo Conselho de Administração da Avanos.
- Março de 2026: A Fresenius Kabi lançou o Fresubin PLANT-BASED Tube Feed nos mercados do Reino Unido e europeus, uma alimentação por sonda nutricionalmente completa, de alta energia de 1,5 kcal/ml, com alto teor proteico de 20% de energia, feita de proteína de soja 100% de origem vegetal com fibra, certificada halal e kosher, e isenta de proteína do leite e lactose.
- Março de 2026: A Olympus Corporation lançou a plataforma de imagem cirúrgica VISERA ELITE III nos Estados Unidos, equipada com imagem verdadeira 4K e 3D, foco automático contínuo, tecnologia de imagem de banda estreita e capacidades de cirurgia guiada por fluorescência.


Âmbito do Relatório Global do Mercado de Gestão da Disfagia
De acordo com o âmbito do relatório, o mercado de gestão da disfagia inclui produtos, serviços e soluções terapêuticas para tratar, reabilitar e gerir distúrbios de deglutição (disfagia) a longo prazo. Condições neurológicas, envelhecimento, acidente vascular cerebral, cânceres de cabeça e pescoço e outras condições médicas podem causar disfagia. O mercado abrange intervenções clínicas, terapias de reabilitação, suporte nutricional e tecnologias assistivas projetadas para melhorar a função de deglutição e prevenir complicações, incluindo aspiração, desnutrição e desidratação.
O mercado de gestão da disfagia é segmentado por tipo de produto, indicação, faixa etária, utilizador final e geografia. Por tipo de produto, é ainda dividido em medicamentos, sondas de alimentação e dispositivos, soluções nutricionais e outros. Por indicação, é segmentado em disfagia orofaríngea, disfagia esofágica e disfagia mista e multifatorial. Por faixa etária, o mercado é segmentado em pediátrico, adulto e geriátrico. Por utilizador final, o mercado é segmentado em hospitais e centros cirúrgicos ambulatoriais, centros de reabilitação, instalações de cuidado de longa duração, clínicas ambulatoriais, ambientes de cuidado domiciliar e outros. O segmento geográfico é ainda dividido em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece o tamanho do mercado e as previsões em valor (USD) para os segmentos acima.
| Medicamentos | Inibidores da Bomba de Protões |
| Antimicrobianos | |
| Corticosteroides e Outros Medicamentos | |
| Sondas de Alimentação e Dispositivos | Sondas Nasogástricas |
| Sondas de Gastrostomia e PEG | |
| Sondas de Jejunostomia e PEJ | |
| Bombas de Alimentação Enteral | |
| Acessórios de Alimentação e Componentes ENFit | |
| Soluções Nutricionais | Agentes Espessantes |
| Bebidas Pré-Espessadas | |
| Alimentos com Textura Modificada e Purés | |
| Suplementos Nutricionais Orais | |
| Fórmulas de Nutrição Enteral | |
| Outros |
| Disfagia Orofaríngea |
| Disfagia Esofágica |
| Disfagia Mista e Multifatorial |
| Pediátrico |
| Adulto |
| Geriátrico |
| Hospitais e Centros Cirúrgicos Ambulatoriais |
| Centros de Reabilitação |
| Instalações de Cuidado de Longa Duração |
| Clínicas Ambulatoriais |
| Ambientes de Cuidado Domiciliar |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Resto da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Resto da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Resto do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Resto da América do Sul |
| Por Tipo de Produto | Medicamentos | Inibidores da Bomba de Protões |
| Antimicrobianos | ||
| Corticosteroides e Outros Medicamentos | ||
| Sondas de Alimentação e Dispositivos | Sondas Nasogástricas | |
| Sondas de Gastrostomia e PEG | ||
| Sondas de Jejunostomia e PEJ | ||
| Bombas de Alimentação Enteral | ||
| Acessórios de Alimentação e Componentes ENFit | ||
| Soluções Nutricionais | Agentes Espessantes | |
| Bebidas Pré-Espessadas | ||
| Alimentos com Textura Modificada e Purés | ||
| Suplementos Nutricionais Orais | ||
| Fórmulas de Nutrição Enteral | ||
| Outros | ||
| Por Indicação | Disfagia Orofaríngea | |
| Disfagia Esofágica | ||
| Disfagia Mista e Multifatorial | ||
| Por Faixa Etária | Pediátrico | |
| Adulto | ||
| Geriátrico | ||
| Por Utilizador Final | Hospitais e Centros Cirúrgicos Ambulatoriais | |
| Centros de Reabilitação | ||
| Instalações de Cuidado de Longa Duração | ||
| Clínicas Ambulatoriais | ||
| Ambientes de Cuidado Domiciliar | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Resto da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Resto da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Resto do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Resto da América do Sul | ||


Principais Questões Respondidas no Relatório
Qual é a previsão para 2031 para a gestão da disfagia?
Prevê-se que o mercado de gestão da disfagia atinja 7,95 bilhões de USD até 2031 a um CAGR de 5,28%. Estima-se em 6,14 bilhões de USD em 2026.
O que está impulsionando a demanda por soluções de gestão da disfagia?
O envelhecimento, as doenças neurológicas e a necessidade de abordar a pneumonia por aspiração e a desnutrição são fatores-chave. O mercado de gestão da disfagia também reflete a demanda contínua por avaliação, nutrição e reabilitação em ambientes hospitalares e domiciliares.
Qual categoria de produto foi a maior em 2025?
As soluções nutricionais lideraram com 41,22% da receita de 2025. O mercado de gestão da disfagia utiliza esses produtos em ambientes de cuidado agudo, de longa duração e domiciliar.
Qual faixa etária tem a maior necessidade de cuidado?
O grupo geriátrico detinha 64,33% da receita em 2025 e foi também a faixa etária de crescimento mais rápido. O mercado de gestão da disfagia serve este grupo por meio de suporte nutricional e terapia.
Por que o cuidado domiciliar está se tornando mais importante?
Sistemas de alimentação portáteis, telessaúde e monitoramento remoto apoiam o cuidado após a alta hospitalar. O mercado de gestão da disfagia pode ser limitado pelas condições de reembolso e pela participação dos fornecedores.
Qual região está crescendo mais rapidamente?
Prevê-se que a Ásia-Pacífico cresça a um CAGR de 6,55% até 2031, apoiada pelo envelhecimento das populações e pela expansão da capacidade de reabilitação.
Página atualizada pela última vez em:



