
嚥下障害管理市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
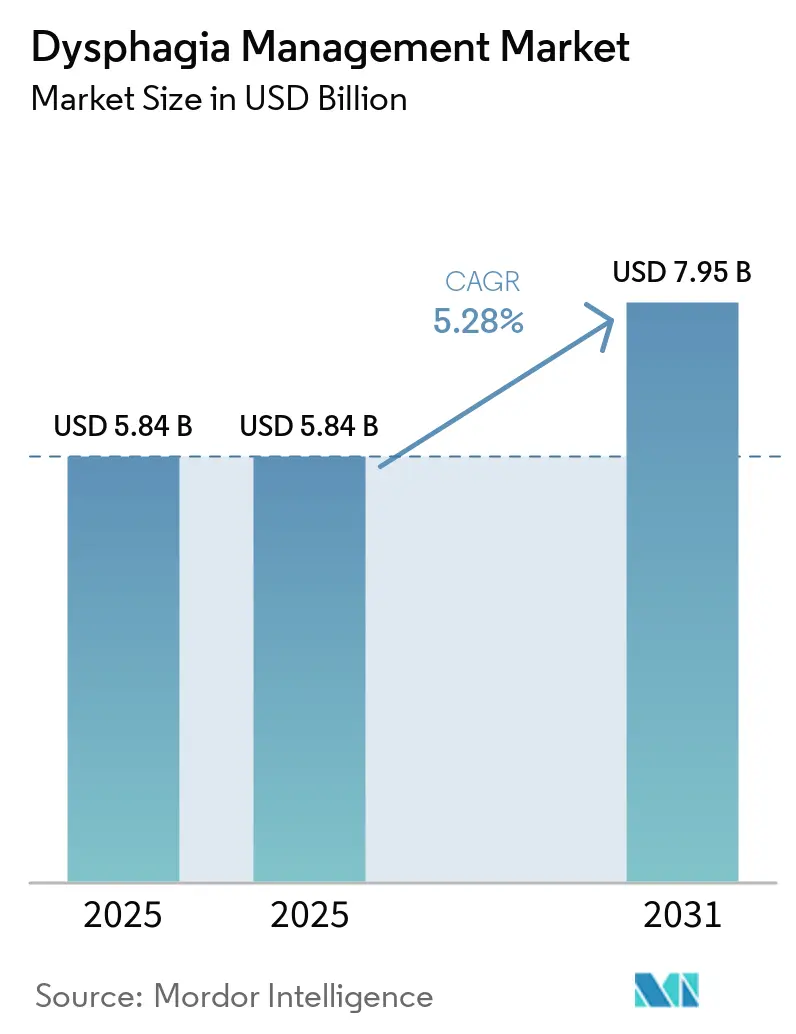
| 市場規模 (2025) | 5.84 十億米ドル |
| 市場規模 (2031) | 7.95 十億米ドル |
| Growth Rate (2026 - 2031) | 5.28 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる嚥下障害管理市場分析
嚥下障害管理市場の規模は、2025年に5.84 ビリオン 米ドル、2025年に5.84 ビリオン 米ドルと予測され、2025年から2031年にかけてCAGR 5.28%で成長し、2031年までに7.95 ビリオン 米ドルに達する見込みです。
神経疾患の負担増加および加齢に伴う嚥下障害は、嚥下障害管理市場を支えています。例えば、神経疾患は世界で30億人以上に影響を与え、毎年1,100万人以上の死亡を引き起こしています。脳卒中と認知症は、2025年においても世界の障害の主要原因であり続けると予測されています。[1]世界保健機関、「毎年1,100万人の命が失われており、神経疾患ケアに関する緊急応が必要」、WHO News、who.int 口咽頭嚥下障害は急性脳卒中症例の42%から75%に発生し、パーキンソン病患者の35%から82%に発症することから、嚥下障害管理市場は神経疾患ケアの経路と密接に結びついています。製品サプライヤーは、病院外での医療を支援するコンプライアンス対応の栄養フォーマット、ポータブル経管栄養システム、および評価技術の開発で対応しています。ただし、償還圧力および訓練を受けた臨床医の不足が患者のアクセスを制限する可能性があります。統合型在宅ケアモデルおよび文化的に適切なテクスチャー調整食品は、差別化された製品提供の機会をもたらしています。
主要レポートのポイント
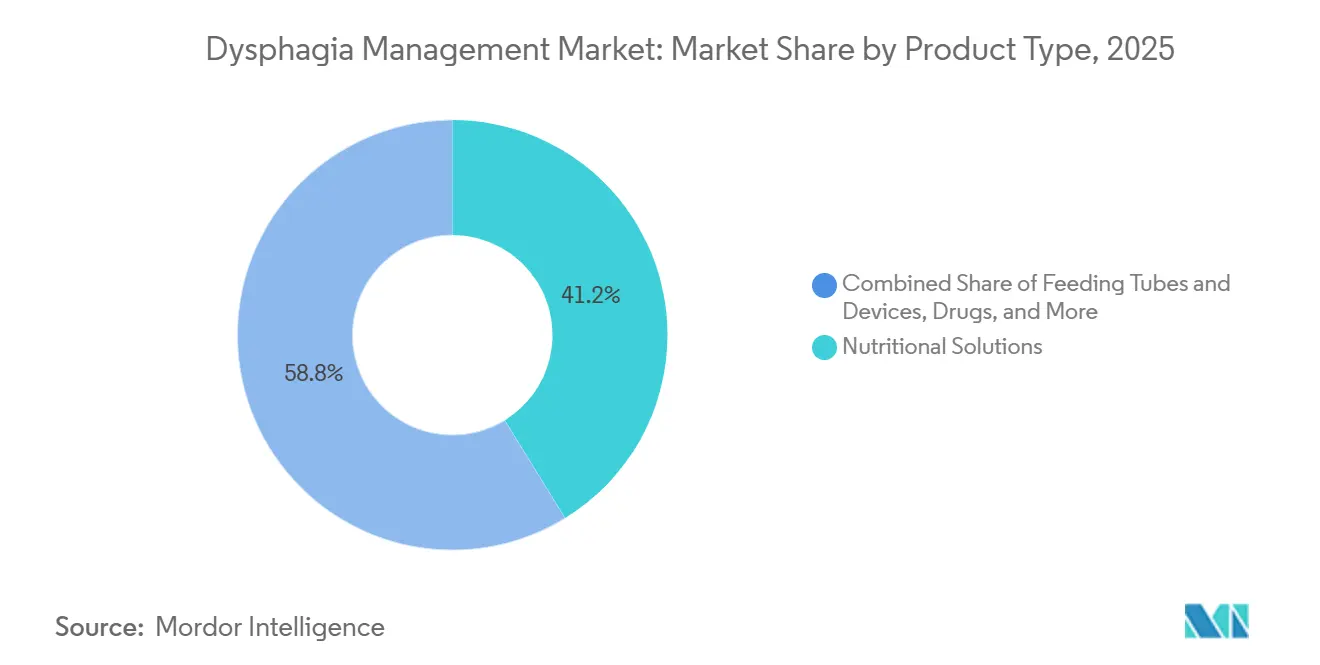
- 製品タイプ別では、栄養ソリューションが2025年の収益の41.22%を占め、医薬品が2031年にかけて最も成長の速い製品カテゴリーでした。
- 適応症別では、口咽頭嚥下障害が2025年の収益の62.18%を占め、混合・多因子性嚥下障害が2031年にかけて最も成長の速い適応症でした。
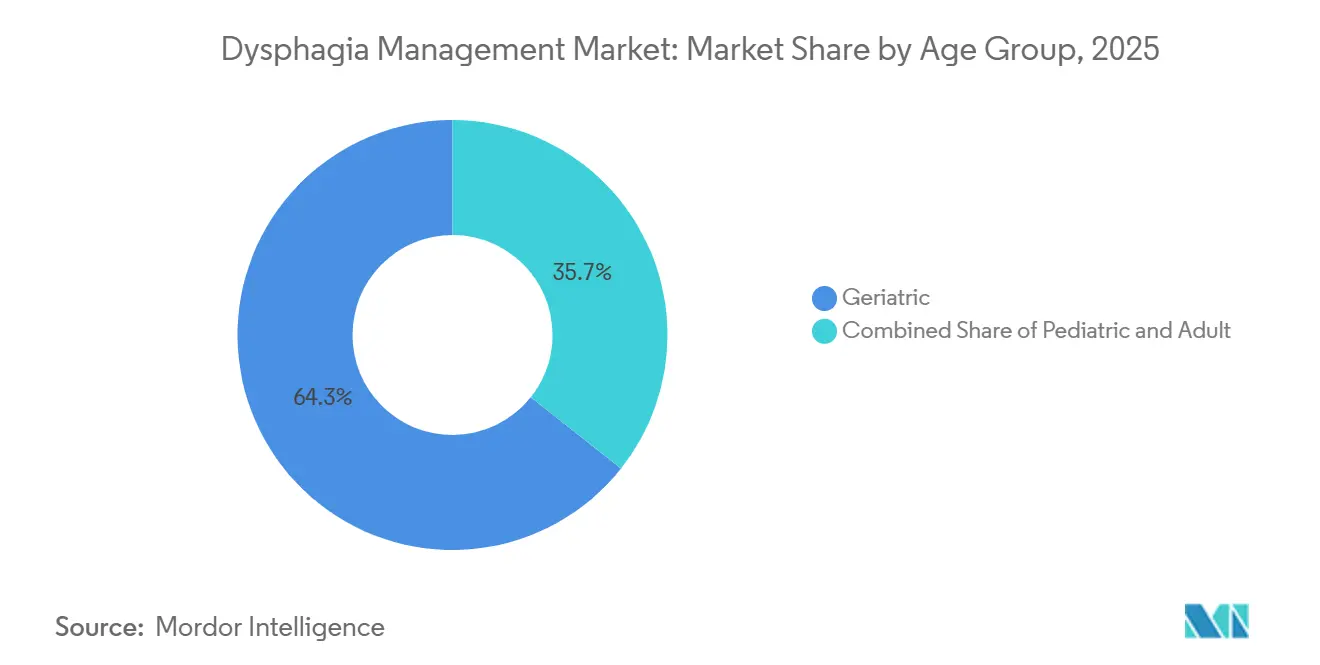
- 年齢層別では、高齢者セグメントが2025年の収益の64.33%を占め、2031年にかけて最も成長の速い年齢層でもありました。
- エンドユーザー別では、病院および外来手術センターが2025年の収益の36.11%を占め、在宅ケア環境が2031年にかけて最も成長の速いエンドユーザーカテゴリーでした。
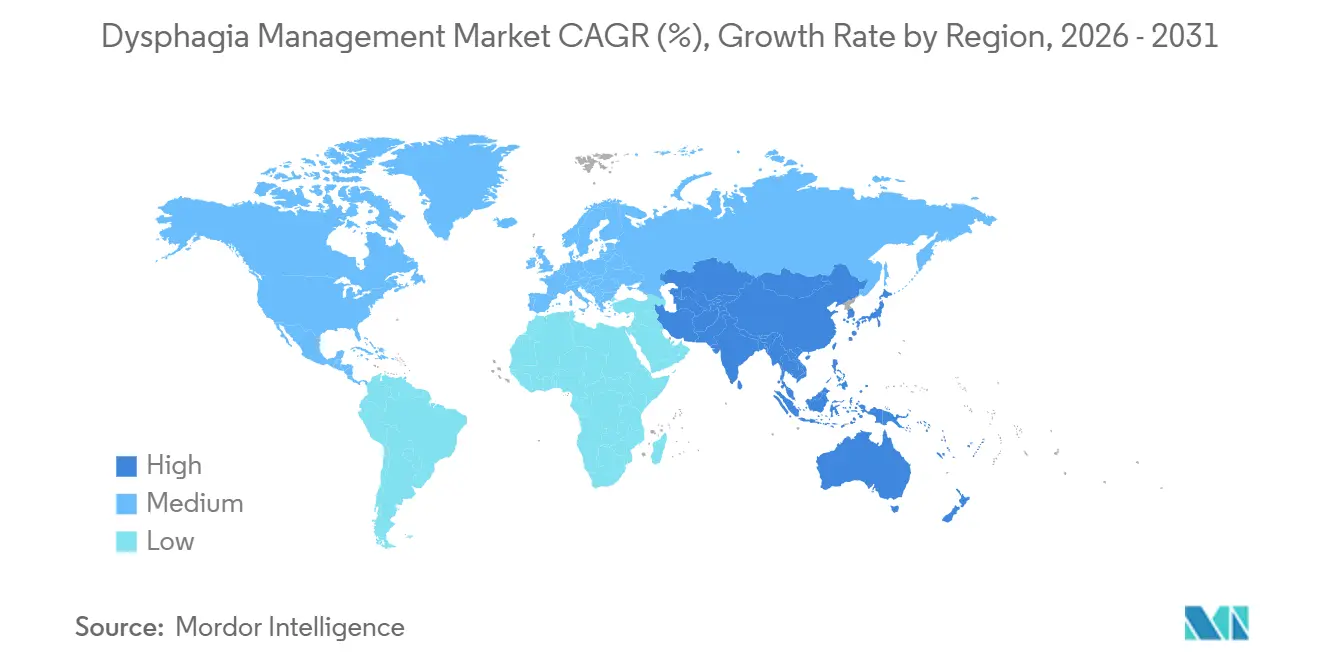
- 地域別では、北米が2025年の収益の41.21%を占め、アジア太平洋地域は2031年にかけて6.55%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の嚥下障害管理市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高齢化および神経疾患の負担 | +1.3% | グローバル | 長期(4年以上) |
| 嚥下障害の早期スクリーニングおよび器械的評価 | +0.7% | 北米およびEU、アジア太平洋地域への波及 | 中期(2〜4年) |
| 在宅および急性期後の嚥下障害ケアの拡大 | +0.6% | グローバル、北米、EU、アジア太平洋地域での集中的な成長 | 中期(2〜4年) |
| テクスチャーおよび液体粘度のIDDSI標準化 | +0.5% | グローバル、オーストラリア・ニュージーランド、シンガポール、EU、北米が主導 | 長期(4年以上) |
| 唾液アミラーゼ耐性テクスチャー調整栄養 | +0.4% | アジア太平洋地域、オーストラリア・ニュージーランド、EU | 中期(2〜4年) |
| ポータブルで退院対応可能な経管栄養および モニタリングワークフロー | +0.5% | グローバル、北米およびEUでの短期的な成長 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高齢化および神経疾患の負担
高齢化する人口は、嚥下障害管理市場に安定した需要基盤を提供しています。嚥下障害は継続的な臨床的・栄養的サポートを必要とすることが多いためです。2024年に発表された入院リハビリテーションのエビデンスによると、嚥下障害を有する高齢患者の33%が誤嚥性肺炎を発症しました。[2]Rainer Dziewas et al.、「高齢者における口咽頭嚥下障害の合併症とそのリスク低減のための介入」、Frontiers in Neurology、frontiersin.org 同ビデンスでは、レビューされたコホート全体で嚥下障害患者の栄養不良率が25%から45%であることも報告されました。サルコペニアは嚥下障害と関連しており、補正オッズ比は4.1、95%信頼区間は2.3から7.3でした。2025年には、低所得国では高所得国と比べて10万人あたりの神経科医数が最大82倍少なく、診断と治療が遅れる可能性があります。したがって、嚥下障害管理市場は、神経疾患を有する高齢患者に対する統合的な栄養リハビリテーションおよび嚥下ケアから恩恵を受けています。
嚥下障害の早期スクリーニングおよび器械的評価
病院は器械的評価をより重視するようになっています。ベッドサイドでの評価では無症候性誤嚥を見逃す可能性があるためです。2025年のレビューでは、高齢者に使用される嚥下障害スクリーニングツールの心理測定学的エビデンスに継続的なギャップがあることが明らかになりました。この制限は、嚥下障害管理市場において水飲みテストに代わるセンサーベースおよびAI支援の代替手段への需要を支えています。2025年のUEGおよびESGNMの臨床推奨事項では、口咽頭および食道嚥下障害に対する第一選択評価として、嚥下造影検査および嚥下内視鏡検査が特定されました。2025年の調査では、米国の言語聴覚士の81.4%が画像評価へのアクセスを有していましたが、プロトコルの使用は若い臨床医の間でばらつきがありました。[3]米国言語聴覚協会、「臨床実践における標準化された嚥下障害プロトコルの使用:米国言語聴覚士の調査」、Journal of Speech, Language, and Hearing Research、pubs.asha.org 病院にはスクリーニングを改善する財務的な理由もあり、肺炎による再入院は連邦支払いプログラムの下でパフォーマンスに影響を与える可能性があります。
在宅および急性期後の嚥下障害ケアの拡大
在宅リハビリテーションおよび経腸栄養は、退院後の患者をサポートするケアモデルの必要性を高めています。嚥下障害管理市場は、介護者が臨床的監督のもとで経管栄養を管理できるポータブルシステムから恩恵を受けています。2025年9月、全米在宅輸液協会は、在宅経腸栄養プロバイダーの4人に1人が償還条件を理由に供給事業からの撤退を検討または計画していると報告しました。民間保険会社は在宅経腸栄養利用者の38.3%をカバーし、メディケアの出来高払いおよびデュアルエリジブル患者が34.1%を占めました。この支払者構成は、サプライヤーとプロバイダーの購買およびフォーミュラリーの意思決定を複雑にしています。2024年5月、Rockfield Medical Devicesは、処方関連のアクセス障壁を軽減する可能性のあるポータブルデバイスへのシフトを反映し、Mobility+経腸栄養システムについてFDAの市販後承認(OTC)を取得しました。
テクスチャーおよび液体粘度のIDDSI標準化
IDDSIフレームワークは、ケア環境全体でテクスチャーおよび液体粘度を製品コンプライアンスの問題に変えつつあります。シンガポールは2024年8月から医療サービス法に基づき、ケア施設のライセンス要件としてIDDSI遵守を義務付けました。嚥下障害管理市場は、施設が必要なテクスチャーおよび液体レベルを使用し、主要レベルが利用できない場合に適切な代替食を文書化しなければならないため、影響を受けています。IDDSIは2026年4月にフレームワークV2.2をリリースし、テスト方法と食品レベルの説明を更新しました。メーカーは既存製品を検証し、更新されたフレームワークの下で再処方が必要になる場合があります。2026年のスウェーデンの混合研究では、構造化された実施がすべてのIDDSIテクスチャーレベルにわたって食事コンプライアンスを改善したことが明らかになりました。米国の旧国家嚥下障害食は、2021年10月以降すでにIDDSIに完全に置き換えられており、サプライヤーには継続的な検証作業が残っています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 償還および補償範囲のばらつき | -1.1% | 北米(深刻)およびEU(中程度) | 短期(2年以内) |
| 訓練を受けた嚥下障害専門家の不足 | -0.9% | グローバル、中東・アフリカおよびアジア太平洋地域で深刻 | 長期(4年以上) |
| 口当たり、スティグマ、およびアドヒアランスの低下 | -0.5% | グローバル | 中期(2〜4年) |
| 国境を越えた製品分類および原材料のばらつき | -0.4% | アジア太平洋地域、中東・アフリカ、南米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
償還および補償範囲のばらつき
メディケアの請負業者、メディケア・アドバンテージプラン、および州のメディケイドプログラム間の補償の違いは、新しい評価ツールや専門家サービスの利用を制限する可能性があります。ASHAは2025年に、言語聴覚士がメディケア・アドバンテージの支払い遅延や不一致に直面し、利用管理の慣行が一部の受益者のアクセスを制限していると報告しました。嚥下障害管理市場は在宅経腸栄養においてもサプライヤーの圧力に直面しています。在宅経腸栄養キットを提供するメディケアサプライヤーの数は、競争入札の圧力により2014年から2023年にかけて31%減少しました。[4]全米在宅輸液協会、「在宅経腸栄養のトレンド:競争入札がアクセスと品質に与える影響」、NHIA白書、nhia.org テクスチャー調整された小売栄養食品は欧州全体で均一に償還されておらず、いくつかの医療システムでは言語療法の償還に上限を設けています。嚥下検査の補償要件は、小規模プロバイダーにとって管理が難しい事務作業を増やしています。これらの条件は、より広範な臨床ネットワークと確立された償還能力を持つ組織に有利に働きます。
訓練を受けた嚥下障害専門家の不足
嚥下障害ケアは、患者を評価し、リハビリテーションを指導し、ケアの経路を決定する言語聴覚士に依存しています。ASHAの2025年調査では、医療機関の回答者の55.5%が施設での求人が求職者を上回っていると回答しました。同調査では、2024年末時点でASHA認定言語聴覚士が年間3.3%増加して212,864人に達したにもかかわらず、施設の44.8%で資金が確保されているにもかかわらず未充足のポジションがあることも明らかになりました。このギャップは、在宅医療、農村部のケア、および医療が行き届いていない環境において特に顕著です。専門家の人材不足は、臨床的判断が依然として中心的な役割を果たす嚥下障害管理市場における高度な製品の普及を遅らせる可能性があります。デジタルリハビリテーションおよびAI支援スクリーニングは軽症をサポートできますが、複雑な混合嚥下障害は引き続き専門家の直接的な関与を必要とします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:栄養ソリューションが施設および在宅ケアを支援
栄養ソリューションは2025年の嚥下障害管理市場シェアの41.22%を占め、施設および在宅環境における増粘剤、テクスチャー調整食品、および経腸栄養剤の使用を反映しています。2026年の研究では、デンプンベースの製品が唾液アルファアミラーゼへの曝露後5秒以内に粘度の99%以上を失ったのに対し、キサンタンガム製品は1%から20%の低下を示しました。[5]P. García-Peris et al.、「増粘製品に対する唾液アルファアミラーゼの時間的影響」、PubMed Central、pmc.ncbi.nlm.nih.gov この違いは誤嚥リスクおよび臨床的な購買決定に影響を与える可能性があります。Fresenius Kabiは2025年から2026年にかけてFresubinの植物性ベースのラインを拡大しました。
経管栄養チューブおよびデバイスは2番目に大きなカテゴリーであり、病院および栄養センターでの経鼻胃管および胃瘻造設術によって支えられています。医薬品は食道嚥下障害に対する薬理学的プロトコルが拡大するにつれて、2031年にかけて最も成長の速いカテゴリーでした。プロトンポンプ阻害薬、コルチコステロイド、および抗菌薬が提供される治療範囲に含まれていました。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です


適応症別:口咽頭嚥下障害が幅広いケア需要を牽引
口咽頭嚥下障害は2025年の嚥下障害管理市場シェアの62.18%を占め、脳卒中、神経変性疾患、および加齢に伴う嚥下機能低下における有病率と一致しています。複数のケア環境にわたる栄養調整、評価、およびリハビリテーションを必要とします。2026年6月のカタルーニャでの研究では、多剤併用療法および低い基準栄養状態が高齢者における独立したリスク因子として特定されました。これらの知見は、従来の脳卒中および認知症コホートを超えて関連する患者グループを拡大しています。
食道嚥下障害は、内視鏡検査、拡張術、および薬理学的治療を含む別の経路を持っています。2025年のUEGおよびESGNMの推奨事項には、特定のサブタイプに対するプロトンポンプ阻害薬、カルシウムチャネル遮断薬、およびホスホジエステラーゼ阻害薬が含まれていました。混合・多因子性嚥下障害は、口腔、咽頭、および食道の機能障害の重複がより認識されるようになるにつれて、2031年にかけて最も成長の速い適応症でした。2026年7月の研究では、標準化された嚥下圧測定のためにMedtronic ManoScan ESOとLaborie LMTシステムが比較されました。
年齢層別:高齢者ケアが最大の収益基盤を保持
高齢者グループは2025年の収益の64.33%を占め、嚥下障害管理市場において最大の年コホートでした。また、2031年にかけて最も成長の速い年齢層でもありました。高齢者患者はテクスチャー調整食、経腸栄養、および継続的な言語療法を必要とすることが多いです。サルコペニアは補正オッズ比4.1で嚥下障害と関連しており、栄養リハビリテーション、レジスタンス運動、および嚥下療法の組み合わせを支持しています。
成人は脳卒中、頭頸部がん、および手術合併症によって牽引され、2番目に大きな収益プールを占めました。また、より多くの器械的嚥下評価を必要としました。小児患者は収益では最小のコホートでしたが、年齢に応じた栄養剤、小児用経管栄養チューブ、および口当たりを重視した経口補助食品を必要としました。Nestlé Health Scienceは2026年2月に、果物、米、エンドウ豆タンパク質を使用したComplete Pediatric Oral Blendsを欧州7カ国で発売しました。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
エンドユーザー別:病院がリードし、在宅ケアが最も速く成長
病院および外来手術センターは2025年の収益の36.11%を占め、嚥下障害管理市場において主要なエンドユーザー環境となっています。これらの施設は急性期診断、器械的評価、および初期栄養治療を管理しています。嚥下造影検査および嚥下内視鏡検査システム、多職種嚥下チーム、およびフォーミュラリー購買へのアクセスがその役割を支えています。長期ケア、リハビリテーション、および外来クリニックは、継続的な栄養管理、デバイス使用、療法、および再評価を管理しています。
在宅ケア環境は2031年にかけて最も成長の速いエンドユーザーカテゴリーでした。ポータブル経管栄養機器、遠隔医療、およびリモートモニタリングが退院後のケアを支援しています。NHIAは2025年に、在宅経腸栄養プロバイダーの4人に1人が償還条件を理由に在宅経腸栄養供給事業からの撤退を検討していると報告しました。この供給制約は在宅ケア拡大の潜在的な可能性を制限する可能性があります。
地域分析
北米は2025年の世界収益の41.21%を占め、確立された言語聴覚士ネットワークおよび病院フォーミュラリーシステムによって支えられています。米国では2025年に10万人あたり61.9人のASHA認定言語聴覚士がいました。利用可能数はネバダ州の10万人あたり33.4人からアーカンソー州の101.0人まで幅がありました。[6]米国言語聴覚協会、「言語聴覚士の需給リソースリスト」、ASHA、asha.org カナダは診断を受けた患者に対して言語療法および経腸栄養を広く償還しています。メキシコは民間病院ネットワークが高齢者ケア能力を拡大するにつれて成長しています。
欧州は2番目に大きな地域であり、ドイツ、英国、フランス、イタリア、スペインが主要な施設市場です。ドイツの法定保険制度は病院および在宅経腸栄養の償還を支援しています。英国のNHS調達モデルは臨床的エビデンスと価格コプライアンスを重視しています。UEGおよびESGNMの推奨事項は内視鏡投資を支援しており、スウェーデンとオーストリアの構造化されたIDDSIプログラムは検証ニーズを生み出しています。ブラジルは高齢者人口の増加と都市部の病院能力の拡大により成長していますが、主要センター以外ではスクリーニングが不均一なままです。
アジア太平洋地域は2031年にかけてCAGR 6.55%で最も成長の速い地域であり、嚥下障害管理市場の規模の成長を支えています。日本の介護保険制度はテクスチャー調整栄養を使用する対象高齢者患者を支援しています。中国はリハビリテーションおよび高齢者施設を拡大しており、韓国はリモートモニタリングベースの在宅経管栄養を開発しています。インドは専門家能力を構築しており、オーストラリアは急性期脳卒中スクリーニングプロトコルとともにIDDSIを早期に採用しています。GCCの投資は中東・アフリカの成長を支援していますが、専門家不足と輸入コストがサハラ以南アフリカでの広範な普及を制限しています。

競合環境
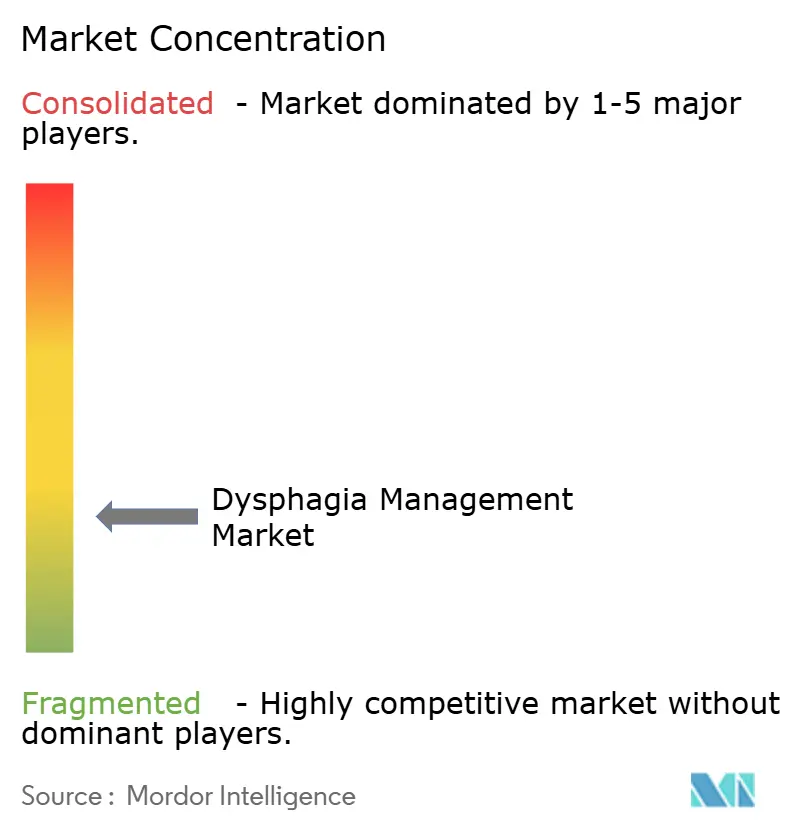
嚥下障害管理市場は中程度に分散しており、医薬品、栄養ソリューション、および診断をケアの全経路にわたって単独でコントロールする参加者はいません。Abbott Laboratories、Nestlé Health Science、Fresenius Kabi、およびDanone Nutriciaは、病院フォーミュラリーおよび専門製品を通じて幅広い栄養ポートフォリオを維持しています。Avanos Medical、Becton Dickinson、およびCook Medicalは、経管栄養安全ソリューション、ENFitコンプライアンス、および製品のポータビリティを通じて競争しています。Olympus CorporationおよびKARL STORZは、嚥下内視鏡検査評価のための内視鏡的可視化において強力なポジションを保持しています。UEGおよびESGNMの推奨事項は、嚥下内視鏡検査をゴールドスタンダードの評価方法として認識しています。
Avanos Medicalは2026年7月27日にAmerican Industrial Partnersの関連会社による買収を完了する予定です。この全額現金取引は12.7億 米ドルと評価されており、Specialty Nutrition Systemsの所有権移転が見込まれています。MedtronicとKARL STORZは2026年6月に米国での協業を発表する予定であり、MedtronicのFDA承認済みStealth AXiS ENTシステムとKARL STORZの可視化機器を組み合わせます。Fresenius Kabiは2026年3月にFresubin PLANT-BASED Tube Feedを英国および欧州市場全体で発売する予定です。これらの動向は製品の専門化および統合された臨床ワークフローを支援すると期待されています。
AI支援評価、接続された在宅ケアプラットフォーム、および異なる文化的嗜好に合わせたIDDSI準拠食品は、主要な競争領域であり続けています。SimplyThickおよびHormel Health Labsは、臨床的安全性、口当たり、および使いやすさを重視した計量増粘剤で競争しています。2026年の嚥下圧研究では、MedtronicのManoScan ESOとLaborieのシステムが評価される予定です。嚥下障害管理市場は、製品性能と臨床的検証が調達決定に強く影響するため、専門プロバイダーにとってアクセス可能な市場であり続けています。
嚥下障害管理産業のリーダー企業
Abbott Laboratories
Danone Nutricia
Fresenius Kabi
Kent Precision Foods Group, Inc.
Nestlé Health Science
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年6月:MedtronicとKARL STORZは、MedtronicのFDA承認済みStealth AXiS ENTシステムとKARL STORZの内視鏡および可視化機器を組み合わせ、米国における統合耳鼻咽喉科手術ソリューションへのアクセスを拡大するための戦略的協業を発表しました。
- 2026年4月:Avanos Medicalは、American Industrial Partnersとの非公開化に関する確定合意を12.72億 米ドルの全額現金取引で締結しました。これは株式の直前終値に対して72.1%のプレミアムを表し、Avanos取締役会によって全会一致で承認されました。
- 2026年3月:Fresenius Kabiは、英国および欧州市場全体でFresubin PLANT-BASED Tube Feedを発売しました。これは栄養的に完全な高エネルギー1.5 kcal/ml、高タンパク質20%エネルギーの経管栄養剤であり、100%植物性大豆タンパク質と食物繊維から作られ、ハラール・コーシャ認証を取得し、乳タンパク質および乳糖を含みません。
- 2026年3月:Olympus Corporationは、真の4Kおよび3Dイメージング、連続オートフォーカス、狭帯域光観察技術、および蛍光ガイド下手術機能を搭載したVISERA ELITE III手術用イメージングプラットフォームを米国で発売しました。


世界の嚥下障害管理市場レポートの範囲
レポートの範囲として、嚥下障害管理市場には、嚥下障害(嚥下困難)の治療、リハビリテーション、および長期管理のための製品、サービス、および治療ソリューションが含まれます。神経疾患、加齢、脳卒中、頭頸部がん、およびその他の医学的状態が嚥下障害を引き起こす可能性があります。市場には、嚥下機能を改善し、誤嚥、栄養不良、脱水などの合併症を予防するために設計された臨床的介入、リハビリテーション療法、栄養サポート、および補助技術が含まれます。
嚥下障害管理市場は、製品タイプ、適応症、年齢層、エンドユーザー、および地域によって区分されています。製品タイプ別では、医薬品、経管栄養チューブおよびデバイス、栄養ソリューション、その他にさらに分類されています。適応症別では、口咽頭嚥下障害、食道嚥下障害、混合・多因子性嚥下障害に区分されています。年齢層別では、小児、成人、高齢者に区分されています。エンドユーザー別では、病院および外来手術センター、リハビリテーションセンター、長期ケア施設、外来クリニック、在宅ケア環境、その他に区分されています。地域セグメントはさらに北米、欧州、アジア太平洋地域、中東・アフリカ、南米に分類されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントの金額ベース(米ドル)での市場規模と予測を提供しています。
| 医薬品 | プロトンポンプ阻害薬 |
| 抗菌薬 | |
| コルチコステロイドおよびその他の医薬品 | |
| 経管栄養チューブおよびデバイス | 経鼻胃管 |
| 胃瘻および経皮内視鏡的胃瘻造設術チューブ | |
| 空腸瘻および経皮内視鏡的空腸瘻造設術チューブ | |
| 経腸栄養ポンプ | |
| 経管栄養アクセサリーおよびENFitコンポーネント | |
| 栄養ソリューション | 増粘剤 |
| 事前増粘飲料 | |
| テクスチャー調整食品およびピューレ | |
| 経口栄養補助食品 | |
| 経腸栄養剤 | |
| その他 |
| 口咽頭嚥下障害 |
| 食道嚥下障害 |
| 混合・多因子性嚥下障害 |
| 小児 |
| 成人 |
| 高齢者 |
| 病院および外来手術センター |
| リハビリテーションセンター |
| 長期ケア施設 |
| 外来クリニック |
| 在宅ケア環境 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋地域 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | 医薬品 | プロトンポンプ阻害薬 |
| 抗菌薬 | ||
| コルチコステロイドおよびその他の医薬品 | ||
| 経管栄養チューブおよびデバイス | 経鼻胃管 | |
| 胃瘻および経皮内視鏡的胃瘻造設術チューブ | ||
| 空腸瘻および経皮内視鏡的空腸瘻造設術チューブ | ||
| 経腸栄養ポンプ | ||
| 経管栄養アクセサリーおよびENFitコンポーネント | ||
| 栄養ソリューション | 増粘剤 | |
| 事前増粘飲料 | ||
| テクスチャー調整食品およびピューレ | ||
| 経口栄養補助食品 | ||
| 経腸栄養剤 | ||
| その他 | ||
| 適応症別 | 口咽頭嚥下障害 | |
| 食道嚥下障害 | ||
| 混合・多因子性嚥下障害 | ||
| 年齢層別 | 小児 | |
| 成人 | ||
| 高齢者 | ||
| エンドユーザー別 | 病院および外来手術センター | |
| リハビリテーションセンター | ||
| 長期ケア施設 | ||
| 外来クリニック | ||
| 在宅ケア環境 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋地域 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||


レポートで回答される主要な質問
嚥下障害管理の2031年予測は?
嚥下障害管理市場はCAGR 5.28%で2031年までに79.5億 米ドルに達すると予測されています。2026年には61.4億 米ドルと推定されています。
嚥下障害管理ソリューションの需要を牽引しているものは何ですか?
高齢化、神経疾患、および誤嚥性肺炎と栄養不良への対応の必要性が主要な要因です。嚥下障害管理市場はまた、病院および在宅環境にわたる評価、栄養、およびリハビリテーションへの継続的な需要を反映しています。
2025年に最大の製品カテゴリーはどれでしたか?
栄養ソリューションが2025年の収益の41.22%でリードしました。嚥下障害管理市場はこれらの製品を急性期、長期、および在宅ケア環境全体で使用しています。
最大のケアニーズを持つ年齢層はどれですか?
高齢者グループは2025年の収益の64.33%を占め、最も成長の速い年齢層でもありました。嚥下障害管理市場は栄養サポートと療法を通じてこのグループにサービスを提供しています。
在宅ケアがより重要になっているのはなぜですか?
ポータブル管栄養システム、遠隔医療、およびリモートモニタリングが病院退院後のケアを支援しています。嚥下障害管理市場は償還条件とサプライヤーの参加によって制約される可能性があります。
最も成長の速い地域はどこですか?
アジア太平洋地域は高齢化人口とリハビリテーション能力の拡大に支えられ、2031年にかけてCAGR 6.55%で成長すると予測されています。
最終更新日:



