
Taille et Part du Marché de la Gestion de la Dysphagie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2025) | 5.84 Milliards de dollars |
| Taille du Marché (2031) | 7.95 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.28 % |
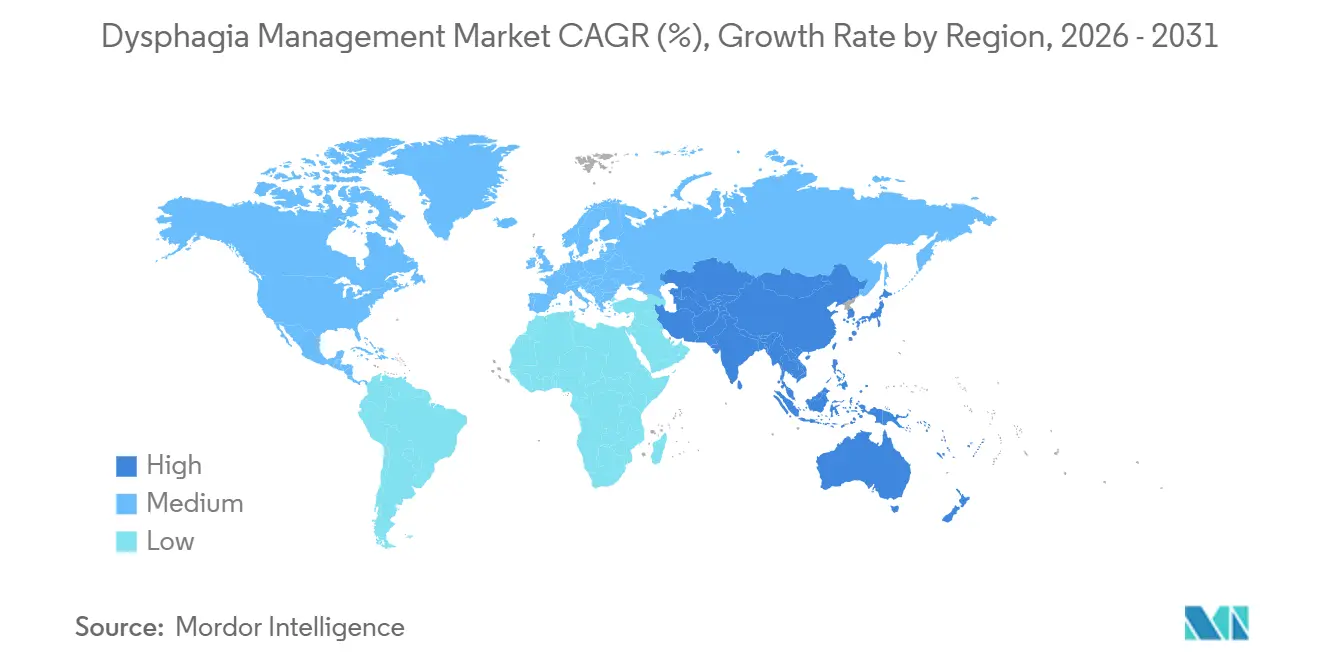
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
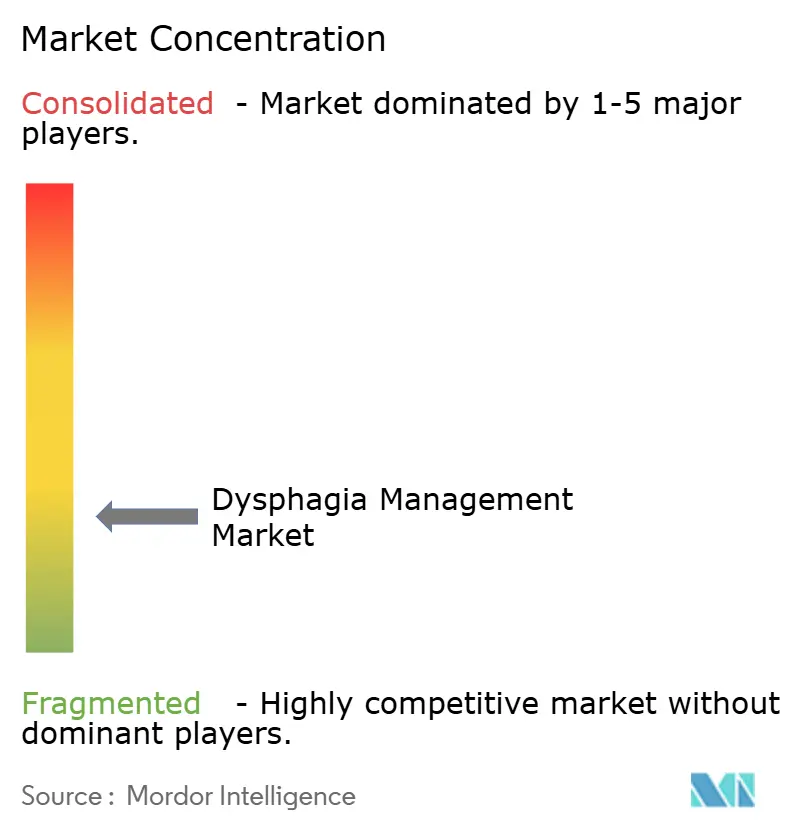
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du Marché de la Gestion de la Dysphagie par Mordor Intelligence
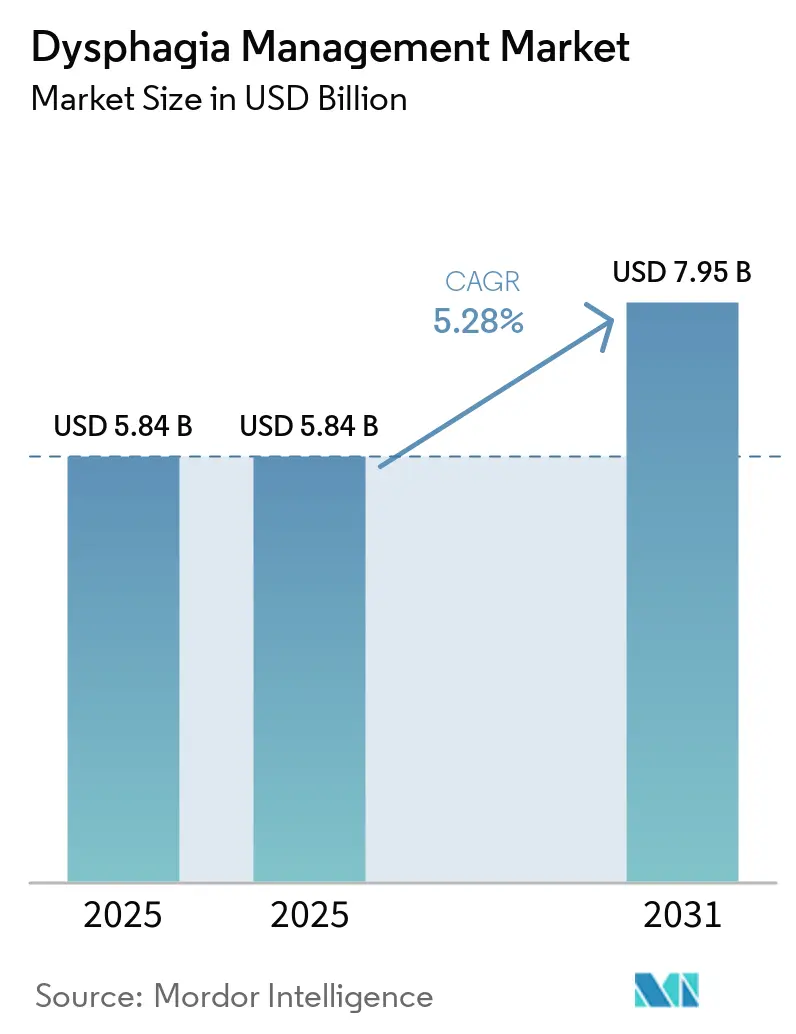
La taille du Marché de la Gestion de la Dysphagie est estimée à 5,84 milliards USD en 2025, 5,84 milliards USD en 2025, et devrait atteindre 7,95 milliards USD d'ici 2031, avec un CAGR de 5,28 % de 2025 à 2031.
Le fardeau croissant des maladies neurologiques et des troubles de déglutition liés à l'âge soutient le marché de la gestion de la dysphagie. Par exemple, les maladies neurologiques touchent plus de 3 milliards de personnes dans le monde et causent plus de 11 millions de décès par an. L'AVC et la démence devraient rester les principales causes de handicap dans le monde en 2025.[1]Organisation Mondiale de la Santé, "11 millions de vies perdues chaque année : une action urgente est nécessaire en matière de soins neurologiques," Actualités de l'OMS, who.int La dysphagie oropharyngée survient dans 42 % à 75 % des cas d'AVC aigu et se développe chez 35 % à 82 % des personnes atteintes de la maladie de Parkinson, liant étroitement le marché de la gestion de la dysphagie aux parcours de soins neurologiques. Les fournisseurs de produits répondent en développant des formats nutritionnels conformes, des systèmes d'alimentation portables et des technologies d'évaluation qui soutiennent les soins au-delà des établissements hospitaliers. Cependant, les pressions sur le remboursement et la pénurie de cliniciens formés peuvent limiter l'accès des patients. Les modèles de soins à domicile intégrés et les aliments à texture modifiée culturellement adaptés représentent des opportunités pour des offres de produits différenciées.
Points Clés du Rapport
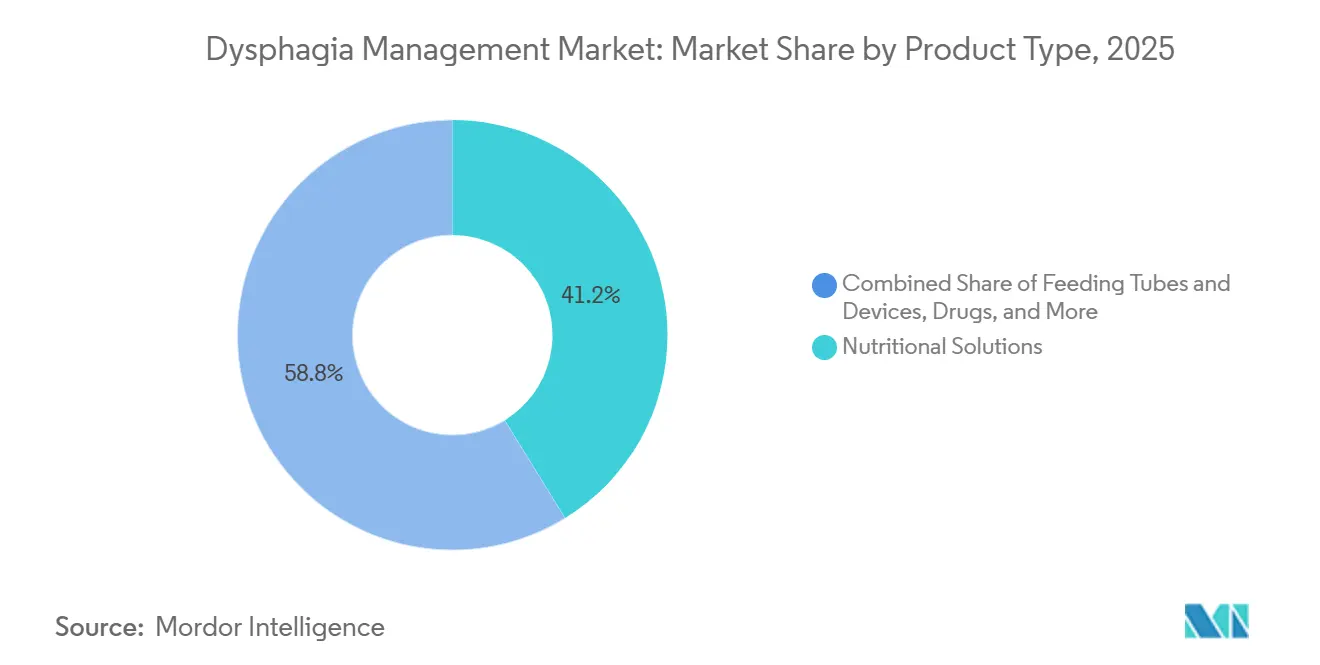
- Par type de produit, les solutions nutritionnelles représentaient 41,22 % du chiffre d'affaires en 2025, tandis que les médicaments constituaient la catégorie de produits à la croissance la plus rapide jusqu'en 2031.
- Par indication, la dysphagie oropharyngée représentait 62,18 % du chiffre d'affaires en 2025, tandis que la dysphagie mixte et multifactorielle était l'indication à la croissance la plus rapide jusqu'en 2031.
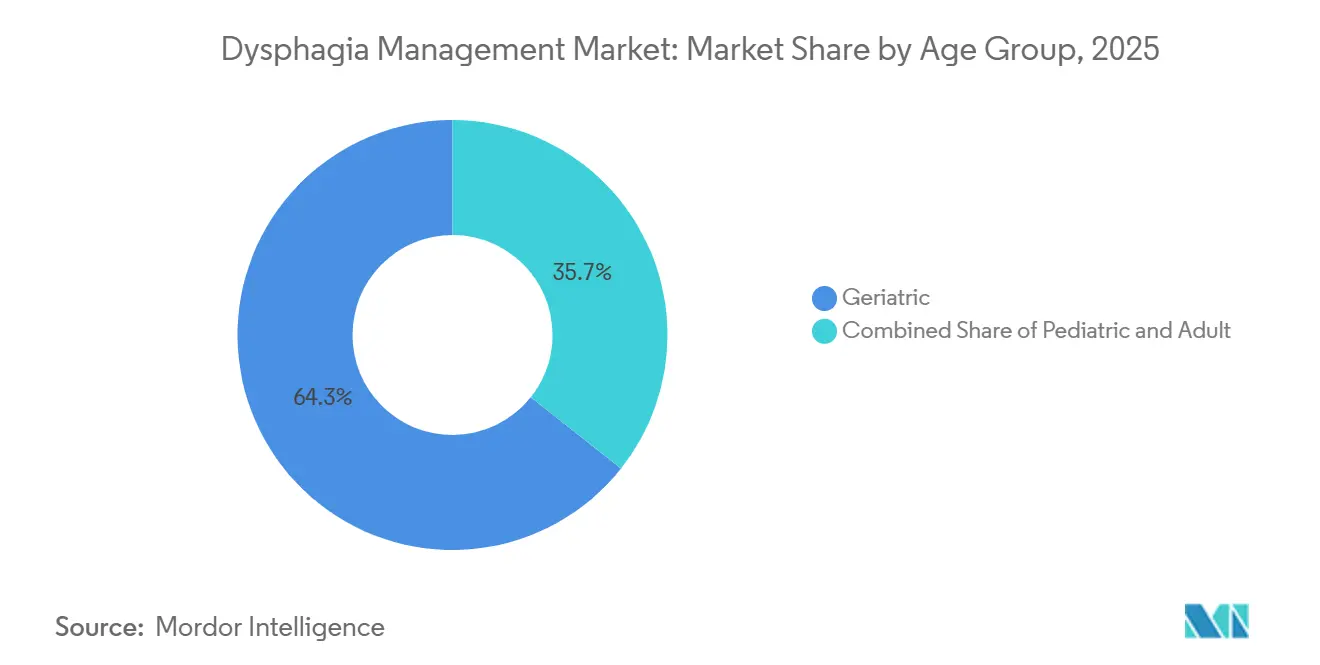
- Par groupe d'âge, le segment gériatrique représentait 64,33 % du chiffre d'affaires en 2025 et était également le groupe d'âge à la croissance la plus rapide jusqu'en 2031.
- Par utilisateur final, les hôpitaux et les centres de chirurgie ambulatoire représentaient 36,11 % du chiffre d'affaires en 2025, tandis que les soins à domicile constituaient la catégorie d'utilisateurs finaux à la croissance la plus rapide jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 41,21 % du chiffre d'affaires en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,55 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial de la Gestion de la Dysphagie
Analyse de l'Impact des Facteurs*
| Facteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel |
|---|---|---|---|
| Vieillissement et Charge des Maladies Neurologiques | +1.3% | Mondial | Long terme (≥ 4 ans) |
| Dépistage Précoce de la Dysphagie et Évaluation Instrumentale | +0.7% | Amérique du Nord et UE, extension vers l'APAC | Moyen terme (2-4 ans) |
| Expansion des Soins de la Dysphagie à Domicile et Post-Aigus | +0.6% | Mondial, avec des gains concentrés en Amérique du Nord, dans l'UE et en APAC | Moyen terme (2-4 ans) |
| Standardisation IDDSI de la Texture et de la Consistance des Liquides | +0.5% | Mondial, mené par l'ANZ, Singapour, l'UE et l'Amérique du Nord | Long terme (≥ 4 ans) |
| Nutrition à Texture Modifiée Résistante à l'Amylase Salivaire | +0.4% | APAC, ANZ, UE | Moyen terme (2-4 ans) |
| Flux de Travail d'Alimentation et de Surveillance Portables et Prêts à la Sortie de l'Hôpital | +0.5% | Mondial, gains à court terme en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Vieillissement et Charge des Maladies Neurologiques
Le vieillissement des populations constitue une base de demande stable pour le marché de la gestion de la dysphagie, car les troubles de déglutition nécessitent souvent un soutien clinique et nutritionnel continu. Des données probantes en rééducation hospitalière publiées en 2024 ont révélé que 33 % des patients âgés atteints de dysphagie développaient une pneumonie par aspiration.[2]Rainer Dziewas et al., "Complications de la Dysphagie Oropharyngée chez les Personnes Âgées et Interventions pour Réduire leur Risque," Frontiers in Neurology, frontiersin.org Ces mêmes données ont rapporté des taux de malnutrition de 25 % à 45 % parmi les patients dysphagiques dans les cohortes examinées. La sarcopénie était associée à la dysphagie, avec un odds ratio corrigé de 4,1 et un intervalle de confiance à 95 % de 2,3 à 7,3. En 2025, les pays à faible revenu comptaient jusqu'à 82 fois moins de neurologues pour 100 000 habitants que les pays à revenu élevé, ce qui peut retarder le diagnostic et le traitement. Par conséquent, le marché de la gestion de la dysphagie bénéficie d'une rééducation nutritionnelle intégrée et de soins de déglutition pour les patients âgés atteints de maladies neurologiques.
Dépistage Précoce de la Dysphagie et Évaluation Instrumentale
Les hôpitaux accordent une importance croissante à l'évaluation instrumentale, car les examens au chevet du patient peuvent ne pas identifier les aspirations silencieuses. Une revue de 2025 a mis en évidence des lacunes persistantes dans les données psychométriques relatives aux outils de dépistage de la dysphagie utilisés chez les personnes âgées. Cette limitation soutient la demande d'alternatives basées sur des capteurs et assistées par l'IA aux tests de déglutition d'eau au sein du marché de la gestion de la dysphagie. Les recommandations cliniques 2025 de l'UEG et de l'ESGNM ont identifié l'étude de déglutition vidéofluoroscopique et l'évaluation endoscopique fibroscopique de la déglutition comme évaluations de première intention pour la dysphagie oropharyngée et œsophagienne. Une enquête de 2025 a révélé que 81,4 % des orthophonistes américains avaient accès à des évaluations par imagerie, bien que l'utilisation des protocoles variait parmi les cliniciens plus jeunes.[3]Association Américaine d'Orthophonie et d'Audiologie, "Utilisation de Protocoles Standardisés de Dysphagie en Pratique Clinique : Une Enquête auprès des Orthophonistes Américains," Journal of Speech, Language, and Hearing Research, pubs.asha.org Les hôpitaux ont également une raison financière d'améliorer le dépistage, les réadmissions pour pneumonie pouvant affecter les performances dans le cadre des programmes fédéraux de paiement.
Expansion des Soins de la Dysphagie à Domicile et Post-Aigus
La rééducation à domicile et la nutrition entérale accroissent le besoin de modèles de soins qui soutiennent les patients après leur sortie de l'hôpital. Le marché de la gestion de la dysphagie bénéficie de systèmes portables permettant aux aidants de gérer l'alimentation sous supervision clinique. En septembre 2025, la National Home Infusion Association a rapporté qu'un fournisseur de nutrition entérale sur quatre envisageait ou planifiait de quitter le secteur de l'approvisionnement en raison des conditions de remboursement. Les assureurs commerciaux couvraient 38,3 % des utilisateurs de nutrition entérale à domicile, tandis que les patients Medicare à l'acte et les patients doublement éligibles représentaient 34,1 %. Cette répartition des payeurs complique les décisions d'achat et de formulaire pour les fournisseurs et les prestataires. En mai 2024, Rockfield Medical Devices a obtenu l'autorisation de vente sans ordonnance de la FDA pour son Système d'Alimentation Entérale Mobility+, reflétant l'évolution vers des dispositifs portables susceptibles de réduire les obstacles à l'accès liés aux prescriptions.
Standardisation IDDSI de la Texture et de la Consistance des Liquides
Le cadre IDDSI transforme la texture et la consistance des liquides en une question de conformité des produits dans tous les contextes de soins. Singapour a rendu l'adhésion à l'IDDSI une exigence de licence pour les établissements de soins en vertu de la loi sur les services de santé à partir d'août 2024. Le marché de la gestion de la dysphagie est concerné car les établissements doivent utiliser les niveaux de texture et de liquide requis et documenter des régimes alternatifs appropriés lorsque les niveaux primaires ne sont pas disponibles. L'IDDSI a publié le Cadre V2.2 en avril 2026, mettant à jour les méthodes de test et les descriptions des niveaux alimentaires. Les fabricants doivent valider les produits existants et peuvent avoir besoin de les reformuler dans le cadre du cadre mis à jour. Une étude suédoise à méthodes mixtes de 2026 a révélé que la mise en œuvre structurée améliorait la conformité des repas à tous les niveaux de texture IDDSI. L'ancien régime national américain de dysphagie avait déjà été entièrement remplacé par l'IDDSI depuis octobre 2021, laissant les fournisseurs avec un travail de validation continu.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel |
|---|---|---|---|
| Variabilité du Remboursement et de la Couverture | -1.1% | Amérique du Nord, aigu, et UE, modéré | Court terme (≤ 2 ans) |
| Pénurie de Spécialistes Formés en Dysphagie | -0.9% | Mondial, aigu en MEA et APAC | Long terme (≥ 4 ans) |
| Palatabilité, Stigmatisation et Pertes d'Observance | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Classification Transfrontalière des Produits et Variabilité des Matières Premières | -0.4% | APAC, MEA, Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Variabilité du Remboursement et de la Couverture
Les différences de couverture entre les prestataires Medicare, les plans Medicare Advantage et les programmes Medicaid des États peuvent limiter l'utilisation de nouveaux outils d'évaluation et de services spécialisés. L'ASHA a rapporté en 2025 que les orthophonistes faisaient face à des paiements Medicare Advantage retardés ou incohérents, tandis que les pratiques de gestion de l'utilisation réduisaient l'accès pour certains bénéficiaires. Le marché de la gestion de la dysphagie est également soumis à des pressions des fournisseurs en matière de nutrition entérale à domicile. Le nombre de fournisseurs Medicare proposant des kits de nutrition entérale à domicile a diminué de 31 % entre 2014 et 2023 sous la pression des appels d'offres concurrentiels.[4]National Home Infusion Association, "Tendances en Nutrition Entérale à Domicile : L'Impact des Appels d'Offres Concurrentiels sur l'Accès et la Qualité," Livre Blanc de la NHIA, nhia.org La nutrition de détail à texture modifiée n'est pas uniformément remboursée en Europe, et plusieurs systèmes de santé plafonnent le remboursement de l'orthophonie. Les exigences de couverture pour les études de déglutition génèrent un travail administratif plus difficile à gérer pour les petits prestataires. Ces conditions favorisent les organisations disposant de réseaux cliniques plus larges et de capacités de remboursement établies.
Pénurie de Spécialistes Formés en Dysphagie
Les soins de la dysphagie dépendent des orthophonistes qui évaluent les patients, guident la rééducation et déterminent les parcours de soins. Dans l'enquête 2025 de l'ASHA, 55,5 % des répondants du secteur de la santé ont déclaré que les offres d'emploi dépassaient les candidats dans leurs établissements. L'enquête a également révélé des postes financés mais non pourvus dans 44,8 % des établissements, malgré une augmentation annuelle de 3,3 % des orthophonistes certifiés par l'ASHA, atteignant 212 864 à la fin de 2024. L'écart est particulièrement pertinent pour les soins à domicile, les soins en milieu rural et les milieux défavorisés. Un effectif de spécialistes limité peut ralentir l'adoption de produits avancés sur le marché de la gestion de la dysphagie, où le jugement clinique reste central. La rééducation numérique et le dépistage assisté par l'IA peuvent soutenir les cas de moindre acuité, mais la dysphagie mixte complexe continue de nécessiter l'intervention directe d'un spécialiste.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit : Les Solutions Nutritionnelles Soutiennent les Soins Institutionnels et à Domicile
Les solutions nutritionnelles représentaient 41,22 % de la part du marché de la gestion de la dysphagie en 2025, reflétant l'utilisation d'épaississants, d'aliments à texture modifiée et de formules entérales dans les établissements institutionnels et à domicile. Une étude de 2026 a révélé que les produits à base d'amidon perdaient plus de 99 % de leur viscosité dans les 5 secondes suivant l'exposition à l'alpha-amylase salivaire, tandis que les produits à base de gomme xanthane présentaient une réduction de 1 % à 20 %.[5]P. García-Peris et al., "Effet Temporel de l'Alpha-Amylase Salivaire sur les Produits Épaississants," PubMed Central, pmc.ncbi.nlm.nih.gov Cette distinction peut affecter le risque d'aspiration et les décisions d'achat cliniques. Fresenius Kabi a élargi sa gamme Fresubin à base de plantes au cours de 2025 et 2026.
Les sondes d'alimentation et les dispositifs constituaient la deuxième catégorie en importance, soutenue par la pose de sondes nasogastriques et de gastrostomies dans les hôpitaux et les centres de nutrition. Les médicaments constituaient la catégorie à la croissance la plus rapide jusqu'en 2031, les protocoles pharmacologiques s'étendant pour la dysphagie œsophagienne. Les inhibiteurs de la pompe à protons, les corticostéroïdes et les antimicrobiens étaient inclus dans le périmètre de traitement fourni.


Par Indication : La Dysphagie Oropharyngée Stimule une Large Demande de Soins
La dysphagie oropharyngée représentait 62,18 % de la part du marché de la gestion de la dysphagie en 2025, ce qui est cohérent avec sa prévalence dans les AVC, les maladies neurodégénératives et le déclin de la déglutition lié à l'âge. Elle nécessite une modification nutritionnelle, une évaluation et une rééducation dans plusieurs contextes de soins. Une étude de juin 2026 en Catalogne a identifié la polymédication et un mauvais état nutritionnel de base comme facteurs de risque indépendants chez les personnes âgées. Ces résultats élargissent le groupe de patients concernés au-delà des cohortes conventionnelles d'AVC et de démence.
La dysphagie œsophagienne suit un parcours distinct impliquant l'endoscopie, la dilatation et le traitement pharmacologique. Les recommandations 2025 de l'UEG et de l'ESGNM incluaient les inhibiteurs de la pompe à protons, les inhibiteurs calciques et les inhibiteurs de la phosphodiestérase pour des sous-types spécifiques. La dysphagie mixte et multifactorielle était l'indication à la croissance la plus rapide jusqu'en 2031, à mesure que le dysfonctionnement oral, pharyngé et œsophagien chevauchant devenait plus reconnu. Une étude de juillet 2026 a comparé les systèmes Medtronic ManoScan ESO et Laborie LMT pour la mesure standardisée de la pression de déglutition.
Par Groupe d'Âge : Les Soins Gériatriques Représentent la Plus Grande Base de Revenus
Le groupe gériatrique représentait 64,33 % du chiffre d'affaires en 2025 et constituait la plus grande cohorte d'âge sur le marché de la gestion de la dysphagie. Il était également le groupe d'âge à la croissance la plus rapide jusqu'en 2031. Les patients gériatriques nécessitent souvent des repas à texture modifiée, une nutrition entérale et une orthophonie continue. La sarcopénie était associée à la dysphagie avec un odds ratio corrigé de 4,1, soutenant une rééducation nutritionnelle combinée, des exercices de résistance et une thérapie de déglutition.
Les adultes représentaient le deuxième plus grand bassin de revenus, portés par les AVC, les cancers de la tête et du cou et les complications chirurgicales. Ils nécessitaient également davantage d'évaluations instrumentales de la déglutition. Les patients pédiatriques constituaient la plus petite cohorte par chiffre d'affaires, mais nécessitaient des formules adaptées à l'âge, des sondes d'alimentation pédiatriques et des suppléments oraux axés sur la palatabilité. Nestlé Health Science a lancé les Complete Pediatric Oral Blends dans 7 pays européens en février 2026, à base de protéines de fruits, de riz et de pois.
Par Utilisateur Final : Les Hôpitaux en Tête, Tandis que les Soins à Domicile Connaissent la Croissance la Plus Rapide
Les hôpitaux et les centres de chirurgie ambulatoire représentaient 36,11 % du chiffre d'affaires en 2025, ce qui en fait le principal contexte d'utilisation finale sur le marché de la gestion de la dysphagie. Ces sites gèrent le diagnostic aigu, l'évaluation instrumentale et le traitement nutritionnel initial. L'accès aux systèmes VFSS et FEES, aux équipes multidisciplinaires de déglutition et aux achats de formulaires soutient leur rôle. Les établissements de soins de longue durée, de rééducation et les cliniques ambulatoires gèrent la nutrition continue, l'utilisation des dispositifs, la thérapie et la réévaluation.
Les soins à domicile constituaient la catégorie d'utilisateurs finaux à la croissance la plus rapide jusqu'en 2031. Les équipements d'alimentation portables, la télésanté et la surveillance à distance soutiennent les soins après la sortie de l'hôpital. La NHIA a rapporté en 2025 qu'un fournisseur de nutrition entérale sur 4 envisageait de quitter le secteur de l'approvisionnement en nutrition entérale à domicile en raison des conditions de remboursement. Cette contrainte d'approvisionnement peut limiter le plein potentiel de l'expansion des soins à domicile.
Analyse Géographique
L'Amérique du Nord représentait 41,21 % du chiffre d'affaires mondial en 2025, soutenue par des réseaux d'orthophonie établis et des systèmes de formulaires hospitaliers. Les États-Unis comptaient 61,9 orthophonistes certifiés pour 100 000 habitants en 2025. La disponibilité variait de 33,4 pour 100 000 au Nevada à 101,0 pour 100 000 en Arkansas.[6]Association Américaine d'Orthophonie et d'Audiologie, "Liste des Ressources sur l'Offre et la Demande d'Orthophonistes," ASHA, asha.org Le Canada rembourse largement l'orthophonie et la nutrition entérale pour les patients diagnostiqués. Le Mexique se développe à mesure que les réseaux d'hôpitaux privés augmentent leur capacité de soins gériatriques.
L'Europe était la deuxième région en importance, avec l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne comme principaux marchés institutionnels. Le système d'assurance statutaire allemand soutient le remboursement de la nutrition entérale hospitalière et à domicile. Le modèle d'approvisionnement du NHS du Royaume-Uni met l'accent sur les données cliniques et la conformité tarifaire. Les recommandations de l'UEG et de l'ESGNM soutiennent l'investissement en endoscopie, tandis que les programmes IDDSI structurés en Suède et en Autriche créent des besoins de validation. Le Brésil se développe avec la croissance de la population gériatrique et la capacité hospitalière urbaine, bien que le dépistage reste inégal en dehors des grands centres.
L'Asie-Pacifique était la région à la croissance la plus rapide avec un CAGR de 6,55 % jusqu'en 2031, soutenant la croissance de la taille du marché de la gestion de la dysphagie. L'assurance soins de longue durée du Japon soutient les patients âgés éligibles utilisant une nutrition à texture modifiée. La Chine développe ses établissements de rééducation et gériatriques, tandis que la Corée du Sud développe l'alimentation à domicile basée sur la surveillance à distance. L'Inde renforce ses capacités spécialisées, et l'Australie a adopté l'IDDSI tôt avec des protocoles de dépistage des AVC aigus. Les investissements du CCG soutiennent la croissance au Moyen-Orient et en Afrique, mais les pénuries de spécialistes et les coûts d'importation limitent l'adoption plus large en Afrique subsaharienne.

Paysage Concurrentiel
Le marché de la gestion de la dysphagie est modérément fragmenté, aucun acteur unique ne contrôlant les produits pharmaceutiques, les solutions nutritionnelles et les diagnostics sur l'ensemble du parcours de soins. Abbott Laboratories, Nestlé Health Science, Fresenius Kabi et Danone Nutricia maintiennent de larges portefeuilles nutritionnels via les formulaires hospitaliers et les produits spécialisés. Avanos Medical, Becton Dickinson et Cook Medical se font concurrence à travers des solutions de sécurité alimentaire, la conformité ENFit et la portabilité des produits. Olympus Corporation et KARL STORZ occupent des positions solides dans la visualisation endoscopique pour les évaluations FEES. Les recommandations de l'UEG et de l'ESGNM reconnaissent le FEES comme méthode d'évaluation de référence.
Avanos Medical devrait finaliser son acquisition par des filiales d'American Industrial Partners le 27 juillet 2026. La transaction entièrement en numéraire est évaluée à 1,27 milliard USD et devrait transférer la propriété de Specialty Nutrition Systems. Medtronic et KARL STORZ devraient annoncer une collaboration aux États-Unis en juin 2026, combinant le système Stealth AXiS ENT de Medtronic avec les instruments de visualisation de KARL STORZ. Fresenius Kabi devrait lancer Fresubin PLANT-BASED Tube Feed sur les marchés britannique et européen en mars 2026. Ces développements devraient soutenir la spécialisation des produits et les flux de travail cliniques intégrés.
Les évaluations assistées par l'IA, les plateformes de soins à domicile connectées et les aliments conformes à l'IDDSI adaptés aux différentes préférences culturelles restent des domaines de compétitivité clés. SimplyThick et Hormel Health Labs se font concurrence avec des épaississants dosés qui mettent l'accent sur la sécurité clinique, la palatabilité et la facilité d'utilisation. Une étude de pression de déglutition de 2026 devrait évaluer le ManoScan ESO de Medtronic par rapport au système de Laborie. Le marché de la gestion de la dysphagie reste accessible aux prestataires spécialisés, car la performance des produits et la validation clinique influencent fortement les décisions d'achat.
Leaders du Secteur de la Gestion de la Dysphagie
-
Abbott Laboratories
-
Danone Nutricia
-
Fresenius Kabi
-
Kent Precision Foods Group, Inc.
-
Nestlé Health Science
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juin 2026 : Medtronic et KARL STORZ ont annoncé une collaboration stratégique pour élargir l'accès aux solutions chirurgicales ORL intégrées aux États-Unis, combinant le système Stealth AXiS ENT de Medtronic, autorisé par la FDA, avec les instruments d'endoscopie et de visualisation de KARL STORZ.
- Avril 2026 : Avanos Medical a conclu un accord définitif de privatisation avec American Industrial Partners pour 1,272 milliard USD dans le cadre d'une transaction entièrement en numéraire représentant une prime de 72,1 % par rapport au dernier cours de clôture de l'action, approuvée à l'unanimité par le Conseil d'Administration d'Avanos.
- Mars 2026 : Fresenius Kabi a lancé Fresubin PLANT-BASED Tube Feed sur les marchés britannique et européen, une alimentation par sonde nutritionnellement complète, à haute énergie de 1,5 kcal/ml, à haute teneur en protéines représentant 20 % de l'énergie, fabriquée à partir de protéines de soja 100 % végétales avec des fibres, certifiée halal et casher, et sans protéines de lait ni lactose.
- Mars 2026 : Olympus Corporation a lancé la plateforme d'imagerie chirurgicale VISERA ELITE III aux États-Unis, équipée d'une imagerie 4K réelle et 3D, d'une mise au point automatique continue, d'une technologie d'imagerie en bande étroite et de capacités de chirurgie guidée par fluorescence.


Périmètre du Rapport sur le Marché Mondial de la Gestion de la Dysphagie
Selon le périmètre du rapport, le marché de la gestion de la dysphagie comprend les produits, services et solutions thérapeutiques destinés au traitement, à la rééducation et à la prise en charge à long terme des troubles de la déglutition (dysphagie). Les maladies neurologiques, le vieillissement, les AVC, les cancers de la tête et du cou et d'autres affections médicales peuvent causer la dysphagie. Le marché englobe les interventions cliniques, les thérapies de rééducation, le soutien nutritionnel et les technologies d'assistance conçues pour améliorer la fonction de déglutition et prévenir les complications, notamment l'aspiration, la malnutrition et la déshydratation.
Le marché de la gestion de la dysphagie est segmenté par type de produit, indication, groupe d'âge, utilisateur final et géographie. Par type de produit, il est subdivisé en médicaments, sondes d'alimentation et dispositifs, solutions nutritionnelles et autres. Par indication, il est segmenté en dysphagie oropharyngée, dysphagie œsophagienne, et dysphagie mixte et multifactorielle. Par groupe d'âge, le marché est segmenté en pédiatrique, adulte et gériatrique. Par utilisateur final, le marché est segmenté en hôpitaux et centres de chirurgie ambulatoire, centres de rééducation, établissements de soins de longue durée, cliniques ambulatoires, soins à domicile et autres. Le segment géographique est subdivisé en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose la taille du marché et les prévisions en valeur (USD) pour les segments susmentionnés.
| Médicaments | Inhibiteurs de la Pompe à Protons |
| Antimicrobiens | |
| Corticostéroïdes et Autres Médicaments | |
| Sondes d'Alimentation et Dispositifs | Sondes Nasogastriques |
| Sondes de Gastrostomie et PEG | |
| Sondes de Jéjunostomie et PEJ | |
| Pompes d'Alimentation Entérale | |
| Accessoires d'Alimentation et Composants ENFit | |
| Solutions Nutritionnelles | Agents Épaississants |
| Boissons Pré-Épaissies | |
| Aliments à Texture Modifiée et Purées | |
| Compléments Nutritionnels Oraux | |
| Formules de Nutrition Entérale | |
| Autres |
| Dysphagie Oropharyngée |
| Dysphagie Œsophagienne |
| Dysphagie Mixte et Multifactorielle |
| Pédiatrique |
| Adulte |
| Gériatrique |
| Hôpitaux et Centres de Chirurgie Ambulatoire |
| Centres de Rééducation |
| Établissements de Soins de Longue Durée |
| Cliniques Ambulatoires |
| Soins à Domicile |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Produit | Médicaments | Inhibiteurs de la Pompe à Protons |
| Antimicrobiens | ||
| Corticostéroïdes et Autres Médicaments | ||
| Sondes d'Alimentation et Dispositifs | Sondes Nasogastriques | |
| Sondes de Gastrostomie et PEG | ||
| Sondes de Jéjunostomie et PEJ | ||
| Pompes d'Alimentation Entérale | ||
| Accessoires d'Alimentation et Composants ENFit | ||
| Solutions Nutritionnelles | Agents Épaississants | |
| Boissons Pré-Épaissies | ||
| Aliments à Texture Modifiée et Purées | ||
| Compléments Nutritionnels Oraux | ||
| Formules de Nutrition Entérale | ||
| Autres | ||
| Par Indication | Dysphagie Oropharyngée | |
| Dysphagie Œsophagienne | ||
| Dysphagie Mixte et Multifactorielle | ||
| Par Groupe d'Âge | Pédiatrique | |
| Adulte | ||
| Gériatrique | ||
| Par Utilisateur Final | Hôpitaux et Centres de Chirurgie Ambulatoire | |
| Centres de Rééducation | ||
| Établissements de Soins de Longue Durée | ||
| Cliniques Ambulatoires | ||
| Soins à Domicile | ||
| Autres | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions Clés Répondues dans le Rapport
Quelle est la prévision 2031 pour la gestion de la dysphagie ?
Le marché de la gestion de la dysphagie devrait atteindre 7,95 milliards USD d'ici 2031 avec un CAGR de 5,28 %. Il est estimé à 6,14 milliards USD en 2026.
Quels sont les facteurs qui stimulent la demande de solutions de gestion de la dysphagie ?
Le vieillissement, les maladies neurologiques et la nécessité de traiter la pneumonie par aspiration et la malnutrition sont des facteurs clés. Le marché de la gestion de la dysphagie reflète également une demande continue d'évaluation, de nutrition et de rééducation dans les établissements hospitaliers et à domicile.
Quelle catégorie de produits était la plus importante en 2025 ?
Les solutions nutritionnelles étaient en tête avec 41,22 % du chiffre d'affaires 2025. Le marché de la gestion de la dysphagie utilise ces produits dans les contextes de soins aigus, de longue durée et à domicile.
Quel groupe d'âge présente le plus grand besoin de soins ?
Le groupe gériatrique représentait 64,33 % du chiffre d'affaires en 2025 et était également le groupe d'âge à la croissance la plus rapide. Le marché de la gestion de la dysphagie sert ce groupe par le biais du soutien nutritionnel et de la thérapie.
Pourquoi les soins à domicile deviennent-ils plus importants ?
Les systèmes d'alimentation portables, la télésanté et la surveillance à distance soutiennent les soins après la sortie de l'hôpital. Le marché de la gestion de la dysphagie peut être limité par les conditions de remboursement et la participation des fournisseurs.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 6,55 % jusqu'en 2031, soutenue par le vieillissement des populations et l'expansion des capacités de rééducation.
Dernière mise à jour de la page le:



