
Marktgröße und Marktanteil im Bereich Dysphagiemanagement
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.14 Milliarden US-Dollar |
| Marktgröße (2031) | 7.95 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.28 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Dysphagiemanagement von Mordor Intelligence
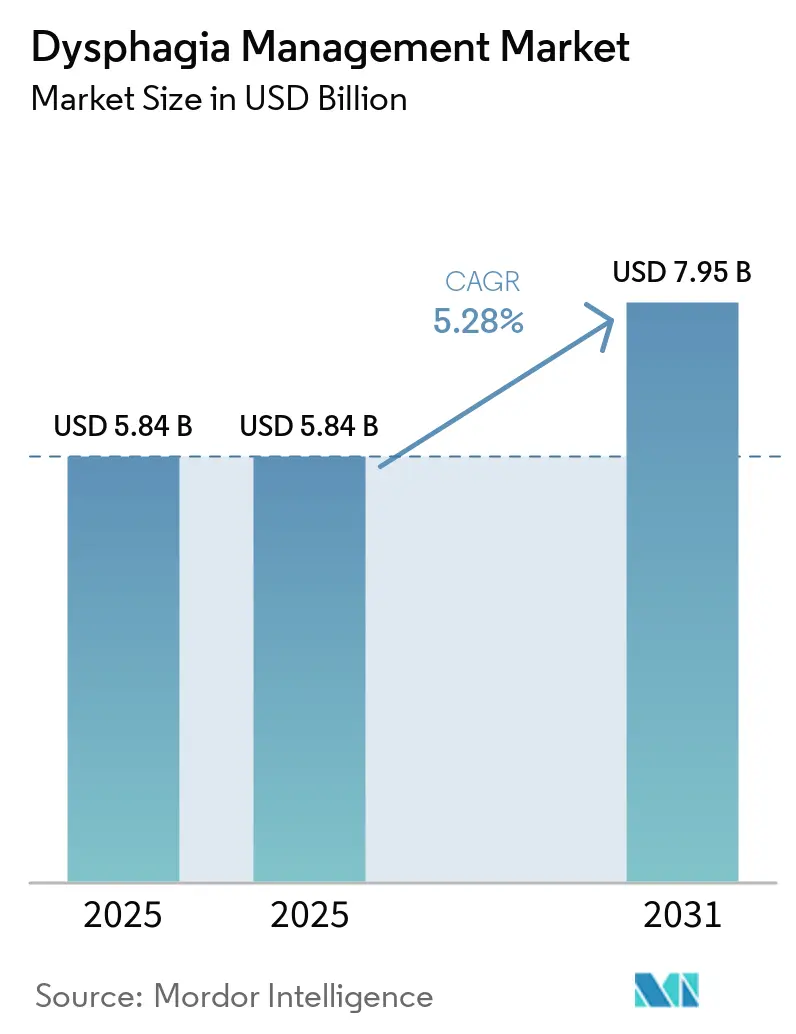
Die Größe des Dysphagia-Management-Marktes wird voraussichtlich von 5,84 Milliarden USD im Jahr 2025 auf 6,14 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 5,28 % über den Zeitraum 2026–2031 einen Wert von 7,95 Milliarden USD erreichen.
Die zunehmende Belastung durch neurologische Erkrankungen und altersbedingte Schluckstörungen stützt den Dysphagia-Management-Markt. So sind beispielsweise weltweit mehr als 3 Milliarden Menschen von neurologischen Erkrankungen betroffen, die jährlich mehr als 11 Millionen Todesfälle verursachen. Schlaganfall und Demenz werden voraussichtlich auch im Jahr 2025 die führenden Ursachen für Behinderungen weltweit bleiben.[1] Oropharyngeale Dysphagie tritt bei 42 % bis 75 % der akuten Schlaganfallfälle auf und entwickelt sich bei 35 % bis 82 % der Personen mit Parkinson-Krankheit, wodurch der Dysphagia-Management-Markt eng mit neurologischen Versorgungspfaden verknüpft ist. Produktanbieter reagieren darauf, indem sie konforme Ernährungsformate, tragbare Ernährungssysteme und Beurteilungstechnologien entwickeln, die die Versorgung über den Krankenhausbereich hinaus unterstützen. Erstattungsdruck und ein Mangel an ausgebildeten Klinikern können jedoch den Patientenzugang einschränken. Integrierte Heimversorgungsmodelle und kulturell angepasste texturmodifizierte Lebensmittel bieten Möglichkeiten für differenzierte Produktangebote.
Wichtigste Erkenntnisse des Berichts
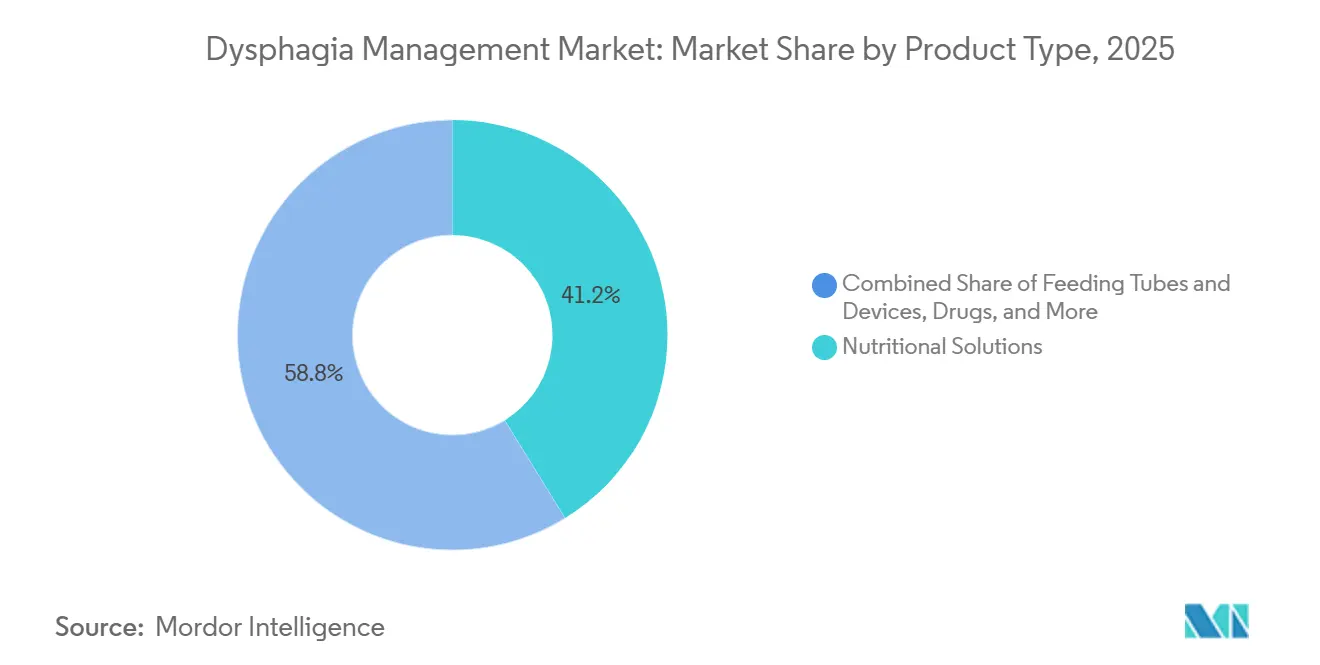
- Nach Produkttyp hielten Ernährungslösungen im Jahr 2025 einen Umsatzanteil von 41,22 %, während Arzneimittel bis 2031 die am schnellsten wachsende Produktkategorie waren.
- Nach Indikation hielt oropharyngeale Dysphagie im Jahr 2025 einen Umsatzanteil von 62,18 %, während gemischte und multifaktorielle Dysphagie bis 2031 die am schnellsten wachsende Indikation war.
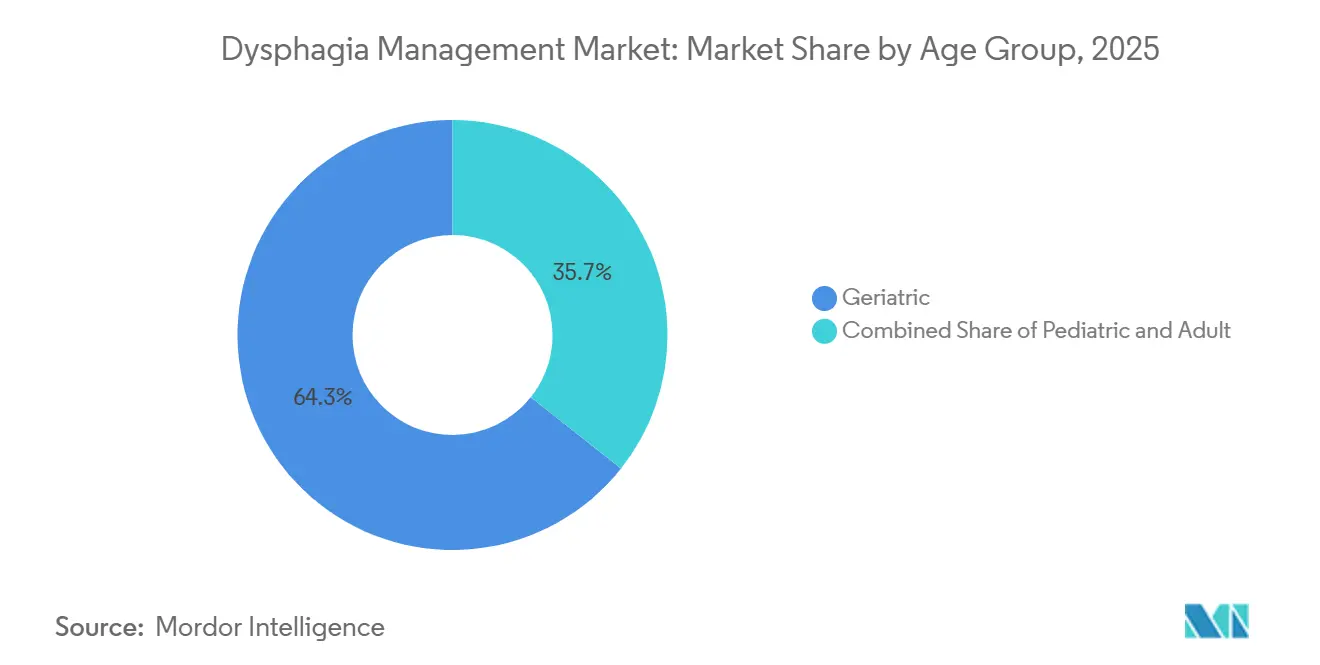
- Nach Altersgruppe hielt das geriatrische Segment im Jahr 2025 einen Umsatzanteil von 64,33 % und war zugleich die am schnellsten wachsende Altersgruppe bis 2031.
- Nach Endnutzer hielten Krankenhäuser und ambulante chirurgische Zentren im Jahr 2025 einen Umsatzanteil von 36,11 %, während Heimversorgungseinrichtungen bis 2031 die am schnellsten wachsende Endnutzerkategorie waren.
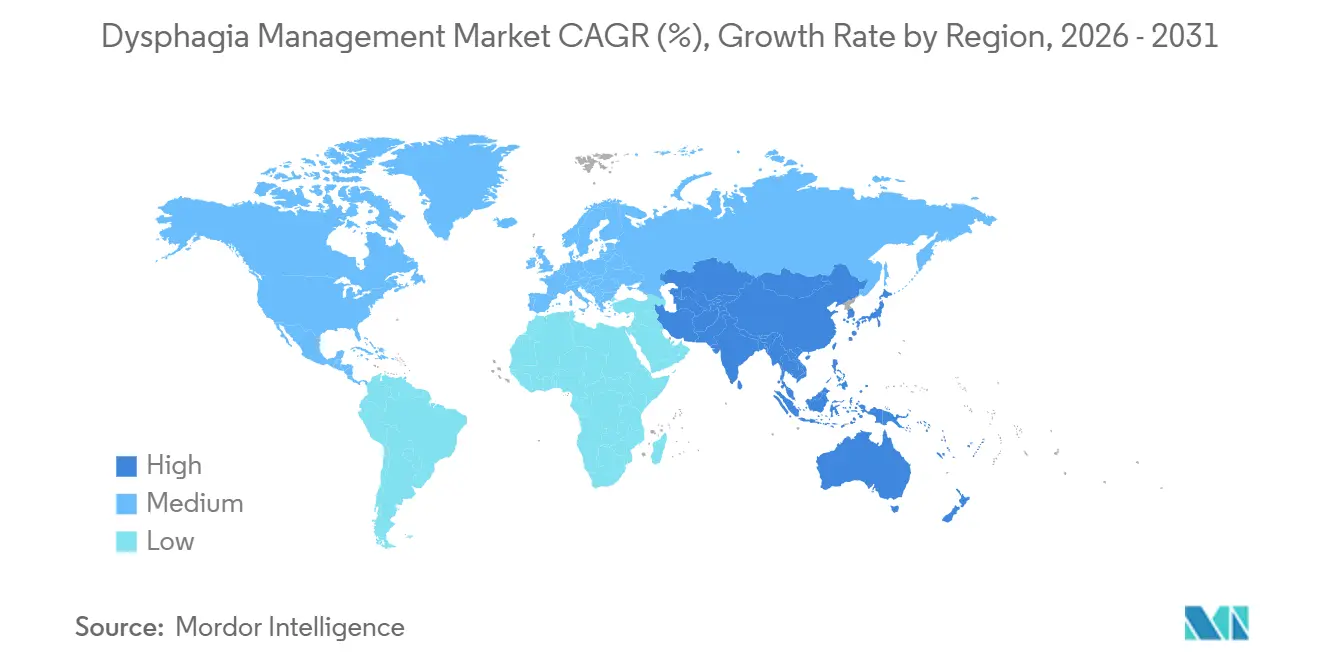
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 41,21 %, während für den asiatisch-pazifischen Raum bis 2031 ein Wachstum mit einer CAGR von 6,55 % prognostiziert wurde.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alterung und Belastung durch neurologische Erkrankungen | +1.3% | Global | Langfristig (≥ 4 Jahre) |
| Frühzeitiges Dysphagiescreening und instrumentelle Beurteilung | +0.7% | Nordamerika und die EU, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Ausbau der häuslichen und postakuten Dysphagieversorgung | +0.6% | Global, mit konzentrierten Gewinnen in Nordamerika, der EU und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| IDDSI-Standardisierung von Textur und Flüssigkeitskonsistenz | +0.5% | Global, angeführt von ANZ, Singapur, der EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Speichelamylase-resistente texturmodifizierte Ernährung | +0.4% | Asiatisch-pazifischer Raum, ANZ, EU | Mittelfristig (2–4 Jahre) |
| Portable, entlassungsfertige Ernährungs- und Überwachungsabläufe | +0.5% | Global, kurzfristige Gewinne in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Alterung und Belastung durch neurologische Erkrankungen
Alternde Bevölkerungen bilden eine stabile Nachfragebasis für den Markt für Dysphagiemanagement, da Schluckbeeinträchtigungen häufig eine kontinuierliche klinische und ernährungsmedizinische Unterstützung erfordern. Aus der 2024 veröffentlichten stationären Rehabilitationsstudie ging hervor, dass 33 % der älteren Patienten mit Dysphagie eine Aspirationspneumonie entwickelten.[2] Dieselbe Studie berichtete Mangelernährungsraten von 25 % bis 45 % bei Dysphagiepatientinnen und -patienten in den untersuchten Kohorten. Sarkopenie war mit Dysphagie assoziiert, mit einem korrigierten Odds-Ratio von 4,1 und einem 95-%-Konfidenzintervall von 2,3 bis 7,3. Im Jahr 2025 hatten einkommensschwache Länder bis zu 82-mal weniger Neurologinnen und Neurologen pro 100.000 Einwohner als einkommensstarke Länder, was Diagnose und Behandlung verzögern kann. Daher profitiert der Markt für Dysphagiemanagement von integrierter Ernährungsrehabilitation und Schluckversorgung für ältere Patientinnen und Patienten mit neurologischen Erkrankungen.
Frühzeitiges Dysphagiescreen und instrumentelle Beurteilung
Krankenhäuser legen zunehmend Wert auf instrumentelle Beurteilung, da Bettseitenuntersuchungen stille Aspirationen möglicherweise nicht erkennen. Eine Überprüfung aus dem Jahr 2025 stellte weiterhin Lücken in der psychometrischen Evidenz für Dysphagiescreen-Instrumente bei älteren Erwachsenen fest. Diese Einschränkung stützt die Nachfrage nach sensorbasierten und KI-gestützten Alternativen zu Wasserschlucktests im Markt für Dysphagiemanagement. Die klinischen Empfehlungen der UEG und ESGNM aus dem Jahr 2025 identifizierten die videofluoroskopische Schluckuntersuchung und die fiberoptische endoskopische Schluckdiagnostik als Erstlinienbeurteilungen bei oropharyngealer und ösophagealer Dysphagie. Eine Umfrage aus dem Jahr 2025 ergab, dass 81,4 % der US-amerikanischen Sprach- und Schlucktherapeuten Zugang zu bildgebenden Beurteilungsverfahren hatten, obwohl die Protokollnutzung bei jüngeren Klinikern variierte.[3] Krankenhäuser haben auch einen finanziellen Anreiz, das Screening zu verbessern, da Pneumonie-Wiederaufnahmen die Leistung im Rahmen bundesstaatlicher Vergütungsprogramme beeinflussen können.
Ausbau der häuslichen und postakuten Dysphagieversorgung
Häusliche Rehabilitation und enterale Ernährung erhöhen den Bedarf an Versorgungsmodellen, die Patientinnen und Patienten nach der Entlassung unterstützen. Der Markt für Dysphagiemanagement profitiert von portablen Systemen, die es Pflegepersonen ermöglichen, die Ernährung unter klinischer Aufsicht zu verwalten. Im September 2025 berichtete die National Home Infusion Association, dass jeder vierte Anbieter enteraler Ernährung erwog oder plante, das Versorgungsgeschäft aufgrund von Erstattungsbedingungen zu verlassen. Privatversicherer deckten 38,3 % der Nutzer häuslicher enteraler Ernährung ab, während Medicare-Leistungsempfänger und Doppelberechtigte 34,1 % ausmachten. Dieser Kostenträgermix erschwert Einkaufs- und Formulaentscheidungen für Anbieter und Versorger. Im Mai 2024 erhielt Rockfield Medical Devices die FDA-Freigabe für den rezeptfreien Verkauf seines Mobility+ Enteral Feeding System, was den Trend zu portablen Geräten widerspiegelt, die rezeptbedingte Zugangshürden reduzieren können.
IDDSI-Standardisierung von Textur und Flüssigkeitskonsistenz
Das IDDSI-Rahmenwerk macht Textur und Flüssigkeitskonsistenz in allen Versorgungseinrichtungen zu einer Produktkonformitätsfrage. Singapur hat die IDDSI-Einhaltung ab August 2024 im Rahmen des Healthcare Services Act zur Lizenzierungsvoraussetzung für Pflegeeinrichtungen gemacht. Der Markt für Dysphagiemanagement ist davon betroffen, da Einrichtungen die vorgeschriebenen Textur- und Flüssigkeitsstufen verwenden und geeignete alternative Diäten dokumentieren müssen, wenn die primären Stufen nicht verfügbar sind. Das IDDSI veröffentlichte im April 2026 das Rahmenwerk V2.2 mit aktualisierten Testmethoden und Beschreibungen der Lebensmittelstufen. Hersteller müssen bestehende Produkte validieren und müssen diese möglicherweise im Rahmen des aktualisierten Rahmenwerks neu formulieren. Eine schwedische Mixed-Methods-Studie aus dem Jahr 2026 ergab, dass eine strukturierte Umsetzung die Mahlzeitenkonformität auf allen IDDSI-Texturstufen verbesserte. Die frühere US-amerikanische National Dysphagia Diet war seit Oktober 2021 vollständig durch das IDDSI abgelöst worden, sodass Anbieter weiterhin Validierungsarbeit zu leisten haben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erstattungs- und Deckungsvariabilität | -1.1% | Nordamerika, akut, und EU, moderat | Kurzfristig (≤ 2 Jahre) |
| Mangel an ausgebildeten Dysphagiespezialistinnen und -spezialisten | -0.9% | Global, akut im Nahen Osten und Afrika sowie im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Schmackhaftigkeit, Stigma und Adhärenzverluste | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende Produktklassifizierung und Rohstoffvariabilität | -0.4% | Asiatisch-pazifischer Raum, Naher Osten und Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erstattungs- und Deckungsvariabilität
Unterschiede in der Deckung zwischen Medicare-Auftragnehmern, Medicare-Advantage-Plänen und staatlichen Medicaid-Programmen können die Nutzung neuerer Beurteilungsinstrumente und Spezialistenleistungen einschränken. Die Amerikanische Gesellschaft für Sprach-, Sprech- und Hörheilkunde berichtete 2025, dass Sprach- und Schlucktherapeuten mit verzögerten oder inkonsistenten Medicare-Advantage-Zahlungen konfrontiert waren, während Nutzungsmanagementpraktiken den Zugang für einige Leistungsempfänger einschränkten. Der Markt für Dysphagiemanagement steht auch bei der häuslichen enteralen Ernährung unter Anbieterdrück. Die Anzahl der Medicare-Anbieter, die Kits für häusliche enterale Ernährung anbieten, sank von 2014 bis 2023 unter dem Druck des Wettbewerbsgebots um 31 %.[4] Texturmodifizierte Einzelhandelsernährung wird in Europa nicht einheitlich erstattet, und mehrere Gesundheitssysteme begrenzen die Erstattung von Schlucktherapie. Deckungsanforderungen für Schluckuntersuchungen verursachen Verwaltungsaufwand, der für kleinere Anbieter schwerer zu bewältigen ist. Diese Bedingungen begünstigen Organisationen mit breiteren klinischen Netzwerken und etablierten Erstattungskapazitäten.
Mangel an ausgebildeten Dysphagiespezialistinnen und -spezialisten
Die Dysphagieversorgung ist auf Sprach- und Schlucktherapeuten angewiesen, die Patientinnen und Patienten beurteilen, die Rehabilitation leiten und Versorgungspfade festlegen. In der Umfrage der Amerikanischen Gesellschaft für Sprach-, Sprech- und Hörheilkunde aus dem Jahr 2025 gaben 55,5 % der Befragten aus dem Gesundheitswesen an, dass die Stellenangebote die Stellensuchenden in ihren Einrichtungen überstiegen. Die Umfrage ergab auch besetzte, aber unbesetzte Stellen in 44,8 % der Einrichtungen, trotz eines jährlichen Anstiegs der von der Amerikanischen Gesellschaft für Sprach-, Sprech- und Hörheilkunde zertifizierten Sprach- und Schlucktherapeuten um 3,3 % auf 212.864 bis Ende 2024. Die Lücke ist besonders relevant für die häusliche Gesundheitsversorgung, die ländliche Versorgung und unterversorgte Einrichtungen. Eine begrenzte Spezialistenbelegschaft kann die Einführung fortschrittlicher Produkte im Markt für Dysphagiemanagement verlangsamen, wo das klinische Urteilsvermögen nach wie vor zentral ist. Digitale Rehabilitation und KI-gestütztes Screening können Fälle mit geringerer Akuität unterstützen, aber komplexe gemischte Dysphagie erfordert weiterhin die direkte Beteiligung von Spezialisten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Ernährungslösungen unterstützen die institutionelle und häusliche VersorgungErnährungslösungen hielten im Jahr 2025 einen Marktanteil von 41,22 % im Markt für Dysphagiemanagement, was den Einsatz von Andickungsmitteln, texturmodifizierten Lebensmitteln und enteralen Formulas in institutionellen und häuslichen Umgebungen widerspiegelt. Eine Studie aus dem Jahr 2026 ergab, dass stärkebasierte Produkte innerhalb von 5 Sekunden nach Exposition gegenüber salivarer Alpha-Amylase mehr als 99 % ihrer Viskosität verloren, während Xanthan-Gummi-Produkte eine Reduktion von 1 % bis 20 % zeigten.[5] Dieser Unterschied kann das Aspirationsrisiko und klinische Einkaufsentscheidungen beeinflussen. Fresenius Kabi erweiterte seine pflanzliche Fresubin-Produktlinie in den Jahren 2025 und 2026.
Ernährungssonden und Geräte waren die zweitgrößte Kategorie, unterstützt durch nasogastrale und Gastrostomie-Platzierungen in Krankenhäusern und Ernährungszentren. Arzneimittel waren bis 2031 die am schnellsten wachsende Kategorie, da pharmakologische Protokolle für ösophageale Dysphagie ausgeweitet wurden. Protonenpumpenhemmer, Kortikosteroide und Antimikrobiotika waren im gelieferten Behandlungsumfang enthalten.



Nach Indikation:
Oropharyngeale Dysphagie treibt breite Versorgungsnachfrage anOropharyngeale Dysphagie hielt im Jahr 2025 einen Marktanteil von 62,18 % im Markt für Dysphagiemanagement, was ihrer Prävalenz bei Schlaganfall, neurodegenerativen Erkrankungen und altersbedingtem Schluckrückgang entspricht. Sie erfordert Ernährungsmodifikation, Beurteilung und Rehabilitation in verschiedenen Versorgungseinrichtungen. Eine Studie aus dem Juni 2026 in Katalonien identifizierte Polypharmazie und einen schlechten Ausgangsernährungsstatus als unabhängige Risikofaktoren bei älteren Erwachsenen. Diese Erkenntnisse erweitern die relevante Patientengruppe über die konventionellen Schlaganfall- und Demenzkohorten hinaus.
Ösophageale Dysphagie hat einen separaten Behandlungspfad, der Endoskopie, Dilatation und pharmakologische Behandlung umfasst. Die Empfehlungen der UEG und ESGNM aus dem Jahr 2025 umfassten Protonenpumpenhemmer, Kalziumkanalblocker und Phosphodiesterasehemmer für spezifische Subtypen. Gemischte und multifaktorielle Dysphagie war bis 2031 die am schnellsten wachsende Indikation, da überlappende orale, pharyngeale und ösophageale Dysfunktionen zunehmend erkannt wurden. Eine Studie vom Juli 2026 verglich die Systeme Medtronic ManoScan ESO und Laborie LMT zur standardisierten Schluckdruckmessung.
Nach Altersgruppe:
Geriatrische Versorgung hält die größte UmsatzbasisDie geriatrische Gruppe repräsentierte im Jahr 2025 64,33 % des Umsatzes und war die größte Alterskohorte im Markt für Dysphagiemanagement. Sie war auch bis 2031 die am schnellsten wachsende Altersgruppe. Geriatrische Patientinnen und Patienten benötigen häufig texturmodifizierte Mahlzeiten, enterale Ernährung und kontinuierliche Schlucktherapie. Sarkopenie war mit Dysphagie bei einem korrigierten Odds-Ratio von 4,1 assoziiert, was eine kombinierte Ernährungsrehabilitation, Widerstandstraining und Schlucktherapie unterstützt.
Erwachsene repräsentierten den zweitgrößten Umsatzpool, angetrieben durch Schlaganfall, Kopf-Hals-Krebs und chirurgische Komplikationen. Sie benötigten auch mehr instrumentelle Schluckbeurteilungen. Pädiatrische Patientinnen und Patienten waren die kleinste Kohorte nach Umsatz, benötigten jedoch altersspezifische Formulas, pädiatrische Ernährungssonden und auf Schmackhaftigkeit ausgerichtete orale Nahrungsergänzungsmittel. Nestlé Health Science führte im Februar 2026 Complete Pediatric Oral Blends in 7 europäischen Ländern ein und verwendete dabei Frucht-, Reis- und Erbsenproteine.
Nach Endnutzer:
Krankenhäuser führend, während Heimversorgung am schnellsten wächstKrankenhäuser und ambulante chirurgische Zentren hielten im Jahr 2025 einen Umsatzanteil von 36,11 % und waren damit die führende Endnutzereinrichtung im Markt für Dysphagiemanagement. Diese Einrichtungen verwalten akute Diagnosen, instrumentelle Beurteilungen und die initiale Ernährungsbehandlung. Der Zugang zu videofluoroskopischen Schluckuntersuchungs- und fiberoptischen endoskopischen Schluckdiagnostiksystemen, multidisziplinären Schluckteams und Formulareinkauf unterstützt ihre Rolle. Langzeitpflege-, Rehabilitations- und ambulante Kliniken verwalten die kontinuierliche Ernährung, Gerätenutzung, Therapie und Neubewertung.
Heimversorgungseinrichtungen waren bis 2031 die am schnellsten wachsende Endnutzerkategorie. Portable Ernährungsgeräte, Telemedizin und Fernüberwachung unterstützen die Versorgung nach der Entlassung. Die National Home Infusion Association berichtete 2025, dass jeder 4. Anbieter enteraler Ernährung erwog, das Versorgungsgeschäft für häusliche enterale Ernährung aufgrund von Erstattungsbedingungen zu verlassen. Diese Versorgungseinschränkung kann das volle Potenzial der Heimversorgungsexpansion begrenzen.
Geografische Analyse
Markt für Dysphagie-Management in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 41,21 % am globalen Umsatz, gestützt durch etablierte Netzwerke für Sprach- und Schlucktherapie sowie Krankenhausformularsysteme. In den Vereinigten Staaten gab es im Jahr 2025 61,9 zertifizierte Sprach- und Schlucktherapeuten pro 100.000 Einwohner. Die Verfügbarkeit reichte von 33,4 pro 100.000 in Nevada bis 101,0 pro 100.000 in Arkansas.[6] Kanada erstattet Sprach- und Schlucktherapie sowie enterale Ernährung für diagnostizierte Patienten weitgehend. Mexiko expandiert, da private Krankenhausnetzwerke ihre geriatrischen Versorgungskapazitäten ausbauen.
Markt für Dysphagie-Management in Europa und Südamerika
Europa war die zweitgrößte Region, mit Deutschland, dem Vereinigten Königreich, Frankreich, Italien und Spanien als bedeutenden institutionellen Märkten. Das gesetzliche Versicherungssystem Deutschlands unterstützt die Erstattung stationärer und häuslicher enteraler Ernährung. Das NHS-Beschaffungsmodell des Vereinigten Königreichs legt den Schwerpunkt auf klinische Evidenz und Preiskonformität. Die Empfehlungen der UEG und der ESGNM fördern Investitionen in die Endoskopie, während strukturierte IDDSI-Programme in Schweden und Österreich Validierungsbedarf erzeugen. Brasilien expandiert aufgrund des Wachstums der geriatrischen Bevölkerung und der städtischen Krankenhauskapazitäten, obwohl das Screening außerhalb der großen Zentren uneinheitlich bleibt.
Markt für Dysphagie-Management im asiatisch-pazifischen Raum und in der Region Naher Osten und Afrika
Der asiatisch-pazifische Raum war die am schnellsten wachsende Region mit einem CAGR von 6,55 % bis 2031 und unterstützt das Wachstum der Marktgröße für Dysphagie-Management. Japans Pflegeversicherung unterstützt anspruchsberechtigte ältere Patienten, die texturmodifizierte Ernährung verwenden. China baut Rehabilitations- und Geriatrieanlagen aus, während Südkorea eine fernüberwachungsbasierte Heimernährung entwickelt. Indien baut Fachkapazitäten auf, und Australien hat IDDSI frühzeitig mit akuten Schlaganfall-Screening-Protokollen eingeführt. Investitionen der GCC unterstützen das Wachstum im Nahen Osten und in Afrika, jedoch schränken Fachkräftemangel und Importkosten eine breitere Einführung in Subsahara-Afrika ein.

Wettbewerbslandschaft
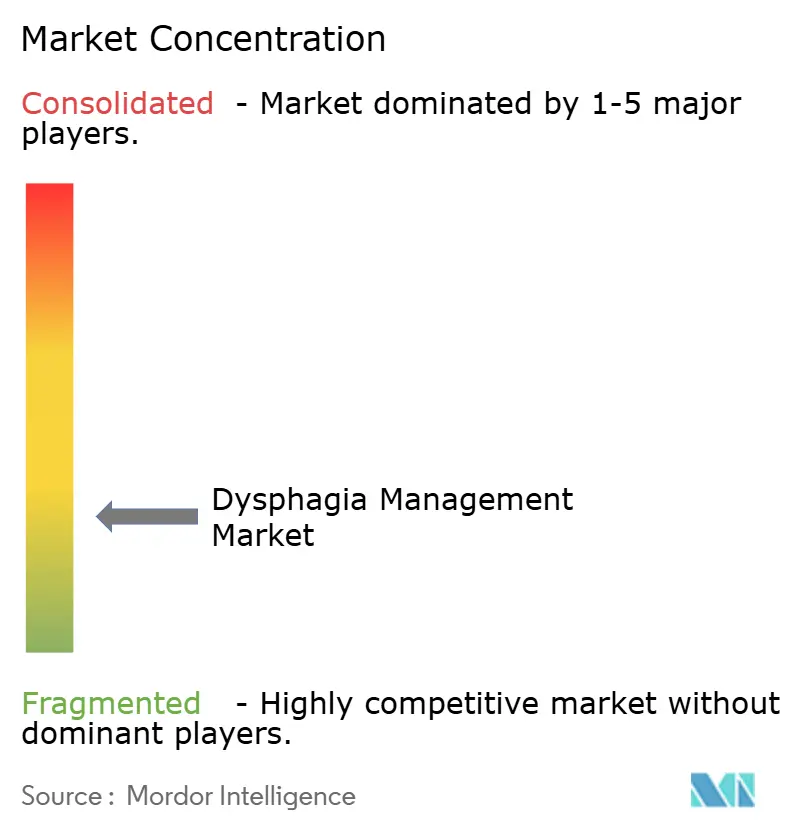
Der Markt für Dysphagiemanagement ist mäßig fragmentiert, da kein einzelner Teilnehmer Arzneimittel, Ernährungslösungen und Diagnostik über den gesamten Versorgungspfad hinweg kontrolliert. Abbott Laboratories, Nestlé Health Science, Fresenius Kabi und Danone Nutricia pflegen breite Ernährungsportfolios über Krankenhausformulare und Spezialprodukte. Avanos Medical, Becton Dickinson und Cook Medical konkurrieren durch Ernährungssicherheitslösungen, ENFit-Konformität und Produktportabilität. Olympus Corporation und KARL STORZ halten starke Positionen in der endoskopischen Visualisierung für fiberoptische endoskopische Schluckdiagnostikbeurteilungen. Die Empfehlungen der UEG und ESGNM erkennen die fiberoptische endoskopische Schluckdiagnostik als Goldstandard-Beurteilungsmethode an.
Avanos Medical wird voraussichtlich am 27. Juli 2026 die Übernahme durch verbundene Unternehmen von American Industrial Partners abschließen. Die reine Bartransaktion wird auf 1,27 Milliarden USD bewertet und soll das Eigentum an Specialty Nutrition Systems übertragen. Medtronic und KARL STORZ werden voraussichtlich im Juni 2026 eine US-Zusammenarbeit ankündigen, bei der Medtronics FDA-zugelassenes Stealth AXiS ENT-System mit KARL STORZ-Visualisierungsinstrumenten kombiniert wird. Fresenius Kabi wird voraussichtlich im März 2026 Fresubin PLANT-BASED Tube Feed auf dem britischen und europäischen Markt einführen. Diese Entwicklungen sollen die Produktspezialisierung und integrierte klinische Arbeitsabläufe unterstützen.
KI-gestützte Beurteilungen, vernetzte Heimversorgungsplattformen und IDDSI-konforme Lebensmittel, die auf unterschiedliche kulturelle Präferenzen zugeschnitten sind, bleiben wichtige Wettbewerbsbereiche. SimplyThick und Hormel Health Labs konkurrieren mit dosierten Andickungsmitteln, die klinische Sicherheit, Schmackhaftigkeit und Benutzerfreundlichkeit betonen. Eine Schluckdruckstudie aus dem Jahr 2026 soll Medtronics ManoScan ESO gegen das System von Laborie evaluieren. Der Markt für Dysphagiemanagement bleibt für spezialisierte Anbieter zugänglich, da Produktleistung und klinische Validierung Beschaffungsentscheidungen stark beeinflussen.
Marktführer im Bereich Dysphagiemanagement
-
Abbott Laboratories
-
Danone Nutricia
-
Fresenius Kabi
-
Kent Precision Foods Group, Inc.
-
Nestlé Health Science
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Dysphagie-Management Unternehmen in diesem Bericht
- Abbott Laboratories
- Avanos Medical
- Beckton Dickinson
- Boston Scientific
- Cardinal Health
- Cook Group
- Danone
- Flavour Creations Pty Ltd
- Fresenius
- Hormel Health Labs
- Karl Storz
- Kent Precision Foods Group, Inc.
- Medline Industries
- Medtrition, Inc.
- Medtronic
- Nestlé Health Science
- Nutricia Advanced Medical Nutrition
- Olympus
- RTH Nutrition
- SimplyThick, LLC

Neueste Industrielle Entwicklungen in Markt für Dysphagie-Management
- Juni 2026: Medtronic und KARL STORZ kündigten eine strategische Zusammenarbeit an, um den Zugang zu integrierten HNO-chirurgischen Lösungen in den Vereinigten Staaten zu erweitern, indem Medtronics FDA-zugelassenes Stealth AXiS ENT-System mit den Endoskopie- und Visualisierungsinstrumenten von KARL STORZ kombiniert wird.
- April 2026: Avanos Medical schloss eine endgültige Privatisierungsvereinbarung mit American Industrial Partners über 1,272 Milliarden USD in einem reinen Bartransaktionsgeschäft ab, das eine Prämie von 72,1 % auf den vorherigen Schlusskurs der Aktie darstellt und einstimmig vom Avanos-Vorstand genehmigt wurde.
- März 2026: Fresenius Kabi führte Fresubin PLANT-BASED Tube Feed auf dem britischen und europäischen Markt ein, eine ernährungsphysiologisch vollständige, energiereiche Sondennahrung mit 1,5 kcal/ml und hohem Proteingehalt (20 % Energie), hergestellt aus 100 % pflanzlichem Sojaprotein mit Ballaststoffen, halal- und koscher-zertifiziert sowie frei von Milchprotein und Laktose.
- März 2026: Olympus Corporation führte die chirurgische Bildgebungsplattform VISERA ELITE III in den Vereinigten Staaten ein, ausgestattet mit echtem 4K- und 3D-Imaging, kontinuierlichem Autofokus, Schmalband-Bildgebungstechnologie und Fluoreszenz-geführten Operationsfähigkeiten.


Umfang des globalen Marktberichts für Dysphagiemanagement
Gemäß dem Umfang des Berichts umfasst der Markt für Dysphagiemanagement Produkte, Dienstleistungen und therapeutische Lösungen zur Behandlung, Rehabilitation und langfristigen Behandlung von Schluckstörungen (Dysphagie). Neurologische Erkrankungen, Alterung, Schlaganfall, Kopf-Hals-Krebserkrankungen und andere medizinische Erkrankungen können Dysphagie verursachen. Der Markt umfasst klinische Interventionen, Rehabilitationstherapien, Ernährungsunterstützung und assistive Technologien, die darauf ausgelegt sind, die Schluckfunktion zu verbessern und Komplikationen zu verhindern, einschließlich Aspiration, Mangelernährung und Dehydration.
Der Markt für Dysphagiemanagement ist nach Produkttyp, Indikation, Altersgruppe, Endnutzer und Geografie segmentiert. Nach Produkttyp ist er weiter unterteilt in Arzneimittel, Ernährungssonden und Geräte, Ernährungslösungen und weitere. Nach Indikation ist er segmentiert in oropharyngeale Dysphagie, ösophageale Dysphagie sowie gemischte und multifaktorielle Dysphagie. Nach Altersgruppe ist der Markt in Pädiatrie, Erwachsene und Geriatrie segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser und ambulante chirurgische Zentren, Rehabilitationszentren, Langzeitpflegeeinrichtungen, ambulante Kliniken, Heimversorgungseinrichtungen und weitere segmentiert. Das Geografiesegment ist weiter unterteilt in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten und Afrika sowie Südamerika. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet die Marktgröße und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Arzneimittel | Protonenpumpenhemmer |
| Antimikrobiotika | |
| Kortikosteroide und andere Arzneimittel | |
| Ernährungssonden und Geräte | Nasogastrale Sonden |
| Gastrostomie- und PEG-Sonden | |
| Jejunostomie- und PEJ-Sonden | |
| Enterale Ernährungspumpen | |
| Ernährungszubehör und ENFit-Komponenten | |
| Ernährungslösungen | Andickungsmittel |
| Vorverdickte Getränke | |
| Texturmodifizierte Lebensmittel und Pürees | |
| Orale Nahrungsergänzungsmittel | |
| Enterale Ernährungsformulas | |
| Weitere |
| Oropharyngeale Dysphagie |
| Ösophageale Dysphagie |
| Gemischte und multifaktorielle Dysphagie |
| Pädiatrie |
| Erwachsene |
| Geriatrie |
| Krankenhäuser und ambulante chirurgische Zentren |
| Rehabilitationszentren |
| Langzeitpflegeeinrichtungen |
| Ambulante Kliniken |
| Heimversorgungseinrichtungen |
| Weitere |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Arzneimittel | Protonenpumpenhemmer |
| Antimikrobiotika | ||
| Kortikosteroide und andere Arzneimittel | ||
| Ernährungssonden und Geräte | Nasogastrale Sonden | |
| Gastrostomie- und PEG-Sonden | ||
| Jejunostomie- und PEJ-Sonden | ||
| Enterale Ernährungspumpen | ||
| Ernährungszubehör und ENFit-Komponenten | ||
| Ernährungslösungen | Andickungsmittel | |
| Vorverdickte Getränke | ||
| Texturmodifizierte Lebensmittel und Pürees | ||
| Orale Nahrungsergänzungsmittel | ||
| Enterale Ernährungsformulas | ||
| Weitere | ||
| Nach Indikation | Oropharyngeale Dysphagie | |
| Ösophageale Dysphagie | ||
| Gemischte und multifaktorielle Dysphagie | ||
| Nach Altersgruppe | Pädiatrie | |
| Erwachsene | ||
| Geriatrie | ||
| Nach Endnutzer | Krankenhäuser und ambulante chirurgische Zentren | |
| Rehabilitationszentren | ||
| Langzeitpflegeeinrichtungen | ||
| Ambulante Kliniken | ||
| Heimversorgungseinrichtungen | ||
| Weitere | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für das Dysphagiemanagement bis 2031?
Der Markt für Dysphagiemanagement wird voraussichtlich bis 2031 einen Wert von 7,95 Milliarden USD bei einer CAGR von 5,28 % erreichen. Für 2026 wird er auf 6,14 Milliarden USD geschätzt.
Was treibt die Nachfrage nach Lösungen für das Dysphagiemanagement an?
Alterung, neurologische Erkrankungen und die Notwendigkeit, Aspirationspneumonie und Mangelernährung zu bekämpfen, sind Schlüsselfaktoren. Der Markt für Dysphagiemanagement spiegelt auch die anhaltende Nachfrage nach Beurteilung, Ernährung und Rehabilitation in Krankenhaus- und Heimumgebungen wider.
Welche Produktkategorie war im Jahr 2025 die größte?
Ernährungslösungen führten mit 41,22 % des Umsatzes im Jahr 2025. Der Markt für Dysphagiemanagement nutzt diese Produkte in der Akut-, Langzeit- und Heimversorgung.
Welche Altersgruppe hat den größten Versorgungsbedarf?
Die geriatrische Gruppe hielt im Jahr 2025 einen Umsatzanteil von 64,33 % und war auch die am schnellsten wachsende Altersgruppe. Der Markt für Dysphagiemanagement bedient diese Gruppe durch Ernährungsunterstützung und Therapie.
Warum wird die Heimversorgung immer wichtiger?
Portable Ernährungssysteme, Telemedizin und Fernüberwachung unterstützen die Versorgung nach dem Krankenhausaufenthalt. Der Markt für Dysphagiemanagement kann durch Erstattungsbedingungen und die Beteiligung von Anbietern eingeschränkt werden.
Welche Region wächst am schnellsten?
Für den asiatisch-pazifischen Raum wird bis 2031 ein Wachstum mit einer CAGR von 6,55 % prognostiziert, unterstützt durch alternde Bevölkerungen und den Ausbau der Rehabilitationskapazitäten.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
