
Tamaño y Participación del Mercado de Gestión de la Disfagia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2025) | 5.84 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.95 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.28 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Gestión de la Disfagia por Mordor Intelligence
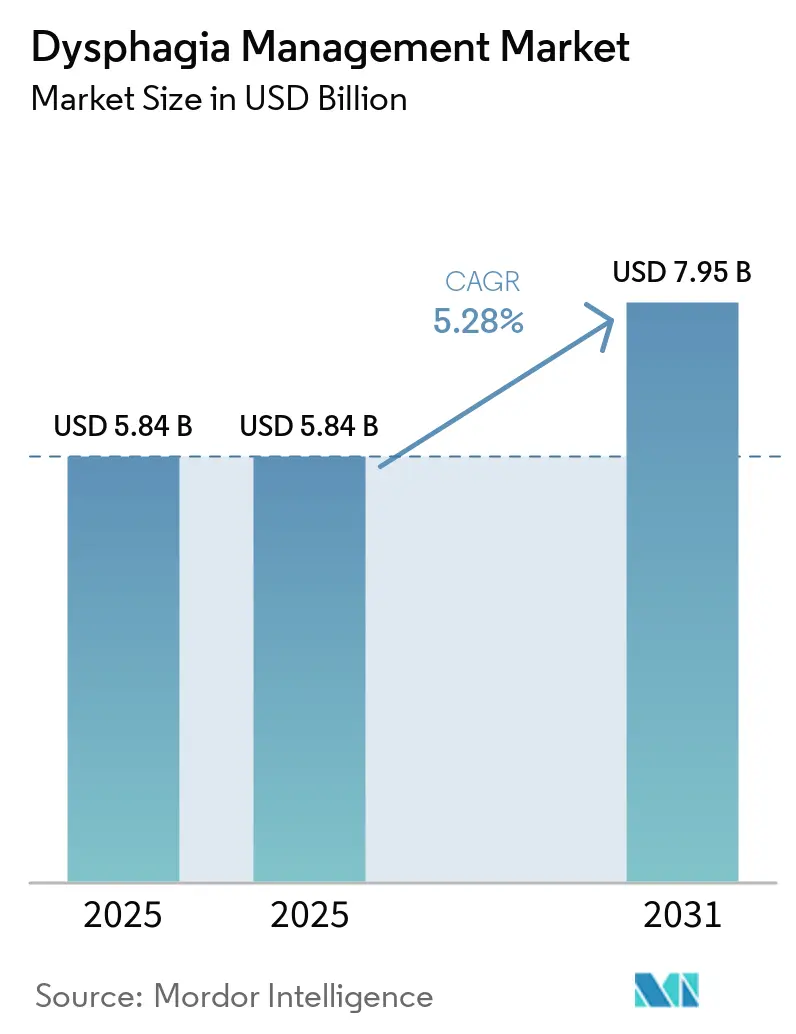
Se proyecta que el tamaño del Mercado de Gestión de la Disfagia será de 5,84 mil millones de USD en 2025, 5,84 mil millones de USD en 2025, y alcanzará los 7,95 mil millones de USD en 2031, creciendo a una CAGR del 5,28% de 2025 a 2031.
La creciente carga de las enfermedades neurológicas y las deficiencias de deglución relacionadas con la edad respalda el mercado de gestión de la disfagia. Por ejemplo, las enfermedades neurológicas afectan a más de 3 mil millones de personas en todo el mundo y causan más de 11 millones de muertes anuales. Se proyecta que el accidente cerebrovascular y la demencia seguirán siendo las principales causas de discapacidad en el mundo en 2025.[1]Organización Mundial de la Salud, "11 millones de vidas perdidas cada año: se necesita acción urgente en la atención neurológica", Noticias de la OMS, who.int La disfagia orofaríngea ocurre en el 42% al 75% de los casos de accidente cerebrovascular agudo y se desarrolla en el 35% al 82% de las personas con enfermedad de Parkinson, vinculando estrechamente el mercado de gestión de la disfagia con las vías de atención neurológica. Los proveedores de productos están respondiendo desarrollando formatos nutricionales conformes, sistemas de alimentación portátiles y tecnologías de evaluación que apoyan la atención más allá de los entornos hospitalarios. Sin embargo, las presiones de reembolso y la escasez de clínicos capacitados pueden limitar el acceso de los pacientes. Los modelos integrados de atención domiciliaria y los alimentos de textura modificada culturalmente apropiados presentan oportunidades para ofertas de productos diferenciadas.
Conclusiones Clave del Informe
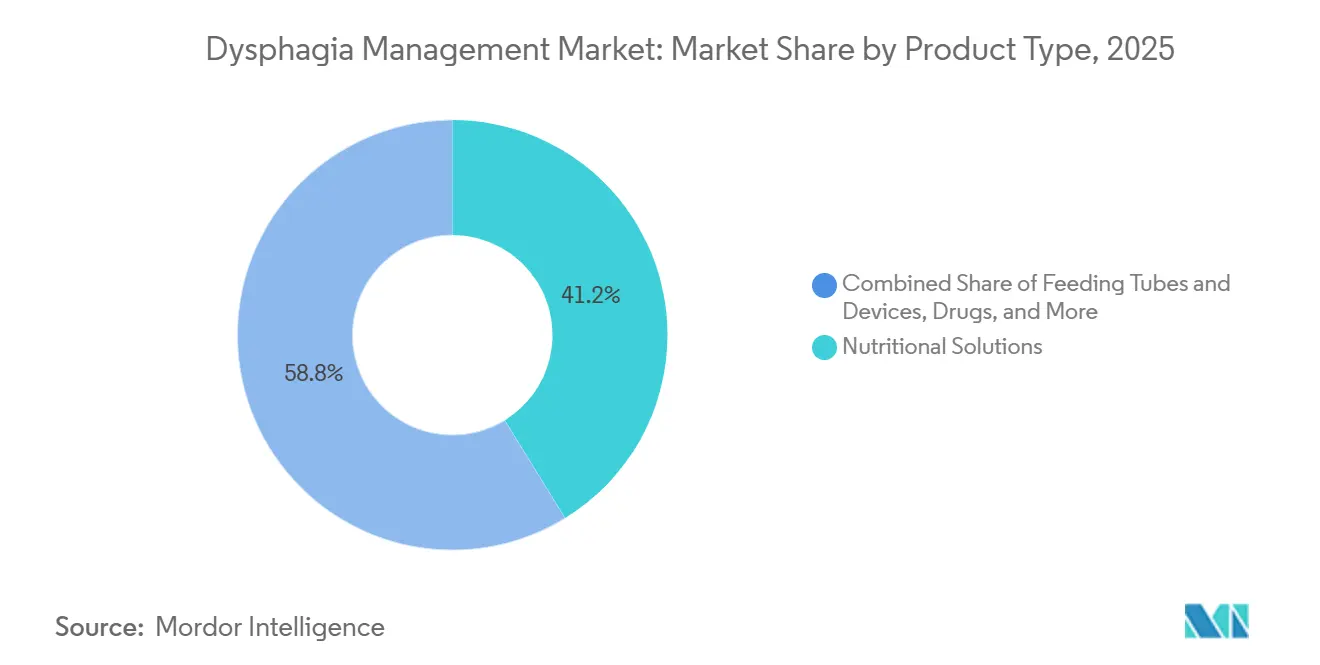
- Por tipo de producto, las soluciones nutricionales representaron el 41,22% de los ingresos en 2025, mientras que los medicamentos fueron la categoría de producto de más rápido crecimiento hasta 2031.
- Por indicación, la disfagia orofaríngea representó el 62,18% de los ingresos en 2025, mientras que la disfagia mixta y multifactorial fue la indicación de más rápido crecimiento hasta 2031.
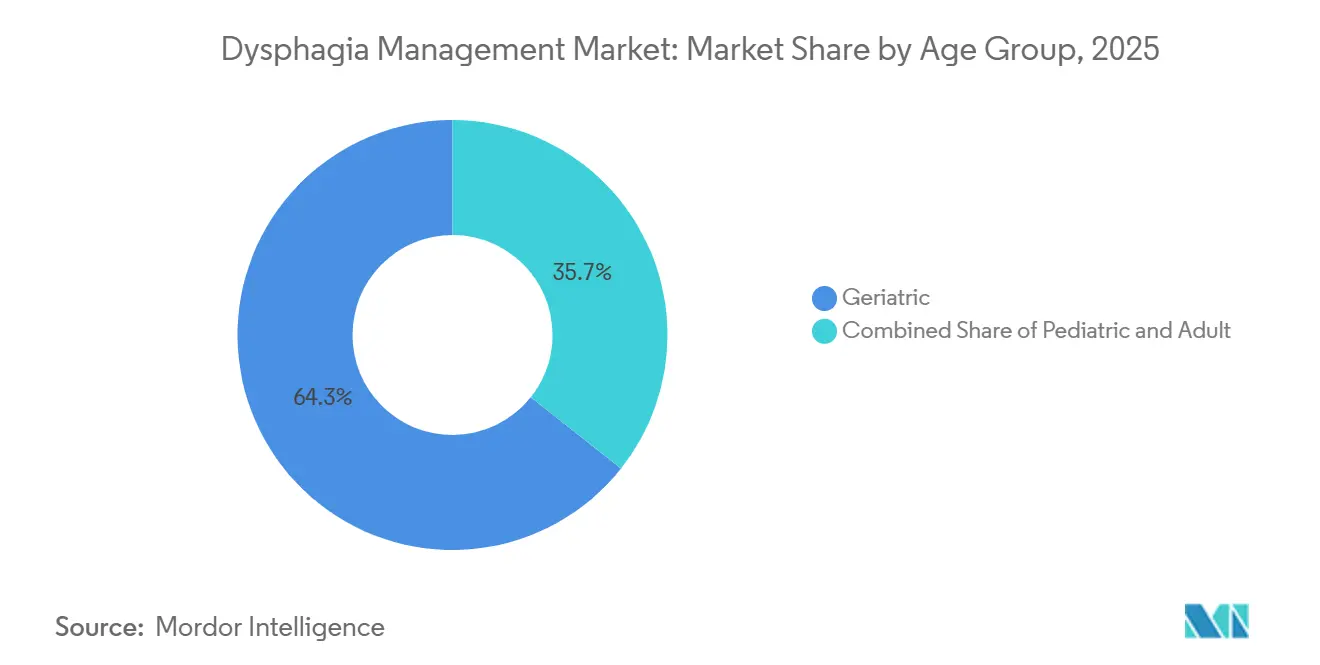
- Por grupo de edad, el segmento geriátrico representó el 64,33% de los ingresos en 2025 y también fue el grupo de edad de más rápido crecimiento hasta 2031.
- Por usuario final, los hospitales y centros quirúrgicos ambulatorios representaron el 36,11% de los ingresos en 2025, mientras que los entornos de atención domiciliaria fueron la categoría de usuario final de más rápido crecimiento hasta 2031.
- Por geografía, América del Norte representó el 41,21% de los ingresos en 2025, mientras que se proyectó que Asia-Pacífico crecería a una CAGR del 6,55% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Gestión de la Disfagia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Carga del Envejecimiento y las Enfermedades Neurológicas | +1.3% | Global | Largo plazo (≥ 4 años) |
| Detección Temprana de la Disfagia y Evaluación Instrumental | +0.7% | América del Norte y la UE, con expansión hacia APAC | Mediano plazo (2-4 años) |
| Expansión de la Atención Domiciliaria y Post-Aguda de la Disfagia | +0.6% | Global, con ganancias concentradas en América del Norte, la UE y APAC | Mediano plazo (2-4 años) |
| Estandarización IDDSI de Textura y Consistencia de Líquidos | +0.5% | Global, liderado por ANZ, Singapur, la UE y América del Norte | Largo plazo (≥ 4 años) |
| Nutrición de Textura Modificada Resistente a la Amilasa Salival | +0.4% | APAC, ANZ, UE | Mediano plazo (2-4 años) |
| Flujos de Trabajo de Alimentación y Monitoreo Portátiles y Listos para el Alta | +0.5% | Global, con ganancias a corto plazo en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Carga del Envejecimiento y las Enfermedades Neurológicas
Las poblaciones envejecidas proporcionan una base de demanda estable para el mercado de gestión de la disfagia, ya que las deficiencias de deglución a menudo requieren apoyo clínico y nutricional continuo. La evidencia de rehabilitación hospitalaria publicada en 2024 encontró que el 33% de los pacientes mayores con disfagia desarrollaron neumonía por aspiración.[2]Rainer Dziewas et al., "Complicaciones de la Disfagia Orofaríngea en Personas Mayores e Intervenciones para Reducir su Riesgo", Frontiers in Neurology, frontiersin.org La misma evidencia reportó tasas de desnutrición del 25% al 45% entre los pacientes con disfagia en las cohortes revisadas. La sarcopenia se asoció con la disfagia, con una razón de probabilidades corregida de 4,1 y un intervalo de confianza del 95% de 2,3 a 7,3. En 2025, los países de bajos ingresos tenían hasta 82 veces menos neurólogos por cada 100.000 habitantes que los países de altos ingresos, lo que puede retrasar el diagnóstico y el tratamiento. Por lo tanto, el mercado de gestión de la disfagia se beneficia de la rehabilitación nutricional integrada y la atención de la deglución para pacientes mayores con enfermedades neurológicas.
Detección Temprana de la Disfagia y Evaluación Instrumental
Los hospitales están poniendo mayor énfasis en la evaluación instrumental porque las revisiones a pie de cama pueden no identificar la aspiración silenciosa. Una revisión de 2025 encontró brechas continuas en la evidencia psicométrica de las herramientas de detección de disfagia utilizadas con adultos mayores. Esta limitación respalda la demanda de alternativas basadas en sensores y asistidas por inteligencia artificial a las pruebas de deglución de agua dentro del mercado de gestión de la disfagia. Las recomendaciones clínicas de la UEG y la ESGNM de 2025 identificaron el estudio videofluoroscópico de deglución y la evaluación endoscópica con fibra óptica de la deglución como evaluaciones de primera línea para la disfagia orofaríngea y esofágica. Una encuesta de 2025 encontró que el 81,4% de los patólogos del habla y el lenguaje de los Estados Unidos tenían acceso a evaluaciones de imagen, aunque el uso de protocolos variaba entre los clínicos más jóvenes.[3]Asociación Americana del Habla, Lenguaje y Audición, "Uso de Protocolos Estandarizados de Disfagia en la Práctica Clínica: Una Encuesta de Patólogos del Habla y el Lenguaje de los EE. UU.", Journal of Speech, Language, and Hearing Research, pubs.asha.org Los hospitales también tienen una razón financiera para mejorar la detección, ya que los reingresos por neumonía pueden afectar el desempeño bajo los programas de pago federales.
Expansión de la Atención Domiciliaria y Post-Aguda de la Disfagia
La rehabilitación domiciliaria y la nutrición enteral están aumentando la necesidad de modelos de atención que apoyen a los pacientes después del alta. El mercado de gestión de la disfagia se beneficia de los sistemas portátiles que permiten a los cuidadores gestionar la alimentación bajo supervisión clínica. En septiembre de 2025, la Asociación Nacional de Infusión Domiciliaria informó que uno de cada cuatro proveedores de nutrición enteral estaba considerando o planeando abandonar el negocio de suministro debido a las condiciones de reembolso. Los aseguradores comerciales cubrían al 38,3% de los usuarios de nutrición enteral domiciliaria, mientras que los pacientes de Medicare de pago por servicio y los pacientes con doble elegibilidad representaban el 34,1%. Esta combinación de pagadores complica las decisiones de compra y formulario para proveedores y prestadores. En mayo de 2024, Rockfield Medical Devices recibió la autorización de venta libre de la FDA para su Sistema de Alimentación Enteral Mobility+, lo que refleja el cambio hacia dispositivos portátiles que pueden reducir las barreras de acceso relacionadas con la prescripción.
Estandarización IDDSI de Textura y Consistencia de Líquidos
El marco IDDSI está convirtiendo la textura y la consistencia de los fluidos en un problema de cumplimiento de productos en todos los entornos de atención. Singapur hizo del cumplimiento del IDDSI un requisito de licencia para las instalaciones de atención bajo la Ley de Servicios de Salud a partir de agosto de 2024. El mercado de gestión de la disfagia se ve afectado porque las instalaciones deben utilizar los niveles de textura y fluidos requeridos y documentar dietas alternativas adecuadas cuando los niveles primarios no estén disponibles. El IDDSI publicó el Marco V2.2 en abril de 2026, actualizando los métodos de prueba y las descripciones de los niveles de alimentos. Los fabricantes deben validar los productos existentes y es posible que necesiten reformularlos bajo el marco actualizado. Un estudio sueco de métodos mixtos de 2026 encontró que la implementación estructurada mejoró el cumplimiento de las comidas en todos los niveles de textura del IDDSI. La antigua Dieta Nacional de Disfagia de los Estados Unidos ya había sido completamente reemplazada por el IDDSI desde octubre de 2021, dejando a los proveedores con trabajo de validación continuo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Variabilidad en el Reembolso y la Cobertura | -1.1% | América del Norte, agudo, y la UE, moderado | Corto plazo (≤ 2 años) |
| Escasez de Especialistas Capacitados en Disfagia | -0.9% | Global, agudo en MEA y APAC | Largo plazo (≥ 4 años) |
| Palatabilidad, Estigma y Pérdidas de Adherencia | -0.5% | Global | Mediano plazo (2-4 años) |
| Clasificación de Productos Transfronterizos y Variabilidad de Materias Primas | -0.4% | APAC, MEA, América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Variabilidad en el Reembolso y la Cobertura
Las diferencias de cobertura entre los contratistas de Medicare, los planes Medicare Advantage y los programas estatales de Medicaid pueden limitar el uso de nuevas herramientas de evaluación y servicios especializados. La Asociación Americana del Habla, Lenguaje y Audición informó en 2025 que los patólogos del habla y el lenguaje enfrentaban pagos retrasados o inconsistentes de Medicare Advantage, mientras que las prácticas de gestión de la utilización reducían el acceso para algunos beneficiarios. El mercado de gestión de la disfagia también enfrenta presión de los proveedores en la nutrición enteral domiciliaria. El número de proveedores de Medicare que ofrecen kits de nutrición enteral domiciliaria disminuyó un 31% de 2014 a 2023 bajo la presión de la licitación competitiva.[4]Asociación Nacional de Infusión Domiciliaria, "Tendencias en la Nutrición Enteral Domiciliaria: El Impacto de la Licitación Competitiva en el Acceso y la Calidad", Documento de Posición de la NHIA, nhia.org La nutrición minorista de textura modificada no está reembolsada de manera uniforme en toda Europa, y varios sistemas de salud limitan el reembolso de la terapia del habla. Los requisitos de cobertura para los estudios de deglución añaden trabajo administrativo que es más difícil de gestionar para los proveedores más pequeños. Estas condiciones favorecen a las organizaciones con redes clínicas más amplias y capacidades de reembolso establecidas.
Escasez de Especialistas Capacitados en Disfagia
La atención de la disfagia depende de los patólogos del habla y el lenguaje que evalúan a los pacientes, guían la rehabilitación y determinan las vías de atención. En la encuesta de la Asociación Americana del Habla, Lenguaje y Audición de 2025, el 55,5% de los encuestados del sector sanitario afirmaron que las vacantes de empleo superaban a los solicitantes de empleo en sus instalaciones. La encuesta también encontró puestos financiados pero no cubiertos en el 44,8% de las instalaciones, a pesar de un aumento anual del 3,3% en los patólogos del habla y el lenguaje certificados por la Asociación Americana del Habla, Lenguaje y Audición hasta 212.864 a finales de 2024. La brecha es especialmente relevante para la atención domiciliaria, la atención rural y los entornos desatendidos. Una fuerza laboral especializada limitada puede ralentizar la adopción de productos avanzados en el mercado de gestión de la disfagia, donde el juicio clínico sigue siendo central. La rehabilitación digital y la detección asistida por inteligencia artificial pueden apoyar los casos de menor agudeza, pero la disfagia mixta compleja sigue requiriendo la participación directa de especialistas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Soluciones Nutricionales Apoyan la Atención Institucional y Domiciliaria
Las soluciones nutricionales representaron el 41,22% de la participación del mercado de gestión de la disfagia en 2025, lo que refleja el uso de espesantes, alimentos de textura modificada y fórmulas enterales en entornos institucionales y domiciliarios. Un estudio de 2026 encontró que los productos a base de almidón perdieron más del 99% de la viscosidad en 5 segundos de exposición a la alfa-amilasa salival, mientras que los productos de goma xantana mostraron una reducción del 1% al 20%.[5]P. García-Peris et al., "Efecto del Tiempo de la Alfa-Amilasa Salival en los Productos Espesantes", PubMed Central, pmc.ncbi.nlm.nih.gov Esta distinción puede afectar el riesgo de aspiración y las decisiones de compra clínica. Fresenius Kabi amplió su gama Fresubin de base vegetal durante 2025 y 2026.
Las sondas de alimentación y los dispositivos fueron la segunda categoría más grande, respaldada por la colocación nasogástrica y de gastrostomía en hospitales y centros de nutrición. Los medicamentos fueron la categoría de más rápido crecimiento hasta 2031 a medida que los protocolos farmacológicos se expandieron para la disfagia esofágica. Los inhibidores de la bomba de protones, los corticosteroides y los antimicrobianos se incluyeron en el alcance del tratamiento suministrado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Indicación: La Disfagia Orofaríngea Impulsa una Amplia Demanda de Atención
La disfagia orofaríngea representó el 62,18% de la participación del mercado de gestión de la disfagia en 2025, consistente con su prevalencia en accidente cerebrovascular, enfermedad neurodegenerativa y deterioro de la deglución relacionado con la edad. Requiere modificación nutricional, evaluación y rehabilitación en varios entornos de atención. Un estudio de junio de 2026 en Cataluña identificó la polifarmacia y el estado nutricional basal deficiente como factores de riesgo independientes en adultos mayores. Estos hallazgos amplían el grupo de pacientes relevante más allá de las cohortes convencionales de accidente cerebrovascular y demencia.
La disfagia esofágica tiene una vía separada que involucra endoscopia, dilatación y tratamiento farmacológico. Las recomendaciones de la UEG y la ESGNM de 2025 incluyeron inhibidores de la bomba de protones, bloqueadores de los canales de calcio e inhibidores de la fosfodiesterasa para subtipos específicos. La disfagia mixta y multifactorial fue la indicación de más rápido crecimiento hasta 2031 a medida que la disfunción oral, faríngea y esofágica superpuesta fue más reconocida. Un estudio de julio de 2026 comparó los sistemas Medtronic ManoScan ESO y Laborie LMT para la medición estandarizada de la presión de deglución.
Por Grupo de Edad: La Atención Geriátrica Tiene la Mayor Base de Ingresos
El grupo geriátrico representó el 64,33% de los ingresos en 2025 y fue la cohorte de edad más grande en el mercado de gestión de la disfagia. También fue el grupo de edad de más rápido crecimiento hasta 2031. Los pacientes geriátricos a menudo requieren comidas de textura modificada, nutrición enteral y terapia del habla continua. La sarcopenia se asoció con la disfagia con una razón de probabilidades corregida de 4,1, lo que respalda la rehabilitación nutricional combinada, el ejercicio de resistencia y la terapia de deglución.
Los adultos representaron el segundo grupo de ingresos más grande, impulsado por el accidente cerebrovascular, el cáncer de cabeza y cuello y las complicaciones quirúrgicas. También requirieron más evaluaciones instrumentales de deglución. Los pacientes pediátricos fueron la cohorte más pequeña por ingresos, pero requirieron fórmulas específicas para la edad, sondas de alimentación pediátricas y suplementos orales centrados en la palatabilidad. Nestlé Health Science lanzó Complete Pediatric Oral Blends en 7 países europeos durante febrero de 2026, utilizando proteínas de frutas, arroz y guisantes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final: Los Hospitales Lideran, Mientras que la Atención Domiciliaria Crece Más Rápido
Los hospitales y centros quirúrgicos ambulatorios representaron el 36,11% de los ingresos en 2025, convirtiéndolos en el entorno de usuario final líder en el mercado de gestión de la disfagia. Estos sitios gestionan el diagnóstico agudo, la evaluación instrumental y el tratamiento nutricional inicial. El acceso a los sistemas de estudio videofluoroscópico de deglución y evaluación endoscópica con fibra óptica de la deglución, los equipos multidisciplinarios de deglución y las compras de formulario respaldan su función. Los centros de atención a largo plazo, rehabilitación y clínicas ambulatorias gestionan la nutrición continua, el uso de dispositivos, la terapia y la reevaluación.
Los entornos de atención domiciliaria fueron la categoría de usuario final de más rápido crecimiento hasta 2031. Los equipos de alimentación portátiles, la telesalud y el monitoreo remoto apoyan la atención después del alta. La Asociación Nacional de Infusión Domiciliaria informó en 2025 que 1 de cada 4 proveedores de nutrición enteral estaba considerando abandonar el negocio de suministro de nutrición enteral domiciliaria debido a las condiciones de reembolso. Esta restricción de suministro puede limitar el pleno potencial de la expansión de la atención domiciliaria.
Análisis Geográfico
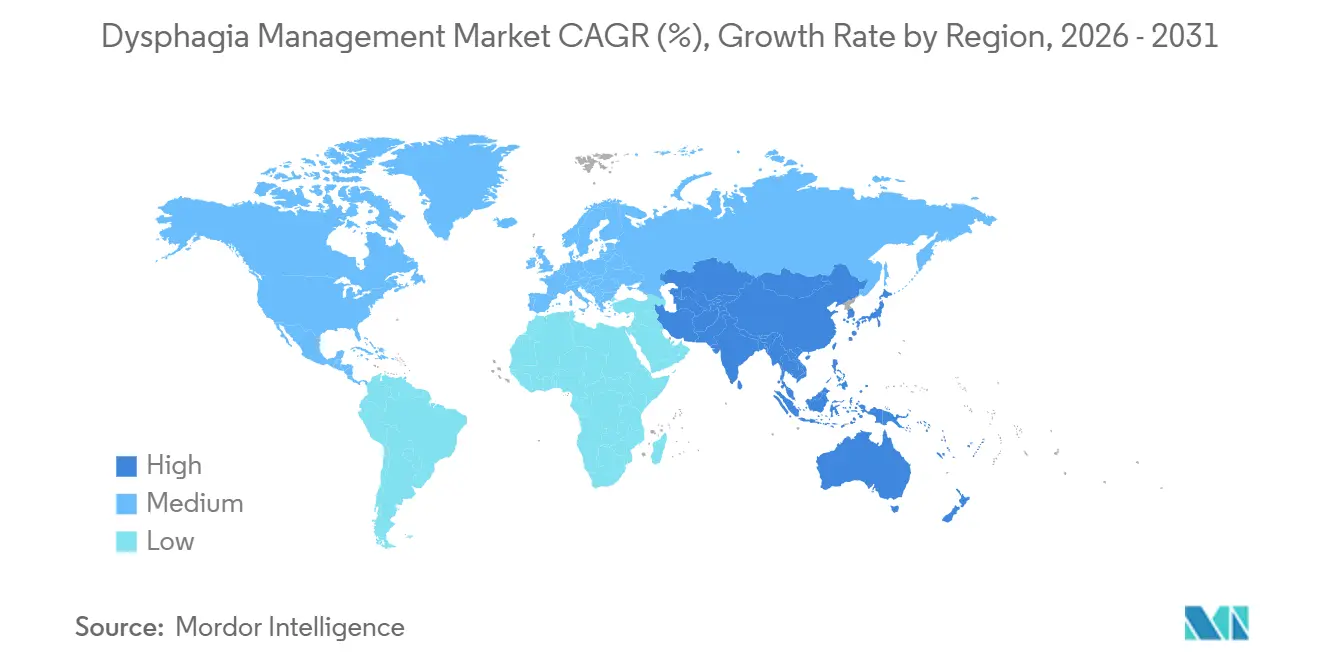
América del Norte representó el 41,21% de los ingresos globales en 2025, respaldada por redes establecidas de patología del habla y el lenguaje y sistemas de formulario hospitalario. Los Estados Unidos tenían 61,9 patólogos del habla y el lenguaje certificados por cada 100.000 habitantes en 2025. La disponibilidad osciló entre 33,4 por cada 100.000 en Nevada y 101,0 por cada 100.000 en Arkansas.[6]Asociación Americana del Habla, Lenguaje y Audición, "Lista de Recursos de Oferta y Demanda para Patólogos del Habla y el Lenguaje", ASHA, asha.org Canadá reembolsa ampliamente la terapia del habla y la nutrición enteral para los pacientes diagnosticados. México se está expandiendo a medida que las redes de hospitales privados aumentan la capacidad de atención geriátrica.
Europa fue la segunda región más grande, con Alemania, el Reino Unido, Francia, Italia y España como principales mercados institucionales. El sistema de seguro estatutario de Alemania apoya el reembolso de la nutrición enteral hospitalaria y domiciliaria. El modelo de adquisición del Servicio Nacional de Salud del Reino Unido enfatiza la evidencia clínica y el cumplimiento de precios. Las recomendaciones de la UEG y la ESGNM están apoyando la inversión en endoscopia, mientras que los programas estructurados del IDDSI en Suecia y Austria crean necesidades de validación. Brasil se está expandiendo con el crecimiento de la población geriátrica y la capacidad hospitalaria urbana, aunque la detección sigue siendo desigual fuera de los principales centros.
Asia-Pacífico fue la región de más rápido crecimiento con una CAGR del 6,55% hasta 2031, apoyando el crecimiento en el tamaño del mercado de gestión de la disfagia. El seguro de atención a largo plazo de Japón apoya a los pacientes mayores elegibles que utilizan nutrición de textura modificada. China está expandiendo las instalaciones de rehabilitación y geriatría, mientras que Corea del Sur está desarrollando la alimentación domiciliaria basada en monitoreo remoto. India está desarrollando capacidad especializada, y Australia ha adoptado el IDDSI de manera temprana con protocolos de detección de accidente cerebrovascular agudo. La inversión del CCG apoya el crecimiento en Oriente Medio y África, pero la escasez de especialistas y los costos de importación restringen una adopción más amplia en el África Subsahariana.

Panorama Competitivo
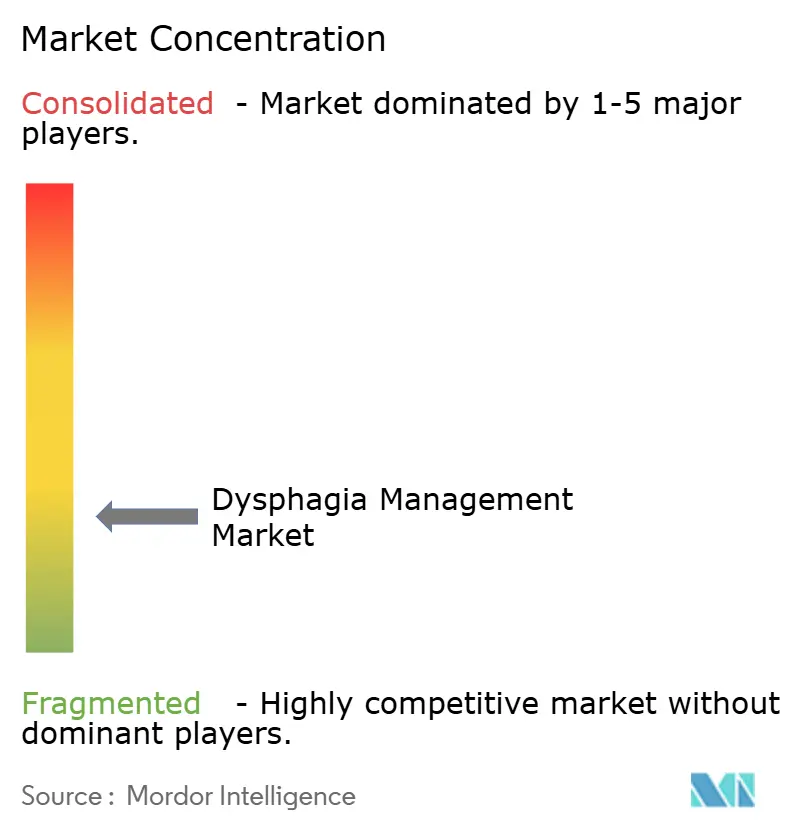
El mercado de gestión de la disfagia está moderadamente fragmentado, ya que ningún participante único controla los productos farmacéuticos, las soluciones nutricionales y el diagnóstico a lo largo de toda la vía de atención. Abbott Laboratories, Nestlé Health Science, Fresenius Kabi y Danone Nutricia mantienen amplias carteras nutricionales a través de formularios hospitalarios y productos especializados. Avanos Medical, Becton Dickinson y Cook Medical compiten a través de soluciones de seguridad en la alimentación, cumplimiento de ENFit y portabilidad de productos. Olympus Corporation y KARL STORZ mantienen posiciones sólidas en visualización endoscópica para evaluaciones de evaluación endoscópica con fibra óptica de la deglución. Las recomendaciones de la UEG y la ESGNM reconocen la evaluación endoscópica con fibra óptica de la deglución como un método de evaluación de referencia.
Se espera que Avanos Medical complete su adquisición por parte de filiales de American Industrial Partners el 27 de julio de 2026. La transacción en efectivo está valorada en 1,27 mil millones de USD y se espera que transfiera la propiedad de Specialty Nutrition Systems. Se espera que Medtronic y KARL STORZ anuncien una colaboración en los Estados Unidos en junio de 2026, combinando el sistema Stealth AXiS ENT de Medtronic con los instrumentos de endoscopia y visualización de KARL STORZ. Se espera que Fresenius Kabi lance Fresubin PLANT-BASED Tube Feed en los mercados del Reino Unido y Europa en marzo de 2026. Se espera que estos desarrollos apoyen la especialización de productos y los flujos de trabajo clínicos integrados.
Las evaluaciones asistidas por inteligencia artificial, las plataformas de atención domiciliaria conectadas y los alimentos conformes con el IDDSI adaptados a diferentes preferencias culturales siguen siendo áreas competitivas clave. SimplyThick y Hormel Health Labs compiten con espesantes medidos que enfatizan la seguridad clínica, la palatabilidad y la facilidad de uso. Se espera que un estudio de presión de deglución de 2026 evalúe el ManoScan ESO de Medtronic frente al sistema de Laborie. El mercado de gestión de la disfagia sigue siendo accesible para los proveedores especializados, ya que el rendimiento del producto y la validación clínica influyen fuertemente en las decisiones de adquisición.
Líderes de la Industria de Gestión de la Disfagia
-
Abbott Laboratories
-
Danone Nutricia
-
Fresenius Kabi
-
Kent Precision Foods Group, Inc.
-
Nestlé Health Science
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Medtronic y KARL STORZ anunciaron una colaboración estratégica para ampliar el acceso a soluciones quirúrgicas integradas de otorrinolaringología en los Estados Unidos, combinando el sistema Stealth AXiS ENT de Medtronic, autorizado por la FDA, con los instrumentos de endoscopia y visualización de KARL STORZ.
- Abril de 2026: Avanos Medical firmó un acuerdo definitivo de privatización con American Industrial Partners por 1,272 mil millones de USD en una operación en efectivo que representa una prima del 72,1% sobre el precio de cierre anterior de la acción, aprobado por unanimidad por el Consejo de Administración de Avanos.
- Marzo de 2026: Fresenius Kabi lanzó Fresubin PLANT-BASED Tube Feed en los mercados del Reino Unido y Europa, una alimentación por sonda nutricionalmente completa, de alta energía de 1,5 kcal/ml, con alto contenido proteico del 20% de energía, elaborada con proteína de soja 100% de origen vegetal con fibra, certificada halal y kosher, y libre de proteína de leche y lactosa.
- Marzo de 2026: Olympus Corporation lanzó la plataforma de imágenes quirúrgicas VISERA ELITE III en los Estados Unidos, equipada con imágenes 4K verdaderas y 3D, autoenfoque continuo, tecnología de imágenes de banda estrecha y capacidades de cirugía guiada por fluorescencia.


Alcance del Informe Global del Mercado de Gestión de la Disfagia
Según el alcance del informe, el mercado de gestión de la disfagia incluye productos, servicios y soluciones terapéuticas para tratar, rehabilitar y gestionar los trastornos de deglución (disfagia) a largo plazo. Las enfermedades neurológicas, el envejecimiento, el accidente cerebrovascular, los cánceres de cabeza y cuello y otras condiciones médicas pueden causar disfagia. El mercado abarca intervenciones clínicas, terapias de rehabilitación, apoyo nutricional y tecnologías de asistencia diseadas para mejorar la función de deglución y prevenir complicaciones, incluidas la aspiración, la desnutrición y la deshidratación.
El mercado de gestión de la disfagia está segmentado por tipo de producto, indicación, grupo de edad, usuario final y geografía. Por tipo de producto, se divide además en medicamentos, sondas de alimentación y dispositivos, soluciones nutricionales y otros. Por indicación, se segmenta en disfagia orofaríngea, disfagia esofágica y disfagia mixta y multifactorial. Por grupo de edad, el mercado se segmenta en pediátrico, adulto y geriátrico. Por usuario final, el mercado se segmenta en hospitales y centros quirúrgicos ambulatorios, centros de rehabilitación, instalaciones de atención a largo plazo, clínicas ambulatorias, entornos de atención domiciliaria y otros. El segmento geográfico se divide además en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece el tamaño del mercado y los pronósticos en valor (USD) para los segmentos anteriores.
| Medicamentos | Inhibidores de la Bomba de Protones |
| Antimicrobianos | |
| Corticosteroides y Otros Medicamentos | |
| Sondas de Alimentación y Dispositivos | Sondas Nasogástricas |
| Sondas de Gastrostomía y PEG | |
| Sondas de Yeyunostomía y PEJ | |
| Bombas de Alimentación Enteral | |
| Accesorios de Alimentación y Componentes ENFit | |
| Soluciones Nutricionales | Agentes Espesantes |
| Bebidas Pre-Espesadas | |
| Alimentos de Textura Modificada y Purés | |
| Suplementos Nutricionales Orales | |
| Fórmulas de Nutrición Enteral | |
| Otros |
| Disfagia Orofaríngea |
| Disfagia Esofágica |
| Disfagia Mixta y Multifactorial |
| Pediátrico |
| Adulto |
| Geriátrico |
| Hospitales y Centros Quirúrgicos Ambulatorios |
| Centros de Rehabilitación |
| Instalaciones de Atención a Largo Plazo |
| Clínicas Ambulatorias |
| Entornos de Atención Domiciliaria |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Medicamentos | Inhibidores de la Bomba de Protones |
| Antimicrobianos | ||
| Corticosteroides y Otros Medicamentos | ||
| Sondas de Alimentación y Dispositivos | Sondas Nasogástricas | |
| Sondas de Gastrostomía y PEG | ||
| Sondas de Yeyunostomía y PEJ | ||
| Bombas de Alimentación Enteral | ||
| Accesorios de Alimentación y Componentes ENFit | ||
| Soluciones Nutricionales | Agentes Espesantes | |
| Bebidas Pre-Espesadas | ||
| Alimentos de Textura Modificada y Purés | ||
| Suplementos Nutricionales Orales | ||
| Fórmulas de Nutrición Enteral | ||
| Otros | ||
| Por Indicación | Disfagia Orofaríngea | |
| Disfagia Esofágica | ||
| Disfagia Mixta y Multifactorial | ||
| Por Grupo de Edad | Pediátrico | |
| Adulto | ||
| Geriátrico | ||
| Por Usuario Final | Hospitales y Centros Quirúrgicos Ambulatorios | |
| Centros de Rehabilitación | ||
| Instalaciones de Atención a Largo Plazo | ||
| Clínicas Ambulatorias | ||
| Entornos de Atención Domiciliaria | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para 2031 de la gestión de la disfagia?
Se prevé que el mercado de gestión de la disfagia alcance los 7,95 mil millones de USD en 2031 con una CAGR del 5,28%. Se estima en 6,14 mil millones de USD en 2026.
¿Qué está impulsando la demanda de soluciones de gestión de la disfagia?
El envejecimiento, las enfermedades neurológicas y la necesidad de abordar la neumonía por aspiración y la desnutrición son factores clave. El mercado de gestión de la disfagia también refleja la demanda continua de evaluación, nutrición y rehabilitación en entornos hospitalarios y domiciliarios.
¿Qué categoría de producto fue la más grande en 2025?
Las soluciones nutricionales lideraron con el 41,22% de los ingresos de 2025. El mercado de gestión de la disfagia utiliza estos productos en entornos de atención aguda, a largo plazo y domiciliaria.
¿Qué grupo de edad tiene la mayor necesidad de atención?
El grupo geriátrico representó el 64,33% de los ingresos en 2025 y también fue el grupo de edad de más rápido crecimiento. El mercado de gestión de la disfagia atiende a este grupo a través del apoyo nutricional y la terapia.
¿Por qué la atención domiciliaria se está volviendo más importante?
Los sistemas de alimentación portátiles, la telesalud y el monitoreo remoto apoyan la atención después del alta hospitalaria. El mercado de gestión de la disfagia puede verse limitado por las condiciones de reembolso y la participación de los proveedores.
¿Qué región está creciendo más rápido?
Se proyecta que Asia-Pacífico crecerá a una CAGR del 6,55% hasta 2031, respaldada por el envejecimiento de las poblaciones y la expansión de la capacidad de rehabilitación.
Última actualización de la página el:



