
Tamanho e Participação do Mercado de Contêineres de Resíduos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 7.62 Bilhões de dólares |
| Tamanho do Mercado (2032) | 9.65 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.84 % |
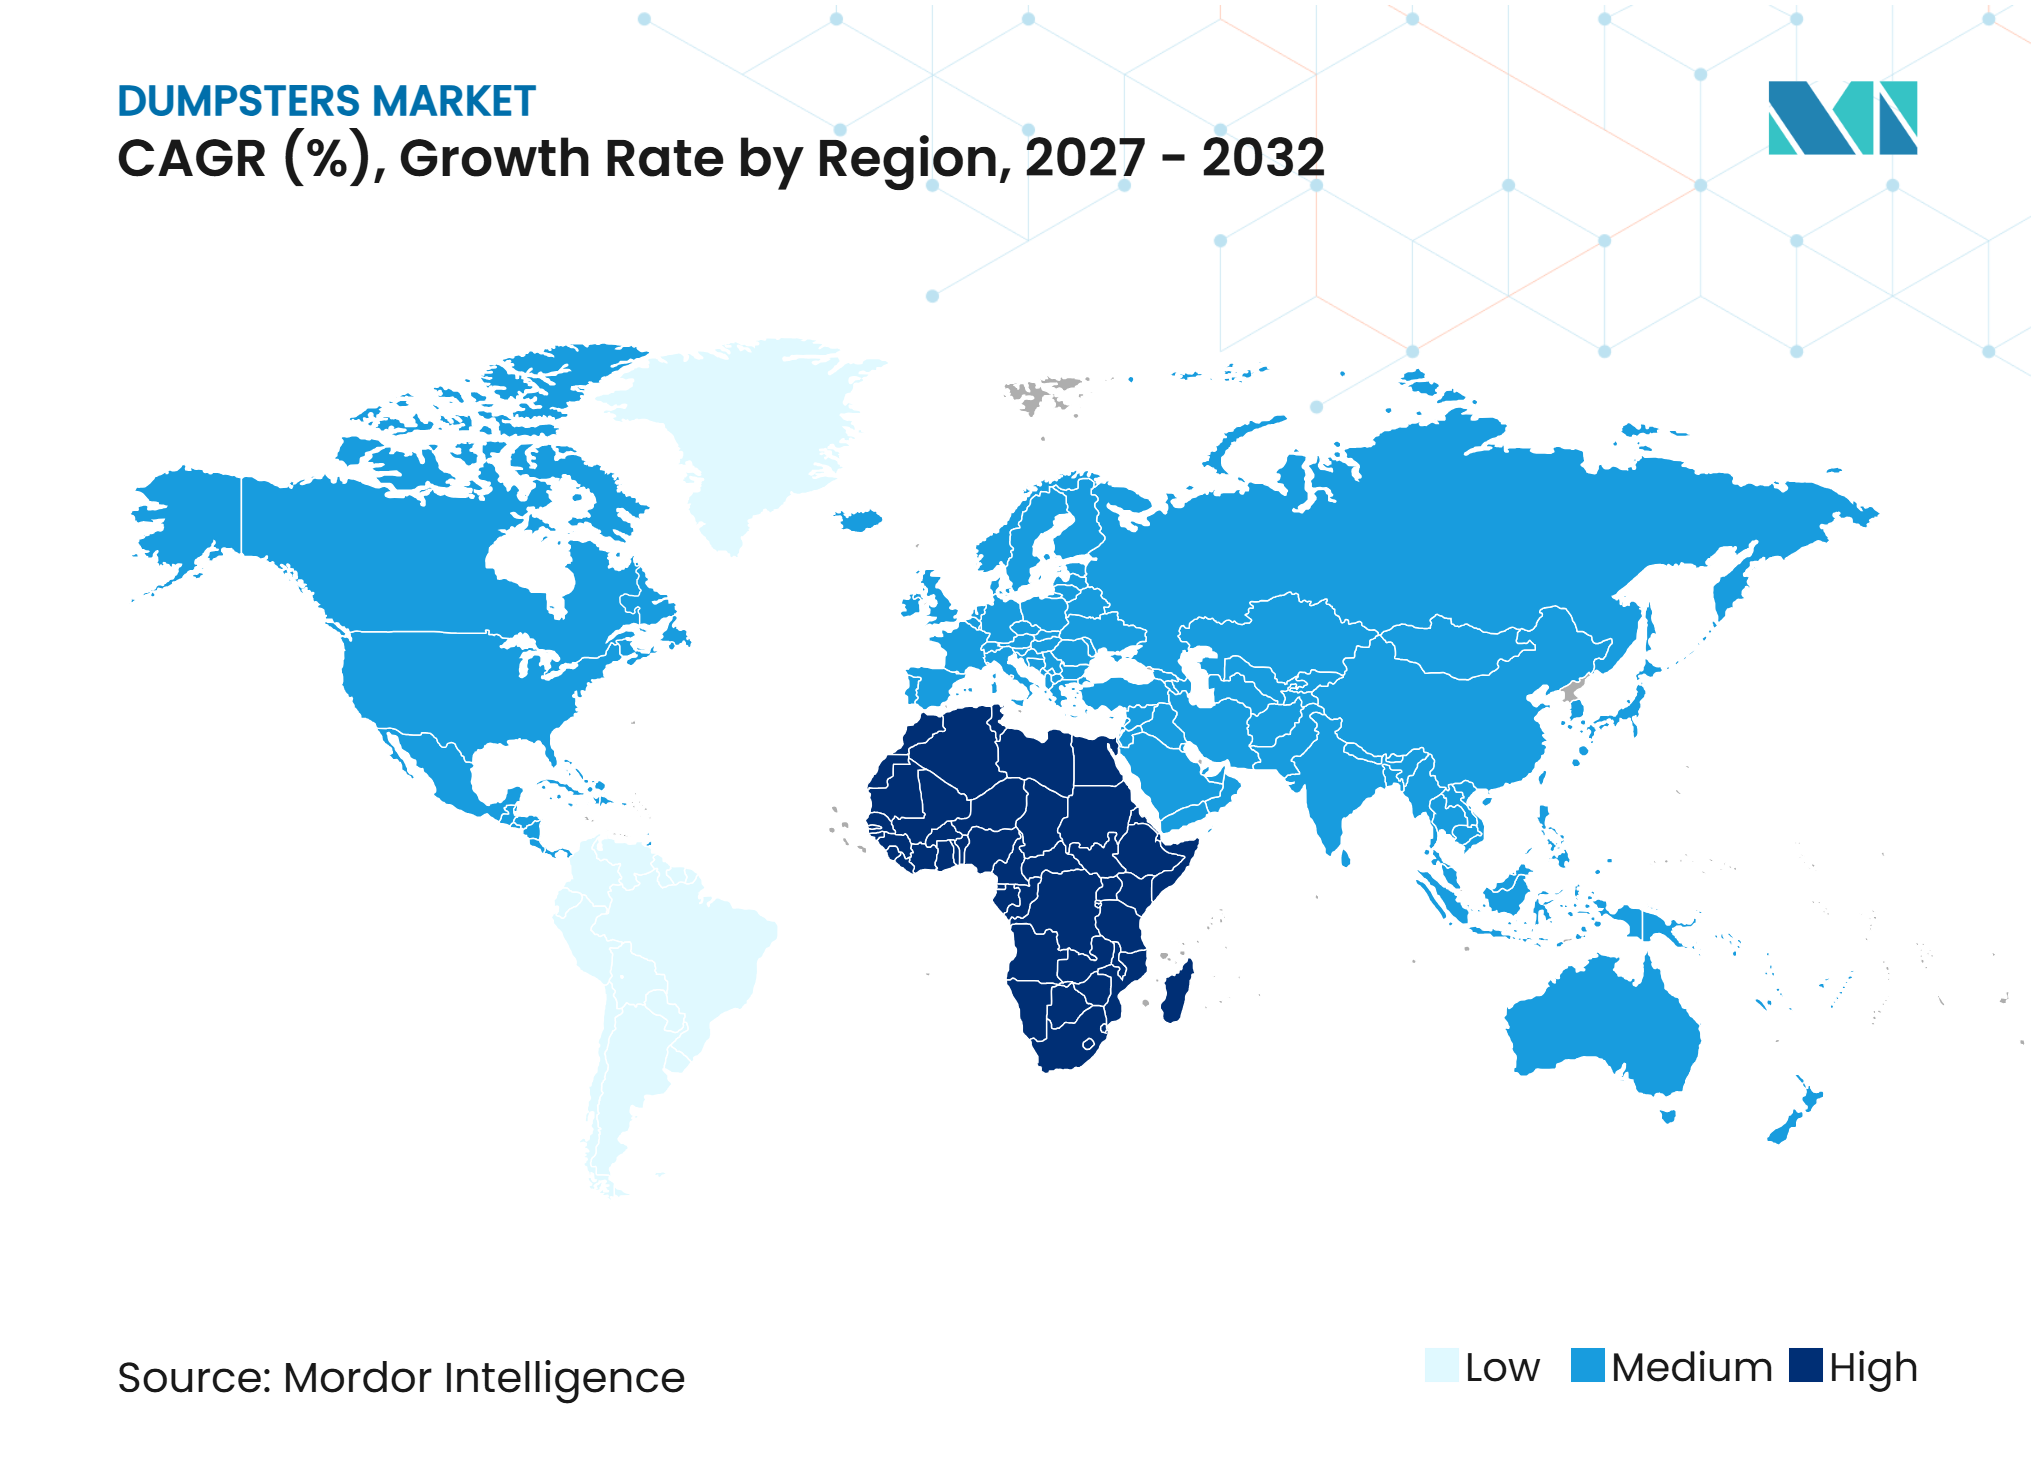
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Contêineres de Resíduos por Mordor Intelligence
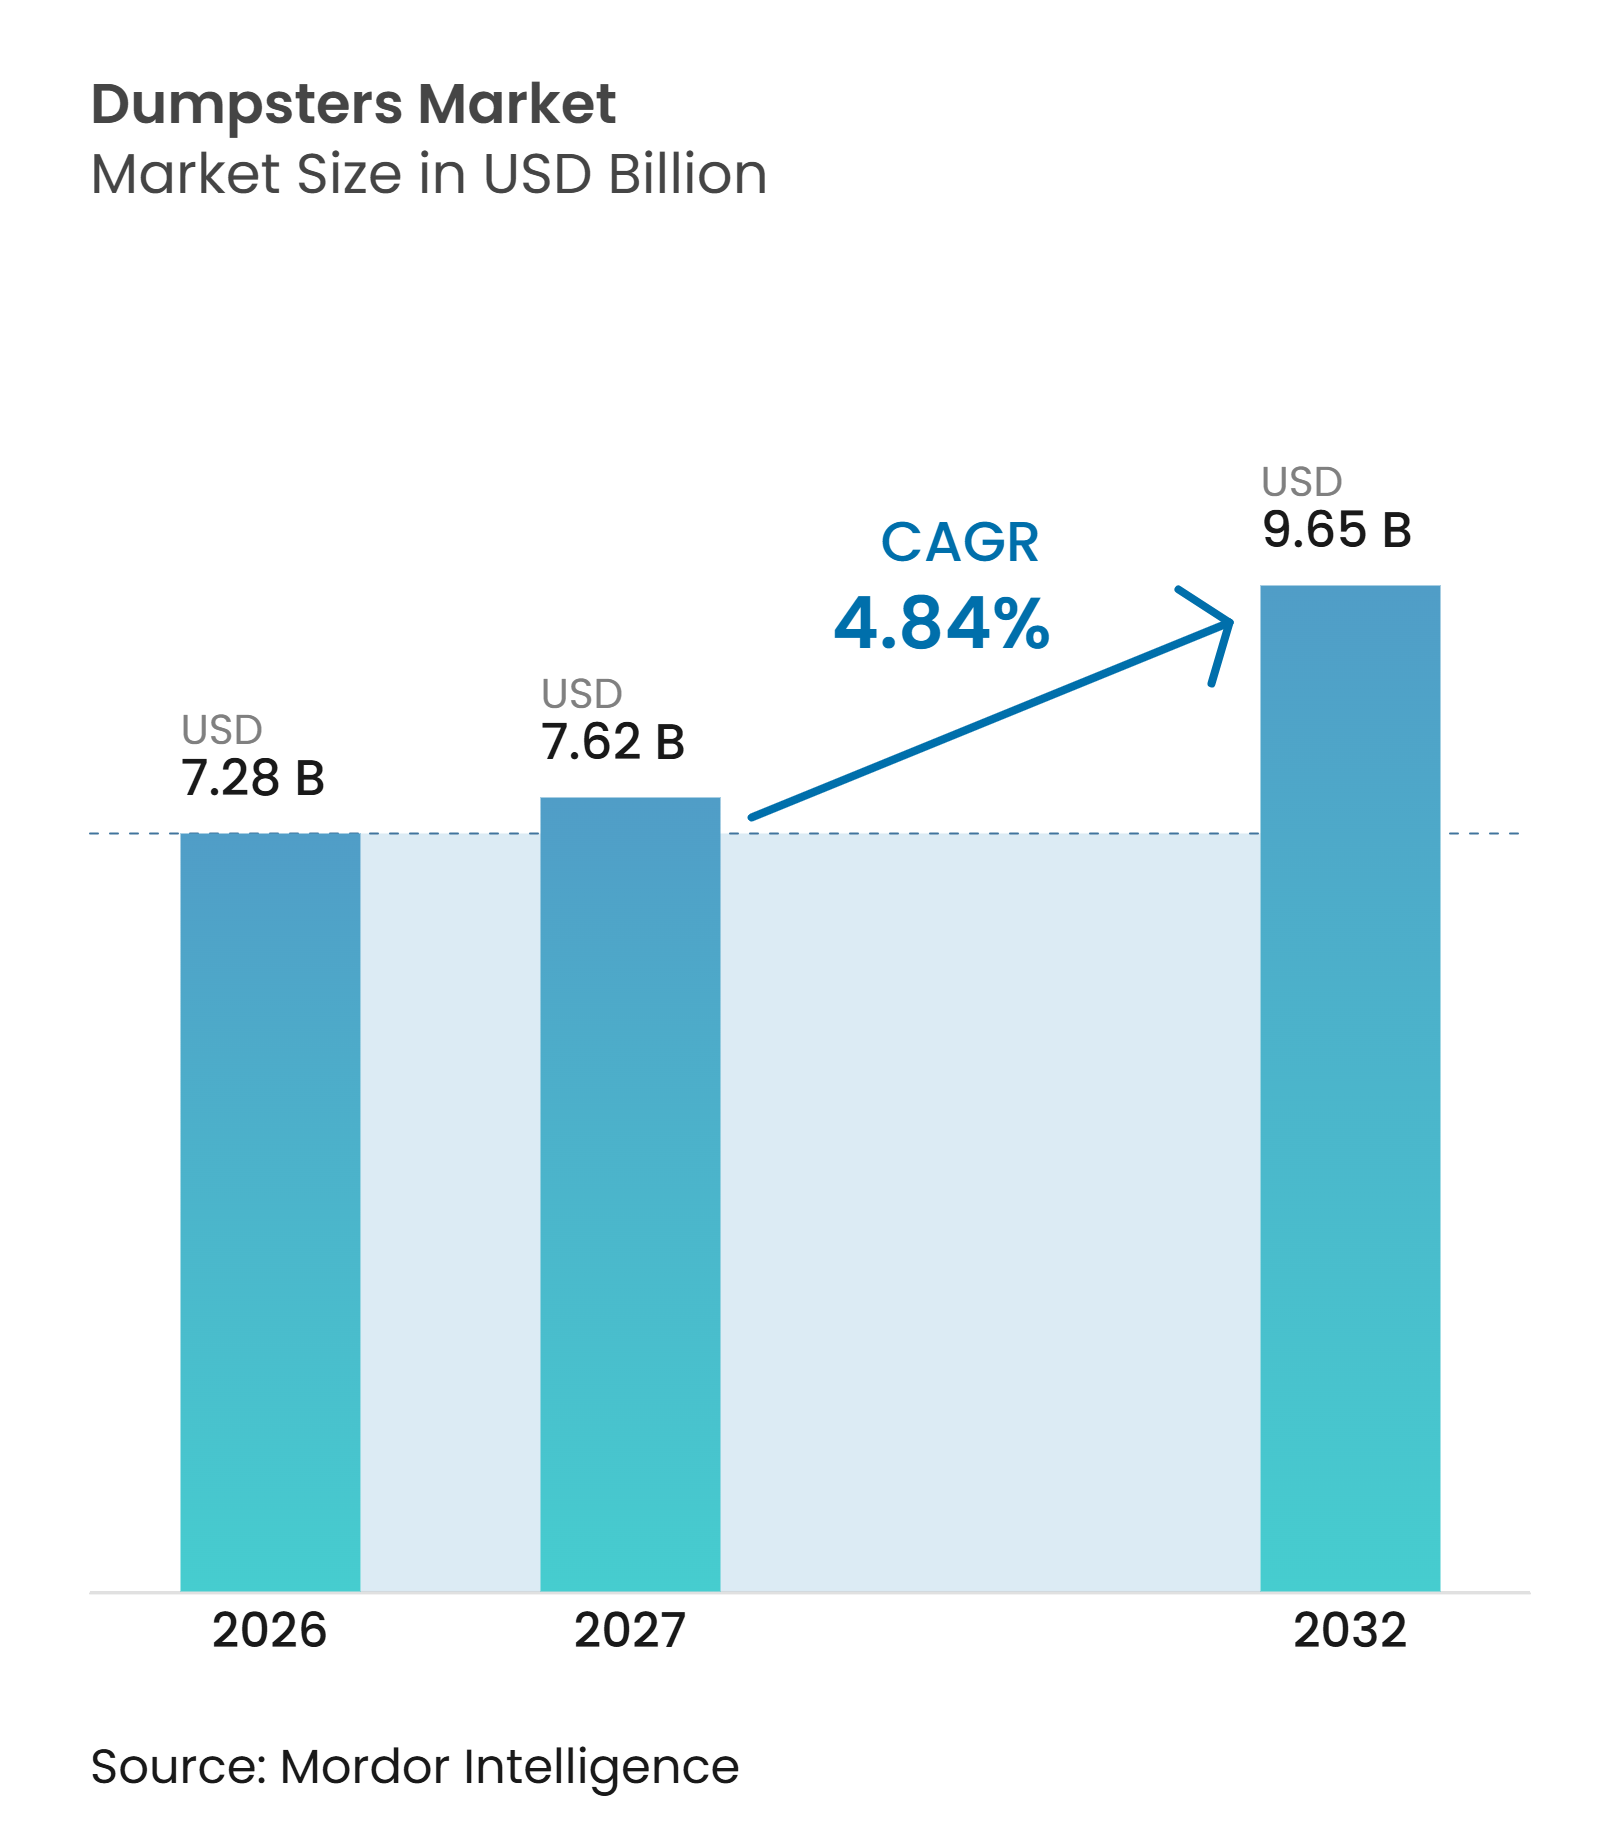
O tamanho do Mercado de Contêineres de Resíduos deve crescer de 7,28 bilhões de USD em 2026 para 7,62 bilhões de USD em 2027 e tem previsão de atingir 9,65 bilhões de USD até 2032 a um CAGR de 4,84% no período de 2027 a 2032.
A construção, demolição, modernização municipal e substituição de frotas de contêineres envelhecidas sustentam a demanda porque a coleta de resíduos permanece um serviço essencial. O mercado de contêineres de resíduos também se beneficia quando as regras de coleta exigem contêineres separados para alimentos, reciclagem e resíduos mistos, em vez da substituição de uma unidade de uso geral por outra. Fabricantes de maior porte podem melhorar a confiabilidade de entrega por meio de produção regional, enquanto fabricantes locais mantêm vantagem onde os custos de frete tornam o fornecimento de longa distância antieconômico. As variações no preço do aço e os longos ciclos de substituição podem limitar as aquisições no curto prazo, especialmente quando os contratos de fornecimento não permitem que os fabricantes repassem os custos de insumos mais elevados. Os requisitos regulatórios na Europa e na América do Norte também elevam o valor dos contêineres em conformidade e tornam a compatibilidade do produto um fator de compra relevante.
Principais Conclusões do Relatório
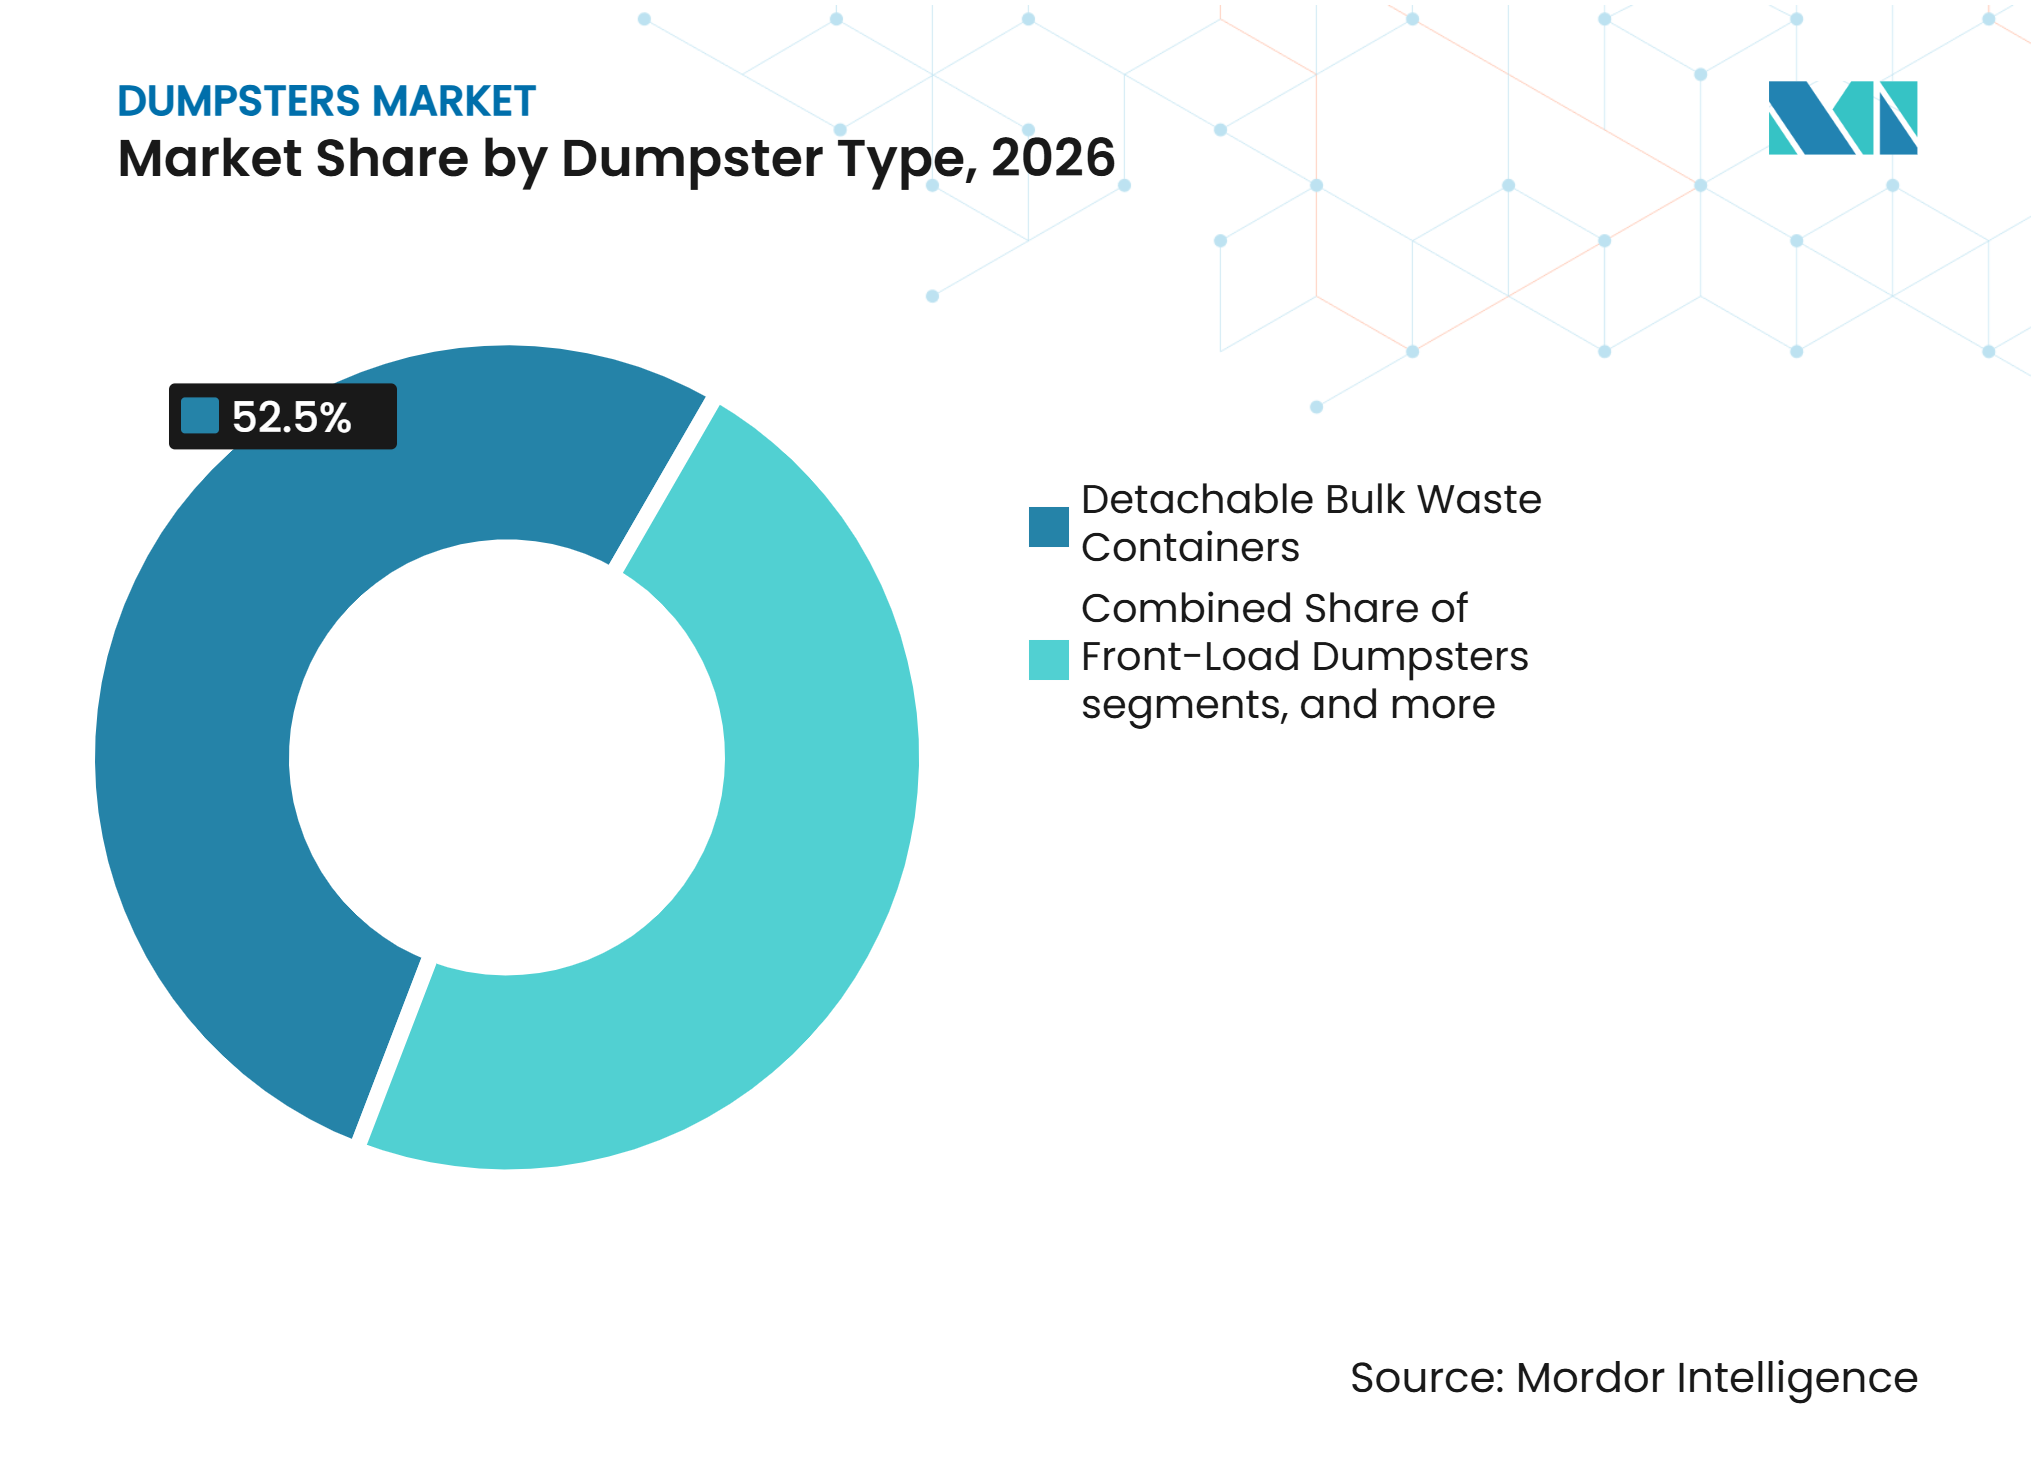
- Por tipo de contêiner, os contêineres destacáveis de resíduos a granel detinham 52,5% do tamanho do mercado de contêineres de resíduos em 2026 e devem se expandir a um CAGR de 5,2% até 2032.
- Por usuário final, as empresas de coleta e transporte de resíduos responderam por 38,9% da participação no mercado de contêineres de resíduos em 2026, enquanto os contratantes de construção, demolição e infraestrutura têm projeção de expansão a um CAGR de 5,3% até 2032.
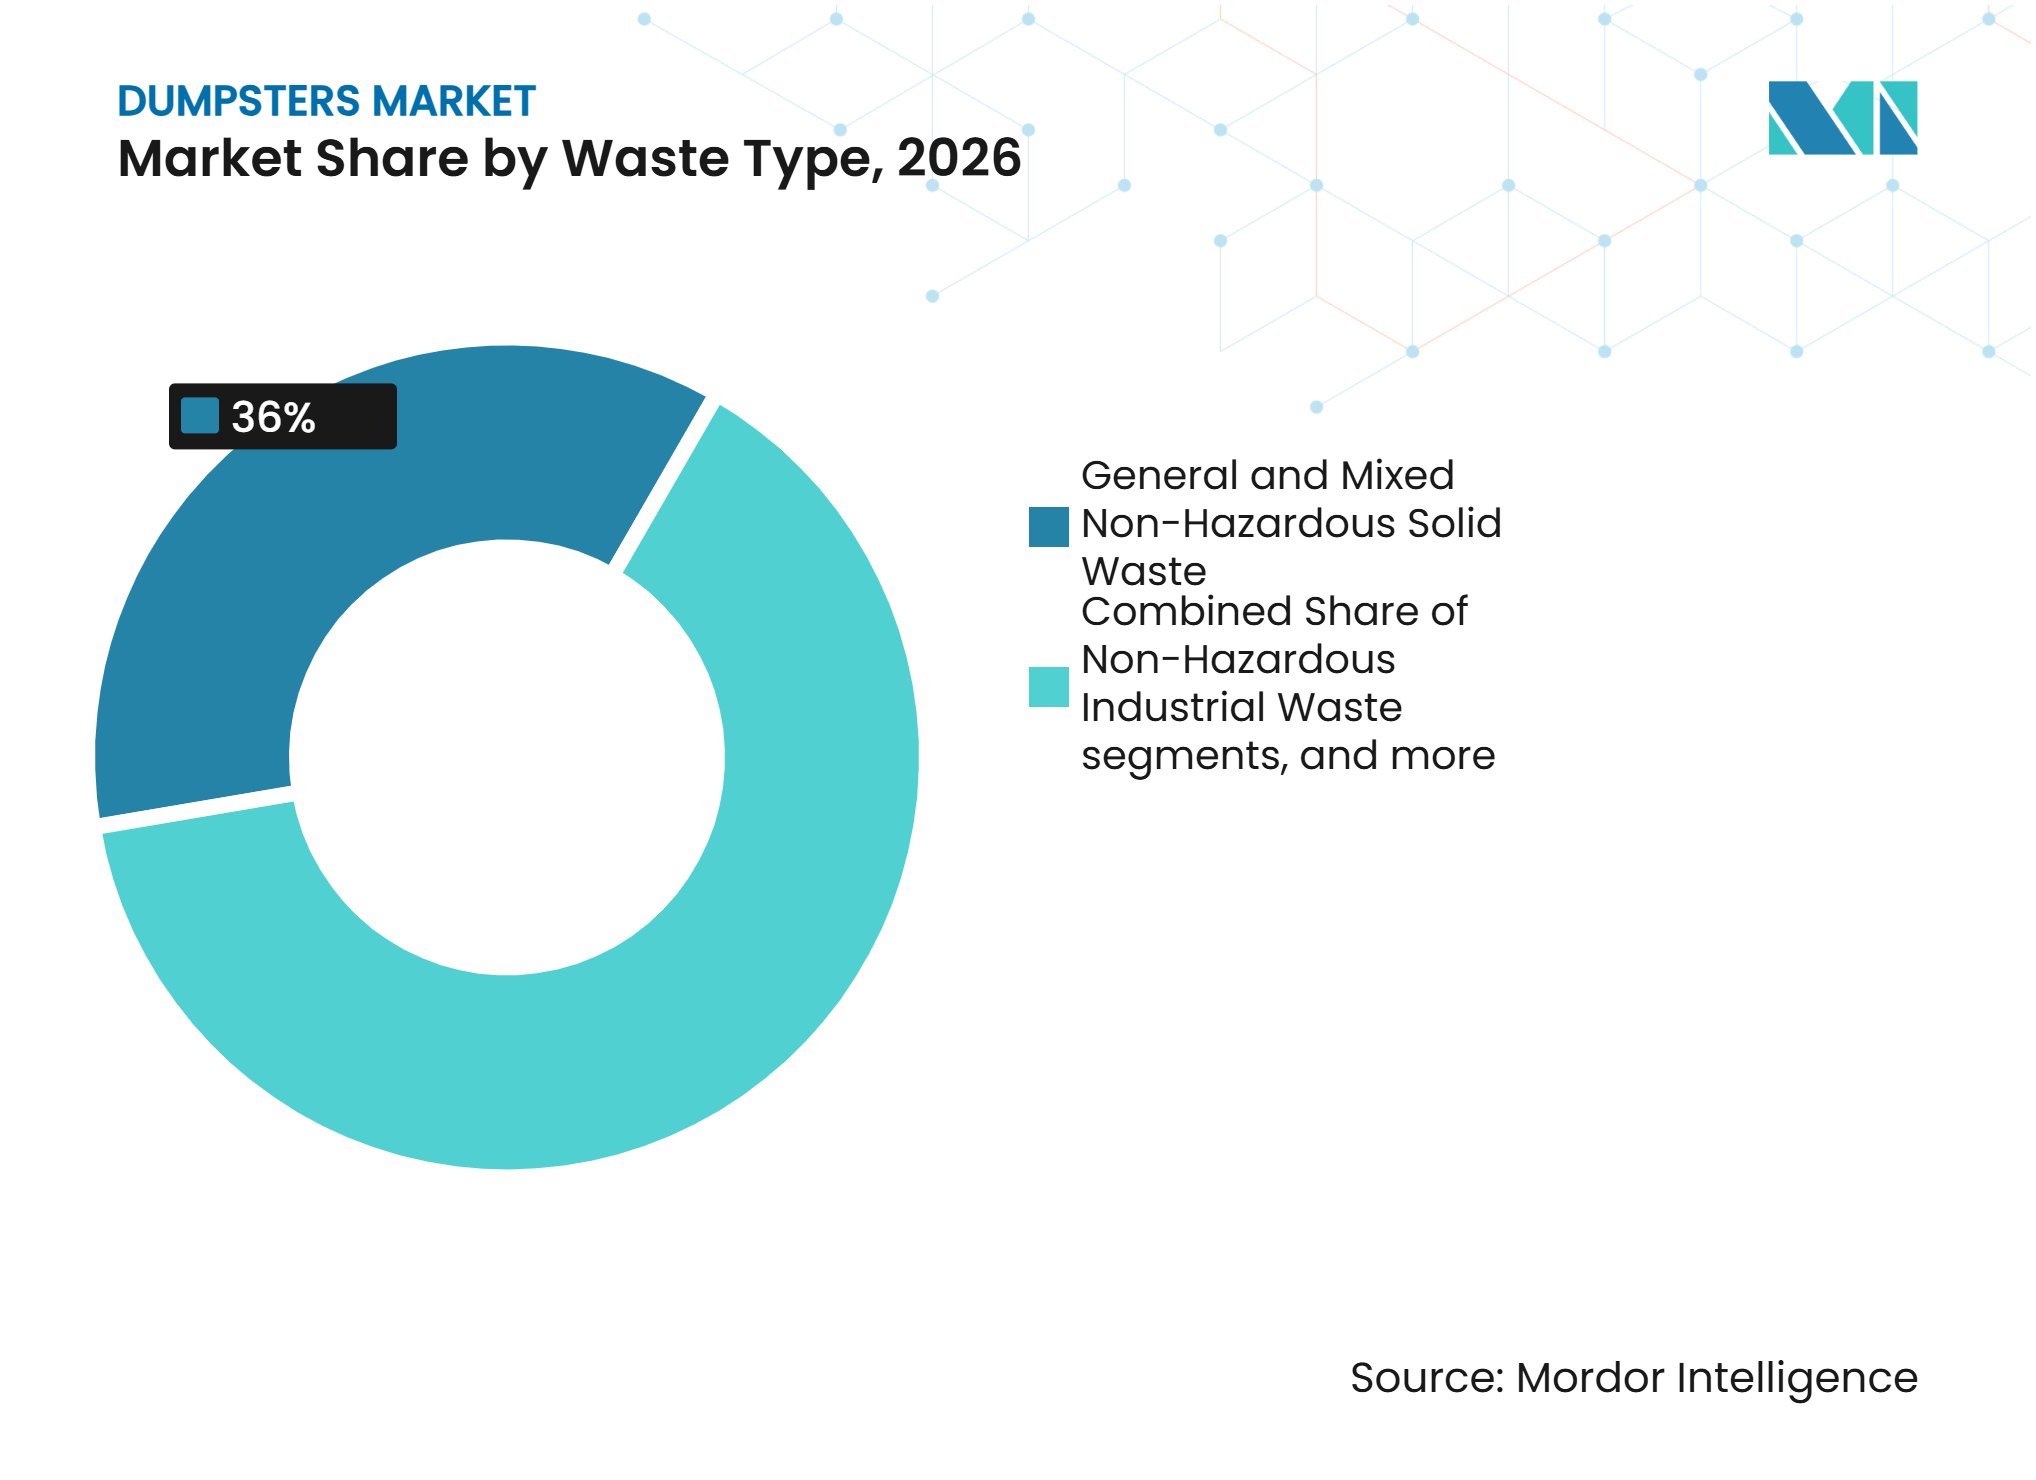
- Por tipo de resíduo, os resíduos sólidos gerais e mistos não perigosos detinham 36,0% da demanda de 2026, enquanto os resíduos orgânicos e verdes têm projeção de crescimento a um CAGR de 6,6% até 2032.
- Por tamanho do compartimento, os contêineres de até 3 jardas cúbicas responderam por 23,5% da demanda de 2026, enquanto os contêineres acima de 40 jardas cúbicas têm projeção de crescimento a um CAGR de 5,2% até 2032.
- Por geografia, a Europa respondeu por 30,5% da demanda de 2026, enquanto o Oriente Médio e a África têm projeção de expansão a um CAGR de 6,9% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento nos Resíduos de Construção, Demolição e Infraestrutura | +1.1% | Global, concentrado na Ásia-Pacífico, Oriente Médio e América do Norte | Curto prazo (≤ 2 anos) |
| Expansão das Redes de Coleta de Resíduos Comerciais e Industriais | +1.0% | Núcleo da América do Norte e da UE, expandindo-se para a Ásia-Pacfico e o Oriente Médio e África. | Médio prazo (2 a 4 anos) |
| Expansão da Frota de Transportadores de Resíduos e Demanda por Substituição de Contêineres | +0.8% | América do Norte, UE e Austrália | Curto prazo (≤ 2 anos) |
| Urbanização Acelerada e Crescimento do Volume de Resíduos Urbanos Impulsionado pela População | +0.7% | Ásia-Pacífico, Oriente Médio e África e América Latina | Longo prazo (≥ 4 anos) |
| Modernização da Coleta de Resíduos Sólidos Urbanos | +0.6% | Global, com ganhos iniciais no Oriente Médio, Sudeste Asiático e Europa Oriental | Médio prazo (2 a 4 anos) |
| Aumento dos Requisitos de Segregação na Fonte e de Contêineres para Reciclagem | +0.4% | Núcleo da UE e América do Norte, expandindo-se para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento nos Resíduos de Construção, Demolição e Infraestrutura
Projetos de construção, demolição e infraestrutura criam demanda recorrente por contêineres destacáveis do tipo roll-off, hook-lift e outros, pois os entulhos devem ser coletados no local de trabalho. O mercado de contêineres de resíduos se beneficia de posicionamentos repetidos durante um projeto, mesmo quando um contratante não aumenta os resíduos gerados por cada atividade. A construção modular, a pré-fabricação e os cronogramas de demolição mais rápidos podem aumentar a frequência de implantação de contêineres em um canteiro de obras. Requisitos de triagem separada para materiais como concreto, metal, vidro, plástico e madeira sustentam a demanda por configurações multifluxo e compartimentadas. A Diretiva-Quadro de Resíduos revisada da UE reforça os requisitos de coleta seletiva e mantém a segregação de materiais como elemento central do planejamento de gestão de resíduos.[1] A demanda relacionada à construção, portanto, vai além do volume de contêineres até as especificações necessárias para diferentes fluxos de entulho.[2]
Expansão das Redes de Coleta de Resíduos Comerciais e Industriais
O franqueamento de resíduos comerciais e o licenciamento por zonas concentram as aquisições em operadores que devem investir em capacidade de coleta de longo prazo, criando demanda recorrente por contêineres de resíduos em redes municipais e comerciais. O serviço dedicado de resíduos alimentares pode adicionar um contêiner separado onde um cliente anteriormente utilizava um único contêiner de resíduos gerais, aumentando o número de compartimentos necessários em restaurantes, supermercados, hotéis e instalações de processamento de alimentos. As zonas de manufatura e processamento no Sudeste Asiático também sustentam as necessidades de coleta industrial por meio de arranjos de concessão de longo prazo, especialmente onde a geração de resíduos é contínua e requer coleta programada. Esses arranjos incentivam os operadores de gestão de resíduos a manter frotas de contêineres padronizadas, substituir contêineres danificados ou envelhecidos e expandir a capacidade à medida que novos clientes comerciais e industriais são incorporados. A adoção de contêineres separados para materiais recicláveis, resíduos orgânicos e resíduos gerais aumenta ainda mais a demanda por configurações especializadas de contêineres.
Expansão da Frota de Transportadores de Resíduos e Demanda por Substituição de Contêineres
A substituição de contêineres geralmente acompanha a renovação da frota porque os novos caminhões de coleta devem operar com segurança com interfaces de elevação compatíveis. A KDEB Waste Management anunciou em abril de 2025 que alocaria MYR 400 milhões (98,7 milhões de USD) para substituir mais de 1.400 caminhões roll-off e compactadores por veículos conformes com a norma Euro 5. O programa abrange áreas de serviço incluindo Selayang, Kajang, Petaling Jaya e Sepang, onde a aquisição de contêineres compatíveis deve ocorrer paralelamente ao programa de substituição de veículos. A Cidade de Savannah autorizou um contrato de até 977.200 USD para quatro caminhões de contêineres roll-off em dezembro de 2025 como parte de seu plano de substituição de equipamentos de saneamento.[3] Programas de veículos elétricos e de menor emissão podem encurtar o ciclo prático de substituição de contêineres quando os equipamentos de elevação mudam. Essa relação sustenta a demanda em redes de transporte consolidadas mesmo onde o número de rotas de coleta cresce lentamente.
Urbanização Acelerada e Crescimento do Volume de Resíduos Urbanos Impulsionado pela População
As cidades abrigavam 45% da população global de 8,2 bilhões em 2025, e o crescimento urbano é mais intenso na Ásia-Pacífico, na África Subsaariana e no Oriente Médio. A cobertura de coleta municipal permaneceu mais baixa na África Subsaariana e no Sudeste Asiático, em 62,63% e 64,65%, respectivamente, na avaliação da ONU abrangendo 4.383 cidades até 2024. Essas condições deixam espaço para que sistemas formais de coleta adicionem contêineres à medida que a cobertura do serviço melhora. O crescimento populacional e o aumento da renda podem elevar o volume e a variedade de resíduos que os municípios devem coletar. O mercado de contêineres de resíduos é, portanto, sustentado pela expansão da infraestrutura de coleta a partir de um ponto de partida comparativamente baixo em áreas urbanas em desenvolvimento. Fabricantes com distribuição local e capacidade de atendimento estão mais bem posicionados para atender a essa demanda do que fornecedores que dependem apenas de remessas de longa distância.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Preço do Aço e Pressões sobre os Custos de Fabricação | -0.4% | Global, mais aguda na América do Norte e na UE | Curto prazo (≤ 2 anos) |
| Altos Custos de Transporte e Distribuição para Contêineres Volumosos | -0.3% | Corredores de longa distância da América do Norte, Ásia-Pacífico e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Longos Ciclos de Substituição de Equipamentos e Concorrência com Reforma | -0.2% | América do Norte e UE | Longo prazo (≥ 4 anos) |
| Fabricação Regional Fragmentada e Concorrência Baseada em Preço | -0.1% | Ásia-Pacífico, América Latina e Europa Oriental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Aço e Pressões sobre os Custos de Fabricação
O aço continua sendo um insumo de custo relevante na fabricação de contêineres de resíduos, de modo que a volatilidade dos insumos pode reduzir as margens dos fabricantes em acordos de fornecimento a preço fixo. A Associated General Contractors of America informou que o índice de preços ao produtor de produtos de usinas siderúrgicas aumentou 13,1% nos 12 meses encerrados em agosto de 2025, citando o Bureau of Labor Statistics dos Estados Unidos. Contratos plurianuais com transportadores de resíduos e municípios podem não permitir um ajuste rápido nos preços por unidade. Fabricantes menores ficam mais expostos quando carecem de escala de compra ou de arranjos de fornecimento de longo prazo. As normas DIN 30720, DIN 30722 e a série EN 12574 podem adicionar custos de fabricação e conformidade, especialmente para fornecedores regionais que atendem a programas de aquisição regulamentados. A pressão de custos pode incentivar a consolidação, mas também pode atrasar as aquisições quando os compradores prolongam a vida útil dos equipamentos existentes.
Altos Custos de Transporte e Distribuição para Contêineres Volumosos
Os contêineres de resíduos ocupam espaço substancial em reboques em relação ao seu valor de remessa, o que torna o frete um custo persistente nessa categoria de produto. Um contêiner roll-off de 40 jardas cúbicas pode ocupar uma carga completa de plataforma, limitando a receita obtida em uma viagem de entrega. Essa restrição limita o raio de entrega economicamente viável para a maioria dos fabricantes. Ela também preserva o papel da produção regional e dos fabricantes locais no mercado de contêineres de resíduos. Contêineres importados podem ter dificuldade em competir em partes do Sudeste Asiático e da África Subsaariana quando os custos de transporte superam a vantagem de preço da produção de menor custo. Os longos ciclos de substituição de equipamentos e as opções de reforma acrescentam uma restrição adicional, pois os clientes podem adiar novas aquisições quando os contêineres existentes permanecem em condições de uso.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Contêiner:
Contêineres Destacáveis Ancoram o Volume do MercadoOs contêineres destacáveis de resíduos a granel detinham 52,5% da participação no mercado de contêineres de resíduos em 2026 e devem registrar o maior CAGR por categoria de capacidade, de 5,2%, até 2032, refletindo seu uso em ambientes de construção, demolição e industrial. Os designs de cabo-guindaste roll-off, hook-lift e skip-lift geralmente apresentam um valor unitário mais elevado do que as unidades compactas de carga frontal ou traseira. Seu uso em obras também sustenta posicionamentos repetidos de curto prazo ao longo da vida de um contrato. O tamanho do mercado de contêineres de resíduos para unidades destacáveis se beneficia quando os contratantes precisam de remoção frequente de entulho em vez de pontos de coleta permanentes. A Wastequip introduziu seu design de contêiner roll-off Ultimate Container em 2026 com construção de tampa superior reforçada, cantoneiras de reforço, largura reduzida para transporte com porta e integração hook-lift. O foco no produto demonstra a importância da eficiência logística e da compatibilidade com mais de um sistema de coleta. Os fornecedores europeus também utilizam interfaces de elevação e componentes de segurança para atender aos requisitos de engenharia e operacionais aplicáveis.
Os contêineres de carga frontal permanecem integrados às redes de coleta comercial nos Estados Unidos e no Canadá porque funcionam com veículos de carga frontal automatizados. Os formatos de carga traseira atendem a locais urbanos densos onde as condições de acesso ou o layout dos edifícios restringem a coleta frontal. O Distrito de Columbia CLEAN Collections Amendment Act entrou em vigor em março de 2025 e exige que propriedades multifamiliares forneçam serviços de resíduos, reciclagem e compostagem sob seus requisitos escalonados. Essas regras podem criar demanda por conjuntos paralelos de contêineres sem exigir a substituição total de uma frota existente. O design do contêiner está cada vez mais vinculado ao veículo de serviço, ao espaço disponível no local do cliente e ao número de fluxos de resíduos coletados. Esse padrão oferece aos fabricantes oportunidades de oferecer formatos compatíveis em vez de depender de um tipo de contêiner padrão. O mercado de contêineres de resíduos continua a exigir tanto formatos destacáveis de alta capacidade quanto formatos de coleta compactos.



Por Usuário Final:
Contratantes de Coleta e Transporte de Resíduos Impulsionam a Próxima Fase de CrescimentoAs empresas de coleta e transporte de resíduos detinham 38,9% da demanda em 2026 e permanecem o maior grupo de compradores. A diferença de crescimento indica que os posicionamentos vinculados a projetos estão crescendo mais rapidamente do que as adições permanentes à frota. As empresas de aluguel e locação de contêineres aumentam o uso ao posicionar unidades com contratantes, clientes comerciais e organizadores de eventos sob acordos de curto prazo. Isso pode levar a uma frequência de substituição maior do que a que ocorre para unidades instaladas permanentemente. O tamanho do mercado de contêineres de resíduos para a demanda de contratantes é sustentado pela atividade de infraestrutura nos estados do Golfo, na Índia e nas Américas. Também depende da necessidade de adequar a capacidade, o sistema de elevação e a frequência de coleta ao canteiro de obras.
Os contratantes de construção, demolição e infraestrutura têm projeção de crescimento a um CAGR de 5,3% de 2027 a 2032, mais rápido do que outros grupos de usuários finais. Os municípios e as autoridades públicas de resíduos fornecem demanda estável por meio de programas de aquisição estruturados. A Cidade de Visalia concedeu à Wastequip um contrato de fornecimento de contêineres de resíduos sólidos comerciais de quatro anos no valor de 2,6 milhões de USD por meio do framework de compras cooperativas Sourcewell em julho de 2025. Tais arranjos reduzem o atrito nas aquisições e favorecem fornecedores com ampla capacidade de distribuição. Os estabelecimentos comerciais e institucionais sustentam a demanda contínua por contêineres de carga frontal e traseira por meio de contratos de serviço de resíduos. As empresas industriais e de manufatura requerem designs robustos adequados aos seus fluxos de resíduos, enquanto os operadores de reciclagem e recuperação de materiais podem precisar de unidades de topo aberto ou multicompartimentadas. O setor de contêineres de resíduos atende a esses compradores por meio de designs diferenciados de contêineres em vez de um produto padronizado. Seus requisitos variados distribuem a demanda entre coleta permanente, obras, frotas de aluguel e operações de recuperação de materiais.
Por Tipo de Resíduo:
Fluxos Orgânicos Ganham Terreno sobre os Volumes ResiduaisOs resíduos sólidos gerais e mistos não perigosos detinham 36,0% da demanda em 2026, conferindo-lhes a maior participação por tipo de resíduo no mercado de contêineres de resíduos. Essa posição é mantida à medida que municípios e clientes comerciais continuam a depender principalmente da coleta de resíduos mistos. Os resíduos de construção e demolição permanecem uma categoria de alto valor porque suas necessidades de contêineres estão vinculadas a carteiras de projetos e a grandes formatos destacáveis. Os contêineres de resíduos recicláveis atendem a papel, papelão, plásticos, vidro e metais à medida que os requisitos de coleta seletiva se expandem. Os resíduos industriais não perigosos e os resíduos volumosos frequentemente requerem equipamentos de grande formato ou destacáveis. A transição para a separação na fonte não elimina imediatamente a necessidade de contêineres de resíduos residuais, especialmente onde os sistemas de coleta ainda estão em mudança. Em vez disso, cria uma combinação mais ampla de especificações de contêineres e mais pontos de coleta para cada local de cliente.
Os resíduos orgânicos e verdes têm projeção de ser o segmento de tipo de resíduo de crescimento mais rápido, a um CAGR de 6,6% de 2027 a 2032. As regras de coleta seletiva sustentam a demanda por contêineres cobertos, com vedação de odores e resistentes à corrosão, em vez de simples adições à capacidade de resíduos gerais. A Diretiva-Quadro de Resíduos revisada da UE entrou em vigor em outubro de 2025 e fortalece a base política para a coleta seletiva. O Regulamento (UE) 2025/40, que entrou em vigor em fevereiro de 2025, estabeleceu regras de embalagem e resíduos de embalagem que reforçam a necessidade de gestão separada de materiais. Em Lugo, Espanha, a EcoLugo comprometeu-se a implantar 200 contêineres adicionais de resíduos orgânicos marrons como parte de uma expansão da rede de 3.700 para 4.200 contêineres. O exemplo mostra como os requisitos municipais de separação na fonte podem se traduzir em demanda de contêineres no nível unitário. Os requisitos de resíduos orgânicos favorecem designs que abordam contenção, limpeza e frequência de coleta.

Por Tamanho do Compartimento:
Formatos Ultragrandes Superam os Segmentos CompactosOs contêineres de até 3 jardas cúbicas detinham 23,5% da demanda em 2026 e permanecem a maior faixa de capacidade. Eles atendem a zonas comerciais urbanas densas, edifícios multifamiliares e pontos de coleta onde unidades maiores são difíceis de posicionar. As faixas de 3 a 6 e de 6 a 10 jardas cúbicas atendem a clientes do varejo, hotelaria, escritórios e instituições. A faixa de 10 a 20 jardas cúbicas é amplamente utilizada em implantações de aluguel e em locais industriais com resíduos não perigosos moderados e contínuos. As expectativas de compatibilidade e segurança da América do Norte influenciam o design de cada classe de tamanho e ajudam os fornecedores em conformidade a diferenciar seus produtos. Os contêineres menores permanecem essenciais para o mercado de contêineres de resíduos porque a frequência, o acesso e a compatibilidade com o veículo podem ser mais importantes do que o simples volume. A combinação de capacidades é, portanto, moldada pelo ambiente físico de coleta tanto quanto pela geração total de resíduos.
Os contêineres acima de 40 jardas cúbicas têm projeção de crescimento a um CAGR de 5,2% de 2027 a 2032. A demolição, o desenvolvimento de terrenos e as obras de infraestrutura nos estados do Golfo, na Índia e no Sudeste Asiático sustentam a demanda por unidades de alta capacidade. Formatos maiores podem reduzir o número de movimentos de caminhões necessários quando os volumes de entulho excedem a capacidade prática dos contêineres roll-off padrão. O tamanho do mercado de contêineres de resíduos para essas unidades cresce quando os gerentes de projeto priorizam menos trocas e menor perturbação no canteiro. A mudança reflete a escala de determinados projetos, não uma substituição de todos os contêineres menores. Os contêineres de alta capacidade ainda devem se adequar aos equipamentos de elevação, às condições das rotas e às cargas permitidas. Os fabricantes, portanto, precisam equilibrar volume, resistência estrutural e praticidade de transporte.
Análise Geográfica
Europa
A Europa detinha 30,5% da participação no mercado de contêineres de resíduos em 2026, sustentada por redes municipais de coleta consolidadas e alta penetração de contêineres em áreas comerciais e residenciais. A série EN 12574 apoia a interoperabilidade entre contêineres e veículos de coleta nos mercados europeus, ao mesmo tempo em que estabelece expectativas de design e material. Esses fatores de conformidade sustentam os preços dos contêineres que atendem aos requisitos de aquisição regulamentados. O Regulamento (UE) 2025/40 entrou em vigor em fevereiro de 2025 e acrescenta pressão para a separação de embalagens e materiais. O mercado de contêineres de resíduos na Europa se beneficia quando locais comerciais e multifamiliares precisam de fluxos de coleta paralelos para material residual, reciclável e orgânico. A infraestrutura madura significa que a demanda está frequentemente vinculada a atualizações de especificações, ciclos de substituição e novas adições no nível de fluxo. A Diretiva-Quadro de Resíduos revisada da UE também reforça os requisitos de coleta seletiva em toda a região. Os fabricantes europeus podem usar a expertise em conformidade e a compatibilidade com veículos para competir com fornecedores que se concentram apenas no preço.
Oriente Médio e África
O Oriente Médio e a África têm projeção de crescimento a um CAGR de 6,9% de 2027 a 2032, a taxa regional mais rápida no mercado de contêineres de resíduos. O mercado de contêineres de resíduos na região tem uma necessidade não atendida de infraestrutura formal de coleta à medida que as populações urbanas e os volumes de resíduos aumentam. O Banco Mundial informou que a região MENA gera mais de 155 milhões de toneladas de resíduos anualmente e recicla ou composta menos de 10% deles. A mesma avaliação identificou um investimento anual em gestão de resíduos de 7,7 bilhões de USD contra 11,6 bilhões de USD necessários para atingir os objetivos do ODS 11.6. A lacuna aponta para requisitos contínuos de equipamentos de coleta, sistemas de transferência e contêineres. Em Lagos, as instalações de recuperação de materiais e as estações de transferência e carregamento mostram como o investimento em infraestrutura a jusante pode sustentar a coleta conteinerizada a montante. Essa transição cria uma oportunidade de longo prazo para contêineres de especificação técnica, não apenas compartimentos básicos.
Infraestrutura e Regulamentação Moldam os Mercados Restantes
A América do Norte permanece uma região de alto valor no mercado de contêineres de resíduos porque as redes privadas de transporte, os arranjos de aquisição cooperativa e os programas de substituição de frota sustentam compras recorrentes. A aquisição de caminhões roll-off pela Cidade de Savannah em dezembro de 2025 demonstra a relação entre o investimento em frota e os ativos de coleta compatíveis. A Ásia-Pacífico apresenta grande variação, com Austrália, Japão e Coreia do Sul operando sistemas de coleta mais maduros do que muitos mercados emergentes da região. Índia, economias da ASEAN e nações das Ilhas do Pacífico estão expandindo a coleta conteinerizada formal à medida que os serviços urbanos se desenvolvem. A China permanece uma fonte importante de demanda por contêineres a granel utilizados em obras de construção e demolição. O programa KDEB da Malásia mostra que a modernização da frota pode levar a atualizações associadas de contêineres em mercados de médio porte da Ásia-Pacífico. As cidades sul-americanas, incluindo as do Brasil e da Argentina, estão desenvolvendo redes de coleta comercial mais formais que necessitam de equipamentos padronizados de carga frontal e destacáveis. Em todos esses mercados, a produção e a distribuição locais são estrategicamente importantes porque os contêineres volumosos são caros de transportar por longas distâncias.
Cenário Competitivo
Concentração do Mercado
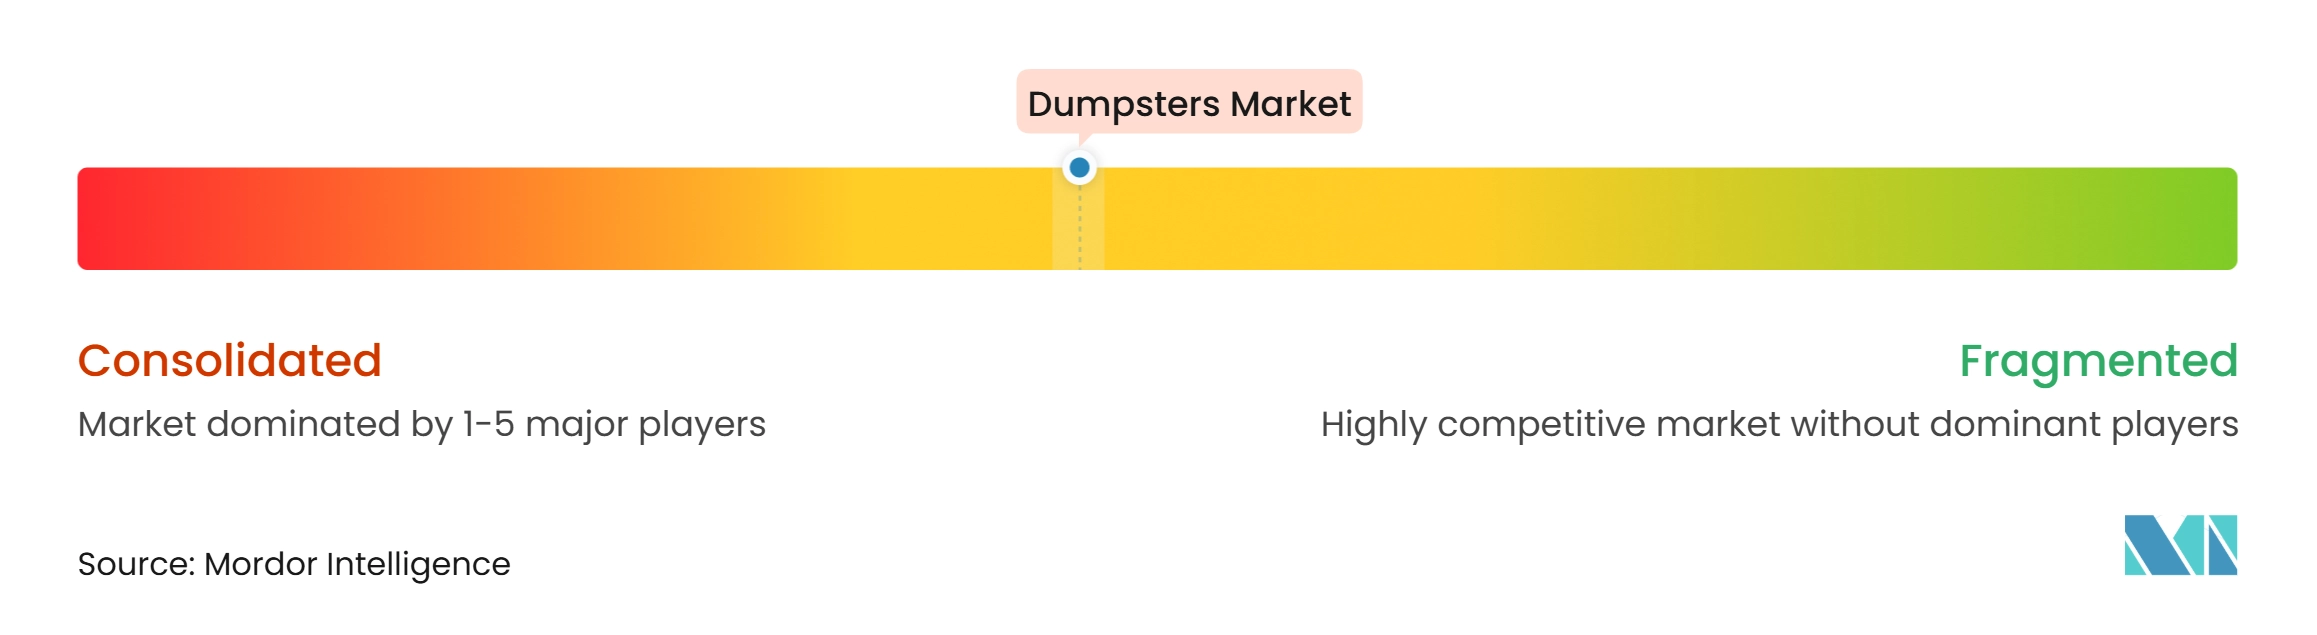
O mercado de contêineres de resíduos apresenta um nível médio de concentração de mercado. A Wastequip opera nas categorias de contêineres, compactadores, carrinhos e caminhões por meio de marcas que incluem Galbreath, Amrep e Toter. Os fabricantes regionais competem por meio de velocidade de entrega, adaptação local do design e proximidade com o cliente. A Wastequip inaugurou uma instalação de fabricação de aço de 43.000 pés quadrados em Salisbury, Carolina do Norte, em junho de 2026, para produzir contêineres de carga frontal, contêineres roll-off e compactadores para a demanda da Costa Leste. A iniciativa aborda as restrições de custo de frete e prazo de entrega que influenciam as decisões de compra dos clientes. Fabricantes de maior porte podem usar a produção regional para melhorar o serviço enquanto protegem sua posição em mercados sensíveis à logística.
Os fabricantes europeus competem por meio de qualidade de engenharia, conformidade e compatibilidade com os sistemas de coleta locais. A Decker-Containerbau apresentou um basculante de duplo lado com tecnologia Bordmatik na Bauma 2025 e confirmou uma localização em Berlim para ampliar seu alcance de serviço. A empresa também possui um design de suporte de elevação substituível que pode reduzir o tempo de inatividade e os custos de reparo dos contêineres. Os requisitos das normas DIN 30720, DIN 30722, ANSI e EN 12574 podem tornar a conformidade uma barreira prática nas aquisições municipais e de transportadores. Esses requisitos reduzem a capacidade de fornecedores que competem apenas por preço de se qualificar para contratos premium. Eles também sustentam o valor de produtos que oferecem interfaces seguras e longa vida útil.
Os contêineres prontos para sensores e com rastreabilidade digital permanecem uma área aberta para diferenciação de produtos, especialmente para transportadores que gerenciam frotas dispersas. A Wastequip adquiriu a Foster Hydraulics em junho de 2025, fortalecendo a integração vertical em sua divisão de caminhões e apoiando sua expansão na Costa Leste. O mercado de contêineres de resíduos também mostra como fornecedores menores enfrentam pressão dos custos do aço enquanto concorrentes maiores utilizam compras em escala e capacidades verticais. Os custos de frete também impedem um modelo de fabricação totalmente centralizado, deixando espaço para fabricantes locais. A concorrência, portanto, permanece ativa no nível regional mesmo quando as empresas estabelecidas ampliam seu alcance de fabricação e distribuição. Os compradores continuam a ponderar o preço de compra em relação à entrega, conformidade de segurança, capacidade de reparo e compatibilidade com as frotas existentes.
Líderes do Setor de Contêineres de Resíduos
-
Wastequip LLC
-
Iron Container LLC
-
E-Pak Manufacturing LLC
-
Nedland Industries Inc.
-
Thompson Fabrication
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Contêineres de Resíduos Empresas cobertas neste relatório
- Wastequip LLC
- Iron Container LLC
- E-Pak Manufacturing LLC
- Nedland Industries Inc.
- Thompson Fabrication
- American Made Dumpsters
- North American Manufacturers
- MAC Corporation
- European Manufacturers
- Skip Units Ltd.
- GMS Steel Fabrications Ltd.
- BERINGER GmbH
- Sirch Group
- Decker-Containerbau GmbH & Co. KG
- Pronar Sp. z o.o.
- Asia-Pacific Manufacturers
- Bincorp Equipment
- Skip Factory
- J&S Metal Fabrication Pty Ltd.
- Apollo Fabrications
- Easyquip
- KQuip
- Astech Group
Desenvolvimentos industriais recentes em Mercado de Contêineres de Resíduos
- Junho de 2026: A Wastequip inaugurou uma nova instalação de fabricação de aço de 43.000 pés quadrados dentro de sua operação AMREP em Salisbury, Carolina do Norte, produzindo contêineres de carga frontal, contêineres roll-off e compactadores para expandir a capacidade de produção da Costa Leste e melhorar os prazos de entrega nas regiões Sudeste e Médio-Atlântico.
- Maio de 2025: A Meridian Waste adquiriu a Waste Away Dumpster Service LLC em Huntsville, Alabama, adicionando rotas de transporte de carga frontal comercial e roll-off e uma instalação operacional nos condados de Madison, Limestone, Marshall e Morgan.
- Dezembro de 2025: A Cidade de Savannah autorizou a aquisição de quatro caminhões de contêineres roll-off da Sansom Equipment Company em um contrato não superior a 977.200 USD para a Divisão de Recusa Comercial do Departamento de Saneamento.
Escopo do Relatório Global do Mercado de Contêineres de Resíduos
O Relatório do Mercado de Contêineres de Resíduos é Segmentado por Tipo de Contêiner (Contêineres de Carga Frontal, Contêineres de Carga Traseira e Mais), por Usuário Final/Comprador (Empresas de Coleta e Transporte de Resíduos e Mais), por Tipo de Resíduo (Resíduos Sólidos Gerais e Mistos Não Perigosos e Mais), por Tamanho do Compartimento (Até 3 Jardas Cúbicas, 3 a 6 Jardas Cúbicas e Mais) e por Geografia (América do Norte, Europa e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Contêineres de Carga Frontal | |
| Contêineres de Carga Traseira | |
| Contêineres Destacáveis de Resíduos a Granel | Contêineres Roll-Off por Cabo-Guindaste / Trilho |
| Contêineres Hook-Lift | |
| Contêineres Skip-Lift / Corrente-Lift | |
| Outras Configurações de Contêineres Destacáveis | |
| Outros Tipos de Contêineres de Resíduos |
| Empresas de Coleta e Transporte de Resíduos | |
| Empresas de Aluguel e Locação de Contêineres de Resíduos | |
| Municípios e Autoridades Públicas de Resíduos | |
| Contratantes de Construção, Demolição e Infraestrutura | |
| Estabelecimentos Comerciais e Institucionais | Varejo e Centros Comerciais |
| Hotelaria, Restaurantes e Serviços de Alimentação | |
| Escritórios e Edifícios Comerciais | |
| Instituições de Saúde e Educação | |
| Empresas de Gestão Imobiliária e de Instalações | |
| Outros Estabelecimentos Comerciais e Institucionais | |
| Empresas Industriais e de Manufatura | |
| Empresas de Reciclagem e Recuperação de Materiais | |
| Outros Compradores Diretos |
| Resíduos Sólidos Gerais e Mistos Não Perigosos |
| Resíduos de Construção e Demolição |
| Resíduos Recicláveis (Papel, Papelão, Plásticos, Vidro e Metais) |
| Resíduos Orgânicos e Verdes (Resíduos Alimentares, de Jardim, de Paisagismo e Horticultura) |
| Resíduos Industriais Não Perigosos |
| Resíduos Volumosos e Materiais de Limpeza |
| Outros Resíduos Não Perigosos |
| Até 3 Jardas Cúbicas |
| 3 a 6 Jardas Cúbicas |
| 6 a 10 Jardas Cúbicas |
| 10 a 20 Jardas Cúbicas |
| 20 a 30 Jardas Cúbicas |
| 30 a 40 Jardas Cúbicas |
| Acima de 40 Jardas Cúbicas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália e Nova Zelândia | |
| ASEAN | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Restante do Oriente Médio | |
| Restante da África |
| Por Tipo de Contêiner | Contêineres de Carga Frontal | |
| Contêineres de Carga Traseira | ||
| Contêineres Destacáveis de Resíduos a Granel | Contêineres Roll-Off por Cabo-Guindaste / Trilho | |
| Contêineres Hook-Lift | ||
| Contêineres Skip-Lift / Corrente-Lift | ||
| Outras Configurações de Contêineres Destacáveis | ||
| Outros Tipos de Contêineres de Resíduos | ||
| Por Usuário Final/Comprador | Empresas de Coleta e Transporte de Resíduos | |
| Empresas de Aluguel e Locação de Contêineres de Resíduos | ||
| Municípios e Autoridades Públicas de Resíduos | ||
| Contratantes de Construção, Demolição e Infraestrutura | ||
| Estabelecimentos Comerciais e Institucionais | Varejo e Centros Comerciais | |
| Hotelaria, Restaurantes e Serviços de Alimentação | ||
| Escritórios e Edifícios Comerciais | ||
| Instituições de Saúde e Educação | ||
| Empresas de Gestão Imobiliária e de Instalações | ||
| Outros Estabelecimentos Comerciais e Institucionais | ||
| Empresas Industriais e de Manufatura | ||
| Empresas de Reciclagem e Recuperação de Materiais | ||
| Outros Compradores Diretos | ||
| Por Tipo de Resíduo | Resíduos Sólidos Gerais e Mistos Não Perigosos | |
| Resíduos de Construção e Demolição | ||
| Resíduos Recicláveis (Papel, Papelão, Plásticos, Vidro e Metais) | ||
| Resíduos Orgânicos e Verdes (Resíduos Alimentares, de Jardim, de Paisagismo e Horticultura) | ||
| Resíduos Industriais Não Perigosos | ||
| Resíduos Volumosos e Materiais de Limpeza | ||
| Outros Resíduos Não Perigosos | ||
| Por Tamanho do Compartimento (Capacidade) | Até 3 Jardas Cúbicas | |
| 3 a 6 Jardas Cúbicas | ||
| 6 a 10 Jardas Cúbicas | ||
| 10 a 20 Jardas Cúbicas | ||
| 20 a 30 Jardas Cúbicas | ||
| 30 a 40 Jardas Cúbicas | ||
| Acima de 40 Jardas Cúbicas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália e Nova Zelândia | ||
| ASEAN | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Restante do Oriente Médio | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento esperada para contêineres de resíduos até 2032?
O mercado de contêineres de resíduos tem projeção de expansão a um CAGR de 4,8% de 2027 a 2032, atingindo 9,65 bilhões de USD até 2032.
Qual tipo de contêiner lidera a demanda global?
Os contêineres destacáveis de resíduos a granel lideraram com uma participação de 52,5% em 2026, sustentados por aplicações de construção, demolição e industrial.
Qual grupo de usuários finais está se expandindo mais rapidamente?
Os contratantes de construção, demolição e infraestrutura têm previsão de crescimento a um CAGR de 5,3% até 2032.
Por que os contêineres de resíduos orgânicos estão crescendo mais rapidamente?
As regras de coleta seletiva aumentam a necessidade de contêineres cobertos e com vedação de odores, sustentando um CAGR projetado de 6,6% para contêineres de resíduos orgânicos e verdes.
Qual região tem previsão de crescimento mais rápido?
O Oriente Médio e a África têm projeção de registrar um CAGR de 6,9% até 2032 à medida que a infraestrutura formal de coleta de resíduos se expande.
Quais fatores influenciam a seleção de fornecedores de contêineres?
Os compradores ponderam o prazo de entrega, a compatibilidade com a frota, a conformidade de segurança, a capacidade de reparo e o custo total de frete ao lado do preço de compra.