
Taille et part du marché des bennes à ordures
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 7.62 Milliards de dollars |
| Taille du Marché (2032) | 9.65 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.84 % |
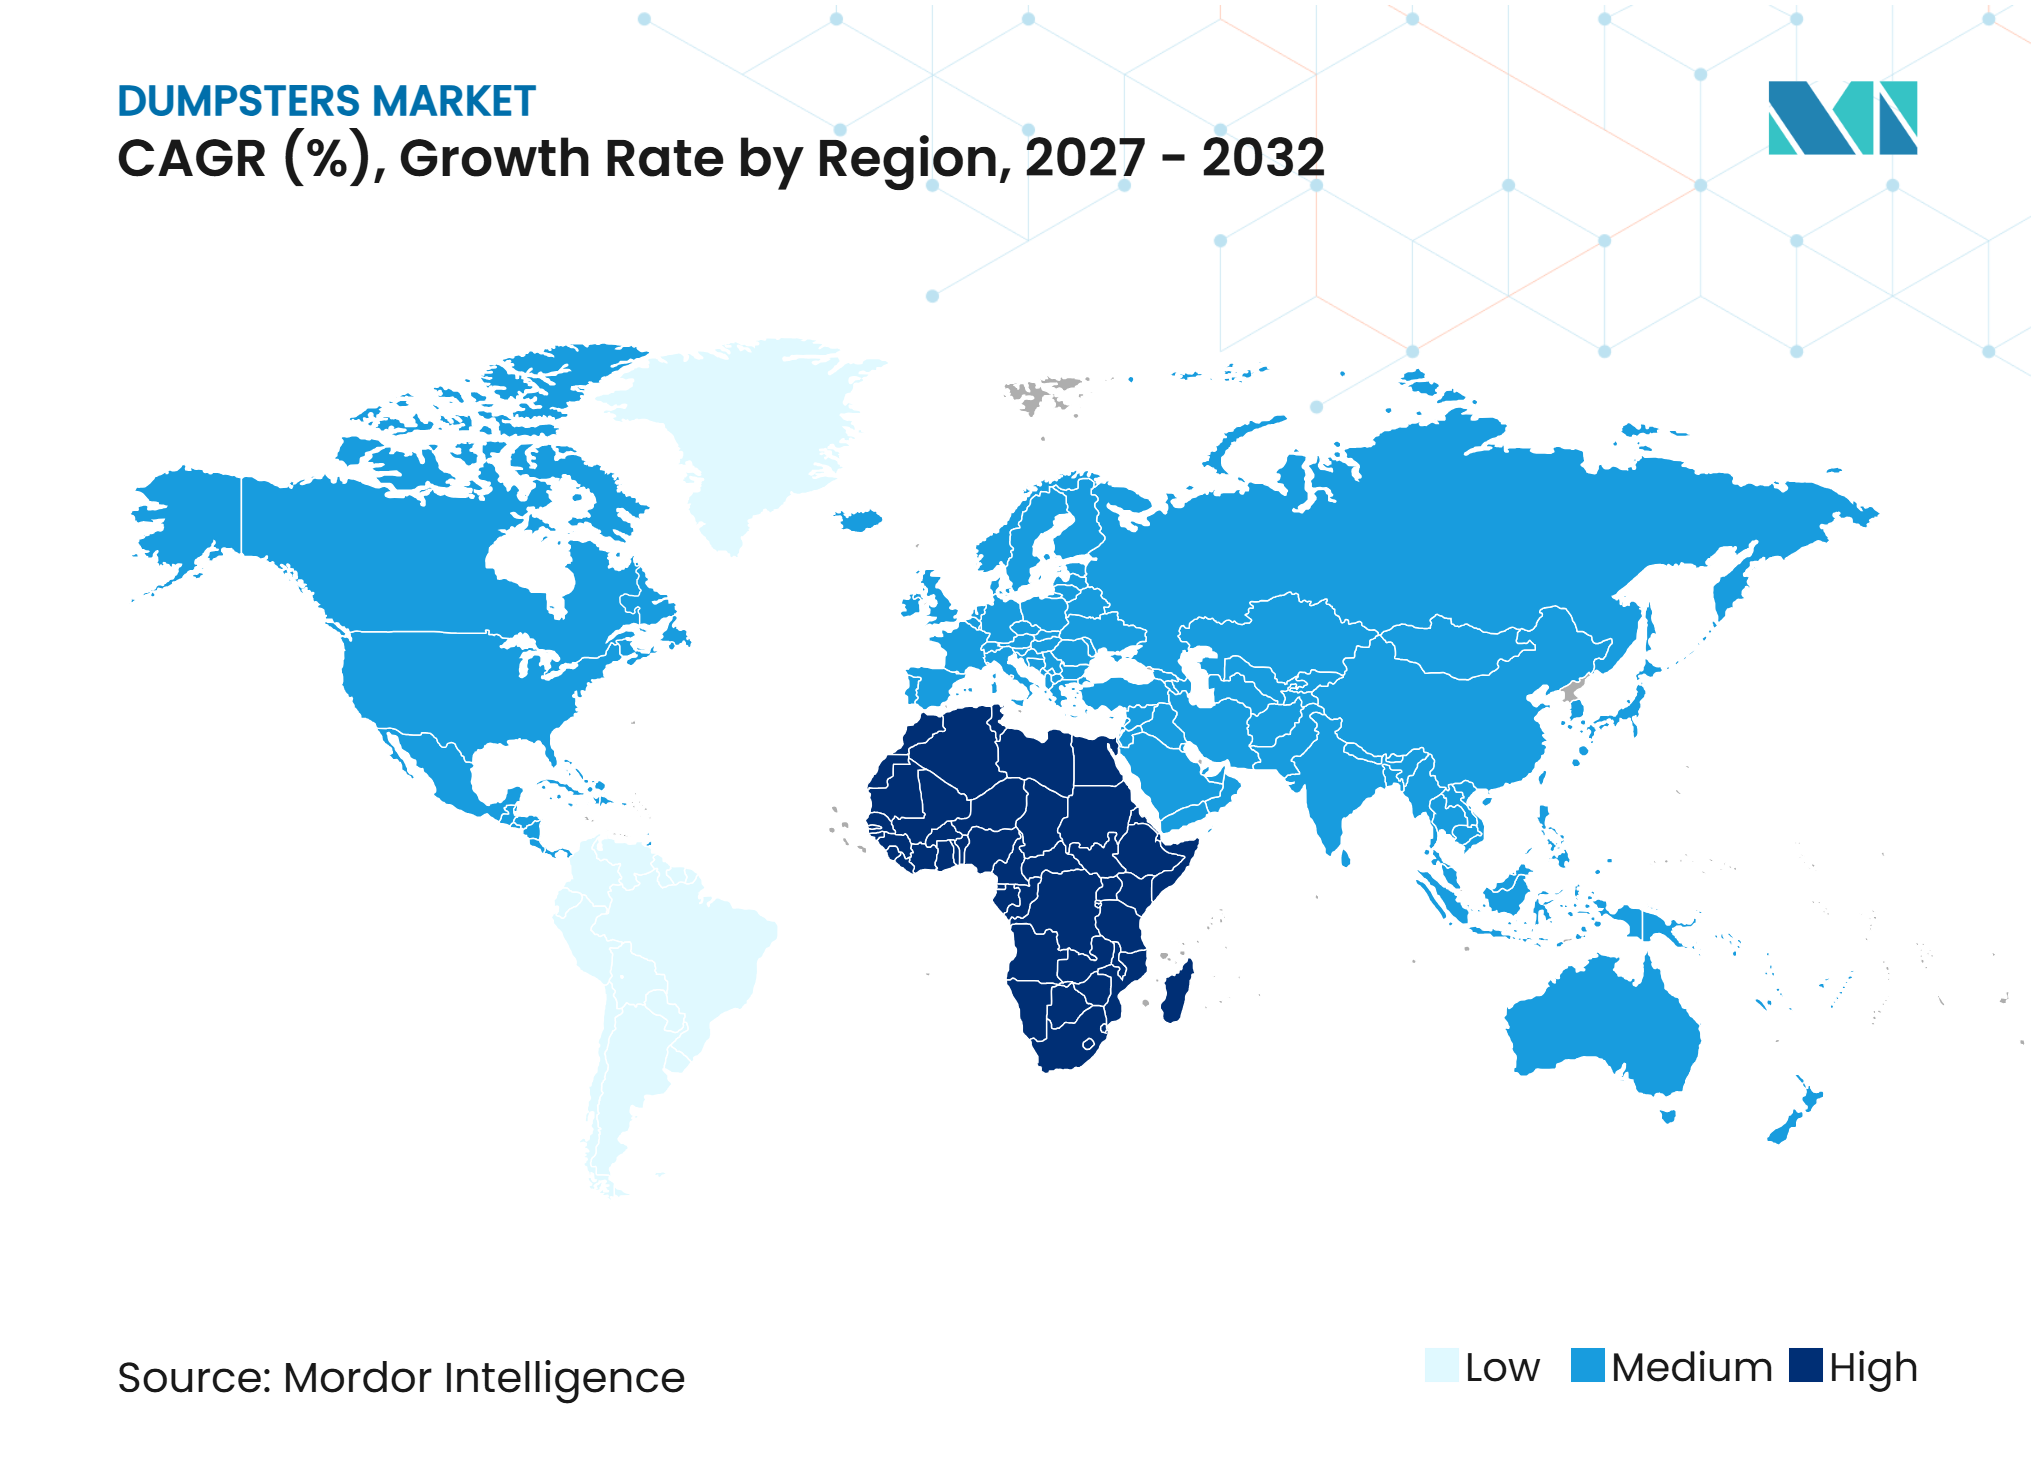
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des bennes à ordures par Mordor Intelligence
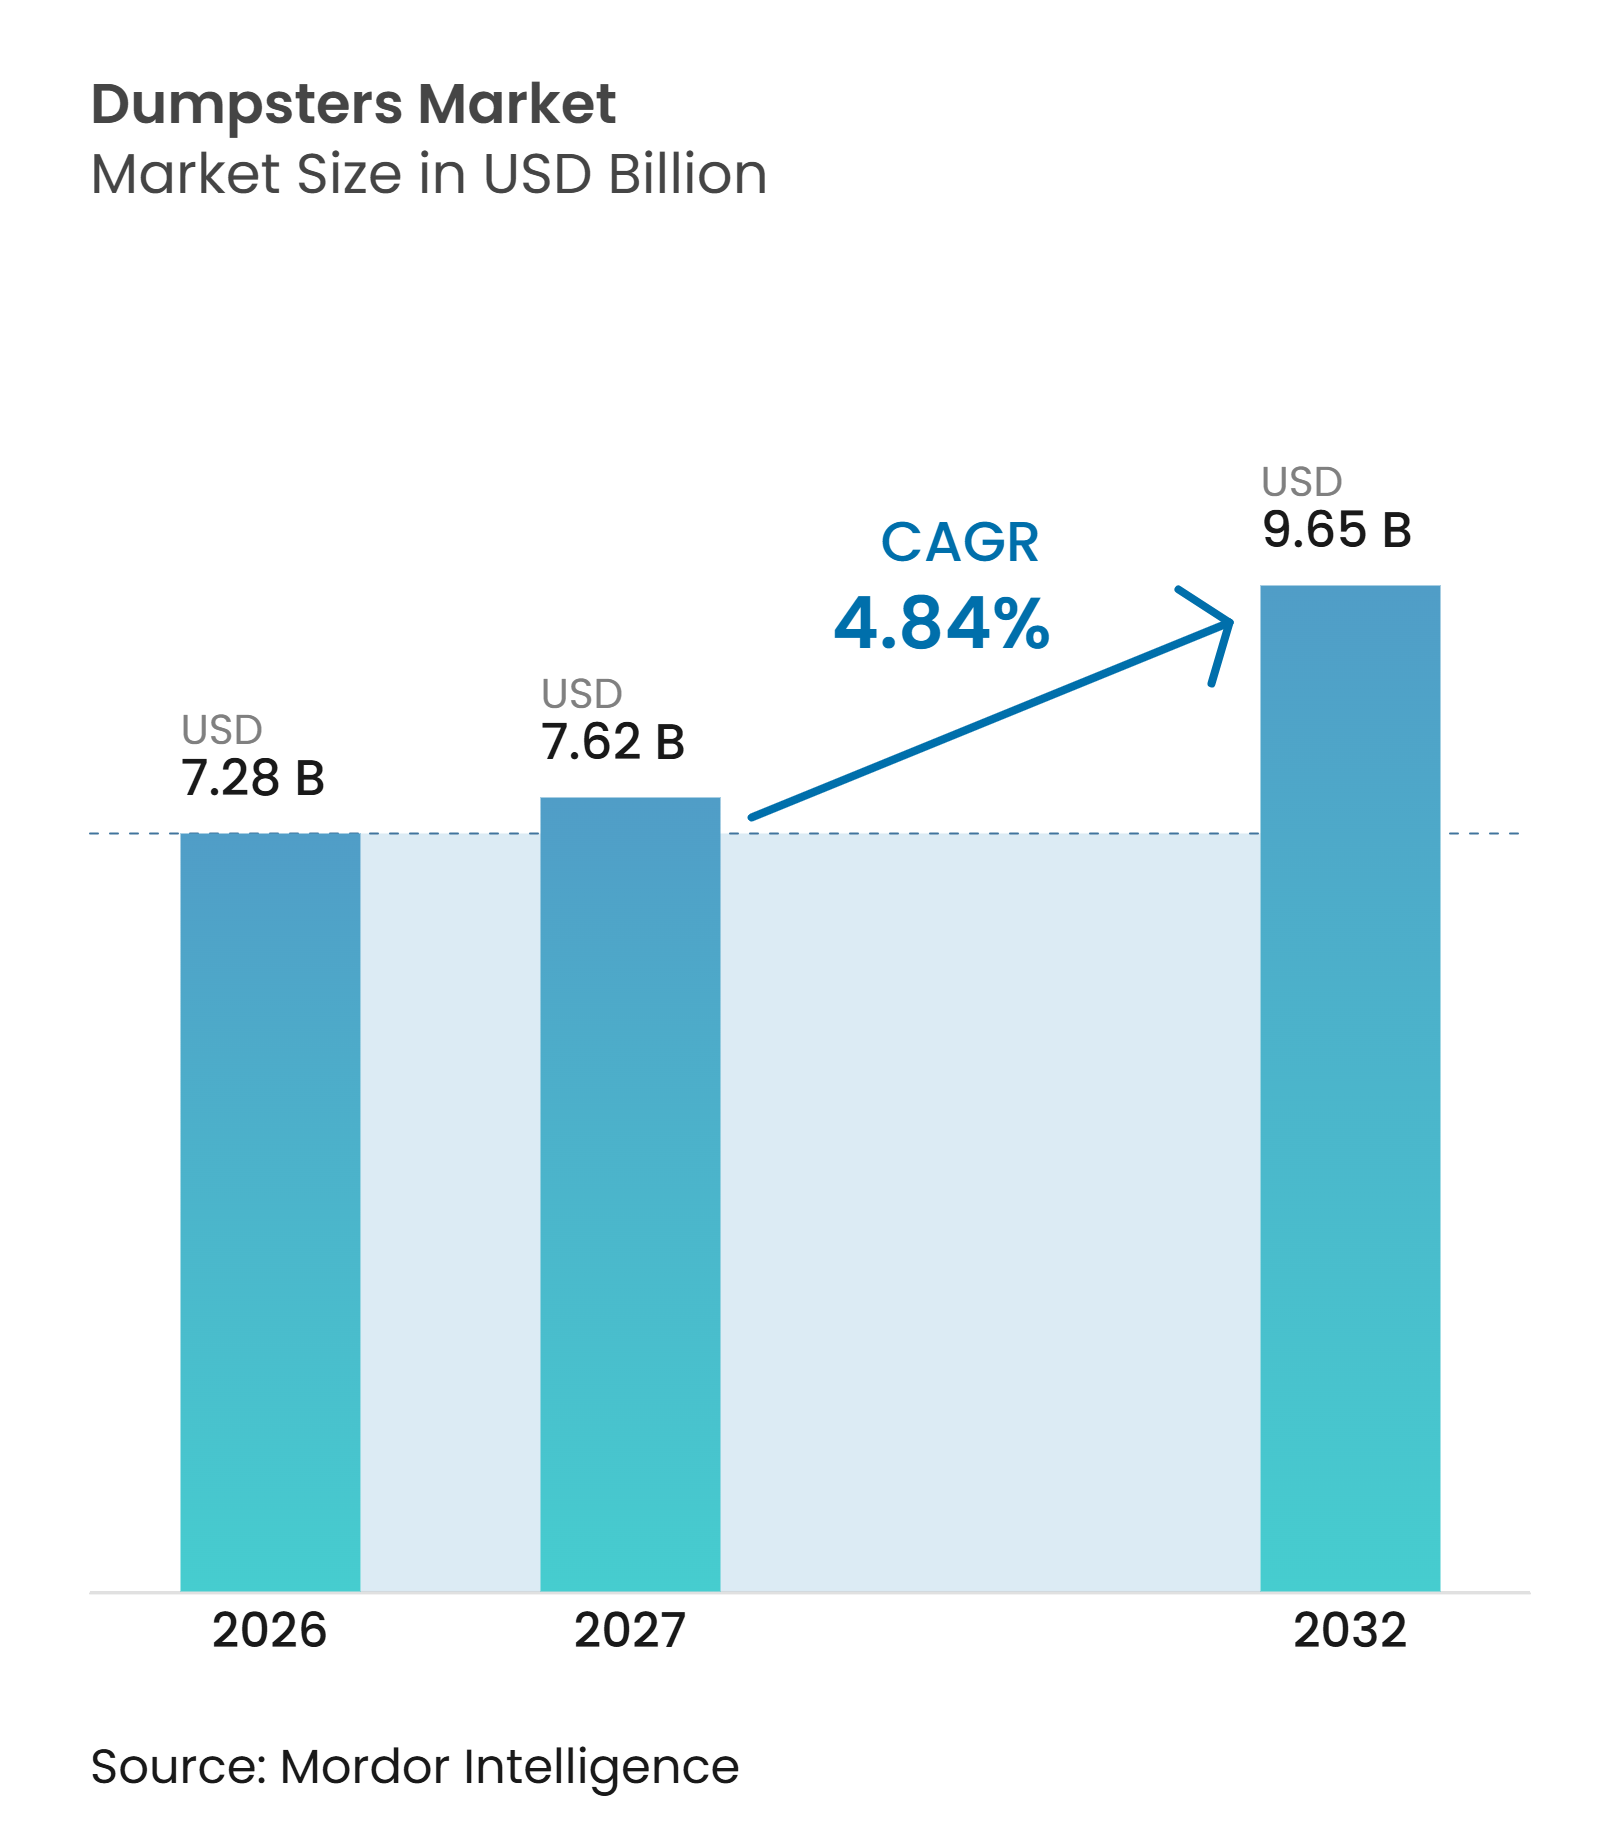
La taille du marché des bennes à ordures devrait passer de 7,28 milliards USD en 2026 à 7,62 milliards USD en 2027 et devrait atteindre 9,65 milliards USD d'ici 2032 à un CAGR de 4,84 % sur la période 2027-2032.
La construction, la démolition, la modernisation municipale et le remplacement des parcs de conteneurs vieillissants soutiennent la demande, car la collecte des déchets reste un service essentiel. Le marché des bennes à ordures bénéficie également lorsque les règles de collecte exigent des conteneurs séparés pour les déchets alimentaires, le recyclage et les déchets mixtes, plutôt que le remplacement d'une unité polyvalente par une autre. Les grands fabricants peuvent améliorer la fiabilité des livraisons grâce à une production régionale, tandis que les fabricants locaux conservent un avantage là où les coûts de transport rendent l'approvisionnement à longue distance non rentable. Les fluctuations des prix de l'acier et les longs cycles de remplacement peuvent limiter les achats à court terme, notamment lorsque les contrats d'approvisionnement ne permettent pas aux fabricants de répercuter la hausse des coûts des intrants. Les exigences réglementaires en Europe et en Amérique du Nord augmentent également la valeur des conteneurs conformes et font de la compatibilité des produits un facteur d'achat significatif.
Points clés du rapport
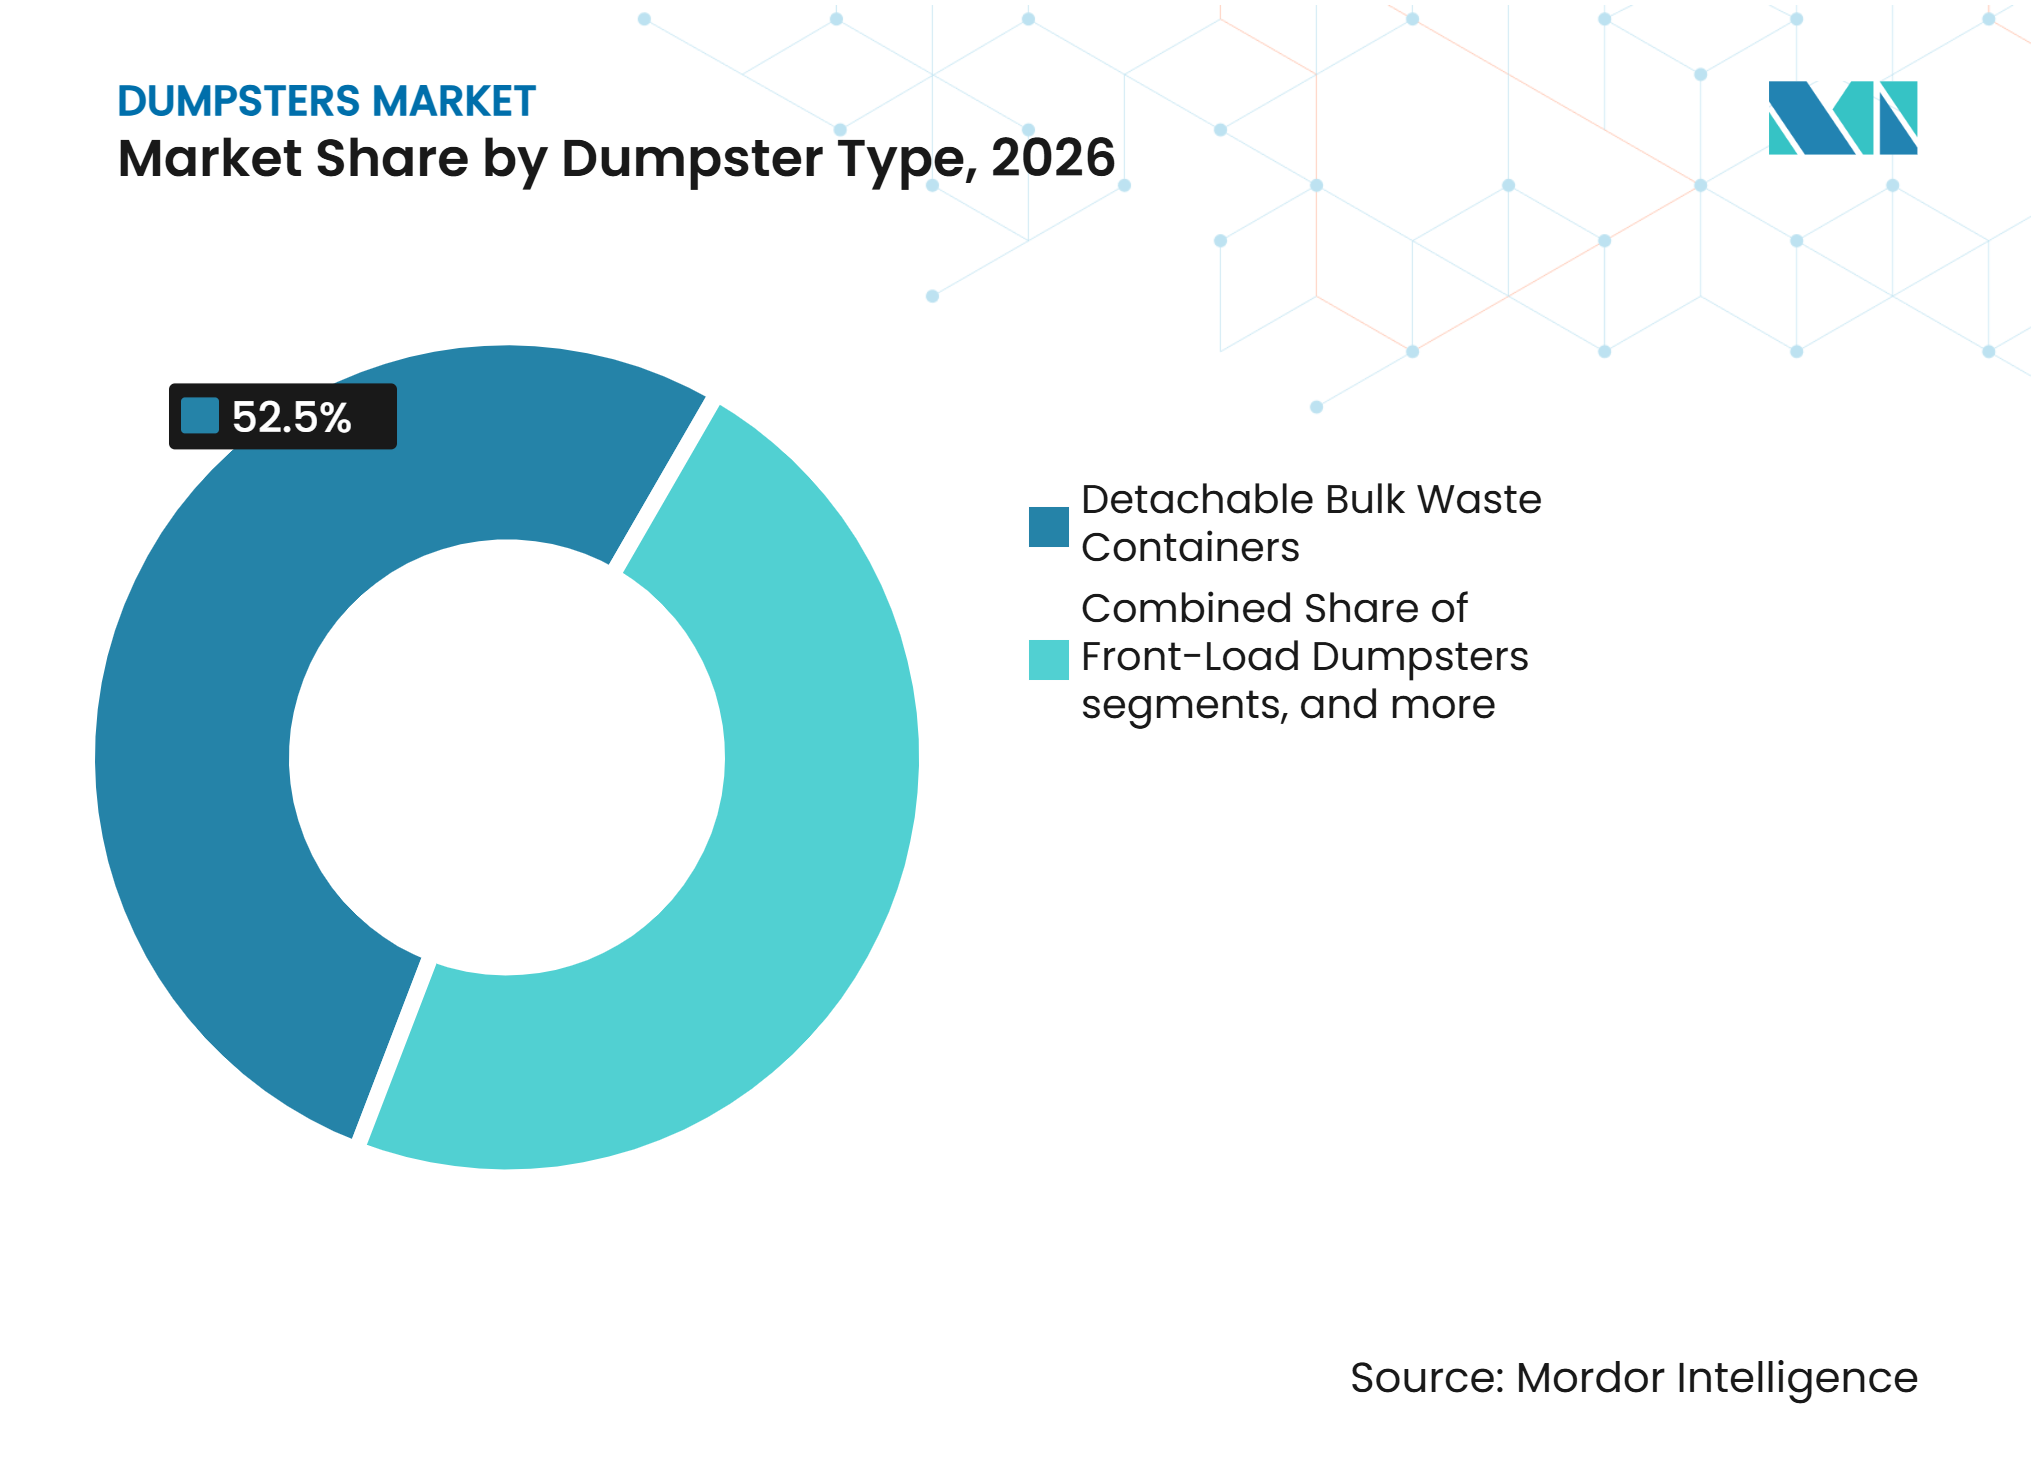
- Par type de benne, les conteneurs détachables pour déchets en vrac ont représenté 52,5 % de la taille du marché des bennes à ordures en 2026 et devraient se développer à un CAGR de 5,2 % jusqu'en 2032.
- Par utilisateur final, les entreprises de collecte et de transport des déchets ont représenté 38,9 % de la part du marché des bennes à ordures en 2026, tandis que les entrepreneurs en construction, démolition et infrastructure devraient se développer à un CAGR de 5,3 % jusqu'en 2032.
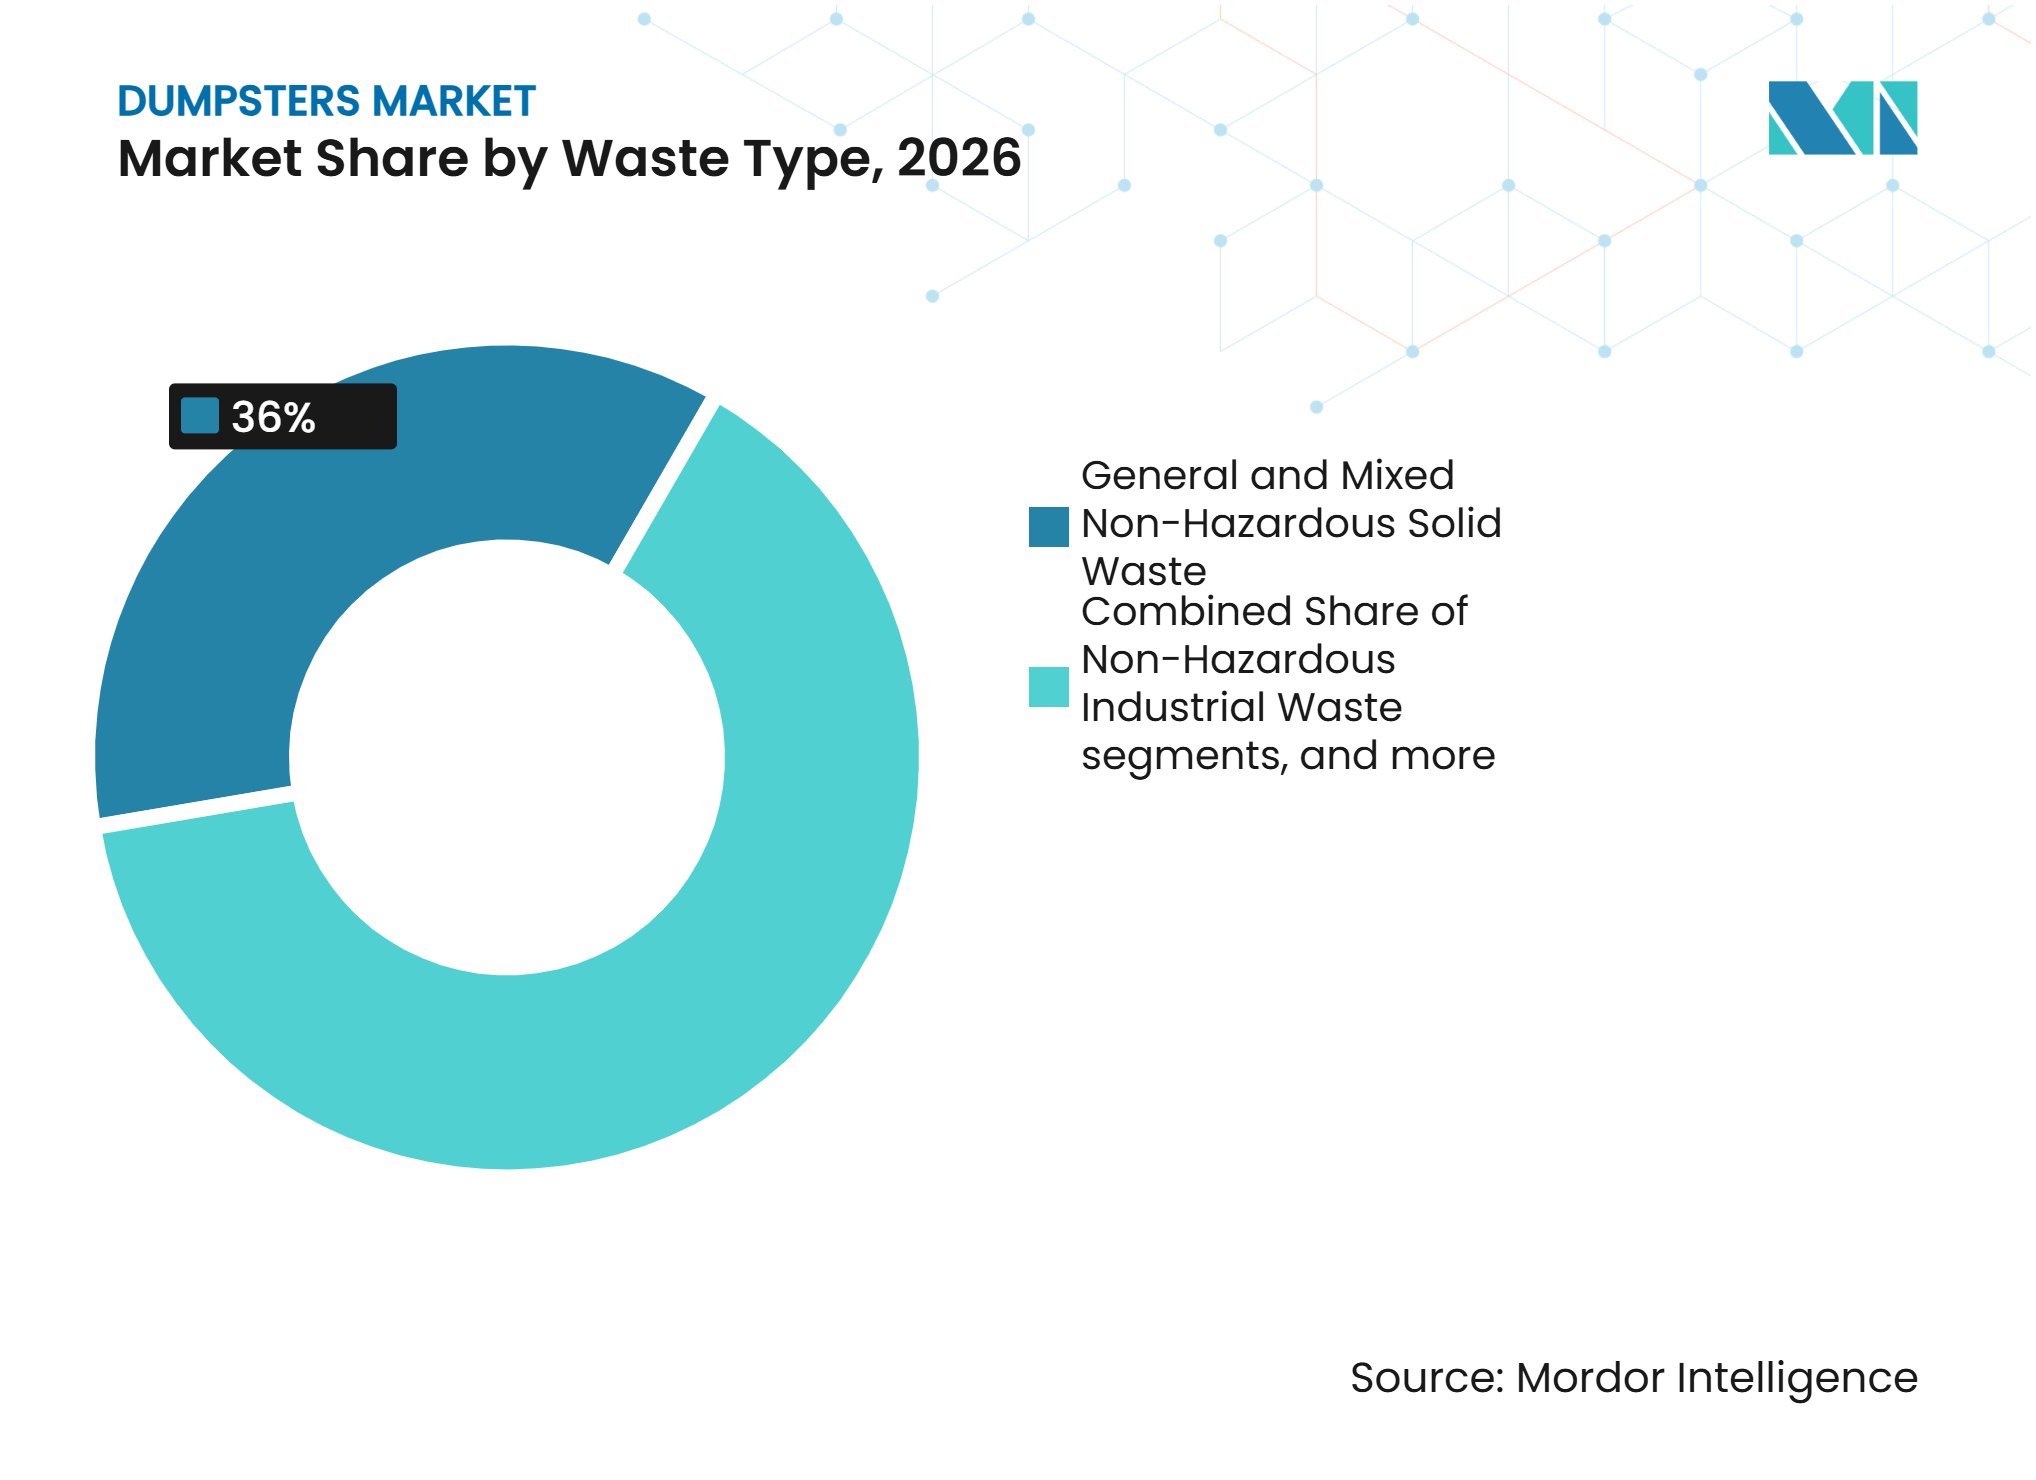
- Par type de déchets, les déchets solides non dangereux généraux et mixtes ont représenté 36,0 % de la demande en 2026, tandis que les déchets organiques et verts devraient croître à un CAGR de 6,6 % jusqu'en 2032.
- Par taille de bac, les conteneurs jusqu'à 3 mètres cubes ont représenté 23,5 % de la demande en 2026, tandis que les conteneurs de plus de 40 mètres cubes devraient croître à un CAGR de 5,2 % jusqu'en 2032.
- Par géographie, l'Europe a représenté 30,5 % de la demande en 2026, tandis que le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 6,9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance des déchets de construction, de démolition et d'infrastructure | +1.1% | Mondial, concentré en Asie-Pacifique, au Moyen-Orient et en Amérique du Nord | Court terme (≤ 2 ans) |
| Expansion des réseaux de collecte des déchets commerciaux et industriels | +1.0% | Cœur de l'Amérique du Nord et de l'UE, en expansion vers l'Asie-Pacifique et le Moyen-Orient et l'Afrique. | Moyen terme (2-4 ans) |
| Expansion du parc de transporteurs de déchets et demande de remplacement de conteneurs | +0.8% | Amérique du Nord, UE et Australie | Court terme (≤ 2 ans) |
| Urbanisation rapide et croissance du volume de déchets municipaux liée à la démographie | +0.7% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique latine | Long terme (≥ 4 ans) |
| Modernisation de la collecte des déchets solides municipaux | +0.6% | Mondial, avec des gains précoces au Moyen-Orient, en Asie du Sud-Est et en Europe de l'Est | Moyen terme (2-4 ans) |
| Exigences croissantes en matière de tri à la source et de conteneurs de recyclage | +0.4% | Cœur de l'UE et Amérique du Nord, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance des déchets de construction, de démolition et d'infrastructure
Les projets de construction, de démolition et d'infrastructure créent une demande récurrente pour les conteneurs à câble, à crochet et autres conteneurs détachables, car les débris doivent être collectés sur le chantier. Le marché des bennes à ordures bénéficie des placements répétés au cours d'un projet, même lorsqu'un entrepreneur n'augmente pas les déchets générés par chaque activité. La construction modulaire, la préfabrication et les calendriers de démolition accélérés peuvent augmenter la fréquence de déploiement des conteneurs sur un chantier. Les exigences de tri séparé pour des matériaux tels que le béton, le métal, le verre, le plastique et le bois soutiennent la demande de configurations multi-flux et compartimentées. La directive-cadre révisée de l'UE sur les déchets renforce les exigences de collecte séparée et maintient la séparation des matériaux au cœur de la planification de la gestion des déchets.[1] La demande liée à la construction s'étend donc au-delà du volume des conteneurs aux spécifications nécessaires pour différents flux de débris.[2]
Expansion des réseaux de collecte des déchets commerciaux et industriels
La franchise des déchets commerciaux et les licences par zones concentrent les achats auprès d'opérateurs qui doivent investir dans une capacité de collecte à long terme, créant une demande récurrente de bennes à ordures dans les réseaux de collecte municipaux et commerciaux. Un service dédié aux déchets alimentaires peut ajouter un conteneur séparé là où un client utilisait auparavant une seule benne à déchets généraux, augmentant ainsi le nombre de bacs requis dans les restaurants, les supermarchés, les hôtels et les installations de transformation alimentaire. Les zones de fabrication et de transformation en Asie du Sud-Est soutiennent également les besoins de collecte industrielle grâce à des arrangements de concession à plus long terme, notamment là où la production de déchets est continue et nécessite une collecte planifiée. Ces arrangements encouragent les opérateurs de gestion des déchets à maintenir des parcs de conteneurs standardisés, à remplacer les bennes endommagées ou vieillissantes et à développer leur capacité à mesure que de nouveaux clients commerciaux et industriels sont ajoutés. L'adoption de conteneurs séparés pour les matériaux recyclables, les déchets organiques et les ordures ménagères générales augmente encore la demande de configurations de bennes spécialisées.
Expansion du parc de transporteurs de déchets et demande de remplacement de conteneurs
Le remplacement des conteneurs suit généralement le renouvellement du parc, car les nouveaux camions de collecte doivent fonctionner en toute sécurité avec des interfaces de levage compatibles. KDEB Waste Management a annoncé en avril 2025 qu'elle allouerait 400 millions MYR (98,7 millions USD) pour remplacer plus de 1 400 camions à benne amovible et compacteurs par des véhicules conformes à la norme Euro 5. Le programme couvre des zones de service comprenant Selayang, Kajang, Petaling Jaya et Sepang, où l'acquisition de conteneurs compatibles devrait se poursuivre parallèlement au programme de remplacement des véhicules. La ville de Savannah a autorisé un contrat pouvant atteindre 977 200 USD pour quatre camions à conteneurs amovibles en décembre 2025 dans le cadre de son plan de remplacement des équipements sanitaires.[3] Les programmes de véhicules électriques et à faibles émissions peuvent raccourcir le cycle pratique de remplacement des conteneurs lorsque les équipements de levage changent. Cette relation soutient la demande dans les réseaux de transport établis, même là où le nombre de circuits de collecte croît lentement.
Urbanisation rapide et croissance du volume de déchets municipaux liée à la démographie
Les villes abritaient 45 % de la population mondiale de 8,2 milliards d'habitants en 2025, et la croissance urbaine est la plus forte en Asie-Pacifique, en Afrique subsaharienne et au Moyen-Orient. La couverture de la collecte municipale est restée plus faible en Afrique subsaharienne et en Asie du Sud-Est, à respectivement 62,63 % et 64,65 %, dans l'évaluation des Nations Unies portant sur 4 383 villes jusqu'en 2024. Ces conditions laissent de la place aux systèmes de collecte formels pour ajouter des conteneurs à mesure que la couverture des services s'améliore. La croissance démographique et la hausse des revenus peuvent augmenter le volume et la variété des déchets que les municipalités doivent collecter. Le marché des bennes à ordures est donc soutenu par l'expansion des infrastructures de collecte à partir d'un point de départ comparativement bas dans les zones urbaines en développement. Les fabricants disposant d'une capacité de distribution et de service locale sont mieux placés pour répondre à cette demande que les fournisseurs qui s'appuient uniquement sur des expéditions à longue distance.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix de l'acier et pressions sur les coûts de fabrication | -0.4% | Mondial, plus aigu en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Coûts élevés de transport et de distribution pour les conteneurs encombrants | -0.3% | Corridors longue distance en Amérique du Nord, Asie-Pacifique et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Longs cycles de remplacement des équipements et concurrence de la remise à neuf | -0.2% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Fabrication régionale fragmentée et concurrence par les prix | -0.1% | Asie-Pacifique, Amérique latine et Europe de l'Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'acier et pressions sur les coûts de fabrication
L'acier reste un intrant de coût majeur dans la fabrication des bennes à ordures, de sorte que la volatilité des intrants peut réduire les marges des fabricants sur les accords d'approvisionnement à prix fixe. L'Associated General Contractors of America a rapporté que l'indice des prix à la production des produits des aciéries a augmenté de 13,1 % au cours des 12 mois jusqu'en août 2025, citant le Bureau of Labor Statistics des États-Unis. Les contrats pluriannuels avec les transporteurs de déchets et les municipalités peuvent ne pas permettre un ajustement rapide des prix unitaires. Les petits fabricants sont plus exposés lorsqu'ils manquent d'échelle d'achat ou d'arrangements d'approvisionnement à long terme. Les normes DIN 30720, DIN 30722 et la série EN 12574 peuvent ajouter des coûts de fabrication et de conformité, notamment pour les fournisseurs régionaux qui servent des programmes d'approvisionnement réglementés. La pression sur les coûts peut encourager la consolidation, mais elle peut aussi retarder les achats lorsque les acheteurs prolongent la durée de vie des équipements existants.
Coûts élevés de transport et de distribution pour les conteneurs encombrants
Les bennes à ordures occupent un espace de remorque substantiel par rapport à leur valeur d'expédition, ce qui fait du fret un coût persistant dans cette catégorie de produits. Un conteneur à câble de 40 mètres cubes peut occuper un chargement complet sur plateau, limitant les revenus générés lors d'un voyage de livraison. Cette contrainte limite le rayon de livraison économiquement pratique pour la plupart des fabricants. Elle préserve également le rôle de la production régionale et des fabricants locaux sur le marché des bennes à ordures. Les conteneurs importés peuvent avoir du mal à concurrencer dans certaines parties de l'Asie du Sud-Est et de l'Afrique subsaharienne lorsque les coûts de transport dépassent l'avantage de prix d'une production à moindre coût. Les longs cycles de remplacement des équipements et les options de remise à neuf ajoutent une contrainte supplémentaire, car les clients peuvent différer les nouveaux achats lorsque les conteneurs existants restent utilisables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de benne :
les conteneurs détachables ancrent le volume du marchéLes conteneurs détachables pour déchets en vrac ont représenté 52,5 % de la part du marché des bennes à ordures en 2026 et devraient enregistrer le CAGR de catégorie de capacité le plus élevé à 5,2 % jusqu'en 2032, reflétant leur utilisation dans les secteurs de la construction, de la démolition et de l'industrie. Les conceptions à câble, à crochet et à chaîne portent généralement une valeur unitaire plus élevée que les unités compactes à chargement frontal ou arrière. Leur utilisation dans les travaux de projet soutient également des placements répétés à court terme tout au long de la durée d'un contrat. La taille du marché des bennes à ordures pour les unités détachables bénéficie lorsque les entrepreneurs ont besoin d'une évacuation fréquente des débris plutôt que de points de collecte permanents. Wastequip a introduit sa conception de conteneur à câble Ultimate Container en 2026 avec une construction de capuchon supérieur renforcé, des goussets de coin, une largeur réduite pour l'expédition porte-à-porte et une intégration à crochet. L'accent mis sur le produit montre l'importance de l'efficacité logistique et de la compatibilité avec plus d'un système de collecte. Les fournisseurs européens utilisent également des interfaces de levage et des composants de sécurité pour répondre aux exigences techniques et opérationnelles applicables.
Les bennes à chargement frontal restent intégrées dans les réseaux de collecte commerciale aux États-Unis et au Canada car elles fonctionnent avec des véhicules à chargement frontal automatisé. Les formats à chargement arrière servent les zones urbaines denses où les conditions d'accès ou la disposition des bâtiments restreignent la collecte à chargement frontal. La loi CLEAN Collections Amendment Act du District de Columbia est entrée en vigueur en mars 2025 et exige que les propriétés multifamiliales fournissent des services de gestion des déchets, du recyclage et du compostage dans le cadre de ses exigences progressives. Ces règles peuvent créer une demande pour des ensembles parallèles de conteneurs sans nécessiter le remplacement complet d'un parc existant. La conception des conteneurs est de plus en plus liée au véhicule de service, à l'espace disponible sur le site du client et au nombre de flux de déchets collectés. Ce schéma offre aux fabricants des opportunités de proposer des formats compatibles plutôt que de s'appuyer sur un type de conteneur standard. Le marché des bennes à ordures continue de nécessiter à la fois des formats détachables à haute capacité et des formats de collecte compacts.



Par utilisateur final :
les entrepreneurs de collecte et de transport des déchets conduisent la prochaine phase de croissanceLes entreprises de collecte et de transport des déchets ont représenté 38,9 % de la demande en 2026 et restent le groupe d'acheteurs le plus important. La différence de croissance indique que les placements liés aux projets augmentent plus rapidement que les ajouts permanents au parc. Les sociétés de location et de crédit-bail augmentent l'utilisation des conteneurs en plaçant des unités auprès d'entrepreneurs, de clients commerciaux et d'organisateurs d'événements dans le cadre d'accords à court terme. Cela peut conduire à des achats de remplacement plus fréquents que pour les unités installées de façon permanente. La taille du marché des bennes à ordures pour la demande des entrepreneurs est soutenue par l'activité d'infrastructure dans les États du Golfe, en Inde et dans les Amériques. Elle dépend également de la nécessité d'adapter la capacité, le système de levage et la fréquence de collecte au chantier.
Les entrepreneurs en construction, démolition et infrastructure devraient croître à un CAGR de 5,3 % de 2027 à 2032, plus rapidement que les autres groupes d'utilisateurs finaux. Les municipalités et les autorités publiques de gestion des déchets fournissent une demande stable grâce à des programmes d'approvisionnement structurés. La ville de Visalia a attribué à Wastequip un contrat d'approvisionnement en conteneurs pour déchets solides commerciaux de quatre ans d'une valeur de 2,6 millions USD via le cadre d'achat coopératif Sourcewell en juillet 2025. De tels arrangements réduisent les frictions liées aux achats et favorisent les fournisseurs disposant d'une large capacité de distribution. Les établissements commerciaux et institutionnels soutiennent la demande continue de conteneurs à chargement frontal et arrière via des contrats de service de gestion des déchets. Les entreprises industrielles et manufacturières nécessitent des conceptions robustes adaptées à leurs flux de déchets, tandis que les opérateurs de recyclage et de valorisation des matériaux peuvent avoir besoin d'unités à toit ouvert ou à compartiments multiples. Le secteur des bennes à ordures sert ces acheteurs grâce à des conceptions de conteneurs différenciées plutôt qu'à un produit standardisé. Leurs exigences variées répartissent la demande entre la collecte permanente, les travaux de projet, les parcs de location et les opérations de valorisation des matériaux.
Par type de déchets :
les flux organiques gagnent du terrain sur les volumes résiduelsLes déchets solides non dangereux généraux et mixtes ont représenté 36,0 % de la demande en 2026, leur conférant la plus grande part par type de déchets sur le marché des bennes à ordures. Cette position est maintenue car les municipalités et les clients commerciaux continuent de s'appuyer principalement sur la collecte des déchets mixtes. Les déchets de construction et de démolition restent une catégorie à haute valeur car leurs besoins en conteneurs sont liés aux pipelines de projets et aux grands formats détachables. Les conteneurs pour déchets recyclables servent le papier, le carton, les plastiques, le verre et les métaux à mesure que les exigences de collecte séparée s'étendent. Les déchets industriels non dangereux et les déchets encombrants nécessitent souvent des équipements de grand format ou détachables. La transition vers la séparation à la source ne supprime pas immédiatement le besoin de conteneurs pour les déchets résiduels, surtout là où les systèmes de collecte sont encore en train de changer. Elle crée plutôt un mélange plus large de spécifications de conteneurs et davantage de points de collecte pour chaque emplacement client.
Les déchets organiques et verts devraient être le segment par type de déchets à la croissance la plus rapide, avec un CAGR de 6,6 % de 2027 à 2032. Les règles de collecte séparée soutiennent la demande de conteneurs couverts, hermétiques aux odeurs et résistants à la corrosion plutôt que de simples ajouts à la capacité de collecte des déchets généraux. La directive-cadre révisée de l'UE sur les déchets est entrée en vigueur en octobre 2025 et renforce la base politique pour la collecte séparée. Le règlement (UE) 2025/40, entré en vigueur en février 2025, a établi des règles sur les emballages et les déchets d'emballages qui renforcent la nécessité d'une gestion séparée des matériaux. À Lugo, en Espagne, EcoLugo s'est engagée à déployer 200 conteneurs supplémentaires pour déchets organiques bruns dans le cadre d'une expansion du réseau de 3 700 à 4 200 conteneurs. Cet exemple montre comment les exigences municipales de tri à la source peuvent se traduire en demande de conteneurs au niveau unitaire. Les exigences en matière de déchets organiques favorisent les conceptions qui répondent aux besoins de confinement, de nettoyage et de fréquence de collecte.

Par taille de bac :
les formats ultra-grands dépassent les segments compactsLes conteneurs jusqu'à 3 mètres cubes ont représenté 23,5 % de la demande en 2026 et restent la plus grande gamme de capacité. Ils servent les zones commerciales urbaines denses, les immeubles multifamiliaux et les points de collecte où les unités plus grandes sont difficiles à placer. Les gammes de 3 à 6 et de 6 à 10 mètres cubes servent les clients du commerce de détail, de l'hôtellerie, des bureaux et des institutions. La gamme de 10 à 20 mètres cubes est largement utilisée dans les déploiements de location et les sites industriels avec des déchets non dangereux modérés et continus. Les attentes de compatibilité et de sécurité en Amérique du Nord influencent la conception de chaque classe de taille et aident les fournisseurs conformes à différencier leurs produits. Les conteneurs plus petits restent essentiels au marché des bennes à ordures car la fréquence, l'accès et la compatibilité avec les véhicules peuvent être plus importants que le simple volume. Le mélange de capacités est donc façonné par l'environnement physique de collecte autant que par la génération totale de déchets.
Les conteneurs de plus de 40 mètres cubes devraient croître à un CAGR de 5,2 % de 2027 à 2032. Les travaux de démolition, d'aménagement foncier et d'infrastructure dans les États du Golfe, en Inde et en Asie du Sud-Est soutiennent la demande d'unités à haute capacité. Les formats plus grands peuvent réduire le nombre de mouvements de camions nécessaires lorsque les volumes de débris dépassent la capacité pratique des conteneurs à câble standard. La taille du marché des bennes à ordures pour ces unités augmente lorsque les chefs de projet privilégient moins d'échanges et moins de perturbations sur le chantier. Ce changement reflète l'échelle de certains projets, et non le remplacement de chaque conteneur plus petit. Les conteneurs à haute capacité doivent encore s'adapter aux équipements de levage, aux conditions de route et aux charges autorisées. Les fabricants doivent donc équilibrer le volume, la résistance structurelle et la praticité du transport.
Analyse géographique
Europe
L'Europe a représenté 30,5 % de la part du marché des bennes à ordures en 2026, soutenue par des réseaux de collecte municipale établis et une forte pénétration des conteneurs dans les zones commerciales et résidentielles. La série EN 12574 soutient l'interopérabilité entre les conteneurs et les véhicules de collecte sur les marchés européens, tout en fixant des attentes en matière de conception et de matériaux. Ces facteurs de conformité soutiennent la tarification des conteneurs qui répondent aux exigences des programmes d'approvisionnement réglementés. Le règlement (UE) 2025/40 est entré en vigueur en février 2025 et ajoute une pression pour la séparation des emballages et des matériaux. Le marché des bennes à ordures en Europe bénéficie lorsque les sites commerciaux et multifamiliaux ont besoin de flux de collecte parallèles pour les déchets résiduels, recyclables et organiques. La maturité des infrastructures signifie que la demande est souvent liée aux mises à niveau des spécifications, aux cycles de remplacement et aux ajouts de nouveaux flux. La directive-cadre révisée de l'UE sur les déchets renforce également les exigences de collecte séparée dans toute la région. Les fabricants européens peuvent utiliser leur expertise en matière de conformité et la compatibilité avec les véhicules pour concurrencer les fournisseurs qui se concentrent uniquement sur le prix.
Moyen-Orient et Afrique
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 6,9 % de 2027 à 2032, le taux régional le plus rapide sur le marché des bennes à ordures. Le marché des bennes à ordures dans la région présente un besoin non satisfait d'infrastructures de collecte formelles à mesure que les populations urbaines et les volumes de déchets augmentent. La Banque mondiale a rapporté que la région MENA génère plus de 155 millions de tonnes de déchets par an et en recycle ou composte moins de 10 %. La même évaluation a identifié un investissement annuel dans la gestion des déchets de 7,7 milliards USD contre 11,6 milliards USD nécessaires pour atteindre les objectifs ODD 11.6. L'écart indique des besoins continus en équipements de collecte, systèmes de transfert et conteneurs. À Lagos, les installations de valorisation des matériaux et les stations de chargement de transfert montrent comment l'investissement dans les infrastructures en aval peut soutenir la collecte conteneurisée en amont. Cette transition crée une opportunité à plus long terme pour des conteneurs de qualité spécifiée, et pas seulement des bacs de base.
L'infrastructure et la réglementation façonnent les marchés restants
L'Amérique du Nord reste une région à haute valeur sur le marché des bennes à ordures car les réseaux de transport privés, les arrangements d'achat coopératif et les programmes de renouvellement du parc soutiennent les achats récurrents. L'approvisionnement en camions à benne amovible de la ville de Savannah en décembre 2025 démontre la relation entre l'investissement dans le parc et les actifs de collecte compatibles. L'Asie-Pacifique présente une grande variabilité, l'Australie, le Japon et la Corée du Sud exploitant des systèmes de collecte plus matures que de nombreux marchés émergents de la région. L'Inde, les économies de l'ASEAN et les nations insulaires du Pacifique développent la collecte conteneurisée formelle à mesure que les services urbains se développent. La Chine reste une source importante de demande pour les conteneurs en vrac utilisés dans les travaux de construction et de démolition. Le programme KDEB de Malaisie montre que la modernisation du parc peut entraîner des mises à niveau associées des conteneurs sur les marchés d'Asie-Pacifique de niveau intermédiaire. Les villes d'Amérique du Sud, notamment au Brésil et en Argentine, développent des réseaux de collecte commerciale plus formels qui nécessitent des équipements à chargement frontal et détachables standardisés. Sur ces marchés, la production et la distribution locales sont stratégiquement importantes car les conteneurs encombrants sont coûteux à transporter sur de longues distances.
Paysage concurrentiel
Concentration du Marché
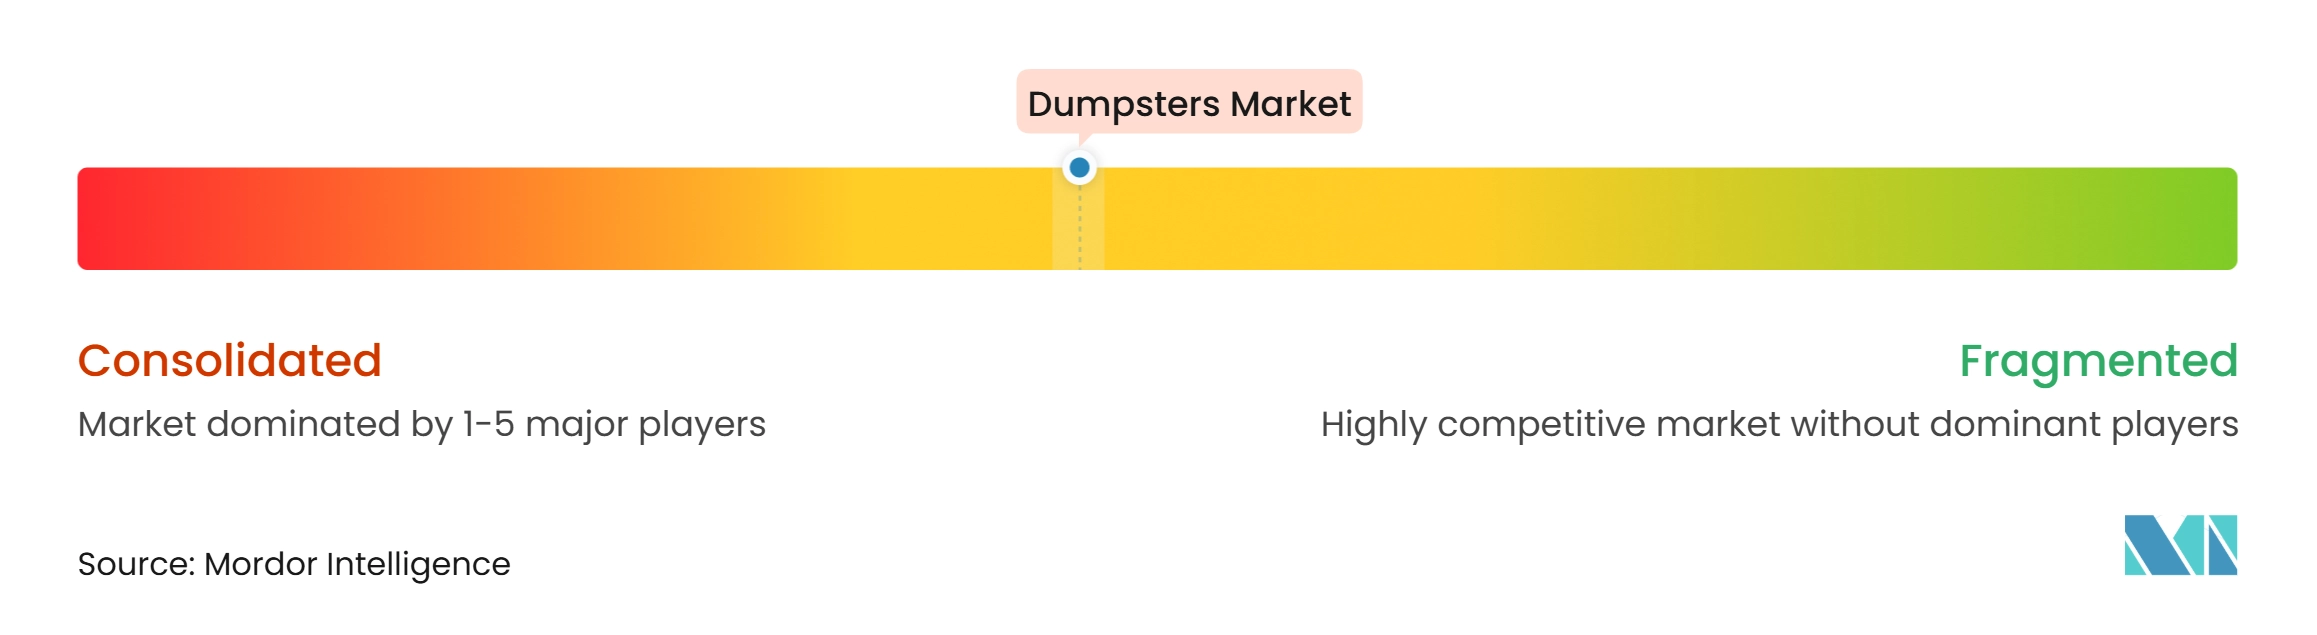
Le marché des bennes à ordures présente un niveau de concentration moyen. Wastequip opère dans les catégories de conteneurs, de compacteurs, de chariots et de camions via des marques qui incluent Galbreath, Amrep et Toter. Les fabricants régionaux se font concurrence grâce à la rapidité de livraison, l'adaptation locale de la conception et la proximité avec le client. Wastequip a ouvert une installation de fabrication d'acier de 43 000 pieds carrés à Salisbury, en Caroline du Nord, en juin 2026 pour produire des bennes à chargement frontal, des conteneurs à câble et des compacteurs pour la demande de la côte Est. Cette décision répond aux contraintes de coût de fret et de délai de livraison qui influencent les achats des clients. Les grands fabricants peuvent utiliser la production régionale pour améliorer le service tout en protégeant leur position sur les marchés sensibles à la logistique.
Les fabricants européens se font concurrence grâce à la qualité d'ingénierie, la conformité et la compatibilité avec les systèmes de collecte locaux. Decker-Containerbau a présenté un basculeur double face avec la technologie Bordmatik à Bauma 2025 et a confirmé un emplacement à Berlin pour élargir sa portée de service. L'entreprise dispose également d'une conception de support de levage remplaçable qui peut réduire les temps d'arrêt des conteneurs et les coûts de réparation. Les exigences DIN 30720, DIN 30722, ANSI et EN 12574 peuvent faire de la conformité une barrière pratique dans les appels d'offres municipaux et des transporteurs. Ces exigences réduisent la capacité des fournisseurs axés uniquement sur le prix à se qualifier pour des contrats premium. Elles soutiennent également la valeur des produits qui offrent des interfaces sûres et une longue durée de service.
Les conteneurs prêts pour les capteurs et traçables numériquement restent un domaine ouvert pour la différenciation des produits, notamment pour les transporteurs gérant des parcs dispersés. Wastequip a acquis Foster Hydraulics en juin 2025, renforçant l'intégration verticale dans sa division camions et soutenant son expansion sur la côte Est. Le marché des bennes à ordures montre également comment les petits fournisseurs font face à la pression des coûts de l'acier tandis que les concurrents plus importants utilisent des achats à grande échelle et des capacités verticales. Les coûts de fret empêchent également un modèle de fabrication entièrement centralisé, laissant de la place aux fabricants locaux. La concurrence reste donc active au niveau régional même si les entreprises établies élargissent leur portée de fabrication et de distribution. Les acheteurs continuent de peser le prix d'achat par rapport à la livraison, la conformité en matière de sécurité, la réparabilité et la compatibilité avec les parcs existants.
Leaders du secteur des bennes à ordures
-
Wastequip LLC
-
Iron Container LLC
-
E-Pak Manufacturing LLC
-
Nedland Industries Inc.
-
Thompson Fabrication
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des bennes à ordures Entreprises couvertes dans ce rapport
- Wastequip LLC
- Iron Container LLC
- E-Pak Manufacturing LLC
- Nedland Industries Inc.
- Thompson Fabrication
- American Made Dumpsters
- North American Manufacturers
- MAC Corporation
- European Manufacturers
- Skip Units Ltd.
- GMS Steel Fabrications Ltd.
- BERINGER GmbH
- Sirch Group
- Decker-Containerbau GmbH & Co. KG
- Pronar Sp. z o.o.
- Asia-Pacific Manufacturers
- Bincorp Equipment
- Skip Factory
- J&S Metal Fabrication Pty Ltd.
- Apollo Fabrications
- Easyquip
- KQuip
- Astech Group
Développements industriels récents dans Marché des bennes à ordures
- Juin 2026 : Wastequip a ouvert une nouvelle installation de fabrication d'acier de 43 000 pieds carrés au sein de son opération AMREP à Salisbury, en Caroline du Nord, produisant des bennes à chargement frontal, des conteneurs à câble et des compacteurs pour développer la capacité de production de la côte Est et améliorer les délais de livraison dans les régions du Sud-Est et du Mid-Atlantique.
- Mai 2025 : Meridian Waste a acquis Waste Away Dumpster Service LLC à Huntsville, en Alabama, ajoutant des circuits de transport à chargement frontal commercial et à câble ainsi qu'une installation opérationnelle dans les comtés de Madison, Limestone, Marshall et Morgan.
- Décembre 2025 : La ville de Savannah a autorisé l'acquisition de quatre camions à conteneurs amovibles auprès de Sansom Equipment Company dans le cadre d'un contrat ne dépassant pas 977 200 USD pour la Division des déchets commerciaux du département de l'assainissement.
Portée du rapport mondial sur le marché des bennes à ordures
Le rapport sur le marché des bennes à ordures est segmenté par type de benne (bennes à chargement frontal, bennes à chargement arrière, et plus), par utilisateur final/acheteur (entreprises de collecte et de transport des déchets, et plus), par type de déchets (déchets solides non dangereux généraux et mixtes, et plus), par taille de bac (jusqu'à 3 mètres cubes, 3 à 6 mètres cubes, et plus), et par géographie (Amérique du Nord, Europe, et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Bennes à chargement frontal | |
| Bennes à chargement arrière | |
| Conteneurs détachables pour déchets en vrac | Conteneurs à câble / rail |
| Conteneurs à crochet | |
| Conteneurs à chaîne / à levage par chaîne | |
| Autres configurations de conteneurs détachables | |
| Autres types de bennes |
| Entreprises de collecte et de transport des déchets | |
| Sociétés de location et de crédit-bail de bennes à ordures | |
| Municipalités et autorités publiques de gestion des déchets | |
| Entrepreneurs en construction, démolition et infrastructure | |
| Établissements commerciaux et institutionnels | Commerce de détail et centres commerciaux |
| Hôtellerie, restaurants et restauration | |
| Bureaux et immeubles commerciaux | |
| Établissements de santé et d'enseignement | |
| Sociétés de gestion immobilière et d'installations | |
| Autres établissements commerciaux et institutionnels | |
| Entreprises industrielles et manufacturières | |
| Sociétés de recyclage et de valorisation des matériaux | |
| Autres acheteurs directs |
| Déchets solides non dangereux généraux et mixtes |
| Déchets de construction et de démolition |
| Déchets recyclables (papier, carton, plastiques, verre et métaux) |
| Déchets organiques et verts (déchets alimentaires, de jardin, de paysage et horticoles) |
| Déchets industriels non dangereux |
| Déchets encombrants et matériaux de nettoyage |
| Autres déchets non dangereux |
| Jusqu'à 3 mètres cubes |
| 3 à 6 mètres cubes |
| 6 à 10 mètres cubes |
| 10 à 20 mètres cubes |
| 20 à 30 mètres cubes |
| 30 à 40 mètres cubes |
| Plus de 40 mètres cubes |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie et Nouvelle-Zélande | |
| ASEAN | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Reste du Moyen-Orient | |
| Reste de l'Afrique |
| Par type de benne | Bennes à chargement frontal | |
| Bennes à chargement arrière | ||
| Conteneurs détachables pour déchets en vrac | Conteneurs à câble / rail | |
| Conteneurs à crochet | ||
| Conteneurs à chaîne / à levage par chaîne | ||
| Autres configurations de conteneurs détachables | ||
| Autres types de bennes | ||
| Par utilisateur final/acheteur | Entreprises de collecte et de transport des déchets | |
| Sociétés de location et de crédit-bail de bennes à ordures | ||
| Municipalités et autorités publiques de gestion des déchets | ||
| Entrepreneurs en construction, démolition et infrastructure | ||
| Établissements commerciaux et institutionnels | Commerce de détail et centres commerciaux | |
| Hôtellerie, restaurants et restauration | ||
| Bureaux et immeubles commerciaux | ||
| Établissements de santé et d'enseignement | ||
| Sociétés de gestion immobilière et d'installations | ||
| Autres établissements commerciaux et institutionnels | ||
| Entreprises industrielles et manufacturières | ||
| Sociétés de recyclage et de valorisation des matériaux | ||
| Autres acheteurs directs | ||
| Par type de déchets | Déchets solides non dangereux généraux et mixtes | |
| Déchets de construction et de démolition | ||
| Déchets recyclables (papier, carton, plastiques, verre et métaux) | ||
| Déchets organiques et verts (déchets alimentaires, de jardin, de paysage et horticoles) | ||
| Déchets industriels non dangereux | ||
| Déchets encombrants et matériaux de nettoyage | ||
| Autres déchets non dangereux | ||
| Par taille de bac (capacité) | Jusqu'à 3 mètres cubes | |
| 3 à 6 mètres cubes | ||
| 6 à 10 mètres cubes | ||
| 10 à 20 mètres cubes | ||
| 20 à 30 mètres cubes | ||
| 30 à 40 mètres cubes | ||
| Plus de 40 mètres cubes | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie et Nouvelle-Zélande | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient | ||
| Reste de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les bennes à ordures jusqu'en 2032 ?
Le marché des bennes à ordures devrait se développer à un CAGR de 4,8 % de 2027 à 2032, atteignant 9,65 milliards USD d'ici 2032.
Quel type de benne domine la demande mondiale ?
Les conteneurs détachables pour déchets en vrac ont dominé avec une part de 52,5 % en 2026, soutenus par les applications de construction, de démolition et industrielles.
Quel groupe d'utilisateurs finaux se développe le plus rapidement ?
Les entrepreneurs en construction, démolition et infrastructure devraient croître à un CAGR de 5,3 % jusqu'en 2032.
Pourquoi les conteneurs pour déchets organiques croissent-ils plus rapidement ?
Les règles de collecte séparée augmentent le besoin de conteneurs couverts et hermétiques aux odeurs, soutenant un CAGR projeté de 6,6 % pour les conteneurs de déchets organiques et verts.
Quelle région devrait connaître la croissance la plus rapide ?
Le Moyen-Orient et l'Afrique devraient enregistrer un CAGR de 6,9 % jusqu'en 2032 à mesure que les infrastructures formelles de collecte des déchets se développent.
Quels facteurs influencent la sélection des fournisseurs de conteneurs ?
Les acheteurs évaluent le délai de livraison, la compatibilité avec le parc, la conformité en matière de sécurité, la réparabilité et le coût total de fret en plus du prix d'achat.