
Tamaño y Participación del Mercado de Contenedores de Residuos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 7.62 Mil millones de dólares |
| Tamaño del Mercado (2032) | 9.65 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.84 % |
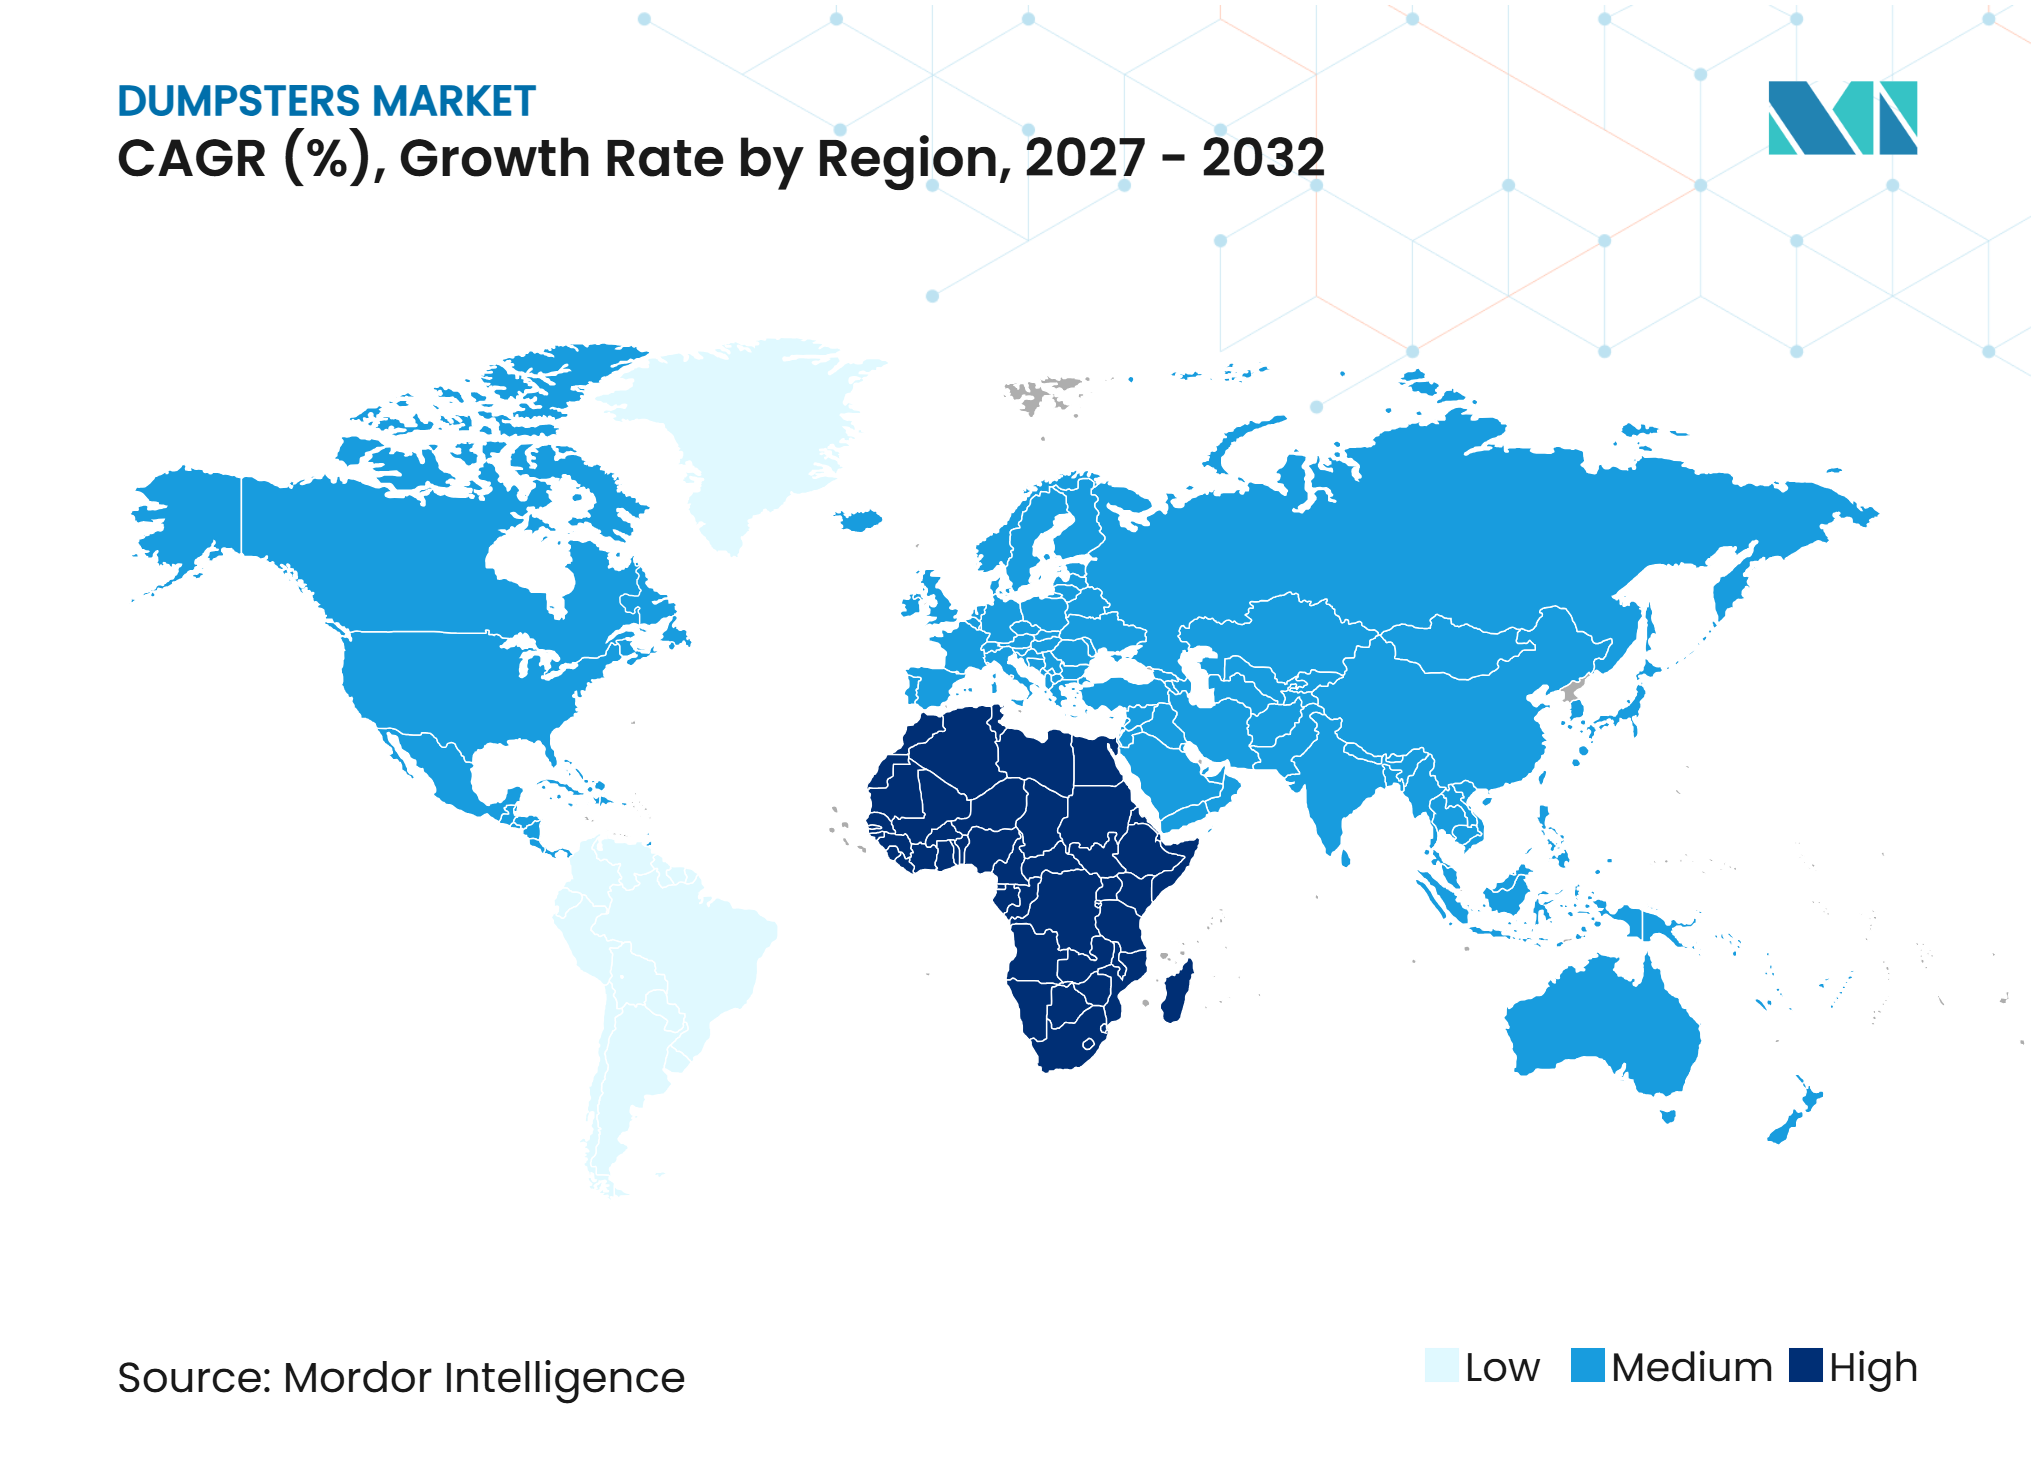
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Contenedores de Residuos por Mordor Intelligence
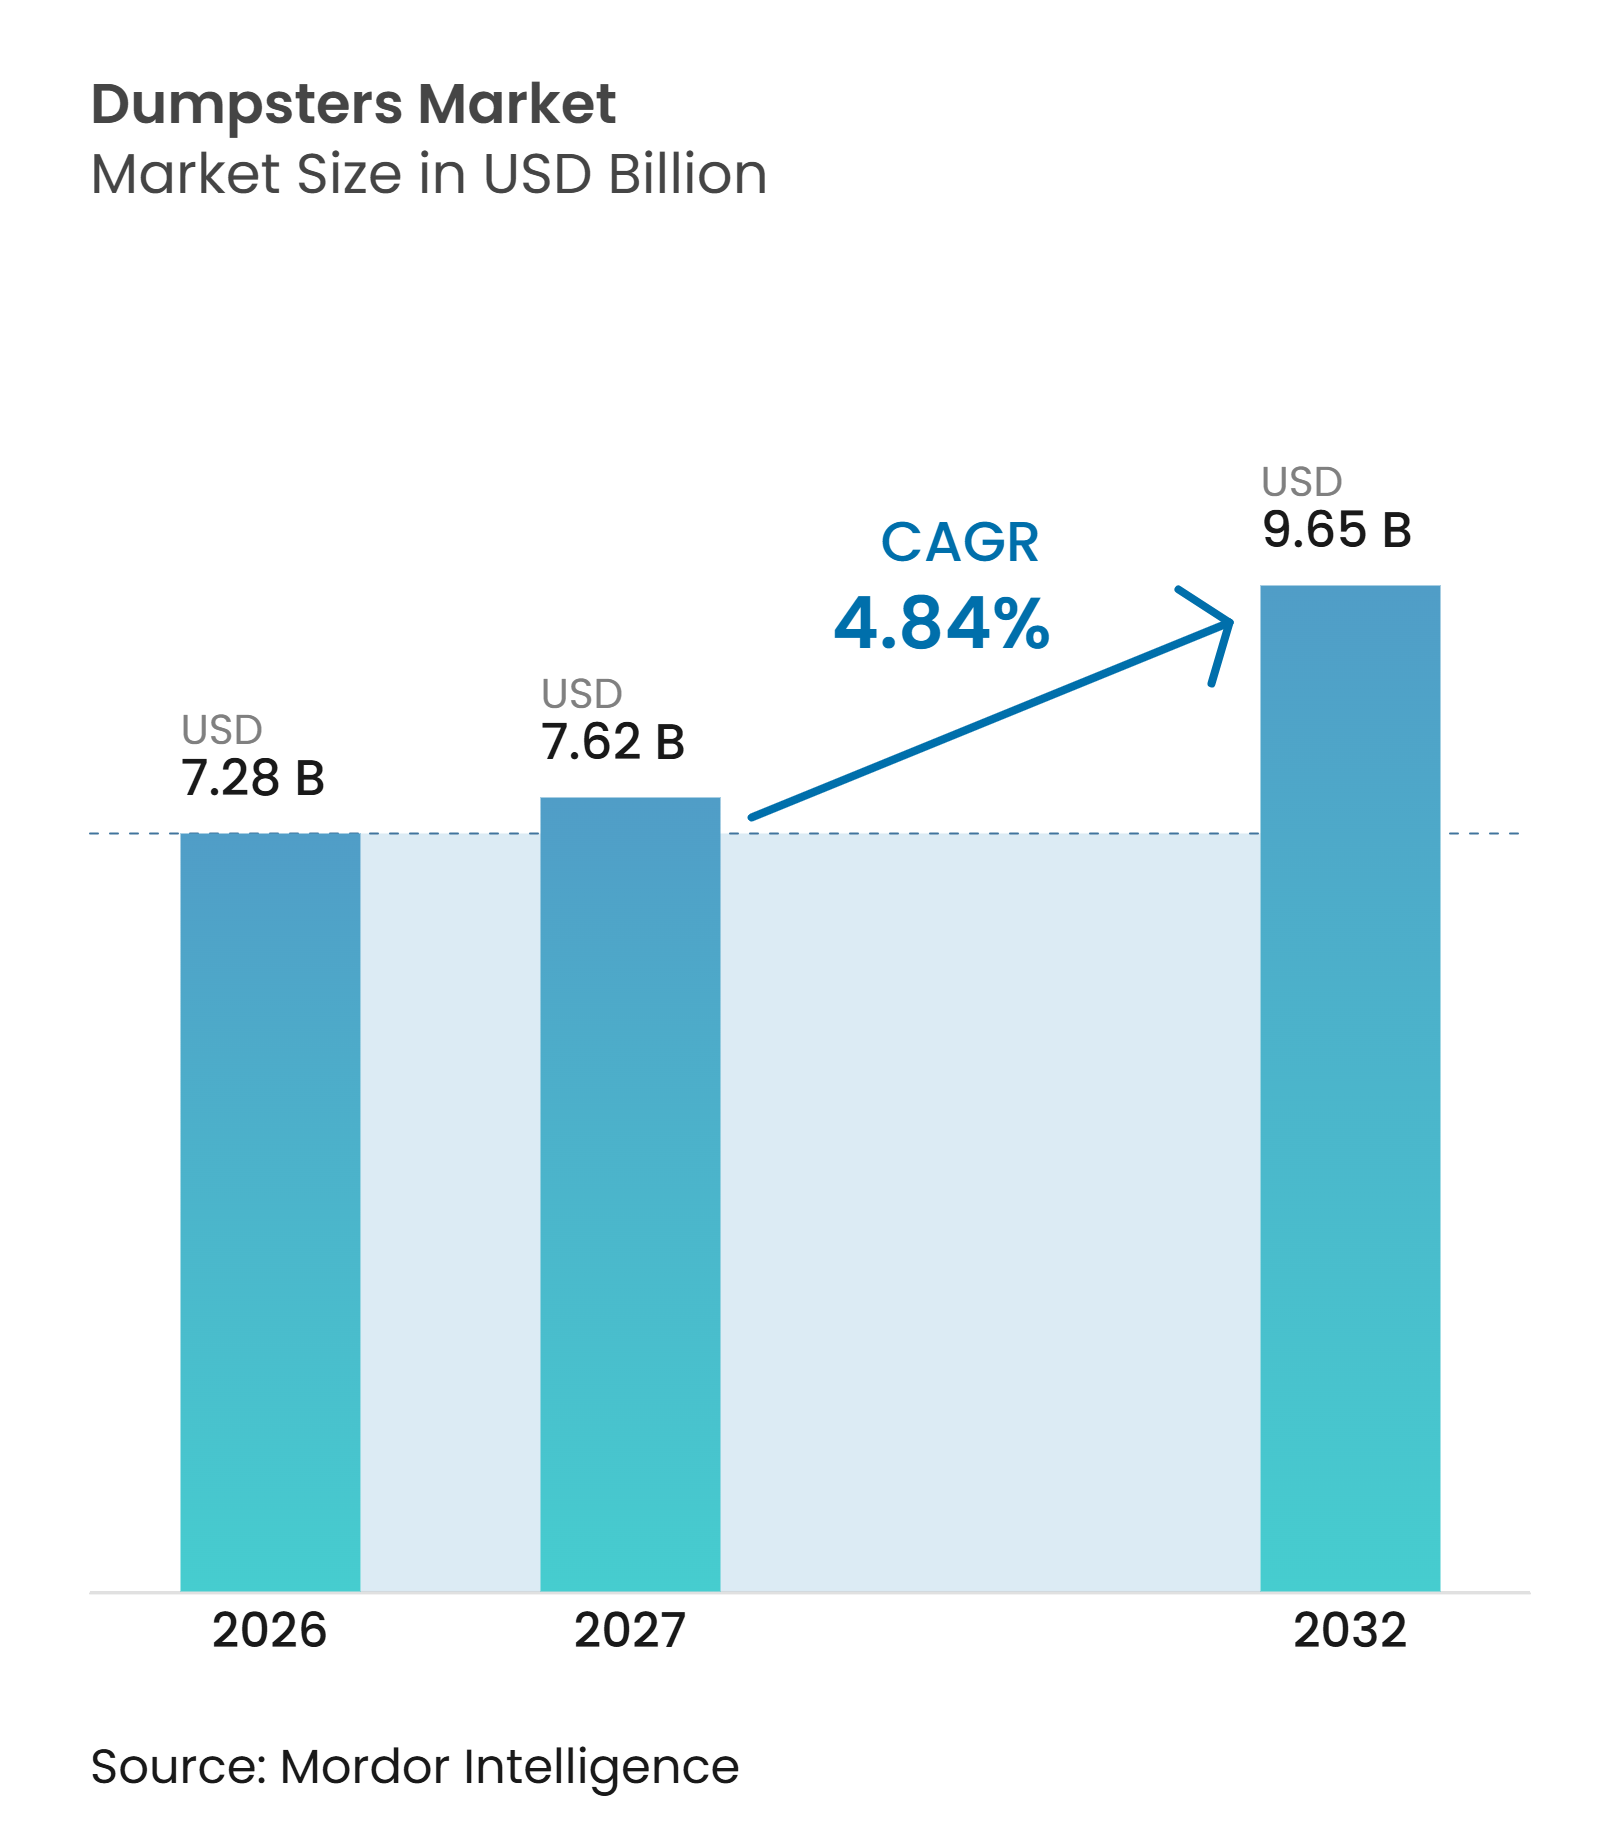
Se espera que el tamaño del Mercado de Contenedores de Residuos crezca de 7,28 mil millones de USD en 2026 a 7,62 mil millones de USD en 2027 y se prevé que alcance los 9,65 mil millones de USD para 2032 a una CAGR del 4,84% durante 2027-2032.
La construcción, la demolición, la modernización municipal y la sustitución de flotas de contenedores envejecidas respaldan la demanda, ya que la recolección de residuos sigue siendo un servicio esencial. El mercado de contenedores de residuos también se beneficia cuando las normativas de recolección exigen contenedores separados para alimentos, reciclaje y residuos mixtos, en lugar de sustituir una unidad de uso general por otra. Los fabricantes más grandes pueden mejorar la fiabilidad de la entrega mediante la producción regional, mientras que los fabricantes locales conservan una ventaja donde los costes de flete hacen que el suministro a larga distancia no sea económico. Las fluctuaciones en el precio del acero y los largos ciclos de sustitución pueden limitar las compras a corto plazo, especialmente cuando los contratos de suministro no permiten a los fabricantes trasladar los mayores costes de insumos. Los requisitos regulatorios en Europa y América del Norte también aumentan el valor de los contenedores conformes y hacen que la compatibilidad del producto sea un factor de compra significativo.
Conclusiones Clave del Informe
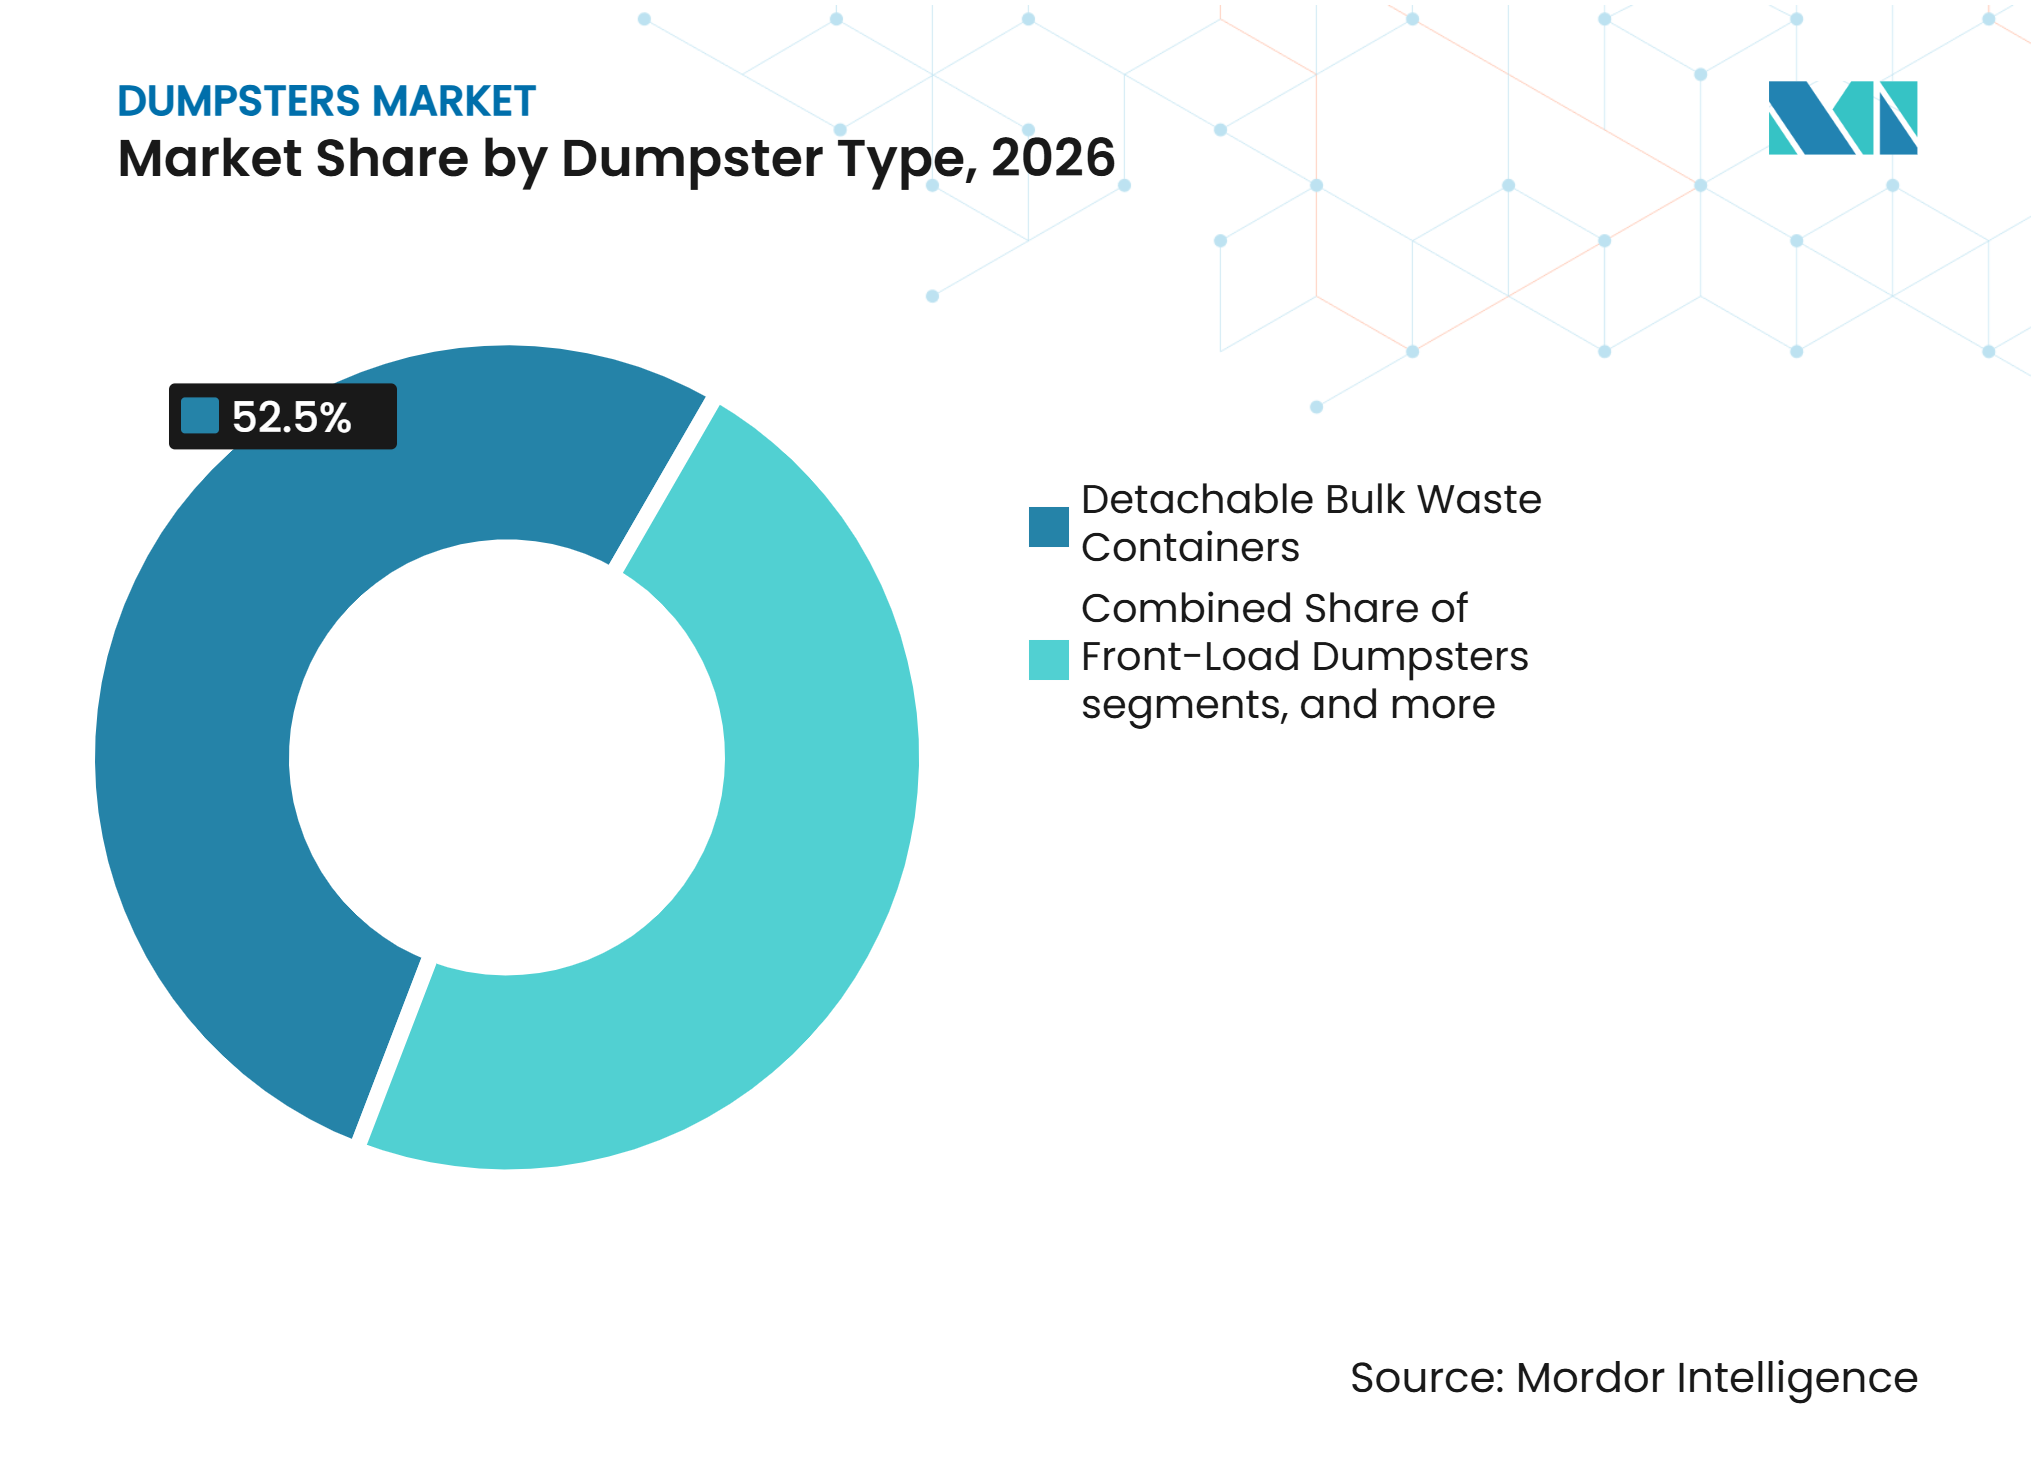
- Por tipo de contenedor, los contenedores de residuos a granel desmontables representaron el 52,5% del tamaño del mercado de contenedores de residuos en la demanda de 2026 y se espera que se expandan a una CAGR del 5,2% hasta 2032.
- Por usuario final, las empresas de recolección y transporte de residuos representaron el 38,9% de la participación del mercado de contenedores de residuos en la demanda de 2026, mientras que se proyecta que los contratistas de construcción, demolición e infraestructura se expandan a una CAGR del 5,3% hasta 2032.
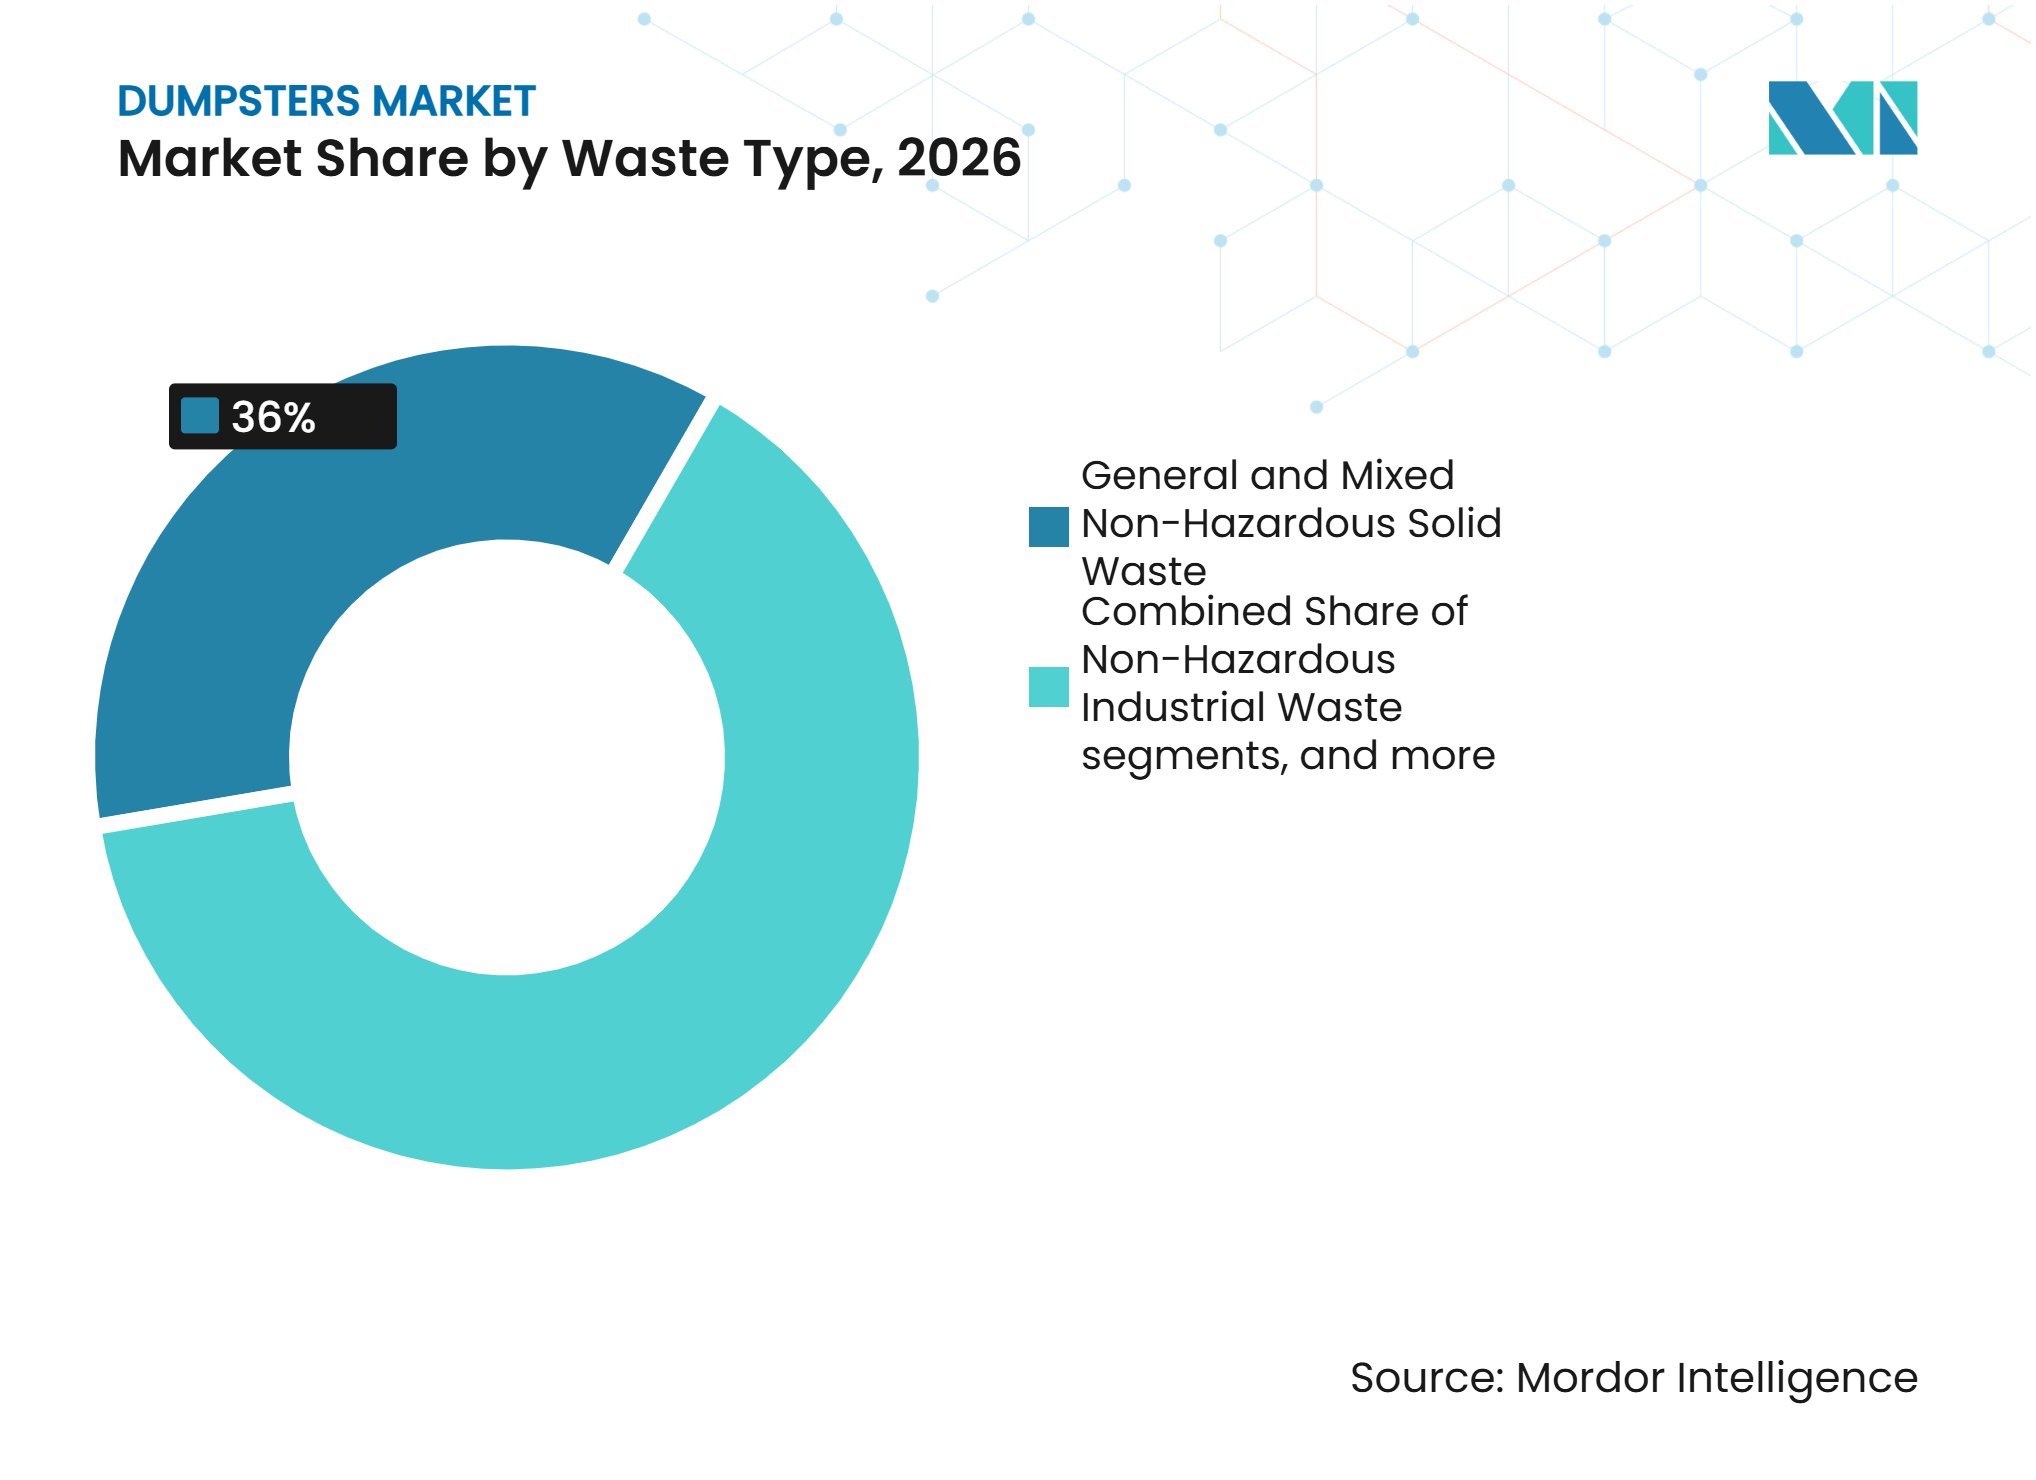
- Por tipo de residuo, los residuos sólidos no peligrosos generales y mixtos representaron el 36,0% de la demanda de 2026, mientras que se proyecta que los residuos orgánicos y verdes crezcan a una CAGR del 6,6% hasta 2032.
- Por tamaño de contenedor, los contenedores de hasta 3 yardas cúbicas representaron el 23,5% de la demanda de 2026, mientras que se proyecta que los contenedores de más de 40 yardas cúbicas crezcan a una CAGR del 5,2% hasta 2032.
- Por geografía, Europa representó el 30,5% de la demanda de 2026, mientras que se proyecta que Oriente Medio y África se expandan a una CAGR del 6,9% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento en Residuos de Construcción, Demolición e Infraestructura | +1.1% | Global, concentrado en Asia-Pacífico, Oriente Medio y América del Norte | Corto plazo (≤ 2 años) |
| Expansión de las Redes de Recolección de Residuos Comerciales e Industriales | +1.0% | Núcleo de América del Norte y la UE, en expansión hacia Asia-Pacífico y Oriente Medio y África. | Mediano plazo (2-4 años) |
| Expansión de la Flota de Transportistas de Residuos y Demanda de Sustitución de Contenedores | +0.8% | América del Norte, UE y Australia | Corto plazo (≤ 2 años) |
| Urbanización Rápida y Crecimiento del Volumen de Residuos Municipales Impulsado por la Población | +0.7% | Asia-Pacífico, Oriente Medio y África y América Latina | Largo plazo (≥ 4 años) |
| Modernización de la Recolección de Residuos Sólidos Municipales | +0.6% | Global, con ganancias tempranas en Oriente Medio, el Sudeste Asiático y Europa del Este | Mediano plazo (2-4 años) |
| Aumento de los Requisitos de Segregación en Origen y Contenedores de Reciclaje | +0.4% | Núcleo de la UE y América del Norte, en expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en Residuos de Construcción, Demolición e Infraestructura
Los proyectos de construcción, demolición e infraestructura generan una demanda recurrente de contenedores de tipo roll-off, gancho y otros desmontables, ya que los escombros deben recogerse en el lugar de trabajo. El mercado de contenedores de residuos se beneficia de las colocaciones repetidas durante un proyecto, incluso cuando un contratista no aumenta los residuos generados por cada actividad. La construcción modular, la prefabricación y los calendarios de demolición más rápidos pueden aumentar la frecuencia de despliegue de contenedores en una obra. Los requisitos de clasificación separada para materiales como hormigón, metal, vidrio, plástico y madera respaldan la demanda de configuraciones multicanal y compartimentadas. La Directiva Marco de Residuos de la UE revisada refuerza los requisitos de recogida separada y mantiene la segregación de materiales como elemento central de la planificación de la gestión de residuos.[1] La demanda relacionada con la construcción se extiende, por tanto, más allá del volumen de contenedores a las especificaciones necesarias para los diferentes flujos de escombros.[2]
Expansión de las Redes de Recolección de Residuos Comerciales e Industriales
La franquicia de residuos comerciales y la concesión de licencias por zonas concentran la contratación en operadores que deben invertir en capacidad de recolección a largo plazo, creando una demanda recurrente de contenedores de residuos en redes municipales y comerciales. El servicio dedicado de residuos alimentarios puede añadir un contenedor separado donde un cliente utilizaba anteriormente un solo contenedor de residuos generales, aumentando el número de contenedores necesarios en restaurantes, supermercados, hoteles e instalaciones de procesamiento de alimentos. Las zonas de fabricación y procesamiento en el Sudeste Asiático también respaldan las necesidades de recolección industrial a través de acuerdos de concesión a más largo plazo, especialmente donde la generación de residuos es continua y requiere recolección programada. Estos acuerdos incentivan a los operadores de gestión de residuos a mantener flotas de contenedores estandarizadas, reemplazar los contenedores dañados o envejecidos y ampliar la capacidad a medida que se incorporan nuevos clientes comerciales e industriales. La adopción de contenedores separados para materiales reciclables, residuos orgánicos y residuos generales aumenta aún más la demanda de configuraciones especializadas de contenedores.
Expansión de la Flota de Transportistas de Residuos y Demanda de Sustitución de Contenedores
La sustitución de contenedores suele seguir a la renovación de la flota porque los nuevos camiones de recolección deben operar de forma segura con interfaces de elevación compatibles. KDEB Waste Management anunció en abril de 2025 que destinaría 400 millones de MYR (98,7 millones de USD) para reemplazar más de 1.400 camiones roll-off y compactadores por vehículos conformes con la norma Euro 5. El programa abarca áreas de servicio que incluyen Selayang, Kajang, Petaling Jaya y Sepang, donde se espera que la adquisición de contenedores compatibles avance junto con el programa de sustitución de vehículos. La Ciudad de Savannah autorizó un contrato de hasta 977.200 USD para cuatro camiones de contenedores roll-off en diciembre de 2025 como parte de su plan de sustitución de equipos de saneamiento.[3] Los programas de vehículos eléctricos y de menores emisiones pueden acortar el ciclo práctico de sustitución de contenedores cuando cambia el equipo de elevación. Esta relación respalda la demanda en las redes de transporte establecidas incluso donde el número de rutas de recolección crece lentamente.
Urbanización Rápida y Crecimiento del Volumen de Residuos Municipales Impulsado por la Población
Las ciudades albergaban al 45% de la población mundial de 8.200 millones en 2025, y el crecimiento urbano es más fuerte en Asia-Pacífico, África Subsahariana y Oriente Medio. La cobertura de recolección municipal se mantuvo más baja en África Subsahariana y el Sudeste Asiático, con un 62,63% y un 64,65%, respectivamente, en la evaluación de la ONU que abarcó 4.383 ciudades hasta 2024. Estas condiciones dejan margen para que los sistemas de recolección formales añadan contenedores a medida que mejora la cobertura del servicio. El crecimiento de la población y el aumento de los ingresos pueden incrementar el volumen y la variedad de residuos que los municipios deben recoger. El mercado de contenedores de residuos está, por tanto, respaldado por la expansión de la infraestructura de recolección desde un punto de partida comparativamente bajo en las zonas urbanas en desarrollo. Los fabricantes con capacidad de distribución y servicio local están mejor posicionados para atender esta demanda que los proveedores que dependen únicamente de envíos a larga distancia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio del Acero y Presiones sobre los Costes de Fabricación | -0.4% | Global, más aguda en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Altos Costes de Transporte y Distribución para Contenedores Voluminosos | -0.3% | Corredores de larga distancia en América del Norte, Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Largos Ciclos de Sustitución de Equipos y Competencia de la Reparación | -0.2% | América del Norte y UE | Largo plazo (≥ 4 años) |
| Fabricación Regional Fragmentada y Competencia Basada en el Precio | -0.1% | Asia-Pacífico, América Latina y Europa del Este | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Acero y Presiones sobre los Costes de Fabricación
El acero sigue siendo un insumo de coste importante en la fabricación de contenedores de residuos, por lo que la volatilidad de los insumos puede reducir los márgenes de los fabricantes en los acuerdos de suministro a precio fijo. La Asociación de Contratistas Generales de América informó de que el índice de precios al productor de productos de acero laminado aumentó un 13,1% en los 12 meses hasta agosto de 2025, citando la Oficina de Estadísticas Laborales de los Estados Unidos. Los contratos plurianuales con transportistas de residuos y municipios pueden no permitir un ajuste rápido de los precios por unidad. Los fabricantes más pequeños están más expuestos cuando carecen de escala de compra o acuerdos de suministro a largo plazo. Las normas DIN 30720, DIN 30722 y la serie EN 12574 pueden añadir costes de fabricación y cumplimiento, especialmente para los proveedores regionales que atienden programas de contratación regulados. La presión sobre los costes puede fomentar la consolidación, pero también puede retrasar la contratación cuando los compradores prolongan la vida útil de los equipos existentes.
Altos Costes de Transporte y Distribución para Contenedores Voluminosos
Los contenedores de residuos ocupan un espacio considerable en el remolque en relación con su valor de envío, lo que convierte al flete en un coste persistente en esta categoría de productos. Un contenedor roll-off de 40 yardas cúbicas puede ocupar una carga completa de plataforma, limitando los ingresos obtenidos en un viaje de entrega. Esta restricción limita el radio de entrega económicamente práctico para la mayoría de los fabricantes. También preserva el papel de la producción regional y los fabricantes locales en el mercado de contenedores de residuos. Los contenedores importados pueden tener dificultades para competir en partes del Sudeste Asiático y África Subsahariana cuando los costes de transporte superan la ventaja de precio de la producción de menor coste. Los largos ciclos de sustitución de equipos y las opciones de reparación añaden una restricción adicional porque los clientes pueden aplazar las nuevas compras cuando los contenedores existentes siguen siendo funcionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Contenedor:
Los Contenedores Desmontables Anclan el Volumen del MercadoLos contenedores de residuos a granel desmontables representaron el 52,5% de la participación del mercado de contenedores de residuos en 2026 y se espera que registren la CAGR más alta por categoría de capacidad, del 5,2%, hasta 2032, lo que refleja su uso en entornos de construcción, demolición e industriales. Los diseños de cable-hoist roll-off, gancho y skip-lift generalmente tienen un valor unitario más alto que las unidades compactas de carga frontal o trasera. Su uso en trabajos de proyecto también respalda colocaciones repetidas a corto plazo a lo largo de la vida de un contrato. El tamaño del mercado de contenedores de residuos para unidades desmontables se beneficia cuando los contratistas necesitan una eliminación frecuente de escombros en lugar de puntos de recolección permanentes. Wastequip introdujo su diseño de contenedor roll-off Ultimate Container en 2026 con construcción de tapa superior reforzada, cartelas en las esquinas, un ancho más estrecho para el envío con puerta y la integración de gancho. El enfoque del producto muestra la importancia de la eficiencia logística y la compatibilidad con más de un sistema de recolección. Los proveedores europeos también utilizan interfaces de elevación y componentes de seguridad para cumplir los requisitos de ingeniería y operativos aplicables.
Los contenedores de carga frontal siguen integrados en las redes de recolección comercial en los Estados Unidos y Canadá porque funcionan con vehículos de carga frontal automatizados. Los formatos de carga trasera sirven a ubicaciones urbanas densas donde las condiciones de acceso o los diseños de los edificios restringen la recolección de carga frontal. La Ley de Enmienda de Recolecciones CLEAN del Distrito de Columbia entró en vigor en marzo de 2025 y exige que las propiedades multifamiliares proporcionen servicios de residuos, reciclaje y compostaje bajo sus requisitos escalonados. Estas normas pueden crear demanda de conjuntos paralelos de contenedores sin requerir la sustitución total de una flota existente. El diseño de los contenedores está cada vez más vinculado al vehículo de servicio, el espacio disponible en el lugar del cliente y el número de flujos de residuos recogidos. Este patrón ofrece a los fabricantes oportunidades para ofrecer formatos compatibles en lugar de depender de un tipo de contenedor estándar. El mercado de contenedores de residuos sigue requiriendo tanto formatos desmontables de alta capacidad como formatos de recolección compactos.


Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Usuario Final:
Los Contratistas de Recolección y Transporte de Residuos Impulsan la Próxima Fase de CrecimientoLas empresas de recolección y transporte de residuos representaron el 38,9% de la demanda en 2026 y siguen siendo el grupo de compradores más grande. La diferencia de crecimiento indica que las colocaciones vinculadas a proyectos están aumentando más rápido que las adiciones permanentes a la flota. Las empresas de alquiler y arrendamiento aumentan el uso de contenedores colocando unidades con contratistas, clientes comerciales y organizadores de eventos bajo acuerdos a corto plazo. Esto puede llevar a una compra de sustitución más frecuente que la que se produce para las unidades instaladas de forma permanente. El tamaño del mercado de contenedores de residuos para la demanda de contratistas está respaldado por la actividad de infraestructura en los estados del Golfo, India y las Américas. También depende de la necesidad de adaptar la capacidad, el sistema de elevación y la frecuencia de recogida al lugar del proyecto.
Se proyecta que los contratistas de construcción, demolición e infraestructura crezcan a una CAGR del 5,3% de 2027 a 2032, más rápido que otros grupos de usuarios finales. Los municipios y las autoridades públicas de residuos proporcionan una demanda estable a través de programas de contratación estructurados. La Ciudad de Visalia adjudicó a Wastequip un contrato de suministro de contenedores de residuos sólidos comerciales de cuatro años y 2,6 millones de USD a través del marco de compras cooperativas Sourcewell en julio de 2025. Tales acuerdos reducen la fricción en la contratación y favorecen a los proveedores con amplia capacidad de distribución. Los establecimientos comerciales e institucionales respaldan la demanda continua de contenedores de carga frontal y trasera a través de contratos de servicio de residuos. Las empresas industriales y de fabricación requieren diseños resistentes adecuados a sus flujos de residuos, mientras que los operadores de reciclaje y recuperación de materiales pueden necesitar unidades de tapa abierta o multicompartimento. La industria de contenedores de residuos atiende a estos compradores a través de diseños de contenedores diferenciados en lugar de un producto estandarizado. Sus variados requisitos distribuyen la demanda entre la recolección permanente, los trabajos de proyecto, las flotas de alquiler y las operaciones de recuperación de materiales.
Por Tipo de Residuo:
Los Flujos Orgánicos Ganan Terreno sobre los Volúmenes ResidualesLos residuos sólidos no peligrosos generales y mixtos representaron el 36,0% de la demanda en 2026, lo que les otorga la mayor participación por tipo de residuo en el mercado de contenedores de residuos. Esta posición se mantiene a medida que los municipios y los clientes comerciales siguen dependiendo principalmente de la recolección de residuos mixtos. Los residuos de construcción y demolición siguen siendo una categoría de alto valor porque sus necesidades de contenedores están vinculadas a las carteras de proyectos y a los grandes formatos desmontables. Los contenedores de residuos reciclables sirven para papel, cartón, plásticos, vidrio y metales a medida que se amplían los requisitos de recolección separada. Los residuos industriales no peligrosos y los residuos voluminosos a menudo requieren equipos de gran formato o desmontables. La transición hacia la separación en origen no elimina inmediatamente la necesidad de contenedores de residuos residuales, especialmente donde los sistemas de recolección aún están cambiando. En cambio, crea una mezcla más amplia de especificaciones de contenedores y más puntos de recolección para cada ubicación de cliente.
Se proyecta que los residuos orgánicos y verdes sean el segmento de tipo de residuo de más rápido crecimiento, con una CAGR del 6,6% de 2027 a 2032. Las normas de recolección separada respaldan la demanda de contenedores cubiertos, sellados contra olores y resistentes a la corrosión, en lugar de simples adiciones a la capacidad de residuos generales. La Directiva Marco de Residuos de la UE revisada entró en vigor en octubre de 2025 y refuerza la base política para la recolección separada. El Reglamento (UE) 2025/40, que entró en vigor en febrero de 2025, estableció normas sobre envases y residuos de envases que refuerzan la necesidad de una gestión separada de materiales. En Lugo, España, EcoLugo se comprometió a desplegar 200 contenedores marrones adicionales para residuos orgánicos como parte de una expansión de la red de 3.700 a 4.200 contenedores. El ejemplo muestra cómo los requisitos municipales de separación en origen pueden traducirse en demanda de contenedores a nivel unitario. Los requisitos de residuos orgánicos favorecen los diseños que abordan la contención, la limpieza y la frecuencia de recolección.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Tamaño de Contenedor:
Los Formatos de Gran Capacidad Superan a los Segmentos CompactosLos contenedores de hasta 3 yardas cúbicas representaron el 23,5% de la demanda en 2026 y siguen siendo el rango de capacidad más grande. Sirven a zonas comerciales urbanas densas, edificios multifamiliares y puntos de recolección donde es difícil colocar unidades más grandes. Los rangos de 3 a 6 y de 6 a 10 yardas cúbicas atienden a clientes del sector minorista, hostelería, oficinas e instituciones. El rango de 10 a 20 yardas cúbicas se utiliza ampliamente en despliegues de alquiler y sitios industriales con residuos no peligrosos moderados y continuos. Las expectativas de compatibilidad y seguridad de América del Norte influyen en el diseño de cada clase de tamaño y ayudan a los proveedores conformes a diferenciar sus productos. Los contenedores más pequeños siguen siendo esenciales para el mercado de contenedores de residuos porque la frecuencia, el acceso y la compatibilidad con los vehículos pueden ser más importantes que el simple volumen. La combinación de capacidades está, por tanto, determinada por el entorno físico de recolección tanto como por la generación total de residuos.
Se proyecta que los contenedores de más de 40 yardas cúbicas crezcan a una CAGR del 5,2% de 2027 a 2032. Los trabajos de demolición, desarrollo de terrenos e infraestructura en los estados del Golfo, India y el Sudeste Asiático respaldan la demanda de unidades de alta capacidad. Los formatos más grandes pueden reducir el número de movimientos de camiones necesarios cuando los volúmenes de escombros superan la capacidad práctica de los contenedores roll-off estándar. El tamaño del mercado de contenedores de residuos para estas unidades crece cuando los gestores de proyectos priorizan menos intercambios y menor perturbación del sitio. El cambio refleja la escala de ciertos proyectos, no una sustitución de todos los contenedores más pequeños. Los contenedores de alta capacidad deben seguir adaptándose al equipo de elevación, las condiciones de la ruta y las cargas permitidas. Los fabricantes, por tanto, necesitan equilibrar el volumen, la resistencia estructural y la practicidad del transporte.
Análisis Geográfico
Europa
Europa representó el 30,5% de la participación del mercado de contenedores de residuos en 2026, respaldada por redes de recolección municipal establecidas y una alta penetración de contenedores en áreas comerciales y residenciales. La serie EN 12574 respalda la interoperabilidad entre contenedores y vehículos de recolección en los mercados europeos, al tiempo que establece expectativas de diseño y materiales. Estos factores de cumplimiento respaldan los precios de los contenedores que cumplen los requisitos de contratación regulada. El Reglamento (UE) 2025/40 entró en vigor en febrero de 2025 y añade presión para la separación de envases y materiales. El mercado de contenedores de residuos en Europa se beneficia cuando los sitios comerciales y multifamiliares necesitan flujos de recolección paralelos para material residual, reciclable y orgánico. La infraestructura madura significa que la demanda a menudo está vinculada a actualizaciones de especificaciones, ciclos de sustitución y nuevas adiciones a nivel de flujo. La Directiva Marco de Residuos de la UE revisada también refuerza los requisitos de recolección separada en toda la región. Los fabricantes europeos pueden utilizar la experiencia en cumplimiento y la compatibilidad con los vehículos para competir contra proveedores que se centran únicamente en el precio.
Oriente Medio y África
Se proyecta que Oriente Medio y África crezcan a una CAGR del 6,9% de 2027 a 2032, la tasa regional más rápida en el mercado de contenedores de residuos. El mercado de contenedores de residuos en la región tiene una necesidad insatisfecha de infraestructura de recolección formal a medida que aumentan las poblaciones urbanas y los volúmenes de residuos. El Banco Mundial informó de que la región MENA genera más de 155 millones de toneladas de residuos anuales y recicla o composta menos del 10% de ellos. La misma evaluación identificó una inversión anual en gestión de residuos de 7.700 millones de USD frente a los 11.600 millones de USD necesarios para cumplir los objetivos del ODS 11.6. La brecha apunta a requisitos continuos de equipos de recolección, sistemas de transferencia y contenedores. En Lagos, las instalaciones de recuperación de materiales y las estaciones de carga de transferencia muestran cómo la inversión en infraestructura aguas abajo puede respaldar la recolección en contenedores aguas arriba. Esta transición crea una oportunidad a más largo plazo para contenedores de especificación, no solo para contenedores básicos.
La Infraestructura y la Regulación Configuran los Mercados Restantes
América del Norte sigue siendo una región de alto valor en el mercado de contenedores de residuos porque las redes de transporte privado, los acuerdos de contratación cooperativa y los programas de sustitución de flotas respaldan las compras recurrentes. La contratación de camiones roll-off de la Ciudad de Savannah en diciembre de 2025 demuestra la relación entre la inversión en flotas y los activos de recolección compatibles. Asia-Pacífico presenta una gran variación, con Australia, Japón y Corea del Sur operando sistemas de recolección más maduros que muchos mercados emergentes de la región. India, las economías de la ASEAN y las naciones insulares del Pacífico están expandiendo la recolección en contenedores formal a medida que se desarrollan los servicios urbanos. China sigue siendo una fuente importante de demanda de contenedores a granel utilizados en trabajos de construcción y demolición. El programa KDEB de Malasia muestra que la modernización de la flota puede llevar a actualizaciones asociadas de contenedores en los mercados de Asia-Pacífico de nivel medio. Las ciudades sudamericanas, incluidas las de Brasil y Argentina, están desarrollando redes de recolección comercial más formales que necesitan equipos estandarizados de carga frontal y desmontables. En todos estos mercados, la producción y distribución local son estratégicamente importantes porque los contenedores voluminosos son costosos de transportar a largas distancias.
Panorama Competitivo
Concentración del Mercado
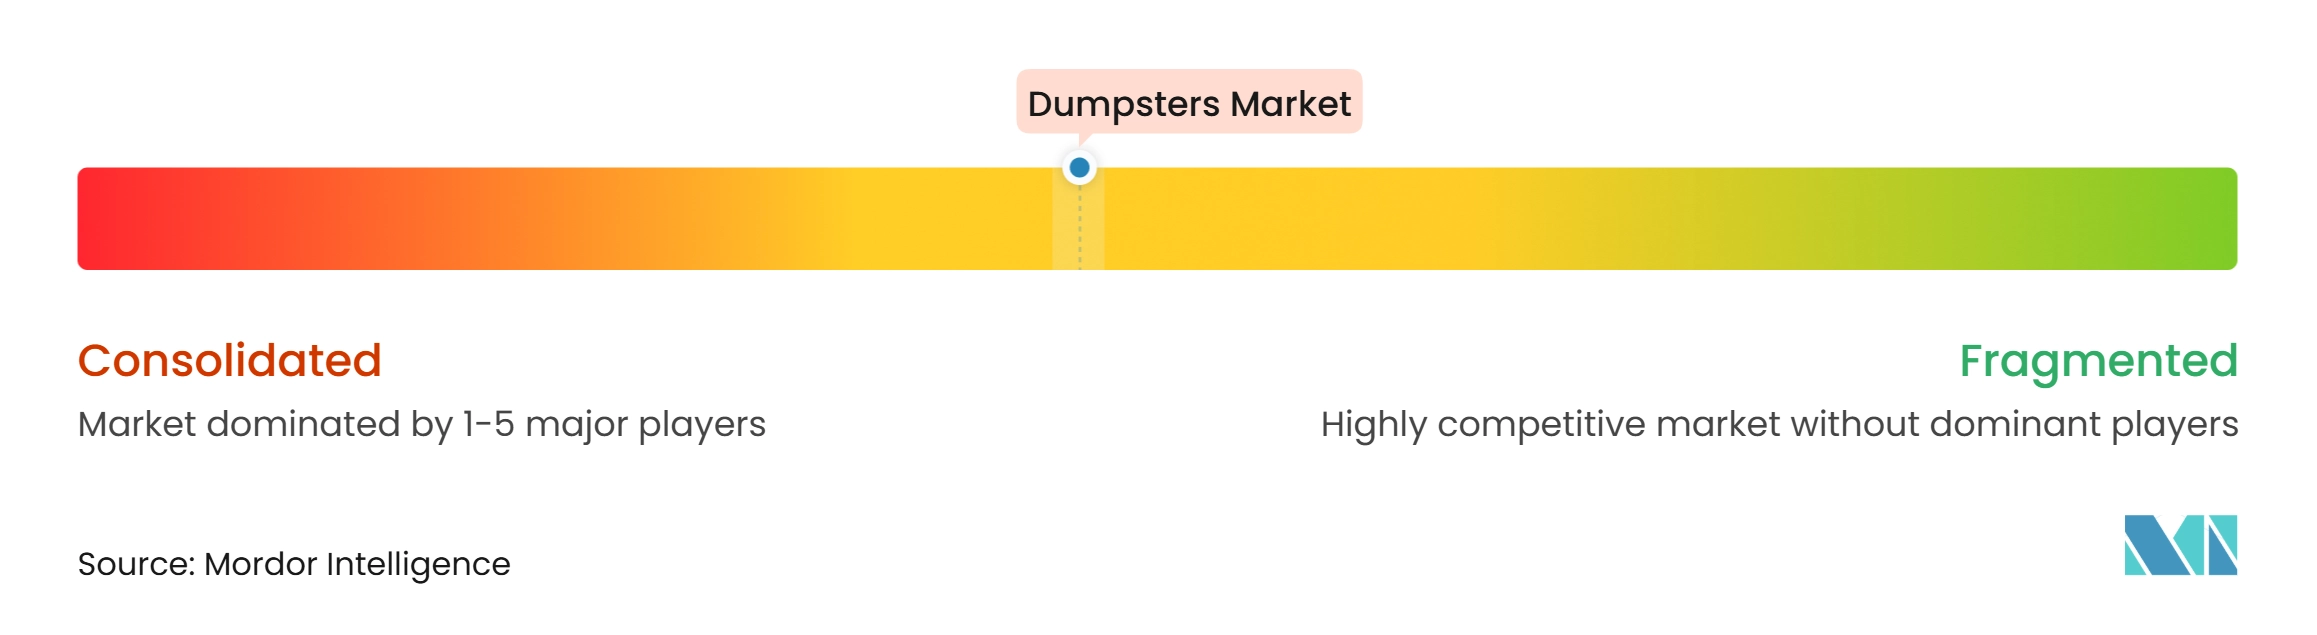
El mercado de contenedores de residuos exhibe un nivel medio de concentración de mercado. Wastequip opera en las categorías de contenedores, compactadores, carros y camiones a través de marcas que incluyen Galbreath, Amrep y Toter. Los fabricantes regionales compiten a través de la velocidad de entrega, la adaptación del diseño local y la proximidad al cliente. Wastequip abrió una instalación de fabricación de acero de 43.000 pies cuadrados en Salisbury, Carolina del Norte, en junio de 2026 para producir contenedores de carga frontal, contenedores roll-off y compactadores para la demanda de la Costa Este. El movimiento aborda las restricciones de costes de flete y plazos de entrega que influyen en las compras de los clientes. Los fabricantes más grandes pueden utilizar la producción regional para mejorar el servicio mientras protegen su posición en mercados sensibles a la logística.
Los fabricantes europeos compiten a través de la calidad de ingeniería, el cumplimiento y la compatibilidad con los sistemas de recolección locales. Decker-Containerbau presentó un volcador de doble lado con tecnología Bordmatik en Bauma 2025 y confirmó una ubicación en Berlín para ampliar su alcance de servicio. La empresa también tiene un diseño de soporte de elevación reemplazable que puede reducir el tiempo de inactividad y los costes de reparación de los contenedores. Los requisitos DIN 30720, DIN 30722, ANSI y EN 12574 pueden hacer del cumplimiento una barrera práctica en las contrataciones municipales y de transportistas. Estos requisitos reducen la capacidad de los proveedores que solo compiten por precio para calificar para contratos premium. También respaldan el valor de los productos que ofrecen interfaces seguras y una larga vida útil.
Los contenedores preparados para sensores y con trazabilidad digital siguen siendo un área abierta para la diferenciación de productos, especialmente para los transportistas que gestionan flotas dispersas. Wastequip adquirió Foster Hydraulics en junio de 2025, fortaleciendo la integración vertical en su división de camiones y respaldando su expansión en la Costa Este. El mercado de contenedores de residuos también muestra cómo los proveedores más pequeños enfrentan presión por los costes del acero mientras los competidores más grandes utilizan la escala de compra y las capacidades verticales. Los costes de flete también impiden un modelo de fabricación completamente centralizado, dejando espacio para los fabricantes locales. La competencia, por tanto, sigue siendo activa a nivel regional incluso cuando las empresas establecidas amplían su alcance de fabricación y distribución. Los compradores continúan sopesando el precio de compra frente a la entrega, el cumplimiento de seguridad, la reparabilidad y la compatibilidad con las flotas existentes.
Líderes de la Industria de Contenedores de Residuos
-
Wastequip LLC
-
Iron Container LLC
-
E-Pak Manufacturing LLC
-
Nedland Industries Inc.
-
Thompson Fabrication
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Contenedores de Residuos Empresas cubiertas en este informe
- Wastequip LLC
- Iron Container LLC
- E-Pak Manufacturing LLC
- Nedland Industries Inc.
- Thompson Fabrication
- American Made Dumpsters
- North American Manufacturers
- MAC Corporation
- European Manufacturers
- Skip Units Ltd.
- GMS Steel Fabrications Ltd.
- BERINGER GmbH
- Sirch Group
- Decker-Containerbau GmbH & Co. KG
- Pronar Sp. z o.o.
- Asia-Pacific Manufacturers
- Bincorp Equipment
- Skip Factory
- J&S Metal Fabrication Pty Ltd.
- Apollo Fabrications
- Easyquip
- KQuip
- Astech Group
Desarrollos recientes de la industria en Mercado de Contenedores de Residuos
- Junio de 2026: Wastequip abrió una nueva instalación de fabricación de acero de 43.000 pies cuadrados dentro de su operación AMREP en Salisbury, Carolina del Norte, produciendo contenedores de carga frontal, contenedores roll-off y compactadores para ampliar la capacidad de producción de la Costa Este y mejorar los tiempos de entrega en las regiones del Sureste y del Atlántico Medio.
- Mayo de 2025: Meridian Waste adquirió Waste Away Dumpster Service LLC en Huntsville, Alabama, añadiendo rutas de transporte de carga frontal comercial y roll-off y una instalación operativa en los condados de Madison, Limestone, Marshall y Morgan.
- Diciembre de 2025: La Ciudad de Savannah autorizó la adquisición de cuatro camiones de contenedores roll-off de Sansom Equipment Company en un contrato que no excede los 977.200 USD para la División de Residuos Comerciales del Departamento de Saneamiento.
Alcance del Informe del Mercado Global de Contenedores de Residuos
El Informe del Mercado de Contenedores de Residuos está Segmentado por Tipo de Contenedor (Contenedores de Carga Frontal, Contenedores de Carga Trasera y Más), por Usuario Final/Comprador (Empresas de Recolección y Transporte de Residuos y Más), por Tipo de Residuo (Residuos Sólidos No Peligrosos Generales y Mixtos y Más), por Tamaño de Contenedor (Hasta 3 Yardas Cúbicas, de 3 a 6 Yardas Cúbicas y Más) y por Geografía (América del Norte, Europa y Más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Contenedores de Carga Frontal | |
| Contenedores de Carga Trasera | |
| Contenedores de Residuos a Granel Desmontables | Contenedores Roll-Off de Cable-Hoist / Carril |
| Contenedores de Gancho | |
| Contenedores Skip-Lift / Cadena | |
| Otras Configuraciones de Contenedores Desmontables | |
| Otros Tipos de Contenedores de Residuos |
| Empresas de Recolección y Transporte de Residuos | |
| Empresas de Alquiler y Arrendamiento de Contenedores de Residuos | |
| Municipios y Autoridades Públicas de Residuos | |
| Contratistas de Construcción, Demolición e Infraestructura | |
| Establecimientos Comerciales e Institucionales | Comercios Minoristas y Centros Comerciales |
| Hostelería, Restaurantes y Servicios de Alimentación | |
| Oficinas y Edificios Comerciales | |
| Instituciones Sanitarias y Educativas | |
| Empresas de Gestión Inmobiliaria e Instalaciones | |
| Otros Establecimientos Comerciales e Institucionales | |
| Empresas Industriales y de Fabricación | |
| Empresas de Reciclaje y Recuperación de Materiales | |
| Otros Compradores Directos |
| Residuos Sólidos No Peligrosos Generales y Mixtos |
| Residuos de Construcción y Demolición |
| Residuos Reciclables (Papel, Cartón, Plásticos, Vidrio y Metales) |
| Residuos Orgánicos y Verdes (Residuos de Alimentos, Jardín, Paisajismo y Horticultura) |
| Residuos Industriales No Peligrosos |
| Residuos Voluminosos y Materiales de Limpieza |
| Otros Residuos No Peligrosos |
| Hasta 3 Yardas Cúbicas |
| De 3 a 6 Yardas Cúbicas |
| De 6 a 10 Yardas Cúbicas |
| De 10 a 20 Yardas Cúbicas |
| De 20 a 30 Yardas Cúbicas |
| De 30 a 40 Yardas Cúbicas |
| Más de 40 Yardas Cúbicas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia y Nueva Zelanda | |
| ASEAN | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Resto de Oriente Medio | |
| Resto de África |
| Por Tipo de Contenedor | Contenedores de Carga Frontal | |
| Contenedores de Carga Trasera | ||
| Contenedores de Residuos a Granel Desmontables | Contenedores Roll-Off de Cable-Hoist / Carril | |
| Contenedores de Gancho | ||
| Contenedores Skip-Lift / Cadena | ||
| Otras Configuraciones de Contenedores Desmontables | ||
| Otros Tipos de Contenedores de Residuos | ||
| Por Usuario Final/Comprador | Empresas de Recolección y Transporte de Residuos | |
| Empresas de Alquiler y Arrendamiento de Contenedores de Residuos | ||
| Municipios y Autoridades Públicas de Residuos | ||
| Contratistas de Construcción, Demolición e Infraestructura | ||
| Establecimientos Comerciales e Institucionales | Comercios Minoristas y Centros Comerciales | |
| Hostelería, Restaurantes y Servicios de Alimentación | ||
| Oficinas y Edificios Comerciales | ||
| Instituciones Sanitarias y Educativas | ||
| Empresas de Gestión Inmobiliaria e Instalaciones | ||
| Otros Establecimientos Comerciales e Institucionales | ||
| Empresas Industriales y de Fabricación | ||
| Empresas de Reciclaje y Recuperación de Materiales | ||
| Otros Compradores Directos | ||
| Por Tipo de Residuo | Residuos Sólidos No Peligrosos Generales y Mixtos | |
| Residuos de Construcción y Demolición | ||
| Residuos Reciclables (Papel, Cartón, Plásticos, Vidrio y Metales) | ||
| Residuos Orgánicos y Verdes (Residuos de Alimentos, Jardín, Paisajismo y Horticultura) | ||
| Residuos Industriales No Peligrosos | ||
| Residuos Voluminosos y Materiales de Limpieza | ||
| Otros Residuos No Peligrosos | ||
| Por Tamaño de Contenedor (Capacidad) | Hasta 3 Yardas Cúbicas | |
| De 3 a 6 Yardas Cúbicas | ||
| De 6 a 10 Yardas Cúbicas | ||
| De 10 a 20 Yardas Cúbicas | ||
| De 20 a 30 Yardas Cúbicas | ||
| De 30 a 40 Yardas Cúbicas | ||
| Más de 40 Yardas Cúbicas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia y Nueva Zelanda | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Resto de Oriente Medio | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento esperada para los contenedores de residuos hasta 2032?
Se proyecta que el mercado de contenedores de residuos se expanda a una CAGR del 4,8% de 2027 a 2032, alcanzando los 9,65 mil millones de USD para 2032.
¿Qué tipo de contenedor lidera la demanda global?
Los contenedores de residuos a granel desmontables lideraron con una participación del 52,5% en 2026, respaldados por aplicaciones de construcción, demolición e industriales.
¿Qué grupo de usuarios finales se está expandiendo más rápido?
Se prevé que los contratistas de construcción, demolición e infraestructura crezcan a una CAGR del 5,3% hasta 2032.
¿Por qué los contenedores de residuos orgánicos crecen más rápido?
Las normas de recolección separada aumentan la necesidad de contenedores cubiertos y sellados contra olores, respaldando una CAGR proyectada del 6,6% para los contenedores de residuos orgánicos y verdes.
¿Qué región tiene el pronóstico de crecimiento más rápido?
Se proyecta que Oriente Medio y África registren una CAGR del 6,9% hasta 2032 a medida que se expande la infraestructura formal de recolección de residuos.
¿Qué factores influyen en la selección de proveedores de contenedores?
Los compradores sopesan el plazo de entrega, la compatibilidad con la flota, el cumplimiento de seguridad, la reparabilidad y el coste total de flete junto con el precio de compra.