
Dumpster-Marktgröße und Marktanteile
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
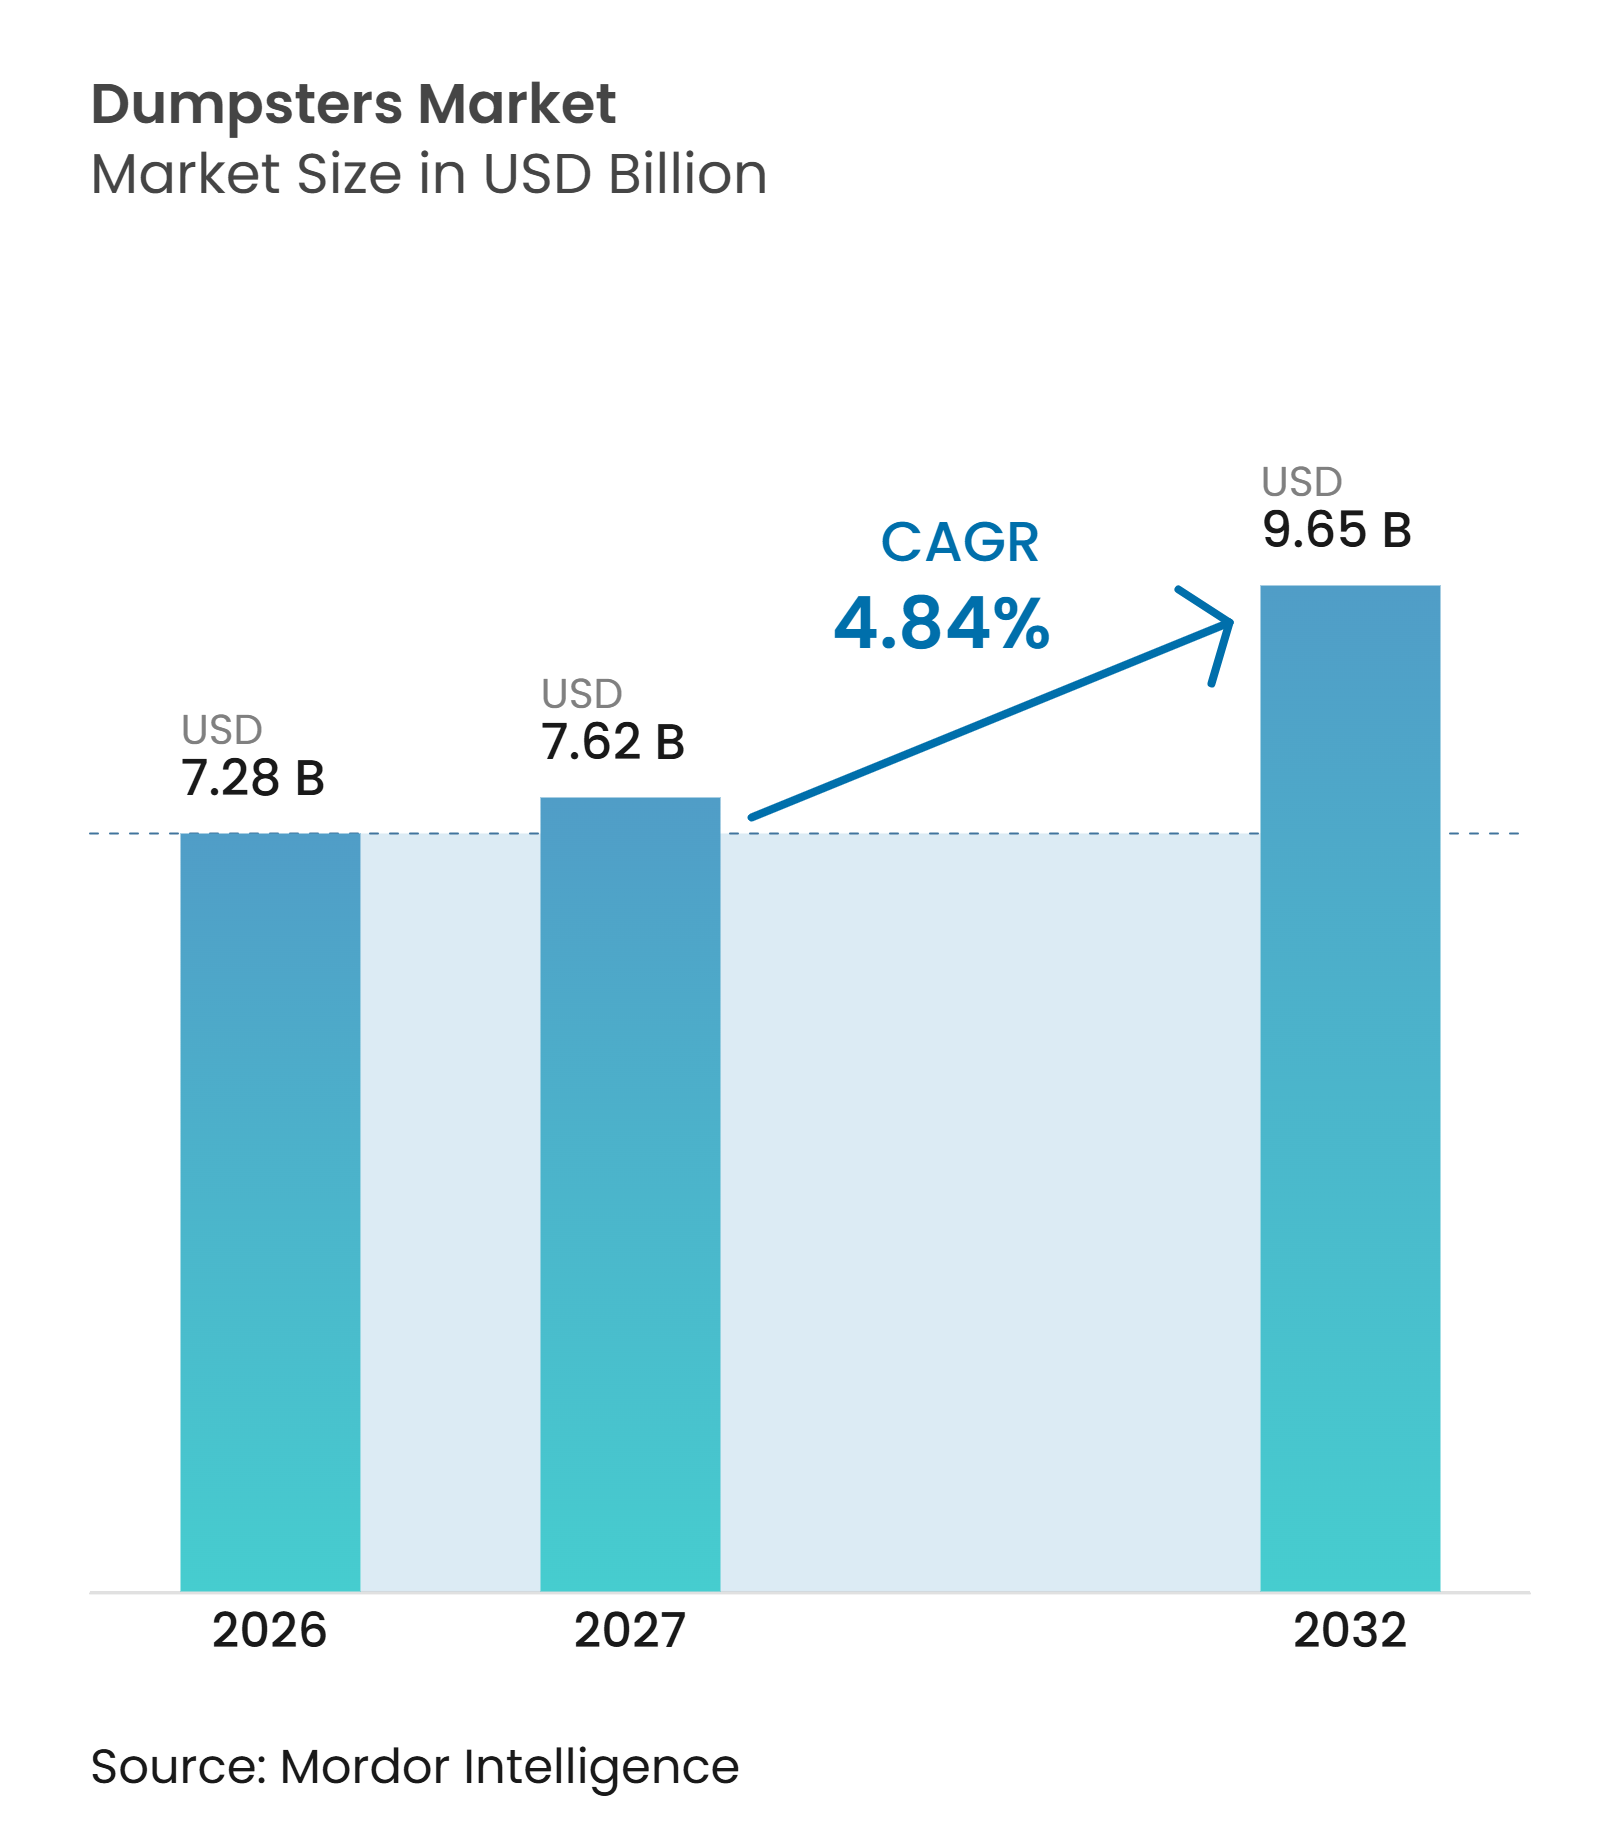
| Marktgröße (2027) | 7.62 Milliarden US-Dollar |
| Marktgröße (2032) | 9.65 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.84 % |
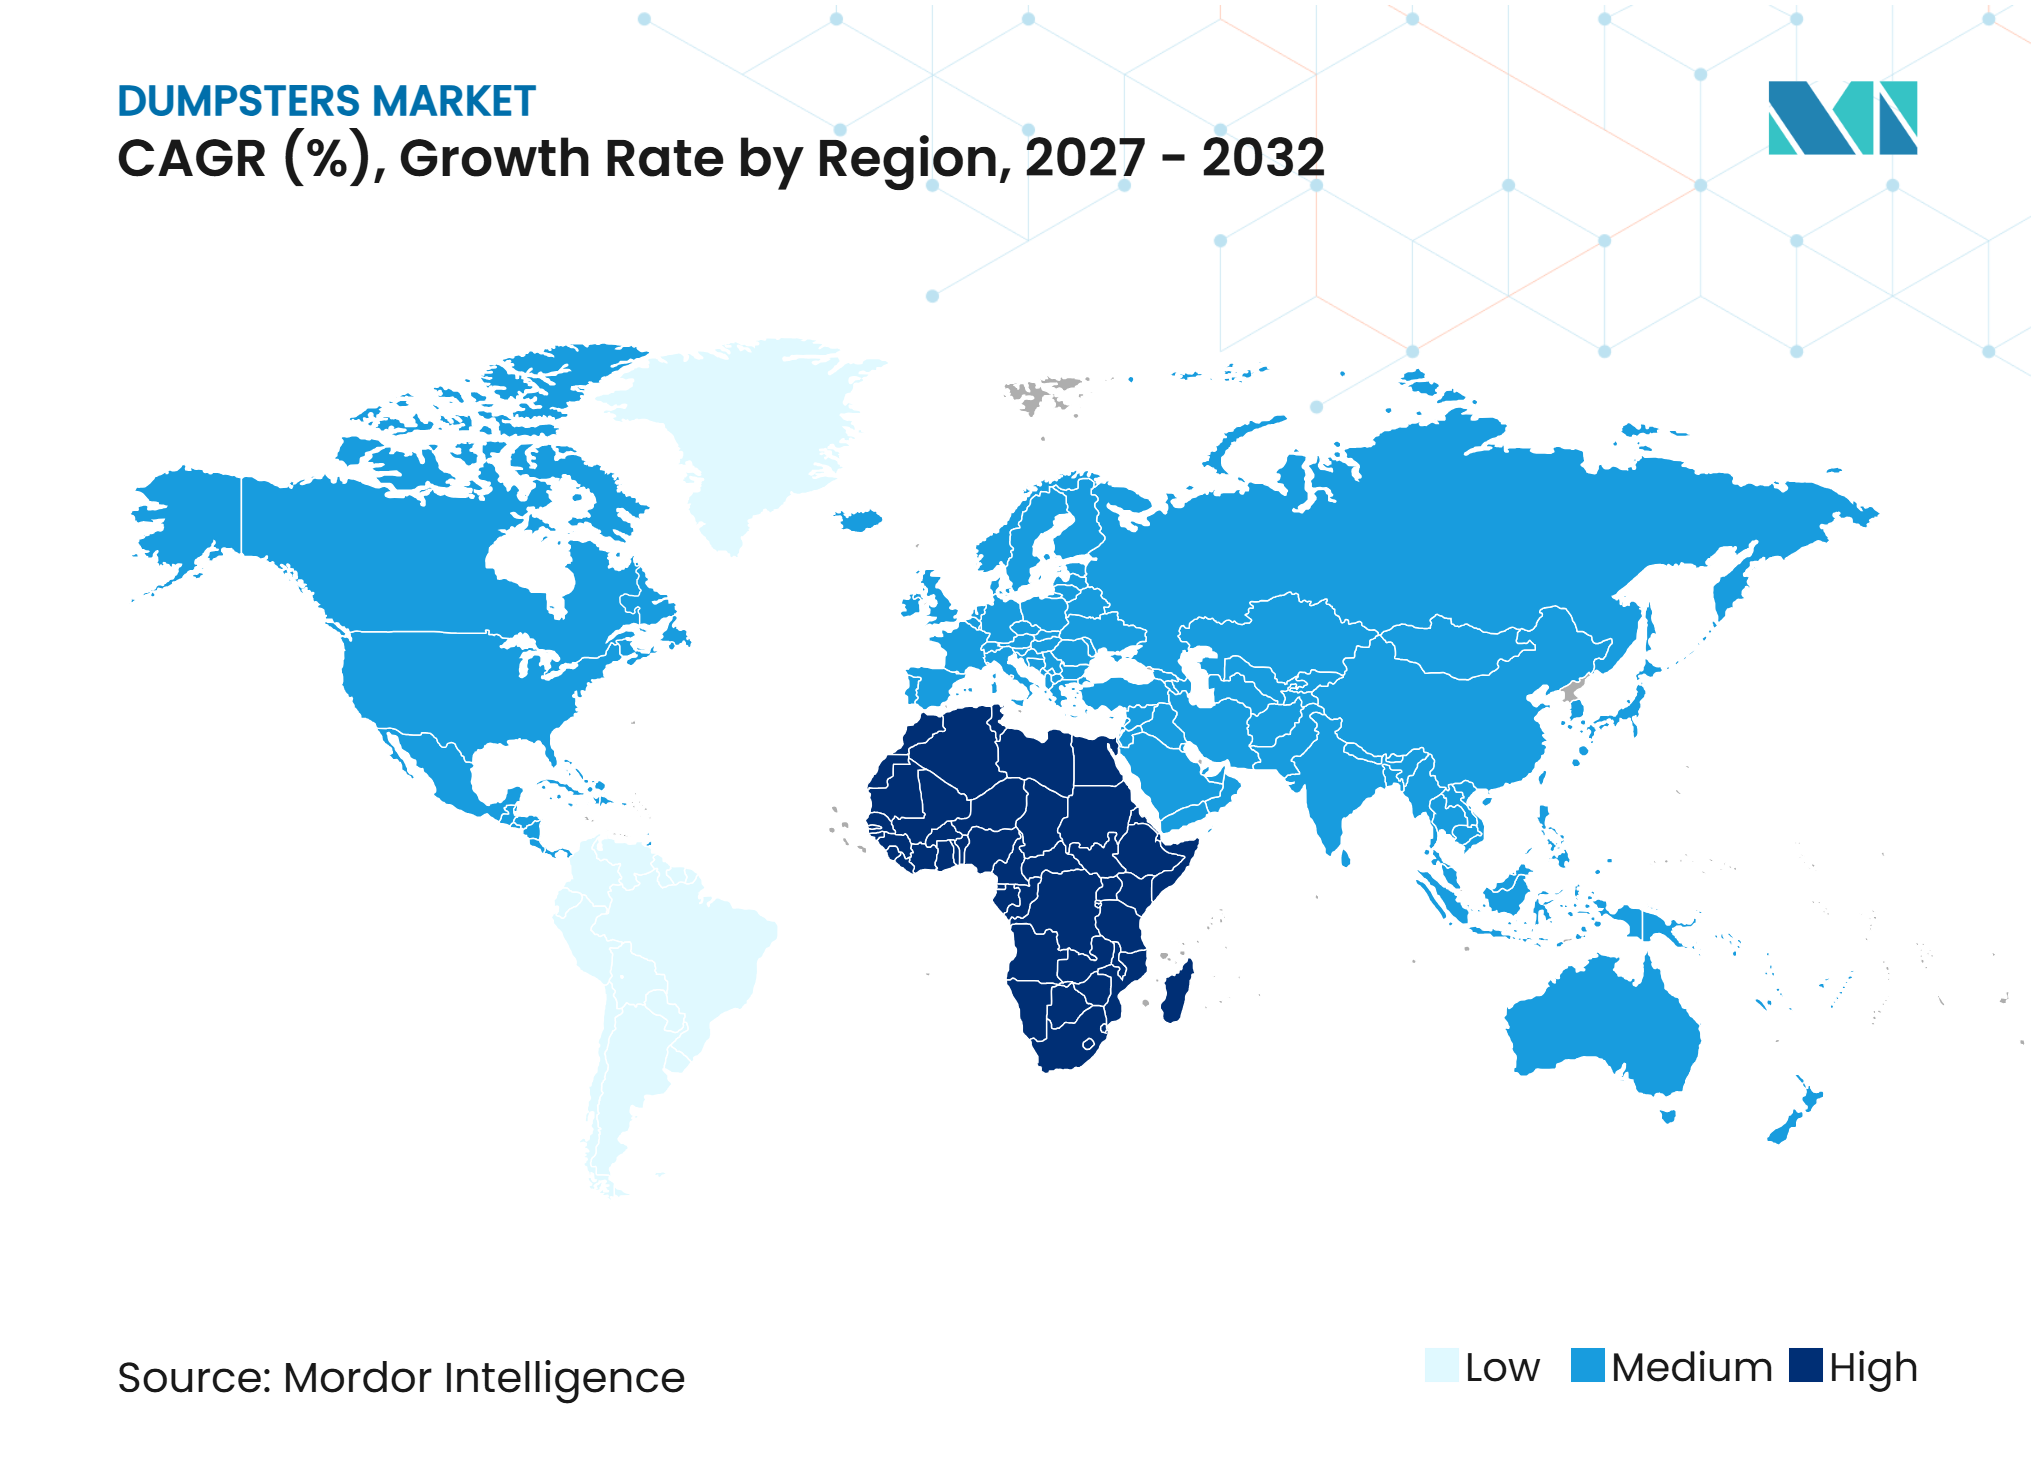
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Dumpster-Marktanalyse von Mordor Intelligence
Die Dumpster-Marktgröße soll von 7,28 Milliarden USD im Jahr 2026 auf 7,62 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 4,84 % über den Zeitraum 2027–2032 einen Wert von 9,65 Milliarden USD erreichen.
Bau-, Abriss- und kommunale Modernisierungsmaßnahmen sowie der Ersatz alternder Behälterflotten stützen die Nachfrage, da die Abfallsammlung eine unverzichtbare Dienstleistung bleibt. Der Dumpster-Markt profitiert auch dann, wenn Sammelvorschriften separate Behälter für Lebensmittelabfälle, Recycling und gemischten Abfall vorschreiben, anstatt eine Allzweckeinheit durch eine andere zu ersetzen. Größere Hersteller können die Lieferzuverlässigkeit durch regionale Produktion verbessern, während lokale Fertigungsbetriebe dort einen Vorteil behalten, wo Frachtkosten eine Versorgung über weite Strecken unwirtschaftlich machen. Stahlpreisschwankungen und lange Ersatzzyklen können kurzfristige Käufe einschränken, insbesondere wenn Lieferverträge es Herstellern nicht erlauben, höhere Inputkosten weiterzugeben. Regulatorische Anforderungen in Europa und Nordamerika erhöhen zudem den Wert konformer Behälter und machen die Produktkompatibilität zu einem bedeutsamen Kaufkriterium.
Wichtigste Erkenntnisse des Berichts
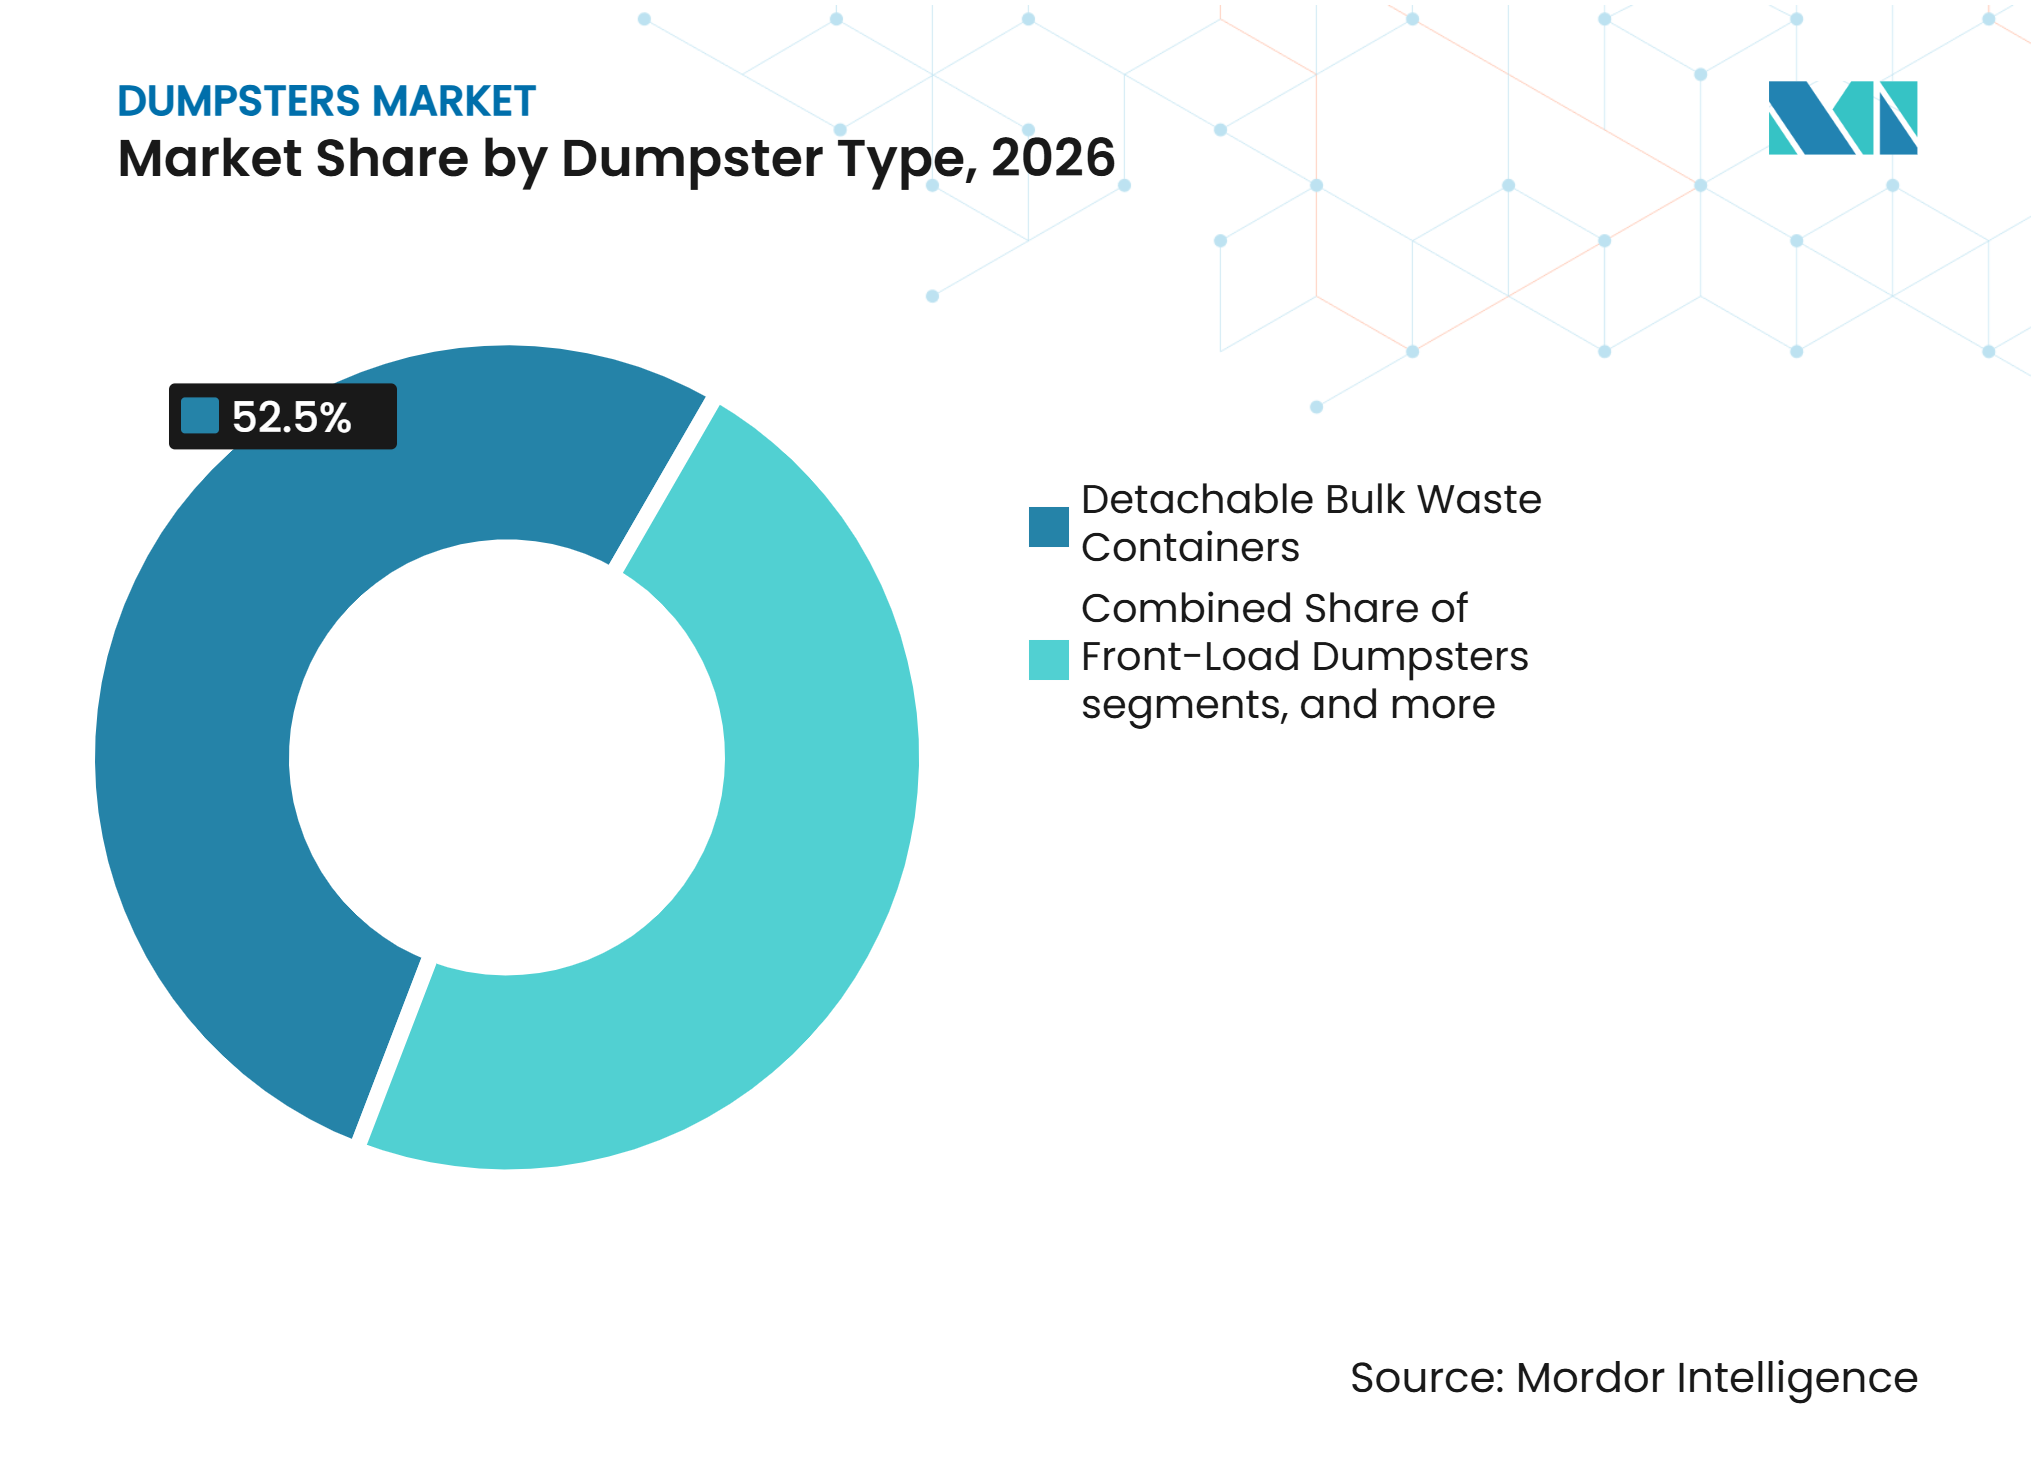
- Nach Dumpster-Typ hielten abnehmbare Großraum-Abfallbehälter im Jahr 2026 einen Anteil von 52,5 % an der Dumpster-Marktgröße und sollen bis 2032 mit einem CAGR von 5,2 % wachsen.
- Nach Endverbraucher entfielen auf Abfallsammel- und Transportunternehmen im Jahr 2026 38,9 % des Dumpster-Marktanteils, während Bau-, Abriss- und Infrastrukturunternehmen bis 2032 voraussichtlich mit einem CAGR von 5,3 % wachsen werden.
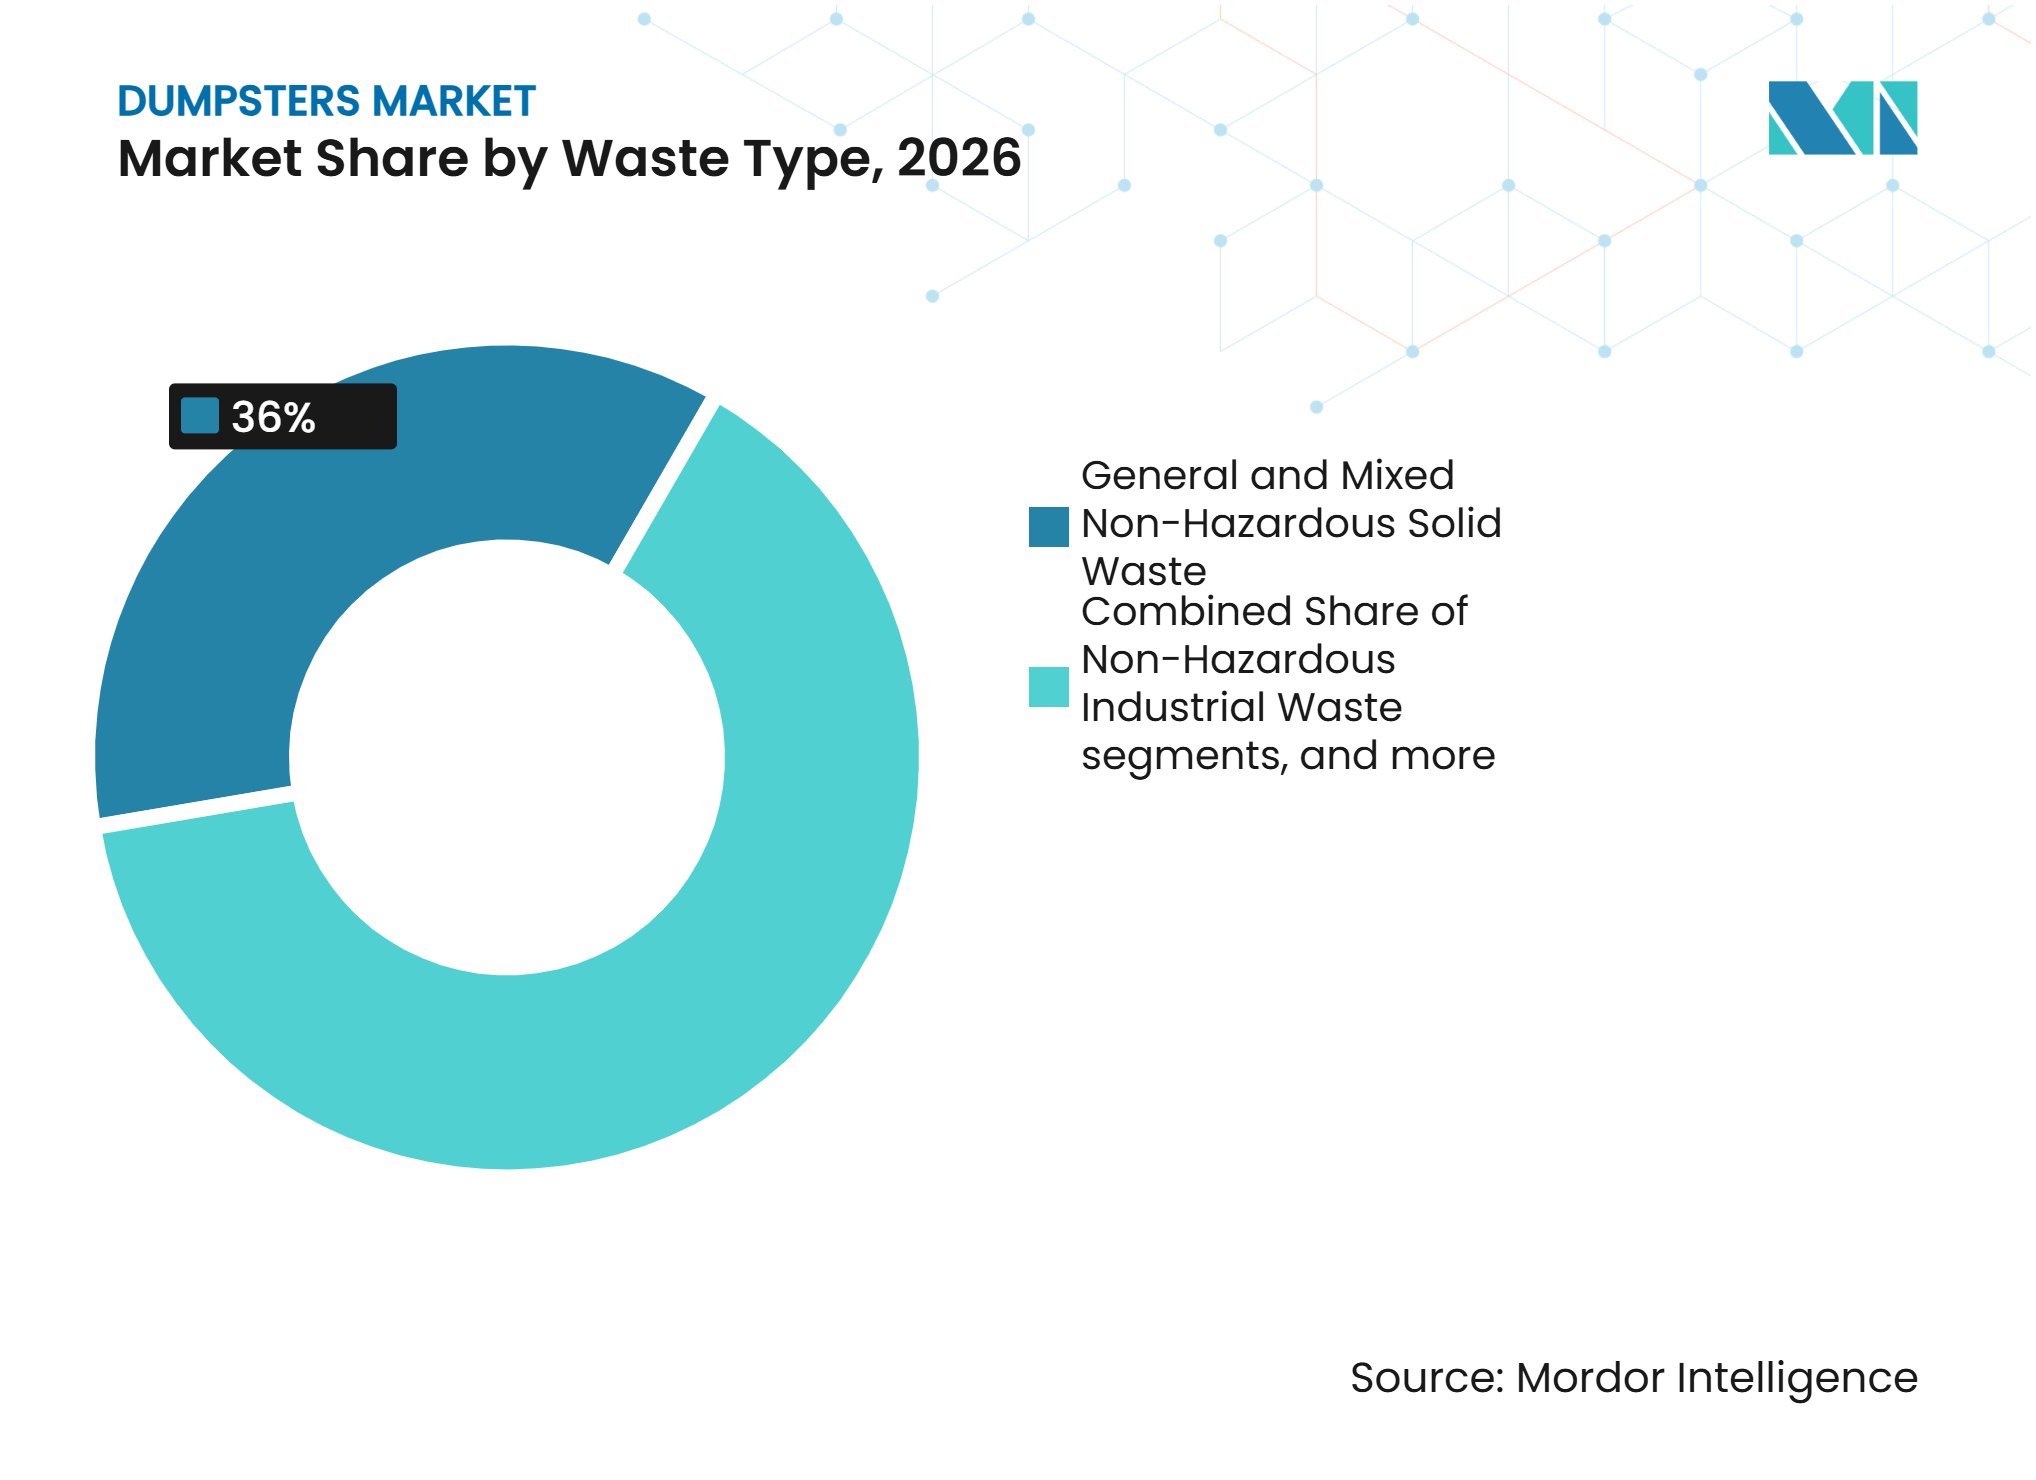
- Nach Abfallart hielt allgemeiner und gemischter nicht gefährlicher Feststoffabfall im Jahr 2026 einen Anteil von 36,0 % der Nachfrage, während organische Abfälle und Grünabfälle bis 2032 voraussichtlich mit einem CAGR von 6,6 % wachsen werden.
- Nach Behältergröße entfielen auf Behälter bis zu 3 Kubikmeter im Jahr 2026 23,5 % der Nachfrage, während Behälter über 40 Kubikmeter bis 2032 voraussichtlich mit einem CAGR von 5,2 % wachsen werden.
- Nach Geografie entfiel auf Europa im Jahr 2026 ein Anteil von 30,5 % der Nachfrage, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einem CAGR von 6,9 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum bei Bau-, Abriss- und Infrastrukturabfällen | +1.1% | Global, konzentriert in Asien-Pazifik, Naher Osten und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Ausbau der gewerblichen und industriellen Abfallsammlungsnetze | +1.0% | Kernregionen Nordamerika und EU, Ausweitung auf Asien-Pazifik sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Flottenausbau bei Abfalltransporteuren und Nachfrage nach Behälterersatz | +0.8% | Nordamerika, EU und Australien | Kurzfristig (≤ 2 Jahre) |
| Rasche Urbanisierung und bevölkerungsgetriebenes Wachstum des kommunalen Abfallaufkommens | +0.7% | Asien-Pazifik, Naher Osten und Afrika sowie Lateinamerika | Langfristig (≥ 4 Jahre) |
| Modernisierung der kommunalen Hausmüllentsorgung | +0.6% | Global, mit frühen Gewinnen im Nahen Osten, Südostasien und Osteuropa | Mittelfristig (2–4 Jahre) |
| Zunehmende Anforderungen an Quellentrennung und Recyclingbehälter | +0.4% | EU-Kernregion und Nordamerika, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum bei Bau-, Abriss- und Infrastrukturabfällen
Bau-, Abriss- und Infrastrukturprojekte erzeugen eine wiederkehrende Nachfrage nach Abrollcontainern, Absetzkippern und anderen abnehmbaren Behältern, da Bauschutt direkt auf der Baustelle gesammelt werden muss. Der Dumpster-Markt profitiert von wiederholten Aufstellungen während eines Projekts, selbst wenn ein Auftragnehmer die je Tätigkeit anfallende Abfallmenge nicht erhöht. Modularer Bau, Vorfertigung und schnellere Abrisspläne können die Häufigkeit des Behältereinsatzes auf einer Baustelle erhöhen. Separate Sortierpflichten für Materialien wie Beton, Metall, Glas, Kunststoff und Holz stützen die Nachfrage nach Mehrstrom- und Trennkammerkonfigurationen. Die überarbeitete EU-Abfallrahmenrichtlinie stärkt die Anforderungen an die getrennte Sammlung und hält die Materialtrennung im Mittelpunkt der Abfallwirtschaftsplanung.[1] Die bauwirtschaftliche Nachfrage geht daher über das Behältervolumen hinaus und umfasst die für verschiedene Schuttströme erforderlichen Spezifikationen.[2]
Ausbau der gewerblichen und industriellen Abfallsammlungsnetze
Die gewerbliche Abfallfranchisierung und zonenbasierte Lizenzvergabe konzentrieren die Beschaffung bei Betreibern, die in langfristige Sammelkapazitäten investieren müssen, was eine wiederkehrende Nachfrage nach Dumpster in kommunalen und gewerblichen Abfallnetzen erzeugt. Ein dedizierter Lebensmittelabfallservice kann einen separaten Behälter hinzufügen, wo ein Kunde bisher einen einzigen Restmüllbehälter verwendet hat, und so die Anzahl der benötigten Behälter in Restaurants, Supermärkten, Hotels und Lebensmittelverarbeitungsbetrieben erhöhen. Produktions- und Verarbeitungszonen in Südostasien unterstützen ebenfalls den industriellen Sammelbedarf durch längerfristige Konzessionsvereinbarungen, insbesondere dort, wo die Abfallerzeugung kontinuierlich ist und eine planmäßige Abholung erfordert. Diese Vereinbarungen ermutigen Abfallwirtschaftsbetreiber, standardisierte Behälterflotten zu unterhalten, beschädigte oder veraltete Dumpster zu ersetzen und die Kapazität zu erweitern, wenn neue gewerbliche und industrielle Kunden hinzukommen. Die Einführung separater Behälter für Recyclingmaterialien, organische Abfälle und Restmüll erhöht die Nachfrage nach spezialisierten Dumpster-Konfigurationen weiter.
Flottenausbau bei Abfalltransporteuren und Nachfrage nach Behälterersatz
Der Behälterersatz folgt häufig der Flottenerneuerung, da neue Sammelfahrzeuge sicher mit kompatiblen Hubschnittstellen betrieben werden müssen. KDEB Waste Management gab im April 2025 bekannt, 400 Millionen MYR (98,7 Millionen USD) für den Ersatz von mehr als 1.400 Abrollcontainer- und Pressfahrzeugen durch Euro-5-konforme Fahrzeuge bereitzustellen. Das Programm umfasst Servicegebiete wie Selayang, Kajang, Petaling Jaya und Sepang, wo die Beschaffung kompatibler Behälter voraussichtlich parallel zum Fahrzeugerneuerungsprogramm erfolgen wird. Die Stadt Savannah genehmigte im Dezember 2025 einen Vertrag über bis zu 977.200 USD für vier Abrollcontainer-Fahrzeuge als Teil ihres Sanierungsgeräte-Ersatzplans.[3] Elektro- und emissionsarme Fahrzeugprogramme können den praktischen Behälterersatzzyklus verkürzen, wenn sich die Hubausrüstung ändert. Diese Wechselwirkung stützt die Nachfrage in etablierten Transportnetzen, selbst wenn die Anzahl der Sammelrouten nur langsam wächst.
Rasche Urbanisierung und bevölkerungsgetriebenes Wachstum des kommunalen Abfallaufkommens
Im Jahr 2025 lebten 45 % der Weltbevölkerung von 8,2 Milliarden Menschen in Städten, wobei das Stadtwachstum in Asien-Pazifik, Subsahara-Afrika und dem Nahen Osten am stärksten ist. Die kommunale Sammelabdeckung blieb in Subsahara-Afrika und Südostasien mit 62,63 % bzw. 64,65 % in der UN-Bewertung, die 4.383 Städte bis 2024 umfasste, niedriger. Diese Bedingungen lassen Raum für formelle Sammelsysteme, um Behälter hinzuzufügen, wenn die Serviceabdeckung verbessert wird. Bevölkerungswachstum und steigende Einkommen können das Volumen und die Vielfalt der Abfälle erhöhen, die Kommunen sammeln müssen. Der Dumpster-Markt wird daher durch den Ausbau der Sammelinfrastruktur von einem vergleichsweise niedrigen Ausgangspunkt in sich entwickelnden städtischen Gebieten gestützt. Hersteller mit lokaler Vertriebs- und Servicekapazität sind besser positioniert, um diese Nachfrage zu bedienen, als Lieferanten, die ausschließlich auf Fernlieferungen angewiesen sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stahlpreisvolatilität und Kostendruck bei der Fertigung | -0.4% | Global, am stärksten in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Hohe Transport- und Vertriebskosten für sperrige Behälter | -0.3% | Fernstreckenkorridore in Nordamerika, Asien-Pazifik sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Lange Geräteersatzzyklen und Wettbewerb durch Aufarbeitung | -0.2% | Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Fragmentierte regionale Fertigung und preisbasierter Wettbewerb | -0.1% | Asien-Pazifik, Lateinamerika und Osteuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stahlpreisvolatilität und Kostendruck bei der Fertigung
Stahl bleibt ein wesentlicher Kostenfaktor bei der Dumpster-Fertigung, sodass Inputvolatilität die Herstellermargen bei Festpreislieferverträgen verringern kann. Der Verband der Allgemeinen Bauunternehmer Amerikas berichtete, dass der Erzeugerpreisindex für Stahlwerksprodukte in den zwölf Monaten bis August 2025 um 13,1 % gestiegen ist, unter Berufung auf das Statistikamt der Vereinigten Staaten. Mehrjährige Verträge mit Abfalltransporteuren und Kommunen erlauben möglicherweise keine schnelle Anpassung der Stückpreise. Kleinere Fertigungsbetriebe sind stärker exponiert, wenn ihnen Einkaufsvolumen oder langfristige Liefervereinbarungen fehlen. DIN 30720, DIN 30722 und die EN-12574-Reihe können Fertigungs- und Konformitätskosten erhöhen, insbesondere für regionale Lieferanten, die regulierte Beschaffungsprogramme bedienen. Kostendruck kann die Konsolidierung fördern, aber auch die Beschaffung verzögern, wenn Käufer die Lebensdauer vorhandener Geräte verlängern.
Hohe Transport- und Vertriebskosten für sperrige Behälter
Dumpster beanspruchen im Verhältnis zu ihrem Versandwert erheblichen Platz auf Sattelaufliegern, was Fracht zu einem dauerhaften Kostenfaktor in dieser Produktkategorie macht. Ein 40-Kubikmeter-Abrollcontainer kann eine vollständige Flachbettladung belegen und so den Erlös einer Lieferfahrt begrenzen. Diese Einschränkung begrenzt den wirtschaftlich praktikablen Lieferradius für die meisten Hersteller. Sie erhält auch die Rolle der regionalen Produktion und lokaler Fertigungsbetriebe im Dumpster-Markt aufrecht. Importierte Behälter können in Teilen Südostasiens und Subsahara-Afrikas Schwierigkeiten haben, wettbewerbsfähig zu sein, wenn die Transportkosten den Preisvorteil kostengünstigerer Produktion übersteigen. Lange Geräteersatzzyklen und Aufarbeitungsoptionen stellen eine weitere Einschränkung dar, da Kunden neue Käufe aufschieben können, solange vorhandene Behälter noch einsatzfähig sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dumpster-Typ:
Abnehmbare Behälter verankern das MarktvolumenAbnehmbare Großraum-Abfallbehälter hielten im Jahr 2026 einen Anteil von 52,5 % am Dumpster-Marktanteil und sollen mit dem höchsten CAGR der Kapazitätskategorie von 5,2 % bis 2032 wachsen, was ihren Einsatz in Bau-, Abriss- und Industriebereichen widerspiegelt. Seilzug-Abrollcontainer, Absetzkipper und Kettenhubdesigns haben in der Regel einen höheren Stückwert als kompakte Front-Load- oder Rear-Load-Einheiten. Ihr Einsatz bei Projektarbeiten unterstützt auch wiederholte kurzfristige Aufstellungen über die Laufzeit eines Vertrags. Die Dumpster-Marktgröße für abnehmbare Einheiten profitiert, wenn Auftragnehmer häufige Schuttentsorgung anstelle dauerhafter Sammelpunkte benötigen. Wastequip stellte 2026 sein Ultimate-Container-Abrollcontainer-Design mit verstärkter Oberkappenkonstruktion, Eckwinkeln, einer schmaleren Breite für den Türversand und Absetzkipperintegration vor. Der Produktfokus zeigt die Bedeutung von Logistikeffizienz und Kompatibilität mit mehr als einem Sammelsystem. Europäische Lieferanten verwenden ebenfalls Hubschnittstellen und Sicherheitskomponenten, um geltende technische und betriebliche Anforderungen zu erfüllen.
Front-Load-Dumpster sind in gewerblichen Sammelnetzen in den Vereinigten Staaten und Kanada fest verankert, da sie mit automatisierten Frontladefahrzeugen zusammenarbeiten. Rear-Load-Formate bedienen dicht besiedelte städtische Standorte, wo Zugangsbedingungen oder Gebäudelayouts die Front-Load-Sammlung einschränken. Das CLEAN-Collections-Amendment-Act des District of Columbia trat im März 2025 in Kraft und verpflichtet Mehrfamilienhäuser im Rahmen seiner stufenweisen Anforderungen zur Bereitstellung von Abfall-, Recycling- und Kompostierungsdienstleistungen. Diese Vorschriften können eine Nachfrage nach parallelen Behältersätzen erzeugen, ohne den vollständigen Ersatz einer bestehenden Flotte zu erfordern. Das Behälterdesign ist zunehmend an das Servicefahrzeug, den am Kundenstandort verfügbaren Platz und die Anzahl der gesammelten Abfallströme gebunden. Dieses Muster gibt Herstellern die Möglichkeit, kompatible Formate anzubieten, anstatt sich auf einen einzigen Standardbehältertyp zu verlassen. Der Dumpster-Markt erfordert weiterhin sowohl hochkapazitive abnehmbare Formate als auch kompakte Sammelformate.



Nach Endverbraucher:
Abfallsammel- und Transportunternehmen treiben die nächste Wachstumsphase voranAbfallsammel- und Transportunternehmen hielten im Jahr 2026 38,9 % der Nachfrage und bleiben die größte Käufergruppe. Der Wachstumsunterschied zeigt, dass projektgebundene Aufstellungen schneller zunehmen als dauerhafte Flottenergänzungen. Miet- und Leasingunternehmen erhöhen den Behältereinsatz, indem sie Einheiten unter kurzfristigen Vereinbarungen an Auftragnehmer, gewerbliche Kunden und Veranstaltungsbetreiber vergeben. Dies kann zu häufigeren Ersatzkäufen führen als bei dauerhaft installierten Einheiten. Die Dumpster-Marktgröße für die Auftragnehmer-Nachfrage wird durch Infrastrukturaktivitäten in den Golfstaaten, Indien und Amerika gestützt. Sie hängt auch davon ab, Kapazität, Hubsystem und Abholhäufigkeit an den Projektstandort anzupassen.
Bau-, Abriss- und Infrastrukturunternehmen sollen von 2027 bis 2032 mit einem CAGR von 5,3 % wachsen, schneller als andere Endverbrauchergruppen. Kommunen und öffentliche Abfallbehörden sorgen durch strukturierte Beschaffungsprogramme für eine stabile Nachfrage. Die Stadt Visalia vergab im Juli 2025 über das kooperative Beschaffungsrahmenwerk Sourcewell einen Vierjahresvertrag über 2,6 Millionen USD für die Lieferung gewerblicher Feststoffabfallbehälter an Wastequip. Solche Vereinbarungen reduzieren Beschaffungsreibungen und begünstigen Lieferanten mit breiter Vertriebskapazität. Gewerbliche und institutionelle Einrichtungen unterstützen die anhaltende Nachfrage nach Front-Load- und Rear-Load-Behältern durch Abfallserviceverträge. Industrie- und Fertigungsunternehmen benötigen robuste Designs, die auf ihre Abfallströme zugeschnitten sind, während Recycling- und Materialrückgewinnungsbetreiber offene oder mehrkammerige Einheiten benötigen können. Die Dumpster-Branche bedient diese Käufer durch differenzierte Behälterdesigns anstelle eines einzigen standardisierten Produkts. Ihre unterschiedlichen Anforderungen verteilen die Nachfrage auf dauerhafte Sammlung, Projektarbeiten, Mietflotten und Materialrückgewinnungsbetriebe.
Nach Abfallart:
Organische Ströme gewinnen gegenüber Restmengen an BedeutungAllgemeiner und gemischter nicht gefährlicher Feststoffabfall hielt im Jahr 2026 einen Anteil von 36,0 % der Nachfrage und damit den größten Abfallartanteil im Dumpster-Markt. Diese Position wird aufrechterhalten, da Kommunen und gewerbliche Kunden weiterhin hauptsächlich auf die Mischrestmüllsammlung angewiesen sind. Bau- und Abbruchabfälle bleiben eine hochwertige Kategorie, da der Behälterbedarf an Projektpipelines und große abnehmbare Formate geknüpft ist. Recyclingbehälter bedienen Papier, Karton, Kunststoffe, Glas und Metalle, da die Anforderungen an die getrennte Sammlung zunehmen. Nicht gefährliche Industrieabfälle und Sperrmüll erfordern häufig großformatige oder abnehmbare Ausrüstung. Der Übergang zur Quellentrennung beseitigt nicht sofort den Bedarf an Restmüllbehältern, insbesondere dort, wo sich Sammelsysteme noch im Wandel befinden. Stattdessen entsteht eine breitere Mischung von Behälterspezifikationen und mehr Sammelpunkte für jeden Kundenstandort.
Organische Abfälle und Grünabfälle sollen das am schnellsten wachsende Abfallart-Segment sein, mit einem CAGR von 6,6 % von 2027 bis 2032. Separate Sammelvorschriften stützen die Nachfrage nach abgedeckten, geruchsdichtenden und korrosionsbeständigen Behältern anstelle einfacher Ergänzungen zur Restmüllkapazität. Die überarbeitete EU-Abfallrahmenrichtlinie trat im Oktober 2025 in Kraft und stärkt die politische Grundlage für die getrennte Sammlung. Die Verordnung (EU) 2025/40, die im Februar 2025 in Kraft trat, legte Regeln für Verpackungen und Verpackungsabfälle fest, die den Bedarf an separatem Materialmanagement verstärken. In Lugo, Spanien, verpflichtete sich EcoLugo, 200 zusätzliche braune Bioabfallbehälter als Teil einer Netzerweiterung von 3.700 auf 4.200 Behälter einzusetzen. Das Beispiel zeigt, wie kommunale Quelltrennungsanforderungen in eine behälterbezogene Nachfrage auf Einheitenebene umgesetzt werden können. Anforderungen an organische Abfälle begünstigen Designs, die Eindämmung, Reinigung und Abholhäufigkeit berücksichtigen.

Nach Behältergröße:
Ultragroße Formate übertreffen kompakte SegmenteBehälter bis zu 3 Kubikmeter hielten im Jahr 2026 einen Anteil von 23,5 % der Nachfrage und bleiben der größte Kapazitätsbereich. Sie bedienen dicht besiedelte städtische Gewerbezonen, Mehrfamilienhäuser und Sammelpunkte, an denen größere Einheiten schwer zu platzieren sind. Die Bereiche 3 bis 6 und 6 bis 10 Kubikmeter bedienen Einzelhandels-, Gastronomie-, Büro- und institutionelle Kunden. Der Bereich 10 bis 20 Kubikmeter wird häufig in Mietaufstellungen und Industriestandorten mit moderatem, kontinuierlichem nicht gefährlichem Abfall eingesetzt. Nordamerikanische Kompatibilitäts- und Sicherheitserwartungen beeinflussen das Design jeder Größenklasse und helfen konformen Lieferanten, ihre Produkte zu differenzieren. Kleinere Behälter bleiben für den Dumpster-Markt unverzichtbar, da Häufigkeit, Zugang und Fahrzeugkompatibilität wichtiger sein können als das bloße Volumen. Die Kapazitätsmischung wird daher ebenso sehr durch die physische Sammelumgebung wie durch das gesamte Abfallaufkommen geprägt.
Behälter über 40 Kubikmeter sollen von 2027 bis 2032 mit einem CAGR von 5,2 % wachsen. Abriss-, Landerschließungs- und Infrastrukturarbeiten in den Golfstaaten, Indien und Südostasien stützen die Nachfrage nach hochkapazitiven Einheiten. Größere Formate können die Anzahl der erforderlichen LKW-Bewegungen reduzieren, wenn Schuttvolumina die praktische Kapazität von Standard-Abrollcontainern übersteigen. Die Dumpster-Marktgröße für diese Einheiten wächst, wenn Projektmanager weniger Austausche und geringere Standortunterbrechungen priorisieren. Die Verschiebung spiegelt den Umfang bestimmter Projekte wider, nicht den Ersatz jedes kleineren Behälters. Hochkapazitive Behälter müssen weiterhin zur Hubausrüstung, den Streckenbedingungen und den zulässigen Lasten passen. Hersteller müssen daher Volumen, Strukturfestigkeit und Transportpraktikabilität in Einklang bringen.
Geografische Analyse
Europa
Europa hielt im Jahr 2026 einen Anteil von 30,5 % am Dumpster-Marktanteil, gestützt durch etablierte kommunale Sammelnetze und eine hohe Behälterdurchdringung in gewerblichen und Wohngebieten. Die EN-12574-Reihe unterstützt die Interoperabilität zwischen Behältern und Sammelfahrzeugen auf europäischen Märkten und legt gleichzeitig Design- und Materialerwartungen fest. Diese Konformitätsfaktoren stützen die Preisgestaltung für Behälter, die regulierte Beschaffungsanforderungen erfüllen. Die Verordnung (EU) 2025/40 trat im Februar 2025 in Kraft und erhöht den Druck auf Verpackungs- und Materialtrennung. Der Dumpster-Markt in Europa profitiert, wenn gewerbliche und Mehrfamilienhäuser parallele Sammelströme für Rest-, Recycling- und organisches Material benötigen. Reife Infrastruktur bedeutet, dass die Nachfrage häufig an Spezifikations-Upgrades, Ersatzzyklen und neue Stromebenen-Ergänzungen geknüpft ist. Die überarbeitete EU-Abfallrahmenrichtlinie stärkt auch die Anforderungen an die getrennte Sammlung in der gesamten Region. Europäische Hersteller können Compliance-Expertise und Fahrzeugkompatibilität nutzen, um gegen Lieferanten zu konkurrieren, die sich ausschließlich auf den Preis konzentrieren.
Naher Osten und Afrika
Der Nahe Osten und Afrika sollen von 2027 bis 2032 mit einem CAGR von 6,9 % wachsen, der schnellsten regionalen Rate im Dumpster-Markt. Der Dumpster-Markt in der Region hat einen ungedeckten Bedarf an formeller Sammelinfrastruktur, da städtische Bevölkerungen und Abfallmengen zunehmen. Die Weltbank berichtete, dass die MENA-Region jährlich mehr als 155 Millionen Tonnen Abfall erzeugt und weniger als 10 % davon recycelt oder kompostiert. Dieselbe Bewertung identifizierte jährliche Abfallwirtschaftsinvestitionen von 7,7 Milliarden USD gegenüber den erforderlichen 11,6 Milliarden USD zur Erfüllung der SDG-11.6-Ziele. Die Lücke weist auf anhaltende Anforderungen an Sammelausrüstung, Transfersysteme und Behälter hin. In Lagos zeigen Materialrückgewinnungsanlagen und Transferladestationen, wie Investitionen in nachgelagerte Infrastruktur die vorgelagerte containerisierte Sammlung unterstützen können. Dieser Übergang schafft eine längerfristige Chance für spezifikationsgerechte Behälter, nicht nur für einfache Behälter.
Infrastruktur und Regulierung prägen die verbleibenden Märkte
Nordamerika bleibt eine hochwertige Dumpster-Marktregion, da private Transportnetze, kooperative Beschaffungsvereinbarungen und Flottenersatzprogramme wiederkehrende Käufe unterstützen. Die Abrollcontainer-LKW-Beschaffung der Stadt Savannah im Dezember 2025 verdeutlicht die Beziehung zwischen Flotteninvestitionen und kompatiblen Sammelgütern. Asien-Pazifik weist eine große Bandbreite auf, wobei Australien, Japan und Südkorea ausgereiftere Sammelsysteme betreiben als viele Schwellenmärkte in der Region. Indien, ASEAN-Volkswirtschaften und pazifische Inselstaaten bauen die formelle containerisierte Sammlung aus, da sich städtische Dienstleistungen entwickeln. China bleibt eine wichtige Nachfragequelle für Großraumbehälter, die im Bau- und Abbruchbereich eingesetzt werden. Das KDEB-Programm in Malaysia zeigt, dass die Flottenmodernisierung in mittelgroßen Asien-Pazifik-Märkten zu damit verbundenen Behälter-Upgrades führen kann. Südamerikanische Städte, darunter solche in Brasilien und Argentinien, entwickeln formalere gewerbliche Sammelnetze, die standardisierte Front-Load- und abnehmbare Ausrüstung benötigen. In all diesen Märkten sind lokale Produktion und Vertrieb strategisch wichtig, da sperrige Behälter über weite Strecken kostspielig zu transportieren sind.
Wettbewerbslandschaft
Marktkonzentration
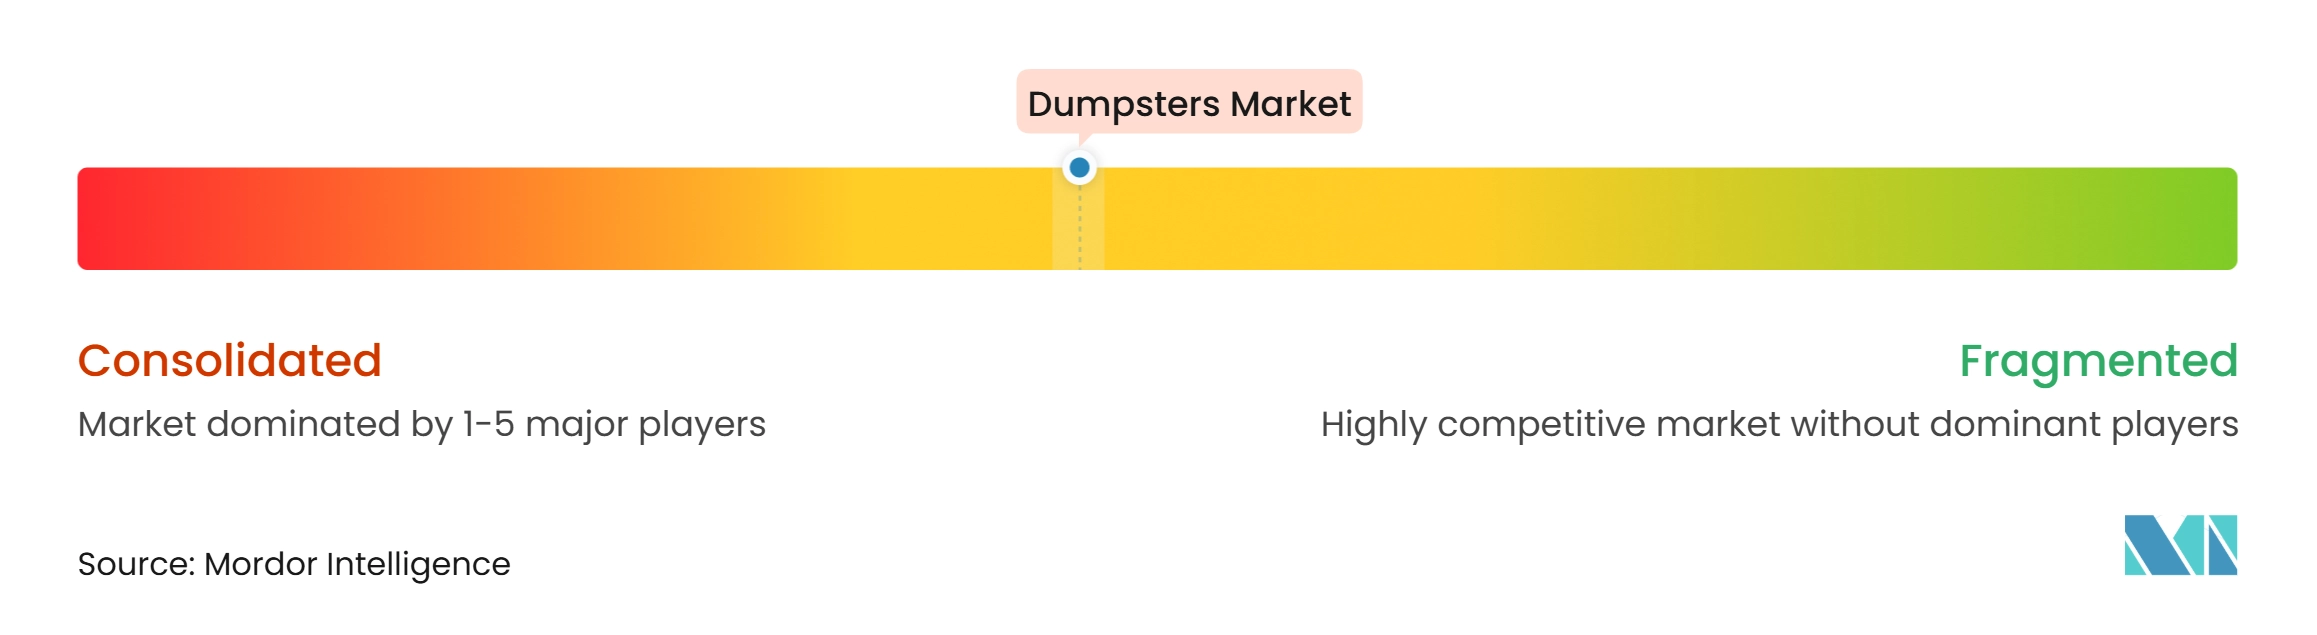
Der Dumpster-Markt weist eine mittlere Marktkonzentration auf. Wastequip ist in den Kategorien Behälter, Verdichter, Tonnen und Fahrzeuge durch Marken tätig, zu denen Galbreath, Amrep und Toter gehören. Regionale Fertigungsbetriebe konkurrieren durch Liefergeschwindigkeit, lokale Designanpassung und Kundennähe. Wastequip eröffnete im Juni 2026 eine 43.000 Quadratfuß große Stahlfertigungsanlage in Salisbury, North Carolina, um Front-Load-Dumpster, Abrollcontainer und Verdichter für die Ostküstennachfrage herzustellen. Der Schritt adressiert Frachtkosten- und Vorlaufzeitbeschränkungen, die die Kundenbeschaffung beeinflussen. Größere Hersteller können regionale Produktion nutzen, um den Service zu verbessern und gleichzeitig ihre Position in logistiksensiblen Märkten zu schützen.
Europäische Hersteller konkurrieren durch Ingenieurqualität, Konformität und Kompatibilität mit lokalen Sammelsystemen. Decker-Containerbau präsentierte auf der Bauma 2025 einen Doppelseitenkipper mit Bordmatik-Technologie und bestätigte einen Berliner Standort zur Erweiterung seiner Servicereichweite. Das Unternehmen verfügt auch über ein austauschbares Hubklammerdesign, das Behälterausfallzeiten und Reparaturkosten reduzieren kann. DIN 30720, DIN 30722, ANSI und EN-12574-Anforderungen können Konformität zu einer praktischen Hürde bei kommunalen und Transporteurbeschaffungen machen. Diese Anforderungen reduzieren die Fähigkeit von Nur-Preis-Lieferanten, sich für Premiumverträge zu qualifizieren. Sie unterstützen auch den Wert von Produkten, die sichere Schnittstellen und eine lange Lebensdauer bieten.
Sensorfertige und digital rückverfolgbare Behälter bleiben ein offenes Gebiet für Produktdifferenzierung, insbesondere für Transporteure, die verteilte Flotten verwalten. Wastequip übernahm im Juni 2025 Foster Hydraulics und stärkte damit die vertikale Integration in seiner Fahrzeugsparte und unterstützte seine Ostküstenerweiterung. Der Dumpster-Markt zeigt auch, wie kleinere Lieferanten unter Stahlkosten leiden, während größere Wettbewerber Skaleneinkauf und vertikale Fähigkeiten nutzen. Frachtkosten verhindern auch ein vollständig zentralisiertes Fertigungsmodell und lassen Raum für lokale Fertigungsbetriebe. Der Wettbewerb bleibt daher auf regionaler Ebene aktiv, auch wenn etablierte Unternehmen ihre Fertigungs- und Vertriebsreichweite ausbauen. Käufer wägen weiterhin Kaufpreis gegen Lieferung, Sicherheitskonformität, Reparierbarkeit und Kompatibilität mit bestehenden Flotten ab.
Marktführer der Dumpster-Branche
-
Wastequip LLC
-
Iron Container LLC
-
E-Pak Manufacturing LLC
-
Nedland Industries Inc.
-
Thompson Fabrication
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Dumpster-Markt Unternehmen in diesem Bericht
- Wastequip LLC
- Iron Container LLC
- E-Pak Manufacturing LLC
- Nedland Industries Inc.
- Thompson Fabrication
- American Made Dumpsters
- North American Manufacturers
- MAC Corporation
- European Manufacturers
- Skip Units Ltd.
- GMS Steel Fabrications Ltd.
- BERINGER GmbH
- Sirch Group
- Decker-Containerbau GmbH & Co. KG
- Pronar Sp. z o.o.
- Asia-Pacific Manufacturers
- Bincorp Equipment
- Skip Factory
- J&S Metal Fabrication Pty Ltd.
- Apollo Fabrications
- Easyquip
- KQuip
- Astech Group
Neueste Industrielle Entwicklungen in Dumpster-Markt
- Juni 2026: Wastequip eröffnete eine neue 43.000 Quadratfuß große Stahlfertigungsanlage innerhalb seines AMREP-Betriebs in Salisbury, North Carolina, zur Herstellung von Front-Load-Dumpster, Abrollcontainern und Verdichtern, um die Produktionskapazität an der Ostküste zu erweitern und die Lieferzeiten in den Regionen Südosten und Mittelatlantik zu verbessern.
- Mai 2025: Meridian Waste übernahm Waste Away Dumpster Service LLC in Huntsville, Alabama, und ergänzte damit gewerbliche Front-Load- und Abrollcontainer-Transportrouten sowie eine Betriebsanlage in den Landkreisen Madison, Limestone, Marshall und Morgan.
- Dezember 2025: Die Stadt Savannah genehmigte die Beschaffung von vier Abrollcontainer-Fahrzeugen von Sansom Equipment Company in einem Vertrag über maximal 977.200 USD für die Abteilung für gewerbliche Abfallentsorgung des Sanitätsbereichs.
Umfang des globalen Dumpster-Marktberichts
Der Dumpster-Marktbericht ist segmentiert nach Dumpster-Typ (Front-Load-Dumpster, Rear-Load-Dumpster und weitere), nach Endverbraucher/Käufer (Abfallsammel- und Transportunternehmen und weitere), nach Abfallart (allgemeiner und gemischter nicht gefährlicher Feststoffabfall und weitere), nach Behältergröße (bis zu 3 Kubikmeter, 3 bis 6 Kubikmeter und weitere) sowie nach Geografie (Nordamerika, Europa und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Front-Load-Dumpster | |
| Rear-Load-Dumpster | |
| Abnehmbare Großraum-Abfallbehälter | Seilzug-/Schienen-Abrollcontainer |
| Absetzkipper | |
| Kettenhub-/Kettenzug-Behälter | |
| Sonstige abnehmbare Behälterkonfigurationen | |
| Sonstige Dumpster-Typen |
| Abfallsammel- und Transportunternehmen | |
| Dumpster-Miet- und Leasingunternehmen | |
| Kommunen und öffentliche Abfallbehörden | |
| Bau-, Abriss- und Infrastrukturunternehmen | |
| Gewerbliche und institutionelle Einrichtungen | Einzelhandel und Einkaufszentren |
| Gastronomie, Restaurants und Lebensmittelservice | |
| Büros und Gewerbegebäude | |
| Gesundheits- und Bildungseinrichtungen | |
| Immobilien- und Facility-Management-Unternehmen | |
| Sonstige gewerbliche und institutionelle Einrichtungen | |
| Industrie- und Fertigungsunternehmen | |
| Recycling- und Materialrückgewinnungsunternehmen | |
| Sonstige Direktkäufer |
| Allgemeiner und gemischter nicht gefährlicher Feststoffabfall |
| Bau- und Abbruchabfälle |
| Recyclingfähige Abfälle (Papier, Karton, Kunststoffe, Glas und Metalle) |
| Organische Abfälle und Grünabfälle (Lebensmittel-, Garten-, Landschafts- und Gartenbauabfälle) |
| Nicht gefährliche Industrieabfälle |
| Sperrmüll und Entrümpelungsmaterialien |
| Sonstige nicht gefährliche Abfälle |
| Bis zu 3 Kubikmeter |
| 3 bis 6 Kubikmeter |
| 6 bis 10 Kubikmeter |
| 10 bis 20 Kubikmeter |
| 20 bis 30 Kubikmeter |
| 30 bis 40 Kubikmeter |
| Über 40 Kubikmeter |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien und Neuseeland | |
| ASEAN | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Übriger Naher Osten | |
| Übriges Afrika |
| Nach Dumpster-Typ | Front-Load-Dumpster | |
| Rear-Load-Dumpster | ||
| Abnehmbare Großraum-Abfallbehälter | Seilzug-/Schienen-Abrollcontainer | |
| Absetzkipper | ||
| Kettenhub-/Kettenzug-Behälter | ||
| Sonstige abnehmbare Behälterkonfigurationen | ||
| Sonstige Dumpster-Typen | ||
| Nach Endverbraucher/Käufer | Abfallsammel- und Transportunternehmen | |
| Dumpster-Miet- und Leasingunternehmen | ||
| Kommunen und öffentliche Abfallbehörden | ||
| Bau-, Abriss- und Infrastrukturunternehmen | ||
| Gewerbliche und institutionelle Einrichtungen | Einzelhandel und Einkaufszentren | |
| Gastronomie, Restaurants und Lebensmittelservice | ||
| Büros und Gewerbegebäude | ||
| Gesundheits- und Bildungseinrichtungen | ||
| Immobilien- und Facility-Management-Unternehmen | ||
| Sonstige gewerbliche und institutionelle Einrichtungen | ||
| Industrie- und Fertigungsunternehmen | ||
| Recycling- und Materialrückgewinnungsunternehmen | ||
| Sonstige Direktkäufer | ||
| Nach Abfallart | Allgemeiner und gemischter nicht gefährlicher Feststoffabfall | |
| Bau- und Abbruchabfälle | ||
| Recyclingfähige Abfälle (Papier, Karton, Kunststoffe, Glas und Metalle) | ||
| Organische Abfälle und Grünabfälle (Lebensmittel-, Garten-, Landschafts- und Gartenbauabfälle) | ||
| Nicht gefährliche Industrieabfälle | ||
| Sperrmüll und Entrümpelungsmaterialien | ||
| Sonstige nicht gefährliche Abfälle | ||
| Nach Behältergröße (Kapazität) | Bis zu 3 Kubikmeter | |
| 3 bis 6 Kubikmeter | ||
| 6 bis 10 Kubikmeter | ||
| 10 bis 20 Kubikmeter | ||
| 20 bis 30 Kubikmeter | ||
| 30 bis 40 Kubikmeter | ||
| Über 40 Kubikmeter | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien und Neuseeland | ||
| ASEAN | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Übriger Naher Osten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welche Wachstumsrate wird für Dumpster bis 2032 erwartet?
Der Dumpster-Markt soll von 2027 bis 2032 mit einem CAGR von 4,8 % wachsen und bis 2032 einen Wert von 9,65 Milliarden USD erreichen.
Welcher Dumpster-Typ führt die globale Nachfrage an?
Abnehmbare Großraum-Abfallbehälter führten im Jahr 2026 mit einem Anteil von 52,5 %, gestützt durch Bau-, Abriss- und Industrieanwendungen.
Welche Endverbrauchergruppe wächst am schnellsten?
Bau-, Abriss- und Infrastrukturunternehmen sollen bis 2032 mit einem CAGR von 5,3 % wachsen.
Warum wachsen Behälter für organische Abfälle schneller?
Separate Sammelvorschriften erhöhen den Bedarf an abgedeckten und geruchsdichtenden Behältern und stützen einen prognostizierten CAGR von 6,6 % für Behälter für organische Abfälle und Grünabfälle.
Welche Region soll am schnellsten wachsen?
Der Nahe Osten und Afrika sollen bis 2032 einen CAGR von 6,9 % verzeichnen, da die formelle Abfallsammelinfrastruktur ausgebaut wird.
Welche Faktoren beeinflussen die Auswahl von Behälterlieferanten?
Käufer wägen Liefervorlaufzeit, Flottenkompatibilität, Sicherheitskonformität, Reparierbarkeit und Gesamtfrachtkosten neben dem Kaufpreis ab.