
ダンプスター市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 7.62 十億米ドル |
| 市場規模 (2032) | 9.65 十億米ドル |
| 成長率 (2027 - 2032) | 4.84 % |
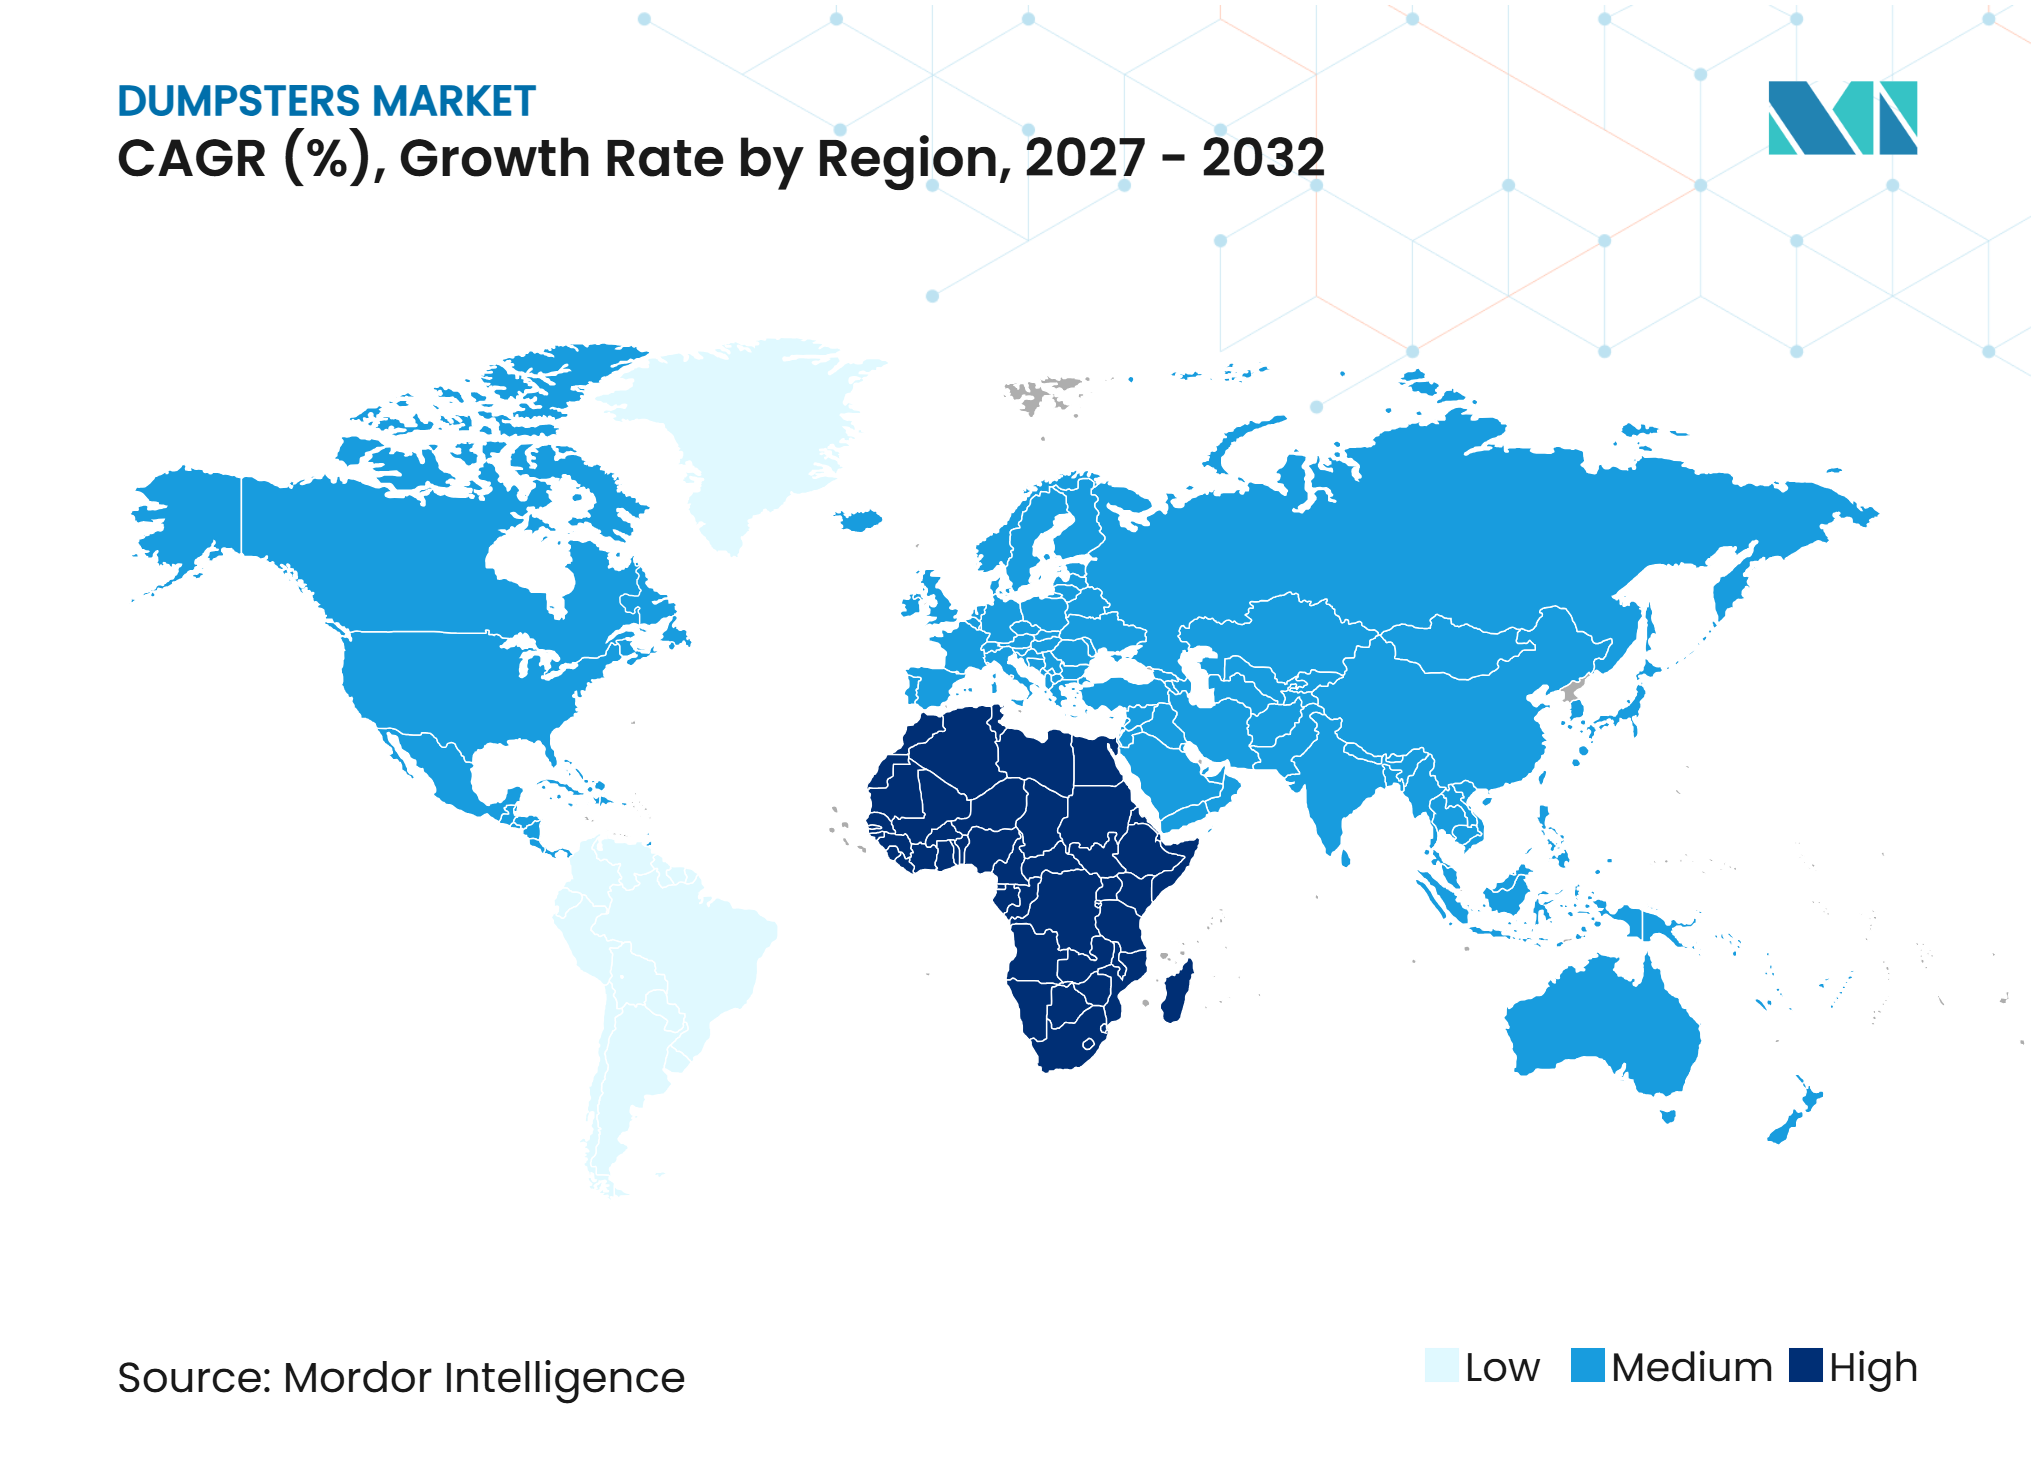
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるダンプスター市場分析
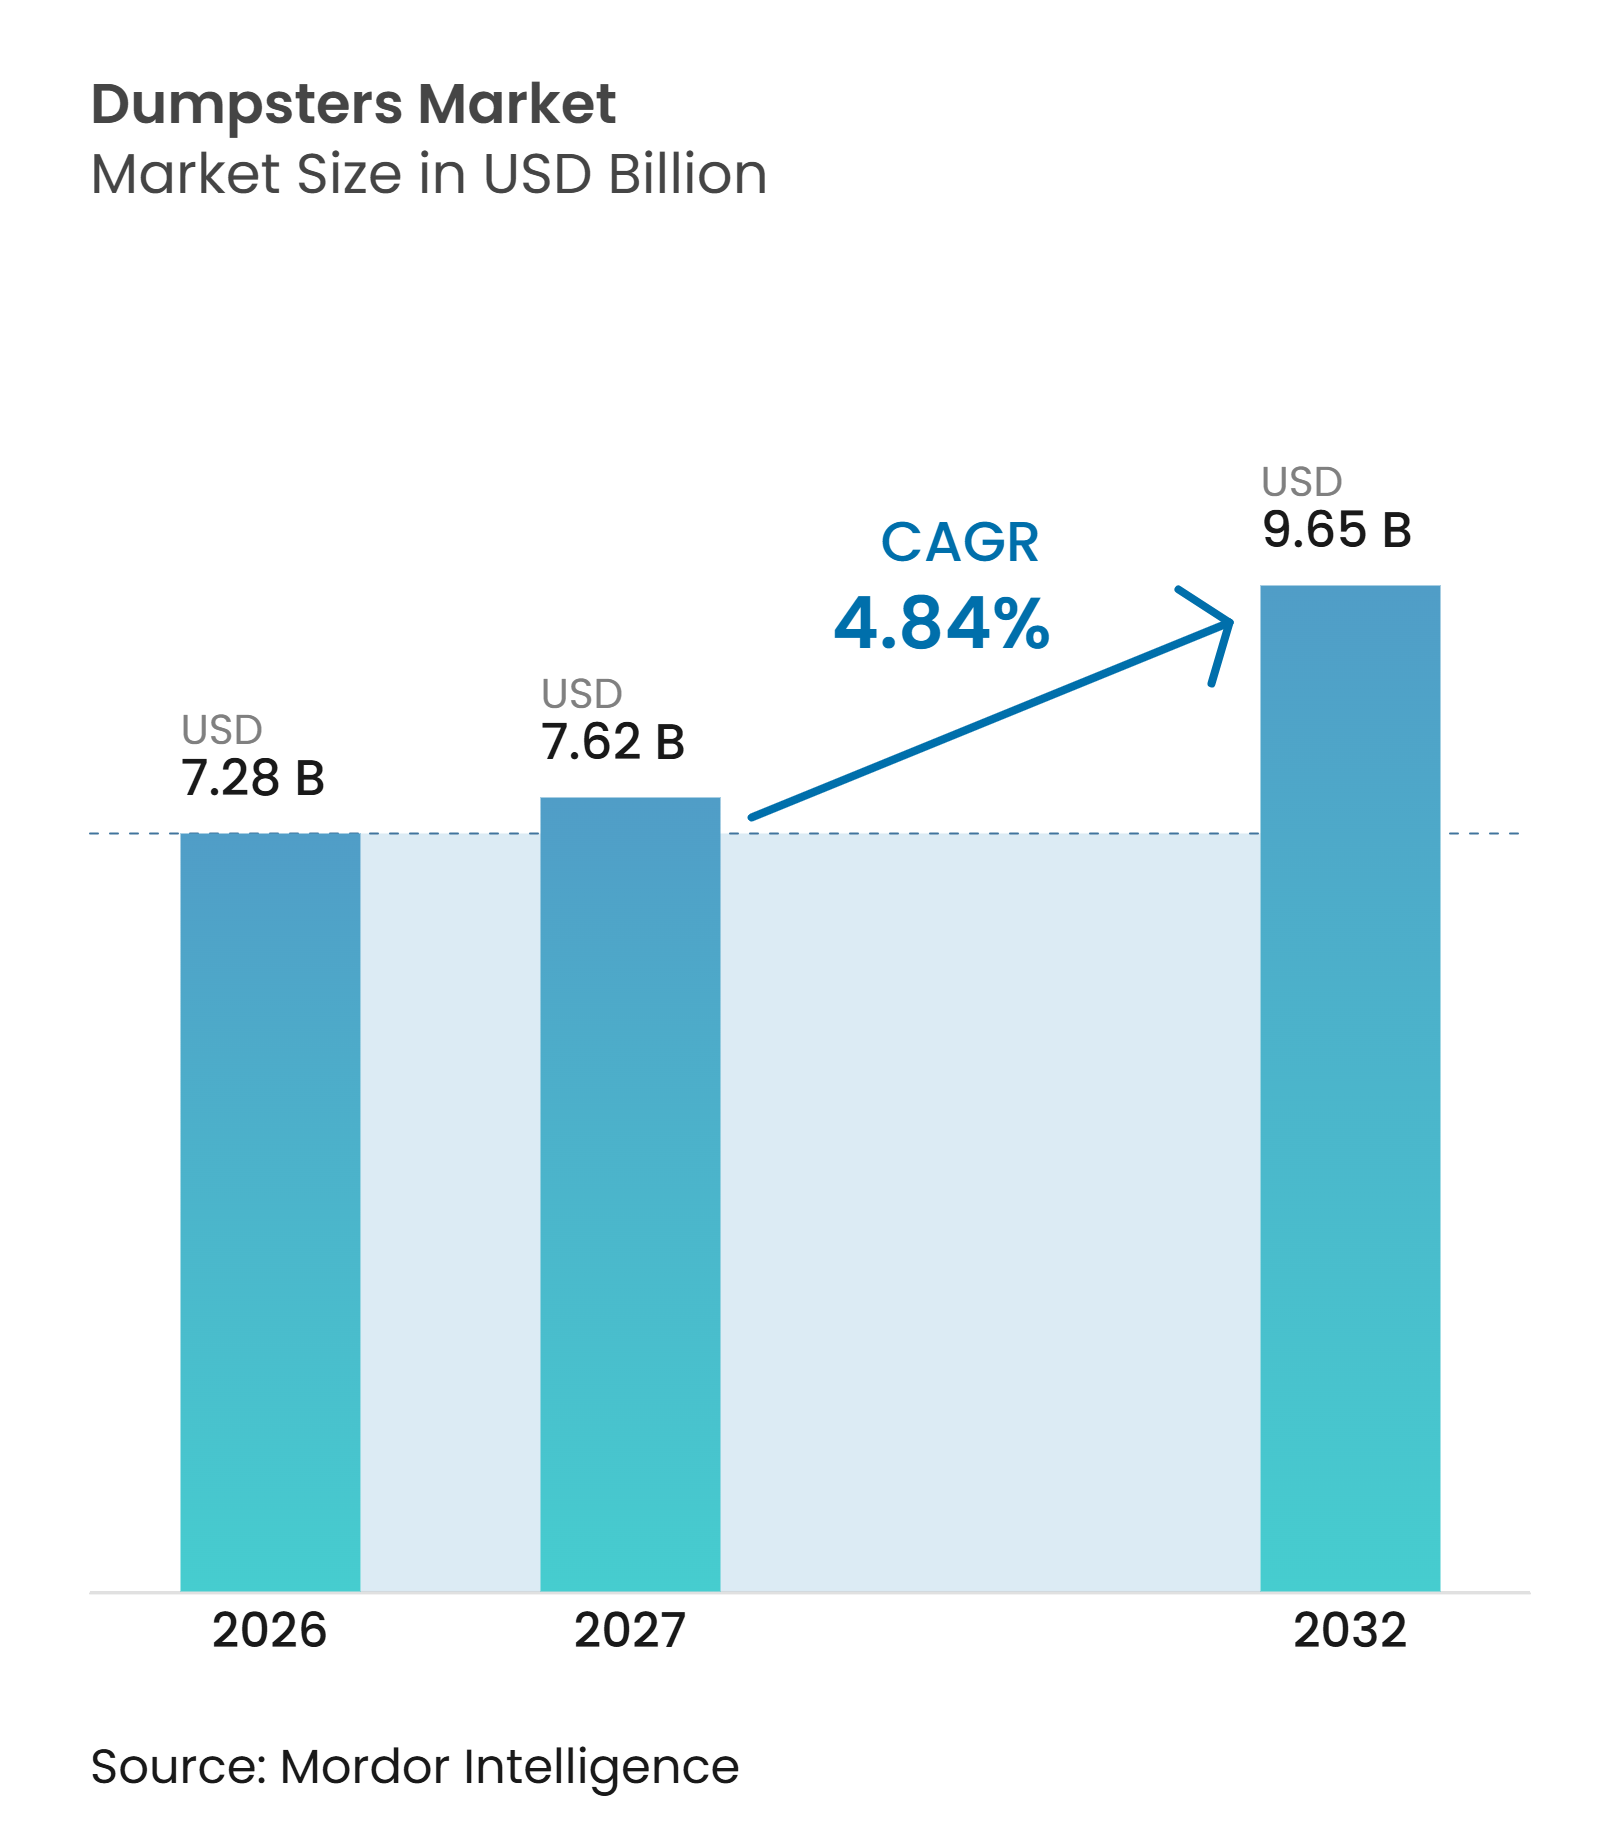
ダンプスター市場規模は2026年の72.8億米ドルから2027年には76.2億米ドルに成長し、2027年から2032年にかけて4.84%のCAGRで2032年までに96.5億米ドルに達すると予測されています。
建設・解体・都市近代化および老朽化したコンテナフリートの新が需要を支えています。廃棄物収集は不可欠なサービスであり続けるためです。ダンプスター市場は、収集規則が食品・リサイクル・混合廃棄物に対して汎用ユニットの単純な置き換えではなく個別コンテナを要求する場合にも恩恵を受けます。大手メーカーは地域生産を通じて納品信頼性を向上させることができる一方、地元の製造業者は長距離供給が不経済となる地域で優位性を保ちます。鉄鋼価格の変動と長い更新サイクルは、特に供給契約がメーカーに高い投入コストを転嫁することを認めていない場合、短期的な購買を制限する可能性があります。欧州および北米の規制要件は、適合コンテナの価値を高め、製品互換性を重要な購買要因とします。
主要レポートのポイント
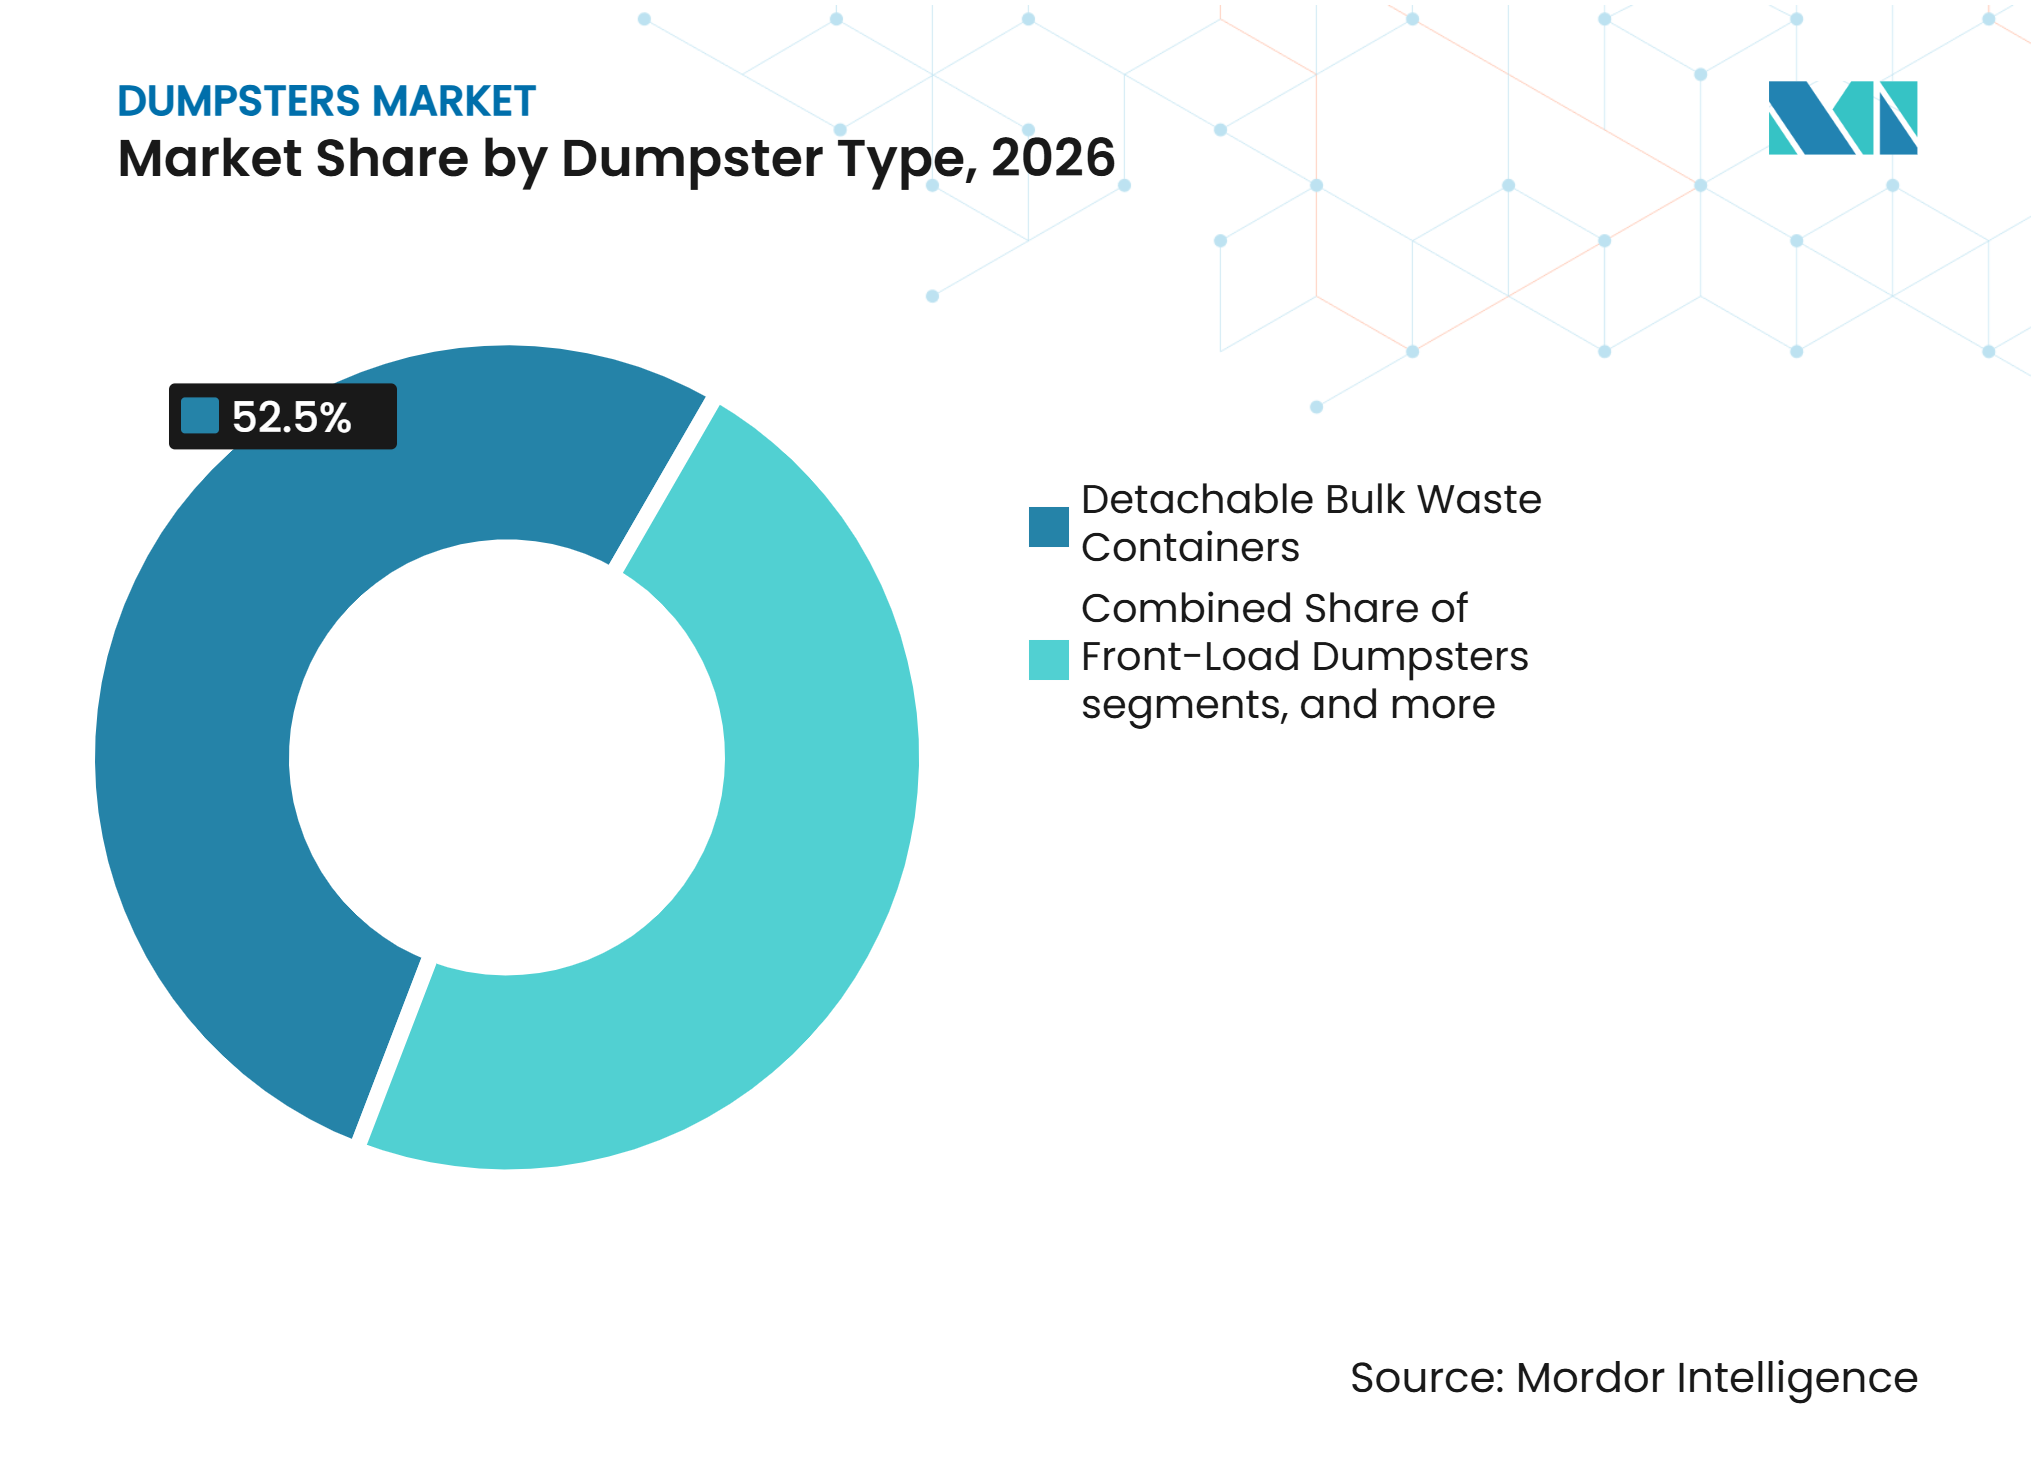
- ダンプスタータイプ別では、脱着式大型廃棄物コンテナが2026年のダンプスター市場規模需要の52.5%を占め、2032年にかけて5.2%のCAGRで拡大すると予測されています。
- エンドユーザー別では、廃棄物収集・運搬会社が2026年のダンプスター市場シェア需要の38.9%を占め、建設・解体・インフラ請負業は2032年にかけて5.3%のCAGRで拡大すると予測されています。
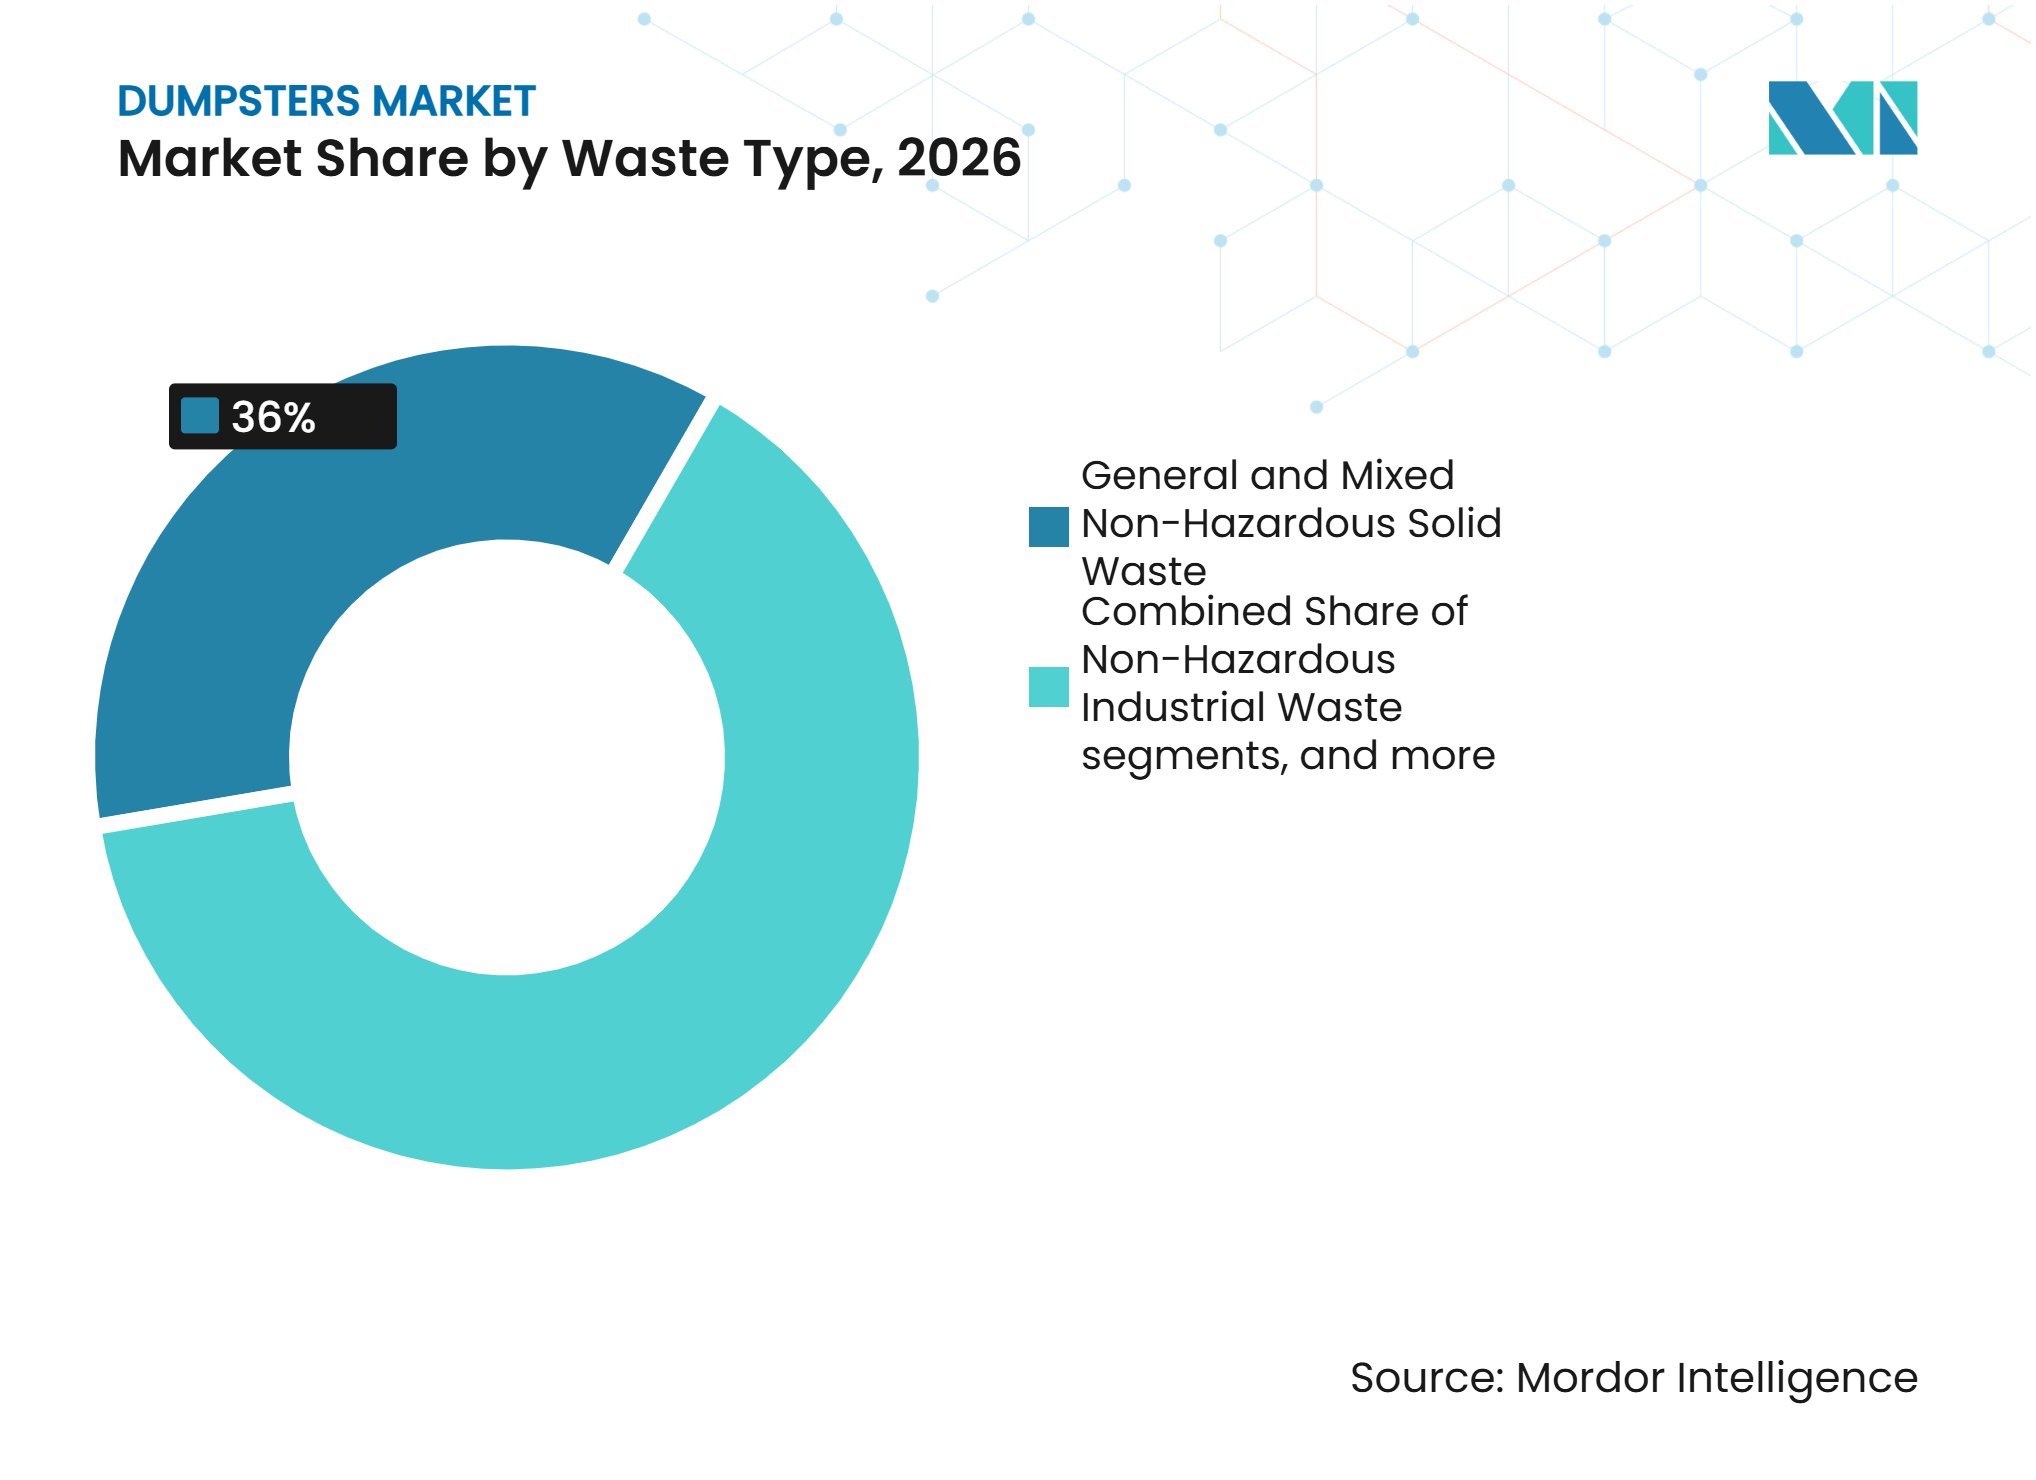
- 廃棄物タイプ別では、一般・混合非有害固形廃棄物が2026年需要の36.0%を占め、有機・グリーン廃棄物は2032年にかけて6.6%のCAGRで成長すると予測されています。
- ビンサイズ別では、3立方ヤード以下のコンテナが2026年需要の23.5%を占め、40立方ヤード超のコンテナは2032年にかけて5.2%のCAGRで成長すると予測されています。
- 地域別では、欧州が2026年需要の30.5%を占め、中東・アフリカは2032年にかけて6.9%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 建設・解体・インフラ廃棄物の増加 | +1.1% | アジア太平洋、中東、北米に集中するグローバル | 短期(2年以内) |
| 商業・産業廃棄物収集ネットワークの拡大 | +1.0% | 北米とEUが中核、アジア太平洋および中東・アフリカへ拡大中 | 中期(2~4年) |
| 廃棄物運搬業者のフリート拡大とコンテナ更新需要 | +0.8% | 北米、EU、オーストラリア | 短期(2年以内) |
| 急速な都市化と人口増加による都市固形廃棄物量の増大 | +0.7% | アジア太平洋、中東・アフリカ、ラテンアメリカ | 長期(4年以上) |
| 都市固形廃棄物収集の近代化 | +0.6% | グローバル、中東・東南アジア・東欧での早期成果 | 中期(2~4年) |
| 発生源分別とリサイクルコンテナ要件の増加 | +0.4% | EUコアおよび北米、アジア太平洋へ拡大 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
建設・解体・インフラ廃棄物の増加
建設・解体・インフラプロジェクトは、作業現場でのデブリ収集が必要なため、ロールオフ、フックリフト、その他の脱着式コンテナへの継続的な需要を生み出します。ダンプスター市場は、請負業者が各作業で発生する廃棄物量を増やさない場合でも、プロジェクト期間中の繰り返し設置から恩恵を受けます。モジュール建設、プレファブリケーション、および迅速な解体スケジュールは、現場全体でのコンテナ展開頻度を高める可能があります。コンクリート、金属、ガラス、プラスチック、木材などの材料に対する個別の分別要件は、マルチストリームおよびコンパートメント型構成への需要を支えます。改訂されたEU廃棄物枠組み指令は個別収集要件を強化し、廃棄物管理計画において材料分別を中心的な位置に置き続けます。[1] 建設関連需要はしたがって、コンテナ容量だけでなく、異なるデブリストリームに必要な仕様にまで及びます。[2]
商業・産業廃棄物収集ネットワークの拡大
商業廃棄物のフランチャイズ化とゾーンベースのライセンス付与により、長期的な収集能力への投資が必要なオペレーターへの調達が集中し、都市・商業廃棄物ネットワーク全体でダンプスターへの継続的な需要が生まれます。専用の食品廃棄物サービスは、以前に一般廃棄物ダンプスターを1台使用していた顧客に個別コンテナを追加することができ、レストラン、スーパーマーケット、ホテル、食品加工施設で必要なビン数を増加させます。東南アジアの製造・加工ゾーンも、廃棄物発生が継続的でスケジュール収集が必要な場合に特に、長期コンセッション契約を通じて産業収集ニーズを支えます。これらの取り決めは廃棄物管理オペレーターが標準化されたコンテナフリートを維持し、損傷または老朽化したダンプスターを交換し、新たな商業・産業顧客が追加されるにつれて容量を拡大することを促します。リサイクル可能材料、有機廃棄物、一般廃棄物用の個別コンテナの採用は、特殊なダンプスター構成への需要をさらに増加させます。
廃棄物運搬業者のフリート拡大とコンテナ更新需要
コンテナの更新は、新しい収集トラッが互換性のあるリフティングインターフェースで安全に動作する必要があるため、フリート更新に続いて行われることが一般的です。KDEB廃棄物管理は2025年4月、1,400台以上のロールオフおよびコンパクタートラックをユーロ5適合車両に交換するために4億マレーシアリンギット(9,870万米ドル)を配分すると発表しました。このプログラムは、セラヤン、カジャン、プタリンジャヤ、セパンを含むサービスエリアをカバーしており、互換性のあるコンテナ調達が車両交換プログラムと並行して進む見込みです。サバンナ市は2025年12月、衛生設備更新計画の一環として、4台のロールオフコンテナトラックに対して最大97万7,200米ドルの契約を承認しました。[3] 電および低排出車両プログラムは、リフティング機器が変更される場合、実際のコンテナ更新サイクルを短縮する可能性があります。この関係は、収集ルート数の増加が緩やかな場合でも、確立された運搬ネットワークにおける需要を支えます。
急速な都市化と人口増加による都市固形廃棄物量の増大
2025年の世界人口82億人のうち45%が都市に居住しており、都市成長はアジア太平洋、サハラ以南アフリカ、中東で最も強くなっています。2024年までの4,383都市を対象とした国連の評価では、サハラ以南アフリカと東南アジアの都市収集カバレッジはそれぞれ62.63%と64.65%と低い水準にとどまっています。これらの状況は、サービスカバレッジの改善に伴い、正式な収集システムがコンテナを追加する余地を残しています。人口増加と所得向上は、自治体が収集しなければならない廃棄物の量と種類を増加させる可能性があります。ダンプスター市場は、発展途上の都市部において比較的低い出発点から収集インフラが拡大することで支えられています。地域の流通・サービス能力を持つメーカーは、長距離輸のみに依存するサプライヤーよりもこの需要に対応するのに有利な立場にあります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉄鋼価格の変動と製造コストの圧力 | -0.4% | グローバル、北米とEUで最も深刻 | 短期(2年以内) |
| 大型コンテナの輸送・流通コストの高さ | -0.3% | 北米、アジア太平洋、中東・アフリカの長距離輸送回廊 | 中期(2~4年) |
| 長い機器更新サイクルと修繕競争 | -0.2% | 北米とEU | 長期(4年以上) |
| 断片化した地域製造と価格競争 | -0.1% | アジア太平洋、ラテンアメリカ、東欧 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
鉄鋼価格の変動と製造コストの圧力
鉄鋼はダンプスター製造における主要なコスト投入材であるため、投入コストの変動は固定価格供給契約におけるメーカーのマージンを低下させる可能性があります。米国ゼネラルコントラクター協会は、米国労働統計局を引用し、2025年8月までの12ヶ月間で鉄鋼製品の生産者物価指数が13.1%上昇したと報告しました。廃棄物運搬業者や自治体との複数年契約では、単価の迅速な調整が認められない場合があります。購買規模や長期供給契約を持たない小規模製造業者はより大きなリスクにさらされています。DIN 30720、DIN 30722、およびEN 12574シリーズは、特に規制された調達プログラムに対応する地域サプライヤーにとって、製造・コンプライアンスコストを増加させる可能性があります。コスト圧力は業界再編を促す可能性がありますが、購入者が既存機器の寿命を延ばす場合には調達を遅らせることもあります。
大型コンテナの輸送・流通コストの高さ
ダンプスターは輸送価値に対してトレーラースペースを大量に占有するため、フレートはこの製品カテゴリーにおける持続的なコストとなっています。40立方ヤードのロールオフコンテナはフラットベッドの全積載量を占有する可能性があり、1回の配送トリップで得られる収益を制限します。この制約は、ほとんどのメーカーにとって経済的に実行可能な配送半径を制限します。また、ダンプスター市場における地域生産と地元製造業者の役割を維持します。輸入コンテナは、輸送コストが低コスト生産の価格優位性を超える場合、東南アジアやサハラ以南アフリカの一部で競争力を持つことが難しい場合があります。長い機器更新サイクルと修繕オプションは、既存コンテナが使用可能な状態にある場合に顧客が新規購入を延期できるため、さらなる制約を加えます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ダンプスタータイプ別:
脱着式コンテナが市場ボリュームを牽引脱着式大型廃棄物コンテナは2026年のダンプスター市場シェアの52.5%を占め、建設・解体・産業用途での使用を反映して、2032年にかけて最高の容量カテゴリーCAGR5.2%を記録すると予測されています。ケーブルホイストロールオフ、フックリフト、スキップリフト設計は一般的に、コンパクトなフロントロードまたはリアロードユニットよりも高い単価を持ちます。プロジェクト作業での使用は、契約期間中の繰り返し短期設置も支えます。脱着式ユニットのダンプスター市場規模は、請負業者が恒久的な収集ポイントではなく頻繁なデブリ除去を必要とする場合に恩恵を受けます。Wastequipは2026年にアルティメットコンテナロールオフ設計を発表し、補強されたトップキャップ構造、コーナーガセット、アオン輸送のための狭い幅、フックリフト統合を特徴としています。この製品の焦点は、物流効率と複数の収集システムとの互換性の重要性を示しています。欧州のサプライヤーもリフティングインターフェースと安全部品を使用して、適用される工学的・運用上の要件を満たしています。
フロントロードダンプスターは、自動フロントローディング車両と連携するため、米国とカナダの商業収集ネットワークに組み込まれたままです。リアロード形式は、アクセス条件や建物レイアウトがフロントロード収集を制限する密集した都市部に対応します。コロンビア特別区のCLEANコレクションズ改正法は2025年3月に発効し、段階的な要件の下で集合住宅に廃棄物・リサイクル・コンポストサービスの提供を義務付けています。これらの規則は、既存フリートの完全な更新を必要とせずに、並行したコンテナセットへの需要を生み出す可能性があります。コンテナ設計は、サービス車両、顧客サイトで利用可能なスペース、収集される廃棄物ストリームの数と密接に結びついています。このパターンは、メーカー1つの標準コンテナタイプに依存するのではなく、互換性のある形式を提供する機会を与えます。ダンプスター市場は引き続き、大容量脱着式形式とコンパクト収集形式の両方を必要としています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
廃棄物収集・運搬請負業者が次の成長フェーズを牽引廃棄物収集・運搬会社は2026年の需要の38.9%を占め、最大の購入者グループであり続けています。成長の差は、プロジェクト連動型の設置が恒久的なフリート追加よりも速く増加していることを示しています。レンタル・リース会社は、短期契約の下で請負業者商業顧客、イベントオペレーターにユニットを配置することでコンテナ使用を増加させます。これにより、恒久設置ユニットよりも頻繁な更新購入が生じる可能性があります。請負業者需要のダンプスター市場規模は、湾岸諸国、インド、南北アメリカのインフラ活動によって支えられています。また、容量、リフティングシステム、収集頻度をプロジェクトサイトに合わせる必要性にも依存しています。
建設・解体・インフラ請負業者は2027年から2032年にかけて5.3%のCAGRで成長すると予測されており、他のエンドユーザーグループよりも速い成長が見込まれます。自治体および公共廃棄物当局は、構造化された調達プログラムを通じて安定した需要を提供します。ビサリア市は2025年7月、Sourcewellの協同購買フレームワークを通じてWastequipに4年間・260万米ドルの商業固形廃棄物コンテナ供給契約を授与しました。このような取り決めは調達の摩擦を減らし、広範な流通能力を持つサプライヤーを優遇します。商業・機関施設は廃棄物サービス契約を通じてフロントロードおよびリアロードコンテナへの継続な需要を支えます。産業・製造会社は廃棄物ストリームに適した重量級設計を必要とし、リサイクル・材料回収オペレーターはオープントップまたはマルチコンパートメントユニットを必要とする場合があります。ダンプスター産業は、1つの標準化された製品ではなく、差別化されたコンテナ設計を通じてこれらの購入者にサービスを提供します。それらの多様な要件は、恒久収集、プロジェクト作業、レンタルフリート、材料回収業務全体に需要を分散させます。
廃棄物タイプ別:
有機廃棄物ストリームが残余ボリュームに対して存在感を増す一般・混合非有害固形廃棄物は2026年の需要の36.0%を占め、ダンプスター市場において最大の廃棄物タイプシェアを持ちます。この地位は、自治体と商業顧客が主に混合廃棄物収集に依存し続けることで維持されます。建設・解体廃棄物は、コンテナニーズがプロジェクトパイプラインと大型脱着式形式に結びついているため、高価値カテゴリーであり続けます。リサイクル可能廃棄物コンテナは、個別収集要件が拡大するにつれて、紙、段ボール、プラスチック、ガラス、金属に対応します。非有害産業廃棄物と大型廃棄物は多くの場合、大型または脱着式機器を必要とします。発生源分別への移行は、特に収集システムがまだ変化している場合、残余廃棄物コンテナの必要性を直ちに排除するわけではありません。代わりに、各顧客ロケーションに対してより広範なコンテナ仕様の組み合わせとより多くの収集ポイントを生み出します。
有機・グリーン廃棄物は、2027年から2032年にかけて6.6%のCAGRで最も成長の速い廃棄物タイプセグメントになると予測されています。個別収集規則は、一般廃棄物容量への単純な追加ではなく、蓋付き、臭気密封、耐腐食性コンテナへの需要を支えます。EU改訂廃棄物枠組み指令は2025年10月に発効し、個別収集の策的根拠を強化しました。2025年2月に発効した規則(EU)2025/40は、個別材料管理の必要性を強化する包装・包装廃棄物規則を確立しました。スペインのルゴでは、EcoLugoが3,700から4,200コンテナへのネットワーク拡大の一環として、200台の追加茶色有機廃棄物コンテナを展開することを約束しました。この例は、自治体の発生源分別要件がユニットレベルのコンテナ需要にどのように転換されるかを示しています。有機廃棄物要件は、封じ込め、清掃、収集頻度に対応する設計を優遇します。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
ビンサイズ別:
超大型形式がコンパクトセグメントを上回る3立方ヤード下のコンテナは2026年の需要の23.5%を占め、最大の容量範囲であり続けています。密集した都市商業ゾーン、集合住宅、大型ユニットの設置が困難な収集ポイントに対応します。3~6および6~10立方ヤードの範囲は、小売、ホスピタリティ、オフィス、機関顧客をサポートします。10~20立方ヤードの範囲は、中程度の継続的な非有害廃棄物を持つレンタル展開と産業サイトで広く使用されています。北米の互換性と安全性の期待は、すべてのサイズクラスの設計に影響を与え、適合サプライヤーが製品を差別化するのに役立ちます。頻度、アクセス、車両互換性が単純な容量よりも重要な場合があるため、小型コンテナはダンプスター市場に不可欠であり続けます。容量の組み合わせは、総廃棄物発生量と同様に、物理的な収集環境によって形成されます。
40立方ヤード超のコンテナは2027年から2032年にかけて5.2%のCAGRで成長すると予測されています。湾岸諸国、インド、東南アジアでの解体、土地開発、インフラ工事が大容量ユニットへの需要を支えます。大型形式は、デブリ量が標準ロールオフコンテナの用的な容量を超える場合に必要なトラック移動回数を減らすことができます。これらのユニットのダンプスター市場規模は、プロジェクトマネージャーが交換回数の削減とサイト混乱の低減を優先する場合に成長します。この変化は特定のプロジェクトの規模を反映しており、すべての小型コンテナの置き換えではありません。大容量コンテナは依然としてリフティング機器、ルート条件、許可積載量に適合する必要があります。メーカーは容量、構造強度、輸送実用性のバランスを取る必要があります。
地域分析
欧州
欧州は2026年のダンプスター市場シェアの30.5%を占め、確立された都市収集ネットワークと商業・住宅エリアでの高いコンテナ普及率に支えられています。EN 12574シリーズは欧州市場全体でコンテナと収集車両間の相互運用性を支援し、設計と材料の期待値を設定しています。これらのコンプライアンス要因は、規制された調達要件を満たすコンテナの価格設定を支えます。2025年2月に発効した規則(EU)2025/40は、包装と材料分別への圧力を加えます。欧州のダンプスター市場は、商業・集合住宅サイトが残余、リサイクル可能、有機材料の並行収集ストリームを必要とする場合に恩恵を受けます。成熟したインフラは、需要が仕様のアップグレード、更新サイクル、新しいストリームレベルの追加に結びついていることを意味します。改訂されたEU廃棄物枠組み指令も地域全体で個別収集要件を強化します。欧州メーカーはコンプライアンスの専門知識と車両互換性を使用して、価格のみに焦点を当てるサプライヤーと競争することができます。
中東・アフリカ
中東・アフリカは2027年から2032年にかけて6.9%のCAGRで成長すると予測されており、ダンプスター市場で最も速い地域成長率です。この地域のダンプスター市場は、都市人口と廃棄物量が増加するにつれて、正式な収集インフラに対する未充足ニーズを抱えています。世界銀行は、MENA地域が年間1億5,500万トン以上の廃棄物を発生させ、そのうちリサイクルまたはコンポスト化されるのは10%未満であると報告しました。同評価は、SDG 11.6目標を達成するために必要な116億米ドルに対して、年間廃棄物管理投資が77億米ドルであることを特定しました。このギャップは、収集機器、移送システム、コンテナへの継続的な要件を示しています。ラゴスでは、材料回収施設と移送積み込みステーションが、下流インフラへの投資が上流のコンテナ化収集をどのように支援できるかを示しています。この移行は、基本的なビンだけでなく、仕様グレードのコンテナに対する長期的な機会を生み出します。
インフラと規制が残りの市場を形成
北米は、民間運搬ネットワーク、協同購買取り決め、フリート更新プログラムが継続的な購入を支えるため、高価値なダンプスター市場地域であり続けています。サバンナ市の2025年12月のロールオフトラック調達は、フリート投資と互換性のある収集資産との関係を示しています。アジア太平洋は、オーストラリア、日本、韓国がこの地域の多くの新興市場よりも成熟した収集システムを運営しているなど、大きな差異があります。インド、ASEAN経済圏、太平洋島嶼国は、都市サービスの発展に伴い正式なコンテナ化収集を拡大しています。中国は建設・解体作業に使用される大型コンテナの重要な需要源であり続けています。マレーシアのKDEBプログラムは、フリートの近代化がアジア太平洋の中堅市場での関連コンテナアップグレードにつながる可能性を示しています。ブラジルやアルゼンチンを含む南米の都市は、標準化されたフロントロードおよび脱着式機器を必要とする、より正式な商業収集ネットワークを開発しています。これらの市場全体で、大型コンテナは長距離輸送にコストがかかるため、地域生産と流通が戦略的に重要です。
市場ランドスケープ
市場集中度
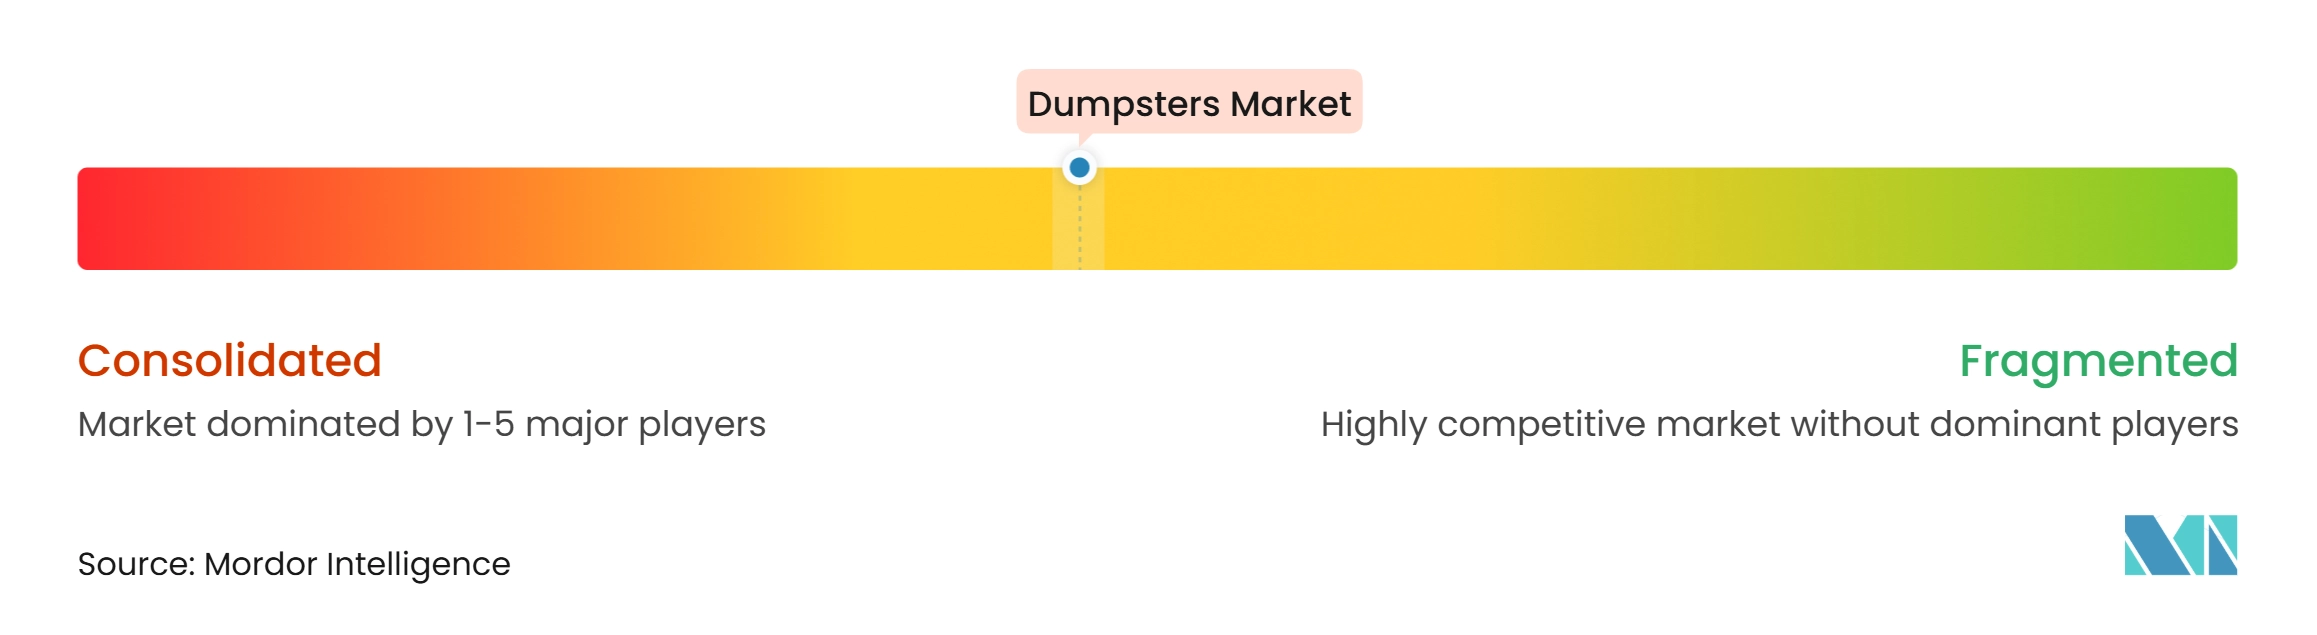
ダンプスター市場は中程度の市場集中度を示しています。Wastequipは、Galbreath、Amrep、Toterを含むブランドを通じて、コンテナ、コンパクター、カート、トラックカテゴリーにわたって事業を開しています。地域の製造業者は、納品速度、地域設計適応、顧客への近接性を通じて競争しています。Wastequipは2026年6月、ノースカロライナ州ソールズベリーのAMREP事業内に4万3,000平方フィートの鉄鋼製造施設を開設し、東海岸の需要に対応するフロントロードダンプスター、ロールオフコンテナ、コンパクターを生産しています。この動きは、顧客の購買に影響を与えるフレートコストとリードタイムの制約に対処しています。大手メーカーは地域生産を使用してサービスを改善しながら、物流に敏感な市場での地位を守ることができます。
欧州メーカーは、エンジニアリング品質、コンプライアンス、地域収集システムとの互換性を通じて競争しています。Decker-Containerbauは2025年のバウマでボルドマティク技術を搭載したデュアルサイドティッパーを発表し、サービス範囲を広げるためにベルリンの拠点を確認しました。同社はまた、コンテナのダウンタイムと修理コストを削減できる交換可能なリフティングブラケット設計を持っています。DIN 30720、DIN 30722、ANSI、EN 12574の要件は、自治体および運搬者の調達においてコンプライアンスを実際の障壁にする可能性があります。これらの要件は、価格のみのサプライヤーがプレミアム契約に適格となる能力を低下させます。また、安全なインターフェースと長いサービス寿命を提供する製品の価値を支えます。
センサー対応およびデジタルトレーサブルコンテナは、特に分散したフリートを管理する運搬業者にとって、製品差別化のオープンな領域であり続けています。Wastequipは2025年6月にFoster Hydraulicsを買収し、トラック部門における垂直統合を強化し、東海岸拡大を支援しました。ダンプスター市場はまた、小規模サプライヤーが鉄鋼コストの圧力に直面する一方、大手競合他社が規模購買と垂直能力を活用する様子を示しています。フレートコストも完全に集中化された製造モデルを妨げ、地元製造業者の余地を残しています。競争は、確立された企業が製造・流通範囲を広げる中でも、地域レベルで活発であり続けています。購入者は引き続き、購入価格と納品、安全コンプライアンス、修理可能性、既存フリートとの互換性を比較検討しています。
ダンプスター産業のリーダー企業
-
Wastequip LLC
-
Iron Container LLC
-
E-Pak Manufacturing LLC
-
Nedland Industries Inc.
-
Thompson Fabrication
- 注:主要企業の掲載順は順位を示すものではありません。
ダンプスター市場 このレポートでカバーされる企業
- Wastequip LLC
- Iron Container LLC
- E-Pak Manufacturing LLC
- Nedland Industries Inc.
- Thompson Fabrication
- American Made Dumpsters
- North American Manufacturers
- MAC Corporation
- European Manufacturers
- Skip Units Ltd.
- GMS Steel Fabrications Ltd.
- BERINGER GmbH
- Sirch Group
- Decker-Containerbau GmbH & Co. KG
- Pronar Sp. z o.o.
- Asia-Pacific Manufacturers
- Bincorp Equipment
- Skip Factory
- J&S Metal Fabrication Pty Ltd.
- Apollo Fabrications
- Easyquip
- KQuip
- Astech Group
最近の産業開発事情 ダンプスター市場
- 2026年6月:Wastequipはノースカロライナ州ソールズベリーのAMREP事業内に新たな4万3,000平方フィートの鉄鋼製造施設を開設し、フロントロードダンプスター、ロールオフコンテナ、コンパクターを生産して東海岸の生産能力を拡大し、南東部および中部大西洋岸地域全体の納品時を改善しました。
- 2025年5月:Meridian WasteはアラバマState州ハンツビルのWaste Away Dumpster Service LLCを買収し、マディソン、ライムストーン、マーシャル、モーガン各郡にわたる商業フロントロードおよびロールオフ運搬ルートと運営施設を追加しました。
- 2025年12月:サバンナ市は、衛生部門商業廃棄物部門向けに、Sansom Equipment Companyから97万7,200米ドルを上限とする契約で4台のロールオフコンテナトラックの調達を承認しました。
世界のダンプスター市場レポートの範囲
ダンプスター市場レポートは、ダンプスタータイプ(フロントロードダンプスター、リアロードダンプスター、その他)、エンドユーザー・購入者別(廃棄物収集・運搬会社、その他)、廃棄物タイプ別(一般・混合非有害固形廃棄物、その他)、ビンサイズ別(3立方ヤード以下、3~6立方ヤード、その他)、地域別(北米、欧州、その他)でセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| フロントロードダンプスター | |
| リアロードダンプスター | |
| 脱着式大型廃棄物コンテナ | ケーブルホイスト・レールロールオフコンテナ |
| フックリフトコンテナ | |
| スキップリフト・チェーンリフトコンテナ | |
| その他の脱着式コンテナ構成 | |
| その他のダンプスタータイプ |
| 廃棄物収集・運搬会社 | |
| ダンプスターレンタル・リース会社 | |
| 自治体および公共廃棄物当局 | |
| 建設・解体・インフラ請負業者 | |
| 商業・機関施設 | 小売・ショッピングセンター |
| ホスピタリティ、レストラン、フードサービス | |
| オフィスおよび商業ビル | |
| 医療・教育機関 | |
| 不動産・施設管理会社 | |
| その他の商業・機関施設 | |
| 産業・製造会社 | |
| リサイクル・材料回収会社 | |
| その他の直接購入者 |
| 一般・混合非有害固形廃棄物 |
| 建設・解体(C&D)廃棄物 |
| リサイクル可能廃棄物(紙、段ボール、プラスチック、ガラス、金属) |
| 有機・グリーン廃棄物(食品、庭、景観、園芸廃棄物) |
| 非有害産業廃棄物 |
| 大型廃棄物とクリーンアウト材料 |
| その他の非有害廃棄物 |
| 3立方ヤード以下 |
| 3~6立方ヤード |
| 6~10立方ヤード |
| 10~20立方ヤード |
| 20~30立方ヤード |
| 30~40立方ヤード |
| 40立方ヤード超 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリアおよびニュージーランド | |
| ASEAN | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| その他の中東 | |
| その他のアフリカ |
| ダンプスタータイプ別 | フロントロードダンプスター | |
| リアロードダンプスター | ||
| 脱着式大型廃棄物コンテナ | ケーブルホイスト・レールロールオフコンテナ | |
| フックリフトコンテナ | ||
| スキップリフト・チェーンリフトコンテナ | ||
| その他の脱着式コンテナ構成 | ||
| その他のダンプスタータイプ | ||
| エンドユーザー・購入者別 | 廃棄物収集・運搬会社 | |
| ダンプスターレンタル・リース会社 | ||
| 自治体および公共廃棄物当局 | ||
| 建設・解体・インフラ請負業者 | ||
| 商業・機関施設 | 小売・ショッピングセンター | |
| ホスピタリティ、レストラン、フードサービス | ||
| オフィスおよび商業ビル | ||
| 医療・教育機関 | ||
| 不動産・施設管理会社 | ||
| その他の商業・機関施設 | ||
| 産業・製造会社 | ||
| リサイクル・材料回収会社 | ||
| その他の直接購入者 | ||
| 廃棄物タイプ別 | 一般・混合非有害固形廃棄物 | |
| 建設・解体(C&D)廃棄物 | ||
| リサイクル可能廃棄物(紙、段ボール、プラスチック、ガラス、金属) | ||
| 有機・グリーン廃棄物(食品、庭、景観、園芸廃棄物) | ||
| 非有害産業廃棄物 | ||
| 大型廃棄物とクリーンアウト材料 | ||
| その他の非有害廃棄物 | ||
| ビンサイズ(容量)別 | 3立方ヤード以下 | |
| 3~6立方ヤード | ||
| 6~10立方ヤード | ||
| 10~20立方ヤード | ||
| 20~30立方ヤード | ||
| 30~40立方ヤード | ||
| 40立方ヤード超 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| その他の中東 | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
2032年までのダンプスターの予想成長率は?
ダンプスター市場は2027年から2032年にかけて4.8%のCAGRで拡大し、2032年までに96.5億米ドルに達すると予測されています。
どのダンプスタータイプが世界需要をリードしていますか?
脱着式大型廃棄物コンテナが2026年に52.5%のシェアでリードしており、建設・解体・産業用途に支えられています。
どのエンドユーザーグループが最も速く拡大していますか?
建設・解体・インフラ請負業者は2032年にかけて5.3%のCAGRで成長すると予測されています。
有機廃棄物コンテナがより速く成長している理由は何ですか?
個別収集規則が蓋付きおよび臭気密封コンテナの必要性を高め、有機・グリーン廃棄物コンテナの予測CAGRは6.6%となっています。
どの域が最も速く成長すると予測されていますか?
中東・アフリカは正式な廃棄物収集インフラの拡大に伴い、2032年にかけて6.9%のCAGRを記録すると予測されています。
コンテナサプライヤー選定に影響する要因は何ですか?
購入者は購入価格とともに、納品リードタイム、フリート互換性、安全コンプライアンス、修理可能性、総フレートコストを比較検討します。