
Tamanho e Participação do Mercado de Motores de Potência a Combustível Duplo
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.95 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.89 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.32 % |
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Motores de Potência a Combustível Duplo por Mordor Intelligence
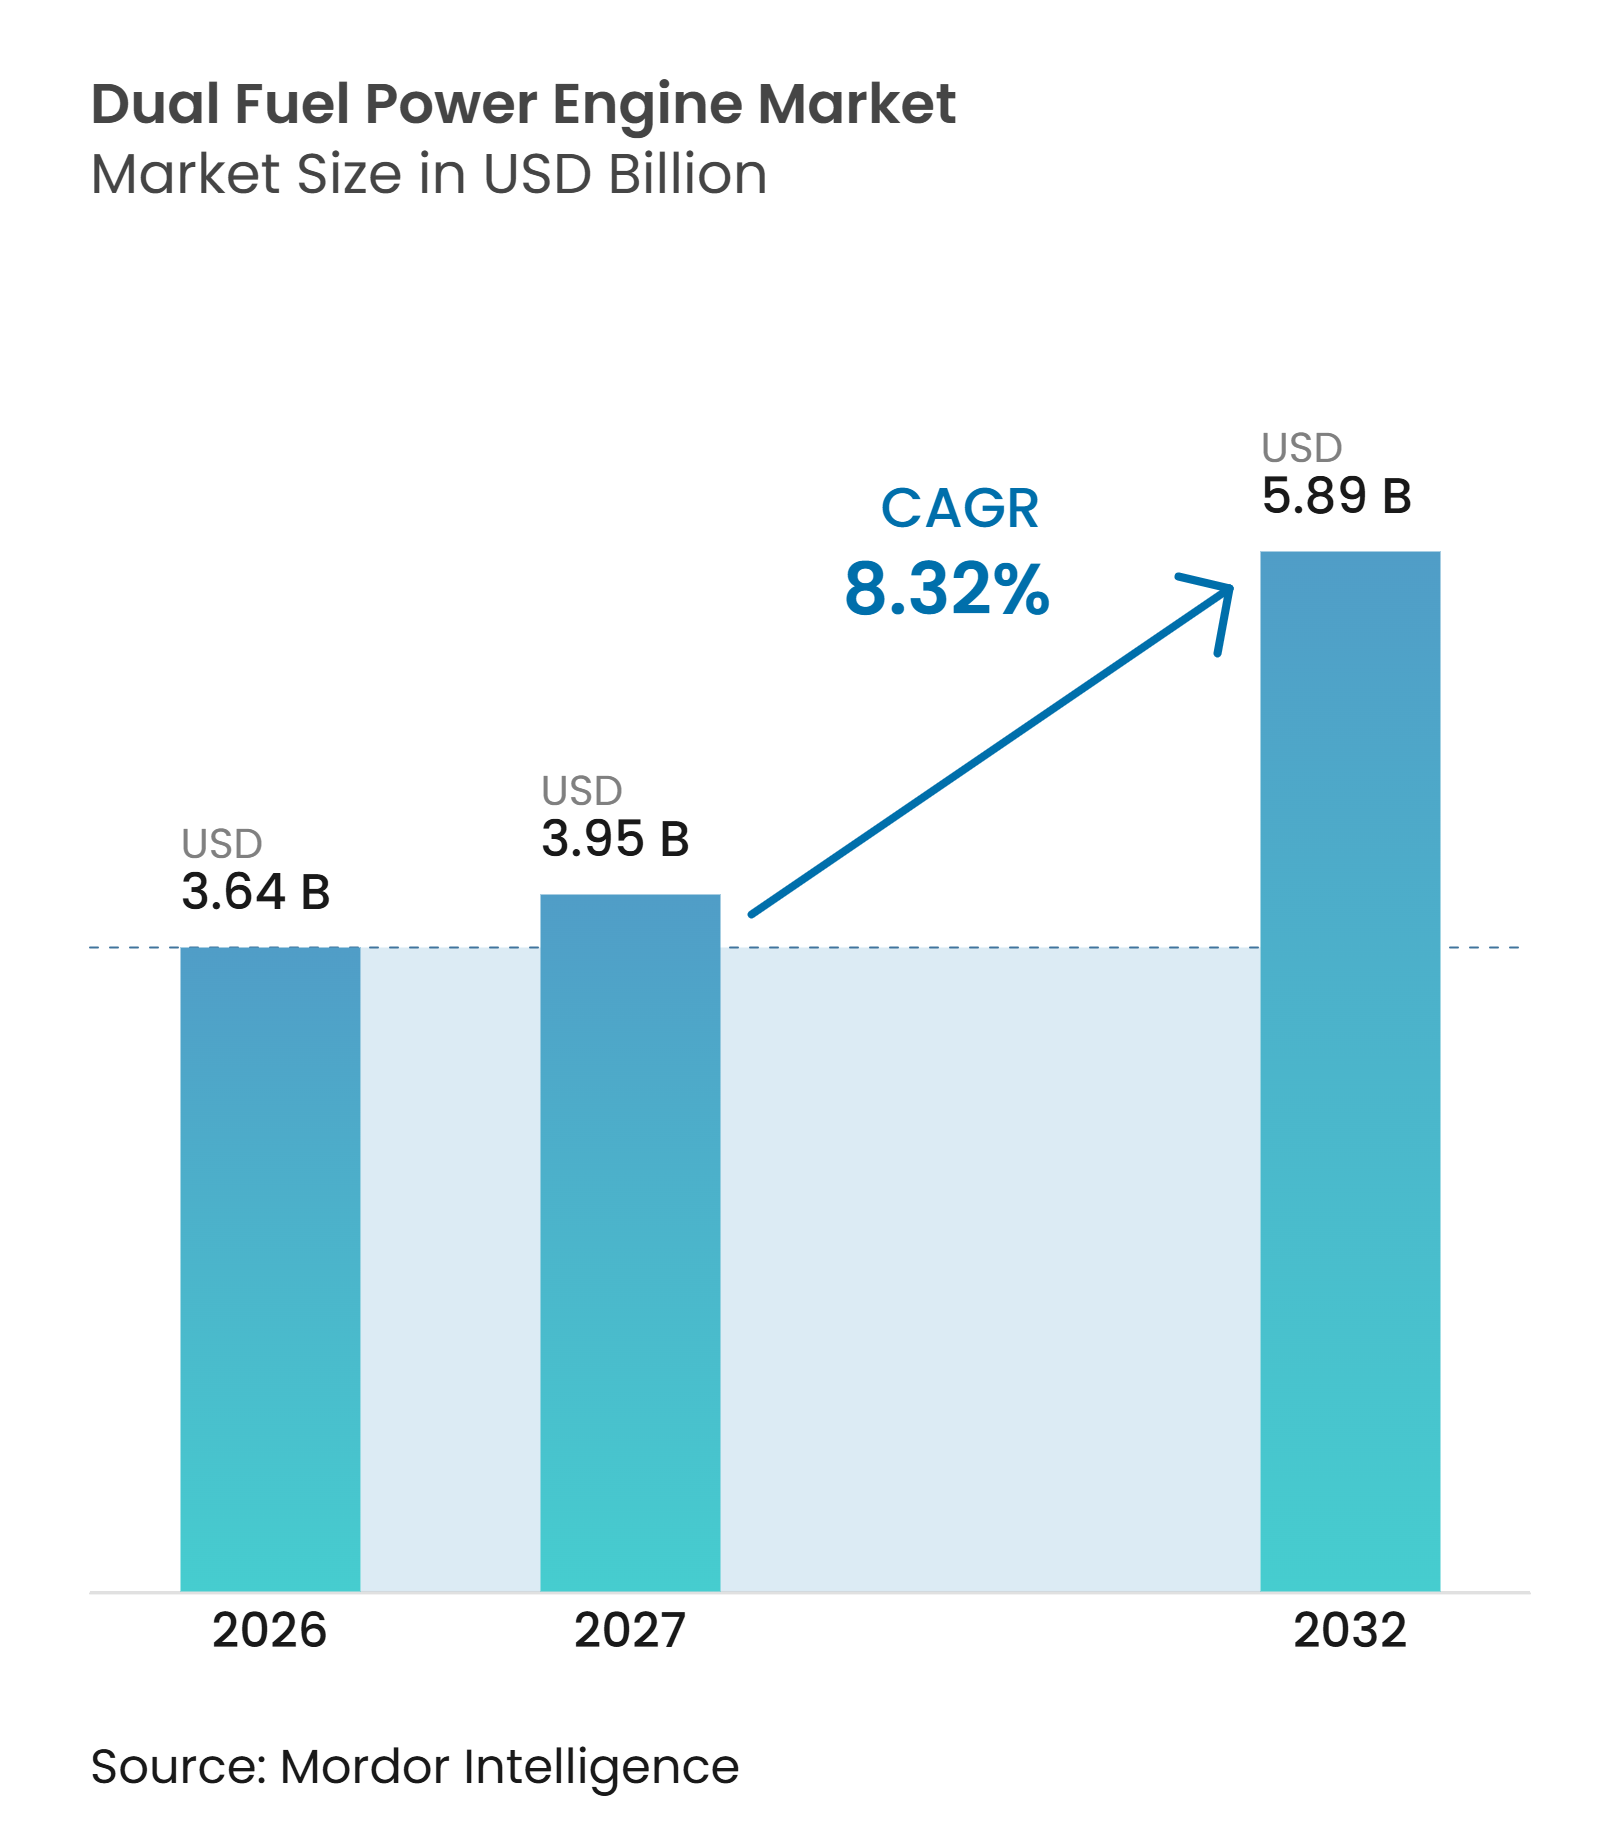
O tamanho do mercado global de motores de potência a combustível duplo foi avaliado em 3,64 bilhões de USD em 2026 e estima-se que cresça de 3,95 bilhões de USD em 2027 para atingir 5,89 bilhões de USD até 2032, a um CAGR de 8,32% durante o período de previsão (2027-2032). O mercado de motores de potência a combustível duplo é impulsionado por compradores que necessitam de ativos de geração de energia capazes de operar com gás ou combustível líquido quando as condições locais de abastecimento se alteram. Concessionárias e operadores industriais estão atribuindo maior valor a equipamentos que conseguem manter a produção durante restrições de gasodutos, condições climáticas severas e variações no preço dos combustíveis. A infraestrutura de gás natural, a demanda de eletricidade de data centers e a necessidade de capacidade flexível de rede estão ampliando os casos de uso desses motores. Os fabricantes estão respondendo com projetos de menor emissão de metano, capacidade multifuel e contratos de serviço que suportam os ativos instalados ao longo do tempo. Essas mudanças em produtos e serviços criam oportunidades em grandes usinas, redes remotas e aplicações críticas de energia de reserva.
Principais Conclusões do Relatório
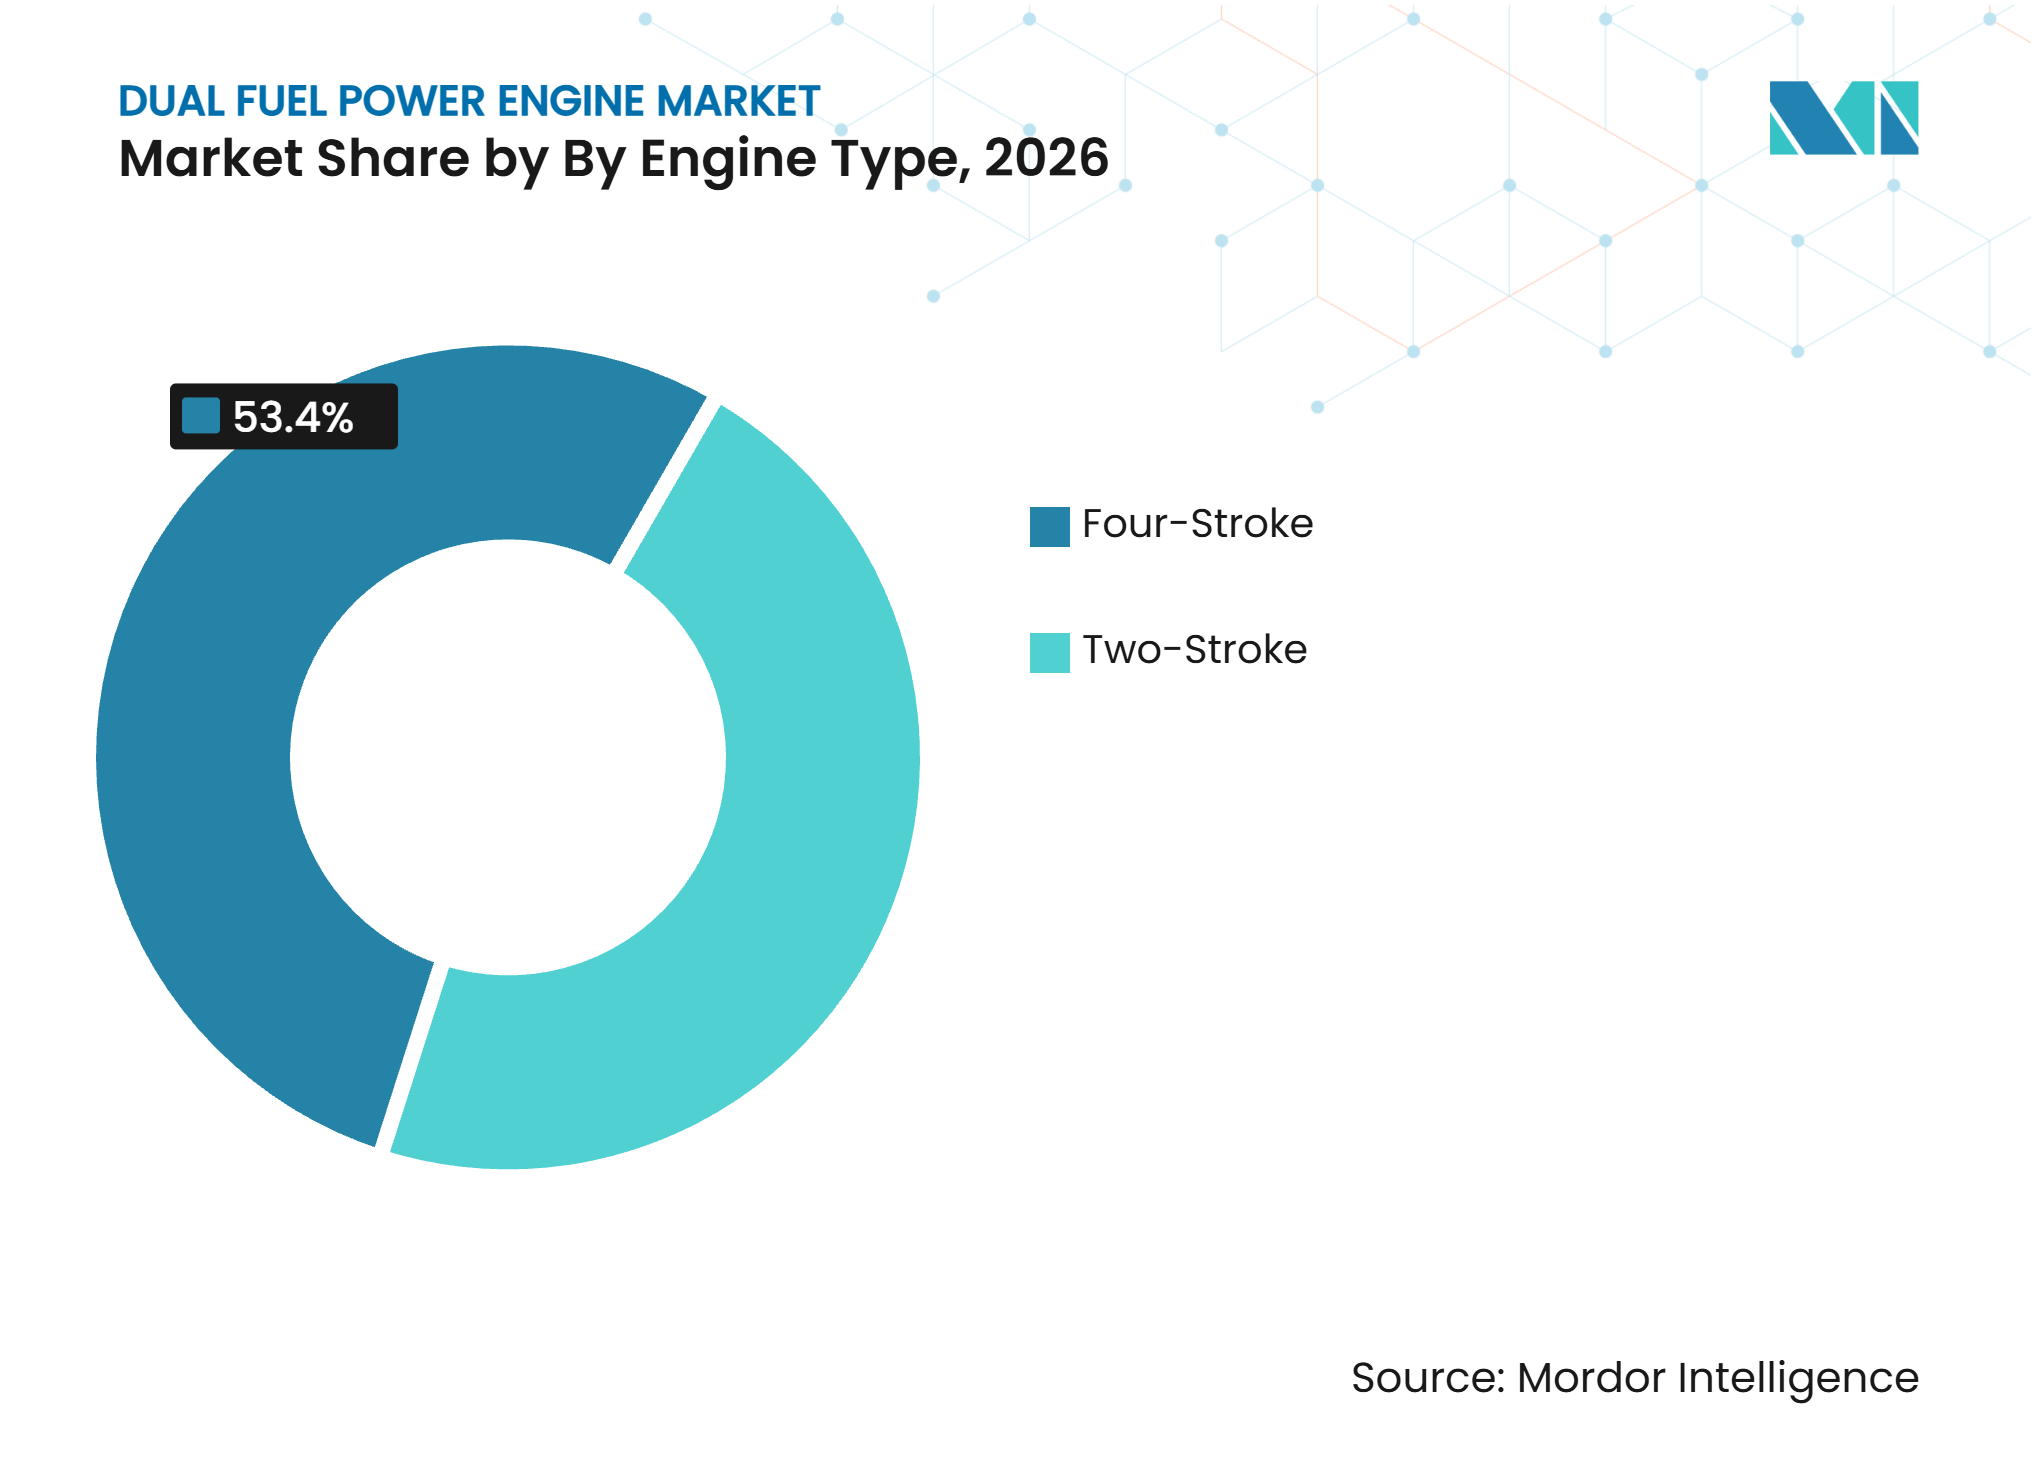
- Por tipo de motor, os motores de quatro tempos detinham 53,4% da participação do mercado de motores de potência a combustível duplo em 2026, enquanto os motores de dois tempos têm previsão de crescimento a um CAGR de 8,6% até 2032.
- Por tecnologia de ignição, os motores de ignição por compressão detinham 79,7% da participação do mercado de motores de potência a combustível duplo em 2026, enquanto os motores de ignição por faísca têm previsão de crescimento a um CAGR de 8,5% até 2032.
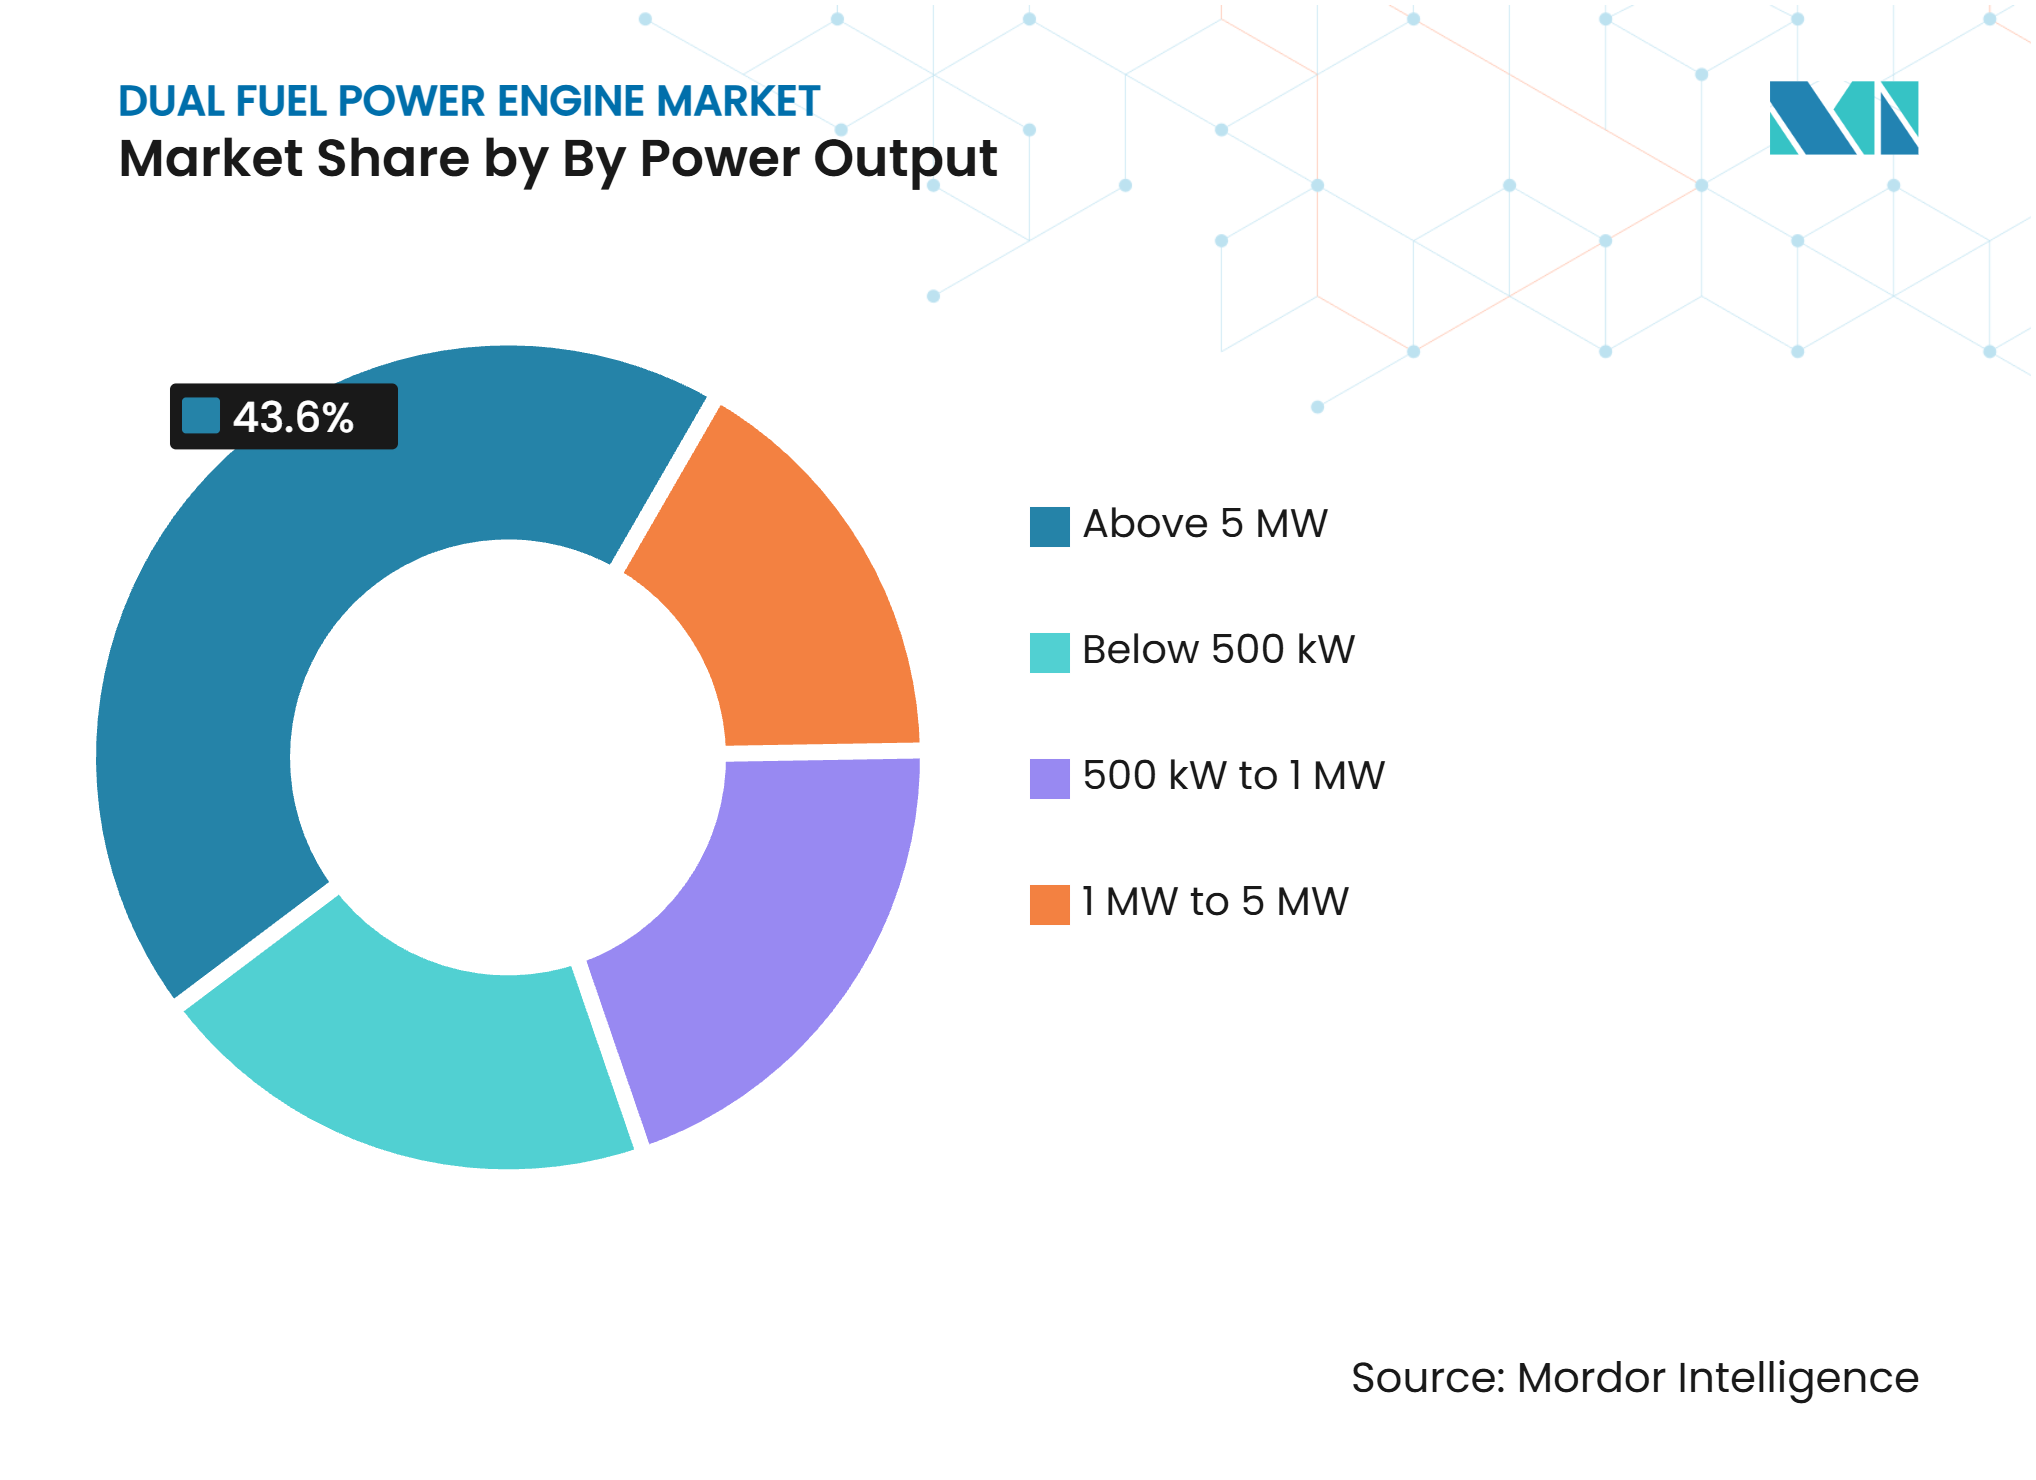
- Por potência de saída, os motores acima de 5 MW representavam 43,6% do tamanho do mercado de motores de potência a combustível duplo em 2026 e têm previsão de crescimento a um CAGR de 8,7% até 2032.
- Por usuário final, as concessionárias e produtores independentes de energia detinham 44,7% da participação do mercado de motores de potência a combustível duplo em 2026, enquanto os fabricantes industriais têm previsão de crescimento a um CAGR de 9,3% até 2032.
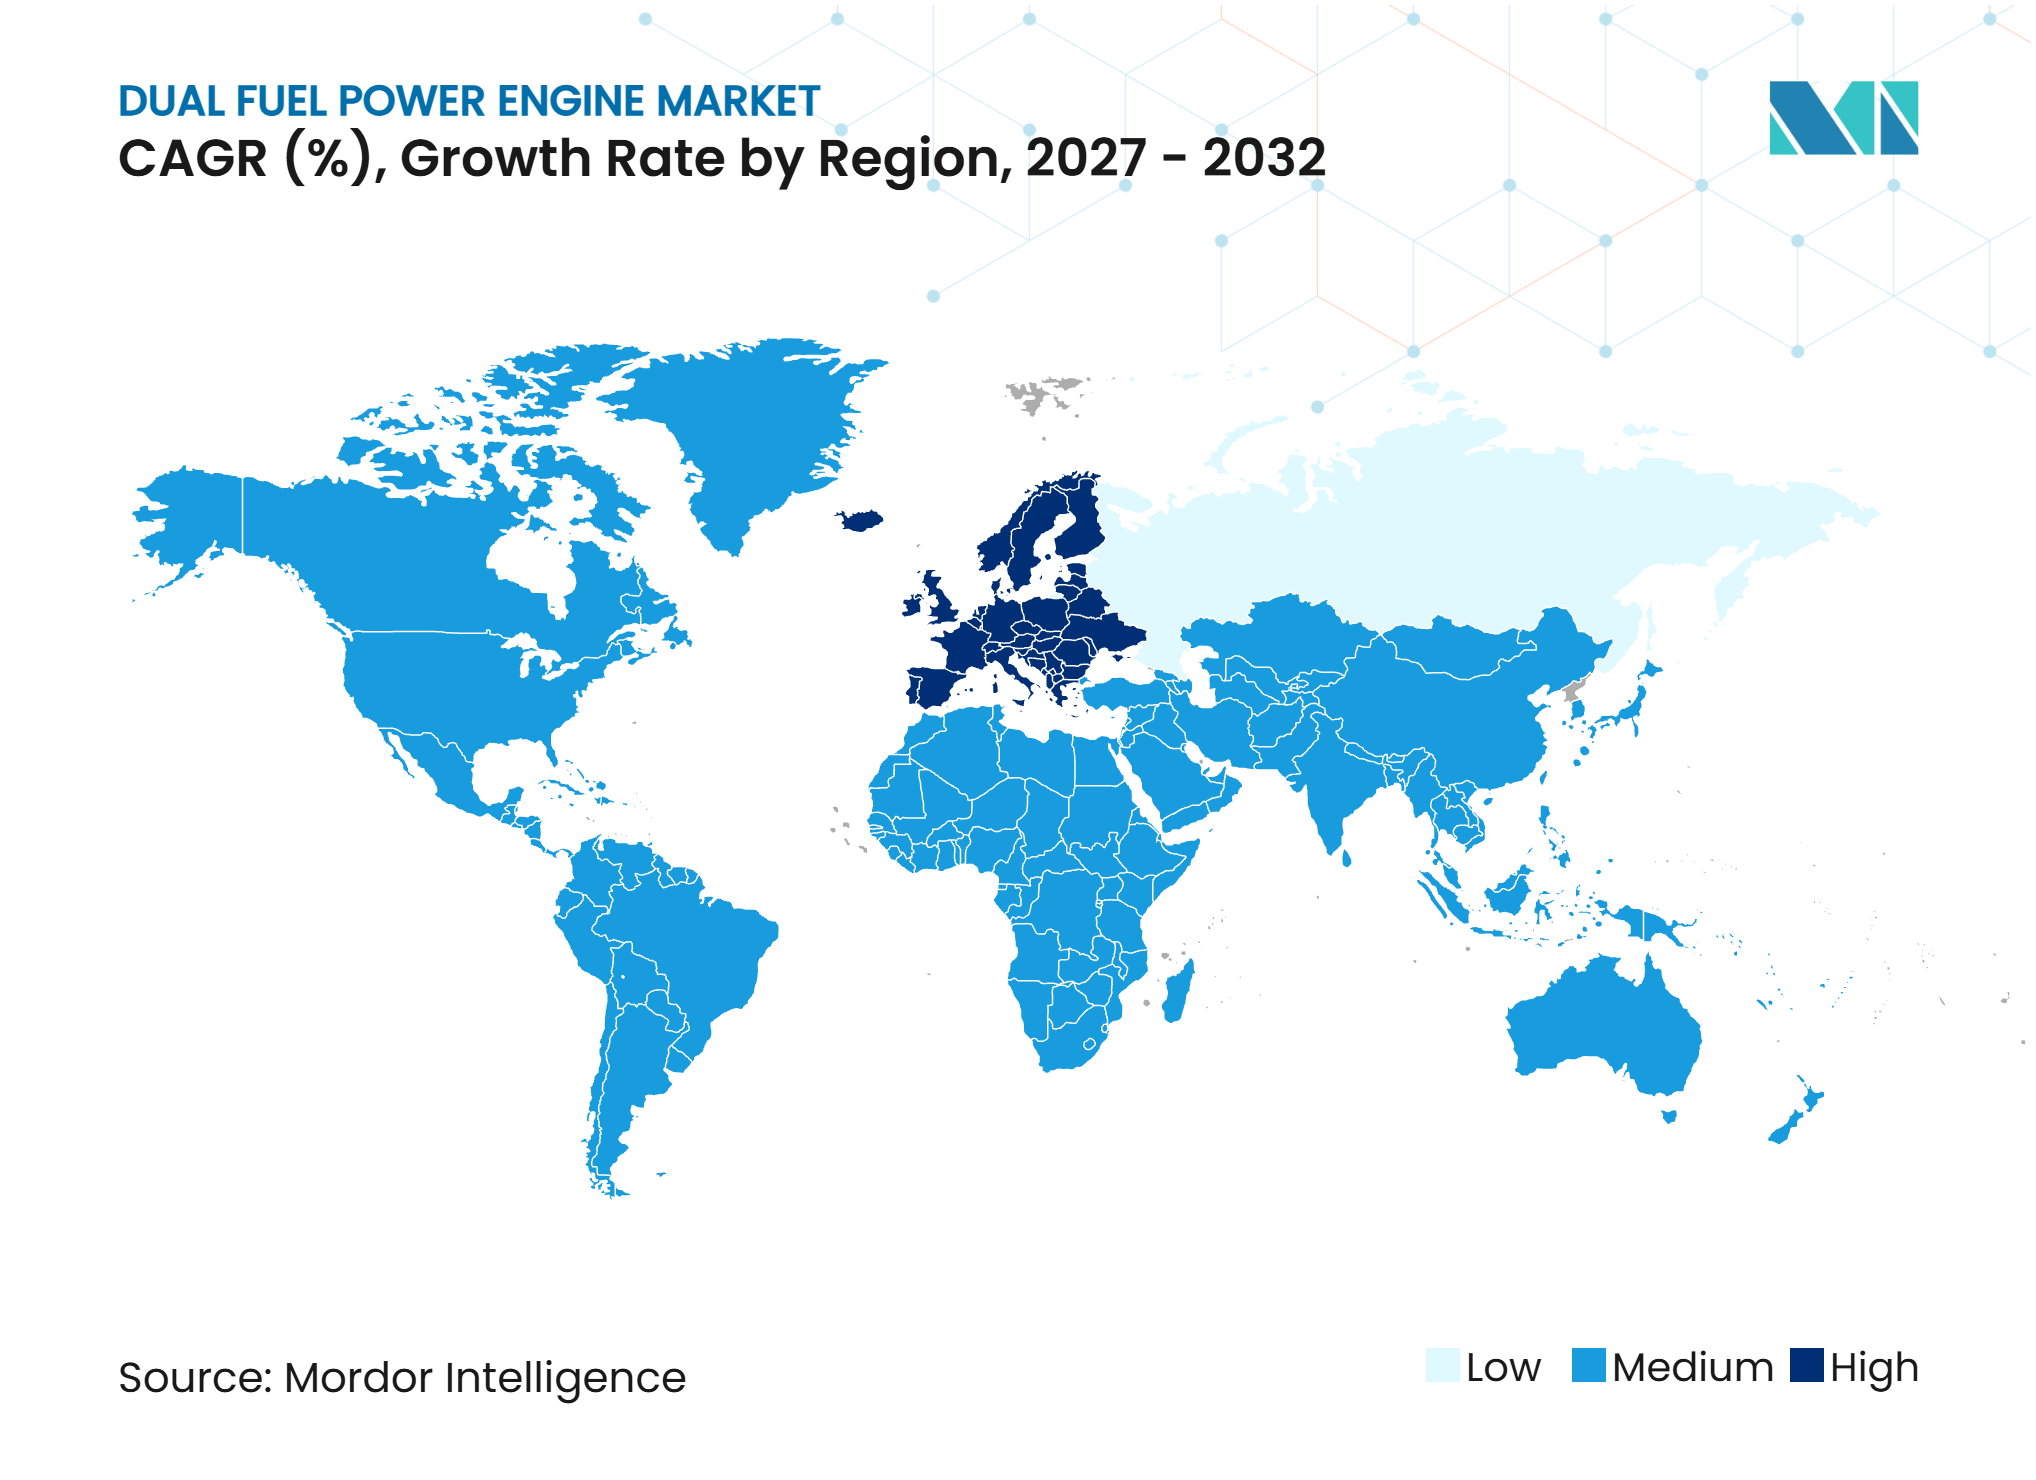
- Por geografia, a Ásia-Pacífico detinha 39,4% da participação do mercado de motores de potência a combustível duplo em 2026, enquanto a Europa tem previsão de crescimento a um CAGR de 9,1% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Geração de Energia Confiável e Flexível | +1.8% | Global | Curto prazo (≤ 2 anos) |
| Expansão da Geração de Energia Distribuída e Microrredes | +1.1% | Núcleo APAC, com expansão para MEA e América do Sul | Médio prazo (2–4 anos) |
| Crescente Adoção do Gás Natural para Geração de Energia | +1.5% | Global, com ganhos primários na APAC e América do Norte | Curto prazo (≤ 2 anos) |
| Crescimento nos Investimentos em Prontidão para Combustíveis Alternativos | +0.9% | América do Norte e UE | Médio prazo (2–4 anos) |
| Inovação em Medição e Redução de Emissão de Metano | +0.6% | Global, com liderança da UE | Médio prazo (2–4 anos) |
| Necessidade de Energia de Reserva Confiável em Data Centers e Infraestrutura Crítica | +1.2% | América do Norte e APAC | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Geração de Energia Confiável e Flexível
As falhas na rede elétrica elevaram o custo da energia não confiável e mudaram a forma como os compradores especificam equipamentos de geração. O mercado de motores de potência a combustível duplo se beneficia porque esses motores podem alternar o combustível quando o fornecimento de gás está restrito ou os preços do combustível líquido sobem. A Wärtsilä recebeu um pedido em agosto de 2025 para 6 motores Wärtsilä 50DF totalizando 99,6 MW para a Black Hills Energy em Rapid City, Dakota do Sul, onde a empresa citou o risco de interrupção no fornecimento de gás durante condições climáticas severas. O Nebraska Public Power District também selecionou 12 motores Wärtsilä 50DF para um projeto de 217 MW com previsão de operação a partir de 2028.[1] Esses pedidos mostram que a flexibilidade de combustível está se tornando parte do planejamento de segurança energética, e não apenas um recurso opcional. A substituição de capacidade térmica mais antiga pode, portanto, sustentar a demanda por motores alternativos de partida rápida na América do Norte e na Europa.
Crescente Adoção do Gás Natural para Geração de Energia
A Agência Internacional de Energia projeta o consumo global de gás natural em 4.634 bilhões de metros cúbicos (bcm) em 2030, em comparação com 4.250 bilhões de metros cúbicos (bcm) em 2024, com a Ásia-Pacífico respondendo por quase metade da demanda incremental.[2] Esse desenvolvimento apoia o mercado de motores de potência a combustível duplo em locais que possuem capacidade de importação de GNL, mas redes de gasodutos limitadas. Indonésia, Bangladesh, Paquistão e vários mercados africanos podem usar gás importado enquanto mantêm a capacidade de combustível líquido. A MAN Energy Solutions foi contratada em março de 2025 para fornecer 24 motores 18V51/60DF para barcaças Karpowership, com capacidade combinada de 500 MW.[3] O pedido demonstra o papel das usinas flutuantes onde a infraestrutura permanente de combustível e rede elétrica é incompleta. Nesses locais, a capacidade de usar mais de 1 combustível apoia a resiliência tanto quanto apoia o uso de gás.
Necessidade de Energia de Reserva Confiável em Data Centers e Infraestrutura Crítica
Os data centers criaram uma base de demanda distinta por equipamentos que podem responder rapidamente e operar durante interrupções mais longas na rede elétrica. A Rolls-Royce anunciou em fevereiro de 2025 que seu conjunto gerador a gás MTU Série 4000 L64 de 20 cilindros fornecerá 2,8 MW em 45 segundos a partir de 2026 para aplicações de energia de emergência e contínua em data centers.[4] A empresa declarou que a nova unidade melhora o desempenho em 10% em comparação com a geração anterior. O Fórum de Tecnologia de Motores relatou que geradores de reserva avançados são uma parte importante da infraestrutura de data centers dos EUA à medida que os investimentos em IA e infraestrutura de energia se expandem. Essa demanda pode reduzir a dependência dos ciclos de aquisição de concessionárias para o mercado de motores de potência a combustível duplo. Também eleva o valor da resposta rápida, alta disponibilidade e segurança de combustível na seleção de produtos.
Expansão da Geração de Energia Distribuída e Microrredes
Plantas distribuídas e microrredes precisam de equipamentos de geração que possam operar quando a logística de combustível é incerta. O mercado de motores de potência a combustível duplo é relevante para redes insulares e redes remotas porque motores com flexibilidade de combustível podem equilibrar a segurança do abastecimento com a geração confiável. A Wärtsilä assinou um acordo de operação e manutenção de 30 meses em outubro de 2025 para uma planta a combustível duplo de 138 MW em Lombok, Indonésia, que abastece 60% da rede da ilha. Um estudo de 2025 publicado na Applied Energy constatou que sistemas distribuídos com flexibilidade de combustível podem melhorar a adaptabilidade de custos quando a disponibilidade de combustível muda. A aceleração rápida e a operação em carga mínima estável também permitem que esses motores suportem uma geração renovável mais variável. A demanda pode crescer onde o consumo de eletricidade cresce mais rapidamente do que os investimentos locais em transmissão e distribuição.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital dos Sistemas de Combustível Criogênico | -1.1% | Global | Longo prazo (≥ 4 anos) |
| Disponibilidade Limitada e Volatilidade de Preços dos Combustíveis Alternativos | -0.9% | MEA, América do Sul, partes da APAC | Médio prazo (2–4 anos) |
| Incerteza sobre Emissão de Metano e Emissões ao Longo do Ciclo de Vida | -0.5% | Europa, Global | Médio prazo (2–4 anos) |
| Treinamento de Tripulação, Segurança e Complexidade de Docagem Seca | -0.4% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital dos Sistemas de Combustível Criogênico
Os sistemas de manuseio de Gás Natural Liquefeito (GNL) podem aumentar o custo inicial da instalação de combustível duplo. Tanques criogênicos, equipamentos de regaseificação, instalações de abastecimento, sistemas de segurança e engenharia relacionada adicionam custos que podem enfraquecer a viabilidade econômica de projetos menores. O problema é mais agudo para operadores com contratos de curto prazo ou acesso incerto ao gás. Também pode afetar clientes em mercados emergentes, mesmo que a diversidade de combustível tenha o maior valor operacional. Os requisitos de abastecimento e segurança do Gás Natural Liquefeito (GNL) adicionam trabalho de projeto e conformidade antes que um projeto possa prosseguir. Reduções de custos provenientes do aprendizado com equipamentos e do desenvolvimento de infraestrutura devem levar tempo, o que mantém essa restrição relevante para o mercado de motores de potência a combustível duplo.
Disponibilidade Limitada e Volatilidade de Preços dos Combustíveis Alternativos
O argumento para um motor a combustível duplo depende do acesso a ambos os combustíveis a preços viáveis. Os preços do Gás Natural Liquefeito (GNL) podem ser voláteis nos centros de negociação asiáticos, enquanto o biogás, o gás natural renovável e as misturas de hidrogênio enfrentam oferta restrita e contratação de longo prazo. Locais remotos de mineração e industriais na América Latina e na África Subsaariana podem carecer de infraestrutura confiável de entrega de gás. Nessas situações, os benefícios de eficiência da operação a combustível duplo podem ser difíceis de realizar. A Agência Internacional de Energia (AIE) espera que o consumo global de gás natural cresça até 2030, mas observa condições regionais desiguais, incluindo uma queda de 8% na demanda europeia de gás e crescimento concentrado na Ásia-Pacífico. Essa incerteza no abastecimento local pode aumentar o risco de financiamento porque os credores precisam de premissas confiáveis de custo de combustível.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Motor:
Motores de Quatro Tempos Lideram Enquanto a Demanda por Dois Tempos CresceOs motores de quatro tempos detinham 53,4% da participação do mercado de motores de potência a combustível duplo em 2026. Compradores industriais e de concessionárias favorecem essas configurações pela escala modular, partida rápida e suporte de serviço em funções distribuídas e de semicarga base. A Wärtsilä apresentou o motor 46TS em fevereiro de 2025 para balanceamento de energia renovável e desempenho de usinas. O lançamento mostra como os fornecedores estão posicionando unidades de quatro tempos ao lado da energia eólica e solar, e não contra elas. Sua flexibilidade operacional é adequada para aplicações onde o acesso à manutenção e o tempo de resposta são importantes. O mercado de motores de potência a combustível duplo, portanto, continua a usar projetos de quatro tempos em geração de energia distribuída, suporte a ciclo combinado e instalações fora da rede.
Os motores de dois tempos têm previsão de expansão a um CAGR de 8,6% até 2032. Estão ganhando uso em sistemas estacionários de grande porte e instalações vinculadas a operações offshore que operam em cargas altas e contínuas. A WinGD relatou em março de 2025 que sua tecnologia de taxa de compressão variável reduziu as emissões de metano em 30% e proporcionou economias de combustível de até 5,8% em testes de bancada. Esses resultados abordam a histórica compensação entre eficiência e emissões em grandes motores a gás. Projetos de dois tempos multifuel que podem usar Gás Natural Liquefeito (GNL), metanol ou amônia podem ampliar a base endereçável além das aplicações marítimas estabelecidas. Esse desenvolvimento de produto oferece ao mercado de motores de potência a combustível duplo um caminho para aplicações de geração de energia de carga contínua de maior porte.



Por Tecnologia de Ignição:
Motores de Ignição por Compressão Mantêm a Maior BaseOs motores de ignição por compressão detinham 79,7% da participação do mercado de motores de potência a combustível duplo em 2026. Sua posição reflete a eficiência estabelecida do ciclo diesel, a compatibilidade com a infraestrutura atual e a familiaridade entre os operadores de plantas. Esses motores têm bom desempenho em cargas elevadas, o que os torna adequados para instalações de concessionárias e grandes indústrias com fatores de capacidade acima de 60%. A MAN Energy Solutions declarou em maio de 2025 que seu conjunto gerador MAN L35/44DF CD concluiu os testes de aprovação de tipo com uma vantagem de produção de 16% sobre produtos concorrentes e reduções de emissão de metano de até 85% em relação aos padrões do setor. O produto ilustra o desenvolvimento técnico contínuo dentro dos equipamentos de ignição por compressão. Essa base instalada fornece uma fundação estável de demanda para o mercado de motores de potência a combustível duplo.
Os motores de ignição por faísca têm previsão de crescimento a um CAGR de 8,5% até 2032. Seu uso está aumentando em biogás, gás renovável e projetos onde menores emissões de NOx influenciam as licenças. A Wärtsilä apresentou a tecnologia de Conversão a Gás por Faísca para o motor 50DF em abril de 2025, com reduções de metano de até 75% em comparação com sua variante padrão a combustível duplo. A empresa desenvolveu a solução com a Chevron Shipping. As opções de retrofit podem criar demanda além das vendas de novos motores. Também oferecem aos operadores de frotas um caminho prático para atender a requisitos de emissões mais rigorosos.
Por Potência de Saída:
Motores Acima de 5 MW Combinam Escala e Crescimento Mais RápidoOs motores acima de 5 MW representavam 43,6% do tamanho do mercado de motores de potência a combustível duplo em 2026 e têm previsão de crescimento a um CAGR de 8,7% até 2032. Motores grandes oferecem menor custo instalado por quilowatt, layouts de planta mais simples e melhor adequação a configurações de ciclo combinado. Eles também atendem à demanda das concessionárias por implantação rápida, menor carga mínima e boa eficiência em carga parcial em comparação com turbinas a gás. A MAN Energy Solutions relatou em abril de 2025 que seu motor de dois tempos ME-GI havia se aproximado de 1.000 pedidos e superado 25 milhões de kW de produção instalada. Essa base de pedidos confirma a concentração da demanda na faixa superior de potência de saída. Projetos em escala de concessionária permanecem uma fonte central de receita para o mercado de motores de potência a combustível duplo.
A faixa de 1 MW a 5 MW suporta geração cativa em operações de cimento, química e refinaria. Motores de 500 kW a 1 MW suportam microrredes e projetos de energia distribuída no Sudeste Asiático e na África. Unidades abaixo de 500 kW atendem às necessidades de reserva comercial e industrial leve, embora baterias e células de combustível concorram onde a confiabilidade da rede é maior. As especificações de combustível podem influenciar as escolhas de projeto na faixa de potência intermediária porque os motores devem operar com destilados e misturas de biocombustível. Cada faixa de potência atende a um padrão operacional e necessidade do cliente diferentes. Fornecedores que cobrem várias faixas podem equilibrar a exposição entre pedidos em escala de concessionária e instalações distribuídas.

Por Usuário Final:
Concessionárias Fornecem a Maior Base Enquanto a Indústria Cresce Mais RapidamenteAs concessionárias e produtores independentes de energia detinham 44,7% da participação do mercado de motores de potência a combustível duplo em 2026. Esses compradores utilizam motores alternativos para demanda de pico, estabilização da rede e substituição de capacidade firme em desativação. A segurança do combustível importa em nível sistêmico quando as concessionárias devem manter o abastecimento durante eventos climáticos ou restrições de gás. Os projetos da Black Hills Energy e de Nebraska ilustram esse papel nas aquisições de concessionárias nos EUA. As concessionárias também valorizam o perfil de implantação rápida dos motores quando projetos de geração maiores têm prazos de desenvolvimento mais longos. Esse grupo de usuários finais ancora a capacidade instalada e a demanda de serviços de longo prazo.
Os fabricantes industriais têm previsão de crescimento a um CAGR de 9,3% até 2032. Instalações com uso intensivo de energia estão buscando geração no local que possa usar gás de gasoduto, gás de subproduto de processo ou gás de queima e mudar para diesel sem interromper a produção. A YANMAR Energy System recebeu um prêmio ambiental da associação japonesa de máquinas industriais em março de 2025 por um sistema de biogás a combustível duplo no Centro de Tratamento Mikasagawa em Fukuoka. A instalação possui unidades de 2.990 kW e produz eletricidade equivalente ao consumo anual de 2.000 residências. Operadores de petróleo e gás também utilizam motores para energia de campo, terminais de Gás Natural Liquefeito (GNL) e instalações de gasodutos. Usuários remotos de mineração e outros setores adicionam demanda onde equipamentos robustos e flexibilidade de combustível podem evitar interrupções operacionais.
Análise Geográfica
A Ásia-Pacífico representou 39,4% do tamanho do mercado de motores de potência a combustível duplo em 2026. A China é um dos principais compradores para estabilização da rede, geração cativa industrial e infraestrutura vinculada ao GNL. A GE Vernova assinou um acordo de serviço de longo prazo em 2025 para uma usina de ciclo combinado cofired com hidrogênio e gás natural em Guangdong Yudian Daya Bay, que misturará 10% de hidrogênio com gás natural. A Índia e a Indonésia sustentam a demanda regional por meio de adições de capacidade e requisitos de redes insulares. O Japão está avançando no controle de emissão de metano por meio de um programa apoiado pela Organização para o Desenvolvimento de Novas Energias e Tecnologias Industriais (NEDO), no qual a Kanadevia, a Mitsui O.S.K. Lines e a YANMAR relataram uma redução de 98% em testes a bordo durante 2025. Malásia, Singapura e outros mercados asiáticos contribuem com demanda por meio de geração distribuída e acordos de serviço de longo prazo.
A Europa tem previsão de expansão a um CAGR de 9,1% até 2032. A demanda está vinculada ao balanceamento da rede, medidas de segurança energética e sistemas de energia próximos a terminais de Gás Natural Liquefeito (GNL), e não a uma ampla expansão de gás de carga base. A Agência Internacional de Energia (AIE) prevê uma queda de 8% na demanda europeia de gás até 2030, o que ressalta a diferença entre o consumo total de gás e a demanda por geração flexível. O FuelEU Maritime entrou em plena aplicação em 1º de janeiro de 2025, começando com uma meta de redução de 2% na intensidade de gases de efeito estufa para 2025 e aumentando para 80% até 2050. A Organização Marítima Internacional aprovou regulamentos de emissão líquida zero em abril de 2025, com entrada em vigor prevista para 2027. Alemanha, Noruega e Países Baixos lideram a atividade, enquanto a Noruega se beneficia de infraestrutura estabelecida de abastecimento de Gás Natural Liquefeito (GNL). A América do Norte permanece a segunda maior região porque as concessionárias estão substituindo capacidade mais antiga e os data centers precisam de geração de reserva resiliente.
A América do Sul tem demanda moderada proveniente de operações de mineração e petróleo e gás no Brasil, Colômbia e Argentina. Essas aplicações utilizam motores para operações remotas e reserva industrial onde a estabilidade da rede é limitada. O Oriente Médio e a África são importantes para projetos de geração flutuante e privatização de concessionárias. A Everllence recebeu um contrato em setembro de 2025 para uma planta a combustível duplo de 74 MW em Nouakchott, Mauritânia, para a concessionária SOMELEC. O projeto utiliza 4 motores 18V51/60DF com potência nominal de 18,5 MW cada e está programado para comissionamento no final de 2026. Os mercados do Conselho de Cooperação do Golfo adicionam demanda de zonas industriais e instalações de dessalinização próximas a sistemas de exportação de GNL. Essas necessidades regionais suportam um amplo conjunto de tamanhos de projetos e modelos de negócios.
Cenário Competitivo
Concentração do Mercado
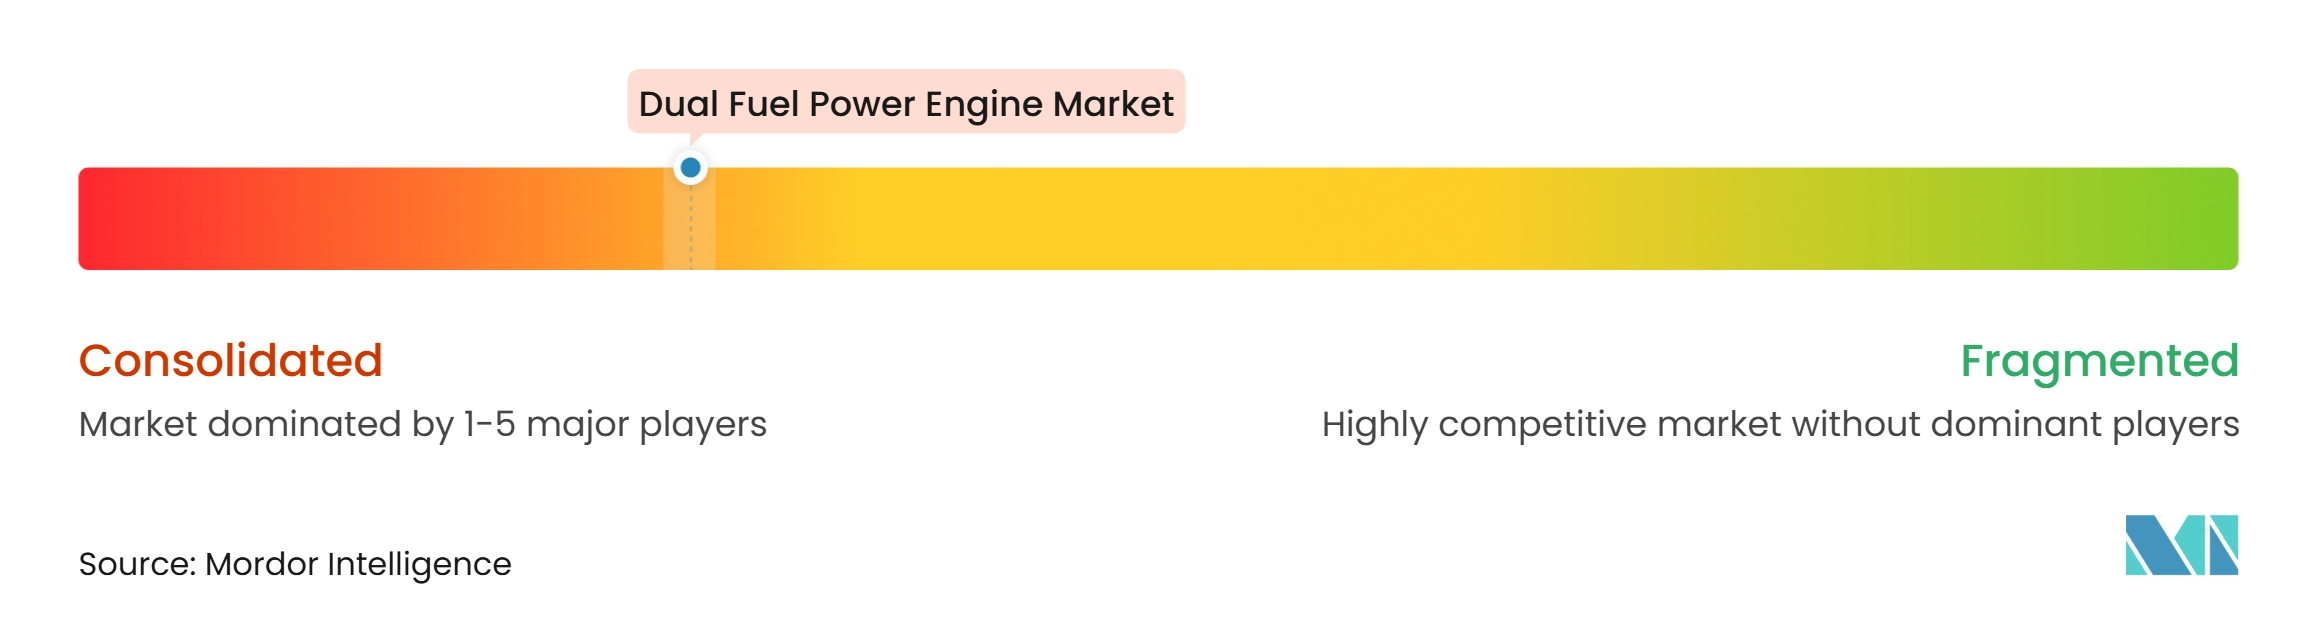
O mercado de motores de potência a combustível duplo é moderadamente consolidado em equipamentos de alta potência. A Wärtsilä, a MAN Energy Solutions e a WinGD têm posições fortes em motores de grande porte acima de 5 MW. A Caterpillar, a Rolls-Royce, a Doosan Enerbility e a Kawasaki Heavy Industries competem em aplicações de concessionárias e industriais na faixa intermediária. A concorrência está cada vez mais centrada na capacidade multifuel, na redução de emissão de metano e na cobertura de serviços. A Wärtsilä estendeu sua tecnologia NextDF aos motores 25DF, 31DF e 46TS-DF em 2025. A empresa declarou que a tecnologia reduz as emissões de metano para menos de 1,4% do consumo de combustível.
Os fabricantes estão usando o desenvolvimento de produtos para proteger sua posição à medida que os requisitos de emissões se tornam mais rigorosos. A MAN Energy Solutions anunciou em fevereiro de 2025 que seu conjunto gerador a metanol 7L21/31DF-M passou nos testes de aprovação de tipo para a faixa de 1 MW a 2 MW. A WinGD apresentou seu motor a combustível duplo GNL de alta pressão X-DF-HP em dezembro de 2025, com as primeiras entregas previstas para 2028. O motor está disponível nos tamanhos de furo X82 e X92 e atende aos requisitos do Nível III nos modos a gás e diesel por meio de SCR padrão. Esses movimentos mostram que os fornecedores estão ampliando as opções de combustível enquanto mantêm o desempenho nos modos convencionais. Os acordos de manutenção de longo prazo continuam sendo importantes porque garantem receita recorrente e mantêm os clientes dentro de uma rede de serviços do fabricante original do equipamento.
O segmento abaixo de 1 MW para data centers de borda e microrredes industriais remotas permanece menos plenamente atendido pelas grandes plataformas de fabricantes originais de equipamentos. Especialistas em retrofit e fornecedores regionais podem competir onde o serviço local e a velocidade de implantação são mais importantes. Os conjuntos geradores estacionários com capacidade para metanol também estão em um estágio inicial de desenvolvimento. As aprovações de classificação e os requisitos de certificação nacional criam barreiras para novos fornecedores, especialmente em aplicações de combustíveis alternativos. Esses requisitos favorecem fabricantes com capacidade de teste existente, recursos de engenharia e redes de serviço. A posição competitiva dos principais fabricantes originais de equipamentos é, portanto, mais forte em grandes projetos e aplicações regulamentadas, enquanto fornecedores menores podem competir em nichos de demanda mais localizados.
Líderes do Setor de Motores de Potência a Combustível Duplo
-
MAN Energy Solutions SE
-
WinGD Ltd.
-
Wärtsilä Corporation
-
Caterpillar Inc.
-
HD Hyundai Heavy Industries Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Motores de Potência a Combustível Duplo Empresas cobertas neste relatório
- Anglo Belgian Corporation nv
- Bergen Engines AS
- Caterpillar Inc.
- CSSC-MES Diesel Co., Ltd.
- Daihatsu Diesel Co., Ltd.
- DEUTZ AG
- Doosan Enerbility Co., Ltd.
- Fairbanks Morse Defense
- HD Hyundai Heavy Industries Co., Ltd.
- IHI Power Systems Co., Ltd.
- Kawasaki Heavy Industries, Ltd.
- Makita Corporation
- MAN Energy Solutions SE
- Mitsubishi Heavy Industries, Ltd.
- Mitsui E&S Co., Ltd.
- Rolls-Royce Holdings plc
- Wartsila Corporation
- WinGD Ltd.
- YANMAR HOLDINGS CO., LTD.
Desenvolvimentos industriais recentes em Mercado de Motores de Potência a Combustível Duplo
- Dezembro de 2025: A WinGD apresenta o motor a combustível duplo GNL de alta pressão X-DF-HP para navios porta-contêineres ultralargos na Marintec China 2025. Disponível nos tamanhos de furo X82 e X92 com as primeiras entregas em 2028, o motor alcança conformidade com o Nível III nos modos a gás e diesel usando SCR padrão.
- Novembro de 2025: A JFE Engineering comercializa o primeiro motor a combustível duplo de cofiring de amônia em grande escala do Japão, superando 7 MW a uma taxa de cofiring de 50% de amônia, desenvolvido em cooperação com a Everllence France. As vendas iniciais têm como alvo usinas de energia em ilhas isoladas, com certificação de classe marítima planejada.
- Outubro de 2025: A Kanadevia, a MOL e a YANMAR alcançam 98% de redução de emissão de metano em testes a bordo do graneleiro movido a GNL REIMEI, no âmbito de um projeto do Fundo de Inovação Verde da NEDO. Os resultados superam em muito a meta de 70% do projeto, com implementação social planejada a partir do ano fiscal de 2027.
- Setembro de 2025: A Everllence vence contrato para uma usina a combustível duplo de 74 MW em Nouakchott, Mauritânia, para a concessionária nacional SOMELEC. Quatro motores 18V51/60DF com potência nominal de 18,5 MW cada serão comissionados até o final de 2026.
Escopo do Relatório Global do Mercado de Motores de Potência a Combustível Duplo
Os motores de potência a combustível duplo são motores de combustão interna projetados para operar com dois combustíveis diferentes, tipicamente um combustível gasoso primário, como gás natural ou biogás, combinado com um combustível líquido secundário, como diesel. Esses motores geram energia mecânica que pode ser usada para acionar geradores elétricos, equipamentos industriais e outros sistemas de produção de energia. Dependendo de seu projeto, os motores a combustível duplo operam por meio de tecnologias de ignição por compressão ou ignição por faísca e estão disponíveis em configurações de quatro tempos e dois tempos para acomodar diferentes requisitos de potência, condições operacionais e características de combustível. Eles são comumente implantados em instalações de geração de energia, operações de petróleo e gás, plantas de fabricação industrial, atividades de mineração e outras aplicações que requerem fornecimento de energia confiável e flexível. Ao permitir a substituição de uma parte do combustível líquido convencional por alternativas gasosas, os motores a combustível duplo podem proporcionar flexibilidade de combustível, apoiar a utilização de recursos de gás disponíveis localmente e potencialmente reduzir os custos de combustível e certas emissões em comparação com a operação apenas com combustível líquido. Os benefícios reais de desempenho e emissões dependem da configuração do motor, da composição do combustível, das condições operacionais e da proporção de cada combustível utilizado.
O Mercado Global de Motores de Potência a Combustível Duplo é segmentado por tipo de motor, tecnologia de ignição, potência de saída e usuário final. Por tipo de motor, o mercado é segmentado em motores a combustível duplo de quatro tempos e motores a combustível duplo de dois tempos. Por tecnologia de ignição, o mercado é segmentado em motores a combustível duplo de ignição por compressão e motores a combustível duplo de ignição por faísca. Por potência de saída, o mercado é segmentado em abaixo de 500 kW, 500 kW a 1 MW, 1 MW a 5 MW e acima de 5 MW. Por usuário final, o mercado é segmentado em concessionárias e produtores independentes de energia (PIEs), petróleo e gás, fabricantes industriais, mineração e outros usuários finais. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de motores de potência a combustível duplo em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado são fornecidos com base no valor (USD).
Visão geral da segmentação
| Motores a Combustível Duplo de Quatro Tempos |
| Motores a Combustível Duplo de Dois Tempos |
| Motores a Combustível Duplo de Ignição por Compressão |
| Motores a Combustível Duplo de Ignição por Faísca |
| Abaixo de 500 kW |
| 500 kW a 1 MW |
| 1 MW a 5 MW |
| Acima de 5 MW |
| Concessionárias e Produtores Independentes de Energia (PIEs) |
| Petróleo e Gás |
| Fabricantes Industriais |
| Mineração |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Noruega | |
| Países Baixos | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Malásia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| Kuwait | |
| Omã | |
| Egito | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Motor | Motores a Combustível Duplo de Quatro Tempos | |
| Motores a Combustível Duplo de Dois Tempos | ||
| Por Tecnologia de Ignição | Motores a Combustível Duplo de Ignição por Compressão | |
| Motores a Combustível Duplo de Ignição por Faísca | ||
| Por Potência de Saída | Abaixo de 500 kW | |
| 500 kW a 1 MW | ||
| 1 MW a 5 MW | ||
| Acima de 5 MW | ||
| Por Usuário Final | Concessionárias e Produtores Independentes de Energia (PIEs) | |
| Petróleo e Gás | ||
| Fabricantes Industriais | ||
| Mineração | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Noruega | ||
| Países Baixos | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Malásia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Catar | ||
| Kuwait | ||
| Omã | ||
| Egito | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o valor previsto do mercado de motores de potência a combustível duplo até 2032?
O mercado de motores de potência a combustível duplo tem previsão de atingir 5,89 bilhões de USD até 2032, expandindo-se a um CAGR de 8,32% de 2027 a 2032.
Qual tipo de motor tem a maior participação nas aplicações de potência a combustível duplo?
Os motores de quatro tempos detêm 53,4% do valor em 2026 porque oferecem escala modular, partidas rápidas e suporte de serviço estabelecido.
Por que os motores a combustível duplo são importantes para os data centers?
Eles fornecem energia de reserva ou contínua rápida e resiliente. O mtu Série 4000 L64 da Rolls-Royce é projetado para fornecer 2,8 MW em 45 segundos a partir de 2026.
Qual usuário final está crescendo mais rapidamente para motores de potência a combustível duplo?
Os fabricantes industriais têm previsão de crescimento a um CAGR de 9,3% até 2032, à medida que adotam geração no local que pode usar fluxos de gás disponíveis ou diesel.
Qual região lidera a demanda por motores de potência a combustível duplo?
A Ásia-Pacífico detém 39,4% do valor em 2026, sustentada pela estabilização da rede, necessidades de energia industrial e aplicações de redes insulares.
O que limita a adoção mais ampla de sistemas de potência a combustível duplo?
As principais barreiras são o custo inicial dos equipamentos de manuseio de GNL e a disponibilidade e precificação incertas do gás e de outros combustíveis alternativos.