
Tamaño y Participación del Mercado de Motores de Potencia de Doble Combustible
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.95 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.89 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.32 % |
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Motores de Potencia de Doble Combustible por Mordor Intelligence
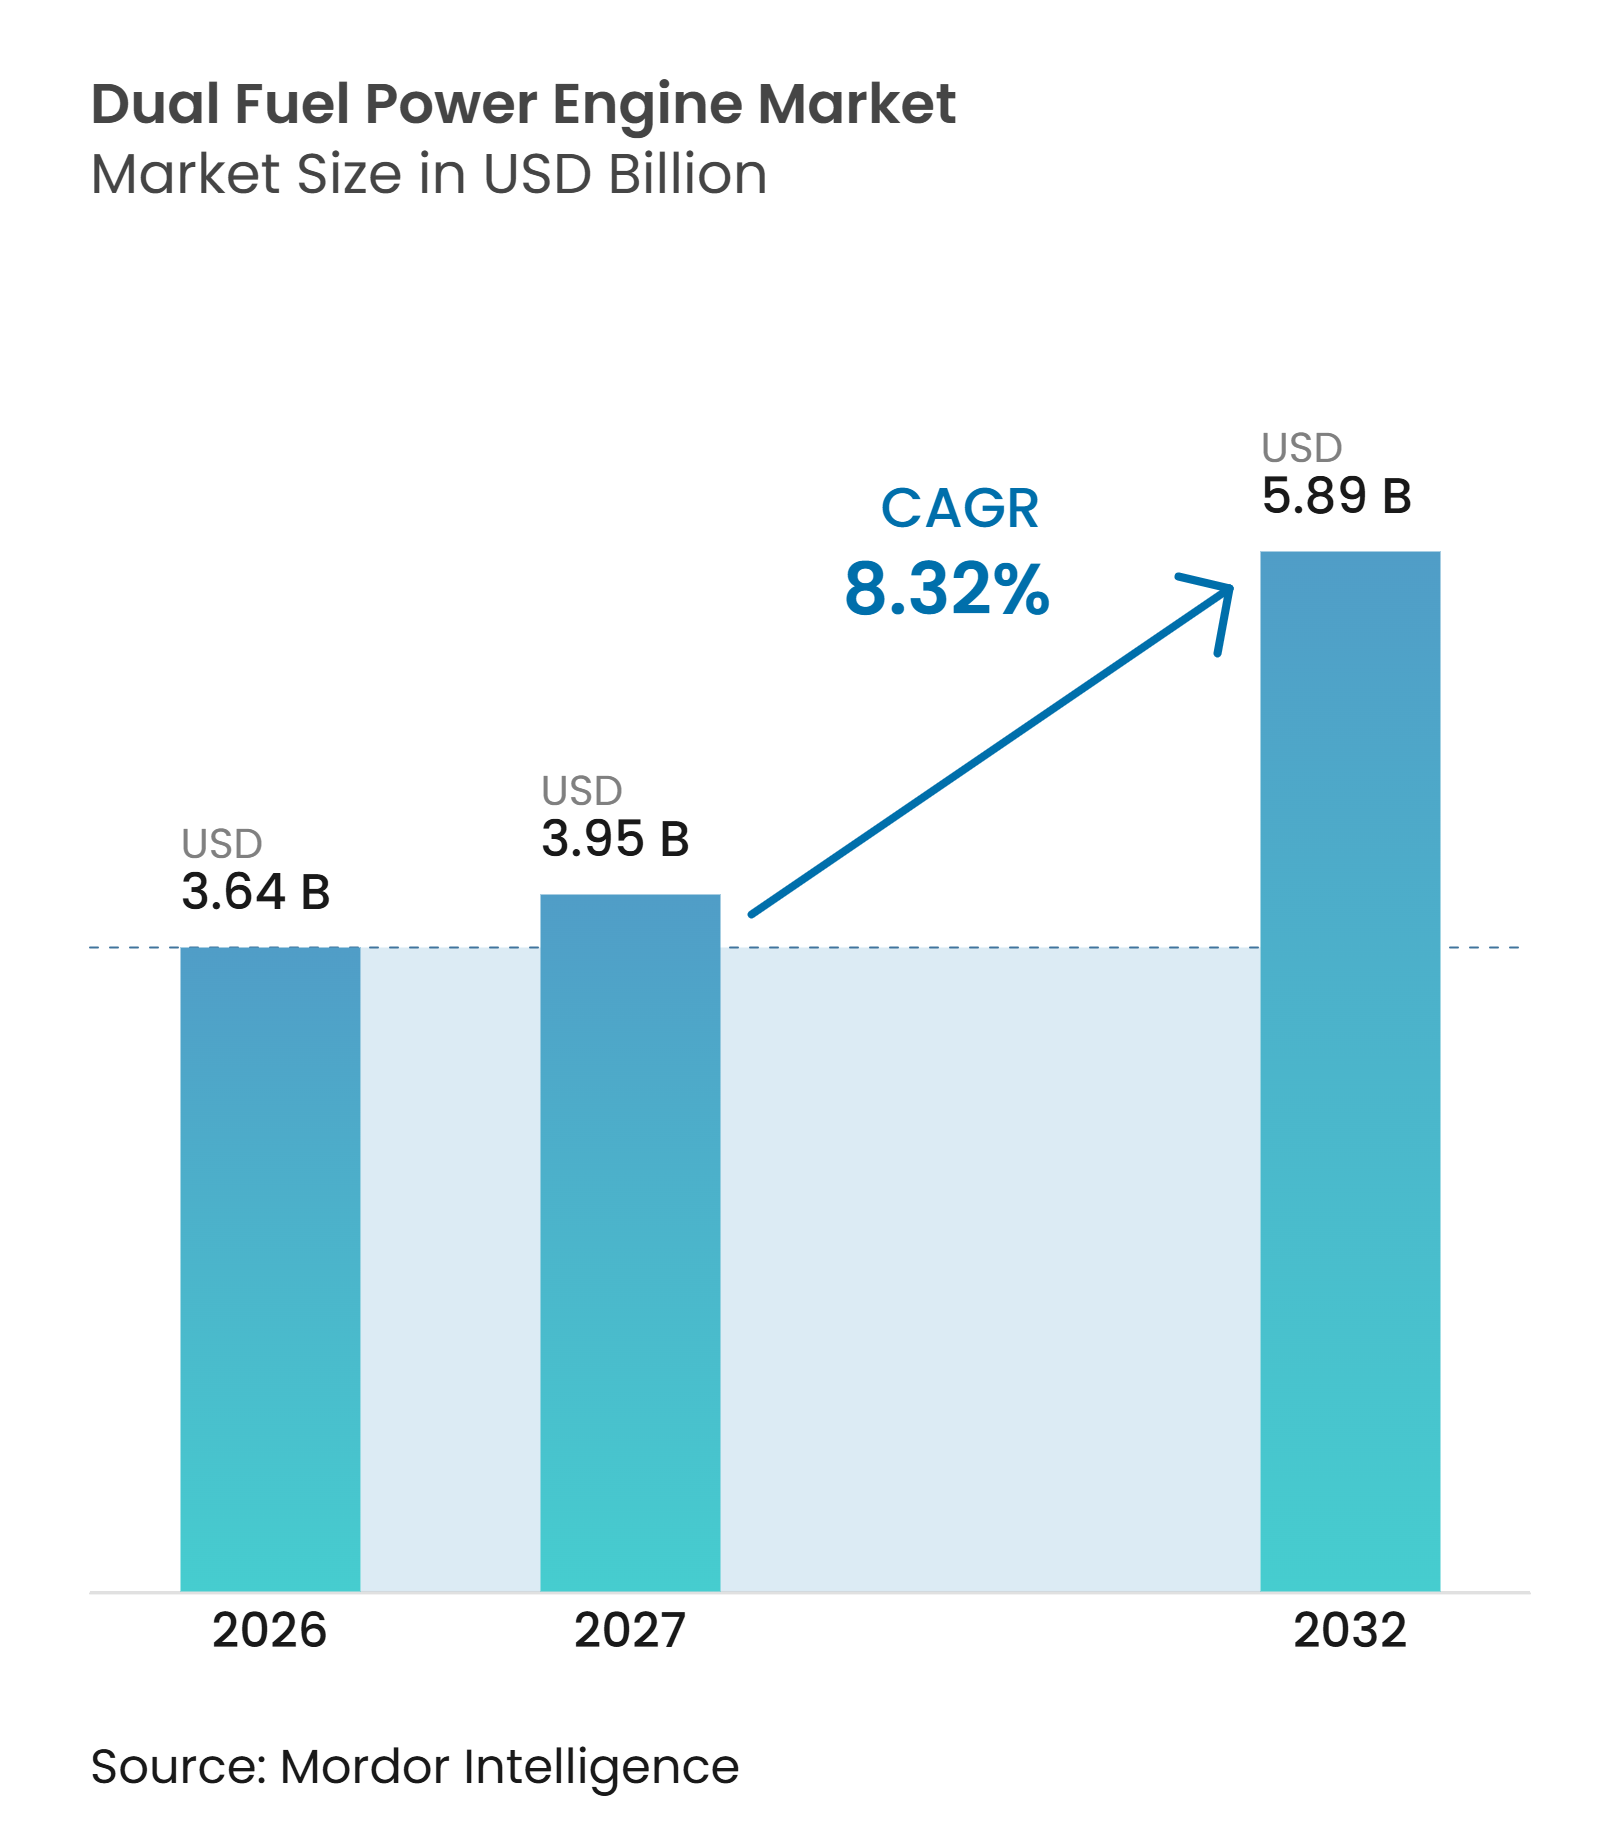
El tamaño del mercado global de motores de potencia de doble combustible fue valorado en 3,64 mil millones de USD en 2026 y se estima que crecerá desde 3,95 mil millones de USD en 2027 hasta alcanzar los 5,89 mil millones de USD para 2032, a una CAGR del 8,32% durante el período de pronóstico (2027-2032). El mercado de motores de potencia de doble combustible está respaldado por compradores que necesitan activos de potencia capaces de operar con gas o combustible líquido cuando las condiciones de suministro local cambian. Las empresas de servicios públicos y los operadores industriales otorgan cada vez mayor valor a los equipos que pueden mantener la producción durante restricciones en los gasoductos, condiciones climáticas severas y variaciones en los precios del combustible. La infraestructura de gas natural, la demanda de electricidad de los centros de datos y la necesidad de capacidad de red flexible están ampliando los casos de uso de estos motores. Los fabricantes están respondiendo con diseños de menor escape de metano, capacidad multifuel y contratos de servicio que respaldan los activos instalados a lo largo del tiempo. Estos cambios en productos y servicios crean oportunidades en grandes plantas, redes eléctricas remotas y aplicaciones críticas de energía de respaldo.
Conclusiones Clave del Informe
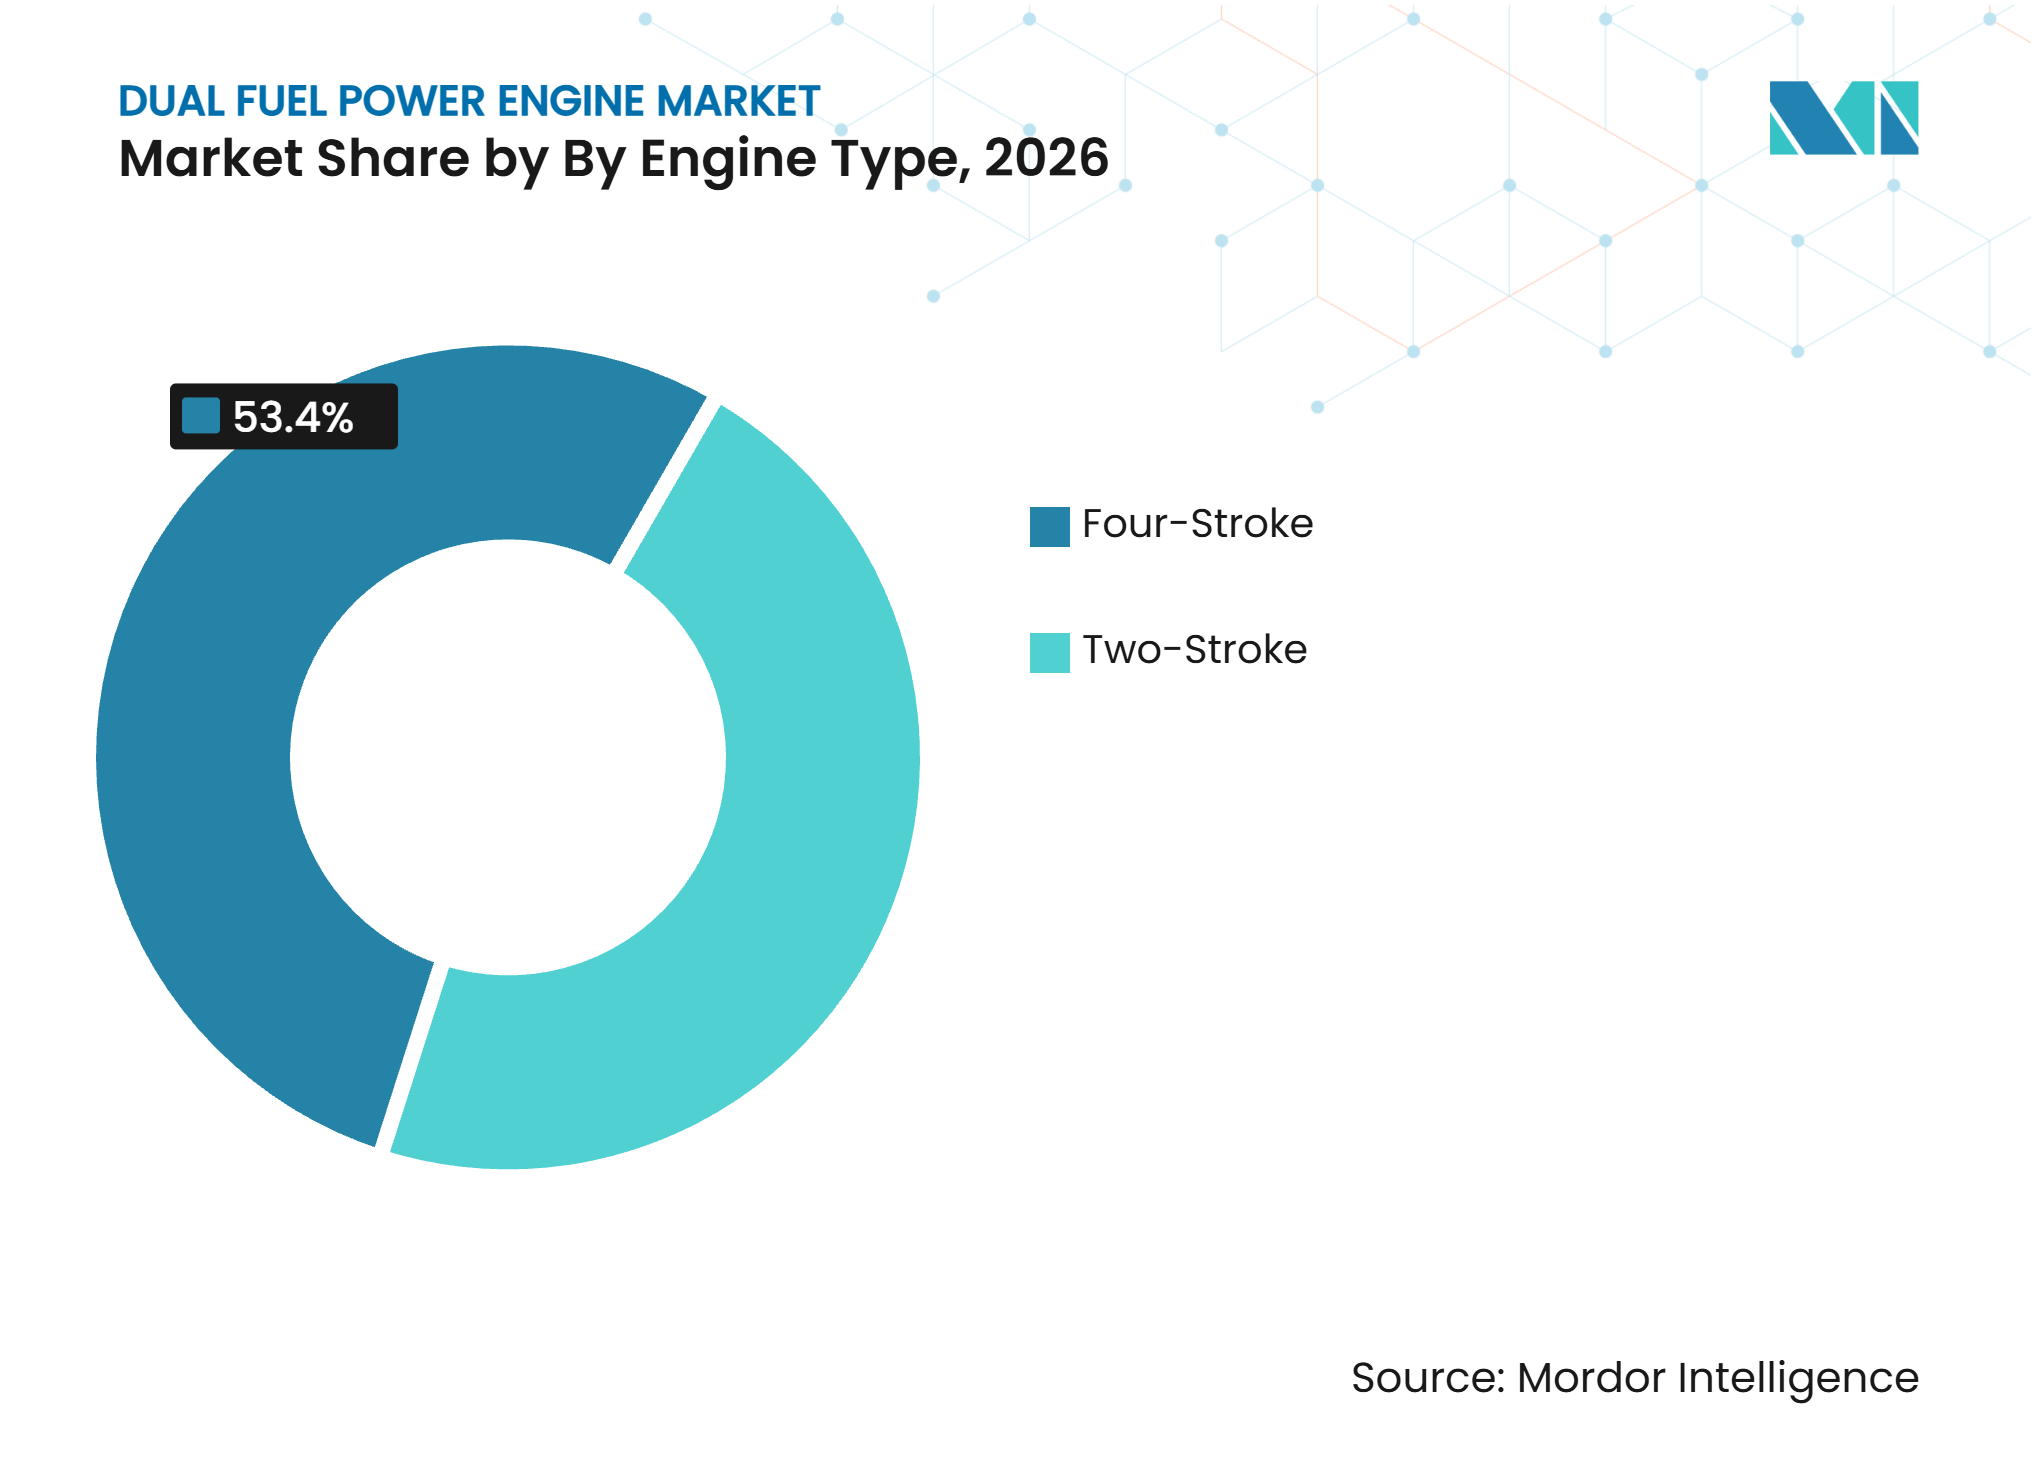
- Por tipo de motor, los motores de cuatro tiempos representaron el 53,4% de la participación del mercado de motores de potencia de doble combustible en 2026, mientras que se pronostica que los motores de dos tiempos crecerán a una CAGR del 8,6% hasta 2032.
- Por tecnología de encendido, los motores de encendido por compresión representaron el 79,7% de la participación del mercado de motores de potencia de doble combustible en 2026, mientras que se pronostica que los motores de encendido por chispa crecerán a una CAGR del 8,5% hasta 2032.
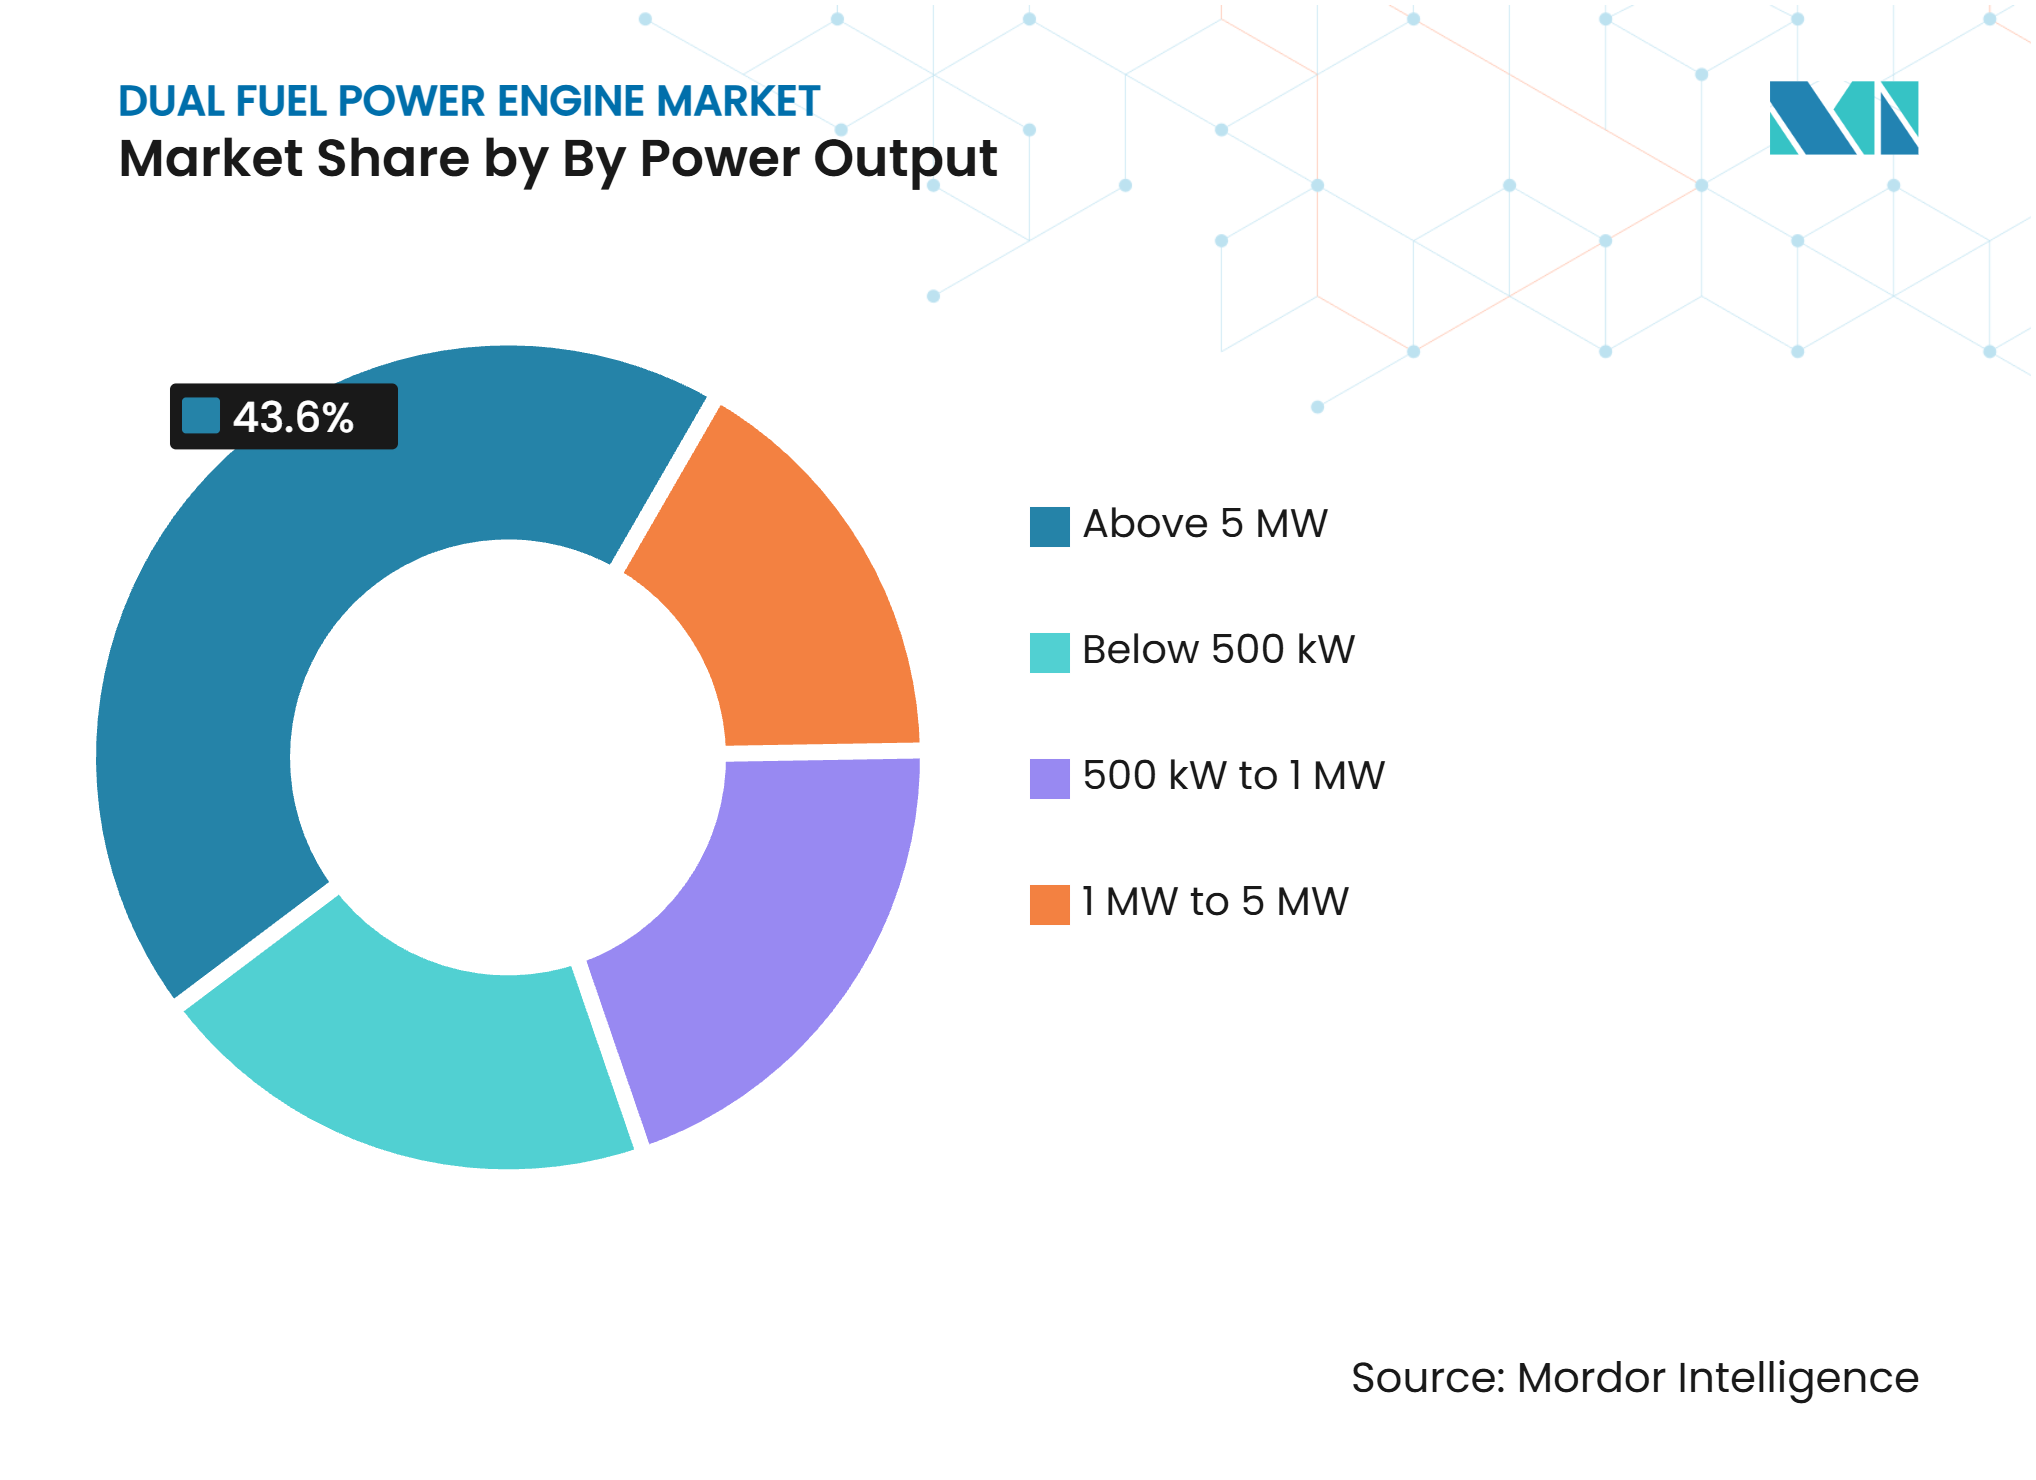
- Por potencia de salida, los motores de más de 5 MW representaron el 43,6% del tamaño del mercado de motores de potencia de doble combustible en 2026 y se pronostica que crecerán a una CAGR del 8,7% hasta 2032.
- Por usuario final, las empresas de servicios públicos y los productores independientes de energía representaron el 44,7% de la participación del mercado de motores de potencia de doble combustible en 2026, mientras que se pronostica que los fabricantes industriales crecerán a una CAGR del 9,3% hasta 2032.
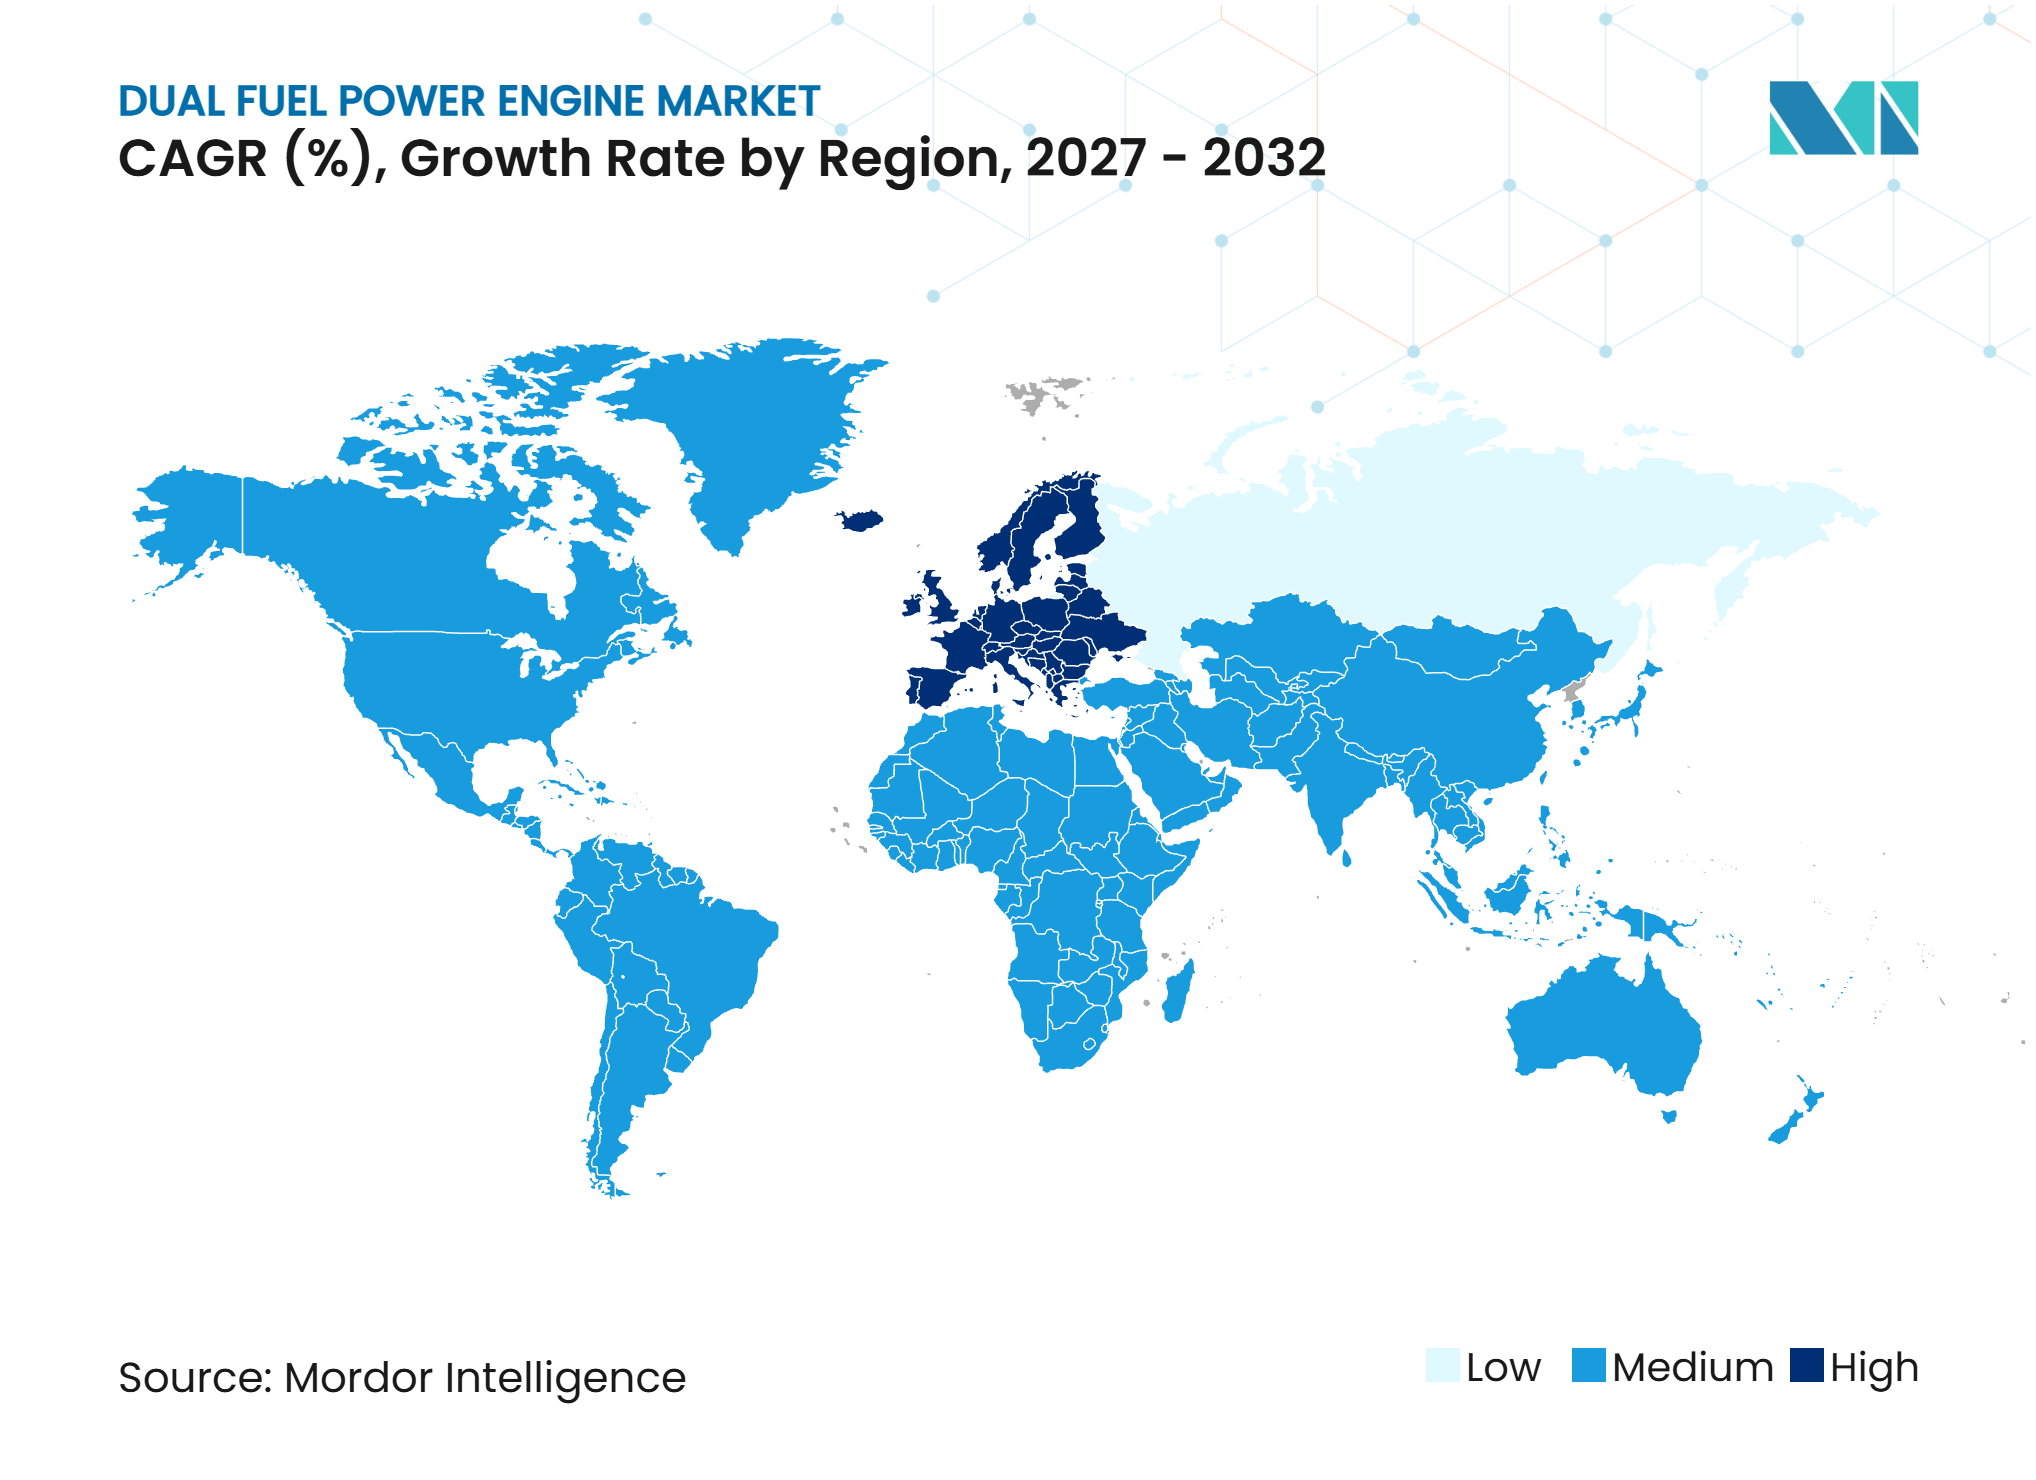
- Por geografía, Asia-Pacífico representó el 39,4% de la participación del mercado de motores de potencia de doble combustible en 2026, mientras que se pronostica que Europa crecerá a una CAGR del 9,1% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente Demanda de Generación de Energía Confiable y Flexible | +1.8% | Global | Corto plazo (≤ 2 años) |
| Expansión de la Generación de Energía Distribuida y Microrredes | +1.1% | APAC como núcleo, con extensión a MEA y América del Sur | Mediano plazo (2–4 años) |
| Creciente Adopción del Gas Natural para la Generación de Energía | +1.5% | Global, con ganancias primarias en APAC y América del Norte | Corto plazo (≤ 2 años) |
| Crecimiento en Inversiones de Preparación para Combustibles Alternativos | +0.9% | América del Norte y UE | Mediano plazo (2–4 años) |
| Innovación en Medición y Reducción del Deslizamiento de Metano | +0.6% | Global, con liderazgo de la UE | Mediano plazo (2–4 años) |
| Necesidad de Energía de Respaldo Confiable en Centros de Datos e Infraestructura Crítica | +1.2% | América del Norte y APAC | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Generación de Energía Confiable y Flexible
Las fallas en la red han elevado el costo de la energía poco confiable y han cambiado la forma en que los compradores especifican los equipos de generación. El mercado de motores de potencia de doble combustible se beneficia porque estos motores pueden cambiar de combustible cuando el suministro de gas está restringido o los precios del combustible líquido aumentan. Wärtsilä recibió un pedido en agosto de 2025 por 6 motores Wärtsilä 50DF con una capacidad total de 99,6 MW para Black Hills Energy en Rapid City, Dakota del Sur, donde la empresa citó el riesgo de interrupción del suministro de gas durante condiciones climáticas severas. Nebraska Public Power District también seleccionó 12 motores Wärtsilä 50DF para un proyecto de 217 MW programado para operar desde 2028.[1] Estos pedidos muestran que la flexibilidad de combustible se está convirtiendo en parte de la planificación de seguridad energética en lugar de ser una característica opcional. La sustitución de la capacidad térmica más antigua puede, por lo tanto, sostener la demanda de motores alternativos de arranque rápido en América del Norte y Europa.
Creciente Adopción del Gas Natural para la Generación de Energía
La Agencia Internacional de Energía proyecta el consumo global de gas natural en 4.634 mil millones de metros cúbicos (bcm) en 2030, en comparación con 4.250 mil millones de metros cúbicos (bcm) en 2024, con Asia-Pacífico representando casi la mitad de la demanda incremental.[2] Este desarrollo respalda el mercado de motores de potencia de doble combustible en ubicaciones que tienen capacidad de importación de GNL pero redes de gasoductos limitadas. Indonesia, Bangladesh, Pakistán y varios mercados africanos pueden usar gas importado mientras conservan la capacidad de combustible líquido. MAN Energy Solutions fue comisionada en marzo de 2025 para suministrar 24 motores 18V51/60DF para barcazas de Karpowership, con una capacidad combinada de 500 MW.[3] El pedido demuestra el papel de las plantas de energía flotantes donde la infraestructura permanente de combustible y red eléctrica es incompleta. En estas ubicaciones, la capacidad de usar más de 1 combustible respalda la resiliencia tanto como respalda el uso del gas.
Necesidad de Energía de Respaldo Confiable en Centros de Datos e Infraestructura Crítica
Los centros de datos han creado una base de demanda diferenciada para equipos que pueden responder rápidamente y operar durante interrupciones prolongadas de la red. Rolls-Royce anunció en febrero de 2025 que su generador de gas MTU Serie 4000 L64 de 20 cilindros entregará 2,8 MW en 45 segundos a partir de 2026 para aplicaciones de energía de emergencia y continua en centros de datos.[4] La empresa declaró que la nueva unidad mejora el rendimiento en un 10% en comparación con la generación anterior. El Foro de Tecnología de Motores informó que los generadores de reserva avanzados son una parte importante de la infraestructura de centros de datos de EE. UU. a medida que se expande la inversión en inteligencia artificial e infraestructura energética. Esta demanda puede reducir la dependencia de los ciclos de adquisición de servicios públicos para el mercado de motores de potencia de doble combustible. También eleva el valor de la respuesta rápida, la alta disponibilidad y la seguridad del combustible en la selección de productos.
Expansión de la Generación de Energía Distribuida y Microrredes
Las plantas distribuidas y las microrredes necesitan equipos de generación que puedan operar cuando la logística del combustible es incierta. El mercado de motores de potencia de doble combustible es relevante para las redes insulares y las redes remotas porque los motores con flexibilidad de combustible pueden equilibrar la seguridad del suministro con una generación confiable. Wärtsilä firmó un acuerdo de operación y mantenimiento de 30 meses en octubre de 2025 para una planta de doble combustible de 138 MW en Lombok, Indonesia, que suministra el 60% de la red eléctrica de la isla. Un estudio de 2025 publicado en Applied Energy encontró que los sistemas distribuidos con flexibilidad de combustible pueden mejorar la adaptabilidad de costos cuando la disponibilidad de combustible cambia. La rampa rápida y la operación a carga estable baja también permiten que estos motores respalden una mayor generación renovable variable. La demanda puede crecer donde el uso de electricidad crece más rápido que la inversión en transmisión y distribución local.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto Costo de Capital de los Sistemas de Combustible Criogénico | -1.1% | Global | Largo plazo (≥ 4 años) |
| Disponibilidad Limitada y Volatilidad de Precios de los Combustibles Alternativos | -0.9% | MEA, América del Sur, partes de APAC | Mediano plazo (2–4 años) |
| Incertidumbre sobre el Deslizamiento de Metano y las Emisiones del Ciclo de Vida | -0.5% | Europa, Global | Mediano plazo (2–4 años) |
| Complejidad en la Capacitación de Tripulaciones, Seguridad y Dique Seco | -0.4% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital de los Sistemas de Combustible Criogénico
Los sistemas de manejo de Gas Natural Licuado (GNL) pueden aumentar el costo inicial de la instalación de doble combustible. Los tanques criogénicos, los equipos de regasificación, las instalaciones de abastecimiento de combustible, los sistemas de seguridad y la ingeniería relacionada añaden costos que pueden debilitar el caso de negocio para proyectos más pequeños. El problema es más agudo para los operadores que tienen contratos cortos o acceso incierto al gas. También puede afectar a los clientes de mercados emergentes, incluso si la diversidad de combustible tiene el mayor valor operativo. Los requisitos de abastecimiento y seguridad del Gas Natural Licuado (GNL) añaden trabajo de diseño y cumplimiento antes de que un proyecto pueda avanzar. Se espera que las reducciones de costos derivadas del aprendizaje en equipos y el desarrollo de infraestructura tomen tiempo, lo que mantiene esta restricción relevante para el mercado de motores de potencia de doble combustible.
Disponibilidad Limitada y Volatilidad de Precios de los Combustibles Alternativos
El caso para un motor de doble combustible depende del acceso a ambos combustibles a precios viables. Los precios del Gas Natural Licuado (GNL) pueden ser volátiles en los centros de comercio asiáticos, mientras que el biogás, el gas natural renovable y las mezclas de hidrógeno enfrentan suministro restringido y contratación a largo plazo. Los sitios mineros e industriales remotos en América Latina y el África Subsahariana pueden carecer de infraestructura confiable de entrega de gas. En tales entornos, los beneficios de eficiencia de la operación de doble combustible pueden ser difíciles de realizar. La Agencia Internacional de Energía (AIE) espera que el consumo de gas natural crezca globalmente hasta 2030, pero señala condiciones regionales desiguales, incluida una disminución del 8% en la demanda de gas en Europa y un crecimiento concentrado en Asia-Pacífico. Esta incertidumbre en el suministro local puede aumentar el riesgo de financiamiento porque los prestamistas necesitan supuestos confiables sobre el costo del combustible.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Motor:
Los Motores de Cuatro Tiempos Lideran Mientras Crece la Demanda de Dos TiemposLos motores de cuatro tiempos representaron el 53,4% de la participación del mercado de motores de potencia de doble combustible en 2026. Los compradores industriales y de servicios públicos prefieren estas configuraciones por su escala modular, arranque rápido y soporte de servicio en aplicaciones distribuidas y de semibarga base. Wärtsilä presentó el motor 46TS en febrero de 2025 para el equilibrio de energías renovables y el rendimiento de plantas de energía. El lanzamiento muestra cómo los proveedores están posicionando las unidades de cuatro tiempos junto a la energía eólica y solar en lugar de competir con ellas. Su flexibilidad operativa se adapta a aplicaciones donde el acceso al mantenimiento y el tiempo de respuesta son importantes. El mercado de motores de potencia de doble combustible, por lo tanto, continúa utilizando diseños de cuatro tiempos en energía distribuida, soporte de ciclo combinado e instalaciones fuera de la red.
Se pronostica que los motores de dos tiempos se expandirán a una CAGR del 8,6% hasta 2032. Están ganando uso en sistemas estacionarios de gran calibre e instalaciones vinculadas a operaciones costa afuera que operan a cargas altas y continuas. WinGD informó en marzo de 2025 que su tecnología de relación de compresión variable redujo las emisiones de metano en un 30% y proporcionó ahorros de combustible de hasta el 5,8% en pruebas de taller. Estos resultados abordan el histórico equilibrio entre eficiencia y emisiones en los grandes motores de gas. Los diseños de dos tiempos multifuel que pueden usar Gas Natural Licuado (GNL), metanol o amoníaco pueden ampliar la base direccionable más allá de las aplicaciones marinas establecidas. Este desarrollo de productos le da al mercado de motores de potencia de doble combustible una vía hacia aplicaciones de potencia continua de mayor carga.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología de Encendido:
Los Motores de Encendido por Compresión Mantienen la Mayor BaseLos motores de encendido por compresión representaron el 79,7% de la participación del mercado de motores de potencia de doble combustible en 2026. Su posición refleja la eficiencia establecida del ciclo diésel, la compatibilidad con la infraestructura actual y la familiaridad entre los operadores de plantas. Estos motores funcionan bien a cargas altas, lo que los hace adecuados para instalaciones de servicios públicos e industriales de gran escala con factores de capacidad superiores al 60%. MAN Energy Solutions declaró en mayo de 2025 que su generador MAN L35/44DF CD completó las pruebas de aprobación de tipo con una ventaja de producción del 16% sobre los productos de la competencia y reducciones del deslizamiento de metano de hasta el 85% frente a los estándares de la industria. El producto ilustra el continuo desarrollo técnico dentro de los equipos de encendido por compresión. Esta base instalada proporciona una base de demanda estable para el mercado de motores de potencia de doble combustible.
Se pronostica que los motores de encendido por chispa crecerán a una CAGR del 8,5% hasta 2032. Su uso está aumentando en biogás, gas renovable y proyectos donde las menores emisiones de NOx influyen en los permisos. Wärtsilä introdujo la tecnología de Conversión a Gas por Chispa para el motor 50DF en abril de 2025, con reducciones de metano de hasta el 75% en comparación con su variante estándar de doble combustible. La empresa desarrolló la solución con Chevron Shipping. Las opciones de modernización pueden crear demanda más allá de las ventas de nuevos motores. También ofrecen a los operadores de flotas una vía práctica para cumplir con requisitos de emisiones más estrictos.
Por Potencia de Salida:
Los Motores de Más de 5 MW Combinan Escala y Mayor CrecimientoLos motores de más de 5 MW representaron el 43,6% del tamaño del mercado de motores de potencia de doble combustible en 2026 y se pronostica que crecerán a una CAGR del 8,7% hasta 2032. Los motores grandes ofrecen un menor costo instalado por kilovatio, diseños de planta más simples y una mejor adaptación a las configuraciones de ciclo combinado. También satisfacen la demanda de los servicios públicos de despliegue rápido, menor carga mínima y buena eficiencia a carga parcial en comparación con las turbinas de gas. MAN Energy Solutions informó en abril de 2025 que su motor de dos tiempos ME-GI se había acercado a 1.000 pedidos y superado los 25 millones de kW de producción instalada. Esta base de pedidos confirma la concentración de la demanda en el extremo superior del rango de producción. Los proyectos a escala de servicios públicos siguen siendo una fuente central de ingresos para el mercado de motores de potencia de doble combustible.
El rango de 1 MW a 5 MW respalda la energía cautiva en operaciones de cemento, química y refinería. Los motores de 500 kW a 1 MW respaldan microrredes y proyectos de energía distribuida en el Sudeste Asiático y África. Las unidades por debajo de 500 kW sirven para necesidades de respaldo comercial e industrial ligero, aunque las baterías y las celdas de combustible compiten donde la confiabilidad de la red es mayor. Las especificaciones de combustible pueden influir en las opciones de diseño en el rango de potencia medio porque los motores deben operar con mezclas de destilados y biocombustibles. Cada banda de producción sirve a un patrón operativo y una necesidad del cliente diferentes. Los proveedores que cubren varios rangos pueden equilibrar la exposición entre pedidos a escala de servicios públicos e instalaciones distribuidas.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Servicios Públicos Proporcionan la Mayor Base Mientras la Industria Crece Más RápidoLas empresas de servicios públicos y los productores independientes de energía representaron el 44,7% de la participación del mercado de motores de potencia de doble combustible en 2026. Estos compradores utilizan motores alternativos para la demanda pico, el refuerzo de la red y la sustitución de la capacidad firme que se retira. La seguridad del combustible importa a nivel del sistema cuando las empresas de servicios públicos deben mantener el suministro durante eventos climáticos o restricciones de gas. Los proyectos de Black Hills Energy y Nebraska ilustran este papel en la adquisición de servicios públicos en EE. UU. Las empresas de servicios públicos también valoran el perfil de despliegue rápido de los motores cuando los proyectos de generación más grandes tienen plazos de desarrollo más largos. Este grupo de usuarios finales ancla la capacidad instalada y la demanda de servicios a largo plazo.
Se pronostica que los fabricantes industriales crecerán a una CAGR del 9,3% hasta 2032. Las instalaciones de uso intensivo de energía buscan generación in situ que pueda usar gas de gasoducto, gas subproducto de proceso o gas de antorcha y cambiar a diésel sin detener la producción. YANMAR Energy System recibió un premio ambiental de la asociación japonesa de maquinaria industrial en marzo de 2025 por un sistema de biogás de doble combustible en el Centro de Tratamiento Mikasagawa en Fukuoka. La instalación tiene unidades de 2.990 kW y produce electricidad equivalente al uso anual de 2.000 hogares. Los operadores de petróleo y gas también utilizan motores para energía de campo, terminales de Gas Natural Licuado (GNL) e instalaciones de gasoductos. Los usuarios mineros y otros usuarios remotos añaden demanda donde los equipos robustos y la flexibilidad de combustible pueden evitar interrupciones operativas.
Análisis Geográfico
Asia-Pacífico representó el 39,4% del tamaño del mercado de motores de potencia de doble combustible en 2026. China es un comprador líder para la estabilización de la red, la energía cautiva industrial y la infraestructura vinculada al GNL. GE Vernova firmó un acuerdo de servicio a largo plazo en 2025 para una planta de ciclo combinado cofired con hidrógeno y gas natural en Guangdong Yudian Daya Bay, que mezclará un 10% de hidrógeno con gas natural. India e Indonesia respaldan la demanda regional a través de adiciones de capacidad y requisitos de redes insulares. Japón está avanzando en el control del deslizamiento de metano a través de un programa respaldado por la Organización de Desarrollo de Nuevas Energías y Tecnología Industrial (NEDO) en el que Kanadevia, Mitsui O.S.K. Lines y YANMAR informaron una reducción del 98% en pruebas a bordo durante 2025. Malasia, Singapur y otros mercados asiáticos contribuyen a la demanda a través de la generación distribuida y los acuerdos de servicio a largo plazo.
Se pronostica que Europa se expandirá a una CAGR del 9,1% hasta 2032. La demanda está vinculada al equilibrio de la red, las medidas de seguridad energética y los sistemas de energía cercanos a las terminales de Gas Natural Licuado (GNL) en lugar de una amplia expansión de gas de carga base. La Agencia Internacional de Energía (AIE) pronostica una disminución del 8% en la demanda de gas en Europa para 2030, lo que subraya la diferencia entre el consumo total de gas y la demanda de generación flexible. FuelEU Maritime entró en plena aplicación el 1 de enero de 2025, comenzando con un objetivo de reducción de la intensidad de gases de efecto invernadero del 2% para 2025 y aumentando al 80% para 2050. La Organización Marítima Internacional aprobó regulaciones de cero emisiones netas en abril de 2025, con entrada en vigor prevista para 2027. Alemania, Noruega y los Países Bajos lideran la actividad, mientras que Noruega se beneficia de la infraestructura establecida de abastecimiento de Gas Natural Licuado (GNL). América del Norte sigue siendo la segunda región más grande porque las empresas de servicios públicos están reemplazando la capacidad más antigua y los centros de datos necesitan generación de respaldo resiliente.
América del Sur tiene una demanda moderada de operaciones mineras y de petróleo y gas en Brasil, Colombia y Argentina. Estas aplicaciones utilizan motores para operaciones remotas y respaldo industrial donde la estabilidad de la red es limitada. El Medio Oriente y África son importantes para proyectos de energía flotante y privatización de servicios públicos. Everllence recibió un contrato en septiembre de 2025 para una planta de doble combustible de 74 MW en Nuakchot, Mauritania, para la empresa de servicios públicos SOMELEC. El proyecto utiliza 4 motores 18V51/60DF con una potencia nominal de 18,5 MW cada uno y está programado para su puesta en marcha a finales de 2026. Los mercados del Consejo de Cooperación del Golfo añaden demanda de zonas industriales e instalaciones de desalinización cercanas a los sistemas de exportación de GNL. Estas necesidades regionales respaldan un amplio conjunto de tamaños de proyectos y modelos de negocio.
Panorama Competitivo
Concentración del Mercado
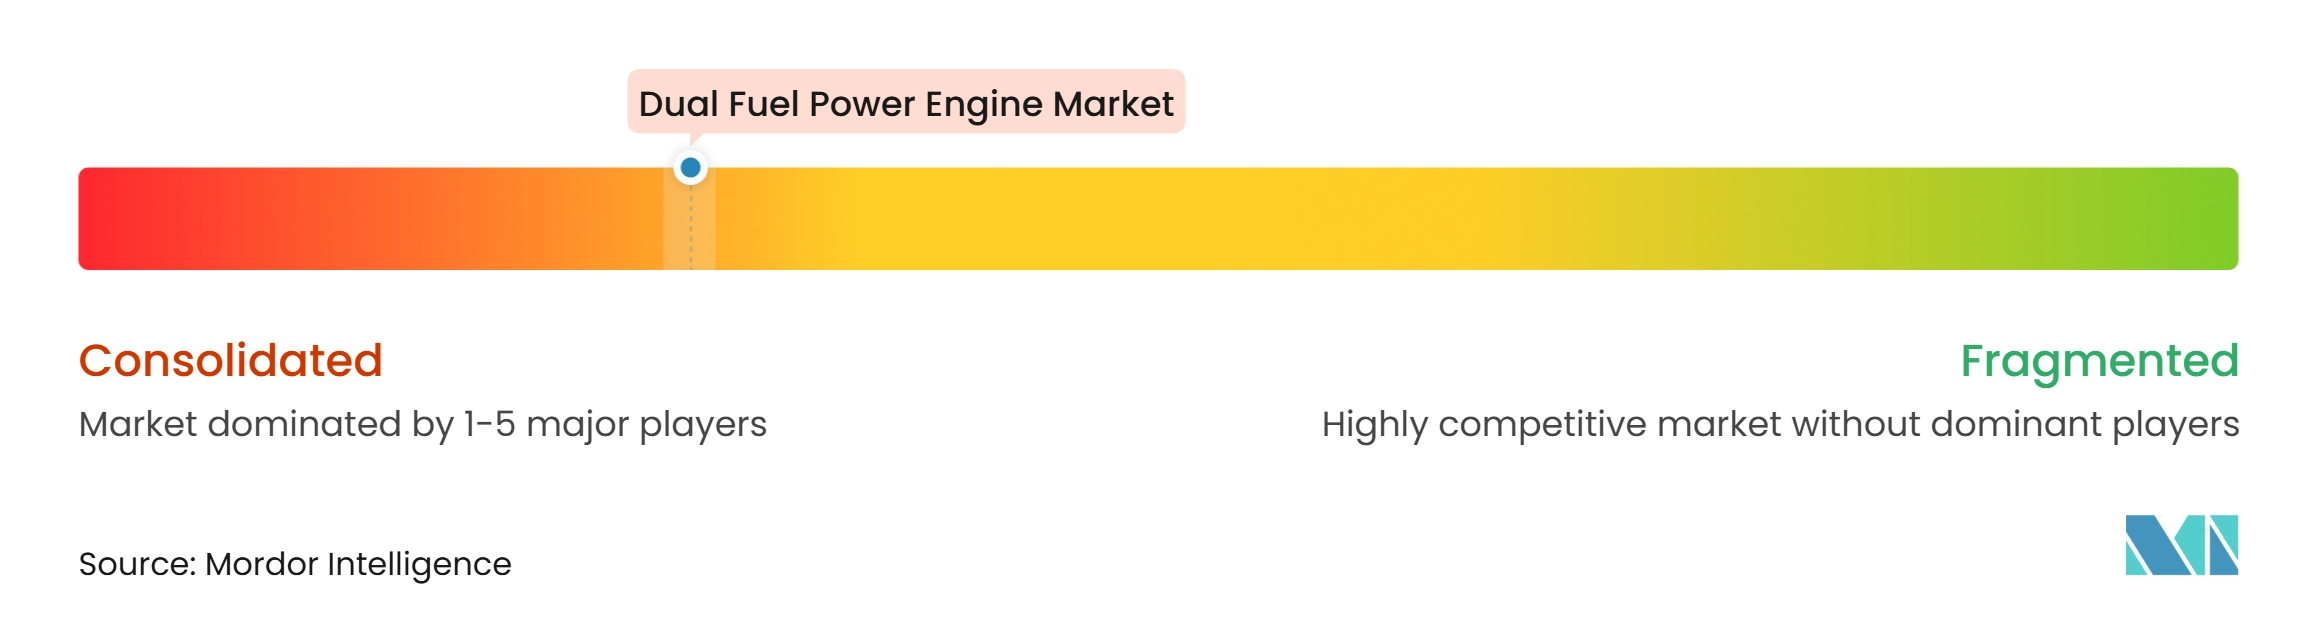
El mercado de motores de potencia de doble combustible está moderadamente consolidado en equipos de alta producción. Wärtsilä, MAN Energy Solutions y WinGD tienen posiciones sólidas en motores de gran calibre por encima de 5 MW. Caterpillar, Rolls-Royce, Doosan Enerbility y Kawasaki Heavy Industries compiten en aplicaciones de servicios públicos e industriales en el rango medio. La competencia se centra cada vez más en la capacidad multifuel, la reducción del deslizamiento de metano y la cobertura de servicios. Wärtsilä extendió su tecnología NextDF a los motores 25DF, 31DF y 46TS-DF en 2025. La empresa declaró que la tecnología reduce las emisiones de metano a menos del 1,4% del uso de combustible.
Los fabricantes están utilizando el desarrollo de productos para proteger su posición a medida que los requisitos de emisiones se vuelven más estrictos. MAN Energy Solutions anunció en febrero de 2025 que su generador de metanol 7L21/31DF-M superó las pruebas de aprobación de tipo para el rango de 1 MW a 2 MW. WinGD presentó su motor de doble combustible GNL de alta presión X-DF-HP en diciembre de 2025, con las primeras entregas previstas para 2028. El motor está disponible en tamaños de calibre X82 y X92 y cumple con los requisitos de Nivel III en modos de gas y diésel a través de SCR estándar. Estos movimientos muestran que los proveedores están ampliando las opciones de combustible mientras mantienen el rendimiento en los modos convencionales. Los acuerdos de mantenimiento a largo plazo siguen siendo importantes porque aseguran ingresos recurrentes y mantienen a los clientes dentro de la red de servicio del fabricante de equipos originales.
El segmento por debajo de 1 MW para centros de datos de borde y microrredes industriales remotas sigue siendo menos atendido por las grandes plataformas de fabricantes de equipos originales. Los especialistas en modernización y los proveedores regionales pueden competir donde el servicio local y la velocidad de despliegue son más importantes. Los generadores estacionarios con capacidad para metanol también se encuentran en una etapa temprana de desarrollo. Las aprobaciones de clasificación y los requisitos de certificación nacional crean barreras para los nuevos proveedores, especialmente en aplicaciones de combustibles alternativos. Estos requisitos favorecen a los fabricantes con capacidad de prueba existente, recursos de ingeniería y redes de servicio. La posición competitiva de los principales fabricantes de equipos originales es, por lo tanto, más sólida en proyectos grandes y aplicaciones reguladas, mientras que los proveedores más pequeños pueden competir en nichos de demanda más localizados.
Líderes de la Industria de Motores de Potencia de Doble Combustible
-
MAN Energy Solutions SE
-
WinGD Ltd.
-
Wärtsilä Corporation
-
Caterpillar Inc.
-
HD Hyundai Heavy Industries Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Motores de Potencia de Doble Combustible Empresas cubiertas en este informe
- Anglo Belgian Corporation nv
- Bergen Engines AS
- Caterpillar Inc.
- CSSC-MES Diesel Co., Ltd.
- Daihatsu Diesel Co., Ltd.
- DEUTZ AG
- Doosan Enerbility Co., Ltd.
- Fairbanks Morse Defense
- HD Hyundai Heavy Industries Co., Ltd.
- IHI Power Systems Co., Ltd.
- Kawasaki Heavy Industries, Ltd.
- Makita Corporation
- MAN Energy Solutions SE
- Mitsubishi Heavy Industries, Ltd.
- Mitsui E&S Co., Ltd.
- Rolls-Royce Holdings plc
- Wartsila Corporation
- WinGD Ltd.
- YANMAR HOLDINGS CO., LTD.
Desarrollos recientes de la industria en Mercado de Motores de Potencia de Doble Combustible
- Diciembre de 2025: WinGD presenta el motor de doble combustible GNL de alta presión X-DF-HP para buques portacontenedores de gran tamaño en Marintec China 2025. Disponible en tamaños de calibre X82 y X92 con las primeras entregas en 2028, el motor logra el cumplimiento del Nivel III tanto en modos de gas como de diésel utilizando un SCR estándar.
- Noviembre de 2025: JFE Engineering comercializa el primer motor de doble combustible de co-combustión de amoníaco a gran escala de Japón que supera los 7 MW a una tasa de co-combustión de amoníaco del 50%, desarrollado en cooperación con Everllence France. Las ventas iniciales apuntan a plantas de energía en islas aisladas, con certificación de clase marina planificada.
- Octubre de 2025: Kanadevia, MOL y YANMAR logran una reducción del 98% en el deslizamiento de metano en pruebas a bordo del granelero propulsado por GNL REIMEI, en el marco de un proyecto del Fondo de Innovación Verde de NEDO. Los resultados superan ampliamente el objetivo del 70% del proyecto, con implementación social planificada a partir del año fiscal 2027.
- Septiembre de 2025: Everllence gana el contrato para una planta de doble combustible de 74 MW en Nuakchot, Mauritania, para la empresa de servicios públicos nacional SOMELEC. Cuatro motores 18V51/60DF con una potencia nominal de 18,5 MW cada uno serán puestos en marcha a finales de 2026.
Alcance del Informe del Mercado Global de Motores de Potencia de Doble Combustible
Los motores de potencia de doble combustible son motores de combustión interna diseñados para operar con dos combustibles diferentes, típicamente un combustible gaseoso primario como el gas natural o el biogás combinado con un combustible líquido secundario como el diésel. Estos motores generan potencia mecánica que puede utilizarse para accionar generadores eléctricos, equipos industriales y otros sistemas de producción de energía. Dependiendo de su diseño, los motores de doble combustible operan mediante tecnologías de encendido por compresión o encendido por chispa y están disponibles en configuraciones de cuatro tiempos y dos tiempos para adaptarse a diferentes requisitos de potencia, condiciones de operación y características del combustible. Se despliegan comúnmente en instalaciones de generación de energía, operaciones de petróleo y gas, plantas de fabricación industrial, actividades mineras y otras aplicaciones que requieren un suministro de energía confiable y flexible. Al permitir la sustitución de una parte del combustible líquido convencional por alternativas gaseosas, los motores de doble combustible pueden proporcionar flexibilidad de combustible, apoyar la utilización de recursos de gas disponibles localmente y potencialmente reducir los costos de combustible y ciertas emisiones en comparación con la operación únicamente con combustible líquido. Los beneficios reales de rendimiento y emisiones dependen de la configuración del motor, la composición del combustible, las condiciones de operación y la proporción de cada combustible utilizado.
El Mercado Global de Motores de Potencia de Doble Combustible está segmentado por tipo de motor, tecnología de encendido, potencia de salida y usuario final. Por tipo de motor, el mercado está segmentado en motores de doble combustible de cuatro tiempos y motores de doble combustible de dos tiempos. Por tecnología de encendido, el mercado está segmentado en motores de doble combustible de encendido por compresión y motores de doble combustible de encendido por chispa. Por potencia de salida, el mercado está segmentado en por debajo de 500 kW, 500 kW a 1 MW, 1 MW a 5 MW y por encima de 5 MW. Por usuario final, el mercado está segmentado en empresas de servicios públicos y productores independientes de energía (PIE), petróleo y gas, fabricantes industriales, minería y otros usuarios finales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de motores de potencia de doble combustible en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Motores de Doble Combustible de Cuatro Tiempos |
| Motores de Doble Combustible de Dos Tiempos |
| Motores de Doble Combustible de Encendido por Compresión |
| Motores de Doble Combustible de Encendido por Chispa |
| Por Debajo de 500 kW |
| 500 kW a 1 MW |
| 1 MW a 5 MW |
| Por Encima de 5 MW |
| Empresas de Servicios Públicos y Productores Independientes de Energía (PIE) |
| Petróleo y Gas |
| Fabricantes Industriales |
| Minería |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Noruega | |
| Países Bajos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Malasia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Medio Oriente y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Kuwait | |
| Omán | |
| Egipto | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por Tipo de Motor | Motores de Doble Combustible de Cuatro Tiempos | |
| Motores de Doble Combustible de Dos Tiempos | ||
| Por Tecnología de Encendido | Motores de Doble Combustible de Encendido por Compresión | |
| Motores de Doble Combustible de Encendido por Chispa | ||
| Por Potencia de Salida | Por Debajo de 500 kW | |
| 500 kW a 1 MW | ||
| 1 MW a 5 MW | ||
| Por Encima de 5 MW | ||
| Por Usuario Final | Empresas de Servicios Públicos y Productores Independientes de Energía (PIE) | |
| Petróleo y Gas | ||
| Fabricantes Industriales | ||
| Minería | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Noruega | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Malasia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Medio Oriente y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Kuwait | ||
| Omán | ||
| Egipto | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor pronosticado del mercado de motores de potencia de doble combustible para 2032?
Se pronostica que el mercado de motores de potencia de doble combustible alcanzará los 5,89 mil millones de USD para 2032, expandiéndose a una CAGR del 8,32% de 2027 a 2032.
¿Qué tipo de motor tiene la mayor participación en las aplicaciones de doble combustible?
Los motores de cuatro tiempos representan el 53,4% del valor en 2026 porque ofrecen escala modular, arranques rápidos y soporte de servicio establecido.
¿Por qué son importantes los motores de doble combustible para los centros de datos?
Proporcionan energía de respaldo o continua rápida y resiliente. El mtu Serie 4000 L64 de Rolls-Royce está diseñado para proporcionar 2,8 MW en 45 segundos a partir de 2026.
¿Qué usuario final está creciendo más rápido para los motores de potencia de doble combustible?
Se pronostica que los fabricantes industriales crecerán a una CAGR del 9,3% hasta 2032 a medida que adoptan energía in situ que puede usar flujos de gas disponibles o diésel.
¿Qué región lidera la demanda de motores de potencia de doble combustible?
Asia-Pacífico representa el 39,4% del valor en 2026, respaldado por la estabilización de la red, las necesidades de energía industrial y las aplicaciones de redes insulares.
¿Qué limita la adopción más amplia de los sistemas de potencia de doble combustible?
Las principales barreras son el costo inicial de los equipos de manejo de GNL y la disponibilidad y los precios inciertos del gas y otros combustibles alternativos.