
Marktgröße und Marktanteil für Dual-Fuel-Kraftmotoren
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 3.95 Milliarden US-Dollar |
| Marktgröße (2032) | 5.89 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.32 % |
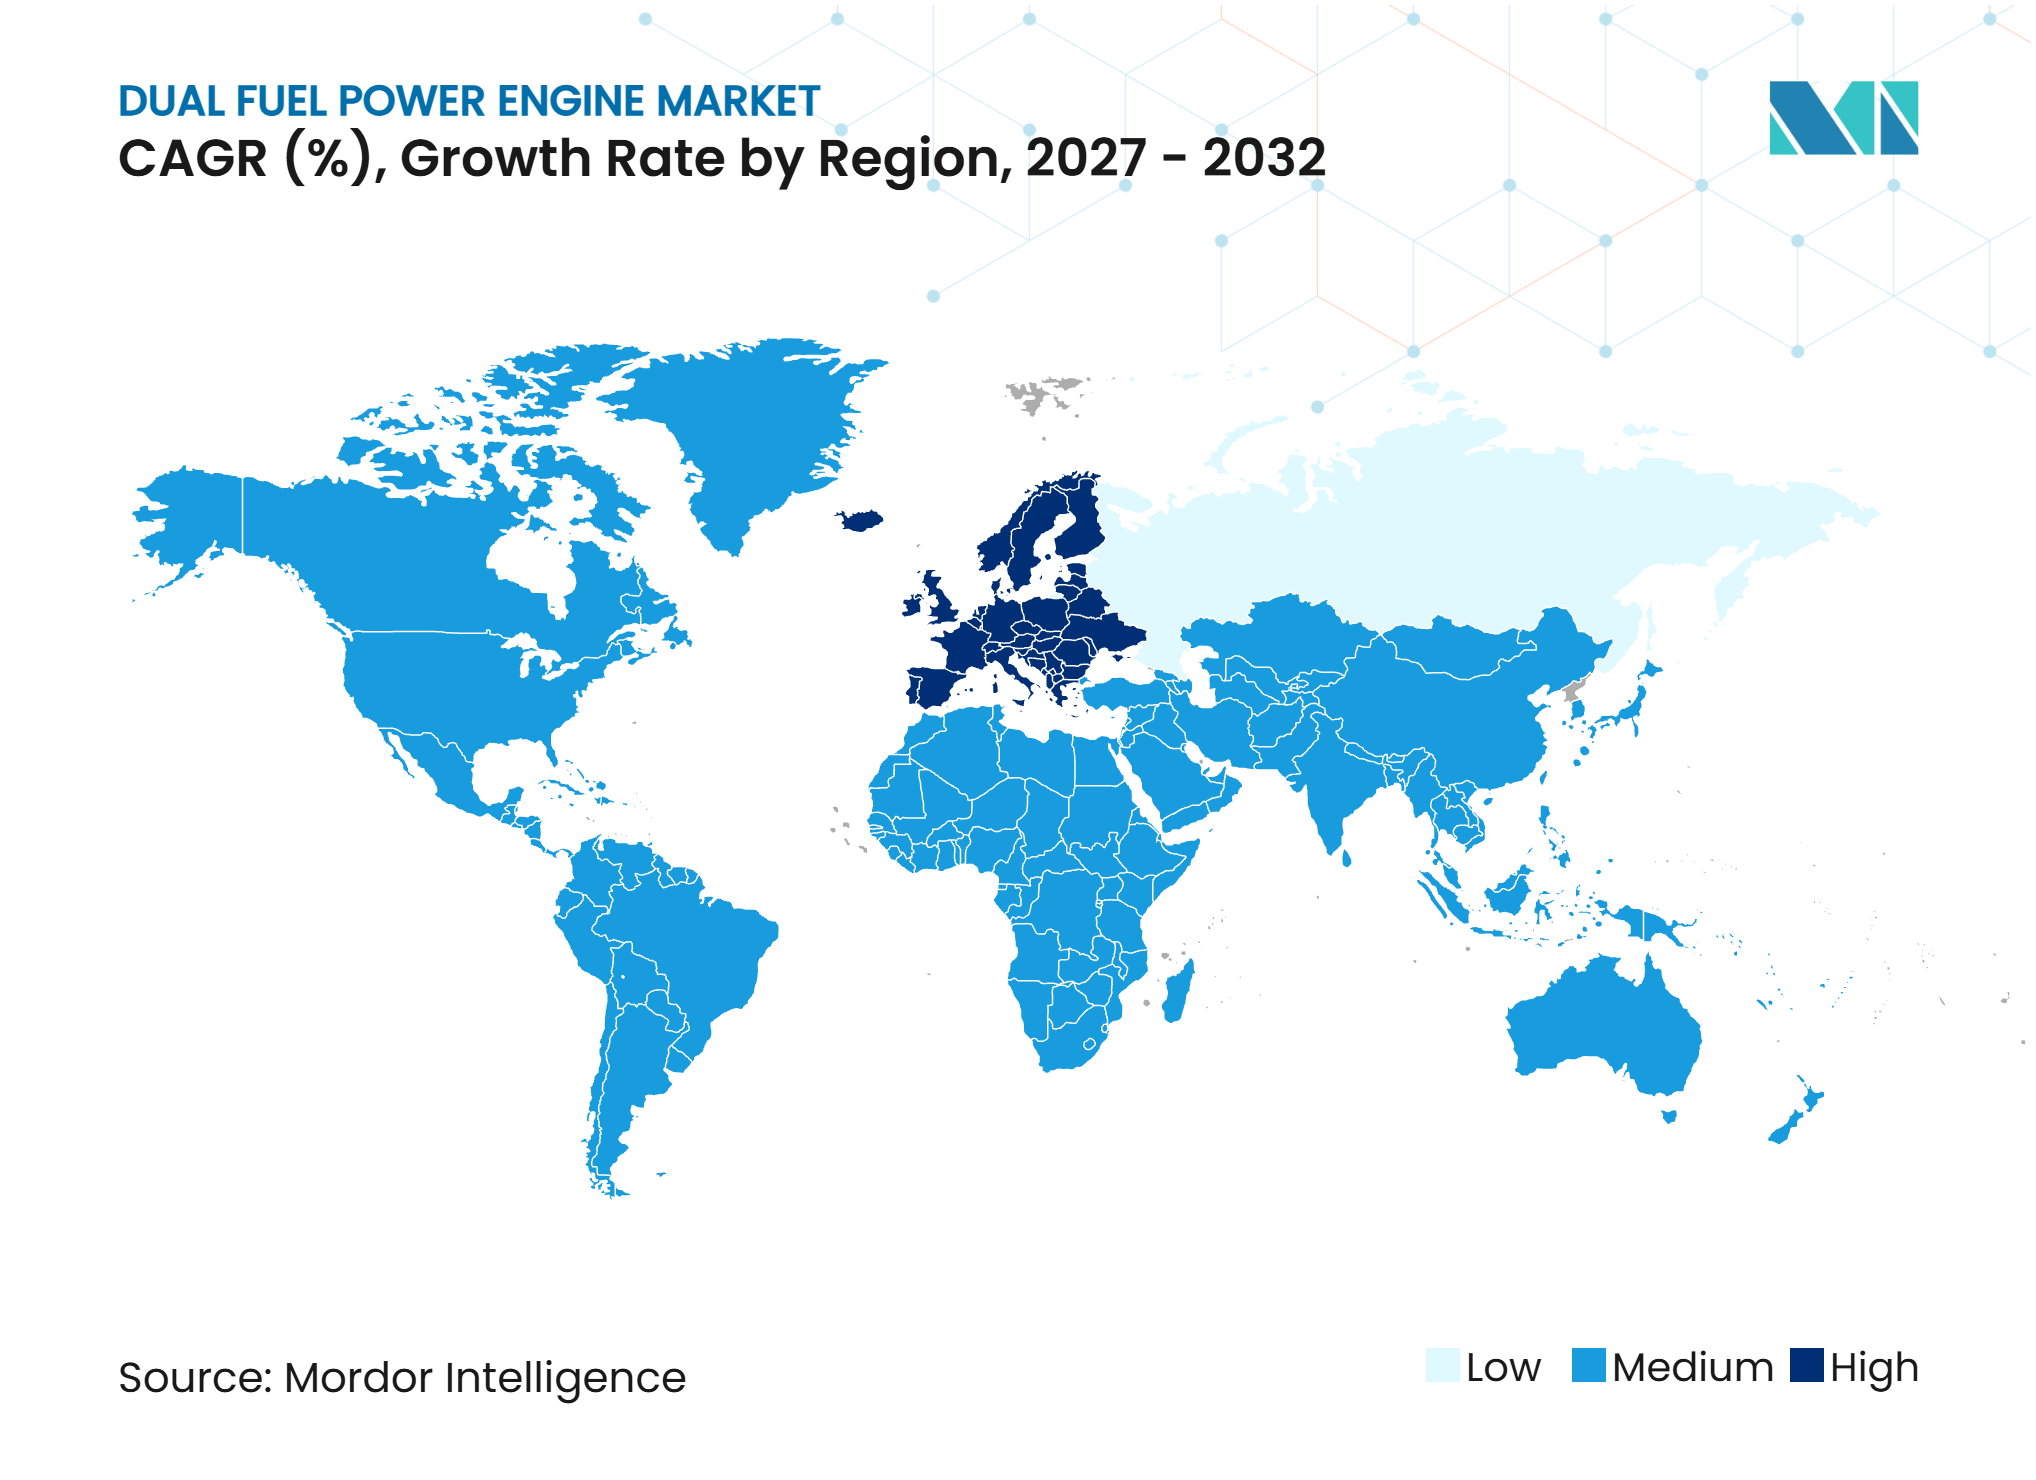
| Schnellstwachsender Markt | Europa |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Dual-Fuel-Kraftmotoren von Mordor Intelligence
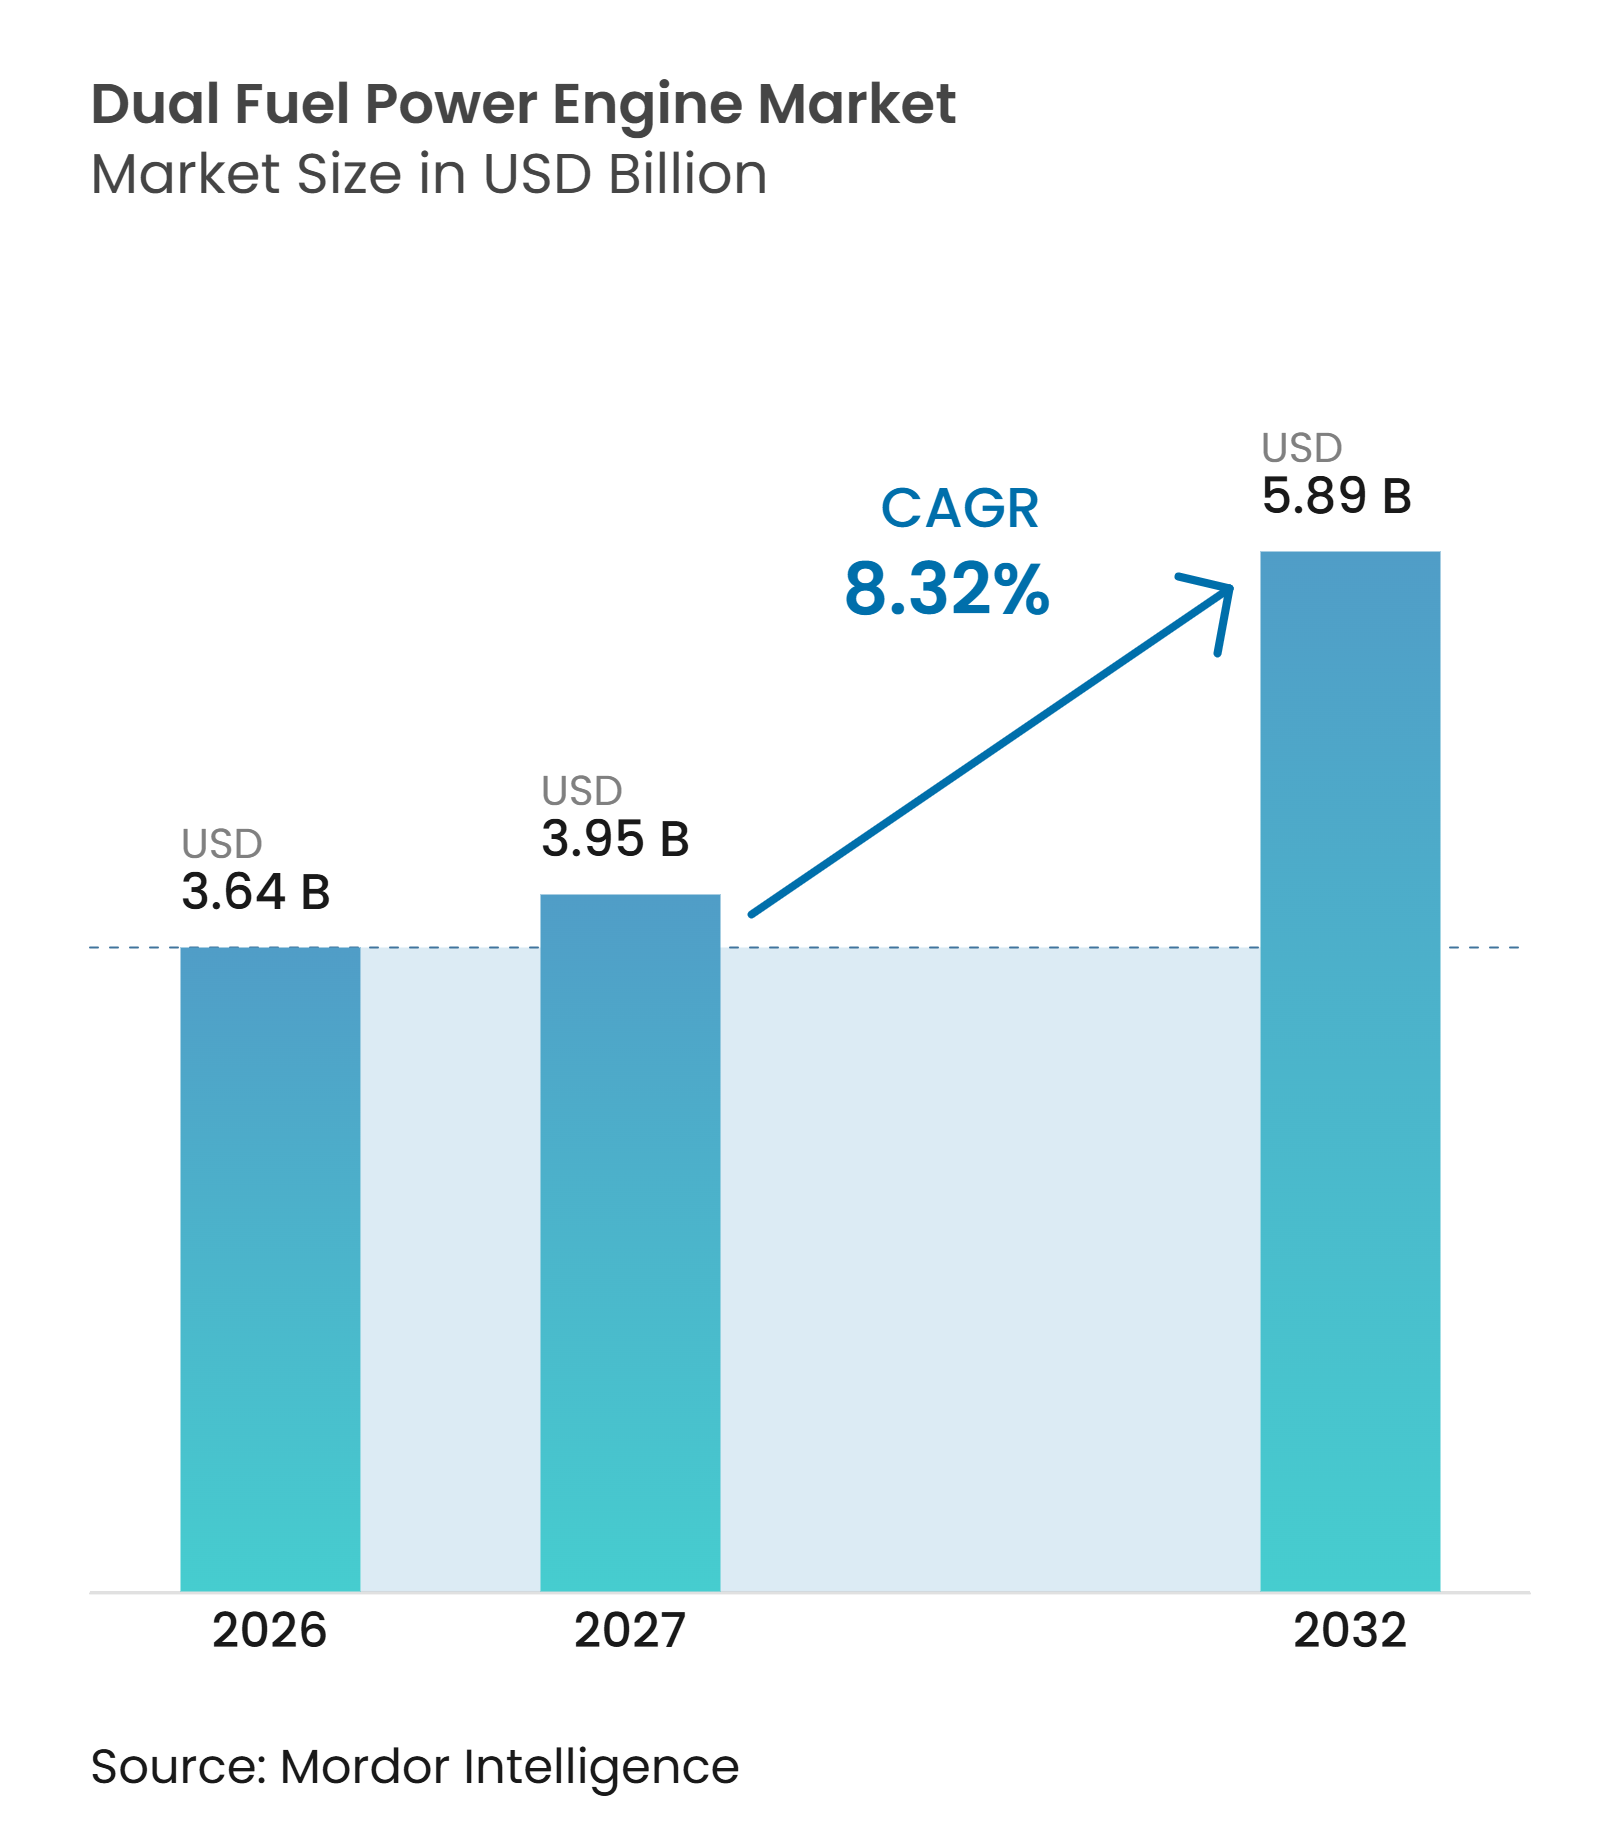
Die Größe des globalen Dual-Fuel-Kraftmaschinen-Marktes wurde im Jahr 2026 auf 3,64 Milliarden USD bewertet und soll von 3,95 Milliarden USD im Jahr 2027 auf 5,89 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,32 % während des Prognosezeitraums (2027–2032). Der Dual-Fuel-Kraftmaschinen-Markt wird von Käufern getragen, die Energieanlagen benötigen, die je nach lokalen Versorgungsbedingungen mit Gas oder flüssigem Kraftstoff betrieben werden können. Versorgungsunternehmen und Industriebetreiber legen zunehmend Wert auf Anlagen, die auch bei Pipelineengpässen, extremen Wetterereignissen und Kraftstoffpreisschwankungen eine konstante Leistung aufrechterhalten können. Die Erdgasinfrastruktur, der Strombedarf von Rechenzentren sowie der Bedarf an flexibler Netzkapazität erweitern die Einsatzmöglichkeiten dieser Maschinen. Die Hersteller reagieren darauf mit Designs mit reduziertem Methanschlupf, Mehrbrennstoff-Fähigkeit und Serviceverträgen, die installierte Anlagen langfristig unterstützen. Diese Produkt- und Serviceverbesserungen schaffen Chancen in Großkraftwerken, abgelegenen Netzen und kritischen Notstromversorgungsanwendungen.
Wichtigste Erkenntnisse des Berichts
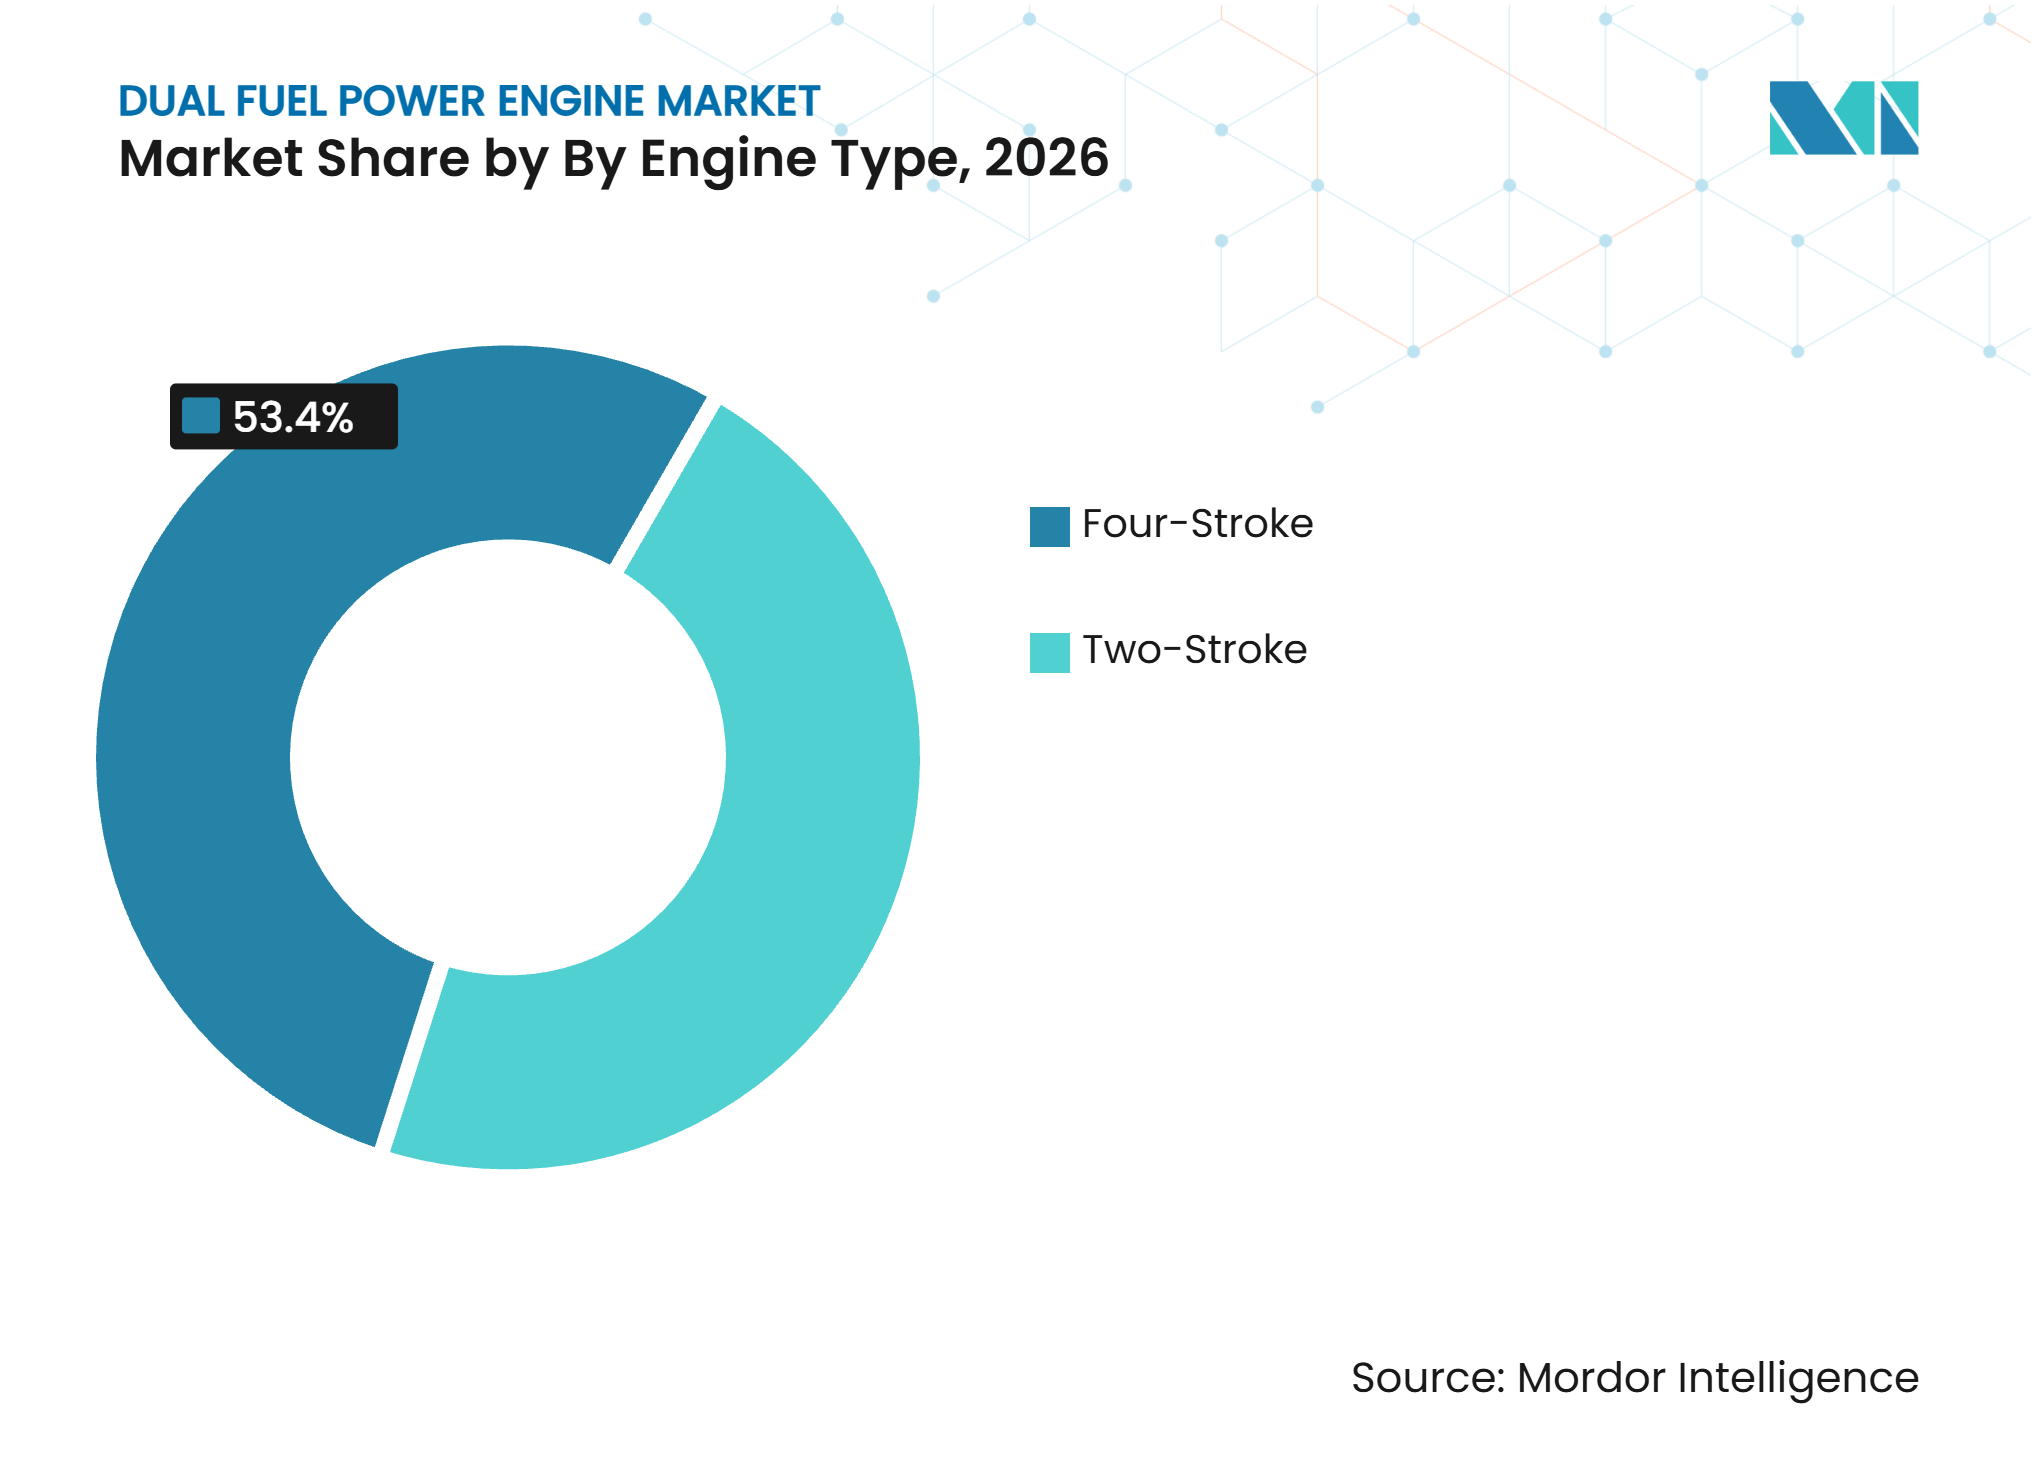
- Nach Motortyp hielten Viertaktmotoren im Jahr 2026 einen Marktanteil von 53,4 % am Markt für Dual-Fuel-Kraftmotoren, während Zweitaktmotoren bis 2032 voraussichtlich mit einem CAGR von 8,6 % wachsen werden.
- Nach Zündtechnologie hielten Kompressionszündungsmotoren im Jahr 2026 einen Marktanteil von 79,7 % am Markt für Dual-Fuel-Kraftmotoren, während Fremdzündungsmotoren bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen werden.
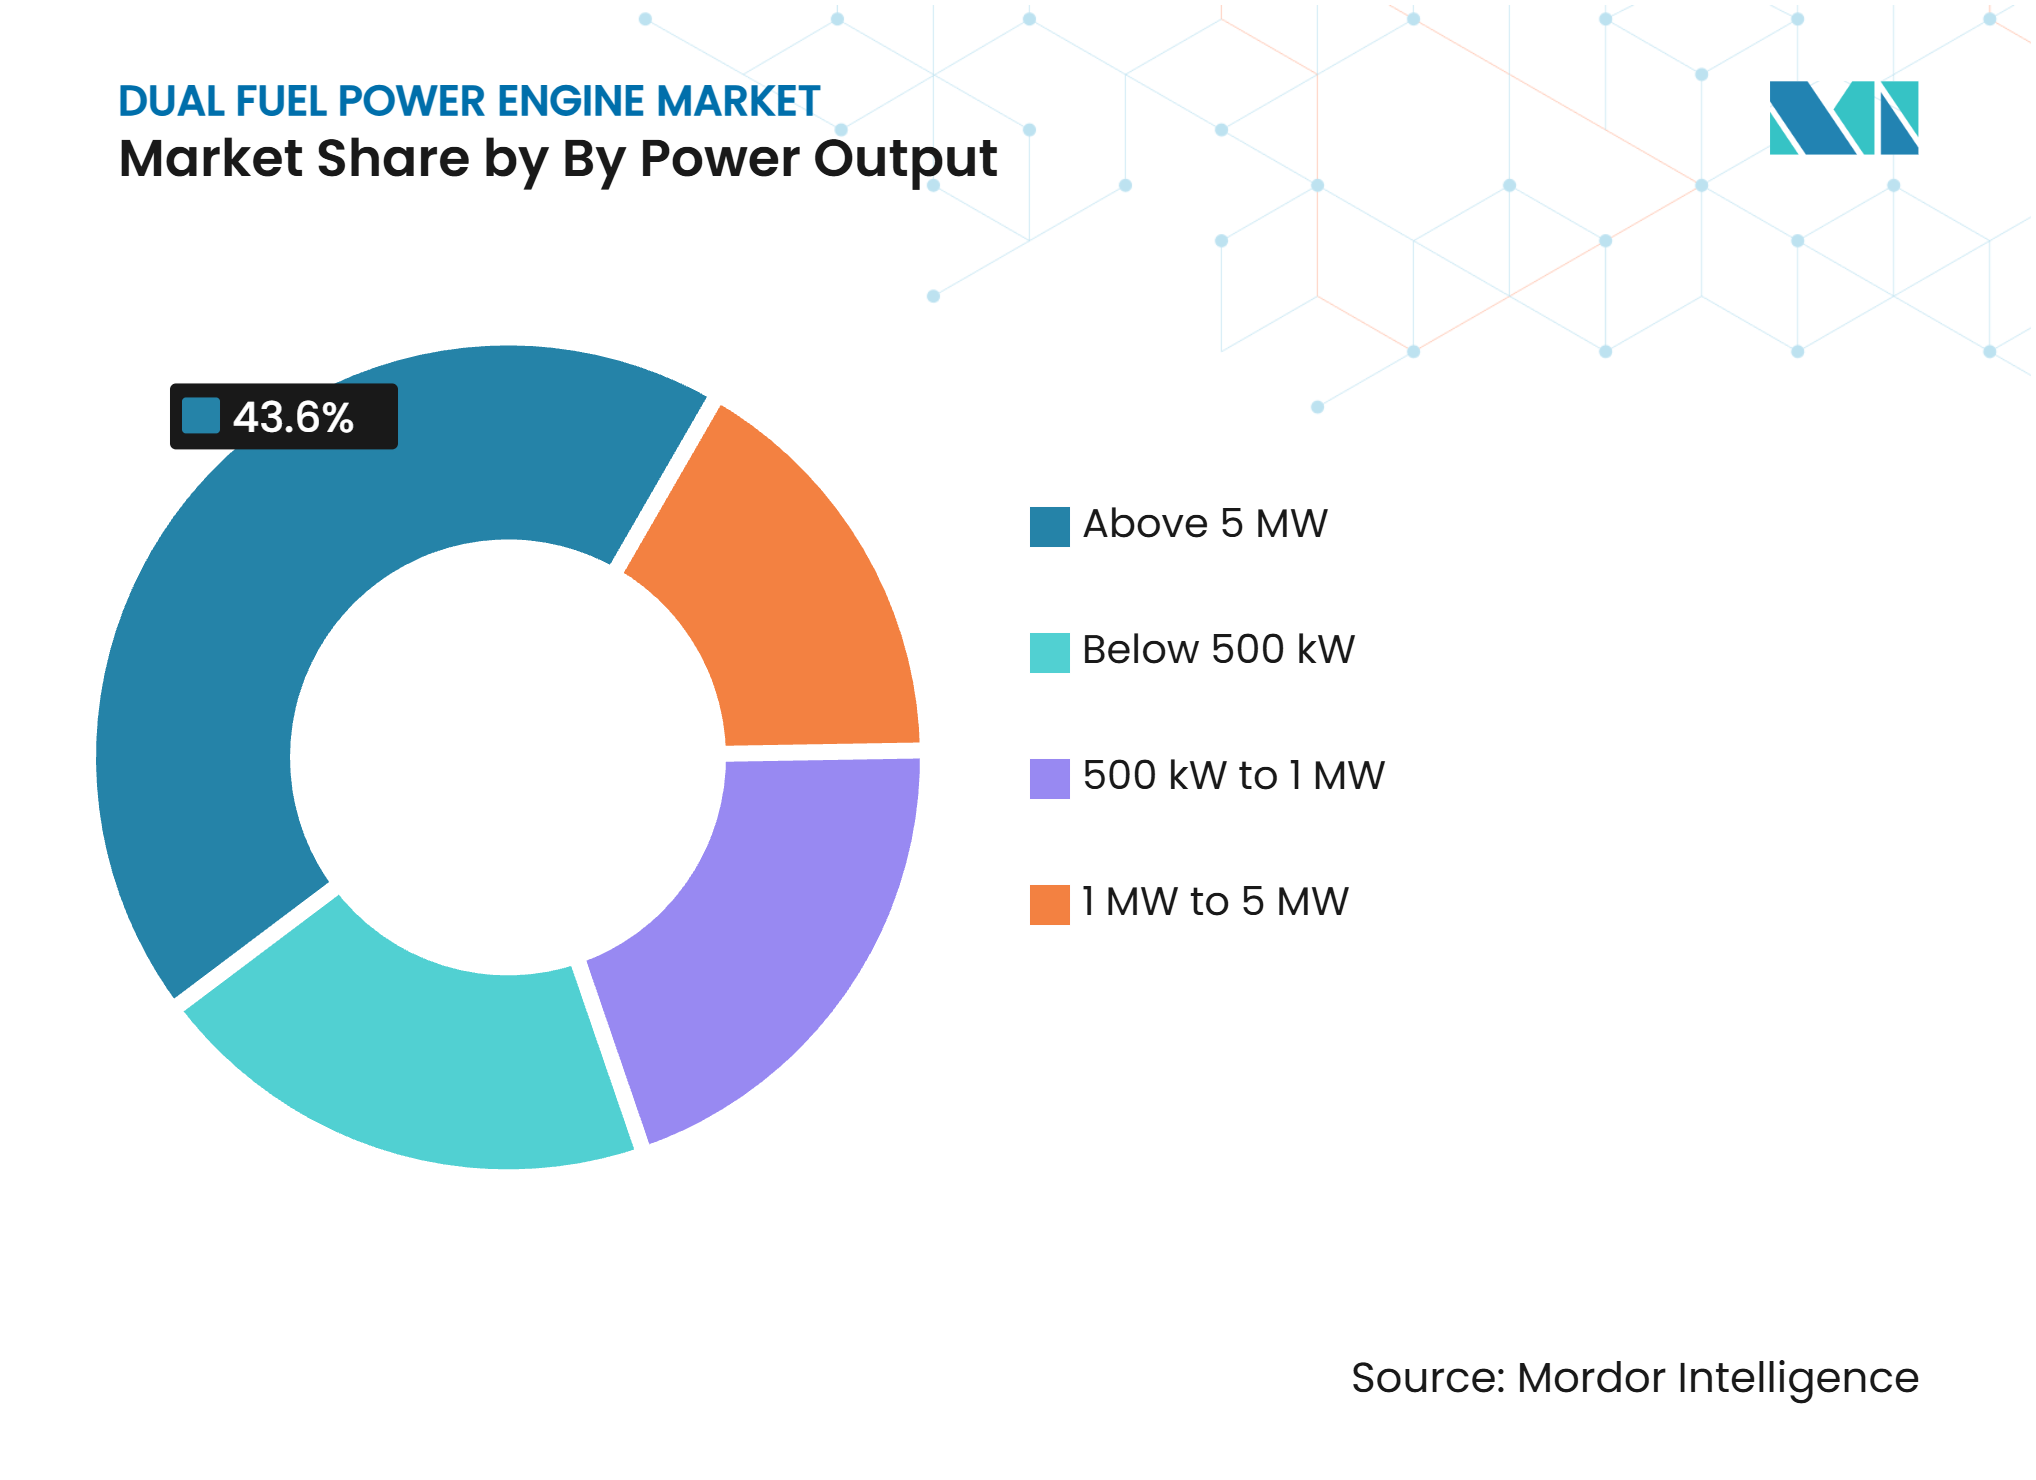
- Nach Leistungsabgabe entfielen auf Motoren über 5 MW im Jahr 2026 43,6 % der Marktgröße für Dual-Fuel-Kraftmotoren, und sie sollen bis 2032 mit einem CAGR von 8,7 % wachsen.
- Nach Endnutzer hielten Versorgungsunternehmen und unabhängige Stromerzeuger im Jahr 2026 einen Marktanteil von 44,7 % am Markt für Dual-Fuel-Kraftmotoren, während Industriehersteller bis 2032 voraussichtlich mit einem CAGR von 9,3 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 39,4 % am Markt für Dual-Fuel-Kraftmotoren, während Europa bis 2032 voraussichtlich mit einem CAGR von 9,1 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach zuverlässiger und flexibler Stromerzeugung | +1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausbau der dezentralen Stromerzeugung und Mikronetze | +1.1% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung von Erdgas zur Stromerzeugung | +1.5% | Global, mit primären Zuwächsen in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Investitionen in die Bereitschaft für alternative Kraftstoffe | +0.9% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Innovation bei der Messung und Reduzierung von Methanschlupf | +0.6% | Global, EU zuerst | Mittelfristig (2–4 Jahre) |
| Bedarf an zuverlässiger Notstromversorgung in Rechenzentren und kritischer Infrastruktur | +1.2% | Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach zuverlässiger und flexibler Stromerzeugung
Netzausfälle haben die Kosten unzuverlässiger Stromversorgung erhöht und die Art und Weise verändert, wie Käufer Stromerzeugungsanlagen spezifizieren. Der Markt für Dual-Fuel-Kraftmotoren profitiert davon, weil diese Motoren den Kraftstoff wechseln können, wenn die Gasversorgung eingeschränkt ist oder die Preise für flüssige Kraftstoffe steigen. Wärtsilä erhielt im August 2025 einen Auftrag über 6 Wärtsilä 50DF-Motoren mit einer Gesamtleistung von 99,6 MW für Black Hills Energy in Rapid City, South Dakota, wobei das Unternehmen das Risiko einer unterbrochenen Gasversorgung bei extremen Wetterereignissen anführte. Der Nebraska Public Power District wählte ebenfalls 12 Wärtsilä 50DF-Motoren für ein 217-MW-Projekt aus, das ab 2028 in Betrieb gehen soll.[1] Diese Aufträge zeigen, dass Kraftstoffflexibilität Teil der Energiesicherheitsplanung wird und nicht mehr nur ein optionales Merkmal ist. Der Ersatz älterer Wärmekapazitäten kann daher die Nachfrage nach schnell startenden Kolbenmotoren in Nordamerika und Europa aufrechterhalten.
Zunehmende Nutzung von Erdgas zur Stromerzeugung
Die Internationale Energieagentur prognostiziert den weltweiten Erdgasverbrauch für 2030 auf 4.634 Milliarden Kubikmeter (Mrd. m³) gegenüber 4.250 Milliarden Kubikmeter (Mrd. m³) im Jahr 2024, wobei Asien-Pazifik fast die Hälfte des inkrementellen Bedarfs ausmacht.[2] Diese Entwicklung unterstützt den Markt für Dual-Fuel-Kraftmotoren an Standorten, die über LNG-Importkapazitäten, aber begrenzte Pipelinenetze verfügen. Indonesien, Bangladesch, Pakistan und mehrere afrikanische Märkte können importiertes Gas nutzen und gleichzeitig die Flüssigkraftstoffkapazität beibehalten. MAN Energy Solutions wurde im März 2025 beauftragt, 24 18V51/60DF-Motoren für Karpowership-Barken mit einer kombinierten Kapazität von 500 MW zu liefern.[3] Der Auftrag verdeutlicht die Rolle schwimmender Kraftwerke dort, wo permanente Kraftstoff- und Netzinfrastruktur unvollständig ist. An diesen Standorten unterstützt die Fähigkeit, mehr als einen Kraftstoff zu verwenden, die Resilienz ebenso wie die Gasnutzung.
Bedarf an zuverlässiger Notstromversorgung in Rechenzentren und kritischer Infrastruktur
Rechenzentren haben eine eigenständige Nachfragebasis für Anlagen geschaffen, die schnell reagieren und längere Netzunterbrechungen überbrücken können. Rolls-Royce gab im Februar 2025 bekannt, dass sein MTU Series 4000 L64 20-Zylinder-Gasgenerator ab 2026 innerhalb von 45 Sekunden 2,8 MW für Notfall- und Dauerstromversorgungsanwendungen in Rechenzentren liefern wird.[4] Das Unternehmen erklärte, dass das neue Aggregat die Leistung im Vergleich zur Vorgängergeneration um 10 % verbessert. Das Engine Technology Forum berichtete, dass fortschrittliche Notstromgeneratoren ein wichtiger Bestandteil der US-amerikanischen Rechenzentrumsinfrastruktur sind, da die Investitionen in KI und Energieinfrastruktur zunehmen. Diese Nachfrage kann die Abhängigkeit von Beschaffungszyklen der Versorgungsunternehmen für den Markt für Dual-Fuel-Kraftmotoren verringern. Sie erhöht auch den Wert von schneller Reaktion, hoher Verfügbarkeit und Kraftstoffsicherheit bei der Produktauswahl.
Ausbau der dezentralen Stromerzeugung und Mikronetze
Dezentrale Anlagen und Mikronetze benötigen Stromerzeugungsanlagen, die auch bei unsicherer Kraftstofflogistik betrieben werden können. Der Markt für Dual-Fuel-Kraftmotoren ist für Inselnetze und abgelegene Netze relevant, da kraftstoffflexible Motoren Versorgungssicherheit mit zuverlässiger Stromerzeugung verbinden können. Wärtsilä unterzeichnete im Oktober 2025 einen 30-monatigen Betriebs- und Wartungsvertrag für ein 138-MW-Dual-Fuel-Kraftwerk in Lombok, Indonesien, das 60 % des Inselnetzes versorgt. Eine Studie aus dem Jahr 2025 in Applied Energy ergab, dass kraftstoffflexible dezentrale Systeme die Kostenanpassungsfähigkeit verbessern können, wenn sich die Kraftstoffverfügbarkeit ändert. Schnelles Hochfahren und ein stabiler Betrieb bei niedriger Last ermöglichen es diesen Motoren auch, mehr variable erneuerbare Stromerzeugung zu unterstützen. Die Nachfrage kann dort wachsen, wo der Stromverbrauch schneller steigt als die lokalen Investitionen in Übertragungs- und Verteilungsnetze.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten für kryogene Kraftstoffsysteme | -1.1% | Global | Langfristig (≥ 4 Jahre) |
| Begrenzte Verfgbarkeit und Preisvolatilität alternativer Kraftstoffe | -0.9% | Naher Osten und Afrika, Südamerika, Teile von Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Unsicherheit bei Methanschlupf und Lebenszyklusemissionen | -0.5% | Europa, Global | Mittelfristig (2–4 Jahre) |
| Komplexität bei Besatzungsschulung, Sicherheit und Werftaufenthalten | -0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für kryogene Kraftstoffsysteme
Handhabungssysteme für Flüssigerdgas (LNG) können die Anfangsinvestitionskosten einer Dual-Fuel-Installation erhöhen. Kryogene Tanks, Regasifizierungsanlagen, Bunkerstationen, Sicherheitssysteme und damit verbundene Ingenieurleistungen verursachen Kosten, die die Wirtschaftlichkeit kleinerer Projekte schwächen können. Das Problem ist für Betreiber mit kurzen Verträgen oder unsicherem Gaszugang besonders ausgeprägt. Es kann auch Kunden in Schwellenmärkten betreffen, selbst wenn die Kraftstoffdiversifizierung den größten betrieblichen Nutzen bietet. Die Anforderungen an LNG-Bunkerung und Sicherheit erfordern zusätzliche Planungs- und Compliance-Arbeit, bevor ein Projekt beginnen kann. Kostensenkungen durch Lerneffekte bei der Ausrüstung und die Entwicklung der Infrastruktur werden Zeit in Anspruch nehmen, was das Hemmnis für den Markt für Dual-Fuel-Kraftmotoren relevant hält.
Begrenzte Verfügbarkeit und Preisvolatilität alternativer Kraftstoffe
Die Wirtschaftlichkeit eines Dual-Fuel-Motors hängt vom Zugang zu beiden Kraftstoffen zu vertretbaren Preisen ab. Die Preise für Flüssigerdgas (LNG) können an asiatischen Handelszentren volatil sein, während Biogas, erneuerbares Erdgas und Wasserstoffgemische mit begrenztem Angebot und langfristigen Lieferverträgen konfrontiert sind. Abgelegene Bergbau- und Industriestandorte in Lateinamerika und Subsahara-Afrika verfügen möglicherweise nicht über eine zuverlässige Gaslieferinfrastruktur. Unter solchen Bedingungen können die Effizienzvorteile des Dual-Fuel-Betriebs schwer zu realisieren sein. Die Internationale Energieagentur (IEA) erwartet, dass der weltweite Erdgasverbrauch bis 2030 wächst, weist jedoch auf ungleiche regionale Bedingungen hin, darunter ein Rückgang der europäischen Gasnachfrage um 8 % und ein konzentriertes Wachstum in Asien-Pazifik. Diese lokale Versorgungsunsicherheit kann das Finanzierungsrisiko erhöhen, da Kreditgeber verlässliche Kraftstoffkostenprognosen benötigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Motortyp:
Viertaktmotoren führen, während die Nachfrage nach Zweitaktmotoren zunimmtViertaktmotoren hielten im Jahr 2026 einen Marktanteil von 53,4 % am Markt für Dual-Fuel-Kraftmotoren. Industrie- und Versorgungskäufer bevorzugen diese Konfigurationen wegen ihrer modularen Skalierbarkeit, des schnellen Anlaufs und der Serviceunterstützung in dezentralen und halbgrundlastigen Anwendungen. Wärtsilä stellte im Februar 2025 den 46TS-Motor für den Ausgleich erneuerbarer Energien und die Leistung von Kraftwerken vor. Die Markteinführung zeigt, wie Lieferanten Viertaktaggregate neben Wind- und Solarenergie positionieren, anstatt gegen sie. Ihre Betriebsflexibilität eignet sich für Anwendungen, bei denen Wartungszugang und Reaktionszeit wichtig sind. Der Markt für Dual-Fuel-Kraftmotoren setzt daher weiterhin auf Viertaktdesigns in dezentraler Stromerzeugung, Kombikraftwerksunterstützung und netzfernen Installationen.
Zweitaktmotoren sollen bis 2032 mit einem CAGR von 8,6 % wachsen. Sie werden zunehmend in großbohrenden stationären Systemen und offshore-verbundenen Installationen eingesetzt, die bei hohen, kontinuierlichen Lasten betrieben werden. WinGD berichtete im März 2025, dass seine Technologie mit variablem Verdichtungsverhältnis die Methanemissionen um 30 % reduzierte und in Prüfstandstests Kraftstoffeinsparungen von bis zu 5,8 % erzielte. Diese Ergebnisse adressieren den historischen Zielkonflikt zwischen Effizienz und Emissionen bei großen Gasmotoren. Mehrbrennstoff-Zweitaktdesigns, die Flüssigerdgas (LNG), Methanol oder Ammoniak verwenden können, können die adressierbare Basis über etablierte Schiffsanwendungen hinaus erweitern. Diese Produktentwicklung eröffnet dem Markt für Dual-Fuel-Kraftmotoren einen Weg in größere Dauerlaststromversorgungsanwendungen.



Nach Zündtechnologie:
Kompressionszündungsmotoren behalten die größere BasisKompressionszündungsmotoren hielten im Jahr 2026 einen Marktanteil von 79,7 % am Markt für Dual-Fuel-Kraftmotoren. Ihre Position spiegelt die etablierte Dieselzykluseffizienz, die Kompatibilität mit der bestehenden Infrastruktur und die Vertrautheit der Anlagenbetreiber wider. Diese Motoren arbeiten bei hohen Lasten gut, was sie für Versorgungs- und große Industrieanlagen mit Kapazitätsfaktoren über 60 % geeignet macht. MAN Energy Solutions erklärte im Mai 2025, dass sein MAN L35/44DF CD GenSet die Typprüfung mit einem Leistungsvorteil von 16 % gegenüber Wettbewerbsprodukten und Methanschlupfreduzierungen von bis zu 85 % gegenüber Branchenstandards abgeschlossen hat. Das Produkt veranschaulicht die kontinuierliche technische Weiterentwicklung bei Kompressionszündungsanlagen. Diese installierte Basis bietet eine stabile Nachfragegrundlage für den Markt für Dual-Fuel-Kraftmotoren.
Fremdzündungsmotoren sollen bis 2032 mit einem CAGR von 8,5 % wachsen. Ihr Einsatz nimmt bei Biogas, erneuerbarem Gas und Projekten zu, bei denen niedrigere NOx-Emissionen die Genehmigungen beeinflussen. Wärtsilä stellte im April 2025 die Spark-Gas-Umrüsttechnologie für den 50DF-Motor vor, mit Methanreduzierungen von bis zu 75 % im Vergleich zur Standard-Dual-Fuel-Variante. Das Unternehmen entwickelte die Lösung gemeinsam mit Chevron Shipping. Nachrüstoptionen können Nachfrage über den Neuverkauf von Motoren hinaus erzeugen. Sie bieten Flottenoperatoren auch einen praktischen Weg, strengere Emissionsanforderungen zu erfüllen.
Nach Leistungsabgabe:
Motoren über 5 MW verbinden Skalierung mit schnellerem WachstumMotoren über 5 MW machten im Jahr 2026 43,6 % der Marktgröße für Dual-Fuel-Kraftmotoren aus und sollen bis 2032 mit einem CAGR von 8,7 % wachsen. Große Motoren bieten niedrigere installierte Kosten pro Kilowatt, einfachere Anlagenlayouts und eine bessere Eignung für Kombikraftwerkskonfigurationen. Sie erfüllen auch die Nachfrage der Versorgungsunternehmen nach schneller Inbetriebnahme, niedrigerer Mindestlast und guter Teillasteffizienz im Vergleich zu Gasturbinen. MAN Energy Solutions berichtete im April 2025, dass sein ME-GI-Zweitaktmotor sich 1.000 Bestellungen genähert hatte und eine installierte Leistung von über 25 Millionen kW überschritten hatte. Diese Auftragsbasis bestätigt die Konzentration der Nachfrage am oberen Ende des Leistungsbereichs. Versorgungsgroßprojekte bleiben eine zentrale Einnahmequelle für den Markt für Dual-Fuel-Kraftmotoren.
Der Bereich von 1 MW bis 5 MW unterstützt die Eigenstromerzeugung in Zement-, Chemie- und Raffinerieoperationen. Motoren von 500 kW bis 1 MW unterstützen Mikronetze und dezentrale Energieprojekte in Südostasien und Afrika. Aggregate unter 500 kW dienen dem gewerblichen und leichtindustriellen Notstromversorgungsbedarf, obwohl Batterien und Brennstoffzellen dort konkurrieren, wo die Netzzuverlässigkeit höher ist. Kraftstoffspezifikationen können die Designentscheidungen im mittleren Leistungsbereich beeinflussen, da Motoren mit Destillat- und Biokraftstoffgemischen betrieben werden müssen. Jedes Leistungsband bedient ein anderes Betriebsmuster und einen anderen Kundenbedarf. Lieferanten, die mehrere Bereiche abdecken, können die Exposition zwischen Versorgungsgroßaufträgen und dezentralen Installationen ausbalancieren.

Nach Endnutzer:
Versorgungsunternehmen bilden die größte Basis, während die Industrie schneller wächstVersorgungsunternehmen und unabhängige Stromerzeuger hielten im Jahr 2026 einen Marktanteil von 44,7 % am Markt für Dual-Fuel-Kraftmotoren. Diese Käufer nutzen Kolbenmotoren für Spitzenlastdeckung, Netzstabilisierung und den Ersatz stillgelegter Grundlastkapazitäten. Kraftstoffsicherheit ist auf Systemebene wichtig, wenn Versorgungsunternehmen die Versorgung bei Wetterereignissen oder Gasengpässen aufrechterhalten müssen. Die Black-Hills-Energy- und Nebraska-Projekte veranschaulichen diese Rolle bei der Beschaffung durch US-amerikanische Versorgungsunternehmen. Versorgungsunternehmen schätzen auch das schnelle Inbetriebnahmeprofil von Motoren, wenn größere Stromerzeugungsprojekte längere Entwicklungszeiträume haben. Diese Endnutzergruppe verankert die installierte Kapazität und die langfristige Servicenachfrage.
Industriehersteller sollen bis 2032 mit einem CAGR von 9,3 % wachsen. Energieintensive Anlagen suchen nach dezentraler Stromerzeugung, die Pipelinegas, Prozessnebenproduktgas oder Fackelgas nutzen und auf Diesel umschalten kann, ohne die Produktion zu unterbrechen. YANMAR Energy System erhielt im März 2025 einen Umweltpreis des japanischen Verbands für Industriemaschinen für ein Dual-Fuel-Biogassystem im Mikasagawa-Behandlungszentrum in Fukuoka. Die Installation verfügt über 2.990-kW-Aggregate und erzeugt Strom, der dem Jahresverbrauch von 2.000 Haushalten entspricht. Öl- und Gasoperatoren nutzen Motoren auch für Feldstrom, LNG-Terminals und Pipelineanlagen. Bergbau- und andere abgelegene Nutzer erhöhen die Nachfrage dort, wo robuste Ausrüstung und Kraftstoffflexibilität Betriebsunterbrechungen vermeiden können.
Geografische Analyse
Asien-Pazifik machte im Jahr 2026 39,4 % der Marktgröße für Dual-Fuel-Kraftmotoren aus. China ist ein führender Käufer für Netzstabilisierung, industrielle Eigenstromerzeugung und LNG-verbundene Infrastruktur. GE Vernova unterzeichnete 2025 einen langfristigen Servicevertrag für ein mit Wasserstoff und Erdgas ko-gefeuertes Kombikraftwerk bei Guangdong Yudian Daya Bay, das 10 % Wasserstoff mit Erdgas mischen wird. Indien und Indonesien unterstützen die regionale Nachfrage durch Kapazitätserweiterungen und Inselnetzerfordernisse. Japan treibt die Kontrolle des Methanschlupfs durch ein von der Neuen Energie- und Industrietechnologie-Entwicklungsorganisation (NEDO) gefördertes Programm voran, in dem Kanadevia, Mitsui O.S.K. Lines und YANMAR während der Bordversuche im Jahr 2025 eine Reduzierung von 98 % meldeten. Malaysia, Singapur und andere asiatische Märkte tragen durch dezentrale Stromerzeugung und langfristige Serviceverträge zur Nachfrage bei.
Europa soll bis 2032 mit einem CAGR von 9,1 % wachsen. Die Nachfrage ist an Netzausgleich, Energiesicherheitsmaßnahmen und Stromsysteme in der Nähe von LNG-Terminals gebunden, nicht an eine breite Grundlastgaserweiterung. Die Internationale Energieagentur (IEA) prognostiziert bis 2030 einen Rückgang der europäischen Gasnachfrage um 8 %, was den Unterschied zwischen dem gesamten Gasverbrauch und der Nachfrage nach flexibler Stromerzeugung unterstreicht. FuelEU Maritime trat am 1. Januar 2025 vollständig in Kraft, beginnend mit einem Ziel zur Reduzierung der Treibhausgasintensität um 2 % für 2025 und steigend auf 80 % bis 2050. Die Internationale Seeschifffahrtsorganisation genehmigte im April 2025 Netto-Null-Vorschriften, mit erwartetem Inkrafttreten im Jahr 2027. Deutschland, Norwegen und die Niederlande führen die Aktivitäten an, während Norwegen von einer etablierten LNG-Bunkerinfrastruktur profitiert. Nordamerika bleibt die zweitgrößte Region, da Versorgungsunternehmen ältere Kapazitäten ersetzen und Rechenzentren eine resiliente Notstromversorgung benötigen.
Südamerika hat eine moderate Nachfrage aus dem Bergbau sowie Öl- und Gasoperationen in Brasilien, Kolumbien und Argentinien. Diese Anwendungen nutzen Motoren für abgelegene Operationen und industrielle Notstromversorgung, wo die Netzstabilität begrenzt ist. Der Nahe Osten und Afrika sind wichtig für schwimmende Kraftwerke und Projekte zur Privatisierung von Versorgungsunternehmen. Everllence erhielt im September 2025 einen Auftrag für ein 74-MW-Dual-Fuel-Kraftwerk in Nouakchott, Mauretanien, für das Versorgungsunternehmen SOMELEC. Das Projekt verwendet 4 18V51/60DF-Motoren mit je 18,5 MW und soll Ende 2026 in Betrieb genommen werden. Die Märkte des Golfkooperationsrats erhöhen die Nachfrage aus Industriezonen und Entsalzungsanlagen in der Nähe von LNG-Exportsystemen. Diese regionalen Bedürfnisse unterstützen eine breite Palette von Projektgrößen und Geschäftsmodellen.
Wettbewerbslandschaft
Marktkonzentration
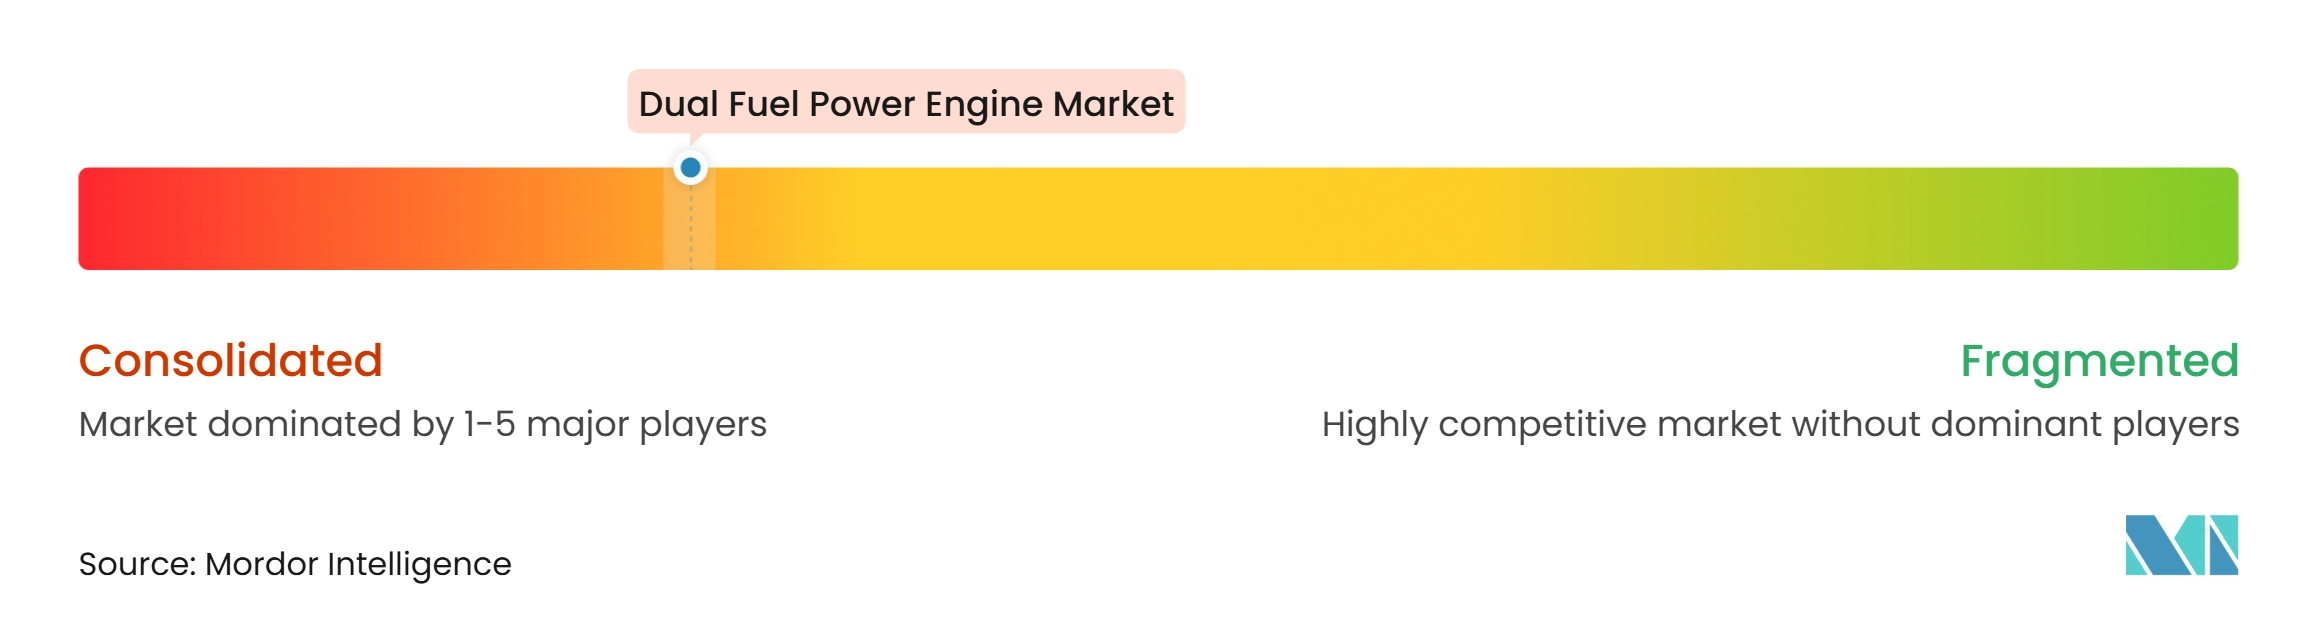
Der Markt für Dual-Fuel-Kraftmotoren ist bei Hochleistungsanlagen mäßig konsolidiert. Wärtsilä, MAN Energy Solutions und WinGD haben starke Positionen bei großbohrenden Motoren über 5 MW. Caterpillar, Rolls-Royce, Doosan Enerbility und Kawasaki Heavy Industries konkurrieren in Versorgungs- und Industrieanwendungen im mittleren Leistungsbereich. Der Wettbewerb konzentriert sich zunehmend auf Mehrbrennstoffkapazität, Methanschlupfreduzierung und Serviceabdeckung. Wärtsilä erweiterte seine NextDF-Technologie im Jahr 2025 auf die Motoren 25DF, 31DF und 46TS-DF. Das Unternehmen erklärte, dass die Technologie die Methanemissionen auf weniger als 1,4 % des Kraftstoffverbrauchs reduziert.
Hersteller nutzen Produktentwicklung, um ihre Position zu sichern, da die Emissionsanforderungen strenger werden. MAN Energy Solutions gab im Februar 2025 bekannt, dass sein 7L21/31DF-M Methanol-GenSet die Typprüfung für den Bereich von 1 MW bis 2 MW bestanden hat. WinGD stellte im Dezember 2025 seinen X-DF-HP-Hochdruck-LNG-Dual-Fuel-Motor vor, mit geplanten Erstlieferungen für 2028. Der Motor ist in den Bohrungsgrößen X82 und X92 erhältlich und erfüllt die Tier-III-Anforderungen sowohl im Gas- als auch im Dieselbetrieb durch Standard-SCR. Diese Schritte zeigen, dass Lieferanten die Kraftstoffoptionen erweitern und gleichzeitig die Leistung in konventionellen Modi beibehalten. Langfristige Wartungsverträge bleiben wichtig, da sie wiederkehrende Einnahmen sichern und Kunden im Servicenetzwerk eines OEM halten.
Das Segment unter 1 MW für Edge-Rechenzentren und abgelegene industrielle Mikronetze wird von großen OEM-Plattformen noch nicht vollständig bedient. Nachrüstspezialisten und regionale Lieferanten können dort konkurrieren, wo lokaler Service und Bereitstellungsgeschwindigkeit am wichtigsten sind. Methanol-fähige stationäre Generatoren befinden sich ebenfalls in einem frühen Entwicklungsstadium. Klassifizierungsgenehmigungen und nationale Zertifizierungsanforderungen schaffen Eintrittsbarrieren für neue Lieferanten, insbesondere bei Anwendungen mit alternativen Kraftstoffen. Diese Anforderungen begünstigen Hersteller mit bestehenden Prüfkapazitäten, Ingenieurressourcen und Servicenetzwerken. Die Wettbewerbsposition der großen OEMs ist daher bei großen Projekten und regulierten Anwendungen am stärksten, während kleinere Lieferanten in lokalisierten Nachfragenischen konkurrieren können.
Marktführer in der Branche der Dual-Fuel-Kraftmotoren
-
MAN Energy Solutions SE
-
WinGD Ltd.
-
Wärtsilä Corporation
-
Caterpillar Inc.
-
HD Hyundai Heavy Industries Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Dual-Fuel-Kraftmaschinen-Markt Unternehmen in diesem Bericht
- Anglo Belgian Corporation nv
- Bergen Engines AS
- Caterpillar Inc.
- CSSC-MES Diesel Co., Ltd.
- Daihatsu Diesel Co., Ltd.
- DEUTZ AG
- Doosan Enerbility Co., Ltd.
- Fairbanks Morse Defense
- HD Hyundai Heavy Industries Co., Ltd.
- IHI Power Systems Co., Ltd.
- Kawasaki Heavy Industries, Ltd.
- Makita Corporation
- MAN Energy Solutions SE
- Mitsubishi Heavy Industries, Ltd.
- Mitsui E&S Co., Ltd.
- Rolls-Royce Holdings plc
- Wartsila Corporation
- WinGD Ltd.
- YANMAR HOLDINGS CO., LTD.
Neueste Industrielle Entwicklungen in Dual-Fuel-Kraftmaschinen-Markt
- Dezember 2025: WinGD stellt auf der Marintec China 2025 den X-DF-HP-Hochdruck-LNG-Dual-Fuel-Motor für ultragroße Containerschiffe vor. Erhältlich in den Bohrungsgrößen X82 und X92 mit Erstlieferungen im Jahr 2028, erfüllt der Motor die Tier-III-Anforderungen sowohl im Gas- als auch im Dieselbetrieb mit Standard-SCR.
- November 2025: JFE Engineering kommerzialisiert Japans ersten großtechnischen Ammoniak-Mitverbrennungs-Dual-Fuel-Motor über 7 MW bei einer Ammoniak-Mitverbrennungsrate von 50 %, entwickelt in Zusammenarbeit mit Everllence France. Die ersten Verkäufe richten sich an Inselkraftwerke, mit geplanter Schiffsklassenzertifizierung.
- Oktober 2025: Kanadevia, MOL und YANMAR erzielen eine 98-prozentige Reduzierung des Methanschlupfs bei Bordversuchen an Bord des LNG-betriebenen Massengutfrachters REIMEI im Rahmen eines NEDO-Grüninnovationsfondsprojekts. Die Ergebnisse übertreffen das Projektziel von 70 % bei weitem, mit geplanter gesellschaftlicher Umsetzung ab dem Geschäftsjahr 2027.
- September 2025: Everllence gewinnt Auftrag für ein 74-MW-Dual-Fuel-Kraftwerk in Nouakchott, Mauretanien, für das nationale Versorgungsunternehmen SOMELEC. Vier 18V51/60DF-Motoren mit je 18,5 MW sollen bis Ende 2026 in Betrieb genommen werden.
Globaler Berichtsumfang für den Markt für Dual-Fuel-Kraftmotoren
Dual-Fuel-Kraftmotoren sind Verbrennungsmotoren, die für den Betrieb mit zwei verschiedenen Kraftstoffen ausgelegt sind, typischerweise einem primären gasförmigen Kraftstoff wie Erdgas oder Biogas in Kombination mit einem sekundären flüssigen Kraftstoff wie Diesel. Diese Motoren erzeugen mechanische Leistung, die zum Antrieb von Stromgeneratoren, Industrieanlagen und anderen stromerzeugenden Systemen verwendet werden kann. Je nach Bauart arbeiten Dual-Fuel-Motoren mit Kompressionszündungs- oder Fremdzündungstechnologien und sind in Viertakt- und Zweitaktkonfigurationen erhältlich, um unterschiedlichen Leistungsanforderungen, Betriebsbedingungen und Kraftstoffeigenschaften gerecht zu werden. Sie werden häufig in Stromerzeugungsanlagen, Öl- und Gasoperationen, Industriefertigungswerken, Bergbauaktivitäten und anderen Anwendungen eingesetzt, die eine zuverlässige und flexible Stromversorgung erfordern. Durch die Möglichkeit, einen Teil des konventionellen flüssigen Kraftstoffs durch gasförmige Alternativen zu ersetzen, können Dual-Fuel-Motoren Kraftstoffflexibilität bieten, die Nutzung lokal verfügbarer Gasressourcen unterstützen und potenziell Kraftstoffkosten und bestimmte Emissionen im Vergleich zum Betrieb mit ausschließlich flüssigem Kraftstoff reduzieren. Die tatsächliche Leistung und die Emissionsvorteile hängen von der Motorkonfiguration, der Kraftstoffzusammensetzung, den Betriebsbedingungen und dem Anteil der jeweils verwendeten Kraftstoffe ab.
Der globale Markt für Dual-Fuel-Kraftmotoren ist nach Motortyp, Zündtechnologie, Leistungsabgabe und Endnutzer segmentiert. Nach Motortyp ist der Markt in Viertakt-Dual-Fuel-Motoren und Zweitakt-Dual-Fuel-Motoren segmentiert. Nach Zündtechnologie ist der Markt in Kompressionszündungs-Dual-Fuel-Motoren und Fremdzündungs-Dual-Fuel-Motoren segmentiert. Nach Leistungsabgabe ist der Markt in unter 500 kW, 500 kW bis 1 MW, 1 MW bis 5 MW und über 5 MW segmentiert. Nach Endnutzer ist der Markt in Versorgungsunternehmen und unabhängige Stromerzeuger (IPPs), Öl und Gas, Industriehersteller, Bergbau und sonstige Endnutzer segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Dual-Fuel-Kraftmotoren in 26 Ländern in wichtigen Regionen. Für jedes Segment werden Marktgrößen und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Viertakt-Dual-Fuel-Motoren |
| Zweitakt-Dual-Fuel-Motoren |
| Kompressionszündungs-Dual-Fuel-Motoren |
| Fremdzündungs-Dual-Fuel-Motoren |
| Unter 500 kW |
| 500 kW bis 1 MW |
| 1 MW bis 5 MW |
| Über 5 MW |
| Versorgungsunternehmen und unabhängige Stromerzeuger (IPPs) |
| Öl und Gas |
| Industriehersteller |
| Bergbau |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Norwegen | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Malaysia | |
| Singapur | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Kuwait | |
| Oman | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Motortyp | Viertakt-Dual-Fuel-Motoren | |
| Zweitakt-Dual-Fuel-Motoren | ||
| Nach Zündtechnologie | Kompressionszündungs-Dual-Fuel-Motoren | |
| Fremdzündungs-Dual-Fuel-Motoren | ||
| Nach Leistungsabgabe | Unter 500 kW | |
| 500 kW bis 1 MW | ||
| 1 MW bis 5 MW | ||
| Über 5 MW | ||
| Nach Endnutzer | Versorgungsunternehmen und unabhängige Stromerzeuger (IPPs) | |
| Öl und Gas | ||
| Industriehersteller | ||
| Bergbau | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Norwegen | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Malaysia | ||
| Singapur | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Kuwait | ||
| Oman | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Dual-Fuel-Kraftmotoren bis 2032 erreichen?
Der Markt für Dual-Fuel-Kraftmotoren soll bis 2032 5,89 Milliarden USD erreichen und von 2027 bis 2032 mit einem CAGR von 8,32 % wachsen.
Welcher Motortyp hat den größten Anteil bei Dual-Fuel-Kraftanwendungen?
Viertaktmotoren halten im Jahr 2026 einen Wertanteil von 53,4 %, da sie modulare Skalierbarkeit, schnellen Anlauf und etablierten Serviceunterstützung bieten.
Warum sind Dual-Fuel-Motoren für Rechenzentren wichtig?
Sie bieten schnelle und resiliente Notfall- oder Dauerstromversorgung. Die MTU Series 4000 L64 von Rolls-Royce ist darauf ausgelegt, ab 2026 innerhalb von 45 Sekunden 2,8 MW zu liefern.
Welcher Endnutzer wächst am schnellsten bei Dual-Fuel-Kraftmotoren?
Industriehersteller sollen bis 2032 mit einem CAGR von 9,3 % wachsen, da sie dezentrale Stromerzeugung einsetzen, die verfügbare Gasströme oder Diesel nutzen kann.
Welche Region führt die Nachfrage nach Dual-Fuel-Kraftmotoren an?
Asien-Pazifik hält im Jahr 2026 einen Wertanteil von 39,4 %, unterstützt durch Netzstabilisierung, industriellen Strombedarf und Inselnetzanwendungen.
Was begrenzt die breitere Einführung von Dual-Fuel-Kraftsystemen?
Die Haupthindernisse sind die Anfangsinvestitionskosten für LNG-Handhabungsanlagen sowie die unsichere Verfügbarkeit und Preisgestaltung von Gas und anderen alternativen Kraftstoffen.