
Taille et part du marché des moteurs à double carburant
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
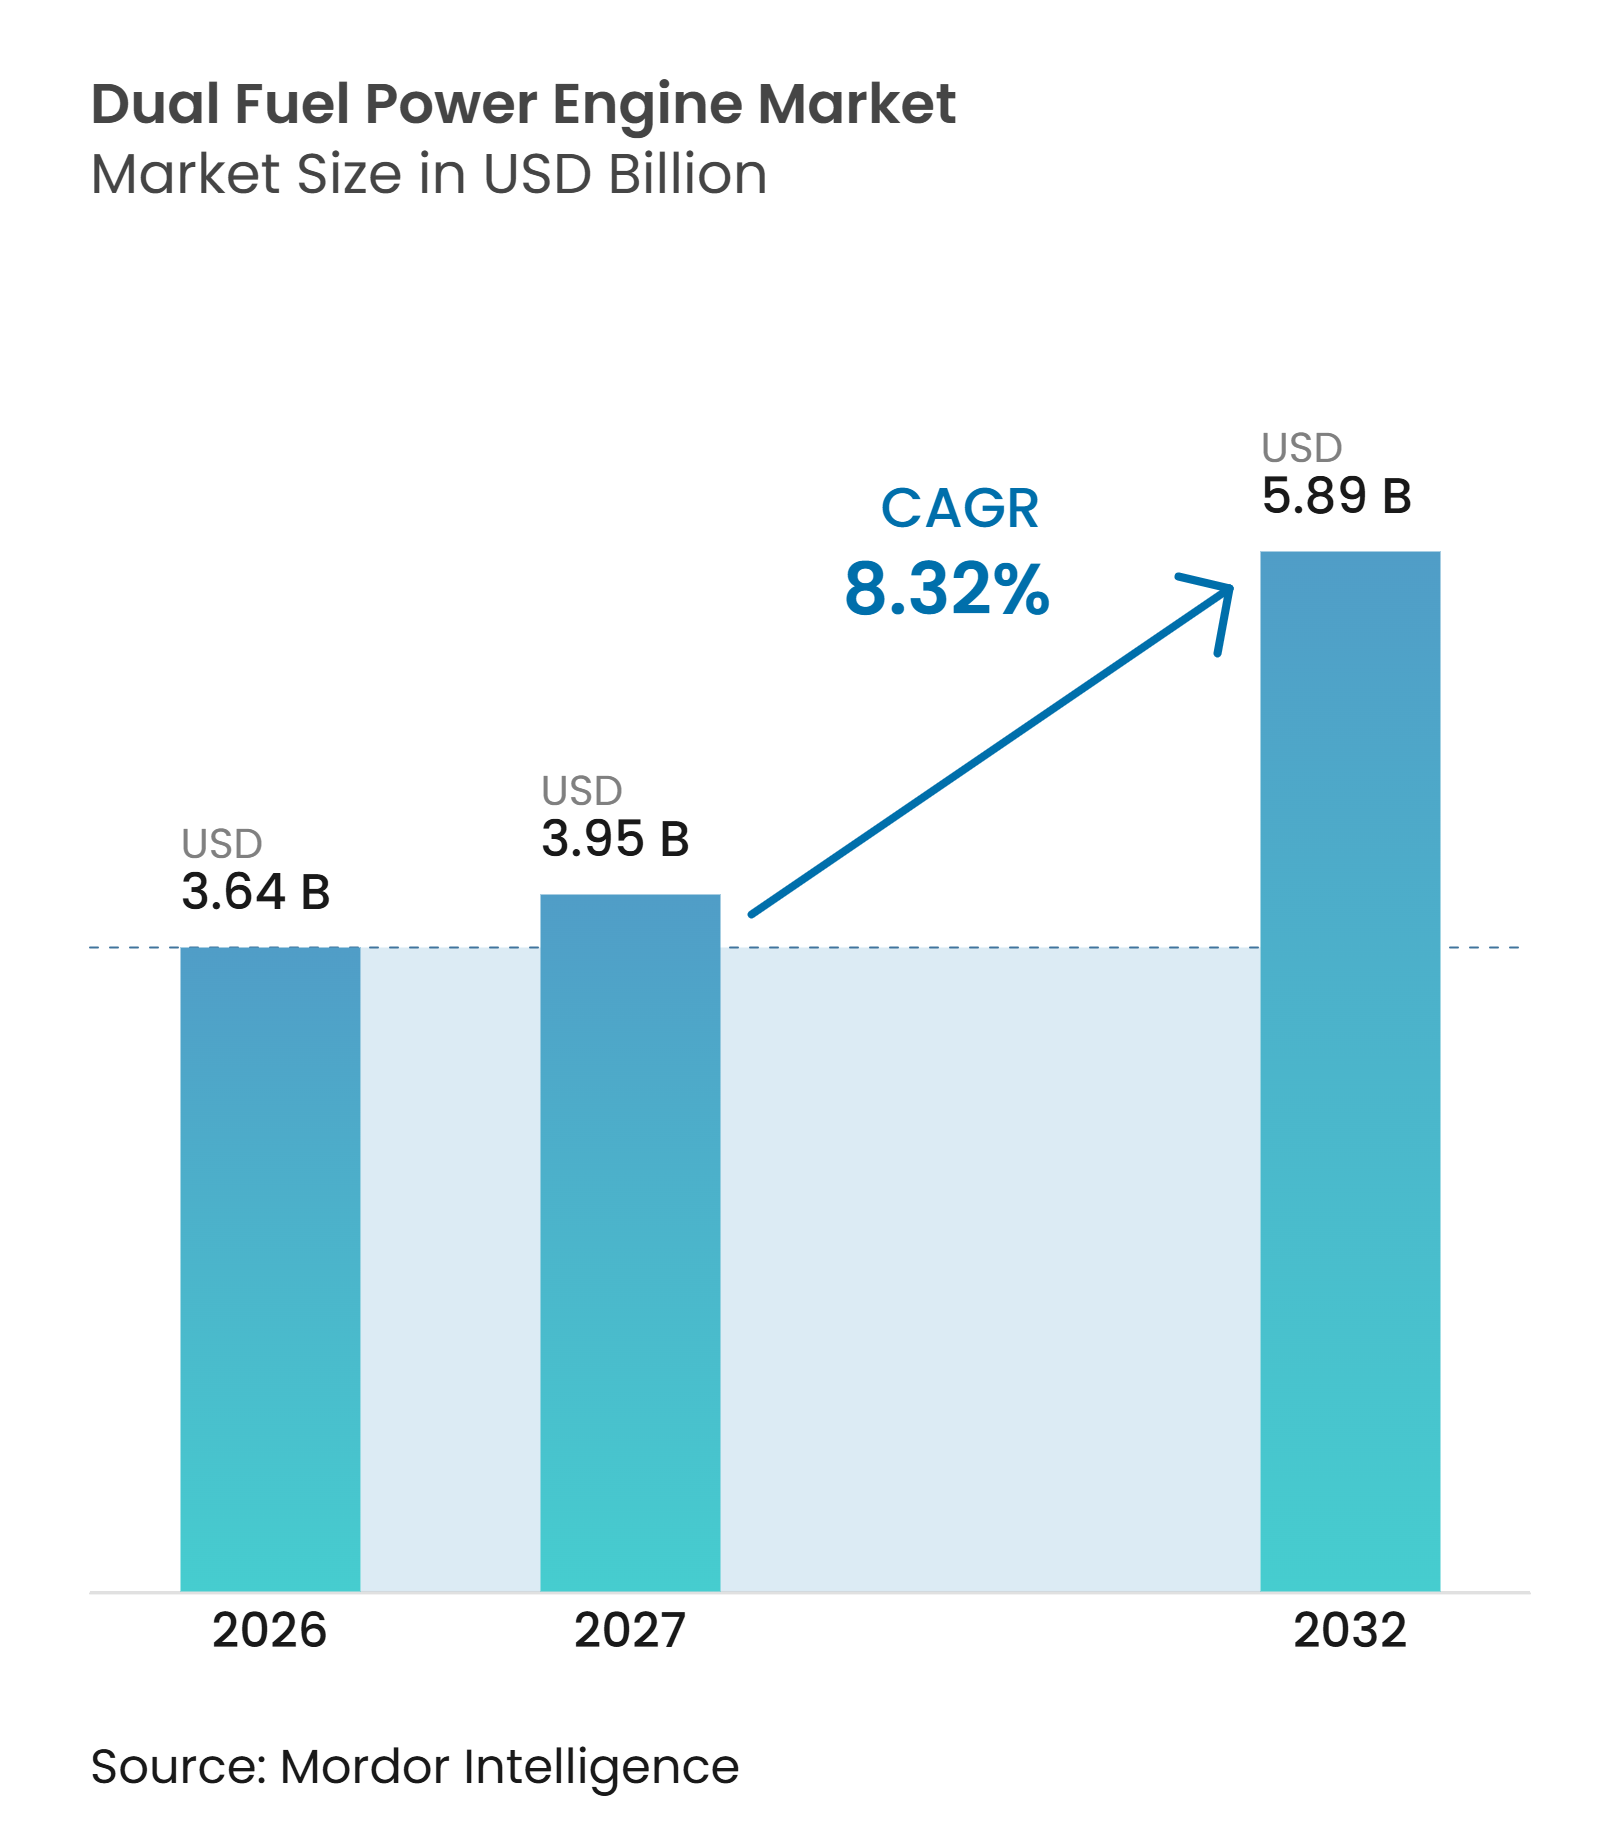
| Taille du Marché (2027) | 3.95 Milliards de dollars |
| Taille du Marché (2032) | 5.89 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.32 % |
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des moteurs à double carburant par Mordor Intelligence
La taille du marché mondial des moteurs à double carburant était évaluée à 3,64 milliards USD en 2026 et devrait croître de 3,95 milliards USD en 2027 pour atteindre 5,89 milliards USD d'ici 2032, à un CAGR de 8,32 % durant la période de prévision (2027-2032). Le marché des moteurs à double carburant est soutenu par des acheteurs qui ont besoin d'actifs de production d'énergie pouvant fonctionner au gaz ou au carburant liquide lorsque les conditions d'approvisionnement locales changent. Les services publics et les opérateurs industriels accordent une plus grande valeur aux équipements capables de maintenir leur production lors de contraintes sur les gazoducs, de conditions météorologiques sévères et de variations des prix des carburants. L'infrastructure de gaz naturel, la demande en électricité des centres de données et le besoin de capacité de réseau flexible élargissent les cas d'utilisation de ces moteurs. Les fabricants répondent avec des conceptions à faible émission de méthane, une capacité multi-carburant et des contrats de service qui soutiennent les actifs installés dans le temps. Ces évolutions de produits et de services créent des opportunités dans les grandes centrales, les réseaux isolés et les applications d'alimentation de secours critiques.
Principaux enseignements du rapport
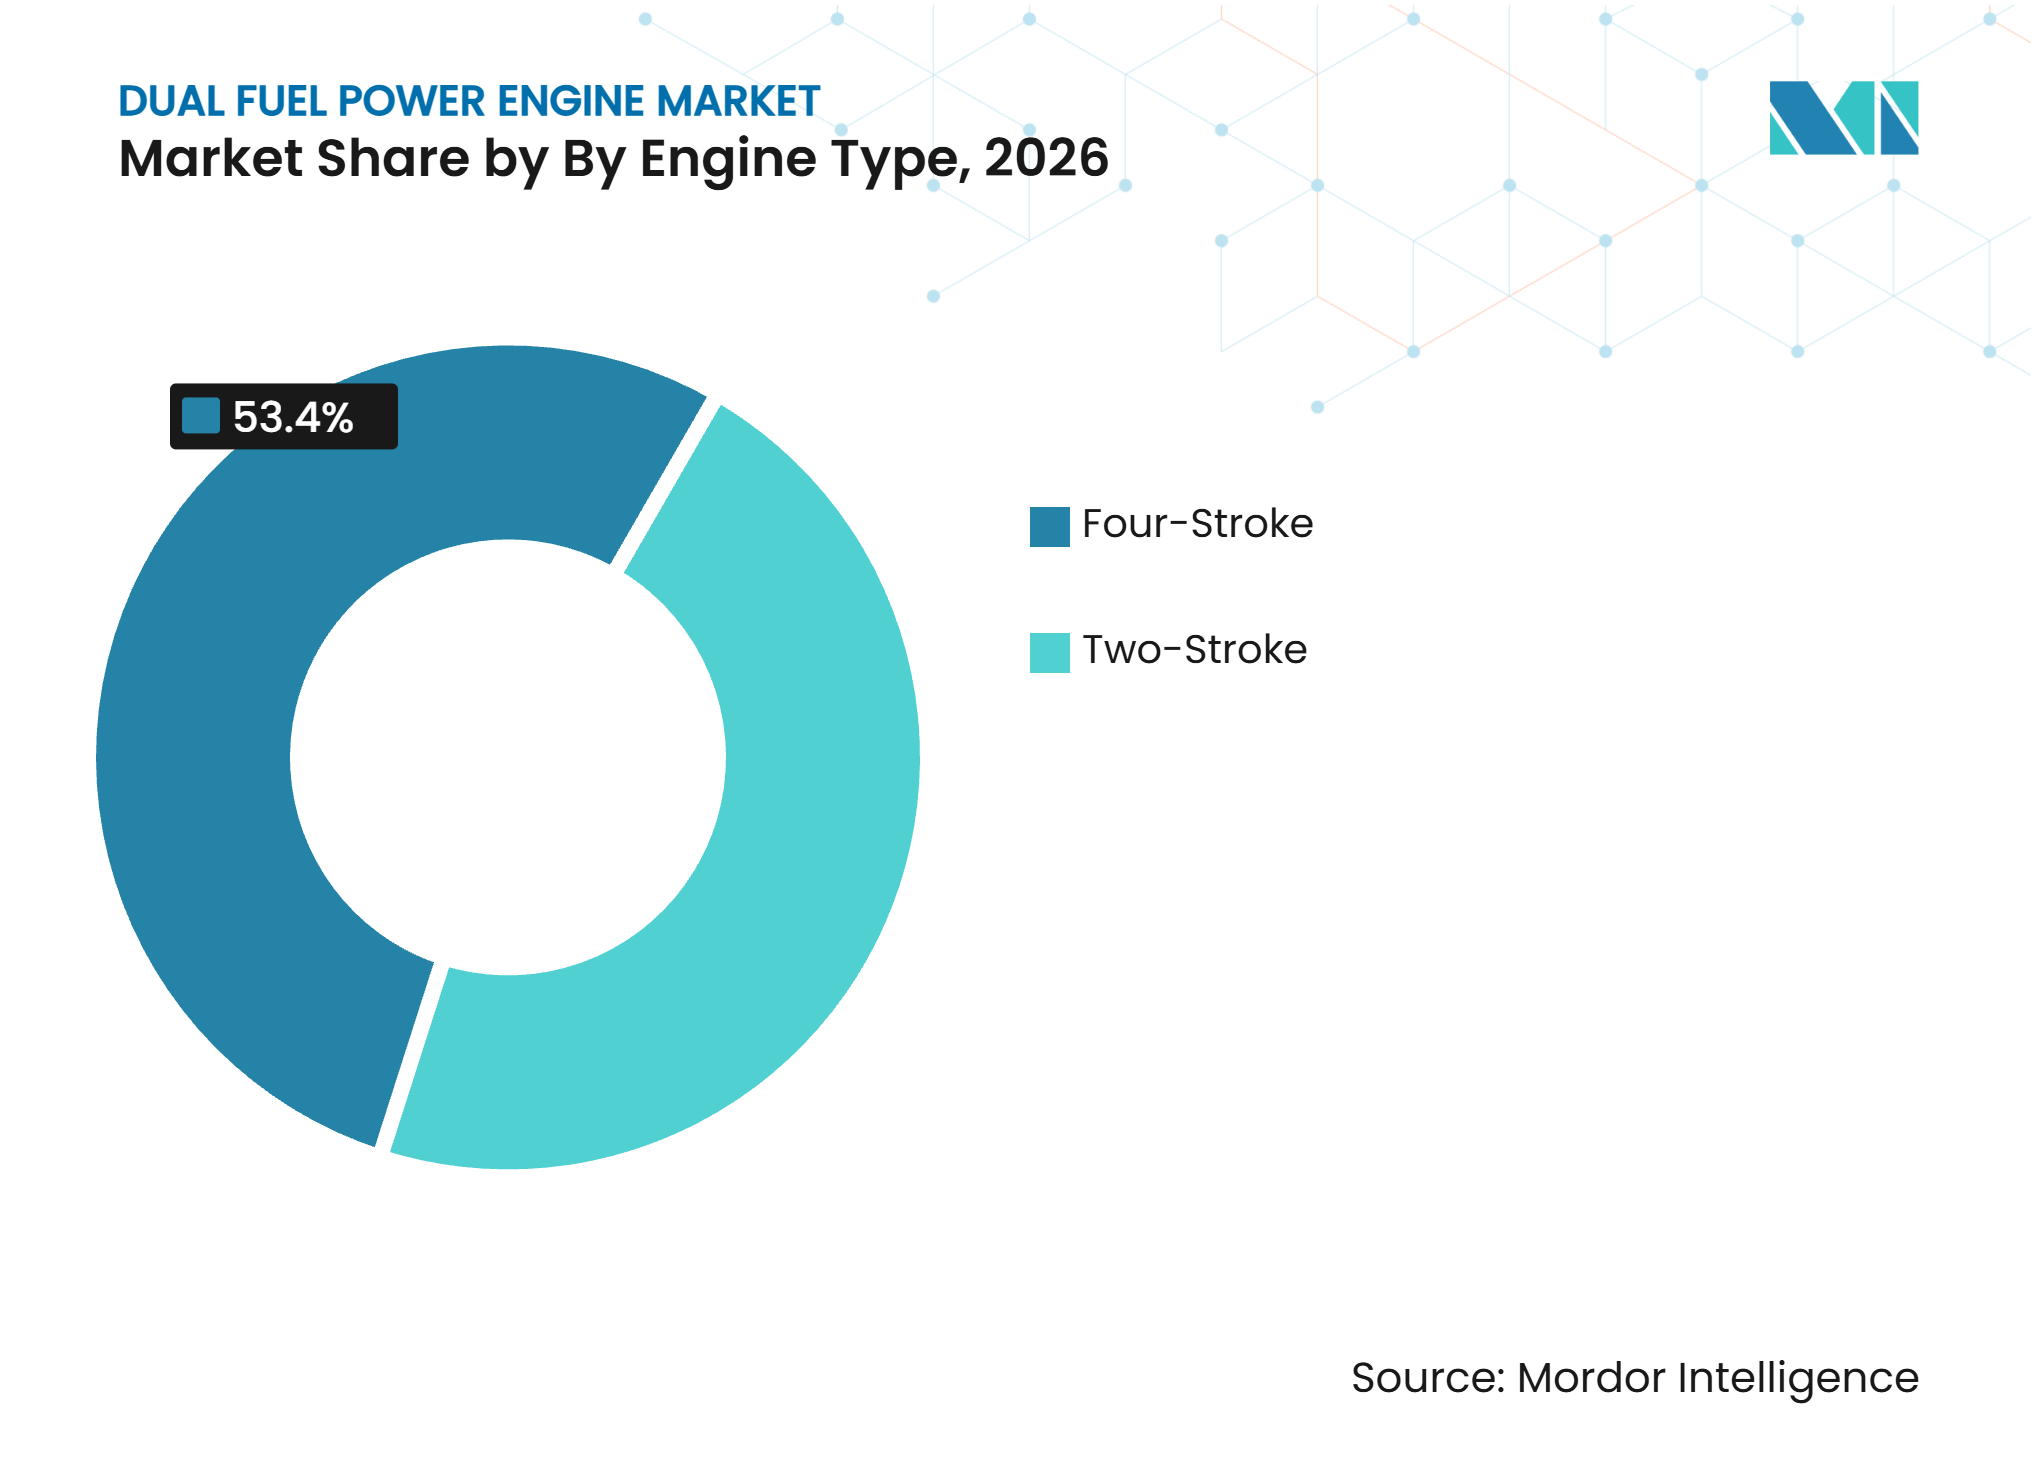
- Par type de moteur, les moteurs quatre temps détenaient 53,4 % de la part du marché des moteurs à double carburant en 2026, tandis que les moteurs deux temps devraient croître à un CAGR de 8,6 % jusqu'en 2032.
- Par technologie d'allumage, les moteurs à allumage par compression détenaient 79,7 % de la part du marché des moteurs à double carburant en 2026, tandis que les moteurs à allumage par étincelle devraient croître à un CAGR de 8,5 % jusqu'en 2032.
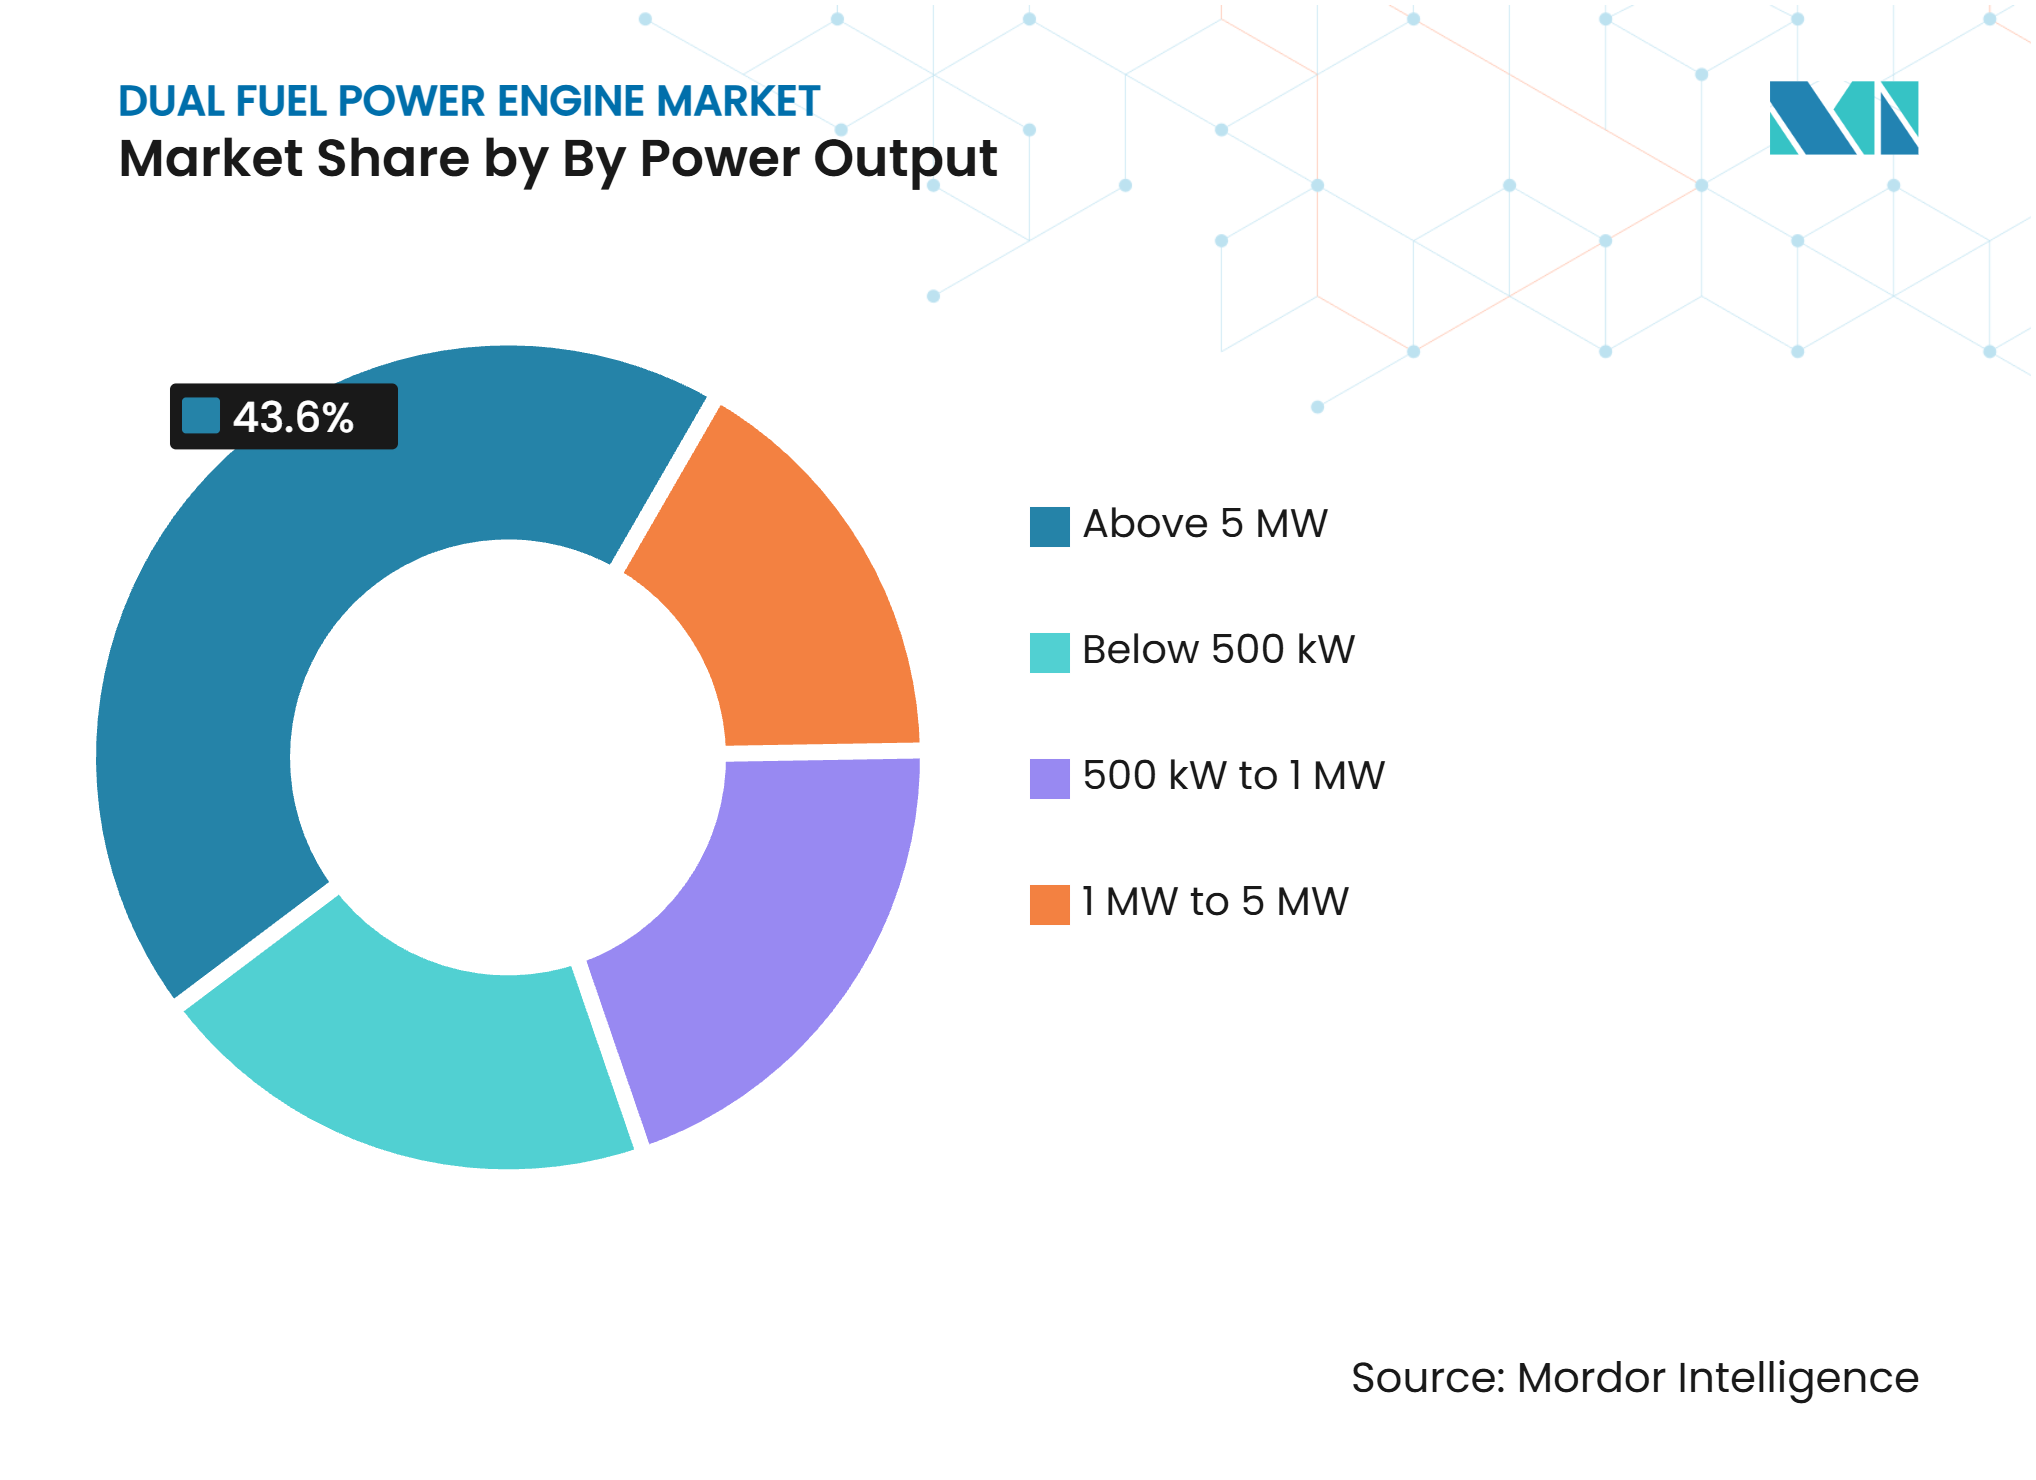
- Par puissance de sortie, les moteurs de plus de 5 MW représentaient 43,6 % de la taille du marché des moteurs à double carburant en 2026 et devraient croître à un CAGR de 8,7 % jusqu'en 2032.
- Par utilisateur final, les services publics et les producteurs d'électricité indépendants détenaient 44,7 % de la part du marché des moteurs à double carburant en 2026, tandis que les fabricants industriels devraient croître à un CAGR de 9,3 % jusqu'en 2032.
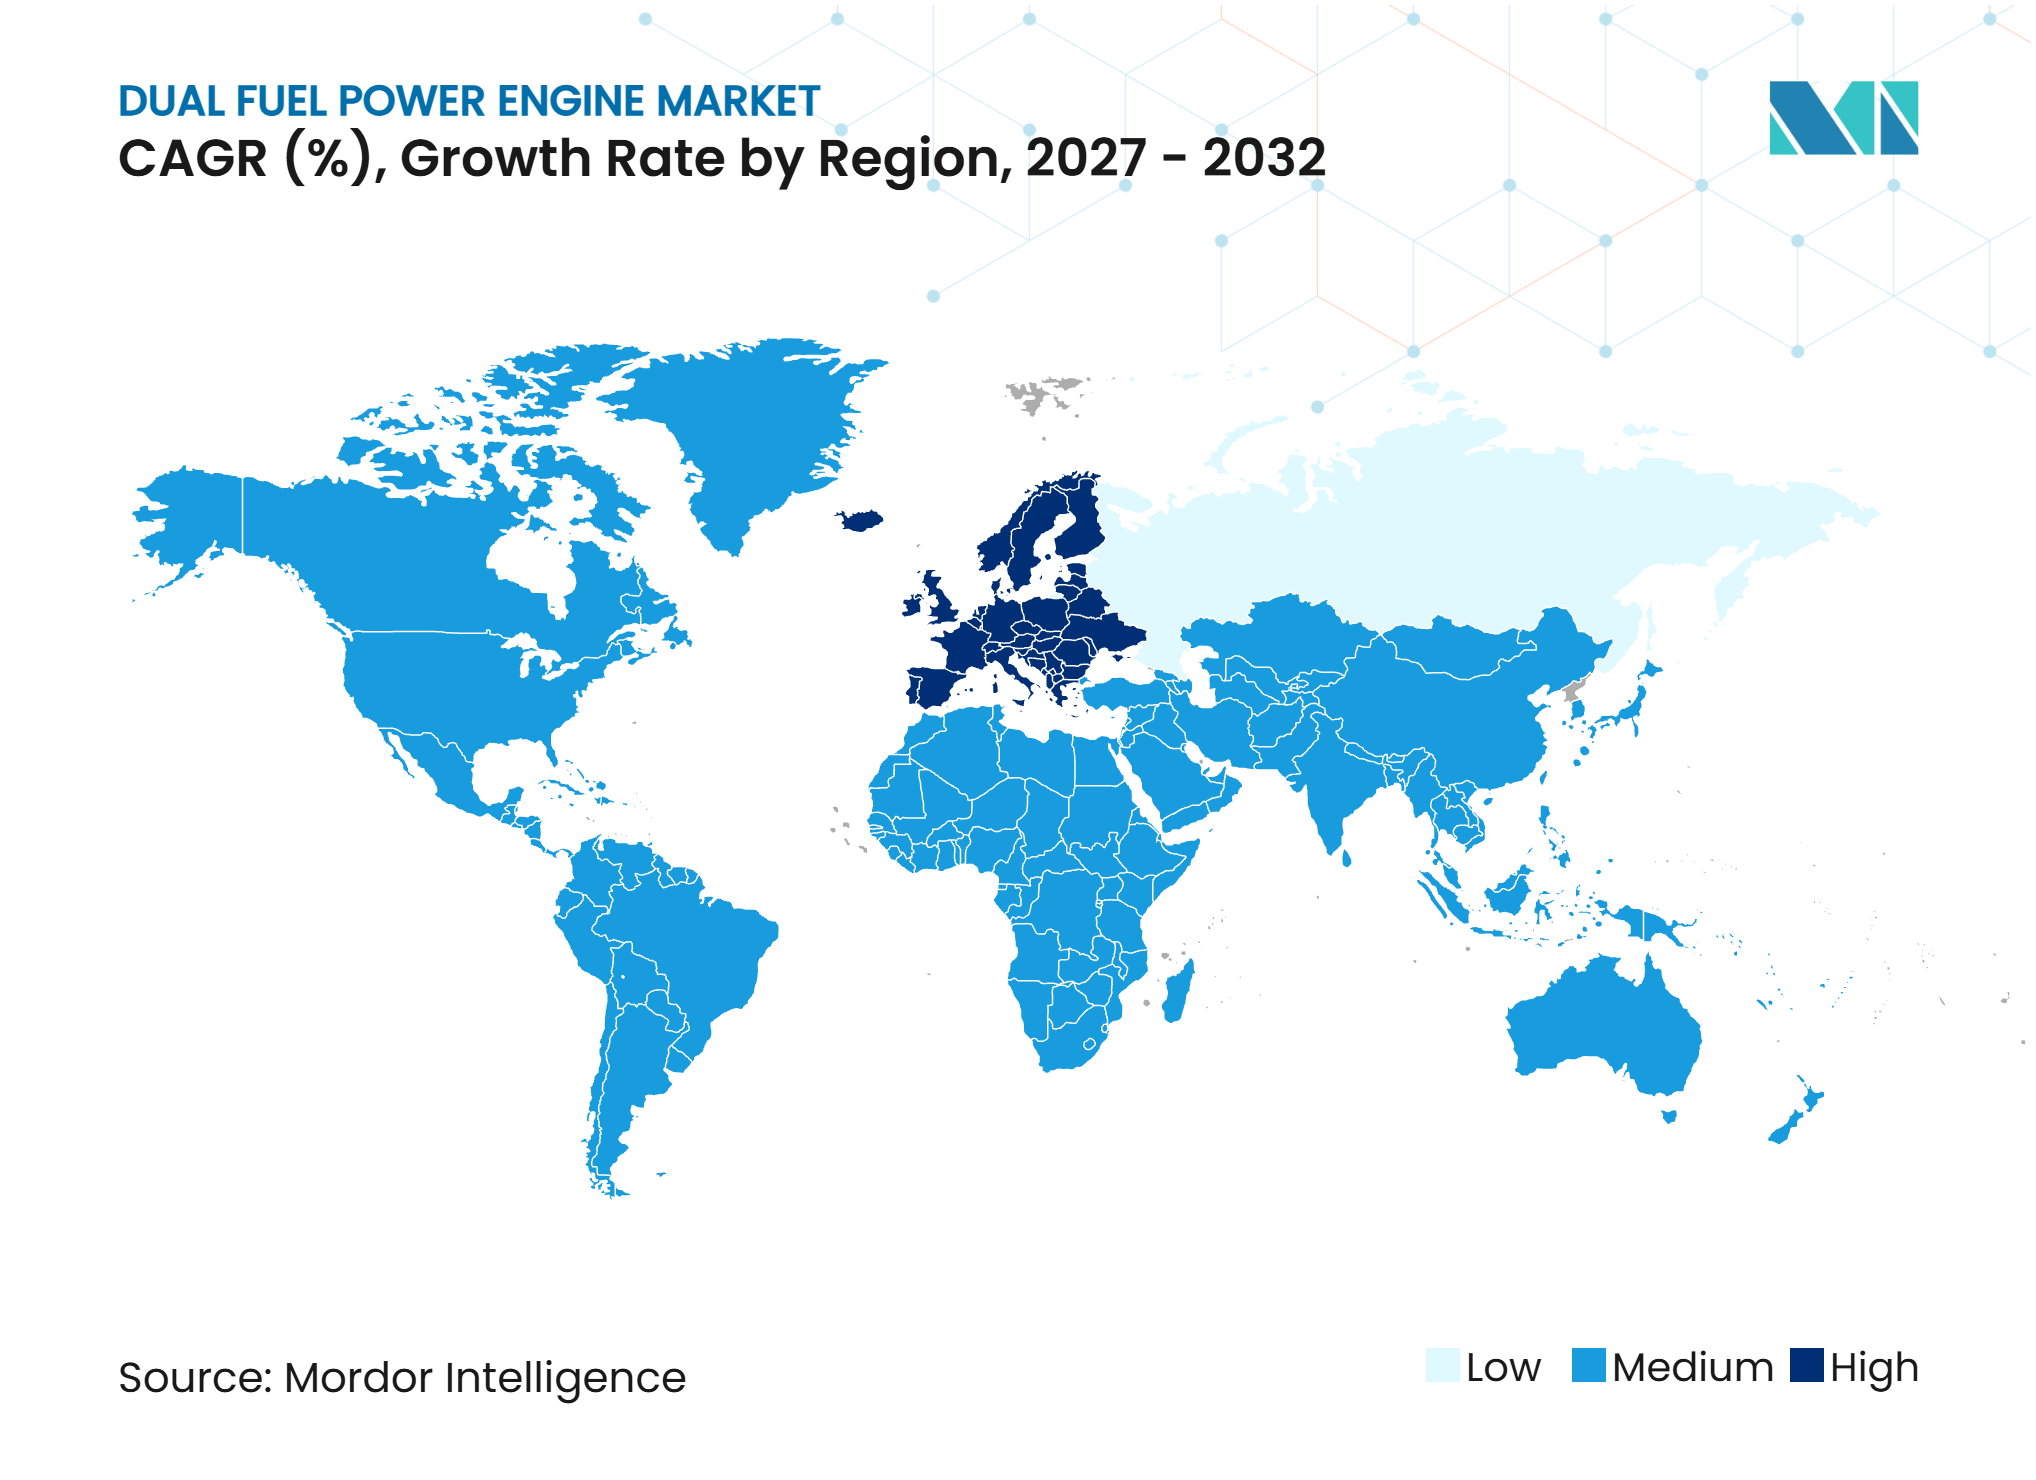
- Par géographie, l'Asie-Pacifique détenait 39,4 % de la part du marché des moteurs à double carburant en 2026, tandis que l'Europe devrait croître à un CAGR de 9,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de production d'énergie fiable et flexible | +1.8% | Mondial | Court terme (≤ 2 ans) |
| Expansion de la production d'énergie distribuée et des microréseaux | +1.1% | Asie-Pacifique en tête, avec des retombées vers le Moyen-Orient et l'Afrique et l'Amérique du Sud | Moyen terme (2–4 ans) |
| Adoption croissante du gaz naturel pour la production d'électricité | +1.5% | Mondial, avec des gains principaux en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Croissance des investissements dans la préparation aux carburants alternatifs | +0.9% | Amérique du Nord et UE | Moyen terme (2–4 ans) |
| Innovation en matière de mesure et de réduction des émissions de méthane | +0.6% | Mondial, Europe en premier | Moyen terme (2–4 ans) |
| Besoin d'alimentation de secours fiable dans les centres de données et les infrastructures critiques | +1.2% | Amérique du Nord et Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de production d'énergie fiable et flexible
Les pannes de réseau ont augmenté le coût d'une alimentation électrique peu fiable et ont modifié la façon dont les acheteurs spécifient les équipements de production. Le marché des moteurs à double carburant en bénéficie car ces moteurs peuvent changer de carburant lorsque l'approvisionnement en gaz est contraint ou que les prix des carburants liquides augmentent. Wärtsilä a reçu une commande en août 2025 pour 6 moteurs Wärtsilä 50DF totalisant 99,6 MW pour Black Hills Energy à Rapid City, dans le Dakota du Sud, où la société a cité le risque de perturbation de l'approvisionnement en gaz lors de conditions météorologiques sévères. Le Nebraska Public Power District a également sélectionné 12 moteurs Wärtsilä 50DF pour un projet de 217 MW dont la mise en service est prévue à partir de 2028.[1] Ces commandes montrent que la flexibilité des carburants devient une composante de la planification de la sécurité énergétique plutôt qu'une fonctionnalité optionnelle. Le remplacement des anciennes capacités thermiques peut donc soutenir la demande de moteurs alternatifs à démarrage rapide en Amérique du Nord et en Europe.
Adoption croissante du gaz naturel pour la production d'électricité
L'Agence internationale de l'énergie prévoit une consommation mondiale de gaz naturel de 4 634 milliards de mètres cubes (Gm³) en 2030, contre 4 250 milliards de mètres cubes (Gm³) en 2024, l'Asie-Pacifique représentant près de la moitié de la demande incrémentale.[2] Cette évolution soutient le marché des moteurs à double carburant dans les zones disposant d'une capacité d'importation de gaz naturel liquéfié (GNL) mais de réseaux de gazoducs limités. L'Indonésie, le Bangladesh, le Pakistan et plusieurs marchés africains peuvent utiliser du gaz importé tout en conservant une capacité de carburant liquide. MAN Energy Solutions a été mandaté en mars 2025 pour fournir 24 moteurs 18V51/60DF pour les barges Karpowership, avec une capacité combinée de 500 MW.[3] La commande démontre le rôle des centrales flottantes là où les infrastructures permanentes de carburant et de réseau sont incomplètes. Dans ces zones, la capacité à utiliser plus d'un carburant soutient la résilience autant qu'elle soutient l'utilisation du gaz.
Besoin d'alimentation de secours fiable dans les centres de données et les infrastructures critiques
Les centres de données ont créé une base de demande distincte pour des équipements capables de répondre rapidement et de fonctionner lors d'interruptions prolongées du réseau. Rolls-Royce a annoncé en février 2025 que son groupe électrogène à gaz MTU Série 4000 L64 à 20 cylindres délivrera 2,8 MW en 45 secondes à partir de 2026 pour les applications d'alimentation de secours et continue des centres de données.[4] La société a indiqué que la nouvelle unité améliore les performances de 10 % par rapport à la génération précédente. L'Engine Technology Forum a rapporté que les générateurs de secours avancés constituent une partie importante de l'infrastructure des centres de données américains à mesure que les investissements dans l'IA et les infrastructures énergétiques se développent. Cette demande peut réduire la dépendance aux cycles d'approvisionnement des services publics pour le marché des moteurs à double carburant. Elle augmente également la valeur de la réponse rapide, de la haute disponibilité et de la sécurité des carburants dans la sélection des produits.
Expansion de la production d'énergie distribuée et des microréseaux
Les centrales distribuées et les microréseaux ont besoin d'équipements de production capables de fonctionner lorsque la logistique des carburants est incertaine. Le marché des moteurs à double carburant est pertinent pour les réseaux insulaires et les réseaux isolés car les moteurs à carburant flexible peuvent équilibrer la sécurité d'approvisionnement avec une production fiable. Wärtsilä a signé un accord d'exploitation et de maintenance de 30 mois en octobre 2025 pour une centrale à double carburant de 138 MW à Lombok, en Indonésie, qui fournit 60 % du réseau de l'île. Une étude de 2025 publiée dans Applied Energy a révélé que les systèmes distribués à carburant flexible peuvent améliorer l'adaptabilité des coûts lorsque la disponibilité des carburants change. La montée en charge rapide et le fonctionnement à faible charge stable permettent également à ces moteurs de soutenir une production d'énergie renouvelable plus variable. La demande peut se développer là où la consommation d'électricité croît plus vite que les investissements locaux dans le transport et la distribution.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût en capital élevé des systèmes cryogéniques de carburant | -1.1% | Mondial | Long terme (≥ 4 ans) |
| Disponibilité limitée et volatilité des prix des carburants alternatifs | -0.9% | Moyen-Orient et Afrique, Amérique du Sud, parties de l'Asie-Pacifique | Moyen terme (2–4 ans) |
| Incertitude sur les émissions de méthane et le cycle de vie des émissions | -0.5% | Europe, Mondial | Moyen terme (2–4 ans) |
| Formation des équipages, sécurité et complexité des arrêts techniques | -0.4% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé des systèmes cryogéniques de carburant
Les systèmes de manutention du gaz naturel liquéfié (GNL) peuvent augmenter le coût initial de l'installation à double carburant. Les réservoirs cryogéniques, les équipements de regazéification, les installations de soutage, les systèmes de sécurité et l'ingénierie associée ajoutent des coûts qui peuvent affaiblir le modèle économique des projets de plus petite taille. Le problème est plus aigu pour les opérateurs ayant des contrats courts ou un accès incertain au gaz. Il peut également affecter les clients des marchés émergents, même si la diversification des carburants présente la valeur opérationnelle la plus forte. Les exigences de soutage et de sécurité du gaz naturel liquéfié (GNL) ajoutent des travaux de conception et de conformité avant qu'un projet puisse avancer. Les réductions de coûts issues de l'apprentissage sur les équipements et du développement des infrastructures devraient prendre du temps, ce qui maintient ce frein pertinent pour le marché des moteurs à double carburant.
Disponibilité limitée et volatilité des prix des carburants alternatifs
Le modèle économique d'un moteur à double carburant dépend de l'accès aux deux carburants à des prix viables. Les prix du gaz naturel liquéfié (GNL) peuvent être volatils sur les marchés asiatiques, tandis que le biogaz, le gaz naturel renouvelable et les mélanges d'hydrogène font face à une offre contrainte et à des contrats à long terme difficiles à obtenir. Les sites miniers et industriels isolés en Amérique latine et en Afrique subsaharienne peuvent manquer d'infrastructures fiables de livraison de gaz. Dans de tels contextes, les avantages en termes d'efficacité du fonctionnement à double carburant peuvent être difficiles à réaliser. L'Agence internationale de l'énergie (AIE) prévoit une croissance de la consommation mondiale de gaz naturel jusqu'en 2030, mais note des conditions régionales inégales, notamment une baisse de 8 % de la demande européenne de gaz et une croissance concentrée en Asie-Pacifique. Cette incertitude locale sur l'approvisionnement peut augmenter le risque de financement car les prêteurs ont besoin d'hypothèses fiables sur les coûts des carburants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de moteur :
les moteurs quatre temps en tête tandis que la demande pour les deux temps se développeLes moteurs quatre temps détenaient 53,4 % de la part du marché des moteurs à double carburant en 2026. Les acheteurs industriels et des services publics privilégient ces configurations pour leur échelle modulaire, leur démarrage rapide et leur support de service dans les applications distribuées et semi-en-base. Wärtsilä a lancé le moteur 46TS en février 2025 pour l'équilibrage des énergies renouvelables et la performance des centrales électriques. Ce lancement montre comment les fournisseurs positionnent les unités quatre temps aux côtés de l'éolien et du solaire plutôt qu'en opposition. Leur flexibilité opérationnelle convient aux applications où l'accès à la maintenance et le temps de réponse sont importants. Le marché des moteurs à double carburant continue donc d'utiliser des conceptions quatre temps dans la production d'énergie distribuée, le soutien aux cycles combinés et les installations hors réseau.
Les moteurs deux temps devraient se développer à un CAGR de 8,6 % jusqu'en 2032. Ils gagnent en utilisation dans les systèmes stationnaires à grand alésage et les installations liées à l'offshore qui fonctionnent à des charges élevées et continues. WinGD a rapporté en mars 2025 que sa technologie à taux de compression variable avait réduit les émissions de méthane de 30 % et fourni des économies de carburant allant jusqu'à 5,8 % lors d'essais en atelier. Ces résultats répondent au compromis historique entre efficacité et émissions dans les grands moteurs à gaz. Les conceptions deux temps multi-carburant pouvant utiliser le gaz naturel liquéfié (GNL), le méthanol ou l'ammoniac peuvent étendre la base adressable au-delà des applications maritimes établies. Ce développement de produits offre au marché des moteurs à double carburant une voie vers des applications de production à charge continue plus importantes.



Par technologie d'allumage :
les moteurs à allumage par compression conservent la plus grande baseLes moteurs à allumage par compression détenaient 79,7 % de la part du marché des moteurs à double carburant en 2026. Leur position reflète l'efficacité établie du cycle diesel, la compatibilité avec l'infrastructure actuelle et la familiarité des opérateurs de centrales. Ces moteurs fonctionnent bien à charge élevée, ce qui les rend adaptés aux services publics et aux grandes installations industrielles avec des facteurs de capacité supérieurs à 60 %. MAN Energy Solutions a déclaré en mai 2025 que son groupe électrogène MAN L35/44DF CD avait réussi les tests d'approbation de type avec un avantage de puissance de 16 % par rapport aux produits concurrents et des réductions des émissions de méthane allant jusqu'à 85 % par rapport aux normes du secteur. Le produit illustre le développement technique continu au sein des équipements à allumage par compression. Cette base installée fournit une base de demande stable pour le marché des moteurs à double carburant.
Les moteurs à allumage par étincelle devraient croître à un CAGR de 8,5 % jusqu'en 2032. Leur utilisation augmente dans le biogaz, le gaz renouvelable et les projets où des émissions de NOx plus faibles influencent les permis. Wärtsilä a introduit la technologie de conversion à allumage par étincelle pour le moteur 50DF en avril 2025, avec des réductions de méthane allant jusqu'à 75 % par rapport à sa variante standard à double carburant. La société a développé la solution avec Chevron Shipping. Les options de modernisation peuvent créer une demande au-delà des ventes de nouveaux moteurs. Elles offrent également aux opérateurs de flotte une voie pratique pour répondre à des exigences d'émissions plus strictes.
Par puissance de sortie :
les moteurs de plus de 5 MW combinent échelle et croissance plus rapideLes moteurs de plus de 5 MW représentaient 43,6 % de la taille du marché des moteurs à double carburant en 2026 et devraient croître à un CAGR de 8,7 % jusqu'en 2032. Les grands moteurs offrent un coût installé par kilowatt plus faible, des configurations de centrale plus simples et une meilleure adéquation avec les configurations en cycle combiné. Ils répondent également à la demande des services publics pour un déploiement rapide, une charge minimale plus faible et une bonne efficacité à charge partielle par rapport aux turbines à gaz. MAN Energy Solutions a rapporté en avril 2025 que son moteur deux temps ME-GI avait approché les 1 000 commandes et dépassé 25 millions de kW de puissance installée. Cette base de commandes confirme la concentration de la demande à l'extrémité supérieure de la plage de puissance. Les projets à l'échelle des services publics restent une source de revenus centrale pour le marché des moteurs à double carburant.
La plage de 1 MW à 5 MW soutient la production d'énergie captive dans les opérations de ciment, de chimie et de raffinage. Les moteurs de 500 kW à 1 MW soutiennent les microréseaux et les projets d'énergie distribuée en Asie du Sud-Est et en Afrique. Les unités inférieures à 500 kW servent les besoins de secours commerciaux et industriels légers, bien que les batteries et les piles à combustible soient en concurrence là où la fiabilité du réseau est plus élevée. Les spécifications de carburant peuvent influencer les choix de conception dans la plage de puissance intermédiaire car les moteurs doivent fonctionner avec des distillats et des mélanges de biocarburants. Chaque plage de puissance sert un schéma de fonctionnement et un besoin client différents. Les fournisseurs couvrant plusieurs plages peuvent équilibrer leur exposition entre les commandes à l'échelle des services publics et les installations distribuées.

Par utilisateur final :
les services publics constituent la plus grande base tandis que l'industrie croît plus viteLes services publics et les producteurs d'électricité indépendants détenaient 44,7 % de la part du marché des moteurs à double carburant en 2026. Ces acheteurs utilisent des moteurs alternatifs pour la demande de pointe, le soutien au réseau et le remplacement des capacités fermes en cours de déclassement. La sécurité des carburants est importante au niveau du système lorsque les services publics doivent maintenir l'approvisionnement lors d'événements météorologiques ou de contraintes gazières. Les projets Black Hills Energy et Nebraska illustrent ce rôle dans les achats des services publics américains. Les services publics apprécient également le profil de déploiement rapide des moteurs lorsque les projets de production plus importants ont des délais de développement plus longs. Ce groupe d'utilisateurs finaux ancre la capacité installée et la demande de services à long terme.
Les fabricants industriels devraient croître à un CAGR de 9,3 % jusqu'en 2032. Les installations à forte intensité énergétique recherchent une production sur site pouvant utiliser du gaz de réseau, du gaz de sous-produit de processus ou du gaz de torchère et passer au diesel sans arrêter la production. YANMAR Energy System a reçu un prix environnemental de l'association japonaise des machines industrielles en mars 2025 pour un système à double carburant au biogaz au Centre de traitement de Mikasagawa à Fukuoka. L'installation dispose d'unités de 2 990 kW et produit une électricité équivalente à la consommation annuelle de 2 000 ménages. Les opérateurs pétroliers et gaziers utilisent également des moteurs pour l'alimentation sur le terrain, les terminaux de gaz naturel liquéfié (GNL) et les installations de gazoducs. Les mines et autres utilisateurs isolés ajoutent de la demande là où des équipements robustes et la flexibilité des carburants peuvent éviter les interruptions opérationnelles.
Analyse géographique
L'Asie-Pacifique représentait 39,4 % de la taille du marché des moteurs à double carburant en 2026. La Chine est un acheteur majeur pour la stabilisation du réseau, la production d'énergie captive industrielle et les infrastructures liées au GNL. GE Vernova a signé un accord de service à long terme en 2025 pour une centrale en cycle combiné co-alimentée à l'hydrogène et au gaz naturel à Guangdong Yudian Daya Bay, qui mélangera 10 % d'hydrogène avec du gaz naturel. L'Inde et l'Indonésie soutiennent la demande régionale grâce aux ajouts de capacité et aux besoins des réseaux insulaires. Le Japon fait progresser le contrôle des émissions de méthane grâce à un programme soutenu par l'Organisation pour le développement des nouvelles énergies et des technologies industrielles (NEDO) dans lequel Kanadevia, Mitsui O.S.K. Lines et YANMAR ont rapporté une réduction de 98 % lors d'essais à bord en 2025. La Malaisie, Singapour et d'autres marchés asiatiques contribuent à la demande grâce à la production d'énergie distribuée et aux accords de service à long terme.
L'Europe devrait se développer à un CAGR de 9,1 % jusqu'en 2032. La demande est liée à l'équilibrage du réseau, aux mesures de sécurité énergétique et aux systèmes d'alimentation proches des terminaux de gaz naturel liquéfié (GNL) plutôt qu'à une expansion générale du gaz en base. L'Agence internationale de l'énergie (AIE) prévoit une baisse de 8 % de la demande européenne de gaz d'ici 2030, ce qui souligne la différence entre la consommation totale de gaz et la demande de production flexible. FuelEU Maritime est entré en pleine application le 1er janvier 2025, commençant par un objectif de réduction de l'intensité des gaz à effet de serre de 2 % pour 2025 et augmentant jusqu'à 80 % d'ici 2050. L'Organisation maritime internationale a approuvé des réglementations zéro émission nette en avril 2025, avec une entrée en vigueur prévue en 2027. L'Allemagne, la Norvège et les Pays-Bas mènent l'activité, tandis que la Norvège bénéficie d'une infrastructure de soutage de gaz naturel liquéfié (GNL) bien établie. L'Amérique du Nord reste la deuxième région en importance car les services publics remplacent les anciennes capacités et les centres de données ont besoin d'une production de secours résiliente.
L'Amérique du Sud présente une demande modérée provenant des opérations minières et pétrolières et gazières au Brésil, en Colombie et en Argentine. Ces applications utilisent des moteurs pour les opérations à distance et le secours industriel là où la stabilité du réseau est limitée. Le Moyen-Orient et l'Afrique sont importants pour les projets de production flottante et de privatisation des services publics. Everllence a reçu un contrat en septembre 2025 pour une centrale à double carburant de 74 MW à Nouakchott, en Mauritanie, pour le service public SOMELEC. Le projet utilise 4 moteurs 18V51/60DF d'une puissance nominale de 18,5 MW chacun et est prévu pour une mise en service fin 2026. Les marchés du Conseil de coopération du Golfe ajoutent de la demande provenant des zones industrielles et des installations de dessalement proches des systèmes d'exportation de GNL. Ces besoins régionaux soutiennent un large éventail de tailles de projets et de modèles commerciaux.
Paysage concurrentiel
Concentration du Marché
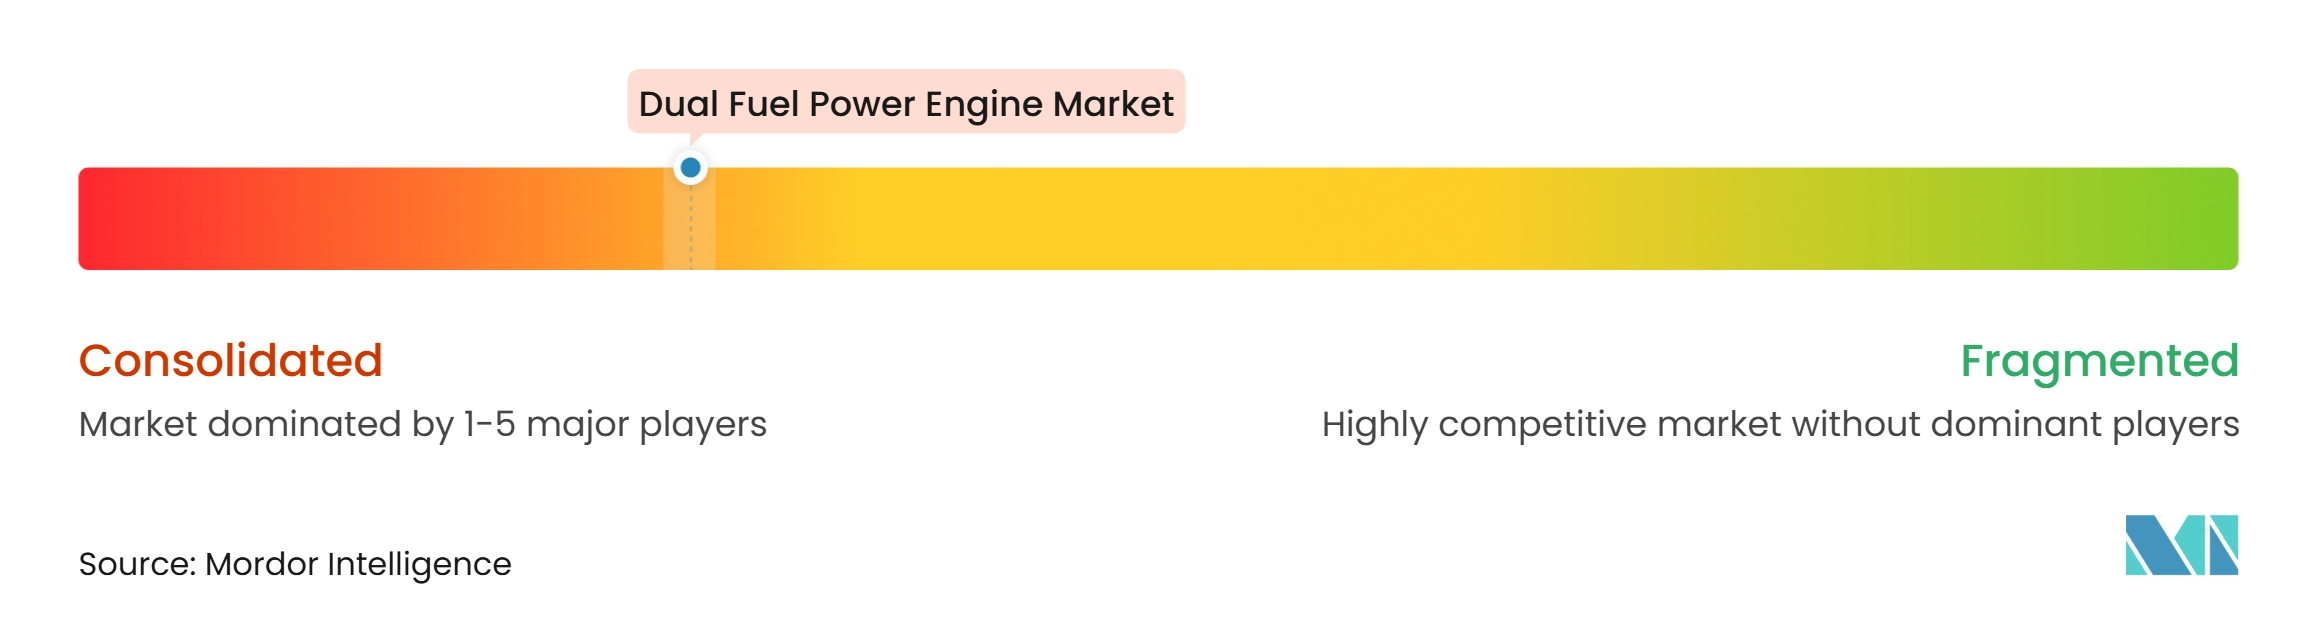
Le marché des moteurs à double carburant est modérément consolidé dans les équipements à haute puissance. Wärtsilä, MAN Energy Solutions et WinGD occupent des positions solides dans les moteurs à grand alésage de plus de 5 MW. Caterpillar, Rolls-Royce, Doosan Enerbility et Kawasaki Heavy Industries sont en concurrence dans les applications des services publics et industrielles dans la gamme intermédiaire. La concurrence se concentre de plus en plus sur la capacité multi-carburant, la réduction des émissions de méthane et la couverture des services. Wärtsilä a étendu sa technologie NextDF aux moteurs 25DF, 31DF et 46TS-DF en 2025. La société a déclaré que la technologie réduit les émissions de méthane à moins de 1,4 % de la consommation de carburant.
Les fabricants utilisent le développement de produits pour protéger leur position à mesure que les exigences en matière d'émissions deviennent plus strictes. MAN Energy Solutions a annoncé en février 2025 que son groupe électrogène méthanol 7L21/31DF-M avait réussi les tests d'approbation de type pour la plage de 1 MW à 2 MW. WinGD a dévoilé son moteur à double carburant GNL haute pression X-DF-HP en décembre 2025, avec les premières livraisons prévues pour 2028. Le moteur est disponible en alésages X82 et X92 et répond aux exigences du Niveau III en modes gaz et diesel grâce à un SCR standard. Ces évolutions montrent que les fournisseurs élargissent les choix de carburants tout en maintenant les performances dans les modes conventionnels. Les accords de maintenance à long terme restent importants car ils sécurisent des revenus récurrents et maintiennent les clients au sein d'un réseau de service du fabricant d'équipement d'origine.
Le segment inférieur à 1 MW pour les centres de données périphériques et les microréseaux industriels isolés reste moins bien desservi par les grandes plateformes des fabricants d'équipement d'origine. Les spécialistes de la modernisation et les fournisseurs régionaux peuvent être compétitifs là où le service local et la rapidité de déploiement sont les plus importants. Les groupes électrogènes stationnaires capables de fonctionner au méthanol en sont également à un stade précoce de développement. Les approbations de classification et les exigences de certification nationale créent des barrières pour les nouveaux fournisseurs, en particulier dans les applications à carburant alternatif. Ces exigences favorisent les fabricants disposant de capacités de test existantes, de ressources d'ingénierie et de réseaux de service. La position concurrentielle des grands fabricants d'équipement d'origine est donc la plus forte dans les grands projets et les applications réglementées, tandis que les fournisseurs plus petits peuvent être compétitifs dans des poches de demande plus localisées.
Leaders du secteur des moteurs à double carburant
-
MAN Energy Solutions SE
-
WinGD Ltd.
-
Wärtsilä Corporation
-
Caterpillar Inc.
-
HD Hyundai Heavy Industries Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Moteurs à Double Carburant Entreprises couvertes dans ce rapport
- Anglo Belgian Corporation nv
- Bergen Engines AS
- Caterpillar Inc.
- CSSC-MES Diesel Co., Ltd.
- Daihatsu Diesel Co., Ltd.
- DEUTZ AG
- Doosan Enerbility Co., Ltd.
- Fairbanks Morse Defense
- HD Hyundai Heavy Industries Co., Ltd.
- IHI Power Systems Co., Ltd.
- Kawasaki Heavy Industries, Ltd.
- Makita Corporation
- MAN Energy Solutions SE
- Mitsubishi Heavy Industries, Ltd.
- Mitsui E&S Co., Ltd.
- Rolls-Royce Holdings plc
- Wartsila Corporation
- WinGD Ltd.
- YANMAR HOLDINGS CO., LTD.
Développements industriels récents dans Marché des Moteurs à Double Carburant
- Décembre 2025 : WinGD dévoile le moteur à double carburant GNL haute pression X-DF-HP pour les porte-conteneurs ultra-larges lors de Marintec China 2025. Disponible en alésages X82 et X92 avec les premières livraisons en 2028, le moteur atteint la conformité au Niveau III en modes gaz et diesel grâce à un SCR standard.
- Novembre 2025 : JFE Engineering commercialise le premier moteur à double carburant à co-combustion d'ammoniac à grande échelle du Japon dépassant 7 MW à un taux de co-combustion d'ammoniac de 50 %, développé en coopération avec Everllence France. Les ventes initiales ciblent les centrales électriques des îles isolées, avec une certification de classe maritime prévue.
- Octobre 2025 : Kanadevia, MOL et YANMAR atteignent une réduction de 98 % des émissions de méthane lors d'essais à bord du vraquier alimenté au GNL REIMEI, dans le cadre d'un projet du Fonds d'innovation verte NEDO. Les résultats dépassent largement l'objectif de 70 % du projet, avec une mise en œuvre sociale prévue à partir de l'exercice fiscal 2027.
- Septembre 2025 : Everllence remporte un contrat pour une centrale à double carburant de 74 MW à Nouakchott, en Mauritanie, pour le service public national SOMELEC. Quatre moteurs 18V51/60DF d'une puissance nominale de 18,5 MW chacun doivent être mis en service d'ici fin 2026.
Portée du rapport sur le marché mondial des moteurs à double carburant
Les moteurs à double carburant sont des moteurs à combustion interne conçus pour fonctionner avec deux carburants différents, généralement un carburant gazeux primaire tel que le gaz naturel ou le biogaz combiné à un carburant liquide secondaire tel que le diesel. Ces moteurs génèrent une puissance mécanique pouvant être utilisée pour entraîner des générateurs électriques, des équipements industriels et d'autres systèmes producteurs d'énergie. Selon leur conception, les moteurs à double carburant fonctionnent par des technologies d'allumage par compression ou par étincelle et sont disponibles en configurations quatre temps et deux temps pour s'adapter à différentes exigences de puissance, conditions de fonctionnement et caractéristiques des carburants. Ils sont couramment déployés dans les installations de production d'énergie, les opérations pétrolières et gazières, les usines de fabrication industrielle, les activités minières et d'autres applications nécessitant une alimentation électrique fiable et flexible. En permettant la substitution d'une partie du carburant liquide conventionnel par des alternatives gazeuses, les moteurs à double carburant peuvent offrir une flexibilité des carburants, soutenir l'utilisation des ressources gazières localement disponibles et potentiellement réduire les coûts des carburants et certaines émissions par rapport au fonctionnement au seul carburant liquide. Les performances réelles et les avantages en termes d'émissions dépendent de la configuration du moteur, de la composition du carburant, des conditions de fonctionnement et de la proportion de chaque carburant utilisé.
Le marché mondial des moteurs à double carburant est segmenté par type de moteur, technologie d'allumage, puissance de sortie et utilisateur final. Par type de moteur, le marché est segmenté en moteurs à double carburant quatre temps et moteurs à double carburant deux temps. Par technologie d'allumage, le marché est segmenté en moteurs à double carburant à allumage par compression et moteurs à double carburant à allumage par étincelle. Par puissance de sortie, le marché est segmenté en inférieure à 500 kW, 500 kW à 1 MW, 1 MW à 5 MW et supérieure à 5 MW. Par utilisateur final, le marché est segmenté en services publics et producteurs d'électricité indépendants (PEI), pétrole et gaz, fabricants industriels, mines et autres utilisateurs finaux. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des moteurs à double carburant dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Moteurs à double carburant quatre temps |
| Moteurs à double carburant deux temps |
| Moteurs à double carburant à allumage par compression |
| Moteurs à double carburant à allumage par étincelle |
| Inférieure à 500 kW |
| 500 kW à 1 MW |
| 1 MW à 5 MW |
| Supérieure à 5 MW |
| Services publics et producteurs d'électricité indépendants (PEI) |
| Pétrole et gaz |
| Fabricants industriels |
| Mines |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Norvège | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Malaisie | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Koweït | |
| Oman | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de moteur | Moteurs à double carburant quatre temps | |
| Moteurs à double carburant deux temps | ||
| Par technologie d'allumage | Moteurs à double carburant à allumage par compression | |
| Moteurs à double carburant à allumage par étincelle | ||
| Par puissance de sortie | Inférieure à 500 kW | |
| 500 kW à 1 MW | ||
| 1 MW à 5 MW | ||
| Supérieure à 5 MW | ||
| Par utilisateur final | Services publics et producteurs d'électricité indépendants (PEI) | |
| Pétrole et gaz | ||
| Fabricants industriels | ||
| Mines | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Norvège | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Koweït | ||
| Oman | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle du marché des moteurs à double carburant d'ici 2032 ?
Le marché des moteurs à double carburant devrait atteindre 5,89 milliards USD d'ici 2032, avec une expansion à un CAGR de 8,32 % de 2027 à 2032.
Quel type de moteur détient la plus grande part dans les applications à double carburant ?
Les moteurs quatre temps détiennent 53,4 % de la valeur en 2026 car ils offrent une échelle modulaire, des démarrages rapides et un support de service établi.
Pourquoi les moteurs à double carburant sont-ils importants pour les centres de données ?
Ils fournissent une alimentation de secours ou continue rapide et résiliente. La Série 4000 L64 mtu de Rolls-Royce est conçue pour fournir 2,8 MW en 45 secondes à partir de 2026.
Quel utilisateur final connaît la croissance la plus rapide pour les moteurs à double carburant ?
Les fabricants industriels devraient croître à un CAGR de 9,3 % jusqu'en 2032 à mesure qu'ils adoptent une production sur site pouvant utiliser les flux de gaz disponibles ou le diesel.
Quelle région est en tête de la demande de moteurs à double carburant ?
L'Asie-Pacifique détient 39,4 % de la valeur en 2026, soutenue par la stabilisation du réseau, les besoins en énergie industrielle et les applications de réseaux insulaires.
Qu'est-ce qui limite l'adoption plus large des systèmes d'alimentation à double carburant ?
Les principaux obstacles sont le coût initial des équipements de manutention du GNL et la disponibilité et les prix incertains du gaz et des autres carburants alternatifs.