
デュアルフューエルパワーエンジン市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
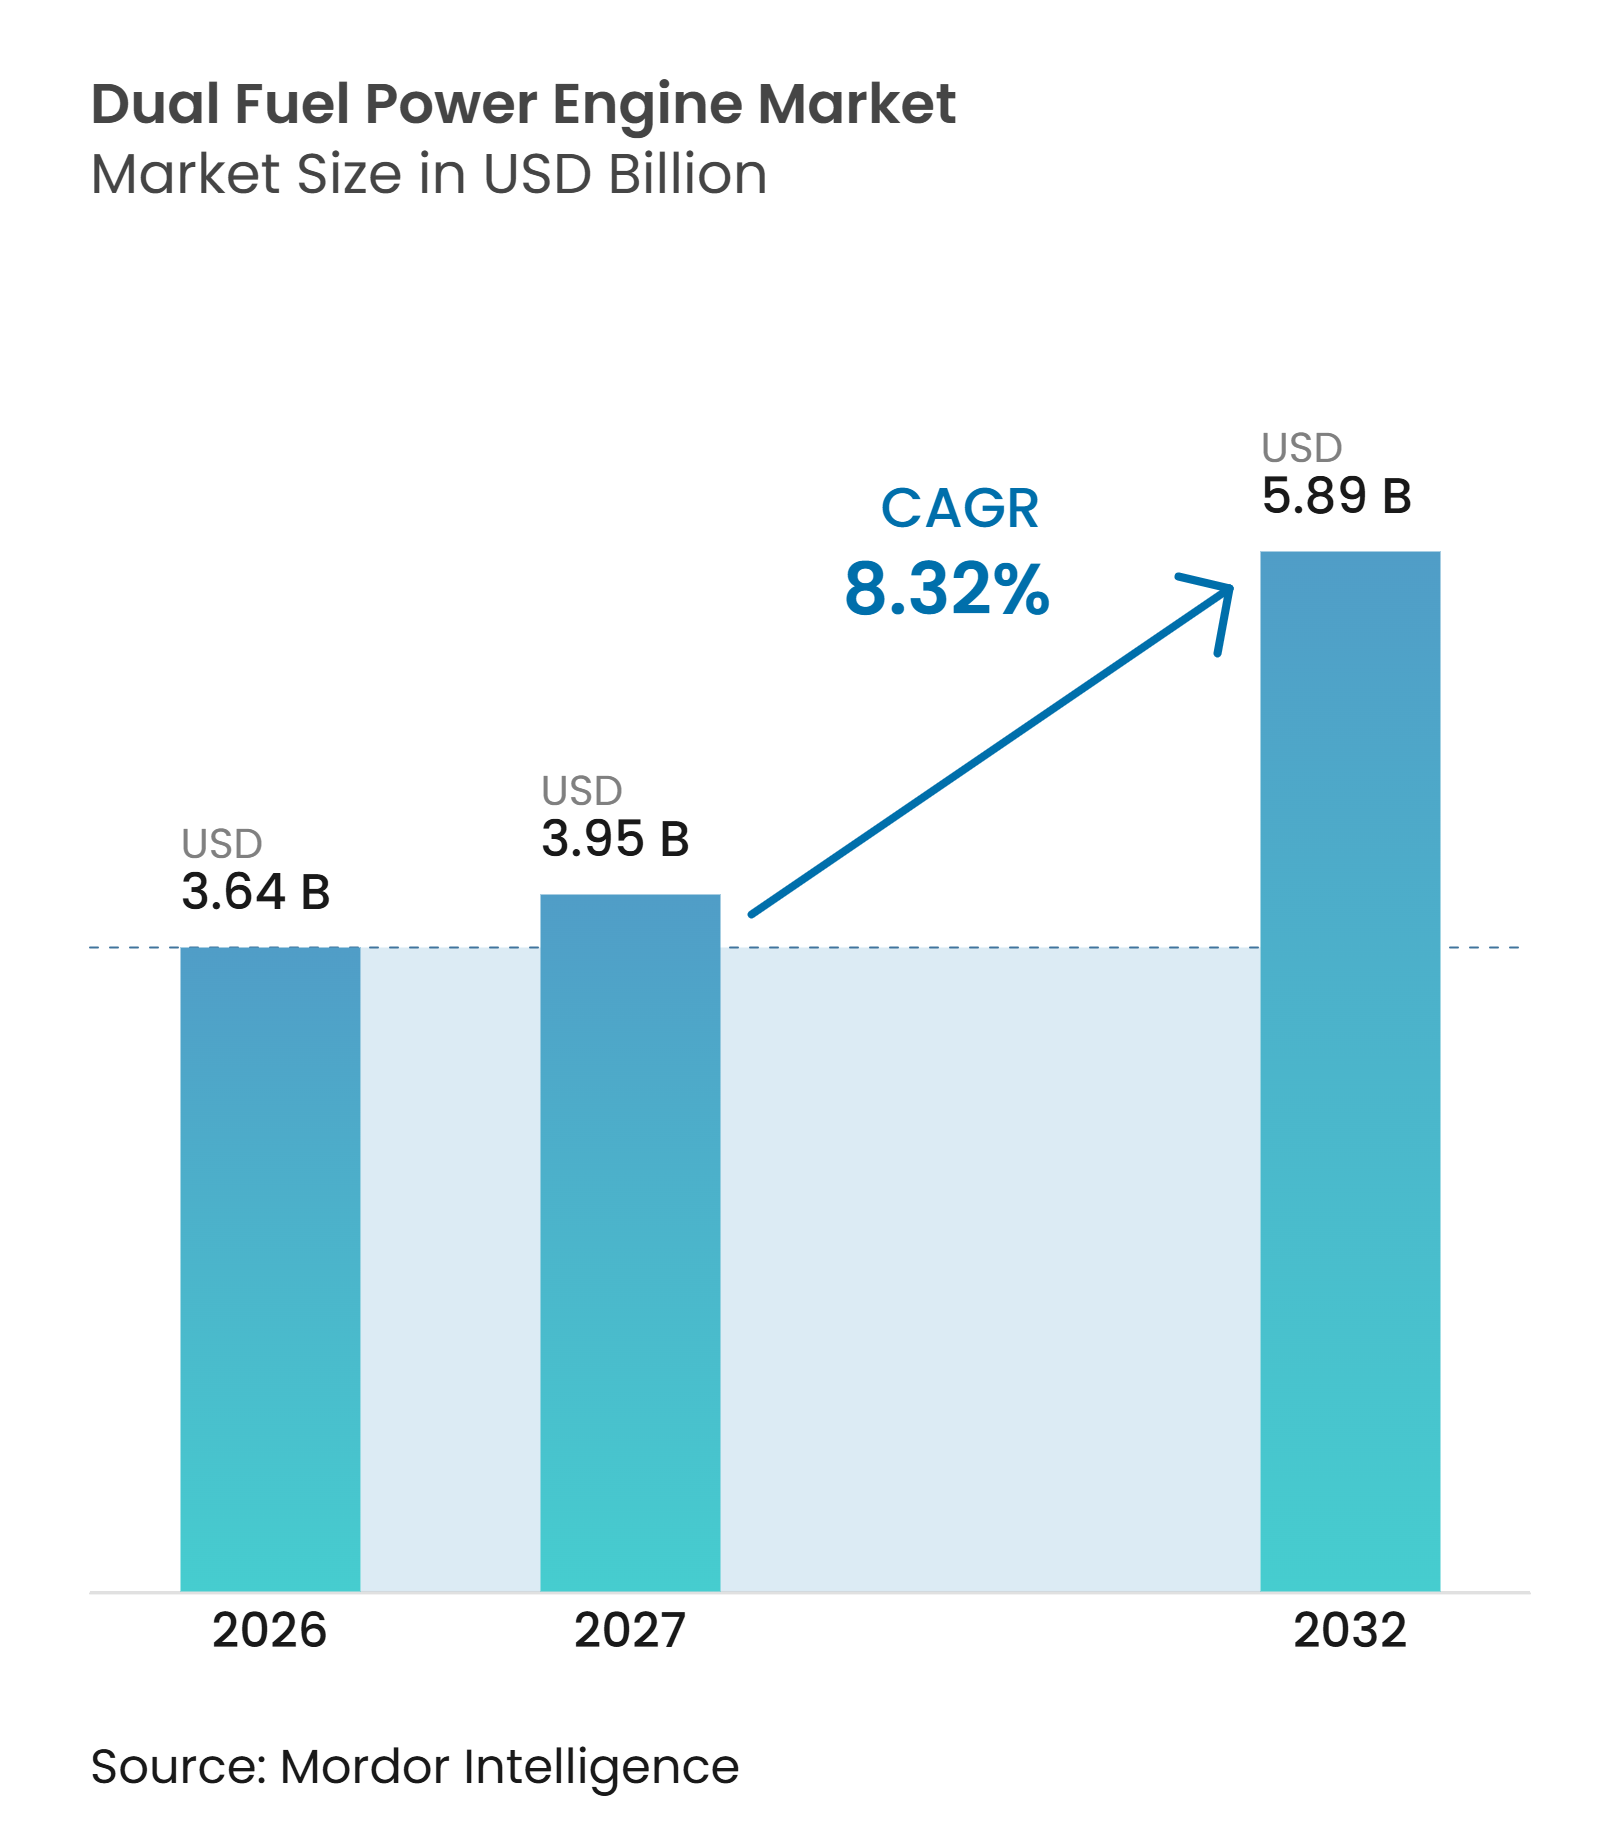
| 市場規模 (2027) | 3.95 十億米ドル |
| 市場規模 (2032) | 5.89 十億米ドル |
| 成長率 (2027 - 2032) | 8.32 % |
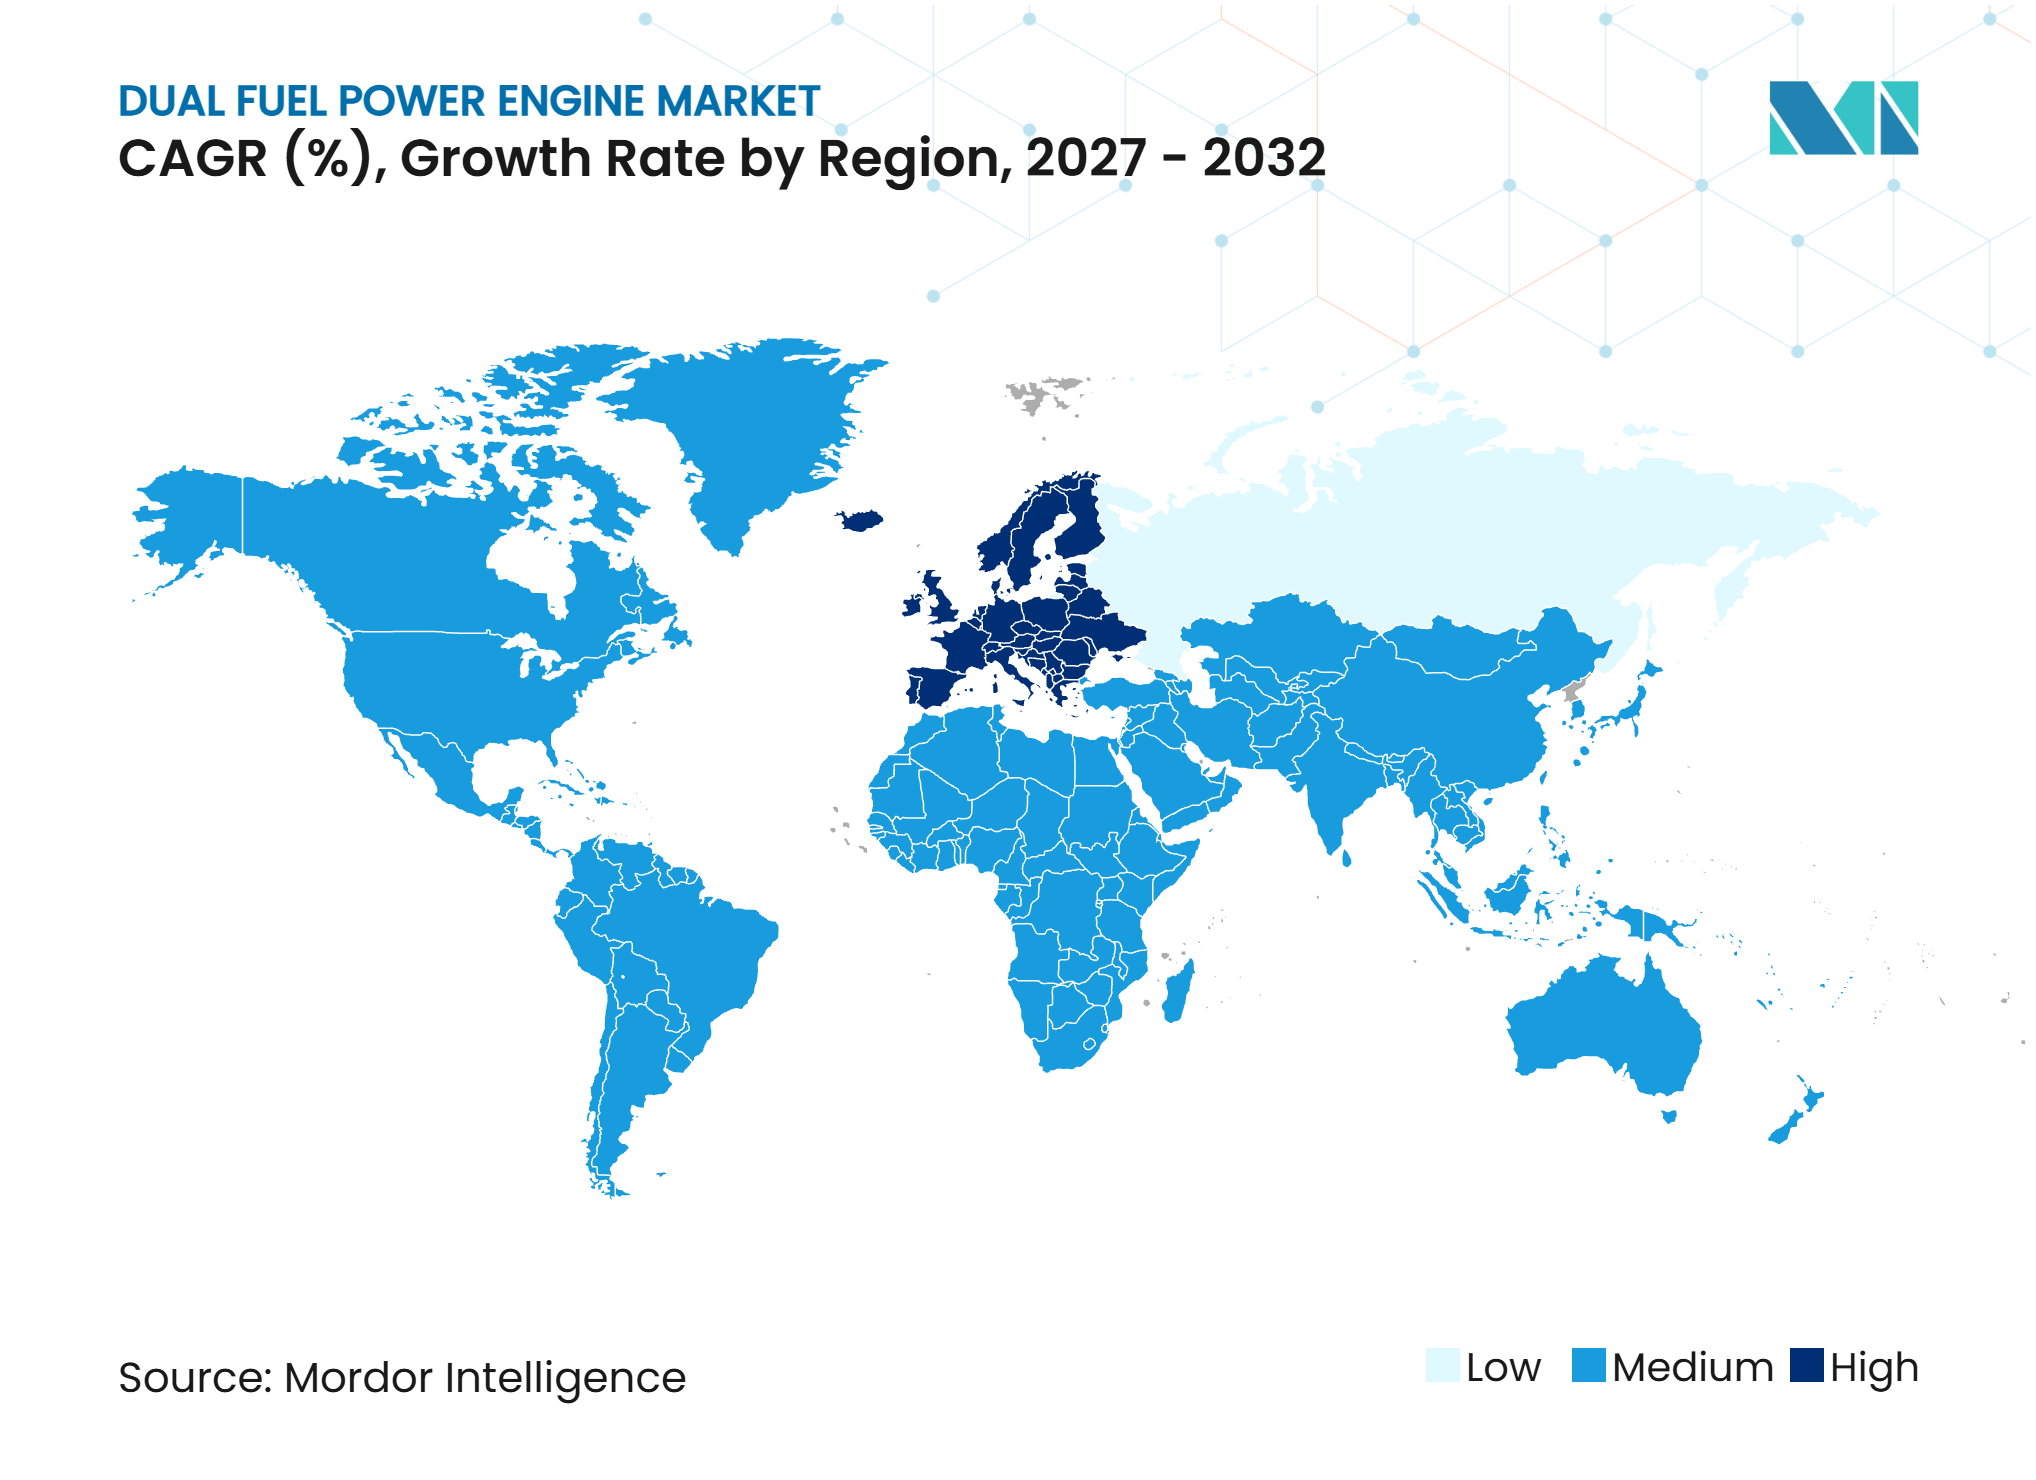
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデュアルフューエルパワーエンジン市場分析
世界のデュアルフューエルパワーエンジン市場規模は2026年に3.64 ビリオン 米ドルと評価され、2027年の3.95 ビリオン 米ドルから成長し、予測期間(2027年〜2032年)においてCAGR 8.32%で2032年までに5.89 ビリオン 米ドルに達すると推定されています。デュアルフューエルパワーエンジン市場は、現地の供給状況の変化に応じてガスまたは液体燃料で稼働できる電力資産を必要とする購買者によって支えられています。電力会社および産業オペレーターは、パイプラインの制約、悪天候、および燃料価格の変動時においても出力を維持できる設備をより重視するようになっています。天然ガスインフラ、データセンターの電力需要、および柔軟なグリッド容量の必要性が、これらのエンジンのユースケースを拡大しています。メーカーは、メタンスリップを低減した設計、マルチフューエル対応、および導入済み資産を長期にわたってサポートするサービス契約で対応しています。こうした製品・サービスの変化は、大規模プラント、遠隔グリッド、および重要なバックアップ電源用途において機会を創出しています。
レポートの主要ポイント
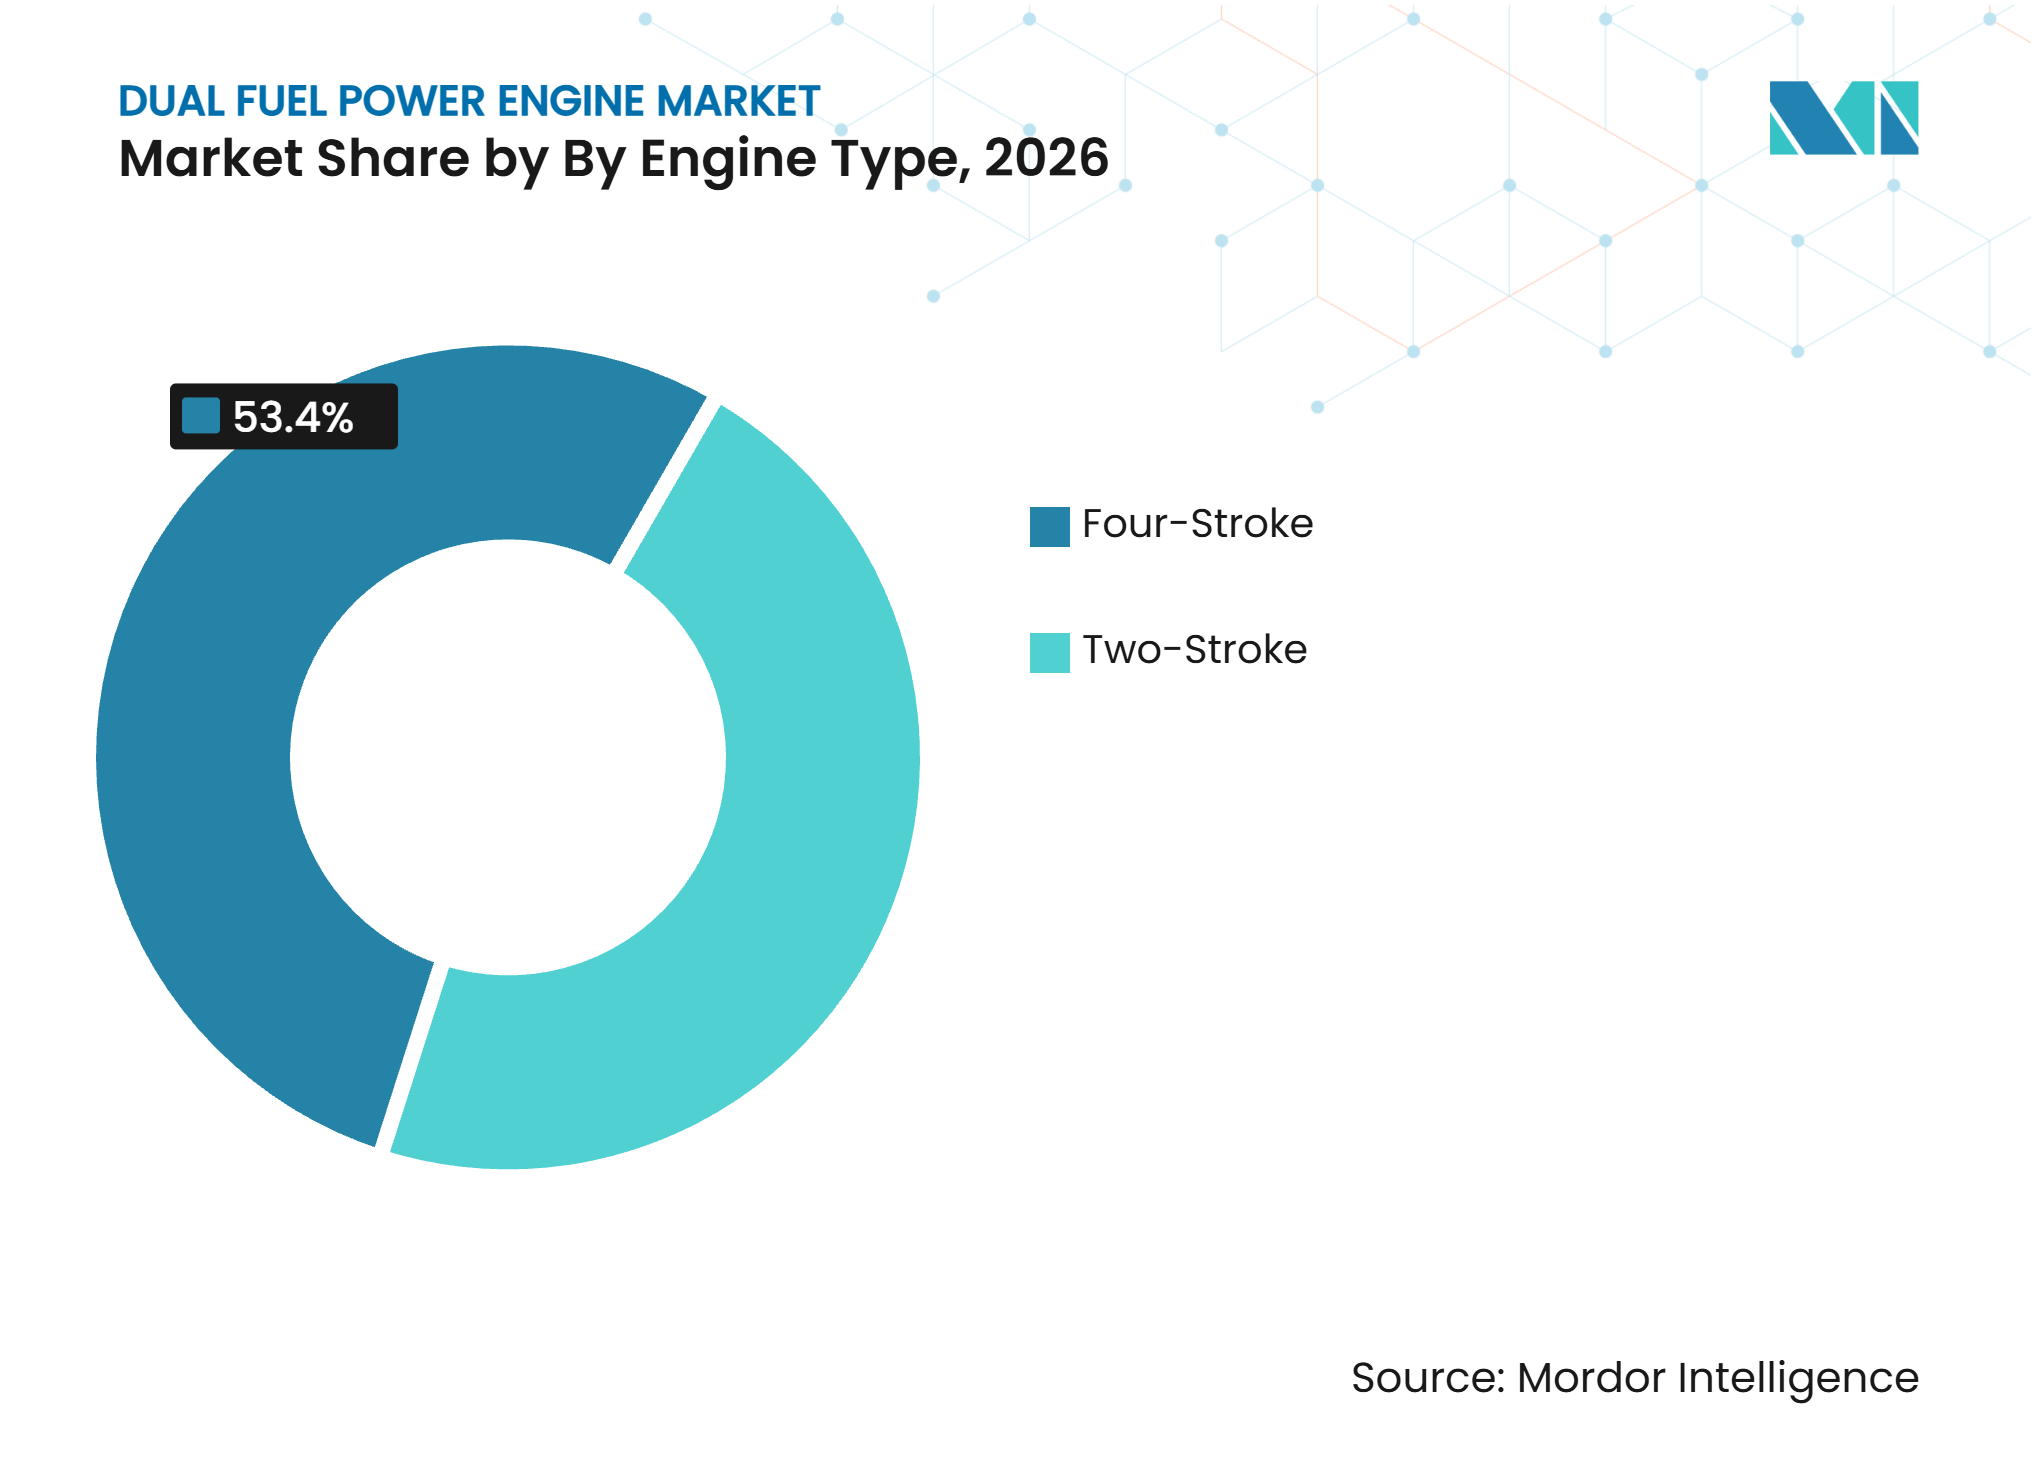
- エンジンタイプ別では、四ストロークエンジンが2026年のデュアルフューエルパワーエンジン市場シェアの53.4%を占め、二ストロークエンジンは2032年までCAGR 8.6%で成長すると予測されています。
- 点火技術別では、圧縮点火エンジンが2026年のデュアルフューエルパワーエンジン市場シェアの79.7%を占め、火花点火エンジンは2032年までCAGR 8.5%で成長すると予測されています。
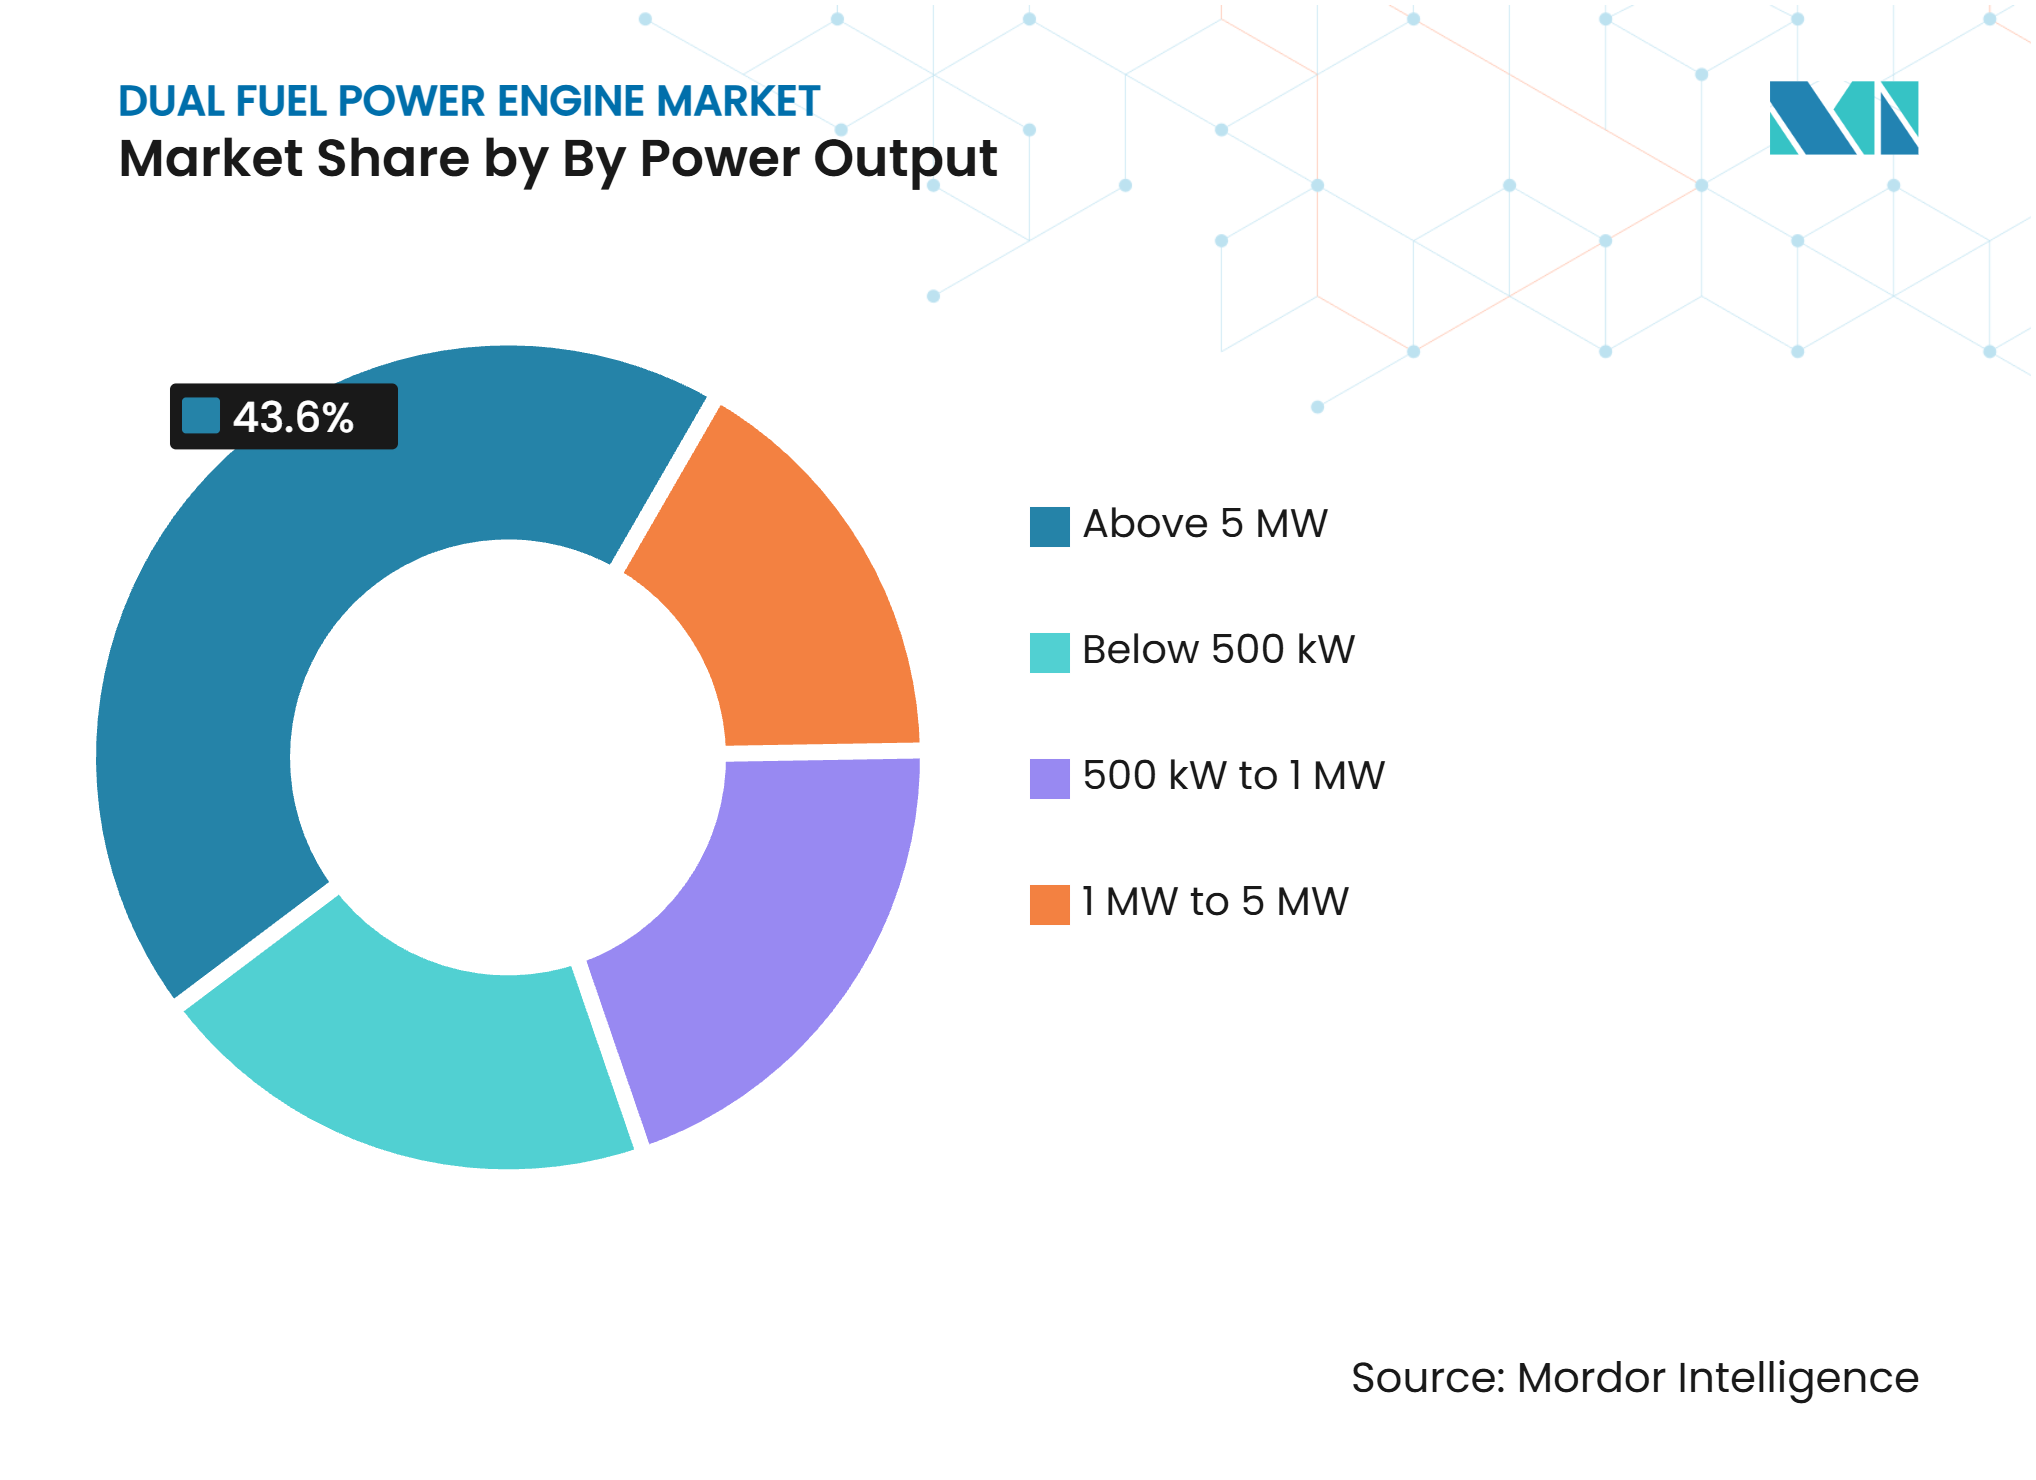
- 出力別では、5MW超エンジンが2026年のデュアルフューエルパワーエンジン市場規模の43.6%を占め、2032年までCAGR 8.7%で成長すると予測されています。
- エンドユーザー別では、電力会社および独立系発電事業者が2026年のデュアルフューエルパワーエンジン市場シェアの44.7%を占め、産業製造業者は2032年までCAGR 9.3%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年のデュアルフューエルパワーエンジン市場シェアの39.4%を占め、欧州は2032年までCAGR 9.1%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 信頼性が高く柔軟な発電に対する需要の増加 | +1.8% | グローバル | 短期(2年以内) |
| 分散型発電およびマイクログリッドの拡大 | +1.1% | アジア太平洋が中核、中東・アフリカおよび南米への波及 | 中期(2~4年) |
| 発電向け天然ガスの採用拡大 | +1.5% | グローバル、主にアジア太平洋および北米での恩恵 | 短期(2年以内) |
| 代替燃料対応投資の増加 | +0.9% | 北米および欧州連合 | 中期(2~4年) |
| メタンスリップの計測と削減技術の革新 | +0.6% | グローバル、欧州連合が先行 | 中期(2~4年) |
| データセンターおよび重要インフラにおける信頼性の高いバックアップ電源の必要性 | +1.2% | 北米およびアジア太平洋 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
信頼性が高く柔軟な発電に対する需要の増加
グリッド障害は信頼性の低い電力のコストを引き上げ、購買者が発電設備を仕様化する方法を変えました。デュアルフューエルパワーエンジン市場は、ガス供給が制約されたり液体燃料価格が上昇したりした際に燃料を切り替えられるこれらのエンジンによって恩恵を受けています。Wärtsiläは2025年8月、サウスダコタ州ラピッドシティのBlack Hills Energy向けに合計99.6MWのWärtsilä 50DFエンジン6基の受注を発表し、同社は悪天候時のガス供給途絶リスクを理由として挙げました。ネブラスカ州公共電力地区もまた、2028年から稼働予定の217MWプロジェクト向けにWärtsilä 50DFエンジン12基を選定しました。[1] これらの受注は、燃料柔軟性がオプション機能ではなく電力セキュリティ計画の一部になりつつあることを示しています。したがって、老朽化した熱源容量の更新は、北米および欧州における高速起動往復動エンジンへの需要を持続させる可能性があります。
発電向け天然ガスの採用拡大
国際エネルギー機関は、2030年の世界天然ガス消費量を4,634十億立方メートル(bcm)と予測しており、2024年の4,250十億立方メートル(bcm)と比較して、アジア太平洋が増分需要のほぼ半分を占めるとしています。[2] この動向は、液化天然ガス(LNG)輸入能力を持ちながらパイプラインネットワークが限られている地域のデュアルフューエルパワーエンジン市場を支援します。インドネシア、バングラデシュ、パキスタン、およびいくつかのアフリカ市場は、液体燃料対応能力を維持しながら輸入ガスを使用できます。MAN Energy Solutionsは2025年3月、Karpowershipバージ向けに合計500MW24基の18V51/60DFエンジンを供給するよう委託されました。[3] この受注は、恒久的な燃料およびグリッドインフラが未整備の地域における浮体式発電所の役割を示しています。これらの地域では、複数の燃料を使用できる能力がガス利用を支援するのと同様に、レジリエンスを支援します。
データセンターおよび重要インフラにおける信頼性の高いバックアップ電源の必要性
データセンターは、迅速に応答し長時間のグリッド停電を乗り越えられる設備に対する独自の需要基盤を生み出しています。Rolls-Royceは2025年2月、そのMTUシリーズ4000 L64 20気筒ガス発電機セットが2026年からデータセンターの緊急電源および常時電源用途向けに45秒で2.8MWを供給すると発表しました。[4] 同社は、新ユニットが前世代比で性能を10%向上させると述べました。エンジン技術フォーラムは、AIおよびエネルギーインフラへの投資が拡大する中、高度なスタンバイ発電機が米国のデータセンターインフラの重要な部分であると報告しました。この需要はデュアルフューエルパワーエンジン市場における電力会社の調達サイクルへの依存を低減する可能性があります。また、製品選定において高速応答、高可用性、および燃料セキュリティの価値を高めます。
分散型発電およびマイクログリッドの拡大
分散型プラントおよびマイクログリッドは、燃料ロジスティクスが不確実な場合でも稼働できる発電設備を必要としています。デュアルフューエルパワーエンジン市場は、燃料柔軟性エンジンが供給セキュリティと信頼性の高い発電のバランスを取れるため、離島グリッドおよび遠隔ネットワークに関連しています。Wärtsiläは2025年10月、島の電力グリッドの60%を供給するインドネシアのロンボク島にある138MWのデュアルフューエルプラントについて30ヶ月の運転・保守契約を締結しました。2025年のApplied Energy誌の研究では、燃料柔軟性を持つ分散型システムが燃料の入手可能性が変化した際にコスト適応性を向上できることが示されました。高速ランピングおよび低安定負荷運転により、これらのエンジンはより多くの変動再生可能エネルギー発電を支援できます。電力使用量が地域の送配電投資よりも速く成長する場所では需要が高まる可能性があります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 極低温燃料システムの高い初期コスト | -1.1% | グローバル | 長期(4年以上) |
| 代替燃料の入手可能性の限界と価格変動性 | -0.9% | 中東・アフリカ、南米、アジア太平洋の一部 | 中期(2~4年) |
| メタンスリップとライサイクル排出量の不確実性 | -0.5% | 欧州、グローバル | 中期(2~4年) |
| 乗組員訓練、安全性、およびドライドッキングの複雑性 | -0.4% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
極低温燃料システムの高い初期コスト
液化天然ガス(LNG)取り扱いシステムはデュアルフューエル設置の初期コストを増加させる可能性があります。極低温タンク、再ガス化設備、バンカリング施設、安全システム、および関連エンジニアリングはコストを追加し、小規模プロジェクトのビジネスケースを弱める可能性があります。この問題は、短期契約またはガスへのアクセスが不確実なオペレーターにとってより深刻です。燃料多様性が最も強い運用上の価値を持つ場合でも、新興市場の顧客に影響を与える可能性があります。液化天然ガス(LNG)のバンカリングおよび安全要件は、プロジェクトが進行する前に設計およびコンプライアンス作業を追加します。設備の習熟とインフラ開発によるコスト削減には時間がかかると予想されており、これによりデュアルフューエルパワーエンジン市場にとって制約要因が引き続き関連性を持ちます。
代替燃料の入手可能性の限界と価格変動性
デュアルフューエルエンジンのケースは、両方の燃料に実用的な価格でアクセスできることに依存しています。液化天然ガス(LNG)価格はアジアの取引ハブで変動する可能性があり、バイオガス、再生可能天然ガス、および水素混合物は供給が制約され長期契約が困難です。ラテンアメリカおよびサブサハラアフリカの遠隔採掘・産業サイトでは、信頼性の高いガス供給インフラが欠如している場合があります。そのような環境では、デュアルフューエル運転の効率上の利点を実現することが困難な場合があります。国際エネルギー機関(IEA)は2030年まで世界的に天然ガス消費量が増加すると予測していますが、欧州のガス需要が8%減少し、アジア太平洋に成長が集中するなど、地域ごとの状況が不均一であることを指摘しています。この地域的な供給の不確実性は、融資リスクを高める可能性があります。なぜなら、融資者は信頼性の高い燃料コストの前提を必要とするからです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンジンタイプ別:
四ストロークエンジンがリードし、二ストロークの需要が拡大四ストロークエンジンは2026年のデュアルフューエルパワーエンジン市場シェアの53.4%を占めました。産業・電力会社の購買者は、分散型および半ベースロード用途におけるモジュール規模、高速起動、およびサービスサポートのためにこれらの構成を好みます。Wärtsiläは2025年2月、再生可能エネルギーバランシングおよび発電所性能向上のために46TSエンジンを発表しました。この発売は、サプライヤーが四ストロークユニットを風力・太陽光に対抗するものではなく、それらと並行して位置づけていることを示しています。その運転柔軟性は、メンテナンスアクセスと応答時間が重要な用途に適しています。したがって、デュアルフューエルパワーエンジン市場は、分散型電力、コンバインドサイクルサポート、およびオフグリッド設置において四ストローク設計を引き続き使用しています。
二ストロークエンジンは2032年までCAGR 8.6%で拡大すると予測されています。高い連続負荷で稼働する大口径固定システムおよびオフショア連携設置での使用が増加しています。WinGDは2025年3月、その可変圧縮比技術がショップテストでメタン排出量を30%削減し、最大5.8%の燃料節約を実現したと報告しました。これらの結果は、大型ガスエンジンにおける効率と排出量のトレードオフという歴史的な課題に対処しています。液化天然ガス(LNG)、メタノール、またはアンモニアを使用できるマルチ燃料二ストローク設計は、確立された船舶用途を超えてアドレス可能な基盤を拡大できます。この製品開発により、デュアルフューエルパワーエンジン市場はより大規模な連続負荷電力用途への道を開きます。


注記: 各セグメントのシェアはレポート購入後にご確認いただけます
点火技術別:
圧縮点火エンジンがより大きな基盤を維持圧縮点火エンジンは2026年のデュアルフューエルパワーエンジン市場シェアの79.7%を占めました。その地位は、確立されたディーゼルサイクル効率、現行インフラとの互換性、およびプラントオペレーターの間での親しみやすさを反映しています。これらのエンジンは高負荷で良好なパフォーマンスを発揮し、稼働率が60%を超える電力会社および大規模産業施設に適しています。MAN Energy Solutionsは2025年5月、そのMAN L35/44DF CD発電機セットが競合製品に対して16%の出力優位性を持ち、業界標準に対してメタンスリップを最大85%削減して型式承認試験を完了したと述べました。この製品は圧縮点火設備における継続的な技術開発を示しています。この導入済み基盤は、デュアルフューエルパワーエンジン市場に安定した需要基盤を提供します。
火花点火エンジンは2032年までCAGR 8.5%で成長すると予測されています。バイオガス、再生可能ガス、および低NOx排出量が許可に影響するプロジェクトでの使用が増加しています。Wärtsiläは2025年4月、50DFエンジン向けにスパークガス変換技術を発表し、標準デュアルフューエルバリアントと比較してメタンを最大75%削減しました。同社はChevron Shippingとともにこのソリューションを開発しました。レトロフィットオプションは新エンジン販売を超えた需要を生み出す可能性があります。また、フリートオペレーターに厳格化する排出要件を満たすための実用的な経路を提供します。
出力別:
5MW超エンジンが規模と高成長を兼備5MW超エンジンは2026年のデュアルフューエルパワーエンジン市場規模の43.6%を占め、2032年までCAGR 8.7%で成長すると予測されています。大型エンジンはキロワット当たりの設置コストが低く、プラントレイアウトがシンプルで、コンバインドサイクル構成との適合性が高いという利点があります。また、ガスタービンと比較して高速展開、低最小負荷、および良好な部分負荷効率に対する電力会社の需要にも応えます。MAN Energy Solutionsは2025年4月、そのME-GI二ストロークエンジンが1,000件の受注に近づき、2,500万kWの設置出力を超えたと報告しました。この受注基盤は、出力範囲の上位への需要集中を確認しています。電力会社規模のプロジェクトは、デュアルューエルパワーエンジン市場の中心的な収益源であり続けています。
1MW~5MWの範囲は、セメント、化学、および製油所の操業における自家発電を支援します。500kW~1MWのエンジンは、東南アジアおよびアフリカのマイクログリッドおよび分散型エネルギープロジェクトを支援します。500kW未満のユニットは商業および軽工業のバックアップニーズに対応しますが、グリッドの信頼性が高い場所ではバッテリーおよび燃料電池が競合します。燃料仕様は中間出力範囲の設計選択に影響を与える可能性があります。なぜなら、エンジンは留出油およびバイオ燃料混合物で稼働する必要があるからです。各出力帯は異なる運転パターンと顧客ニーズに対応しています。複数の範囲をカバーするサプライヤーは、電力会社規模の受注と分散型設置の間でエクスポージャーのバランスを取ることができます。

注記: 各セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー別:
電力会社が最大の基盤を提供し、産業が高成長電力会社および独立系発電事業者は2026年のデュアルフューエルパワーエンジン市場シェアの44.7%を占めました。これらの購買者は、ピーク需要、グリッド安定化、および退役する確定容量の代替のために往復動エンジンを使用します。燃料セキュリティは、電力会社が気象イベントやガス制約を通じて供給を維持しなければならない場合、システムレベルで重要です。Black Hills Energyおよびネブラスカのプロジェクトはこの役割を米国の電力会社調達において示しています。電力会社はまた、より大規模な発電プロジェクトの開発タイムラインが長い場合に、エンジンの迅速な展開プロファイルを評価します。このエンドユーザーグループは設置容量と長期サービス需要を支えています。
産業製造業者は2032年までCAGR 9.3%で成長すると予測されています。エネルギー集約型施設は、パイプラインガス、プロセス副産物ガス、またはフレアガスを使用でき、生産を停止せずにディーゼルに切り替えられるオンサイト発電を求めています。YANMAR Energy Systemは2025年3月、福岡の三笠川処理センターにおけるデュアルフューエルバイオガスシステムで日本の産業機械協会の環境賞を受賞しました。この設置には2,990kWユニットがあり、2,000世帯の年間使用量に相当する電力を生産します。石油・ガスオペレーターもフィールド電力、液化天然ガス(LNG)ターミナル、およびパイプライン施設にエンジンを使用します。採掘およびその他の遠隔ユーザーは、頑丈な設備と燃料柔軟性が運用中断を回避できる場所で需要を追加します。
地域分析
アジア太平洋は2026年のデュアルフューエルパワーエンジン市場規模の39.4%を占めました。中国はグリッド安定化、産業自家発電、およびLNG連携インフラの主要な購買者です。GE Vernovaは2025年、広東裕電大亜湾における水素と天然ガスの混焼コンバインドサイクルプラントについて長期サービス契約を締結し、天然ガスに10%の水素を混合します。インドおよびインドネシアは、容量追加と離島グリッド要件を通じて地域需要を支援します。日本は、2025年の搭載試験で98%削減を報告したカナデビア、商船三井、およびYANMARが参加する新エネルギー・産業技術総合開発機構(NEDO)支援プログラムを通じてメタンスリップ制御を推進しています。マレーシア、シンガポール、およびその他のアジア市場は、分散型発電と長期サービス契約を通じて需要に貢献しています。
欧州は2032年までCAGR 9.1%で拡大すると予測されています。需要は、広範なベースロードガス拡大ではなく、グリッドバランシング、エネルギーセキュリティ対策、および液化天然ガス(LNG)ターミナル近傍の電力システムに結びついています。国際エネルギー機関(IEA)は2030年までに欧州のガス需要が8%減少すると予測しており、これは総ガス消費量と柔軟な発電への需要の違いを強調しています。FuelEU海事規則は2025年1月1日に完全適用が開始され、2025年の温室効果ガス強度2%削減目標から始まり、2050年までに80%に引き上げられます。国際海事機関は2025年4月にネットゼロ規制を承認し、2027年に発効する予定です。ドイツ、ノルウェー、およびオランダが活動をリードしており、ノルウェーは確立された液化天然ガス(LNG)バンカリングインフラから恩恵を受けています。北米は、電力会社が老朽化した容量を更新し、データセンターが耐障害性の高いバックアップ発電を必要としているため、第2位の地域であり続けています。
南米は、ブラジル、コロンビア、およびアルゼンチンの採掘および石油・ガス操業からの中程度の需要があります。これらの用途は、グリッドの安定性が限られている遠隔操業および産業バックアップにエンジンを使用します。中東およびアフリカは、浮体式電力および電力民営化プロジェクトにとって重要です。Everllenceは2025年9月、電力会社SOMLECのためにモーリタニアのヌアクショットにおける74MWのデュアルフューエルプラントの契約を受注しました。このプロジェクトは各18.5MWの4基の18V51/60DFエンジンを使用し、2026年末に試運転が予定されています。湾岸協力会議市場は、LNG輸出システム近傍の産業ゾーンおよび海水淡水化施設からの需要を追加します。これらの地域ニーズは、幅広いプロジェクト規模とビジネスモデルを支援します。
競合環境
市場集中度
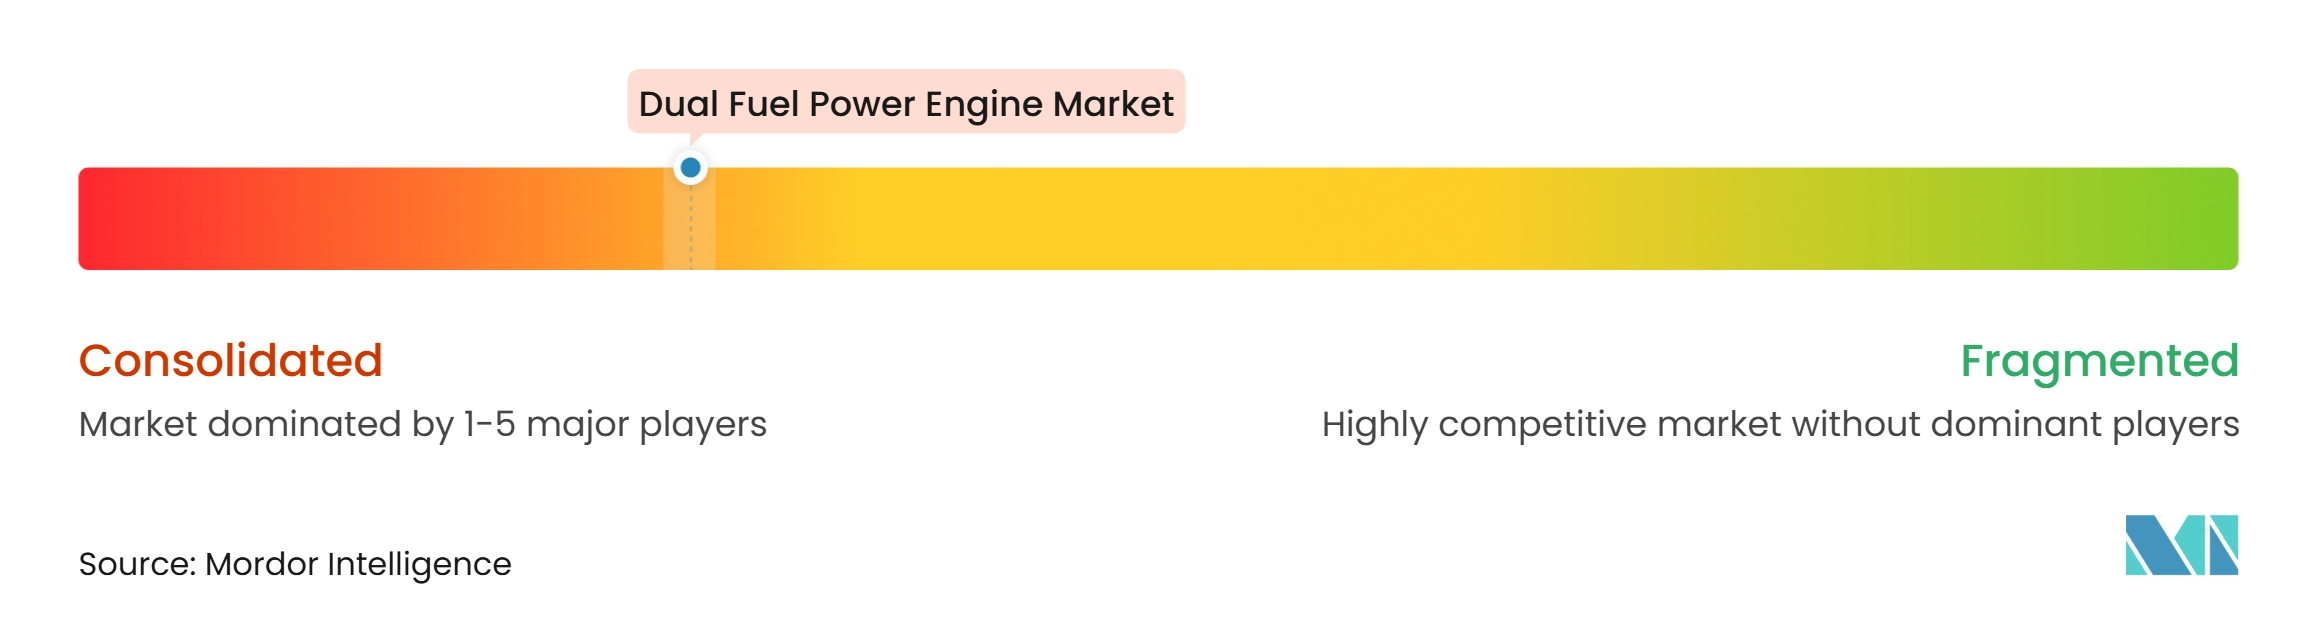
デュアルフューエルパワーエンジン市場は、高出力設備において中程度に集約されています。Wärtsilä、MAN Energy Solutions、およびWinGDは5MW超の大口径エンジンで強固な地位を持っています。Caterpillar、Rolls-Royce、Doosan Enerbility、およびKawasaki Heavy Industriesは、中間範囲の電力会社および産業用途で競合しています。競争はますますマルチ燃料対応、メタンスリップ削減、およびサービスカバレッジに集中しています。Wärtsiläは2025年に25DF、31DF、および46TS-DFエンジン全体にNextDF技術を拡張しました。同社は、この技術がメタン排出量を燃料使用量の1.4%未満に削減すると述べました。
メーカーは排出件が厳格化するにつれて、製品開発を通じて地位を守っています。MAN Energy Solutionsは2025年2月、その7L21/31DF-Mメタノール発電機セットが1MW~2MW範囲の型式承認試験に合格したと発表しました。WinGDは2025年12月にX-DF-HP高圧LNGデュアルフューエルエンジンを発表し、初回納入は2028年を予定しています。このエンジンはX82およびX92ボアサイズで提供され、標準SCRを通じてガスおよびディーゼルモードの両方でTier III要件を満たします。これらの動きは、サプライヤーが従来モードでのパフォーマンスを維持しながら燃料の選択肢を広げていることを示しています。長期メンテナンス契約は、定期的な収益を確保し顧客をOEMサービスネットワーク内に留めるため、引き続き重要です。
エッジデータセンターおよび遠隔産業マイクログリッド向けの1MW未満セグメントは、大手OEMプラットフォームによる対応が十分ではありません。レトロフィット専門業者および地域サプライヤーは、地域サービスと展開速度が最も重要な場所で競合できます。メタノール対応固定式発電機セットも開発の初期段階にあります。型式承認および国内認証要件は、特に代替燃料用途において新規サプライヤーにとって参入障壁となります。これらの要件は、既存の試験能力、エンジニアリングリソース、およびサービスネットワークを持つメーカーに有利です。したがって、主要OEMの競争上の地位は大規模プロジェクトおよび規制された用途において最も強く、より小規模なサプライヤーはより局所的な需要ポケットで競合できます。
デュアルフューエルパワーエンジン産業のリーダー企業
-
MAN Energy Solutions SE
-
WinGD Ltd.
-
Wärtsilä Corporation
-
Caterpillar Inc.
-
HD Hyundai Heavy Industries Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
デュアルフューエルパワーエンジン市場 このレポートでカバーされる企業
- Anglo Belgian Corporation nv
- Bergen Engines AS
- Caterpillar Inc.
- CSSC-MES Diesel Co., Ltd.
- Daihatsu Diesel Co., Ltd.
- DEUTZ AG
- Doosan Enerbility Co., Ltd.
- Fairbanks Morse Defense
- HD Hyundai Heavy Industries Co., Ltd.
- IHI Power Systems Co., Ltd.
- Kawasaki Heavy Industries, Ltd.
- Makita Corporation
- MAN Energy Solutions SE
- Mitsubishi Heavy Industries, Ltd.
- Mitsui E&S Co., Ltd.
- Rolls-Royce Holdings plc
- Wartsila Corporation
- WinGD Ltd.
- YANMAR HOLDINGS CO., LTD.
最近の産業開発事情 デュアルフューエルパワーエンジン市場
- 2025年12月:WinGDがマリンテックチャイナ2025において超大型コンテナ船向けX-DF-HP高圧LNGデュアルフューエルエンジンを発表。X82およびX92ボアサイズで提供され、初回納入は2028年、標準SCRを使用してガスおよびディーゼルモードの両方でTier IIIに適合。
- 2025年11月:JFEエンジニアリングが、Everllence Franceとの協力で開発した50%アンモニア混焼率で7MWを超える日本初の大規模アンモニア混焼デュアルフューエルエンジンを商業化。初期販売は離島発電所を対象とし、船舶クラス認証を計画。
- 2025年10月:カナデビア、商船三井、およびYANMARが、NEDOグリーンイノベーション基金プロジェクトの下、LNG燃料バルクキャリア「REIMEI」での搭載試験においてメタンスリップを98%削減達成。プロジェクト目標の70%を大幅に超え、2027年度からの社会実装を計画。
- 2025年9月:Everllenceが国営電力会社SOMLECのためにモーリタニアのヌアクショットにおける74MWデュアルフューエル発電所の契約を受注。各18.5MWの4基の18V51/60DFエンジンが2026年末までに試運転予定。
グローバルデュアルフューエルパワーエンジン市場レポートの調査範囲
デュアルフューエルパワーエンジンは、通常、天然ガスやバイオガスなどの一次ガス燃料と、ディーゼルなどの二次液体燃料の2種類の燃料を使用して稼働するよう設計された内燃機関です。これらのエンジンは、電気発電機、産業設備、およびその他の電力生産システムを駆動するために使用できる機械的動力を生成します。設計によって、デュアルフューエルエンジンは圧縮点火または火花点火技術で稼働し、異なる電力要件、運転条件、および燃料特性に対応するために四ストロークおよび二ストローク構成で提供されます。これらは一般的に、発電施設、石油・ガス操業、産業製造プラント、採掘活動、および信頼性が高く柔軟な電力供給を必要とするその他の用途に展開されます。従来の液体燃料の一部をガス代替物で置き換えることを可能にすることで、デュアルフューエルエンジンは燃料柔軟性を提供し、地域で利用可能なガス資源の活用を支援し、液体燃料のみでの運転と比較して燃料コストと特定の排出量を削減できる可能性があります。実際のパフォーマンスと排出量の利点は、エンジン構成、燃料組成、運転条件、および使用する各燃料の割合によって異なります。
グローバルデュアルフューエルパワーエンジン市場は、エンジンタイプ、点火技術、出力、およびエンドユーザーによってセグメント化されています。エンジンタイプ別では、市場は四ストロークデュアルフューエルエンジンと二ストロークデュアルフューエルエンジンにセグメント化されています。点火技術別では、市場は圧縮点火デュアルフューエルエンジンと火花点火デュアルフューエルエンジンにセグメント化されています。出力別では、市場は500kW未満、500kW~1MW、1MW~5MW、および5MW超にセグメント化されています。エンドユーザー別では、市場は電力会社および独立系発電事業者(IPP)、石油・ガス、産業製造業者、採掘、およびその他のエンドユーザーにセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバルデュアルフューエルパワーエンジン市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 四ストロークデュアルフューエルエンジン |
| 二ストロークデュアルフューエルエンジン |
| 圧縮点火デュアルフューエルエンジン |
| 火花点火デュアルフューエルエンジン |
| 500kW未満 |
| 500kW~1MW |
| 1MW~5MW |
| 5MW超 |
| 電力会社および独立系発電事業者(IPP) |
| 石油・ガス |
| 産業製造業者 |
| 採掘 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ノルウェー | |
| オランダ | |
| ロシ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| マレーシア | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| 南米その他 | |
| 中東およびアフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| クウェート | |
| オマーン | |
| エジプト | |
| ナイジェリア | |
| 中東およびアフリカその他 |
| エンジンタイプ別 | 四ストロークデュアルフューエルエンジン | |
| 二ストロークデュアルフューエルエンジン | ||
| 点火技術別 | 圧縮点火デュアルフューエルエンジン | |
| 火花点火デュアルフューエルエンジン | ||
| 出力別 | 500kW未満 | |
| 500kW~1MW | ||
| 1MW~5MW | ||
| 5MW超 | ||
| エンドユーザー別 | 電力会社および独立系発電事業者(IPP) | |
| 石油・ガス | ||
| 産業製造業者 | ||
| 採掘 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ノルウェー | ||
| オランダ | ||
| ロシ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| マレーシア | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| 南米その他 | ||
| 中東およびアフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| クウェート | ||
| オマーン | ||
| エジプト | ||
| ナイジェリア | ||
| 中東およびアフリカその他 | ||
レポートで回答される主要な質問
2032年までのデュアルフューエルパワーエンジン市場の予測値は?
デュアルフューエルパワーエンジン市場は2032年までに5.89 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 8.32%で拡大すると予測されています。
デュアルフューエルパワー用途で最大のシェアを持つエンジンタイプは?
四ストロークエンジンは、モジュール規模、高速起動、および確立されたサービスサポートを提供するため、2026年の金額ベースで53.4%を占めています。
デュアルフューエルエンジンがデータセンターにとって重要な理由は?
高速かつ耐障害性の高いバックアップまたは常時電源を提供します。Rolls-RoyceのMTUシリーズ4000 L64は、2026年から45秒で2.8MWを供給するよう設計されています。
デュアルフューエルパワーエンジンで最も成長が速いエンドユーザーは?
産業製造業者は、利用可能なガスストリームまたはディーゼルを使用できるオンサイト電力を採用するにつれて、2032年までCAGR 9.3%で成長すると予測されています。
デュアルフューエルパワーエンジンの需要をリードする地域は?
アジア太平洋は、グリッド安定化、産業電力ニーズ、および離島グリッド用途に支えられ、2026年の金額ベースで39.4%を占めています。
デュアルフューエルパワーシステムのより広範な採用を制限するものは?
主な障壁は、LNG取り扱い設備の初期コストと、ガスおよびその他の代替燃料の入手可能性と価格の不確実性です。