
Tamanho e Participação do Mercado de Transmissão de Dupla Embreagem
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 22.78 Bilhões de dólares |
| Tamanho do Mercado (2032) | 28.35 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.47 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transmissão de Dupla Embreagem por Mordor Intelligence
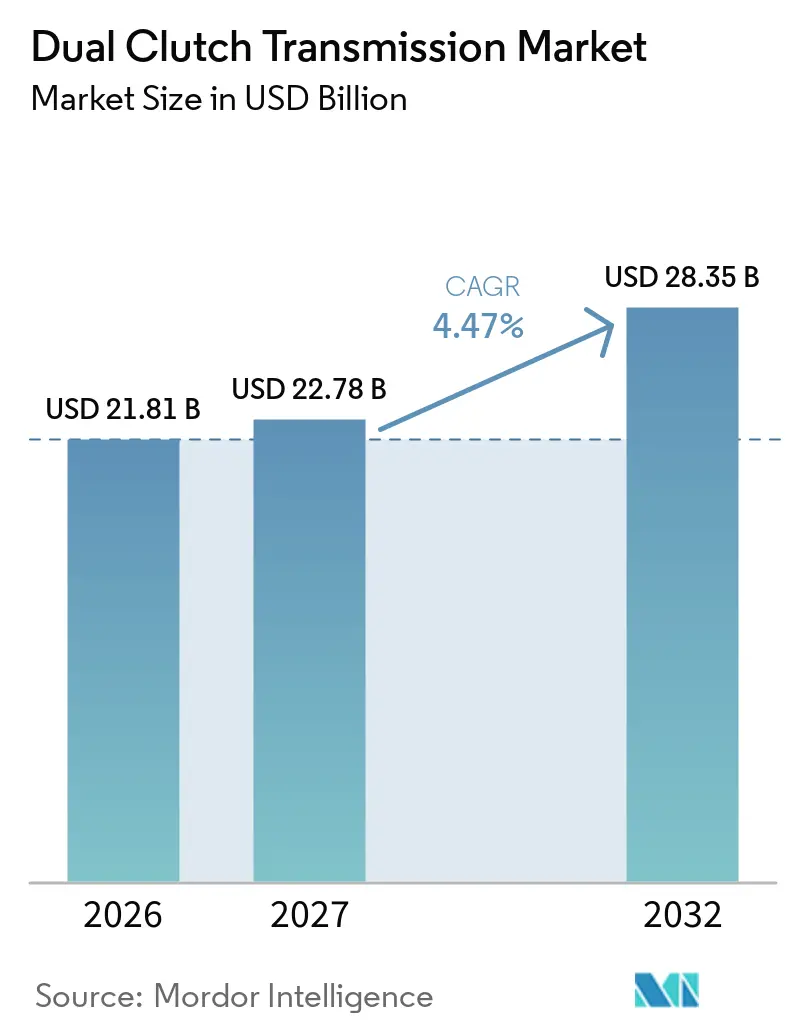
O tamanho do mercado de transmissão de dupla embreagem foi avaliado em 21,81 bilhões de USD em 2026 e está projetado para expandir de 22,78 bilhões de USD em 2027 para 28,35 bilhões de USD até 2032, registrando um CAGR de 4,47% entre 2027 e 2032. O mercado está sendo moldado por fabricantes de veículos que precisam melhorar o consumo de combustível enquanto mantêm trens de força familiares em produção. Os veículos híbridos são centrais nessa transição porque mantêm um papel para transmissões compactas e controladas eletronicamente. Os fabricantes também estão colocando maior ênfase no controle por software, desempenho térmico e comportamento confiável em baixa velocidade. A produção está se aproximando das grandes bases de montagem de veículos, particularmente na Ásia-Pacífico, o que pode encurtar as cadeias de suprimentos e permitir que o trabalho de calibração reflita os padrões de condução locais. O mercado de transmissão de dupla embreagem, portanto, tem oportunidades em sistemas prontos para híbridos, fornecimento localizado de componentes e soluções de serviço para veículos já em circulação.
Principais Conclusões do Relatório
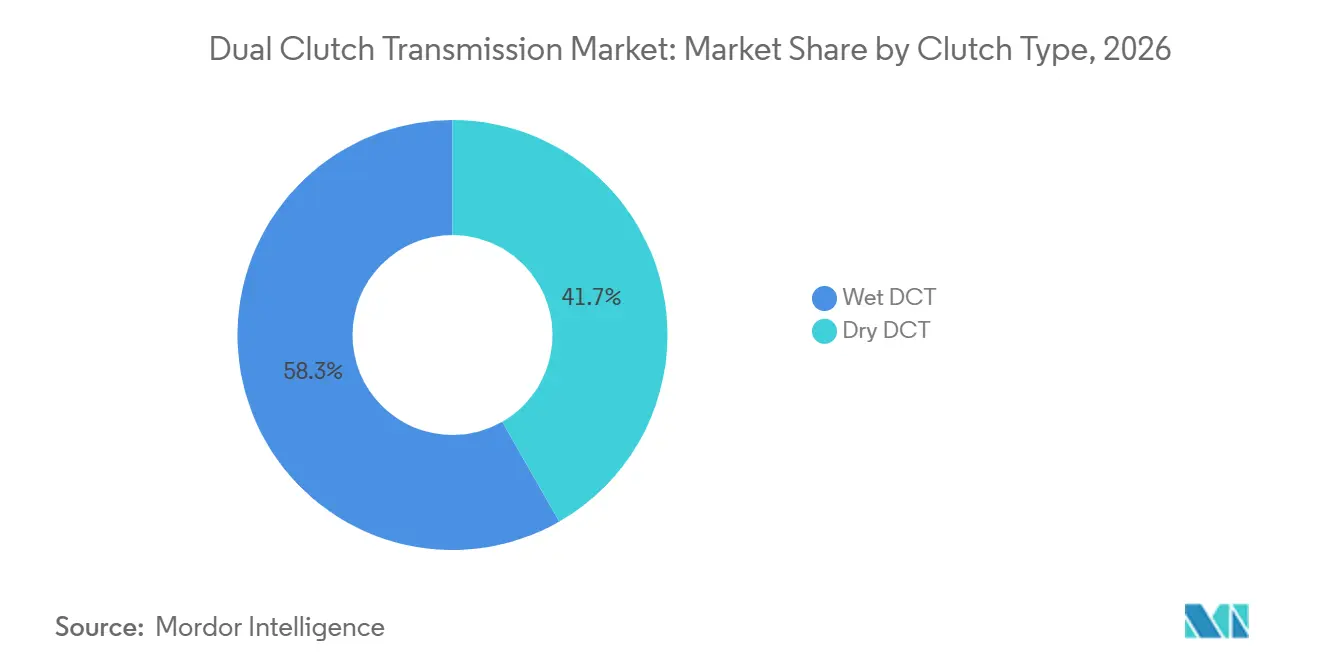
- Por tipo de embreagem, a DCT úmida detinha 58,27% da participação do mercado de transmissão de dupla embreagem em 2026 e está projetada para crescer a um CAGR de 5,08% até 2032.
- Por número de marchas, a de 7 velocidades detinha 54,18% da participação do mercado de transmissão de dupla embreagem em 2026, enquanto a de 8 velocidades e acima está prevista para crescer a um CAGR de 5,79% até 2032.
- Por componente, os conjuntos de engrenagens detinham 32,18% da participação do mercado de transmissão de dupla embreagem em 2026, enquanto a mecatrônica/TCU está prevista para crescer a um CAGR de 4,91% até 2032.
- Por tipo de veículo, os automóveis de passeio detinham 94,18% da participação do mercado de transmissão de dupla embreagem em 2026 e estão projetados para crescer a um CAGR de 4,87% até 2032.
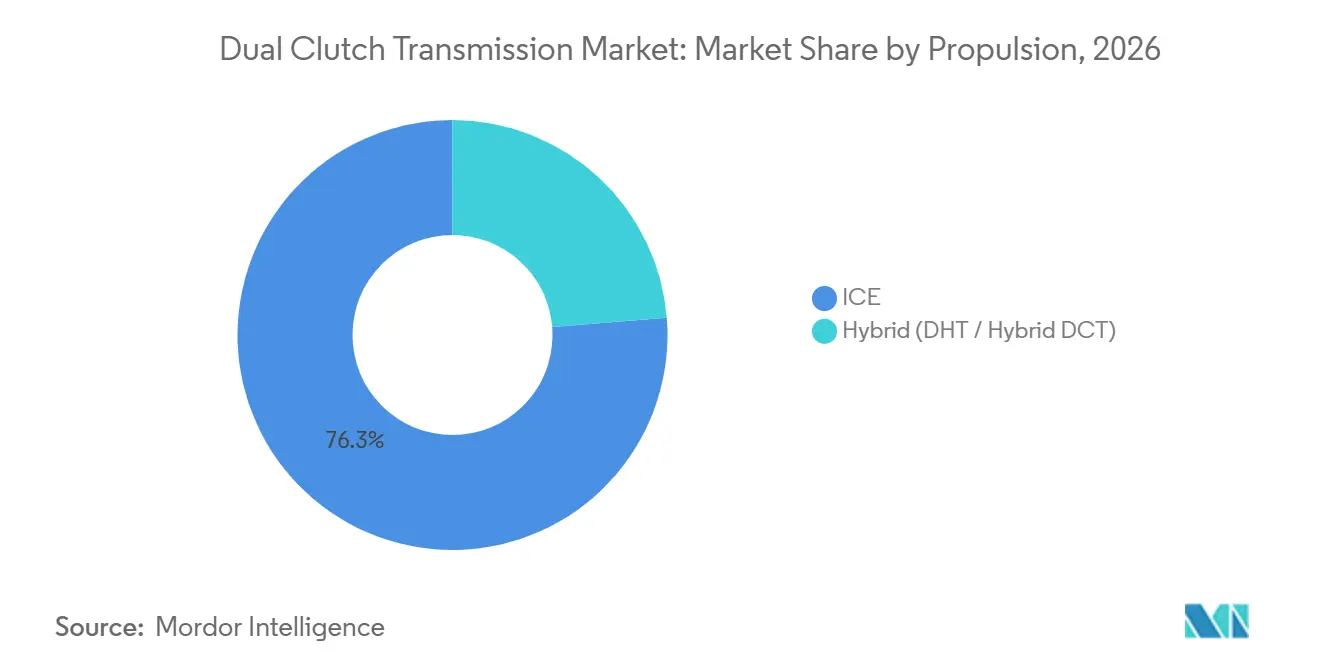
- Por propulsão, o motor de combustão interna detinha 76,27% da participação do mercado de transmissão de dupla embreagem em 2026, enquanto o DHT híbrido/DCT híbrido está previsto para crescer a um CAGR de 8,07% até 2032.
- Por canal de vendas, o OEM detinha 88,63% da participação do mercado de transmissão de dupla embreagem em 2026 e está projetado para crescer a um CAGR de 4,74% até 2032.
- Por geografia, a Ásia-Pacífico detinha 52,18% da participação do mercado de transmissão de dupla embreagem em 2026 e está projetada para crescer a um CAGR de 5,33% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Transmissão de Dupla Embreagem
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Hibridização das Plataformas de Motor de Combustão Interna Existentes por meio de Arquiteturas eDCT e DHT | +1.2% | Global, com alta intensidade na China, Europa e Japão | Médio prazo (2 a 4 anos) |
| Endurecimento dos Requisitos de Economia de Combustível e CO2 | +1.0% | UE, China e América do Norte | Curto prazo (≤ 2 anos) |
| Implantação em Alto Volume de DCT de 7 Velocidades em Carros Compactos e SUVs | +0.8% | Núcleo da Ásia-Pacífico, com expansão para Europa e América do Sul | Curto prazo (≤ 2 anos) |
| Localização Regional da Produção de DCT e Módulo de Embreagem na Ásia-Pacífico | +0.6% | Ásia-Pacífico, com expansão para América do Sul e MEA | Médio prazo (2 a 4 anos) |
| Reutilização do Módulo DCT em Variantes de Motor de Combustão Interna, Híbrido Leve e Híbrido Completo | +0.4% | Global | Longo prazo (≥ 4 anos) |
| Qualidade de Câmbio Calibrada por Software como Diferencial em Veículos Premium e de Alto Desempenho | +0.3% | Europa, América do Norte e Leste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Hibridização das Plataformas de Motor de Combustão Interna Existentes por meio de Arquiteturas eDCT e DHT
A hibridização está ampliando o papel dos sistemas de dupla embreagem porque os fabricantes de veículos podem combinar motores de combustão com motores elétricos sem abandonar as plataformas de veículos familiares. As transmissões híbridas dedicadas e as DCTs eletrificadas fornecem a conexão mecânica e eletrônica necessária para gerenciar essas fontes de energia. Elas podem suportar a condução com o motor desligado em algumas condições, ao mesmo tempo em que permitem que o motor forneça potência quando necessário. Essa abordagem ajuda os fabricantes a melhorar a eficiência sem migrar imediatamente todos os produtos para uma arquitetura elétrica a bateria. Também coloca maior ênfase na temperatura da embreagem, no pacote do motor, nas funções hidráulicas e no controle por software. Os fornecedores que conseguem validar esses elementos como um único sistema estão em melhor posição para apoiar novos programas híbridos. A oportunidade é mais forte onde os fabricantes desejam usar projetos de transmissão relacionados em veículos convencionais, híbridos leves e híbridos completos. Essa reutilização pode simplificar o planejamento de desenvolvimento e apoiar uma produção mais consistente em diferentes linhas de veículos.
Endurecimento dos Requisitos de Economia de Combustível e CO2
Os requisitos de economia de combustível e CO2 influenciam as escolhas de transmissão porque os fabricantes de veículos precisam gerenciar as emissões em toda a sua gama de produtos. Os padrões de frota da União Europeia para novos automóveis de passeio dão aos fabricantes uma razão contínua para usar trens de força que possam reduzir o consumo de combustível[1]. Os híbridos leves e os híbridos plug-in podem permanecer relevantes quando ajudam um portfólio de veículos a atender a esses requisitos. Uma DCT pode apoiar essa estratégia gerenciando a velocidade e a entrega de torque do motor em diversas condições de condução. Os regulamentos também afetam o cronograma das decisões de produto porque os fabricantes podem atualizar famílias de transmissão já estabelecidas antes de se comprometerem com arquiteturas de veículos inteiramente novas. Isso favorece sistemas que já foram testados com motores, motores elétricos, baterias e controles de veículos. Os fornecedores que conseguem demonstrar integração confiável têm uma posição mais forte nas discussões com as equipes de engenharia e compras. O resultado é um interesse sustentado em programas de transmissão compatíveis com híbridos durante os ciclos de atualização de modelos.
Implantação em Alto Volume de DCT de 7 Velocidades em Carros Compactos e SUVs
As DCTs de sete velocidades continuam relevantes para carros compactos e veículos utilitários esportivos porque equilibram desempenho, tamanho do pacote e custo de produção. O layout fornece relações suficientes para muitas aplicações convencionais sem a complexidade adicional de um projeto com maior número de marchas. Também pode ser adaptado em sedãs, hatchbacks e veículos utilitários relacionados, o que apoia estratégias de plataforma comum. A BorgWarner reportou atividade em programas de embreagem DCT para fabricantes de veículos chineses, ilustrando a participação contínua de fornecedores em aplicações de alto volume. A demanda depende de mais do que a preferência pelo trem de força, pois os fabricantes também precisam avaliar o comportamento no trânsito, o encaixe no compartimento do motor e o impacto na acessibilidade do veículo. O acesso estável a componentes é importante quando um programa atende a vários modelos de veículos ao longo de vários anos. A fabricação local pode ajudar os fornecedores a coordenar com as plantas de veículos e responder a mudanças nos requisitos do programa. Esses fatores sustentam a demanda contínua por projetos de DCT de 7 velocidades já estabelecidos.
Localização Regional da Produção de DCT e Módulo de Embreagem na Ásia-Pacífico
A localização está se tornando mais importante à medida que a produção de veículos se expande pela Ásia-Pacífico e os fabricantes buscam cadeias de suprimentos mais curtas e confiáveis. A produção regional pode reduzir a exposição ao transporte e fortalecer a coordenação entre as equipes de engenharia de transmissão, motor e veículo. Também dá aos fornecedores uma visão mais próxima das condições de tráfego locais, do clima e das expectativas dos clientes, o que pode orientar as decisões de calibração. A Índia e a China são particularmente relevantes porque ambas combinam demanda substancial de veículos com crescente capacidade de fabricação e engenharia. A localização vai além da montagem final porque requer acesso a materiais de embreagem, eletrônica, usinagem de engrenagens, testes e pessoal de serviço treinado. Uma rede local sólida pode melhorar a prontidão para o lançamento e ajudar a identificar problemas de dirigibilidade antes que se tornem problemas generalizados para os clientes. Também pode apoiar programas de exportação quando veículos produzidos localmente são enviados para outros mercados. Essas condições tornam a produção regional uma parte importante do planejamento de longo prazo do fornecimento de transmissões.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Penetração de Veículos Elétricos a Bateria Reduzindo a Demanda Convencional por Múltiplas Marchas | -1.2% | Global, concentrado na UE e na China | Longo prazo (≥ 4 anos) |
| Alta Complexidade de Gerenciamento Térmico e Mecatrônica | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Alta Exposição a Garantia por Desgaste de Embreagem, Vibração e Dirigibilidade em Baixa Velocidade | -0.5% | Global, notadamente nos mercados emergentes da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Infraestrutura de Reparo e Capacidade de Calibração Limitadas Fora dos Principais Polos Automotivos | -0.3% | América do Sul, MEA e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Penetração de Veículos Elétricos a Bateria Reduzindo a Demanda Convencional por Múltiplas Marchas
Os veículos elétricos a bateria geralmente requerem menos elementos de transmissão mecânica do que os veículos com motores de combustão, o que pode reduzir a demanda por aplicações convencionais de DCT ao longo do tempo. O efeito é mais visível quando um fabricante migra uma linha de modelos de uma plataforma de combustão para uma arquitetura elétrica a bateria dedicada. Os veículos híbridos fornecem uma compensação parcial porque mantêm a necessidade de coordenar a potência do motor e a elétrica. No entanto, o ritmo da mudança difere por país, tipo de veículo, acesso a carregamento e acessibilidade para o cliente. Alguns fabricantes estão expandindo as ofertas híbridas onde os veículos elétricos a bateria ainda são difíceis de adotar para muitos compradores. Outros estão desenvolvendo arquiteturas elétricas compartilhadas que podem reduzir o número de projetos distintos de trem de força em ciclos de produtos posteriores. Os fornecedores, portanto, precisam gerenciar uma perspectiva de demanda mista em vez de assumir que uma rota de propulsão prevalecerá em todas as regiões. Um portfólio amplo de trens de força pode reduzir a exposição a uma mudança repentina de um único tipo de transmissão.
Alta Complexidade de Gerenciamento Térmico e Mecatrônica
Os sistemas DCT requerem controle rigoroso da temperatura da embreagem, pressão hidráulica, sensores e comandos eletrônicos, o que aumenta as demandas de engenharia e validação. A operação repetida em baixa velocidade pode colocar estresse adicional no engate da embreagem, particularmente quando um veículo híbrido alterna entre energia elétrica e de combustão. Uma transmissão que funciona bem em um teste controlado pode se comportar de forma diferente em tráfego intenso, terreno íngreme ou altas temperaturas ambiente. Essas condições de operação podem aumentar o tempo necessário para calibrar e validar um novo programa. A mecatrônica adiciona outra camada de complexidade porque a unidade de controle deve interpretar a demanda do motorista e coordenar o motor, as embreagens e o motor elétrico, quando aplicável. Pequenas deficiências podem resultar em hesitação, vibração ou resposta inconsistente. Resolvê-las pode exigir revisões de software, ferramentas de diagnóstico, treinamento especializado e testes adicionais. Esses requisitos podem aumentar o custo do programa e dificultar a competição de fornecedores menores em aplicações avançadas de DCT.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Embreagem: A DCT Úmida Suporta Aplicações Prontas para Híbridos
A DCT úmida detinha 58,27% da participação do mercado de transmissão de dupla embreagem em 2026 e está projetada para crescer a um CAGR de 5,08% até 2032. O projeto usa fluido para gerenciar o calor e suportar o engate repetido da embreagem. Isso a torna adequada para veículos que enfrentam condução sustentada em tráfego congestionado ou mudanças frequentes entre energia elétrica e de combustão. Os fabricantes de veículos podem aceitar seus requisitos adicionais de sistema quando desejam maior controle térmico e operação previsível. O mercado de transmissão de dupla embreagem provavelmente favorecerá os sistemas úmidos onde o uso híbrido cria ciclos de trabalho mais exigentes.
A DCT seca permanece relevante onde menor custo, menor massa e operação eficiente são importantes. Pode ser adequada para veículos de passeio menores com condições de operação menos exigentes. Sua posição comercial depende muito da qualidade da calibração e de como o veículo é usado no trânsito. Os fabricantes podem continuar a selecioná-la para modelos focados em valor onde um sistema úmido não é necessário. A combinação de tipos de embreagem no mercado, portanto, continuará a variar de acordo com o preço do veículo, as condições de tráfego e o conteúdo híbrido.
Por Número de Marchas: Contagens Maiores de Marchas se Expandem em Plataformas de Veículos Avançados
A de 7 velocidades detinha 54,18% da participação do mercado de transmissão de dupla embreagem em 2026, enquanto a de 8 velocidades e acima deve crescer a um CAGR de 5,79% até 2032. Os layouts de sete velocidades continuam amplamente utilizados porque atendem às necessidades de muitos veículos compactos e utilitários. Eles oferecem um equilíbrio familiar de desempenho, custo e tamanho do pacote. Os fabricantes de veículos podem aplicar um projeto comum em vários modelos, o que apoia a eficiência de produção. Isso mantém a configuração importante para o mercado.
Os sistemas com maior número de marchas estão mais associados a aplicações premium, de alto desempenho e híbridas. Relações extras podem dar aos engenheiros mais flexibilidade para gerenciar a velocidade do motor em diferentes condições de estrada. Isso pode melhorar a entrega de potência quando um motor de combustão trabalha junto com um motor elétrico. O projeto também requer calibração de controle cuidadosa para que as trocas de marcha adicionais não comprometam a suavidade. Como resultado, o mercado de transmissão de dupla embreagem vê contagens maiores de marchas como uma área de crescimento especializado, em vez de uma substituição direta de todos os sistemas de sete velocidades.
Por Componente: Os Sistemas de Controle Ganham Importância ao Lado do Conteúdo Mecânico
Os conjuntos de engrenagens detinham 32,18% da participação do mercado de transmissão de dupla embreagem em 2026, enquanto a mecatrônica/TCU está prevista para crescer a um CAGR de 4,91% até 2032. Os conjuntos de engrenagens permanecem essenciais porque transferem torque e determinam as relações disponíveis. Sua qualidade depende da precisão de usinagem, da durabilidade do material e da fabricação consistente. Eles são um elemento mecânico central em todo projeto de DCT. Isso sustenta seu papel contínuo em todo o mercado de transmissão de dupla embreagem.
A mecatrônica e as unidades de controle de transmissão estão recebendo maior atenção porque os motoristas experimentam seus efeitos diretamente por meio da resposta de câmbio. O software pode influenciar o engate da embreagem, a seleção de marcha e a coordenação com um motor híbrido. Também pode suportar diagnósticos e atualizações quando o comportamento do veículo muda ao longo do tempo. A crescente importância dos sistemas de controle aumenta o valor dos fornecedores que combinam conhecimento de software com validação de hardware. Essa mudança altera como o valor é distribuído dentro do mercado.
Por Tipo de Veículo: Os Automóveis de Passeio Permanecem a Principal Aplicação
Os automóveis de passeio detinham 94,18% da participação do mercado de transmissão de dupla embreagem em 2026 e estão previstos para crescer a um CAGR de 4,87% até 2032. Os veículos de passeio oferecem a maior base de aplicações para projetos de DCT compactos e de médio porte. Suas necessidades de trem de força geralmente se concentram em condução diária eficiente, aceleração responsiva e embalagem dentro de espaço limitado. Essas necessidades se alinham com as capacidades de muitos sistemas DCT. O mercado, consequentemente, permanece estreitamente ligado aos ciclos de modelos de automóveis de passeio.
Os veículos comerciais apresentam uma oportunidade menor porque suas cargas de torque e padrões de operação são diferentes. Alguns veículos comerciais leves podem usar transmissões automatizadas avançadas, especialmente onde a eficiência de combustível é importante. As aplicações mais pesadas geralmente requerem outros projetos adequados a cargas mais altas e trabalho sustentado. A demanda por automóveis de passeio também cria uma dependência das decisões tomadas por um número limitado de grandes fabricantes de veículos. O mercado de transmissão de dupla embreagem pode, portanto, mudar rapidamente quando um fabricante de alto volume revisa sua estratégia de transmissão.
Por Propulsão: As Aplicações Híbridas Criam o Caminho de Crescimento Mais Forte
O motor de combustão interna detinha 76,27% da participação do mercado de transmissão de dupla embreagem em 2026, enquanto o DHT híbrido/DCT híbrido deve crescer a um CAGR de 8,07% até 2032. Os veículos de combustão interna continuam a fornecer uma grande base de produção para sistemas DCT convencionais. Muitas plataformas de veículos permanecem em serviço porque os fabricantes precisam de modelos acessíveis para mercados variados. Essa base existente sustenta a demanda contínua por projetos de transmissão estabelecidos. O mercado de transmissão de dupla embreagem ainda depende dos veículos de motor de combustão interna para uma parte substancial de seu volume atual.
As aplicações híbridas estão previstas para crescer mais rapidamente porque mantêm um papel para a transmissão enquanto adicionam capacidade de tração elétrica. Uma transmissão híbrida dedicada deve gerenciar várias fontes de energia sem comprometer a dirigibilidade. Isso cria demanda por engenharia integrada, incluindo embalagem do motor, controle hidráulico e software. Também dá aos fornecedores uma rota para permanecerem relevantes à medida que as frotas de veículos se tornam mais eletrificadas. O mercado tem uma razão clara para investir em sistemas específicos para híbridos enquanto mantém suporte para programas convencionais.

Por Canal de Vendas: O Fornecimento OEM Permanece Central para o Sucesso do Programa
O OEM detinha 88,63% da participação do mercado de transmissão de dupla embreagem em 2026 e está projetado para crescer a um CAGR de 4,74% até 2032. As DCTs são projetadas em uma plataforma de veículo muito antes de o veículo chegar a uma concessionária. Seu hardware, software e arranjos de resfriamento devem corresponder ao motor e ao restante do trem de força. Isso torna o fornecimento de equipamento original a principal rota para o volume. O mercado depende de acordos de desenvolvimento de longo prazo e execução de produção confiável.
O mercado de pós-venda tem um papel diferente porque suporta veículos após o período de garantia original. A demanda pode incluir módulos de embreagem, volantes, componentes de controle, ferramentas de diagnóstico e trabalho de reparo especializado. A Schaeffler introduziu uma solução de reparo combinada para aplicações selecionadas de dupla embreagem, indicando o valor de peças de reposição compatíveis no trabalho de serviço. As oficinas independentes precisam de procedimentos claros e compatibilidade confiável de componentes para oferecer reparos consistentes. O mercado de pós-venda dá ao mercado de transmissão de dupla embreagem um relacionamento comercial mais longo com a base de veículos instalada.
Análise Geográfica
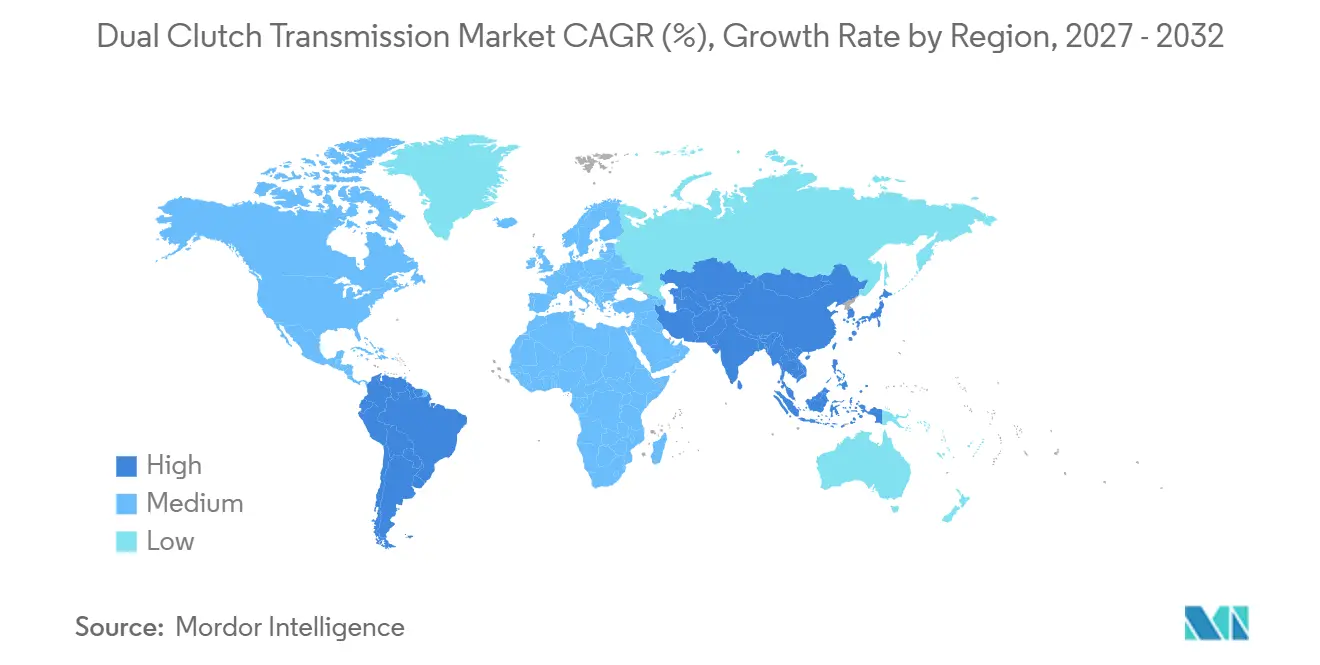
A Ásia-Pacífico detinha 52,18% da participação do mercado de transmissão de dupla embreagem em 2026 e está prevista para crescer a um CAGR de 5,33% até 2032. A China é um centro-chave porque combina fabricação de veículos em larga escala com desenvolvimento rápido de produtos híbridos. Os fabricantes locais e os fornecedores globais estão investindo em sistemas que podem atender a programas de veículos de combustão, híbridos leves e híbridos dedicados. A produção regional também suporta prazos de entrega mais curtos para as plantas de veículos e colaboração mais estreita na calibração de transmissões. A Índia está se tornando um local complementar à medida que a montagem local e a capacidade de componentes se desenvolvem para trens de força de veículos de passeio.
A Europa permanece importante porque as regras de emissões de frota influenciam as escolhas de trem de força em toda a região. O quadro de CO2 para automóveis de passeio da Comissão Europeia continua a tornar os projetos eficientes de veículos híbridos relevantes para o planejamento de conformidade. Os fabricantes da região estão gerenciando investimentos em veículos elétricos a bateria enquanto também mantêm ofertas híbridas para motoristas que precisam de padrões familiares de abastecimento. Isso sustenta a demanda por eDCT e outros sistemas de transmissão prontos para híbridos. A Stellantis assumiu o controle total das atividades de produção de eDCT na França e na Itália, o que mostra como os fabricantes podem aproximar a capacidade estratégica de transmissão de seus próprios planos de produto.
A América do Norte tem um ambiente de trem de força misto no qual os modelos híbridos permanecem relevantes para os consumidores que buscam economia de combustível sem depender inteiramente do carregamento público. Isso pode apoiar oportunidades de DCT onde os fabricantes escolhem layouts de transmissão híbrida para novos programas de veículos. A América do Sul pode se beneficiar à medida que a produção de veículos se desenvolve e os fabricantes buscam sistemas eficientes que se adaptem às condições de custo locais. O Oriente Médio e a África enfrentam uma restrição diferente porque a capacidade de reparo especializado está concentrada em um número menor de centros automotivos. O mercado de transmissão de dupla embreagem dependerá de engenharia, fabricação e suporte de serviço localizados, em vez de um padrão de demanda global uniforme.
Cenário Competitivo
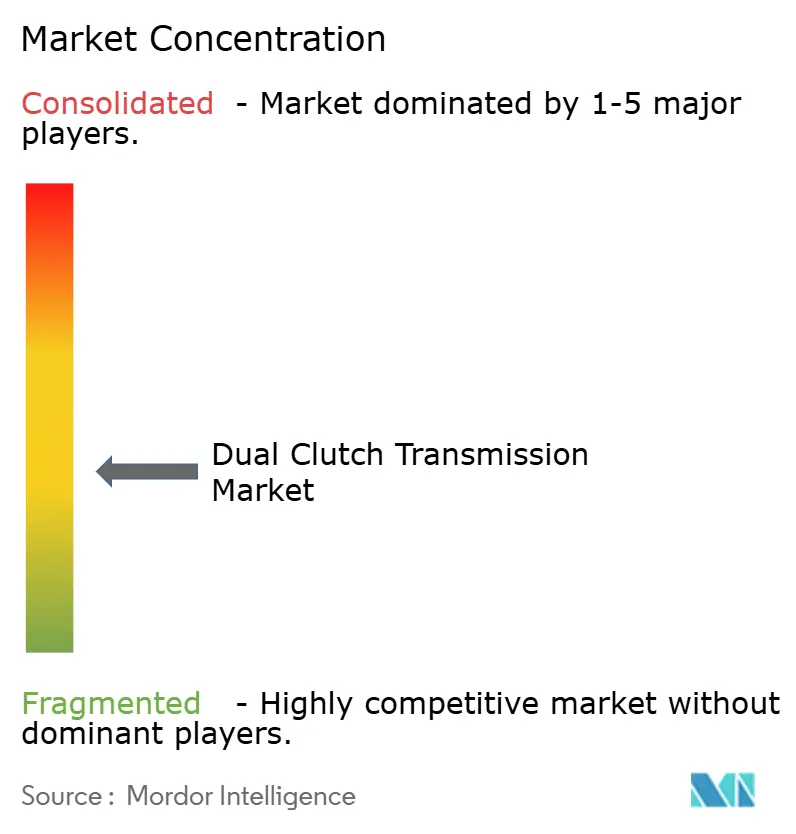
O mercado de transmissão de dupla embreagem tem uma pontuação de concentração de mercado moderada porque os principais fornecedores têm posições significativas, mas nenhum fornecedor único tem uma participação divulgada decisiva. BorgWarner, Schaeffler, ZF Friedrichshafen, Magna International e Aisin estão entre os participantes estabelecidos. A concorrência está se movendo além de peças mecânicas individuais em direção a sistemas de transmissão integrados. Espera-se que os fornecedores combinem embreagens, engrenagens, controle hidráulico, eletrônica e suporte de calibração. Isso favorece empresas com relacionamentos profundos em programas de veículos e a capacidade de validar sistemas completos.
A BorgWarner continuou a apoiar programas de DCT na China, refletindo a importância da base de fabricação de veículos da região e da localização de fornecedores. A oferta de reparo da Schaeffler para veículos de dupla embreagem demonstra um foco paralelo no parque de veículos e na cadeia de serviços independente[2]. A decisão da Stellantis de assumir o controle total de suas atividades de produção de eDCT ilustra outra pressão competitiva, que é a disposição dos fabricantes de veículos de trazer capacidades selecionadas de transmissão para dentro de suas próprias operações[3]. Essas ações mostram que os fornecedores devem competir em conhecimento de sistema, suporte de serviço e confiabilidade de produção, não apenas no custo de componentes. O mercado de transmissão de dupla embreagem também é afetado pelo quanto de controle técnico um fabricante de veículos deseja reter.
O software e a calibração são fatores competitivos cada vez mais importantes. Uma qualidade de câmbio sólida pode reduzir as reclamações dos clientes e limitar a exposição a garantias, especialmente em tráfego de baixa velocidade. Os fornecedores que conseguem suportar atualizações, diagnósticos e trabalho de segurança funcional podem ter uma vantagem durante o desenvolvimento do veículo. Ao mesmo tempo, os fabricantes de veículos podem usar engenharia interna ou desenvolvimento conjunto para manter o controle sobre a experiência do trem de força. Os novos entrantes devem demonstrar durabilidade mecânica e competência eletrônica antes de poderem ganhar programas importantes. O mercado de transmissão de dupla embreagem é, portanto, competitivo, mas a entrada permanece difícil onde os fabricantes de veículos exigem desempenho comprovado ao longo de toda a vida de um modelo.
Líderes do Setor de Transmissão de Dupla Embreagem
-
BorgWarner Inc.
-
Schaeffler AG
-
ZF Friedrichshafen AG
-
Magna International Inc.
-
Aisin Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: A Hyundai Transys anunciou um investimento de aproximadamente 560 milhões de USD na Geórgia, EUA. O plano inclui a modernização de duas plantas existentes e a construção de uma nova instalação em West Point para expandir a produção de trens de força híbridos, criando aproximadamente 320 empregos.
- Setembro de 2026: A Kia Índia adicionou variantes DCT turbo a gasolina e automático a diesel a versões mais acessíveis do Carens Clavis, a partir de INR 14,67 lakh (~USD 17.580).
- Setembro de 2026: A Kia Índia lançou o SUV Sorento de três fileiras com um motor diesel de 2,2 litros combinado com uma transmissão de dupla embreagem de 8 velocidades.
- Agosto de 2026: A BMW Índia lançou o X1 Long Wheelbase produzido localmente em sua planta de Chennai, com um motor a gasolina de 156 cv e uma transmissão de dupla embreagem de 7 velocidades, com reservas abertas a partir de 21 de agosto de 2026.
Escopo do Relatório Global do Mercado de Transmissão de Dupla Embreagem
O Mercado de Transmissão de Dupla Embreagem (DCT) é segmentado por Tipo de Embreagem, Número de Marchas, Componente, Tipo de Veículo, Propulsão, Canal de Vendas e Geografia. Por Tipo de Embreagem, o mercado é segmentado em DCT Úmida e DCT Seca. Por Número de Marchas, o mercado é segmentado em 6 Velocidades, 7 Velocidades e 8 Velocidades e Acima. Por Componente, o mercado é segmentado em Módulo de Embreagem, Mecatrônica / TCU, Conjuntos de Engrenagens e Atuadores. Por Tipo de Veículo, o mercado é segmentado em Automóveis de Passeio, Veículos Comerciais Leves e Outros Veículos Comerciais. Por Propulsão, o mercado é segmentado em Motor de Combustão Interna e Híbrido (DHT / DCT Híbrido). Por Canal de Vendas, o mercado é segmentado em OEM e Pós-Venda. Por Geografia, o mercado é segmentado em América do Norte (Estados Unidos, Canadá e México), Europa (Alemanha, França, Itália, Espanha, Reino Unido, Rússia e Restante da Europa), Ásia-Pacífico (China, Japão, Índia, Coreia do Sul, Tailândia e Restante da Ásia-Pacífico), América do Sul (Brasil, Argentina e Restante da América do Sul) e Oriente Médio e África (Emirados Árabes Unidos, Arábia Saudita, Catar, Turquia, África do Sul e Restante do Oriente Médio e África). As previsões de mercado são fornecidas em termos de Valor (USD) e Volume (Unidades).
| DCT Úmida |
| DCT Seca |
| 6 Velocidades |
| 7 Velocidades |
| 8 Velocidades e Acima |
| Módulo de Embreagem |
| Mecatrônica / TCU |
| Conjuntos de Engrenagens |
| Atuadores |
| Automóveis de Passeio |
| Veículos Comerciais Leves |
| Outros Veículos Comerciais |
| Motor de Combustão Interna |
| Híbrido (DHT / DCT Híbrido) |
| OEM |
| Pós-Venda |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| Catar | |
| Turquia | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Embreagem | DCT Úmida | |
| DCT Seca | ||
| Por Número de Marchas | 6 Velocidades | |
| 7 Velocidades | ||
| 8 Velocidades e Acima | ||
| Por Componente | Módulo de Embreagem | |
| Mecatrônica / TCU | ||
| Conjuntos de Engrenagens | ||
| Atuadores | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais Leves | ||
| Outros Veículos Comerciais | ||
| Por Propulsão | Motor de Combustão Interna | |
| Híbrido (DHT / DCT Híbrido) | ||
| Por Canal de Vendas | OEM | |
| Pós-Venda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Catar | ||
| Turquia | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por transmissões de dupla embreagem?
Os programas de veículos híbridos, os requisitos de eficiência de combustível e a demanda por trens de força responsivos em automóveis de passeio estão apoiando a adoção. Os fabricantes de veículos também valorizam sistemas que podem ser adaptados em modelos relacionados, especificações regionais e diferentes níveis de conteúdo híbrido.
Qual é o tamanho do mercado de transmissão de dupla embreagem?
Está projetado para crescer de 22,78 bilhões de USD em 2027 para 28,35 bilhões de USD até 2032, a um CAGR de 4,47%. Esses números refletem o período de previsão de 2027 a 2032, quando os programas de veículos híbridos e a produção contínua de automóveis de passeio sustentam a demanda.
Qual projeto de embreagem lidera a demanda por transmissão de dupla embreagem?
A DCT úmida liderou com 58,27% de participação em 2026 e está projetada para crescer a um CAGR de 5,08% até 2032. Seu controle térmico suporta aplicações de veículos prontos para híbridos que enfrentam engate frequente de embreagem no trânsito e variadas condições de operação diária.
Por que os sistemas DCT híbridos estão previstos para crescer mais rapidamente do que os sistemas de motor de combustão interna?
Os projetos híbridos mantêm um papel para a transmissão enquanto integram a tração elétrica, o que suporta a eficiência do veículo e a entrega flexível de energia. Eles requerem projeto mecânico e de software coordenado, incluindo integração cuidadosa de embreagens, motores elétricos, funções hidráulicas e controles do veículo.