
Tamaño y Participación del Mercado de Transmisión de Doble Embrague
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 22.78 Mil millones de dólares |
| Tamaño del Mercado (2032) | 28.35 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.47 % |
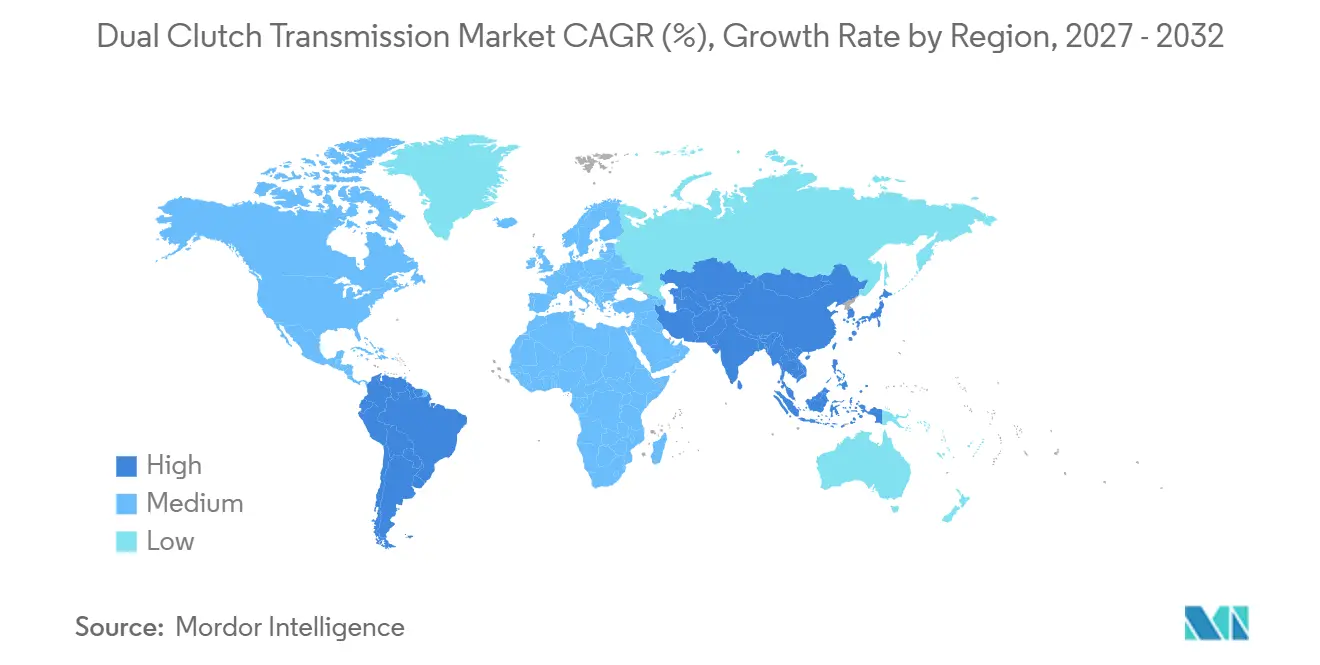
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
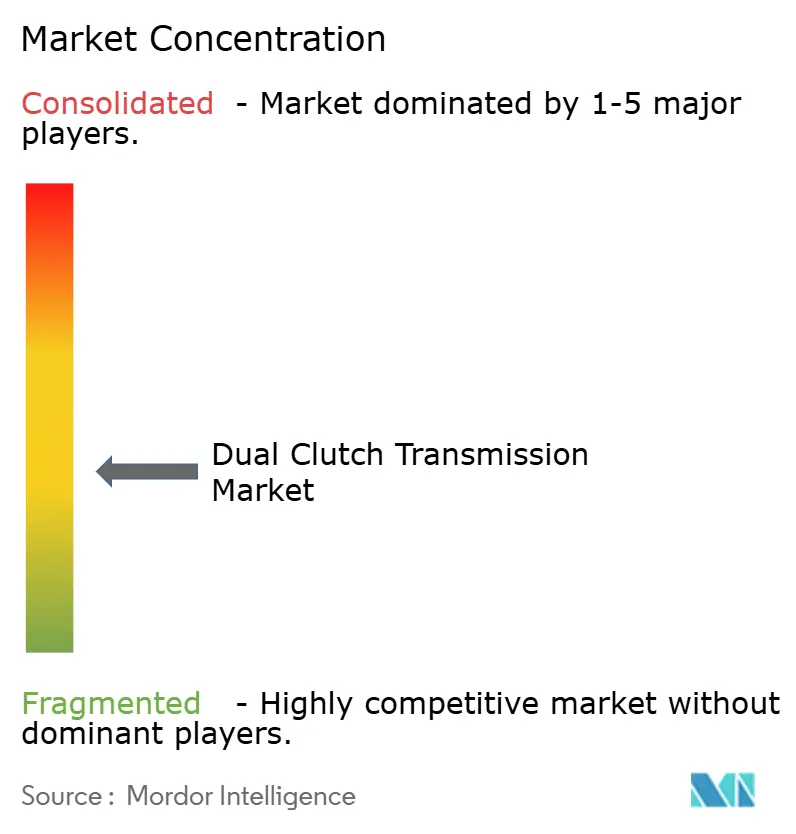
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transmisión de Doble Embrague por Mordor Intelligence
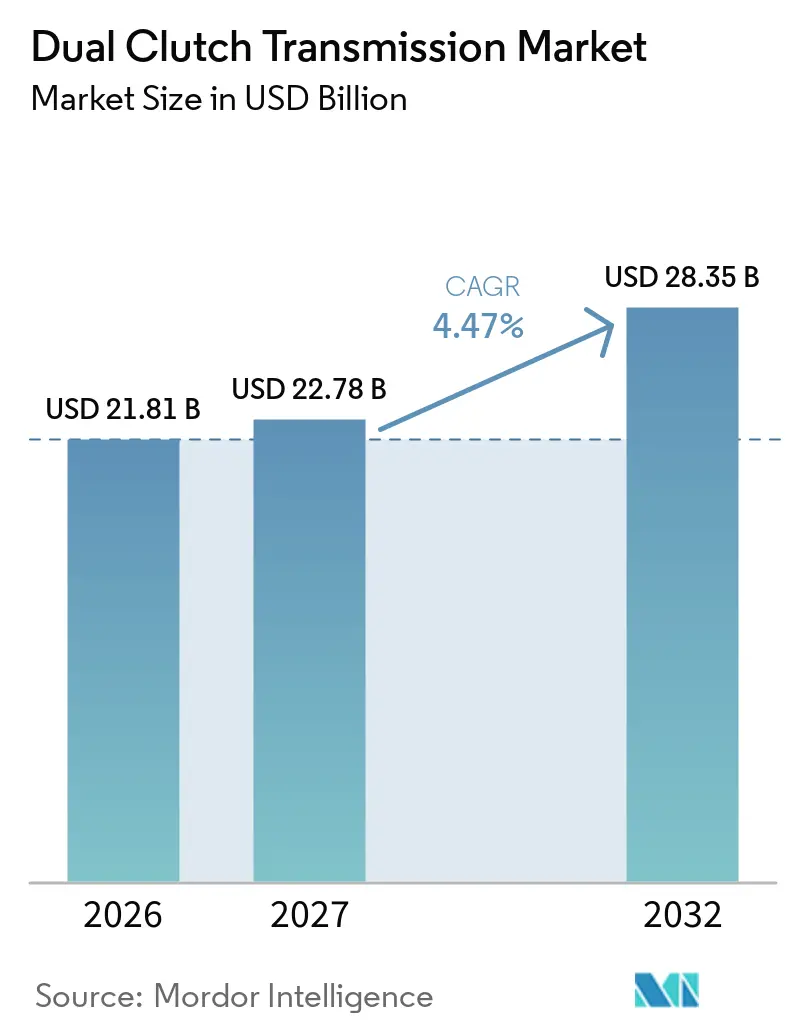
El tamaño del mercado de transmisión de doble embrague fue valorado en 21,81 mil millones de USD en 2026 y se proyecta que se expanda desde 22,78 mil millones de USD en 2027 hasta 28,35 mil millones de USD para 2032, registrando un CAGR del 4,47% entre 2027 y 2032. El mercado está siendo moldeado por los fabricantes de vehículos que deben mejorar el consumo de combustible mientras mantienen en producción los trenes de potencia conocidos. Los vehículos híbridos son fundamentales en esta transición porque conservan un papel para las transmisiones compactas y controladas electrónicamente. Los fabricantes también están poniendo mayor énfasis en el control por software, el rendimiento térmico y el comportamiento confiable a baja velocidad. La producción se está acercando a las grandes bases de ensamblaje de vehículos, particularmente en Asia-Pacífico, lo que puede acortar las cadenas de suministro y permitir que el trabajo de calibración refleje los patrones de conducción locales. El mercado de transmisión de doble embrague tiene, por tanto, oportunidades en sistemas listos para híbridos, suministro localizado de componentes y soluciones de servicio para vehículos que ya están en circulación.
Conclusiones Clave del Informe
- Por tipo de embrague, el DCT húmedo representó el 58,27% de la participación del mercado de transmisión de doble embrague en 2026 y se proyecta que crezca a un CAGR del 5,08% hasta 2032.
- Por número de marchas, la transmisión de 7 velocidades representó el 54,18% de la participación del mercado de transmisión de doble embrague en 2026, mientras que la de 8 velocidades y superior se prevé que crezca a un CAGR del 5,79% hasta 2032.
- Por componente, los conjuntos de engranajes representaron el 32,18% de la participación del mercado de transmisión de doble embrague en 2026, mientras que la mecatrónica/TCU se prevé que crezca a un CAGR del 4,91% hasta 2032.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 94,18% de la participación del mercado de transmisión de doble embrague en 2026 y se proyecta que crezcan a un CAGR del 4,87% hasta 2032.
- Por propulsión, el motor de combustión interna representó el 76,27% de la participación del mercado de transmisión de doble embrague en 2026, mientras que el DHT híbrido/DCT híbrido se prevé que crezca a un CAGR del 8,07% hasta 2032.
- Por canal de ventas, el OEM representó el 88,63% de la participación del mercado de transmisión de doble embrague en 2026 y se proyecta que crezca a un CAGR del 4,74% hasta 2032.
- Por geografía, Asia-Pacífico representó el 52,18% de la participación del mercado de transmisión de doble embrague en 2026 y se proyecta que crezca a un CAGR del 5,33% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Transmisión de Doble Embrague
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Hibridación de las Plataformas de Motor de Combustión Interna Existentes Mediante Arquitecturas eDCT y DHT | +1.2% | Global, con alta intensidad en China, Europa y Japón | Mediano plazo (2–4 años) |
| Endurecimiento de los Requisitos de Economía de Combustible y CO2 | +1.0% | UE, China y América del Norte | Corto plazo (≤ 2 años) |
| Despliegue de DCT de 7 Velocidades en Gran Volumen en Automóviles Compactos y SUV | +0.8% | Núcleo de Asia-Pacífico, con expansión a Europa y América del Sur | Corto plazo (≤ 2 años) |
| Localización Regional de la Producción de DCT y Módulos de Embrague en Asia-Pacífico | +0.6% | Asia-Pacífico, con expansión a América del Sur y MEA | Mediano plazo (2–4 años) |
| Reutilización del Módulo DCT en Variantes de Motor de Combustión Interna, Híbrido Suave e Híbrido Completo | +0.4% | Global | Largo plazo (≥ 4 años) |
| Calidad de Cambio Calibrada por Software como Diferenciador en Vehículos Premium y de Alto Rendimiento | +0.3% | Europa, América del Norte y Asia Oriental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Hibridación de las Plataformas de Motor de Combustión Interna Existentes Mediante Arquitecturas eDCT y DHT
La hibridación está ampliando el papel de los sistemas de doble embrague porque los fabricantes de vehículos pueden combinar motores de combustión con motores eléctricos sin abandonar las plataformas de vehículos conocidas. Las transmisiones híbridas dedicadas y los DCT electrificados proporcionan la conexión mecánica y electrónica necesaria para gestionar estas fuentes de potencia. Pueden admitir la conducción con el motor apagado en algunas condiciones, al tiempo que permiten que el motor proporcione potencia cuando se necesita. Este enfoque ayuda a los fabricantes a mejorar la eficiencia sin trasladar inmediatamente todos los productos a una arquitectura de vehículo eléctrico de batería. También pone mayor énfasis en la temperatura del embrague, el empaquetado del motor, las funciones hidráulicas y el control por software. Los proveedores que pueden validar estos elementos como un sistema integrado están mejor posicionados para respaldar los nuevos programas híbridos. La oportunidad es más sólida donde los fabricantes desean utilizar diseños de transmisión relacionados en vehículos convencionales, híbridos suaves e híbridos completos. Esa reutilización puede simplificar la planificación del desarrollo y respaldar una producción más consistente en las líneas de vehículos.
Endurecimiento de los Requisitos de Economía de Combustible y CO2
Los requisitos de economía de combustible y CO2 influyen en las decisiones de transmisión porque los fabricantes de vehículos deben gestionar las emisiones en toda su gama de productos. Los estándares de flota de la Unión Europea para nuevos automóviles de pasajeros dan a los fabricantes una razón continua para utilizar trenes de potencia que puedan reducir el consumo de combustible[1]. Los híbridos suaves y los híbridos enchufables pueden seguir siendo relevantes cuando ayudan a una cartera de vehículos a cumplir estos requisitos. Un DCT puede respaldar esta estrategia gestionando la velocidad del motor y la entrega de par en diversas condiciones de conducción. Las regulaciones también afectan el calendario de las decisiones de producto porque los fabricantes pueden actualizar las familias de transmisiones establecidas antes de comprometerse con arquitecturas de vehículos completamente nuevas. Esto favorece los sistemas que ya han sido probados con motores, motores eléctricos, baterías y controles de vehículos. Los proveedores que pueden demostrar una integración confiable tienen una posición más sólida en las conversaciones con los equipos de ingeniería y compras. El resultado es un interés sostenido en los programas de transmisión compatibles con híbridos durante los ciclos de renovación de modelos.
Despliegue de DCT de 7 Velocidades en Gran Volumen en Automóviles Compactos y SUV
Los DCT de siete velocidades siguen siendo relevantes para los automóviles compactos y los vehículos utilitarios deportivos porque equilibran el rendimiento, el tamaño del paquete y el costo de producción. La configuración proporciona suficientes relaciones para muchas aplicaciones convencionales sin la complejidad adicional de un diseño con mayor número de marchas. También puede adaptarse a sedanes, hatchbacks y vehículos utilitarios relacionados, lo que respalda las estrategias de plataforma común. BorgWarner ha reportado actividad en programas de embrague DCT para fabricantes de vehículos chinos, lo que ilustra la participación continua de los proveedores en aplicaciones de gran volumen. La demanda depende de más que la preferencia por el tren de transmisión, ya que los fabricantes también deben evaluar el comportamiento en el tráfico, el ajuste en el compartimento del motor y el impacto en la asequibilidad del vehículo. El acceso estable a los componentes es importante cuando un programa sirve a varios modelos de vehículos durante varios años. La fabricación local puede ayudar a los proveedores a coordinarse con las plantas de vehículos y responder a los cambios en los requisitos del programa. Estos factores respaldan la demanda continua de diseños DCT de 7 velocidades establecidos.
Localización Regional de la Producción de DCT y Módulos de Embrague en Asia-Pacífico
La localización se está volviendo más importante a medida que la producción de vehículos se expande en Asia-Pacífico y los fabricantes buscan cadenas de suministro más cortas y confiables. La producción regional puede reducir la exposición al transporte y fortalecer la coordinación entre los equipos de ingeniería de transmisión, motor y vehículo. También da a los proveedores una visión más cercana de las condiciones de tráfico locales, el clima y las expectativas de los clientes, lo que puede orientar las decisiones de calibración. India y China son particularmente relevantes porque ambas combinan una demanda sustancial de vehículos con una creciente capacidad de fabricación e ingeniería. La localización va más allá del ensamblaje final porque requiere acceso a materiales de embrague, electrónica, mecanizado de engranajes, pruebas y personal de servicio capacitado. Una red local sólida puede mejorar la preparación para el lanzamiento y ayudar a identificar problemas de maniobrabilidad antes de que se conviertan en problemas generalizados para los clientes. También puede respaldar los programas de exportación cuando los vehículos producidos localmente se envían a otros mercados. Estas condiciones hacen que la producción regional sea una parte importante de la planificación del suministro de transmisiones a largo plazo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Penetración de Vehículos Eléctricos de Batería que Reduce la Demanda Convencional de Múltiples Velocidades | -1.2% | Global, concentrado en la UE y China | Largo plazo (≥ 4 años) |
| Alta Complejidad en la Gestión Térmica y la Mecatrónica | -0.8% | Global | Corto plazo (≤ 2 años) |
| Alta Exposición a Garantías por Desgaste del Embrague, Vibración y Maniobrabilidad a Baja Velocidad | -0.5% | Global, especialmente en los mercados emergentes de Asia-Pacífico | Mediano plazo (2–4 años) |
| Infraestructura de Reparación y Capacidad de Calibración Limitadas Fuera de los Principales Centros Automotrices | -0.3% | América del Sur, MEA y Sudeste Asiático | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Penetración de Vehículos Eléctricos de Batería que Reduce la Demanda Convencional de Múltiples Velocidades
Los vehículos eléctricos de batería generalmente requieren menos elementos de transmisión mecánica que los vehículos con motores de combustión, lo que puede reducir la demanda de aplicaciones DCT convencionales con el tiempo. El efecto es más visible cuando un fabricante traslada una línea de modelos de una plataforma de combustión a una arquitectura eléctrica de batería dedicada. Los vehículos híbridos proporcionan una compensación parcial porque conservan la necesidad de coordinar la potencia del motor y la eléctrica. Sin embargo, el ritmo del cambio difiere según el país, el tipo de vehículo, el acceso a la carga y la asequibilidad para el cliente. Algunos fabricantes están ampliando las ofertas híbridas donde los vehículos eléctricos de batería siguen siendo difíciles de adoptar para muchos compradores. Otros están desarrollando arquitecturas eléctricas compartidas que pueden reducir el número de diseños de tren de potencia distintos en ciclos de productos posteriores. Los proveedores deben, por tanto, gestionar una perspectiva de demanda mixta en lugar de asumir que una ruta de propulsión prevalecerá en todas las regiones. Una cartera de trenes de potencia amplia puede reducir la exposición a un cambio repentino que se aleje de un único tipo de transmisión.
Alta Complejidad en la Gestión Térmica y la Mecatrónica
Los sistemas DCT requieren un control preciso de la temperatura del embrague, la presión hidráulica, los sensores y los comandos electrónicos, lo que aumenta las exigencias de ingeniería y validación. El funcionamiento repetido a baja velocidad puede ejercer una tensión adicional sobre el acoplamiento del embrague, especialmente cuando un vehículo híbrido alterna entre la potencia eléctrica y la de combustión. Una transmisión que funciona bien en una prueba controlada puede comportarse de manera diferente en tráfico denso, terreno empinado o temperaturas ambiente elevadas. Estas condiciones de funcionamiento pueden aumentar el tiempo necesario para calibrar y validar un nuevo programa. La mecatrónica añade otra capa de complejidad porque la unidad de control debe interpretar la demanda del conductor y coordinar el motor, los embragues y el motor eléctrico cuando corresponda. Las debilidades menores pueden resultar en vacilación, vibración o respuesta inconsistente. Abordarlas puede requerir revisiones de software, herramientas de diagnóstico, capacitación especializada y pruebas adicionales. Estos requisitos pueden aumentar el costo del programa y dificultar que los proveedores más pequeños compitan en aplicaciones DCT avanzadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Embrague: El DCT Húmedo Respalda las Aplicaciones Listas para Híbridos
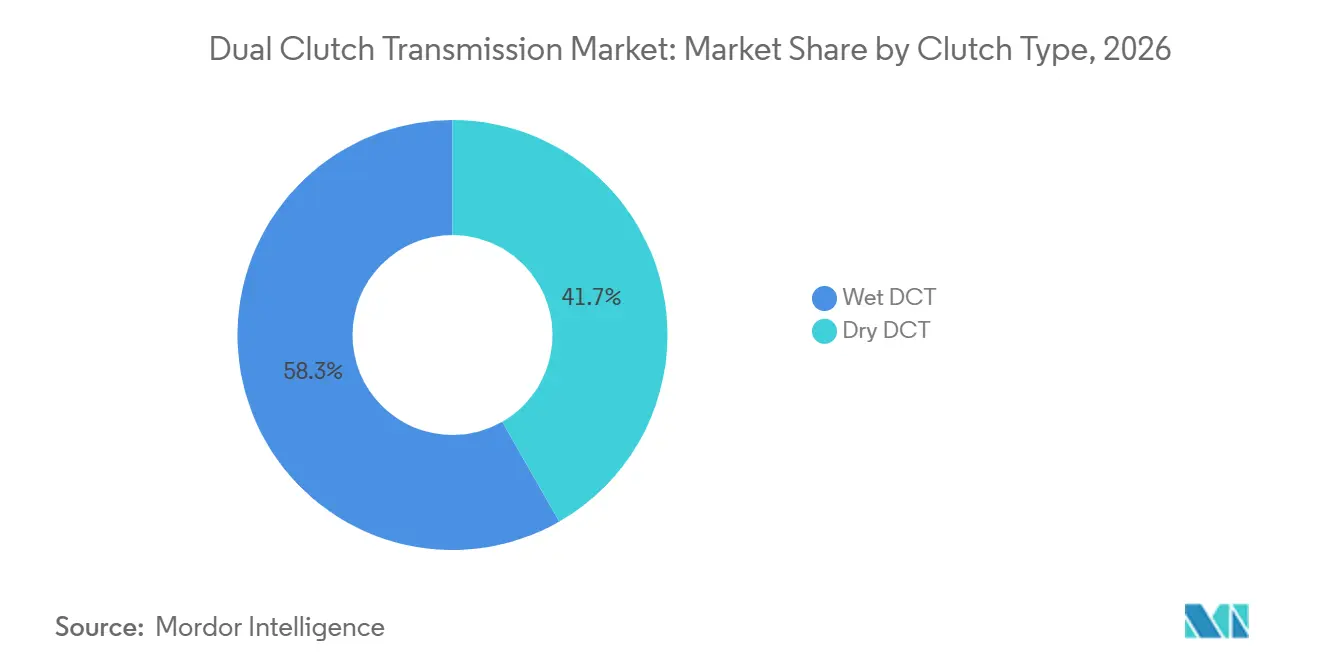
El DCT húmedo representó el 58,27% de la participación del mercado de transmisión de doble embrague en 2026 y se proyecta que crezca a un CAGR del 5,08% hasta 2032. El diseño utiliza fluido para gestionar el calor y soportar el acoplamiento repetido del embrague. Esto lo hace adecuado para vehículos que enfrentan conducción sostenida en tráfico intermitente o cambios frecuentes entre potencia eléctrica y de combustión. Los fabricantes de vehículos pueden aceptar sus requisitos de sistema adicionales cuando desean un mayor control térmico y un funcionamiento predecible. Es probable que el mercado de transmisión de doble embrague favorezca los sistemas húmedos donde el uso híbrido crea ciclos de trabajo más exigentes.
El DCT seco sigue siendo relevante donde el menor costo, la menor masa y el funcionamiento eficiente son importantes. Puede adaptarse a vehículos de pasajeros más pequeños con condiciones de funcionamiento menos exigentes. Su posición comercial depende en gran medida de la calidad de la calibración y de cómo se utiliza el vehículo en el tráfico. Los fabricantes pueden continuar seleccionándolo para modelos orientados al valor donde un sistema húmedo no es necesario. La combinación de tipos de embrague en el mercado continuará variando, por tanto, según el precio del vehículo, las condiciones de tráfico y el contenido híbrido.
Por Número de Marchas: Los Conteos de Marchas Más Altos se Expanden en Plataformas de Vehículos Avanzados
La transmisión de 7 velocidades representó el 54,18% de la participación del mercado de transmisión de doble embrague en 2026, mientras que la de 8 velocidades y superior se espera que crezca a un CAGR del 5,79% hasta 2032. Las configuraciones de siete velocidades siguen siendo ampliamente utilizadas porque satisfacen las necesidades de muchos vehículos compactos y utilitarios. Ofrecen un equilibrio familiar de rendimiento, costo y tamaño de paquete. Los fabricantes de vehículos pueden aplicar un diseño común en varios modelos, lo que respalda la eficiencia de producción. Esto mantiene la configuración como importante para el mercado.
Los sistemas con mayor número de marchas están más estrechamente asociados con aplicaciones premium, de alto rendimiento e híbridas. Las relaciones adicionales pueden dar a los ingenieros más flexibilidad para gestionar la velocidad del motor en diferentes condiciones de carretera. Esto puede mejorar la entrega de potencia cuando un motor de combustión trabaja junto a un motor eléctrico. El diseño también requiere una calibración de control cuidadosa para que los cambios de marcha adicionales no comprometan la suavidad. Como resultado, el mercado de transmisión de doble embrague ve los conteos de marchas más altos como un área de crecimiento especializado en lugar de un reemplazo directo de cada sistema de siete velocidades.
Por Componente: Los Sistemas de Control Ganan Importancia Junto al Contenido Mecánico
Los conjuntos de engranajes representaron el 32,18% de la participación del mercado de transmisión de doble embrague en 2026, mientras que la mecatrónica/TCU se prevé que crezca a un CAGR del 4,91% hasta 2032. Los conjuntos de engranajes siguen siendo esenciales porque transfieren el par y determinan las relaciones disponibles. Su calidad depende de la precisión del mecanizado, la durabilidad del material y la fabricación consistente. Son un elemento mecánico fundamental en cada diseño DCT. Esto respalda su papel continuo en todo el mercado de transmisión de doble embrague.
La mecatrónica y las unidades de control de transmisión están recibiendo mayor atención porque los conductores experimentan sus efectos directamente a través de la respuesta al cambio de marcha. El software puede influir en el acoplamiento del embrague, la selección de marchas y la coordinación con un motor híbrido. También puede respaldar el diagnóstico y las actualizaciones cuando el comportamiento del vehículo cambia con el tiempo. La creciente importancia de los sistemas de control aumenta el valor de los proveedores que combinan el conocimiento de software con la validación de hardware. Ese cambio modifica cómo se distribuye el valor dentro del mercado.
Por Tipo de Vehículo: Los Automóviles de Pasajeros Siguen Siendo la Aplicación Principal
Los automóviles de pasajeros representaron el 94,18% de la participación del mercado de transmisión de doble embrague en 2026 y se prevé que crezcan a un CAGR del 4,87% hasta 2032. Los vehículos de pasajeros ofrecen la mayor base de aplicaciones para diseños DCT compactos y de tamaño mediano. Sus necesidades de tren de potencia a menudo se centran en la conducción diaria eficiente, la aceleración receptiva y el empaquetado dentro de un espacio limitado. Estas necesidades se alinean con las capacidades de muchos sistemas DCT. El mercado, en consecuencia, sigue estrechamente vinculado a los ciclos de modelos de automóviles de pasajeros.
Los vehículos comerciales presentan una oportunidad menor porque sus cargas de par y patrones de funcionamiento son diferentes. Algunos vehículos comerciales ligeros pueden utilizar transmisiones automatizadas avanzadas, especialmente donde la eficiencia de combustible es importante. Las aplicaciones más pesadas a menudo requieren otros diseños que sean adecuados para cargas más altas y trabajo sostenido. La demanda de automóviles de pasajeros también crea una dependencia de las decisiones tomadas por un número limitado de grandes fabricantes de vehículos. El mercado de transmisión de doble embrague puede, por tanto, cambiar rápidamente cuando un fabricante de gran volumen revisa su estrategia de transmisión.
Por Propulsión: Las Aplicaciones Híbridas Crean la Trayectoria de Crecimiento Más Sólida
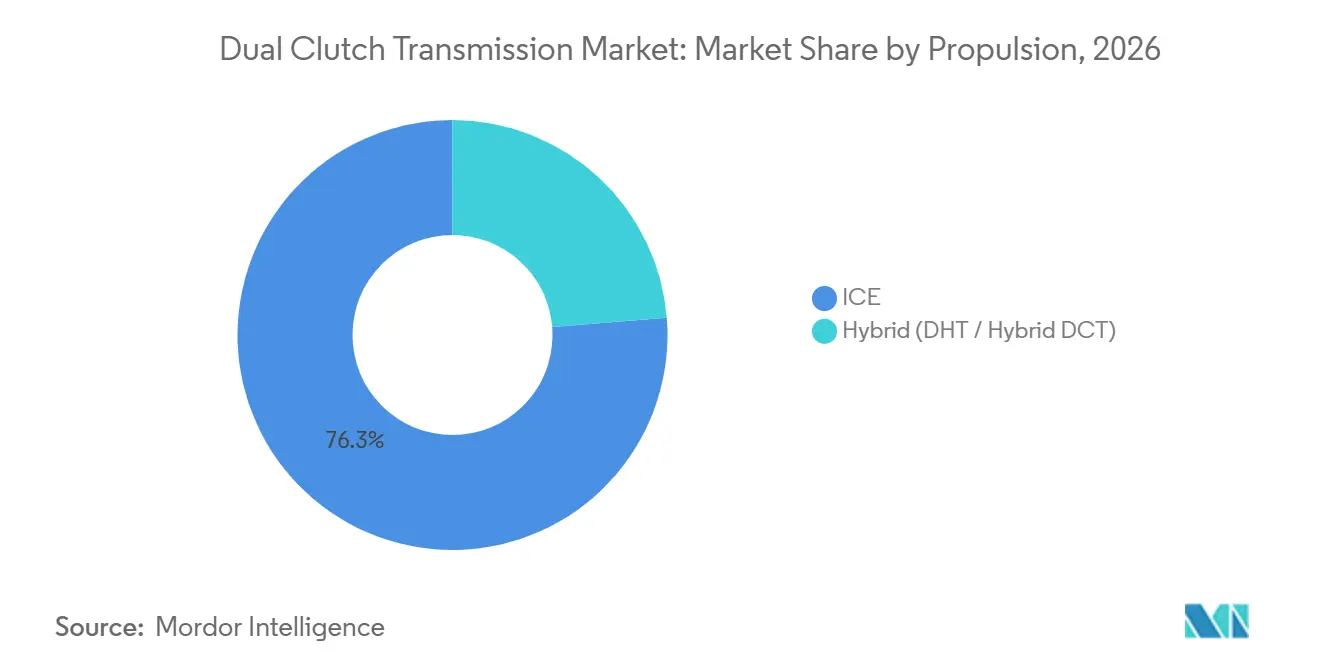
El motor de combustión interna representó el 76,27% de la participación del mercado de transmisión de doble embrague en 2026, mientras que el DHT híbrido/DCT híbrido se espera que crezca a un CAGR del 8,07% hasta 2032. Los vehículos de combustión interna continúan proporcionando una gran base de producción para los sistemas DCT convencionales. Muchas plataformas de vehículos siguen en servicio porque los fabricantes necesitan modelos asequibles para mercados variados. Esta base existente respalda la demanda continua de diseños de transmisión establecidos. El mercado de transmisión de doble embrague todavía depende de los vehículos de motor de combustión interna para una parte sustancial de su volumen actual.
Se prevé que las aplicaciones híbridas crezcan más rápido porque conservan un papel para la transmisión al tiempo que añaden capacidad de tracción eléctrica. Una transmisión híbrida dedicada debe gestionar varias fuentes de potencia sin comprometer la maniobrabilidad. Esto crea demanda de ingeniería integrada, incluido el empaquetado del motor, el control hidráulico y el software. También da a los proveedores una vía para seguir siendo relevantes a medida que las flotas de vehículos se electrifican más. El mercado tiene una razón clara para invertir en sistemas específicos para híbridos mientras mantiene el soporte para los programas convencionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Ventas: El Suministro OEM Sigue Siendo Central para el Éxito del Programa
El OEM representó el 88,63% de la participación del mercado de transmisión de doble embrague en 2026 y se proyecta que crezca a un CAGR del 4,74% hasta 2032. Los DCT se diseñan en una plataforma de vehículo mucho antes de que el vehículo llegue a un concesionario. Su hardware, software y disposiciones de enfriamiento deben coincidir con el motor y el resto del tren de potencia. Esto convierte al suministro de equipo original en la principal vía hacia el volumen. El mercado depende de acuerdos de desarrollo a largo plazo y de una ejecución de producción confiable.
El mercado de posventa tiene un papel diferente porque da soporte a los vehículos después del período de garantía original. La demanda puede incluir módulos de embrague, volantes de inercia, componentes de control, herramientas de diagnóstico y trabajos de reparación especializados. Schaeffler ha introducido una solución de reparación combinada para determinadas aplicaciones de doble embrague, lo que indica el valor de las piezas de repuesto compatibles en el trabajo de servicio. Los talleres independientes necesitan procedimientos claros y compatibilidad confiable de componentes para ofrecer reparaciones consistentes. El mercado de posventa le da al mercado de transmisión de doble embrague una relación comercial más prolongada con la base de vehículos instalada.
Análisis Geográfico
Asia-Pacífico representó el 52,18% de la participación del mercado de transmisión de doble embrague en 2026 y se prevé que crezca a un CAGR del 5,33% hasta 2032. China es un centro clave porque combina la fabricación de vehículos a gran escala con el rápido desarrollo de productos híbridos. Los fabricantes locales y los proveedores globales están invirtiendo en sistemas que pueden servir a programas de vehículos de combustión, híbridos suaves e híbridos dedicados. La producción regional también respalda plazos de entrega más cortos para las plantas de vehículos y una colaboración más estrecha en la calibración de transmisiones. India se está convirtiendo en una ubicación complementaria a medida que se desarrollan la capacidad de ensamblaje local y de componentes para los trenes de potencia de vehículos de pasajeros.
Europa sigue siendo importante porque las normas de emisiones de flota influyen en las decisiones de tren de potencia en toda la región. El marco de CO2 para automóviles de pasajeros de la Comisión Europea continúa haciendo relevantes los diseños eficientes de vehículos híbridos para la planificación del cumplimiento normativo. Los fabricantes de la región están gestionando las inversiones en vehículos eléctricos de batería mientras también mantienen ofertas híbridas para los conductores que necesitan patrones de repostaje conocidos. Esto respalda la demanda de eDCT y otros sistemas de transmisión listos para híbridos. Stellantis ha tomado el control total de las actividades de producción de eDCT en Francia e Italia, lo que muestra cómo los fabricantes pueden acercar la capacidad estratégica de transmisión a sus propios planes de producto.
América del Norte tiene un entorno de tren de potencia mixto en el que los modelos híbridos siguen siendo relevantes para los consumidores que buscan ahorros de combustible sin depender completamente de la carga pública. Esto puede respaldar las oportunidades de DCT donde los fabricantes eligen configuraciones de transmisión híbrida para nuevos programas de vehículos. América del Sur puede beneficiarse a medida que la producción de vehículos se desarrolla y los fabricantes buscan sistemas eficientes que se adapten a las condiciones de costo locales. Oriente Medio y África enfrentan una restricción diferente porque la capacidad de reparación especializada está concentrada en un número menor de centros automotrices. El mercado de transmisión de doble embrague dependerá del soporte de ingeniería, fabricación y servicio localizado en lugar de un patrón de demanda global uniforme.
Panorama Competitivo
El mercado de transmisión de doble embrague tiene una puntuación de concentración de mercado moderada porque los principales proveedores tienen posiciones significativas, pero ningún proveedor tiene una participación declarada decisiva. BorgWarner, Schaeffler, ZF Friedrichshafen, Magna International y Aisin se encuentran entre los participantes establecidos. La competencia está evolucionando más allá de las piezas mecánicas individuales hacia sistemas de transmisión integrados. Se espera que los proveedores combinen embragues, engranajes, control hidráulico, electrónica y soporte de calibración. Esto favorece a las empresas con relaciones profundas en programas de vehículos y la capacidad de validar sistemas completos.
BorgWarner ha continuado respaldando programas DCT en China, lo que refleja la importancia de la base de fabricación de vehículos de la región y la localización de proveedores. La oferta de reparación de Schaeffler para vehículos de doble embrague demuestra un enfoque paralelo en el parque de vehículos y la cadena de servicio independiente[2]. La decisión de Stellantis de tomar el control total de sus actividades de producción de eDCT ilustra otra presión competitiva, que es la disposición de los fabricantes de vehículos a incorporar determinadas capacidades de transmisión dentro de sus propias operaciones[3]. Estas acciones muestran que los proveedores deben competir en conocimiento del sistema, soporte de servicio y confiabilidad de producción, no solo en el costo de los componentes. El mercado de transmisión de doble embrague también se ve afectado por el grado de control técnico que un fabricante de vehículos desea retener.
El software y la calibración son factores competitivos cada vez más importantes. Una calidad de cambio de marcha sólida puede reducir las reclamaciones de los clientes y limitar la exposición a garantías, especialmente en el tráfico a baja velocidad. Los proveedores que pueden respaldar actualizaciones, diagnósticos y trabajo de seguridad funcional pueden tener una ventaja durante el desarrollo del vehículo. Al mismo tiempo, los fabricantes de vehículos pueden utilizar ingeniería interna o desarrollo conjunto para retener el control sobre la experiencia del tren de potencia. Los nuevos participantes deben demostrar durabilidad mecánica y competencia electrónica antes de poder ganar programas importantes. El mercado de transmisión de doble embrague es, por tanto, competitivo, pero la entrada sigue siendo difícil donde los fabricantes de vehículos requieren un rendimiento probado durante toda la vida útil de un modelo.
Líderes de la Industria de Transmisión de Doble Embrague
-
BorgWarner Inc.
-
Schaeffler AG
-
ZF Friedrichshafen AG
-
Magna International Inc.
-
Aisin Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: Hyundai Transys anunció una inversión de aproximadamente 560 millones de USD en Georgia, EE. UU. El plan incluye la modernización de dos plantas existentes y la construcción de una nueva instalación en West Point para ampliar la producción de trenes de potencia híbridos, creando aproximadamente 320 empleos.
- Septiembre de 2026: Kia India añadió variantes DCT turbo-gasolina y automático diésel a los acabados más asequibles del Carens Clavis, a partir de INR 14,67 lakh (~USD 17.580).
- Septiembre de 2026: Kia India lanzó el SUV de tres filas Sorento con un motor diésel de 2,2 litros combinado con una transmisión de doble embrague de 8 velocidades.
- Agosto de 2026: BMW India lanzó el X1 Long Wheelbase producido localmente en su planta de Chennai, con un motor de gasolina de 156 hp y una transmisión de doble embrague de 7 velocidades, con reservas abiertas desde el 21 de agosto de 2026.
Alcance del Informe Global del Mercado de Transmisión de Doble Embrague
El Mercado de Transmisión de Doble Embrague (DCT) está segmentado por Tipo de Embrague, Número de Marchas, Componente, Tipo de Vehículo, Propulsión, Canal de Ventas y Geografía. Por Tipo de Embrague, el mercado está segmentado en DCT Húmedo y DCT Seco. Por Número de Marchas, el mercado está segmentado en 6 Velocidades, 7 Velocidades y 8 Velocidades y Superior. Por Componente, el mercado está segmentado en Módulo de Embrague, Mecatrónica / TCU, Conjuntos de Engranajes y Actuadores. Por Tipo de Vehículo, el mercado está segmentado en Automóviles de Pasajeros, Vehículos Comerciales Ligeros y Otros Vehículos Comerciales. Por Propulsión, el mercado está segmentado en Motor de Combustión Interna e Híbrido (DHT / DCT Híbrido). Por Canal de Ventas, el mercado está segmentado en OEM y Posventa. Por Geografía, el mercado está segmentado en América del Norte (Estados Unidos, Canadá y México), Europa (Alemania, Francia, Italia, España, Reino Unido, Rusia y Resto de Europa), Asia-Pacífico (China, Japón, India, Corea del Sur, Tailandia y Resto de Asia-Pacífico), América del Sur (Brasil, Argentina y Resto de América del Sur) y Oriente Medio y África (Emiratos Árabes Unidos, Arabia Saudita, Catar, Turquía, Sudáfrica y Resto de Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de Valor (USD) y Volumen (Unidades).
| DCT Húmedo |
| DCT Seco |
| 6 Velocidades |
| 7 Velocidades |
| 8 Velocidades y Superior |
| Módulo de Embrague |
| Mecatrónica / TCU |
| Conjuntos de Engranajes |
| Actuadores |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Otros Vehículos Comerciales |
| Motor de Combustión Interna |
| Híbrido (DHT / DCT Híbrido) |
| OEM |
| Posventa |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Catar | |
| Turquía | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Embrague | DCT Húmedo | |
| DCT Seco | ||
| Por Número de Marchas | 6 Velocidades | |
| 7 Velocidades | ||
| 8 Velocidades y Superior | ||
| Por Componente | Módulo de Embrague | |
| Mecatrónica / TCU | ||
| Conjuntos de Engranajes | ||
| Actuadores | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales Ligeros | ||
| Otros Vehículos Comerciales | ||
| Por Propulsión | Motor de Combustión Interna | |
| Híbrido (DHT / DCT Híbrido) | ||
| Por Canal de Ventas | OEM | |
| Posventa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Catar | ||
| Turquía | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de transmisiones de doble embrague?
Los programas de vehículos híbridos, los requisitos de eficiencia de combustible y la demanda de trenes de potencia receptivos para automóviles de pasajeros están respaldando la adopción. Los fabricantes de vehículos también valoran los sistemas que pueden adaptarse a modelos relacionados, especificaciones regionales y diferentes niveles de contenido híbrido.
¿Qué tamaño tiene el mercado de transmisión de doble embrague?
Se proyecta que crezca desde 22,78 mil millones de USD en 2027 hasta 28,35 mil millones de USD para 2032, a un CAGR del 4,47%. Estas cifras reflejan el período de pronóstico de 2027 a 2032, cuando los programas de vehículos híbridos y la producción continua de automóviles de pasajeros respaldan la demanda.
¿Qué diseño de embrague lidera la demanda de transmisión de doble embrague?
El DCT húmedo lideró con una participación del 58,27% en 2026 y se proyecta que crezca a un CAGR del 5,08% hasta 2032. Su control térmico respalda las aplicaciones de vehículos listas para híbridos que enfrentan un acoplamiento frecuente del embrague en el tráfico y variadas condiciones de funcionamiento diario.
¿Por qué se prevé que los sistemas DCT híbridos crezcan más rápido que los sistemas de motor de combustión interna?
Los diseños híbridos conservan un papel para la transmisión al tiempo que integran la tracción eléctrica, lo que respalda la eficiencia del vehículo y la entrega flexible de potencia. Requieren un diseño mecánico y de software coordinado, incluida la integración cuidadosa de embragues, motores eléctricos, funciones hidráulicas y controles del vehículo.