
Taille et Part du Marché des Transmissions à Double Embrayage
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 22.78 Milliards de dollars |
| Taille du Marché (2032) | 28.35 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.47 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Transmissions à Double Embrayage par Mordor Intelligence
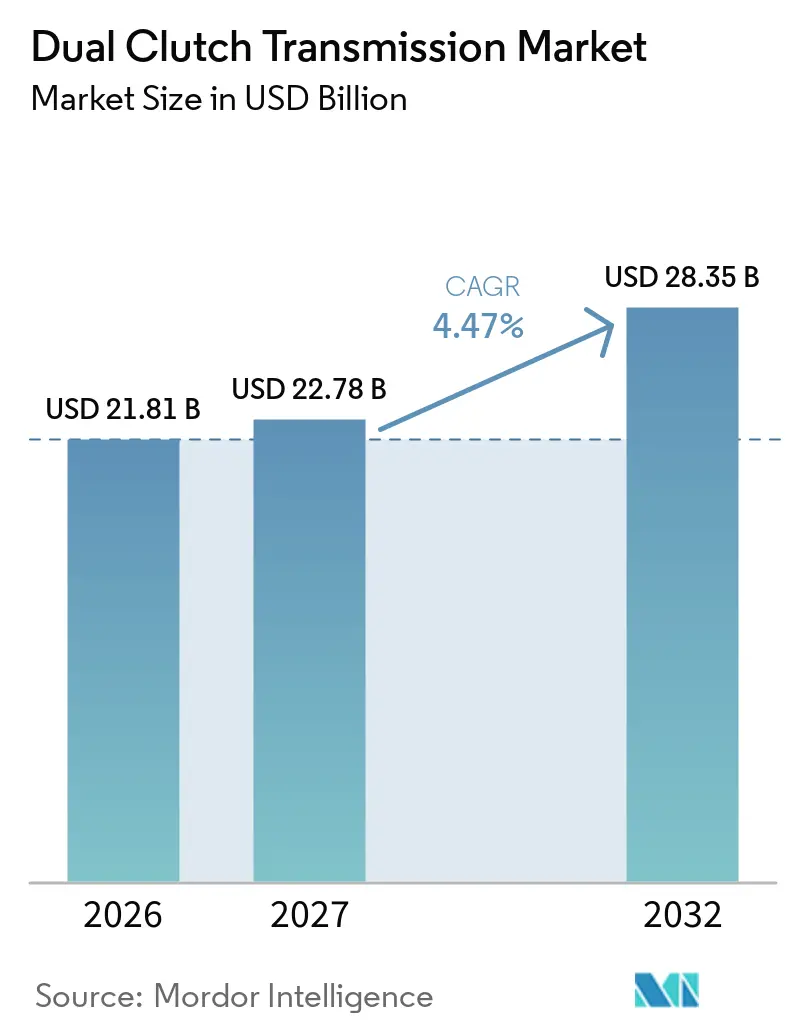
La taille du marché des transmissions à double embrayage était évaluée à 21,81 milliards USD en 2026 et devrait progresser de 22,78 milliards USD en 2027 à 28,35 milliards USD d'ici 2032, enregistrant un CAGR de 4,47 % entre 2027 et 2032. Le marché est façonné par les constructeurs automobiles qui doivent améliorer la consommation de carburant tout en maintenant en production des groupes motopropulseurs familiers. Les véhicules hybrides sont au cœur de cette transition car ils conservent un rôle pour les transmissions compactes à commande électronique. Les fabricants accordent également une plus grande importance au contrôle logiciel, aux performances thermiques et au comportement fiable à basse vitesse. La production se rapproche des grandes bases d'assemblage de véhicules, notamment en Asie-Pacifique, ce qui peut raccourcir les chaînes d'approvisionnement et permettre aux travaux de calibration de refléter les habitudes de conduite locales. Le marché des transmissions à double embrayage offre donc des opportunités dans les systèmes prêts pour l'hybridation, l'approvisionnement localisé en composants et les solutions de service pour les véhicules déjà en circulation.
Points Clés du Rapport
- Par type d'embrayage, le DCT humide détenait 58,27 % de la part du marché des transmissions à double embrayage en 2026 et devrait croître à un CAGR de 5,08 % jusqu'en 2032.
- Par nombre de rapports, le 7 rapports détenait 54,18 % de la part du marché des transmissions à double embrayage en 2026, tandis que le 8 rapports et plus devrait croître à un CAGR de 5,79 % jusqu'en 2032.
- Par composant, les trains d'engrenages dtenaient 32,18 % de la part du marché des transmissions à double embrayage en 2026, tandis que la mécatronique/TCU devrait croître à un CAGR de 4,91 % jusqu'en 2032.
- Par type de véhicule, les voitures particulières détenaient 94,18 % de la part du marché des transmissions à double embrayage en 2026 et devraient croître à un CAGR de 4,87 % jusqu'en 2032.
- Par propulsion, le moteur à combustion interne détenait 76,27 % de la part du marché des transmissions à double embrayage en 2026, tandis que le DHT hybride/DCT hybride devrait croître à un CAGR de 8,07 % jusqu'en 2032.
- Par canal de vente, l'équipementier détenait 88,63 % de la part du marché des transmissions à double embrayage en 2026 et devrait croître à un CAGR de 4,74 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 52,18 % de la part du marché des transmissions à double embrayage en 2026 et devrait croître à un CAGR de 5,33 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché Mondial des Transmissions à Double Embrayage
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Hybridation des Plateformes à Moteur à Combustion Interne Existantes via les Architectures eDCT et DHT | +1.2% | Mondial, avec une forte intensité en Chine, en Europe et au Japon | Moyen terme (2 à 4 ans) |
| Renforcement des Exigences en Matière d'Économie de Carburant et de CO2 | +1.0% | UE, Chine et Amérique du Nord | Court terme (≤ 2 ans) |
| Déploiement à Grand Volume de DCT à 7 Rapports dans les Voitures Compactes et les SUV | +0.8% | Cœur Asie-Pacifique, extension vers l'Europe et l'Amérique du Sud | Court terme (≤ 2 ans) |
| Localisation Régionale de la Production de DCT et de Modules d'Embrayage en Asie-Pacifique | +0.6% | Asie-Pacifique, extension vers l'Amérique du Sud et le MEA | Moyen terme (2 à 4 ans) |
| Réutilisation du Module DCT sur les Variantes à Moteur à Combustion Interne, Hybride Léger et Hybride Complet | +0.4% | Mondial | Long terme (≥ 4 ans) |
| Qualité de Passage des Rapports Calibrée par Logiciel comme Facteur de Différenciation dans les Véhicules Premium et de Performance | +0.3% | Europe, Amérique du Nord et Asie de l'Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hybridation des Plateformes à Moteur à Combustion Interne Existantes via les Architectures eDCT et DHT
L'hybridation étend le rôle des systèmes à double embrayage car les constructeurs automobiles peuvent associer des moteurs à combustion à des moteurs électriques sans abandonner les plateformes de véhicules familières. Les transmissions hybrides dédiées et les DCT électrifiés fournissent la connexion mécanique et électronique nécessaire pour gérer ces sources d'énergie. Ils peuvent permettre une conduite moteur coupé dans certaines conditions, tout en permettant au moteur de fournir de la puissance lorsque cela est nécessaire. Cette approche aide les fabricants à améliorer l'efficacité sans passer immédiatement chaque produit à une architecture entièrement électrique à batterie. Elle met également davantage l'accent sur la température de l'embrayage, l'intégration du moteur, les fonctions hydrauliques et le contrôle logiciel. Les fournisseurs capables de valider ces éléments en tant que système unique sont mieux placés pour soutenir les nouveaux programmes hybrides. L'opportunité est la plus forte là où les fabricants souhaitent utiliser des conceptions de transmission similaires sur des véhicules conventionnels, hybrides légers et hybrides complets. Cette réutilisation peut simplifier la planification du développement et soutenir une production plus cohérente sur l'ensemble des gammes de véhicules.
Renforcement des Exigences en Matière d'Économie de Carburant et de CO2
Les exigences en matière d'économie de carburant et de CO2 influencent les choix de transmission car les constructeurs automobiles doivent gérer les émissions sur l'ensemble de leur gamme de produits. Les normes à l'échelle de la flotte de l'Union européenne pour les nouvelles voitures particulières donnent aux constructeurs une raison continue d'utiliser des groupes motopropulseurs capables de réduire la consommation de carburant[1]. Les hybrides légers et les hybrides rechargeables peuvent rester pertinents lorsqu'ils aident un portefeuille de véhicules à satisfaire ces exigences. Un DCT peut soutenir cette stratégie en gérant la vitesse et le couple du moteur dans des conditions de conduite variées. Les réglementations affectent également le calendrier des décisions produits car les constructeurs peuvent mettre à jour des familles de transmissions établies avant de s'engager dans des architectures de véhicules entièrement nouvelles. Cela favorise les systèmes qui ont déjà été testés avec des moteurs, des moteurs électriques, des batteries et des commandes de véhicules. Les fournisseurs capables de démontrer une intégration fiable ont une position plus solide dans les discussions avec les équipes d'ingénierie et d'achats. Il en résulte un intérêt soutenu pour les programmes de transmission compatibles avec l'hybridation lors des cycles de renouvellement des modèles.
Déploiement à Grand Volume de DCT à 7 Rapports dans les Voitures Compactes et les SUV
Les DCT à sept rapports restent pertinents pour les voitures compactes et les véhicules utilitaires sport car ils équilibrent performance, encombrement et coût de production. La configuration offre suffisamment de rapports pour de nombreuses applications grand public sans la complexité supplémentaire d'une conception à nombre de rapports plus élevé. Elle peut également être adaptée sur des berlines, des compactes et des véhicules utilitaires apparentés, ce qui soutient les stratégies de plateformes communes. BorgWarner a signalé une activité de programme d'embrayage DCT pour des constructeurs automobiles chinois, illustrant la participation continue des fournisseurs dans les applications à grand volume. La demande dépend de plus que la préférence pour le groupe motopropulseur, car les constructeurs doivent également évaluer le comportement en circulation, l'intégration dans le compartiment moteur et l'impact sur l'accessibilité financière du véhicule. Un accès stable aux composants est important lorsqu'un programme dessert plusieurs modèles de véhicules sur plusieurs années. La fabrication locale peut aider les fournisseurs à se coordonner avec les usines de véhicules et à répondre aux changements dans les exigences du programme. Ces facteurs soutiennent la demande continue pour les conceptions de DCT à 7 rapports établies.
Localisation Régionale de la Production de DCT et de Modules d'Embrayage en Asie-Pacifique
La localisation devient de plus en plus importante à mesure que la production de véhicules se développe en Asie-Pacifique et que les constructeurs recherchent des chaînes d'approvisionnement plus courtes et plus fiables. La production régionale peut réduire l'exposition aux transports et renforcer la coordination entre les équipes d'ingénierie des transmissions, des moteurs et des véhicules. Elle donne également aux fournisseurs une vision plus proche des conditions de circulation locales, du climat et des attentes des clients, ce qui peut guider les décisions de calibration. L'Inde et la Chine sont particulièrement pertinentes car toutes deux combinent une demande substantielle de véhicules avec une capacité de fabrication et d'ingénierie croissante. La localisation va au-delà de l'assemblage final car elle nécessite un accès aux matériaux d'embrayage, à l'électronique, à l'usinage des engrenages, aux essais et au personnel de service qualifié. Un réseau local solide peut améliorer la préparation au lancement et aider à identifier les problèmes de comportement dynamique avant qu'ils ne deviennent des problèmes clients généralisés. Il peut également soutenir les programmes d'exportation lorsque les véhicules produits localement sont expédiés vers d'autres marchés. Ces conditions font de la production régionale un élément important de la planification à long terme de l'approvisionnement en transmissions.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Pénétration des Véhicules Électriques à Batterie Réduisant la Demande Conventionnelle de Transmissions Multi-Rapports | -1.2% | Mondial, concentré dans l'UE et en Chine | Long terme (≥ 4 ans) |
| Complexité Élevée de la Gestion Thermique et de la Mécatronique | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Exposition Élevée à la Garantie due à l'Usure de l'Embrayage, aux Vibrations et au Comportement Dynamique à Basse Vitesse | -0.5% | Mondial, notamment sur les marchés émergents d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Infrastructure de Réparation et Capacité de Calibration Limitées en Dehors des Principaux Pôles Automobiles | -0.3% | Amérique du Sud, MEA et Asie du Sud-Est | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénétration des Véhicules Électriques à Batterie Réduisant la Demande Conventionnelle de Transmissions Multi-Rapports
Les véhicules électriques à batterie nécessitent généralement moins d'éléments de transmission mécanique que les véhicules à moteur à combustion, ce qui peut réduire la demande pour les applications DCT conventionnelles au fil du temps. L'effet est le plus visible lorsqu'un constructeur fait passer une gamme de modèles d'une plateforme à combustion à une architecture entièrement électrique à batterie dédiée. Les véhicules hybrides constituent une compensation partielle car ils conservent la nécessité de coordonner la puissance du moteur et de l'électrique. Cependant, le rythme du changement diffère selon le pays, le type de véhicule, l'accès à la recharge et l'accessibilité financière pour les clients. Certains constructeurs développent leurs offres hybrides là où les véhicules électriques à batterie restent difficiles à adopter pour de nombreux acheteurs. D'autres développent des architectures électriques partagées qui pourraient réduire le nombre de conceptions distinctes de groupes motopropulseurs dans les cycles de produits ultérieurs. Les fournisseurs doivent donc gérer des perspectives de demande mixtes plutôt que de supposer qu'une seule voie de propulsion prévaudra dans chaque région. Un portefeuille de groupes motopropulseurs large peut réduire l'exposition à un changement soudain s'éloignant d'un seul type de transmission.
Complexité Élevée de la Gestion Thermique et de la Mécatronique
Les systèmes DCT nécessitent un contrôle étroit de la température de l'embrayage, de la pression hydraulique, des capteurs et des commandes électroniques, ce qui augmente les exigences en matière d'ingénierie et de validation. Le fonctionnement répété à basse vitesse peut exercer une contrainte supplémentaire sur l'engagement de l'embrayage, en particulier lorsqu'un véhicule hybride alterne entre puissance électrique et puissance à combustion. Une transmission qui fonctionne bien dans un test contrôlé peut se comporter différemment dans une circulation dense, sur un terrain escarpé ou à des températures ambiantes élevées. Ces conditions d'exploitation peuvent augmenter le temps nécessaire pour calibrer et valider un nouveau programme. La mécatronique ajoute une autre couche de complexité car l'unité de contrôle doit interpréter la demande du conducteur et coordonner le moteur, les embrayages et le moteur électrique le cas échéant. Des faiblesses mineures peuvent entraîner des hésitations, des vibrations ou des réponses incohérentes. Les corriger peut nécessiter des révisions logicielles, des outils de diagnostic, une formation spécialisée et des tests supplémentaires. Ces exigences peuvent augmenter le coût du programme et rendre plus difficile pour les fournisseurs de plus petite taille de concurrencer dans les applications DCT avancées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type d'Embrayage : Le DCT Humide Soutient les Applications Prêtes pour l'Hybridation
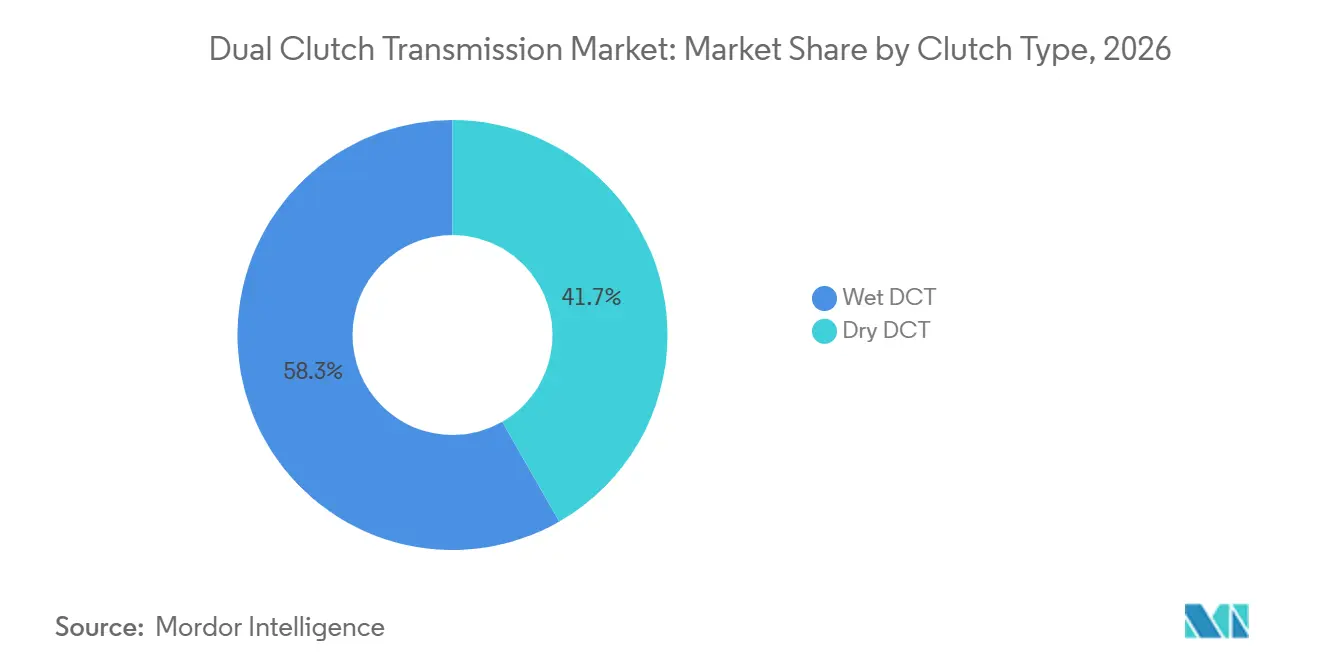
Le DCT humide détenait 58,27 % de la part du marché des transmissions à double embrayage en 2026 et devrait croître à un CAGR de 5,08 % jusqu'en 2032. La conception utilise un fluide pour gérer la chaleur et soutenir l'engagement répété de l'embrayage. Cela le rend adapté aux véhicules confrontés à une conduite soutenue en stop-and-go ou à des changements fréquents entre puissance électrique et puissance à combustion. Les constructeurs automobiles peuvent accepter ses exigences système supplémentaires lorsqu'ils souhaitent un meilleur contrôle thermique et un fonctionnement prévisible. Le marché des transmissions à double embrayage est susceptible de favoriser les systèmes humides là où l'utilisation hybride crée des cycles d'utilisation plus exigeants.
Le DCT sec reste pertinent là où un coût plus faible, une masse plus faible et un fonctionnement efficace sont importants. Il peut convenir aux véhicules particuliers plus petits avec des conditions d'exploitation moins exigeantes. Sa position commerciale dépend fortement de la qualité de la calibration et de l'utilisation du véhicule en circulation. Les constructeurs peuvent continuer à le sélectionner pour les modèles axés sur la valeur où un système humide n'est pas nécessaire. La répartition par type d'embrayage sur le marché continuera donc de varier selon le prix du véhicule, les conditions de circulation et la teneur en hybride.
Par Nombre de Rapports : Les Nombres de Rapports Plus Élevés se Développent dans les Plateformes de Véhicules Avancées
Le 7 rapports détenait 54,18 % de la part du marché des transmissions à double embrayage en 2026, tandis que le 8 rapports et plus devrait croître à un CAGR de 5,79 % jusqu'en 2032. Les configurations à sept rapports restent largement utilisées car elles répondent aux besoins de nombreux véhicules compacts et utilitaires. Elles offrent un équilibre familier entre performance, coût et encombrement. Les constructeurs automobiles peuvent appliquer une conception commune sur plusieurs modèles, ce qui soutient l'efficacité de la production. Cela maintient la configuration importante pour le marché.
Les systèmes à nombre de rapports plus élevé sont plus étroitement associés aux applications premium, de performance et hybrides. Des rapports supplémentaires peuvent donner aux ingénieurs plus de flexibilité pour gérer la vitesse du moteur dans différentes conditions routières. Cela peut améliorer la délivrance de puissance lorsqu'un moteur à combustion fonctionne aux côtés d'un moteur électrique. La conception nécessite également une calibration de contrôle soignée afin que les changements de rapports supplémentaires ne compromettent pas la douceur de fonctionnement. En conséquence, le marché des transmissions à double embrayage considère les nombres de rapports plus élevés comme un domaine de croissance spécialisé plutôt qu'un remplacement direct de chaque système à sept rapports.
Par Composant : Les Systèmes de Contrôle Gagnent en Importance aux Côtés du Contenu Mécanique
Les trains d'engrenages détenaient 32,18 % de la part du marché des transmissions à double embrayage en 2026, tandis que la mécatronique/TCU devrait croître à un CAGR de 4,91 % jusqu'en 2032. Les trains d'engrenages restent essentiels car ils transmettent le couple et déterminent les rapports disponibles. Leur qualité dépend de la précision d'usinage, de la durabilité des matériaux et de la cohérence de la fabrication. Ils constituent un élément mécanique central dans chaque conception de DCT. Cela soutient leur rôle continu sur l'ensemble du marché des transmissions à double embrayage.
La mécatronique et les unités de contrôle de transmission reçoivent une plus grande attention car les conducteurs en ressentent directement les effets à travers la réponse aux changements de rapports. Le logiciel peut influencer l'engagement de l'embrayage, la sélection des rapports et la coordination avec un moteur hybride. Il peut également soutenir les diagnostics et les mises à jour lorsque le comportement du véhicule évolue au fil du temps. L'importance croissante des systèmes de contrôle augmente la valeur des fournisseurs qui combinent la connaissance des logiciels avec la validation matérielle. Ce changement modifie la façon dont la valeur est distribuée au sein du marché.
Par Type de Véhicule : Les Voitures Particulières Restent l'Application Principale
Les voitures particulières détenaient 94,18 % de la part du marché des transmissions à double embrayage en 2026 et devraient croître à un CAGR de 4,87 % jusqu'en 2032. Les véhicules particuliers offrent la plus grande base d'applications pour les conceptions de DCT compactes et de taille moyenne. Leurs besoins en groupe motopropulseur se concentrent souvent sur une conduite quotidienne efficace, une accélération réactive et un encombrement dans un espace limité. Ces besoins correspondent aux capacités de nombreux systèmes DCT. Le marché reste donc étroitement lié aux cycles des modèles de voitures particulières.
Les véhicules commerciaux représentent une opportunité plus restreinte car leurs charges de couple et leurs modes de fonctionnement sont différents. Certains véhicules utilitaires légers peuvent utiliser des transmissions automatisées avancées, notamment lorsque l'efficacité énergétique est importante. Les applications plus lourdes nécessitent souvent d'autres conceptions adaptées à des charges plus élevées et à un travail soutenu. La demande de voitures particulières crée également une dépendance vis-à-vis des dcisions prises par un nombre limité de grands constructeurs automobiles. Le marché des transmissions à double embrayage peut donc évoluer rapidement lorsqu'un constructeur à grand volume révise sa stratégie de transmission.
Par Propulsion : Les Applications Hybrides Créent la Voie de Croissance la Plus Forte
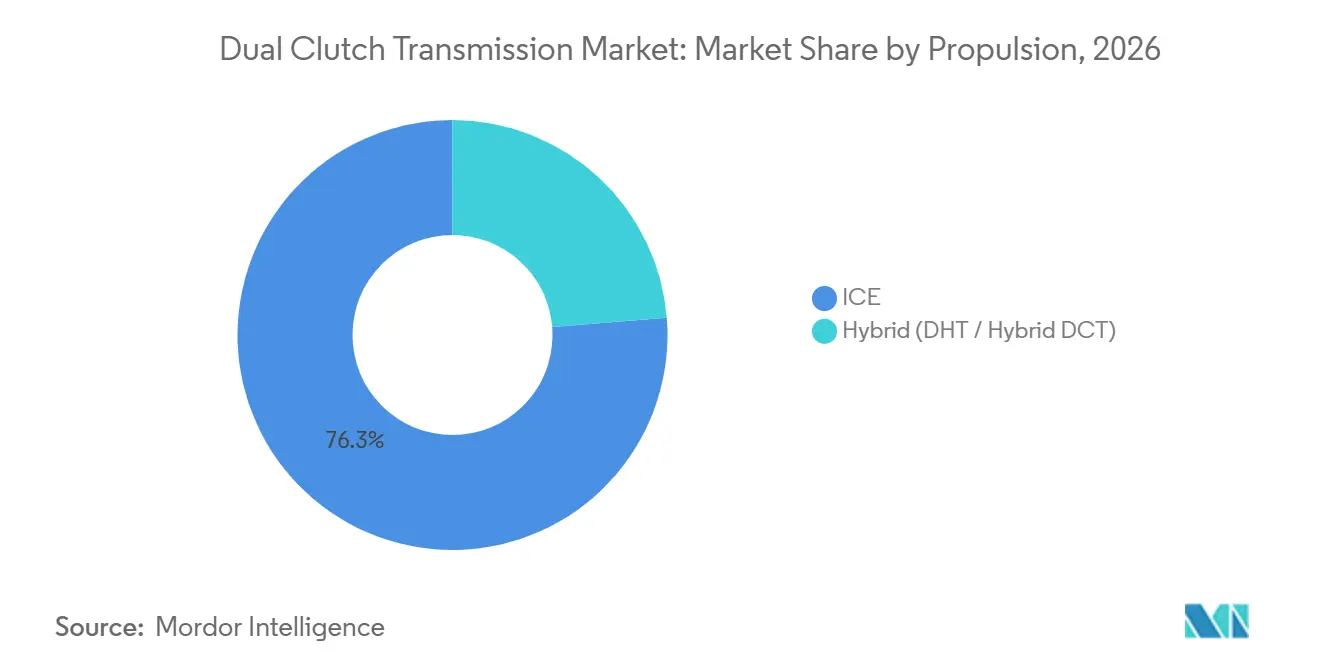
Le moteur à combustion interne détenait 76,27 % de la part du marché des transmissions à double embrayage en 2026, tandis que le DHT hybride/DCT hybride devrait croître à un CAGR de 8,07 % jusqu'en 2032. Les véhicules à combustion interne continuent de fournir une large base de production pour les systèmes DCT conventionnels. De nombreuses plateformes de véhicules restent en service car les constructeurs ont besoin de modèles abordables pour des marchés variés. Cette base existante soutient la demande continue pour les conceptions de transmission établies. Le marché des transmissions à double embrayage repose toujours sur les véhicules à moteur à combustion interne pour une part substantielle de son volume actuel.
Les applications hybrides devraient croître plus rapidement car elles conservent un rôle pour la transmission tout en ajoutant une capacité de propulsion électrique. Une transmission hybride dédiée doit gérer plusieurs sources d'énergie sans compromettre le comportement dynamique. Cela crée une demande pour une ingénierie intégrée, incluant l'intégration du moteur électrique, le contrôle hydraulique et le logiciel. Cela donne également aux fournisseurs un moyen de rester pertinents à mesure que les parcs de véhicules deviennent plus électrifiés. Le marché a une raison claire d'investir dans des systèmes spécifiques aux hybrides tout en maintenant le soutien aux programmes conventionnels.

Par Canal de Vente : L'Approvisionnement Équipementier Reste Central pour le Succès des Programmes
L'équipementier détenait 88,63 % de la part du marché des transmissions à double embrayage en 2026 et devrait croître à un CAGR de 4,74 % jusqu'en 2032. Les DCT sont intégrés dans une plateforme de véhicule bien avant que le véhicule n'atteigne un concessionnaire. Leur matériel, leur logiciel et leurs dispositifs de refroidissement doivent correspondre au moteur et au reste du groupe motopropulseur. Cela fait de l'approvisionnement en équipement d'origine la principale voie vers le volume. Le marché dépend d'accords de développement à long terme et d'une exécution de production fiable.
L'après-vente joue un rôle différent car il soutient les véhicules après la période de garantie d'origine. La demande peut inclure des modules d'embrayage, des volants moteurs, des composants de contrôle, des outils de diagnostic et des travaux de réparation qualifiés. Schaeffler a introduit une solution de réparation combinée pour certaines applications à double embrayage, indiquant la valeur des pièces de remplacement adaptées dans les travaux de service. Les ateliers indépendants ont besoin de procédures claires et d'une compatibilité fiable des composants pour effectuer des réparations cohérentes. L'après-vente donne au marché des transmissions à double embrayage une relation commerciale plus longue avec le parc de véhicules installé.
Analyse Géographique
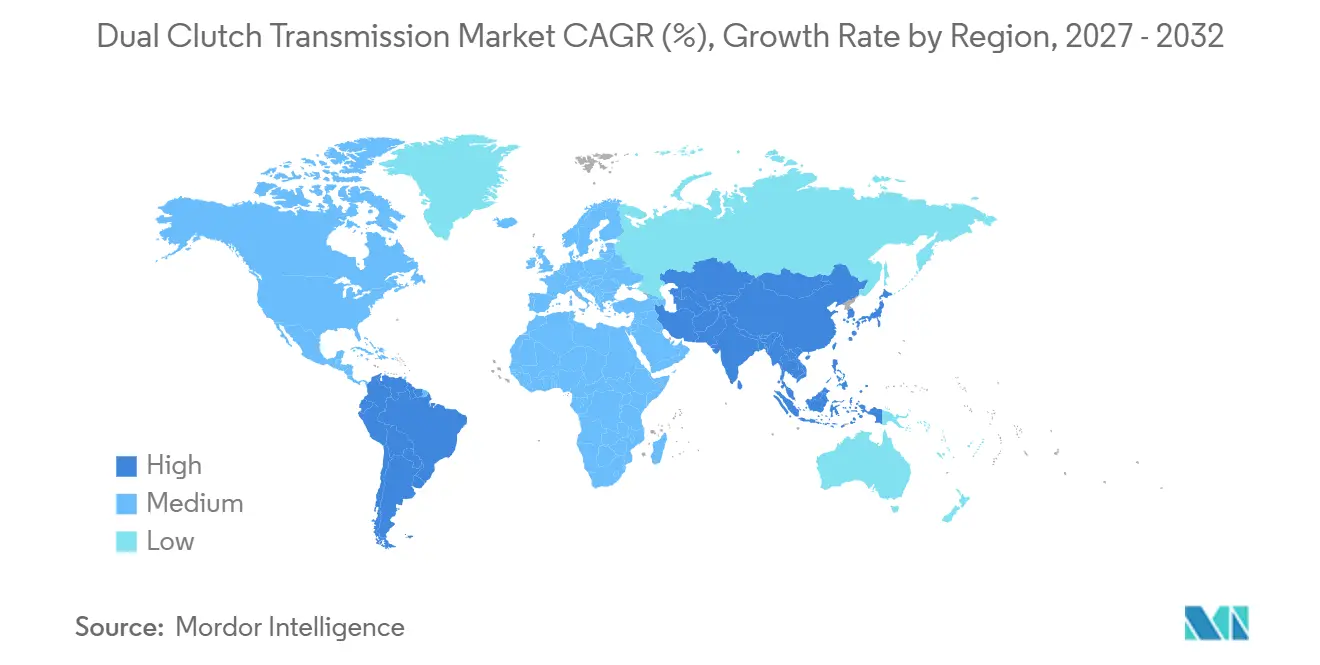
L'Asie-Pacifique détenait 52,18 % de la part du marché des transmissions à double embrayage en 2026 et devrait croître à un CAGR de 5,33 % jusqu'en 2032. La Chine est un centre cl car elle combine une fabrication de véhicules à grande échelle avec un développement rapide de produits hybrides. Les fabricants locaux et les fournisseurs mondiaux investissent dans des systèmes capables de servir les programmes de véhicules à combustion, hybrides légers et hybrides dédiés. La production régionale soutient également des délais d'approvisionnement plus courts pour les usines de véhicules et une collaboration plus étroite sur la calibration des transmissions. L'Inde devient un site complémentaire à mesure que les capacités d'assemblage local et de composants se développent pour les groupes motopropulseurs de véhicules particuliers.
L'Europe reste importante car les règles d'émissions des flottes influencent les choix de groupes motopropulseurs dans toute la région. Le cadre CO2 pour les voitures particulières de la Commission européenne continue de rendre les conceptions de véhicules hybrides efficaces pertinentes pour la planification de la conformité. Les constructeurs de la région gèrent les investissements dans les véhicules électriques à batterie tout en maintenant des offres hybrides pour les conducteurs qui ont besoin de modes de ravitaillement familiers. Cela soutient la demande pour les systèmes de transmission eDCT et autres prêts pour l'hybridation. Stellantis a pris le contrôle total des activités de production d'eDCT en France et en Italie, ce qui montre comment les constructeurs peuvent rapprocher les capacités stratégiques de transmission de leurs propres plans de produits.
L'Amérique du Nord présente un environnement de groupe motopropulseur mixte dans lequel les modèles hybrides restent pertinents pour les consommateurs cherchant à économiser du carburant sans dépendre entièrement de la recharge publique. Cela peut soutenir les opportunités DCT là où les constructeurs choisissent des configurations de transmission hybride pour les nouveaux programmes de véhicules. L'Amérique du Sud pourrait bénéficier du développement de la production de véhicules et de la recherche par les constructeurs de systèmes efficaces adaptés aux conditions de coût locales. Le Moyen-Orient et l'Afrique font face à une contrainte différente car la capacité de réparation spécialisée est concentrée dans un nombre plus restreint de centres automobiles. Le marché des transmissions à double embrayage dépendra d'une ingénierie, d'une fabrication et d'un soutien au service localisés plutôt que d'un schéma de demande mondial uniforme.
Paysage Concurrentiel
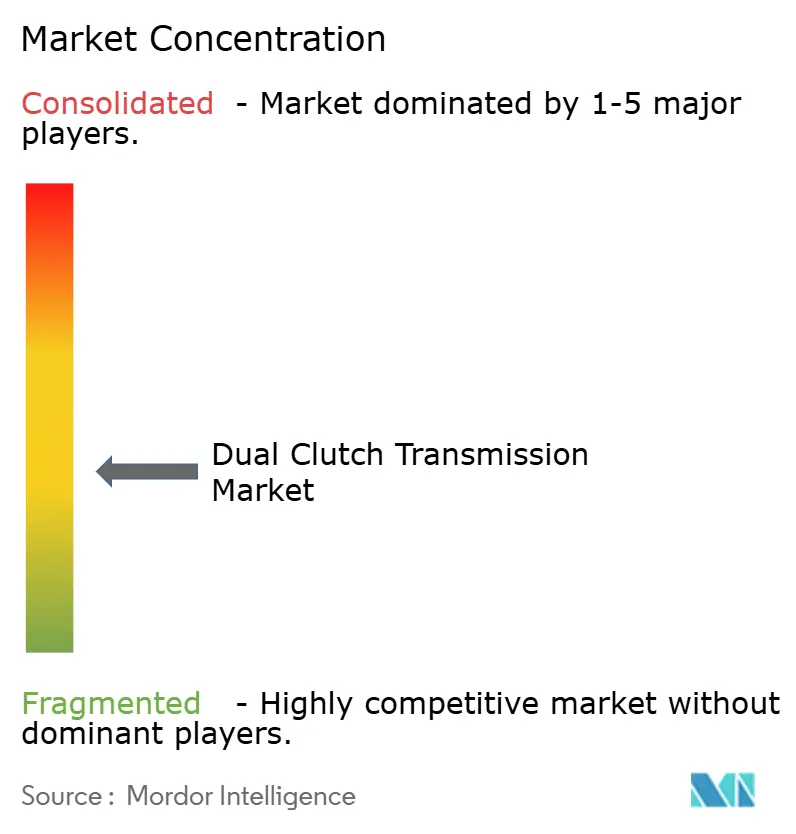
Le marché des transmissions à double embrayage présente un score de concentration modéré car les principaux fournisseurs occupent des positions significatives, mais aucun fournisseur unique ne détient une part divulguée décisive. BorgWarner, Schaeffler, ZF Friedrichshafen, Magna International et Aisin figurent parmi les participants établis. La concurrence évolue au-delà des pièces mécaniques individuelles vers des systèmes de transmission intégrés. Les fournisseurs sont censés combiner embrayages, engrenages, contrôle hydraulique, électronique et soutien à la calibration. Cela favorise les entreprises ayant des relations profondes avec les programmes de véhicules et la capacité de valider des systèmes complets.
BorgWarner a continué à soutenir les programmes DCT en Chine, reflétant l'importance de la base de fabrication de véhicules de la région et de la localisation des fournisseurs. L'offre de réparation de Schaeffler pour les véhicules à double embrayage démontre un intérêt parallèle pour le parc de véhicules et le réseau de service indépendant[2]. La décision de Stellantis de prendre le contrôle total de ses activités de production d'eDCT illustre une autre pression concurrentielle, à savoir la volonté des constructeurs automobiles d'intégrer certaines capacités de transmission dans leurs propres opérations[3]. Ces actions montrent que les fournisseurs doivent se concurrencer sur la connaissance des systèmes, le soutien au service et la fiabilité de la production, et pas seulement sur le coût des composants. Le marché des transmissions à double embrayage est également affecté par le degré de contrôle technique qu'un constructeur automobile souhaite conserver.
Le logiciel et la calibration sont des facteurs concurrentiels de plus en plus importants. Une bonne qualité de passage des rapports peut réduire les réclamations des clients et limiter l'exposition à la garantie, notamment dans la circulation à basse vitesse. Les fournisseurs capables de soutenir les mises à jour, les diagnostics et les travaux de sécurité fonctionnelle peuvent avoir un avantage lors du développement des véhicules. Dans le même temps, les constructeurs automobiles peuvent utiliser l'ingénierie interne ou le développement conjoint pour conserver le contrôle de l'expérience du groupe motopropulseur. Les nouveaux entrants doivent démontrer leur durabilité mécanique et leur compétence électronique avant de pouvoir remporter des programmes majeurs. Le marché des transmissions à double embrayage est donc concurrentiel, mais l'entrée reste difficile là où les constructeurs automobiles exigent des performances éprouvées sur toute la durée de vie d'un modèle.
Leaders du Secteur des Transmissions à Double Embrayage
-
BorgWarner Inc.
-
Schaeffler AG
-
ZF Friedrichshafen AG
-
Magna International Inc.
-
Aisin Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Octobre 2026 : Hyundai Transys a annoncé un investissement d'environ 560 millions USD en Géorgie, aux États-Unis. Le plan comprend la modernisation de deux usines existantes et la construction d'une nouvelle installation à West Point pour développer la production de groupes motopropulseurs hybrides, créant environ 320 emplois.
- Septembre 2026 : Kia India a ajouté des variantes DCT turbo-essence et automatique diesel à des finitions plus abordables de la Carens Clavis, à partir de 14,67 lakh INR (~17 580 USD).
- Septembre 2026 : Kia India a lancé le SUV trois rangées Sorento avec un moteur diesel 2,2 litres associé à une transmission à double embrayage à 8 rapports.
- Août 2026 : BMW India a lancé le X1 Long Wheelbase produit localement dans son usine de Chennai, équipé d'un moteur essence de 156 ch et d'une transmission à double embrayage à 7 rapports, avec des réservations ouvertes à partir du 21 août 2026.
Périmètre du Rapport Mondial sur le Marché des Transmissions à Double Embrayage
Le Marché des Transmissions à Double Embrayage (DCT) est segmenté par Type d'Embrayage, Nombre de Rapports, Composant, Type de Véhicule, Propulsion, Canal de Vente et Géographie. Par Type d'Embrayage, le marché est segmenté en DCT Humide et DCT Sec. Par Nombre de Rapports, le marché est segmenté en 6 Rapports, 7 Rapports et 8 Rapports et Plus. Par Composant, le marché est segmenté en Module d'Embrayage, Mécatronique / TCU, Trains d'Engrenages et Actionneurs. Par Type de Véhicule, le marché est segmenté en Voitures Particulières, Véhicules Utilitaires Légers et Autres Véhicules Commerciaux. Par Propulsion, le marché est segmenté en Moteur à Combustion Interne et Hybride (DHT / DCT Hybride). Par Canal de Vente, le marché est segmenté en Équipementier et Après-Vente. Par Géographie, le marché est segmenté en Amérique du Nord (États-Unis, Canada et Mexique), Europe (Allemagne, France, Italie, Espagne, Royaume-Uni, Russie et Reste de l'Europe), Asie-Pacifique (Chine, Japon, Inde, Corée du Sud, Thaïlande et Reste de l'Asie-Pacifique), Amérique du Sud (Brésil, Argentine et Reste de l'Amérique du Sud) et Moyen-Orient et Afrique (Émirats Arabes Unis, Arabie Saoudite, Qatar, Turquie, Afrique du Sud et Reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de Valeur (USD) et de Volume (Unités).
| DCT Humide |
| DCT Sec |
| 6 Rapports |
| 7 Rapports |
| 8 Rapports et Plus |
| Module d'Embrayage |
| Mécatronique / TCU |
| Trains d'Engrenages |
| Actionneurs |
| Voitures Particulières |
| Véhicules Utilitaires Légers |
| Autres Véhicules Commerciaux |
| Moteur à Combustion Interne |
| Hybride (DHT / DCT Hybride) |
| Équipementier |
| Après-Vente |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats Arabes Unis |
| Arabie Saoudite | |
| Qatar | |
| Turquie | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type d'Embrayage | DCT Humide | |
| DCT Sec | ||
| Par Nombre de Rapports | 6 Rapports | |
| 7 Rapports | ||
| 8 Rapports et Plus | ||
| Par Composant | Module d'Embrayage | |
| Mécatronique / TCU | ||
| Trains d'Engrenages | ||
| Actionneurs | ||
| Par Type de Véhicule | Voitures Particulières | |
| Véhicules Utilitaires Légers | ||
| Autres Véhicules Commerciaux | ||
| Par Propulsion | Moteur à Combustion Interne | |
| Hybride (DHT / DCT Hybride) | ||
| Par Canal de Vente | Équipementier | |
| Après-Vente | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats Arabes Unis | |
| Arabie Saoudite | ||
| Qatar | ||
| Turquie | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quels sont les facteurs qui stimulent la demande de transmissions à double embrayage ?
Les programmes de véhicules hybrides, les exigences d'efficacité énergétique et la demande de groupes motopropulseurs réactifs pour voitures particulières soutiennent l'adoption. Les constructeurs automobiles apprécient également les systèmes pouvant être adaptés sur des modèles apparentés, des spécifications régionales et différents niveaux de contenu hybride.
Quelle est la taille du marché des transmissions à double embrayage ?
Il devrait croître de 22,78 milliards USD en 2027 à 28,35 milliards USD d'ici 2032, à un CAGR de 4,47 %. Ces chiffres reflètent la période de prévision de 2027 à 2032, durant laquelle les programmes de véhicules hybrides et la production continue de voitures particulières soutiennent la demande.
Quelle conception d'embrayage domine la demande de transmissions à double embrayage ?
Le DCT humide était en tête avec une part de 58,27 % en 2026 et devrait croître à un CAGR de 5,08 % jusqu'en 2032. Son contrôle thermique soutient les applications de véhicules prêts pour l'hybridation qui font face à un engagement fréquent de l'embrayage dans la circulation et à des conditions d'exploitation quotidiennes variées.
Pourquoi les systèmes DCT hybrides devraient-ils croître plus rapidement que les systèmes à moteur à combustion interne ?
Les conceptions hybrides conservent un rôle pour la transmission tout en intégrant la propulsion électrique, ce qui soutient l'efficacité du véhicule et une délivrance de puissance flexible. Elles nécessitent une conception mécanique et logicielle coordonnée, incluant une intégration soignée des embrayages, des moteurs électriques, des fonctions hydrauliques et des commandes du véhicule.