
Marktgröße und Marktanteil für Doppelkupplungsgetriebe
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 22.78 Milliarden US-Dollar |
| Marktgröße (2032) | 28.35 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.47 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Doppelkupplungsgetriebe von Mordor Intelligence
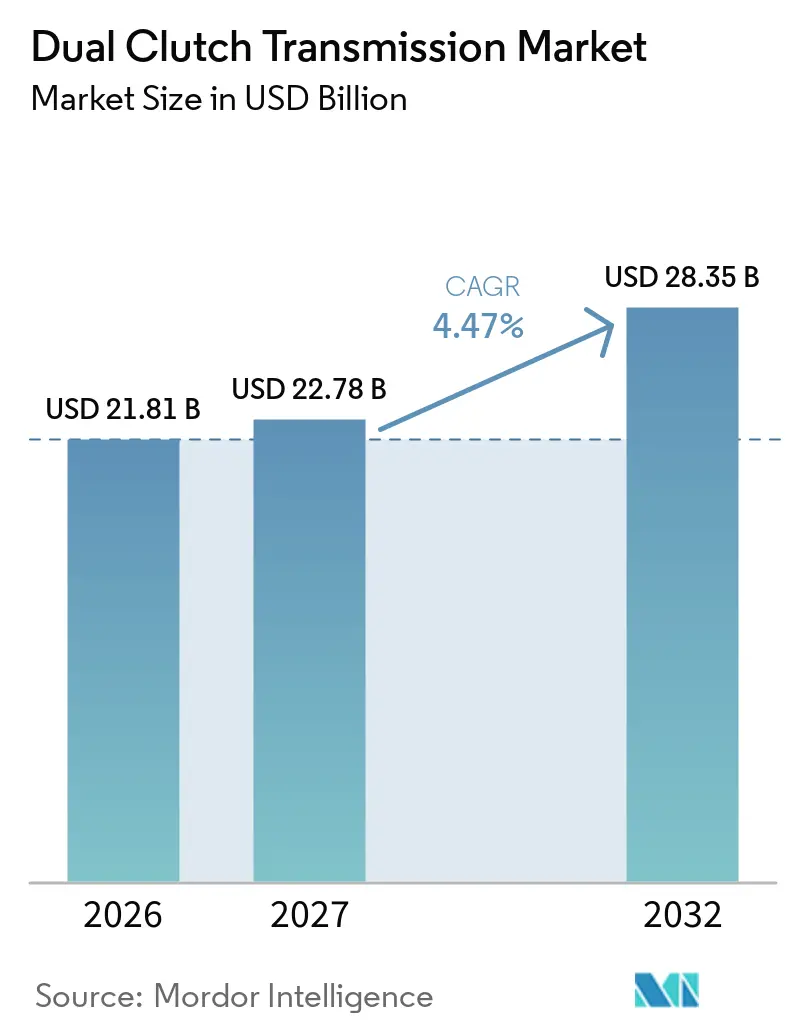
Die Marktgröße für Doppelkupplungsgetriebe wurde im Jahr 2026 auf 21,81 Milliarden USD geschätzt und soll von 22,78 Milliarden USD im Jahr 2027 auf 28,35 Milliarden USD bis 2032 wachsen, was einem CAGR von 4,47 % zwischen 2027 und 2032 entspricht. Der Markt wird von Fahrzeugherstellern geprägt, die den Kraftstoffverbrauch verbessern müssen, während sie vertraute Antriebsstränge in der Produktion behalten. Hybridfahrzeuge stehen im Mittelpunkt dieses Wandels, da sie eine Rolle für kompakte, elektronisch gesteuerte Getriebe behalten. Hersteller legen zudem mehr Wert auf Softwaresteuerung, thermische Leistung und zuverlässiges Fahrverhalten bei niedrigen Geschwindigkeiten. Die Produktion verlagert sich näher an große Fahrzeugmontagestandorte, insbesondere im asiatisch-pazifischen Raum, was Lieferketten verkürzen und Kalibrierungsarbeiten an lokale Fahrmuster anpassen kann. Der Markt für Doppelkupplungsgetriebe bietet daher Chancen bei hybridfähigen Systemen, lokalisierten Komponentenlieferungen und Servicelösungen für bereits im Einsatz befindliche Fahrzeuge.
Wichtigste Erkenntnisse des Berichts
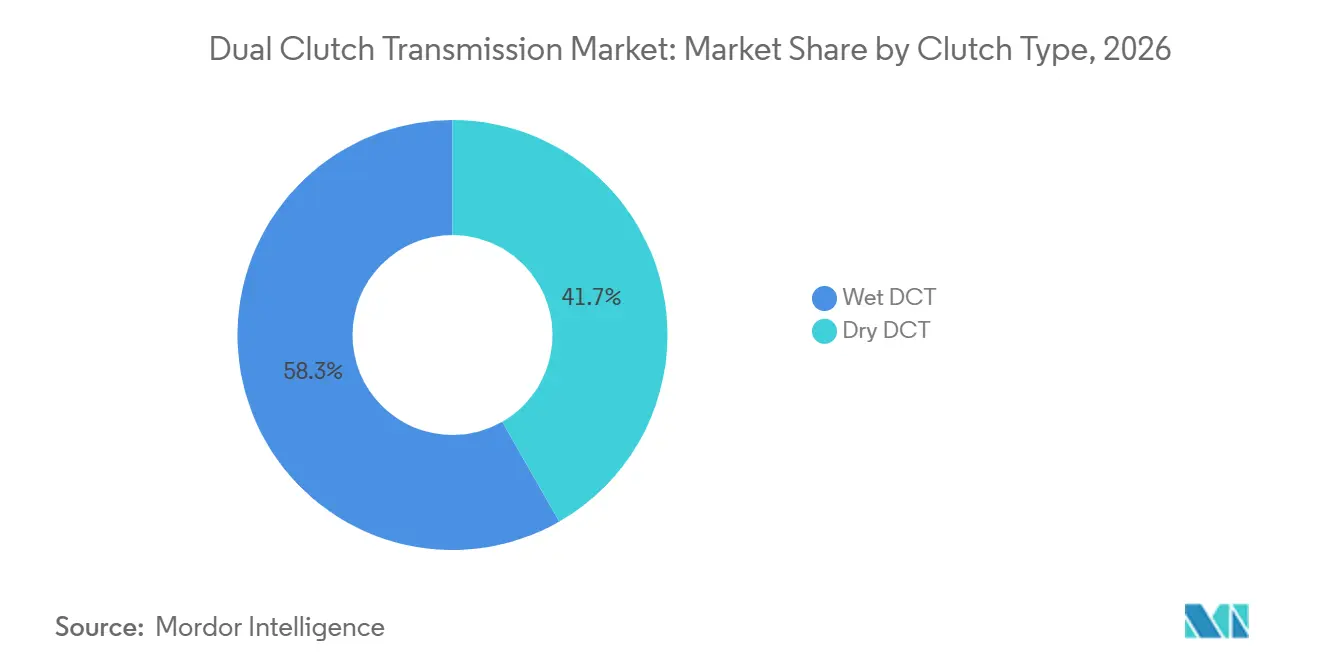
- Nach Kupplungstyp hielt Nass-DKG im Jahr 2026 einen Marktanteil von 58,27 % am Markt für Doppelkupplungsgetriebe und soll bis 2032 mit einem CAGR von 5,08 % wachsen.
- Nach Ganganzahl hielt 7-Gang im Jahr 2026 einen Marktanteil von 54,18 % am Markt für Doppelkupplungsgetriebe, während 8-Gang und mehr bis 2032 voraussichtlich mit einem CAGR von 5,79 % wachsen wird.
- Nach Komponente hielten Zahnradsätze im Jahr 2026 einen Marktanteil von 32,18 % am Markt für Doppelkupplungsgetriebe, während Mechatronik/TCU bis 2032 voraussichtlich mit einem CAGR von 4,91 % wachsen wird.
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2026 einen Marktanteil von 94,18 % am Markt für Doppelkupplungsgetriebe und sollen bis 2032 mit einem CAGR von 4,87 % wachsen.
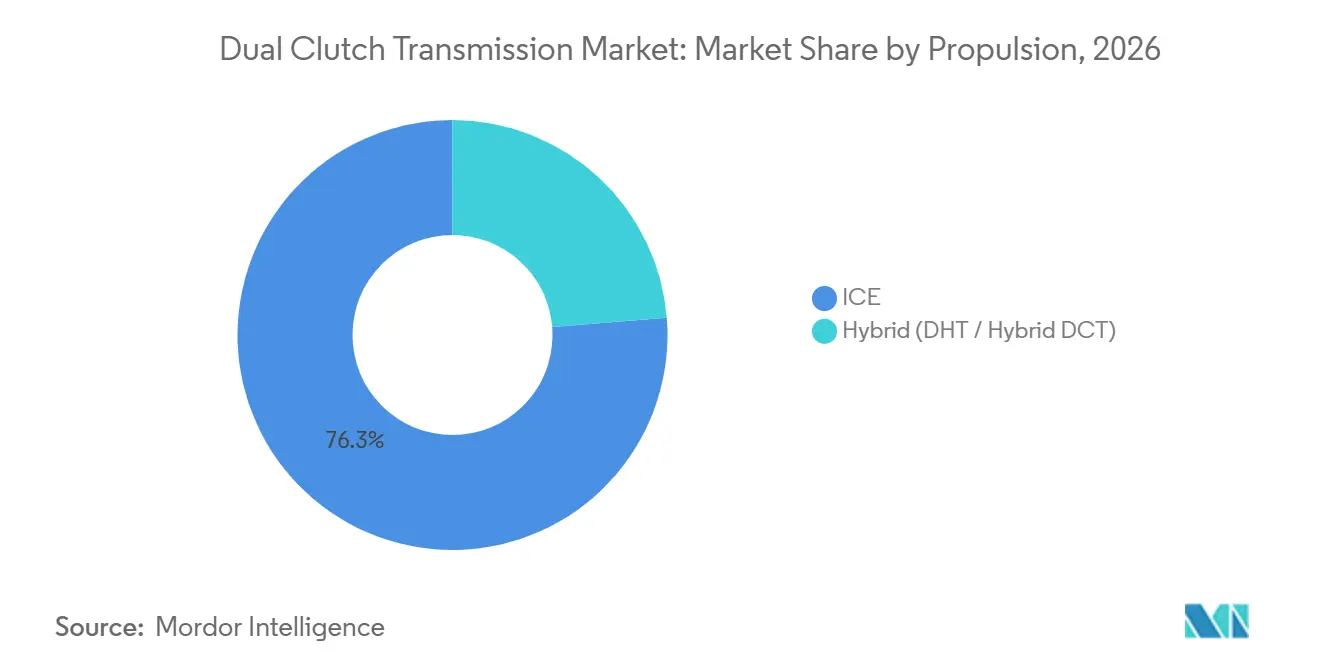
- Nach Antrieb hielt der Verbrennungsmotor im Jahr 2026 einen Marktanteil von 76,27 % am Markt für Doppelkupplungsgetriebe, während Hybrid-DHT/Hybrid-DKG bis 2032 voraussichtlich mit einem CAGR von 8,07 % wachsen wird.
- Nach Vertriebskanal hielt OEM im Jahr 2026 einen Marktanteil von 88,63 % am Markt für Doppelkupplungsgetriebe und soll bis 2032 mit einem CAGR von 4,74 % wachsen.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Marktanteil von 52,18 % am Markt für Doppelkupplungsgetriebe und soll bis 2032 mit einem CAGR von 5,33 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Doppelkupplungsgetriebe
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hybridisierung bestehender Verbrennungsmotorplattformen durch eDKG- und DHT-Architekturen | +1.2% | Global, mit hoher Intensität in China, Europa und Japan | Mittelfristig (2–4 Jahre) |
| Verschärfung der Kraftstoffverbrauchs- und CO2-Anforderungen | +1.0% | EU, China und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Hochvolumiger Einsatz von 7-Gang-DKG in Kompaktwagen und SUVs | +0.8% | Schwerpunkt asiatisch-pazifischer Raum, Ausweitung auf Europa und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Regionale Lokalisierung der DKG- und Kupplungsmodulproduktion im asiatisch-pazifischen Raum | +0.6% | Asiatisch-pazifischer Raum, Ausweitung auf Südamerika und MEA | Mittelfristig (2–4 Jahre) |
| Wiederverwendung von DKG-Modulen für Verbrennungsmotor-, Mildhybrid- und Vollhybridvarianten | +0.4% | Global | Langfristig (≥ 4 Jahre) |
| Softwarekalibrierte Schaltqualität als Differenzierungsmerkmal in Premium- und Hochleistungsfahrzeugen | +0.3% | Europa, Nordamerika und Ostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hybridisierung bestehender Verbrennungsmotorplattformen durch eDKG- und DHT-Architekturen
Die Hybridisierung erweitert die Rolle von Doppelkupplungssystemen, da Fahrzeughersteller Verbrennungsmotoren mit Elektromotoren kombinieren können, ohne vertraute Fahrzeugplattformen aufzugeben. Dedizierte Hybridgetriebe und elektrifizierte DKGs stellen die mechanische und elektronische Verbindung bereit, die zur Steuerung dieser Antriebsquellen erforderlich ist. Sie können unter bestimmten Bedingungen motorloses Fahren unterstützen und gleichzeitig dem Motor ermöglichen, bei Bedarf Leistung bereitzustellen. Dieser Ansatz hilft Herstellern, die Effizienz zu verbessern, ohne jedes Produkt sofort auf eine batterieelektrische Architektur umzustellen. Er legt auch größeren Wert auf Kupplungstemperatur, Motorverpackung, Hydraulikfunktionen und Softwaresteuerung. Zulieferer, die diese Elemente als ein System validieren können, sind besser positioniert, um neue Hybridprogramme zu unterstützen. Die Chance ist am größten, wo Hersteller verwandte Getriebedesigns für konventionelle, Mildhybrid- und Vollhybridfahrzeuge nutzen möchten. Diese Wiederverwendung kann die Entwicklungsplanung vereinfachen und eine konsistentere Produktion über Fahrzeuglinien hinweg unterstützen.
Verschärfung der Kraftstoffverbrauchs- und CO2-Anforderungen
Kraftstoffverbrauchs- und CO2-Anforderungen beeinflussen Getriebeentscheidungen, da Fahrzeughersteller die Emissionen über ihr gesamtes Produktsortiment hinweg steuern müssen. Die flottenweiten Standards der Europäischen Union für neue Personenkraftwagen geben Herstellern einen anhaltenden Grund, Antriebsstränge einzusetzen, die den Kraftstoffverbrauch senken können[1]. Mildhybride und Plug-in-Hybride können relevant bleiben, wenn sie einem Fahrzeugportfolio helfen, diese Anforderungen zu erfüllen. Ein DKG kann diese Strategie unterstützen, indem es Motordrehzahl und Drehmomentabgabe unter verschiedenen Fahrbedingungen steuert. Vorschriften beeinflussen auch den Zeitpunkt von Produktentscheidungen, da Hersteller etablierte Getriebetypen möglicherweise aktualisieren, bevor sie sich auf völlig neue Fahrzeugarchitekturen festlegen. Dies begünstigt Systeme, die bereits mit Motoren, Elektromotoren, Batterien und Fahrzeugsteuerungen erprobt wurden. Zulieferer, die eine zuverlässige Integration nachweisen können, haben eine stärkere Position in Gesprächen mit Entwicklungs- und Einkaufsteams. Das Ergebnis ist ein anhaltendes Interesse an hybridkompatiblen Getriebeprogrammen während der Modellauffrischungszyklen.
Hochvolumiger Einsatz von 7-Gang-DKG in Kompaktwagen und SUVs
7-Gang-DKGs bleiben für Kompaktwagen und Sport Utility Vehicles relevant, da sie Leistung, Baugröße und Produktionskosten ausbalancieren. Die Auslegung bietet ausreichend Übersetzungsstufen für viele Mainstream-Anwendungen ohne die zusätzliche Komplexität eines Designs mit höherer Ganganzahl. Sie kann auch für verwandte Limousinen, Schrägheckmodelle und Nutzfahrzeuge adaptiert werden, was gemeinsame Plattformstrategien unterstützt. BorgWarner hat DKG-Kupplungsprogrammaktivitäten für chinesische Fahrzeughersteller gemeldet, was die anhaltende Beteiligung von Zulieferern an hochvolumigen Anwendungen verdeutlicht. Die Nachfrage hängt von mehr als der Antriebsstrangpräferenz ab, da Hersteller auch das Verkehrsverhalten, die Passform im Motorraum und die Auswirkungen auf die Fahrzeugerschwinglichkeit bewerten müssen. Ein stabiler Zugang zu Komponenten ist wichtig, wenn ein Programm mehrere Fahrzeugmodelle über mehrere Jahre hinweg bedient. Lokale Fertigung kann Zulieferern helfen, sich mit Fahrzeugwerken abzustimmen und auf Änderungen der Programmanforderungen zu reagieren. Diese Faktoren unterstützen die anhaltende Nachfrage nach etablierten 7-Gang-DKG-Designs.
Regionale Lokalisierung der DKG- und Kupplungsmodulproduktion im asiatisch-pazifischen Raum
Die Lokalisierung gewinnt an Bedeutung, da die Fahrzeugproduktion im asiatisch-pazifischen Raum zunimmt und Hersteller kürzere, zuverlässigere Lieferketten anstreben. Regionale Produktion kann das Transportrisiko reduzieren und die Koordination zwischen Getriebe-, Motor- und Fahrzeugentwicklungsteams stärken. Sie gibt Zulieferern auch einen näheren Einblick in lokale Verkehrsbedingungen, Klimaverhältnisse und Kundenerwartungen, was Kalibrierungsentscheidungen leiten kann. Indien und China sind besonders relevant, da beide eine erhebliche Fahrzeugnachfrage mit wachsender Fertigungs- und Entwicklungskompetenz verbinden. Die Lokalisierung geht über die Endmontage hinaus, da sie Zugang zu Kupplungsmaterialien, Elektronik, Zahnradbearbeitung, Prüfung und geschultem Servicepersonal erfordert. Ein starkes lokales Netzwerk kann die Markteinführungsbereitschaft verbessern und helfen, Fahrbarkeitsproble zu erkennen, bevor sie zu weit verbreiteten Kundenproblemen werden. Es kann auch Exportprogramme unterstützen, wenn lokal produzierte Fahrzeuge in andere Märkte geliefert werden. Diese Bedingungen machen die regionale Produktion zu einem wichtigen Bestandteil der langfristigen Getriebelieferplanung.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Durchdringung batterieelektrischer Fahrzeuge reduziert die konventionelle Mehrganggetriebe-Nachfrage | -1.2% | Global, konzentriert in der EU und China | Langfristig (≥ 4 Jahre) |
| Hohe Komplexität bei Wärmemanagement und Mechatronik | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Hohes Gewährleistungsrisiko durch Kupplungsverschleiß, Rupfen und Fahrverhalten bei niedrigen Geschwindigkeiten | -0.5% | Global, insbesondere in aufstrebenden asiatisch-pazifischen Märkten | Mittelfristig (2–4 Jahre) |
| Begrenzte Reparaturinfrastruktur und Kalibrierungskompetenz außerhalb großer Automobilzentren | -0.3% | Südamerika, MEA und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Durchdringung batterieelektrischer Fahrzeuge reduziert die konventionelle Mehrganggetriebe-Nachfrage
Batterieelektrische Fahrzeuge benötigen im Allgemeinen weniger mechanische Getriebeelemente als Fahrzeuge mit Verbrennungsmotoren, was die Nachfrage nach konventionellen DKG-Anwendungen im Laufe der Zeit reduzieren kann. Der Effekt ist am deutlichsten sichtbar, wenn ein Hersteller eine Modellreihe von einer Verbrennungsplattform auf eine dedizierte batterieelektrische Architektur umstellt. Hybridfahrzeuge bieten einen teilweisen Ausgleich, da sie weiterhin eine Notwendigkeit haben, Motor- und Elektroantrieb zu koordinieren. Das Tempo des Wandels unterscheidet sich jedoch je nach Land, Fahrzeugtyp, Ladeinfrastruktur und Kundenerschwinglichkeit. Einige Hersteller erweitern ihr Hybridangebot, wo batterieelektrische Fahrzeuge für viele Käufer schwer zugänglich bleiben. Andere entwickeln gemeinsame elektrische Architekturen, die in späteren Produktzyklen die Anzahl der unterschiedlichen Antriebsstrangdesigns reduzieren könnten. Zulieferer müssen daher einen gemischten Nachfrageausblick managen, anstatt davon auszugehen, dass eine Antriebsroute in jeder Region vorherrschen wird. Ein breites Antriebsstrangportfolio kann das Risiko einer plötzlichen Abkehr von einem einzigen Getriebetyp reduzieren.
Hohe Komplexität bei Wärmemanagement und Mechatronik
DKG-Systeme erfordern eine enge Steuerung von Kupplungstemperatur, Hydraulikdruck, Sensoren und elektronischen Befehlen, was den Entwicklungs- und Validierungsaufwand erhöht. Wiederholter Betrieb bei niedrigen Geschwindigkeiten kann zusätzlichen Stress auf das Kupplungseingreifen ausüben, insbesondere wenn ein Hybridfahrzeug zwischen Elektro- und Verbrennungsantrieb wechselt. Ein Getriebe, das in einem kontrollierten Test gut funktioniert, kann sich im dichten Stadtverkehr, in steilem Gelände oder bei hohen Umgebungstemperaturen anders verhalten. Diese Betriebsbedingungen können die Zeit erhöhen, die für die Kalibrierung und Validierung eines neuen Programms benötigt wird. Mechatronik fügt eine weitere Komplexitätsebene hinzu, da das Steuergerät die Fahrerforderung interpretieren und Motor, Kupplungen und Elektromotor koordinieren muss, wo zutreffend. Geringfügige Schwächen können zu Zögern, Rupfen oder inkonsistenter Reaktion führen. Deren Behebung kann Softwarerevisionen, Diagnosewerkzeuge, Fachausbildung und zusätzliche Tests erfordern. Diese Anforderungen können die Programmkosten erhöhen und es kleineren Zulieferern erschweren, in fortgeschrittenen DKG-Anwendungen zu konkurrieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kupplungstyp: Nass-DKG unterstützt hybridfähige Anwendungen
Nass-DKG hielt im Jahr 2026 einen Marktanteil von 58,27 % am Markt für Doppelkupplungsgetriebe und soll bis 2032 mit einem CAGR von 5,08 % wachsen. Das Design verwendet Fluid zur Wärmeabfuhr und zur Unterstützung wiederholter Kupplungseingriffe. Dies macht es geeignet für Fahrzeuge, die anhaltendem Stop-and-Go-Verkehr oder häufigen Wechseln zwischen Elektro- und Verbrennungsantrieb ausgesetzt sind. Fahrzeughersteller können seinen erhöhten Systemaufwand akzeptieren, wenn sie eine bessere Wärmekontrolle und vorhersehbaren Betrieb wünschen. Der Markt für Doppelkupplungsgetriebe wird voraussichtlich Nasssysteme bevorzugen, wo der Hybridbetrieb anspruchsvollere Lastzyklen erzeugt.
Trocken-DKG bleibt relevant, wo niedrigere Kosten, geringeres Gewicht und effizienter Betrieb wichtig sind. Es kann für kleinere Personenkraftwagen mit weniger anspruchsvollen Betriebsbedingungen geeignet sein. Seine kommerzielle Position hängt stark von der Kalibrierungsqualität und der Nutzung des Fahrzeugs im Verkehr ab. Hersteller können es weiterhin für wertorientierte Modelle auswählen, bei denen ein Nasssystem nicht erforderlich ist. Die Kupplungstypmischung im Markt wird daher weiterhin je nach Fahrzeugpreis, Verkehrsbedingungen und Hybridanteil variieren.
Nach Ganganzahl: Höhere Gangzahlen expandieren in fortgeschrittenen Fahrzeugplattformen
7-Gang hielt im Jahr 2026 einen Marktanteil von 54,18 % am Markt für Doppelkupplungsgetriebe, während 8-Gang und mehr bis 2032 voraussichtlich mit einem CAGR von 5,79 % wachsen wird. 7-Gang-Auslegungen bleiben weit verbreitet, da sie den Anforderungen vieler Kompaktfahrzeuge und Nutzfahrzeuge entsprechen. Sie bieten eine vertraute Balance aus Leistung, Kosten und Baugröße. Fahrzeughersteller können ein gemeinsames Design für mehrere Modelle anwenden, was die Produktionseffizienz unterstützt. Dies hält die Konfiguration für den Markt bedeutsam.
Systeme mit höherer Ganganzahl sind stärker mit Premium-, Hochleistungs- und Hybridanwendungen verbunden. Zusätzliche Übersetzungsstufen können Ingenieuren mehr Flexibilität bei der Steuerung der Motordrehzahl unter verschiedenen Straßenbedingungen geben. Dies kann die Leistungsabgabe verbessern, wenn ein Verbrennungsmotor zusammen mit einem Elektromotor arbeitet. Das Design erfordert auch eine sorgfältige Steuerungskalibrierung, damit zusätzliche Gangwechsel die Schaltweichheit nicht beeinträchtigen. Infolgedessen betrachtet der Markt für Doppelkupplungsgetriebe höhere Gangzahlen als spezialisiertes Wachstumsfeld und nicht als direkten Ersatz für jedes 7-Gang-System.
Nach Komponente: Steuerungssysteme gewinnen neben mechanischen Inhalten an Bedeutung
Zahnradsätze hielten im Jahr 2026 einen Marktanteil von 32,18 % am Markt für Doppelkupplungsgetriebe, während Mechatronik/TCU bis 2032 voraussichtlich mit einem CAGR von 4,91 % wachsen wird. Zahnradsätze bleiben unverzichtbar, da sie Drehmoment übertragen und die verfügbaren Übersetzungsstufen bestimmen. Ihre Qualität hängt von Bearbeitungspräzision, Materialhaltbarkeit und konsistenter Fertigung ab. Sie sind ein zentrales mechanisches Element in jedem DKG-Design. Dies unterstützt ihre anhaltende Rolle im gesamten Markt für Doppelkupplungsgetriebe.
Mechatronik und Getriebesteuergeräte erhalten größere Aufmerksamkeit, da Fahrer ihre Auswirkungen direkt durch die Schaltreaktion erleben. Software kann das Kupplungseingreifen, die Gangwahl und die Koordination mit einem Hybridmotor beeinflussen. Sie kann auch Diagnosen und Aktualisierungen unterstützen, wenn sich das Fahrzeugverhalten im Laufe der Zeit ändert. Die wachsende Bedeutung von Steuerungssystemen erhöht den Wert von Zulieferern, die Softwarekenntnisse mit Hardware-Validierung kombinieren. Diese Verschiebung verändert die Wertverteilung innerhalb des Marktes.
Nach Fahrzeugtyp: Personenkraftwagen bleiben die primäre Anwendung
Personenkraftwagen hielten im Jahr 2026 einen Marktanteil von 94,18 % am Markt für Doppelkupplungsgetriebe und sollen bis 2032 mit einem CAGR von 4,87 % wachsen. Personenfahrzeuge bieten die größte Basis an Anwendungen für kompakte und mittelgroße DKG-Designs. Ihre Antriebsstranganforderungen konzentrieren sich oft auf effizienten Alltagsbetrieb, reaktionsschnelle Beschleunigung und Unterbringung in begrenztem Raum. Diese Anforderungen stimmen mit den Fähigkeiten vieler DKG-Systeme überein. Der Markt bleibt daher eng mit den Modellzyklen von Personenkraftwagen verbunden.
Nutzfahrzeuge bieten eine kleinere Chance, da ihre Drehmomentlasten und Betriebsmuster unterschiedlich sind. Einige leichte Nutzfahrzeuge können fortschrittliche automatisierte Getriebe verwenden, insbesondere wo Kraftstoffeffizienz wichtig ist. Schwerere Anwendungen erfordern oft andere Designs, die für höhere Lasten und anhaltenden Betrieb geeignet sind. Die Personenkraftwagen-Nachfrage schafft auch eine Abhängigkeit von Entscheidungen, die von einer begrenzten Anzahl großer Fahrzeughersteller getroffen werden. Der Markt für Doppelkupplungsgetriebe kann sich daher schnell ändern, wenn ein hochvolumiger Hersteller seine Getriebstrategie überarbeitet.
Nach Antrieb: Hybridanwendungen schaffen den stärksten Wachstumspfad
Der Verbrennungsmotor hielt im Jahr 2026 einen Marktanteil von 76,27 % am Markt für Doppelkupplungsgetriebe, während Hybrid-DHT/Hybrid-DKG bis 2032 voraussichtlich mit einem CAGR von 8,07 % wachsen wird. Fahrzeuge mit Verbrennungsmotor bilden weiterhin eine große Produktionsbasis für konventionelle DKG-Systeme. Viele Fahrzeugplattformen bleiben im Einsatz, da Hersteller erschwingliche Modelle für verschiedene Märkte benötigen. Diese bestehende Basis unterstützt die anhaltende Nachfrage nach etablierten Getriebedesigns. Der Markt für Doppelkupplungsgetriebe stützt sich für einen wesentlichen Teil seines aktuellen Volumens weiterhin auf Fahrzeuge mit Verbrennungsmotor.
Hybridanwendungen sollen schneller wachsen, da sie eine Rolle für das Getriebe behalten und gleichzeitig elektrische Antriebsfähigkeit hinzufügen. Ein dediziertes Hybridgetriebe muss mehrere Antriebsquellen verwalten, ohne die Fahrbarkeit zu beeinträchtigen. Dies schafft Nachfrage nach integriertem Engineering, einschließlich Motorverpackung, Hydrauliksteuerung und Software. Es gibt Zulieferern auch einen Weg, relevant zu bleiben, wenn Fahrzeugflotten stärker elektrifiziert werden. Der Markt hat einen klaren Grund, in hybridspezifische Systeme zu investieren und gleichzeitig konventionelle Programme zu unterstützen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: OEM-Versorgung bleibt zentral für den Programmerfolg
OEM hielt im Jahr 2026 einen Marktanteil von 88,63 % am Markt für Doppelkupplungsgetriebe und soll bis 2032 mit einem CAGR von 4,74 % wachsen. DKGs werden lange vor dem Erreichen eines Autohauses in eine Fahrzeugplattform integriert. Ihre Hardware, Software und Kühlanordnungen müssen zum Motor und dem restlichen Antriebsstrang passen. Dies macht die Erstausrüstungslieferung zum wichtigsten Weg zum Volumen. Der Markt hängt von langfristigen Entwicklungsvereinbarungen und zuverlässiger Produktionsausführung ab.
Der Aftermarket hat eine andere Rolle, da er Fahrzeuge nach der ursprünglichen Garantiezeit unterstützt. Die Nachfrage kann Kupplungsmodule, Schwungräder, Steuerkomponenten, Diagnosewerkzeuge und geschulte Reparaturarbeiten umfassen. Schaeffler hat eine kombinierte Reparaturlösung für ausgewählte Doppelkupplungsanwendungen eingeführt, was den Wert aufeinander abgestimmter Ersatzteile bei Servicearbeiten verdeutlicht. Unabhängige Werkstätten benötigen klare Verfahren und zuverlässige Komponentenkompatibilität, um konsistente Reparaturen durchzuführen. Der Aftermarket gibt dem Markt für Doppelkupplungsgetriebe eine längere kommerzielle Beziehung mit dem installierten Fahrzeugbestand.
Geografische Analyse
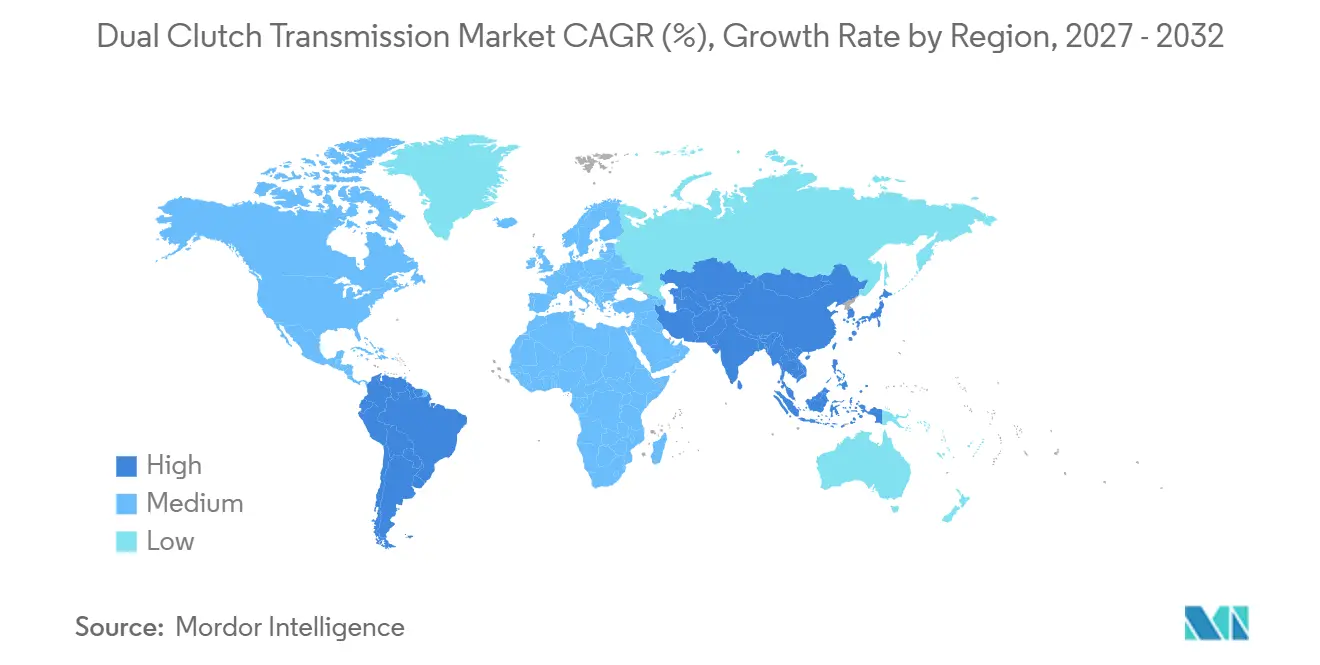
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Marktanteil von 52,18 % am Markt für Doppelkupplungsgetriebe und soll bis 2032 mit einem CAGR von 5,33 % wachsen. China ist ein wichtiges Zentrum, da es großvolumige Fahrzeugfertigung mit rasanter Hybridproduktentwicklung verbindet. Lokale Hersteller und globale Zulieferer investieren in Systeme, die Verbrennungsmotor-, Mildhybrid- und dedizierte Hybridfahrzeugprogramme bedienen können. Regionale Produktion unterstützt auch kürzere Vorlaufzeiten für Fahrzeugwerke und eine engere Zusammenarbeit bei der Getriebkalibrierung. Indien entwickelt sich zu einem ergänzenden Standort, da lokale Montage- und Komponentenkompetenz für Personenfahrzeug-Antriebsstränge wächst.
Europa bleibt wichtig, da Flottenemissionsvorschriften die Antriebsstrangentscheidungen in der gesamten Region beeinflussen. Der CO2-Rahmen der Europäischen Kommission für Personenkraftwagen macht effiziente Hybridfahrzeugdesigns weiterhin relevant für die Compliance-Planung. Hersteller in der Region managen Investitionen in batterieelektrische Fahrzeuge und halten gleichzeitig Hybridangebote für Fahrer aufrecht, die vertraute Betankungsmuster benötigen. Dies unterstützt die Nachfrage nach eDKG und anderen hybridfähigen Getriebesystemen. Stellantis hat die vollständige Kontrolle über eDKG-Produktionsaktivitäten in Frankreich und Italien übernommen, was zeigt, wie Hersteller strategische Getriebefähigkeiten näher an ihre eigenen Produktpläne bringen können.
Nordamerika hat ein gemischtes Antriebsstrangumfeld, in dem Hybridmodelle für Verbraucher relevant bleiben, die Kraftstoffeinsparungen suchen, ohne vollständig auf öffentliches Laden angewiesen zu sein. Dies kann DKG-Chancen unterstützen, wo Hersteller Hybridgetriebelayouts für neue Fahrzeugprogramme wählen. Südamerika könnte profitieren, wenn sich die Fahrzeugproduktion entwickelt und Hersteller effiziente Systeme suchen, die lokalen Kostenbedingungen entsprechen. Der Nahe Osten und Afrika stehen vor einer anderen Einschränkung, da spezialisierte Reparaturkompetenz auf eine kleinere Anzahl von Automobilzentren konzentriert ist. Der Markt für Doppelkupplungsgetriebe wird von lokalisiertem Engineering, Fertigung und Serviceunterstützung abhängen, anstatt von einem einheitlichen globalen Nachfragemuster.
Wettbewerbslandschaft
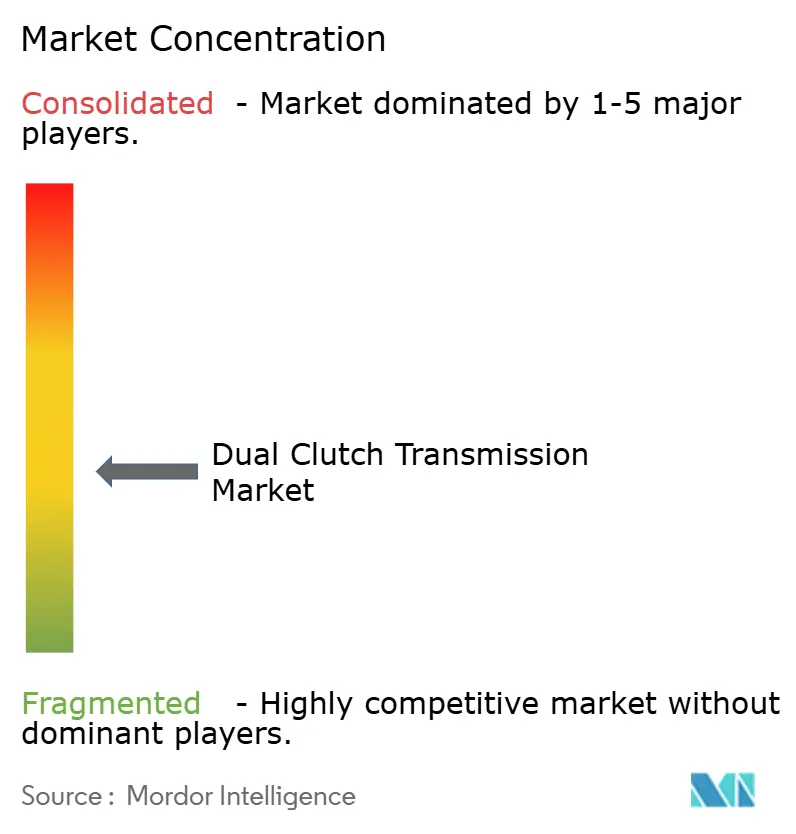
Der Markt für Doppelkupplungsgetriebe weist einen moderaten Marktkonzentrationsgrad auf, da die führenden Zulieferer bedeutende Positionen innehaben, aber kein einzelner Zulieferer einen entscheidenden offengelegten Anteil hat. BorgWarner, Schaeffler, ZF Friedrichshafen, Magna International und Aisin gehören zu den etablierten Marktteilnehmern. Der Wettbewerb verlagert sich von einzelnen mechanischen Teilen hin zu integrierten Getriebesystemen. Von Zulieferern wird erwartet, dass sie Kupplungen, Zahnräder, Hydrauliksteuerung, Elektronik und Kalibrierungsunterstützung kombinieren. Dies begünstigt Unternehmen mit tiefen Fahrzeugprogrammbeziehungen und der Fähigkeit, vollständige Systeme zu validieren.
BorgWarner hat DKG-Programme in China weiterhin unterstützt, was die Bedeutung der Fahrzeugfertigungsbasis und der Zuliefererlokalisierung in der Region widerspiegelt. Schaefflers Reparaturangebot für Doppelkupplungsfahrzeuge zeigt einen parallelen Fokus auf den Fahrzeugbestand und die unabhängige Servicekette[2]. Stellantis' Entscheidung, die vollständige Kontrolle über seine eDKG-Produktionsaktivitäten zu übernehmen, verdeutlicht einen weiteren Wettbewerbsdruck, nämlich die Bereitschaft von Fahrzeugherstellern, ausgewählte Getriebefähigkeiten in ihre eigenen Betriebe zu integrieren[3]. Diese Maßnahmen zeigen, dass Zulieferer beim Systemwissen, Serviceunterstützung und Produktionszuverlässigkeit konkurrieren müssen, nicht nur bei den Komponentenkosten. Der Markt für Doppelkupplungsgetriebe wird auch davon beeinflusst, wie viel technische Kontrolle ein Fahrzeughersteller behalten möchte.
Software und Kalibrierung sind zunehmend wichtige Wettbewerbsfaktoren. Hohe Schaltqualität kann Kundenbeschwerden reduzieren und das Gewährleistungsrisiko begrenzen, insbesondere im langsamen Stadtverkehr. Zulieferer, die Aktualisierungen, Diagnosen und funktionale Sicherheitsarbeiten unterstützen können, haben möglicherweise einen Vorteil während der Fahrzeugentwicklung. Gleichzeitig können Fahrzeughersteller internes Engineering oder gemeinsame Entwicklung nutzen, um die Kontrolle über das Antriebsstrangerlebnis zu behalten. Neue Marktteilnehmer müssen mechanische Haltbarkeit und elektronische Kompetenz nachweisen, bevor sie große Programme gewinnen können. Der Markt für Doppelkupplungsgetriebe ist daher wettbewerbsintensiv, aber der Markteintritt bleibt schwierig, wo Fahrzeughersteller nachgewiesene Leistung über die gesamte Lebensdauer eines Modells fordern.
Marktführer im Bereich Doppelkupplungsgetriebe
-
BorgWarner Inc.
-
Schaeffler AG
-
ZF Friedrichshafen AG
-
Magna International Inc.
-
Aisin Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Oktober 2026: Hyundai Transys kündigte eine Investition von rund 560 Millionen USD in Georgia, USA, an. Der Plan umfasst die Modernisierung von zwei bestehenden Werken und den Bau einer neuen Anlage in West Point zur Erweiterung der Hybridantriebsstrangproduktion, wodurch rund 320 Arbeitsplätze geschaffen werden.
- September 2026: Kia India fügte Turbo-Benzin-DKG- und Diesel-Automatik-Varianten zu günstigeren Ausstattungslinien des Carens Clavis hinzu, beginnend bei INR 14,67 Lakh (~USD 17.580).
- September 2026: Kia India brachte den Sorento Drei-Reihen-SUV mit einem 2,2-Liter-Dieselmotor und einem 8-Gang-Doppelkupplungsgetriebe auf den Markt.
- August 2026: BMW India brachte den lokal produzierten X1 Long Wheelbase in seinem Werk in Chennai auf den Markt, ausgestattet mit einem 156-PS-Benzinmotor und einem 7-Gang-Doppelkupplungsgetriebe, mit Buchungen ab dem 21. August 2026.
Globaler Berichtsumfang des Marktes für Doppelkupplungsgetriebe
Der Markt für Doppelkupplungsgetriebe (DKG) ist segmentiert nach Kupplungstyp, Ganganzahl, Komponente, Fahrzeugtyp, Antrieb, Vertriebskanal und Geografie. Nach Kupplungstyp ist der Markt in Nass-DKG und Trocken-DKG segmentiert. Nach Ganganzahl ist der Markt in 6-Gang, 7-Gang sowie 8-Gang und mehr segmentiert. Nach Komponente ist der Markt in Kupplungsmodul, Mechatronik / TCU, Zahnradsätze und Aktuatoren segmentiert. Nach Fahrzeugtyp ist der Markt in Personenkraftwagen, leichte Nutzfahrzeuge und sonstige Nutzfahrzeuge segmentiert. Nach Antrieb ist der Markt in Verbrennungsmotor und Hybrid (DHT / Hybrid-DKG) segmentiert. Nach Vertriebskanal ist der Markt in OEM und Aftermarket segmentiert. Nach Geografie ist der Markt in Nordamerika (Vereinigte Staaten, Kanada und Mexiko), Europa (Deutschland, Frankreich, Italien, Spanien, Vereinigtes Königreich, Russland und übriges Europa), asiatisch-pazifischer Raum (China, Japan, Indien, Südkorea, Thailand und übriger asiatisch-pazifischer Raum), Südamerika (Brasilien, Argentinien und übriges Südamerika) sowie Naher Osten und Afrika (Vereinigte Arabische Emirate, Saudi-Arabien, Katar, Türkei, Südafrika und übriger Naher Osten und Afrika) segmentiert. Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
| Nass-DKG |
| Trocken-DKG |
| 6-Gang |
| 7-Gang |
| 8-Gang und mehr |
| Kupplungsmodul |
| Mechatronik / TCU |
| Zahnradsätze |
| Aktuatoren |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Sonstige Nutzfahrzeuge |
| Verbrennungsmotor |
| Hybrid (DHT / Hybrid-DKG) |
| OEM |
| Aftermarket |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Thailand | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Katar | |
| Türkei | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Kupplungstyp | Nass-DKG | |
| Trocken-DKG | ||
| Nach Ganganzahl | 6-Gang | |
| 7-Gang | ||
| 8-Gang und mehr | ||
| Nach Komponente | Kupplungsmodul | |
| Mechatronik / TCU | ||
| Zahnradsätze | ||
| Aktuatoren | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Sonstige Nutzfahrzeuge | ||
| Nach Antrieb | Verbrennungsmotor | |
| Hybrid (DHT / Hybrid-DKG) | ||
| Nach Vertriebskanal | OEM | |
| Aftermarket | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Thailand | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Katar | ||
| Türkei | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Doppelkupplungsgetrieben an?
Hybridfahrzeugprogramme, Kraftstoffeffizienzanforderungen und die Nachfrage nach reaktionsschnellen Personenfahrzeug-Antriebssträngen unterstützen die Akzeptanz. Fahrzeughersteller schätzen auch Systeme, die über verwandte Modelle, regionale Spezifikationen und unterschiedliche Hybridanteile hinweg angepasst werden können.
Wie groß ist der Markt für Doppelkupplungsgetriebe?
Er soll von 22,78 Milliarden USD im Jahr 2027 auf 28,35 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,47 %. Diese Zahlen spiegeln den Prognosezeitraum von 2027 bis 2032 wider, in dem Hybridfahrzeugprogramme und die anhaltende Personenkraftwagen-Produktion die Nachfrage unterstützen.
Welches Kupplungsdesign führt die Nachfrage nach Doppelkupplungsgetrieben an?
Nass-DKG führte im Jahr 2026 mit einem Anteil von 58,27 % und soll bis 2032 mit einem CAGR von 5,08 % wachsen. Seine Wärmekontrolle unterstützt hybridfähige Fahrzeuganwendungen, die häufigen Kupplungseingriff im Verkehr und unterschiedliche tägliche Betriebsbedingungen aufweisen.
Warum wird für Hybrid-DKG-Systeme ein schnelleres Wachstum als für Verbrennungsmotorsysteme prognostiziert?
Hybriddesigns behalten eine Getriebrolle bei und integrieren gleichzeitig elektrischen Antrieb, was die Fahrzeugeffizienz und flexible Leistungsabgabe unterstützt. Sie erfordern koordiniertes mechanisches und Software-Design, einschließlich sorgfältiger Integration von Kupplungen, Elektromotoren, Hydraulikfunktionen und Fahrzeugsteuerungen.