
デュアルクラッチトランスミッション市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
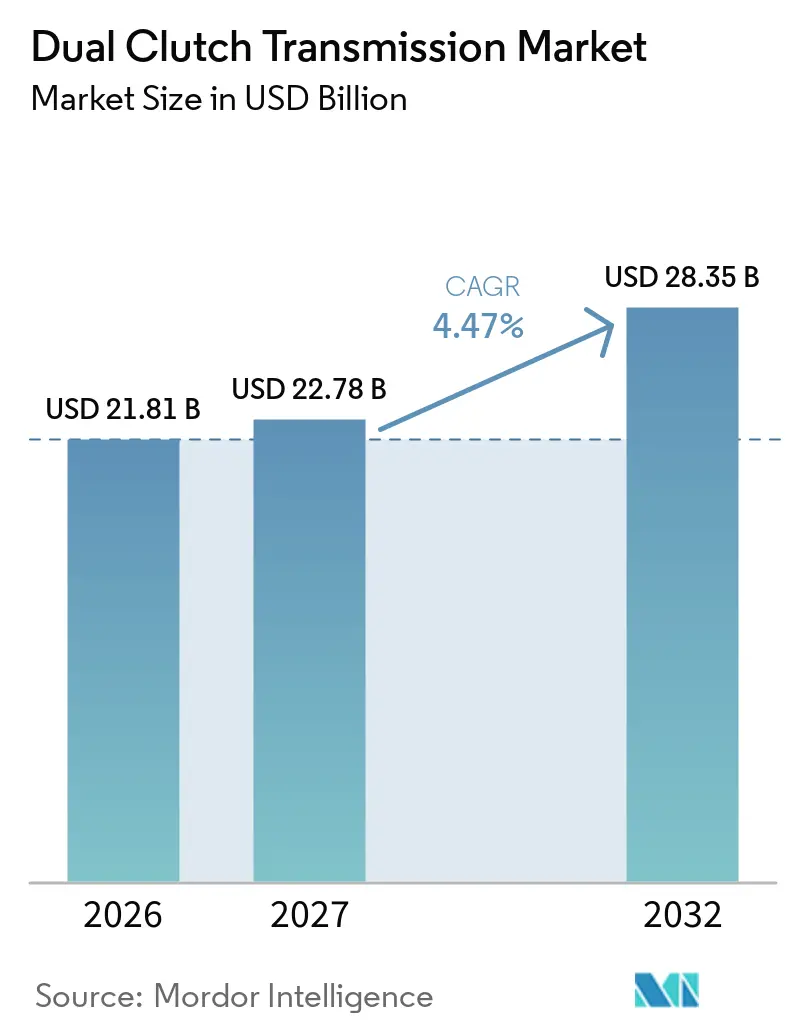
| 市場規模 (2027) | 22.78 十億米ドル |
| 市場規模 (2032) | 28.35 十億米ドル |
| 成長率 (2027 - 2032) | 4.47 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデュアルクラッチトランスミッション市場分析
デュアルクラッチトランスミッション市場規模は2026年に21.81 ビリオン 米ドルと評価され、2027年の22.78 ビリオン 米ドルから2032年には28.35 ビリオン 米ドルへと拡大し、2027年から2032年の間に4.47%のCAGRを記録する見込みです。市場は、既存のパワートレインを生産し続けながら燃費を改善しなければならない自動車メーカーによって形成されています。ハイブリッド車はコンパクトで電子制御されたトランスミッションの役割を維持するため、この移行の中心にあります。メーカーはまた、ソフトウェア制御、熱性能、および信頼性の高い低速走行性能にも一層の重点を置いています。生産はアジア太平洋地域を中心とした大規模な車両組立拠点に近づきつつあり、サプライチェーンの短縮と現地の運転パターンを反映したキャリブレーション作業が可能になります。デュアルクラッチトランスミッション市場は、ハイブリッド対応システム、現地化されたコンポーネント供給、および既に路上にある車両向けのサービスソリューションに機会があります。
主要レポートのポイント
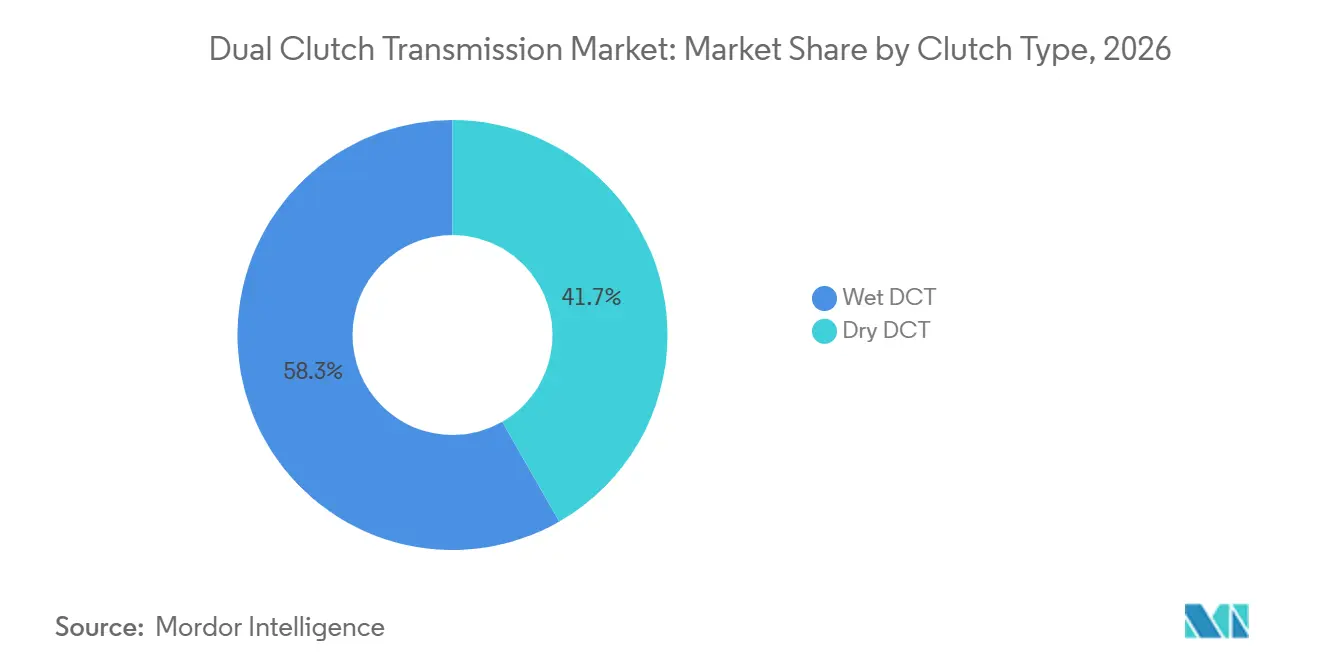
- クラッチタイプ別では、ウェットDCTが2026年のデュアルクラッチトランスミッション市場シェアの58.27%を占め、2032年まで5.08%のCAGRで成長する見込みです。
- ギア数別では、7速が2026年のデュアルクラッチトランスミッション市場シェアの54.18%を占め、8速以上は2032年まで5.79%のCAGRで成長すると予測されています。
- コンポーネント別では、ギアセットが2026年のデュアルクラッチトランスミッション市場シェアの32.18%を占め、メカトロニクス/TCUは2032年まで4.91%のCAGRで成長ると予測されています。
- 車両タイプ別では、乗用車が2026年のデュアルクラッチトランスミッション市場シェアの94.18%を占め、2032年まで4.87%のCAGRで成長する見込みです。
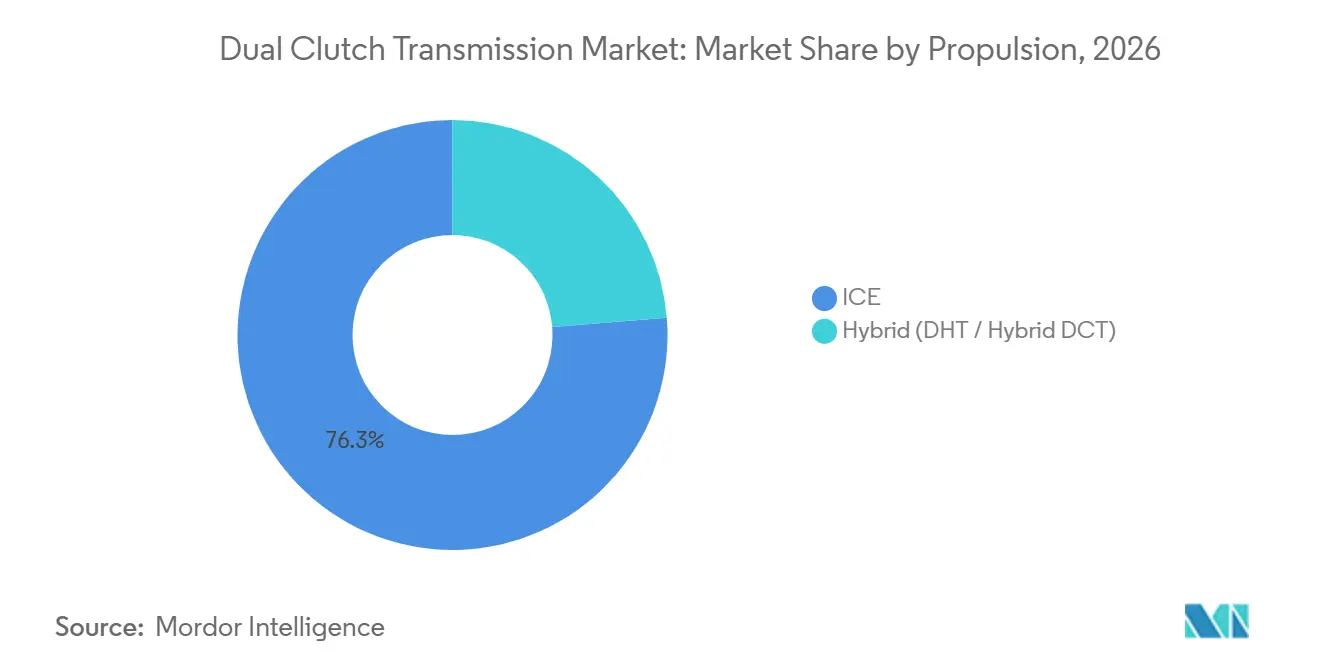
- 推進方式別では、ICEが2026年のデュアルクラッチトランスミッション市場シェアの76.27%を占め、ハイブリッドDHT/ハイブリッドDCTは2032年まで8.07%のCAGRで成長すると予測されています。
- 販売チャネル別では、OEMが2026年のデュアルクラッチトランスミッション市場シェアの88.63%を占め、2032年まで4.74%のCAGRで成長する見込みです。
- 地域別では、アジア太平洋地域が2026年のデュアルクラッチトランスミッション市場シェアの52.18%を占め、2032年まで5.33%のCAGRで成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルデュアルクラッチトランスミッション市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| eDCTおよびDHTアーキテクチャによる既存ICEプラットフォームのハイブリッド化 | +1.2% | 中国、欧州、日本で高い強度を持つグローバル | 中期(2〜4年) |
| 燃費およびCO2規制の強化 | +1.0% | EU、中国、および北米 | 短期(2年以内) |
| コンパクトカーおよびSUVにおける高量産7速DCTの展開 | +0.8% | アジア太平洋地域が中心、欧州および南米への波及 | 短期(2年以内) |
| アジア太平洋地域におけるDCTおよびクラッチモジュール生産の地域現地化 | +0.6% | アジア太平洋地域、南米およびMEAへの波及 | 中期(2〜4年) |
| ICE、マイルドハイブリッド、フルハイブリッドバリアント間でのDCTモジュールの再利用 | +0.4% | グローバル | 長期(4年以上) |
| プレミアムおよびパフォーマンス車両における差別化要因としてのソフトウェアキャリブレーションによるシフト品質 | +0.3% | 欧州、北米、および東アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
eDCTおよびDHTアーキテクチャによる既存ICEプラットフォームのハイブリッド化
ハイブリッド化は、自動車メーカーが既存の車両プラットフォームを捨てることなく燃焼エンジンと電気モーターを組み合わせることができるため、デュアルクラッチシステムの役割を拡大しています。専用ハイブリッドトランスミッションおよび電動化DCTは、これらの動力源を管理すために必要な機械的・電子的接続を提供します。これらは条件によってはエンジンオフ走行をサポートしながら、必要なときにエンジンが動力を供給できるようにします。このアプローチにより、メーカーはすべての製品を直ちにバッテリー電気アーキテクチャに移行することなく効率を改善できます。また、クラッチ温度、モーターのパッケージング、油圧機能、およびソフトウェア制御にも一層の重点が置かれます。これらの要素を一つのシステムとして検証できるサプライヤーは、新しいハイブリッドプログラムをサポートするうえで有利な立場にあります。この機会は、メーカーが従来型、マイルドハイブリッド、フルハイブリッド車両にわたって関連するトランスミッション設計を使用したい場合に最も強くなります。この再利用により、開発計画が簡素化され、車両ラインにわたってより一貫した生産がサポートされます。
燃費およびCO2規制の強化
燃費およびCO2規制は、自動車メーカーが製品ライン全体で排出量を管理しなければならないため、トランスミッションの選択に影響を与えま。欧州連合の新型乗用車に対するフリート全体の基準は、燃料消費量を削減できるパワートレインを使用する継続的な理由をメーカーに与えています[1]。マイルドハイブリッドおよびプラグインハイブリッドは、車両ポートフォリオがこれらの要件を満たすのに役立つ場合に引き続き関連性を持ちます。DCTは、さまざまな走行条件においてエンジン回転数とトルク伝達を管理することでこの戦略をサポートできます。規制はまた、メーカーが全く新しい車両アーキテクチャにコミットする前に確立されたトランスミッションファミリーを更新する可能性があるため、製品決定のタイミングにも影響します。これは、エンジン、モーター、バッテリー、および車両制御との組み合わせですでにテストされたシステムを優遇します。信頼性の高い統合を実証できるサプライヤーは、エンジニアリングおよび購買チームとの協議においてより強い立場を持ちます。その結果、モデル更新サイクル中にハイブリッド対応トランスミッションプログラムへの持続的な関心が生まれます。
コンパクトカーおよびSUVにおける高量産7速DCTの展開
7速DCTは、性能、パッケージサイズ、および生産コストのバランスが取れているため、コンパクトカーおよびスポーツユーティリティビークルに引き続き関連性があります。このレイアウトは、より高いギア数設計の複雑さを加えることなく、多くの主流アプリケーションに十分なギア比を提供します。また、関連するセダン、ハッチバック、およびユーティリティビークルにわたって適応できるため、共通プラットフォーム戦略をサポートします。BorgWarnerは中国の自動車メーカー向けのDCTクラッチプログラム活動を報告しており、高量産アプリケーションにおけるサプライヤーの継続的な参加を示しています。需要はドライブトレインの好みだけでなく、メーカーが交通行動、エンジンベイへの適合性、および車両の手頃な価格への影響も評価しなければならないため、それ以上の要因に依存します。プログラムが複数年にわたって複数の車両モデルに対応する場合、コンポーネントへの安定したアクセスが重要です。現地製造は、サプライヤーが車両工場と連携し、プログラム要件の変化に対応するのに役立ちます。これらの要因は、確立された7速DCT設計への継続的な需要を支えます。
アジア太平洋地域におけるDCTおよびクラッチモジュール生産の地域現地化
アジア太平洋地域全体で車両生産が拡大し、メーカーがより短く信頼性の高いサプライチェーンを求めるにつれて、現地化はより重要になっています。地域生産は輸送リスクを軽減し、トランスミッション、エンジン、および車両エンジニアリングチーム間の連携を強化できます。また、現地の交通状況、気候、および顧客の期待をより近くで把握できるため、キャリブレーションの決定を導くことができます。インドと中国は、両国とも相当な車両需要と成長する製造・エンジニアリング能力を兼ね備えているため、特に関連性があります。現地化は最終組立を超えて、クラッチ材料、電子機器、ギア加工、テスト、および訓練されたサービス人員へのアクセスを必要とします。強力な現地ネットワークは、立ち上げ準備を改善し、広範な顧客問題になる前に走行性能の問題を特定するのに役立ちます。また、現地生産された車両が他の市場に輸出される場合、輸出プログラムをサポートすることもできます。これらの条件により、地域生産は長期的なトランスミッション供給計画の重要な部分となっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バッテリー電気自動車の普及による従来型多段変速需要の減少 | -1.2% | EUおよび中国に集中するグローバル | 長期(4年以上) |
| 高い熱管理およびメカトロニクスの複雑性 | -0.8% | グローバル | 短期(2年以内) |
| クラッチ摩耗、ジャダー、および低速走行性能に起因する高い保証リスク | -0.5% | グローバル、特にアジア太平洋新興市場 | 中期(2〜4年) |
| 主要自動車クラスター外での修理インフラおよびキャリブレーション能力の不足 | -0.3% | 南米、MEA、および東南アジア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
バッテリー電気自動車の普及による従来型多段変速需要の減少
バッテリー電気自動車は一般的に燃焼エンジン搭載車よりも機械的なトランスミッション要素が少なくて済むため、時間の経過とともに従来型DCTアプリケーションへの需要が減少する可能性があります。この影響は、メーカーがモデルラインを燃焼プラットフォームから専用バッテリー電気アーキテクチャに移行する際に最も顕著に現れます。ハイブリッド車はエンジンと電気動力を調整する必要性を維持するため、部分的な相殺を提供します。ただし、変化のペースは国、車両タイプ、充電アクセス、および顧客の購買力によって異なります。一部のメーカーは、バッテリー電気自動車が多くの購入者にとって依然として採用が難しい地域でハイブリッドの提供を拡大しています。他のメーカーは、後の製品サイクルで異なるパワートレイン設計の数を減らす可能性のある共有電気アーキテクチャを開発しています。したがって、サプライヤーは一つの推進方式がすべての地域で優勢になると仮定するのではなく、混在した需要見通しを管理しなければなりません。幅広いパワートレインポートフォリオは、単一タイプのトランスミッションからの急激な移行へのリスクを軽減できます。
高い熱管理およびメカトロニクスの複雑性
DCTシステムはクラッチ温度、油圧、センサー、および電子コマンドの厳密な制御を必要とし、エンジニアリングおよび検証の要求が増大します。繰り返しの低速操作は、特にハイブリッド車が電気動力と燃焼動力を切り替える際に、クラッチ係合に追加のストレスをかける可能性があります。制御されたテストで良好なパフォーマンスを発揮するトランスミッションが、密集した交通、急勾配の地形、または高い周囲温度では異なる挙動を示す場合があります。これらの動作条件は、新しいプログラムのキャリブレーションおよび検証に必要な時間を増加させる可能性があります。メカトロニクスは、制御ユニットがドライバーの要求を解釈し、エンジン、クラッチ、および該当する場合は電気モーターを調整しなければならないため、別の複雑さの層を加えます。わずかな弱点がためらい、ジャダー、または一貫性のない応答をもたらす可能性があります。これらに対処するには、ソフトウェアの修正、診断ツール、専門家のトレーニング、および追加のテストが必要になる場合があります。これらの要件はプログラムコストを増加させ、小規模なサプライヤーが高度なDCTアプリケーションで競争することを難しくする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
クラッチタイプ別:ウェットDCTがハイブリッド対応アプリケーションをサポート
ウェットDCTは2026年のデュアルクラッチトランスミッション市場シェアの58.27%を占め、2032年まで5.08%のCAGRで成長する見込みです。この設計は流体を使用して熱を管理し、繰り返しのクラッチ係合をサポートします。これにより、持続的な渋滞走行や電気動力と燃焼動力の頻繁な切り替えに直面する車両に適しています。自動車メーカーは、より高い熱制御と予測可能な動作を求める場合に、追加のシステム要件を受け入れる可能性があります。デュアルクラッチトランスミッション市場は、ハイブリッドの使用がより要求の高いデューティサイクルを生み出す場合にウェットシステムを優遇する可能性があります。
ドライDCTは、低コスト、低重量、および効率的な動作が重要な場合に引き続き関連性があります。より要求の少ない動作条件を持つ小型乗用車に適しています。その商業的な立場は、キャリブレーション品質と車両が交通でどのように使用されるかに大きく依存します。メーカーは、ウェットシステムが必要でない価値重視のモデルに引き続き選択する可能性があります。したがって、市場におけるクラッチタイプの組み合わせは、車両価格、交通状況、およびハイブリッドコンテンツによって引き続き異なります。
ギア数別:高ギア数が先進車両プラットフォームで拡大
7速は2026年のデュアルクラッチトランスミッション市場シェアの54.18%を占め、8速以上は2032年まで5.79%のCAGRで成長すると予測されています。7速レイアウトは多くのコンパクト車両およびユーティリティビークルのニーズに合致するため、広く使用され続けています。性能、コスト、およびパッケージサイズの慣れ親しんだバランスを提供します。自動車メーカーは複数のモデルに共通の設計を適用できるため、生産効率をサポートします。これにより、この構成は市場にとって重要であり続けます。
より高いギア数のシステムは、プレミアム、パフォーマンス、およびハイブリッドアプリケーションとより密接に関連しています。追加のギア比により、エンジニアはさまざまな道路条件でエンジン回転数を管理する柔軟性が高まります。これにより、燃焼エンジンが電気モーターと連携して動作する際の動力伝達が改善される可能性があります。この設計はまた、追加のギアチェンジがスムーズさを損なわないように慎重な制御キャリブレーションを必要とします。その結果、デュアルクラッチトランスミッション市場は、高いギア数をすべての7速システムの直接的な代替としてではなく、専門的な成長分野として捉えています。
コンポーネント別:機械的コンテンツと並んで制御システムの重要性が増大
ギアセットは2026年のデュアルクラッチトランスミッション市場シェアの32.18%を占め、メカトロニクス/TCUは2032年まで4.91%のCAGRで成長すると予測されています。ギアセットはトルクを伝達し、利用可能なギア比を決定するため、引き続き不可欠です。その品質は加工精度、材料の耐久性、および一貫した製造に依存します。これらはすべてのDCT設計における中核的な機械要素です。これにより、デュアルクラッチトランスミッション市場全体での継続的な役割がサポートされます。
メカトロニクスおよびトランスミッション制御ユニットは、ドライバーシフト応答を通じてその効果を直接体験するため、より大きな注目を集めています。ソフトウェアはクラッチ係合、ギア選択、およびハイブリッドモーターとの調整に影響を与えることができます。また、時間の経過とともに車両の挙動が変化した場合の診断とアップデートをサポートすることもできます。制御システムの重要性の高まりは、ソフトウェアの知識とハードウェアの検証を組み合わせるサプライヤーの価値を高めます。このシフトにより、市場内での価値の分配方法が変わります。
車両タイプ別:乗用車が主要アプリケーションであり続ける
乗用車は2026年のデュアルクラッチトランスミッション市場シェアの94.18%を占め、2032年まで4.87%のCAGRで成長すると予測されています。乗用車はコンパクトおよびミッドサイズDCT設計の最大のアプリケーションベースを提供します。そのパワートレインのニーズは、効率的な日常走行、応答性の高い加速、および限られたスペース内でのパッケージングに焦点を当てることが多いです。これらのニーズは多くのDCTシステムの能力と一致しています。したがって、市場は乗用車のモデルサイクルと密接に結びついています。
商用車はトルク負荷と動作パターンが異なるため、より小さな機会を提供します。一部の小型商用車は、特に燃費が重要な場合に高度な自動変速機を使用できます。より重い用途では、より高い負荷と持続的な作業に適した他の設計が必要になることが多いです。乗用車の需要はまた、限られた数の大規模な自動車メーカーが行う決定への依存を生み出します。したがって、デュアルクラッチトランスミッション市場は、高量産メーカーがトランスミッション戦略を見直すと急速に変化する可能性があります。
推進方式別:ハイブリッドアプリケーションが最も強い成長経路を生み出す
ICEは2026年のデュアルクラッチトランスミッション市場シェアの76.27%を占め、ハイブリッドDHT/ハイブリッドDCTは2032年まで8.07%のCAGRで成長すると予測されています。内燃機関車両は従来型DCTシステムの大規模な生産基盤を引き続き提供します。多くの車両プラットフォームは、メーカーがさまざまな市場向けに手頃なモデルを必要とするため、引き続き使用されています。この既存の基盤は、確立されたトランスミッション設計への継続的な需要をサポートします。デュアルクラッチトランスミッション市場は、現在の量の相当部分をICE車両に依存しています。
ハイブリッドアプリケーションは、電気駆動能力を追加しながらトランスミッションの役割を維持するため、より速く成長すると予測されています。専用ハイブリッドトランスミッションは、走行性能を損なうことなく複数の動力源を管理しなければなりません。これにより、モーターのパッケージング、油圧制御、およびソフトウェアを含む統合エンジニアリングへの需要が生まれます。また、車両フリートがより電動化されるにつれて、サプライヤーが関連性を維持するための経路を提供します。市場は、従来型プログラムへのサポートを維持しながら、ハイブリッド専用システムに投資する明確な理由を持っています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
販売チャネル別:OEM供給がプログラム成功の中心であり続ける
OEMは2026年のデュアルクラッチトランスミッション市場シェアの88.63%を占め、2032年まで4.74%のCAGRで成長する見込みです。DCTは車両がディーラーに届くずっと前に車両プラットフォームに設計されます。そのハードウェア、ソフトウェア、および冷却の配置はエンジンおよびパワートレインの残りの部分と一致しなければなりません。これにより、純正品供給が量産への主要な経路となります。市場は長期的な開発契約と信頼性の高い生産実行に依存しています。
アフターマーケットは、元の保証期間後に車両をサポートするため、異なる役割を持っています。需要にはクラッチモジュール、フライホイール、制御コンポーネント、診断ツール、および訓練された修理作業が含まれる場合があります。Schaefflerは選択されたダブルクラッチアプリケーション向けの統合修理ソリューションを導入しており、サービス作業における適合した交換部品の価値を示しています。独立したワークショップは、一貫した修理を提供するために明確な手順と信頼性の高いコンポーネントの互換性が必要です。アフターマーケットは、デュアルクラッチトランスミッション市場に既存の車両ベースとのより長い商業的関係を与えます。
地域分析
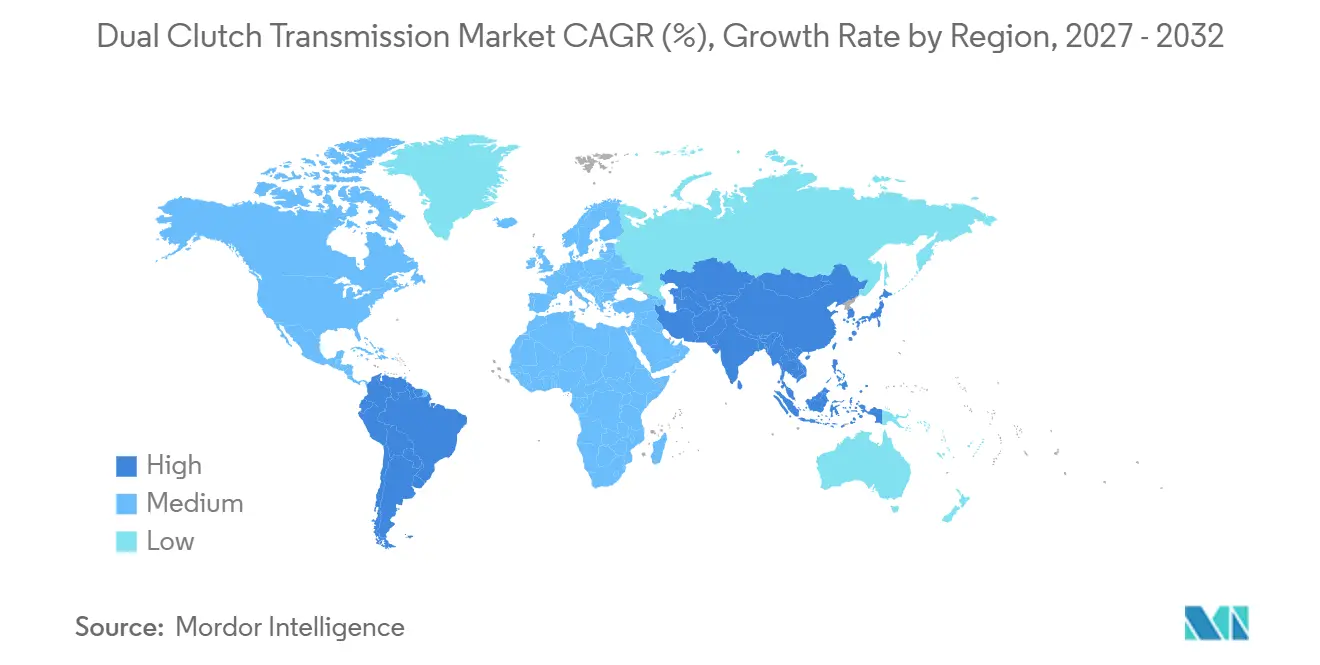
アジア太平洋地域は2026年のデュアルクラッチトランスミッション市場シェアの52.18%を占め、2032年まで5.33%のCAGRで成長すると予測されています。中国は大規模な車両製造と急速なハイブリッド製品開発を組み合わせているため、主要な中心地です。現地メーカーとグローバルサプライヤーは、燃焼、マイルドハイブリッド、および専用ハイブリッド車両プログラムに対応できるシステムに投資しています。地域生産はまた、車両工場のリードタイムを短縮し、トランスミッションキャリブレーションに関するより緊密な協力をサポートします。インドは、乗用車パワートレイン向けの現地組立およびコンポーネント能力が発展するにつれて、補完的な拠点となりつつあります。
欧州はフリート排出規制が地域全体のパワートレインの選択に影響を与えるため、引き続き重要です。欧州委員会の乗用車CO2フレームワークは、効率的なハイブリッド車設計をコンプライアンス計画に引き続き関連させています。この地域のメーカーは、バッテリー電気投資を管理しながら、慣れ親しんだ給油パターンを必要とするドライバー向けにハイブリッドの提供も維持しています。これにより、eDCTおよびその他のハイブリッド対応トランスミッションシステムへの需要がサポートされます。StellantisはフランスとイタリアでのeDCT生産活動の完全な管理を引き受けており、メーカーが戦略的なトランスミッション能力を自社の製品計画に近づける方法を示しています。
北米は、ハイブリッドモデルが公共充電に完全に依存することなく燃費節約を求める消費者に引き続き関連性を持つ混在したパワートレイン環境を持っています。これにより、メーカーが新しい車両プログラムにハイブリッドトランスミッションレイアウトを選択する場合にDCTの機会をサポートできす。南米は、車両生産が発展し、メーカーが現地のコスト条件に適した効率的なシステムを求めるにつれて恩恵を受ける可能性があります。中東およびアフリカは、専門的な修理能力がより少数の自動車センターに集中しているため、異なる制約に直面しています。デュアルクラッチトランスミッション市場は、均一なグローバル需要パターンではなく、現地化されたエンジニアリング、製造、およびサービスサポートに依存することになります。
競合環境
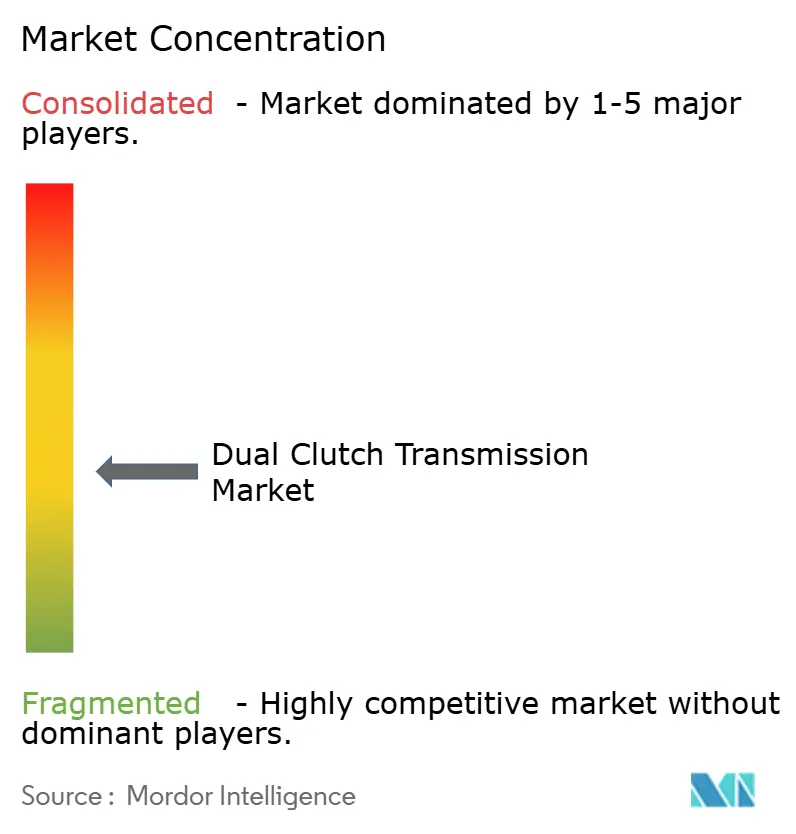
デュアルクラッチトランスミッション市場は、主要サプライヤーが意味のある地位を持っているものの、単一のサプライヤーが決定的な開示シェアを持っていないため、中程度の市場集中スコアを持っています。BorgWarner、Schaeffler、ZF Friedrichshafen、Magna International、およびAisinが確立された参加者の中に含まれます。競争は個々の機械部品を超えて統合されたトランスミッションシステムへと移行しています。サプライヤーはクラッチ、ギア、油圧制御、電子機器、およびキャリブレーションサポートを組み合わせることが期待されています。これは、深い車両プログラムの関係と完全なシステムを検証する能力を持つ企業に有利です。
BorgWarnerは中国でのDCTプログラムのサポートを継続しており、この地域の車両製造基盤とサプライヤーの現地化の重要性を反映しています。Schaefflerのダブルクラッチ車両向け修理ソリューションは、車両パークと独立したサービスチェーンへの並行した注力を示しています[2]。StellantisがeDCT生産活動の完全な管理を引き受けるという決定は、別の競争圧力、すなわち自動車メーカーが選択されたトランスミッション能力を自社の業務内に取り込む意欲を示しています[3]。これらの行動は、サプライヤーがコンポーネントコストだけでなく、システムの知識、サービスサポート、および生産の信頼性で競争しなければならないことを示しています。デュアルクラッチトランスミッション市場はまた、自動車メーカーがどれだけの技術的制御を維持したいかによっても影響を受けます。
ソフトウェアとキャリブレーションはますます重要な競争要因となっています。優れたシフト品質は、特に低速交通において顧客の苦情を減らし、保証リスクを制限できます。アップデート、診断、および機能安全作業をサポートできるサプライヤーは、車両開発中に優位性を持つ可能性があります。同時に、自動車メーカーはパワートレイン体験の制御を維持するために内部エンジニアリングまたは共同開発を使用する場合があります。新規参入者は、主要なプログラムを獲得する前に機械的な耐久性と電子的な能力を実証しなければなりません。したがって、デュアルクラッチトランスミッション市場は競争的ですが、自動車メーカーがモデルの全寿命にわたって実証されたパフォーマンスを要求する場合、参入は依然として困難です。
デュアルクラッチトランスミッション業界のリーダー
-
BorgWarner Inc.
-
Schaeffler AG
-
ZF Friedrichshafen AG
-
Magna International Inc.
-
Aisin Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年10月:Hyundai Transysは米国ジョージア州に約560 ミリオン 米ドルの投資を発表しました。この計画には、既存の2工場のアップグレードとウェストポイントへの新施設の建設が含まれており、ハイブリッドパワートレイン生産を拡大し、約320の雇用を創出します。
- 2026年9月:Kia Indiaは、Carens Clavisのより手頃なトリムにターボペトロールDCTおよびディーゼルオートマチックバリアントを追加し、14.67ラクルピー(約17,580米ドル)から開始しました。
- 2026年9月:Kia Indiaは、2.2リッターディーゼルエンジンと8速デュアルクラッチトランスミッションを組み合わせたSorento 3列シートSUVを発売しました。
- 2026年8月:BMW Indiaは、チェンナイ工場で現地生産されたX1ロングホイールベースを発売しました。156馬力のペトロールエンジンと7速デュアルクラッチトランスミッションを搭載し、2026年8月21日から予約受付を開始しました。
グローバルデュアルクラッチトランスミッション市場レポートの範囲
デュアルクラッチトランスミッション(DCT)市場は、クラッチタイプ、ギア数、コンポーネント、車両タイプ、推進方式、販売チャネル、および地域別にセグメント化されています。クラッチタイプ別では、市場はウェットDCTおよびドライDCTにセグメント化されています。ギア数別では、市場は6速、7速、および8速以上にセグメント化されています。コンポーネント別では、市場はクラッチモジュール、メカトロニクス/TCU、ギアセット、およびアクチュエーターにセグメント化されています。車両タイプ別では、市場は乗用車、小型商用車、およびその他の商用車にセグメント化されています。推進方式別では、市場はICEおよびハイブリッド(DHT/ハイブリッドDCT)にセグメント化されています。販売チャネル別では、市場はOEMおよびアフターマーケットにセグメント化されています。地域別では、市場は北米(米国、カナダ、およびメキシコ)、欧州(ドイツ、フランス、イタリア、スペイン、英国、ロシア、および欧州その他)、アジア太平洋(中国、日本、インド、韓国、タイ、およびアジア太平洋その他)、南米(ブラジル、アルゼンチン、および南米その他)、ならびに中東およびアフリカ(アラブ首長国連邦、サウジアラビア、カタール、トルコ、南アフリカ、および中東・アフリカその他)にセグメント化されています。市場予測は金額(米ドル)および数量(台数)で提供されます。
| ウェットDCT |
| ドライDCT |
| 6速 |
| 7速 |
| 8速以上 |
| クラッチモジュール |
| メカトロニクス/TCU |
| ギアセット |
| アクチュエーター |
| 乗用車 |
| 小型商用車 |
| その他の商用車 |
| ICE |
| ハイブリッド(DHT/ハイブリッドDCT) |
| OEM |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| タイ | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東およびアフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| カタール | |
| トルコ | |
| 南アフリカ | |
| 中東・アフリカその他 |
| クラッチタイプ別 | ウェットDCT | |
| ドライDCT | ||
| ギア数別 | 6速 | |
| 7速 | ||
| 8速以上 | ||
| コンポーネント別 | クラッチモジュール | |
| メカトロニクス/TCU | ||
| ギアセット | ||
| アクチュエーター | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車 | ||
| その他の商用車 | ||
| 推進方式別 | ICE | |
| ハイブリッド(DHT/ハイブリッドDCT) | ||
| 販売チャネル別 | OEM | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| タイ | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東およびアフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| カタール | ||
| トルコ | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
デュアルクラッチトランスミッションへの需要を促進しているものは何ですか?
ハイブリッド車プログラム、燃費要件、および応答性の高い乗用車パワートレインへの需要が採用を支えています。自動車メーカーはまた、関連モデル、地域仕様、およびさまざまなレベルのハイブッドコンテンツにわたって適応できるシステムを評価しています。
デュアルクラッチトランスミッション市場の規模はどのくらいですか?
2027年の22.78 ビリオン 米ドルから2032年には28.35 ビリオン 米ドルへと4.47%のCAGRで成長すると予測されています。これらの数値は、ハイブリッド車プログラムと継続的な乗用車生産が需要を支える2027年から2032年の予測期間を反映しています。
どのクラッチ設計がデュアルクラッチトランスミッション需要をリードしていますか?
ウェットDCTは2026年に58.27%のシェアでリードし、2032年まで5.08%のCAGRで成長すると予測されています。その熱制御は、交通での頻繁なクラッチ係合とさまざまな日常の動作条件に直面するハイブリッド対応車両アプリケーションをサポートします。
ハイブリッドDCTシステムがICEシステムよりも速く成長すると予測されているのはなぜですか?
ハイブリッド設計は電気駆動を統合しながらトランスミッションの役割を維持し、車両効率と柔軟な動力伝達をサポートします。クラッチ、電気モーター、油圧機能、および車両制御の慎重な統合を含む、調整された機械的およびソフトウェア設計が必要です。