
Tamanho e Participação do Mercado de Dry Ramming Mass
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.03 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.18 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.67 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dry Ramming Mass por Mordor Intelligence
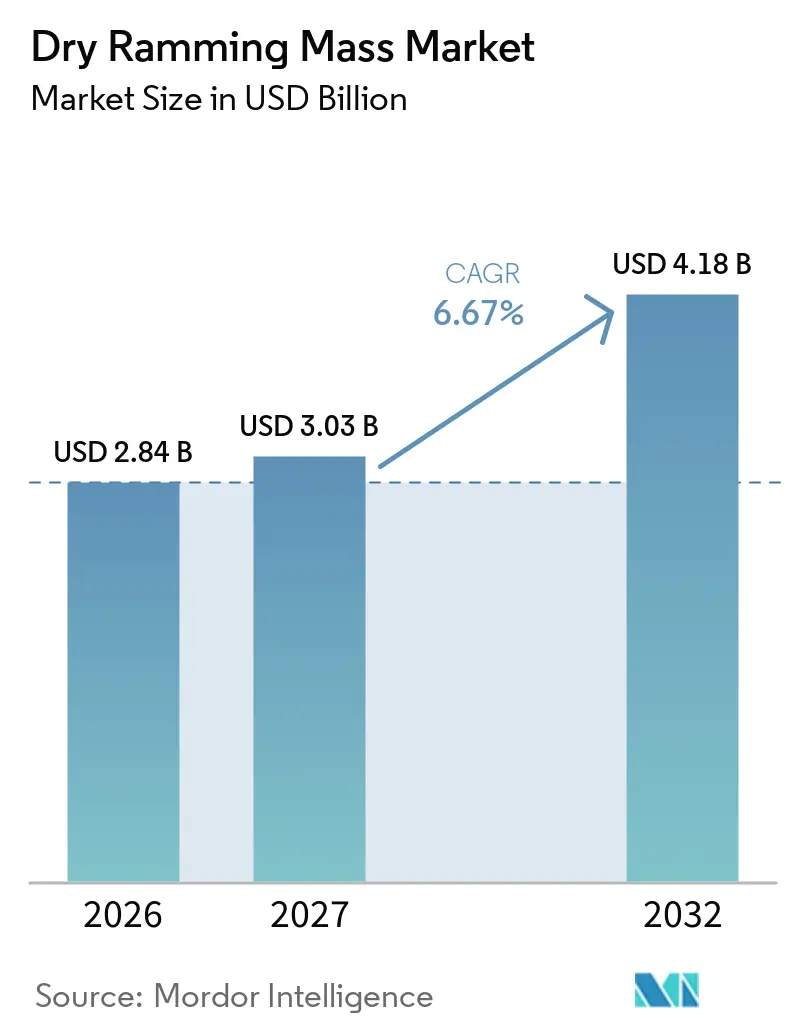
O tamanho do Mercado de Dry Ramming Mass foi avaliado em 2,84 bilhões de USD em 2026 e estima-se que cresça de 3,03 bilhões de USD em 2027 para 4,18 bilhões de USD até 2032, a um CAGR de 6,67% durante o período de previsão (2027-2032). O mercado de dry ramming mass é sustentado por seu papel como consumível de revestimento de fornos na fabricação de aço, fundições e fundição de metais não ferrosos. A instalação a seco permite que o material sinterize nas temperaturas de operação, criando um revestimento denso e contínuo sem adição de água. Esse método de instalação reduz o tempo de inatividade, o que é uma prioridade para os operadores que enfrentam custos de energia e operação mais elevados. A expansão de capacidade, as atualizações de fornos e os ciclos operacionais mais rigorosos estão aumentando a demanda por revestimentos confiáveis em todo o mercado de dry ramming mass. Os fornecedores estão respondendo com formulações de maior desempenho e modelos de serviço focados na vida útil da campanha, qualidade de instalação e custo operacional total.
Principais Conclusões do Relatório
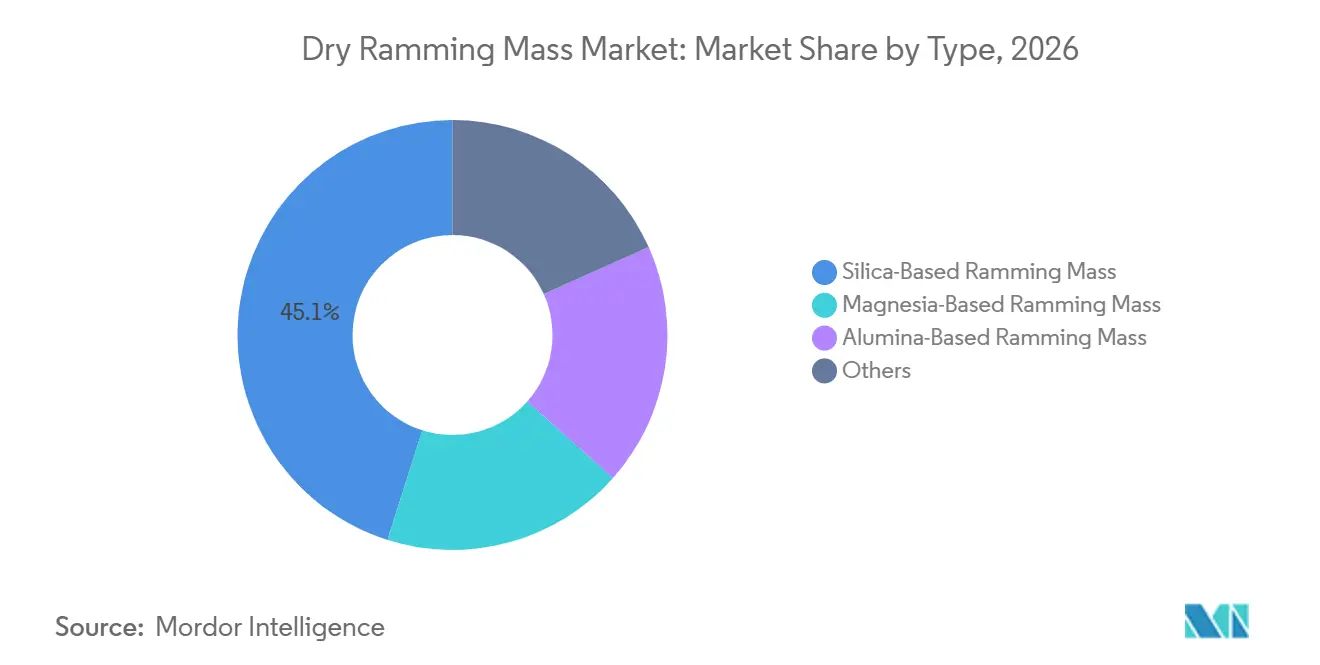
- Por tipo, o Dry Ramming Mass à Base de Sílica detinha 45,12% da participação do Mercado de Dry Ramming Mass em 2026, enquanto o Dry Ramming Mass à Base de Magnésia tem previsão de crescer a um CAGR de 6,98% até 2032.
- Por função, o Revestimento representou 60,34% da participação do Mercado de Dry Ramming Mass em 2026 e tem projeção de expansão a um CAGR de 7,14% até 2032.
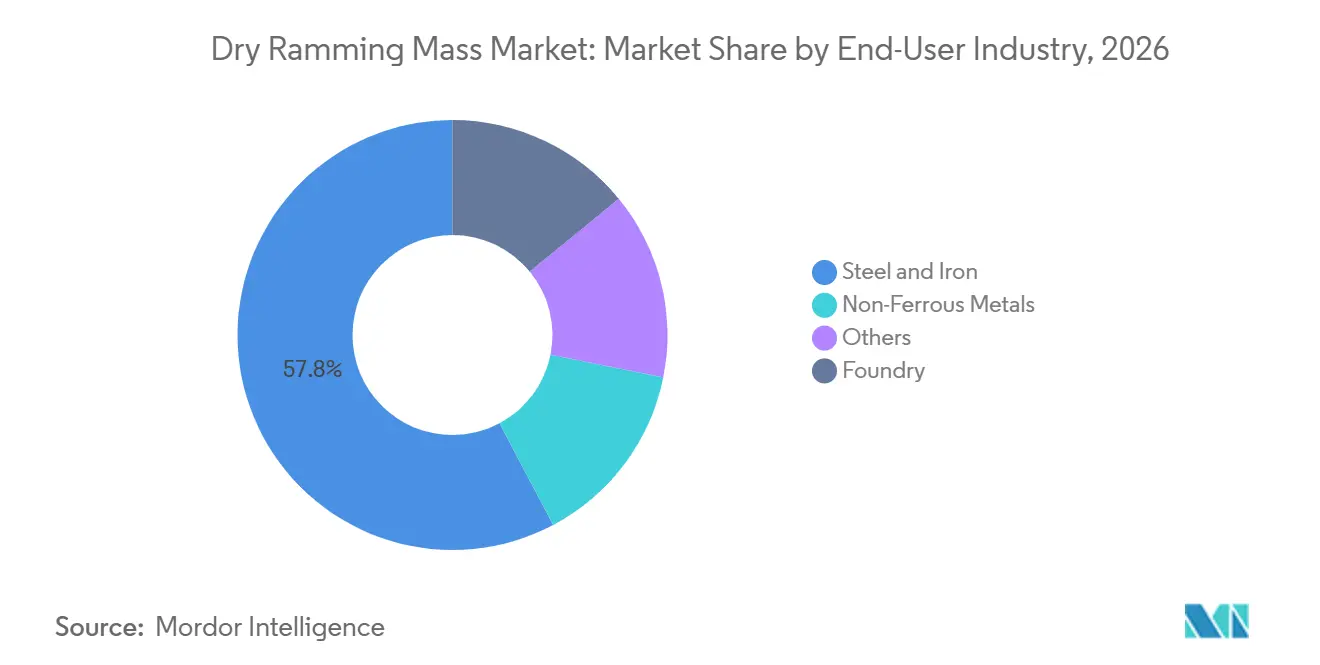
- Por indústria de uso final, Aço e Ferro capturou 57,77% da participação do Mercado de Dry Ramming Mass em 2026, enquanto os Metais Não Ferrosos têm previsão de crescer a um CAGR de 7,45% até 2032.
- Por geografia, a Ásia-Pacífico comandou 47,29% da participação do Mercado de Dry Ramming Mass em 2026 e tem previsão de avançar a um CAGR de 7,33% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Fornos de Aço e Fundição | +2.4% | Global, com a Ásia-Pacífico como núcleo, incluindo Índia, China e Sudeste Asiático, com extensão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Revestimento de Fornos com Eficiência Energética e Menor Tempo de Inatividade | +1.3% | Global, com adoção rápida na América do Norte, Europa e Japão | Curto prazo (≤ 2 anos) |
| Adoção de Misturas à Base de Magnésia em Serviços com Escória Agressiva | +1.0% | Ásia-Pacífico como núcleo e extensão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Densidade de Fornos de Indução na Produção de Metal Secundário | +1.4% | Sul da Ásia, ASEAN e América do Sul | Médio prazo (2-4 anos) |
| Formulações de Pré-mistura Específicas para Capacidade de Forno | +0.7% | América do Norte, Europa e Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Fornos de Aço e Fundição
A Índia e o Sudeste Asiático são fontes significativas de demanda relacionada ao aço para o mercado de dry ramming mass durante o período de previsão. A capacidade de aço bruto da Índia atingiu 200,33 milhões de toneladas por ano no ano fiscal de 2024-25, ante 161,3 milhões de toneladas por ano em 2022-23, exigindo revestimentos adicionais de fornos à medida que a capacidade foi comissionada[1]. A Política Nacional do Aço de 2017 tem como meta 300 milhões de toneladas por ano de capacidade de aço bruto até 2030, criando um pipeline sustentado para a demanda de revestimento de fornos. O Vietnã produziu 24,7 milhões de toneladas de aço bruto em 2025, um aumento de 12,2% em relação ao ano anterior. As adições de capacidade nesses mercados frequentemente incluem fornos elétricos de médio porte, e não apenas plantas integradas de alto-forno e forno a oxigênio básico. Esse mix de equipamentos sustenta a demanda por revestimentos a seco, pois as campanhas de fornos exigem tanto instalações iniciais quanto substituições recorrentes.
A expansão da capacidade siderúrgica da Índia também amplia a base de clientes além dos maiores produtores integrados. Novas plantas e clusters de aço secundário requerem um fornecimento confiável de refratários quando os fornos entram em operação. Esse requisito valoriza a produção regional, o suporte técnico e a capacidade de fornecer materiais sem longos prazos de entrega. O mercado de dry ramming mass se beneficia porque o material é utilizado no início de uma campanha de forno e novamente quando o revestimento atinge o fim de seu período de serviço. A maior disponibilidade do forno torna o momento da substituição mais importante para os operadores. Os fornecedores que podem apoiar o comissionamento e os trabalhos subsequentes de revestimento podem fortalecer sua posição à medida que a capacidade se expande.
Revestimento de Fornos com Eficiência Energética e Menor Tempo de Inatividade
Os operadores de fornos avaliam cada vez mais os revestimentos refratários pelo custo total por tonelada de metal produzido, e não apenas pelo custo do material instalado. Essa avaliação inclui o tempo de inatividade para revestimento, a energia utilizada durante a secagem e a duração da campanha de revestimento. O resultado é uma demanda mais forte por formulações de sinterização rápida que possam permanecer em serviço por períodos mais longos. A Calderys lançou sua linha de concreto refratário cimentado CALDE FD em janeiro de 2025 para acelerar a secagem e reduzir o tempo de inatividade. No mercado de dry ramming mass, essa abordagem de compra favorece produtos que ajudam os clientes a retornar os fornos ao serviço rapidamente. Também reduz a vantagem dos produtos de menor preço quando estes não conseguem oferecer confiabilidade operacional comparável.
A vida útil de um revestimento afeta diretamente o cronograma de produção de uma planta. Uma campanha mais longa pode reduzir o número de paralisações e dar aos operadores maior certeza sobre o planejamento de manutenção. A secagem mais rápida também é importante quando uma planta precisa concluir o trabalho de revestimento dentro de um período de parada limitado. Esses fatores deslocam as decisões de compra para o desempenho durante o uso, em vez do preço na entrega. O mercado de dry ramming mass, portanto, tem espaço para fornecedores que possam demonstrar sinterização consistente e suporte eficaz à instalação. Isso é especialmente relevante em aplicações premium, onde um revestimento com falha pode interromper a produção e gerar custos operacionais mais elevados.
Adoção de Misturas à Base de Magnésia em Serviços com Escória Agressiva
O dry ramming mass à base de magnésia está ganhando uso em fornos de indução sem núcleo que fundem ligas de alto manganês, aço inoxidável e graus de alto cromo. Essas aplicações expõem os revestimentos a escórias básicas, que podem degradar os materiais à base de sílica mais rapidamente. A magnésia permanece compatível com a química de escória básica em temperaturas acima de 1.600 graus Celsius, tornando-a adequada para condições exigentes de forno e suportando campanhas de revestimento mais longas. O mercado de dry ramming mass está, portanto, se deslocando para formulações mais elaboradas em aplicações com serviço de escória agressiva. Essa mudança reflete as condições operacionais, e não uma substituição ampla dos produtos de sílica em todos os tipos de fornos.
O fornecimento de matérias-primas afeta a economia dessas formulações. A Comissão Europeia impôs um direito antidumping provisório sobre as importações de alumina fundida da China em julho de 2025. Essa medida altera as decisões de fornecimento para variantes à base de alumina na Europa e pode favorecer fornecedores que consigam garantir fornecimento alternativo de matéria-prima. Também aumenta a importância do design de formulação e da disciplina de compras. Misturas de maior valor podem ser mais resilientes quando os clientes enfrentam altos custos de mudança e precisam de desempenho confiável do forno. O mercado de dry ramming mass pode se beneficiar quando os fornecedores combinam disponibilidade de material com formulações adequadas às condições específicas do forno.
Densidade de Fornos de Indução na Produção de Metal Secundário
Os fornos de indução sem núcleo são amplamente utilizados em clusters de aciaria secundária na Índia, no Sudeste Asiático e na América do Sul. Seu crescimento sustenta a demanda por dry ramming mass, pois cada campanha de forno requer um revestimento de trabalho. A rota de aço secundário da Índia representou uma parcela substancial da produção nacional de aço bruto no ano fiscal de 2024-25. A base de instalação está distribuída entre muitos produtores pequenos e médios, em vez de um número limitado de grandes plantas integradas. Isso cria uma base de clientes grande, mas dispersa, para o mercado de dry ramming mass, onde a confiabilidade do fornecimento e a assistência técnica local podem ser tão importantes quanto o preço de compra.
A distribuição regional dos operadores de fornos de indução molda a concorrência. Operadores menores frequentemente requerem entregas frequentes e suporte durante a instalação, pois uma interrupção prolongada pode afetar seu cronograma de produção. Isso favorece especialistas regionais localizados próximos a clusters de aço e fundição. Os fornecedores globais também têm oportunidades de oferecer formulações avançadas com suporte prático no local. A demanda é recorrente porque o material é consumido à medida que as campanhas de revestimento são concluídas. O mercado de dry ramming mass pode, portanto, crescer tanto por meio do comissionamento de novos fornos quanto pelo ciclo regular de substituição dos equipamentos existentes.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade das Matérias-Primas de Sílica, Magnésia e Alumina | -1.0% | Global, com o efeito mais forte na Europa e nos mercados da Ásia-Pacífico dependentes de importações | Curto prazo (≤ 2 anos) |
| Processamento Mineral com Alta Intensidade Energética e de Carbono | -0.6% | União Europeia, Japão, Coreia do Sul e pressão crescente na China | Médio prazo (2-4 anos) |
| Dependência da Qualidade de Instalação e Lacunas de Habilidade dos Operadores | -0.4% | Sul da Ásia, Sudeste Asiático, Oriente Médio e África | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade das Matérias-Primas de Sílica, Magnésia e Alumina
Os movimentos de custo das matérias-primas são uma restrição imediata ao mercado, pois a sílica, a magnésia morta queimada e a alumina calcinada seguem ciclos de preços separados. Seus custos são influenciados pelos preços de energia, pela política de mineração e pela logística regional, tornando difícil para os produtores de médio porte proteger as margens quando os custos de insumos sobem mais rapidamente do que os preços de venda. Os produtores com acesso a recursos minerais ou arranjos de fornecimento estabelecidos estão em melhor posição para gerenciar essa exposição. O mercado de dry ramming mass permanece dependente desses minerais, pois eles determinam o perfil de desempenho e custo dos principais tipos de produtos. A incerteza nos insumos é particularmente relevante em mercados dependentes de importações com acesso local limitado a matérias-primas de grau refratário.
As medidas da Comissão Europeia sobre alumina fundida introduzem uma fonte adicional de incerteza de custo para os produtores europeus que utilizam alumina de origem chinesa. Essas medidas podem alterar os padrões de fornecimento para formulações mistas e exigem que os fornecedores qualifiquem insumos alternativos, um processo que leva tempo, dadas as expectativas dos clientes por desempenho consistente do forno. O impacto é mais significativo para os produtores que carecem de integração retroativa ou escala de compras, e também pode ampliar a diferença de preço entre produtos básicos e misturas elaboradas. O mercado de dry ramming mass deve, portanto, equilibrar a flexibilidade de matérias-primas com a qualidade estável do produto.
Processamento Mineral com Alta Intensidade Energética e de Carbono
A produção de magnésia morta queimada e alumina fundida envolve processamento mineral com alta intensidade energética, que enfrenta escrutínio crescente à medida que a precificação de carbono e as políticas de descarbonização industrial se expandem. O Mecanismo de Ajuste de Carbono nas Fronteiras da União Europeia entrou em sua fase definitiva em janeiro de 2026, e sua aplicação ao aço e alumínio importados aumenta as pressões de custo em toda a cadeia de fornecimento que atende esses setores. O mercado de dry ramming mass é afetado porque os produtores de aço e alumínio enfrentam maior escrutínio dos custos de energia e carbono, exigindo que os fornecedores demonstrem que o melhor desempenho do revestimento pode suportar campanhas mais longas e menor uso de energia durante as operações.
No final de 2025, a Comissão Europeia propôs um Fundo Temporário de Descarbonização para indústrias de alta intensidade energética em risco de vazamento de carbono, refletindo o desafio de reduzir as emissões do processamento mineral enquanto se mantém competitivo em custos. Na China, a inclusão do aço no Sistema Nacional de Comércio de Emissões de Carbono em 2025 adiciona pressão operacional sobre os produtores de aço, o que pode limitar os orçamentos de manutenção em algumas plantas, mesmo que revestimentos confiáveis permaneçam essenciais para operações seguras de fornos. Nessas condições, a demanda não desaparece, mas os gastos tendem a se deslocar para produtos com valor operacional claramente demonstrado. O mercado de dry ramming mass é, portanto, influenciado tanto pelos custos de produção de materiais quanto pela disciplina de capital de seus usuários finais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Misturas de Magnésia Ganhando Terreno na Posição Dominante da SílicaO Dry Ramming Mass à Base de Magnésia tem projeção de crescer a um CAGR de 6,98% de 2027 a 2032, tornando-o o segmento de tipo de crescimento mais rápido. Seu uso está vinculado à resistência à escória e à maior vida útil da campanha em fornos de indução sem núcleo e aplicações de forno a oxigênio básico. A magnésia mantém a integridade estrutural em temperaturas acima de 1.650 graus Celsius e resiste ao ataque químico de escórias ricas em óxido de cálcio e óxido de manganês. Esse desempenho é relevante para ligas de alto manganês, aço inoxidável e graus de aço de alto cromo. O Dry Ramming Mass à Base de Alumina tem um papel especializado na fusão de alumínio e em aplicações de aço de alto cromo, enquanto a categoria Outros inclui misturas de alumina-zircônia-sílica utilizadas em aplicações de tanques de vidro.
O tamanho do Mercado de Dry Ramming Mass para produtos à base de magnésia é sustentado por operadores de fornos que precisam de material adequado às condições de escória básica. O direito da União Europeia de julho de 2025 sobre alumina fundida da China está alterando as decisões de fornecimento para produtos à base de alumina. O Dry Ramming Mass à Base de Sílica detinha 45,12% da participação do Mercado de Dry Ramming Mass em 2026 devido à sua vantagem de custo, ampla disponibilidade de matérias-primas e papel estabelecido em fornos de indução de serviço ácido que produzem graus de aço carbono e aço suave. A Imerys estendeu sua pedreira de andaluzita em Glomel, França, até 2044 em junho de 2025, mantendo a produção em 60.000 toneladas por ano. O mix de produtos está se tornando mais estreitamente alinhado com o mix de ligas, a química da escória, a temperatura de operação e o ambiente de serviço.

Por Função:
Operações de Revestimento Impulsionam a Maior Parte da DemandaO Revestimento representou 60,34% da participação do Mercado de Dry Ramming Mass em 2026 e tem previsão de expansão a um CAGR de 7,14% até 2032. Sua grande participação reflete o requisito de um revestimento de trabalho completo antes do primeiro aquecimento do forno. Fornos de indução, fornos a arco elétrico e cadinhos de fundição requerem esse revestimento inicial, enquanto os ciclos de substituição impulsionam o consumo repetido à medida que o material se desgasta. A composição da liga, a temperatura de operação e a química da escória influenciam o número de corridas alcançadas. A nova capacidade no Sul da Ásia e no Sudeste Asiático adiciona fornos que requerem instalação inicial e substituição subsequente.
A Calderys comissionou novas linhas de produção em Odisha, Índia, e avançou sua instalação CAPES de seis linhas em 2025. A Vesuvius lançou seu sistema VARG, ou Sistema de Gunning Robótico Avançado Vesuvius, para fornos a oxigênio básico e fornos a arco elétrico em 2025. O sistema demonstra como o reparo e o remendo podem ser incorporados em ofertas de serviços gerenciados. O Mercado de Dry Ramming Mass pode se beneficiar à medida que os operadores migram de reparos reativos para manutenção planejada e desempenho de revestimento mensurado.
Por Indústria de Uso Final:
Demanda de Metais Não Ferrosos Cresce ao Lado da Liderança do AçoOs Metais Não Ferrosos têm projeção de crescer a um CAGR de 7,45% de 2027 a 2032, a maior taxa entre os segmentos de uso final. A demanda vem de fornos de indução e resistência utilizados para reciclar alumínio, cobre e metais especiais na China, Índia e Sudeste Asiático. Recicladores integrados maiores estão padronizando a aquisição de refratários, criando oportunidades para fornecedores que possam oferecer suporte técnico consistente. O tamanho do Mercado de Dry Ramming Mass para aplicações não ferrosas é sustentado pela necessidade recorrente de substituir revestimentos desgastados. O design do produto deve corresponder às condições térmicas e químicas de cada processo de metal.
Aço e Ferro capturou 57,77% da participação do Mercado de Dry Ramming Mass em 2026 porque as campanhas de fornos de aço consomem produção substancial em relação a outras aplicações de metal. As operações de fundição são a segunda maior categoria de usuários e atendem às necessidades de fundição ferrosa e não ferrosa em automotivo, maquinário pesado e infraestrutura. A Vesuvius reportou crescimento de dois dígitos em sua Divisão de Fundição na Índia durante 2025. Grandes plantas podem usar contratos de serviço baseados em desempenho, enquanto operadores menores podem priorizar o fornecimento local e a entrega rápida. A categoria Outros inclui fornos de cimento, tanques de vidro e reatores petroquímicos que utilizam aplicações monolíticas especializadas com instalação a seco e sinterização em serviço.
Análise Geográfica
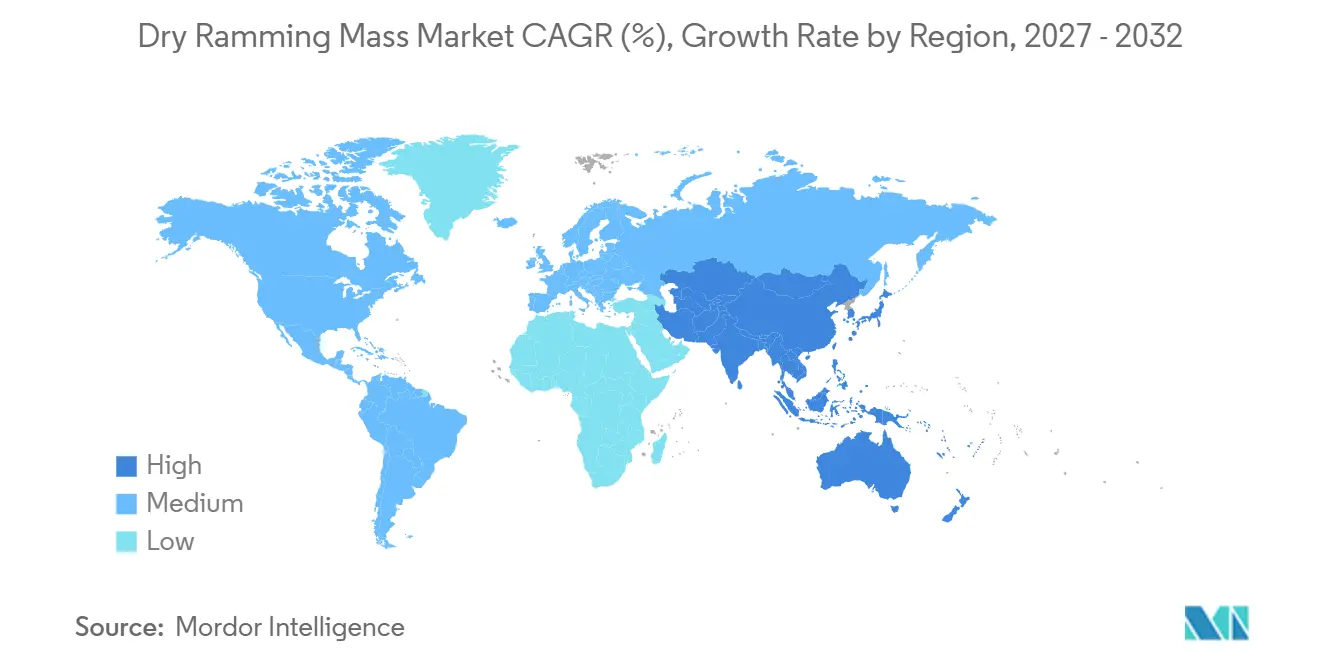
A Ásia-Pacífico detinha 47,29% da participação do mercado de dry ramming mass em 2026 e tem previsão de crescer a um CAGR de 7,33% de 2027 a 2032. China e Índia respondem pela maior parcela da demanda regional. A China produziu 960,8 milhões de toneladas de aço bruto em 2025, sustentando uma demanda substancial de substituição em instalações integradas e de aciaria elétrica. A Índia aumentou a capacidade de aço bruto de 179,5 milhões de toneladas por ano em 2023-24 para 200,3 milhões de toneladas por ano em 2024-25. O país está progredindo em direção à sua meta de 300 milhões de toneladas por ano até 2030, o que sustenta o comissionamento de novos fornos e os requisitos recorrentes de revestimento.
O Vietnã produziu 24,7 milhões de toneladas de aço bruto em 2025, enquanto a Indonésia produziu 19,0 milhões de toneladas. Japão e Coreia do Sul geram demanda por materiais premium à base de magnésia em aço especial e fundição de metais não ferrosos. As Especificações da Indústria Siderúrgica da China, Edição 2025, exigem a conclusão da transformação de emissões ultrabaixas até 2026. América do Norte e Europa são mercados maduros onde o crescimento depende mais de atualizações de revestimento e desempenho do produto do que de implantação em larga escala de novos fornos. Os Estados Unidos produziram 82,0 milhões de toneladas de aço bruto em 2025, um aumento de 3,1% em relação ao ano anterior.
América do Sul, Oriente Médio e África representam áreas de oportunidade menores, mas distintas. O Brasil produziu 33,3 milhões de toneladas de aço bruto em 2025 e possui importantes operações de magnesita em Brumado, Bahia. A RHI Magnesita comissionou um forno rotativo de 200 metros lá como parte de BRL 541 milhões (~100,73 milhões de USD) em investimentos recentes[2]. A Arábia Saudita produziu 10,8 milhões de toneladas de aço em 2025, um aumento de 12,3%. A Calderys firmou parceria com a Binzagr em novembro de 2025 para construir uma instalação refratária em Jubail. Esses desenvolvimentos apoiam o acesso local a produtos refratários à medida que a produção de metais se expande.
Cenário Competitivo
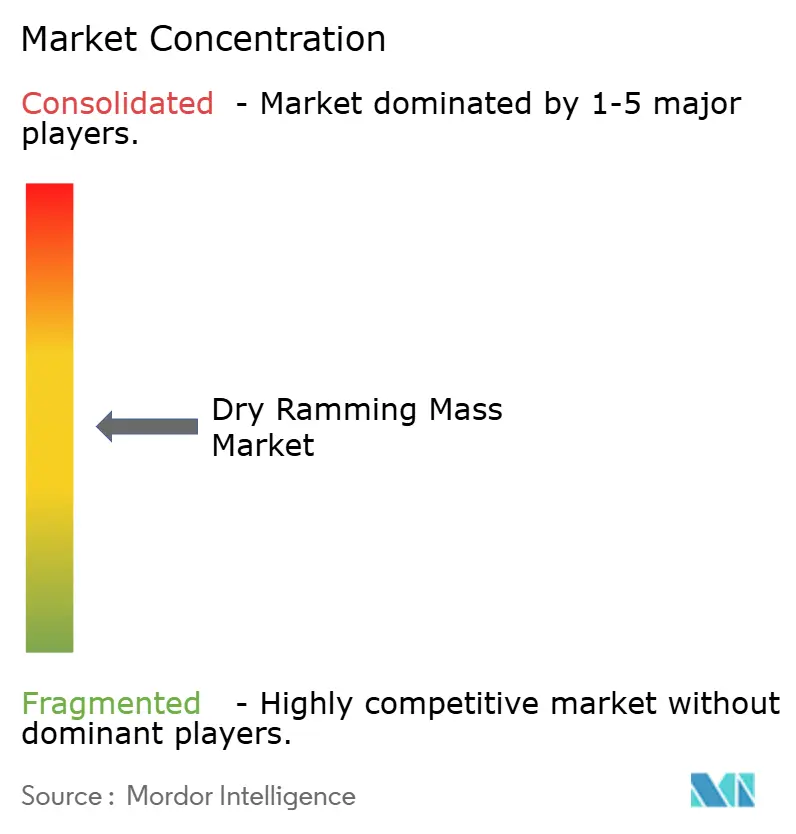
O Mercado de Dry Ramming Mass é moderadamente fragmentado, com RHI Magnesita, Vesuvius (incluindo Foseco), Saint-Gobain, Calderys e Imerys ocupando posições significativas por meio de formulações proprietárias, acesso a minerais e ofertas de serviços. Suas posições são limitadas por especialistas regionais na Índia e na China que atendem a clusters de aço secundário. Os grandes fornecedores competem com base no desempenho do produto, no serviço ao longo do ciclo de vida e no acesso a matérias-primas, enquanto os fornecedores regionais competem em custo, velocidade de entrega e proximidade com os clientes. Essa estrutura produz um ambiente competitivo no qual nenhuma abordagem única é adequada para todas as aplicações.
Em seu relatório anual de 2025, a RHI Magnesita declarou que fortaleceu seus contratos baseados em desempenho 4PRO e planejou executar mais de 30 contratos extensivos adicionais em 2026. A empresa também concluiu a aquisição da Resco Products em janeiro de 2025 para expandir sua posição de fornecimento na América do Norte. A Calderys expandiu sua instalação CAPES na Índia durante 2025, incluindo o comissionamento de uma linha básica de monolíticos. Esses movimentos indicam que os fornecedores globais estão investindo em capacidades de serviço e capacidade de produção próximas aos centros de demanda crescente, e buscam se integrar aos modelos operacionais dos clientes em vez de funcionar apenas como fornecedores de materiais.
Os fornecedores indianos, incluindo Dalmia Bharat Refractories, Gita Refractories, Imperial World Trade, Vishva Vishal Refractory e REFCAST Corporation, atendem a clusters de aço secundário e fornos de indução. Seus relacionamentos com clientes dependem de cobertura prática de fornecimento e entrega responsiva. Produtos premium à base de magnésia com suporte técnico de instalação podem ocupar uma posição entre o fornecimento de commodities e os modelos de serviço multinacional em escala completa. O monitoramento digital de sinterização e a instalação robótica podem apoiar a diferenciação para fornecedores que atendem a clientes sofisticados de aço e metais não ferrosos. O Mercado de Dry Ramming Mass permanece competitivo porque a base de clientes inclui tanto grandes produtores integrados quanto operadores dispersos de fornos de indução.
Líderes da Indústria de Dry Ramming Mass
-
Vesuvius
-
Calderys
-
Saint-Gobain
-
RHI Magnesita
-
Morgan Advanced Materials
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dry Ramming Mass Empresas cobertas neste relatório
- Calderys
- Casco Specialty Products, Inc.
- Dalmia Bharat Refractories Limited
- Dense Refractories Co.,Ltd.
- Foseco
- Gita Refratories (P) Ltd.
- Imerys
- Imperial World Trade Pvt. Ltd.
- Morgan Advanced Materials
- REFCAST CORPORATION
- RHI Magnesita
- Saint-Gobain
- Shenghe Refractories
- Vesuvius
- Vishva Vishal Refractory Limited
Desenvolvimentos industriais recentes em Mercado de Dry Ramming Mass
- Setembro de 2026: A Raghav Productivity Enhancers Ltd (RPEL) anunciou uma joint venture com a TRL Krosaki Refractories (apoiada pela Krosaki Harima Corporation e pela Nippon Steel Corporation, Japão) para construir uma instalação de dry ramming mass de sílica com capacidade de 350.000 Toneladas Métricas Por Ano (TMPA) em Odisha, Índia, com um investimento inicial de aproximadamente INR 100 crore (~12 milhões de USD).
- Novembro de 2025: A Calderys e a Binzagr anunciaram uma parceria para estabelecer uma instalação de produção de refratários monolíticos de 16.300 metros quadrados em Jubail, Arábia Saudita, com início da produção em abril de 2026. A planta atende ao mercado refratário saudita, o maior do Oriente Médio, com concretos refratários densos e leves e lanças pré-moldadas.
Escopo do Relatório Global do Mercado de Dry Ramming Mass
O Dry Ramming Mass é um material refratário não conformado e seco, feito de agregados granulares triturados, como sílica, magnesita ou alumina, misturados com uma pequena quantidade de um aglutinante químico, como ácido bórico.
O mercado de dry ramming mass é segmentado por tipo, função, indústria de uso final e geografia. Por tipo, o mercado é segmentado em dry ramming mass à base de sílica, dry ramming mass à base de magnésia, dry ramming mass à base de alumina e outros. Por função, o mercado é segmentado em revestimento, remendo, reparo e outras funções. Por indústria de uso final, o mercado é segmentado em aço e ferro, fundição, metais não ferrosos e outros. O relatório também abrange tamanhos de mercado e previsões para o dry ramming mass em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Dry Ramming Mass à Base de Sílica |
| Dry Ramming Mass à Base de Magnésia |
| Dry Ramming Mass à Base de Alumina |
| Outros |
| Revestimento |
| Remendo |
| Reparo |
| Outras Funções |
| Aço e Ferro |
| Fundição |
| Metais Não Ferrosos |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Dry Ramming Mass à Base de Sílica | |
| Dry Ramming Mass à Base de Magnésia | ||
| Dry Ramming Mass à Base de Alumina | ||
| Outros | ||
| Por Função | Revestimento | |
| Remendo | ||
| Reparo | ||
| Outras Funções | ||
| Por Indústria de Uso Final | Aço e Ferro | |
| Fundição | ||
| Metais Não Ferrosos | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Dry Ramming Mass?
O tamanho do Mercado de Dry Ramming Mass foi avaliado em 2,84 bilhões de USD em 2026 e estima-se que cresça de 3,03 bilhões de USD em 2027 para 4,18 bilhões de USD até 2032, a um CAGR de 6,67% durante o período de previsão (2027-2032).
Qual aplicação funcional impulsiona a demanda por dry ramming mass?
O Revestimento é a função líder, representando 60,34% do mercado em 2026 e crescendo a um CAGR de 7,14% até 2032.
Qual usuário final tem a maior demanda por dry ramming mass?
Aço e ferro são os maiores segmentos de uso final, detendo uma participação de 57,77% em 2026.
Qual região lidera a demanda por dry ramming mass?
A Ásia-Pacífico lidera com uma participação de 47,29% em 2026 e tem a taxa de crescimento regional mais rápida, com um CAGR de 7,33% até 2032.