
Tamaño y Participación del Mercado de Masa de Apisonado en Seco
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.03 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.18 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.67 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Masa de Apisonado en Seco por Mordor Intelligence
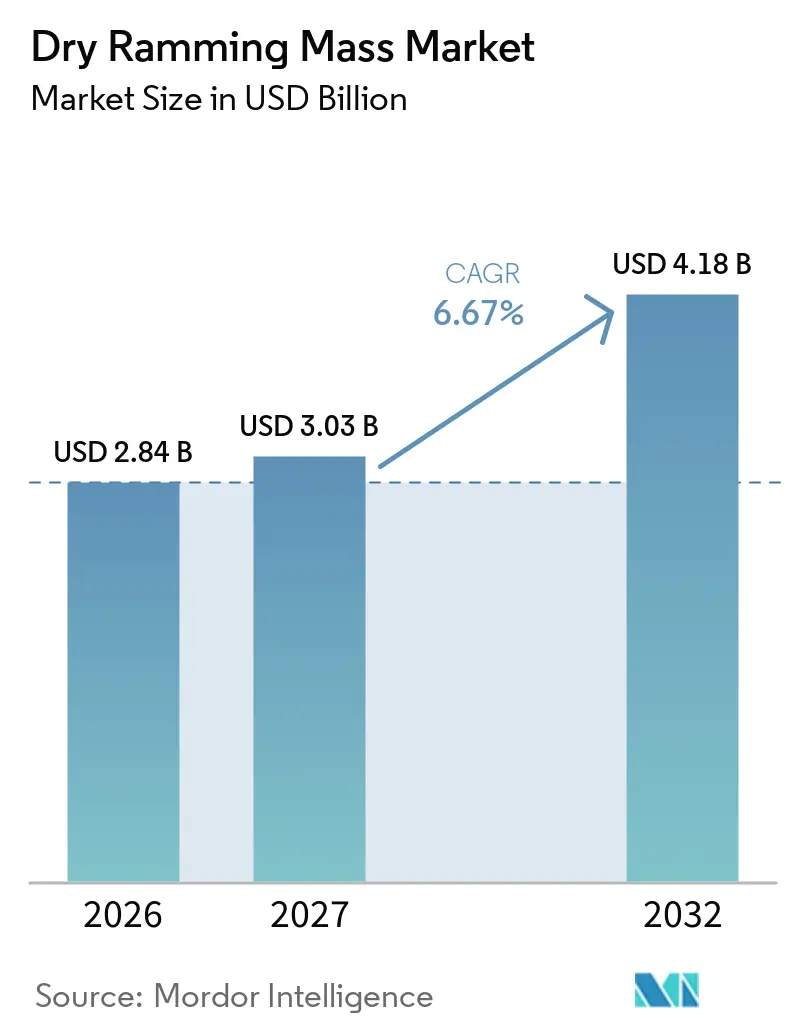
El tamaño del Mercado de Masa de Apisonado en Seco fue valorado en 2,84 mil millones de USD en 2026 y se estima que crecerá desde 3,03 mil millones de USD en 2027 hasta 4,18 mil millones de USD en 2032, a una CAGR del 6,67% durante el período de pronóstico (2027-2032). El mercado de masa de apisonado en seco está respaldado por su función como consumible de revestimiento de hornos en la fabricación de acero, fundiciones y fundición de metales no ferrosos. La instalación en seco permite que el material se sinterice a temperaturas de operación, creando un revestimiento denso y sin costuras sin añadir agua. Este método de instalación reduce el tiempo de inactividad, lo cual es una prioridad para los operadores que enfrentan mayores costos de energía y operación. La expansión de capacidad, las mejoras de hornos y los ciclos operativos más ajustados están aumentando la demanda de revestimientos confiables en todo el mercado de masa de apisonado en seco. Los proveedores están respondiendo con formulaciones de mayor rendimiento y modelos de servicio centrados en la vida útil de la campaña, la calidad de instalación y el costo operativo total.
Conclusiones Clave del Informe
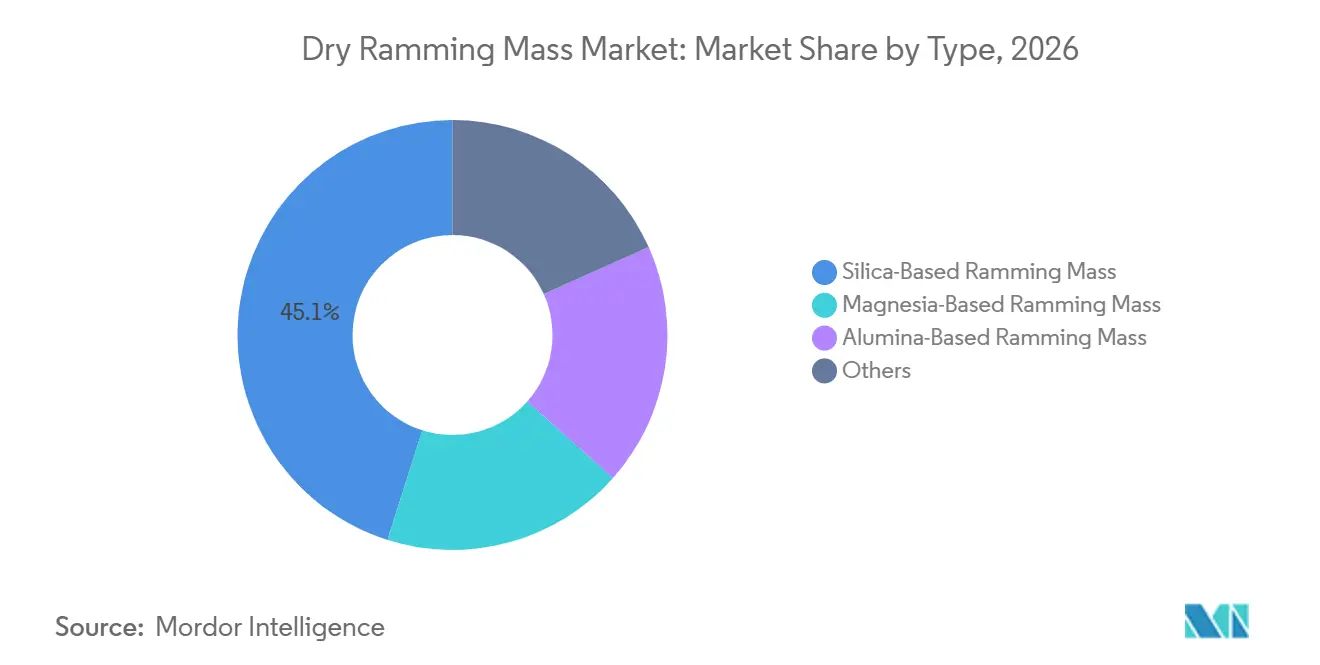
- Por tipo, la Masa de Apisonado a Base de Sílice representó el 45,12% de la participación del Mercado de Masa de Apisonado en Seco en 2026, mientras que se prevé que la Masa de Apisonado a Base de Magnesia crezca a una CAGR del 6,98% hasta 2032.
- Por función, el Revestimiento representó el 60,34% de la participación del Mercado de Masa de Apisonado en Seco en 2026 y se proyecta que se expanda a una CAGR del 7,14% hasta 2032.
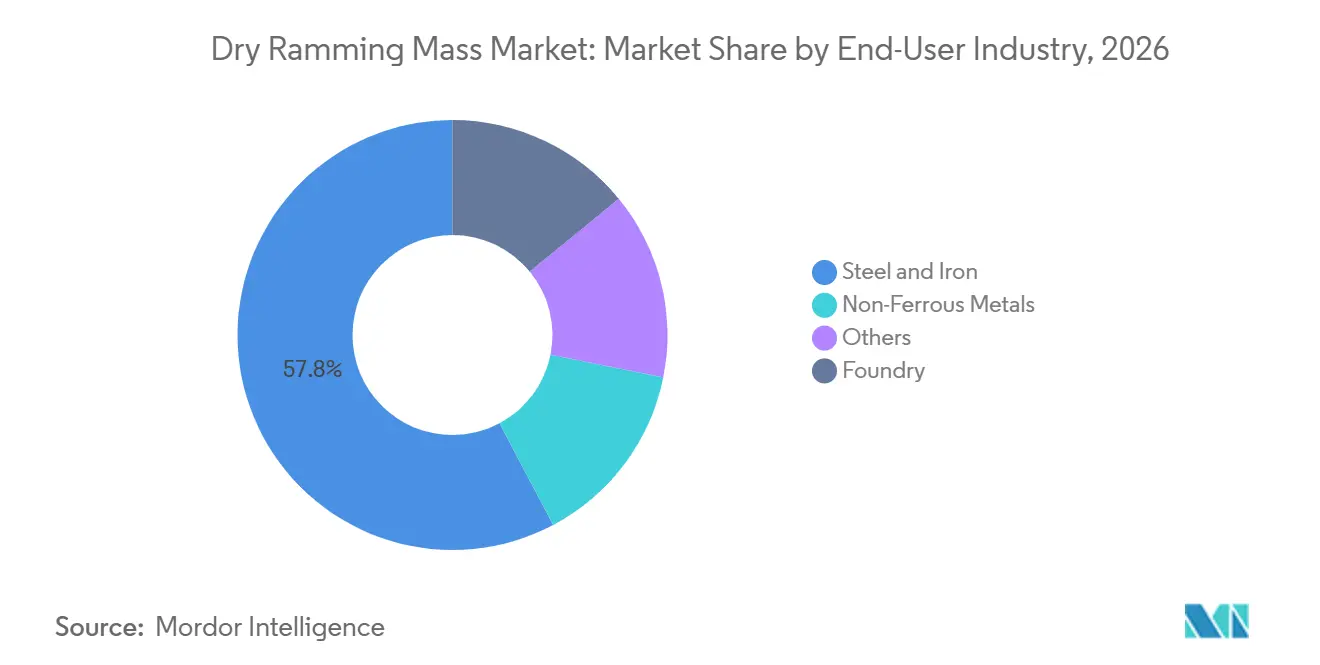
- Por industria de usuario final, el Acero y el Hierro capturaron el 57,77% de la participación del Mercado de Masa de Apisonado en Seco en 2026, mientras que se prevé que los Metales No Ferrosos crezcan a una CAGR del 7,45% hasta 2032.
- Por geografía, Asia-Pacífico dominó el 47,29% de la participación del Mercado de Masa de Apisonado en Seco en 2026 y se prevé que avance a una CAGR del 7,33% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Hornos de Acero y Fundición | +2.4% | Global, con Asia-Pacífico como núcleo, incluyendo India, China y el Sudeste Asiático, con extensión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Revestimiento de Hornos Energéticamente Eficiente con Menor Tiempo de Inactividad | +1.3% | Global, con rápida adopción en América del Norte, Europa y Japón | Corto plazo (≤ 2 años) |
| Adopción de Mezclas a Base de Magnesia en Servicios con Escorias Agresivas | +1.0% | Asia-Pacífico como núcleo con extensión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Densidad de Hornos de Inducción en la Producción de Metales Secundarios | +1.4% | Asia del Sur, ASEAN y América del Sur | Mediano plazo (2-4 años) |
| Formulaciones de Premezcla Específicas para la Capacidad del Horno | +0.7% | América del Norte, Europa y Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Hornos de Acero y Fundición
India y el Sudeste Asiático son fuentes significativas de demanda relacionada con el acero para el mercado de masa de apisonado en seco durante el período de pronóstico. La capacidad de acero bruto de India alcanzó 200,33 millones de toneladas por año en el ejercicio fiscal 2024-25, frente a 161,3 millones de toneladas por año en 2022-23, lo que requirió revestimientos adicionales de hornos a medida que se puso en marcha la capacidad[1]. La Política Nacional del Acero 2017 tiene como objetivo 300 millones de toneladas por año de capacidad de acero bruto para 2030, creando un flujo sostenido de demanda de revestimientos de hornos. Vietnam produjo 24,7 millones de toneladas de acero bruto en 2025, un aumento del 12,2% respecto al año anterior. Las adiciones de capacidad en estos mercados a menudo incluyen hornos eléctricos de tamaño mediano en lugar de únicamente plantas integradas de alto horno y convertidor de oxígeno básico. Esta combinación de equipos respalda la demanda de revestimientos en seco porque las campañas de hornos requieren tanto instalaciones iniciales como reemplazos recurrentes.
La expansión de la capacidad siderúrgica de India también amplía la base de clientes más allá de los grandes productores integrados. Las nuevas plantas y los clústeres de acero secundario requieren un suministro confiable de refractarios cuando los hornos entran en servicio. Este requisito otorga valor a la producción regional, el soporte técnico y la capacidad de suministrar materiales sin largos plazos de entrega. El mercado de masa de apisonado en seco se beneficia porque el material se utiliza al inicio de una campaña de horno y nuevamente cuando el revestimiento llega al final de su período de servicio. Una mayor disponibilidad del horno hace que el momento del reemplazo sea más importante para los operadores. Los proveedores que pueden apoyar la puesta en marcha y los trabajos de revestimiento posteriores pueden fortalecer su posición a medida que se expande la capacidad.
Revestimiento de Hornos Energéticamente Eficiente con Menor Tiempo de Inactividad
Los operadores de hornos evalúan cada vez más los revestimientos refractarios a través del costo total por tonelada de metal producido en lugar del costo del material instalado únicamente. Esta evaluación incluye el tiempo de inactividad por revestimiento, la energía utilizada durante el secado y la duración de la campaña de revestimiento. El resultado es una mayor demanda de formulaciones de sinterización rápida que puedan permanecer en servicio durante períodos más prolongados. Calderys lanzó su gama de castables cementados CALDE FD en enero de 2025 para acelerar el secado y reducir el tiempo de inactividad. En el mercado de masa de apisonado en seco, este enfoque de compra favorece los productos que ayudan a los clientes a devolver los hornos al servicio rápidamente. También reduce la ventaja que tienen los productos de menor precio cuando no pueden proporcionar una fiabilidad operativa comparable.
La vida útil de un revestimiento afecta directamente el programa de producción de una planta. Una campaña más larga puede reducir el número de paradas y dar a los operadores mayor certeza sobre la planificación del mantenimiento. Un secado más rápido también importa cuando una planta debe completar el trabajo de revestimiento dentro de un período de parada limitado. Estos factores desplazan las decisiones de compra hacia el rendimiento durante el uso en lugar del precio en el momento de la entrega. El mercado de masa de apisonado en seco tiene, por tanto, espacio para proveedores que puedan demostrar una sinterización consistente y un soporte de instalación eficaz. Esto es especialmente relevante en aplicaciones premium donde un revestimiento fallido puede interrumpir la producción y generar mayores costos operativos.
Adopción de Mezclas a Base de Magnesia en Servicios con Escorias Agresivas
La masa de apisonado en seco a base de magnesia está ganando uso en hornos de inducción sin núcleo que funden aleaciones de alto manganeso, acero inoxidable y grados de alto cromo. Estas aplicaciones exponen los revestimientos a escorias básicas, que pueden degradar los materiales a base de sílice más rápidamente. La magnesia mantiene compatibilidad con la química de escorias básicas a temperaturas superiores a 1.600 grados Celsius, lo que la hace adecuada para condiciones de horno exigentes y favorece campañas de revestimiento más largas. El mercado de masa de apisonado en seco está, por tanto, evolucionando hacia formulaciones más elaboradas en aplicaciones con servicio de escorias agresivas. Este cambio refleja las condiciones operativas más que una sustitución generalizada de los productos de sílice en todos los tipos de hornos.
El abastecimiento de materias primas afecta la economía de estas formulaciones. La Comisión Europea impuso un derecho antidumping provisional sobre las importaciones de alúmina fundida procedente de China en julio de 2025. Esta medida modifica las decisiones de abastecimiento para las variantes a base de alúmina en Europa y puede favorecer a los proveedores que puedan asegurar un suministro alternativo de materias primas. También añade importancia al diseño de formulaciones y a la disciplina de adquisiciones. Las mezclas de mayor valor pueden ser más resilientes cuando los clientes enfrentan altos costos de cambio y necesitan un rendimiento confiable del horno. El mercado de masa de apisonado en seco puede beneficiarse cuando los proveedores combinan la disponibilidad de materiales con formulaciones adecuadas para las condiciones específicas del horno.
Densidad de Hornos de Inducción en la Producción de Metales Secundarios
Los hornos de inducción sin núcleo se utilizan ampliamente en clústeres de fabricación de acero secundario en India, el Sudeste Asiático y América del Sur. Su crecimiento respalda la demanda de masa de apisonado en seco, ya que cada campaña de horno requiere un revestimiento de trabajo. La ruta de acero secundario de India representó una parte sustancial de la producción nacional de acero bruto en el ejercicio fiscal 2024-25. La base de instalación está distribuida entre muchos productores pequeños y medianos en lugar de un número limitado de grandes plantas integradas. Esto crea una base de clientes amplia pero dispersa para el mercado de masa de apisonado en seco, donde la fiabilidad del suministro y la asistencia técnica local pueden importar tanto como el precio de compra.
La distribución regional de los operadores de hornos de inducción da forma a la competencia. Los operadores más pequeños a menudo requieren entregas frecuentes y apoyo durante la instalación porque una interrupción prolongada puede afectar su programa de producción. Esto favorece a los especialistas regionales ubicados cerca de los clústeres de acero y fundición. Los proveedores globales también tienen oportunidades de ofrecer formulaciones avanzadas con soporte práctico en el sitio. La demanda es recurrente porque el material se consume a medida que se completan las campañas de revestimiento. El mercado de masa de apisonado en seco puede, por tanto, crecer tanto a través de la puesta en marcha de nuevos hornos como del ciclo de reemplazo regular de los equipos existentes.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de Materias Primas de Sílice, Magnesia y Alúmina | -1.0% | Global, con el efecto más fuerte en Europa y los mercados de Asia-Pacífico dependientes de importaciones | Corto plazo (≤ 2 años) |
| Procesamiento Mineral Intensivo en Energía y Carbono | -0.6% | Unión Europea, Japón, Corea del Sur y presión creciente en China | Mediano plazo (2-4 años) |
| Dependencia de la Calidad de Instalación y Brechas en las Habilidades del Operador | -0.4% | Asia del Sur, Sudeste Asiático, Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de Materias Primas de Sílice, Magnesia y Alúmina
Los movimientos en el costo de las materias primas son una restricción inmediata para el mercado, ya que la sílice, la magnesia de cocción muerta y la alúmina calcinada siguen ciclos de precios separados. Sus costos están influenciados por los precios de la energía, la política minera y la logística regional, lo que dificulta que los productores de tamaño mediano protejan sus márgenes cuando los costos de insumos aumentan más rápido que los precios de venta. Los productores con acceso a recursos minerales o acuerdos de suministro establecidos están mejor posicionados para gestionar esta exposición. El mercado de masa de apisonado en seco sigue siendo dependiente de estos minerales, ya que determinan el perfil de rendimiento y costo de los principales tipos de productos. La incertidumbre en los insumos es particularmente relevante en los mercados dependientes de importaciones con acceso local limitado a materias primas de grado refractario.
Las medidas de la Comisión Europea sobre la alúmina fundida introducen una fuente adicional de incertidumbre de costos para los productores europeos que utilizan alúmina procedente de China. Estas medidas pueden alterar los patrones de abastecimiento para las formulaciones mixtas y requieren que los proveedores califiquen insumos alternativos, un proceso que lleva tiempo, dadas las expectativas de los clientes de un rendimiento consistente del horno. El impacto es más significativo para los productores que carecen de integración hacia atrás o escala de compras, y también puede ampliar la brecha de precios entre los productos básicos y las mezclas elaboradas. El mercado de masa de apisonado en seco debe, por tanto, equilibrar la flexibilidad de materias primas con una calidad de producto estable.
Procesamiento Mineral Intensivo en Energía y Carbono
La producción de magnesia de cocción muerta y alúmina fundida implica un procesamiento mineral intensivo en energía, que enfrenta un escrutinio creciente a medida que se expanden las políticas de fijación de precios del carbono y de descarbonización industrial. El Mecanismo de Ajuste en Frontera por Carbono de la Unión Europea entró en su fase definitiva en enero de 2026, y su aplicación al acero y al aluminio importados aumenta las presiones de costos en las cadenas de suministro que sirven a esos sectores. El mercado de masa de apisonado en seco se ve afectado porque los productores de acero y aluminio enfrentan un mayor escrutinio de los costos de energía y carbono, lo que requiere que los proveedores demuestren que un mejor rendimiento del revestimiento puede favorecer campañas más largas y un menor uso de energía durante las operaciones.
A finales de 2025, la Comisión Europea propuso un Fondo Temporal de Descarbonización para las industrias de uso intensivo de energía en riesgo de fuga de carbono, lo que refleja el desafío de reducir las emisiones del procesamiento mineral mientras se mantiene la competitividad en costos. En China, la inclusión del acero en el Sistema Nacional de Comercio de Emisiones de Carbono en 2025 añade presión operativa sobre los productores de acero, lo que puede limitar los presupuestos de mantenimiento en algunas plantas, aunque los revestimientos confiables siguen siendo esenciales para las operaciones seguras de los hornos. En estas condiciones, la demanda no desaparece, pero el gasto tiende a desplazarse hacia productos con un valor operativo claramente demostrado. El mercado de masa de apisonado en seco está, por tanto, influenciado tanto por los costos de producción de materiales como por la disciplina de capital de sus usuarios finales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Las Mezclas de Magnesia Ganan Terreno en el Dominio de la SíliceSe proyecta que la Masa de Apisonado a Base de Magnesia crezca a una CAGR del 6,98% de 2027 a 2032, convirtiéndola en el segmento de tipo de más rápido crecimiento. Su uso está vinculado a la resistencia a las escorias y a una mayor vida útil de la campaña en hornos de inducción sin núcleo y aplicaciones de convertidor de oxígeno básico. La magnesia mantiene la integridad estructural a temperaturas superiores a 1.650 grados Celsius y resiste el ataque químico de escorias ricas en óxido de calcio y óxido de manganeso. Este rendimiento es relevante para las aleaciones de alto manganeso, el acero inoxidable y los grados de acero de alto cromo. La Masa de Apisonado a Base de Alúmina tiene un papel especializado en la fusión de aluminio y las aplicaciones de acero de alto cromo, mientras que la categoría Otros incluye mezclas de alúmina-zirconia-sílice utilizadas en aplicaciones de tanques de vidrio.
El tamaño del Mercado de Masa de Apisonado en Seco para los productos a base de magnesia está respaldado por los operadores de hornos que necesitan material adecuado para condiciones de escoria básica. El arancel de la Unión Europea de julio de 2025 sobre la alúmina fundida procedente de China está cambiando las decisiones de abastecimiento para los productos a base de alúmina. La Masa de Apisonado a Base de Sílice representó el 45,12% de la participación del Mercado de Masa de Apisonado en Seco en 2026 debido a su ventaja de costo, la amplia disponibilidad de materias primas y su papel establecido en los hornos de inducción de servicio ácido que producen grados de acero al carbono y acero suave. Imerys amplió su cantera de andalucita en Glomel, Francia, hasta 2044 en junio de 2025, manteniendo la producción en 60.000 toneladas por año. La combinación de productos se está alineando más estrechamente con la mezcla de aleaciones, la química de las escorias, la temperatura de operación y el entorno de servicio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Función:
Las Operaciones de Revestimiento Impulsan la Mayor Parte de la DemandaEl Revestimiento representó el 60,34% de la participación del Mercado de Masa de Apisonado en Seco en 2026 y se prevé que se expanda a una CAGR del 7,14% hasta 2032. Su gran participación refleja el requisito de un revestimiento de trabajo completo antes del primer calentamiento del horno. Los hornos de inducción, los hornos de arco eléctrico y los crisoles de fundición requieren este revestimiento inicial, mientras que los ciclos de reemplazo impulsan el consumo repetido a medida que el material se desgasta. La composición de la aleación, la temperatura de operación y la química de las escorias influyen en el número de calentamientos alcanzados. La nueva capacidad en Asia del Sur y el Sudeste Asiático añade hornos que requieren instalación inicial y reemplazo posterior.
Calderys puso en marcha nuevas líneas de producción en Odisha, India, y avanzó en su instalación CAPES de seis líneas en 2025. Vesuvius lanzó su sistema VARG, o Sistema de Proyección Robótica Avanzada de Vesuvius, para convertidores de oxígeno básico y hornos de arco eléctrico en 2025. El sistema demuestra cómo la reparación y el parcheo pueden incorporarse en ofertas de servicios gestionados. El Mercado de Masa de Apisonado en Seco puede beneficiarse a medida que los operadores pasan de las reparaciones reactivas hacia el mantenimiento planificado y el rendimiento medido del revestimiento.
Por Industria de Usuario Final:
La Demanda de Metales No Ferrosos Crece junto al Liderazgo del AceroSe proyecta que los Metales No Ferrosos crezcan a una CAGR del 7,45% de 2027 a 2032, la tasa más alta entre los segmentos de usuarios finales. La demanda proviene de hornos de inducción y resistencia utilizados para reciclar aluminio, cobre y metales especiales en China, India y el Sudeste Asiático. Los recicladores integrados más grandes están estandarizando la adquisición de refractarios, creando oportunidades para los proveedores que pueden proporcionar soporte técnico consistente. El tamaño del Mercado de Masa de Apisonado en Seco para aplicaciones no ferrosas está respaldado por la necesidad recurrente de reemplazar los revestimientos desgastados. El diseño del producto debe coincidir con las condiciones térmicas y químicas de cada proceso de metal.
El Acero y el Hierro capturaron el 57,77% de la participación del Mercado de Masa de Apisonado en Seco en 2026 porque las campañas de hornos de acero consumen una producción sustancial en relación con otras aplicaciones de metales. Las operaciones de fundición son la segunda categoría de usuarios más grande y atienden los requisitos de fundición ferrosa y no ferrosa en automoción, maquinaria pesada e infraestructura. Vesuvius reportó un crecimiento de dos dígitos en su División de Fundición en India durante 2025. Las plantas grandes pueden utilizar contratos de servicio basados en el rendimiento, mientras que los operadores más pequeños pueden priorizar el suministro local y la entrega rápida. La categoría Otros incluye hornos de cemento, tanques de vidrio y reactores petroquímicos que utilizan aplicaciones monolíticas especializadas con instalación en seco y sinterización en servicio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
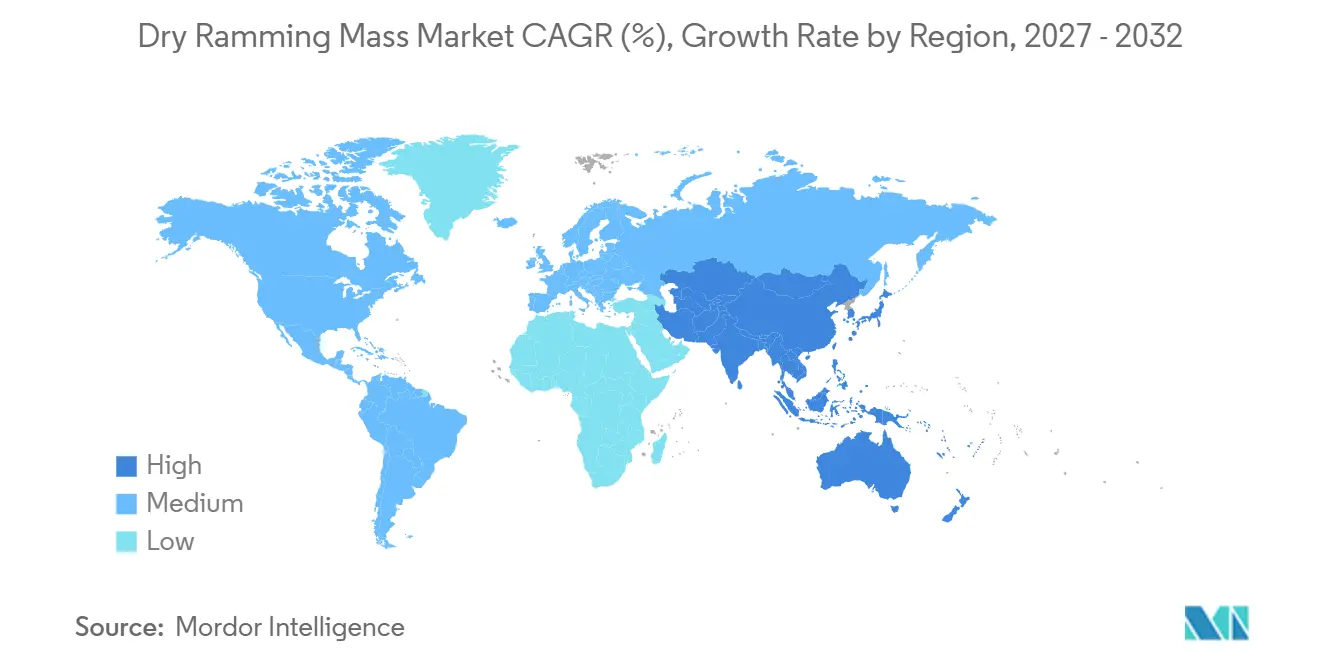
Asia-Pacífico representó el 47,29% de la participación del mercado de masa de apisonado en seco en 2026 y se prevé que crezca a una CAGR del 7,33% de 2027 a 2032. China e India representan la mayor parte de la demanda regional. China produjo 960,8 millones de toneladas de acero bruto en 2025, lo que respalda una demanda de reemplazo sustancial en instalaciones de fabricación de acero integradas y eléctricas. India aumentó la capacidad de acero bruto de 179,5 millones de toneladas por año en 2023-24 a 200,3 millones de toneladas por año en 2024-25. El país avanza hacia su objetivo de 300 millones de toneladas por año para 2030, lo que respalda la puesta en marcha de nuevos hornos y los requisitos recurrentes de revestimiento.
Vietnam produjo 24,7 millones de toneladas de acero bruto en 2025, mientras que Indonesia produjo 19,0 millones de toneladas. Japón y Corea del Sur generan demanda de materiales a base de magnesia de alta calidad en acero especial y fundición de metales no ferrosos. Las Especificaciones de la Industria Siderúrgica de China, Edición 2025, exigen la finalización de la transformación de ultra bajas emisiones para 2026. América del Norte y Europa son mercados maduros donde el crecimiento depende más de las mejoras de revestimiento y el rendimiento del producto que de la implementación a gran escala de nuevos hornos. Estados Unidos produjo 82,0 millones de toneladas de acero bruto en 2025, un aumento del 3,1% respecto al año anterior.
América del Sur, Oriente Medio y África representan áreas de oportunidad más pequeñas pero diferenciadas. Brasil produjo 33,3 millones de toneladas de acero bruto en 2025 y cuenta con importantes operaciones de magnesita en Brumado, Bahía. RHI Magnesita puso en marcha un horno rotatorio de 200 metros allí como parte de una inversión reciente de BRL 541 millones (~100,73 millones de USD)[2]. Arabia Saudita produjo 10,8 millones de toneladas de acero en 2025, un aumento del 12,3%. Calderys se asoció con Binzagr en noviembre de 2025 para construir una instalación refractaria en Jubail. Estos desarrollos favorecen el acceso local a productos refractarios a medida que se expande la producción de metales.
Panorama Competitivo
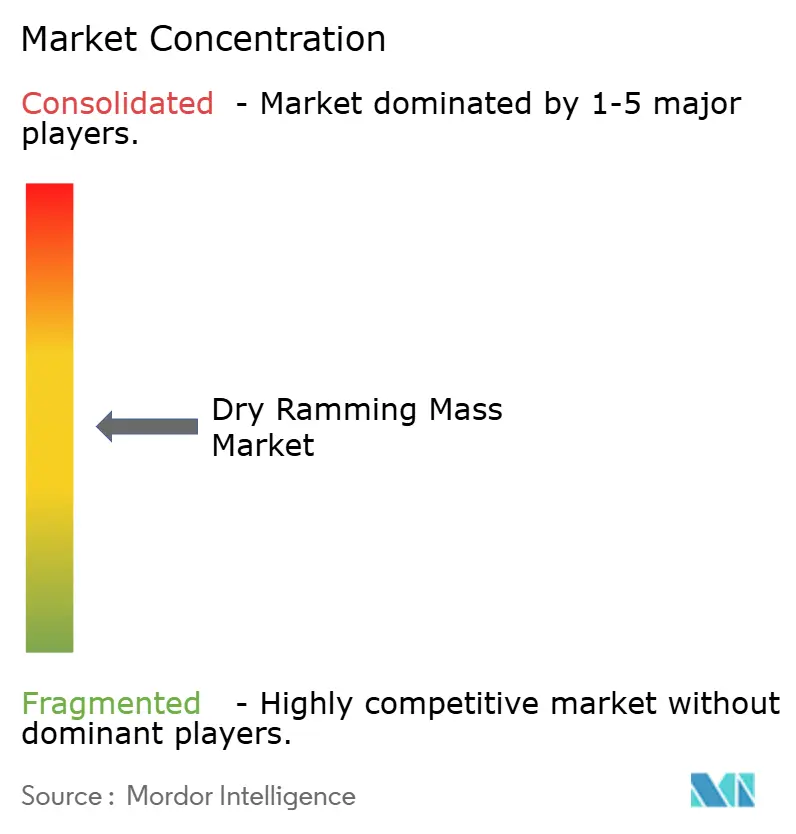
El Mercado de Masa de Apisonado en Seco está moderadamente fragmentado, con RHI Magnesita, Vesuvius (incluida Foseco), Saint-Gobain, Calderys e Imerys ocupando posiciones significativas a través de formulaciones propietarias, acceso a minerales y ofertas de servicios. Sus posiciones están limitadas por especialistas regionales en India y China que atienden a los clústeres de acero secundario. Los grandes proveedores compiten en rendimiento del producto, servicio durante el ciclo de vida y acceso a materias primas, mientras que los proveedores regionales compiten en costo, velocidad de entrega y proximidad a los clientes. Esta estructura produce un entorno competitivo en el que ningún enfoque único es adecuado para todas las aplicaciones.
En su informe anual de 2025, RHI Magnesita declaró que fortaleció sus contratos basados en rendimiento 4PRO y planeó ejecutar más de 30 contratos extensivos adicionales en 2026. La empresa también completó la adquisición de Resco Products en enero de 2025 para ampliar su posición de suministro en América del Norte. Calderys amplió su instalación CAPES en India durante 2025, incluyendo la puesta en marcha de una línea de monolíticos básicos. Estos movimientos indican que los proveedores globales están invirtiendo en capacidades de servicio y capacidad de producción cerca de los centros de demanda creciente, y buscan integrarse en los modelos operativos de los clientes en lugar de funcionar únicamente como proveedores de materiales.
Los proveedores indios, incluidos Dalmia Bharat Refractories, Gita Refractories, Imperial World Trade, Vishva Vishal Refractory y REFCAST Corporation, atienden a los clústeres de acero secundario y hornos de inducción. Sus relaciones con los clientes dependen de una cobertura de suministro práctica y una entrega receptiva. Los productos a base de magnesia de alta calidad con soporte técnico de instalación pueden ocupar una posición entre el suministro de productos básicos y los modelos de servicio multinacional a gran escala. El monitoreo digital de sinterización y la instalación robótica pueden apoyar la diferenciación para los proveedores que atienden a clientes sofisticados de acero y metales no ferrosos. El Mercado de Masa de Apisonado en Seco sigue siendo competitivo porque la base de clientes incluye tanto a grandes productores integrados como a operadores dispersos de hornos de inducción.
Líderes de la Industria de Masa de Apisonado en Seco
-
Vesuvius
-
Calderys
-
Saint-Gobain
-
RHI Magnesita
-
Morgan Advanced Materials
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Masa de Apisonado en Seco Empresas cubiertas en este informe
- Calderys
- Casco Specialty Products, Inc.
- Dalmia Bharat Refractories Limited
- Dense Refractories Co.,Ltd.
- Foseco
- Gita Refratories (P) Ltd.
- Imerys
- Imperial World Trade Pvt. Ltd.
- Morgan Advanced Materials
- REFCAST CORPORATION
- RHI Magnesita
- Saint-Gobain
- Shenghe Refractories
- Vesuvius
- Vishva Vishal Refractory Limited
Desarrollos recientes de la industria en Mercado de Masa de Apisonado en Seco
- Septiembre de 2026: Raghav Productivity Enhancers Ltd (RPEL) anunció una empresa conjunta con TRL Krosaki Refractories (respaldada por Krosaki Harima Corporation y Nippon Steel Corporation, Japón) para construir una instalación de masa de apisonado en seco de sílice de 350.000 Toneladas Métricas Por Año (TMPA) en Odisha, India, con una inversión inicial de aproximadamente INR 100 crore (~12 millones de USD).
- Noviembre de 2025: Calderys y Binzagr anunciaron una asociación para establecer una instalación de producción de refractarios monolíticos de 16.300 metros cuadrados en Jubail, Arabia Saudita, con inicio de producción en abril de 2026. La planta atiende al mercado refractario de Arabia Saudita, el más grande de Oriente Medio, con castables densos y ligeros y lanzas prefabricadas.
Alcance del Informe Global del Mercado de Masa de Apisonado en Seco
La Masa de Apisonado en Seco es un material refractario seco y sin forma elaborado a partir de agregados granulares triturados, como sílice, magnesita o alúmina, mezclados con una pequeña cantidad de un aglutinante químico como el ácido bórico.
El mercado de masa de apisonado en seco está segmentado por tipo, función, industria de usuario final y geografía. Por tipo, el mercado está segmentado en masa de apisonado a base de sílice, masa de apisonado a base de magnesia, masa de apisonado a base de alúmina y otros. Por función, el mercado está segmentado en revestimiento, parcheo, reparación y otras funciones. Por industria de usuario final, el mercado está segmentado en acero y hierro, fundición, metales no ferrosos y otros. El informe también cubre los tamaños de mercado y los pronósticos para la masa de apisonado en seco en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Masa de Apisonado a Base de Sílice |
| Masa de Apisonado a Base de Magnesia |
| Masa de Apisonado a Base de Alúmina |
| Otros |
| Revestimiento |
| Parcheo |
| Reparación |
| Otras Funciones |
| Acero y Hierro |
| Fundición |
| Metales No Ferrosos |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Masa de Apisonado a Base de Sílice | |
| Masa de Apisonado a Base de Magnesia | ||
| Masa de Apisonado a Base de Alúmina | ||
| Otros | ||
| Por Función | Revestimiento | |
| Parcheo | ||
| Reparación | ||
| Otras Funciones | ||
| Por Industria de Usuario Final | Acero y Hierro | |
| Fundición | ||
| Metales No Ferrosos | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Masa de Apisonado en Seco?
El tamaño del Mercado de Masa de Apisonado en Seco fue valorado en 2,84 mil millones de USD en 2026 y se estima que crecerá desde 3,03 mil millones de USD en 2027 hasta 4,18 mil millones de USD en 2032, a una CAGR del 6,67% durante el período de pronóstico (2027-2032).
¿Qué aplicación funcional impulsa la demanda de masa de apisonado en seco?
El Revestimiento es la función líder, representando el 60,34% del mercado en 2026 y creciendo a una CAGR del 7,14% hasta 2032.
¿Qué usuario final tiene la mayor demanda de masa de apisonado en seco?
El acero y el hierro son los segmentos de usuarios finales más grandes, con una participación del 57,77% en 2026.
¿Qué región lidera la demanda de masa de apisonado en seco?
Asia-Pacífico lidera con una participación del 47,29% en 2026 y tiene la tasa de crecimiento regional más rápida con una CAGR del 7,33% hasta 2032.