
Marktgröße und Marktanteil für Trockenstampfmasse
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 3.03 Milliarden US-Dollar |
| Marktgröße (2032) | 4.18 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.67 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Trockenstampfmasse von Mordor Intelligence
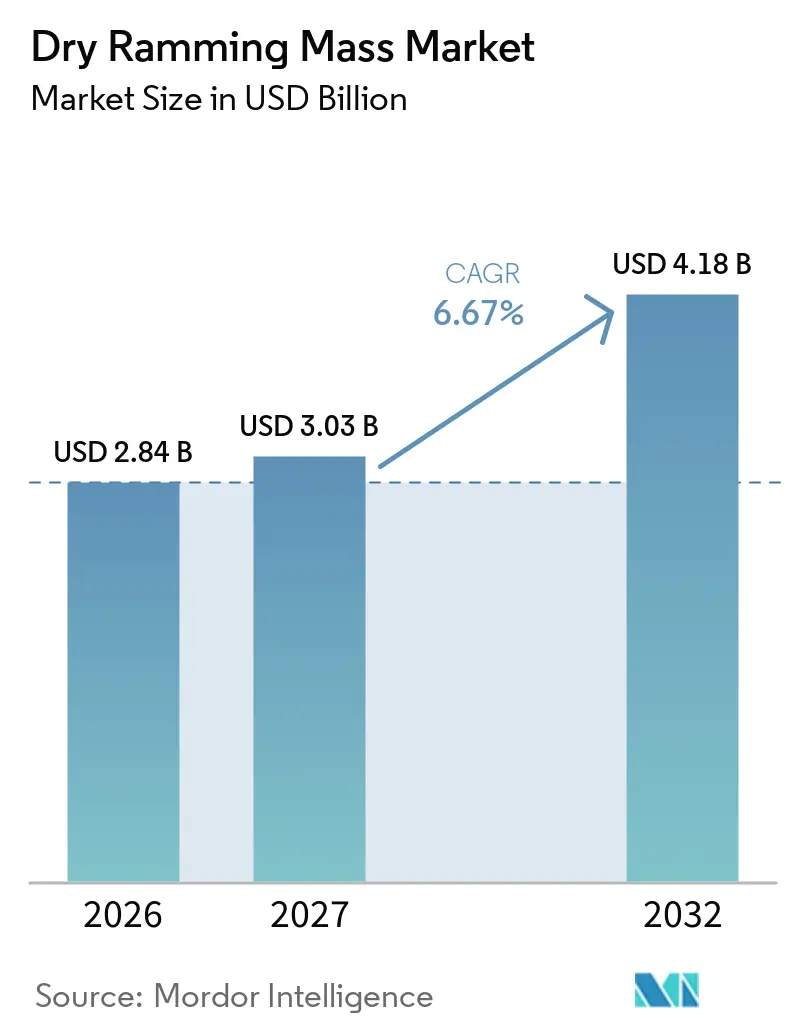
Die Marktgröße für Trockenstampfmasse wurde 2026 auf 2,84 Milliarden USD geschätzt und soll von 3,03 Milliarden USD im Jahr 2027 auf 4,18 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,67 % während des Prognosezeitraums (2027–2032). Der Markt für Trockenstampfmasse wird durch seine Rolle als Ofenauskleidungsverbrauchsmaterial in der Stahlherstellung, in Gießereien und in der Nichteisenmetallverhüttung gestützt. Die Trockeninstallation ermöglicht es dem Material, bei Betriebstemperaturen zu sintern und so eine dichte, nahtlose Auskleidung ohne Wasserzusatz zu erzeugen. Diese Installationsmethode reduziert Ausfallzeiten, was für Betreiber, die mit höheren Energie- und Betriebskosten konfrontiert sind, eine Priorität darstellt. Kapazitätserweiterungen, Ofenaufrüstungen und engere Betriebszyklen steigern die Nachfrage nach zuverlässigen Auskleidungen im gesamten Markt für Trockenstampfmasse. Lieferanten reagieren mit leistungsstärkeren Formulierungen und Servicemodellen, die sich auf Kampagnenlaufzeit, Installationsqualität und Gesamtbetriebskosten konzentrieren.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielt Siliziumdioxid-basierte Stampfmasse im Jahr 2026 einen Marktanteil von 45,12 % am Markt für Trockenstampfmasse, während Magnesia-basierte Stampfmasse bis 2032 voraussichtlich mit einer CAGR von 6,98 % wachsen wird.
- Nach Funktion entfiel auf die Auskleidung im Jahr 2026 ein Marktanteil von 60,34 % am Markt für Trockenstampfmasse, und es wird erwartet, dass sie bis 2032 mit einer CAGR von 7,14 % expandiert.
- Nach Endverbraucherbranche entfiel auf Stahl und Eisen im Jahr 2026 ein Marktanteil von 57,77 % am Markt für Trockenstampfmasse, während Nichteisenmetalle bis 2032 voraussichtlich mit einer CAGR von 7,45 % wachsen werden.
- Nach Geografie dominierte Asien-Pazifik im Jahr 2026 mit einem Marktanteil von 47,29 % am Markt für Trockenstampfmasse und soll bis 2032 mit einer CAGR von 7,33 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Stahl- und Gießereiöfen | +2.4% | Global, mit Schwerpunkt Asien-Pazifik, einschließlich Indien, China und Südostasien, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Energieeffiziente Ofenauskleidung mit geringen Ausfallzeiten | +1.3% | Global, mit rascher Einführung in Nordamerika, Europa und Japan | Kurzfristig (≤ 2 Jahre) |
| Einführung von Magnesia-basierten Mischungen im aggressiven Schlackenbetrieb | +1.0% | Schwerpunkt Asien-Pazifik mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Dichte von Induktionsöfen in der Sekundärmetallproduktion | +1.4% | Südasien, ASEAN und Südamerika | Mittelfristig (2–4 Jahre) |
| Ofenkapazitätsspezifische Premix-Formulierungen | +0.7% | Nordamerika, Europa und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Stahl- und Gießereiöfen
Indien und Südostasien sind während des Prognosezeitraums bedeutende Quellen stahlbezogener Nachfrage für den Markt für Trockenstampfmasse. Indiens Rohstahlkapazität erreichte im Geschäftsjahr 2024–25 200,33 Millionen Tonnen pro Jahr, gegenüber 161,3 Millionen Tonnen pro Jahr in 2022–23, was zusätzliche Ofenauskleidungen bei der Inbetriebnahme von Kapazitäten erforderte[1]. Die Nationale Stahlpolitik 2017 zielt auf eine Rohstahlkapazität von 300 Millionen Tonnen pro Jahr bis 2030 ab und schafft damit eine nachhaltige Pipeline für die Nachfrage nach Ofenauskleidungen. Vietnam produzierte 2025 24,7 Millionen Tonnen Rohstahl, ein Anstieg von 12,2 % gegenüber dem Vorjahr. Kapazitätserweiterungen in diesen Märkten umfassen häufig mittelgroße Elektroöfen und nicht nur integrierte Hochofen- und Sauerstoffaufblaskonverteranlagen. Dieser Anlagenmix unterstützt die Nachfrage nach Trockenauskleidungen, da Ofenkampagnen sowohl Erstinstallationen als auch wiederkehrende Ersetzungen erfordern.
Indiens wachsende Stahlkapazität verbreitert auch die Kundenbasis über die größten integrierten Produzenten hinaus. Neue Werke und Sekundärstahlcluster benötigen eine zuverlässige Feuerfestmaterialversorgung, wenn Öfen in Betrieb genommen werden. Diese Anforderung legt Wert auf regionale Produktion, technischen Support und die Fähigkeit, Materialien ohne lange Vorlaufzeiten zu liefern. Der Markt für Trockenstampfmasse profitiert davon, da das Material zu Beginn einer Ofenkampagne und erneut eingesetzt wird, wenn die Auskleidung das Ende ihrer Nutzungsdauer erreicht. Eine höhere Ofenverfügbarkeit macht den Ersatzzeitpunkt für Betreiber wichtiger. Lieferanten, die Inbetriebnahme und anschließende Auskleidungsarbeiten unterstützen können, können ihre Position stärken, wenn die Kapazität zunimmt.
Energieeffiziente Ofenauskleidung mit geringen Ausfallzeiten
Ofenbetreiber bewerten Feuerfestauskleidungen zunehmend anhand der Gesamtkosten pro Tonne produziertem Metall und nicht allein anhand der installierten Materialkosten. Diese Bewertung umfasst Ausfallzeiten beim Auskleiden, den Energieverbrauch beim Trocknen und die Länge der Auskleidungskampagne. Das Ergebnis ist eine stärkere Nachfrage nach schnell sinternden Formulierungen, die über längere Zeiträume im Einsatz bleiben können. Calderys brachte im Januar 2025 seine CALDE FD zementgebundene Gießmassenserie auf den Markt, um das Trocknen zu beschleunigen und Ausfallzeiten zu reduzieren. Im Markt für Trockenstampfmasse begünstigt dieser Beschaffungsansatz Produkte, die Kunden helfen, Öfen schnell wieder in Betrieb zu nehmen. Er verringert auch den Vorteil günstigerer Produkte, wenn diese keine vergleichbare Betriebszuverlässigkeit bieten können.
Die Nutzungsdauer einer Auskleidung beeinflusst direkt den Produktionsplan eines Werks. Eine längere Kampagne kann die Anzahl der Abschaltungen reduzieren und Betreibern mehr Sicherheit bei der Wartungsplanung geben. Ein schnelleres Trocknen ist auch dann wichtig, wenn ein Werk die Auskleidungsarbeiten innerhalb eines begrenzten Stillstandszeitraums abschließen muss. Diese Faktoren verlagern Kaufentscheidungen hin zur Leistung während des Betriebs und weg vom Preis bei der Lieferung. Der Markt für Trockenstampfmasse bietet daher Raum für Lieferanten, die konsistentes Sintern und effektiven Installationssupport nachweisen können. Dies ist besonders relevant bei Premiumanwendungen, bei denen eine fehlerhafte Auskleidung die Produktion stören und höhere Betriebskosten verursachen kann.
Einführung von Magnesia-basierten Mischungen im aggressiven Schlackenbetrieb
Magnesia-basierte Trockenstampfmasse findet zunehmend Verwendung in kernlosen Induktionsöfen, die Hochmanganlegierungen, Edelstahl und hochchromhaltige Güten schmelzen. Diese Anwendungen setzen Auskleidungen basischen Schlacken aus, die Siliziumdioxid-basierte Materialien schneller abbauen können. Magnesia bleibt bei Temperaturen über 1.600 Grad Celsius mit basischer Schlackenchemie kompatibel, was es für anspruchsvolle Ofenbedingungen geeignet macht und längere Auskleidungskampagnen unterstützt. Der Markt für Trockenstampfmasse verlagert sich daher in Anwendungen mit aggressivem Schlackenbetrieb hin zu stärker entwickelten Formulierungen. Diese Verlagerung spiegelt die Betriebsbedingungen wider und stellt keine breite Ablösung von Siliziumdioxidprodukten in allen Ofentypen dar.
Die Rohstoffbeschaffung beeinflusst die Wirtschaftlichkeit dieser Formulierungen. Die Europäische Kommission verhängte im Juli 2025 einen vorläufigen Antidumpingzoll auf Importe von geschmolzenem Aluminiumoxid aus China. Diese Maßnahme verändert Beschaffungsentscheidungen für Aluminiumoxid-basierte Varianten in Europa und kann Lieferanten begünstigen, die alternative Rohstoffversorgung sichern können. Sie erhöht auch die Bedeutung von Formulierungsdesign und Beschaffungsdisziplin. Höherwertige Mischungen können widerstandsfähiger sein, wenn Kunden hohe Wechselkosten haben und auf zuverlässige Ofenleistung angewiesen sind. Der Markt für Trockenstampfmasse kann profitieren, wenn Lieferanten Materialverfügbarkeit mit auf spezifische Ofenbedingungen zugeschnittenen Formulierungen kombinieren.
Dichte von Induktionsöfen in der Sekundärmetallproduktion
Kernlose Induktionsöfen werden in Sekundärstahlclustern in Indien, Südostasien und Südamerika weit verbreitet eingesetzt. Ihr Wachstum unterstützt die Nachfrage nach Trockenstampfmasse, da jede Ofenkampagne eine funktionierende Auskleidung erfordert. Indiens Sekundärstahlroute machte im Geschäftsjahr 2024–25 einen erheblichen Anteil der nationalen Rohstahlproduktion aus. Die Installationsbasis verteilt sich auf viele kleine und mittlere Produzenten und nicht auf eine begrenzte Anzahl großer integrierter Werke. Dies schafft eine große, aber verstreute Kundenbasis für den Markt für Trockenstampfmasse, bei der Versorgungszuverlässigkeit und lokale technische Unterstützung ebenso wichtig sein können wie der Kaufpreis.
Die regionale Verteilung der Induktionsofenbetreiber prägt den Wettbewerb. Kleinere Betreiber benötigen häufig häufige Lieferungen und Unterstützung bei der Installation, da eine längere Unterbrechung ihren Produktionsplan beeinträchtigen kann. Dies begünstigt regionale Spezialisten in der Nähe von Stahl- und Gießereiclustern. Globale Lieferanten haben auch Möglichkeiten, fortschrittliche Formulierungen mit praktischem Vor-Ort-Support anzubieten. Die Nachfrage ist wiederkehrend, da das Material verbraucht wird, wenn Auskleidungskampagnen abgeschlossen werden. Der Markt für Trockenstampfmasse kann daher sowohl durch die Inbetriebnahme neuer Öfen als auch durch den regulären Ersatzzyklus vorhandener Anlagen wachsen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Rohstoffe Siliziumdioxid, Magnesia und Aluminiumoxid | -1.0% | Global, mit den stärksten Auswirkungen in Europa und rohstoffimportabhängigen Asien-Pazifik-Märkten | Kurzfristig (≤ 2 Jahre) |
| Energie- und kohlenstoffintensive Mineralverarbeitung | -0.6% | Europäische Union, Japan, Südkorea und wachsender Druck in China | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von der Installationsqualität und Qualifikationslücken bei Bedienern | -0.4% | Südasien, Südostasien, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Rohstoffe Siliziumdioxid, Magnesia und Aluminiumoxid
Rohstoffkostenbewegungen sind eine unmittelbare Einschränkung für den Markt, da Siliziumdioxid, totgebrannte Magnesia und kalziniertes Aluminiumoxid jeweils eigenen Preiszyklen folgen. Ihre Kosten werden durch Energiepreise, Bergbaupolitik und regionale Logistik beeinflusst, was es mittelgroßen Produzenten erschwert, Margen zu schützen, wenn die Inputkosten schneller steigen als die Verkaufspreise. Produzenten mit Zugang zu Mineralressourcen oder etablierten Versorgungsvereinbarungen sind besser positioniert, um dieses Risiko zu managen. Der Markt für Trockenstampfmasse bleibt von diesen Mineralien abhängig, da sie das Leistungs- und Kostenprofil der wichtigsten Produkttypen bestimmen. Inputunsicherheit ist besonders relevant in importabhängigen Märkten mit begrenztem lokalem Zugang zu feuerfestgeeigneten Rohstoffen.
Die Maßnahmen der Europäischen Kommission zu geschmolzenem Aluminiumoxid führen eine zusätzliche Quelle der Kostenungewissheit für europäische Produzenten ein, die aus China stammendes Aluminiumoxid verwenden. Diese Maßnahmen können Beschaffungsmuster für gemischte Formulierungen verändern und erfordern von Lieferanten die Qualifizierung alternativer Inputs, ein Prozess, der Zeit in Anspruch nimmt, angesichts der Kundenerwartungen an eine konsistente Ofenleistung. Die Auswirkung ist für Produzenten ohne Rückwärtsintegration oder Einkaufsvolumen bedeutender und kann auch die Preislücke zwischen Basisprodukten und entwickelten Mischungen vergrößern. Der Markt für Trockenstampfmasse muss daher Rohstoffflexibilität mit stabiler Produktqualität in Einklang bringen.
Energie- und kohlenstoffintensive Mineralverarbeitung
Die Herstellung von totgebrannter Magnesia und geschmolzenem Aluminiumoxid umfasst energieintensive Mineralverarbeitung, die angesichts der Ausweitung von CO₂-Bepreisung und industriellen Dekarbonisierungsrichtlinien zunehmend unter Beobachtung steht. Der CO₂-Grenzausgleichsmechanismus der Europäischen Union trat im Januar 2026 in seine endgültige Phase ein, und seine Anwendung auf importierten Stahl und Aluminium erhöht den Kostendruck in den Lieferketten, die diese Sektoren bedienen. Der Markt für Trockenstampfmasse ist betroffen, weil Stahl- und Aluminiumproduzenten einer engeren Prüfung von Energie- und CO₂-Kosten ausgesetzt sind und von Lieferanten verlangen, nachzuweisen, dass eine verbesserte Auskleidungsleistung längere Kampagnen und einen geringeren Energieverbrauch im Betrieb unterstützen kann.
Ende 2025 schlug die Europäische Kommission einen temporären Dekarbonisierungsfonds für energieintensive Industrien mit dem Risiko der Kohlenstoffverlagerung vor, was die Herausforderung widerspiegelt, Emissionen aus der Mineralverarbeitung zu reduzieren und gleichzeitig wettbewerbsfähig zu bleiben. In China erhöht die Aufnahme von Stahl in das Nationale CO₂-Emissionshandelssystem im Jahr 2025 den Betriebsdruck auf Stahlproduzenten, was die Wartungsbudgets in einigen Werken einschränken kann, obwohl zuverlässige Auskleidungen für einen sicheren Ofenbetrieb unerlässlich bleiben. Unter diesen Bedingungen verschwindet die Nachfrage nicht, aber die Ausgaben tendieren dazu, sich hin zu Produkten mit klar nachgewiesenem Betriebswert zu verlagern. Der Markt für Trockenstampfmasse wird daher sowohl von den Materialproduktionskosten als auch von der Kapitaldisziplin seiner Endverbraucher beeinflusst.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Magnesia-Mischungen gewinnen Boden gegenüber der Dominanz von SiliziumdioxidMagnesia-basierte Stampfmasse soll von 2027 bis 2032 mit einer CAGR von 6,98 % wachsen und ist damit das am schnellsten wachsende Typsegment. Ihre Verwendung ist mit Schlackenbeständigkeit und längerer Kampagnenlaufzeit in kernlosen Induktionsöfen und Sauerstoffaufblaskonverteranwendungen verbunden. Magnesia behält bei Temperaturen über 1.650 Grad Celsius seine strukturelle Integrität und widersteht dem chemischen Angriff durch Kalziumoxid- und Manganoxid-reiche Schlacken. Diese Leistung ist relevant für Hochmanganlegierungen, Edelstahl und hochchromhaltige Stahlgüten. Aluminiumoxid-basierte Stampfmasse hat eine spezialisierte Rolle beim Aluminiumschmelzen und bei hochchromhaltigen Stahlanwendungen, während die Kategorie Sonstige Aluminiumoxid-Zirkoniumdioxid-Siliziumdioxid-Mischungen umfasst, die in Glaswannenanwendungen eingesetzt werden.
Die Marktgröße für Trockenstampfmasse bei Magnesia-basierten Produkten wird durch Ofenbetreiber gestützt, die Material für basische Schlackenbedingungen benötigen. Der Zoll der Europäischen Union auf geschmolzenes Aluminiumoxid aus China vom Juli 2025 verändert Beschaffungsentscheidungen für Aluminiumoxid-basierte Produkte. Siliziumdioxid-basierte Stampfmasse hielt 2026 einen Marktanteil von 45,12 % am Markt für Trockenstampfmasse aufgrund ihres Kostenvorteils, der breiten Verfügbarkeit von Rohstoffen und ihrer etablierten Rolle in säurebetriebenen Induktionsöfen zur Herstellung von Kohlenstoff- und Weichstahlgüten. Imerys verlängerte im Juni 2025 seinen Andalusit-Steinbruch in Glomel, Frankreich, bis 2044 und hält die Produktion bei 60.000 Tonnen pro Jahr. Der Produktmix wird zunehmend enger auf Legierungsmix, Schlackenchemie, Betriebstemperatur und Betriebsumgebung abgestimmt.
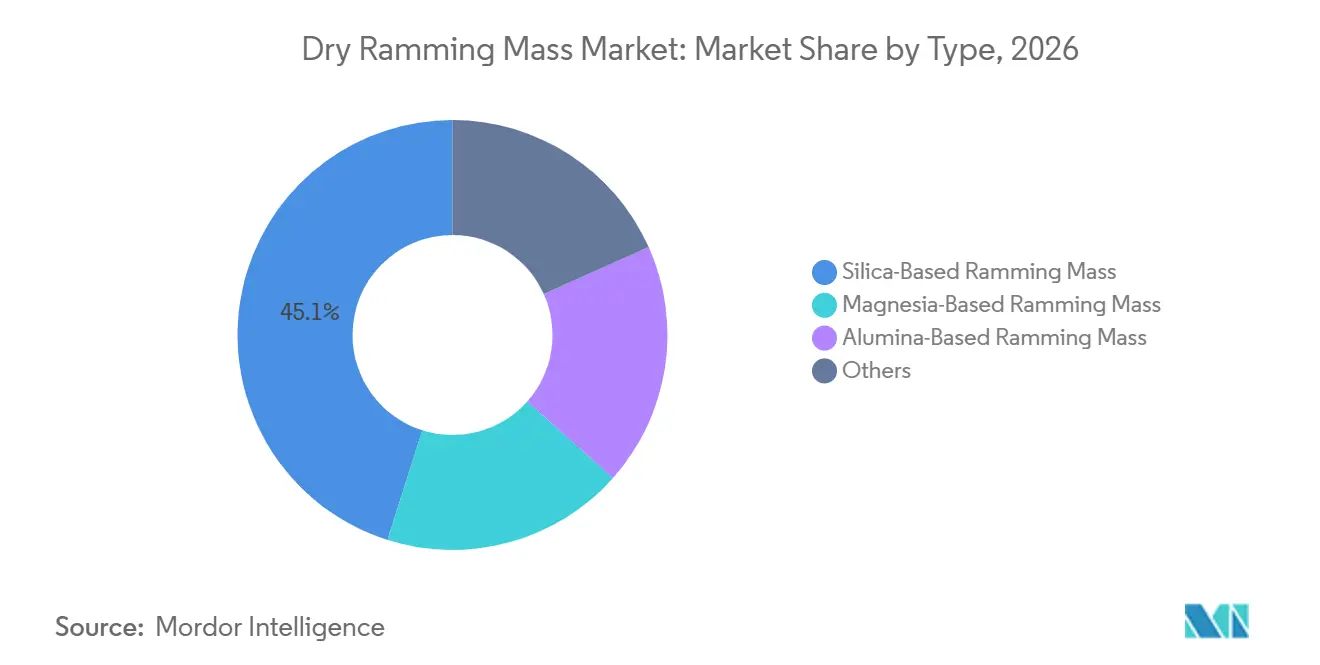
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Funktion:
Auskleidungsarbeiten treiben den Großteil der NachfrageDie Auskleidung entfiel 2026 auf 60,34 % des Marktanteils für Trockenstampfmasse und soll bis 2032 mit einer CAGR von 7,14 % expandieren. Ihr großer Anteil spiegelt die Anforderung einer vollständigen Arbeitsauskleidung vor dem ersten Ofenheat wider. Induktionsöfen, Elektrolichtbogenöfen und Gießereischmelztiegel erfordern diese Erstauskleidung, während Ersatzzyklen einen wiederholten Verbrauch antreiben, wenn das Material verschleißt. Legierungszusammensetzung, Betriebstemperatur und Schlackenchemie beeinflussen die Anzahl der erreichten Heats. Neue Kapazitäten in Südasien und Südostasien fügen Öfen hinzu, die eine Erstinstallation und anschließenden Ersatz erfordern.
Calderys nahm 2025 neue Produktionslinien in Odisha, Indien, in Betrieb und erweiterte seine sechslinige CAPES-Anlage. Vesuvius brachte 2025 sein VARG-System (Vesuvius Advanced Robotic Gunning) für Sauerstoffaufblaskonverter und Elektrolichtbogenöfen auf den Markt. Das System zeigt, wie Reparatur und Ausbessern in verwaltete Serviceangebote integriert werden können. Der Markt für Trockenstampfmasse kann profitieren, wenn Betreiber von reaktiven Reparaturen hin zu geplanter Wartung und gemessener Auskleidungsleistung wechseln.
Nach Endverbraucherbranche:
Nichteisenmetallnachfrage wächst neben der Führungsposition von StahlNichteisenmetalle sollen von 2027 bis 2032 mit einer CAGR von 7,45 % wachsen, der höchsten Rate unter den Endverbrauchersegmenten. Die Nachfrage kommt von Induktions- und Widerstandsöfen, die zur Wiederverwertung von Aluminium, Kupfer und Spezialmetallen in China, Indien und Südostasien eingesetzt werden. Größere integrierte Recycler standardisieren die Feuerfestmaterialbeschaffung und schaffen Möglichkeiten für Lieferanten, die konsistenten technischen Support bieten können. Die Marktgröße für Trockenstampfmasse bei Nichteisenmetallanwendungen wird durch den wiederkehrenden Bedarf an der Erneuerung verschlissener Auskleidungen gestützt. Das Produktdesign muss den thermischen und chemischen Bedingungen jedes Metallprozesses entsprechen.
Stahl und Eisen entfielen 2026 auf 57,77 % des Marktanteils für Trockenstampfmasse, da Stahlofenkampagnen im Vergleich zu anderen Metallanwendungen erhebliche Mengen verbrauchen. Gießereibetriebe sind die zweitgrößte Nutzerkategorie und bedienen Eisen- und Nichteisengusskunden in der Automobil-, Schwermaschinenbau- und Infrastrukturbranche. Vesuvius meldete 2025 ein zweistelliges Wachstum in seiner Gießereisparte in Indien. Große Werke können leistungsbasierte Serviceverträge nutzen, während kleinere Betreiber lokale Versorgung und schnelle Lieferung priorisieren können. Die Kategorie Sonstige umfasst Zementöfen, Glaswannen und petrochemische Reaktoren, die spezialisierte monolithische Anwendungen mit Trockeninstallation und Sinterung im Betrieb verwenden.
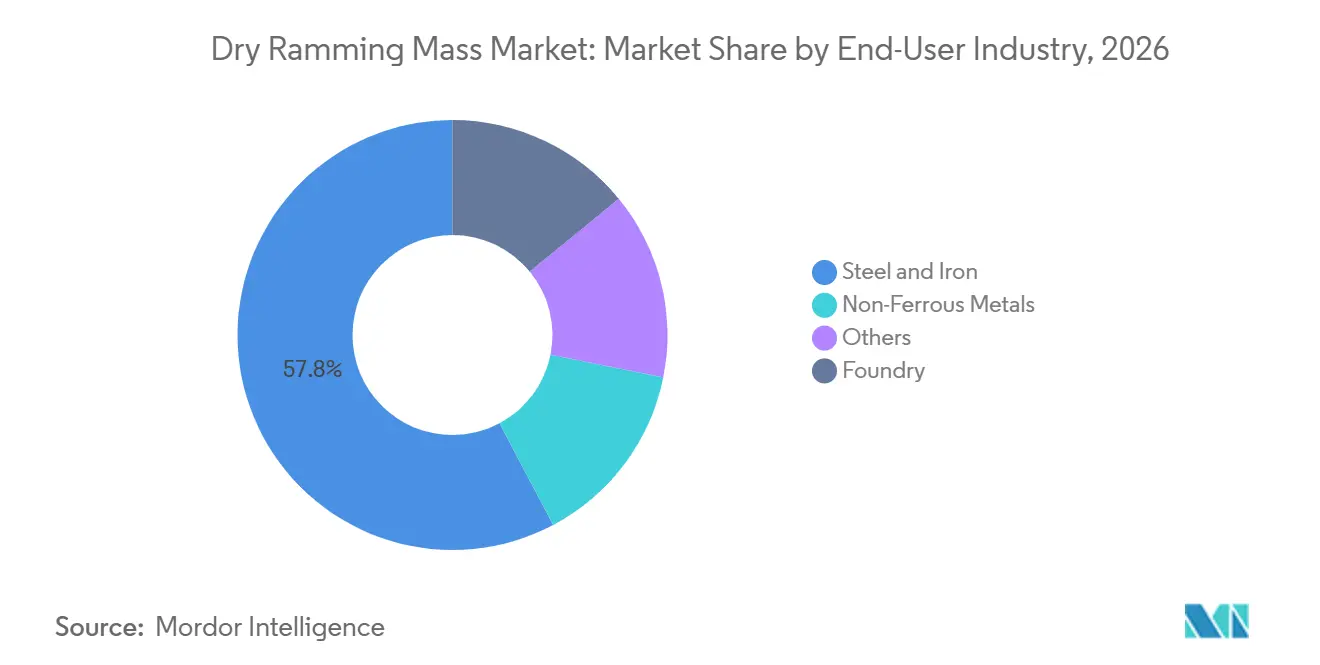
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
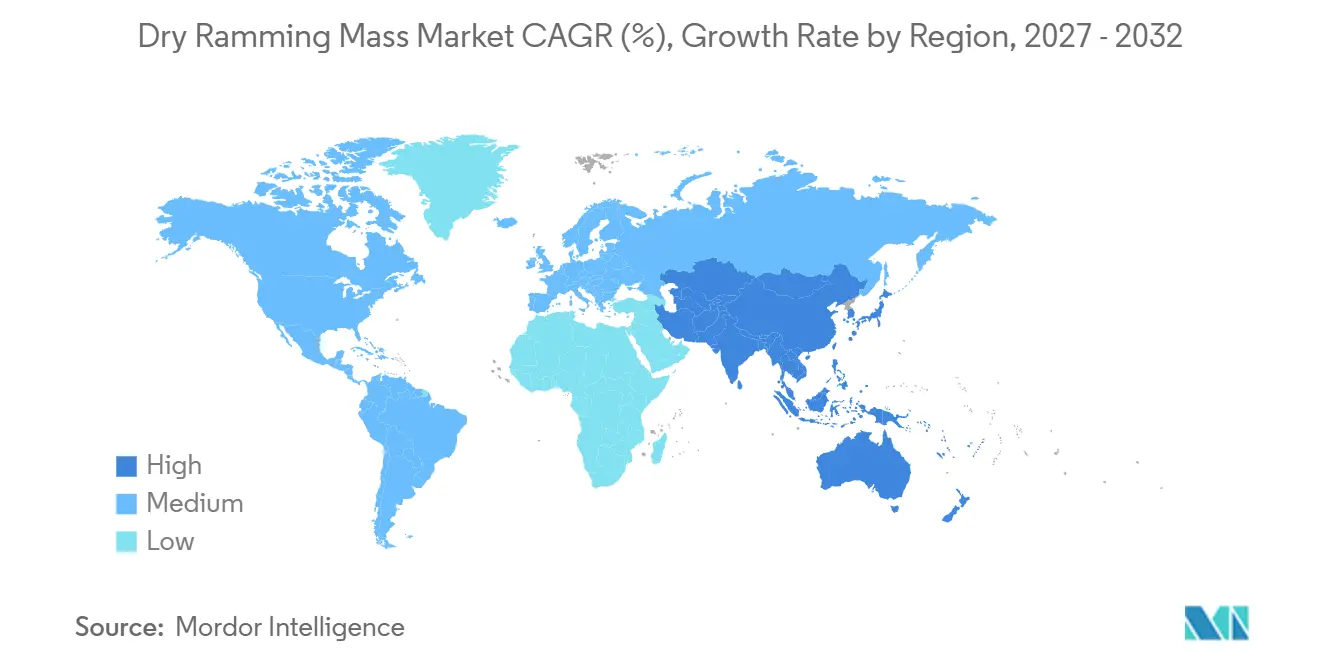
Asien-Pazifik hielt 2026 einen Marktanteil von 47,29 % am Markt für Trockenstampfmasse und soll von 2027 bis 2032 mit einer CAGR von 7,33 % wachsen. China und Indien entfallen auf den größten Anteil der regionalen Nachfrage. China produzierte 2025 960,8 Millionen Tonnen Rohstahl, was eine erhebliche Ersatznachfrage in integrierten und elektrischen Stahlwerken unterstützt. Indien erhöhte die Rohstahlkapazität von 179,5 Millionen Tonnen pro Jahr in 2023–24 auf 200,3 Millionen Tonnen pro Jahr in 2024–25. Das Land schreitet auf sein Ziel von 300 Millionen Tonnen pro Jahr bis 2030 zu, was neue Ofenkommissionierungen und wiederkehrende Auskleidungsanforderungen unterstützt.
Vietnam produzierte 2025 24,7 Millionen Tonnen Rohstahl, während Indonesien 19,0 Millionen Tonnen produzierte. Japan und Südkorea erzeugen Nachfrage nach hochwertigen Magnesia-basierten Materialien im Spezialstahl- und Nichteisenmetallbereich. Chinas Stahlbranchenspezifikationen, Ausgabe 2025, erfordern den Abschluss der Transformation zu ultraniedrigen Emissionen bis 2026. Nordamerika und Europa sind reife Märkte, in denen das Wachstum mehr von Auskleidungsaufrüstungen und Produktleistung als von der großflächigen Inbetriebnahme neuer Öfen abhängt. Die Vereinigten Staaten produzierten 2025 82,0 Millionen Tonnen Rohstahl, ein Anstieg von 3,1 % gegenüber dem Vorjahr.
Südamerika, der Nahe Osten und Afrika stellen kleinere, aber eigenständige Chancenbereiche dar. Brasilien produzierte 2025 33,3 Millionen Tonnen Rohstahl und verfügt über bedeutende Magnesitbetriebe in Brumado, Bahia. RHI Magnesita nahm dort einen 200-Meter-Drehofen als Teil von Investitionen in Höhe von BRL 541 Millionen (~100,73 Millionen USD) in Betrieb[2]. Saudi-Arabien produzierte 2025 10,8 Millionen Tonnen Stahl, ein Anstieg von 12,3 %. Calderys schloss im November 2025 eine Partnerschaft mit Binzagr, um eine Feuerfestanlage in Jubail zu bauen. Diese Entwicklungen unterstützen den lokalen Zugang zu Feuerfestprodukten, da die Metallproduktion zunimmt.
Wettbewerbslandschaft
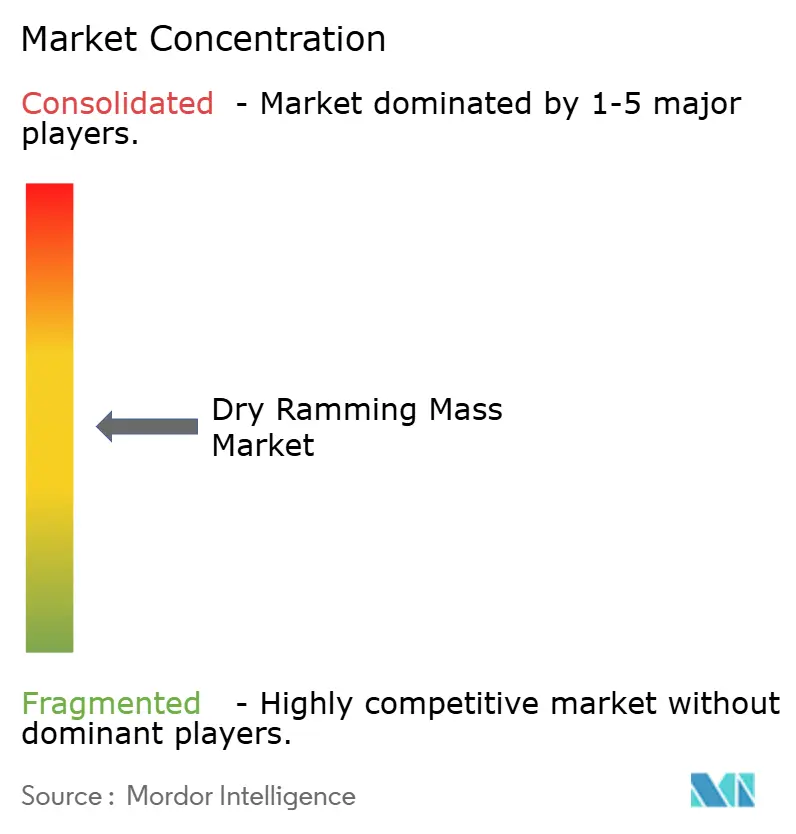
Der Markt für Trockenstampfmasse ist mäßig fragmentiert, wobei RHI Magnesita, Vesuvius (einschließlich Foseco), Saint-Gobain, Calderys und Imerys durch proprietäre Formulierungen, Mineralzugang und Serviceangebote bedeutende Positionen halten. Ihre Positionen werden durch regionale Spezialisten in Indien und China eingeschränkt, die Sekundärstahlcluster bedienen. Große Lieferanten konkurrieren über Produktleistung, Lebenszyklusservice und Zugang zu Rohstoffen, während regionale Lieferanten über Kosten, Liefergeschwindigkeit und Kundennähe konkurrieren. Diese Struktur erzeugt ein Wettbewerbsumfeld, in dem kein einzelner Ansatz für alle Anwendungen geeignet ist.
In seinem Jahresbericht 2025 erklärte RHI Magnesita, dass es seine leistungsbasierten 4PRO-Verträge gestärkt hat und plant, 2026 mehr als 30 weitere umfangreiche Verträge abzuschließen. Das Unternehmen schloss auch die Übernahme von Resco Products im Januar 2025 ab, um seine nordamerikanische Versorgungsposition zu stärken. Calderys erweiterte seine CAPES-Anlage in Indien im Jahr 2025, einschließlich der Inbetriebnahme einer Basismonomasse-Linie. Diese Schritte zeigen, dass globale Lieferanten in Servicekapazitäten und Produktionskapazitäten in der Nähe wachsender Nachfragezentren investieren und versuchen, sich in die Betriebsmodelle der Kunden zu integrieren, anstatt ausschließlich als Materiallieferanten zu fungieren.
Indische Lieferanten, darunter Dalmia Bharat Refractories Limited, Gita Refratories (P) Ltd., Imperial World Trade Pvt. Ltd., Vishva Vishal Refractory Limited und REFCAST CORPORATION, bedienen Sekundärstahl- und Induktionsofencluster. Ihre Kundenbeziehungen hängen von praktischer Versorgungsabdeckung und reaktionsschneller Lieferung ab. Hochwertige Magnesia-basierte Produkte mit technischem Installationssupport können eine Position zwischen Rohstoffversorgung und vollständigen multinationalen Servicemodellen einnehmen. Digitales Sintermonitoring und robotergestützte Installation können die Differenzierung für Lieferanten unterstützen, die anspruchsvolle Stahl- und Nichteisenmetallkunden bedienen. Der Markt für Trockenstampfmasse bleibt wettbewerbsintensiv, da die Kundenbasis sowohl große integrierte Produzenten als auch verstreute Induktionsofenbetreiber umfasst.
Marktführer in der Trockenstampfmasse-Branche
-
Vesuvius
-
Calderys
-
Saint-Gobain
-
RHI Magnesita
-
Morgan Advanced Materials
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Trockenstampfmasse Unternehmen in diesem Bericht
- Calderys
- Casco Specialty Products, Inc.
- Dalmia Bharat Refractories Limited
- Dense Refractories Co.,Ltd.
- Foseco
- Gita Refratories (P) Ltd.
- Imerys
- Imperial World Trade Pvt. Ltd.
- Morgan Advanced Materials
- REFCAST CORPORATION
- RHI Magnesita
- Saint-Gobain
- Shenghe Refractories
- Vesuvius
- Vishva Vishal Refractory Limited
Neueste Industrielle Entwicklungen in Markt für Trockenstampfmasse
- September 2026: Raghav Productivity Enhancers Ltd (RPEL) gab ein Gemeinschaftsunternehmen mit TRL Krosaki Refractories (unterstützt von Krosaki Harima Corporation und Nippon Steel Corporation, Japan) bekannt, um eine Anlage für Siliziumdioxid-Trockenstampfmasse mit einer Kapazität von 350.000 Metrischen Tonnen pro Jahr (MTPA) in Odisha, Indien, zu bauen, mit einer Anfangsinvestition von ca. INR 100 Crore (~12 Millionen USD).
- November 2025: Calderys und Binzagr gaben eine Partnerschaft zur Errichtung einer 16.300 Quadratmeter großen monolithischen Feuerfestproduktionsanlage in Jubail, Saudi-Arabien, bekannt, mit Produktionsbeginn im April 2026. Das Werk bedient den saudi-arabischen Feuerfestmarkt, den größten im Nahen Osten, mit dichten und leichten Gießmassen und vorgefertigten Lanzen.
Umfang des globalen Marktberichts für Trockenstampfmasse
Trockenstampfmasse ist ein trockenes, ungeformtes Feuerfestmaterial aus zerkleinerten körnigen Zuschlagstoffen wie Siliziumdioxid, Magnesit oder Aluminiumoxid, gemischt mit einer kleinen Menge eines chemischen Bindemittels wie Borsäure.
Der Markt für Trockenstampfmasse ist nach Typ, Funktion, Endverbraucherbranche und Geografie segmentiert. Nach Typ ist der Markt in Siliziumdioxid-basierte Stampfmasse, Magnesia-basierte Stampfmasse, Aluminiumoxid-basierte Stampfmasse und sonstige segmentiert. Nach Funktion ist der Markt in Auskleidung, Ausbessern, Reparatur und sonstige Funktionen segmentiert. Nach Endverbraucherbranche ist der Markt in Stahl und Eisen, Gießerei, Nichteisenmetalle und sonstige segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Trockenstampfmasse in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Siliziumdioxid-basierte Stampfmasse |
| Magnesia-basierte Stampfmasse |
| Aluminiumoxid-basierte Stampfmasse |
| Sonstige |
| Auskleidung |
| Ausbessern |
| Reparatur |
| Sonstige Funktionen |
| Stahl und Eisen |
| Gießerei |
| Nichteisenmetalle |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Siliziumdioxid-basierte Stampfmasse | |
| Magnesia-basierte Stampfmasse | ||
| Aluminiumoxid-basierte Stampfmasse | ||
| Sonstige | ||
| Nach Funktion | Auskleidung | |
| Ausbessern | ||
| Reparatur | ||
| Sonstige Funktionen | ||
| Nach Endverbraucherbranche | Stahl und Eisen | |
| Gießerei | ||
| Nichteisenmetalle | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Trockenstampfmasse?
Die Marktgröße für Trockenstampfmasse wurde 2026 auf 2,84 Milliarden USD geschätzt und soll von 3,03 Milliarden USD im Jahr 2027 auf 4,18 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,67 % während des Prognosezeitraums (2027–2032).
Welche funktionale Anwendung treibt die Nachfrage nach Trockenstampfmasse an?
Die Auskleidung ist die führende Funktion, die 2026 auf 60,34 % des Marktes entfällt und bis 2032 mit einer CAGR von 7,14 % wächst.
Welcher Endverbraucher hat die größte Nachfrage nach Trockenstampfmasse?
Stahl und Eisen sind die größten Endverbrauchersegmente mit einem Anteil von 57,77 % im Jahr 2026.
Welche Region führt die Nachfrage nach Trockenstampfmasse an?
Asien-Pazifik führt mit einem Anteil von 47,29 % im Jahr 2026 und hat die schnellste regionale Wachstumsrate mit einer CAGR von 7,33 % bis 2032.