
Taille et part du marché du Dry Ramming Mass
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.03 Milliards de dollars |
| Taille du Marché (2032) | 4.18 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.67 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du Dry Ramming Mass par Mordor Intelligence
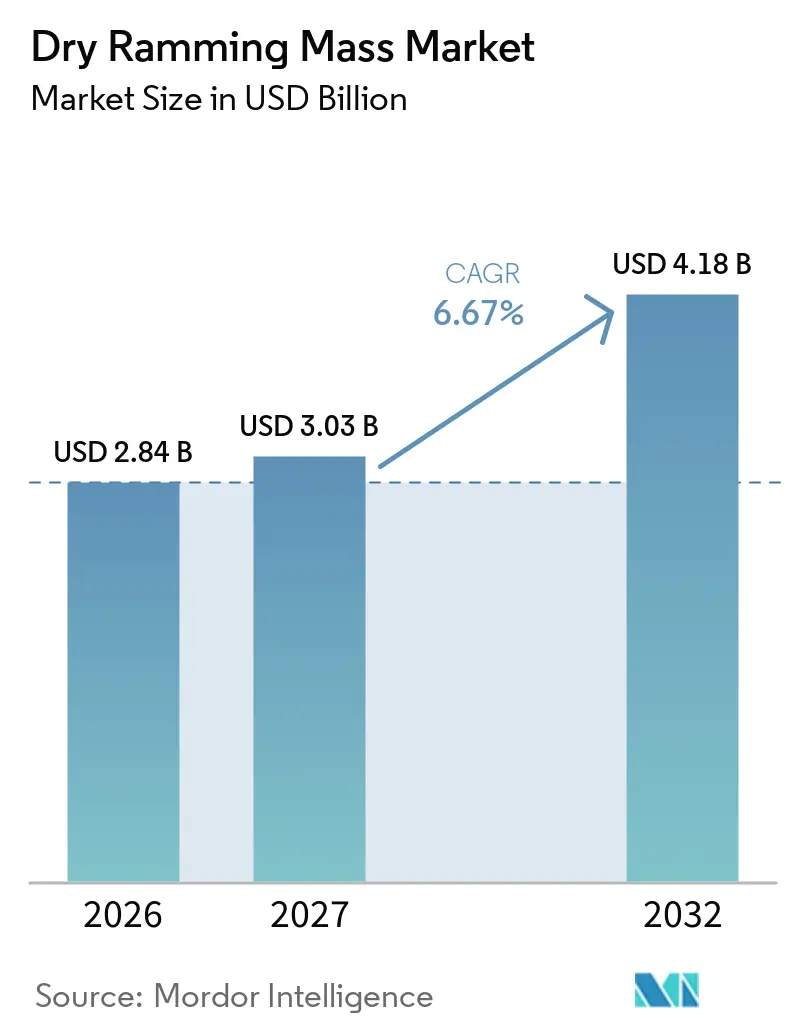
La taille du marché du Dry Ramming Mass était évaluée à 2,84 milliards USD en 2026 et devrait croître de 3,03 milliards USD en 2027 à 4,18 milliards USD d'ici 2032, à un CAGR de 6,67 % pendant la période de prévision (2027-2032). Le marché du dry ramming mass est soutenu par son rôle de consommable de revêtement de four dans la sidérurgie, les fonderies et la fusion des métaux non ferreux. L'installation à sec permet au matériau de se fritter aux températures de fonctionnement, créant un revêtement dense et sans joint sans ajout d'eau. Cette méthode d'installation réduit les temps d'arrêt, ce qui est une priorité pour les opérateurs confrontés à des coûts d'énergie et d'exploitation plus élevés. L'expansion des capacités, la modernisation des fours et des cycles d'exploitation plus stricts accroissent la demande de revêtements fiables sur le marché du dry ramming mass. Les fournisseurs répondent avec des formulations plus performantes et des modèles de service axés sur la durée de campagne, la qualité d'installation et le coût d'exploitation total.
Points clés du rapport
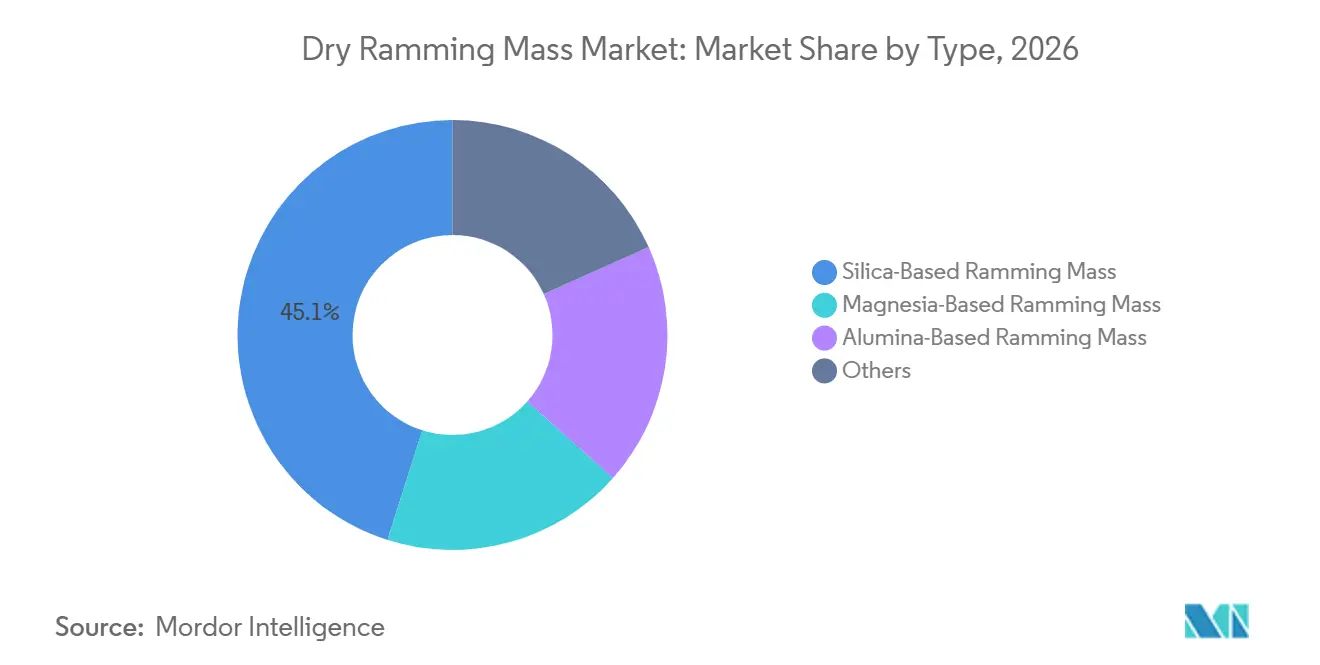
- Par type, la masse de damage à base de silice détenait 45,12 % de la part du marché du Dry Ramming Mass en 2026, tandis que la masse de damage à base de magnésie devrait croître à un CAGR de 6,98 % jusqu'en 2032.
- Par fonction, le revêtement représentait 60,34 % de la part du marché du Dry Ramming Mass en 2026 et devrait se développer à un CAGR de 7,14 % jusqu'en 2032.
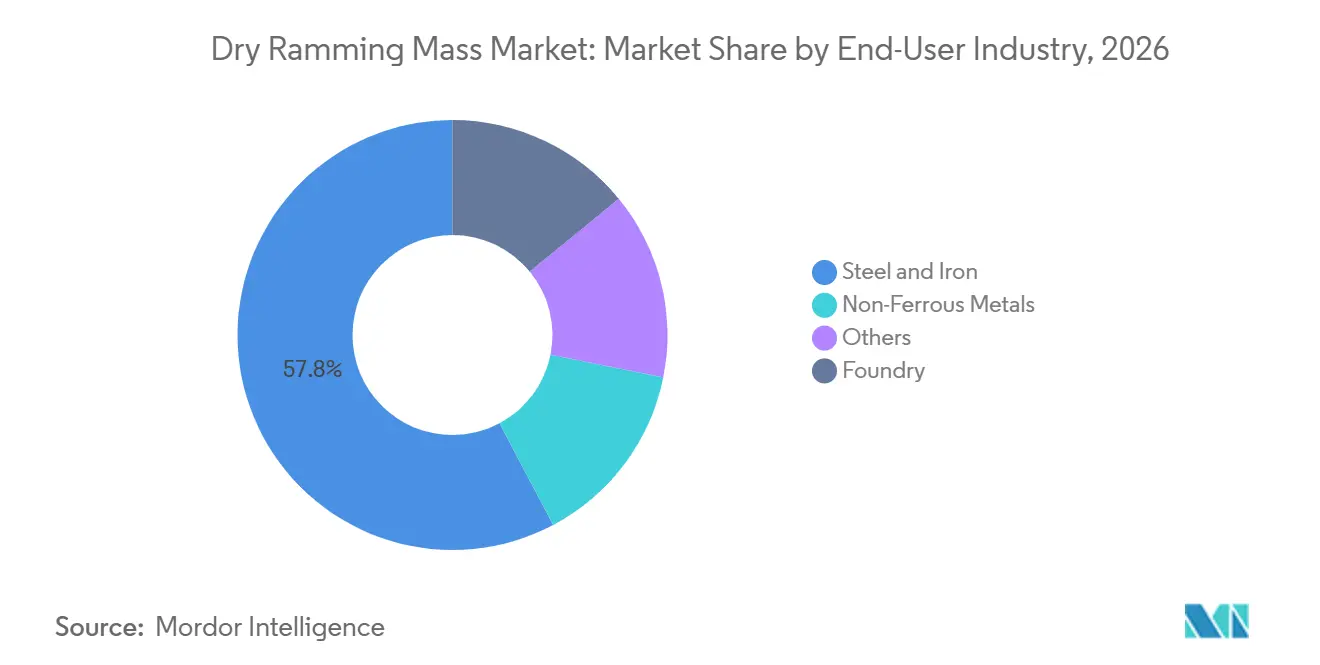
- Par industrie utilisatrice finale, l'acier et le fer ont capté 57,77 % de la part du marché du Dry Ramming Mass en 2026, tandis que les métaux non ferreux devraient croître à un CAGR de 7,45 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique commandait 47,29 % de la part du marché du Dry Ramming Mass en 2026 et devrait progresser à un CAGR de 7,33 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des fours sidérurgiques et de fonderie | +2.4% | Mondial, avec l'Asie-Pacifique au cœur, notamment l'Inde, la Chine et l'Asie du Sud-Est, avec des retombées au Moyen-Orient et en Afrique | Moyen terme (2 à 4 ans) |
| Revêtement de four économe en énergie avec temps d'arrêt réduit | +1.3% | Mondial, avec une adoption rapide en Amérique du Nord, en Europe et au Japon | Court terme (≤ 2 ans) |
| Adoption des mélanges à base de magnésie dans les applications à laitier agressif | +1.0% | Asie-Pacifique au cœur avec des retombées au Moyen-Orient et en Afrique | Moyen terme (2 à 4 ans) |
| Densité des fours à induction dans la production de métaux secondaires | +1.4% | Asie du Sud, ASEAN et Amérique du Sud | Moyen terme (2 à 4 ans) |
| Formulations prémélangées spécifiques à la capacité du four | +0.7% | Amérique du Nord, Europe et Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des fours sidérurgiques et de fonderie
L'Inde et l'Asie du Sud-Est sont des sources importantes de demande liée à l'acier pour le marché du dry ramming mass pendant la période de prévision. La capacité de production d'acier brut de l'Inde a atteint 200,33 millions de tonnes par an au cours de l'exercice fiscal 2024-25, contre 161,3 millions de tonnes par an en 2022-23, nécessitant des revêtements de fours supplémentaires au fur et à mesure de la mise en service des capacités[1]. La Politique nationale de l'acier 2017 vise une capacité de production d'acier brut de 300 millions de tonnes par an d'ici 2030, créant un pipeline soutenu pour la demande de revêtements de fours. Le Vietnam a produit 24,7 millions de tonnes d'acier brut en 2025, soit une augmentation de 12,2 % par rapport à l'année précédente. Les ajouts de capacité dans ces marchés incluent souvent des fours électriques de taille moyenne plutôt que des installations uniquement intégrées à haut fourneau et à convertisseur à oxygène basique. Ce mix d'équipements soutient la demande de revêtements à sec, car les campagnes de fours nécessitent à la fois des installations initiales et des remplacements récurrents.
L'expansion de la capacité sidérurgique de l'Inde élargit également la base de clients au-delà des plus grands producteurs intégrés. Les nouvelles usines et les clusters d'acier secondaire nécessitent un approvisionnement fiable en réfractaires lors de la mise en service des fours. Cette exigence valorise la production régionale, le soutien technique et la capacité à fournir des matériaux sans longs délais d'approvisionnement. Le marché du dry ramming mass en bénéficie car le matériau est utilisé au début d'une campagne de four et à nouveau lorsque le revêtement atteint la fin de sa période de service. Une disponibilité accrue des fours rend le calendrier de remplacement plus important pour les opérateurs. Les fournisseurs capables de soutenir la mise en service et les travaux de revêtement ultérieurs peuvent renforcer leur position à mesure que les capacités se développent.
Revêtement de four économe en énergie avec temps d'arrêt réduit
Les opérateurs de fours évaluent de plus en plus les revêtements réfractaires en termes de coût total par tonne de métal produit plutôt qu'en termes de coût du matériau installé seul. Cette évaluation inclut le temps d'arrêt pour le revêtement, l'énergie utilisée lors du séchage et la durée de la campagne de revêtement. Il en résulte une demande plus forte pour des formulations à frittage rapide pouvant rester en service pendant de plus longues périodes. Calderys a lancé sa gamme de bétons réfractaires liés au ciment CALDE FD en janvier 2025 pour accélérer le séchage et réduire les temps d'arrêt. Sur le marché du dry ramming mass, cette approche d'achat favorise les produits qui aident les clients à remettre les fours en service rapidement. Elle réduit également l'avantage des produits moins chers lorsqu'ils ne peuvent pas offrir une fiabilité d'exploitation comparable.
La durée de vie d'un revêtement affecte directement le calendrier de production d'une usine. Une campagne plus longue peut réduire le nombre d'arrêts et donner aux opérateurs une plus grande certitude dans la planification de la maintenance. Un séchage plus rapide est également important lorsqu'une usine doit effectuer des travaux de revêtement dans un délai d'arrêt limité. Ces facteurs font évoluer les décisions d'achat vers la performance en cours d'utilisation plutôt que vers le prix à la livraison. Le marché du dry ramming mass offre donc des opportunités aux fournisseurs capables de démontrer un frittage cohérent et un soutien à l'installation efficace. Cela est particulièrement pertinent dans les applications haut de gamme où un revêtement défaillant peut perturber la production et entraîner des coûts d'exploitation plus élevés.
Adoption des mélanges à base de magnésie dans les applications à laitier agressif
La masse de damage à base de magnésie gagne du terrain dans les fours à induction sans noyau qui font fondre des alliages à haute teneur en manganèse, de l'acier inoxydable et des nuances à haute teneur en chrome. Ces applications exposent les revêtements à des laitiers basiques, qui peuvent dégrader les matériaux à base de silice plus rapidement. La magnésie reste compatible avec la chimie des laitiers basiques à des températures supérieures à 1 600 degrés Celsius, ce qui la rend adaptée aux conditions de four exigeantes et favorise des campagnes de revêtement plus longues. Le marché du dry ramming mass évolue donc vers des formulations plus élaborées dans les applications à service de laitier agressif. Ce changement reflète les conditions d'exploitation plutôt qu'un remplacement généralisé des produits à base de silice dans tous les types de fours.
L'approvisionnement en matières premières affecte l'économie de ces formulations. La Commission européenne a imposé un droit antidumping provisoire sur les importations d'alumine fondue en provenance de Chine en juillet 2025. Cette mesure modifie les décisions d'approvisionnement pour les variantes à base d'alumine en Europe et peut favoriser les fournisseurs capables de sécuriser un approvisionnement alternatif en matières premières. Elle renforce également l'importance de la conception des formulations et de la discipline en matière d'approvisionnement. Les mélanges à plus haute valeur ajoutée peuvent être plus résilients lorsque les clients font face à des coûts de changement élevés et ont besoin de performances fiables des fours. Le marché du dry ramming mass peut en bénéficier lorsque les fournisseurs combinent la disponibilité des matériaux avec des formulations adaptées aux conditions spécifiques des fours.
Densité des fours à induction dans la production de métaux secondaires
Les fours à induction sans noyau sont largement utilisés dans les clusters de sidérurgie secondaire en Inde, en Asie du Sud-Est et en Amérique du Sud. Leur croissance soutient la demande de dry ramming mass, car chaque campagne de four nécessite un revêtement de travail. La filière sidérurgique secondaire de l'Inde représentait une part substantielle de la production nationale d'acier brut au cours de l'exercice fiscal 2024-25. La base d'installation est répartie entre de nombreux producteurs petits et moyens plutôt qu'un nombre limité de grandes usines intégrées. Cela crée une base de clients large mais dispersée pour le marché du dry ramming mass, où la fiabilité de l'approvisionnement et l'assistance technique locale peuvent compter autant que le prix d'achat.
La répartition régionale des opérateurs de fours à induction façonne la concurrence. Les opérateurs plus petits nécessitent souvent des livraisons fréquentes et un soutien lors de l'installation, car une interruption prolongée peut affecter leur calendrier de production. Cela favorise les spécialistes régionaux situés à proximité des clusters d'acier et de fonderie. Les fournisseurs mondiaux ont également des opportunités d'offrir des formulations avancées avec un soutien pratique sur site. La demande est récurrente car le matériau est consommé au fur et à mesure que les campagnes de revêtement sont achevées. Le marché du dry ramming mass peut donc croître à la fois grâce à la mise en service de nouveaux fours et au cycle de remplacement régulier des équipements existants.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des matières premières : silice, magnésie et alumine | -1.0% | Mondial, avec l'effet le plus fort en Europe et dans les marchés Asie-Pacifique dépendants des importations | Court terme (≤ 2 ans) |
| Traitement minéral à forte intensité énergétique et carbonée | -0.6% | Union européenne, Japon, Corée du Sud et pression croissante en Chine | Moyen terme (2 à 4 ans) |
| Dépendance à la qualité d'installation et lacunes en compétences des opérateurs | -0.4% | Asie du Sud, Asie du Sud-Est, Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des matières premières : silice, magnésie et alumine
Les fluctuations des coûts des matières premières constituent une contrainte immédiate sur le marché, car la silice, la magnésie calcinée à mort et l'alumine calcinée suivent chacune des cycles de prix distincts. Leurs coûts sont influencés par les prix de l'énergie, la politique minière et la logistique régionale, ce qui rend difficile pour les producteurs de taille moyenne la protection de leurs marges lorsque les coûts des intrants augmentent plus vite que les prix de vente. Les producteurs ayant accès à des ressources minérales ou à des arrangements d'approvisionnement établis sont mieux positionnés pour gérer cette exposition. Le marché du dry ramming mass reste dépendant de ces minéraux, car ils déterminent le profil de performance et de coût des principaux types de produits. L'incertitude sur les intrants est particulièrement pertinente dans les marchés dépendants des importations avec un accès local limité aux matières premières de qualité réfractaire.
Les mesures de la Commission européenne sur l'alumine fondue introduisent une source supplémentaire d'incertitude sur les coûts pour les producteurs européens qui utilisent de l'alumine d'origine chinoise. Ces mesures peuvent modifier les schémas d'approvisionnement pour les formulations mixtes et obliger les fournisseurs à qualifier des intrants alternatifs, un processus qui prend du temps compte tenu des attentes des clients en matière de performances constantes des fours. L'impact est plus significatif pour les producteurs qui manquent d'intégration en amont ou d'échelle d'achat, et il peut également élargir l'écart de prix entre les produits de base et les mélanges élaborés. Le marché du dry ramming mass doit donc équilibrer la flexibilité des matières premières avec une qualité de produit stable.
Traitement minéral à forte intensité énergétique et carbonée
La production de magnésie calcinée à mort et d'alumine fondue implique un traitement minéral à forte intensité énergétique, qui fait l'objet d'un examen croissant à mesure que la tarification du carbone et les politiques de décarbonisation industrielle s'étendent. Le Mécanisme d'ajustement carbone aux frontières de l'Union européenne est entré dans sa phase définitive en janvier 2026, et son application à l'acier et à l'aluminium importés accroît les pressions sur les coûts dans les chaînes d'approvisionnement servant ces secteurs. Le marché du dry ramming mass est affecté car les producteurs d'acier et d'aluminium font l'objet d'un examen plus attentif des coûts énergétiques et carbonés, obligeant les fournisseurs à démontrer que l'amélioration des performances des revêtements peut soutenir des campagnes plus longues et une consommation d'énergie réduite pendant les opérations.
Fin 2025, la Commission européenne a proposé un Fonds temporaire de décarbonisation pour les industries à forte intensité énergétique exposées au risque de fuite de carbone, reflétant le défi de réduire les émissions du traitement minéral tout en restant compétitif en termes de coûts. En Chine, l'inclusion de l'acier dans le Système national d'échange de quotas d'émissions de carbone en 2025 ajoute une pression opérationnelle sur les producteurs d'acier, ce qui peut limiter les budgets de maintenance dans certaines usines, même si des revêtements fiables restent essentiels pour des opérations de four sûres. Dans ces conditions, la demande ne disparaît pas, mais les dépenses tendent à se déplacer vers des produits dont la valeur opérationnelle est clairement démontrée. Le marché du dry ramming mass est donc influencé à la fois par les coûts de production des matériaux et par la discipline en matière de capital de ses utilisateurs finaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les mélanges à base de magnésie gagnent du terrain sur la position dominante de la siliceLa masse de damage à base de magnésie devrait croître à un CAGR de 6,98 % de 2027 à 2032, ce qui en fait le segment de type à la croissance la plus rapide. Son utilisation est liée à la résistance aux laitiers et à une durée de campagne plus longue dans les fours à induction sans noyau et les applications de convertisseur à oxygène basique. La magnésie maintient son intégrité structurelle à des températures supérieures à 1 650 degrés Celsius et résiste à l'attaque chimique des laitiers riches en oxyde de calcium et en oxyde de manganèse. Cette performance est pertinente pour les alliages à haute teneur en manganèse, l'acier inoxydable et les nuances d'acier à haute teneur en chrome. La masse de damage à base d'alumine joue un rôle spécialisé dans la fusion de l'aluminium et les applications d'acier à haute teneur en chrome, tandis que la catégorie Autres comprend des mélanges alumine-zircone-silice utilisés dans les applications de cuves en verre.
La taille du marché du Dry Ramming Mass pour les produits à base de magnésie est soutenue par les opérateurs de fours qui ont besoin de matériaux adaptés aux conditions de laitier basique. Le droit de l'Union européenne de juillet 2025 sur l'alumine fondue en provenance de Chine modifie les décisions d'approvisionnement pour les produits à base d'alumine. La masse de damage à base de silice détenait 45,12 % de la part du marché du Dry Ramming Mass en 2026 en raison de son avantage en termes de coût, de la large disponibilité des matières premières et de son rôle établi dans les fours à induction à service acide produisant des nuances d'acier au carbone et doux. Imerys a prolongé sa carrière d'andalousite de Glomel, en France, jusqu'en 2044 en juin 2025, maintenant une production de 60 000 tonnes par an. Le mix de produits s'aligne de plus en plus étroitement sur le mix d'alliages, la chimie des laitiers, la température de fonctionnement et l'environnement de service.

Par fonction :
les opérations de revêtement représentent l'essentiel de la demandeLe revêtement représentait 60,34 % de la part du marché du Dry Ramming Mass en 2026 et devrait se développer à un CAGR de 7,14 % jusqu'en 2032. Sa large part reflète l'exigence d'un revêtement de travail complet avant la première coulée du four. Les fours à induction, les fours à arc électrique et les creusets de fonderie nécessitent ce revêtement initial, tandis que les cycles de remplacement entraînent une consommation répétée à mesure que le matériau s'use. La composition des alliages, la température de fonctionnement et la chimie des laitiers influencent le nombre de coulées réalisées. Les nouvelles capacités en Asie du Sud et en Asie du Sud-Est ajoutent des fours qui nécessitent une installation initiale et un remplacement ultérieur.
Calderys a mis en service de nouvelles lignes de production en Odisha, en Inde, et a avancé son installation CAPES à six lignes en 2025. Vesuvius a lancé son système VARG, ou Vesuvius Advanced Robotic Gunning, pour les convertisseurs à oxygène basique et les fours à arc électrique en 2025. Le système démontre comment la réparation et le colmatage peuvent être intégrés dans des offres de services gérés. Le marché du Dry Ramming Mass peut en bénéficier à mesure que les opérateurs passent des réparations réactives à la maintenance planifiée et à la mesure des performances des revêtements.
Par industrie utilisatrice finale :
la demande des métaux non ferreux se développe aux côtés de la position dominante de l'acierLes métaux non ferreux devraient croître à un CAGR de 7,45 % de 2027 à 2032, le taux le plus élevé parmi les segments d'utilisateurs finaux. La demande provient des fours à induction et à résistance utilisés pour recycler l'aluminium, le cuivre et les métaux spéciaux en Chine, en Inde et en Asie du Sud-Est. Les grands recycleurs intégrés standardisent leurs achats de réfractaires, créant des opportunités pour les fournisseurs capables d'offrir un soutien technique cohérent. La taille du marché du Dry Ramming Mass pour les applications non ferreuses est soutenue par le besoin récurrent de remplacer les revêtements usés. La conception des produits doit correspondre aux conditions thermiques et chimiques de chaque procédé métallurgique.
L'acier et le fer ont capté 57,77 % de la part du marché du Dry Ramming Mass en 2026 car les campagnes de fours sidérurgiques consomment une production substantielle par rapport aux autres applications métallurgiques. Les opérations de fonderie constituent la deuxième catégorie d'utilisateurs et répondent aux besoins de moulage ferreux et non ferreux dans les secteurs automobile, des machines lourdes et des infrastructures. Vesuvius a enregistré une croissance à deux chiffres dans sa Division Fonderie en Inde en 2025. Les grandes usines peuvent utiliser des contrats de service basés sur la performance, tandis que les opérateurs plus petits peuvent privilégier l'approvisionnement local et la livraison rapide. La catégorie Autres comprend les fours à ciment, les cuves en verre et les réacteurs pétrochimiques qui utilisent des applications monolithiques spécialisées avec installation à sec et frittage en service.
Analyse géographique
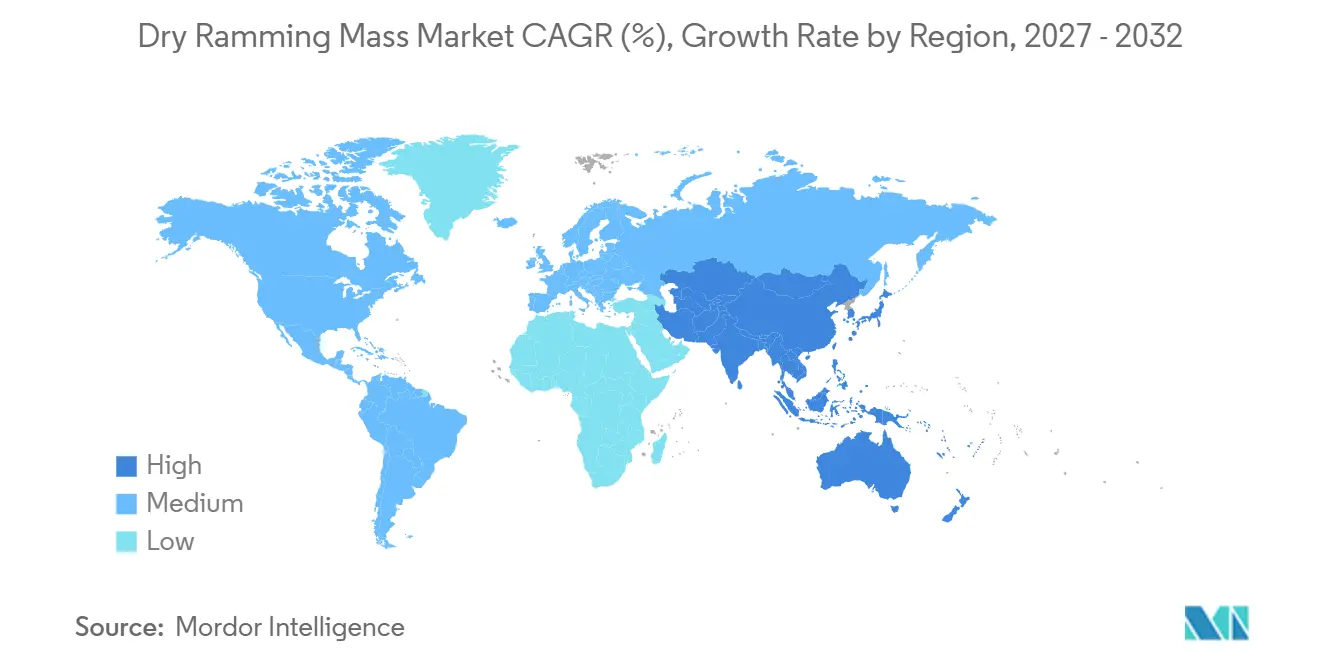
L'Asie-Pacifique détenait 47,29 % de la part du marché du dry ramming mass en 2026 et devrait croître à un CAGR de 7,33 % de 2027 à 2032. La Chine et l'Inde représentent la plus grande part de la demande régionale. La Chine a produit 960,8 millions de tonnes d'acier brut en 2025, soutenant une demande de remplacement substantielle dans les installations sidérurgiques intégrées et électriques. L'Inde a augmenté sa capacité de production d'acier brut de 179,5 millions de tonnes par an en 2023-24 à 200,3 millions de tonnes par an en 2024-25. Le pays progresse vers son objectif de 300 millions de tonnes par an d'ici 2030, ce qui soutient la mise en service de nouveaux fours et les besoins récurrents en revêtements.
Le Vietnam a produit 24,7 millions de tonnes d'acier brut en 2025, tandis que l'Indonésie en a produit 19,0 millions de tonnes. Le Japon et la Corée du Sud génèrent une demande de matériaux à base de magnésie haut de gamme dans l'acier spécial et la fusion des métaux non ferreux. Les Spécifications de l'industrie sidérurgique chinoise, édition 2025, exigent l'achèvement de la transformation à ultra-faibles émissions d'ici 2026. L'Amérique du Nord et l'Europe sont des marchés matures où la croissance dépend davantage des modernisations de revêtements et des performances des produits que du déploiement à grande échelle de nouveaux fours. Les États-Unis ont produit 82,0 millions de tonnes d'acier brut en 2025, soit une augmentation de 3,1 % par rapport à l'année précédente.
L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent des zones d'opportunité plus petites mais distinctes. Le Brésil a produit 33,3 millions de tonnes d'acier brut en 2025 et dispose d'importantes opérations de magnésite à Brumado, Bahia. RHI Magnesita a mis en service un four rotatif de 200 mètres dans le cadre d'un investissement récent de BRL 541 millions (~100,73 millions USD)[2]. L'Arabie saoudite a produit 10,8 millions de tonnes d'acier en 2025, soit une augmentation de 12,3 %. Calderys s'est associé à Binzagr en novembre 2025 pour construire une installation réfractaire à Jubail. Ces développements favorisent l'accès local aux produits réfractaires à mesure que la production métallurgique se développe.
Paysage concurrentiel
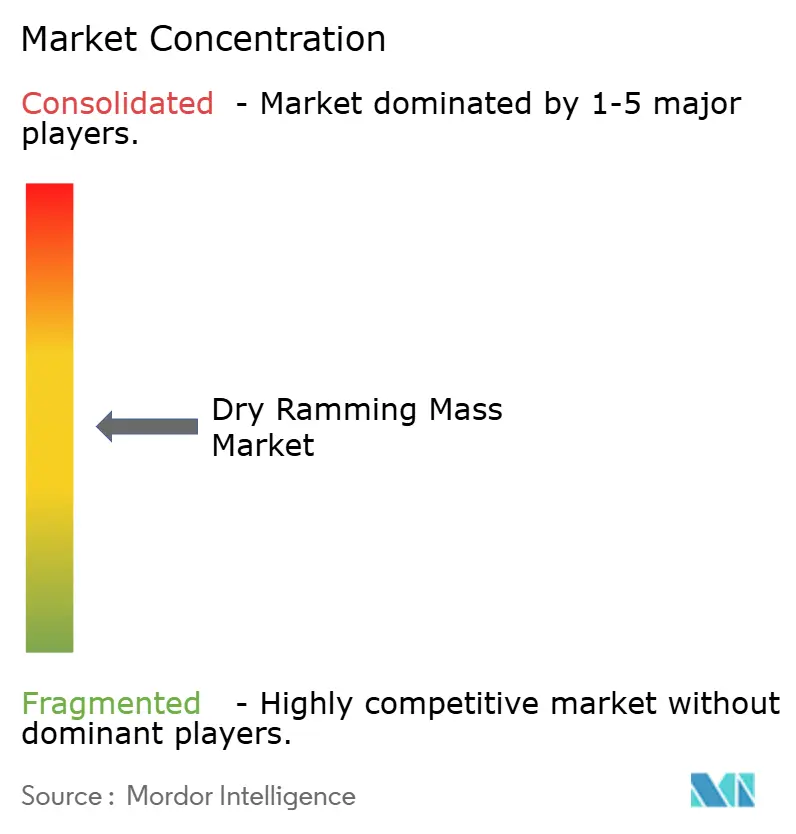
Le marché du Dry Ramming Mass est modérément fragmenté, RHI Magnesita, Vesuvius (y compris Foseco), Saint-Gobain, Calderys et Imerys occupant des positions significatives grâce à des formulations propriétaires, un accès aux minéraux et des offres de services. Leurs positions sont contraintes par des spécialistes régionaux en Inde et en Chine qui servent les clusters d'acier secondaire. Les grands fournisseurs se concurrencent sur la performance des produits, le service sur le cycle de vie et l'accès aux matières premières, tandis que les fournisseurs régionaux se concurrencent sur le coût, la rapidité de livraison et la proximité avec les clients. Cette structure produit un environnement concurrentiel dans lequel aucune approche unique n'est adaptée à toutes les applications.
Dans son rapport annuel 2025, RHI Magnesita a indiqué qu'il avait renforcé ses contrats basés sur la performance 4PRO et prévoyait d'exécuter plus de 30 contrats étendus supplémentaires en 2026. La société a également finalisé l'acquisition de Resco Products en janvier 2025 pour renforcer sa position d'approvisionnement en Amérique du Nord. Calderys a étendu son installation CAPES en Inde en 2025, notamment la mise en service d'une ligne de monolithiques de base. Ces mouvements indiquent que les fournisseurs mondiaux investissent dans les capacités de service et la capacité de production à proximité des centres de demande croissante, et cherchent à s'intégrer dans les modèles opérationnels des clients plutôt que de fonctionner uniquement comme fournisseurs de matériaux.
Les fournisseurs indiens, notamment Dalmia Bharat Refractories, Gita Refractories, Imperial World Trade, Vishva Vishal Refractory et REFCAST Corporation, servent les clusters d'acier secondaire et de fours à induction. Leurs relations avec les clients dépendent d'une couverture d'approvisionnement pratique et d'une livraison réactive. Les produits à base de magnésie haut de gamme avec soutien technique à l'installation peuvent occuper une position entre l'approvisionnement en produits de base et les modèles de service multinationaux à grande échelle. La surveillance numérique du frittage et l'installation robotisée peuvent soutenir la différenciation pour les fournisseurs servant des clients sophistiqués dans l'acier et les métaux non ferreux. Le marché du Dry Ramming Mass reste concurrentiel car la base de clients comprend à la fois de grands producteurs intégrés et des opérateurs de fours à induction dispersés.
Leaders du secteur du Dry Ramming Mass
-
Vesuvius
-
Calderys
-
Saint-Gobain
-
RHI Magnesita
-
Morgan Advanced Materials
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Dry Ramming Mass Entreprises couvertes dans ce rapport
- Calderys
- Casco Specialty Products, Inc.
- Dalmia Bharat Refractories Limited
- Dense Refractories Co.,Ltd.
- Foseco
- Gita Refratories (P) Ltd.
- Imerys
- Imperial World Trade Pvt. Ltd.
- Morgan Advanced Materials
- REFCAST CORPORATION
- RHI Magnesita
- Saint-Gobain
- Shenghe Refractories
- Vesuvius
- Vishva Vishal Refractory Limited
Développements industriels récents dans Marché du Dry Ramming Mass
- Septembre 2026 : Raghav Productivity Enhancers Ltd (RPEL) a annoncé une coentreprise avec TRL Krosaki Refractories (soutenu par Krosaki Harima Corporation et Nippon Steel Corporation, Japon) pour construire une installation de masse de damage à sec à base de silice d'une capacité de 350 000 tonnes métriques par an (MTPA) en Odisha, Inde, avec un investissement initial d'environ INR 100 crore (~12 millions USD).
- Novembre 2025 : Calderys et Binzagr ont annoncé un partenariat pour établir une installation de production de réfractaires monolithiques de 16 300 mètres carrés à Jubail, Arabie saoudite, avec un démarrage de la production en avril 2026. L'usine sert le marché saoudien des réfractaires, le plus grand du Moyen-Orient, avec des bétons denses et légers et des lances préfabriquées.
Périmètre du rapport sur le marché mondial du Dry Ramming Mass
Le Dry Ramming Mass est un matériau réfractaire non façonné et sec composé d'agrégats granulaires concassés, tels que la silice, la magnésite ou l'alumine, mélangés à une petite quantité d'un liant chimique tel que l'acide borique.
Le marché du dry ramming mass est segmenté par type, fonction, industrie utilisatrice finale et géographie. Par type, le marché est segmenté en masse de damage à base de silice, masse de damage à base de magnésie, masse de damage à base d'alumine et autres. Par fonction, le marché est segmenté en revêtement, colmatage, réparation et autres fonctions. Par industrie utilisatrice finale, le marché est segmenté en acier et fer, fonderie, métaux non ferreux et autres. Le rapport couvre également les tailles de marché et les prévisions pour le dry ramming mass dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Masse de damage à base de silice |
| Masse de damage à base de magnésie |
| Masse de damage à base d'alumine |
| Autres |
| Revêtement |
| Colmatage |
| Réparation |
| Autres fonctions |
| Acier et fer |
| Fonderie |
| Métaux non ferreux |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Masse de damage à base de silice | |
| Masse de damage à base de magnésie | ||
| Masse de damage à base d'alumine | ||
| Autres | ||
| Par fonction | Revêtement | |
| Colmatage | ||
| Réparation | ||
| Autres fonctions | ||
| Par industrie utilisatrice finale | Acier et fer | |
| Fonderie | ||
| Métaux non ferreux | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché du Dry Ramming Mass ?
La taille du marché du Dry Ramming Mass était évaluée à 2,84 milliards USD en 2026 et devrait croître de 3,03 milliards USD en 2027 à 4,18 milliards USD d'ici 2032, à un CAGR de 6,67 % pendant la période de prévision (2027-2032).
Quelle application fonctionnelle stimule la demande de dry ramming mass ?
Le revêtement est la fonction principale, représentant 60,34 % du marché en 2026 et croissant à un CAGR de 7,14 % jusqu'en 2032.
Quel utilisateur final présente la plus forte demande de dry ramming mass ?
L'acier et le fer constituent les plus grands segments d'utilisateurs finaux, avec une part de 57,77 % en 2026.
Quelle région est en tête de la demande de dry ramming mass ?
L'Asie-Pacifique est en tête avec une part de 47,29 % en 2026 et affiche le taux de croissance régional le plus rapide à un CAGR de 7,33 % jusqu'en 2032.