
ドライラミングマス市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 3.03 十億米ドル |
| 市場規模 (2032) | 4.18 十億米ドル |
| 成長率 (2027 - 2032) | 6.67 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドライラミングマス市場分析
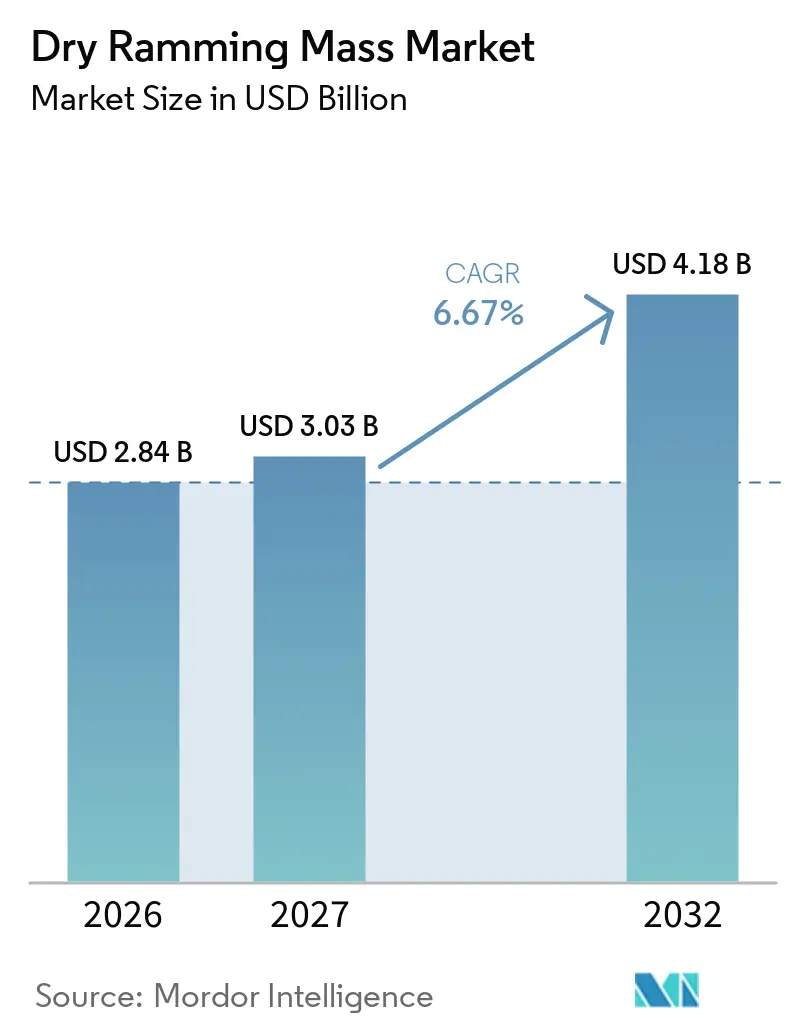
ドライラミングマス市場規模は2026年に2.84 ビリオン 米ドルと評価され、予測期間(2027年~2032年)においてCAGR 6.67%で、2027年の3.03 ビリオン 米ドルから2032年には4.18 ビリオン 米ドルへと成長すると推定されています。ドライラミングマス市場は、製鋼、鋳造、非鉄金属製錬における炉ライニング消耗品としての役割によって支えられています。乾式施工により、材料は操業温度で焼結し、水を加えることなく緻密でシームレスなライニングを形成します。この施工方法はダウンタイムを削減するものであり、エネルギーコストおよび操業コストの上昇に直面するオペレーターにとって優先事項となっています。設備能力の拡大、炉のアップグレード、および操業サイクルの厳格化により、ドライラミングマス市場全体で信頼性の高いライニングへの需要が高まっています。サプライヤーは、キャンペーン寿命、施工品質、および総操業コストに焦点を当てた高性能配合と サービスモデルで対応しています。
主要レポートのポイント
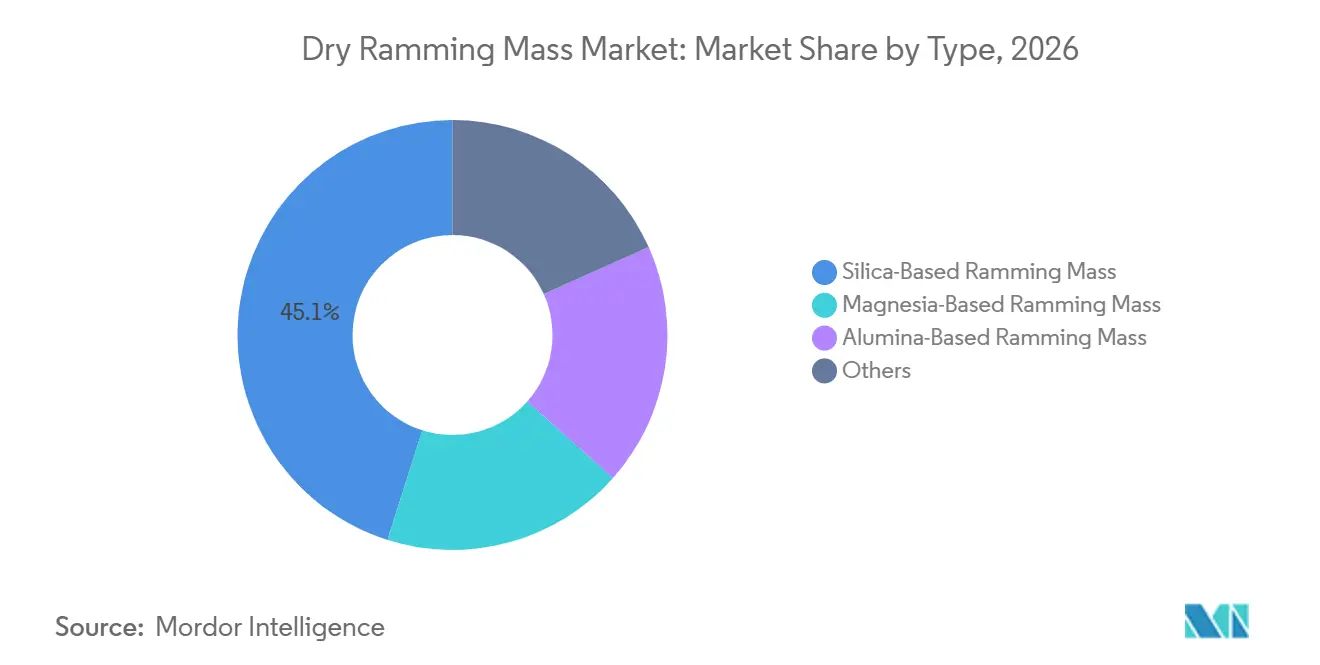
- タイプ別では、シリカ系ラミングマスが2026年のドライラミングマス市場シェアの45.12%を占め、マグネシア系ラミングマスは2032年までCAGR 6.98%で成長すると予測されています。
- 機能別では、ライニングが2026年のドライラミングマス市場シェアの60.34%を占め、2032年までCAGR 7.14%で拡大すると予測されています。
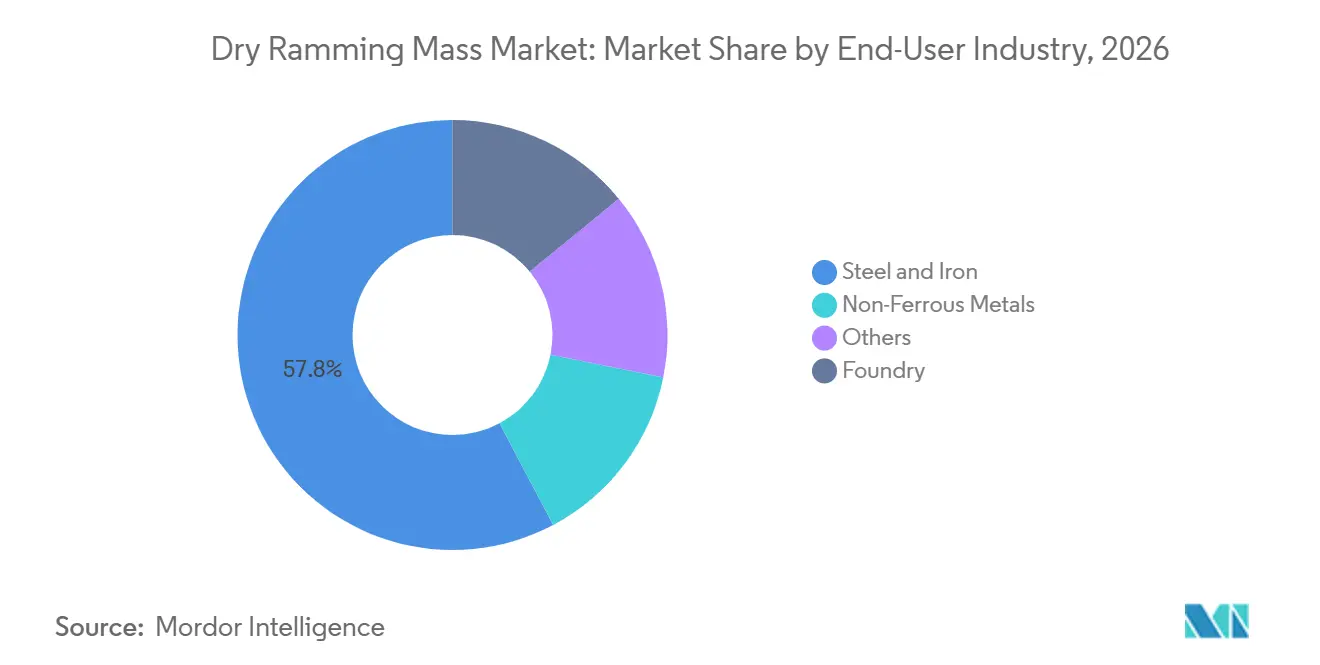
- 最終ユーザー産業別では、鉄鋼・鉄が2026年のドライラミングマス市場シェアの57.77%を占め、非鉄金属は2032年までCAGR 7.45%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年のドライラミングマス市場シェアの47.29%を占め、2032年までCAGR 7.33%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 鉄鋼・鋳造炉の拡張 | +2.4% | インド、中国、東南アジアを中心とするアジア太平洋地域がコアであり、中東・アフリカへの波及効果を伴うグローバル規模 | 中期(2~4年) |
| エネルギー効率の高い低ダウンタイム炉ライニング更新 | +1.3% | 北米、欧州、日本での急速な採用を伴うグローバル規模 | 短期(2年以内) |
| 過酷なスラグ環境におけるマグネシア系混合物の採用 | +1.0% | アジア太平洋地域がコアであ、中東・アフリカへの波及効果を伴う | 中期(2~4年) |
| 二次金属生産における誘導炉の普及 | +1.4% | 南アジア、ASEAN、南米 | 中期(2~4年) |
| 炉容量別プレミックス配合 | +0.7% | 北米、欧州、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
鉄鋼・鋳造炉の拡張
インドおよび東南アジアは、予測期間中のドライラミングマス市場における鉄鋼関連需要の重要な供給源です。インドの粗鋼生産能力は2024-25年度に年間2億0,033万トンに達し、2022-23年度の年間1億6,130万トンから増加しており、能力が稼働するにつれて追加の炉ライニングが必要となっています[1]。2017年国家鉄鋼政策は2030年までに年間3億トンの粗鋼生産能力を目標としており、炉ライニング需要の持続的なパイプラインを生み出しています。ベトナムは2025年に2,470万トンの粗鋼を生産し、前年比12.2%増となりました。これらの市場にける能力増強には、一貫高炉・転炉プラントだけでなく、中規模電気炉が含まれることが多くなっています。この設備構成は、炉キャンペーンに初期施工と定期的な交換の両方が必要であることから、乾式ライニングへの需要を支えています。
インドの拡大する鉄鋼生産能力は、最大規模の一貫生産者を超えて顧客基盤を広げています。新工場および二次鉄鋼クラスターは、炉が稼働を開始する際に信頼性の高い耐火物供給を必要とします。この要件は、地域生産、技術サポート、および長いリードタイムなしに材料を供給する能力に価値をもたらします。ドライラミングマス市場は、この材料が炉キャンペーンの開始時、およびライニングがサービス期間の終わりに達した際に再び使用されることから恩恵を受けています。炉の稼働率が高まることで、オペレーターにとって交換タイミングがより重要になります。能力拡大に伴い、試運転および後続のライニング更新作業をサポートできるサプライヤーは、その地位を強化することができます。
エネルギー効率の高い低ダウンタイム炉ライニング新
炉オペレーターは、設置材料コストだけでなく、生産金属1トン当たりの総コストを通じて耐火物ライニングを評価するようになっています。この評価には、ライニング更新のダウンタイム、乾燥中に使用されるエネルギー、およびライニングキャンペーン長が含まれます。その結果、より長期間にわたって使用できる高速焼結配合への需要が高まっています。Calderyは2025年1月に乾燥時間の短縮とダウンタイム削減を目的としたCALDE FDセメント結合キャスタブルシリーズを発売しました。ドライラミングマス市場において、この購買アプローチは、顧客が炉を迅速に稼働に戻すことを支援する製品を優遇します。また、同等の操業信頼性を提供できない場合、低価格製品が持つ優位性も低下させます。
ライニングのサービス寿命は、工場の生産スケジュールに直接影響します。より長いキャンペーンは、シャットダウン回数を減らし、オペレーターにメンテナンス計画に対するより大きな確実性を与えることができます。また、工場が限られた停止期間内にライニング更新作業を完了しなければならない場合、より速い乾燥も重要です。これらの要因により、購買決定は納品時の価格よりも使用中のパフォーマンスへとシフトしています。したがって、ドライラミングマス市場には、一貫した焼結と効果的な施工サポートを実証できるサプライヤーの余地があります。これは、ライニングの失敗が生産を中断し、より高い操業コストを生み出す可能性があるプレミアム用途において特に関連性があります。
過酷なスラグ環境におけるマグネシア系混合物の採用
マグネシア系ドライラミングマスは、高マンガン合金、ステンレス鋼、高クロム鋼種を溶解するコアレス誘導炉での使用が拡大しています。これらの用途では、ライニングが塩基性スラグにさらされ、シリカ系材料をより急速に劣化させる可能性があります。マグネシアは摂氏1,600度以上の温度で塩基性スラグ化学と適合性を維持し、過酷な炉条件に適しており、より長いライニングキャンペーンを支えています。したがって、ドライラミングマス市場は、過酷なスラグ環境の用途においてより高度に設計された配合へとシフトしています。このシフトは、すべての炉タイプにわたるシリカ製品の広範な置き換えではなく、操業条件を反映したものです。
原材料の調達はこれらの配合の経済性に影響します。欧州委員会は2025年7月に中国からの溶融アルミナ輸入に対して暫反ダンピング関税を課しました。この措置は欧州におけるアルミナ系製品の調達決定を変え、代替原材料供給を確保できるサプライヤーを優遇する可能性があります。また、配合設計と調達規律の重要性も高まります。顧客が高い切り替えコストに直面し、信頼性の高い炉性能を必要とする場合、高付加価値ブレンドはより強靭性を持つことができます。サプライヤーが材料の入手可能性と特定の炉条件に適した配合を組み合わせる場合、ドライラミングマス市場は恩恵を受けることができます。
二次金属生産における誘導炉の普及
コアレス誘導炉は、インド、東南アジア、南米の二次製鋼クラスターで広く使用されています。その成長は、すべての炉キャンペーンに稼働ライニングが必要であることから、ドライラミングマスへの需要を支えています。インドの二次鉄鋼ルートは2024-25年度の国内粗鋼生産量の相当部分を占めました。設置基盤は、限られた数の大規模一貫プラントではなく、多くの中小規模生産者に分散しています。これにより、供給の信頼性と地域技術支援が購入価格と同様に重要となるドライラミングマス市場において、大規模だが分散した顧客基盤が生まれています。
誘導炉オペレーターの地域的な広がりは競争を形成しています。小規模オペレーターは、長期的な中断が生産スケジュールに影響する可能性があるため、頻繁な納品と施工中のサポートを必要とすることが多くあります。これは、鉄鋼・鋳造クラスターの近くに位置する地域専門業者を支援します。グローバルサプライヤーも、実践的な現場サポートを伴う高度な配合を提供する機会があります。材料はライニングキャンペーンが完了するにつれて消費されるため、需要は繰り返し発生します。したがって、ドライラミングマス市場は、新規炉の試運転と既存設備の定期的な交換サイクルの両方を通じて成長することができます。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| シリカ、マグネシア、アルミナ原材料の価格変動 | -1.0% | 欧州および輸入依存型アジア太平洋市場で最も強い影響を伴うグローバル規模 | 短期(2年以内) |
| エネルギー・炭素約型鉱物処理 | -0.6% | 欧州連合、日本、韓国、および中国での圧力の高まり | 中期(2~4年) |
| 施工品質への依存とオペレータースキルのギャップ | -0.4% | 南アジア、東南アジア、中東、アフリカ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
シリカ、マグネシア、アルミナ原材料の価格変動
原材料コストの変動は市場に対する即時の制約要因であり、シリカ、デッドバーンドマグネシア、仮焼アルミナはそれぞれ別個の価格サイクルに従います。それらのコストはエネルギー価格、採掘政策、地域物流の影響を受けており、投入コストが販売価格よりも速く上昇する場合、中規模生産者がマージンを保護することを困難にしています。鉱物資源へのアクセスまたは確立された供給取り決めを持つ生産者は、このリスクをより適切に管理できる立場にあります。ドライラミングマス市場は、これらの鉱物が主要製品タイプの性能とコストプロファイルを決定するため、依然としてこれらの鉱物に依存しています。投入の不確実性は、耐火物グレードの原材料への地域アクセスが限られた輸入依存市場において特に関連性があります。
州委員会の溶融アルミナに関する措置は、中国産アルミナを使用する欧州生産者にとって追加的なコスト不確実性の源となっています。これらの措置は混合配合の調達パターンを変え、サプライヤーが代替投入材を認定することを要求しますが、このプロセスは一貫した炉性能に対する顧客の期待を考慮すると時間がかかります。この影響は、後方統合または購買規模を欠く生産者にとってより重大であり、基本製品と高度なブレンドの価格差を拡大させる可能性もあります。したがって、ドライラミングマス市場は原材料の柔軟性と安定した製品品質のバランスを取る必要があります。
エネルギー・炭素集約型鉱物処理
デッドバーンドマグネシアおよび溶融アルミナの生産にはエネルギー集約型の鉱物処理が伴い、炭素価格設定と産業脱炭素化政策の拡大に伴い、ますます精査を受けています。欧州連合の炭素国境調整メカニズムは2026年1月に本格的な段階に入り、輸入鉄鋼およびアルミニウムへの適用はそれらのセクターにサービスを提供するサプライチェーン全体のコスト圧力を高めています。鉄鋼およびアルミニウム生産者がエネルギーおよび炭素コストのより厳しい精査に直面し、改善されたライニング性能が操業中のより長いキャンペーンとより低いエネルギー使用を支援できることをサプライヤーが実証することを要求するため、ドライラミングマス市場は影響を受けています。
2025年後半、欧州委員会は炭素リーケージのリスクにさらされるエネルギー集約型産業向けの一時的脱炭素化基金を提案し、コスト競争力を維持しながら鉱物処理からの排出を削減するという課題を反映しました。中国では、2025年に国家炭素排出権取引制度に鉄鋼が組み込まれたことで、鉄鋼生産者への操業上の圧力が加わり、信頼性の高いライニングが安全な炉操業に不可欠であり続けるにもかかわらず、一部の工場でメンテナンス予算が制限される可能性があります。このような状況下では、需要は消滅しませんが、支出は明確に実証された操業価値を持つ製品へとシフトする傾向があります。したがって、ドライラミングマス市場は材料生産コストと最終ユーザーの資本規律の両方から影響を受けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
マグネシア系混合物がシリカの牙城に迫るマグネシア系ラミングマスは2027年から2032年にかけてCAGR 6.98%で成長すると予測されており、最も成長の速いタイプセグメントとなっています。その使用はコアレス誘導炉および塩基性酸素炉用途におけるスラグ耐性とより長いキャンペーン寿命に関連しています。マグネシアは摂氏1,650度以上の温度で構造的完全性を維持し、酸化カルシウムおよび酸化マンガンリッチなスラグからの化学的攻撃に耐えます。このパフォーマンスは高マンガン合金、ステンレス鋼、高クロム鋼種に関連しています。アルミナ系ラミングマスはアルミニウム溶解および高クロム鋼用途において専門的な役割を持ち、その他カテゴリーにはガラスタンク用途に使用されるアルミナ・ジルコニア・シリカブレンドが含まれます。
マグネシア系製品のドライラミングマス市場規模は、塩基性スラグ条件に適した材料を必要とする炉オペレーターによって支えられています。2025年7月の欧州連合による中国産溶融アルミナへの関税は、アルミナ系製品の調達決定を変えています。シリカ系ラミングマスは、コスト優位性、原材料の広範な入手可性、および炭素・軟鋼グレードを生産する酸性環境誘導炉における確立された役割により、2026年のドライラミングマス市場シェアの45.12%を占めました。Imerysは2025年6月にフランス・グロメルのアンダルサイト採石場を2044年まで延長し、年間6万トンの生産量を維持しています。製品ミックスは、合金ミックス、スラグ化学、操業温度、およびサービス環境とより密接に整合するようになっています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
機能別:
ライニング操業が需要の大部分を牽引ライニングは2026年のドライラミングマス市場シェアの60.34%を占め、2032年までCAGR 7.14%で拡大すると予測されています。その大きなシェアは、最初の炉ヒート前に完全な稼働ライニングが必要であるという要件を反映しています。誘導炉、電気アーク炉、鋳造るつぼはこの初期ライニングを必要とし、材料が摩耗するにつれて交換サイクルが繰り返しの消費を促進します。合金組成、操業温度、スラグ化学は達成されるヒート数に影響します。南アジアおよび東南アジアの新規能力は、初期施工とその後の交換を必要とする炉を追加します。
Calderyはインドのオリッサ州で新しい生産ラインを稼働させ、2025年に6ラインのCAPES施設を前進させました。Vesuviusは2025年に塩基性酸素炉および電気アーク炉向けのVARG(Vesuvius Advanced Robotic Gunning)システムを発売しました。このシステムは、補修とパッチングがマネージドサービス提供に組み込まれる方法を示しています。オペレーターが事後的な補修から計画的なメンテナンスと測定されたライニング性能へとシフトするにつれて、ドライラミングマス市場は恩恵を受けることができます。
最終ユーザー産業別:
鉄鋼のリードに並んで非鉄需要が拡大非鉄金属は2027年から2032年にかけてCAGR 7.45%で成長すると予測されており、最終ユーザーセグメントの中で最高の成長率となっています。需要は中国、インド、東南アジアでアルミニウム、銅、特殊金属をリサイクルするために使用される誘導炉および抵抗炉から来ています。大規模な一貫リサイクル業者は耐火物調達を標準化しており、一貫した技術サポートを提供できるサプライヤーに機会を生み出しています。非鉄用途のドライラミングマス市場規模は、摩耗したライニングを交換する繰り返しの必要性によって支えられています。製品設計は各金属プロセスの熱的・化学的条件に合致しなければなりません。
鉄鋼・鉄は、鉄鋼炉キャンペーンが他の金属用途と比較して相当量の生産量を消費するため、2026年のドライラミングマス市場シェアの57.77%を占めました。鋳造操業は2番目に大きいユーザーカテゴリーであり、自動車、重機、インフラにおける鉄系および非鉄系鋳造要件にサービスを提供しています。Vesuviusは2025年にインドの鋳造部門で二桁成長を報告しました。大規模工場はパフォーマンスベースのサービス契約を使用する場合があり、小規模オペレーターは地域給と迅速な納品を優先する場合があります。その他カテゴリーには、乾式施工と操業中焼結を伴う特殊モノリシック用途を使用するセメントキルン、ガラスタンク、石油化学反応器が含まれます。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
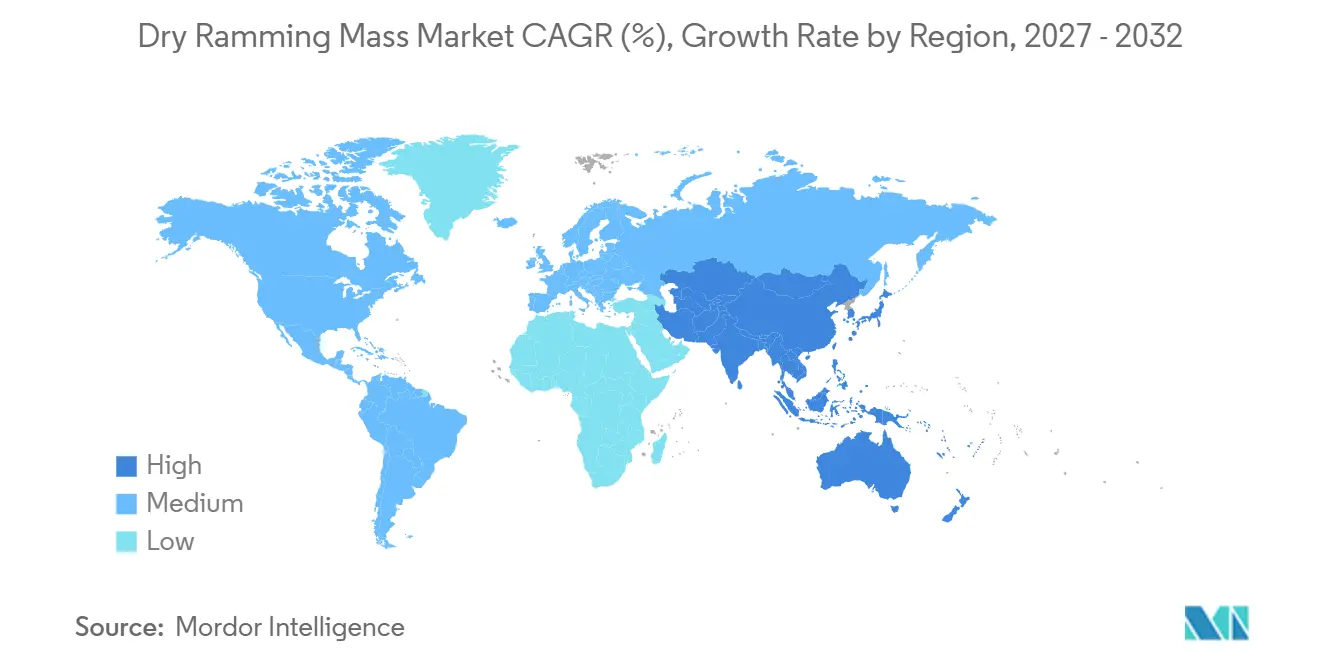
アジア太平洋は2026年のドライラミングマス市場シェアの47.29%を占め、2027年から2032年にかけてCAGR 7.33%で成長すると予測されています。中国とインドが地域需要の最大シェアを占めています。中国は2025年に9億6,080万トンの粗鋼を生産し、一貫製鋼および電気製鋼設備全体で相当な交換需要を支えています。インドは粗鋼生産能力を2023-24年の年間1億7,950万トンから2024-25年の年間2億0,030万トンへと増加させました。同国は2030年までの年間3億トン目標に向けて進んでおり、新規炉の試運転と繰り返しのライニング要件を支えています。
ベトナムは2025年に2,470万トンの粗鋼を生産し、インドネシアは1,900万トンを生産しました。日本と韓国は特殊鋼および非鉄金属製錬においてプレミアムマグネシア系材料への需要を生み出しています。中国の鉄鋼産業仕様2025年版は、2026年までに超低排出変換の完了を要求しています。北米と欧州は成熟市場であり、成長は大規模な新規炉の展開よりもライニング更新のアップグレードと製品性能に依存しています。米国は2025年に8,200万トンの粗鋼を生産し、前年比3.1%増となりました。
南米、中東、アフリカは小規模ながら明確な機会領域を代表しています。ブラジルは2025年に3,330万トンの粗鋼を生産し、バイア州ブルマードに主要なマグネサイト操業を持っています。RHI Magnesitaは、最近の5億4,100万ブラジルレアル(約1億0,073万 米ドル)の投資の一環として、そこに200メートルのロータリーキルンを稼働させました[2]。サウジアラビアは2025年に1,080万トンの鉄鋼を生産し、12.3%増加しました。Calderyは2025年11月にBinzagrとパートナーシップを結び、ジュバイルに耐火物施設を建設します。これらの動向は、金属生産が拡大するにつれて耐火物製品への地域アクセスを支えています。
競合ランドスケープ
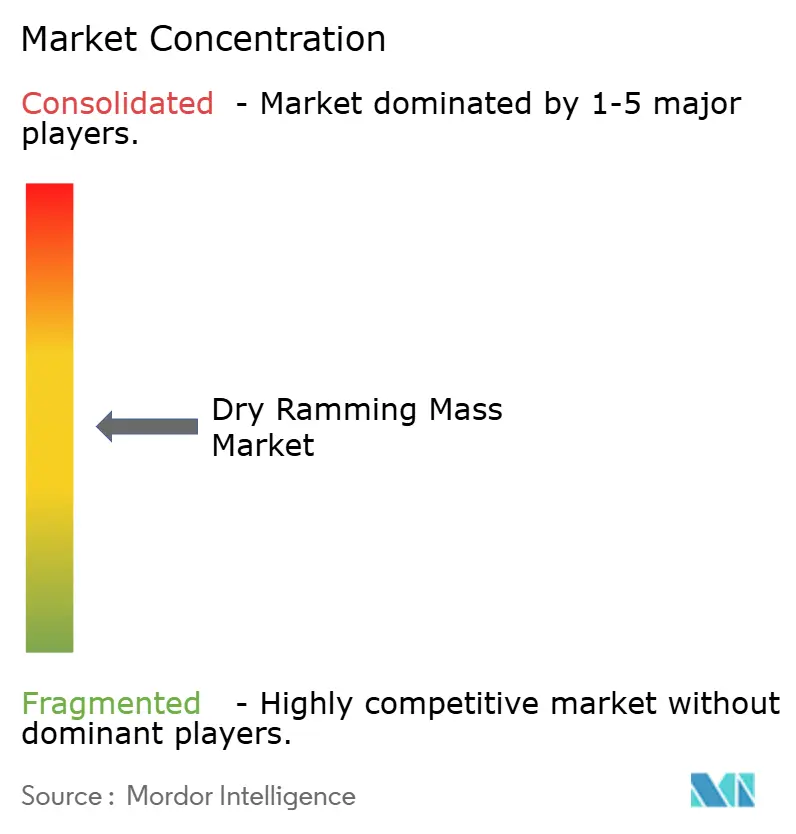
ドライラミングマス市場は中程度に分散しており、RHI Magnesita、Vesuvius(Fosecoを含む)、Saint-Gobain、Calderys、Imerysが独自配合、鉱物アクセス、サービス提供を通じて重要なポジションを保持しています。それらのポジションは、二次鉄鋼クラスターにサービスを提供するインドおよび中国の地域専門業者によって制約されています。大規模サプライヤーは製品性能、ライフサイクルサービス、原材料へのアクセスで競争し、地域サプライヤーはコスト、納品速度、顧客への近接性で競争しています。この構造は、すべての用途に適した単一のアプローチが存在しない競争環境を生み出しています。
RHI Magnesitaは2025年の年次報告書において、4PROパフォーマンスベース契約を強化し、2026年に30件以上の追加的な大規模契約を実行する計画であると述べました。同社はまた、北米の供給ポジションを拡大するために2025年1月にResco Productsの買収を完了しました。Calderyは2025年にインドのCAPES施設を拡張し、基本モノリシックラインの稼働を含めました。これらの動きは、グローバルサプライヤーが需要拡大の中心地近くのサービス能力と生産能力に投資しており、単に材料ベンダーとして機能するのではなく、顧客の操業モデルに統合しようとしていることを示しています。
Dalmia Bharat Refractories、Gita Refractories、Imperial World Trade、Vishva Vishal Refractory、REFCAST Corporationを含むインドのサプライヤーは、二次鉄鋼および誘導炉クラスターにサービスを提供しています。それらの顧客関係は実践的な供給カバレッジと迅速な納品に依存しています。技術的な施工サポートを伴うプレミアムマグネシア系製品は、コモディティ供給と本格的な多国籍サービスモデルの間のポジションを占めることができます。デジタル焼結モニタリングとロボット施工は、高度な鉄鋼および非鉄顧客にサービスを提供するサプライヤーの差別化を支援することができます。ドライラミングマス市場は、顧客基盤に大規模一貫生産者と分散した誘導炉オペレーターの両方が含まれるため、競争力を維持しています。
ドライラミングマス産業リーダー
-
Vesuvius
-
Calderys
-
Saint-Gobain
-
RHI Magnesita
-
Morgan Advanced Materials
- 注:主要企業の掲載順は順位を示すものではありません。
ドライラミングマス市場 このレポートでカバーされる企業
- Calderys
- Casco Specialty Products, Inc.
- Dalmia Bharat Refractories Limited
- Dense Refractories Co.,Ltd.
- Foseco
- Gita Refratories (P) Ltd.
- Imerys
- Imperial World Trade Pvt. Ltd.
- Morgan Advanced Materials
- REFCAST CORPORATION
- RHI Magnesita
- Saint-Gobain
- Shenghe Refractories
- Vesuvius
- Vishva Vishal Refractory Limited
最近の産業開発事情 ドライラミングマス市場
- 2026年9月:Raghav Productivity Enhancers Ltd(RPEL)は、TRL Krosaki Refractories(日本のKrosaki Harima CorporationおよびNippon Steel Corporationが支援)との合弁事業を発表し、インドのオリッサ州に年間35万メトリックトン(MTPA)のシリカドライラミングマス施設を建設することを発表しました。初期投資は約1億インドルピー(約1,200万 米ドル)です。
- 2025年11月:CalderyとBinzagrは、サウジアラビアのジュバイルに1万6,300平方メートルのモノリシック耐火物生産施設を設立するパートナーシップを発表し、2026年4月に生産を開始します。この工場は、中東最大のサウジアラビア耐火物市場に、緻密・軽量キャスタブルおよびプレキャストランスを供給します。
グローバルドライラミングマス市場レポートスコープ
ドライラミングマスは、シリカ、マグネサイト、アルミナなどの粉砕粒状骨材を、ホウ酸などの少量の化学結合剤とブレンドした乾式不定形耐火物材料です。
ドライラミングマス市場は、タイプ別、機能別、最終ユーザー産業別、地域別にセグメント化されています。タイプ別では、市場はシリカ系ラミングマス、マグネシア系ラミングマス、アルミナ系ラミングマス、その他にセグメント化されています。機能別では、市場はライニング、パッチング、補修、その他の機能にセグメント化されています。最終ユーザー産業別では、市場は鉄鋼・鉄、鋳造、非鉄金属、その他にセグメント化されています。レポートはまた、主要地域の15カ国にわたるドライラミングマスの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| シリカ系ラミングマス |
| マグネシア系ラミングマス |
| アルミナ系ラミングマス |
| その他 |
| ライニング |
| パッチング |
| 補修 |
| その他の機能 |
| 鉄鋼・鉄 |
| 鋳造 |
| 非鉄金属 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| タイプ別 | シリカ系ラミングマス | |
| マグネシア系ラミングマス | ||
| アルミナ系ラミングマス | ||
| その他 | ||
| 機能別 | ライニング | |
| パッチング | ||
| 補修 | ||
| その他の機能 | ||
| 最終ユーザー産業別 | 鉄鋼・鉄 | |
| 鋳造 | ||
| 非鉄金属 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
ドライラミングマス市場の現在の市場規模は?
ドライラミングマス市場規模は2026年に2.84 ビリオン 米ドルと評価され、予測期間(2027年~2032年)においてCAGR 6.67%で、2027年の3.03 ビリオン 米ドルから2032年には4.18 ビリオン 米ドルへと成長すると推定されています。
ドライラミングマスの需要を牽引する機能用途はどれですか?
ライニングは主要な機能であり、2026年の市場の60.34%を占め、2032年までCAGR 7.14%で成長しています。
ドライラミングマスへの需要が最も大きい最終ユーザーはどこですか?
鉄鋼・鉄が最大の最終ユーザーセグメントであり、2026年に57.77%のシェアを保持しています。
ドライラミングマスの需要をリードする地域はどこですか?
アジア太平洋が2026年に47.29%のシェアでリードしており、2032年までCAGR 7.33%で最も速い地域成長率を持っています。