
Tamanho e Participação do Mercado de Inaladores de Pó Seco
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 25.64 Bilhões de dólares |
| Tamanho do Mercado (2031) | 32.71 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.97 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Inaladores de Pó Seco por Mordor Intelligence
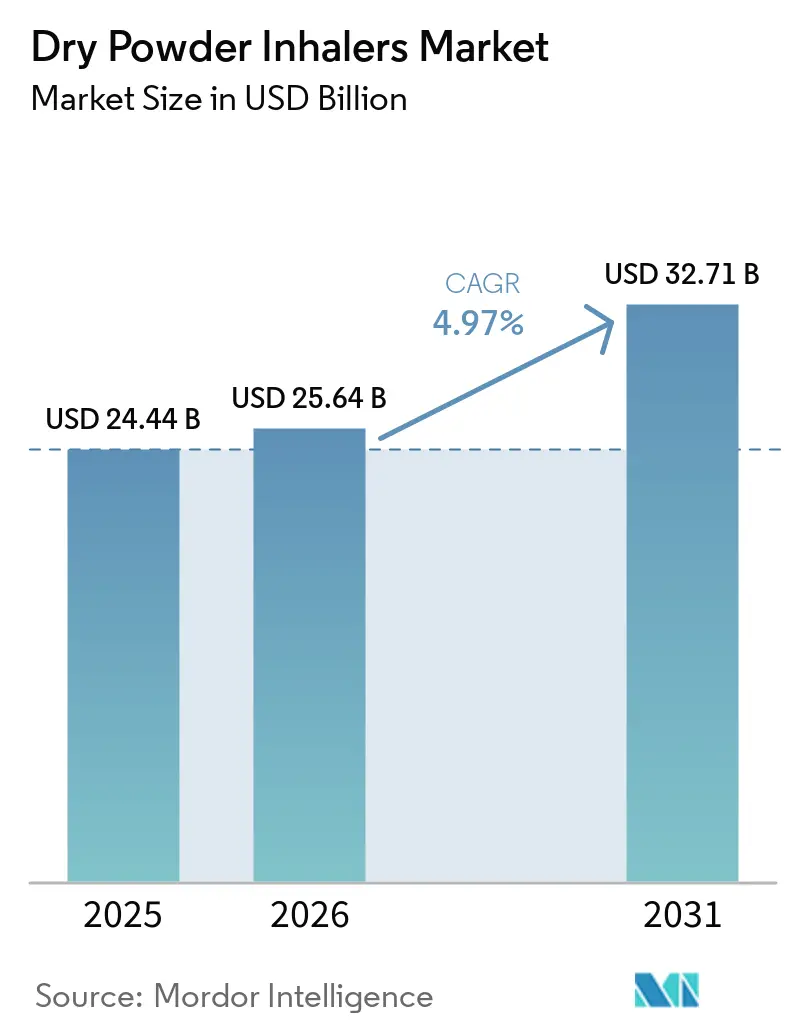
O tamanho do Mercado de Inaladores de Pó Seco está projetado para expandir de 24,44 bilhões de USD em 2025 e 25,64 bilhões de USD em 2026 para 32,71 bilhões de USD até 2031, registrando um CAGR de 4,97% entre 2026 e 2031.
O mercado de inaladores de pó seco é sustentado pela crescente carga de doenças respiratórias crônicas e pelo uso mais amplo de terapias de manutenção. É também moldado pela forma como o tratamento de longo prazo da asma e da DPOC se move entre clínicas, farmácias, ambientes domiciliares e serviços de suporte digital. Isso torna o acesso confiável a reabastecimentos e a técnica adequada de uso do inalador elementos centrais para a continuidade do tratamento. Os dispositivos sem propelente também se alinham com as políticas de aquisição de saúde que buscam reduzir as emissões decorrentes do uso de inaladores. Uma revisão clínica publicada em 2026 encontrou eficácia e segurança comparáveis para inaladores de pó seco e inaladores pressurizados de dose medida no tratamento de asma e DPOC, o que reduz uma barreira histórica para a seleção de dispositivos. O mercado de inaladores de pó seco também está ganhando opções para formulações de alta carga útil à medida que os desenvolvedores de medicamentos avaliam proteínas inaladas e outras moléculas complexas. Fabricantes de dispositivos, desenvolvedores de medicamentos e fabricantes contratados estão, portanto, competindo em confiabilidade de formulação, entrega de dose, desempenho ambiental e suporte ao paciente, e não apenas no hardware do dispositivo.
Principais Conclusões do Relatório
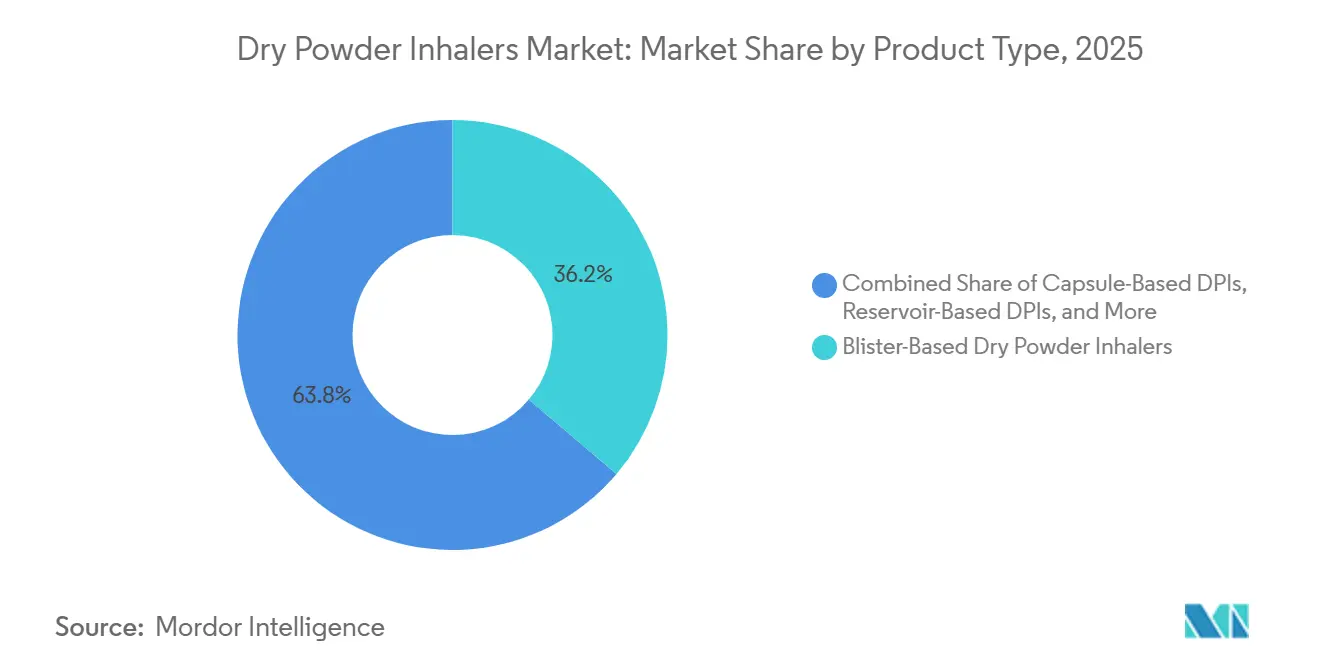
- Por tipo de produto, os dispositivos baseados em blister detinham 36,18% da participação de receita em 2025, enquanto os dispositivos baseados em cartucho têm previsão de crescer a um CAGR de 6,12% até 2031.
- Por classe de medicamento, as terapias combinadas com corticosteroides inalados detinham 42,16% da participação de receita em 2025, enquanto os antagonistas muscarínicos de longa ação têm previsão de crescer a um CAGR de 6,34% até 2031.
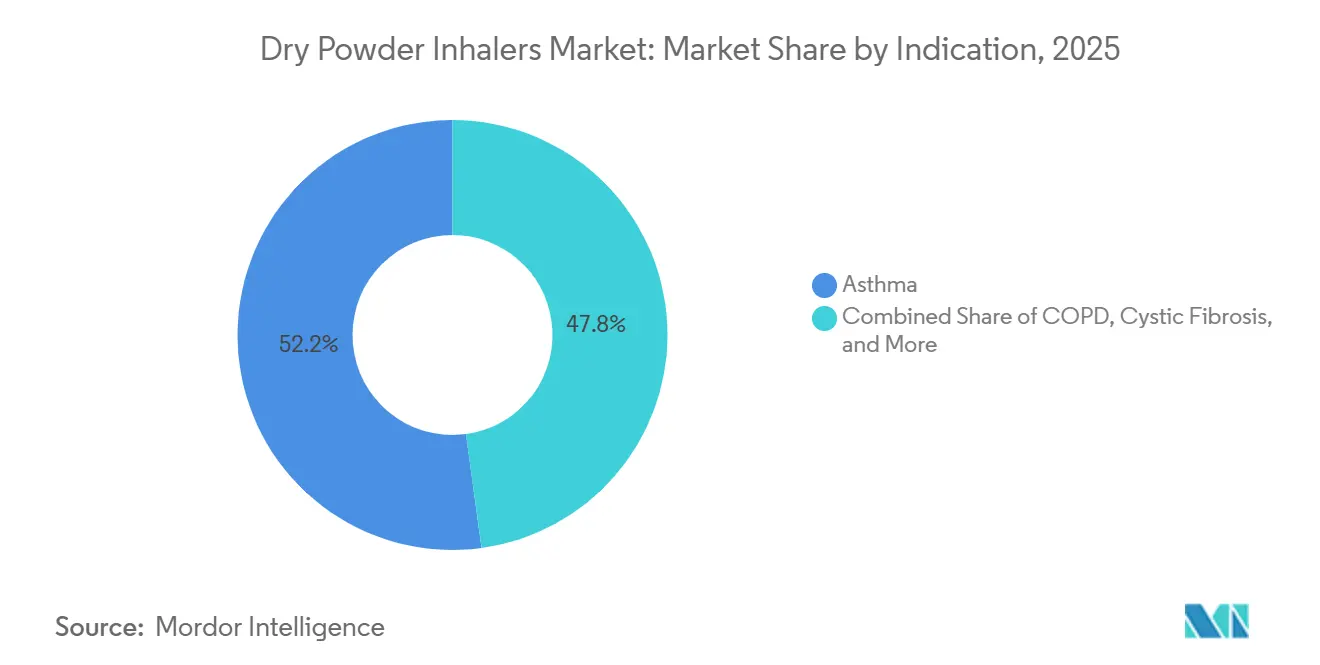
- Por indicação, a asma detinha 52,16% da participação de receita em 2025, enquanto a DPOC tem previsão de crescer a um CAGR de 6,55% até 2031.
- Por ciclo de vida do dispositivo, os inaladores reutilizáveis detinham 58,11% da participação de receita em 2025, enquanto os formatos descartáveis têm previsão de crescer a um CAGR de 6,82% até 2031.
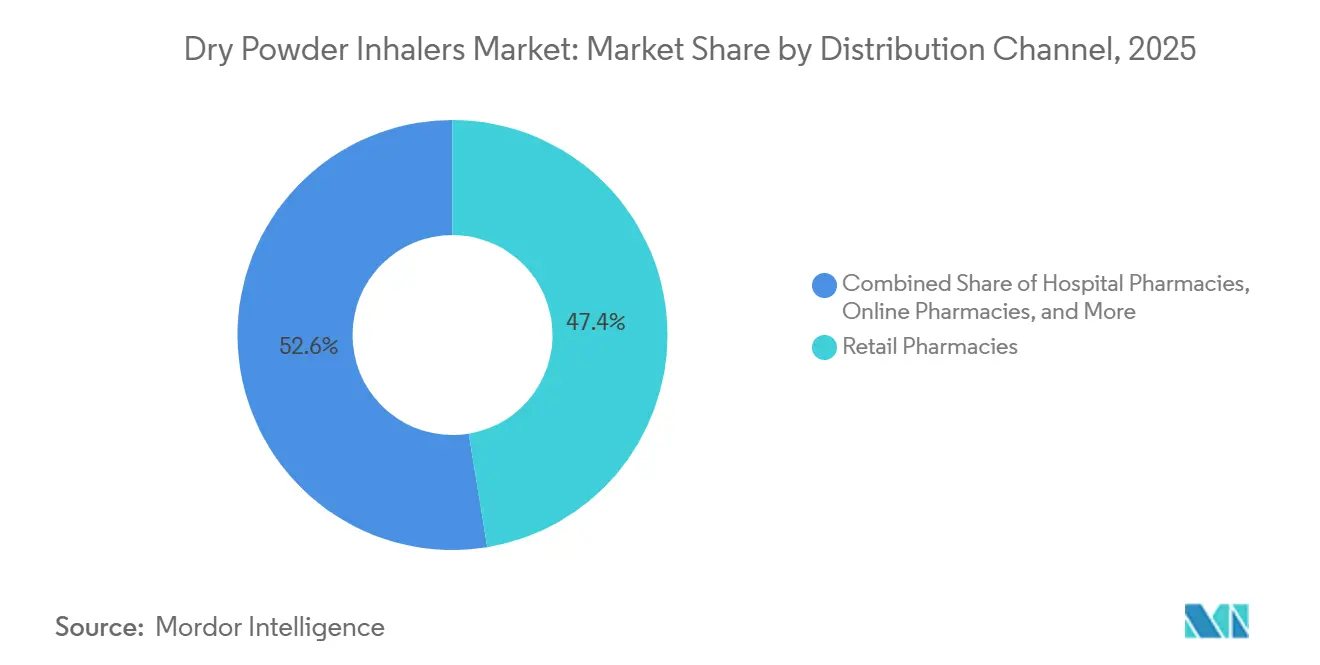
- Por canal de distribuição, as farmácias de varejo detinham 47,41% da participação de receita em 2025, enquanto as farmácias online têm previsão de crescer a um CAGR de 7,02% até 2031.
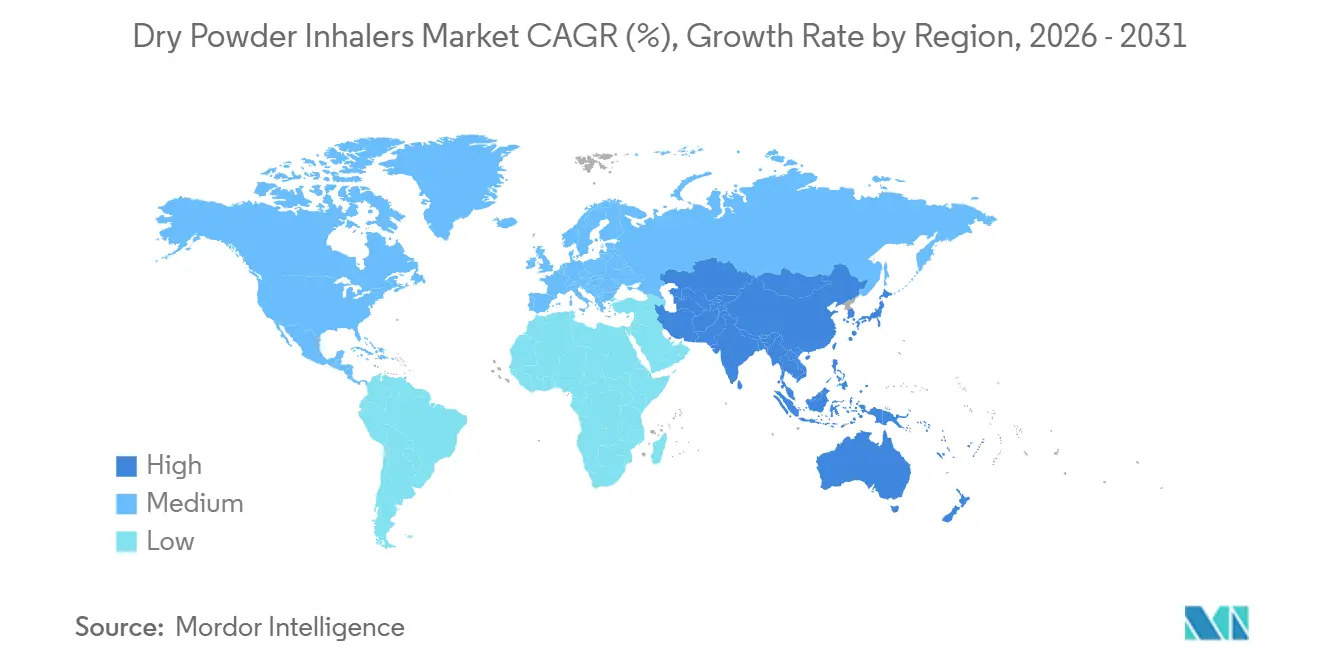
- Por geografia, a América do Norte detinha 38,11% da participação de receita em 2025, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 6,93% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Inaladores de Pó Seco
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente Carga de Asma, DPOC e Fibrose Cística | +1.3% | Global | Longo prazo (≥ 4 anos) |
| Preferência pela Entrega Pulmonar Sem Propelente | +1.0% | Global, com ganhos iniciais na Europa e América do Norte | Médio prazo (2-4 anos) |
| Expansão dos Cuidados Respiratórios Domiciliares | +0.7% | América do Norte, Europa e principais mercados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento de Programas de Alta Carga Útil e Biológicos Inalados | +0.6% | América do Norte, Europa, Ásia-Pacífico e expansão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Monitoramento Digital de Adesão na Terapia Respiratória Crônica | +0.4% | América do Norte e Europa, com ganhos iniciais na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Otimização Localizada de Dispositivo-Formulação para Pacientes com Baixo Fluxo | +0.3% | Global, com ganhos iniciais na Ásia-Pacífico e no Oriente Médio e África | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga de Asma, DPOC e Fibrose Cística
O mercado de inaladores de pó seco se beneficia de uma necessidade duradoura de tratamento respiratório de longo prazo. A exposição contínua a partículas nas cidades do sul e leste asiático aumenta a população em risco de DPOC. A exposição a alérgenos urbanos também sustenta a incidência de asma entre pacientes mais jovens na América Latina e na África. A revisão de 2026 de 44 ensaios clínicos randomizados envolvendo 24.710 participantes constatou que os inaladores de pó seco apresentaram eficácia e segurança equivalentes aos inaladores pressurizados de dose medida para manutenção da asma e tratamento da DPOC.[1]"Eficácia e Segurança de Diferentes Tipos de Inaladores para Asma e Doença Pulmonar Obstrutiva Crônica," npj Primary Care Respiratory Medicine, link.springer.com. Essa evidência oferece aos clínicos maior flexibilidade para selecionar um dispositivo com base no uso pelo paciente, nos objetivos do tratamento e nas considerações ambientais. A fibrose cística acrescenta uma fonte de demanda de longa duração porque a maior sobrevida com moduladores de CFTR pode estender o período durante o qual os pacientes utilizam antibióticos inalados e mucolíticos.
Preferência pela Entrega Pulmonar Sem Propelente
O mercado de inaladores de pó seco é cada vez mais afetado por programas de descarbonização da saúde. Os sistemas de saúde devem considerar as emissões, a adequação clínica, o treinamento para uso do dispositivo e a disponibilidade de medicamentos ao revisar os formulários de inaladores. Isso cria um processo de decisão mais estruturado do que uma simples troca entre formatos de inaladores. Um estudo de 2025 constatou que 100.000 inaladores pressurizados de dose medida dispensados geraram de 1.000 a 1.100 toneladas de emissões equivalentes de dióxido de carbono, em comparação com menos de 55 toneladas para um volume equivalente de inaladores de pó seco.[2]"Comparação das Emissões de CO2 de Inaladores de Dose Medida e Inaladores de Pó Seco," BMJ Open Respiratory Research, pubmed.ncbi.nlm.nih.gov. Essa diferença está influenciando as discussões sobre aquisição e prescrição nos sistemas de saúde europeus. Dados nacionais citados no rascunho mostraram que os inaladores de pó seco multidose representaram 87% dos inaladores dispensados na Suécia. A AstraZeneca recebeu aprovação do Reino Unido em maio de 2025 para o Trixeo Aerosphere com um propelente de potencial de aquecimento global quase nulo, ilustrando como os requisitos de sustentabilidade também estão mudando o desenvolvimento de dispositivos pressurizados. As políticas de aquisição europeias até 2031 podem favorecer fabricantes que consigam demonstrar entrega respiratória de baixa emissão e desempenho confiável do dispositivo.
Expansão dos Cuidados Respiratórios Domiciliares
O mercado de inaladores de pó seco ganha pontos de acesso à medida que o manejo da DPOC e da asma migra dos ambientes ambulatoriais hospitalares para os domicílios dos pacientes. O cuidado domiciliar pode reduzir a distância prática entre uma prescrição, a educação do paciente, o monitoramento de rotina e a dispensação repetida. Também pode oferecer aos clínicos uma oportunidade mais clara de identificar a queda na adesão antes que os sintomas se agravem. Em abril de 2026, os Centros de Serviços Medicare e Medicaid expandiram a cobertura do Medicare para ventilação domiciliar não invasiva de pressão positiva para DPOC por meio da transmissão R13756CP. Pacientes em ventilação domiciliar comumente recebem terapia broncodilatadora, de modo que a cobertura ampliada pode apoiar a continuidade do tratamento. O cuidado remoto também oferece um ambiente prático para lembretes de adesão, avisos de reabastecimento e acompanhamento clínico. Um estudo randomizado controlado de 2026 relatou melhores resultados no manejo de doenças respiratórias crônicas com reabilitação telerrespiratória baseada na Internet das Coisas. Esse modelo apoia o fornecimento recorrente de medicamentos e ajuda a explicar a perspectiva mais acelerada para a distribuição por farmácias online.
Crescimento de Programas de Alta Carga Útil e Biológicos Inalados
O mercado de inaladores de pó seco está se expandindo além dos produtos broncodilatadores e corticosteroides estabelecidos. No mercado de inaladores de pó seco, os desenvolvedores de produtos devem proteger a atividade da molécula enquanto alcançam um perfil de partícula capaz de atingir a parte pretendida do pulmão. Isso requer coordenação prática entre cientistas de formulação, engenheiros de dispositivos, equipes analíticas e especialistas em manufatura ao longo do desenvolvimento e da ampliação de escala. Essas exigências tornam a escolha de excipientes, condições de processo, sistema de cápsula ou blister e design de embalagem estreitamente interdependentes. Os programas de desenvolvimento incluem proteínas recombinantes, proteínas não recombinantes e fragmentos de anticorpos que requerem controle cuidadoso da estrutura e estabilidade do pó. Métodos de congelamento ultrarrápido com taxas de resfriamento de 100 a 1.000 K/s podem limitar a agregação de proteínas durante a formação do pó. Sistemas de excipientes de aminoácidos co-spray-dried podem melhorar o desempenho aerodinâmico e reduzir a sensibilidade à umidade. Em agosto de 2025, a MannKind expandiu sua colaboração com a United Therapeutics para uma segunda terapia de inalador de pó seco Technosphere, recebendo 5,0 milhões de USD antecipadamente e tornando-se elegível para até 35,0 milhões de USD em marcos de desenvolvimento, além de royalties de 10%. Esses programas tornam a capacidade de spray drying e a expertise em formulação para inalação ativos competitivos mais importantes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Limitações do Fluxo Inspiratório do Paciente | -0.7% | Global, com maior efeito na Ásia-Pacífico e no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Requisitos Complexos de Bioequivalência Medicamento-Dispositivo | -0.5% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Sensibilidade à Umidade e Estabilidade do Pó | -0.4% | Ásia-Pacífico, Oriente Médio e África, e América do Sul | Médio prazo (2-4 anos) |
| Dados Fragmentados de Dispositivos Digitais e Padrões de Privacidade | -0.3% | Global, com efeitos agudos na Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Limitações do Fluxo Inspiratório do Paciente
O mercado de inaladores de pó seco permanece limitado pela capacidade física de alguns pacientes de usar esses dispositivos de forma eficaz. Essa limitação torna a avaliação do paciente e o treinamento para uso do dispositivo partes importantes da seleção do tratamento. Também pode exigir que os clínicos mantenham opções alternativas de inaladores para pessoas cujo fluxo inspiratório seja inadequado. A DPOC avançada e a idade avançada podem reduzir o pico de fluxo inspiratório necessário para uma deposição consistente do medicamento. Um estudo de 2025 examinou a broncodilatação preliminar e a entrega de aerossol em pacientes com DPOC com pico de fluxo inspiratório subótimo, destacando o desafio para os dispositivos de inalador de pó seco padrão.[3]"Avaliação do Efeito de Broncodilatação Preliminar na Entrega de Aerossol de um Inalador de Pó Seco para Pacientes com DPOC com Taxa de Pico de Fluxo Inspiratório Subótima," Clinical Pharmacokinetics, link.springer.com. O problema pode ser mais pronunciado na Ásia-Pacífico e no Oriente Médio e África, onde a DPOC pode ser diagnosticada mais tardiamente. O ajuste inadequado do dispositivo pode criar uma diferença entre o desempenho em ensaios clínicos e o uso no tratamento no mundo real. A restrição permanecerá até que dispositivos de baixa resistência possam preservar a entrega adequada de partículas finas para uma gama mais ampla de pacientes.
Requisitos Complexos de Bioequivalência Medicamento-Dispositivo
O mercado de inaladores de pó seco enfrenta longos programas de desenvolvimento genérico porque tanto o medicamento quanto o dispositivo devem ter desempenho consistente. Cada programa de desenvolvimento deve demonstrar que o usuário pode receber uma dose reproduzível nas condições pretendidas. O ônus de evidências resultante é materialmente diferente do de um medicamento genérico sólido padrão. O quadro de pesquisa GDUFA da FDA aborda produtos genéricos complexos entregues por vias pulmonares e nasais. Os desenvolvedores devem abordar a similaridade de ingredientes inativos, o desempenho do dispositivo, a farmacocinética e a farmacodinâmica. Corresponder à distribuição do tamanho de partícula, à fração de partículas finas e aos perfis do impactador em cascata pode exigir trabalho repetido de formulação e processo. Os requisitos de desempenho da ISO 11040 acrescentam custos adicionais de desenvolvimento. Esses obstáculos podem preservar a receita de produtos de marca por mais tempo, ao mesmo tempo que atrasam o acesso a custos mais baixos em países de renda média-baixa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Formatos Baseados em Blister Lideram, Cartuchos Apoiam Aplicações de Alta Carga Útil
Os dispositivos baseados em blister detinham 36,18% da participação de receita em 2025. A dosagem precisa e os sistemas de fabricação estabelecidos apoiam seu uso em produtos baseados em pequenas moléculas e peptídeos. Os dispositivos de blister multidose se adequam às combinações de dose fixa cada vez mais utilizadas no tratamento de DPOC e asma. Seu potencial de rastreamento de dose também apoia programas de adesão quando combinados com serviços digitais. Os inaladores baseados em cápsula mantêm demanda em ambientes da Ásia-Pacífico e da América do Sul sensíveis ao preço. Esses dispositivos podem oferecer custos de dispositivo mais baixos e compatibilidade com medicamentos genéricos.
Os formatos baseados em cartucho têm projeção de expansão a um CAGR de 6,12% até 2031. Sua arquitetura pode suportar cargas úteis de medicamentos mais elevadas para regimes de combinação e biológicos inalados. O design do processo de spray drying, incluindo o gerenciamento da temperatura de saída, pode ajudar a reter a bioatividade proteica nessas aplicações. Os dispositivos reservatório continuam a atender pacientes que valorizam a conveniência multidose. No entanto, enfrentam pressão dos dispositivos de blister, que podem fornecer rastreamento de dose mais preciso. Os dispositivos descartáveis são utilizados onde protocolos de controle de infecção ou cursos curtos de antibióticos tornam o uso por paciente único mais adequado.


Por Classe de Medicamento: Combinações de Corticosteroides Inalados Mantêm Liderança, Antagonistas Muscarínicos de Longa Ação Expandem com Terapia Tripla
As terapias combinadas com corticosteroides inalados representaram 42,16% da participação do mercado de inaladores de pó seco em 2025. Sua posição reflete o papel central das combinações de corticosteroides inalados e agonistas beta de longa ação na manutenção da asma. As diretrizes globais de tratamento apoiaram seu uso contínuo como terapia de base. Pacientes com doença não controlada podem progredir por vias de tratamento estruturadas em direção a combinações mais intensivas. Os corticosteroides inalados isolados enfrentam pressão de abordagens de redução gradual quando os pacientes apresentam sintomas estáveis. Os produtos combinados também ajudam os fabricantes a vincular um portfólio de medicamentos a uma plataforma de dispositivo familiar.
Os antagonistas muscarínicos de longa ação têm previsão de expansão a um CAGR de 6,34% até 2031. Seu uso está se estendendo da manutenção da DPOC para o tratamento de combinação tripla na asma. Essa mudança aumenta a relevância clínica dos inaladores de pó seco contendo antagonistas muscarínicos de longa ação além de sua base histórica na DPOC. Os agonistas beta de curta ação também estão começando a migrar de formatos pressurizados para dispositivos de pó seco em formulários focados em sustentabilidade. A classe de medicamentos restante inclui antibióticos inalados, antifúngicos e agentes antivirais. Esses produtos mostram como a entrega pulmonar pode atender a necessidades especializadas de tratamento respiratório e sistêmico.
Por Indicação: Asma Fornece Escala, DPOC Tem Perspectiva Mais Acelerada
A asma representou 52,16% do tamanho do mercado de inaladores de pó seco por indicação em 2025. Sua ampla base de pacientes e as vias de tratamento de manutenção estabelecidas sustentam essa posição. A adoção de terapias de marca é particularmente forte nos Estados Unidos e na Europa. A terapia escalonada pode orientar os pacientes para regimes de combinação e combinação tripla quando os sintomas permanecem não controlados. A sobreposição asma-DPOC entre populações envelhecidas também pode aumentar a necessidade de terapias multicomponentes. Esse padrão aumenta o uso de dispositivos e medicamentos por paciente tratado.
A DPOC tem previsão de crescer a um CAGR de 6,55% até 2031. O aumento dos diagnósticos na China, Índia e Brasil sustenta essa perspectiva à medida que as condições de qualidade do ar aumentam a população suscetível. Os pacientes com DPOC frequentemente necessitam de broncodilatação de manutenção por períodos prolongados. A hipertensão arterial pulmonar permanece um caso de uso menor e de alto valor para plataformas de inalador de pó seco. A colaboração da MannKind com a United Therapeutics seguiu o uso comercial do Tyvaso DPI e apoia o desenvolvimento adicional nessa área. O grupo de indicações restante inclui infecções pulmonares e insulina inalada, onde os marcos regulatórios para a entrega pulmonar sistêmica estão se tornando mais definidos.
Por Ciclo de Vida do Dispositivo: Dispositivos Reutilizáveis Lideram, Opções Descartáveis Atendem Necessidades Específicas
Os dispositivos reutilizáveis detinham 58,11% da participação de receita em 2025. O menor custo por dose apoia seu uso em regimes de tratamento crônico. A familiaridade do paciente também favorece as plataformas reutilizáveis quando a terapia continua por anos. Uma avaliação do ciclo de vida de 2025 apresentada pela Hovione constatou que o transporte representou 42% e a embalagem de cápsulas 24% do impacto ambiental por dose para as plataformas avaliadas.[4]"Avaliação do Ciclo de Vida do Impacto Ambiental de Produtos Farmacêuticos Respiratórios," DDL Conference, ddl-conference.com. Essa constatação mostra que o desempenho ambiental depende do sistema de fornecimento mais amplo, bem como do dispositivo. Os dispositivos reutilizáveis podem distribuir as emissões de fabricação por um número maior de doses.
Os formatos descartáveis têm projeção de crescimento a um CAGR de 6,82% até 2031. Usos de curto prazo, incluindo antibióticos inalados e terapias antivirais, podem favorecer um dispositivo destinado a um período limitado. O menor custo por unidade também pode melhorar o acesso em sistemas de saúde de renda média-baixa. Os produtos de uso único podem atender aos protocolos de controle de infecção hospitalar onde o compartilhamento de dispositivos é inaceitável. As opções recicláveis e de design circular respondem aos requisitos europeus de relatórios de sustentabilidade. Os fabricantes devem equilibrar essas características de design com a entrega consistente de dose e a usabilidade.
Por Canal de Distribuição: Farmácias de Varejo Lideram, Farmácias Online Ganham Impulso
As farmácias de varejo detinham 47,41% da participação de receita em 2025. Seu papel vai além da dispensação, pois os farmacêuticos podem ensinar técnicas de inalação e discutir o uso de reabastecimentos. Esse suporte pode melhorar a adesão ao tratamento respiratório crônico. As seguradoras e os prescritores se beneficiam quando o tratamento é utilizado corretamente e os sintomas persistentes são gerenciados mais cedo. Os ambientes de varejo também fornecem um ponto acessível para os pacientes substituírem um dispositivo ou receberem esclarecimentos sobre a terapia. O canal permanece importante onde as prescrições migram da iniciação hospitalar para os reabastecimentos comunitários de longo prazo.
As farmácias online têm projeção de crescimento a um CAGR de 7,02% até 2031, a taxa mais rápida entre os canais de distribuição. A integração de prescrições eletrônicas e modelos de fornecimento por assinatura podem simplificar a entrega regular do tratamento. Os aplicativos digitais de adesão também podem vincular o pedido de medicamentos com lembretes para o paciente. A revisão sistemática de 2024 de intervenções remotas para DPOC apoia o papel de programas digitais ativos liderados por prestadores de serviços na melhoria da adesão. As farmácias hospitalares permanecem importantes para a iniciação do tratamento e a dispensação de biológicos complexos que requerem supervisão especializada. Os fornecedores especializados e de pedidos por correio atendem a terapias para doenças raras, incluindo produtos para hipertensão arterial pulmonar e fibrose cística, sob arranjos de distribuição mais controlados.
Análise Geográfica
A América do Norte detinha 38,11% da participação do mercado de inaladores de pó seco em 2025. Plataformas de marca premium, cobertura de pagadores para terapias respiratórias especializadas e vias regulatórias para adições de dispositivos digitais sustentam a demanda regional. Em abril de 2026, os Centros de Serviços Medicare e Medicaid expandiram a cobertura do Medicare para ventilação não invasiva domiciliar para DPOC, reforçando o ambiente de políticas para o manejo respiratório domiciliar. Os programas de inaladores conectados podem integrar a terapia às práticas de cuidado remoto e criar barreiras práticas de troca para marcas estabelecidas. Os Estados Unidos se beneficiam de vias profundas de reembolso especializado. O Canadá e o México acrescentam demanda estável à medida que a cobertura de formulários para terapias combinadas se amplia.
O mercado de inaladores de pó seco na Europa tem uma base política distinta porque as considerações ambientais moldam a prescrição e a aquisição. Os serviços de saúde devem avaliar se um dispositivo proposto permanece clinicamente adequado para cada paciente enquanto buscam opções de tratamento de menor emissão. Uma análise de 2024 estimou as emissões europeias anuais de inaladores pressurizados de dose medida em 4,0 Mt de dióxido de carbono equivalente e indicou que a substituição por inaladores de pó seco poderia reduzir o total para 0,60 Mt.[5]"A Prescrição Criteriosa de Medicamentos Inalados Tem o Potencial de Reduzir as Emissões de Gases de Efeito Estufa Relacionadas a Inaladores em 85%," BMJ Open Respiratory Research, bmjopenrespres.bmj.com. Suécia, Países Baixos, Alemanha e Reino Unido estão utilizando esse tipo de evidência nas diretrizes de inaladores. Alemanha, Reino Unido, França, Itália e Espanha permanecem mercados maduros e de alto volume. O restante da Europa pode se beneficiar à medida que a penetração de genéricos melhora e os fornecedores de dispositivos atualizam as plataformas para os requisitos de dispositivos médicos da UE.
O mercado de inaladores de pó seco na Ásia-Pacífico tem previsão de expansão a um CAGR de 6,93% até 2031. Esse perfil de crescimento reflete uma combinação de necessidades de volume sensíveis ao preço, terapias combinadas de marca, diagnósticos crescentes e uma necessidade contínua de fortalecer a distribuição fora dos principais centros urbanos. A expansão da lista de reembolso nacional da China em 2025 incluiu 18 terapias inaladas adicionais e reduziu os custos diretos para o tratamento de manutenção. Em julho de 2026, a Sino Biopharmaceutical expandiu sua colaboração exclusiva com a GSK para comercializar o Trelegy Ellipta e o Anoro Ellipta na China. O ambiente de cuidados respiratórios da Índia é apoiado pela cobertura do Ayushman Bharat, embora as lacunas de distribuição rural ainda restrinjam a penetração fora das principais cidades. Japão, Coreia do Sul e Austrália têm condições mais favoráveis para a adoção de inaladores conectados devido ao apoio de políticas de telessaúde.

Cenário Competitivo
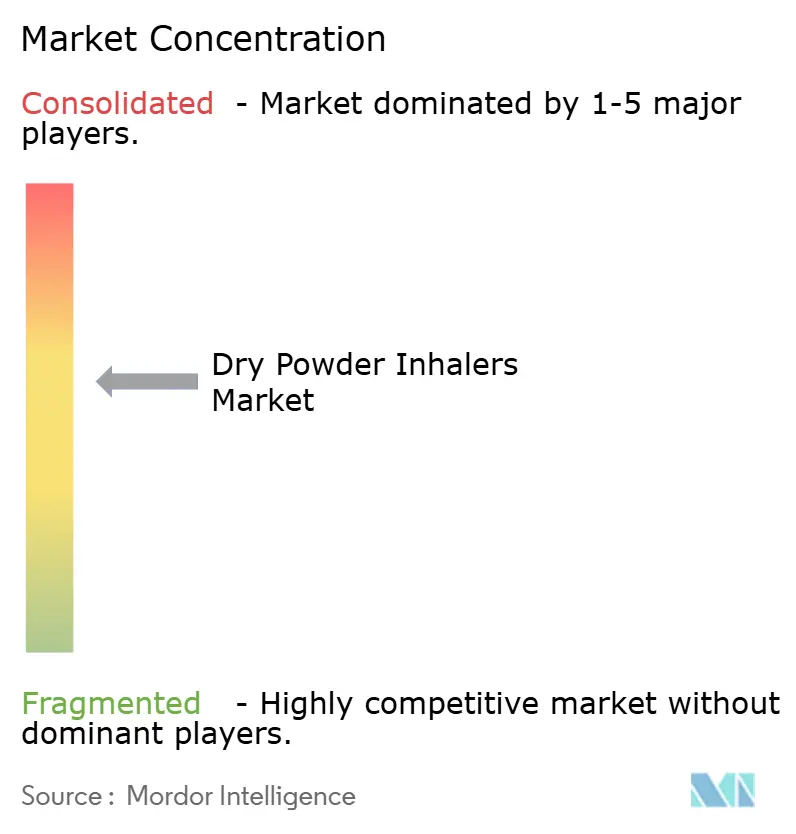
O mercado de inaladores de pó seco é moderadamente consolidado no nível de prescrição de marca. A concorrência é mais evidente quando um novo medicamento, uma alternativa genérica ou um dispositivo redesenhado perturba os padrões estabelecidos de prescrição e reabastecimento. Esse ambiente cria oportunidades para a inovação enquanto recompensa as empresas que conseguem apoiar produtos ao longo do desenvolvimento clínico, fabricação, reembolso e serviços pós-lançamento. A GlaxoSmithKline, por meio de sua plataforma Ellipta, a Boehringer Ingelheim e a Novartis, por meio de sua plataforma Breezhaler, oferecem plataformas de dispositivos multidose proprietárias que podem tornar a troca menos conveniente quando os pacientes iniciam regimes de múltiplos medicamentos. Suas posições de mercado refletem a familiaridade com o dispositivo, a amplitude do portfólio, o engajamento com pagadores e a adoção clínica. Embora os fabricantes de genéricos continuem a competir, esses fatores aumentam os requisitos de desenvolvimento e comercialização para novos entrantes. Consequentemente, a indústria de inaladores de pó seco combina portfólios de marca estabelecidos com concorrência focada em produtos individuais e mercados regionais. A estrutura competitiva inclui vários proprietários de plataformas de marca, fabricantes de genéricos ativos e fornecedores especializados.
Cipla, Lupin, Teva e Viatris buscam oportunidades genéricas, particularmente em mercados de renda média. No mercado de inaladores de pó seco, a entrada de genéricos depende de comprovar a bioequivalência medicamento-dispositivo e alcançar desempenho confiável do pó. Os desenvolvedores também devem garantir que o dispositivo seja compreensível para os pacientes e possa ser fabricado de forma consistente na escala comercial necessária. Esses requisitos podem atrasar os lançamentos, mas também criam uma rota para um acesso mais amplo dos pacientes quando as aprovações são obtidas. As organizações de desenvolvimento e fabricação contratadas têm um papel separado no mercado de inaladores de pó seco porque a engenharia de partículas e o spray drying são essenciais para formulações complexas. A Hovione apresentou análise ambiental para suas plataformas PowdAir de uso múltiplo e TwinMax de uso único, ajudando-a a atender aos requisitos de licitações focadas em sustentabilidade. Empresas com controle de formulação comprovado podem se tornar parceiros importantes para programas de biológicos inalados.
A atividade estratégica mostra como os fabricantes estão ampliando o alcance das aplicações de inaladores de pó seco. A MannKind expandiu sua colaboração com a United Therapeutics em agosto de 2025 para uma segunda terapia de inalador de pó seco Technosphere. A Sino Biopharmaceutical aprofundou sua colaboração com a GSK em julho de 2026 para a comercialização do Trelegy Ellipta e do Anoro Ellipta na China. O programa de propelente de baixo potencial de aquecimento global da AstraZeneca mostra que a concorrência de dispositivos também inclui o design ambiental do produto. Os processos de aprovação da FDA para adições de dispositivos conectados, os requisitos europeus de dispositivos médicos e as certificações de qualidade aumentam o investimento necessário para novos entrantes. Empresas menores de sensores e saúde digital ainda podem competir onde os portfólios de inaladores estabelecidos não oferecem monitoramento integrado do paciente.
Líderes da Indústria de Inaladores de Pó Seco
AstraZeneca plc
Boehringer Ingelheim International GmbH
GlaxoSmithKline plc
Novartis AG
Teva Pharmaceutical Industries Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Julho de 2026: A Sino Biopharmaceutical aprofundou sua colaboração estratégica exclusiva com a GSK para comercializar o Trelegy Ellipta (FF/UMEC/VI) e o Anoro Ellipta (UMEC/VI) em toda a China, expandindo um acordo celebrado pela primeira vez em maio de 2026.
- Abril de 2026: A FDA dos EUA aprovou o BREZTRI Aerosphere como a primeira e única terapia de manutenção tripla com corticosteroide inalado/antagonista muscarínico de longa ação/agonista beta de longa ação para asma em pacientes com 12 anos ou mais, com base nos ensaios de Fase III KALOS e LOGOS, que inscreveram 4.300 pacientes.
- Março de 2026: A Cannovex e a PureIMS celebraram um acordo estratégico de codesenvolvimento concedendo à Cannovex direitos exclusivos para desenvolver produtos farmacêuticos à base de canabinoides por meio da plataforma de inalador de pó seco de alta dose Cyclops da PureIMS. Os ensaios de Fase I estão previstos para 2027.
- Agosto de 2025: A United Therapeutics exerceu sua opção no âmbito de uma colaboração de 2018 para desenvolver uma segunda terapia de inalador de pó seco com a MannKind utilizando a plataforma Technosphere. A MannKind recebeu 5,0 milhões de USD antecipadamente e é elegível para até 35,0 milhões de USD em marcos de desenvolvimento e royalties de 10% sobre as vendas líquidas.


Escopo do Relatório Global do Mercado de Inaladores de Pó Seco
O mercado de inaladores de pó seco (IPSs) compreende dispositivos que entregam medicamentos em pó seco diretamente aos pulmões para o tratamento e manejo de distúrbios respiratórios. Esses dispositivos são utilizados para o manejo da asma, da doença pulmonar obstrutiva crônica (DPOC) e de outras doenças pulmonares crônicas devido à sua portabilidade, mecanismo acionado pela respiração e facilidade de uso. O mercado abrange o desenvolvimento, fabricação, distribuição e uso de sistemas de entrega de medicamentos baseados em inaladores de pó seco, incluindo terapias de prescrição e manutenção que melhoram a deposição pulmonar de medicamentos, aumentam a adesão do paciente e apoiam o manejo de longo prazo de doenças respiratórias crônicas em populações pediátricas, adultas e geriátricas.
O mercado de inaladores de pó seco é segmentado por tipo de produto, classe de medicamento, indicação, ciclo de vida do dispositivo, canal de distribuição e geografia. Por tipo de produto, é subdividido em inaladores de pó seco baseados em cápsula, inaladores de pó seco baseados em blister, inaladores de pó seco baseados em reservatório, inaladores de pó seco baseados em cartucho e inaladores de pó seco descartáveis. Por classe de medicamento, é segmentado em corticosteroides inalados, agonistas beta de curta ação, agonistas beta de longa ação, antagonistas muscarínicos de longa ação, terapias combinadas com corticosteroides inalados e outros. Por indicação, o mercado é segmentado em asma, doença pulmonar obstrutiva crônica, fibrose cística, bronquite, hipertensão arterial pulmonar e outros. Por ciclo de vida do dispositivo, o mercado é segmentado em inaladores reutilizáveis, inaladores descartáveis, inaladores de uso único e inaladores recicláveis e de design circular. Por canal de distribuição, o mercado é segmentado em farmácias hospitalares, farmácias de varejo, farmácias online e outros. O segmento de geografia é subdividido em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece o tamanho do mercado e as previsões em valor (USD) para os segmentos acima.
| Inaladores de Pó Seco Baseados em Cápsula |
| Inaladores de Pó Seco Baseados em Blister |
| Inaladores de Pó Seco Baseados em Reservatório |
| Inaladores de Pó Seco Baseados em Cartucho |
| Inaladores de Pó Seco Descartáveis |
| Corticosteroides Inalados |
| Agonistas Beta de Curta Ação |
| Agonistas Beta de Longa Ação |
| Antagonistas Muscarínicos de Longa Ação |
| Terapias Combinadas com Corticosteroides Inalados |
| Outros (Antibióticos, Agentes Antivirais, etc.) |
| Asma |
| Doença Pulmonar Obstrutiva Crônica |
| Fibrose Cística |
| Bronquite |
| Hipertensão Arterial Pulmonar |
| Outros (Infecções Pulmonares, Diabetes, etc.) |
| Inaladores Reutilizáveis |
| Inaladores Descartáveis |
| Inaladores de Uso Único |
| Inaladores Recicláveis e de Design Circular |
| Farmácias Hospitalares |
| Farmácias de Varejo |
| Farmácias Online |
| Outros (Farmácias Especializadas, Farmácias de Pedido por Correio, etc.) |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Inaladores de Pó Seco Baseados em Cápsula | |
| Inaladores de Pó Seco Baseados em Blister | ||
| Inaladores de Pó Seco Baseados em Reservatório | ||
| Inaladores de Pó Seco Baseados em Cartucho | ||
| Inaladores de Pó Seco Descartáveis | ||
| Por Classe de Medicamento | Corticosteroides Inalados | |
| Agonistas Beta de Curta Ação | ||
| Agonistas Beta de Longa Ação | ||
| Antagonistas Muscarínicos de Longa Ação | ||
| Terapias Combinadas com Corticosteroides Inalados | ||
| Outros (Antibióticos, Agentes Antivirais, etc.) | ||
| Por Indicação | Asma | |
| Doença Pulmonar Obstrutiva Crônica | ||
| Fibrose Cística | ||
| Bronquite | ||
| Hipertensão Arterial Pulmonar | ||
| Outros (Infecções Pulmonares, Diabetes, etc.) | ||
| Por Ciclo de Vida do Dispositivo | Inaladores Reutilizáveis | |
| Inaladores Descartáveis | ||
| Inaladores de Uso Único | ||
| Inaladores Recicláveis e de Design Circular | ||
| Por Canal de Distribuição | Farmácias Hospitalares | |
| Farmácias de Varejo | ||
| Farmácias Online | ||
| Outros (Farmácias Especializadas, Farmácias de Pedido por Correio, etc.) | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Questões Respondidas no Relatório
Qual é o valor projetado dos inaladores de pó seco até 2031?
O mercado de inaladores de pó seco tem projeção de atingir 32,71 bilhões de USD até 2031, a partir de 25,64 bilhões de USD em 2026. A previsão representa um CAGR de 4,97% para 2026 a 2031. Ela reflete o uso contínuo do tratamento de manutenção e o papel crescente das opções de entrega sem propelente.
O que está impulsionando a demanda por inaladores de pó seco?
A doença respiratória crônica, a entrega sem propelente, os cuidados domiciliares e as formulações inaladas complexas sustentam a demanda. As evidências clínicas também apoiam a seleção do dispositivo com base nas necessidades do paciente, pois os inaladores de pó seco e os inaladores pressurizados de dose medida demonstraram eficácia e segurança comparáveis na revisão de 2026 citada.
Qual tipo de produto de inalador de pó seco lidera a receita?
Os dispositivos baseados em blister lideraram a receita por tipo de produto com uma participação de 36,18% em 2025. Sua posição é sustentada pela dosagem precisa, pela capacidade de fabricação estabelecida e pela ampla compatibilidade com vários tipos de formulação respiratória. Os formatos de blister multidose também se adequam ao tratamento de combinação de dose fixa.
Qual canal de distribuição está crescendo mais rapidamente para os inaladores de pó seco?
As farmácias online têm previsão de crescer a um CAGR de 7,02% até 2031, apoiadas por prescrições eletrônicas e serviços de adesão. Os programas liderados por prestadores de serviços que combinam monitoramento eletrônico de inaladores com suporte remoto melhoraram a adesão na revisão de 2024 citada.
Qual região tem o crescimento projetado mais rápido?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 6,93% até 2031, a taxa regional mais rápida nos dados fornecidos. A expansão do reembolso na China e o crescente acesso ao tratamento em outros países asiáticos sustentam essa perspectiva.
Por que alguns pacientes têm dificuldades com os inaladores de pó seco?
Alguns pacientes mais idosos e pessoas com DPOC avançada não conseguem gerar de forma confiável o fluxo inspiratório necessário para uma entrega consistente do pó. Os clínicos podem precisar avaliar a capacidade de inalação, fornecer treinamento e considerar um dispositivo diferente quando o paciente não consegue atingir um fluxo adequado. Isso permanece uma limitação importante para a população com DPOC mais grave.
Página atualizada pela última vez em:



