
Tamaño y Participación del Mercado de Inhaladores de Polvo Seco
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 25.64 Mil millones de dólares |
| Tamaño del Mercado (2031) | 32.71 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.97 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
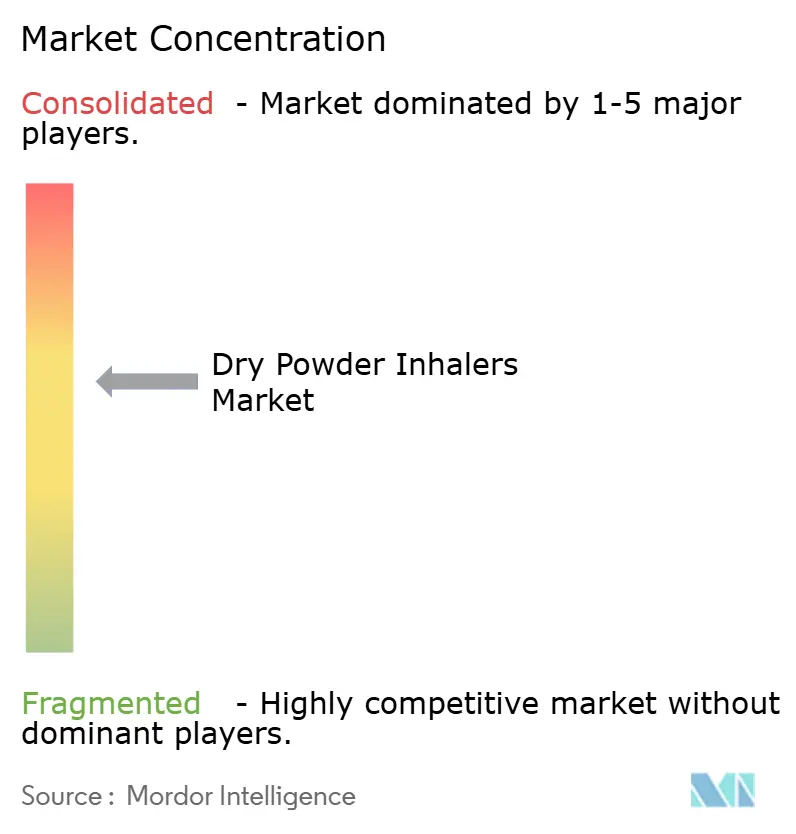
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Inhaladores de Polvo Seco por Mordor Intelligence
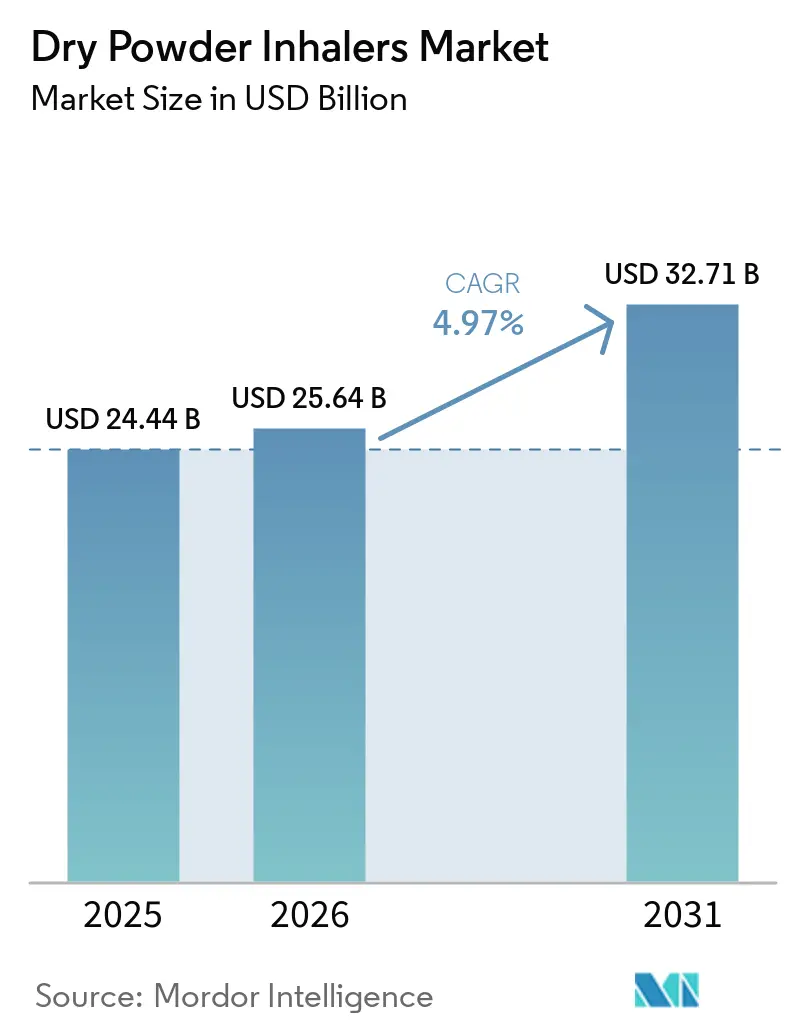
Se proyecta que el tamaño del Mercado de Inhaladores de Polvo Seco se expanda desde 24,44 mil millones de USD en 2025 y 25,64 mil millones de USD en 2026 hasta 32,71 mil millones de USD en 2031, registrando una CAGR del 4,97% entre 2026 y 2031.
El mercado de inhaladores de polvo seco está respaldado por una creciente carga de enfermedades respiratorias crónicas y un uso más amplio de terapias de mantenimiento. También está moldeado por la forma en que la atención a largo plazo del asma y la EPOC se desplaza entre clínicas, farmacias, entornos domiciliarios y servicios de apoyo digital. Esto hace que el acceso confiable a recargas y la técnica adecuada de inhalación sean fundamentales para la continuidad del tratamiento. Los dispositivos sin propelente también se alinean con las políticas de adquisición sanitaria que buscan reducir las emisiones derivadas del uso de inhaladores. Una revisión clínica publicada en 2026 encontró eficacia y seguridad comparables para los inhaladores de polvo seco y los inhaladores de dosis medida presurizados en el tratamiento del asma y la EPOC, lo que reduce una barrera histórica para la selección de dispositivos. El mercado de inhaladores de polvo seco también está ganando opciones para formulaciones de alta carga útil a medida que los desarrolladores de fármacos evalúan proteínas inhaladas y otras moléculas complejas. Los fabricantes de dispositivos, los desarrolladores de fármacos y los fabricantes por contrato compiten, por tanto, en fiabilidad de formulación, administración de dosis, rendimiento ambiental y apoyo al paciente, más que únicamente en el hardware del dispositivo.
Conclusiones Clave del Informe
- Por tipo de producto, los dispositivos basados en blíster mantuvieron una participación de ingresos del 36,18% en 2025, mientras que se prevé que los dispositivos basados en cartuchos crezcan a una CAGR del 6,12% hasta 2031.
- Por clase de fármaco, las terapias combinadas de corticosteroides inhalados mantuvieron una participación de ingresos del 42,16% en 2025, mientras que se prevé que los antagonistas muscarínicos de acción prolongada crezcan a una CAGR del 6,34% hasta 2031.
- Por indicación, el asma mantuvo una participación de ingresos del 52,16% en 2025, mientras que se prevé que la EPOC crezca a una CAGR del 6,55% hasta 2031.
- Por ciclo de vida del dispositivo, los inhaladores reutilizables mantuvieron una participación de ingresos del 58,11% en 2025, mientras que se prevé que los formatos desechables crezcan a una CAGR del 6,82% hasta 2031.
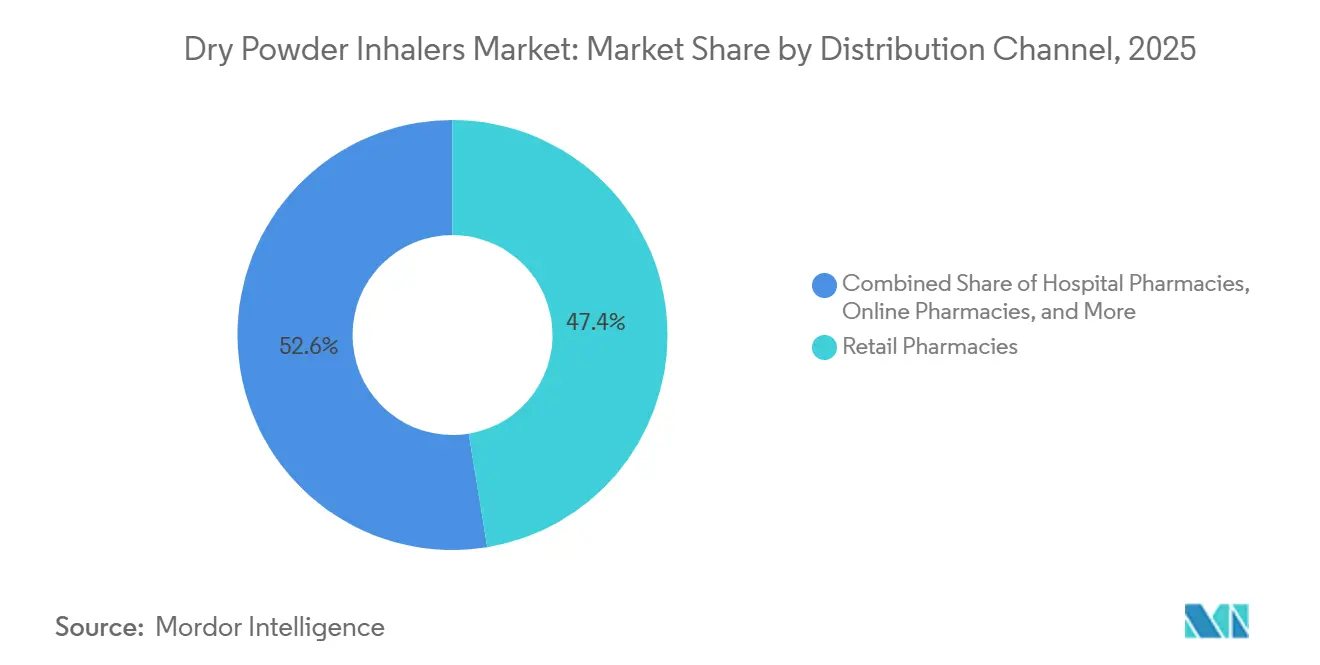
- Por canal de distribución, las farmacias minoristas mantuvieron una participación de ingresos del 47,41% en 2025, mientras que se prevé que las farmacias en línea crezcan a una CAGR del 7,02% hasta 2031.
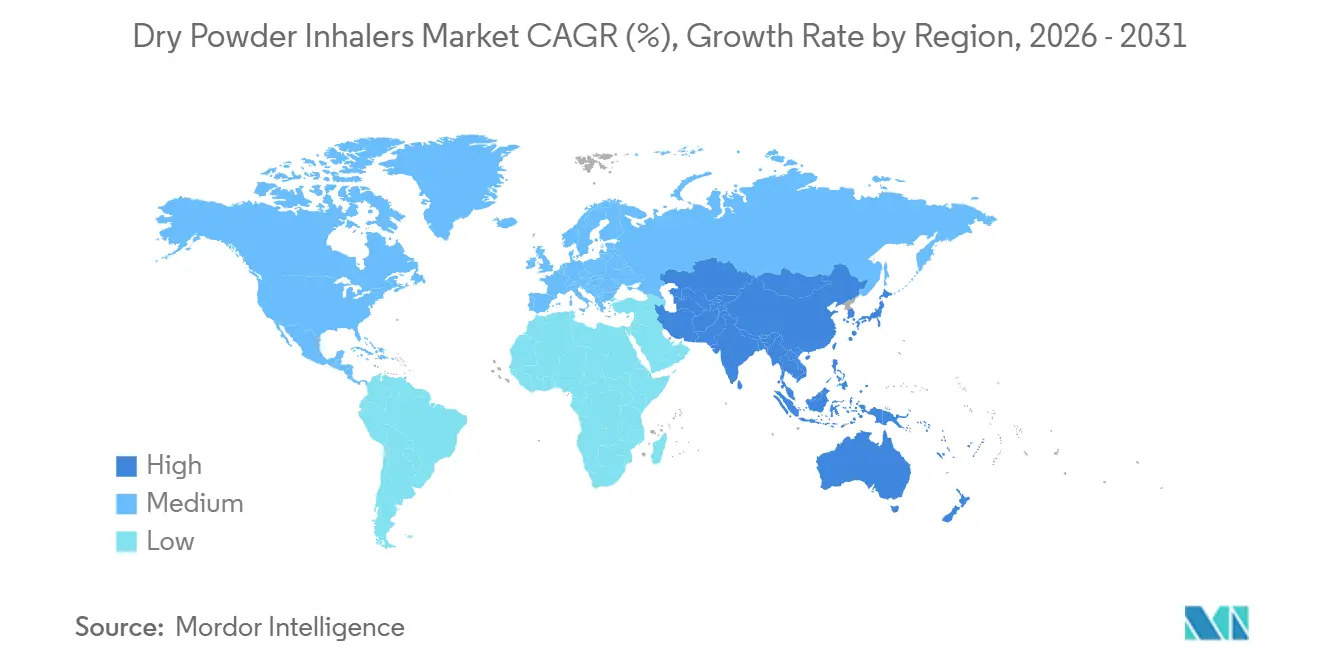
- Por geografía, América del Norte mantuvo una participación de ingresos del 38,11% en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 6,93% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Inhaladores de Polvo Seco
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Carga de Asma, EPOC y Fibrosis Quística | +1.3% | Global | Largo plazo (≥ 4 años) |
| Preferencia por la Administración Pulmonar sin Propelente | +1.0% | Global, con ganancias tempranas en Europa y América del Norte | Mediano plazo (2-4 años) |
| Expansión de la Atención Respiratoria Domiciliaria | +0.7% | América del Norte, Europa y los principales mercados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento de Programas de Alta Carga Útil y Biológicos Inhalados | +0.6% | América del Norte, Europa, Asia-Pacífico y extensión hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Monitoreo Digital de la Adherencia en la Terapia Respiratoria Crónica | +0.4% | América del Norte y Europa, con ganancias tempranas en Asia-Pacífico | Mediano plazo (2-4 años) |
| Optimización Localizada de Dispositivo-Formulación para Pacientes con Bajo Flujo | +0.3% | Global, con ganancias tempranas en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Asma, EPOC y Fibrosis Quística
El mercado de inhaladores de polvo seco se beneficia de una necesidad duradera de tratamiento respiratorio a largo plazo. La exposición continua a partículas en las ciudades del sur y el este de Asia aumenta la población en riesgo de EPOC. La exposición a alérgenos urbanos también favorece la incidencia del asma entre pacientes más jóvenes en América Latina y África. La revisión de 2026 de 44 ensayos controlados aleatorizados con 24.710 participantes encontró que los inhaladores de polvo seco tenían eficacia y seguridad equivalentes a los inhaladores de dosis medida presurizados para el mantenimiento del asma y el tratamiento de la EPOC.[1]"Eficacia y Seguridad de Diferentes Tipos de Inhaladores para el Asma y la Enfermedad Pulmonar Obstructiva Crónica," npj Primary Care Respiratory Medicine, link.springer.com. Esta evidencia otorga a los médicos mayor flexibilidad para seleccionar un dispositivo en función del uso del paciente, los objetivos terapéuticos y las consideraciones ambientales. La fibrosis quística añade una fuente de demanda de larga duración porque una mayor supervivencia con los moduladores de CFTR puede extender el período durante el cual los pacientes utilizan antibióticos inhalados y mucolíticos.
Preferencia por la Administración Pulmonar sin Propelente
El mercado de inhaladores de polvo seco está siendo afectado cada vez más por los programas de descarbonización sanitaria. Los sistemas de salud deben considerar las emisiones, la idoneidad clínica, la formación en el uso del dispositivo y la disponibilidad de medicamentos cuando revisan los formularios de inhaladores. Esto crea un proceso de decisión más estructurado que un simple cambio entre formatos de inhaladores. Un estudio de 2025 encontró que 100.000 inhaladores de dosis medida presurizados dispensados generaron entre 1.000 y 1.100 toneladas de emisiones equivalentes de dióxido de carbono, en comparación con menos de 55 toneladas para un volumen equivalente de inhaladores de polvo seco.[2]"Comparación de las Emisiones de CO2 de los Inhaladores de Dosis Medida y los Inhaladores de Polvo Seco," BMJ Open Respiratory Research, pubmed.ncbi.nlm.nih.gov. Esta diferencia está influyendo en los debates sobre adquisición y prescripción en los sistemas de salud europeos. Los datos nacionales citados en el borrador mostraron que los inhaladores de polvo seco multidosis representaron el 87% de los inhaladores dispensados en Suecia. AstraZeneca recibió la aprobación del Reino Unido en mayo de 2025 para Trixeo Aerosphere con un propelente de potencial de calentamiento global casi nulo, lo que ilustra cómo los requisitos de sostenibilidad también están cambiando el desarrollo de dispositivos presurizados. Las políticas de adquisición europeas hasta 2031 pueden favorecer a los fabricantes que puedan demostrar una administración respiratoria de bajas emisiones y un rendimiento fiable del dispositivo.
Expansión de la Atención Respiratoria Domiciliaria
El mercado de inhaladores de polvo seco gana puntos de acceso a medida que el manejo de la EPOC y el asma se traslada desde los entornos ambulatorios hospitalarios hacia los hogares de los pacientes. La atención domiciliaria puede reducir la distancia práctica entre una prescripción, la educación del paciente, el seguimiento rutinario y la dispensación repetida. También puede dar a los médicos una oportunidad más clara de identificar el deterioro de la adherencia antes de que los síntomas empeoren. En abril de 2026, los Centros de Servicios de Medicare y Medicaid ampliaron la cobertura de Medicare para la ventilación no invasiva de presión positiva domiciliaria para la EPOC mediante la transmisión R13756CP. Los pacientes con ventilación domiciliaria reciben habitualmente terapia broncodilatadora, por lo que la cobertura ampliada puede apoyar la continuidad del tratamiento. La atención remota también proporciona un entorno práctico para recordatorios de adherencia, avisos de recarga y seguimiento clínico. Un estudio controlado aleatorizado de 2026 reportó mejores resultados en el manejo de enfermedades respiratorias crónicas con rehabilitación telerespiratoria basada en el Internet de las Cosas. Este modelo apoya el suministro recurrente de medicamentos y ayuda a explicar las perspectivas más favorables para la distribución a través de farmacias en línea.
Crecimiento de Programas de Alta Carga Útil y Biológicos Inhalados
El mercado de inhaladores de polvo seco se está extendiendo más allá de los productos broncodilatadores y corticosteroides establecidos. En el mercado de inhaladores de polvo seco, los desarrolladores de productos deben proteger la actividad de la molécula al tiempo que logran un perfil de partículas que pueda alcanzar la parte prevista del pulmón. Esto requiere una coordinación práctica entre científicos de formulación, ingenieros de dispositivos, equipos analíticos y especialistas en fabricación a lo largo del desarrollo y el escalado. Estas exigencias hacen que la elección de excipientes, las condiciones del proceso, el sistema de cápsulas o blíster y el diseño del envase sean estrechamente interdependientes. Los programas de desarrollo incluyen proteínas recombinantes, proteínas no recombinantes y fragmentos de anticuerpos que requieren un control cuidadoso de la estructura y la estabilidad del polvo. Los métodos de congelación ultrarrápida con tasas de enfriamiento de 100 a 1.000 K/s pueden limitar la agregación de proteínas durante la formación del polvo. Los sistemas de excipientes de aminoácidos co-secados por pulverización pueden mejorar el rendimiento aerodinámico y reducir la sensibilidad a la humedad. En agosto de 2025, MannKind amplió su colaboración con United Therapeutics para una segunda terapia de inhalador de polvo seco Technosphere, recibiendo 5,0 millones de USD por adelantado y siendo elegible para hasta 35,0 millones de USD en hitos de desarrollo más regalías del 10%. Estos programas hacen que la capacidad de secado por pulverización y la experiencia en formulación para inhalación sean activos competitivos más importantes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Limitaciones del Flujo Inspiratorio del Paciente | -0.7% | Global, con mayor efecto en Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Requisitos Complejos de Bioequivalencia Fármaco-Dispositivo | -0.5% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Sensibilidad a la Humedad y Estabilidad del Polvo | -0.4% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Datos Fragmentados de Dispositivos Digitales y Estándares de Privacidad | -0.3% | Global, con efectos agudos en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Limitaciones del Flujo Inspiratorio del Paciente
El mercado de inhaladores de polvo seco sigue estando limitado por la capacidad física de algunos pacientes para utilizar estos dispositivos de manera eficaz. Esta limitación hace que la evaluación del paciente y la formación en el uso del dispositivo sean partes importantes de la selección del tratamiento. También puede requerir que los médicos mantengan opciones alternativas de inhaladores para personas cuyo flujo inspiratorio es inadecuado. La EPOC avanzada y la edad avanzada pueden reducir el flujo inspiratorio máximo necesario para una deposición consistente del fármaco. Un estudio de 2025 examinó la broncodilatación preliminar y la administración de aerosoles en pacientes con EPOC con flujo inspiratorio máximo subóptimo, destacando el desafío para los dispositivos de inhalador de polvo seco estándar.[3]"Evaluación del Efecto de Broncodilatación Preliminar sobre la Administración de Aerosoles desde un Inhalador de Polvo Seco para Pacientes con EPOC con Tasa de Flujo Inspiratorio Máximo Subóptima," Clinical Pharmacokinetics, link.springer.com. El problema puede ser más pronunciado en Asia-Pacífico y Oriente Medio y África, donde la EPOC puede diagnosticarse más tarde. Un ajuste deficiente del dispositivo puede crear una diferencia entre el rendimiento en ensayos clínicos y el uso real del tratamiento. La restricción persistirá hasta que los dispositivos de baja resistencia puedan preservar una administración adecuada de partículas finas para una gama más amplia de pacientes.
Requisitos Complejos de Bioequivalencia Fármaco-Dispositivo
El mercado de inhaladores de polvo seco enfrenta largos programas de desarrollo de genéricos porque tanto el medicamento como el dispositivo deben funcionar de manera consistente. Cada programa de desarrollo debe demostrar que el usuario puede recibir una dosis reproducible en las condiciones previstas. La carga de evidencia resultante es materialmente diferente a la de un medicamento genérico estándar de dosis sólida. El marco de investigación GDUFA de la FDA aborda los productos genéricos complejos administrados por vías pulmonares y nasales. Los desarrolladores deben abordar la similitud de ingredientes inactivos, el rendimiento del dispositivo, la farmacocinética y la farmacodinámica. Hacer coincidir la distribución del tamaño de partículas, la fracción de partículas finas y los perfiles del impactador en cascada puede requerir trabajo repetido de formulación y proceso. Los requisitos de rendimiento de la norma ISO 11040 añaden costos adicionales de desarrollo. Estos obstáculos pueden preservar los ingresos de las marcas durante más tiempo, al tiempo que retrasan el acceso a costos más bajos en los países de ingresos medios-bajos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Formatos Basados en Blíster Lideran, los Cartuchos Apoyan las Aplicaciones de Alta Carga Útil
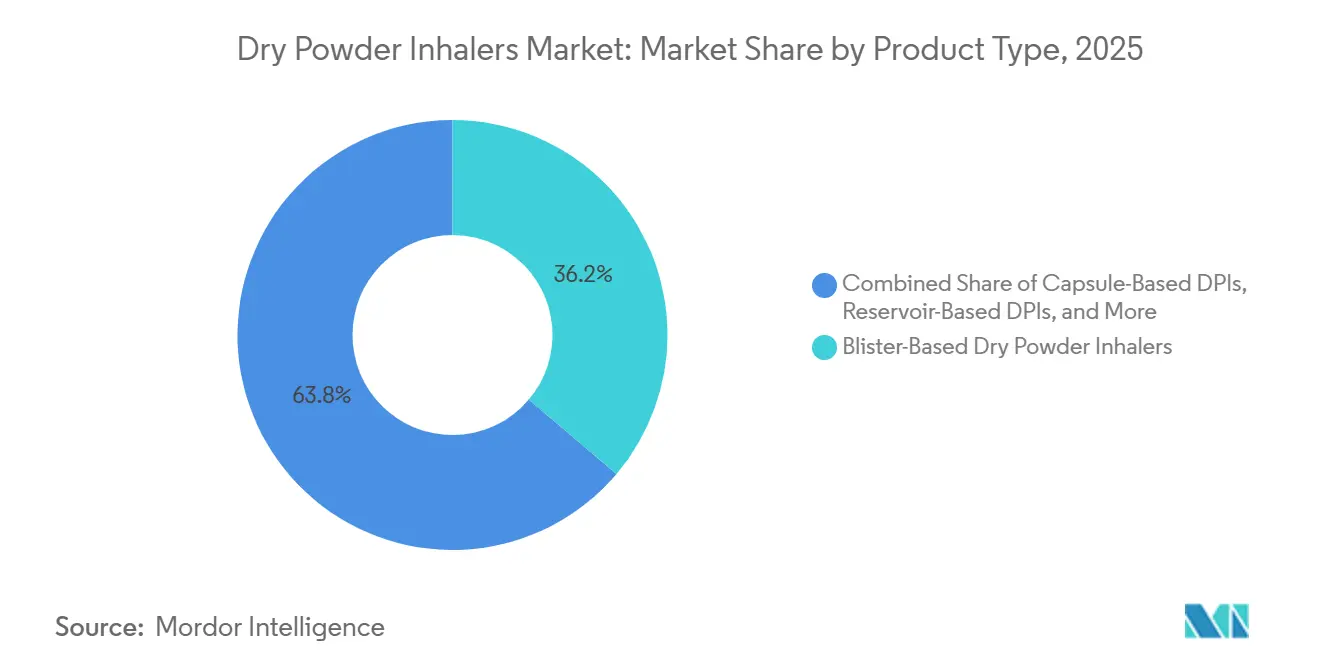
Los dispositivos basados en blíster mantuvieron una participación de ingresos del 36,18% en 2025. La dosificación precisa y los sistemas de fabricación establecidos respaldan su uso en productos basados en moléculas pequeñas y péptidos. Los dispositivos de blíster multidosis se adaptan a las combinaciones de dosis fijas que se utilizan cada vez más en el tratamiento de la EPOC y el asma. Su potencial de seguimiento de dosis también apoya los programas de adherencia cuando se combinan con servicios digitales. Los inhaladores basados en cápsulas mantienen la demanda en entornos de Asia-Pacífico y América del Sur sensibles al precio. Estos dispositivos pueden ofrecer menores costos de dispositivo y compatibilidad con medicamentos genéricos.
Se proyecta que los formatos basados en cartuchos se expandan a una CAGR del 6,12% hasta 2031. Su arquitectura puede soportar mayores cargas útiles de fármaco para regímenes de combinación y biológicos inhalados. El diseño del proceso de secado por pulverización, incluida la gestión de la temperatura de salida, puede ayudar a retener la bioactividad de las proteínas en estas aplicaciones. Los dispositivos de depósito continúan sirviendo a los pacientes que valoran la comodidad de múltiples dosis. Sin embargo, enfrentan presión de los dispositivos de blíster que pueden proporcionar un seguimiento de dosis más preciso. Los dispositivos desechables se utilizan donde los protocolos de control de infecciones o los ciclos cortos de antibióticos hacen más apropiado el uso por un solo paciente.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Clase de Fármaco: Las Combinaciones de Corticosteroides Inhalados Mantienen el Liderazgo, los Antagonistas Muscarínicos de Acción Prolongada se Expanden con la Terapia Triple
Las terapias combinadas de corticosteroides inhalados representaron el 42,16% de la participación del mercado de inhaladores de polvo seco en 2025. Su posición refleja el papel central de las combinaciones de corticosteroides inhalados y agonistas beta de acción prolongada en el mantenimiento del asma. Las guías de tratamiento globales han respaldado su uso continuado como terapia de base. Los pacientes con enfermedad no controlada pueden avanzar a través de vías de tratamiento estructuradas hacia combinaciones más intensivas. Los corticosteroides inhalados independientes enfrentan presión de los enfoques de reducción escalonada cuando los pacientes tienen síntomas estables. Los productos combinados también ayudan a los fabricantes a vincular una cartera de medicamentos con una plataforma de dispositivo familiar.
Se prevé que los antagonistas muscarínicos de acción prolongada se expandan a una CAGR del 6,34% hasta 2031. Su uso se está extendiendo desde el mantenimiento de la EPOC hacia el tratamiento de combinación triple en el asma. Este cambio aumenta la relevancia clínica de los inhaladores de polvo seco que contienen antagonistas muscarínicos de acción prolongada más allá de su base histórica en la EPOC. Los agonistas beta de acción corta también están comenzando a migrar de los formatos presurizados a los dispositivos de polvo seco en los formularios centrados en la sostenibilidad. La clase de fármaco restante incluye antibióticos inhalados, antifúngicos y agentes antivirales. Estos productos muestran cómo la administración pulmonar puede abordar necesidades de tratamiento respiratorio y sistémico especializadas.
Por Indicación: El Asma Proporciona Escala, la EPOC Tiene las Perspectivas más Favorables
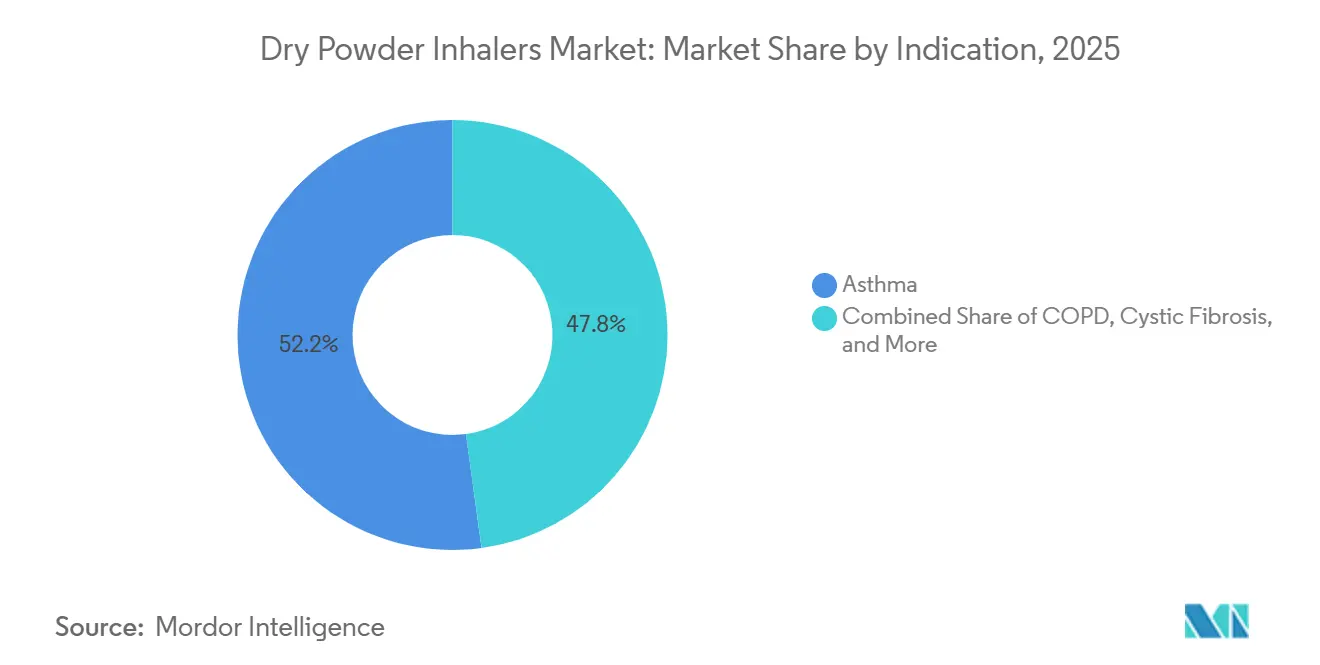
El asma representó el 52,16% del tamaño del mercado de inhaladores de polvo seco por indicación en 2025. Su amplia base de pacientes y las vías de tratamiento de mantenimiento establecidas respaldan esta posición. La adopción de terapias de marca es particularmente fuerte en los Estados Unidos y Europa. La terapia escalonada puede guiar a los pacientes hacia regímenes de combinación y triple combinación cuando los síntomas permanecen sin control. La superposición de asma y EPOC entre las poblaciones que envejecen también puede aumentar la necesidad de terapias multicomponentes. Este patrón aumenta el uso de dispositivos y medicamentos por paciente tratado.
Se prevé que la EPOC crezca a una CAGR del 6,55% hasta 2031. El aumento de los diagnósticos en China, India y Brasil respalda estas perspectivas a medida que las condiciones de calidad del aire aumentan la población susceptible. Los pacientes con EPOC a menudo necesitan broncodilatación de mantenimiento durante períodos prolongados. La hipertensión arterial pulmonar sigue siendo un caso de uso menor de alto valor para las plataformas de inhaladores de polvo seco. La colaboración de MannKind con United Therapeutics siguió al uso comercial de Tyvaso DPI y apoya un mayor desarrollo en esta área. El grupo de indicaciones restante incluye infecciones pulmonares e insulina inhalada, donde los marcos regulatorios para la administración pulmonar sistémica se están volviendo más definidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Ciclo de Vida del Dispositivo: Los Dispositivos Reutilizables Lideran, las Opciones Desechables Abordan Necesidades Específicas
Los dispositivos reutilizables mantuvieron una participación de ingresos del 58,11% en 2025. El menor costo por dosis respalda su uso en regímenes de tratamiento crónico. La familiaridad del paciente también favorece las plataformas reutilizables cuando la terapia continúa durante años. Una evaluación del ciclo de vida de 2025 presentada por Hovione encontró que el transporte representó el 42% y el envasado de cápsulas el 24% de la carga ambiental por dosis para las plataformas evaluadas.[4]"Evaluación del Ciclo de Vida del Impacto Ambiental de los Productos Farmacéuticos Respiratorios," DDL Conference, ddl-conference.com. Este hallazgo muestra que el rendimiento ambiental depende del sistema de suministro más amplio, así como del dispositivo. Los dispositivos reutilizables pueden distribuir las emisiones de fabricación entre un mayor número de dosis.
Se proyecta que los formatos desechables crezcan a una CAGR del 6,82% hasta 2031. Los usos de ciclo corto, incluidos los antibióticos inhalados y las terapias antivirales, pueden favorecer un dispositivo destinado a un período limitado. El menor costo por unidad también puede mejorar el acceso en los sistemas de salud de ingresos medios-bajos. Los productos de un solo uso pueden cumplir con los protocolos de control de infecciones hospitalarias donde el uso compartido de dispositivos es inaceptable. Las opciones reciclables y de diseño circular responden a los requisitos europeos de informes de sostenibilidad. Los fabricantes deben equilibrar estas características de diseño con una administración de dosis consistente y facilidad de uso.
Por Canal de Distribución: Las Farmacias Minoristas Lideran, las Farmacias en Línea Ganan Impulso
Las farmacias minoristas mantuvieron una participación de ingresos del 47,41% en 2025. Su papel se extiende más allá de la dispensación porque los farmacéuticos pueden enseñar técnicas de inhalación y discutir el uso de recargas. Este apoyo puede mejorar la adherencia al tratamiento respiratorio crónico. Las aseguradoras y los prescriptores se benefician cuando el tratamiento se utiliza correctamente y los síntomas persistentes se manejan antes. Los entornos minoristas también proporcionan un punto accesible para que los pacientes reemplacen un dispositivo o reciban aclaraciones sobre la terapia. El canal sigue siendo importante donde las prescripciones pasan de la iniciación hospitalaria a las recargas comunitarias a largo plazo.
Se proyecta que las farmacias en línea crezcan a una CAGR del 7,02% hasta 2031, la tasa más rápida entre los canales de distribución. La integración de recetas electrónicas y los modelos de suministro de tipo suscripción pueden simplificar la entrega regular del tratamiento. Las aplicaciones digitales de adherencia también pueden vincular el pedido de medicamentos con los recordatorios para el paciente. La revisión sistemática de 2024 de las intervenciones remotas para la EPOC respalda el papel de los programas digitales activos liderados por proveedores para mejorar la adherencia. Las farmacias hospitalarias siguen siendo importantes para el inicio del tratamiento y la dispensación de biológicos complejos que requieren supervisión especializada. Los proveedores especializados y de pedidos por correo atienden las terapias para enfermedades raras, incluidos los productos para la hipertensión arterial pulmonar y la fibrosis quística, bajo acuerdos de distribución más controlados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte mantuvo el 38,11% de la participación del mercado de inhaladores de polvo seco en 2025. Las plataformas de marca premium, la cobertura de los pagadores para terapias respiratorias especializadas y las vías regulatorias para las adiciones de dispositivos digitales respaldan la demanda regional. En abril de 2026, los Centros de Servicios de Medicare y Medicaid ampliaron la cobertura de Medicare para la ventilación no invasiva domiciliaria para la EPOC, reforzando el marco de políticas para el manejo respiratorio domiciliario. Los programas de inhaladores conectados pueden integrar la terapia en las prácticas de atención remota y crear barreras prácticas de cambio para las marcas establecidas. Los Estados Unidos se benefician de vías de reembolso especializadas profundas. Canadá y México añaden una demanda constante a medida que la cobertura del formulario para las terapias combinadas se amplía.
El mercado de inhaladores de polvo seco en Europa tiene una base de política distinta porque las consideraciones ambientales dan forma a la prescripción y la adquisición. Los servicios de salud deben evaluar si un dispositivo propuesto sigue siendo clínicamente apropiado para cada paciente mientras persiguen opciones de tratamiento de menores emisiones. Un análisis de 2024 estimó las emisiones europeas anuales de los inhaladores de dosis medida presurizados en 4,0 Mt de dióxido de carbono equivalente e indicó que la sustitución por inhaladores de polvo seco podría reducir el total a 0,60 Mt.[5]"La Prescripción Reflexiva de Medicación Inhalada Tiene el Potencial de Reducir las Emisiones de Gases de Efecto Invernadero Relacionadas con los Inhaladores en un 85%," BMJ Open Respiratory Research, bmjopenrespres.bmj.com. Suecia, los Países Bajos, Alemania y el Reino Unido están utilizando este tipo de evidencia en las guías de inhaladores. Alemania, el Reino Unido, Francia, Italia y España siguen siendo mercados maduros de alto volumen. El resto de Europa puede beneficiarse a medida que mejora la penetración de genéricos y los proveedores de dispositivos actualizan las plataformas para los requisitos de dispositivos médicos de la Unión Europea.
Se prevé que el mercado de inhaladores de polvo seco en Asia-Pacífico se expanda a una CAGR del 6,93% hasta 2031. Este perfil de crecimiento refleja una combinación de necesidades de volumen sensibles al precio, terapias combinadas de marca, diagnósticos crecientes y una necesidad continua de fortalecer la distribución fuera de los principales centros urbanos. La expansión de la lista de reembolso nacional de China en 2025 incluyó 18 terapias inhaladas adicionales y redujo los costos de bolsillo para el tratamiento de mantenimiento. En julio de 2026, Sino Biopharmaceutical amplió su colaboración exclusiva con GSK para comercializar Trelegy Ellipta y Anoro Ellipta en China. El entorno de atención respiratoria de India está respaldado por la cobertura de Ayushman Bharat, aunque las brechas de distribución rural aún restringen la penetración fuera de las principales ciudades. Japón, Corea del Sur y Australia tienen condiciones más sólidas para la adopción de inhaladores conectados debido al apoyo de las políticas de telesalud.

Panorama Competitivo
El mercado de inhaladores de polvo seco está moderadamente consolidado a nivel de prescripción de marca. La competencia es más evidente cuando un nuevo medicamento, una alternativa genérica o un dispositivo rediseñado interrumpe los patrones establecidos de prescripción y recarga. Este entorno crea oportunidades para la innovación al tiempo que recompensa a las empresas que pueden apoyar los productos a través del desarrollo clínico, la fabricación, el reembolso y los servicios posteriores al lanzamiento. GlaxoSmithKline, a través de su plataforma Ellipta, Boehringer Ingelheim y Novartis, a través de su plataforma Breezhaler, ofrecen plataformas de dispositivos multidosis propietarias que pueden hacer que el cambio sea menos conveniente una vez que los pacientes comienzan regímenes de múltiples fármacos. Sus posiciones en el mercado reflejan la familiaridad con el dispositivo, la amplitud de la cartera, el compromiso con los pagadores y la adopción clínica. Si bien los fabricantes de genéricos continúan compitiendo, estos factores aumentan los requisitos de desarrollo y comercialización para los nuevos participantes. En consecuencia, la industria de inhaladores de polvo seco combina carteras de marca establecidas con competencia enfocada en productos individuales y mercados regionales. La estructura competitiva incluye varios propietarios de plataformas de marca, fabricantes de genéricos activos y proveedores especializados.
Cipla, Lupin, Teva y Viatris persiguen oportunidades genéricas, particularmente en mercados de ingresos medios. En el mercado de inhaladores de polvo seco, la entrada de genéricos depende de demostrar la bioequivalencia fármaco-dispositivo y lograr un rendimiento confiable del polvo. Los desarrolladores también deben asegurarse de que el dispositivo sea comprensible para los pacientes y pueda fabricarse de manera consistente a la escala comercial requerida. Estos requisitos pueden retrasar los lanzamientos, pero también crean una vía para un acceso más amplio de los pacientes cuando se obtienen las aprobaciones. Las organizaciones de desarrollo y fabricación por contrato tienen un papel separado en el mercado de inhaladores de polvo seco porque la ingeniería de partículas y el secado por pulverización son esenciales para las formulaciones complejas. Hovione ha presentado análisis ambiental para sus plataformas PowdAir de uso múltiple y TwinMax de uso único, ayudándola a abordar los requisitos de licitación centrados en la sostenibilidad. Las empresas con control de formulación demostrado pueden convertirse en socios importantes para los programas de biológicos inhalados.
La actividad estratégica muestra cómo los fabricantes están ampliando el rango de aplicaciones de los inhaladores de polvo seco. MannKind amplió su colaboración con United Therapeutics en agosto de 2025 para una segunda terapia de inhalador de polvo seco Technosphere. Sino Biopharmaceutical profundizó su colaboración con GSK en julio de 2026 para la comercialización de Trelegy Ellipta y Anoro Ellipta en China. El programa de propelente de bajo potencial de calentamiento global de AstraZeneca muestra que la competencia de dispositivos también incluye el diseño ambiental del producto. Los procesos de autorización de la FDA para adiciones de dispositivos conectados, los requisitos europeos de dispositivos médicos y las certificaciones de calidad aumentan la inversión necesaria para los nuevos participantes. Las empresas más pequeñas de sensores y salud digital aún pueden competir donde las carteras de inhaladores establecidas no ofrecen monitoreo integrado del paciente.
Líderes de la Industria de Inhaladores de Polvo Seco
AstraZeneca plc
Boehringer Ingelheim International GmbH
GlaxoSmithKline plc
Novartis AG
Teva Pharmaceutical Industries Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Sino Biopharmaceutical profundizó su colaboración estratégica exclusiva con GSK para comercializar Trelegy Ellipta (FF/UMEC/VI) y Anoro Ellipta (UMEC/VI) en toda China, ampliando un acuerdo ejecutado por primera vez en mayo de 2026.
- Abril de 2026: La FDA de los Estados Unidos aprobó BREZTRI Aerosphere como la primera y única terapia de mantenimiento triple de corticosteroides inhalados/antagonista muscarínico de acción prolongada/agonista beta de acción prolongada para el asma en pacientes de 12 años o más, basándose en los ensayos de Fase III KALOS y LOGOS con 4.300 pacientes.
- Marzo de 2026: Cannovex y PureIMS firmaron un acuerdo estratégico de codesarrollo que otorga a Cannovex derechos exclusivos para desarrollar productos farmacéuticos de cannabinoides a través de la plataforma de inhalador de polvo seco de alta dosis Cyclops de PureIMS. Se anticipan ensayos de Fase I en 2027.
- Agosto de 2025: United Therapeutics ejerció su opción bajo una colaboración de 2018 para desarrollar una segunda terapia de inhalador de polvo seco con MannKind utilizando la plataforma Technosphere. MannKind recibió 5,0 millones de USD por adelantado y es elegible para hasta 35,0 millones de USD en hitos de desarrollo y regalías del 10% sobre las ventas netas.


Alcance del Informe Global del Mercado de Inhaladores de Polvo Seco
El mercado de inhaladores de polvo seco (IPSs) comprende dispositivos que administran medicación en polvo seco directamente a los pulmones para el tratamiento y manejo de trastornos respiratorios. Estos dispositivos se utilizan para manejar el asma, la enfermedad pulmonar obstructiva crónica (EPOC) y otras enfermedades pulmonares crónicas debido a su portabilidad, mecanismo accionado por la respiración y facilidad de uso. El mercado abarca el desarrollo, la fabricación, la distribución y el uso de sistemas de administración de fármacos basados en inhaladores de polvo seco, incluidas las terapias de prescripción y mantenimiento que mejoran la deposición pulmonar del fármaco, mejoran la adherencia del paciente y apoyan el manejo a largo plazo de las enfermedades respiratorias crónicas en poblaciones pediátricas, adultas y geriátricas.
El mercado de inhaladores de polvo seco está segmentado por tipo de producto, clase de fármaco, indicación, ciclo de vida del dispositivo, canal de distribución y geografía. Por tipo de producto, se divide además en inhaladores de polvo seco basados en cápsulas, inhaladores de polvo seco basados en blíster, inhaladores de polvo seco basados en depósito, inhaladores de polvo seco basados en cartuchos e inhaladores de polvo seco desechables. Por clase de fármaco, se segmenta en corticosteroides inhalados, agonistas beta de acción corta, agonistas beta de acción prolongada, antagonistas muscarínicos de acción prolongada, terapias combinadas de corticosteroides inhalados y otros. Por indicación, el mercado se segmenta en asma, enfermedad pulmonar obstructiva crónica, fibrosis quística, bronquitis, hipertensión arterial pulmonar y otros. Por ciclo de vida del dispositivo, el mercado se segmenta en inhaladores reutilizables, inhaladores desechables, inhaladores de un solo uso e inhaladores reciclables y de diseño circular. Por canal de distribución, el mercado se segmenta en farmacias hospitalarias, farmacias minoristas, farmacias en línea y otros. El segmento geográfico se divide además en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece el tamaño del mercado y los pronósticos en valor (USD) para los segmentos anteriores.
| Inhaladores de Polvo Seco Basados en Cápsulas |
| Inhaladores de Polvo Seco Basados en Blíster |
| Inhaladores de Polvo Seco Basados en Depósito |
| Inhaladores de Polvo Seco Basados en Cartuchos |
| Inhaladores de Polvo Seco Desechables |
| Corticosteroides Inhalados |
| Agonistas Beta de Acción Corta |
| Agonistas Beta de Acción Prolongada |
| Antagonistas Muscarínicos de Acción Prolongada |
| Terapias Combinadas de Corticosteroides Inhalados |
| Otros (Antibióticos, Agentes Antivirales, etc.) |
| Asma |
| Enfermedad Pulmonar Obstructiva Crónica |
| Fibrosis Quística |
| Bronquitis |
| Hipertensión Arterial Pulmonar |
| Otros (Infecciones Pulmonares, Diabetes, etc.) |
| Inhaladores Reutilizables |
| Inhaladores Desechables |
| Inhaladores de Un Solo Uso |
| Inhaladores Reciclables y de Diseño Circular |
| Farmacias Hospitalarias |
| Farmacias Minoristas |
| Farmacias en Línea |
| Otros (Farmacias Especializadas, Farmacias de Pedido por Correo, etc.) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Inhaladores de Polvo Seco Basados en Cápsulas | |
| Inhaladores de Polvo Seco Basados en Blíster | ||
| Inhaladores de Polvo Seco Basados en Depósito | ||
| Inhaladores de Polvo Seco Basados en Cartuchos | ||
| Inhaladores de Polvo Seco Desechables | ||
| Por Clase de Fármaco | Corticosteroides Inhalados | |
| Agonistas Beta de Acción Corta | ||
| Agonistas Beta de Acción Prolongada | ||
| Antagonistas Muscarínicos de Acción Prolongada | ||
| Terapias Combinadas de Corticosteroides Inhalados | ||
| Otros (Antibióticos, Agentes Antivirales, etc.) | ||
| Por Indicación | Asma | |
| Enfermedad Pulmonar Obstructiva Crónica | ||
| Fibrosis Quística | ||
| Bronquitis | ||
| Hipertensión Arterial Pulmonar | ||
| Otros (Infecciones Pulmonares, Diabetes, etc.) | ||
| Por Ciclo de Vida del Dispositivo | Inhaladores Reutilizables | |
| Inhaladores Desechables | ||
| Inhaladores de Un Solo Uso | ||
| Inhaladores Reciclables y de Diseño Circular | ||
| Por Canal de Distribución | Farmacias Hospitalarias | |
| Farmacias Minoristas | ||
| Farmacias en Línea | ||
| Otros (Farmacias Especializadas, Farmacias de Pedido por Correo, etc.) | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los inhaladores de polvo seco para 2031?
Se proyecta que el mercado de inhaladores de polvo seco alcance los 32,71 mil millones de USD en 2031, desde los 25,64 mil millones de USD en 2026. El pronóstico representa una CAGR del 4,97% para 2026 a 2031. Refleja el uso continuado del tratamiento de mantenimiento y el papel en expansión de las opciones de administración sin propelente.
¿Qué está impulsando la demanda de inhaladores de polvo seco?
La enfermedad respiratoria crónica, la administración sin propelente, la atención domiciliaria y las formulaciones inhaladas complejas respaldan la demanda. La evidencia clínica también respalda la selección del dispositivo en función de las necesidades del paciente porque los inhaladores de polvo seco y los inhaladores de dosis medida presurizados mostraron eficacia y seguridad comparables en la revisión de 2026 citada.
¿Qué tipo de producto de inhalador de polvo seco lidera los ingresos?
Los dispositivos basados en blíster lideraron los ingresos por tipo de producto con una participación del 36,18% en 2025. Su posición está respaldada por la dosificación precisa, la capacidad de fabricación establecida y la amplia compatibilidad con varios tipos de formulaciones respiratorias. Los formatos de blíster multidosis también se adaptan al tratamiento de combinación de dosis fijas.
¿Qué canal de distribución está creciendo más rápido para los inhaladores de polvo seco?
Se prevé que las farmacias en línea crezcan a una CAGR del 7,02% hasta 2031, respaldadas por recetas electrónicas y servicios de adherencia. Los programas liderados por proveedores que combinan el monitoreo electrónico de inhaladores con apoyo remoto mejoraron la adherencia en la revisión de 2024 citada.
¿Qué región tiene el crecimiento proyectado más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 6,93% hasta 2031, la tasa regional más rápida en los datos proporcionados. La expansión del reembolso en China y el creciente acceso al tratamiento en otros países asiáticos respaldan estas perspectivas.
¿Por qué algunos pacientes tienen dificultades con los inhaladores de polvo seco?
Algunos pacientes mayores y personas con EPOC avanzada no pueden generar de manera confiable el flujo inspiratorio necesario para una administración consistente del polvo. Los médicos pueden necesitar evaluar la capacidad de inhalación, proporcionar formación y considerar un dispositivo diferente cuando el paciente no puede lograr un flujo adecuado. Esto sigue siendo una limitación importante para la población con EPOC más grave.
Última actualización de la página el:



