
Taille et Part du Marché des Inhalateurs à Poudre Sèche
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 25.64 Milliards de dollars |
| Taille du Marché (2031) | 32.71 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.97 % |
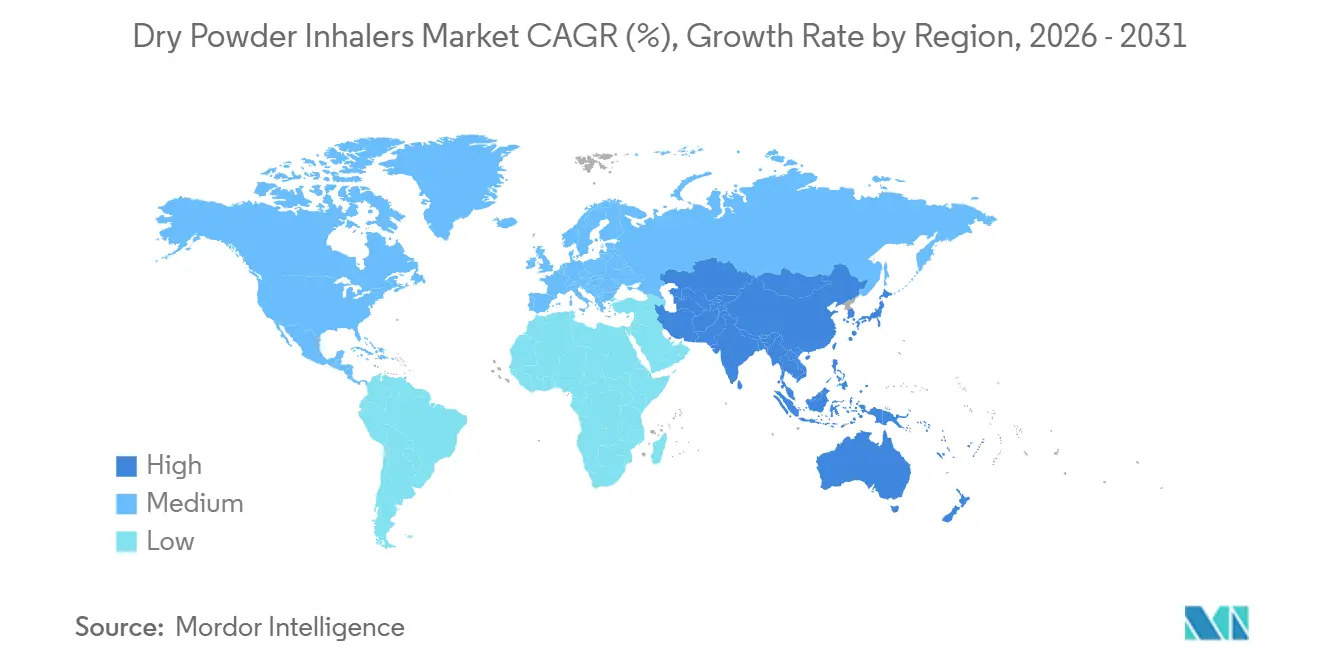
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Inhalateurs à Poudre Sèche par Mordor Intelligence
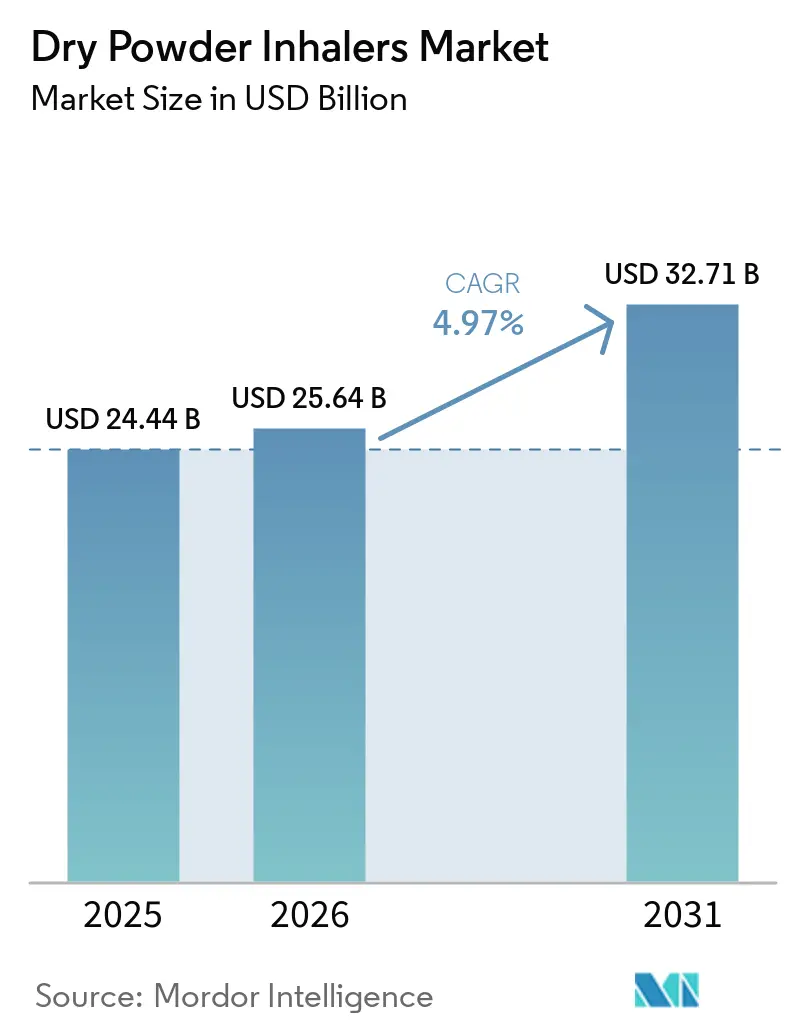
La taille du marché des inhalateurs à poudre sèche devrait s'étendre de 24,44 milliards USD en 2025 et 25,64 milliards USD en 2026 à 32,71 milliards USD d'ici 2031, enregistrant un CAGR de 4,97 % entre 2026 et 2031.
Le marché des inhalateurs à poudre sèche est soutenu par un fardeau croissant des maladies respiratoires chroniques et une utilisation plus large des thérapies d'entretien. Il est également façonné par la manière dont la prise en charge à long terme de l'asthme et de la BPCO évolue entre les cliniques, les pharmacies, les domiciles et les services de soutien numérique. Cela place l'accès fiable aux renouvellements d'ordonnances et la technique d'inhalation appropriée au cœur de la continuité du traitement. Les dispositifs sans propulseur s'alignent également sur les politiques d'approvisionnement des établissements de santé qui cherchent à réduire les émissions liées à l'utilisation des inhalateurs. Une revue clinique publiée en 2026 a conclu à une efficacité et une sécurité comparables entre les inhalateurs à poudre sèche et les inhalateurs-doseurs pressurisés dans la prise en charge de l'asthme et de la BPCO, ce qui réduit un obstacle de longue date au choix du dispositif. Le marché des inhalateurs à poudre sèche bénéficie également de nouvelles options pour les formulations à haute charge utile, à mesure que les développeurs de médicaments évaluent les protéines inhalées et d'autres molécules complexes. Les fabricants de dispositifs, les développeurs de médicaments et les sous-traitants se font donc concurrence sur la fiabilité des formulations, l'administration des doses, les performances environnementales et le soutien aux patients, plutôt que sur le seul matériel du dispositif.
Points Clés du Rapport
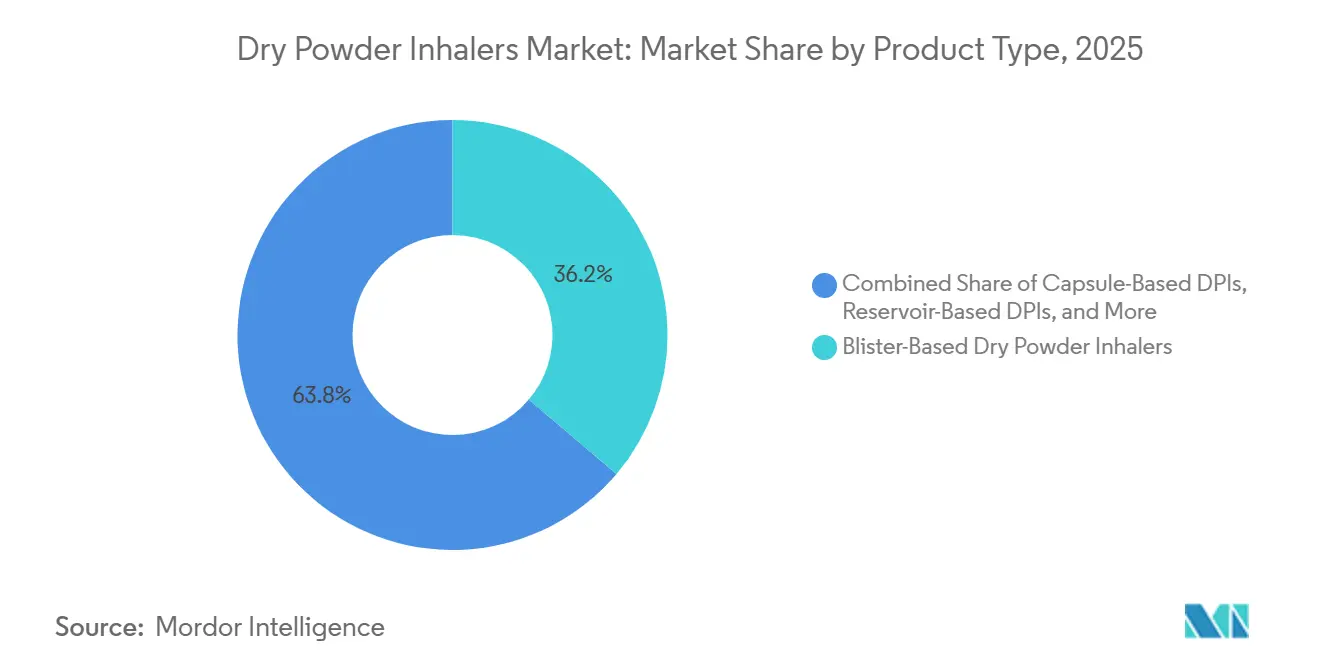
- Par type de produit, les dispositifs à blisters ont détenu une part de revenus de 36,18 % en 2025, tandis que les dispositifs à cartouches devraient croître à un CAGR de 6,12 % jusqu'en 2031.
- Par classe thérapeutique, les thérapies combinées à base de corticostéroïdes inhalés ont détenu une part de revenus de 42,16 % en 2025, tandis que les antagonistes muscariniques à longue durée d'action devraient croître à un CAGR de 6,34 % jusqu'en 2031.
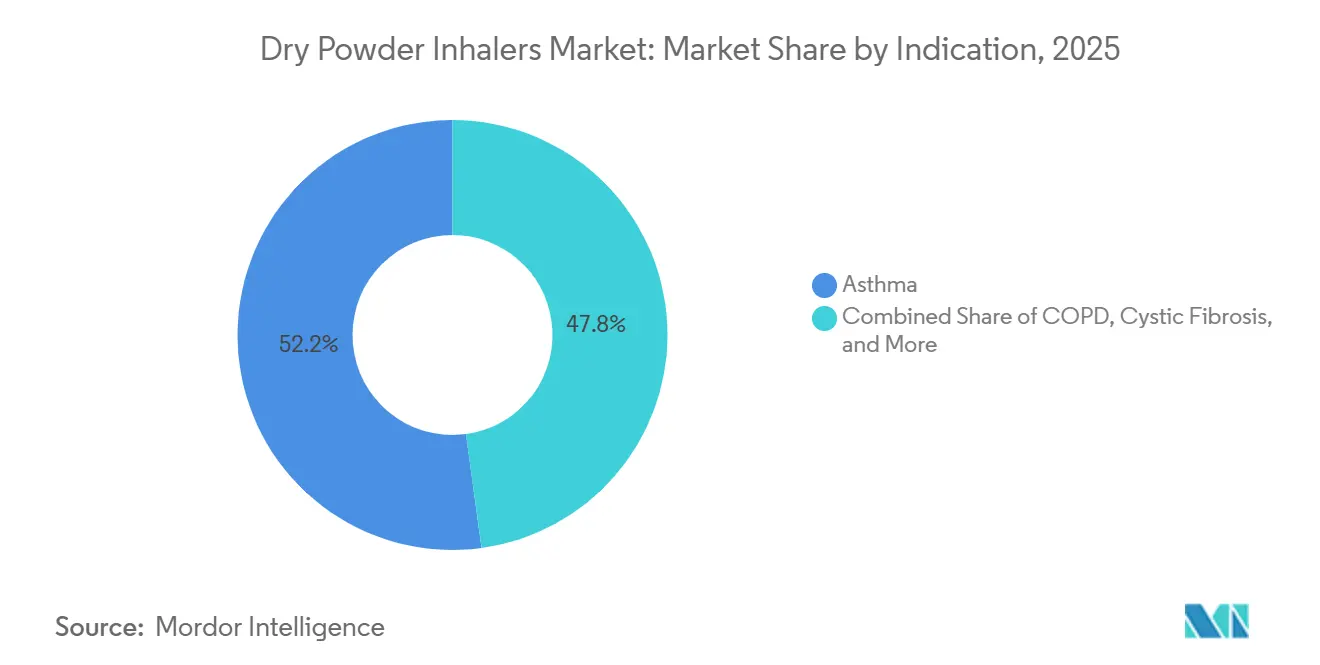
- Par indication, l'asthme a détenu une part de revenus de 52,16 % en 2025, tandis que la BPCO devrait crotre à un CAGR de 6,55 % jusqu'en 2031.
- Par cycle de vie du dispositif, les inhalateurs réutilisables ont détenu une part de revenus de 58,11 % en 2025, tandis que les formats jetables devraient croître à un CAGR de 6,82 % jusqu'en 2031.
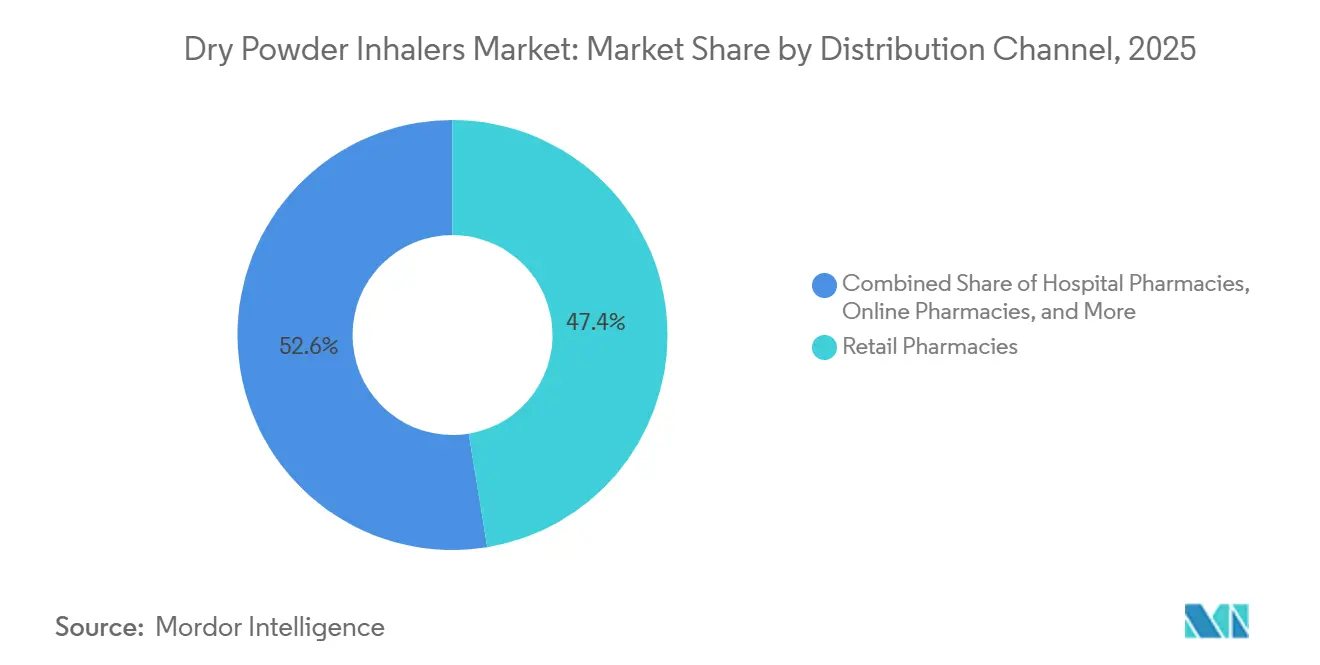
- Par canal de distribution, les pharmacies de détail ont détenu une part de revenus de 47,41 % en 2025, tandis que les pharmacies en ligne devraient croître à un CAGR de 7,02 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a détenu une part de revenus de 38,11 % en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,93 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial des Inhalateurs à Poudre Sèche
Analyse de l'Impact des Facteurs Moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fardeau croissant de l'asthme, de la BPCO et de la mucoviscidose | +1.3% | Mondial | Long terme (≥ 4 ans) |
| Préférence pour l'administration pulmonaire sans propulseur | +1.0% | Mondial, avec des gains précoces en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Expansion des soins respiratoires à domicile | +0.7% | Amérique du Nord, Europe et principaux marchés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance des programmes de biologiques inhalés et à haute charge utile | +0.6% | Amérique du Nord, Europe, Asie-Pacifique, et extension vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Surveillance numérique de l'observance dans la thérapie respiratoire chronique | +0.4% | Amérique du Nord et Europe, avec des gains précoces en Asie-Pacifique | Moyen terme (2-4 ans) |
| Optimisation localisée dispositif-formulation pour les patients à faible débit inspiratoire | +0.3% | Mondial, avec des gains précoces en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Fardeau croissant de l'asthme, de la BPCO et de la mucoviscidose
Le marché des inhalateurs à poudre sèche bénéficie d'un besoin durable de traitement respiratoire à long terme. L'exposition continue aux particules dans les villes d'Asie du Sud et de l'Est augmente la population à risque de BPCO. L'exposition aux allergènes urbains soutient également l'incidence de l'asthme chez les patients plus jeunes en Amérique latine et en Afrique. La revue de 2026 portant sur 44 essais contrôlés randomisés impliquant 24 710 participants a conclu que les inhalateurs à poudre sèche présentaient une efficacité et une sécurité équivalentes à celles des inhalateurs-doseurs pressurisés pour l'entretien de l'asthme et le traitement de la BPCO.[1]« Efficacité et sécurité des différents types d'inhalateurs pour l'asthme et la bronchopneumopathie chronique obstructive », npj Primary Care Respiratory Medicine, link.springer.com. Ces données offrent aux cliniciens une plus grande flexibilité pour choisir un dispositif en fonction de l'utilisation par le patient, des objectifs thérapeutiques et des considérations environnementales. La mucoviscidose constitue une source de demande de longue durée, car la survie prolongée grâce aux modulateurs du CFTR peut étendre la période pendant laquelle les patients utilisent des antibiotiques inhalés et des mucolytiques.
Préférence pour l'administration pulmonaire sans propulseur
Le marché des inhalateurs à poudre sèche est de plus en plus influencé par les programmes de décarbonation des systèmes de santé. Les systèmes de santé doivent prendre en compte les émissions, l'adéquation clinique, la formation à l'utilisation du dispositif et la disponibilité des médicaments lorsqu'ils révisent leurs formulaires d'inhalateurs. Cela crée un processus décisionnel plus structuré qu'un simple changement de format d'inhalateur. Une étude de 2025 a révélé que 100 000 inhalateurs-doseurs pressurisés délivrés généraient entre 1 000 et 1 100 tonnes d'équivalent dioxyde de carbone, contre moins de 55 tonnes pour un volume équivalent d'inhalateurs à poudre sèche.[2]« Comparaison des émissions de CO2 des inhalateurs-doseurs et des inhalateurs à poudre sèche », BMJ Open Respiratory Research, pubmed.ncbi.nlm.nih.gov. Cette différence influence les discussions sur les achats et les prescriptions dans les systèmes de santé européens. Les données nationales citées dans le projet ont montré que les inhalateurs à poudre sèche multidoses représentaient 87 % des inhalateurs délivrés en Suède. AstraZeneca a obtenu l'approbation du Royaume-Uni en mai 2025 pour Trixeo Aerosphere avec un propulseur à potentiel de réchauffement climatique quasi nul, illustrant comment les exigences de durabilité modifient également le développement des dispositifs pressurisés. Les politiques d'approvisionnement européennes jusqu'en 2031 peuvent favoriser les fabricants capables de démontrer une administration respiratoire à faibles émissions et des performances fiables du dispositif.
Expansion des soins respiratoires à domicile
Le marché des inhalateurs à poudre sèche gagne des points d'accès à mesure que la prise en charge de la BPCO et de l'asthme se déplace des services ambulatoires hospitaliers vers les domiciles des patients. Les soins à domicile peuvent réduire la distance pratique entre une prescription, l'éducation du patient, la surveillance de routine et le renouvellement des ordonnances. Ils peuvent également offrir aux cliniciens une meilleure opportunité d'identifier une observance en déclin avant que les symptômes ne s'aggravent. En avril 2026, les Centers for Medicare & Medicaid Services ont élargi la couverture Medicare pour la ventilation à pression positive non invasive à domicile pour la BPCO via la transmission R13756CP. Les patients sous ventilation à domicile reçoivent couramment une thérapie bronchodilatatrice, de sorte qu'une couverture élargie peut soutenir la continuité du traitement. Les soins à distance offrent également un cadre pratique pour les rappels d'observance, les invitations au renouvellement et le suivi clinique. Une étude contrôlée randomisée de 2026 a rapporté de meilleurs résultats dans la gestion des maladies respiratoires chroniques grâce à la téléréhabilitation respiratoire basée sur l'Internet des objets. Ce modèle soutient l'approvisionnement régulier en médicaments et contribue à expliquer les perspectives plus favorables pour la distribution en pharmacie en ligne.
Croissance des programmes de biologiques inhalés et à haute charge utile
Le marché des inhalateurs à poudre sèche s'étend au-delà des bronchodilatateurs et des corticostéroïdes établis. Sur le marché des inhalateurs à poudre sèche, les développeurs de produits doivent protéger l'activité des molécules tout en obtenant un profil particulaire permettant d'atteindre la partie visée du poumon. Cela nécessite une coordination pratique entre les scientifiques spécialisés en formulation, les ingénieurs de dispositifs, les équipes analytiques et les spécialistes de la fabrication tout au long du développement et de la montée en charge. Ces exigences rendent le choix des excipients, les conditions de traitement, le système de capsules ou de blisters et la conception de l'emballage étroitement interdépendants. Les programmes de développement comprennent des protéines recombinantes, des protéines non recombinantes et des fragments d'anticorps qui nécessitent un contrôle rigoureux de la structure et de la stabilité de la poudre. Les méthodes de congélation ultra-rapide avec des vitesses de refroidissement de 100 à 1 000 K/s peuvent limiter l'agrégation des protéines lors de la formation de la poudre. Les systèmes d'excipients à base d'acides aminés co-séchés par pulvérisation peuvent améliorer les performances aérodynamiques et réduire la sensibilité à l'humidité. En août 2025, MannKind a élargi sa collaboration avec United Therapeutics pour une deuxième thérapie DPI Technosphere, recevant 5,0 millions USD à l'avance et devenant éligible à jusqu'à 35,0 millions USD en jalons de développement, plus 10 % de redevances. Ces programmes font de la capacité de séchage par pulvérisation et de l'expertise en formulation pour inhalation des atouts concurrentiels plus importants.
Analyse de l'Impact des Facteurs Limitants*
| Facteur limitant | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Limitations du débit inspiratoire des patients | -0.7% | Mondial, avec un effet plus marqué en Asie-Pacifique et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Exigences complexes de bioéquivalence médicament-dispositif | -0.5% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Sensibilité à l'humidité et stabilité de la poudre | -0.4% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2-4 ans) |
| Fragmentation des données des dispositifs numériques et des normes de confidentialité | -0.3% | Mondial, avec des effets aigus en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Limitations du débit inspiratoire des patients
Le marché des inhalateurs à poudre sèche reste limité par la capacité physique de certains patients à utiliser ces dispositifs efficacement. Cette limitation fait de l'évaluation du patient et de la formation à l'utilisation du dispositif des éléments importants du choix du traitement. Elle peut également obliger les cliniciens à conserver des options d'inhalateurs alternatives pour les personnes dont le débit inspiratoire est insuffisant. La BPCO avancée et le vieillissement peuvent réduire le débit inspiratoire de pointe nécessaire à un dépôt médicamenteux cohérent. Une étude de 2025 a examiné la bronchodilatation préliminaire et l'administration d'aérosol chez des patients atteints de BPCO avec un débit inspiratoire de pointe sous-optimal, mettant en évidence le défi pour les dispositifs DPI standard.[3]« Évaluation de l'effet de bronchodilatation préliminaire sur l'administration d'aérosol à partir d'un inhalateur à poudre sèche pour les patients atteints de BPCO avec un débit inspiratoire de pointe sous-optimal », Clinical Pharmacokinetics, link.springer.com. Le problème peut être plus prononcé en Asie-Pacifique et au Moyen-Orient et en Afrique, où la BPCO peut être diagnostiquée plus tardivement. Une mauvaise adéquation du dispositif peut créer un écart entre les performances en essai clinique et l'utilisation réelle du traitement. Cette contrainte persistera jusqu'à ce que des dispositifs à faible résistance puissent assurer une administration adéquate de fines particules pour un plus large éventail de patients.
Exigences complexes de bioéquivalence médicament-dispositif
Le marché des inhalateurs à poudre sèche est confronté à de longs programmes de développement de génériques, car le médicament et le dispositif doivent tous deux fonctionner de manière cohérente. Chaque programme de développement doit démontrer que l'utilisateur peut recevoir une dose reproductible dans les conditions prévues. Le fardeau de preuve qui en résulte est matériellement différent de celui d'un médicament générique standard à dose solide. Le cadre de recherche GDUFA de la FDA porte sur les produits génériques complexes administrés par voies pulmonaire et nasale. Les développeurs doivent traiter la similarité des ingrédients inactifs, les performances du dispositif, la pharmacocinétique et la pharmacodynamique. La correspondance de la distribution granulométrique, de la fraction de fines particules et des profils d'impacteur en cascade peut nécessiter des travaux répétés de formulation et de procédé. Les exigences de performance de la norme ISO 11040 engendrent des coûts de développement supplémentaires. Ces obstacles peuvent préserver les revenus des produits de marque plus longtemps, tout en retardant l'accès à des produits moins coûteux dans les pays à revenu intermédiaire inférieur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type de produit : les formats à blisters sont en tête, les cartouches soutiennent les applications à haute charge utile
Les dispositifs à blisters ont détenu une part de revenus de 36,18 % en 2025. Le dosage précis et les systèmes de fabrication établis soutiennent leur utilisation pour les produits à base de petites molécules et de peptides. Les dispositifs à blisters multidoses conviennent aux associations à doses fixes de plus en plus utilisées dans le traitement de la BPCO et de l'asthme. Leur potentiel de suivi des doses soutient également les programmes d'observance lorsqu'ils sont associés à des services numériques. Les inhalateurs à capsules maintiennent leur demande dans les contextes d'Asie-Pacifique et d'Amérique du Sud sensibles aux prix. Ces dispositifs peuvent offrir des coûts de dispositif inférieurs et une compatibilité avec les médicaments génériques.
Les formats à cartouches devraient se développer à un CAGR de 6,12 % jusqu'en 2031. Leur architecture peut prendre en charge des charges médicamenteuses plus élevées pour les schémas thérapeutiques combinés et les biologiques inhalés. La conception du procédé de séchage par pulvérisation, notamment la gestion de la température de sortie, peut contribuer à préserver la bioactivité des protéines dans ces applications. Les dispositifs à réservoir continuent de servir les patients qui apprécient la commodité multidose. Cependant, ils font face à la pression des dispositifs à blisters qui peuvent offrir un suivi des doses plus précis. Les dispositifs jetables sont utilisés lorsque les protocoles de contrôle des infections ou les courtes cures d'antibiotiques rendent l'utilisation par un seul patient plus appropriée.


Par classe thérapeutique : les associations de corticostéroïdes inhalés maintiennent leur leadership, les antagonistes muscariniques à longue durée d'action s'étendent avec la triple thérapie
Les thérapies combinées à base de corticostéroïdes inhalés représentaient 42,16 % de la part du marché des inhalateurs à poudre sèche en 2025. Leur position reflète le rôle central des associations de corticostéroïdes inhalés et de bêta-agonistes à longue durée d'action dans l'entretien de l'asthme. Les recommandations thérapeutiques mondiales ont soutenu leur utilisation continue en tant que thérapie de base. Les patients dont la maladie est non contrôlée peuvent progresser à travers des parcours thérapeutiques structurés vers des associations plus intensives. Les corticostéroïdes inhalés seuls font face à la pression des approches de réduction progressive lorsque les patients présentent des symptômes stables. Les produits combinés aident également les fabricants à associer un portefeuille de médicaments à une plateforme de dispositif familière.
Les antagonistes muscariniques à longue durée d'action devraient se développer à un CAGR de 6,34 % jusqu'en 2031. Leur utilisation s'étend de l'entretien de la BPCO vers le traitement en triple association dans l'asthme. Ce changement accroît la pertinence clinique des inhalateurs à poudre sèche contenant des antagonistes muscariniques à longue durée d'action au-delà de leur base historique dans la BPCO. Les bêta-agonistes à courte durée d'action commencent également à migrer des formats pressurisés vers les dispositifs à poudre sèche dans les formulaires axés sur la durabilité. La classe thérapeutique restante comprend les antibiotiques inhalés, les antifongiques et les antiviraux. Ces produits montrent comment l'administration pulmonaire peut répondre à des besoins thérapeutiques respiratoires et systémiques spécialisés.
Par indication : l'asthme offre l'échelle, la BPCO présente les perspectives les plus favorables
L'asthme représentait 52,16 % de la taille du marché des inhalateurs à poudre sèche par indication en 2025. Sa large base de patients et ses parcours thérapeutiques d'entretien établis soutiennent cette position. L'adoption des thérapies de marque est particulièrement forte aux États-Unis et en Europe. La thérapie par paliers peut orienter les patients vers des schémas thérapeutiques combinés et en triple association lorsque les symptômes restent non contrôlés. Le chevauchement asthme-BPCO chez les populations vieillissantes peut également accroître le besoin de thérapies multi-composants. Ce schéma augmente l'utilisation des dispositifs et des médicaments par patient traité.
La BPCO devrait croître à un CAGR de 6,55 % jusqu'en 2031. L'augmentation des diagnostics en Chine, en Inde et au Brésil soutient ces perspectives, car les conditions de qualité de l'air augmentent la population susceptible. Les patients atteints de BPCO ont souvent besoin d'une bronchodilatation d'entretien sur des périodes prolongées. L'hypertension artérielle pulmonaire reste un cas d'usage plus restreint mais à haute valeur pour les plateformes DPI. La collaboration de MannKind avec United Therapeutics a suivi l'utilisation commerciale de Tyvaso DPI et soutient le développement ultérieur dans ce domaine. Le groupe d'indications restant comprend les infections pulmonaires et l'insuline inhalée, où les cadres réglementaires pour l'administration pulmonaire systémique deviennent plus définis.
Par cycle de vie du dispositif : les dispositifs réutilisables sont en tête, les options jetables répondent à des besoins spécifiques
Les dispositifs réutilisables ont détenu une part de revenus de 58,11 % en 2025. Un coût par dose plus faible soutient leur utilisation dans les schémas thérapeutiques chroniques. La familiarité des patients favorise également les plateformes réutilisables lorsque la thérapie se poursuit pendant des années. Une évaluation du cycle de vie de 2025 présentée par Hovione a révélé que le transport représentait 42 % et l'emballage des capsules 24 % du fardeau environnemental par dose pour les plateformes évaluées.[4]« Évaluation du cycle de vie de l'impact environnemental des produits médicamenteux respiratoires », Conférence DDL, ddl-conference.com. Ce résultat montre que les performances environnementales dépendent du système d'approvisionnement global ainsi que du dispositif. Les dispositifs réutilisables peuvent répartir les émissions de fabrication sur un plus grand nombre de doses.
Les formats jetables devraient croître à un CAGR de 6,82 % jusqu'en 2031. Les utilisations de courte durée, notamment les antibiotiques inhalés et les thérapies antivirales, peuvent favoriser un dispositif prévu pour une période limitée. Un coût unitaire plus faible peut également améliorer l'accès dans les systèmes de santé à revenu intermédiaire inférieur. Les produits à usage unique peuvent répondre aux protocoles de contrôle des infections hospitalières où le partage des dispositifs est inacceptable. Les options recyclables et à conception circulaire répondent aux exigences européennes en matière de rapports de durabilité. Les fabricants doivent équilibrer ces caractéristiques de conception avec une administration de dose cohérente et une facilité d'utilisation.
Par canal de distribution : les pharmacies de détail sont en tête, les pharmacies en ligne gagnent en dynamisme
Les pharmacies de détail ont détenu une part de revenus de 47,41 % en 2025. Leur rôle va au-delà de la délivrance, car les pharmaciens peuvent enseigner les techniques d'inhalation et discuter du renouvellement des ordonnances. Ce soutien peut améliorer l'observance du traitement respiratoire chronique. Les assureurs et les prescripteurs bénéficient d'un traitement correctement utilisé et d'une prise en charge précoce des symptômes persistants. Les points de vente au détail constituent également un point d'accès pour les patients souhaitant remplacer un dispositif ou obtenir des éclaircissements sur leur thérapie. Le canal reste important là où les prescriptions passent de l'initiation hospitalière aux renouvellements communautaires à long terme.
Les pharmacies en ligne devraient croître à un CAGR de 7,02 % jusqu'en 2031, le taux le plus rapide parmi les canaux de distribution. L'intégration des ordonnances électroniques et les modèles d'approvisionnement par abonnement peuvent simplifier la délivrance régulière du traitement. Les applications numériques d'observance peuvent également relier la commande de médicaments aux rappels pour les patients. La revue systématique de 2024 des interventions à distance pour la BPCO soutient le rôle des programmes numériques actifs pilotés par les prestataires dans l'amélioration de l'observance. Les pharmacies hospitalières restent importantes pour l'initiation du traitement et la délivrance de biologiques complexes nécessitant une supervision spécialisée. Les prestataires spécialisés et par correspondance servent les thérapies pour maladies rares, notamment l'hypertension artérielle pulmonaire et les produits pour la mucoviscidose, dans le cadre d'arrangements de distribution plus contrôlés.
Analyse Géographique
L'Amérique du Nord a détenu 38,11 % de la part du marché des inhalateurs à poudre sèche en 2025. Les plateformes de marque premium, la couverture des payeurs pour les thérapies respiratoires spécialisées et les voies réglementaires pour les ajouts de dispositifs numériques soutiennent la demande régionale. En avril 2026, les Centers for Medicare & Medicaid Services ont élargi la couverture Medicare pour la ventilation non invasive à domicile pour la BPCO, renforçant le cadre politique de la gestion respiratoire à domicile. Les programmes d'inhalateurs connectés peuvent intégrer la thérapie dans les pratiques de soins à distance et créer des barrières pratiques au changement pour les marques établies. Les États-Unis bénéficient de voies de remboursement spécialisées approfondies. Le Canada et le Mexique ajoutent une demande stable à mesure que la couverture des formulaires pour les thérapies combinées s'élargit.
Le marché des inhalateurs à poudre sèche en Europe repose sur une base politique distincte, car les considérations environnementales façonnent les prescriptions et les achats. Les services de santé doivent évaluer si un dispositif proposé reste cliniquement approprié pour chaque patient tout en poursuivant des options de traitement à plus faibles émissions. Une analyse de 2024 a estimé les émissions européennes annuelles des inhalateurs-doseurs pressurisés à 4,0 Mt d'équivalent dioxyde de carbone et a indiqué que leur remplacement par des inhalateurs à poudre sèche pourrait ramener le total à 0,60 Mt.[5]« Une prescription réfléchie des médicaments inhalés a le potentiel de réduire les émissions de gaz à effet de serre liées aux inhalateurs de 85 % », BMJ Open Respiratory Research, bmjopenrespres.bmj.com. La Suède, les Pays-Bas, l'Allemagne et le Royaume-Uni utilisent ce type de données probantes dans les recommandations sur les inhalateurs. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne restent des marchés matures à fort volume. Le reste de l'Europe peut bénéficier de l'amélioration de la pénétration des génériques et du renouvellement des plateformes par les fournisseurs de dispositifs pour répondre aux exigences européennes en matière de dispositifs médicaux.
Le marché des inhalateurs à poudre sèche en Asie-Pacifique devrait se développer à un CAGR de 6,93 % jusqu'en 2031. Ce profil de croissance reflète un mélange de besoins en volume sensibles aux prix, de thérapies combinées de marque, de diagnostics croissants et d'un besoin continu de renforcer la distribution en dehors des grands centres urbains. L'expansion de la liste nationale de remboursement de la Chine en 2025 a inclus 18 thérapies inhalées supplémentaires et a réduit les coûts à la charge des patients pour le traitement d'entretien. En juillet 2026, Sino Biopharmaceutical a élargi sa collaboration exclusive avec GSK pour commercialiser Trelegy Ellipta et Anoro Ellipta en Chine. Le cadre de soins respiratoires de l'Inde est soutenu par la couverture Ayushman Bharat, bien que les lacunes dans la distribution rurale limitent encore la pénétration en dehors des grandes villes. Le Japon, la Corée du Sud et l'Australie présentent de meilleures conditions pour l'adoption des inhalateurs connectés grâce au soutien des politiques de télésanté.

Paysage Concurrentiel
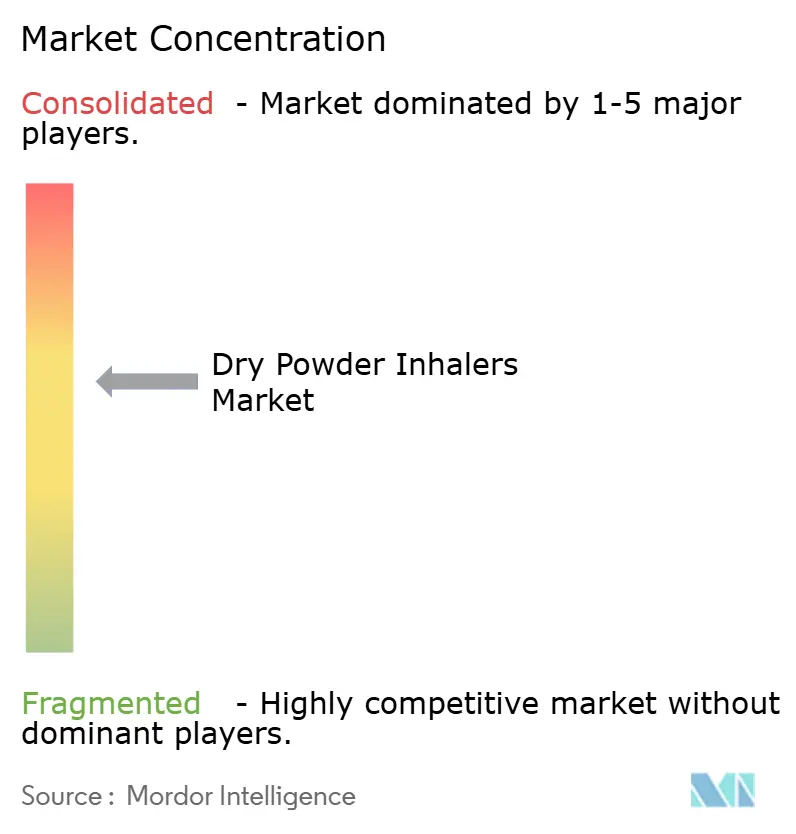
Le marché des inhalateurs à poudre sèche est modérément consolidé au niveau des prescriptions de marque. La concurrence est la plus visible lorsqu'un nouveau médicament, une alternative générique ou un dispositif repensé perturbe les schémas de prescription et de renouvellement établis. Cet environnement crée des opportunités d'innovation tout en récompensant les entreprises capables de soutenir les produits tout au long du développement clinique, de la fabrication, du remboursement et des services post-lancement. GlaxoSmithKline, via sa plateforme Ellipta, Boehringer Ingelheim et Novartis, via sa plateforme Breezhaler, proposent des plateformes de dispositifs multidoses propriétaires qui peuvent rendre le changement moins pratique une fois que les patients commencent des schémas thérapeutiques multi-médicaments. Leurs positions sur le marché reflètent la familiarité avec le dispositif, l'étendue du portefeuille, l'engagement des payeurs et l'adoption clinique. Bien que les fabricants de génériques continuent de se faire concurrence, ces facteurs augmentent les exigences de développement et de commercialisation pour les nouveaux entrants. Par conséquent, le secteur des inhalateurs à poudre sèche combine des portefeuilles de marque établis avec une concurrence ciblée sur des produits individuels et des marchés régionaux. La structure concurrentielle comprend plusieurs propriétaires de plateformes de marque, des fabricants de génériques actifs et des fournisseurs spécialisés.
Cipla, Lupin, Teva et Viatris poursuivent des opportunités génériques, notamment sur les marchés à revenu intermédiaire. Sur le marché des inhalateurs à poudre sèche, l'entrée des génériques dépend de la démonstration de la bioéquivalence médicament-dispositif et de l'obtention de performances fiables de la poudre. Les développeurs doivent également s'assurer que le dispositif est compréhensible pour les patients et peut être fabriqué de manière cohérente à l'échelle commerciale requise. Ces exigences peuvent retarder les lancements, mais elles créent également une voie vers un accès plus large aux patients lorsque les approbations sont obtenues. Les organisations de développement et de fabrication sous contrat jouent un rôle distinct sur le marché des inhalateurs à poudre sèche, car l'ingénierie des particules et le séchage par pulvérisation sont essentiels pour les formulations complexes. Hovione a présenté une analyse environnementale pour ses plateformes PowdAir multi-usage et TwinMax à usage unique, l'aidant à répondre aux exigences des appels d'offres axés sur la durabilité. Les entreprises disposant d'un contrôle de formulation démontré peuvent devenir des partenaires importants pour les programmes de biologiques inhalés.
L'activité stratégique montre comment les fabricants élargissent la gamme d'applications des inhalateurs à poudre sèche. MannKind a élargi sa collaboration avec United Therapeutics en août 2025 pour une deuxième thérapie DPI Technosphere. Sino Biopharmaceutical a approfondi sa collaboration avec GSK en juillet 2026 pour la commercialisation de Trelegy Ellipta et Anoro Ellipta en Chine. Le programme de propulseur à faible potentiel de réchauffement climatique d'AstraZeneca montre que la concurrence sur les dispositifs inclut également la conception environnementale des produits. Les processus d'autorisation de la FDA pour les ajouts de dispositifs connectés, les exigences européennes en matière de dispositifs médicaux et les certifications de qualité augmentent l'investissement nécessaire pour les nouveaux entrants. Les petites entreprises de capteurs et de santé numérique peuvent encore se faire concurrence là où les portefeuilles d'inhalateurs établis n'offrent pas de surveillance intégrée des patients.
Leaders du Secteur des Inhalateurs à Poudre Sèche
AstraZeneca plc
Boehringer Ingelheim International GmbH
GlaxoSmithKline plc
Novartis AG
Teva Pharmaceutical Industries Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juillet 2026 : Sino Biopharmaceutical a approfondi sa collaboration stratégique exclusive avec GSK pour commercialiser Trelegy Ellipta (FF/UMEC/VI) et Anoro Ellipta (UMEC/VI) en Chine, élargissant un accord initialement conclu en mai 2026.
- Avril 2026 : La FDA américaine a approuvé BREZTRI Aerosphere comme première et unique thérapie d'entretien triple ICS/LAMA/LABA pour l'asthme chez les patients âgés de 12 ans et plus, sur la base des essais de phase III KALOS et LOGOS incluant 4 300 patients.
- Mars 2026 : Cannovex et PureIMS ont conclu un accord stratégique de co-développement accordant à Cannovex des droits exclusifs pour développer des produits pharmaceutiques à base de cannabinoïdes via la plateforme DPI haute dose Cyclops de PureIMS. Les essais de phase I sont prévus pour 2027.
- Août 2025 : United Therapeutics a exercé son option dans le cadre d'une collaboration de 2018 pour développer une deuxième thérapie DPI avec MannKind en utilisant la plateforme Technosphere. MannKind a reçu 5,0 millions USD à l'avance et est éligible à jusqu'à 35,0 millions USD en jalons de développement et 10 % de redevances sur les ventes nettes.


Périmètre du Rapport Mondial sur le Marché des Inhalateurs à Poudre Sèche
Le marché des inhalateurs à poudre sèche (DPI) comprend les dispositifs qui administrent des médicaments en poudre sèche directement dans les poumons pour traiter et gérer les troubles respiratoires. Ces dispositifs sont utilisés pour gérer l'asthme, la bronchopneumopathie chronique obstructive (BPCO) et d'autres maladies pulmonaires chroniques en raison de leur portabilité, de leur mécanisme déclenché par l'inspiration et de leur facilité d'utilisation. Le marché englobe le développement, la fabrication, la distribution et l'utilisation de systèmes d'administration de médicaments à base de DPI, y compris les thérapies sur ordonnance et d'entretien qui améliorent le dépôt pulmonaire des médicaments, renforcent l'observance des patients et soutiennent la gestion à long terme des maladies respiratoires chroniques dans les populations pédiatriques, adultes et gériatriques.
Le marché des inhalateurs à poudre sèche est segmenté par type de produit, classe thérapeutique, indication, cycle de vie du dispositif, canal de distribution et géographie. Par type de produit, il est subdivisé en inhalateurs à poudre sèche à capsules, inhalateurs à poudre sèche à blisters, inhalateurs à poudre sèche à réservoir, inhalateurs à poudre sèche à cartouches et inhalateurs à poudre sèche jetables. Par classe thérapeutique, il est segmenté en corticostéroïdes inhalés, bêta-agonistes à courte durée d'action, bêta-agonistes à longue durée d'action, antagonistes muscariniques à longue durée d'action, thérapies combinées à base de corticostéroïdes inhalés et autres. Par indication, le marché est segmenté en asthme, bronchopneumopathie chronique obstructive, mucoviscidose, bronchite, hypertension artérielle pulmonaire et autres. Par cycle de vie du dispositif, le marché est segmenté en inhalateurs réutilisables, inhalateurs jetables, inhalateurs à usage unique et inhalateurs recyclables à conception circulaire. Par canal de distribution, le marché est segmenté en pharmacies hospitalières, pharmacies de détail, pharmacies en ligne et autres. Le segment géographique est subdivisé en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose la taille du marché et les prévisions en valeur (USD) pour les segments susmentionnés.
| Inhalateurs à poudre sèche à capsules |
| Inhalateurs à poudre sèche à blisters |
| Inhalateurs à poudre sèche à réservoir |
| Inhalateurs à poudre sèche à cartouches |
| Inhalateurs à poudre sèche jetables |
| Corticostéroïdes inhalés |
| Bêta-agonistes à courte durée d'action |
| Bêta-agonistes à longue durée d'action |
| Antagonistes muscariniques à longue durée d'action |
| Thérapies combinées à base de corticostéroïdes inhalés |
| Autres (antibiotiques, antiviraux, etc.) |
| Asthme |
| Bronchopneumopathie chronique obstructive |
| Mucoviscidose |
| Bronchite |
| Hypertension artérielle pulmonaire |
| Autres (infections pulmonaires, diabète, etc.) |
| Inhalateurs réutilisables |
| Inhalateurs jetables |
| Inhalateurs à usage unique |
| Inhalateurs recyclables à conception circulaire |
| Pharmacies hospitalières |
| Pharmacies de détail |
| Pharmacies en ligne |
| Autres (pharmacies spécialisées, pharmacies par correspondance, etc.) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Inhalateurs à poudre sèche à capsules | |
| Inhalateurs à poudre sèche à blisters | ||
| Inhalateurs à poudre sèche à réservoir | ||
| Inhalateurs à poudre sèche à cartouches | ||
| Inhalateurs à poudre sèche jetables | ||
| Par classe thérapeutique | Corticostéroïdes inhalés | |
| Bêta-agonistes à courte durée d'action | ||
| Bêta-agonistes à longue durée d'action | ||
| Antagonistes muscariniques à longue durée d'action | ||
| Thérapies combinées à base de corticostéroïdes inhalés | ||
| Autres (antibiotiques, antiviraux, etc.) | ||
| Par indication | Asthme | |
| Bronchopneumopathie chronique obstructive | ||
| Mucoviscidose | ||
| Bronchite | ||
| Hypertension artérielle pulmonaire | ||
| Autres (infections pulmonaires, diabète, etc.) | ||
| Par cycle de vie du dispositif | Inhalateurs réutilisables | |
| Inhalateurs jetables | ||
| Inhalateurs à usage unique | ||
| Inhalateurs recyclables à conception circulaire | ||
| Par canal de distribution | Pharmacies hospitalières | |
| Pharmacies de détail | ||
| Pharmacies en ligne | ||
| Autres (pharmacies spécialisées, pharmacies par correspondance, etc.) | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée des inhalateurs à poudre sèche d'ici 2031 ?
Le marché des inhalateurs à poudre sèche devrait atteindre 32,71 milliards USD d'ici 2031, contre 25,64 milliards USD en 2026. Les prévisions représentent un CAGR de 4,97 % pour la période 2026 à 2031. Elles reflètent l'utilisation continue du traitement d'entretien et le rôle croissant des options d'administration sans propulseur.
Quels sont les facteurs qui stimulent la demande d'inhalateurs à poudre sèche ?
Les maladies respiratoires chroniques, l'administration sans propulseur, les soins à domicile et les formulations inhalées complexes soutiennent la demande. Les données cliniques soutiennent également le choix du dispositif en fonction des besoins des patients, car les inhalateurs à poudre sèche et les inhalateurs-doseurs pressurisés ont montré une efficacité et une sécurité comparables dans la revue de 2026 citée.
Quel type de produit d'inhalateur à poudre sèche génère le plus de revenus ?
Les dispositifs à blisters ont dominé les revenus par type de produit avec une part de 36,18 % en 2025. Leur position est soutenue par un dosage précis, une capacité de fabrication établie et une large compatibilité avec plusieurs types de formulations respiratoires. Les formats à blisters multidoses conviennent également au traitement en association à doses fixes.
Quel canal de distribution connaît la croissance la plus rapide pour les inhalateurs à poudre sèche ?
Les pharmacies en ligne devraient croître à un CAGR de 7,02 % jusqu'en 2031, soutenues par les ordonnances électroniques et les services d'observance. Les programmes pilotés par les prestataires qui combinent la surveillance électronique des inhalateurs avec un soutien à distance ont amélioré l'observance dans la revue de 2024 citée.
Quelle région présente la croissance projetée la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 6,93 % jusqu'en 2031, le taux régional le plus rapide dans les données fournies. L'expansion du remboursement en Chine et l'amélioration de l'accès au traitement dans d'autres pays asiatiques soutiennent ces perspectives.
Pourquoi certains patients ont-ils des difficultés avec les inhalateurs à poudre sèche ?
Certains patients plus âgés et les personnes atteintes de BPCO avancée ne peuvent pas générer de manière fiable le débit inspiratoire nécessaire à une administration cohérente de la poudre. Les cliniciens peuvent avoir besoin d'évaluer la capacité d'inhalation, de dispenser une formation et d'envisager un dispositif différent lorsque le patient ne peut pas atteindre un débit adéquat. Cela reste une limitation importante pour la population atteinte de BPCO la plus sévère.
Dernière mise à jour de la page le:



